
Tamaño y Participación del Mercado de Servicios de Automatización de LAN Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.09 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Automatización de LAN Gestionada por Mordor Intelligence
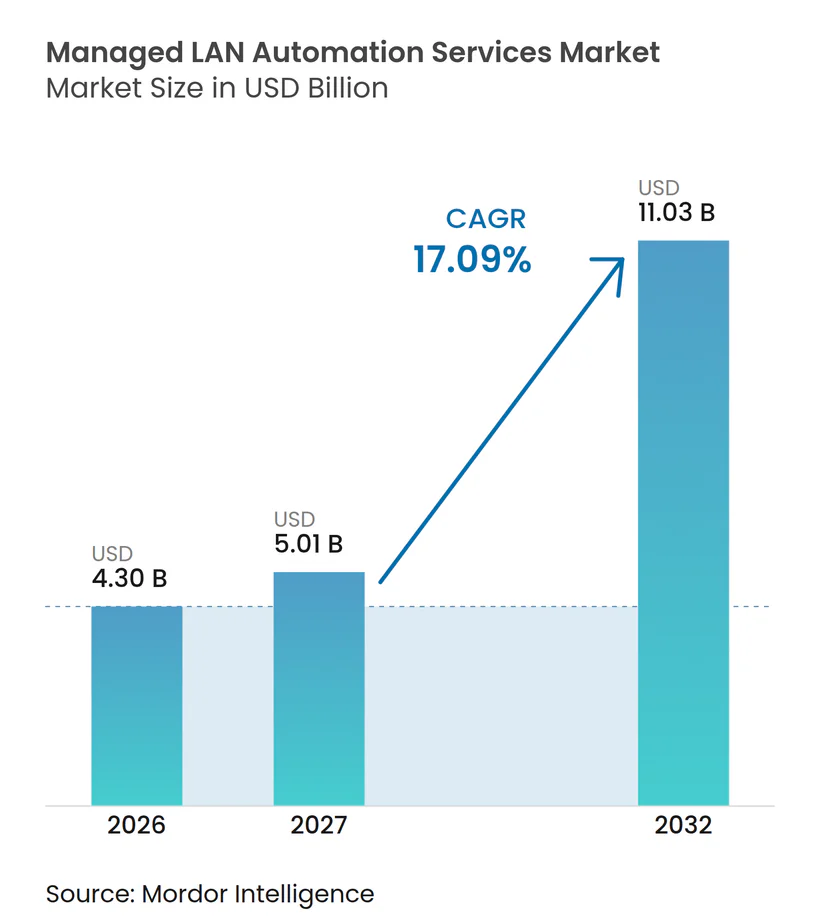
Se proyecta que el tamaño del mercado de servicios de automatización de LAN gestionada se expanda desde 4,30 mil millones de USD en 2026 y 5,01 mil millones de USD en 2027 hasta 11,03 mil millones de USD para 2032, registrando un CAGR del 17,09% entre 2027 y 2032. El mercado de servicios de automatización de LAN gestionada está siendo moldeado por redes empresariales que conectan conmutación de campus, acceso inalámbrico, sitios perimetrales y servicios de nube pública. Las organizaciones están reemplazando el trabajo de configuración manual con procesos basados en políticas porque los usuarios distribuidos, el tráfico SaaS, los dispositivos IoT y las cargas de trabajo perimetrales crean más dependencias operativas. Las normas de seguridad también afectan las decisiones de compra, especialmente donde los requisitos de NIS2, FISMA y confianza cero exigen un mayor control sobre la configuración y el acceso. Los proveedores responden combinando orquestación, análisis de telemetría, validación y operaciones gestionadas dentro del mismo modelo de servicio. La soberanía de datos, los entornos de red más antiguos y la telemetría incompleta siguen siendo límites importantes, pero la inversión en infraestructura soberana, las actualizaciones de Wi-Fi 7 y la gestión de políticas basada en intención continúan respaldando la demanda en el mercado de servicios de automatización de LAN gestionada.
Conclusiones Clave del Informe
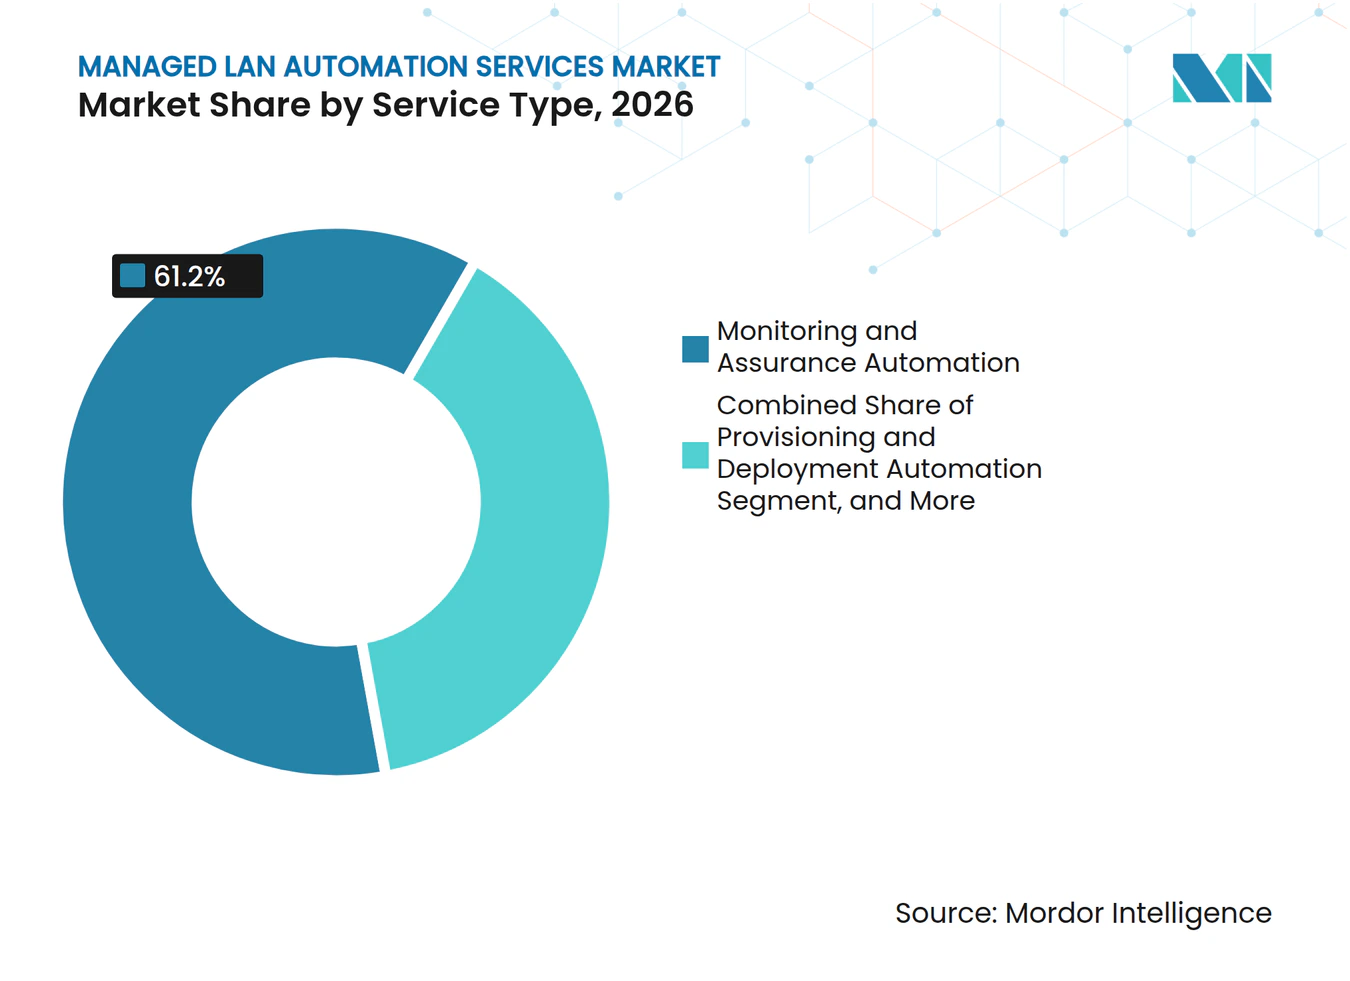
- Por tipo de servicio, la Automatización de Monitoreo y Aseguramiento representó el 61,20% de la participación del mercado de servicios de automatización de LAN gestionada en 2026, mientras que la Remediación de Bucle Cerrado y la Autocorrección se proyecta que se expanda a un CAGR del 18,23% hasta 2032.
- Por modo de implementación, Local representó el 68,22% de la participación del mercado de servicios de automatización de LAN gestionada en 2026, mientras que la Nube se proyecta que se expanda a un CAGR del 18,56% hasta 2032.
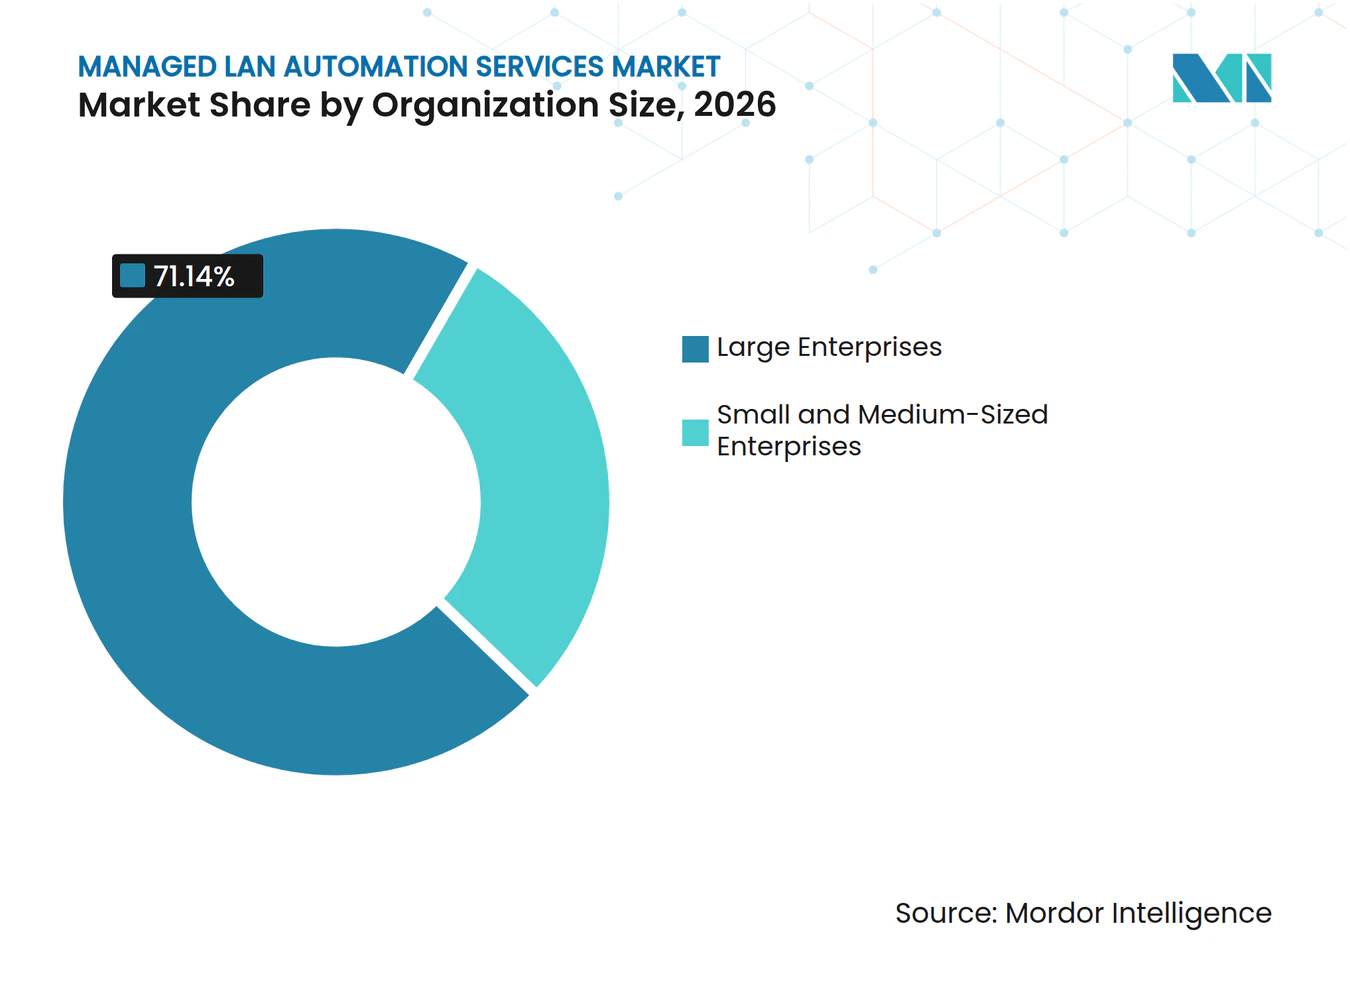
- Por tamaño de organización, las Grandes Empresas representaron el 71,14% de la participación de ingresos del mercado de servicios de automatización de LAN gestionada en 2026, mientras que las PYMES se proyecta que se expandan a un CAGR del 18,78% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representaron el 29,11% de la participación del mercado de servicios de automatización de LAN gestionada en 2026, mientras que el Gobierno y la Administración Pública se proyecta que se expanda a un CAGR del 17,45% hasta 2032.
- Por geografía, América del Norte representó el 36,41% de la participación en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 17,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Automatización de LAN Gestionada
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Red en Entornos de Nube y Trabajo Híbrido | +4.2% | Global | Corto plazo (≤ 2 años) |
| Monitoreo Habilitado por IA y Remediación Automática | +3.8% | Global | Mediano plazo (2-4 años) |
| Demanda de Ciberseguridad y Cumplimiento Normativo | +3.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de IoT en Campus y Redes Inalámbricas de Alta Densidad | +2.4% | Núcleo de Asia-Pacífico, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Traducción de Intención a Política para Entornos Brownfield | +1.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Monetización de SLA a Nivel de Experiencia para LAN Gestionada | +1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de Red en Entornos de Nube y Trabajo Híbrido Está Comprimiendo los Ciclos de Adquisición de Automatización
El trabajo híbrido ha redistribuido el tráfico empresarial entre aplicaciones SaaS, entornos SASE, redes de oficina, usuarios remotos e instalaciones conectadas por IoT. Las estructuras VLAN estáticas y los cambios manuales en línea de comandos son menos eficaces cuando estos flujos cambian con frecuencia en campus y sucursales. Cisco introdujo AgenticOps en noviembre de 2025 para aplicar un modelo de red específico de dominio en Meraki, Catalyst Center e ISE, apoyando un aprovisionamiento más rápido de campus y sucursales. El mercado de servicios de automatización de LAN gestionada se beneficia cuando una actualización de infraestructura obliga a las organizaciones a rediseñar las operaciones de red dentro de una ventana de proyecto limitada. Los compradores buscan cada vez más funciones de gobernanza, control de cambios y reversión junto con el aprovisionamiento automatizado. Este requisito favorece las ofertas gestionadas que pueden operar en entornos de red gestionados en la nube y gestionados localmente.
El Monitoreo Habilitado por IA y la Remediación Automática Están Pasando de Piloto a Producción
Las organizaciones están yendo más allá de los paneles de control que identifican problemas hacia plataformas que pueden recomendar y realizar remediaciones controladas. Esta transición depende de límites claros en los flujos de trabajo, decisiones auditables y aprobación humana para acciones que podrían afectar los servicios en producción. Los equipos de red siguen siendo cautelosos cuando un proceso automatizado cambia una configuración, modifica reglas de acceso o responde a una condición de fallo desconocida. El mercado de servicios de automatización de LAN gestionada, por lo tanto, otorga más valor a la ejecución gobernada que a la capacidad del modelo de IA por sí sola. Los proveedores que combinan la detección de anomalías con validación y controles de políticas pueden abordar las preocupaciones operativas que retrasan la adopción más amplia de la automatización. Este enfoque hace que la remediación autónoma sea más práctica después de que las empresas hayan establecido procesos de aseguramiento de confianza.
La Demanda de Ciberseguridad y Cumplimiento Normativo Eleva la Automatización del Cumplimiento Continuo
La desviación de configuración puede debilitar la postura de seguridad prevista de una organización cuando la configuración de los dispositivos cambia fuera de los estándares aprobados, la selección de herramientas de automatización y la adquisición de servicios. La guía de confianza cero del NIST, los requisitos de NIS2 y las consideraciones de FedRAMP Moderate influyen en la selección de herramientas de automatización y la adquisición de servicios en entornos regulados. Cisco lanzó su cartera de Infraestructura Crítica Soberana para Europa en septiembre de 2025 para entornos con aislamiento de red, gestionados por el cliente y con alineación a Criterios Comunes.[1] El mercado de servicios de automatización de LAN gestionada gana tracción con los servicios que rastrean continuamente el cumplimiento de la configuración en lugar de hacerlo solo durante auditorías programadas. Los plazos regulatorios pueden preservar los presupuestos de automatización incluso cuando se revisa el gasto general en TI. Los proveedores también deben demostrar cómo su arquitectura de servicio mantiene el control, la evidencia y el acceso seguro a lo largo del ciclo de vida operativo.
La Expansión de IoT en Campus y Redes Inalámbricas de Alta Densidad Impulsa la Demanda de Aprovisionamiento sin Intervención Manual
Las redes de campus ahora soportan sensores industriales, sistemas de edificios, dispositivos de usuario y servicios inalámbricos que requieren una política coherente en grandes conjuntos de sitios. Estos entornos aumentan la carga operativa de incorporar dispositivos, actualizar configuraciones y diagnosticar fallos a escala. Arista introdujo VESPA en diciembre de 2025 para dominios de itinerancia inalámbrica con más de 500.000 clientes y conmutación por error en menos de un segundo, mostrando la escala esperada de las arquitecturas de movilidad en campus. Allied Telesis también introdujo Allied OneConnect en Japón en noviembre de 2025, combinando LAN cableada e inalámbrica, WAN, aseguramiento y aprovisionamiento sin intervención manual en una única plataforma gestionada en la nube. El mercado de servicios de automatización de LAN gestionada está impulsado por esta convergencia, ya que los clientes esperan cada vez más un marco de políticas común para las operaciones cableadas e inalámbricas. Los flujos de trabajo sin intervención manual se vuelven más importantes a medida que cada punto final adicional aumenta el coste y el riesgo de la implementación manual.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Control de Terceros | -2.8% | Europa, Asia-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Integración de Entornos Heredados y Riesgo en Ventanas de Cambio | -2.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Brechas en la Calidad de Telemetría y la Fuente de Verdad de Red | -1.6% | Global | Mediano plazo (2-4 años) |
| Salida Opaca, Propiedad de Activos y Portabilidad de la Automatización | -1.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Preocupaciones sobre Soberanía de Datos y Control de Terceros Limitan la Adopción de Servicios Gestionados
Delegar la autoridad de configuración de LAN a un proveedor gestionado puede generar preocupaciones legales y operativas para las organizaciones reguladas. Los cambios remotos, la telemetría alojada por el proveedor y los motores de políticas multiinquilino pueden requerir una revisión detallada antes de que se apruebe un contrato de servicio. El RGPD, el marco BSI C5 de Alemania, el programa SecNumCloud de Francia y las normas de contratación pública en Asia-Pacífico afectan las arquitecturas de entrega que los clientes pueden utilizar. Las organizaciones pueden requerir modelos de implementación gestionados localmente, con aislamiento de red o controlados por el cliente cuando los datos de red o el acceso administrativo no pueden cruzar fronteras jurisdiccionales. Estos requisitos pueden alargar los ciclos de ventas y aumentar los costes de personalización del servicio en el mercado de servicios de automatización de LAN gestionada. También recompensan a los proveedores que pueden mostrar controles jurisdiccionales claros, responsabilidad definida y límites bien documentados para el acceso de terceros.
La Integración de Entornos Heredados y el Riesgo en Ventanas de Cambio Ralentizan las Implementaciones de Automatización Completa
Los grandes entornos de LAN empresarial suelen incluir dispositivos de varias generaciones de hardware, múltiples sistemas operativos y cobertura de API inconsistente. Los equipos de automatización deben resolver estas diferencias antes de que un proceso de bucle cerrado pueda realizar cambios fiables en todo el entorno. Los operadores de red a menudo comienzan con monitoreo de solo lectura porque una configuración incorrecta puede interrumpir a los usuarios, las aplicaciones o los controles de seguridad. Esta preocupación limita el alcance inicial del mercado de servicios de automatización de LAN gestionada en entornos más antiguos. Un caso de estudio de 2025 de IF-Tech reportó una tasa de éxito de automatización del 97% en 200 conmutadores empresariales, con los dispositivos heredados representando las excepciones restantes. Los proveedores deben, por lo tanto, combinar descubrimiento, pruebas, implementación por etapas y planificación de reversión antes de pedir a los clientes que amplíen la automatización a cambios críticos de red.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Automatización de Aseguramiento Ancla los Ingresos Mientras que la Autocorrección Amplía el Alcance del Servicio
La Automatización de Monitoreo y Aseguramiento representó el 61,20% de la participación del mercado de servicios de automatización de LAN gestionada en 2026, porque la telemetría continua y la correlación de anomalías son requisitos básicos para los servicios gestionados. Los proveedores utilizan esta capa para recopilar información operativa de entornos de conmutación, inalámbricos y de red relacionados. Crea la visibilidad necesaria para identificar comportamientos anómalos antes de que un problema llegue a los usuarios o interrumpa un servicio. Los clientes también dependen de las herramientas de aseguramiento para comprender si la política se aplica de manera coherente en todos los sitios y proveedores. La Automatización de Aprovisionamiento e Implementación suele seguir cuando los equipos quieren estandarizar la apertura de nuevos sitios, los reemplazos de equipos y la incorporación rutinaria de dispositivos. La Automatización de Configuración y Cumplimiento se vuelve cada vez más relevante a medida que las organizaciones buscan aplicar la configuración aprobada de los dispositivos de manera coherente. Estas capas de servicio ayudan a reducir el trabajo manual, pero también mejoran la evidencia disponible para las actividades de gobernanza y auditoría. El mercado de servicios de automatización de LAN gestionada sigue anclado en el aseguramiento porque la automatización de mayor valor depende de información operativa precisa y completa. Los proveedores que pueden normalizar la telemetría en entornos mixtos tienen una base más sólida para expandirse dentro de las cuentas de clientes existentes. Pueden utilizar la misma base de aseguramiento para mostrar a los clientes cómo el monitoreo recurrente, la investigación de alertas, los informes de cumplimiento y las revisiones del estado de la red están conectados, en lugar de presentar cada actividad como un servicio operativo separado con sus propias herramientas, conjuntos de datos y procesos de soporte.
Se proyecta que la Remediación de Bucle Cerrado y la Autocorrección se expanda a un CAGR del 18,23% hasta 2032. Esta categoría de servicio desplaza el modelo operativo desde la detección de problemas hacia el diagnóstico, la planificación, la validación y la ejecución controlada. Las organizaciones generalmente la adoptan después de que los flujos de trabajo de aseguramiento han demostrado una visibilidad fiable y una sólida gobernanza operativa. Gluware introdujo la versión 5.8 en febrero de 2026 con su plataforma de automatización basada en intención Titan y la validación DIAL, que verifica el comportamiento esperado del dispositivo antes de que se ejecute una acción. Este tipo de validación aborda directamente las preocupaciones de los clientes sobre errores en las actividades de cambio automatizadas. La oportunidad comercial es a menudo una expansión de una relación de servicio gestionado existente en lugar de un esfuerzo de adquisición de clientes separado. Los proveedores pueden agregar funciones de remediación una vez que comprenden las políticas de un cliente, las dependencias de red y las reglas de aprobación. La industria de servicios de automatización de LAN gestionada se beneficia cuando esta progresión está vinculada a niveles de servicio claramente gobernados. También ofrece a los clientes un camino práctico desde el monitoreo hacia operaciones más autónomas sin requerir un cambio repentino en su modelo de control. Este enfoque por etapas permite a los equipos de servicio definir qué fallos pueden abordarse automáticamente, qué cambios requieren aprobación y qué eventos deben permanecer bajo control directo del cliente hasta que el proceso operativo haya demostrado ser fiable a lo largo del tiempo.



Por Modo de Implementación: Local Lidera Mientras las Arquitecturas Híbridas Apoyan la Transición
Local representó el 68,22% de la participación del mercado de servicios de automatización de LAN gestionada en 2026, reflejando la base instalada de infraestructura de conmutación empresarial. Muchas organizaciones no pueden trasladar todas las funciones de gestión de red a la nube sin reemplazar hardware o actualizar los sistemas operativos de red. Las instituciones financieras, los sistemas de salud y los organismos públicos también conservan herramientas de automatización locales para mantener el control directo sobre los datos, la latencia y los procesos de cumplimiento. Sus decisiones a menudo reflejan normas internas específicas para el acceso administrativo y la evidencia de red. Los servicios locales pueden apoyar a estos clientes operando dentro de los límites de seguridad establecidos. También pueden trabajar con los sistemas de gestión de cambios existentes que se han construido en torno a los equipos de red locales. Este modo de implementación sigue siendo relevante donde el entorno de red tiene equipos heredados significativos o una tolerancia limitada para la administración remota. El mercado de servicios de automatización de LAN gestionada continúa sirviendo a estos entornos a través de plataformas que automatizan las tareas rutinarias sin requerir cambios arquitectónicos inmediatos. Los proveedores deben demostrar que el control local no impide el monitoreo coherente, la aplicación de políticas o los informes de servicio. También deben demostrar que los flujos de trabajo operados localmente aún pueden proporcionar visibilidad a nivel empresarial cuando los clientes tienen unidades de negocio separadas, sitios distribuidos geográficamente y diferentes equipos técnicos responsables de los cambios diarios.
Se proyecta que la Nube se expanda a un CAGR del 18,56% hasta 2032, a medida que las plataformas de gestión nativas de la nube hacen que la automatización sea más accesible para los clientes del mercado medio y las PYMES. Un servicio en la nube puede reducir la necesidad de operar y mantener una pila de automatización local dedicada. También puede permitir a los proveedores de servicios gestionados supervisar múltiples sitios de clientes a través de una plataforma de servicio común. Este modelo es particularmente relevante donde los recursos técnicos internos son limitados y los clientes prefieren costes de suscripción recurrentes. El mercado de servicios de automatización de LAN gestionada puede utilizar la entrega en la nube para extender el monitoreo estandarizado, las políticas y la gestión del ciclo de vida a organizaciones más pequeñas. Las implementaciones híbridas proporcionan un puente para los clientes que desean la definición de políticas basada en la nube pero la ejecución de configuración local. Estos diseños pueden retener el control del cliente sobre los procesos sensibles mientras siguen utilizando flujos de trabajo de servicio centralizados. El equilibrio entre los planos de control en la nube y la ejecución local seguirá siendo importante donde los requisitos de red difieren por sitio, jurisdicción o tipo de dispositivo. Los proveedores que admiten los 3 enfoques de implementación pueden alinear su modelo operativo con el entorno existente de un cliente y sus planes de modernización futura. Esta flexibilidad importa porque un cliente puede retener la ejecución local para ubicaciones críticas, usar controles híbridos para sitios regulados y adoptar la gestión en la nube para oficinas más pequeñas bajo la misma relación de servicio gestionado.
Por Tamaño de Organización: Las Grandes Empresas Sostienen los Ingresos Mientras las PYMES Amplían la Adopción
Las Grandes Empresas representaron el 71,14% de los ingresos en 2026 porque la escala de la red crea un caso financiero más claro para la automatización. Una organización que opera 10.000 puertos de conmutación en 50 ubicaciones de campus tiene más tareas repetitivas y mayor potencial de inconsistencias de configuración que un entorno de sitios más pequeño. Las grandes organizaciones también enfrentan una mayor exposición a la interrupción operativa cuando las políticas de red se aplican de manera desigual. Las obligaciones de cumplimiento en BFSI, salud y gobierno aumentan el valor de los informes y controles automatizados fiables. Estos compradores a menudo buscan menos plataformas de automatización que puedan operar en varios dominios y entornos de proveedores. Esta preferencia puede conducir a contratos más grandes para los proveedores que demuestran amplias capacidades de integración. El mercado de servicios de automatización de LAN gestionada se beneficia de esta concentración de demanda porque los grandes clientes requieren diseño, operaciones, gobernanza y soporte continuos. Los proveedores aún necesitan adaptar cada implementación a entornos de dispositivos específicos, controles internos y procesos de cambio. La industria de servicios de automatización de LAN gestionada, por lo tanto, combina ingresos de servicio recurrentes con requisitos sustanciales para el diseño operativo específico del cliente. Los proveedores de servicios deben traducir la escala de la red en reglas operativas prácticas, incluidas las rutas de aprobación, las prioridades de sitio, los procedimientos de escalada, las ventanas de mantenimiento y los formatos de informes para los equipos internos de red, seguridad y cumplimiento.
Se proyecta que las PYMES se expandan a un CAGR del 18,78% hasta 2032, a medida que las plataformas gestionadas en la nube, las ofertas de red como servicio y los servicios gestionados empaquetados reducen las barreras de entrada. Las organizaciones más pequeñas a menudo carecen del personal necesario para construir y mantener un marco de automatización dedicado. Un modelo de suscripción puede proporcionarles acceso a monitoreo, gestión de políticas y soporte del ciclo de vida sin la misma carga operativa inicial. Los proveedores de servicios gestionados se vuelven especialmente importantes en este segmento porque pueden controlar la cadena de herramientas de automatización en nombre del cliente. Esa relación desplaza la oferta hacia resultados gestionados recurrentes en lugar de una implementación de software operada por el cliente. También hace que los informes claros, los niveles de servicio definidos y la incorporación sencilla sean fundamentales para la adopción del servicio. El mercado de servicios de automatización de LAN gestionada puede llegar a más PYMES cuando los proveedores ofrecen configuraciones estándar que aún se adaptan a las necesidades de seguridad del cliente. El crecimiento en este segmento no elimina la necesidad de gobernanza, ya que las pequeñas organizaciones pueden enfrentar una exposición similar a interrupciones o fallos de seguridad. En cambio, aumenta la importancia de los diseños de servicio que hacen que esos controles sean comprensibles y prácticos para los clientes con recursos internos limitados. Los proveedores necesitan una incorporación sencilla, patrones de configuración repetibles, responsabilidades de soporte transparentes e informes que expliquen el estado de los dispositivos, las políticas, las solicitudes de servicio y el trabajo correctivo sin requerir que los clientes operen una plataforma de automatización compleja por sí mismos.

Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras la Adopción Gubernamental se Acelera
TI y Telecomunicaciones representaron el 29,11% del tamaño del mercado de servicios de automatización de LAN gestionada en 2026. Los proveedores de servicios operan entornos de red complejos y también empaquetan capacidades de automatización gestionada para clientes empresariales. Esta posición dual les da una razón operativa para invertir en automatización y una razón comercial para convertir esa capacidad en una oferta de servicio. Juniper Networks y ServiceNow integraron Mist AI con la Gestión de Servicios de Telecomunicaciones en mayo de 2025 para apoyar el aprovisionamiento, la implementación y las operaciones del día 2 en entornos cableados, inalámbricos y SD-WAN.[2] BFSI, salud y ciencias de la vida también mantienen una fuerte demanda porque ambos sectores requieren disponibilidad, seguridad y controles operativos documentados. Sus equipos de red gestionan muchos sitios, grupos de usuarios y requisitos de políticas que son difíciles de mantener mediante cambios manuales. La manufactura industrial, el comercio minorista y el comercio electrónico, y las instituciones de educación e investigación representan grupos de demanda adicionales. Estos sectores utilizan la automatización para coordinar la actividad del campus donde los dispositivos, las aplicaciones y los usuarios cambian regularmente. El mercado de servicios de automatización de LAN gestionada apoya a estos clientes a través de visibilidad gestionada, aplicación de políticas, flujos de trabajo de configuración y soporte continuo. La propuesta de servicio es más sólida cuando esas funciones están coordinadas en redes de acceso cableado, redes inalámbricas y conexiones WAN relacionadas, porque las herramientas aisladas pueden dejar a los clientes con evidencia operativa incompleta y una resolución de fallos más lenta.
Se proyecta que el Gobierno y la Administración Pública se expanda a un CAGR del 17,45% hasta 2032. Los requisitos de modernización federal alientan a las agencias a reemplazar los procesos de red fragmentados con controles de gestión y seguridad más coherentes. Los compradores gubernamentales a menudo requieren evidencia de que un proveedor puede cumplir con los requisitos de contratación, control de datos y autorización. Itential se asoció con Carahsoft en noviembre de 2025 para hacer que su plataforma de automatización de nube híbrida esté disponible a través de los vehículos de contratación NASA SEWP V, ITES-SW2, NASPO ValuePoint y OMNIA Partners. Estos canales pueden ayudar a los compradores del sector público a acceder a los servicios de automatización a través de rutas de contratación conocidas. Los hospitales, las clínicas ambulatorias, los centros de investigación y los campus educativos también impulsan la demanda de redes de grandes sitios que deben soportar alta densidad de dispositivos y datos sensibles. La adopción gubernamental puede tener un efecto más amplio porque los proveedores de servicios necesitan construir controles adecuados para entornos de alta seguridad. El mercado de servicios de automatización de LAN gestionada se beneficia cuando esos controles pueden aplicarse posteriormente a otros clientes regulados. Este segmento recompensa a los proveedores que combinan la automatización técnica con un enfoque claro de responsabilidad, auditabilidad y soporte a largo plazo. Los proveedores deben estar preparados para mostrar cómo se registran las actividades de servicio, cómo se aprueban las decisiones operativas y cómo el cliente mantiene la supervisión cuando un proveedor gestionado opera partes importantes del entorno de red.
Análisis Geográfico
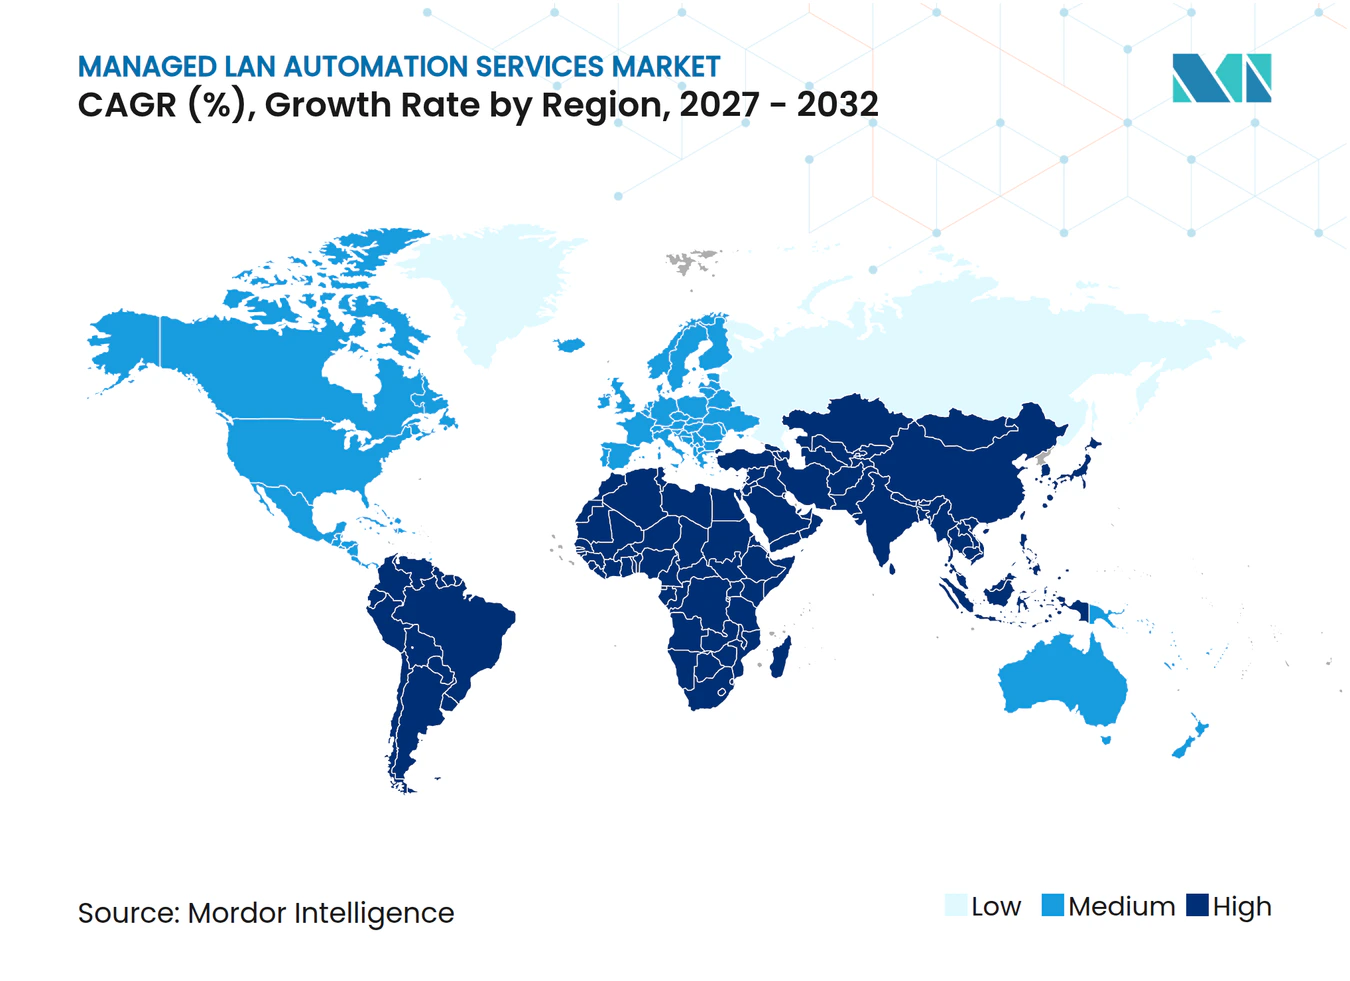
América del Norte representó el 36,41% de la participación del mercado de servicios de automatización de LAN gestionada en 2026, respaldada por ecosistemas maduros de proveedores de servicios gestionados y una gran base de organizaciones Global 2000 con entornos complejos de múltiples sitios. Los marcos de contratación federal de EE. UU. establecen expectativas claras para la seguridad, la autorización, la responsabilidad operativa y la documentación de soporte. La guía de FISMA, FedRAMP y NIST da forma a las funciones de confianza cero y cumplimiento continuo que los proveedores deben demostrar para el trabajo federal. Los grandes compradores en servicios financieros, telecomunicaciones, salud y tecnología tienen la escala de red para apoyar la inversión continua en automatización. Los sectores de servicios financieros y telecomunicaciones de Canadá añaden demanda, mientras que la expansión manufacturera de México crea necesidades de redes de campus industriales resilientes.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,88% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de servicios de automatización de LAN gestionada. Los programas de digitalización en China, India, Japón, Corea del Sur y el Sudeste Asiático están expandiendo la infraestructura de LAN y los requisitos de automatización gestionada conjuntamente. Allied Telesis introdujo Allied OneConnect en Japón en noviembre de 2025, ilustrando el interés regional en la gestión unificada de redes cableadas e inalámbricas. Los conglomerados surcoreanos están expandiendo la capacidad de campus para cargas de trabajo de IA e IoT industrial de alta densidad, mientras que los programas de infraestructura digital pública de India están creando contratos relacionados con la automatización en ciudades de nivel 1 y nivel 2. Los proveedores deben adaptarse a las diferentes expectativas regulatorias, modelos de implementación y niveles de madurez operativa en estos países.
Europa tiene un perfil de adopción variado, con Alemania, el Reino Unido y Francia más maduros que los mercados de Europa Central y Oriental. La Agencia de Propiedades del Gobierno del Reino Unido emitió en septiembre de 2026 una consulta de mercado para una LAN empresarial que sirve a más de 500.000 usuarios del servicio civil, con automatización, aprovisionamiento sin intervención manual y rutinas de autocorrección especificadas como requisitos de contratación. Los requisitos de BSI IT-Grundschutz y NIS2 de Alemania apoyan la automatización que conecta las operaciones de red con los informes de cumplimiento continuo. América del Sur, liderada por Brasil y Argentina, ve la adopción concentrada en servicios financieros y energía, mientras que Oriente Medio está desarrollando demanda a través de la inversión en ciudades inteligentes, y África se encuentra en una etapa más temprana de desarrollo de infraestructura.
Panorama Competitivo
Concentración del Mercado
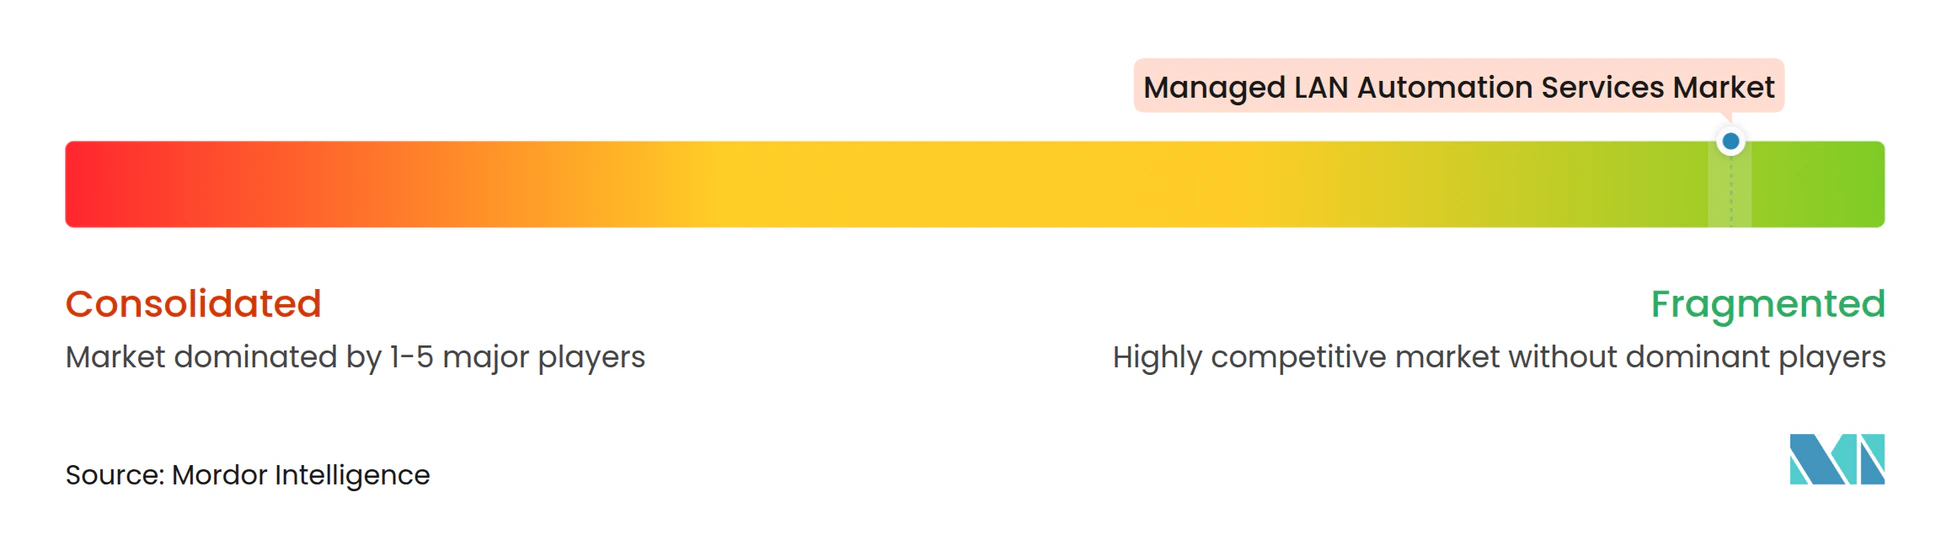
El mercado de servicios de automatización de LAN gestionada está fragmentado entre proveedores especializados en automatización, grandes proveedores de redes y especialistas en observabilidad. Los proveedores especializados incluyen Gluware, Itential, NetBrain Technologies, Forward Networks, BackBox Software, IP Fabric y Anuta Networks, mientras que los proveedores de cartera amplia combinan la automatización con productos de conmutación, inalámbrico, seguridad y gestión en la nube. Kentik Technologies, LogicMonitor y Auvik Networks se centran en la visibilidad, pero también están ampliando sus ofertas con herramientas de automatización de configuración. Esta diversa base de proveedores impide que un único proveedor establezca precios en todo el ciclo de vida del servicio. La interoperabilidad sigue siendo importante porque los clientes empresariales suelen operar equipos de varios fabricantes.
Gluware amplió su plataforma en febrero de 2026 con Titan, la validación DIAL, la gestión de exposición y añadió soporte multifabricante para HPE Aruba, Cisco Meraki y Fortinet FortiManager.[3] El lanzamiento de AgenticOps de Cisco muestra cómo los proveedores de redes establecidos están incorporando más automatización en los productos de gestión de red existentes. Itential puso su plataforma de automatización de nube híbrida a disposición de los compradores del sector público a través de Carahsoft y los principales vehículos de contratación. Estos movimientos se centran en la capacidad del producto, la confianza en la implementación y el acceso a grupos de clientes regulados. Los proveedores que ofrecen validación, registros de auditoría y aplicación de políticas pueden reducir el riesgo percibido de los cambios automatizados sin eliminar la responsabilidad del cliente.
Existe un espacio en blanco entre el monitoreo básico y la aplicación de la configuración, especialmente donde los clientes no han pasado a la remediación autónoma. Esta brecha crea una oportunidad de expansión para los proveedores que ya gestionan la telemetría y los flujos de trabajo de incidentes de un cliente. SolarWinds y Riverbed continúan atendiendo las necesidades del mercado medio y adyacentes a WAN, mientras que PathSolutions y racksnet GmbH sirven las necesidades de entornos brownfield con opciones de menor coste de entrada. La autorización FedRAMP y la alineación con ISO/IEC 27001 pueden fortalecer las posiciones de los proveedores en la contratación regulada.
Líderes de la Industria de Servicios de Automatización de LAN Gestionada
-
Gluware, Inc.
-
Itential, Inc.
-
Forward Networks, Inc.
-
Pica8, Inc.
-
Dorado Software, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Helient Technologies lanzó un servicio de red totalmente gestionado impulsado por Extreme Platform ONE, ofreciendo gestión de conmutación multifabricante, inalámbrica, de tejido y SD-WAN basada en suscripción a empresas de los sectores de salud, legal, gobierno y educación.
- Febrero de 2026: Gluware lanzó la versión 5.8 de la plataforma, introduciendo Gluware Titan, una plataforma de automatización de red basada en intención e impulsada por IA con validación DIAL, Gluware Titan Exposure Management para la detección de vulnerabilidades agéntica, y soporte multifabricante ampliado, incluyendo HPE Aruba, Cisco Meraki y Fortinet FortiManager.
- Diciembre de 2025: Arista Networks introdujo Arista VESPA para la movilidad WLAN a gran escala, habilitando implementaciones de campus con más de 500.000 clientes y conmutación por error en menos de un segundo, y amplió Arista AVA IA agéntica para operaciones AIOps de campus.
- Noviembre de 2025: Gluware anunció Gluware Titan, entrando en Pruebas de Campo Tempranas. La plataforma de IA agéntica basada en intención, con un Servidor MCP Inteligente y un motor de validación impulsado por DIAL, estaba planificada para disponibilidad general a principios de 2026.
Alcance del Informe Global del Mercado de Servicios de Automatización de LAN Gestionada
El Mercado de Servicios de Automatización de LAN Gestionada comprende servicios externalizados que automatizan el aprovisionamiento, la configuración, el monitoreo, la gestión del cumplimiento y la remediación de entornos de red de área local (LAN) empresarial. Estos servicios aprovechan plataformas de orquestación, automatización de políticas, operaciones impulsadas por IA y capacidades de autocorrección para mejorar el rendimiento de la red, la eficiencia operativa y la seguridad.
El Informe del Mercado de Servicios de Automatización de LAN Gestionada está Segmentado por Tipo de Servicio (Automatización de Aprovisionamiento e Implementación, Automatización de Configuración y Cumplimiento, Automatización de Monitoreo y Aseguramiento, y Remediación de Bucle Cerrado y Autocorrección), Modo de Implementación (Local, Nube e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Automatización de Aprovisionamiento e Implementación |
| Automatización de Configuración y Cumplimiento |
| Automatización de Monitoreo y Aseguramiento |
| Remediación de Bucle Cerrado y Autocorrección |
| Local |
| Nube |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Automatización de Aprovisionamiento e Implementación | |
| Automatización de Configuración y Cumplimiento | ||
| Automatización de Monitoreo y Aseguramiento | ||
| Remediación de Bucle Cerrado y Autocorrección | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de automatización de LAN gestionada?
Se proyecta que el mercado de servicios de automatización de LAN gestionada alcance los 11,03 mil millones de USD para 2032 desde los 5,01 mil millones de USD en 2027, a un CAGR del 17,09%.
¿Qué tipo de servicio lidera los servicios de automatización de LAN gestionada?
La Automatización de Monitoreo y Aseguramiento lideró con una participación del 61,20% en 2026 porque la visibilidad y la detección de anomalías son requisitos básicos de los servicios gestionados.
¿Qué enfoque de implementación se está expandiendo más rápido?
Se proyecta que la implementación en la Nube se expanda a un CAGR del 18,56% hasta 2032, respaldada por plataformas gestionadas en la nube y modelos de suscripción.
¿Por qué las grandes empresas son compradores importantes de servicios de automatización de LAN gestionada?
Las Grandes Empresas representaron el 71,14% de la participación en 2026 porque su escala, necesidades de cumplimiento y redes de múltiples sitios fortalecen el caso para la automatización.
¿Qué grupo de usuarios finales tiene la expansión proyectada más sólida?
Se proyecta que el Gobierno y la Administración Pública se expanda a un CAGR del 17,45% hasta 2032, respaldado por los requisitos de modernización y seguridad.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,88% hasta 2032, a medida que los programas de digitalización amplían la infraestructura de LAN y la demanda de servicios gestionados.