
Managed LAN Automation Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.01 Milliarden US-Dollar |
| Marktgröße (2032) | 11.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed LAN Automation Services Marktanalyse von Mordor Intelligence
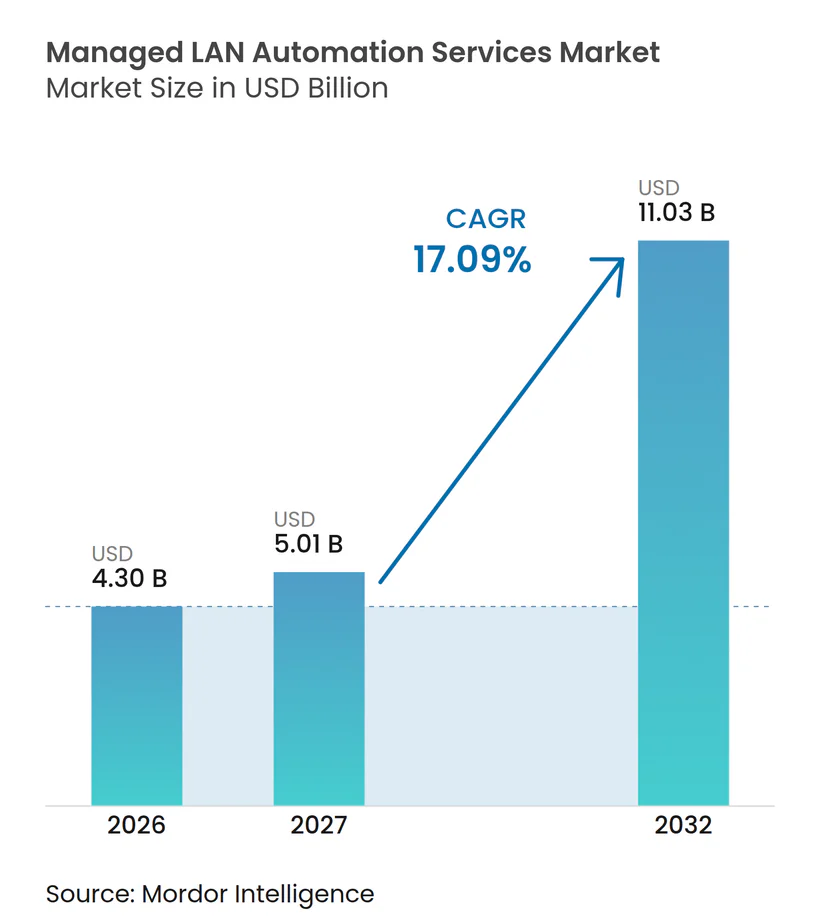
Die Marktgröße für Managed LAN Automation Services wird voraussichtlich von 4,30 Milliarden USD im Jahr 2026 und 5,01 Milliarden USD im Jahr 2027 auf 11,03 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 17,09 % zwischen 2027 und 2032. Der Markt für Managed LAN Automation Services wird durch Unternehmensnetzwerke geprägt, die Campus-Switching, drahtlosen Zugang, Edge-Standorte und öffentliche Cloud-Dienste verbinden. Unternehmen ersetzen manuelle Konfigurationsarbeiten durch richtlinienbasierte Prozesse, da verteilte Nutzer, SaaS-Datenverkehr, IoT-Geräte und Edge-Workloads mehr operative Abhängigkeiten erzeugen. Sicherheitsvorschriften beeinflussen ebenfalls Kaufentscheidungen, insbesondere dort, wo NIS2-, FISMA- und Zero-Trust-Anforderungen eine stärkere Kontrolle über Konfiguration und Zugang erfordern. Anbieter reagieren darauf, indem sie Orchestrierung, Telemetrieanalyse, Validierung und verwaltete Betriebsabläufe innerhalb desselben Servicemodells kombinieren. Datensouveränität, ältere Netzwerkbestände und unvollständige Telemetrie bleiben wichtige Einschränkungen, aber Investitionen in souveräne Infrastruktur, Wi-Fi-7-Upgrades und Intent-basiertes Richtlinienmanagement unterstützen weiterhin die Nachfrage im Markt für Managed LAN Automation Services.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Monitoring und Assurance Automation im Jahr 2026 einen Marktanteil von 61,20 % am Markt für Managed LAN Automation Services, während Closed-Loop-Remediation und Self-Healing bis 2032 voraussichtlich mit einer CAGR von 18,23 % wachsen wird.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Marktanteil von 68,22 % am Markt für Managed LAN Automation Services auf On-Premises, während Cloud bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,14 % am Markt für Managed LAN Automation Services, während KMU bis 2032 voraussichtlich mit einer CAGR von 18,78 % wachsen werden.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Marktanteil von 29,11 % am Markt für Managed LAN Automation Services auf IT und Telekommunikation, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 17,45 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,41 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed LAN Automation Services
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Cloud- und Hybrid-Work-Netzwerken | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes Monitoring und automatische Remediation | +3.8% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Cybersicherheit und regulatorischer Absicherung | +3.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Campus-IoT und Expansion hochdichter Drahtlosnetzwerke | +2.4% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Intent-to-Policy-Übersetzung für Brownfield-Netzwerke | +1.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Experience-Level-SLA-Monetarisierung für Managed LAN | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Komplexität von Cloud- und Hybrid-Work-Netzwerken verkürzt die Beschaffungszyklen für Automatisierung
Hybrides Arbeiten hat den Unternehmensverkehr auf SaaS-Anwendungen, SASE-Umgebungen, Büronetzwerke, Remote-Nutzer und IoT-verbundene Einrichtungen verteilt. Statische VLAN-Strukturen und manuelle Befehlszeilenänderungen sind weniger effektiv, wenn sich diese Datenströme häufig über Campusse und Niederlassungen hinweg ändern. Cisco führte im November 2025 AgenticOps ein, um ein domänenspezifisches Netzwerkmodell über Meraki, Catalyst Center und ISE hinweg anzuwenden und so eine schnellere Campus- und Niederlassungsbereitstellung zu unterstützen. Der Markt für Managed LAN Automation Services profitiert davon, wenn eine Infrastrukturerneuerung Unternehmen dazu zwingt, den Netzwerkbetrieb innerhalb eines begrenzten Projektzeitraums neu zu gestalten. Käufer suchen zunehmend nach Governance-, Change-Control- und Rollback-Funktionen zusammen mit automatisierter Bereitstellung. Diese Anforderung begünstigt verwaltete Angebote, die sowohl in cloud-verwalteten als auch in lokal verwalteten Netzwerkumgebungen betrieben werden können.
KI-gestütztes Monitoring und automatische Remediation entwickeln sich vom Pilotbetrieb zur Produktion
Unternehmen gehen über Dashboards, die Probleme identifizieren, hinaus zu Plattformen, die kontrollierte Remediation empfehlen und durchführen können. Dieser Übergang hängt von klaren Workflow-Grenzen, nachvollziehbaren Entscheidungen und menschlicher Genehmigung für Aktionen ab, die Produktionsdienste beeinflussen könnten. Netzwerkteams bleiben vorsichtig, wenn ein automatisierter Prozess eine Konfiguration ändert, Zugriffsregeln modifiziert oder auf einen unbekannten Fehlerzustand reagiert. Der Markt für Managed LAN Automation Services legt daher mehr Wert auf eine geregelte Ausführung als auf die KI-Modellkapazität allein. Anbieter, die Anomalieerkennung mit Validierungs- und Richtlinienkontrollen kombinieren, können die betrieblichen Bedenken ansprechen, die eine breitere Einführung von Automatisierung verzögern. Dieser Ansatz macht autonome Remediation praktikabler, nachdem Unternehmen vertrauenswürdige Assurance-Prozesse etabliert haben.
Die Nachfrage nach Cybersicherheit und regulatorischer Absicherung fördert die kontinuierliche Compliance-Automatisierung
Konfigurationsdrift kann die beabsichtigte Sicherheitslage eines Unternehmens schwächen, wenn Geräteeinstellungen außerhalb genehmigter Standards geändert werden, was die Auswahl von Automatisierungstools und die Beschaffung von Diensten beeinflusst. NIST-Zero-Trust-Leitlinien, NIS2-Anforderungen und FedRAMP-Moderate-Überlegungen beeinflussen die Auswahl von Automatisierungstools und die Dienstbeschaffung in regulierten Umgebungen. Cisco startete im September 2025 sein Sovereign Critical Infrastructure-Portfolio für Europa für luftgespaltene, kundenverwaltete Umgebungen und die Ausrichtung an Common Criteria.[1] Der Markt für Managed LAN Automation Services gewinnt an Dynamik durch Dienste, die die Konfigurationscompliance kontinuierlich verfolgen und nicht nur bei geplanten Audits. Regulatorische Fristen können Automatisierungsbudgets schützen, selbst wenn breitere IT-Ausgaben überprüft werden. Anbieter müssen auch nachweisen, wie ihre Servicearchitektur Kontrolle, Nachweise und sicheren Zugang während des gesamten Betriebslebenszyklus aufrechterhält.
Campus-IoT und die Expansion hochdichter Drahtlosnetzwerke treiben die Nachfrage nach Zero-Touch-Bereitstellung
Campus-Netzwerke unterstützen jetzt Industriesensoren, Gebäudesysteme, Nutzergeräte und Drahtlosdienste, die eine konsistente Richtlinie über große Standortbestände hinweg erfordern. Diese Umgebungen erhöhen den operativen Aufwand für das Onboarding von Geräten, die Aktualisierung von Konfigurationen und die Diagnose von Fehlern im großen Maßstab. Arista führte im Dezember 2025 VESPA für drahtlose Roaming-Domänen mit mehr als 500.000 Clients und Sub-Sekunden-Failover ein und zeigte damit den Maßstab, der von Campus-Mobilitätsarchitekturen erwartet wird. Allied Telesis führte im November 2025 auch Allied OneConnect in Japan ein und kombinierte kabelgebundenes und drahtloses LAN, WAN, Assurance und Zero-Touch-Bereitstellung in einer einzigen cloud-verwalteten Plattform. Der Markt für Managed LAN Automation Services wird durch diese Konvergenz angetrieben, da Kunden zunehmend ein gemeinsames Richtlinienframework für kabelgebundene und drahtlose Betriebsabläufe erwarten. Zero-Touch-Workflows werden wichtiger, da jeder zusätzliche Endpunkt die Kosten und das Risiko einer manuellen Bereitstellung erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datensouveränität und Drittanbieterkontrolle | -2.8% | Europa, Asien-Pazifik, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Integration von Legacy-Netzwerken und Risiko von Änderungsfenstern | -2.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lücken bei Telemetriequalität und Netzwerk-Source-of-Truth | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Intransparenter Ausstieg, Asset-Eigentümerschaft und Automatisierungsportabilität | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datensouveränität und Drittanbieterkontrolle schränken die Einführung von Managed Services ein
Die Übertragung der LAN-Konfigurationsbefugnis an einen Managed-Service-Anbieter kann für regulierte Unternehmen rechtliche und betriebliche Bedenken aufwerfen. Remote-Änderungen, anbieterseitig gehostete Telemetrie und mandantenfähige Richtlinien-Engines erfordern möglicherweise eine detaillierte Prüfung, bevor ein Servicevertrag genehmigt wird. Die DSGVO, das BSI-C5-Framework in Deutschland, das SecNumCloud-Programm in Frankreich und öffentliche Beschaffungsvorschriften in der gesamten Asien-Pazifik-Region beeinflussen, welche Bereitstellungsarchitekturen Kunden nutzen können. Unternehmen können lokal verwaltete, luftgespaltene oder kundenkontrollierte Bereitstellungsmodelle erfordern, wenn Netzwerkdaten oder administrativer Zugang keine Jurisdiktionsgrenzen überschreiten dürfen. Diese Anforderungen können Verkaufszyklen verlängern und die Kosten für die Serviceanpassung im Markt für Managed LAN Automation Services erhöhen. Sie belohnen auch Anbieter, die klare jurisdiktionelle Kontrollen, definierte Verantwortlichkeiten und gut dokumentierte Grenzen für den Drittanbieterzugang nachweisen können.
Die Integration von Legacy-Netzwerken und das Risiko von Änderungsfenstern verlangsamen vollständige Automatisierungsbereitstellungen
Große Unternehmens-LAN-Bestände umfassen häufig Geräte aus mehreren Hardware-Generationen, mehrere Betriebssysteme und eine inkonsistente API-Abdeckung. Automatisierungsteams müssen diese Unterschiede beheben, bevor ein Closed-Loop-Prozess zuverlässige Änderungen im gesamten Bestand vornehmen kann. Netzwerkbetreiber beginnen oft mit reinem Monitoring, da eine Fehlkonfiguration Nutzer, Anwendungen oder Sicherheitskontrollen stören kann. Diese Bedenken begrenzen den anfänglichen Umfang des Marktes für Managed LAN Automation Services in älteren Umgebungen. Eine Fallstudie aus dem Jahr 2025 von IF-Tech berichtete von einer Automatisierungserfolgsrate von 97 % über 200 Unternehmens-Switches, wobei Legacy-Geräte für die verbleibenden Ausnahmen verantwortlich waren. Anbieter müssen daher Erkennung, Tests, stufenweise Bereitstellung und Rollback-Planung kombinieren, bevor sie Kunden bitten, die Automatisierung auf kritische Netzwerkänderungen auszuweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Assurance-Automatisierung verankert den Umsatz, während Self-Healing den Serviceumfang erweitert
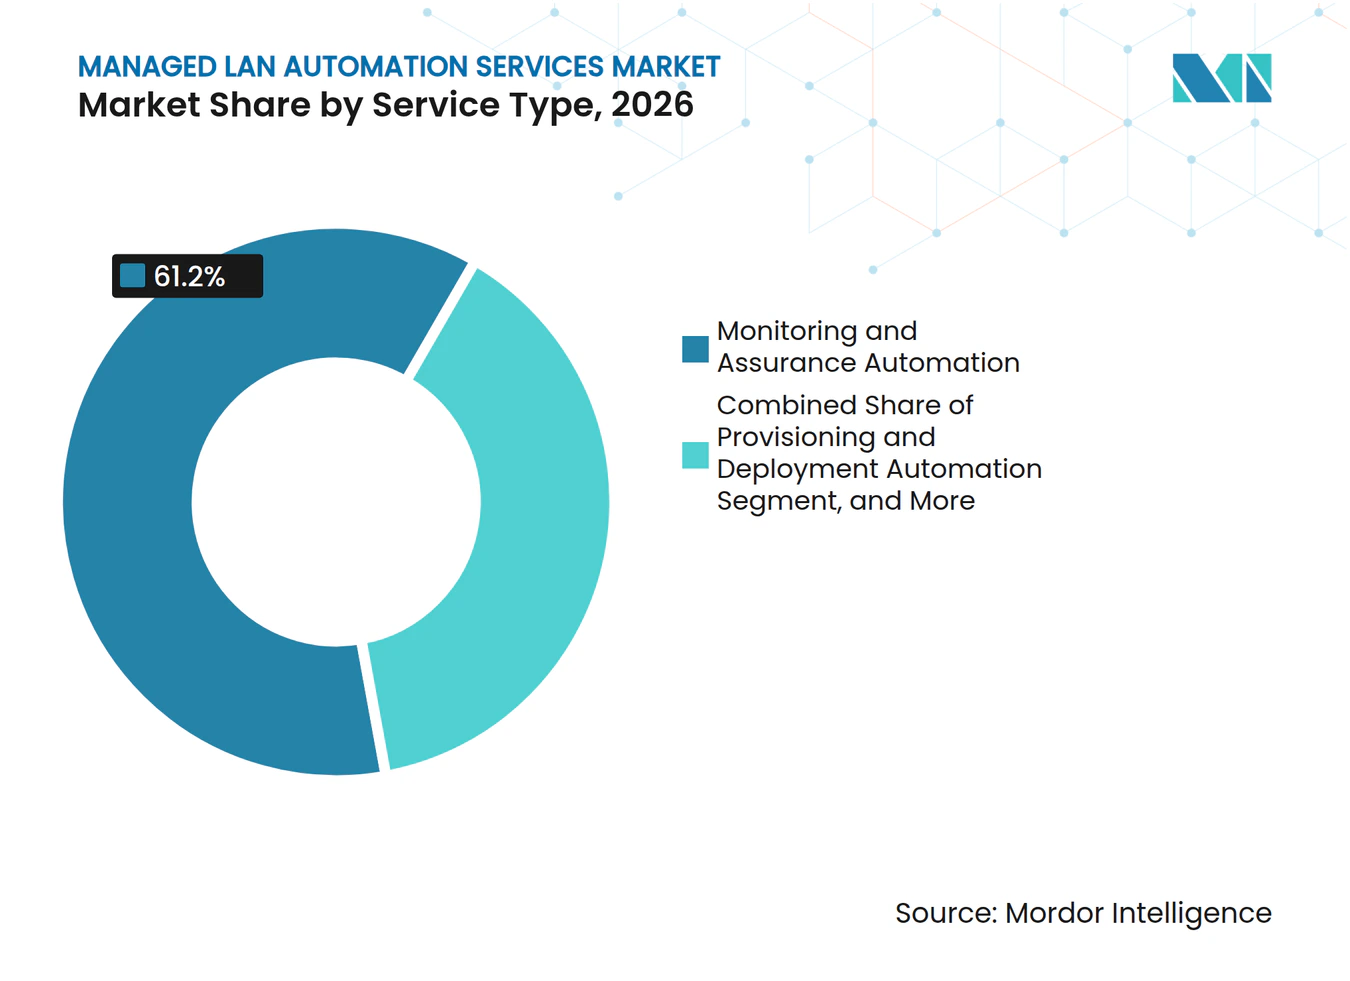
Monitoring und Assurance Automation entfiel im Jahr 2026 auf 61,20 % des Marktanteils für Managed LAN Automation Services, da kontinuierliche Telemetrie und Anomaliekorrelation grundlegende Anforderungen für Managed Services sind. Anbieter nutzen diese Schicht, um operative Informationen aus Switching-, Drahtlos- und verwandten Netzwerkumgebungen zu sammeln. Sie schafft die Transparenz, die benötigt wird, um abnormales Verhalten zu erkennen, bevor ein Problem Nutzer erreicht oder einen Dienst unterbricht. Kunden verlassen sich auch auf Assurance-Tools, um zu verstehen, ob die Richtlinie konsistent über Standorte und Anbieter hinweg angewendet wird. Bereitstellungs- und Deployment-Automatisierung folgt in der Regel, wenn Teams neue Standorteröffnungen, Geräteaustausche und routinemäßiges Geräte-Onboarding standardisieren möchten. Konfigurations- und Compliance-Automatisierung wird zunehmend relevant, wenn Unternehmen genehmigte Geräteeinstellungen konsistent durchsetzen möchten. Diese Service-Schichten helfen, manuelle Arbeit zu reduzieren, verbessern aber auch die für Governance- und Audit-Aktivitäten verfügbaren Nachweise. Der Markt für Managed LAN Automation Services bleibt in der Assurance verankert, da höherwertige Automatisierung von genauen und vollständigen operativen Informationen abhängt. Anbieter, die Telemetrie über gemischte Bestände hinweg normalisieren können, haben eine stärkere Grundlage für die Expansion innerhalb bestehender Kundenkonten. Sie können dieselbe Assurance-Grundlage nutzen, um Kunden zu zeigen, wie wiederkehrendes Monitoring, Alert-Untersuchung, Compliance-Berichterstattung und Netzwerkzustandsüberprüfungen miteinander verbunden sind, anstatt jede Aktivität als separaten operativen Dienst mit eigenen Tools, Datensätzen und Supportprozessen darzustellen.
Closed-Loop-Remediation und Self-Healing wird bis 2032 voraussichtlich mit einer CAGR von 18,23 % wachsen. Diese Servicekategorie verlagert das Betriebsmodell von der Problemerkennung hin zu Diagnose, Planung, Validierung und kontrollierter Ausführung. Unternehmen übernehmen dies in der Regel, nachdem Assurance-Workflows eine zuverlässige Transparenz und eine solide operative Governance nachgewiesen haben. Gluware führte im Februar 2026 Version 5.8 mit seiner Titan-Intent-basierten Automatisierungsplattform und DIAL-Validierung ein, die das erwartete Geräteverhalten vor der Ausführung einer Aktion überprüft. Diese Art der Validierung adressiert direkt die Kundenbedenken hinsichtlich Fehlern bei automatisierten Änderungsaktivitäten. Die kommerzielle Chance ist oft eine Erweiterung einer bestehenden Managed-Service-Beziehung und kein separater Kundenakquisitionsaufwand. Anbieter können Remediation-Funktionen hinzufügen, sobald sie die Richtlinien, Netzwerkabhängigkeiten und Genehmigungsregeln eines Kunden verstehen. Die Managed-LAN-Automation-Services-Branche profitiert, wenn diese Entwicklung an klar geregelte Service-Tiers gebunden ist. Sie gibt Kunden auch einen praktischen Weg vom Monitoring zu autonomeren Betriebsabläufen, ohne einen plötzlichen Wandel in ihrem Kontrollmodell zu erfordern. Dieser stufenweise Ansatz ermöglicht es Service-Teams zu definieren, welche Fehler automatisch behoben werden können, welche Änderungen eine Genehmigung erfordern und welche Ereignisse bis zur Bewährung des Betriebsprozesses über einen längeren Zeitraum unter direkter Kundenkontrolle bleiben sollen.



Nach Bereitstellungsmodus: On-Premises führt, während Hybrid-Architekturen den Übergang unterstützen
On-Premises entfiel im Jahr 2026 auf 68,22 % des Marktanteils für Managed LAN Automation Services, was den installierten Bestand an Unternehmens-Switching-Infrastruktur widerspiegelt. Viele Unternehmen können nicht alle Netzwerkverwaltungsfunktionen in die Cloud verlagern, ohne Hardware auszutauschen oder Netzwerkbetriebssysteme zu aktualisieren. Finanzinstitute, Gesundheitssysteme und öffentliche Behörden behalten auch lokale Automatisierungstools bei, um die direkte Kontrolle über Daten, Latenz und Compliance-Prozesse zu wahren. Ihre Entscheidungen spiegeln oft spezifische interne Regeln für administrativen Zugang und Netzwerknachweise wider. On-Premises-Dienste können diese Kunden unterstützen, indem sie innerhalb etablierter Sicherheitsgrenzen operieren. Sie können auch mit bestehenden Change-Management-Systemen zusammenarbeiten, die rund um lokale Netzwerkteams aufgebaut wurden. Dieser Bereitstellungsmodus bleibt relevant, wo der Netzwerkbestand erhebliche Legacy-Ausrüstung oder eine begrenzte Toleranz für Remote-Administration aufweist. Der Markt für Managed LAN Automation Services bedient diese Umgebungen weiterhin durch Plattformen, die Routineaufgaben automatisieren, ohne sofortige architektonische Änderungen zu erfordern. Anbieter müssen zeigen, dass lokale Kontrolle konsistentes Monitoring, Richtliniendurchsetzung oder Service-Berichterstattung nicht verhindert. Sie müssen auch nachweisen, dass lokal betriebene Workflows noch unternehmensweite Transparenz bieten können, wenn Kunden separate Geschäftsbereiche, geografisch verteilte Standorte und verschiedene technische Teams haben, die für tägliche Änderungen verantwortlich sind.
Cloud wird bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen, da cloud-native Verwaltungsplattformen die Automatisierung für mittelständische Kunden und KMU zugänglicher machen. Ein Cloud-Dienst kann den Bedarf reduzieren, einen dedizierten lokalen Automatisierungs-Stack zu betreiben und zu warten. Er kann auch Managed-Service-Anbietern ermöglichen, mehrere Kundenstandorte über eine gemeinsame Service-Plattform zu überwachen. Dieses Modell ist besonders relevant, wenn interne technische Ressourcen begrenzt sind und Kunden wiederkehrende Abonnementkosten bevorzugen. Der Markt für Managed LAN Automation Services kann Cloud-Bereitstellung nutzen, um standardisiertes Monitoring, Richtlinien- und Lebenszyklusmanagement auf kleinere Unternehmen auszuweiten. Hybrid-Bereitstellungen bieten eine Brücke für Kunden, die cloud-basierte Richtliniendefinition, aber lokale Konfigurationsausführung wünschen. Diese Designs können die Kundenkontrolle über sensible Prozesse aufrechterhalten und gleichzeitig zentralisierte Service-Workflows nutzen. Das Gleichgewicht zwischen Cloud-Kontrollebenen und lokaler Ausführung bleibt wichtig, wo Netzwerkanforderungen je nach Standort, Jurisdiktion oder Gerätetyp variieren. Anbieter, die alle 3 Bereitstellungsansätze unterstützen, können ihr Betriebsmodell an den bestehenden Bestand und die zukünftigen Modernisierungspläne eines Kunden anpassen. Diese Flexibilität ist wichtig, da ein Kunde lokale Ausführung für kritische Standorte beibehalten, Hybrid-Kontrollen für regulierte Standorte nutzen und Cloud-Management für kleinere Büros unter derselben Managed-Service-Beziehung einsetzen kann.
Nach Unternehmensgröße: Großunternehmen sichern den Umsatz, während KMU die Einführung ausweiten
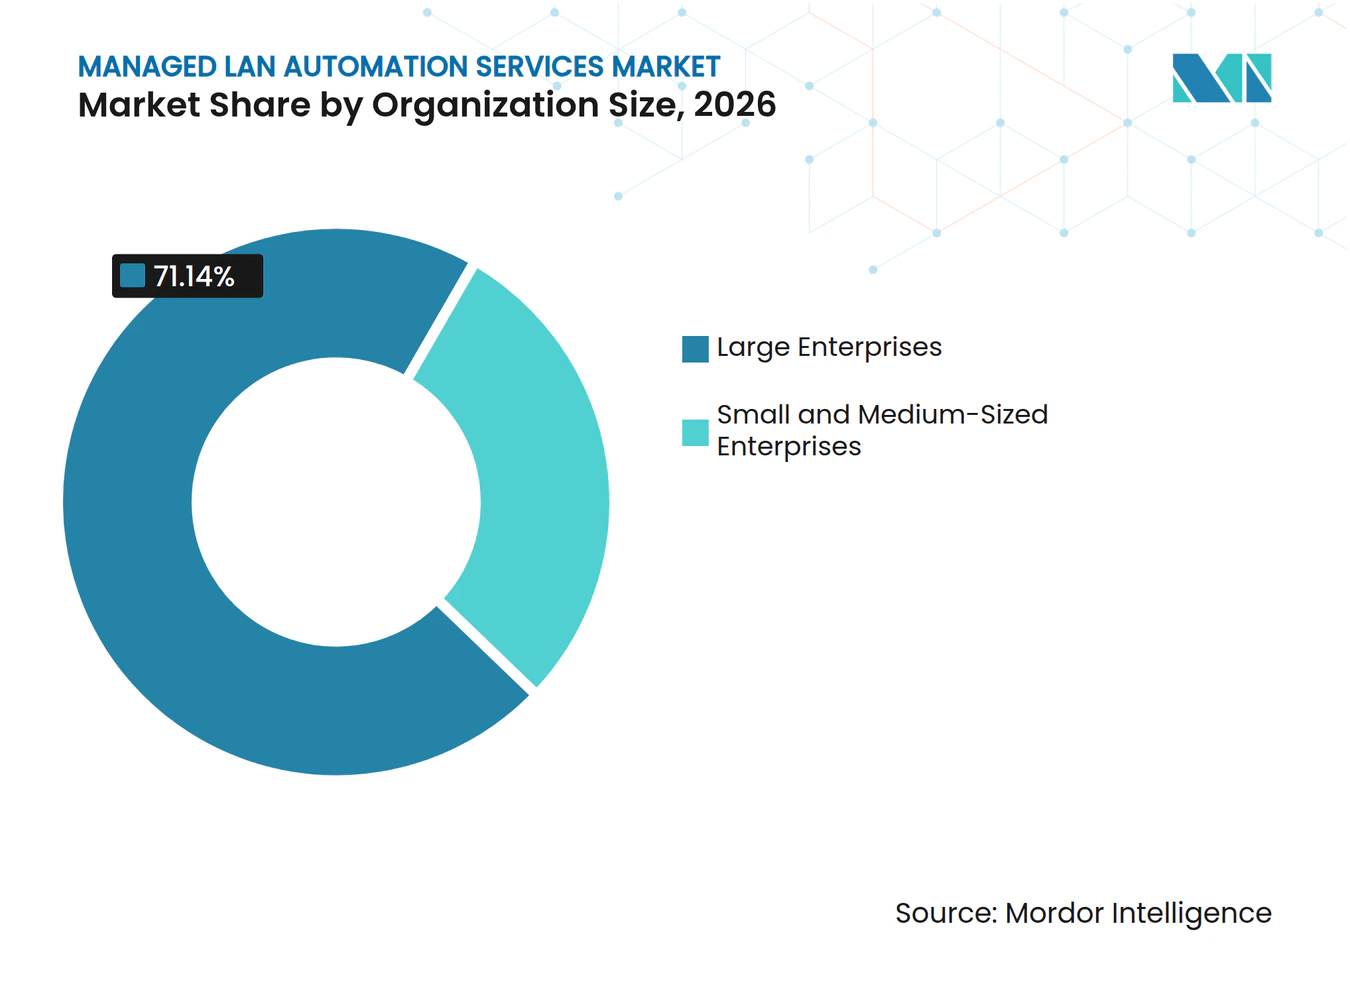
Großunternehmen hielten im Jahr 2026 71,14 % des Umsatzes, da der Netzwerkumfang einen klareren finanziellen Grund für Automatisierung schafft. Ein Unternehmen, das 10.000 Switching-Ports über 50 Campus-Standorte betreibt, hat mehr repetitive Aufgaben und ein größeres Potenzial für Konfigurationsinkonsistenzen als ein kleinerer Standortbestand. Große Unternehmen sind auch stärker dem Risiko betrieblicher Störungen ausgesetzt, wenn Netzwerkrichtlinien uneinheitlich angewendet werden. Compliance-Verpflichtungen in BFSI, Gesundheitswesen und Regierung erhöhen den Wert zuverlässiger automatisierter Berichterstattung und Kontrolle. Diese Käufer suchen oft nach weniger Automatisierungsplattformen, die über mehrere Domänen und Anbieterumgebungen hinweg betrieben werden können. Diese Präferenz kann zu größeren Verträgen für Anbieter führen, die breite Integrationsfähigkeiten nachweisen. Der Markt für Managed LAN Automation Services profitiert von dieser Nachfragekonzentration, da Großkunden laufendes Design, Betrieb, Governance und Support benötigen. Anbieter müssen jede Bereitstellung noch an spezifische Gerätebestände, interne Kontrollen und Änderungsprozesse anpassen. Die Managed-LAN-Automation-Services-Branche kombiniert daher wiederkehrende Service-Einnahmen mit erheblichen Anforderungen an kundenspezifisches operatives Design. Service-Anbieter müssen den Netzwerkumfang in praktische Betriebsregeln übersetzen, einschließlich Genehmigungspfade, Standortprioritäten, Eskalationsverfahren, Wartungsfenster und Berichtsformate für interne Netzwerk-, Sicherheits- und Compliance-Teams.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 18,78 % wachsen, da cloud-verwaltete Plattformen, Network-as-a-Service-Angebote und gebündelte Managed Services die Einstiegshürden senken. Kleinere Unternehmen verfügen oft nicht über das Personal, das benötigt wird, um ein dediziertes Automatisierungs-Framework aufzubauen und zu pflegen. Ein Abonnementmodell kann ihnen Zugang zu Monitoring, Richtlinienmanagement und Lebenszyklusunterstützung bieten, ohne denselben anfänglichen operativen Aufwand. Managed-Service-Anbieter werden in diesem Segment besonders wichtig, da sie die Automatisierungs-Toolchain im Auftrag des Kunden kontrollieren können. Diese Beziehung verlagert das Angebot hin zu wiederkehrenden verwalteten Ergebnissen anstatt einer kundenbetriebenen Software-Bereitstellung. Sie macht auch klare Berichterstattung, definierte Service-Level und einfaches Onboarding zu zentralen Elementen der Service-Einführung. Der Markt für Managed LAN Automation Services kann mehr KMU erreichen, wenn Anbieter Standardkonfigurationen anbieten, die dennoch den Sicherheitsanforderungen der Kunden gerecht werden. Wachstum in diesem Segment beseitigt nicht die Notwendigkeit von Governance, da kleine Unternehmen ähnlichen Risiken durch Ausfälle oder Sicherheitsverletzungen ausgesetzt sein können. Stattdessen erhöht es die Bedeutung von Service-Designs, die diese Kontrollen für Kunden mit begrenzten internen Ressourcen verständlich und praktikabel machen. Anbieter benötigen unkompliziertes Onboarding, wiederholbare Konfigurationsmuster, transparente Support-Verantwortlichkeiten und Berichterstattung, die den Status von Geräten, Richtlinien, Service-Anfragen und Korrekturmaßnahmen erklärt, ohne dass Kunden selbst eine komplexe Automatisierungsplattform betreiben müssen.

Nach Endnutzerbranche: IT und Telekommunikation führt, während die Einführung durch die Regierung zunimmt
IT und Telekommunikation entfiel im Jahr 2026 auf 29,11 % der Marktgröße für Managed LAN Automation Services. Service-Anbieter betreiben komplexe Netzwerkbestände und bündeln auch verwaltete Automatisierungsfähigkeiten für Unternehmenskunden. Diese Doppelposition gibt ihnen einen operativen Grund, in Automatisierung zu investieren, und einen kommerziellen Grund, diese Fähigkeit in ein Service-Angebot umzuwandeln. Juniper Networks und ServiceNow integrierten im Mai 2025 Mist AI mit Telecom Service Management, um Bereitstellung, Deployment und Day-2-Betrieb über kabelgebundene, drahtlose und SD-WAN-Umgebungen hinweg zu unterstützen.[2] BFSI, Gesundheitswesen und Biowissenschaften verzeichnen ebenfalls eine starke Nachfrage, da beide Sektoren Verfügbarkeit, Sicherheit und dokumentierte operative Kontrollen erfordern. Ihre Netzwerkteams verwalten viele Standorte, Nutzergruppen und Richtlinienanforderungen, die durch manuelle Änderungen schwer aufrechtzuerhalten sind. Industrielle Fertigung, Einzel- und E-Commerce sowie Bildungs- und Forschungseinrichtungen stellen zusätzliche Nachfragepools dar. Diese Sektoren nutzen Automatisierung, um Campus-Aktivitäten zu koordinieren, wo sich Geräte, Anwendungen und Nutzer regelmäßig ändern. Der Markt für Managed LAN Automation Services unterstützt diese Kunden durch verwaltete Transparenz, Richtliniendurchsetzung, Konfigurations-Workflows und laufenden Support. Das Service-Angebot ist stärker, wenn diese Funktionen über kabelgebundenen Zugang, Drahtlosnetzwerke und zugehörige WAN-Verbindungen koordiniert werden, da isolierte Tools Kunden mit unvollständigen operativen Nachweisen und langsamerer Fehlerbehebung zurücklassen können.
Regierung und öffentliche Verwaltung wird bis 2032 voraussichtlich mit einer CAGR von 17,45 % wachsen. Bundesweite Modernisierungsanforderungen ermutigen Behörden, fragmentierte Netzwerkprozesse durch konsistenteres Management und Sicherheitskontrollen zu ersetzen. Regierungskäufer erfordern oft Nachweise, dass ein Anbieter Beschaffungs-, Datenkontroll- und Autorisierungsanforderungen erfüllen kann. Itential kooperierte im November 2025 mit Carahsoft, um seine Hybrid-Cloud-Automatisierungsplattform über NASA SEWP V, ITES-SW2, NASPO ValuePoint und OMNIA Partners-Beschaffungskanäle verfügbar zu machen. Diese Kanäle können öffentlichen Käufern helfen, über vertraute Vertragsrouten auf Automatisierungsdienste zuzugreifen. Krankenhäuser, ambulante Kliniken, Forschungseinrichtungen und Bildungscampusse treiben auch die Nachfrage nach großen Standortnetzwerken an, die hohe Gerätedichte und sensible Daten unterstützen müssen. Die Einführung durch die Regierung kann eine breitere Wirkung haben, da Service-Anbieter Kontrollen aufbauen müssen, die für hochsichere Umgebungen geeignet sind. Der Markt für Managed LAN Automation Services gewinnt, wenn diese Kontrollen später auf andere regulierte Kunden angewendet werden können. Dieses Segment belohnt Anbieter, die technische Automatisierung mit einem klaren Ansatz für Verantwortlichkeit, Prüfbarkeit und langfristigen Support kombinieren. Lieferanten müssen bereit sein zu zeigen, wie Service-Aktivitäten aufgezeichnet werden, wie operative Entscheidungen genehmigt werden und wie der Kunde die Aufsicht behält, wenn ein Managed-Service-Anbieter wichtige Teile der Netzwerkumgebung betreibt.
Geografische Analyse
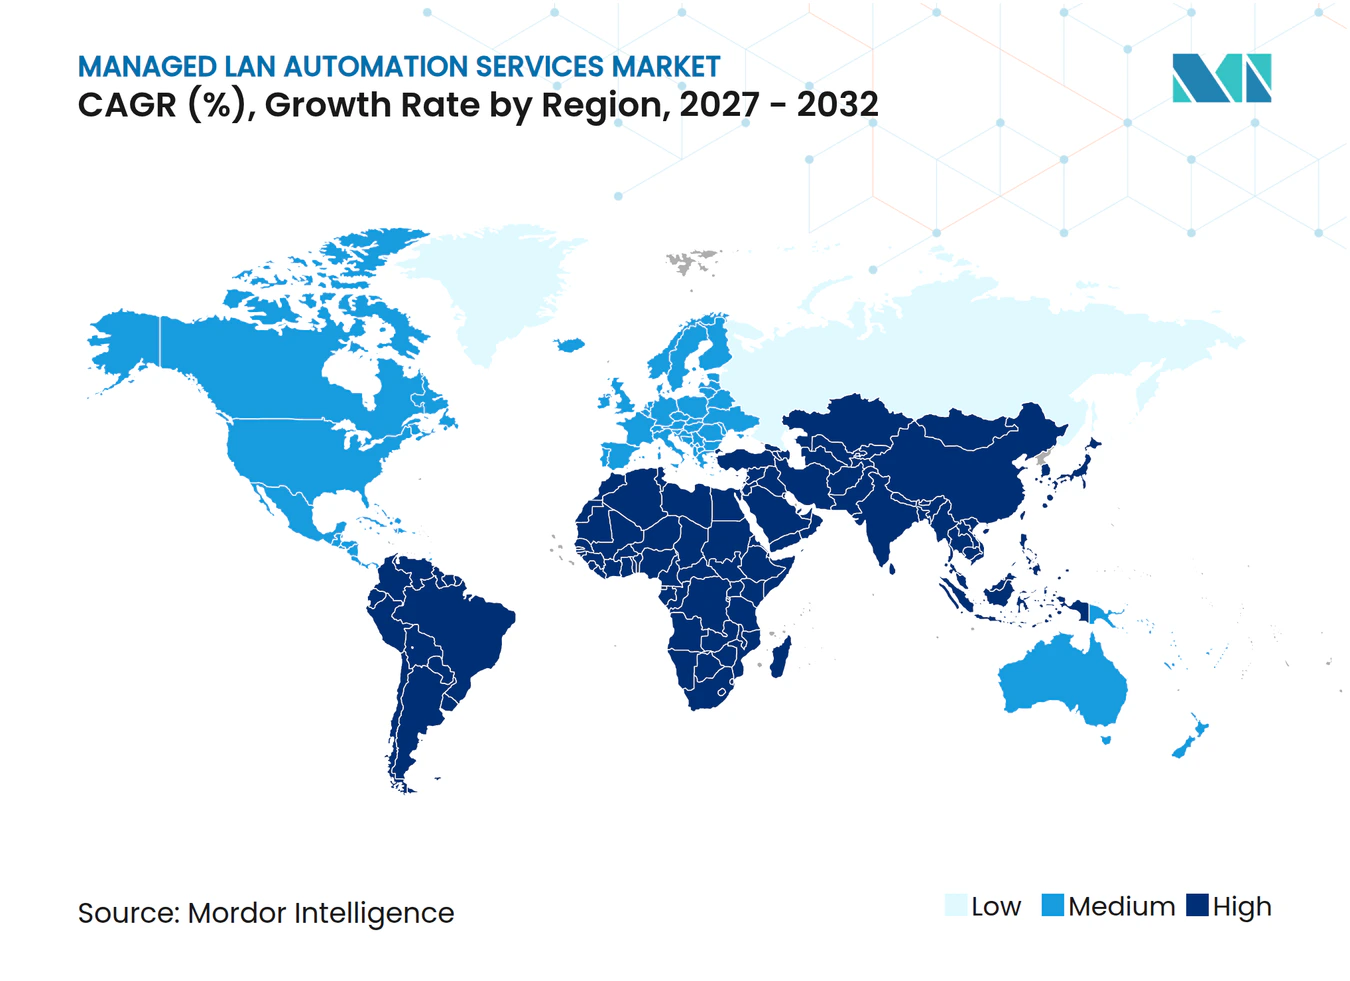
Nordamerika entfiel im Jahr 2026 auf 36,41 % des Marktanteils für Managed LAN Automation Services, unterstützt durch ausgereifte Managed-Service-Provider-Ökosysteme und eine große Basis von Global-2000-Unternehmen mit komplexen Multi-Standort-Beständen. US-amerikanische Bundesbeschaffungsrahmen setzen klare Erwartungen an Sicherheit, Autorisierung, operative Verantwortlichkeit und Support-Dokumentation. FISMA-, FedRAMP- und NIST-Leitlinien prägen die Zero-Trust- und kontinuierlichen Compliance-Funktionen, die Anbieter für Bundesaufträge nachweisen müssen. Große Käufer in Finanzdienstleistungen, Telekommunikation, Gesundheitswesen und Technologie verfügen über den Netzwerkumfang, um weiterhin in Automatisierung zu investieren. Der kanadische Finanzdienstleistungs- und Telekommunikationssektor trägt zur Nachfrage bei, während Mexikos Fertigungsexpansion Bedarf an robusten industriellen Campus-Netzwerken schafft.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Managed LAN Automation Services. Digitalisierungsprogramme in China, Indien, Japan, Südkorea und Südostasien erweitern gemeinsam LAN-Infrastruktur und verwaltete Automatisierungsanforderungen. Allied Telesis führte im November 2025 Allied OneConnect in Japan ein und verdeutlichte damit das regionale Interesse an einheitlichem kabelgebundenem und drahtlosem Management. Südkoreanische Konglomerate erweitern die Campus-Kapazität für KI-Workloads und hochdichtes industrielles IoT, während Indiens öffentliche digitale Infrastrukturprogramme automatisierungsbezogene Verträge in Tier-1- und Tier-2-Städten schaffen. Anbieter müssen unterschiedliche regulatorische Erwartungen, Bereitstellungsmodelle und Reifegrade des Betriebs in diesen Ländern berücksichtigen.
Europa weist ein unterschiedliches Einführungsprofil auf, wobei Deutschland, das Vereinigte Königreich und Frankreich reifer sind als mittel- und osteuropäische Märkte. Die UK Government Property Agency veröffentlichte im September 2026 eine Marktbefragung für ein Unternehmens-LAN, das mehr als 500.000 Beamte bedient, wobei Automatisierung, Zero-Touch-Bereitstellung und Self-Healing-Routinen als Beschaffungsanforderungen spezifiziert wurden. Deutschlands BSI IT-Grundschutz und NIS2-Anforderungen unterstützen Automatisierung, die Netzwerkbetrieb mit kontinuierlicher Compliance-Berichterstattung verbindet. Südamerika, angeführt von Brasilien und Argentinien, verzeichnet eine auf Finanzdienstleistungen und Energie konzentrierte Einführung, während der Nahe Osten durch Smart-City-Investitionen Nachfrage entwickelt und Afrika sich in einem früheren Stadium der Infrastrukturentwicklung befindet.
Wettbewerbslandschaft
Marktkonzentration
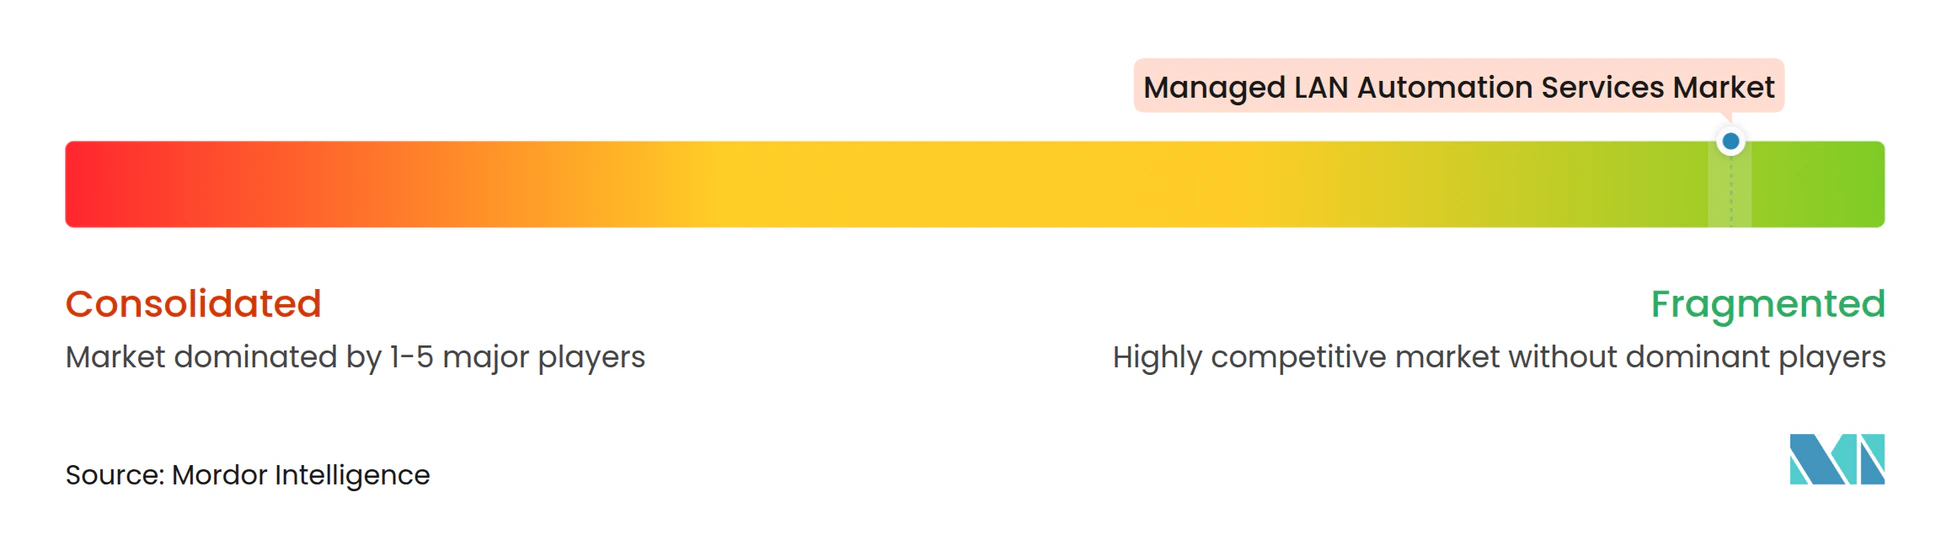
Der Markt für Managed LAN Automation Services ist fragmentiert über reine Automatisierungsanbieter, breite Netzwerkanbieter und Observability-Spezialisten. Zu den reinen Automatisierungsanbietern gehören Gluware, Itential, NetBrain Technologies, Forward Networks, BackBox Software, IP Fabric und Anuta Networks, während Anbieter mit breitem Portfolio Automatisierung mit Switching-, Drahtlos-, Sicherheits- und Cloud-Management-Produkten kombinieren. Kentik Technologies, LogicMonitor und Auvik Networks konzentrieren sich auf Transparenz, erweitern aber auch ihre Angebote mit Konfigurationsautomatisierungstools. Diese vielfältige Anbieterbasis verhindert, dass ein einzelner Anbieter die Preise über den gesamten Service-Lebenszyklus hinweg festlegt. Interoperabilität bleibt wichtig, da Unternehmenskunden häufig Geräte von mehreren Herstellern betreiben.
Gluware erweiterte seine Plattform im Februar 2026 mit Titan, DIAL-Validierung, Exposure Management und erweiterter Multi-Vendor-Unterstützung für HPE Aruba, Cisco Meraki und Fortinet FortiManager.[3] Ciscos AgenticOps-Einführung zeigt, wie etablierte Netzwerkanbieter mehr Automatisierung in bestehende Netzwerkverwaltungsprodukte einbetten. Itential machte seine Hybrid-Cloud-Automatisierungsplattform für öffentliche Käufer über Carahsoft und wichtige Beschaffungskanäle verfügbar. Diese Schritte konzentrieren sich auf Produktfähigkeit, Bereitstellungsvertrauen und Zugang zu regulierten Kundengruppen. Anbieter, die Validierung, Prüfpfade und Richtliniendurchsetzung anbieten, können das wahrgenommene Risiko automatisierter Änderungen reduzieren, ohne die Kundenverantwortlichkeit aufzuheben.
Weißer Raum verbleibt zwischen grundlegendem Monitoring und Konfigurationsdurchsetzung, insbesondere dort, wo Kunden noch nicht zur autonomen Remediation übergegangen sind. Diese Lücke schafft eine Expansionsmöglichkeit für Anbieter, die bereits die Telemetrie und Incident-Workflows eines Kunden verwalten. SolarWinds und Riverbed bedienen weiterhin mittelständische und WAN-angrenzende Bedürfnisse, während PathSolutions und racksnet GmbH Brownfield-Bedürfnisse mit kostengünstigeren Einstiegsoptionen bedienen. FedRAMP-Autorisierung und ISO/IEC-27001-Ausrichtung können Anbieterpositionierungen in regulierten Beschaffungsverfahren stärken.
Branchenführer im Bereich Managed LAN Automation Services
-
Gluware, Inc.
-
Itential, Inc.
-
Forward Networks, Inc.
-
Pica8, Inc.
-
Dorado Software, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Helient Technologies startete einen vollständig verwalteten Netzwerkdienst auf Basis von Extreme Platform ONE und bietet Unternehmen in den Bereichen Gesundheitswesen, Recht, Regierung und Bildung abonnementbasiertes Multi-Vendor-Switching, Drahtlos-, Fabric- und SD-WAN-Management an.
- Februar 2026: Gluware veröffentlichte Plattformversion 5.8 und führte Gluware Titan ein, eine KI-gestützte, Intent-basierte Netzwerkautomatisierungsplattform mit DIAL-Validierung, Gluware Titan Exposure Management für agentische Schwachstellenerkennung sowie erweiterte Multi-Vendor-Unterstützung, einschließlich HPE Aruba, Cisco Meraki und Fortinet FortiManager.
- Dezember 2025: Arista Networks stellte Arista VESPA für groß angelegte WLAN-Mobilität vor und ermöglichte Campus-Bereitstellungen mit über 500.000 Clients und Sub-Sekunden-Failover sowie die Erweiterung von Arista AVA agentischer KI für Campus-AIOps-Betrieb.
- November 2025: Gluware kündigte Gluware Titan an und trat in Early Field Trials ein. Die Intent-basierte agentische KI-Plattform mit einem Intelligent MCP Server und einer DIAL-gestützten Validierungs-Engine war für die allgemeine Verfügbarkeit Anfang 2026 geplant.
Globaler Berichtsumfang des Marktes für Managed LAN Automation Services
Der Markt für Managed LAN Automation Services umfasst ausgelagerte Dienste, die die Bereitstellung, Konfiguration, das Monitoring, das Compliance-Management und die Remediation von lokalen Unternehmensnetzwerken (LAN) automatisieren. Diese Dienste nutzen Orchestrierungsplattformen, Richtlinienautomatisierung, KI-gesteuerte Betriebsabläufe und Self-Healing-Fähigkeiten, um Netzwerkleistung, operative Effizienz und Sicherheit zu verbessern.
Der Bericht über den Markt für Managed LAN Automation Services ist segmentiert nach Servicetyp (Bereitstellungs- und Deployment-Automatisierung, Konfigurations- und Compliance-Automatisierung, Monitoring und Assurance Automation sowie Closed-Loop-Remediation und Self-Healing), Bereitstellungsmodus (On-Premises, Cloud und Hybrid), Unternehmensgröße (Kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzel- und E-Commerce, Bildungs- und Forschungseinrichtungen sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bereitstellungs- und Deployment-Automatisierung |
| Konfigurations- und Compliance-Automatisierung |
| Monitoring und Assurance Automation |
| Closed-Loop-Remediation und Self-Healing |
| On-Premises |
| Cloud |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Bereitstellungs- und Deployment-Automatisierung | |
| Konfigurations- und Compliance-Automatisierung | ||
| Monitoring und Assurance Automation | ||
| Closed-Loop-Remediation und Self-Healing | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed LAN Automation Services?
Der Markt für Managed LAN Automation Services wird voraussichtlich bis 2032 einen Wert von 11,03 Milliarden USD erreichen, ausgehend von 5,01 Milliarden USD im Jahr 2027, mit einer CAGR von 17,09 %.
Welcher Servicetyp führt bei Managed LAN Automation Services?
Monitoring und Assurance Automation führte im Jahr 2026 mit einem Anteil von 61,20 %, da Transparenz und Anomalieerkennung zentrale Anforderungen für Managed Services sind.
Welcher Bereitstellungsansatz wächst am schnellsten?
Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen, unterstützt durch cloud-verwaltete Plattformen und Abonnementmodelle.
Warum sind Großunternehmen wichtige Käufer von Managed LAN Automation Services?
Großunternehmen hielten im Jahr 2026 einen Anteil von 71,14 %, da ihr Umfang, ihre Compliance-Anforderungen und ihre Multi-Standort-Netzwerke den Fall für Automatisierung stärken.
Welche Endnutzergruppe verzeichnet die stärkste prognostizierte Expansion?
Regierung und öffentliche Verwaltung wird bis 2032 voraussichtlich mit einer CAGR von 17,45 % wachsen, unterstützt durch Modernisierungs- und Sicherheitsanforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen, da Digitalisierungsprogramme die LAN-Infrastruktur und die Nachfrage nach Managed Services ausweiten.