
Taille et part du marché des services d'automatisation LAN gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.01 Milliards de dollars |
| Taille du Marché (2032) | 11.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'automatisation LAN gérés par Mordor Intelligence
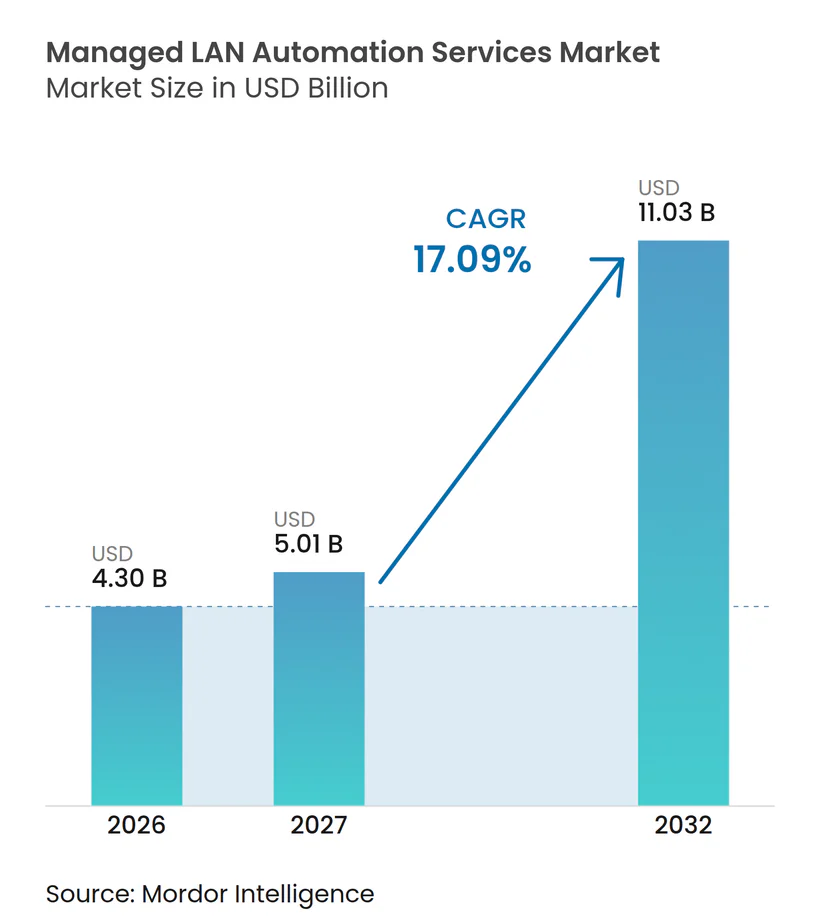
La taille du marché des services d'automatisation LAN gérés devrait s'étendre de 4,30 milliards USD en 2026 et 5,01 milliards USD en 2027 à 11,03 milliards USD d'ici 2032, enregistrant un CAGR de 17,09 % entre 2027 et 2032. Le marché des services d'automatisation LAN gérés est façonné par les réseaux d'entreprise qui connectent la commutation de campus, l'accès sans fil, les sites périphériques et les services cloud publics. Les organisations remplacent le travail de configuration manuelle par des processus basés sur des politiques, car les utilisateurs distribués, le trafic SaaS, les appareils IoT et les charges de travail périphériques créent davantage de dépendances opérationnelles. Les règles de sécurité influencent également les décisions d'achat, notamment là où les exigences NIS2, FISMA et zéro confiance nécessitent un contrôle plus strict de la configuration et des accès. Les fournisseurs répondent en combinant l'orchestration, l'analyse de télémétrie, la validation et les opérations gérées au sein du même modèle de service. La souveraineté des données, les parcs réseau anciens et la télémétrie incomplète restent des limites importantes, mais les investissements dans les infrastructures souveraines, les mises à niveau Wi-Fi 7 et la gestion des politiques basée sur l'intention continuent de soutenir la demande sur le marché des services d'automatisation LAN gérés.
Points clés du rapport
- Par type de service, l'automatisation de la surveillance et de l'assurance a détenu 61,20 % de la part du marché des services d'automatisation LAN gérés en 2026, tandis que la remédiation en boucle fermée et l'auto-guérison devraient se développer à un CAGR de 18,23 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site a représenté 68,22 % de la part du marché des services d'automatisation LAN gérés en 2026, tandis que le cloud devrait se développer à un CAGR de 18,56 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont détenu 71,14 % de la part des revenus du marché des services d'automatisation LAN gérés en 2026, tandis que les PME devraient se développer à un CAGR de 18,78 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 29,11 % de la part du marché des services d'automatisation LAN gérés en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 17,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu une part de 36,41 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services d'automatisation LAN gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité des réseaux cloud et de travail hybride | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Surveillance activée par l'IA et remédiation automatique | +3.8% | Mondial | Moyen terme (2-4 ans) |
| Demande en matière de cybersécurité et d'assurance réglementaire | +3.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion de l'IoT de campus et du sans-fil haute densité | +2.4% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Traduction d'intention en politique pour les parcs brownfield | +1.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Monétisation des SLA au niveau de l'expérience pour les LAN gérés | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité des réseaux cloud et de travail hybride comprime les cycles d'approvisionnement en automatisation
Le travail hybride a redistribué le trafic d'entreprise entre les applications SaaS, les environnements SASE, les réseaux de bureau, les utilisateurs distants et les installations connectées à l'IoT. Les structures VLAN statiques et les modifications manuelles en ligne de commande sont moins efficaces lorsque ces flux changent fréquemment entre les campus et les succursales. Cisco a introduit AgenticOps en novembre 2025 pour appliquer un modèle de réseau spécifique au domaine sur Meraki, Catalyst Center et ISE, permettant un provisionnement plus rapide des campus et des succursales. Le marché des services d'automatisation LAN gérés bénéficie lorsqu'une actualisation de l'infrastructure oblige les organisations à repenser les opérations réseau dans une fenêtre de projet limitée. Les acheteurs recherchent de plus en plus des fonctionnalités de gouvernance, de contrôle des changements et de retour arrière conjointement avec le provisionnement automatisé. Cette exigence favorise les offres gérées capables d'opérer dans des environnements réseau gérés dans le cloud et gérés localement.
La surveillance activée par l'IA et la remédiation automatique passent du pilote à la production
Les organisations vont au-delà des tableaux de bord qui identifient les problèmes vers des plateformes capables de recommander et d'effectuer une remédiation contrôlée. Cette transition dépend de limites de flux de travail claires, de décisions auditables et d'une approbation humaine pour les actions susceptibles d'affecter les services de production. Les équipes réseau restent prudentes lorsqu'un processus automatisé modifie une configuration, modifie des règles d'accès ou répond à une condition de panne inconnue. Le marché des services d'automatisation LAN gérés accorde donc plus de valeur à l'exécution gouvernée qu'à la seule capacité du modèle d'IA. Les fournisseurs qui associent la détection d'anomalies à la validation et aux contrôles de politique peuvent répondre aux préoccupations opérationnelles qui retardent l'adoption plus large de l'automatisation. Cette approche rend la remédiation autonome plus pratique après que les entreprises ont établi des processus d'assurance fiables.
La demande en matière de cybersécurité et d'assurance réglementaire élève l'automatisation continue de la conformité
La dérive de configuration peut affaiblir la posture de sécurité prévue d'une organisation lorsque les paramètres des appareils changent en dehors des normes approuvées, de la sélection des outils d'automatisation et de l'approvisionnement des services. Les orientations zéro confiance du NIST, les exigences NIS2 et les considérations FedRAMP Moderate influencent la sélection des outils d'automatisation et l'approvisionnement des services dans les environnements réglementés. Cisco a lancé son portefeuille d'infrastructures critiques souveraines pour l'Europe en septembre 2025 pour les environnements à espace d'air, gérés par le client, et l'alignement sur les Critères Communs.[1] Le marché des services d'automatisation LAN gérés gagne en traction grâce aux services qui suivent en continu la conformité de la configuration plutôt que seulement lors d'audits planifiés. Les délais réglementaires peuvent préserver les budgets d'automatisation même lorsque les dépenses informatiques plus larges sont révisées. Les fournisseurs doivent également démontrer comment leur architecture de service maintient le contrôle, les preuves et l'accès sécurisé tout au long du cycle de vie opérationnel.
L'expansion de l'IoT de campus et du sans-fil haute densité stimule la demande de provisionnement zéro contact
Les réseaux de campus prennent désormais en charge des capteurs industriels, des systèmes de bâtiment, des appareils utilisateurs et des services sans fil qui nécessitent une politique cohérente sur de grands parcs de sites. Ces environnements augmentent la charge opérationnelle liée à l'intégration des appareils, à la mise à jour des configurations et au diagnostic des pannes à grande échelle. Arista a introduit VESPA en décembre 2025 pour les domaines d'itinérance sans fil avec plus de 500 000 clients et un basculement en moins d'une seconde, montrant l'échelle attendue des architectures de mobilité de campus. Allied Telesis a également introduit Allied OneConnect au Japon en novembre 2025, combinant LAN filaire et sans fil, WAN, assurance et provisionnement zéro contact dans une seule plateforme gérée dans le cloud. Le marché des services d'automatisation LAN gérés est porté par cette convergence, car les clients attendent de plus en plus un cadre de politique commun pour les opérations filaires et sans fil. Les flux de travail zéro contact deviennent plus importants car chaque point de terminaison supplémentaire augmente le coût et le risque du déploiement manuel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations relatives à la souveraineté des données et au contrôle par des tiers | -2.8% | Europe, Asie-Pacifique, Moyen-Orient | Court terme (≤ 2 ans) |
| Intégration du parc existant et risque lié aux fenêtres de changement | -2.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Lacunes en matière de qualité de la télémétrie et de source de vérité réseau | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Opacité de la sortie, propriété des actifs et portabilité de l'automatisation | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations relatives à la souveraineté des données et au contrôle par des tiers freinent l'adoption des services gérés
Déléguer l'autorité de configuration LAN à un fournisseur de services gérés peut créer des préoccupations juridiques et opérationnelles pour les organisations réglementées. Les modifications à distance, la télémétrie hébergée par le fournisseur et les moteurs de politique multi-locataires peuvent nécessiter un examen détaillé avant qu'un contrat de service soit approuvé. Le RGPD, le cadre BSI C5 allemand, le programme SecNumCloud français et les règles de marchés publics en Asie-Pacifique influencent les architectures de livraison que les clients peuvent utiliser. Les organisations peuvent exiger des modèles de déploiement gérés localement, à espace d'air ou contrôlés par le client lorsque les données réseau ou l'accès administratif ne peuvent pas franchir les frontières juridictionnelles. Ces exigences peuvent allonger les cycles de vente et augmenter les coûts de personnalisation des services sur le marché des services d'automatisation LAN gérés. Elles récompensent également les fournisseurs capables de démontrer des contrôles juridictionnels clairs, une responsabilité définie et des limites bien documentées pour l'accès des tiers.
L'intégration du parc existant et le risque lié aux fenêtres de changement ralentissent les déploiements d'automatisation complète
Les grands parcs LAN d'entreprise comprennent généralement des appareils de plusieurs générations matérielles, plusieurs systèmes d'exploitation et une couverture API incohérente. Les équipes d'automatisation doivent résoudre ces différences avant qu'un processus en boucle fermée puisse effectuer des modifications fiables sur l'ensemble du parc. Les opérateurs réseau commencent souvent par une surveillance en lecture seule car une mauvaise configuration peut perturber les utilisateurs, les applications ou les contrôles de sécurité. Cette préoccupation limite la portée initiale du marché des services d'automatisation LAN gérés dans les environnements plus anciens. Une étude de cas de 2025 d'IF-Tech a rapporté un taux de réussite d'automatisation de 97 % sur 200 commutateurs d'entreprise, les appareils existants représentant les exceptions restantes. Les fournisseurs doivent donc combiner la découverte, les tests, le déploiement par étapes et la planification du retour arrière avant de demander aux clients d'étendre l'automatisation aux modifications réseau critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'automatisation de l'assurance ancre les revenus tandis que l'auto-guérison étend la portée des services
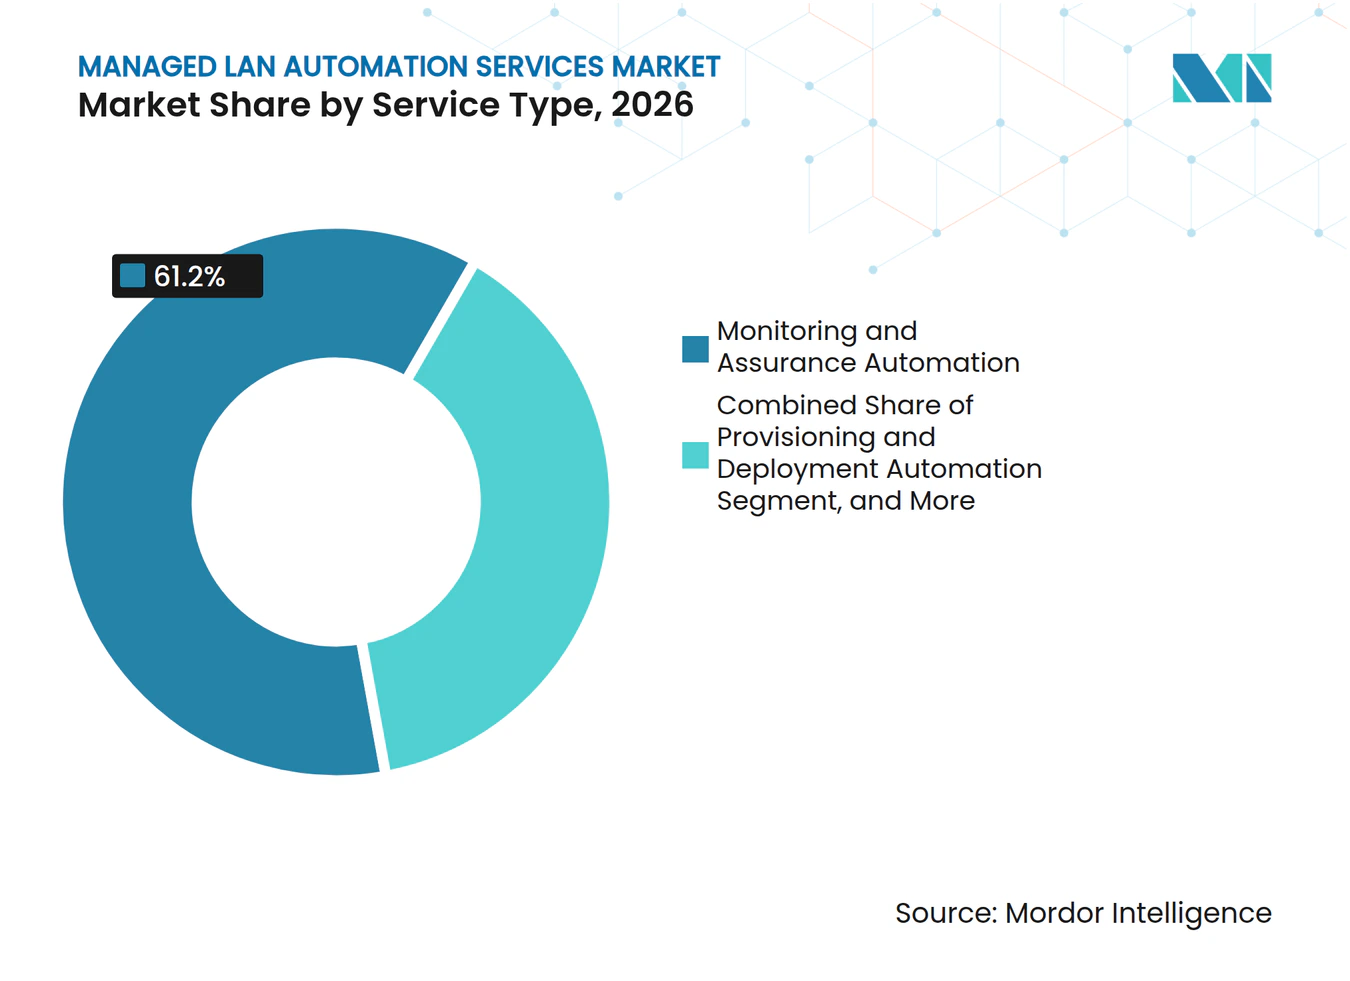
L'automatisation de la surveillance et de l'assurance a représenté 61,20 % de la part du marché des services d'automatisation LAN gérés en 2026, car la télémétrie continue et la corrélation des anomalies sont des exigences de base pour les services gérés. Les fournisseurs utilisent cette couche pour collecter des informations opérationnelles à partir de la commutation, du sans-fil et des environnements réseau associés. Elle crée la visibilité nécessaire pour identifier les comportements anormaux avant qu'un problème n'atteigne les utilisateurs ou ne perturbe un service. Les clients s'appuient également sur les outils d'assurance pour comprendre si la politique est appliquée de manière cohérente sur les sites et les fournisseurs. L'automatisation du provisionnement et du déploiement suit généralement lorsque les équipes souhaitent standardiser les nouvelles ouvertures de sites, les remplacements d'équipements et l'intégration routinière des appareils. L'automatisation de la configuration et de la conformité devient de plus en plus pertinente à mesure que les organisations cherchent à appliquer de manière cohérente les paramètres approuvés des appareils. Ces couches de service aident à réduire le travail manuel mais améliorent également les preuves disponibles pour les activités de gouvernance et d'audit. Le marché des services d'automatisation LAN gérés reste ancré dans l'assurance car l'automatisation à plus haute valeur dépend d'informations opérationnelles précises et complètes. Les fournisseurs capables de normaliser la télémétrie sur des parcs mixtes ont une base plus solide pour se développer au sein des comptes clients existants. Ils peuvent utiliser la même base d'assurance pour montrer aux clients comment la surveillance récurrente, l'investigation des alertes, les rapports de conformité et les examens de la santé du réseau sont connectés, plutôt que de présenter chaque activité comme un service opérationnel distinct avec ses propres outils, ensembles de données et processus de support.
La remédiation en boucle fermée et l'auto-guérison devraient se développer à un CAGR de 18,23 % jusqu'en 2032. Cette catégorie de service fait évoluer le modèle opérationnel de la détection des problèmes vers le diagnostic, la planification, la validation et l'exécution contrôlée. Les organisations l'adoptent généralement après que les flux de travail d'assurance ont démontré une visibilité fiable et une gouvernance opérationnelle solide. Gluware a introduit la version 5.8 en février 2026 avec sa plateforme d'automatisation basée sur l'intention Titan et la validation DIAL, qui vérifie le comportement attendu des appareils avant qu'une action soit exécutée. Ce type de validation répond directement aux préoccupations des clients concernant les erreurs dans les activités de changement automatisées. L'opportunité commerciale est souvent une extension d'une relation de service géré existante plutôt qu'un effort d'acquisition de nouveaux clients. Les fournisseurs peuvent ajouter des fonctions de remédiation une fois qu'ils comprennent les politiques, les dépendances réseau et les règles d'approbation d'un client. Le secteur des services d'automatisation LAN gérés bénéficie lorsque cette progression est liée à des niveaux de service clairement gouvernés. Cela donne également aux clients un chemin pratique de la surveillance vers des opérations plus autonomes sans nécessiter un changement soudain dans leur modèle de contrôle. Cette approche par étapes permet aux équipes de service de définir quelles pannes peuvent être traitées automatiquement, quels changements nécessitent une approbation et quels événements doivent rester sous contrôle direct du client jusqu'à ce que le processus opérationnel ait fait ses preuves dans le temps.



Par mode de déploiement : le déploiement sur site est en tête tandis que les architectures hybrides soutiennent la transition
Le déploiement sur site a représenté 68,22 % de la part des services d'automatisation LAN gérés en 2026, reflétant le parc installé d'infrastructures de commutation d'entreprise. De nombreuses organisations ne peuvent pas déplacer toutes les fonctions de gestion réseau vers le cloud sans remplacer le matériel ou mettre à niveau les systèmes d'exploitation réseau. Les institutions financières, les systèmes de santé et les agences publiques conservent également des outils d'automatisation locaux pour maintenir un contrôle direct sur les données, la latence et les processus de conformité. Leurs décisions reflètent souvent des règles internes spécifiques pour l'accès administratif et les preuves réseau. Les services sur site peuvent soutenir ces clients en opérant dans des limites de sécurité établies. Ils peuvent également fonctionner avec les systèmes de gestion des changements existants qui ont été construits autour des équipes réseau locales. Ce mode de déploiement reste pertinent là où le parc réseau dispose d'équipements existants importants ou d'une tolérance limitée pour l'administration à distance. Le marché des services d'automatisation LAN gérés continue de servir ces environnements grâce à des plateformes qui automatisent les tâches routinières sans nécessiter de changements architecturaux immédiats. Les fournisseurs doivent montrer que le contrôle local n'empêche pas une surveillance cohérente, l'application des politiques ou les rapports de service. Ils doivent également démontrer que les flux de travail opérés localement peuvent encore fournir une visibilité à l'échelle de l'entreprise lorsque les clients ont des unités commerciales distinctes, des sites géographiquement distribués et différentes équipes techniques responsables des changements quotidiens.
Le cloud devrait se développer à un CAGR de 18,56 % jusqu'en 2032, car les plateformes de gestion natives du cloud rendent l'automatisation plus accessible pour les clients du marché intermédiaire et les PME. Un service cloud peut réduire la nécessité d'exploiter et de maintenir une pile d'automatisation locale dédiée. Il peut également permettre aux fournisseurs de services gérés de superviser plusieurs sites clients via une plateforme de service commune. Ce modèle est particulièrement pertinent là où les ressources techniques internes sont limitées et où les clients préfèrent des coûts d'abonnement récurrents. Le marché des services d'automatisation LAN gérés peut utiliser la livraison cloud pour étendre la surveillance standardisée, la politique et la gestion du cycle de vie aux organisations plus petites. Les déploiements hybrides constituent un pont pour les clients qui souhaitent une définition de politique basée sur le cloud mais une exécution de configuration locale. Ces conceptions peuvent conserver le contrôle du client sur les processus sensibles tout en utilisant des flux de travail de service centralisés. L'équilibre entre les plans de contrôle cloud et l'exécution locale restera important là où les exigences réseau diffèrent selon le site, la juridiction ou le type d'appareil. Les fournisseurs qui prennent en charge les 3 approches de déploiement peuvent aligner leur modèle opérationnel sur le parc existant d'un client et ses plans de modernisation futurs. Cette flexibilité est importante car un client peut conserver l'exécution locale pour les sites critiques, utiliser des contrôles hybrides pour les sites réglementés et adopter la gestion cloud pour les bureaux plus petits dans le cadre de la même relation de service géré.
Par taille d'organisation : les grandes entreprises maintiennent les revenus tandis que les PME élargissent leur adoption
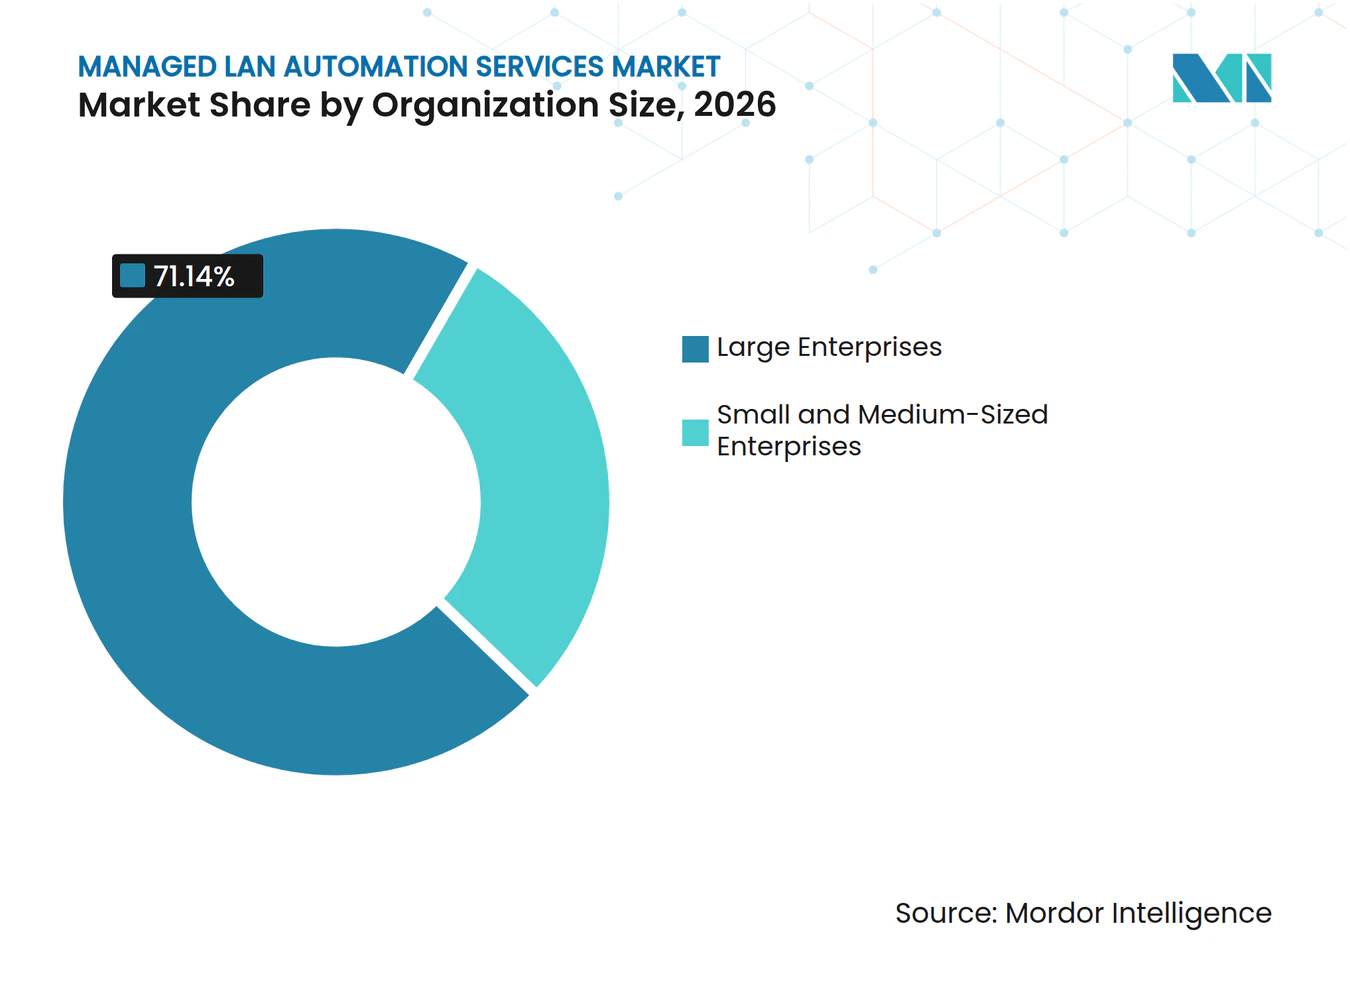
Les grandes entreprises ont détenu 71,14 % des revenus en 2026 car l'échelle du réseau crée un argument financier plus clair pour l'automatisation. Une organisation exploitant 10 000 ports de commutation sur 50 sites de campus a plus de tâches répétitives et un plus grand potentiel d'incohérences de configuration qu'un parc de sites plus petit. Les grandes organisations sont également plus exposées aux perturbations opérationnelles lorsque les politiques réseau sont appliquées de manière inégale. Les obligations de conformité dans les secteurs BFSI, de la santé et du gouvernement augmentent la valeur des rapports et des contrôles automatisés fiables. Ces acheteurs recherchent souvent moins de plateformes d'automatisation capables d'opérer sur plusieurs domaines et environnements de fournisseurs. Cette préférence peut conduire à des contrats plus importants pour les fournisseurs qui démontrent de larges capacités d'intégration. Le marché des services d'automatisation LAN gérés bénéficie de cette concentration de la demande car les grands clients nécessitent une conception, des opérations, une gouvernance et un support continus. Les fournisseurs doivent encore adapter chaque déploiement à des parcs d'appareils spécifiques, des contrôles internes et des processus de changement. Le secteur des services d'automatisation LAN gérés combine donc des revenus de service récurrents avec des exigences substantielles pour la conception opérationnelle spécifique au client. Les prestataires de services doivent traduire l'échelle du réseau en règles opérationnelles pratiques, notamment les chemins d'approbation, les priorités des sites, les procédures d'escalade, les fenêtres de maintenance et les formats de rapport pour les équipes réseau, de sécurité et de conformité internes.
Les PME devraient se développer à un CAGR de 18,78 % jusqu'en 2032, car les plateformes gérées dans le cloud, les offres de réseau en tant que service et les services gérés packagés réduisent les barrières à l'entrée. Les organisations plus petites manquent souvent du personnel nécessaire pour construire et maintenir un cadre d'automatisation dédié. Un modèle d'abonnement peut leur donner accès à la surveillance, à la gestion des politiques et au support du cycle de vie sans la même charge opérationnelle initiale. Les fournisseurs de services gérés deviennent particulièrement importants dans ce segment car ils peuvent contrôler la chaîne d'outils d'automatisation au nom du client. Cette relation fait évoluer l'offre vers des résultats gérés récurrents plutôt que vers un déploiement logiciel opéré par le client. Cela rend également les rapports clairs, les niveaux de service définis et l'intégration simple au cœur de l'adoption du service. Le marché des services d'automatisation LAN gérés peut atteindre davantage de PME lorsque les fournisseurs proposent des configurations standard qui répondent encore aux besoins de sécurité des clients. La croissance dans ce segment n'élimine pas le besoin de gouvernance, car les petites organisations peuvent faire face à une exposition similaire aux pannes ou aux défaillances de sécurité. Au contraire, elle augmente l'importance des conceptions de service qui rendent ces contrôles compréhensibles et pratiques pour les clients disposant de ressources internes limitées. Les fournisseurs ont besoin d'une intégration simple, de modèles de configuration reproductibles, de responsabilités de support transparentes et de rapports qui expliquent l'état des appareils, des politiques, des demandes de service et des travaux correctifs sans exiger que les clients exploitent eux-mêmes une plateforme d'automatisation complexe.

Par secteur d'activité des utilisateurs finaux : l'informatique et les télécommunications sont en tête tandis que l'adoption par le gouvernement s'accélère
L'informatique et les télécommunications ont représenté 29,11 % de la taille du marché des services d'automatisation LAN gérés en 2026. Les prestataires de services exploitent des parcs réseau complexes et proposent également des capacités d'automatisation gérées pour les clients d'entreprise. Cette double position leur donne une raison opérationnelle d'investir dans l'automatisation et une raison commerciale de transformer cette capacité en offre de service. Juniper Networks et ServiceNow ont intégré Mist AI avec la gestion des services de télécommunications en mai 2025 pour soutenir le provisionnement, le déploiement et les opérations de jour 2 dans les environnements filaires, sans fil et SD-WAN.[2] Les secteurs BFSI, de la santé et des sciences de la vie maintiennent également une forte demande car les deux secteurs nécessitent disponibilité, sécurité et contrôles opérationnels documentés. Leurs équipes réseau gèrent de nombreux sites, groupes d'utilisateurs et exigences de politique difficiles à maintenir par des modifications manuelles. La fabrication industrielle, le commerce de détail et le commerce électronique, ainsi que les établissements d'enseignement et de recherche représentent des bassins de demande supplémentaires. Ces secteurs utilisent l'automatisation pour coordonner l'activité de campus où les appareils, les applications et les utilisateurs changent régulièrement. Le marché des services d'automatisation LAN gérés soutient ces clients grâce à la visibilité gérée, l'application des politiques, les flux de travail de configuration et le support continu. La proposition de service est plus forte lorsque ces fonctions sont coordonnées sur les accès filaires, les réseaux sans fil et les connexions WAN associées, car des outils isolés peuvent laisser les clients avec des preuves opérationnelles incomplètes et une résolution des pannes plus lente.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 17,45 % jusqu'en 2032. Les exigences de modernisation fédérale encouragent les agences à remplacer les processus réseau fragmentés par une gestion et des contrôles de sécurité plus cohérents. Les acheteurs gouvernementaux exigent souvent des preuves qu'un fournisseur peut satisfaire aux exigences de marchés publics, de contrôle des données et d'autorisation. Itential s'est associé à Carahsoft en novembre 2025 pour rendre sa plateforme d'automatisation cloud hybride disponible via les véhicules d'approvisionnement NASA SEWP V, ITES-SW2, NASPO ValuePoint et OMNIA Partners. Ces canaux peuvent aider les acheteurs du secteur public à accéder aux services d'automatisation via des voies contractuelles familières. Les hôpitaux, les cliniques ambulatoires, les établissements de recherche et les campus éducatifs stimulent également la demande de réseaux de grands sites devant prendre en charge une haute densité d'appareils et des données sensibles. L'adoption par le gouvernement peut avoir un effet plus large car les prestataires de services doivent construire des contrôles adaptés aux environnements à haute assurance. Le marché des services d'automatisation LAN gérés gagne lorsque ces contrôles peuvent ensuite être appliqués à d'autres clients réglementés. Ce segment récompense les fournisseurs qui combinent l'automatisation technique avec une approche claire de la responsabilité, de l'auditabilité et du support à long terme. Les fournisseurs doivent être prêts à montrer comment les activités de service sont enregistrées, comment les décisions opérationnelles sont approuvées et comment le client conserve la supervision lorsqu'un fournisseur géré exploite des parties importantes de l'environnement réseau.
Analyse géographique
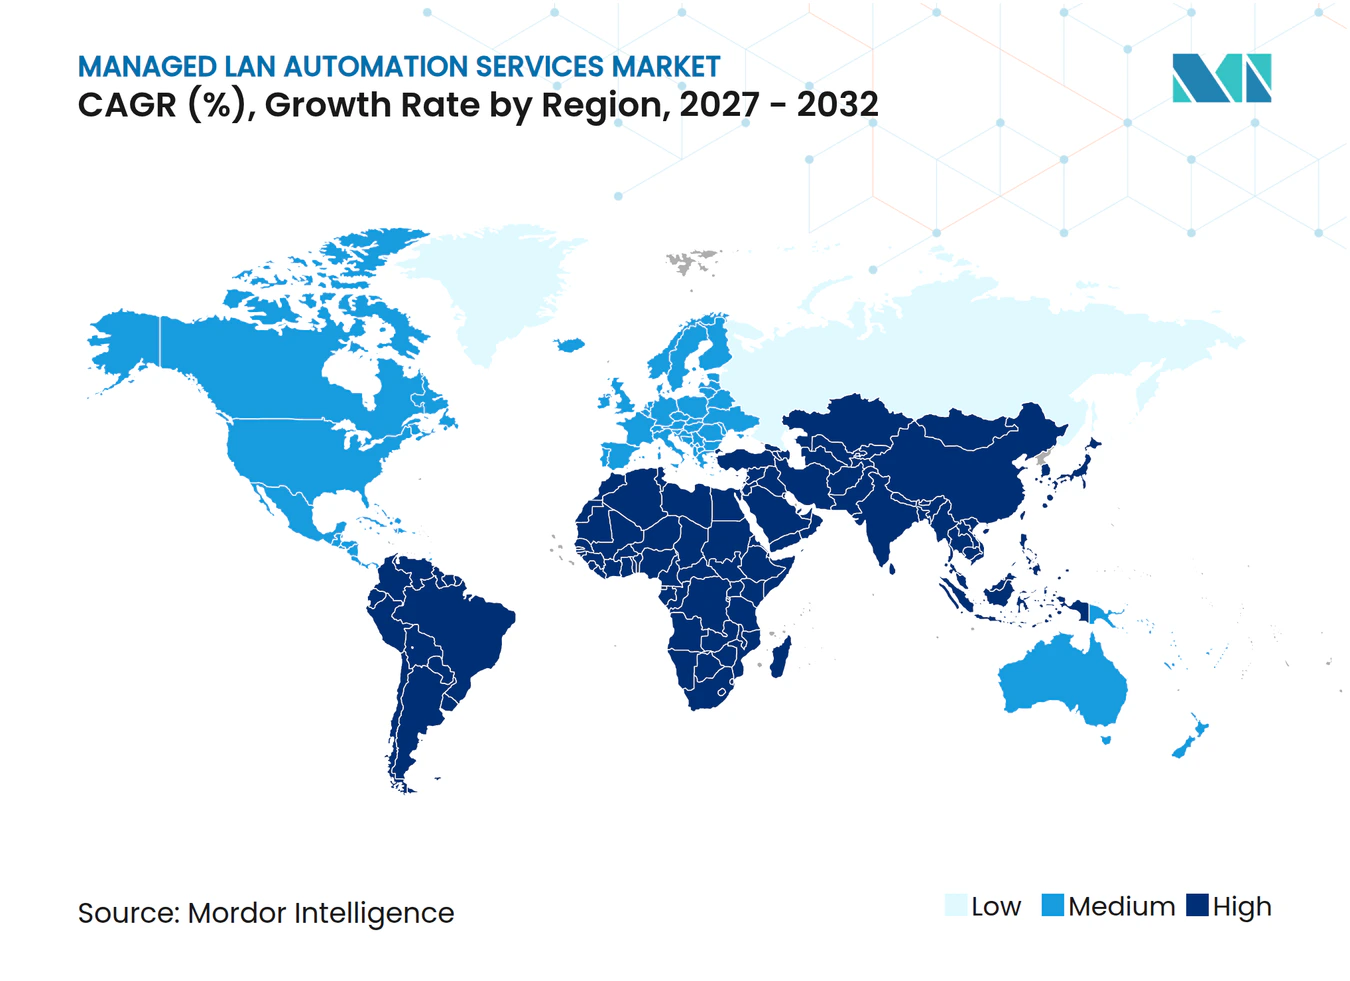
L'Amérique du Nord a représenté 36,41 % de la part du marché des services d'automatisation LAN gérés en 2026, soutenue par des écosystèmes de fournisseurs de services gérés matures et une large base d'organisations du Global 2000 avec des parcs multi-sites complexes. Les cadres d'approvisionnement fédéraux américains établissent des attentes claires en matière de sécurité, d'autorisation, de responsabilité opérationnelle et de documentation du support. Les orientations FISMA, FedRAMP et NIST façonnent les fonctions zéro confiance et de conformité continue que les fournisseurs doivent démontrer pour les travaux fédéraux. Les grands acheteurs dans les services financiers, les télécommunications, la santé et la technologie ont l'échelle réseau pour soutenir un investissement continu dans l'automatisation. Les secteurs des services financiers et des télécommunications du Canada ajoutent de la demande, tandis que l'expansion manufacturière du Mexique crée des besoins pour des réseaux de campus industriels résilients.
L'Asie-Pacifique devrait se développer à un CAGR de 17,88 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché des services d'automatisation LAN gérés. Les programmes de numérisation en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est élargissent conjointement les infrastructures LAN et les exigences d'automatisation gérée. Allied Telesis a introduit Allied OneConnect au Japon en novembre 2025, illustrant l'intérêt régional pour la gestion unifiée filaire et sans fil. Les conglomérats sud-coréens élargissent la capacité de campus pour les charges de travail d'IA et l'IoT industriel haute densité, tandis que les programmes d'infrastructure numérique publique de l'Inde créent des contrats liés à l'automatisation dans les villes de niveau 1 et de niveau 2. Les fournisseurs doivent s'adapter aux différentes attentes réglementaires, aux modèles de déploiement et aux niveaux de maturité opérationnelle dans ces pays.
L'Europe présente un profil d'adoption varié, avec l'Allemagne, le Royaume-Uni et la France plus matures que les marchés d'Europe centrale et orientale. L'Agence gouvernementale des propriétés du Royaume-Uni a lancé en septembre 2026 un engagement de marché pour un LAN d'entreprise desservant plus de 500 000 utilisateurs de la fonction publique, avec l'automatisation, le provisionnement zéro contact et les routines d'auto-guérison spécifiés comme exigences d'approvisionnement. Les exigences BSI IT-Grundschutz et NIS2 de l'Allemagne soutiennent l'automatisation qui connecte les opérations réseau avec les rapports de conformité continue. L'Amérique du Sud, menée par le Brésil et l'Argentine, voit l'adoption concentrée dans les services financiers et l'énergie, tandis que le Moyen-Orient développe la demande grâce aux investissements dans les villes intelligentes, et l'Afrique reste à un stade plus précoce de développement des infrastructures.
Paysage concurrentiel
Concentration du Marché
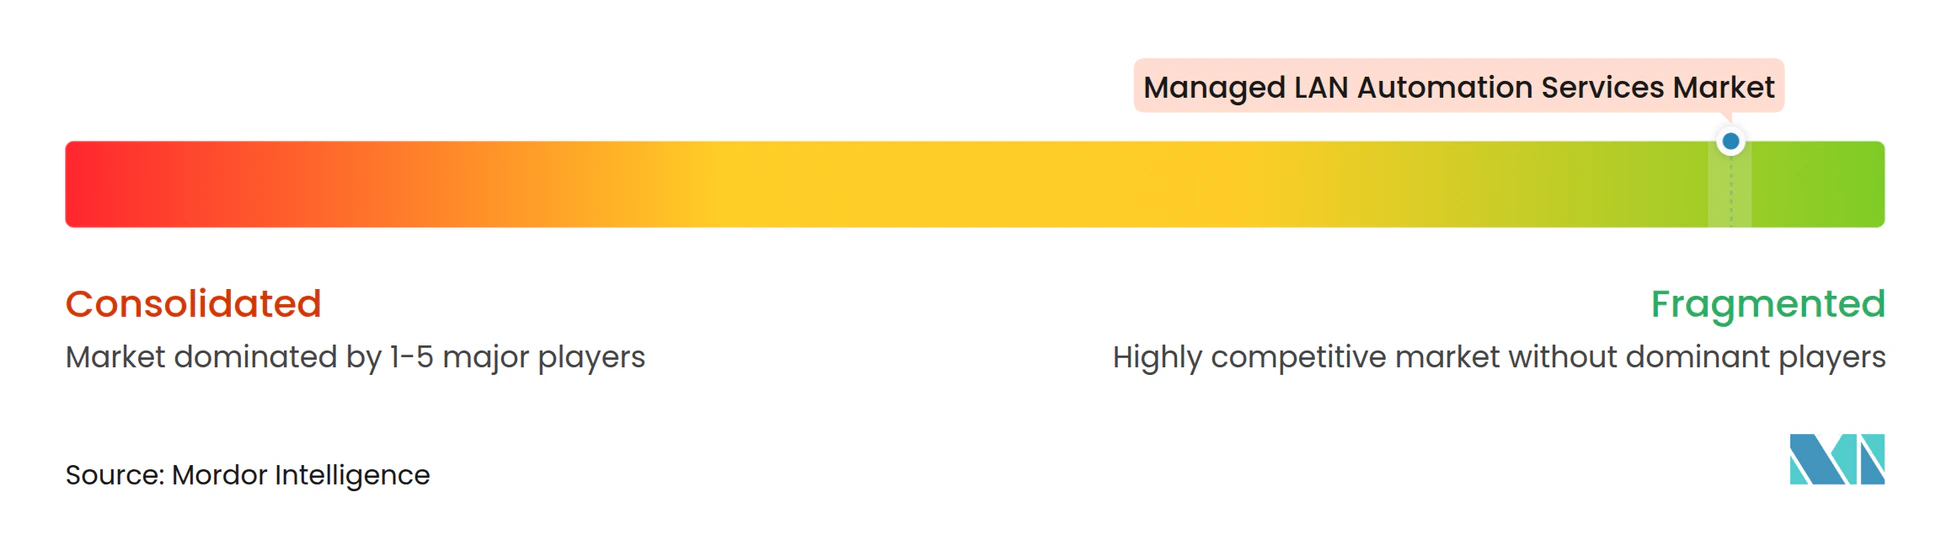
Le marché des services d'automatisation LAN gérés est fragmenté entre des fournisseurs d'automatisation pure, de grands fournisseurs de réseaux et des spécialistes de l'observabilité. Les fournisseurs pure play comprennent Gluware, Itential, NetBrain Technologies, Forward Networks, BackBox Software, IP Fabric et Anuta Networks, tandis que les fournisseurs à large portefeuille combinent l'automatisation avec des produits de commutation, sans fil, sécurité et gestion cloud. Kentik Technologies, LogicMonitor et Auvik Networks se concentrent sur la visibilité mais étendent également leurs offres avec des outils d'automatisation de la configuration. Cette base de fournisseurs diversifiée empêche un seul fournisseur de fixer les prix sur l'ensemble du cycle de vie des services. L'interopérabilité reste importante car les clients d'entreprise exploitent généralement des équipements de plusieurs fabricants.
Gluware a étendu sa plateforme en février 2026 avec Titan, la validation DIAL, la gestion des expositions et a ajouté la prise en charge multi-fournisseurs pour HPE Aruba, Cisco Meraki et Fortinet FortiManager.[3] Le lancement d'AgenticOps par Cisco montre comment les fournisseurs de réseaux établis intègrent davantage d'automatisation dans les produits de gestion réseau existants. Itential a rendu sa plateforme d'automatisation cloud hybride disponible pour les acheteurs du secteur public via Carahsoft et les principaux véhicules d'approvisionnement. Ces mouvements se concentrent sur la capacité des produits, la confiance dans le déploiement et l'accès aux groupes de clients réglementés. Les fournisseurs qui offrent validation, pistes d'audit et application des politiques peuvent réduire le risque perçu des modifications automatisées sans supprimer la responsabilité du client.
Un espace blanc subsiste entre la surveillance de base et l'application de la configuration, notamment là où les clients ne sont pas passés à la remédiation autonome. Cet écart crée une opportunité d'expansion pour les fournisseurs qui gèrent déjà la télémétrie et les flux de travail d'incidents d'un client. SolarWinds et Riverbed continuent de répondre aux besoins du marché intermédiaire et adjacents au WAN, tandis que PathSolutions et racksnet GmbH servent les besoins brownfield avec des options à coût d'entrée plus faible. L'autorisation FedRAMP et l'alignement ISO/IEC 27001 peuvent renforcer les positions des fournisseurs dans les marchés publics réglementés.
Leaders du secteur des services d'automatisation LAN gérés
-
Gluware, Inc.
-
Itential, Inc.
-
Forward Networks, Inc.
-
Pica8, Inc.
-
Dorado Software, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Helient Technologies a lancé un service réseau entièrement géré alimenté par Extreme Platform ONE, offrant une gestion multi-fournisseurs par abonnement de la commutation, du sans-fil, du fabric et du SD-WAN aux entreprises des secteurs de la santé, du droit, du gouvernement et de l'éducation.
- Février 2026 : Gluware a publié la version 5.8 de la plateforme, introduisant Gluware Titan, une plateforme d'automatisation réseau basée sur l'intention et alimentée par l'IA avec validation DIAL, Gluware Titan Exposure Management pour la détection agentique des vulnérabilités, et une prise en charge multi-fournisseurs étendue, incluant HPE Aruba, Cisco Meraki et Fortinet FortiManager.
- Décembre 2025 : Arista Networks a introduit Arista VESPA pour la mobilité WLAN à grande échelle, permettant des déploiements de campus avec plus de 500 000 clients et un basculement en moins d'une seconde, et a étendu Arista AVA, l'IA agentique pour les opérations AIOps de campus.
- Novembre 2025 : Gluware a annoncé Gluware Titan, entrant en essais de terrain précoces. La plateforme d'IA agentique basée sur l'intention, avec un serveur MCP intelligent et un moteur de validation alimenté par DIAL, était prévue pour une disponibilité générale début 2026.
Portée du rapport mondial sur le marché des services d'automatisation LAN gérés
Le marché des services d'automatisation LAN gérés comprend des services externalisés qui automatisent le provisionnement, la configuration, la surveillance, la gestion de la conformité et la remédiation des environnements de réseau local (LAN) d'entreprise. Ces services s'appuient sur des plateformes d'orchestration, l'automatisation des politiques, les opérations pilotées par l'IA et les capacités d'auto-guérison pour améliorer les performances du réseau, l'efficacité opérationnelle et la sécurité.
Le rapport sur le marché des services d'automatisation LAN gérés est segmenté par type de service (automatisation du provisionnement et du déploiement, automatisation de la configuration et de la conformité, automatisation de la surveillance et de l'assurance, et remédiation en boucle fermée et auto-guérison), mode de déploiement (sur site, cloud et hybride), taille d'organisation (petites et moyennes entreprises, et grandes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Automatisation du provisionnement et du déploiement |
| Automatisation de la configuration et de la conformité |
| Automatisation de la surveillance et de l'assurance |
| Remédiation en boucle fermée et auto-guérison |
| Sur site |
| Cloud |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Automatisation du provisionnement et du déploiement | |
| Automatisation de la configuration et de la conformité | ||
| Automatisation de la surveillance et de l'assurance | ||
| Remédiation en boucle fermée et auto-guérison | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'automatisation LAN gérés ?
Le marché des services d'automatisation LAN gérés devrait atteindre 11,03 milliards USD d'ici 2032 contre 5,01 milliards USD en 2027, à un CAGR de 17,09 %.
Quel type de service est en tête des services d'automatisation LAN gérés ?
L'automatisation de la surveillance et de l'assurance est en tête avec une part de 61,20 % en 2026 car la visibilité et la détection des anomalies sont des exigences fondamentales des services gérés.
Quelle approche de déploiement se développe le plus rapidement ?
Le déploiement cloud devrait se développer à un CAGR de 18,56 % jusqu'en 2032, soutenu par les plateformes gérées dans le cloud et les modèles d'abonnement.
Pourquoi les grandes entreprises sont-elles des acheteurs importants de services d'automatisation LAN gérés ?
Les grandes entreprises ont détenu une part de 71,14 % en 2026 car leur échelle, leurs besoins de conformité et leurs réseaux multi-sites renforcent l'argument en faveur de l'automatisation.
Quel groupe d'utilisateurs finaux présente la plus forte expansion projetée ?
Le gouvernement et l'administration publique devraient se développer à un CAGR de 17,45 % jusqu'en 2032, soutenus par les exigences de modernisation et de sécurité.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,88 % jusqu'en 2032, car les programmes de numérisation étendent les infrastructures LAN et la demande de services gérés.