
マネージドLANオートメーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.01 十億米ドル |
| 市場規模 (2032) | 11.03 十億米ドル |
| 成長率 (2027 - 2032) | 17.09 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドLANオートメーションサービス市場分析
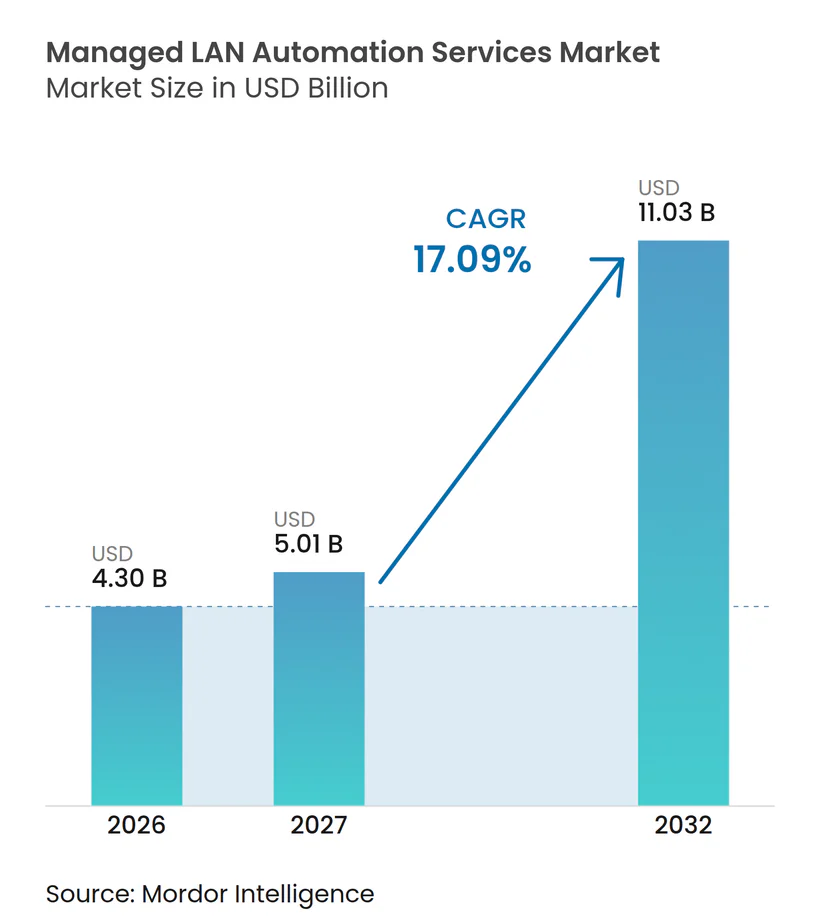
マネージドLANオートメーションサービス市場規模は、2026年の4.30 ビリオン 米ドルおよび2027年の5.01 ビリオン 米ドルから、2032年までに11.03 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 17.09%を記録すると予測されています。マネージドLANオートメーションサービス市場は、キャンパススイッチング、ワイヤレスアクセス、エッジサイト、およびパブリッククラウドサービスを接続するエンタープライズネットワークによって形成されています。分散したユーザー、SaaSトラフィック、IoTデバイス、およびエッジワークロードが運用上の依存関係を増大させるため、組織は手動による設定作業をポリシーベースのプロセスに置き換えています。セキュリティルールも購買決定に影響を与えており、特にNIS2、FISMA、およびゼロトラスト要件が設定とアクセスに対するより強固な管理を求める環境においてその傾向が顕著です。プロバイダーは、オーケストレーション、テレメトリ分析、バリデーション、およびマネージドオペレーションを同一のサービスモデル内に統合することで対応しています。データ主権、旧来のネットワーク資産、および不完全なテレメトリは依然として重要な制約要因ですが、ソブリンインフラへの投資、Wi-Fi 7のアップグレード、およびインテントベースのポリシー管理がマネージドLANオートメーションサービス市場における需要を引き続き支えています。
主要レポートのポイント
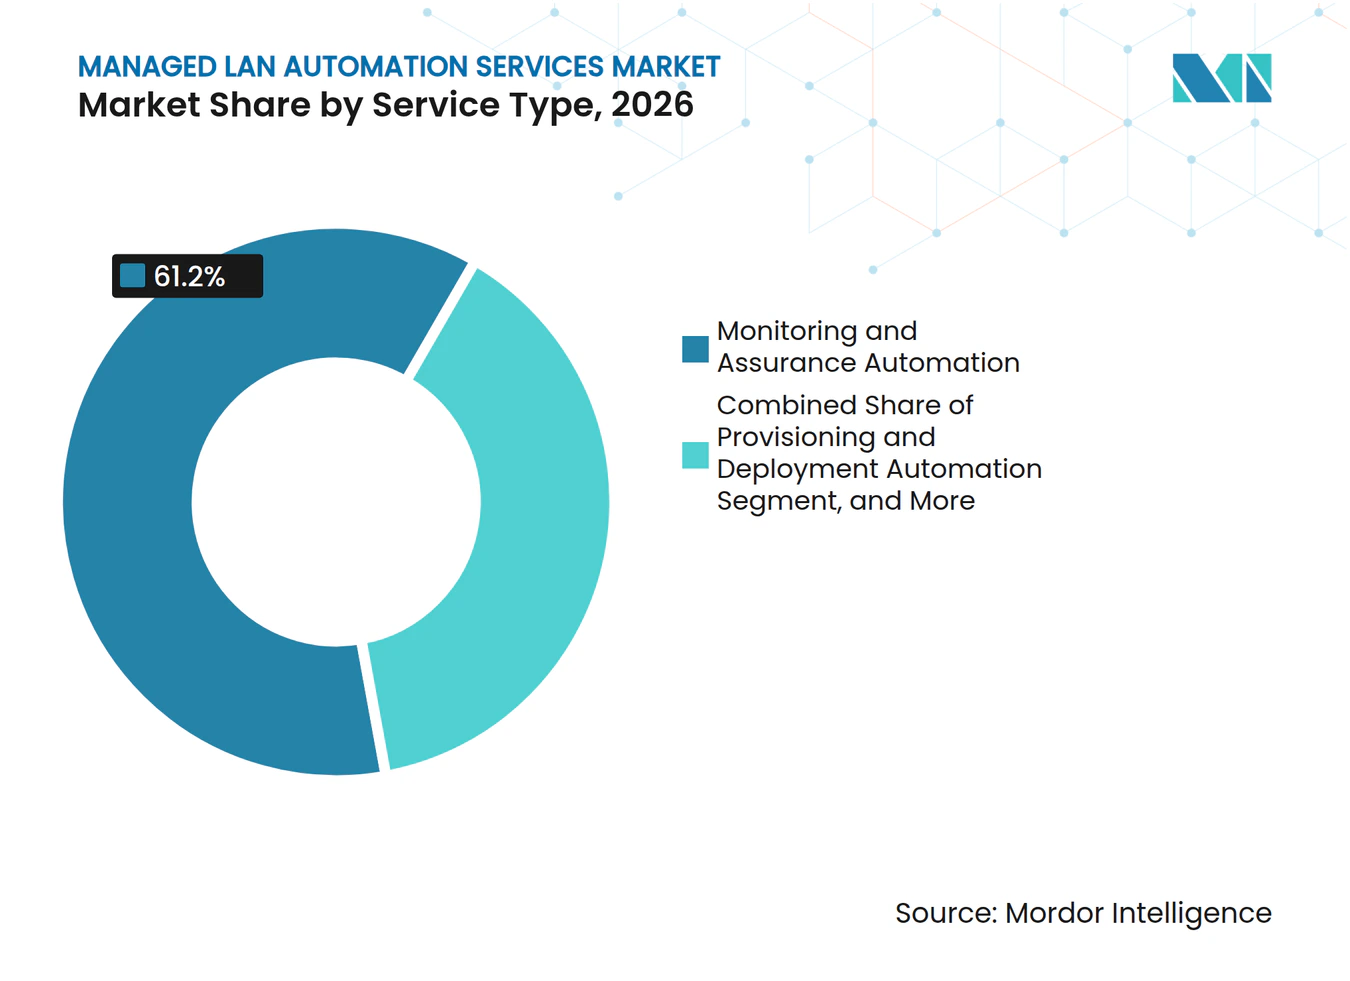
- サービスタイプ別では、モニタリングおよびアシュアランスオートメーションが2026年のマネージドLANオートメーションサービス市場シェアの61.20%を占め、クローズドループ修復およびセルフヒーリングは2032年にかけてCAGR 18.23%で拡大すると予測されています。
- デプロイメントモード別では、オンプレミスが2026年のマネージドLANオートメーションサービス市場シェアの68.22%を占め、クラウドは2032年にかけてCAGR 18.56%で拡大すると予測されています。
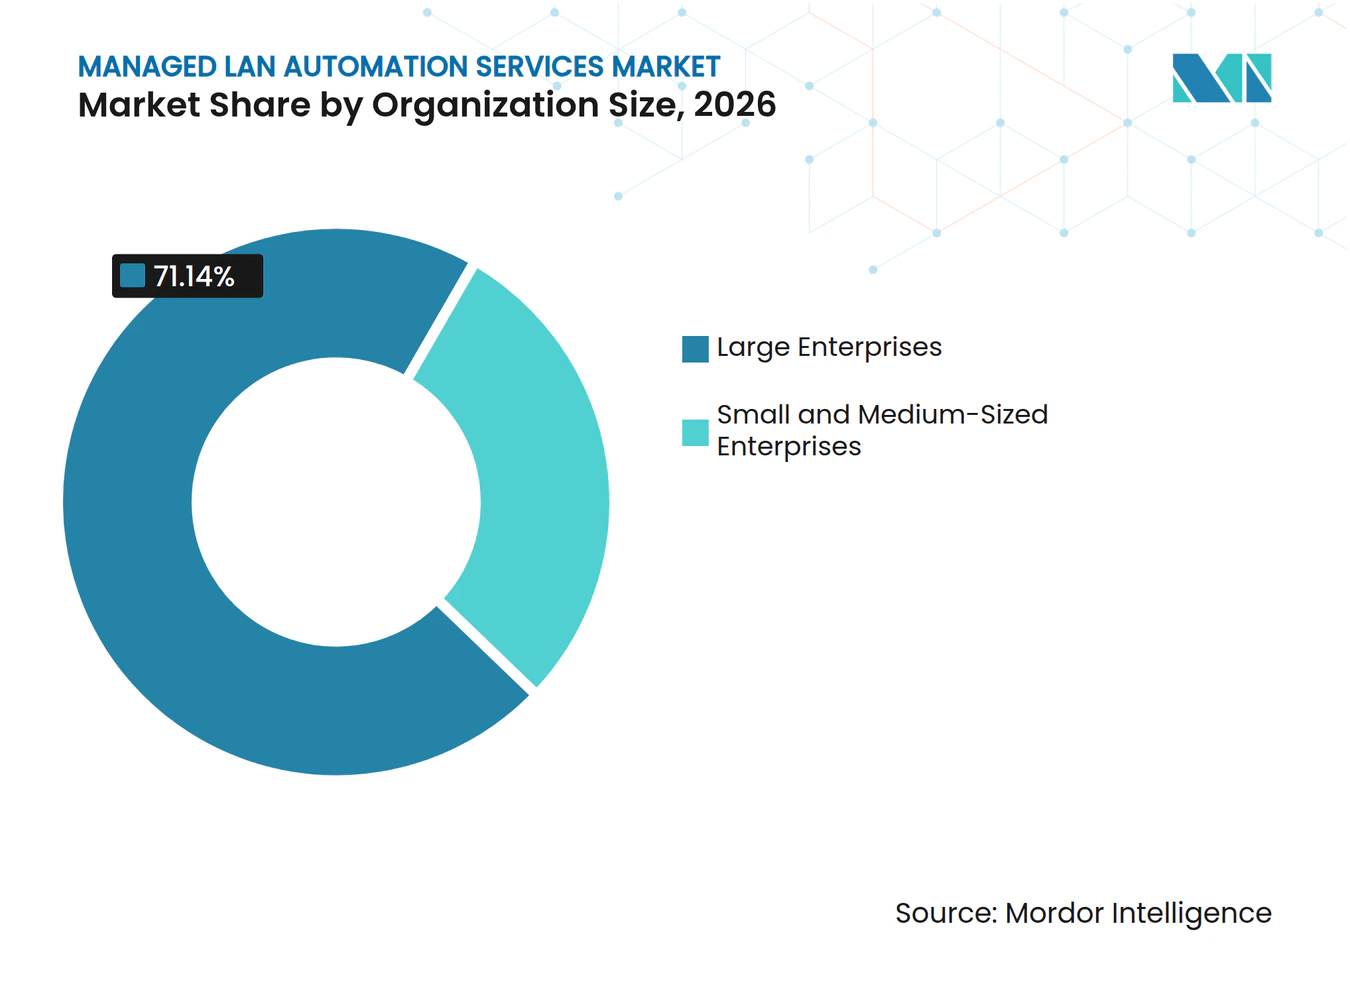
- 組織規模別では、大企業が2026年のマネージドLANオートメーションサービス市場収益シェアの71.14%を占め、中小企業は2032年にかけてCAGR 18.78%で拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドLANオートメーションサービス市場シェアの29.11%を占め、政府・公共行政は2032年にかけてCAGR 17.45%で拡大すると予測されています。
- 地域別では、北米が2026年に36.41%のシェアを占め、アジア太平洋は2032年にかけてCAGR 17.88%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドLANオートメーションサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびハイブリッドワークのネットワーク複雑性 | +4.2% | グローバル | 短期(2年以内) |
| AI対応モニタリングおよび自動修復 | +3.8% | グローバル | 中期(2〜4年) |
| サイバーセキュリティおよび規制上のアシュアランス需要 | +3.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| キャンパスIoTおよび高密度ワイヤレスの拡大 | +2.4% | アジア太平洋中心、北米への波及 | 長期(4年以上) |
| ブラウンフィールド資産向けインテントからポリシーへの変換 | +1.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| マネージドLAN向けエクスペリエンスレベルSLA収益化 | +1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイブリッドワークのネットワーク複雑性がオートメーション調達サイクルを短縮している
ハイブリッドワークにより、エンタープライズトラフィックはSaaSアプリケーション、SASE環境、オフィスネットワーク、リモートユーザー、およびIoT接続施設に分散しています。これらのフローがキャンパスやブランチ全体で頻繁に変化する場合、静的なVLAN構造と手動のコマンドライン変更は効果が低下します。Ciscoは2025年11月にAgenticOpsを導入し、Meraki、Catalyst Center、およびISEにわたるドメイン固有のネットワークモデルを適用することで、キャンパスおよびブランチのプロビジョニングの迅速化を支援しています。マネージドLANオートメーションサービス市場は、インフラの更新によって組織が限られたプロジェクト期間内にネットワーク運用を再設計せざるを得なくなる場合に恩恵を受けます。購買者は、自動化されたプロビジョニングとともに、ガバナンス、変更管理、およびロールバック機能をますます求めるようになっています。この要件は、クラウド管理型とローカル管理型のネットワーク環境にまたがって運用できるマネージドオファリングを優位にします。
AI対応モニタリングおよび自動修復がパイロットから本番環境へ移行している
組織は、問題を特定するダッシュボードから、制御された修復を推奨・実行できるプラットフォームへと移行しています。この移行は、明確なワークフロー上の制限、監査可能な意思決定、および本番サービスに影を与える可能性のあるアクションに対する人間の承認に依存しています。自動化されたプロセスが設定を変更したり、アクセスルールを修正したり、未知の障害状態に対応したりする場合、ネットワークチームは依然として慎重な姿勢を保っています。したがって、マネージドLANオートメーションサービス市場は、AIモデルの能力単独よりも、ガバナンスに基づいた実行をより重視しています。異常検知とバリデーションおよびポリシー管理を組み合わせるプロバイダーは、オートメーションのより広範な採用を遅らせる運用上の懸念に対処できます。このアプローチにより、エンタープライズが信頼できるアシュアランスプロセスを確立した後、自律的な修復がより実用的になります。
サイバーセキュリティおよび規制上のアシュアランス需要が継続的なコンプライアンスオートメーションを高度化している
デバイス設定が承認された標準外で変更された場合、設定のドリフトは組織が意図するセキュリティ態勢を弱める可能性があります。NISTゼロトラストガイダンス、NIS2要件、およびFedRAMP Moderateの考慮事項は、規制された環境におけるオートメーションツールの選定とサービス調達に影響を与えています。Ciscoは2025年9月、エアギャップ環境、顧客管理環境、およびCommon Criteria準拠向けに、ヨーロッパ向けソブリンクリティカルインフラポートフォリオを発表しました。[1] マネージドLANオートメーションサービス市場は、定期的な監査時だけでなく継続的に設定コンプライアンスを追跡するサービスから牽引力を得ています。規制上の期限は、より広範なIT支出が見直される場合でもオートメーション予算を維持できます。プロバイダーはまた、サービスアーキテクチャが運用ライフサイクル全体を通じて管理、証拠、およびセキュアなアクセスをどのように維持するかを示す必要があります。
キャンパスIoTおよび高密度ワイヤレスの拡大がゼロタッチプロビジョニング需要を牽引している
キャンパスネットワークは現在、大規模なサイト資産全体で一貫したポリシーを必要とする産業用センサー、ビルシステム、ユーザーデバイス、およびワイヤレスサービスをサポートしています。これらの環境は、デバイスのオンボーディング、設定の更新、および大規模な障害診断の運用負担を増大させます。Aristaは2025年12月に、50万以上のクライアントとサブ秒のフェイルオーバーを備えたワイヤレスローミングドメイン向けにVESPAを導入し、キャンパスモビリティアーキテクチャに期待されるスケールを示しました。Allied Telesisも2025年11月に日本でAllied OneConnectを導入し、有線・ワイヤレスLAN、WAN、アシュアランス、およびゼロタッチプロビジョニングを単一のクラウド管理プラットフォームに統合しました。マネージドLANオートメーションサービス市場はこの収束によって牽引されており、顧客は有線・ワイヤレス運用に共通のポリシーフレームワークをますます期待しています。追加されるエンドポイントごとに手動デプロイメントのコストとリスクが高まるため、ゼロタッチワークフローの重要性が増していま。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権およびサードパーティ管理に関する懸念 | -2.8% | ヨーロッパ、アジア太平洋、中東 | 短期(2年以内) |
| レガシー資産の統合と変更ウィンドウリスク | -2.3% | 北米およびヨーロッパ | 中期(2〜4年) |
| テレメトリ品質およびネットワーク信頼できる情報源のギャップ | -1.6% | グローバル | 中期(2〜4年) |
| 不透明な出口、資産所有権、およびオートメーションの移植性 | -1.1% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権およびサードパーティ管理に関する懸念がマネージドサービスの採用を制約している
LAN設定の権限をマネージドプロバイダーに委任することは、規制された組織に法的・運用上の懸念をもたらす可能性があります。リモートによる変更、プロバイダーがホストするテレメトリ、およびマルチテナントポリシーエンジンは、サービス契約が承認される前に詳細なレビューを必要とする場合があります。GDPR、ドイツのBSI C5フレームワーク、フランスのSecNumCloudプログラム、およびアジア太平洋全域の公共調達規則は、顧客が使用できるデリバリーアーキテクチャに影響を与えます。ネットワークデータや管理アクセスが管轄の境界を越えられない場合、組織はローカル管理型、エアギャップ型、または顧客管理型のデプロイメントモデルを必要とする場合があります。これらの要件は、マネージドLANオートメーションサービス市場における販売サイクルを長期化させ、サービスカスタマイズコストを増大させる可能性があります。また、明確な管轄管理、明確な説明責任、およびサードパーティアクセスに対する十分に文書化された境界を示せるプロバイダーを優位にします。
レガシー資産の統合と変更ウィンドウリスクが完全なオートメーションデプロイメントを遅らせている
大規模なエンタープライズLAN資産には、複数のハードウェア世代のデバイス、複数のオペレーティングシステム、および一貫性のないAPIカバレッジが含まれることが一般的です。クローズドループプロセスが資産全体にわたって信頼性の高い変更を行えるようになる前に、オートメーションチームはこれらの差異を解消する必要があります。設定ミスがユーザー、アプリケーション、またはセキュリティ管理を中断させる可能性があるため、ネットワークオペレーターは多くの場合、読み取り専用モニタリングから始めます。この懸念は、旧来の環境におけるマネージドLANオートメーションサービス市場の初期スコープを制限します。IF-Techによる2025年のケーススタディでは、200台のエンタープライズスイッチにわたるオートメーション成功率97%が報告されており、レガシーデバイスが残りの例外を占めていました。したがって、プロバイダーは、顧客に重要なネットワーク変更へのオートメーション拡大を求める前に、ディスカバリー、テスト、段階的デプロイメント、およびロールバック計画を組み合わせる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:アシュアランスオートメーションが収益を支え、セルフヒーリングがサービス範囲を拡大
モニタリングおよびアシュアランスオートメーションは、継続的なテレメトリと異常相関がマネージドサービスのベースライン要件であるため、2026年のマネージドLANオートメーションサービス市場シェアの61.20%を占めました。プロバイダーはこレイヤーを使用して、スイッチング、ワイヤレス、および関連するネットワーク環境から運用情報を収集します。これにより、問題がユーザーに到達したりサービスを中断させたりする前に異常な動作を特定するために必要な可視性が生まれます。顧客はまた、アシュアランスツールを使用して、ポリシーがサイトやベンダー全体で一貫して適用されているかどうかを把握します。プロビジョニングおよびデプロイメントオートメーションは、チームが新規サイトの開設、機器の交換、および定期的なデバイスオンボーディングを標準化したい場合に続くことが一般的です。設定およびコンプライアンスオートメーションは、組織が承認されたデバイス設定を一貫して適用しようとするにつれてますます重要になります。これらのサービスレイヤーは手動作業を削減するだけでなく、ガバナンスおよび監査活動に利用可能な証拠も改善します。マネージドLANオートメーションサービス市場は、より高い価値のオートメーションが正確で完全な運用情報に依存するため、アシュアランスに根ざし続けています。混在した資産全体でテレメトリを正規化できるベンダーは、既存の顧客アカウント内で拡大するためのより強固な基盤を持っています。彼らは同じアシュアランス基盤を使用して、定期的なモニタリング、アラート調査、コンプライアンスレポート、およびネットワーク健全性レビューがどのように連携しているかを顧客に示すことができます。各活動を独自のツール、データセット、およびサポートプロセスを持つ個別の運用サービスとして提示するのではなく、統合的に示すことが可能です。
クローズドループ修復およびセルフヒーリングは、2032年にかけてCAGR 18.23%で拡大すると予測されています。このサービスカテゴリーは、運用モデルを問題検出から診断、計画、バリデーション、および制御された実行へとシフトさせます。組織は一般的に、アシュアランスワークフローが信頼性の高い可視性と健全な運用ガバナンスを実証した後にこれを採用します。Gluwareは2026年2月にバージョン5.8を導入し、Titanインテントベースオートメーションプラットフォームとアクションが実行される前に期待されるデバイス動作を確認するDIALバリデーションを搭載しました。このタイプのバリデーションは、自動化された変更活動におけるエラーに関する顧客の懸念に直接対処します。商業的な機会は、多くの場合、個別の顧客獲得努力ではなく、既存のマネージドサービス関係の拡大です。プロバイダーは、顧客のポリシー、ネットワーク依存関係、および承認ルールを理解した後に修復機能を追加できます。マネージドLANオートメーションサービス産業は、この進行が明確にガバナンスされたサービス階層に結びついている場合に恩恵を受けます。また、顧客の管理モデルに突然の変化を求めることなく、モニタリングからより自律的な運用への実用的な道筋を提供します。この段階的なアプローチにより、サービスチームは、どの障害を自動的に対処できるか、どの変更に承認が必要か、そして運用プロセスが長期にわたって信頼性を証明するまでどのイベントを顧客の直接管理下に置くべきかを定義できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモード別:オンプレミスがリードし、ハイブリッドアーキテクチャが移行を支援
オンプレミスは、エンタープライズスイッチングインフラのインストールベースを反映して、2026年のマネージドLANオートメーションサービスシェアの68.22%を占めました。多くの組織は、ハードウェアを交換したりネットワークオペレーティングシステムをアップグレードしたりすることなく、すべてのネットワーク管理機能をクラウドに移行することができません。金融機関、ヘルスケアシステム、および公共機関も、データ、レイテンシ、およびコンプライアンスプロセスに対する直接的な管理を維持するためにローカルオートメーションツールを保持しています。彼らの決定は、管理アクセスとネットワーク証拠に関する特定の内部規則を反映していることが多いです。オンプレミスサービスは、確立されたセキュリティ境界内で運用することでこれらの顧客をサポートできます。また、ローカルネットワークチームを中心に構築された既存の変更管理システムと連携することもできます。このデプロイメントモードは、ネットワーク資産に重要なレガシー機器があるか、リモート管理に対する許容度が低い場合に引き続き関連性を持ちます。マネージドLANオートメーションサービス市場は、即時のアーキテクチャ変更を必要とせずに定型タスクを自動化するプラットフォームを通じて、これらの環境を引き続きサポートしています。プロバイダーは、ローカル管理が一貫したモニタリング、ポリシー適用、またはサービスレポートを妨げないことを示す必要があります。また、顧客が個別の事業部門、地理的に分散したサイト、および日常的な変更を担当する異なる技術チームを持つ場合でも、ローカルで運用されるワークフローがエンタープライズ全体の可視性を提供できることを示す必要があります。
クラウドは、クラウドネイティブ管理プラットフォームが中堅市場の顧客や中小企業にとってオートメーションをよりアクセスしやすくするにつれて、2032年にかけてCAGR 18.56%で拡大すると予測されています。クラウドサービスは、専用のローカルオートメーションスタックを運用・維持する必要性を軽減できます。また、マネージドサービスプロバイダーが共通のサービスプラットフォームを通じて複数の顧客サイトを監視できるようにする場合もあります。このモデルは、社内の技術リソースが限られており、顧客が定期的なサブスクリプションコストを好む場合に特に関連性があります。マネージドLANオートメーションサービス市場は、クラウドデリバリーを使用して、標準化されたモニタリング、ポリシー、およびライフサイクル管理を小規模な組織に拡大できます。ハイブリッドデプロイメントは、クラウドベースのポリシー定義を望みながらもローカルでの設定実行を求める顧客に橋渡しを提供します。これらの設計は、集中型サービスワークフローを使用しながらも、機密性の高いプロセスに対する顧客の管理を維持できます。クラウドコントロールプレーンとローカル実行のバランスは、ネットワーク要件がサイト、管轄、またはデバイスタイプによって異なる場合に引き続き重要です。3つのデプロイメントアプローチすべてをサポートするプロバイダーは、顧客の既存資産と将来のモダナイゼーション計画に合わせて運用モデルを調整できます。この柔軟性は重要です。なぜなら、顧客は同じマネージドサービス関係の下で、重要な拠点にはローカル実行を維持し、規制対象サイトにはハイブリッド管理を使用し、小規模なオフィスにはクラウド管理を採用する場合があるからです。
組織規模別:大企業が収益を維持し、中小企業が採用を拡大
大企業は、ネットワークの規模がオートメーションに対するより明確な財務的根拠を生み出すため、2026年の収益の71.14%を占めました。50のキャンパス拠点にわたって10,000のスイッチングポートを運用する組織は、より小規模なサイト資産よりも繰り返しタスクが多く、設定の不整合が生じる可能性が高くなります。大規模な組織はまた、ネットワークポリシーが不均一に適用された場合の運用中断に対するリスクが高くなります。BFSI、ヘルスケア、および政府におけるコンプライアンス義務は、信頼性の高い自動化されたレポートと管理の価値を高めます。これらの購買者は多くの場合、複数のドメインやベンダー環境にわたって運用できるオートメーションプラットフォームの数を減らすことを求めます。この傾向は、幅広い統合能力を示すプロバイダーに対してより大きな契約をもたらす可能性があります。マネージドLANオートメーションサービス市場は、大規模な顧客が継続的な設計、運用、ガバナンス、およびサポートを必要とするため、この需要の集中から恩恵を受けます。プロバイダーは依然として、特定のデバイス資産、内部管理、および変更プロセスに各デプロイメントを適応させる必要があります。したがって、マネージドLANオートメーションサービス産業は、定期的なサービス収益と顧客固有の運用設計に対する実質的な要件を組み合わせています。サービスプロバイダーは、承認経路、サイト優先順位、エスカレーション手順、メンテナンスウィンドウ、および内部ネットワーク、セキュリティ、コンプライアンスチーム向けのレポート形式を含む実用的な運用ルールにネットワークの規模を変換する必要があります。
中小企業は、クラウド管理プラットフォーム、ネットワークアズアサービスオファリング、およびパッケージ化されたマネージドサービスが参入障壁を低下させるにつれて、2032年にかけてCAGR 18.78%で拡大すると予測されています。小規模な組織は多くの場合、専用のオートメーションフレームワークを構築・維持するために必要なスタッフが不足しています。サブスクリプションモデルにより、同等の初期運用負担なしにモニタリング、ポリシー管理、およびライフサイクルサポートへのアクセスが提供されます。マネージドサービスプロバイダーは、顧客に代わってオートメーションツールチェーンを管理する場合があるため、このセグメントで特に重要になります。その関係は、顧客が運用するソフトウェアデプロイメントではなく、定期的なマネージドアウトカムに向けてオファリングをシフトさせます。また、明確なレポート、定義されたサービスレベル、およびシンプルなオンボーディングをサービス採用の中心に置きます。プロバイダーが顧客のセキュリティニーズに対応しながらも標準設定を提供する場合、マネージドLANオートメーションサービス市場はより多くの中小企業にリーチできます。このセグメントの成長はガバナンスの必要性を排除するものではありません。小規模な組織も同様に停電やセキュリティ障害にさらされる可能性があります。むしろ、限られた内部リソースを持つ顧客にとってそれらの管理を理解しやすく実用的にするサービス設計の重要性を高めます。プロバイダーは、顧客が複雑なオートメーションプラットフォームを自ら運用することなく、デバイス、ポリシー、サービスリクエスト、および是正作業の状況を説明するシンプルなオンボーディング、再現可能な設定パターン、透明なサポート責任、およびレポートを必要としています。

エンドユーザー産業別:ITおよび通信がリードし、政府の採用が加速
ITおよび通信は、2026年のマネージドLANオートメーションサービス市場規模の29.11%を占めました。サービスプロバイダーは複雑なネットワーク資産を運用するとともに、エンタープライズ顧客向けにマネージドオートメーション機能をパッケージ化しています。この二重の立場により、オートメーションに投資する運用上の理由と、その能力をサービスオファリングに変換する商業的な理由の両方が生まれます。Juniper NetworksとServiceNowは2025年5月に、有線、ワイヤレス、およびSD-WAN環境にわたるプロビジョニング、デプロイメント、およびデイ2運用をサポートするために、Mist AIとテレコムサービス管理を統合しました。[2] BFSIおよびヘルスケア・ライフサイエンスも、両セクターが可用性、セキュリティ、および文書化された運用管理を必要とするため、強い需要を維持しています。これらのネットワークチームは、手動変更では維持が困難な多くのサイト、ユーザーグループ、およびポリシー要件を管理しています。産業製造、小売・eコマース、および教育・研究機関は追加の需要プールを代表しています。これらのセクターは、デバイス、アプリケーション、およびユーザーが定期的に変化するキャンパス活動を調整するためにオートメーションを使用しています。マネージドLANオートメーションサービス市場は、マネージドな可視性、ポリシー適用、設定ワークフロー、および継続的なサポートを通じてこれらの顧客をサポートしています。孤立したツールは不完全な運用証拠と遅い障害解決を残す可能性があるため、これらの機能が有線アクセス、ワイヤレスネットワーク、および関連するWAN接続にわたって調整される場合、サービス提案はより強力になります。
政府・公共行政は、2032年にかけてCAGR 17.45%で拡大すると予測されています。連邦モダナイゼーション要件は、機関が断片化されたネットワークプロセスをより一貫した管理とセキュリティ管理に置き換えることを促しています。政府の購買者は多くの場合、プロバイダーが調達、データ管理、および認可要件を満たせることの証拠を必要とします。Itentialは2025年11月にCarahsoftと提携し、NASA SEWP V、ITES-SW2、NASPO ValuePoint、およびOMNIA Partners調達手段を通じてハイブリッドクラウドオートメーションプラットフォームを利用可能にしました。これらのチャネルは、公共部門の購買者が慣れ親しんだ契約ルートを通じてオートメーションサービスにアクセスするのに役立ちます。病院、外来クリニック、研究施設、および教育キャンパスも、高いデバイス密度と機密データをサポートする必要がある大規模サイトネットワークの需要を牽引しています。政府の採用は、サービスプロバイダーが高保証環境に適した管理を構築する必要があるため、より広範な影響を持つ可能性があります。マネージドLANオートメーションサービス市場は、これらの管理が後に他の規制対象顧客に適用できる場合に恩恵を受けます。このセグメントは、技術的なオートメーションと説明責任、監査可能性、および長期サポートに対する明確なアプローチを組み合わせるベンダーを優遇します。サプライヤーは、サービス活動がどのように記録されるか、運用上の決定がどのように承認されるか、そしてマネージドプロバイダーがネットワーク環境の重要な部分を運用する際に顧客がどのように監視を維持するかを示す準備が必要です。
地域分析
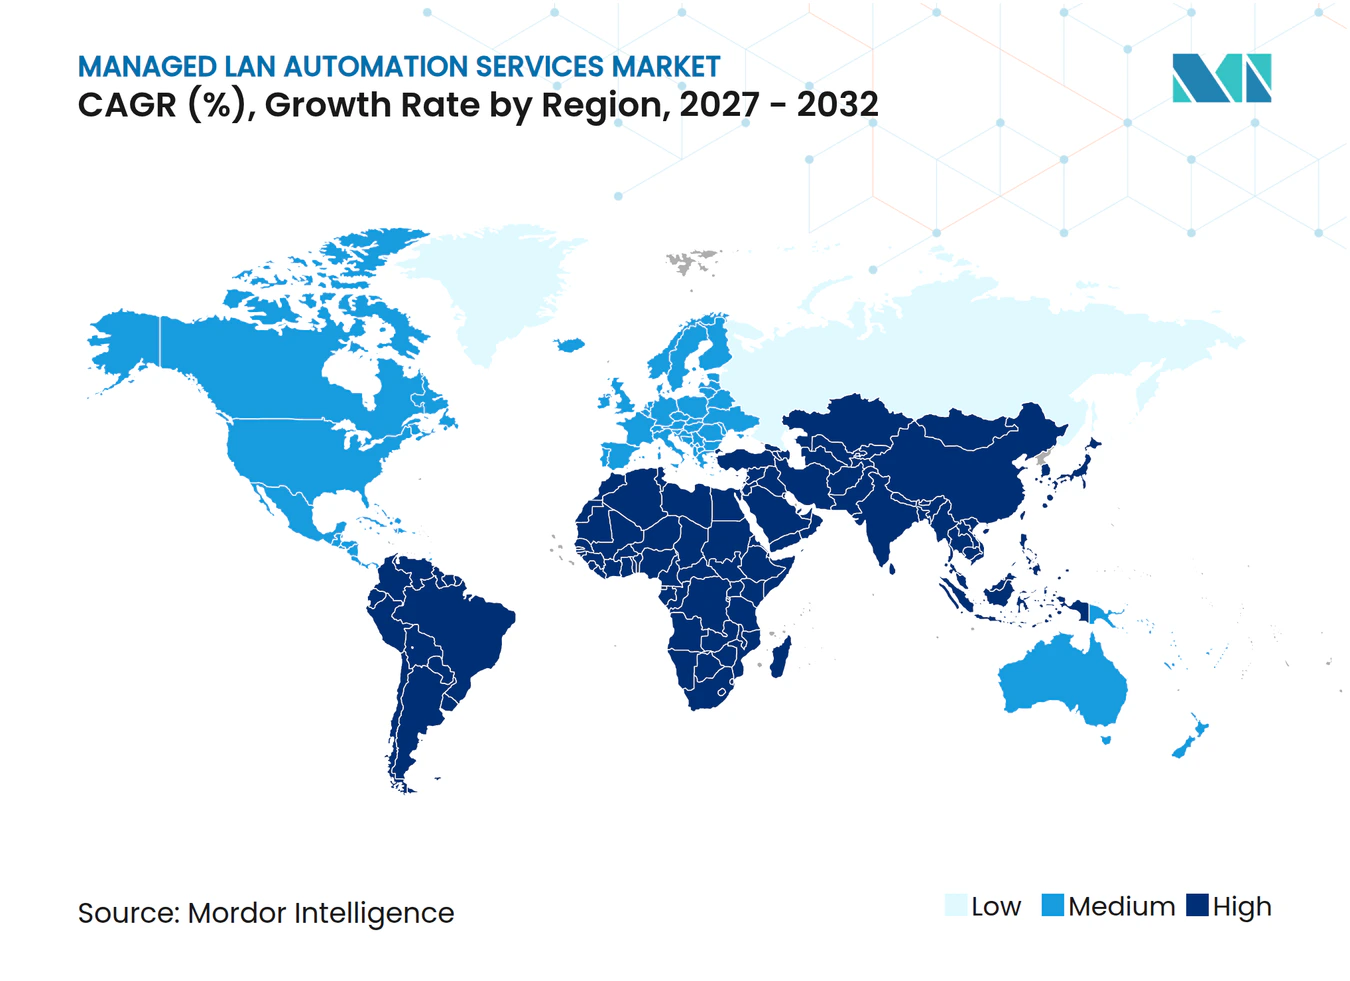
北米は、成熟したマネージドサービスプロバイダーエコシステムと、複雑なマルチサイト資産を持つGlobal 2000組織の大規模な基盤に支えられ、2026年のマネージドLANオートメーションサービス市場シェアの36.41%を占めました。米国の連邦調達フレームワークは、セキュリティ、認可、運用上の説明責任、およびサポート文書に対する明確な期待を設定しています。FISMA、FedRAMP、およびNISTガイダンスは、ベンダーが連邦業務に対して実証しなければならないゼロトラストおよび継続的コンプライアンス機能を形成しています。金融サービス、通信、ヘルスケア、およびテクノロジーの大規模な購買者は、オートメーションへの継続的な投資を支えるネットワーク規模を持っています。カナダの金融サービスおよび通信セクターが需要を追加し、メキシコの製造業の拡大が堅牢な産業キャンパスネットワークへのニーズを生み出しています。
アジア太平洋は、マネージドLANオートメーションサービス市場において最も成長の速い地域として、2032年にかけてCAGR 17.88%で拡大すると予測されています。中国、インド、日本、韓国、および東南アジア全域のデジタル化プログラムが、LANインフラとマネージドオートメーション要件を同時に拡大しています。Allied Telesisは2025年11月に日本でAllied OneConnectを導入し、統合された有線・ワイヤレス管理に対する地域の関心を示ました。韓国の大企業はAIワークロードと高密度産業IoT向けのキャンパス容量を拡大しており、インドの公共デジタルインフラプログラムは第1層および第2層都市でオートメーション関連の契約を生み出しています。プロバイダーは、これらの国々にわたる異なる規制上の期待、デプロイメントモデル、および運用成熟度のレベルに対応する必要があります。
ヨーロッパは多様な採用プロファイルを持ち、ドイツ、英国、およびフランスは中央・東ヨーロッパ市場よりも成熟しています。英国政府財産庁は2026年9月に、50万人以上の公務員ユーザーにサービスを提供するエンタープライズLANの市場エンゲージメントを発行し、オートメーション、ゼロタッチプロビジョニング、およびセルフヒーリングルーティンを調達要件として指定しました。ドイツのBSI IT-GrundschutzおよびNIS2要件は、ネットワーク運用と継続的なコンプライアンスレポートを結びつけるオートメーションを支援しています。南米はブラジルとアルゼンチンが主導し、採用は金融サービスとエネルギーに集中しており、中東はスマートシティ投資を通じて需要を開発しており、アフリカはインフラ開発の初期段階にあります。
競合環境
市場集中度
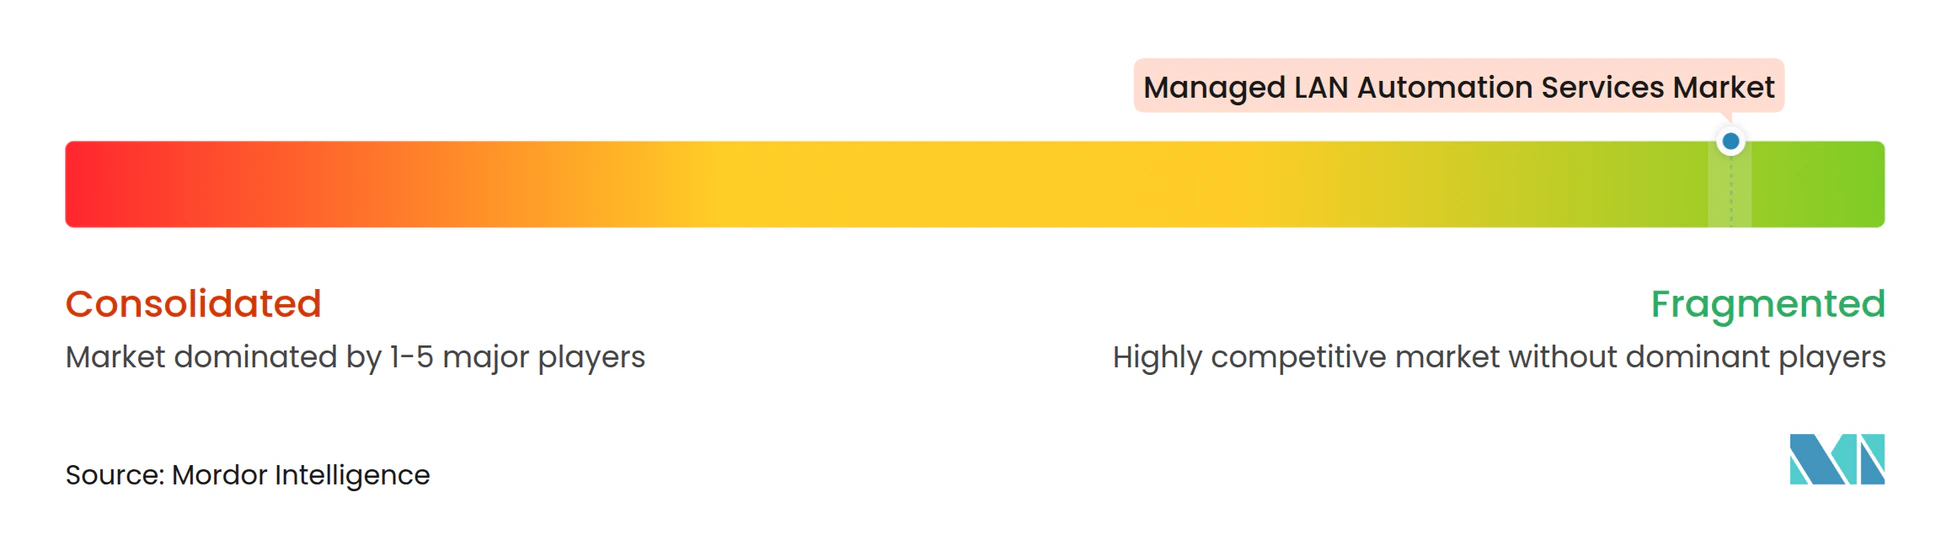
マネージドLANオートメーションサービス市場は、純粋なオートメーションプロバイダー、幅広いネットワーキングベンダー、およびオブザーバビリティスペシャリストにわたって断片化されています。純粋なプレイベンダーにはGluware、Itential、NetBrain Technologies、Forward Networks、BackBox Software、IP Fabric、およびAnuta Networksが含まれ、幅広いポートフォリオベンダーはオートメーションをスイッチング、ワイヤレス、セキュリティ、およびクラウド管理製品と組み合わせています。Kentik Technologies、LogicMonitor、およびAuvik Networksは可視性に注力していますが、設定オートメーションツールでオファリングを拡張しています。この多様なサプライヤーベースは、単一のプロバイダーがサービスライフサイクル全体にわたって価格を設定することを防いでいます。エンタープライズ顧客は複数のメーカーの機器を一般的に運用しているため、相互運用性は引き続き重要です。
Gluwareは2026年2月にTitan、DIALバリデーション、エクスポージャー管理、およびHPE Aruba、Cisco Meraki、Fortinet FortiManagerへのマルチベンダーサポートの追加でプラットフォームを拡張しました。[3] CiscoのAgenticOps発表は、確立されたネットワーキングベンダーが既存のネットワーク管理製品にさらに多くのオートメーションを組み込んでいる方法を示しています。Itentialは、CarahsoftおよびメジャーなGSA調達手段を通じて公共部門の購買者にハイブリッドクラウドオートメーションプラットフォームを利用可能にしました。これらの動きは、製品能力、デプロイメントの信頼性、および規制対象顧客グループへのアクセスに焦点を当てています。バリデーション、監査証跡、およびポリシー適用を提供するベンダーは、顧客の説明責任を排除することなく自動化された変更の認知リスクを低減できます。
基本的なモニタリングと設定適用の間には、特に顧客が自律的な修復に移行していない場合にホワイトスペースが残っています。このギャップは、顧客のテレメトリとインシデントワークフローをすでに管理しているプロバイダーに拡大の機会を生み出します。SolarWindsとRiverbedは中堅市場およびWAN隣接ニーズへの対応を続け、PathSolutionsとracksnet GmbHはより低い参入コストオプションでブラウンフィールドニーズに対応しています。FedRAMP認可とISO/IEC 27001準拠は、規制された調達においてベンダーの立場を強化できます。
マネージドLANオートメーションサービス産業リーダー
-
Gluware, Inc.
-
Itential, Inc.
-
Forward Networks, Inc.
-
Pica8, Inc.
-
Dorado Software, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Helient TechnologiesはExtreme Platform ONEを搭載した完全マネージドネットワークサービスを開始し、ヘルスケア、法律、政府、および教育分野のエンタープライズ向けにサブスクリプションベースのマルチベンダースイッチング、ワイヤレス、ファブリック、およびSD-WAN管理を提供しました。
- 2026年2月:Gluwareはプラットフォームバージョン5.8をリリースし、Gluware Titanを導入しました。これはAI駆動のインテントベースネットワークオートメーションプラットフォームで、DIALバリデーション、エージェンティックな脆弱性検出のためのGluware Titanエクスポージャー管理、およびHPE Aruba、Cisco Meraki、Fortinet FortiManagerを含む拡張されたマルチベンダーサポートを備えています。
- 2025年12月:Arista Networksは大規模WLANモビリティ向けにArista VESPAを導入し、50万以上のクライアントとサブ秒のフェイルオーバーを備えたキャンパスデプロイメントを可能にし、キャンパスAIOps運用向けにArista AVAエージェンティックAIを拡張しました。
- 2025年11月:GluwareはGluware Titanを発表し、早期フィールドトライアルに入りました。インテリジェントMCPサーバーとDIAL駆動のバリデーションエンジンを備えたインテントベースのエージェンティックAIプラットフォームは、2026年初頭に一般提供が予定されていました。
グローバルマネージドLANオートメーションサービス市場レポートの範囲
マネージドLANオートメーションサービス市場は、エンタープライズローカルエリアネットワーク(LAN)環境のプロビジョニング、設定、モニタリング、コンプライアンス管理、および修復を自動化するアウトソーシングサービスで構成されています。これらのサービスは、オーケストレーションプラットフォーム、ポリシーオートメーション、AI駆動の運用、およびセルフヒーリング機能を活用して、ネットワークパフォーマンス、運用効率、およびセキュリティを向上させます。
マネージドLANオートメーションサービス市場レポートは、サービスタイプ(プロビジョニングおよびデプロイメントオートメーション、設定およびコンプライアンスオートメーション、モニタリングおよびアシュアランスオートメーション、クローズドループ修復およびセルフヒーリング)、デプロイメントモード(オンプレミス、クラウド、ハイブリッド)、組織規模(中小企業、大企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・eコマース、教育・研究機関、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プロビジョニングおよびデプロイメントオートメーション |
| 設定およびコンプライアンスオートメーション |
| モニタリングおよびアシュアランスオートメーシン |
| クローズドループ修復およびセルフヒーリング |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・eコマース |
| 教育・研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | プロビジョニングおよびデプロイメントオートメーション | |
| 設定およびコンプライアンスオートメーション | ||
| モニタリングおよびアシュアランスオートメーシン | ||
| クローズドループ修復およびセルフヒーリング | ||
| デプロイメントモード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・eコマース | ||
| 教育・研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドLANオートメーションサービス市場の規模はどのくらいですか?
マネージドLANオートメーションサービス市場は、2027年の5.01 ビリオン 米ドルから2032年までに11.03 ビリオン 米ドルに達すると予測されており、CAGR 17.09%で成長します。
どのサービスタイプがマネージドLANオートメーションサービスをリードしていますか?
モニタリングおよびアシュアランスオートメーションは、可視性と異常検知がコアなマネージドサービス要件であるため、2026年に61.20%のシェアでリードしました。
どのデプロイメントアプローチが最も速く拡大していますか?
クラウドデプロイメントは、クラウド管理プラットフォームとサブスクリプションモデルに支えられ、2032年にかけてCAGR 18.56%で拡大すると予測されています。
大企業がマネージドLANオートメーションサービスの重要な購買者である理由は何ですか?
大企業は、その規模、コンプライアンスニーズ、およびマルチサイトネットワークがオートメーションの根拠を強化するため、2026年に71.14%のシェアを占めました。
最も強い拡大が予測されるエンドユーザーグループはどれですか?
政府・公共行政は、モダナイゼーションとセキュリティ要件に支えられ、2032年にかけてCAGR 17.45%で拡大すると予測されています。
最も速く拡大すると予測される地域はどこですか?
アジア太平洋は、デジタル化プログラムがLANインフラとマネージドサービス需要を拡大するにつれて、2032年にかけてCAGR 17.88%で拡大すると予測されています。