
Tamanho e Participação do Mercado de Serviços LAN Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.93 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.47 % |
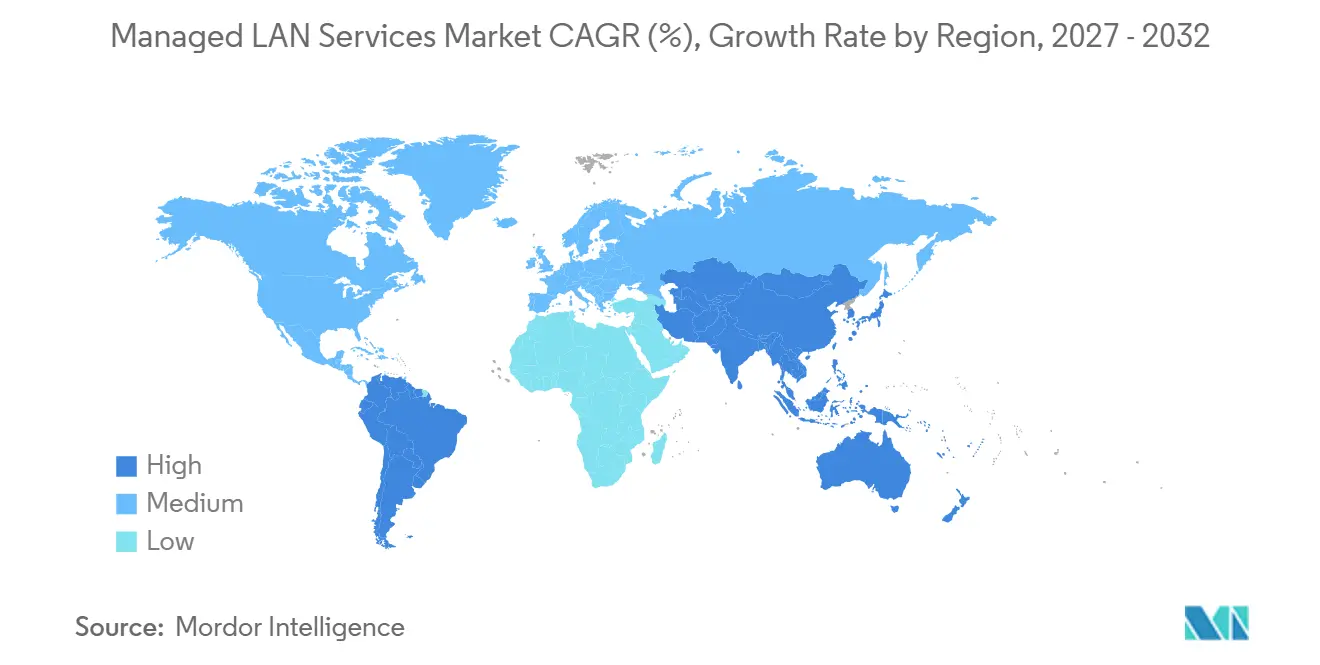
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
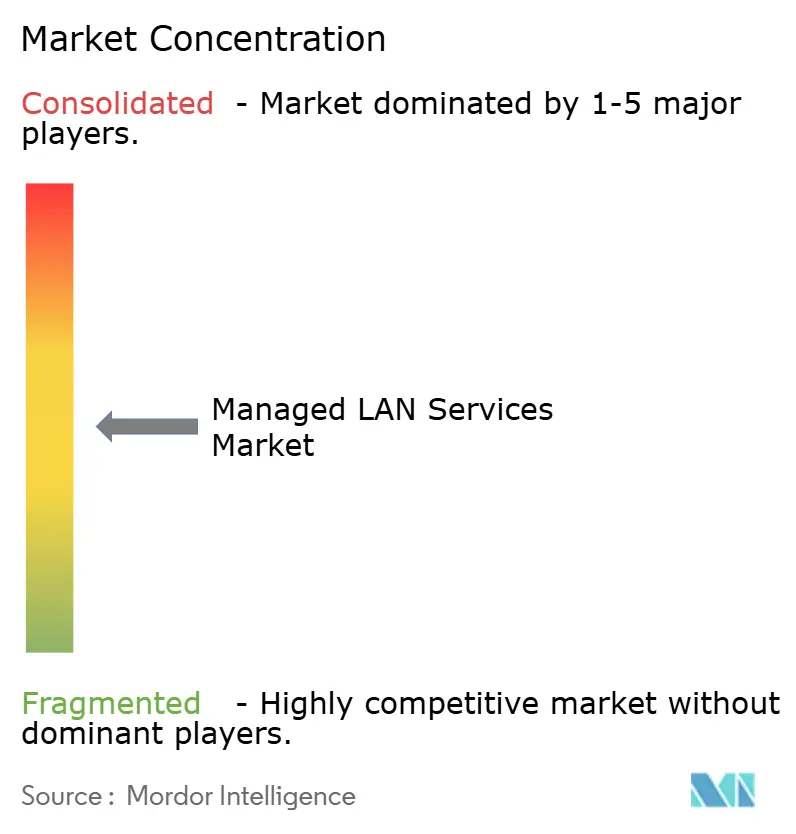
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços LAN Gerenciados por Mordor Intelligence
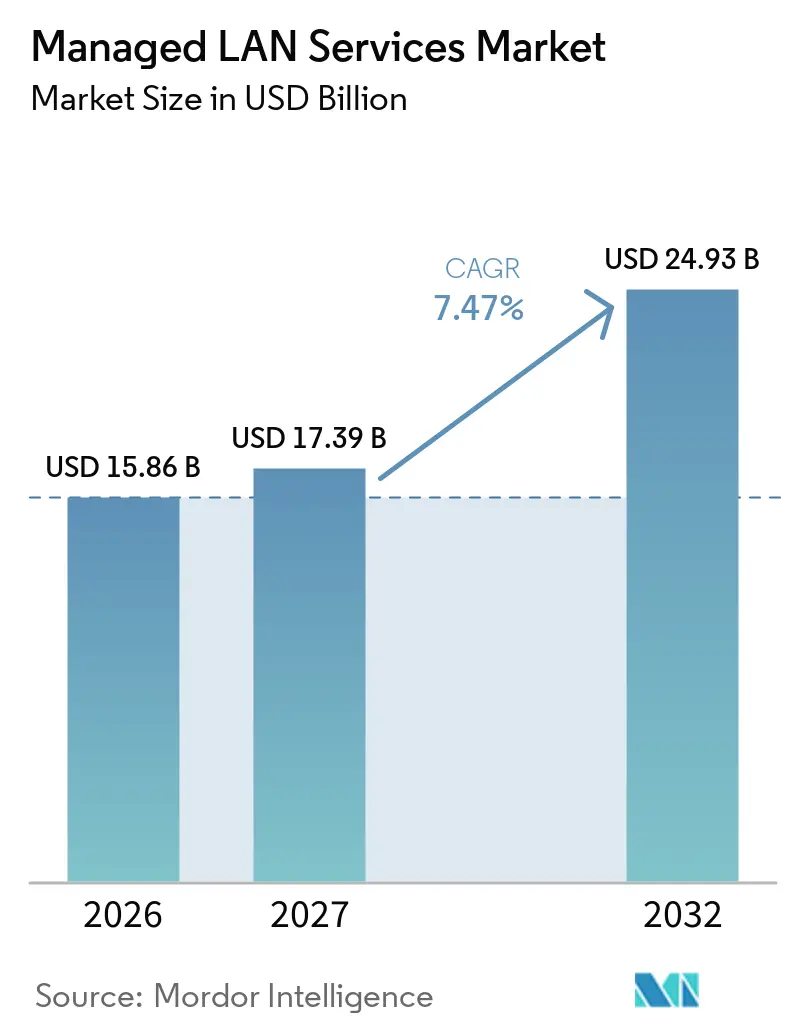
O tamanho do Mercado de Serviços LAN Gerenciados está projetado para expandir de 15,86 bilhões de USD em 2026 e 17,39 bilhões de USD em 2027 para 24,93 bilhões de USD até 2032, registrando um CAGR de 7,47% entre 2027 e 2032. As empresas estão migrando as operações de rede para provedores de serviços gerenciados à medida que cargas de trabalho em nuvem, trabalho híbrido e dispositivos conectados tornam as redes de campus e filiais mais difíceis de operar apenas com equipes internas. Os provedores combinam capacidades de LAN cabeada, sem fio e definida por software em um único contrato, o que pode simplificar as operações e fornecer acesso a competências especializadas. A regulamentação também está afetando a seleção de provedores, especialmente onde as instituições financeiras devem gerenciar riscos de TIC de terceiros e manter a auditabilidade. A concorrência combina provedores globais de serviços de rede, operadoras, empresas de serviços de TI e especialistas em LAN como serviço, de modo que os compradores corporativos devem equilibrar automação, alcance geográfico, controle de serviço e opções de saída. O Mercado de Serviços LAN Gerenciados, portanto, favorece provedores que possam dar suporte a sites complexos enquanto oferecem preços claros de ciclo de vida e entrega cogerenciada.
Principais Conclusões do Relatório
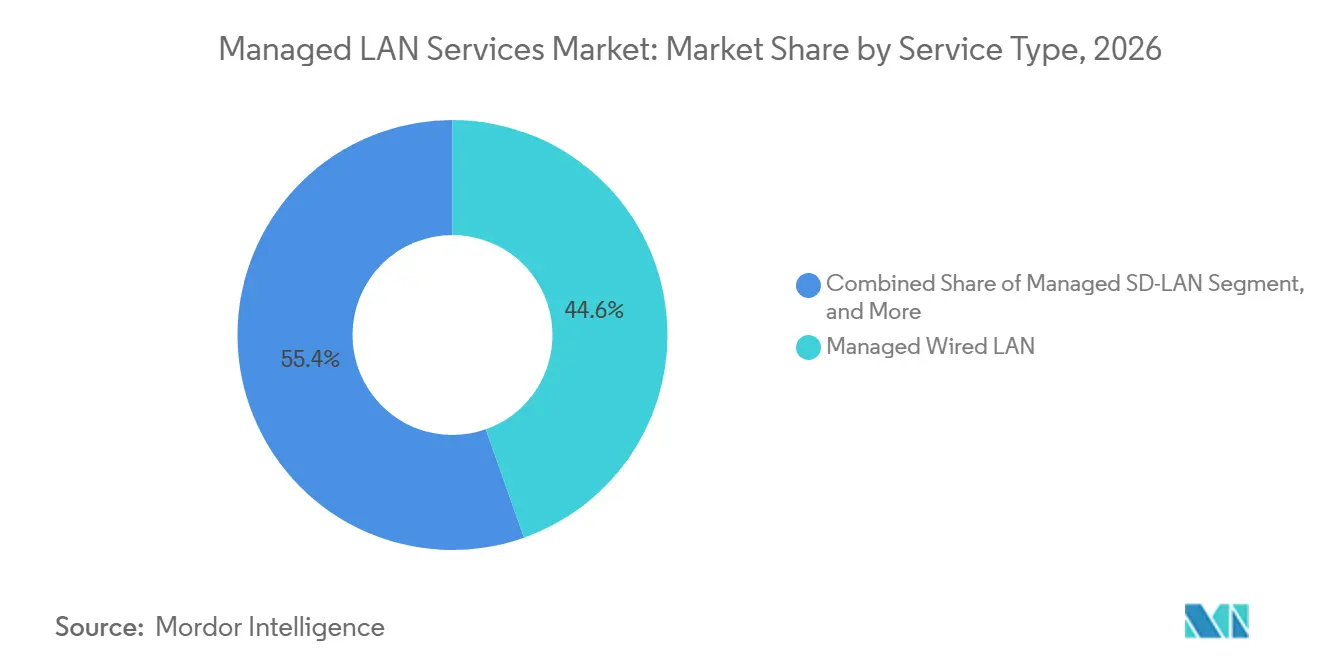
- Por tipo de serviço, a LAN Cabeada Gerenciada detinha 44,60% da participação do Mercado de Serviços LAN Gerenciados em 2026, enquanto a SD-LAN Gerenciada está projetada para expandir a um CAGR de 9,82% até 2032.
- Por arquitetura de entrega, a LAN gerenciada local representou 46,17% da participação do Mercado de Serviços LAN Gerenciados em 2026, enquanto a entrega gerenciada em nuvem deve expandir a um CAGR de 8,97% até 2032.
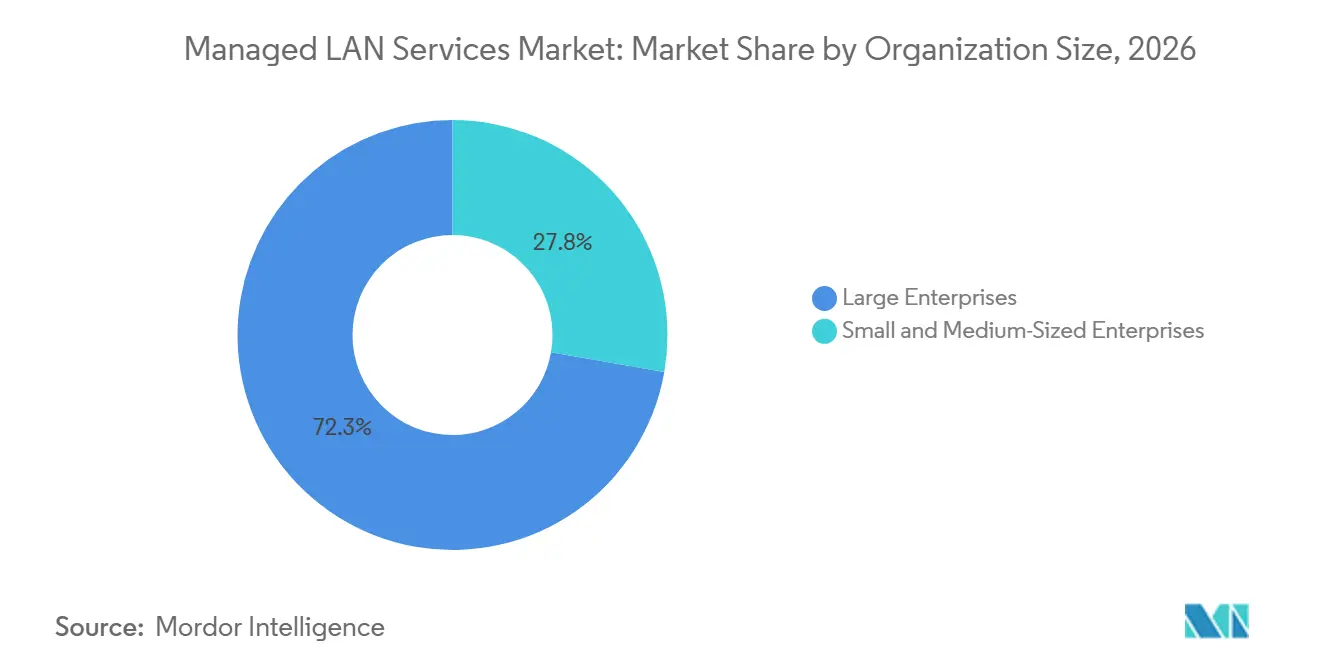
- Por tamanho da organização, as grandes empresas comandaram 72,25% do tamanho do Mercado de Serviços LAN Gerenciados em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 9,57% até 2032.
- Por vertical de usuário final, o BFSI representou 21,09% do tamanho do Mercado de Serviços LAN Gerenciados em 2026, enquanto saúde e ciências da vida estão previstas para expandir a um CAGR de 8,73% até 2032.
- Por geografia, a América do Norte detinha 36,07% da participação do Mercado de Serviços LAN Gerenciados em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 10,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços LAN Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Rede em Nuvem e Trabalho Híbrido | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Segurança Cibernética e Conformidade Regulatória | +1.5% | Global, com foco intensificado na UE e América do Norte | Médio prazo (2-4 anos) |
| Monitoramento Habilitado por IA e Autorremediação | +1.3% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos em Operações de Rede Corporativa | +1.2% | Global | Médio prazo (2-4 anos) |
| Expansão de IoT em Campus e Sem Fio de Alta Densidade | +0.9% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Convergência de 5G Privado e Campus de Borda | +0.7% | Ásia-Pacífico e América do Norte, ganhos iniciais em polos industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Rede em Nuvem e Trabalho Híbrido
Cargas de trabalho em nuvem, segurança entregue pela nuvem e trabalho híbrido criam padrões de tráfego que os designs de LAN hub-and-spoke mais antigos nem sempre gerenciam de forma confiável. O Mercado de Serviços LAN Gerenciados se beneficia quando as empresas precisam de ajuda para coordenar sites, tipos de dispositivos e caminhos de aplicações diversificados. Os provedores podem operar redes cabeadas, sem fio e definidas por software por meio de um único modelo de serviço, reduzindo a necessidade de equipes internas separadas. Essa necessidade é mais forte para organizações com grande número de locais conectados à nuvem, pois também requerem suporte local em campus e filiais. A tendência em direção à entrega gerenciada reflete um desafio operacional e não um ciclo convencional de terceirização.
Demanda por Segurança Cibernética e Conformidade Regulatória
A segurança de rede agora depende de controles no nível do dispositivo, porta e sessão, e não apenas no perímetro da rede. Espera-se, portanto, que os provedores de LAN gerenciada entreguem controle de acesso, segmentação e visibilidade contínua de dispositivos como elementos centrais do serviço. O Regulamento de Resiliência Operacional Digital tornou-se aplicável em 17 de janeiro de 2025 e coloca maior atenção nos acordos de TIC com terceiros em serviços financeiros. A ESMA emitiu orientações revisadas sobre terceirização em nuvem em julho de 2025, reforçando a necessidade de auditabilidade e capacidade de saída contratual em relacionamentos de terceirização. O Mercado de Serviços LAN Gerenciados pode se beneficiar dessa demanda, onde os provedores podem criar registros utilizáveis, registros de alterações e evidências de resposta a incidentes para clientes regulamentados.
Escassez de Talentos em Operações de Rede Corporativa
As equipes de rede precisam de competências em comutação legada, plataformas em nuvem, automação, segurança e operações sem fio. Essa combinação é difícil de manter internamente, especialmente quando as empresas operam equipamentos de vários fornecedores. O Mercado de Serviços LAN Gerenciados oferece uma alternativa para organizações que precisam de operações contínuas sem expandir a equipe especializada para cada site. O problema vai além dos níveis de pessoal, pois engenheiros mais novos podem ter competências em nuvem e automação, mas experiência limitada na operação de ambientes de campus de geração mista. Os provedores gerenciados podem usar centros de operações centralizados e manuais de procedimentos repetíveis para cobrir essa lacuna em muitos clientes.
Monitoramento Habilitado por IA e Autorremediação
As ferramentas de operações de IA estão mudando o custo e o modelo de serviço para a entrega de LAN gerenciada. Em agosto de 2025, a HPE introduziu funções de IA agêntica para o Juniper Mist, incluindo um Modelo de Experiência Generalizada de Grande Escala, remediação automatizada no Marvis Actions e Marvis Minis que simulam a experiência do usuário. A Extreme Networks declarou em 2025 que sua Platform ONE poderia reduzir o trabalho manual de gerenciamento de rede e acelerar a resolução de problemas para os clientes que a adotassem.[1] O Mercado de Serviços LAN Gerenciados é afetado à medida que os provedores gerenciados em nuvem utilizam essas capacidades para reduzir o esforço operacional e melhorar a consistência do serviço. Os provedores limitados ao gerenciamento local podem ter mais dificuldade em igualar a profundidade de automação disponível por meio de plataformas nativas em nuvem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Soberania de Dados e Controle por Terceiros | -1.1% | UE, com expansão para Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Dependência de Fornecedor e Preços de Ciclo de Vida Opacos | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Integração de Infraestrutura Legada e Risco de Janela de Mudança | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Custos de Energia e Carbono das Operações de Rede Sempre Ativas | -0.4% | Núcleo da UE, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Soberania de Dados e Controle por Terceiros
Os requisitos de localização de dados podem limitar a terceirização total de LAN gerenciada em setores e jurisdições regulamentados. Quando um provedor gerencia a LAN, a telemetria, como identidades de dispositivos, padrões de tráfego e registros de comportamento do usuário, pode transitar por infraestrutura fora do país do cliente. O Quadro de Soberania em Nuvem da Comissão Europeia estabelece níveis para soberania de dados e IA que os provedores precisam abordar para clientes europeus regulamentados. O guia de terceirização em nuvem do Banco Central Europeu solicita que as instituições supervisionadas avaliem a dependência de fornecedor, a previsibilidade de custos e a auditabilidade ao usar serviços em nuvem.[2] Esses requisitos podem prolongar os ciclos de aquisição e aumentar o trabalho de conformidade para provedores que atendem clientes bancários, governamentais e de saúde.
Dependência de Fornecedor e Preços de Ciclo de Vida Opacos
Contratos longos de LAN gerenciada podem ser difíceis de encerrar quando agrupam hardware, software, plataformas de gerenciamento e compromissos de nível de serviço. Ferramentas de gerenciamento proprietárias podem dificultar a introdução de tecnologia concorrente pelos clientes ou a migração para outro provedor. O Mercado de Serviços LAN Gerenciados enfrenta uma restrição quando os compradores não conseguem separar claramente o custo de conectividade, serviços de ciclo de vida de hardware, software de gerenciamento e operações. A orientação regulatória também torna o planejamento de saída contratual mais importante para as instituições financeiras que utilizam provedores em nuvem. Os provedores que oferecem componentes de preço claros, interfaces abertas e caminhos de saída definidos podem atender a uma preocupação importante dos compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Infraestrutura Cabeada Ancora a Demanda Enquanto a SD-LAN Muda a Entrega
A LAN Cabeada Gerenciada detinha 44,60% da participação do Mercado de Serviços LAN Gerenciados em 2026, refletindo a extensa base instalada de cabeamento estruturado, comutação Power-over-Ethernet e roteamento de campus. O segmento permanece relevante porque ambientes sem fio densos ainda precisam de backhaul cabeado confiável. As implantações de Wi-Fi 7, dispositivos conectados e sistemas de comunicações unificadas também aumentam a demanda por comutação de alta capacidade. A LAN sem fio gerenciada é a segunda maior categoria de serviço, atendendo clientes que precisam de suporte centralizado para pontos de acesso e políticas sem fio. Outros serviços de LAN gerenciada incluem pacotes cogerenciados e de LAN como serviço para organizações que desejam responsabilidade operacional compartilhada.
A SD-LAN Gerenciada está projetada para expandir a um CAGR de 9,82% até 2032, tornando-a o tipo de serviço de crescimento mais rápido no Mercado de Serviços LAN Gerenciados. Ela integra comutação, acesso sem fio e política de segurança em planos de controle definidos por software. Essa estrutura suporta provisionamento baseado em intenção e implantação sem intervenção manual em locais distribuídos. A SD-LAN Segura da Versa combina segurança de confiança zero, identificação automatizada de dispositivos, resolução de problemas orientada por IA e microssegmentação em uma única camada de gerenciamento.[3] Os provedores podem empacotar essas funções em acordos baseados em resultados que cobram por dispositivo em vez de por unidade de hardware.

Por Arquitetura de Entrega: Modelos Locais Lideram Enquanto o Gerenciamento em Nuvem Avança
A LAN gerenciada local representou 46,17% da participação do Mercado de Serviços LAN Gerenciados em 2026. O modelo permanece importante para organizações regulamentadas e ambientes de alta segurança que não podem rotear telemetria de gerenciamento por infraestrutura de nuvem pública. Bancos, contratados de defesa e fabricantes que operam redes de tecnologia operacional podem tratar o gerenciamento local como um requisito de conformidade. A entrega híbrida divide o controle entre dispositivos locais e orquestração em nuvem. Ela atrai empresas que buscam agilidade na nuvem enquanto mantêm controles selecionados em seu próprio ambiente.
A entrega gerenciada em nuvem está projetada para expandir a um CAGR de 8,97% de 2027 a 2032, à frente do Mercado de Serviços LAN Gerenciados em geral. Seu modelo de assinatura pode combinar hardware, operações e monitoramento habilitado por IA sem um grande investimento inicial do cliente. A Nile lançou seu mecanismo de IA generativa NXI em junho de 2025, descrevendo uma capacidade de detectar, diagnosticar e resolver problemas de rede cabeada e sem fio por meio de Softbots. Esse modelo de entrega pode ajudar os provedores a oferecer automação juntamente com serviço contínuo. A arquitetura também muda a concorrência entre fornecedores porque as plataformas em nuvem podem criar dependências de plano de controle de longo prazo.
Por Tamanho da Organização: Grandes Empresas Ancoram a Receita Enquanto a Demanda das PMEs Acelera
As grandes empresas comandaram 72,25% do tamanho do Mercado de Serviços LAN Gerenciados em 2026. Corporações globais com muitos sites precisam de operações de rede 24/7, gerenciamento do ciclo de vida de hardware e relatórios de conformidade. A HCLTech oferece serviços de LAN cabeada e sem fio gerenciados independentes de fornecedor em equipamentos Cisco, Aruba e Juniper. Clientes de saúde e manufatura adicionam complexidade por meio de dispositivos conectados e tecnologia operacional. Seus requisitos geralmente incluem segmentação e visibilidade de dispositivos em tempo real que os contratos padrão podem não abordar completamente.
As PMEs estão projetadas para expandir a um CAGR de 9,57% de 2027 a 2032. Os preços de assinatura por dispositivo e por site podem tornar o gerenciamento de nível corporativo acessível sem o mesmo compromisso de capital de uma implantação de propriedade interna. As pequenas e médias empresas também estão buscando segurança gerenciada e monitoramento junto com as operações de rede. Suas decisões de compra podem, portanto, depender do controle operacional e da proteção, e não apenas do preço. O Mercado de Serviços LAN Gerenciados oferece aos provedores focados em plataforma uma oportunidade quando conseguem tornar funções avançadas simples de implantar e operar.
Por Vertical de Usuário Final: BFSI Lidera Enquanto os Requisitos de Saúde se Expandem
O BFSI representou 21,09% do tamanho do Mercado de Serviços LAN Gerenciados em 2026, a maior participação vertical. As instituições financeiras precisam de conectividade resiliente em agências e locais de negociação, onde falhas podem ter consequências operacionais e de conformidade diretas. O DORA exige que as entidades financeiras fortaleçam a resiliência operacional digital e gerenciem os riscos associados a provedores de serviços de TIC de terceiros. Esses requisitos tornam as trilhas de auditoria, o registro de incidentes e a restauração rápida elementos importantes de um acordo de LAN gerenciada. TI e telecomunicações é o segundo maior vertical porque empresas de tecnologia e operadoras também operam extensas redes de campus e escritórios de borda.
Saúde e ciências da vida estão previstas para expandir a um CAGR de 8,73% até 2032. Dispositivos médicos conectados, prontuários eletrônicos de saúde, monitoramento de pacientes em tempo real e sistemas robóticos aumentam o desempenho e a disponibilidade exigidos das LANs hospitalares. As organizações de saúde precisam isolar o tráfego de dispositivos médicos do tráfego geral de TI, o que torna a microssegmentação importante. A Spectrum Enterprise fornece uma oferta de rede gerenciada para saúde usando o Cisco Meraki para combinar comutação, SD-WAN e sem fio em um único contrato. Manufatura, varejo, governo e serviços públicos também contribuem por meio de necessidades relacionadas à continuidade operacional, segurança física e operações conectadas.
Análise Geográfica
A América do Norte detinha 36,07% da participação do Mercado de Serviços LAN Gerenciados em 2026, com os Estados Unidos como o maior contribuinte nacional. A região possui práticas maduras de terceirização de TI, extensos ambientes de múltiplos campus e uma base de fornecedores competitiva. Em agosto de 2025, a AT&T Business e a Cisco lançaram o AT&T SASE com Cisco, combinando SD-WAN, segurança de confiança zero, inteligência de ameaças e aplicação centralizada de políticas em uma oferta nativa em nuvem que ilustra a conexão mais estreita entre gerenciamento de LAN, WAN e segurança. O Canadá e o México também estão contribuindo à medida que varejistas e fabricantes adotam plataformas gerenciadas em nuvem para locais distribuídos.
A Europa é o segundo maior mercado regional, liderado pela Alemanha, Reino Unido e França. A soberania de dados e a supervisão de terceirização são fatores centrais nas aquisições europeias, e o quadro de soberania da Comissão é particularmente relevante para provedores que competem por contratos governamentais e bancários onde a residência de dados não pode ser comprometida. O Mercado de Serviços LAN Gerenciados na Europa também se beneficia da demanda por expertise de provedores e automação. A América do Sul, o Oriente Médio e a África permanecem em desenvolvimento, mas são áreas importantes, com programas de cidades inteligentes apoiando a demanda na Arábia Saudita e nos Emirados Árabes Unidos e a modernização de redes contribuindo no Brasil e na Argentina.
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,07% de 2027 a 2032, a maior taxa regional no Mercado de Serviços LAN Gerenciados. China e Índia são os principais contribuintes nacionais devido à construção de campus corporativos, programas de digitalização pública e crescentes gastos com TI. Os ambientes de manufatura e automotivo no Japão também requerem visibilidade de rede em tempo real para operações conectadas. Em outubro de 2026, a Macquarie Telecom e a Netskope expandiram sua parceria australiana para adicionar o Netskope SD-WAN a um único quadro de SASE gerenciado por fornecedor.[4] O setor de tecnologia da Coreia do Sul e a base corporativa da Austrália acrescentam demanda regional adicional.
Cenário Competitivo
O Mercado de Serviços LAN Gerenciados é moderadamente concentrado globalmente, mas fragmentado por geografia, necessidades dos clientes e especialização em serviços. NTT DATA, Kyndryl, Accenture e Orange Business oferecem LAN gerenciada, WAN e segurança dentro de portfólios mais amplos de redes gerenciadas. As operadoras regionais utilizam a propriedade de infraestrutura de conectividade para apoiar a economia de seus serviços gerenciados, enquanto os fornecedores de LAN de campus como serviço se concentram em automação e preços de assinatura flexíveis. A NTT DATA declarou ter sido reconhecida como Líder no Quadrante Mágico do Gartner de 2026 para Serviços de Rede Gerenciados, citando inovação centrada em IA, entrega orientada à segurança e qualidade de serviço.
Integradores orientados por tecnologia, como HPE, Cisco e Kyndryl, competem por meio de inteligência de plataforma e operações de IA. Operadoras nativas de rede, incluindo AT&T, Deutsche Telekom, Orange Business e Tata Communications, constroem ofertas de LAN gerenciada sobre sua base de conectividade. Empresas de serviços de TI como Accenture, Capgemini e Wipro competem por meio de conhecimento vertical e trabalhos de transformação mais amplos. A Cisco publicou orientações de arquitetura em 2025 para integrar o 5G privado ao gerenciamento de LAN de campus por meio do Catalyst Center e do Meraki. Essa abordagem mostra como o controle de plataforma pode migrar do hardware para as camadas de gerenciamento de software.
A LAN cogerenciada é importante onde as empresas retêm o controle de políticas e a visibilidade operacional enquanto o provedor lida com as operações diárias. Nile, Meter e Join Digital estão buscando clientes do mercado intermediário com ofertas no estilo de utilidade que agrupam hardware, gerenciamento e monitoramento por IA em uma assinatura mensal. Em junho de 2026, o BT Group e a Verizon anunciaram planos para uma joint venture 50:50 combinando suas operações internacionais de serviços de rede corporativa cabeada e gerenciada. O negócio planejado deve atender mais de 3.000 clientes corporativos em 180 países e ter 4 bilhões de USD em receita anual combinada. Essa transação pode alterar as opções disponíveis para compradores multinacionais do Mercado de Serviços LAN Gerenciados.
Líderes do Setor de Serviços LAN Gerenciados
-
AT&T Inc.
-
Cisco Systems, Inc.
-
NTT DATA Group Corporation
-
Orange S.A.
-
Verizon Communications Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Pure IP, empresa do grupo BCM One, anunciou a expansão de sua oferta de SD-WAN Gerenciado com capacidades de inteligência otimizadas para voz, incluindo roteamento com reconhecimento de aplicações, seleção dinâmica de caminho e balanceamento de carga para comunicações em nuvem e aplicações de voz habilitadas por IA, construídas sobre mais de 8 anos de entrega de rede gerenciada para clientes corporativos.
- Outubro de 2026: A Macquarie Telecom e a Netskope expandiram sua parceria estratégica de SASE na Austrália para incorporar o Netskope SD-WAN, entregando um quadro completo de SASE de fornecedor único para clientes australianos do mercado intermediário e corporativo, gerenciado por meio das capacidades de serviço gerenciado corporativo da Macquarie.
- Agosto de 2025: A AT&T Business e a Cisco lançaram o AT&T SASE com Cisco, uma solução de rede e segurança entregue pela nuvem que integra SD-WAN, segurança de confiança zero, otimização preditiva de caminho, inteligência de ameaças em tempo real e conectividade multinuvem para clientes corporativos.
- Junho de 2025: A Nile lançou o Nile Experience Intelligence, um mecanismo de IA generativa projetado para detectar, diagnosticar e resolver de forma autônoma problemas de LAN corporativa e sem fio por meio de Softbots alimentados por modelos de linguagem de grande escala.
Escopo do Relatório Global do Mercado de Serviços LAN Gerenciados
LAN gerenciada é um serviço que se refere ao suporte às operações, controle de custos e manutenção da confiabilidade da rede sem que os usuários precisem dedicar seus próprios recursos. Um provedor de serviços LAN gerenciados otimiza exclusivamente o ambiente de rede dos usuários.
O Relatório do Mercado de Serviços LAN Gerenciados é Segmentado por (Tipo de Serviço (LAN Cabeada Gerenciada, LAN Sem Fio Gerenciada, SD-LAN Gerenciada e Outros Serviços LAN Gerenciados), Arquitetura de Entrega (Gerenciada em Nuvem, Local e Híbrida), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical de Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], TI e Telecomunicações, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Manufatura e Industrial, Mídia e Entretenimento, Governo e Serviços Públicos e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| LAN Cabeada Gerenciada |
| LAN Sem Fio Gerenciada |
| SD-LAN Gerenciada |
| Outros Serviços LAN Gerenciados |
| Gerenciada em Nuvem |
| Local |
| Híbrida |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Manufatura e Industrial |
| Mídia e Entretenimento |
| Governo e Serviços Públicos |
| Outros Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | LAN Cabeada Gerenciada | |
| LAN Sem Fio Gerenciada | ||
| SD-LAN Gerenciada | ||
| Outros Serviços LAN Gerenciados | ||
| Por Arquitetura de Entrega | Gerenciada em Nuvem | |
| Local | ||
| Híbrida | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Vertical de Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura e Industrial | ||
| Mídia e Entretenimento | ||
| Governo e Serviços Públicos | ||
| Outros Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços LAN Gerenciados?
O Mercado de Serviços LAN Gerenciados está projetado em 17,39 bilhões de USD em 2027 e 24,93 bilhões de USD até 2032, com um CAGR de 7,47% durante 2027 a 2032.
O que está impulsionando a demanda por serviços LAN gerenciados?
Cargas de trabalho em nuvem, trabalho híbrido, dispositivos conectados, necessidades de segurança de rede e escassez de talentos em operações de rede estão aumentando a demanda por suporte de LAN gerenciada.
Qual tipo de serviço LAN gerenciado está se expandindo mais rapidamente?
A SD-LAN Gerenciada está projetada para expandir a um CAGR de 9,82% até 2032, à medida que as empresas adotam controle definido por software, automação e operações baseadas em políticas.
Por que as empresas utilizam a entrega de LAN gerenciada em nuvem?
A entrega gerenciada em nuvem combina preços de assinatura, monitoramento habilitado por IA e gerenciamento contínuo, ajudando as organizações a evitar grandes compromissos operacionais iniciais.
Qual grupo de clientes representa a maior parcela da demanda?
As grandes empresas representaram 72,25% em 2026 porque operam ambientes complexos de múltiplos sites que precisam de suporte contínuo e gerenciamento do ciclo de vida.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,07% até 2032, apoiada pela construção de campus, programas de digitalização pública e gastos corporativos com TI.