
Tamanho e Participação do Mercado de Serviços Wi-Fi Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
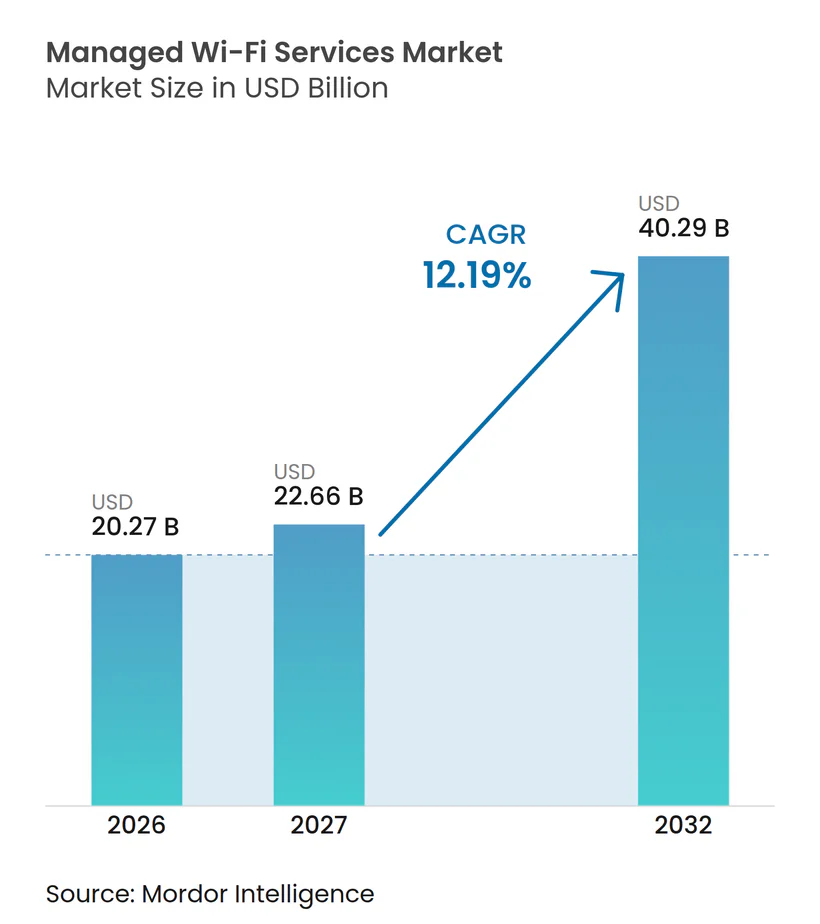
| Tamanho do Mercado (2027) | 22.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.19 % |
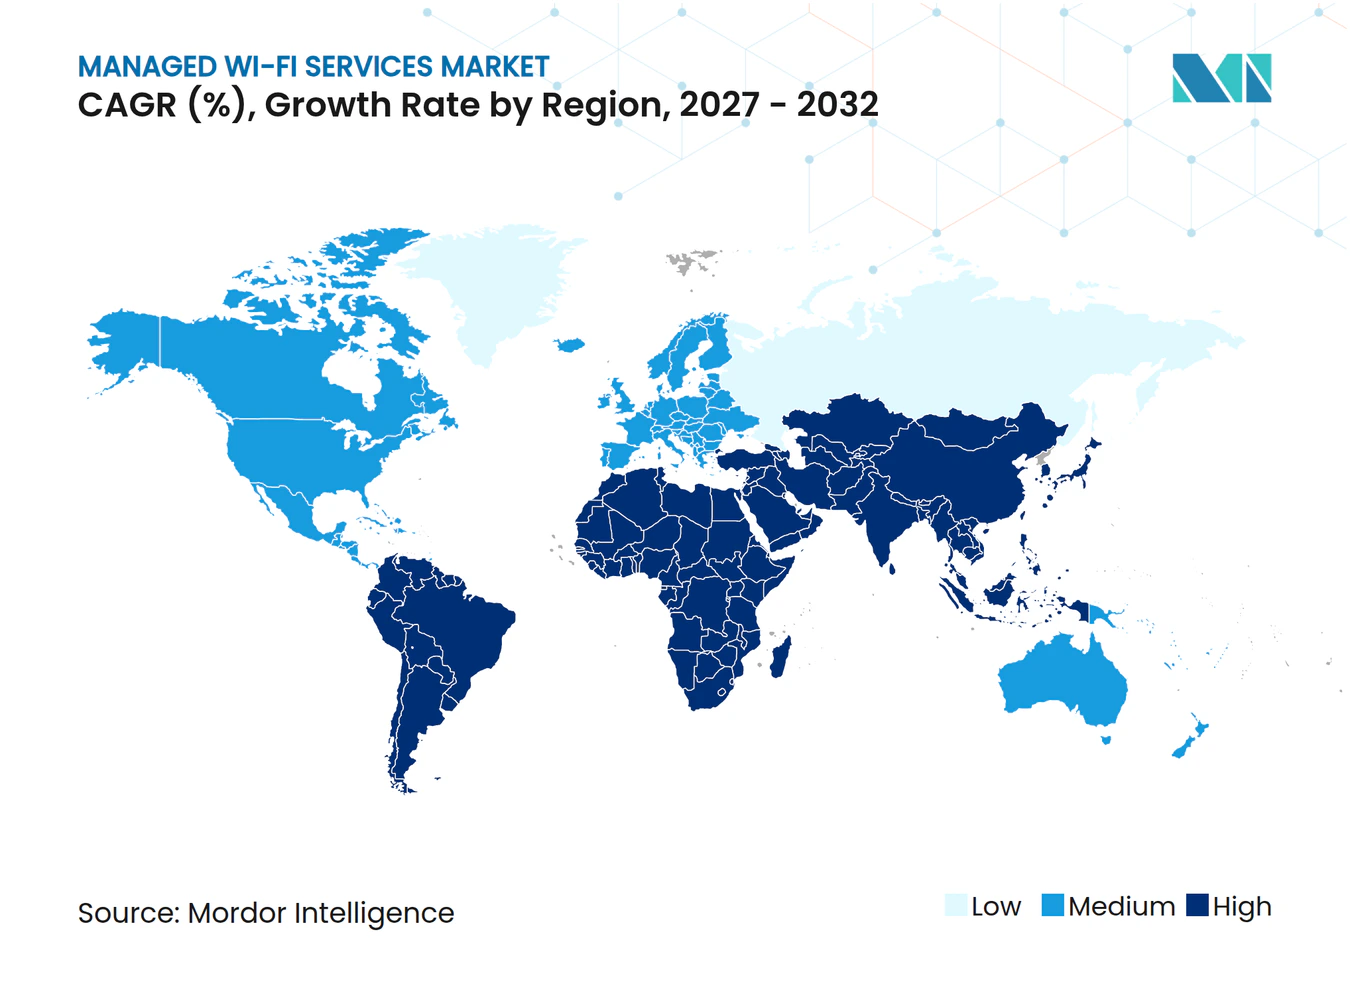
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Wi-Fi Gerenciados pela Mordor Intelligence
O tamanho do mercado de serviços Wi-Fi gerenciados está projetado para expandir de 20,27 bilhões de USD em 2026 para 22,66 bilhões de USD em 2027, e para 40,29 bilhões de USD até 2032, registrando um CAGR de 12,19% entre 2027 e 2032. A demanda está se movendo em direção a plataformas terceirizadas porque as organizações precisam de cobertura sem fio consistente, controles de segurança e suporte em escritórios, campi, filiais e locais temporários. O trabalho híbrido, os maiores parques de dispositivos conectados e as atualizações para Wi-Fi 7 estão aumentando a importância das operações de rede centralizadas. Os provedores estão respondendo combinando monitoramento, segurança, configuração e solução de problemas em contratos de assinatura que podem distribuir os custos de atualização ao longo do tempo. O mercado de serviços Wi-Fi gerenciados também enfrenta custos de conformidade e desafios de integração onde os clientes utilizam gerações mistas de pontos de acesso ou exigem dados gerenciados localmente. Essas condições favorecem provedores que conseguem suportar modelos operacionais em nuvem, locais e híbridos, mantendo compromissos de serviço claros.
Principais Conclusões do Relatório
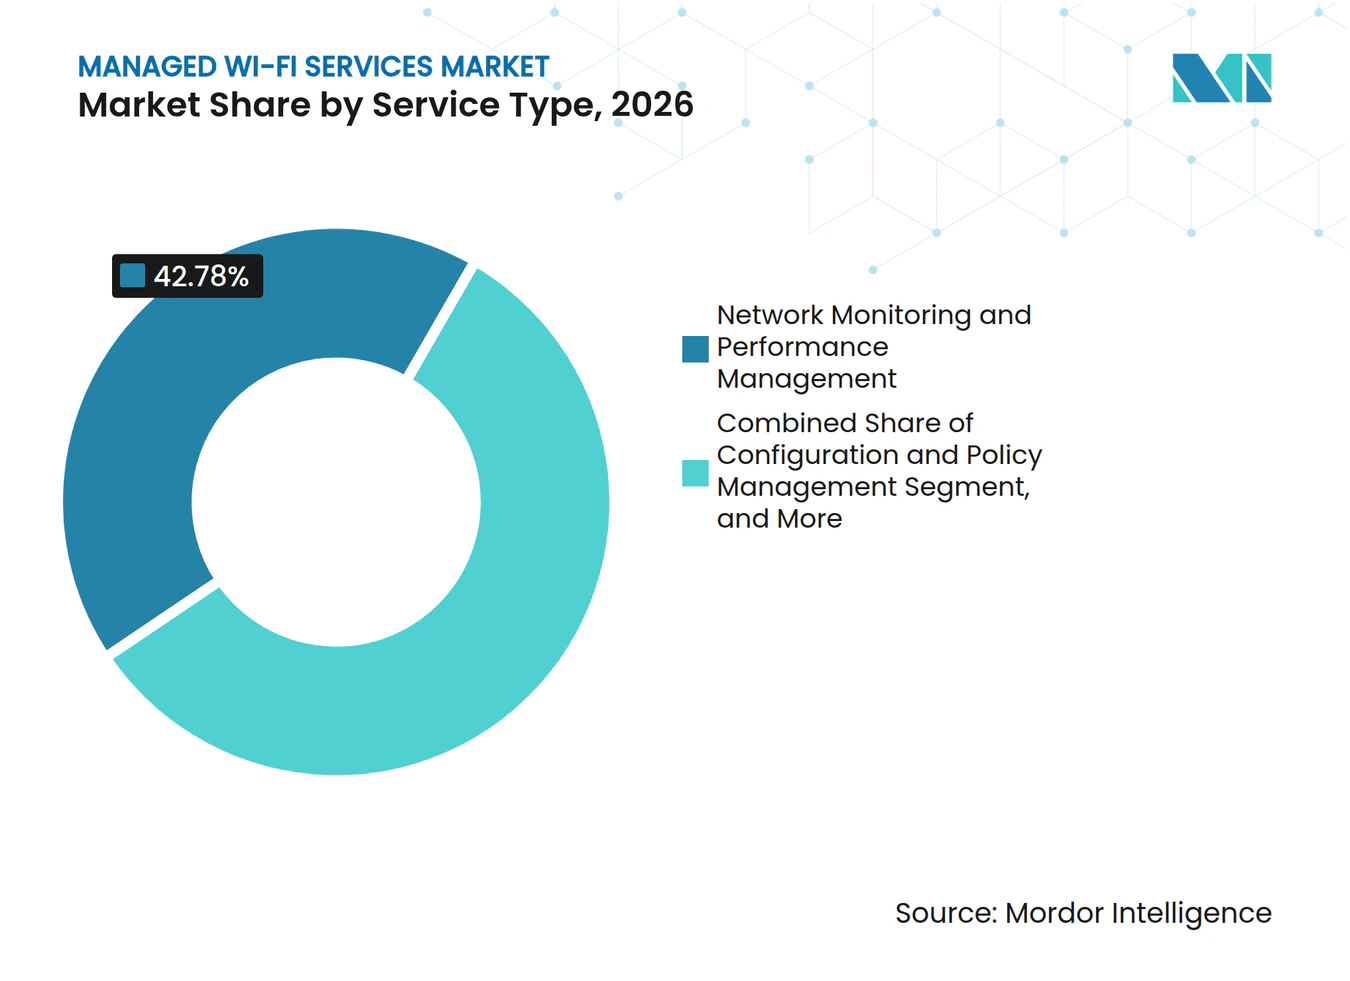
- Por tipo de serviço, o Monitoramento de Rede e Gerenciamento de Desempenho deteve 42,78% da receita do mercado de serviços Wi-Fi gerenciados em 2026, enquanto o Gerenciamento de Segurança e Controle de Acesso está projetado para expandir a um CAGR de 13,14% até 2032.
- Por implantação, o modelo Local (On-Premises) deteve 67,18% da receita do mercado de serviços Wi-Fi gerenciados em 2026, enquanto a Nuvem está projetada para expandir a um CAGR de 13,45% até 2032.
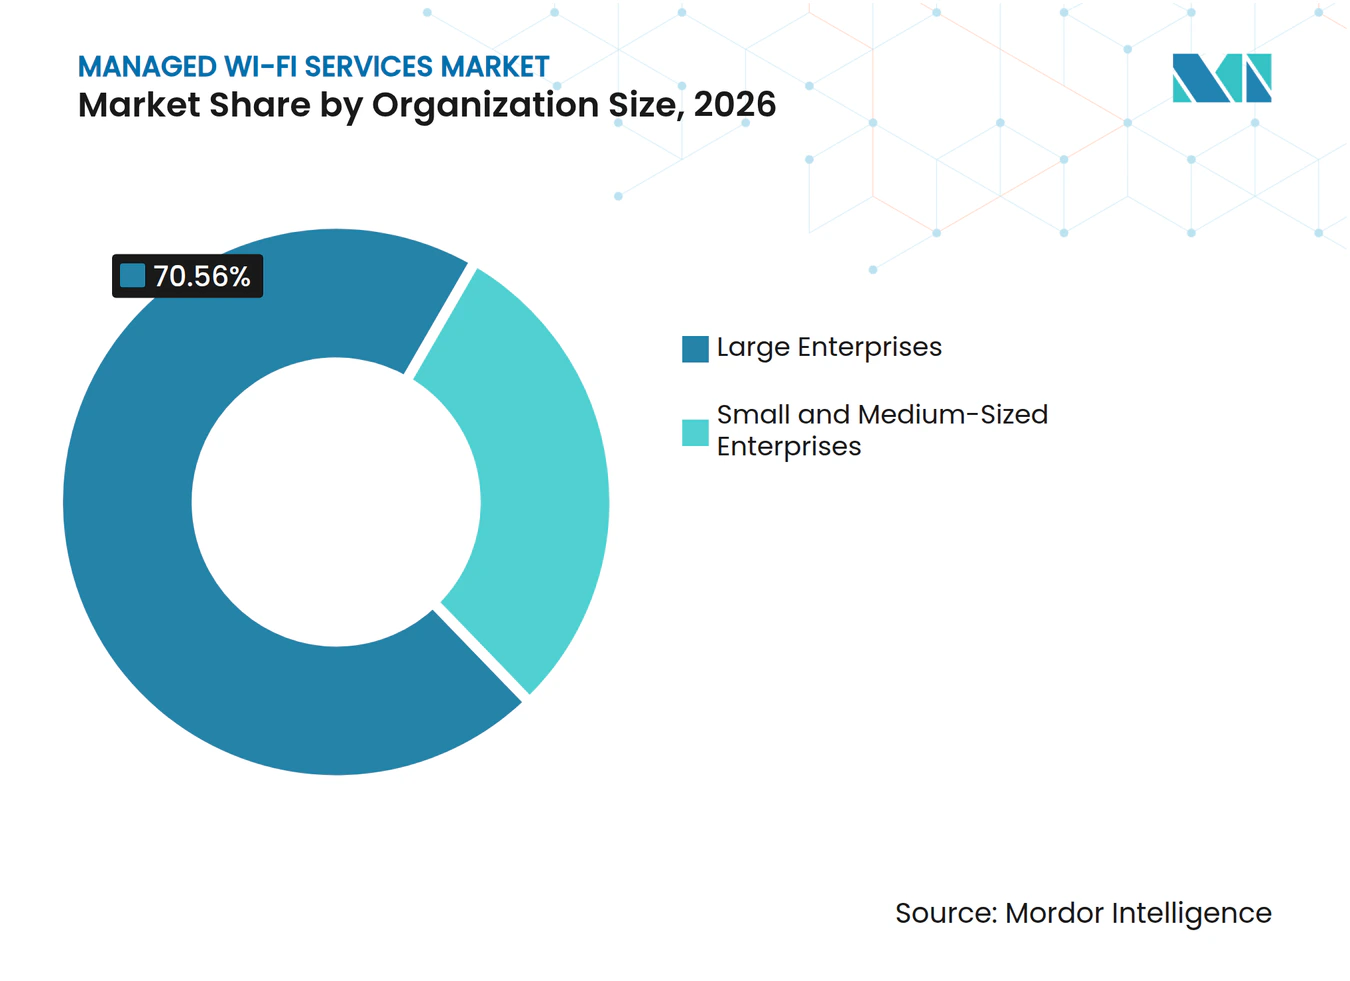
- Por tamanho de organização, as Grandes Empresas responderam por 70,56% da demanda do mercado de serviços Wi-Fi gerenciados em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 13,76% até 2032.
- Por setor do usuário final, TI e Telecomunicações deteve 28,19% da receita do mercado de serviços Wi-Fi gerenciados em 2026, enquanto o Governo e a Administração Pública estão projetados para expandir a um CAGR de 12,56% até 2032.
- Por geografia, a América do Norte respondeu por 36,18% da receita do mercado de serviços Wi-Fi gerenciados em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Wi-Fi Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gerenciamento Centralizado Baseado em Nuvem e Solução Remota de Problemas | +3.5% | Global, maior adoção na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Sites Distribuídos e Trabalho Híbrido Aumentam a Complexidade Sem Fio | +2.8% | Global, concentrado nos polos empresariais da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de IoT, BYOD e Dispositivos de Alta Densidade | +2.2% | Global, maior densidade na manufatura da Ásia-Pacífico e nos campi da América do Norte | Médio prazo (2-4 anos) |
| Migração de Assinaturas de CapEx para OpEx | +1.8% | Global, acelerando nos segmentos de PMEs na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Wi-Fi 7, 6 GHz e Garantia de Rede Assistida por IA | +1.4% | América do Norte e Europa inicialmente, expandindo para a Ásia-Pacífico até 2028 | Curto prazo (≤ 2 anos) |
| OpenRoaming e Convergência Wi-Fi-5G | +0.9% | Global, com implantações iniciais na América do Norte, Ásia-Pacífico e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gerenciamento Centralizado Baseado em Nuvem e Solução Remota de Problemas
O gerenciamento em nuvem está se tornando um requisito padrão nas aquisições de redes sem fio empresariais. As plataformas centralizadas permitem que as equipes atualizem firmware, alterem configurações e respondam a alertas em muitos pontos de acesso sem enviar funcionários a cada local. Esse modelo é especialmente relevante para o mercado de serviços Wi-Fi gerenciados porque oferece aos provedores de serviços uma maneira prática de atender clientes dispersos a partir de um único centro de operações, mesmo quando os locais têm condições de acesso diferentes. A solução de problemas assistida por IA pode reduzir o número de chamados de suporte avançado ao identificar falhas recorrentes e comportamentos incomuns na rede antes que se tornem problemas de serviço mais amplos. As plataformas em nuvem também coletam mais dados operacionais do que os controladores independentes, o que apoia o planejamento de manutenção, a detecção preditiva de falhas, relatórios regulares e um registro mais claro das alterações de configuração. Essa profundidade de dados pode tornar o relacionamento com um provedor mais difícil de substituir após o contrato inicial, pois a equipe de serviço tem uma visão consolidada de como a rede do cliente opera.
Sites Distribuídos e Trabalho Híbrido Aumentam a Complexidade Sem Fio
O trabalho híbrido ampliou o escopo físico das necessidades de redes sem fio empresariais. As organizações estão estendendo os padrões de rede dos campi centrais para filiais, locais temporários e alguns ambientes de escritório doméstico, em vez de tratar cada local como uma rede independente. Esses locais precisam de regras de segurança comuns, priorização de tráfego e compromissos de serviço, mesmo quando as condições locais, os volumes de usuários e os equipamentos diferem. O mercado de serviços Wi-Fi gerenciados se beneficia quando as equipes internas não conseguem acompanhar as frequentes mudanças de local, os equipamentos variados e as solicitações por uma experiência consistente para os funcionários. Provedores com processos de automação estabelecidos podem aplicar configurações comuns, verificar o desempenho remotamente e integrar novos locais às regras operacionais existentes. A mudança converte organizações que gerenciavam operações sem fio internamente em compradores de suporte gerenciado e oferece aos provedores um escopo de serviço recorrente mais amplo.
Proliferação de IoT, BYOD e Dispositivos de Alta Densidade
O número e a variedade de dispositivos conectados às redes corporativas estão desafiando os planos de capacidade anteriores. A Wi-Fi Alliance reportou 3,9 bilhões de remessas de dispositivos Wi-Fi em 2025, incluindo 1,6 bilhão de dispositivos IoT com Wi-Fi, e 23,3 bilhões de dispositivos ativos com capacidade Wi-Fi em todo o mundo. Telefones pessoais, sensores, dispositivos médicos, equipamentos industriais e sistemas prediais frequentemente precisam de configurações diferentes de acesso e segurança, mesmo quando operam na mesma rede física. Alguns dispositivos mais antigos não conseguem usar os métodos de autenticação atuais, o que torna a segmentação e o acesso separado à rede mais importantes. Provedores gerenciados podem fornecer integração de dispositivos, controles baseados em identidade e priorização de tráfego em tempo real, que são difíceis de manter por equipes internas enxutas à medida que os inventários de dispositivos mudam. À medida que a densidade de dispositivos aumenta, o mercado de serviços Wi-Fi gerenciados tem mais oportunidades de substituir processos internos fragmentados por políticas consistentes, maior visibilidade de ativos, suporte mais rápido e menos trabalho manual em toda a rede.
Migração de Assinaturas de CapEx para OpEx
Os contratos de assinatura transferem o planejamento de renovação sem fio de compras de hardware separadas para compromissos operacionais recorrentes. Isso pode tornar a qualidade do serviço mais previsível porque os acordos frequentemente incluem obrigações de atualização, níveis de serviço definidos e revisões periódicas do desempenho da rede. A Wireless Broadband Alliance constatou que 62% dos entrevistados estavam mais confiantes no investimento em Wi-Fi do que 12 meses antes, e a maioria identificou o Wi-Fi 7 como a tecnologia com maior probabilidade de ser implantada em 2026. Os provedores podem incluir atualizações de hardware Wi-Fi 7 em acordos plurianuais, reduzindo a pressão de uma grande compra única e permitindo que os clientes planejem mudanças de local com base em um custo de serviço conhecido. Essa estrutura pode ajudar organizações menores a utilizar ferramentas de gerenciamento de nível empresarial sem precisar formar equipes especializadas, enquanto organizações maiores podem alinhar as operações sem fio com contratos de serviços de rede mais amplos. O mercado de serviços Wi-Fi gerenciados também pode se beneficiar de menor recontratação porque o provedor permanece responsável pelas operações, renovações programadas, relatórios e compromissos de serviço mensuráveis ao longo da vigência do contrato.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Residência de Dados, Privacidade e Exposição à Cibersegurança | -1.5% | Europa, China e provedores globais de serviços gerenciados | Médio prazo (2-4 anos) |
| Integração de Redes Legadas e Custos de Atualização de Hardware | -1.2% | Global, mais agudo em grandes empresas e ambientes do setor público | Médio prazo (2-4 anos) |
| Escassez de Habilidades em Engenharia de Redes Sem Fio | -0.9% | Global, mais grave na América do Norte e nos mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Condições Inconsistentes de Espectro e Interoperabilidade entre Países | -0.6% | Ásia-Pacífico, Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Residência de Dados, Privacidade e Exposição à Cibersegurança
As regras que regem os dados de rede estão se tornando mais exigentes para provedores que operam além das fronteiras. A Diretiva NIS2 da UE exige que os provedores afetados cumpram obrigações de notificação de incidentes, revisão da cadeia de fornecimento e requisitos técnicos de segurança que devem ser refletidos em suas operações com clientes. O Regulamento de Segurança de Dados de Rede da China restringiu o tratamento transfronteiriço de determinados dados de rede desde janeiro de 2025. Essas obrigações podem exigir processamento de dados separado, suporte a auditorias e arranjos de relatórios para clientes em locais regulamentados. O mercado de serviços Wi-Fi gerenciados pode, portanto, registrar custos de entrega mais elevados para provedores que precisam de designs de serviço específicos por país e processos de conformidade com suporte local. A Diretiva de Equipamentos de Rádio da UE EN 18031 também adiciona requisitos de certificação de cibersegurança para equipamentos Wi-Fi relevantes, o que pode ser mais difícil para fornecedores menores atenderem rapidamente.[1] Além disso, a crescente fragmentação regulatória entre jurisdições está aumentando a complexidade de conformidade e os custos operacionais, pois os provedores precisam acomodar requisitos relacionados à notificação de incidentes, tratamento transfronteiriço de dados, certificação de cibersegurança, processamento de dados localizado, suporte a auditorias e modelos de entrega de serviços específicos por país.
Integração de Redes Legadas e Custos de Atualização de Hardware
Muitas grandes organizações operam equipamentos Wi-Fi 5, Wi-Fi 6 e Wi-Fi 6E dentro do mesmo parque. Esses sistemas utilizam interfaces de gerenciamento e capacidades de segurança diferentes, o que pode forçar as equipes a manter fluxos de trabalho paralelos e dificultar a aplicação de políticas em toda a organização. O resultado enfraquece o argumento de eficiência para uma única plataforma gerenciada até que a rede seja renovada. Os pontos de acesso Wi-Fi 7 também exigem novos gastos quando o hardware mais antigo é substituído, mesmo quando o cliente deseja os benefícios operacionais do controle centralizado. Provedores que aceitam o risco de renovação dentro de um contrato gerenciado podem enfrentar pressão sobre as margens e períodos de retorno mais longos. Essas barreiras podem atrasar decisões mesmo onde um serviço gerenciado melhoraria a visibilidade, a segurança e o controle operacional diário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Segurança Sustentam o Próximo Ciclo de Receita
O Monitoramento de Rede e Gerenciamento de Desempenho respondeu por 42,78% do tamanho do mercado de serviços Wi-Fi gerenciados em 2026. Os clientes precisam de visibilidade contínua antes de delegar funções sensíveis de rede a um provedor externo. O monitoramento fornece dados sobre disponibilidade, capacidade, tráfego de aplicações e problemas de desempenho em todo o parque sem fio, oferecendo a ambas as partes uma visão compartilhada das condições de serviço. Frequentemente inicia um contrato mais amplo porque fornece os dados operacionais necessários para configuração, tratamento de incidentes e trabalho de segurança. O Gerenciamento de Configuração e Políticas, juntamente com o Gerenciamento de Solução de Problemas e Incidentes, são comumente agrupados com o monitoramento em escala.
O Gerenciamento de Segurança e Controle de Acesso está projetado para expandir a um CAGR de 13,14% até 2032. As redes sem fio estão se tornando a camada de acesso direto para aplicações empresariais, incluindo locais de campus que anteriormente dependiam mais fortemente de conexões com fio. Isso torna o controle de acesso um limite de segurança central porque governa como usuários e dispositivos acessam os sistemas organizacionais. A Wireless Broadband Alliance reportou que 76% das partes interessadas em Wi-Fi consideraram a segurança de rede e a privacidade sua maior prioridade de negócios.[2] As ofertas de segurança gerenciada podem incorporar registros de auditoria, identificação de dispositivos, microssegmentação e as verificações de rotina necessárias para aplicar políticas de segurança de forma consistente em todos os locais.



Por Implantação: Escala Local Encontra Adoção Mais Rápida da Nuvem
A implantação local (on-premises) respondeu por 67,18% da receita em 2026. Permanece importante para instituições financeiras, agências governamentais e sistemas de saúde com obrigações de residência de dados ou investimentos substanciais em infraestrutura que não podem ser movidos rapidamente. Essas organizações mantêm controle direto sobre os sistemas de gerenciamento e o tratamento de dados, ao mesmo tempo em que dependem de equipes externas para tarefas operacionais definidas. Elas precisam de provedores que possam operar dentro dos requisitos estabelecidos de segurança, governança e auditoria. A entrega local permanece relevante onde clientes regulamentados exigem processamento local. Também permite que os clientes mantenham os controles internos estabelecidos enquanto utilizam expertise externa para monitoramento diário, manutenção e resolução de problemas.
A implantação em nuvem está projetada para expandir a um CAGR de 13,45% até 2032. O gerenciamento multilocatário oferece aos provedores uma maneira consistente de monitorar e suportar múltiplos locais de clientes por meio de uma interface operacional comum. Novos sites Wi-Fi 7 podem usar controladores baseados em nuvem em vez de appliances separados no local, o que reduz a quantidade de infraestrutura local que precisa ser mantida. Isso apoia as PMEs que precisam de gerenciamento centralizado de políticas e análises sem a necessidade de especialistas locais. A entrega híbrida permanece útil quando o equipamento permanece no local enquanto uma plataforma central o gerencia. O modelo oferece aos provedores uma maneira de alinhar as operações centrais com diferentes necessidades locais de tecnologia, segurança e tratamento de dados.
Por Tamanho de Organização: PMEs Ganham Acesso a Capacidades Sem Fio Gerenciadas
As Grandes Empresas responderam por 70,56% da demanda organizacional em 2026. Suas redes podem incluir centenas de pontos de acesso em campi, escritórios de filiais e data centers, frequentemente com diferentes condições locais e demandas de tráfego. O gerenciamento desses ambientes requer trabalho de firmware, definição de linha de base de desempenho, controle de mudanças, planejamento de capacidade e aplicação de políticas de segurança. Provedores gerenciados podem oferecer essa profundidade operacional sem exigir que cada cliente mantenha uma equipe grande e dedicada em cada local. Sua escala as torna a maior fonte de demanda no mercado de serviços Wi-Fi gerenciados. Os requisitos de múltiplos sites também tornam os relatórios consistentes, a resposta coordenada a incidentes e os padrões operacionais compartilhados elementos centrais do relacionamento de serviço.
As PMEs estão projetadas para expandir a um CAGR de 13,76% até 2032. O preço por local, o provisionamento sem intervenção manual e a segurança integrada reduzem as barreiras para o uso de ferramentas sem fio gerenciadas, diminuindo o trabalho técnico necessário antes que um site entre em operação. Esses arranjos ajudam organizações sem pessoal especializado ou orçamento para uma função interna de operações de rede. A escassez de habilidades em engenharia de redes aumenta a pressão sobre organizações menores, especialmente quando precisam suportar múltiplos sites sem presença local de TI. Os operadores de telecomunicações empacotam o Wi-Fi gerenciado em acordos de serviço mais amplos, dando às PMEs acesso a funções de gerenciamento e segurança utilizadas por grandes empresas. Isso pode reduzir o ônus operacional de suportar novos sites à medida que a empresa adiciona locais, funcionários, dispositivos e serviços voltados ao cliente.

Por Setor do Usuário Final: Aquisições Públicas Expandem a Demanda por Serviços Gerenciados
TI e Telecomunicações responderam por 28,19% da receita de serviços Wi-Fi gerenciados em 2026. O setor é um usuário direto de redes sem fio e um canal para serviços gerenciados a outros grupos de clientes, o que lhe confere um papel duplo na adoção de operações terceirizadas. Implanta Wi-Fi em centros de operações de rede, escritórios empresariais e ambientes de provedores de serviços onde a disponibilidade e a resposta a falhas são monitoradas de perto. BFSI, Saúde e Ciências da Vida e Manufatura Industrial têm necessidades focadas em conformidade que sustentam contratos gerenciados. Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e fabricantes precisam de suporte confiável para ambientes operacionais dispersos, de alto volume e conectados. Seus requisitos incluem acesso estável, desempenho previsível e resolução rápida quando problemas de serviço afetam funcionários, visitantes, processos de produção ou serviços voltados ao cliente.
O Governo e a Administração Pública estão projetados para expandir a um CAGR de 12,56% até 2032. Os compradores do setor público estão cada vez mais adquirindo Wi-Fi, SD-WAN e serviços de acesso seguro sob arranjos plurianuais que definem responsabilidades comuns entre equipes de tecnologia e sites. Em janeiro de 2025, a Boingo Wireless recebeu um contrato do Programa de Múltiplos Prêmios da Administração de Serviços Gerais dos EUA, permitindo que agências e organizações elegíveis adquirissem seus serviços gerenciados de 5G, DAS e Wi-Fi por meio do programa. A aquisição de 2025 pela Corporação da Cidade de Londres de uma rede com prioridade em nuvem e Wi-Fi em mais de 120 sites demonstra o escopo mais amplo dos requisitos de redes gerenciadas públicas. Esses contratos combinam acesso sem fio, segurança e suporte centralizado, o que simplifica a responsabilização em parques públicos complexos.
Análise Geográfica
A América do Norte deteve 36,18% da participação do mercado de serviços Wi-Fi gerenciados em 2026. A região possui uma grande base instalada de redes sem fio empresariais, incluindo extensos ambientes de campus e filiais que precisam de modernização regular. Também possui um ecossistema maduro de provedores de serviços gerenciados. As grandes empresas adotaram plataformas gerenciadas em nuvem cedo e têm experiência no uso de parceiros externos para entrega de rede. Muitas estão familiarizadas com modelos de serviço baseados em despesas operacionais que vinculam suporte contínuo, ferramentas de gerenciamento e planejamento de renovação de equipamentos.
Os Estados Unidos possuem canais de aquisição governamental que suportam Wi-Fi gerenciado juntamente com serviços de 5G e DAS. A inclusão da Boingo no Programa de Múltiplos Prêmios da GSA em 2025 mostra uma rota disponível para compradores públicos.[3] Os setores de serviços financeiros e saúde do Canadá demonstram forte adoção de serviços gerenciados porque esses ambientes precisam de acesso confiável e operações rigorosamente governadas. O México permanece em um estágio mais inicial. A Europa é uma geografia importante para o mercado de serviços Wi-Fi gerenciados, liderada pela Alemanha, pelo Reino Unido e pela França.
A atividade de renovação empresarial está criando demanda por novos equipamentos sem fio e operações gerenciadas na Europa. Os requisitos da NIS2 oferecem às organizações afetadas mais um motivo para buscar provedores que possam incorporar controles de segurança e processos de incidentes no gerenciamento de rede de rotina. Alguns clientes europeus também precisam de arranjos de implantação e tratamento de dados adaptados aos requisitos nacionais, especialmente quando a telemetria de rede é monitorada centralmente. A América do Sul está em um estágio mais inicial de adoção do que a América do Norte e a Europa. Brasil e Argentina são suas principais fontes de demanda empresarial em serviços financeiros e varejo. A Ásia-Pacífico está projetada para expandir a um CAGR de 12,82% até 2032. Projetos greenfield na Índia e no Sudeste Asiático podem selecionar designs com prioridade sem fio, enquanto China, Japão, Coreia do Sul, Oriente Médio e África adicionam demanda regional por meio de projetos empresariais e do setor público.
Cenário Competitivo
Concentração do Mercado
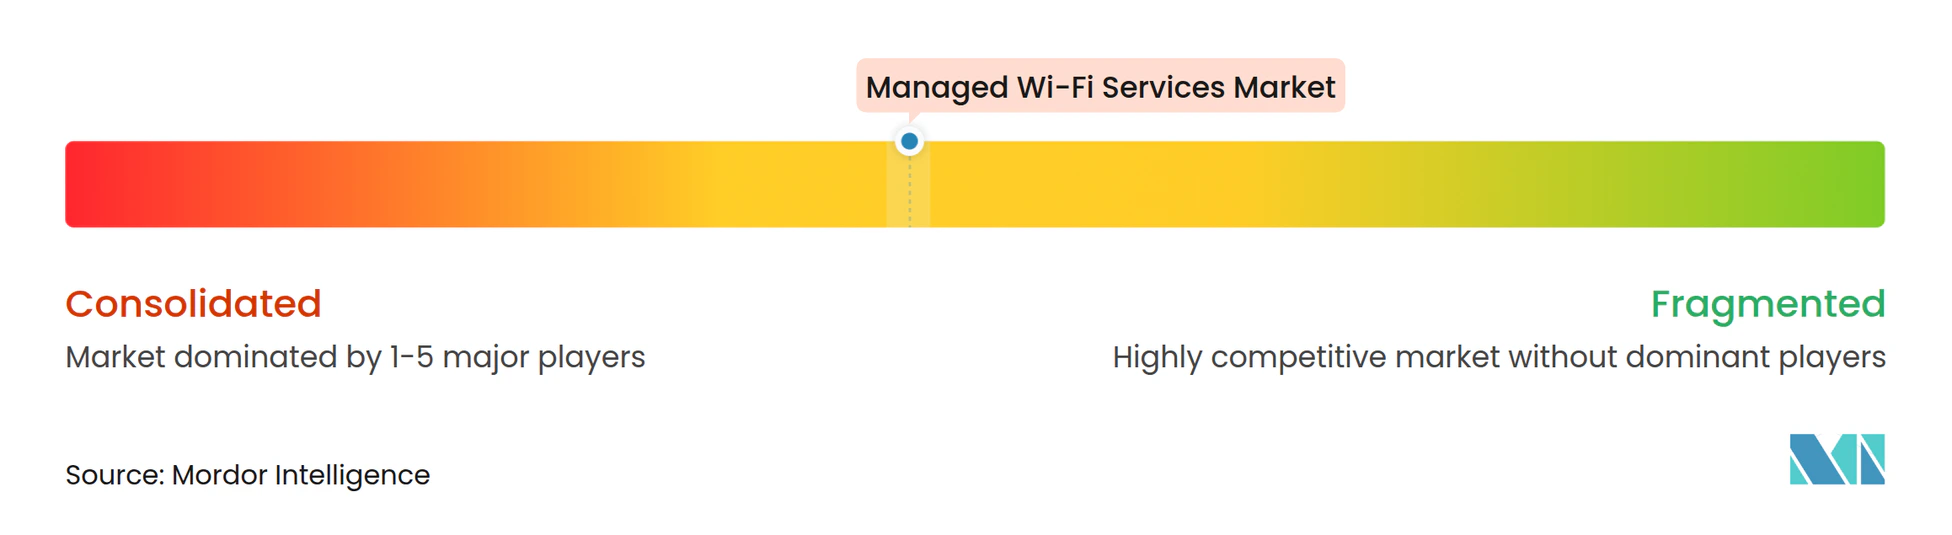
O mercado de serviços Wi-Fi gerenciados é moderadamente concentrado no fornecimento de plataformas e infraestrutura, enquanto a entrega de serviços permanece fragmentada entre provedores de serviços gerenciados, operadores de telecomunicações e empresas especializadas. A Cisco deteve 39,0% da receita de WLAN empresarial no 2T26, sustentada por sua escala, relacionamentos com campi e portfólios Meraki e Catalyst Center. A HPE deteve 17,2% após sua aquisição da Juniper Networks em julho de 2025. Juntas, as 2 empresas detiveram 56,2% da receita de plataformas WLAN empresariais reportada no rascunho. Provedores locais ainda competem por meio de cobertura de serviço, conhecimento do setor, suporte ao cliente e capacidade de adaptar modelos operacionais a sites locais e requisitos específicos do setor.
Plume, Airties e Cloud4Wi atendem casos de uso de provedores de serviços e PMEs com plataformas nativas em nuvem projetadas para operações mais simples. A concorrência está migrando do hardware de pontos de acesso para a garantia assistida por IA e o gerenciamento integrado de segurança, à medida que os clientes valorizam mais o diagnóstico rápido e a supervisão consistente. A Cisco expandiu os recursos de AIOps do Meraki, incluindo um Assistente de IA para solução de problemas e Gerenciamento de Recursos de Rádio orientado por IA. A HPE declarou que o Aruba Central e o Juniper Mist permanecerão como plataformas separadas enquanto compartilham o mecanismo de IA Marvis e hardware comum. A Extreme Networks introduziu o Platform One, que gerencia dispositivos selecionados de terceiros e inclui funções de segurança sem fio e gerenciamento de ativos para organizações com equipamentos mistos.
A Belden concluiu sua aquisição da Ruckus Networks por 1,85 bilhão de USD em julho de 2026, alterando a propriedade de uma plataforma utilizada em ambientes de hotelaria de alta densidade, educação e grandes locais. A transação pode fortalecer a concorrência em mercados onde capacidade e confiabilidade são critérios centrais de compra, porque esses clientes frequentemente dependem de serviço estável durante períodos de pico de uso. A certificação EN 18031 favorece fornecedores capazes de gerenciar a conformidade de cibersegurança em escala e documentar os controles aplicados aos equipamentos conectados. Fornecedores menores ainda podem competir onde os clientes valorizam serviço focado, suporte direto e implantação mais simples. O mercado de serviços Wi-Fi gerenciados oferece oportunidades em segurança como serviço para PMEs, conectividade multivenue habilitada por OpenRoaming e o desenvolvimento de programas de aquisição governamental.
Líderes do Setor de Serviços Wi-Fi Gerenciados
-
Cisco Systems, Inc.
-
CommScope, Inc.
-
Fortinet, Inc.
-
Huawei Technologies Co., Ltd.
-
Arista Networks, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Belden concluiu sua aquisição da Ruckus Networks da Vistance Networks por 1,85 bilhão de USD, colocando uma plataforma Wi-Fi empresarial e de hotelaria de alta densidade sob nova propriedade e criando uma entidade competitiva reestruturada na cadeia de fornecimento de hardware sem fio empresarial.
- Setembro de 2025: A Wifinity recebeu um contrato de conectividade do governo central do Reino Unido no âmbito do Programa de Serviços de Rede 3 do Crown Commercial Service (RM6116) para o projeto, fornecimento, instalação e suporte gerenciado de uma rede Wi-Fi 7 na sede londrina de um departamento governamental, incorporando integração GovWifi e segurança de borda em conformidade com o Centro Nacional de Cibersegurança.
- Agosto de 2025: A Plume Design e a Advanced Media Technologies lançaram o SuperPod, uma oferta exclusiva de Wi-Fi 7 para membros da Cooperativa Nacional de Televisão a Cabo, combinando a plataforma de gerenciamento de IA baseada em nuvem da Plume com hardware Wi-Fi 7 para provedores de serviços de banda larga.
- Janeiro de 2025: A Boingo Wireless recebeu um contrato do Programa de Múltiplos Prêmios da Administração de Serviços Gerais dos EUA, permitindo que agências governamentais federais, estaduais e locais, organizações tribais e contratantes elegíveis adquirissem suas soluções de conectividade gerenciada de 5G, DAS e Wi-Fi por meio de um veículo de aquisição federal simplificado.
Escopo do Relatório Global do Mercado de Serviços Wi-Fi Gerenciados
O Mercado de Serviços Wi-Fi Gerenciados compreende serviços terceirizados para projetar, implantar, monitorar, proteger, otimizar e suportar ambientes de rede local sem fio (WLAN) em locais empresariais, do setor público e comerciais. Esses serviços incluem gerenciamento de desempenho sem fio, administração de segurança, aplicação de políticas, solução de problemas, análises e suporte operacional contínuo.
O Relatório do Mercado de Serviços Wi-Fi Gerenciados é Segmentado por Tipo de Serviço (Monitoramento de Rede e Gerenciamento de Desempenho, Gerenciamento de Segurança e Controle de Acesso, Gerenciamento de Configuração e Políticas, Gerenciamento de Solução de Problemas e Incidentes e Outros Tipos de Serviço), Implantação (Local, Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Monitoramento de Rede e Gerenciamento de Desempenho |
| Gerenciamento de Segurança e Controle de Acesso |
| Gerenciamento de Configuração e Políticas |
| Gerenciamento de Solução de Problemas e Incidentes |
| Outros Tipos de Serviço |
| Local (On-Premises) |
| Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Monitoramento de Rede e Gerenciamento de Desempenho | |
| Gerenciamento de Segurança e Controle de Acesso | ||
| Gerenciamento de Configuração e Políticas | ||
| Gerenciamento de Solução de Problemas e Incidentes | ||
| Outros Tipos de Serviço | ||
| Por Implantação | Local (On-Premises) | |
| Nuvem | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços Wi-Fi gerenciados?
O mercado de serviços Wi-Fi gerenciados está projetado para crescer de 20,27 bilhões de USD em 2026 para 40,29 bilhões de USD até 2032, a um CAGR de 12,19% de 2027 a 2032.
Qual tipo de serviço possui a maior participação na receita de serviços Wi-Fi gerenciados?
O Monitoramento de Rede e Gerenciamento de Desempenho liderou com uma participação de 42,78% em 2026.
Qual serviço Wi-Fi gerenciado está se expandindo mais rapidamente?
O Gerenciamento de Segurança e Controle de Acesso está projetado para expandir a um CAGR de 13,14% até 2032.
Por que as organizações estão adotando serviços Wi-Fi gerenciados?
As organizações utilizam serviços gerenciados para centralizar o monitoramento, a segurança, a solução de problemas e o suporte em locais dispersos e dispositivos conectados.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação em nuvem está projetada para expandir a um CAGR de 13,45% até 2032. Ela suporta gerenciamento centralizado e multilocatário e reduz a necessidade de infraestrutura de controlador separada em cada site do cliente.
Qual região está se expandindo mais rapidamente para serviços Wi-Fi gerenciados?
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,82% até 2032. Projetos empresariais greenfield na Índia e no Sudeste Asiático suportam implantações com prioridade sem fio, enquanto China, Japão e Coreia do Sul adicionam grandes pools de receita estabelecidos.