
Taille et Part du Marché des Services Gérés de Maintenance et de Support du Matériel Informatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.60 Milliards de dollars |
| Taille du Marché (2032) | 23.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Maintenance et de Support du Matériel Informatique par Mordor Intelligence
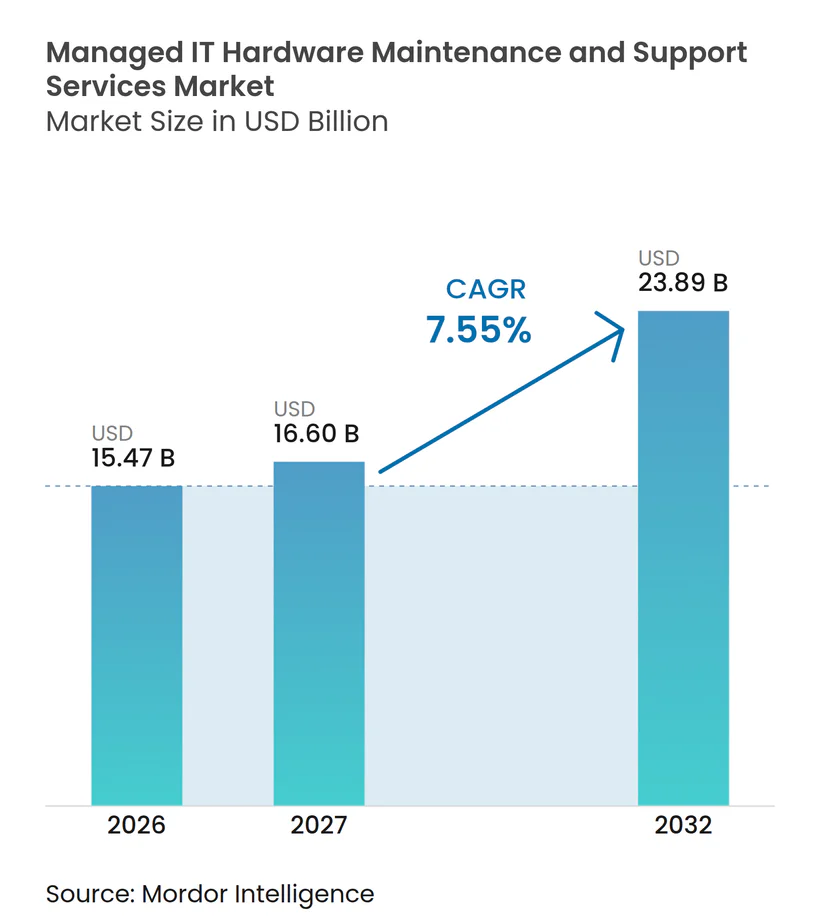
La taille du marché des services gérés de maintenance et de support du matériel informatique devrait s'étendre de 15,47 milliards USD en 2026 à 16,60 milliards USD en 2027, puis à 23,89 milliards USD d'ici 2032, enregistrant un CAGR de 7,55 % entre 2027 et 2032. Les entreprises dissocient les choix de renouvellement logiciel du support des infrastructures physiques, ce qui leur permet de conserver des serveurs, des systèmes de stockage et des équipements réseau performants après la fin du support du fabricant d'équipement d'origine. Cette approche libère des fonds pour les programmes cloud et les infrastructures d'IA tout en préservant les actifs existants adaptés aux charges de travail opérationnelles. La demande reflète également la charge administrative croissante liée à la gestion d'équipements achetés lors de différents cycles de renouvellement et couverts par des contrats de service distincts. Les prestataires répondent par des arrangements de service unique, une couverture terrain plus large et des outils de surveillance qui aident les clients à planifier les remplacements avant qu'une défaillance n'affecte les opérations. Le marché des services gérés de maintenance et de support du matériel informatique évolue donc au-delà des interventions correctives vers une planification du cycle de vie à plus long terme et un support co-géré.
Points Clés du Rapport
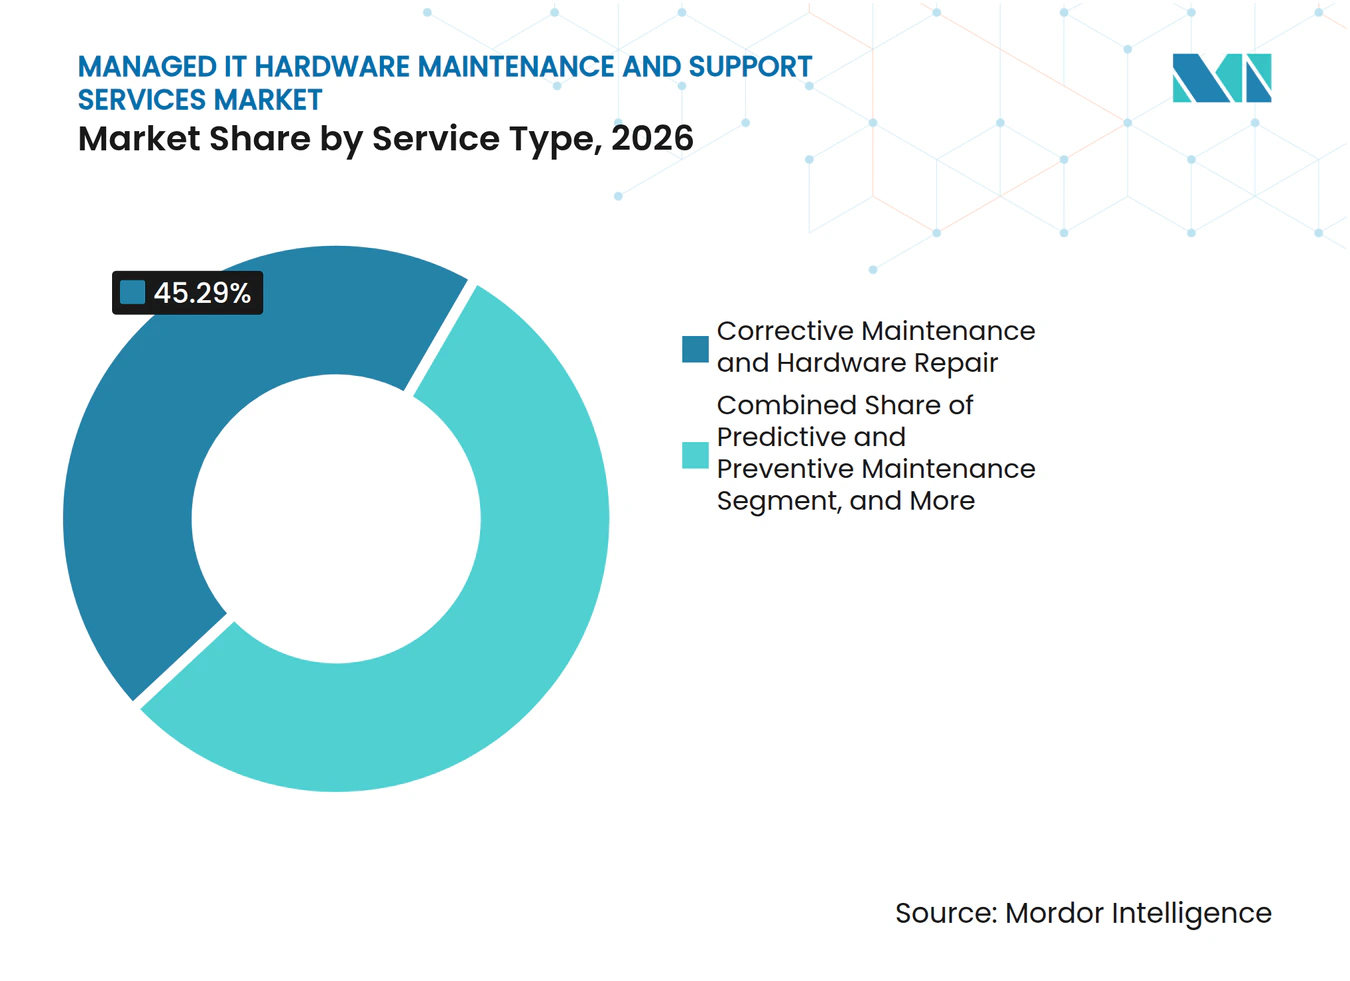
- Par type de service, la maintenance corrective et la réparation matérielle ont représenté 45,29 % du chiffre d'affaires du marché des services gérés de maintenance et de support du matériel informatique en 2026, tandis que la maintenance prédictive et préventive devrait progresser à un CAGR de 8,82 % jusqu'en 2032.
- Par modèle de service, la maintenance OEM a représenté 68,44 % du chiffre d'affaires du marché des services gérés de maintenance et de support du matériel informatique en 2026, tandis que la maintenance par des tiers devrait progresser à un CAGR de 9,23 % jusqu'en 2032.
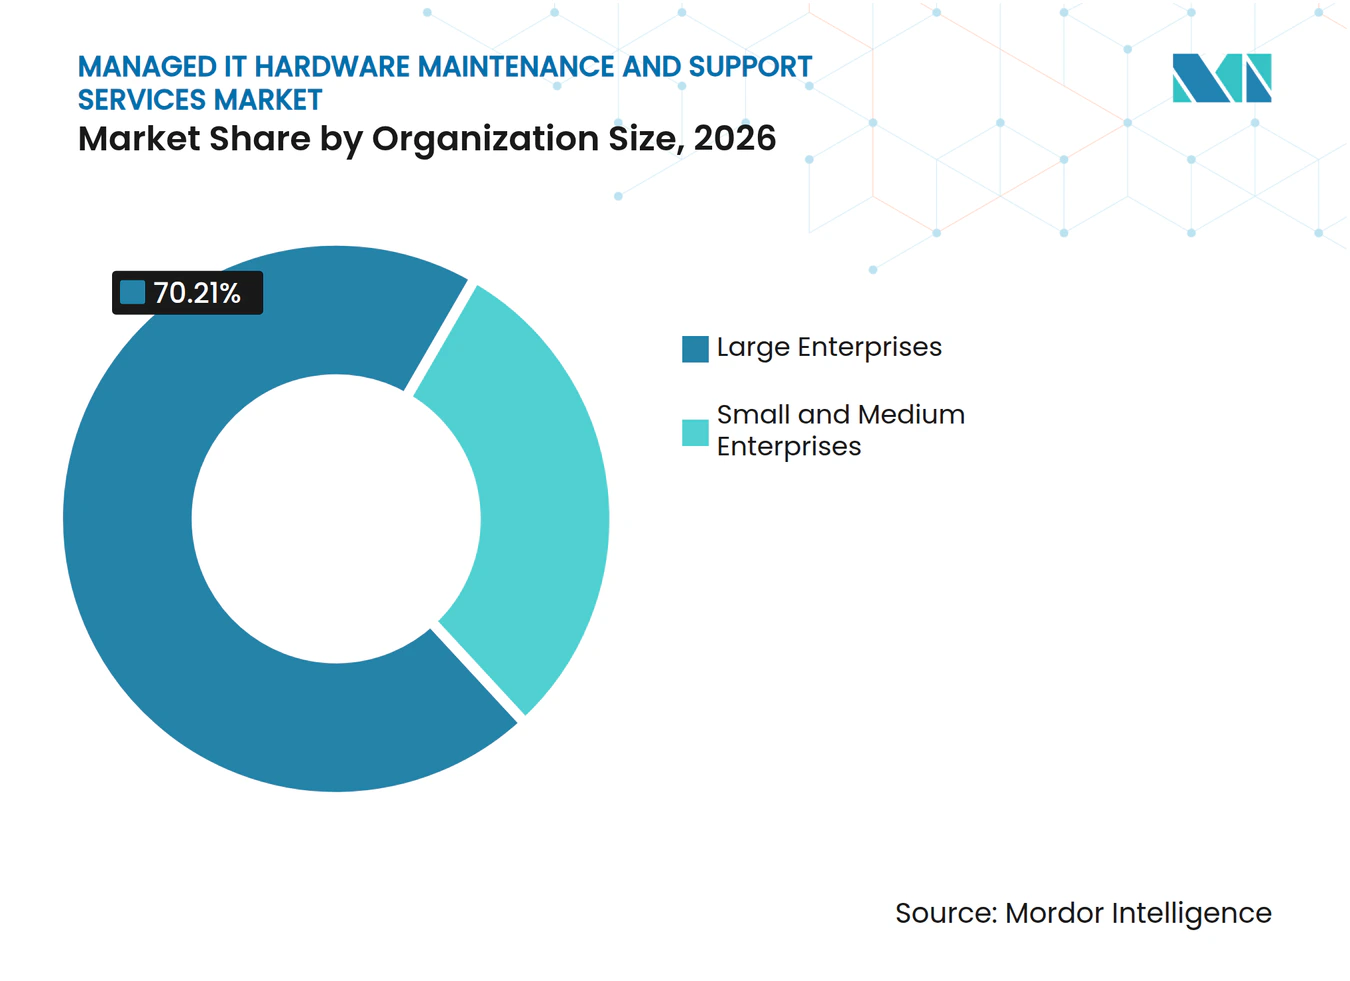
- Par taille d'organisation, les grandes entreprises ont représenté 70,21 % du chiffre d'affaires du marché des services gérés de maintenance et de support du matériel informatique en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 9,59 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications ont représenté 30,11 % du chiffre d'affaires du marché des services gérés de maintenance et de support du matériel informatique en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 8,21 % jusqu'en 2032.
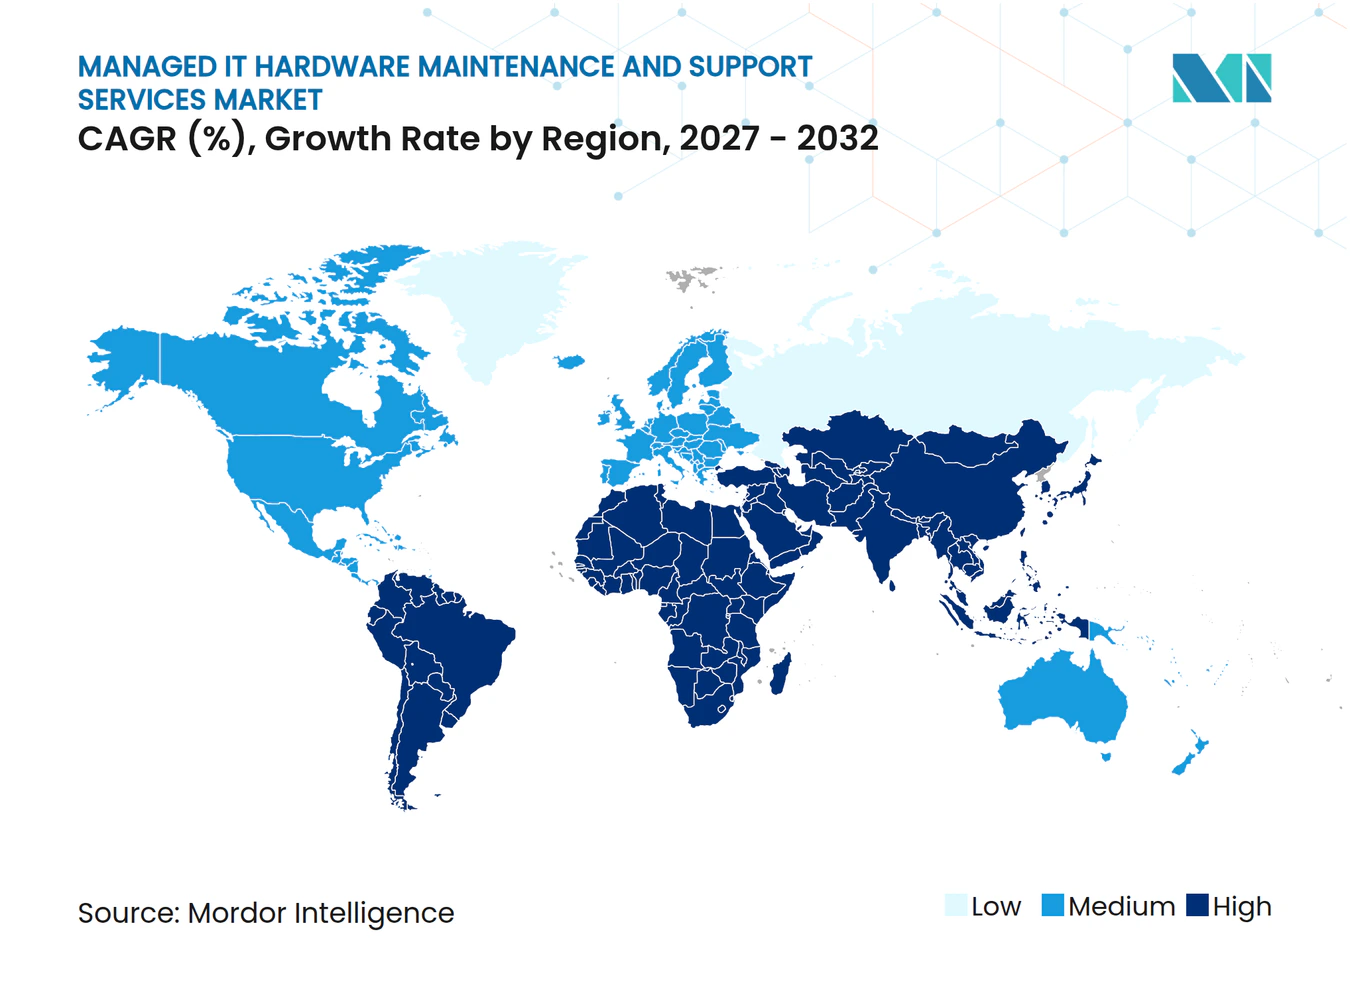
- Par géographie, l'Amérique du Nord a représenté 37,86 % du chiffre d'affaires du marché des services gérés de maintenance et de support du matériel informatique en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 8,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Services Gérés de Maintenance et de Support du Matériel Informatique
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité des Infrastructures Multi-Fournisseurs | +2.0% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Base Installée Croissante de Matériels en Fin de Vie et en Fin de Service | +1.8% | Mondial, fort en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande des Entreprises en Matière d'Optimisation des Coûts du Cycle de Vie | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion des Environnements Informatiques Cloud, Edge et Hybrides | +1.2% | Mondial, effet le plus important en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Infrastructures d'IA aux Côtés des Parcs de Matériels Existants | +0.9% | Cœur en Amérique du Nord et en Asie-Pacifique, débordement vers l'Europe | Moyen terme (2-4 ans) |
| Maintenance Prédictive Pilotée par la Télémétrie et Planification des Pièces de Rechange | +0.6% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Complexité des Infrastructures Multi-Fournisseurs Stimule la Demande de Support Unifié
Les organisations disposant d'équipements de plusieurs fabricants d'équipements d'origine font face à des contrats de support qui se chevauchent, des conditions de niveau de service incohérentes et des responsabilités peu claires lorsqu'un incident affecte plus d'un système. Des arrangements de support distincts rendent également plus difficile la comparaison des performances de service entre les systèmes. Les problèmes liés aux serveurs, au stockage et au réseau peuvent nécessiter une expertise qu'un service d'assistance d'un seul fabricant ne peut pas fournir. Cela rend le support consolidé attrayant pour les entreprises exploitant des parcs mixtes sur le marché des services gérés de maintenance et de support du matériel informatique. Des recherches sur la gestion des services informatiques multipartites ont montré que les structures de gouvernance intégrées amélioraient l'efficacité de la résolution des incidents et la conformité aux niveaux de service. Le marché des services gérés de maintenance et de support du matériel informatique bénéficie lorsque les prestataires peuvent assumer la responsabilité de plusieurs plateformes matérielles dans le cadre d'un arrangement de service unique et responsable.
La Base Installée Croissante de Matériels en Fin de Vie et en Fin de Service Crée une Demande de Maintenance Immédiate
Les matériels atteignant leurs dates de fin de vie et de fin de service donnent aux entreprises une raison immédiate d'envisager un support alternatif. Spectra Technologies a répertorié les serveurs Cisco UCS C220 et C240 M5 ainsi que les systèmes de stockage NetApp AFF A220, A300 et FAS 8200 parmi les plateformes atteignant la fin de service en novembre 2026. Ces dates peuvent concentrer les expirations de contrats et forcer un choix entre un renouvellement coûteux, un remplacement ou une maintenance indépendante. TD SYNNEX a rapporté en mars 2026 que près de 50 % des serveurs d'entreprise en exploitation active étaient de génération 9 ou antérieure. Les systèmes plus anciens peuvent rester utiles pour des charges de travail stables lorsqu'ils sont couverts par des pièces fiables et des arrangements de service terrain. Le marché des services gérés de maintenance et de support du matériel informatique bénéficie de cette base installée car de nombreux clients préfèrent différer un renouvellement complet tout en maintenant les systèmes opérationnels.
La Demande des Entreprises en Matière d'Optimisation des Coûts du Cycle de Vie Accélère l'Adoption de la Maintenance par des Tiers
Les entreprises cherchent à mieux contrôler le moment où elles renouvellent leurs équipements et la façon dont elles allouent leurs dépenses de support. Cela transforme la maintenance d'un renouvellement automatique auprès du fabricant en une dépense d'exploitation planifiée avec des résultats de service définis. Un rapport de 2025 citant des recherches IDC indiquait que 60 % des clients utilisaient plus souvent des prestataires de maintenance tiers qu'auparavant, invoquant la consolidation des coûts, la flexibilité des accords de niveau de service et la facilité de faire des affaires. Une analyse du coût total de possession réalisée en 2025 par Servnet UK a révélé que le transfert d'une partie de la couverture de support Cisco des contrats OEM vers la maintenance par des tiers permettait de réaliser des économies sur les coûts d'exploitation tout en préservant les performances de niveau de service. Les économies peuvent être réorientées vers des programmes d'IA, de cloud ou de cybersécurité plutôt que d'être bloquées dans un large cycle de remplacement. Le marché des services gérés de maintenance et de support du matériel informatique bénéficie lorsque la maintenance est intégrée dans la planification de l'allocation du capital plutôt que d'être traitée comme un simple achat de réparation.
L'Expansion des Environnements Informatiques Cloud, Edge et Hybrides Multiplie les Besoins de Support
Les environnements cloud, edge et hybrides augmentent le nombre d'appareils qui doivent être surveillés, maintenus et remplacés dans des emplacements dispersés. Les sites edge manquent souvent d'ingénieurs résidents, ce qui rend une réponse terrain fiable et la disponibilité locale de pièces importantes. SAP a rapporté en 2025 que la consolidation des fournisseurs était une priorité opérationnelle majeure pour les DSI.[1] Les prestataires disposant de réseaux de techniciens et de dépôts de pièces peuvent soutenir les installations distantes de manière plus cohérente que les prestataires dépendant d'une zone de service limitée. Le marché des services gérés de maintenance et de support du matériel informatique est soutenu par les clients qui souhaitent qu'un seul prestataire gère l'infrastructure dans les centres de données principaux, les sites de succursales et les emplacements edge.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Verrouillage des Logiciels, Micrologiciels et Licences OEM | -1.0% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de Talents en Ingénierie Matérielle Multi-Fournisseurs | -0.7% | Mondial, plus prononcé en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Traçabilité des Pièces de Rechange et Risque de Contrefaçon | -0.4% | Mondial, concentré dans les canaux d'approvisionnement d'Asie-Pacifique et du Moyen-Orient | Moyen terme (2-4 ans) |
| Logistique des Sites Distants et Économie des Accords de Niveau de Service | -0.3% | Asie-Pacifique et Afrique, débordement vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Verrouillage des Logiciels, Micrologiciels et Licences OEM Limite la Couverture par des Tiers
Les mises à jour de micrologiciels, les correctifs de sécurité et les outils de surveillance avancés peuvent être liés à des contrats de support actifs du fabricant. Cela limite la portée de la couverture indépendante pour le matériel qui repose sur des logiciels propriétaires ou des outils de gestion des politiques. Les entreprises peuvent conserver la couverture du fabricant d'équipement d'origine pour les systèmes qui gèrent des charges de travail sensibles à la sécurité, même lorsque d'autres équipements passent à un support tiers. Une analyse juridique de 2025 a décrit le verrouillage des micrologiciels comme un obstacle à la réparation et a examiné son lien avec le Digital Millennium Copyright Act. Le marché des services gérés de maintenance et de support du matériel informatique doit donc accommoder des plans de support mixtes plutôt que de supposer que tous les équipements matures peuvent être transférés à des prestataires indépendants. Un accès plus clair aux diagnostics et aux micrologiciels pour les entreprises de réparation certifiées élargirait la gamme des systèmes pouvant être pris en charge en dehors des canaux du fabricant.
La Pénurie de Talents en Ingénierie Matérielle Multi-Fournisseurs Limite la Capacité Terrain et la Qualité des Interventions
La maintenance multi-fournisseurs nécessite des ingénieurs capables de diagnostiquer des équipements de plusieurs familles de produits et de travailler dans des environnements de serveurs, de stockage et de réseau. Les données de l'Uptime Institute rapportées par Network World ont montré que 46 % des opérateurs de centres de données avaient du mal à trouver des candidats qualifiés en 2025. La contrainte devient plus sérieuse lorsque les ingénieurs terrain expérimentés prennent leur retraite plus vite que les nouveaux techniciens ne terminent leur formation multi-fournisseurs. Un manque de personnel peut allonger les délais d'intervention sur site et rendre les engagements de niveau de service plus difficiles à respecter dans les zones moins peuplées. Le triage assisté par l'IA et les diagnostics à distance peuvent réduire les visites sur site inutiles, mais ils ne remplacent pas le besoin d'ingénieurs terrain qualifiés. Le marché des services gérés de maintenance et de support du matériel informatique dépend d'un investissement soutenu dans la formation, la rétention et la capacité de service régionale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : La Maintenance Corrective Reste la Plus Grande Catégorie Tandis que les Modèles Prédictifs se Développent
La maintenance corrective et la réparation matérielle ont représenté 45,29 % de la part du marché des services gérés de maintenance et de support du matériel informatique en 2026. Le segment reflète le besoin continu de résoudre les incidents correctifs dans des parcs multi-fournisseurs où les clients ont retardé le renouvellement des équipements. Il reste essentiel pour les systèmes qui soutiennent le traitement quotidien, la connectivité réseau et l'accès au stockage, avec des ingénieurs terrain rétablissant le service conformément aux engagements de réponse définis. La demande est particulièrement durable là où les entreprises maintiennent le matériel au-delà de la période de garantie d'origine. Le segment offre également un point d'entrée pratique pour les clients passant d'accords distincts avec les fabricants à un support consolidé.
La maintenance prédictive et préventive devrait enregistrer un CAGR de 8,82 % jusqu'en 2032. Ce type de service utilise la télémétrie pour évaluer l'utilisation du processeur, l'endurance du stockage, l'état de l'alimentation et d'autres indicateurs de fonctionnement avant qu'une panne ne perturbe le service. Un article IEEE de 2025 a montré que la détection d'anomalies à l'aide de la télémétrie des disques à état solide peut identifier les disques à risque de défaillance dans les parcs de centres de données. La gestion du cycle de vie et de la configuration du matériel suit l'état des actifs, les dates de fin de vie et la disponibilité des pièces, tandis que le support technique et l'ingénierie terrain servent les installations distribuées qui ont besoin d'une aide rapide sur site. D'autres services, notamment la mise hors service sécurisée et la désinfection certifiée des données, soutiennent la gestion documentée en fin de vie d'un actif sur le marché des services gérés de maintenance et de support du matériel informatique.



Par Modèle de Service : La Couverture OEM Domine Tandis que la Maintenance par des Tiers Progresse
La maintenance OEM a représenté 68,44 % du chiffre d'affaires en 2026. La couverture du fabricant reste importante pour les systèmes plus récents, les garanties actives, l'accès aux micrologiciels et les arrangements de support audités. Cela est particulièrement pertinent pour les utilisateurs du secteur bancaire, des services financiers et des assurances ainsi que pour les utilisateurs gouvernementaux qui ont besoin de chaînes de support fournisseur documentées. Les prestataires OEM conservent l'accès aux équipes d'ingénierie produit et aux informations techniques propriétaires, soutenant ainsi la demande sur les plateformes dépendantes des logiciels ou critiques pour la mission. La grande base installée d'équipements sous support fabricant maintient ce modèle au cœur du secteur des services gérés de maintenance et de support du matériel informatique.
La maintenance par des tiers devrait progresser à un CAGR de 9,23 % jusqu'en 2032. Le modèle est attrayant pour les systèmes post-fin de service où les clients recherchent une couverture fiable sans renouveler de larges contrats fabricants. Une étude de cas Evernex publiée en janvier 2026 a décrit une entreprise néerlandaise de services financiers automobiles qui a prolongé la durée de vie des équipements lors d'une migration vers le cloud tout en conservant la flexibilité de conformité.[2] Les arrangements hybrides et co-gérés conservent le support OEM pour les actifs nouveaux ou dépendants des logiciels et utilisent la couverture tierce pour les plateformes stables et matures. Un contrat unique peut aligner ces modèles, réduire l'administration et offrir une transition mesurée pour les acheteurs du marché intermédiaire sur le marché des services gérés de maintenance et de support du matériel informatique.
Par Taille d'Organisation : Les Grandes Entreprises Ancrent le Chiffre d'Affaires Tandis que les PME Ajoutent de la Demande
Les grandes entreprises ont représenté 70,21 % du chiffre d'affaires en 2026. Leurs parcs multi-sites, leurs exigences strictes en matière de réponse et leurs dates de contrat échelonnées créent un besoin substantiel de support géré. Les grandes organisations exploitent également des équipements dans les catégories serveurs, stockage et réseau, ce qui rend la coordination des fournisseurs difficile sur le marché des services gérés de maintenance et de support du matériel informatique. Maintech a rapporté la maintenance de serveurs pour des banques mondiales à Singapour, Hong Kong, Tokyo et Sydney dans le cadre d'arrangements pouvant prolonger la durée de vie du matériel jusqu'à 5 ans au-delà de la garantie d'origine. L'entreprise a décrit l'alignement avec les exigences NIST, ITIL et ISO 9001, ce qui rend les contrats de maintenance formels plus pratiques que les services de réparation ponctuels.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 9,59 % jusqu'en 2032. Leurs environnements cloud-hybrides et leur mix d'appareils en expansion rendent les arrangements de réparation réactifs moins adaptés à mesure que les coûts d'indisponibilité augmentent. La tarification par appareil et les accords de niveau de service à plusieurs niveaux aident les prestataires à répondre aux parcs plus petits avec un modèle commercial prévisible. L'externalisation donne à ces entreprises accès à des compétences multi-fournisseurs et à des pièces pré-positionnées sans nécessiter une équipe d'ingénierie interne. Ce groupe de clients élargit le marché des services gérés de maintenance et de support du matériel informatique au-delà de sa base traditionnelle de grandes entreprises.

Par Secteur d'Utilisation Final : Les Technologies de l'Information et les Télécommunications Dominent Tandis que la Santé Accélère
Les technologies de l'information et les télécommunications ont représenté 30,11 % du chiffre d'affaires en 2026. Le segment dépend de la commutation réseau, de l'infrastructure serveur et du matériel d'accès, où les interruptions peuvent directement affecter les clients et les utilisateurs d'entreprise. Le secteur bancaire, des services financiers et des assurances est un autre utilisateur majeur sur le marché des services gérés de maintenance et de support du matériel informatique car il nécessite des pistes d'audit, des processus de changement contrôlés et une disponibilité fiable. Les administrations publiques, la fabrication industrielle, le commerce de détail et le commerce électronique, ainsi que les établissements d'enseignement et de recherche nécessitent également un support pour des parcs matériels complexes. Dans la fabrication, le chevauchement entre la technologie opérationnelle et les technologies de l'information crée une demande pour des prestataires capables de travailler dans les deux environnements matériels.
La santé et les sciences de la vie devraient progresser à un CAGR de 8,21 % jusqu'en 2032. Les dispositifs cliniques connectés élargissent la gamme de matériels que les hôpitaux doivent maintenir et gérer. La Recommandation UIT-T F.780.7, publiée en août 2025, définit les exigences pour les modules de maintenance préventive et corrective dans les plateformes de gestion des équipements médicaux des hôpitaux numériques. Cela soutient le marché des services gérés de maintenance et de support du matériel informatique en fournissant une maintenance documentée pour les équipements connectés et l'infrastructure informatique sous-jacente.
Analyse Géographique
L'Amérique du Nord a détenu 37,86 % de la part du marché des services gérés de maintenance et de support du matériel informatique en 2026. Les États-Unis disposent d'une grande base installée de matériels multi-générations dans les services financiers, la santé et le gouvernement, où les actifs fonctionnent souvent au-delà des dates de service publiées par le fabricant. La région compte également de nombreux prestataires de maintenance tiers spécialisés, offrant aux acheteurs accès à des réseaux de support indépendants établis. Park Place Technologies a lancé ParkView Asset Intelligence en septembre 2026, une plateforme qui évalue la santé du cycle de vie des appareils par rapport à 1 million de références de télémétrie.[3] Le Canada contribue à la demande des clients des services financiers et de l'énergie, tandis que le Mexique gagne en pertinence à mesure que la délocalisation de proximité soutient des investissements supplémentaires dans les centres de données.
L'Asie-Pacifique devrait enregistrer un CAGR de 8,56 % jusqu'en 2032. La numérisation des entreprises en Inde, en Chine, en Corée du Sud et dans les pays de l'ASEAN augmente le nombre de systèmes déployés nécessitant une planification du cycle de vie et un support terrain. La construction de centres de données en Inde crée des parcs matériels qui pourraient nécessiter une maintenance sur la période de prévision, tandis que les exigences de cloud souverain de la Chine peuvent favoriser les prestataires locaux disposant de capacités de livraison établies. Transcosmos a lancé des services mondiaux de gestion du cycle de vie avec un accent initial sur l'ASEAN en février 2025, reflétant une attention croissante à la gestion organisée des actifs sur le marché des services gérés de maintenance et de support du matériel informatique.
L'Europe reste une région active pour le support matériel géré car les exigences en matière de traitement des données et de localisation des services influencent la sélection des prestataires. L'Allemagne, le Royaume-Uni et la France ont représenté une grande partie de la demande de la région en 2026, l'Allemagne soutenant des spécialistes de la maintenance hybride qui servent des clients industriels. En mars 2026, la Banque Centrale Européenne a sélectionné DXC Technology Deutschland pour les services gérés d'infrastructure et l'informatique des utilisateurs finaux dans le cadre d'un contrat-cadre initial de 5 ans livré depuis des centres de l'Espace Économique Européen. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce, avec le Brésil, les Émirats Arabes Unis et l'Afrique du Sud qui émergent comme centres de demande à mesure que l'infrastructure d'entreprise se développe.
Paysage Concurrentiel
Concentration du Marché
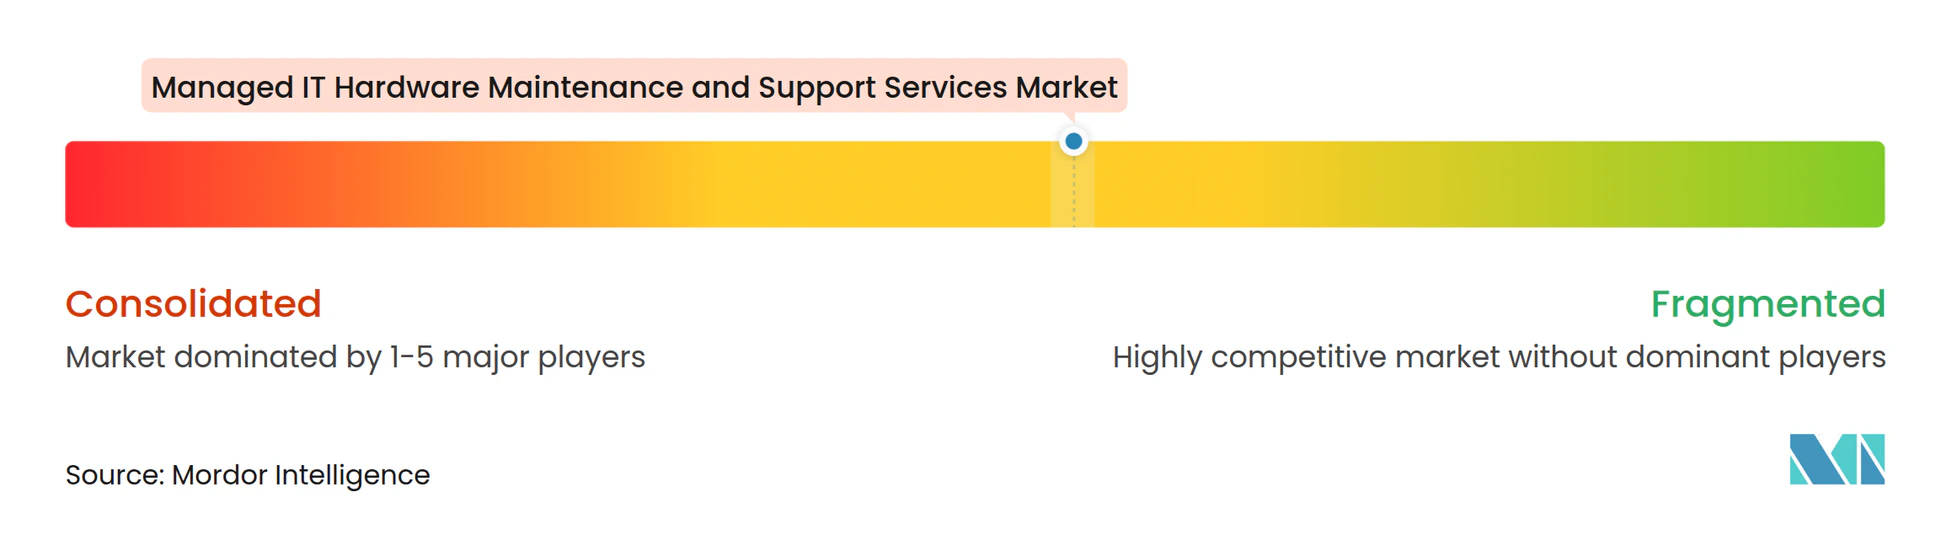
Le marché des services gérés de maintenance et de support du matériel informatique est modérément fragmenté. Des prestataires indépendants à l'échelle mondiale sont en concurrence avec des spécialistes régionaux en matière d'expertise en ingénierie multi-fournisseurs, de disponibilité des pièces, de portée du service terrain et d'outils de surveillance. Park Place Technologies a finalisé sa fusion avec Service Express en janvier 2026. L'entité combinée a déclaré plus de 20 000 clients sur 4 continents. Cette transaction montre comment la couverture géographique et une base de clients plus large peuvent renforcer la position d'un prestataire de maintenance.
Park Place Technologies a également introduit ParkView Asset Intelligence en septembre 2026. L'entreprise a déclaré que la plateforme attribue des scores de santé du cycle de vie en utilisant la télémétrie hors bande et 1 million de références historiques. Cela déplace la concurrence sur le marché des services gérés de maintenance et de support du matériel informatique vers l'information sur le cycle de vie et les capacités de réparation terrain. Evernex, CXtec, Maintech, Ensure Services et Brocent Asia sont en concurrence grâce à la couverture de service locale, aux bibliothèques de support post-fin de service et à l'expertise multi-fournisseurs. Les prestataires étendent également leur attention à la maintenance des GPU et au refroidissement liquide, des domaines qui restent moins matures pour la maintenance par des tiers que le support établi des serveurs et du stockage.
La maintenance co-gérée est une opportunité pertinente pour les prestataires d'aligner les services autorisés par l'OEM et les services indépendants sous une structure de niveau de service unique. Ce modèle sert les clients qui ont besoin d'une couverture fabricant pour certains systèmes et d'un support alternatif pour les équipements matures, y compris les comptes du marché intermédiaire qui ne sont pas entièrement servis par les grands canaux OEM ou par des prestataires tiers autonomes. La certification ISO 9001, l'alignement ITIL, la traçabilité des pièces et la disponibilité des techniciens influencent la crédibilité des prestataires dans les appels d'offres réglementés. Le marché des services gérés de maintenance et de support du matériel informatique reste ouvert aux spécialistes régionaux capables de fournir des délais de réponse fiables et un inventaire local.
Leaders du Secteur des Services Gérés de Maintenance et de Support du Matériel Informatique
-
Park Place Technologies, LLC
-
Evernex SAS
-
CXtec, Inc.
-
Smart 3rd Party Maintenance, Inc.
-
M Global Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : Park Place Technologies a introduit une maintenance par des tiers exclusive à la catégorie pour les baies FlashArray Pure Storage Everypure M et X Series, couvrant la réparation matérielle corrective, les pièces de génération actuelle et le support du système de fichiers Purity, en faisant le seul prestataire tiers de ce niveau de couverture pour ces plateformes.
- Septembre 2026 : Park Place Technologies a lancé ParkView Asset Intelligence, une plateforme d'IA attribuant des scores de santé du cycle de vie de 0 à 100 aux serveurs, systèmes de stockage, appareils réseau et infrastructures hyperconvergées via la télémétrie hors bande. La plateforme compare chaque appareil à environ 1 million d'évaluations historiques et signale environ 1 sur 50 comme présentant un risque élevé, offrant aux équipes informatiques une intelligence de décision de niveau OEM sans nécessiter de contrat de support OEM actif.
- Juillet 2026 : Brocent Asia Limited a publié un guide pratique de maintenance du matériel informatique pour Hong Kong, la Chine continentale, Singapour et la Malaisie, documentant les niveaux d'accord de niveau de service, les comparaisons de coûts OEM versus maintenance par des tiers et la couverture des services, formalisant le positionnement concurrentiel dans une région où la demande du marché intermédiaire s'accélère.
- Juin 2026 : Evernex SAS a étendu la couverture de maintenance par des tiers pour les produits Cisco et HPE post-fin de service, notamment les équipements Cisco ASA 5500, les composants Nexus 9500 et les systèmes HPE ProLiant ML30 G9, en positionnant l'inventaire de pièces et l'expertise en ingénierie autour des jalons connus du cycle de vie pour capter le pipeline d'expiration des contrats OEM.
Périmètre du Rapport sur le Marché Mondial des Services Gérés de Maintenance et de Support du Matériel Informatique
Le Marché des Services Gérés de Maintenance et de Support du Matériel Informatique comprend les services externalisés qui fournissent la maintenance, la réparation, le support technique, la gestion du cycle de vie, la surveillance et le support opérationnel pour les actifs matériels informatiques des entreprises, notamment les serveurs, les systèmes de stockage, l'infrastructure réseau et les appareils de point de terminaison. Ces services sont conçus pour améliorer la fiabilité du matériel, prolonger les cycles de vie des actifs, optimiser les coûts opérationnels et assurer la continuité des activités dans les environnements informatiques d'entreprise.
Le Rapport sur le Marché des Services Gérés de Maintenance et de Support du Matériel Informatique est Segmenté par Type de Service (Maintenance Corrective et Réparation Matérielle, Maintenance Prédictive et Préventive, Gestion du Cycle de Vie et de la Configuration du Matériel, Support Technique et Ingénierie Terrain, et Autres Types de Services), Modèle de Service (Maintenance OEM, Maintenance par des Tiers, et Maintenance Hybride et Co-Gérée), Taille d'Organisation (Grandes Entreprises, et Petites et Moyennes Entreprises), Secteur d'Utilisation Final (Banque, Services Financiers et Assurances [BFSI], Administration Publique et Gouvernementale, Santé et Sciences de la Vie, Technologies de l'Information et Télécommunications, Fabrication Industrielle, Commerce de Détail et Commerce Électronique, Établissements d'Enseignement et de Recherche, et Autres Secteurs d'Utilisation Final), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Maintenance Corrective et Réparation Matérielle |
| Maintenance Prédictive et Préventive |
| Gestion du Cycle de Vie et de la Configuration du Matériel |
| Support Technique et Ingénierie Terrain |
| Autres Types de Services |
| Maintenance OEM |
| Maintenance par des Tiers |
| Maintenance Hybride et Co-Gérée |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurances (BFSI) |
| Administration Publique et Gouvernementale |
| Santé et Sciences de la Vie |
| Technologies de l'Information et Télécommunications |
| Fabrication Industrielle |
| Commerce de Détail et Commerce Électronique |
| Établissements d'Enseignement et de Recherche |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Maintenance Corrective et Réparation Matérielle | |
| Maintenance Prédictive et Préventive | ||
| Gestion du Cycle de Vie et de la Configuration du Matériel | ||
| Support Technique et Ingénierie Terrain | ||
| Autres Types de Services | ||
| Par Modèle de Service | Maintenance OEM | |
| Maintenance par des Tiers | ||
| Maintenance Hybride et Co-Gérée | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisation Final | Banque, Services Financiers et Assurances (BFSI) | |
| Administration Publique et Gouvernementale | ||
| Santé et Sciences de la Vie | ||
| Technologies de l'Information et Télécommunications | ||
| Fabrication Industrielle | ||
| Commerce de Détail et Commerce Électronique | ||
| Établissements d'Enseignement et de Recherche | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés de maintenance et de support du matériel informatique ?
Le marché des services gérés de maintenance et de support du matériel informatique devrait passer de 15,47 milliards USD en 2026 et 16,60 milliards USD en 2027 à 23,89 milliards USD d'ici 2032, à un CAGR de 7,55 % de 2027 à 2032.
Quel type de service occupe la plus grande position en termes de chiffre d'affaires ?
La maintenance corrective et la réparation matérielle ont représenté 45,29 % du chiffre d'affaires en 2026 car les entreprises continuent d'avoir besoin d'un support correctif pour des parcs matériels mixtes. Elle est pertinente là où les systèmes matures restent au cœur du traitement quotidien et de la connectivité.
Pourquoi les entreprises adoptent-elles la maintenance par des tiers ?
La maintenance par des tiers peut prendre en charge les équipements post-fin de service, donner aux clients plus de contrôle sur le calendrier de renouvellement et offrir une alternative pratique pour les actifs matures. Elle peut également fournir un accès à des compétences terrain spécialisées sans élargir les équipes internes.
Quel groupe de clients se développe le plus rapidement ?
Les petites et moyennes entreprises devraient enregistrer un CAGR de 9,59 % jusqu'en 2032, car les accords de niveau de service à plusieurs niveaux et la tarification par appareil améliorent l'accès au support géré. Ces arrangements peuvent faciliter l'approvisionnement en services multi-fournisseurs pour les parcs plus petits.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La santé et les sciences de la vie devraient progresser à un CAGR de 8,21 % jusqu'en 2032, car les parcs de dispositifs cliniques connectés augmentent les besoins de maintenance et de gouvernance. Les prestataires doivent soutenir les dossiers d'équipements et la documentation de service requis dans les environnements réglementés.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait enregistrer un CAGR de 8,56 % jusqu'en 2032, soutenue par la numérisation des entreprises et l'expansion de l'infrastructure des centres de données. Les besoins en gestion du cycle de vie augmentent à mesure que ces parcs se répandent dans davantage de sites et de catégories de matériels.