
Marktgröße und Marktanteil für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.60 Milliarden US-Dollar |
| Marktgröße (2032) | 23.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen von Mordor Intelligence
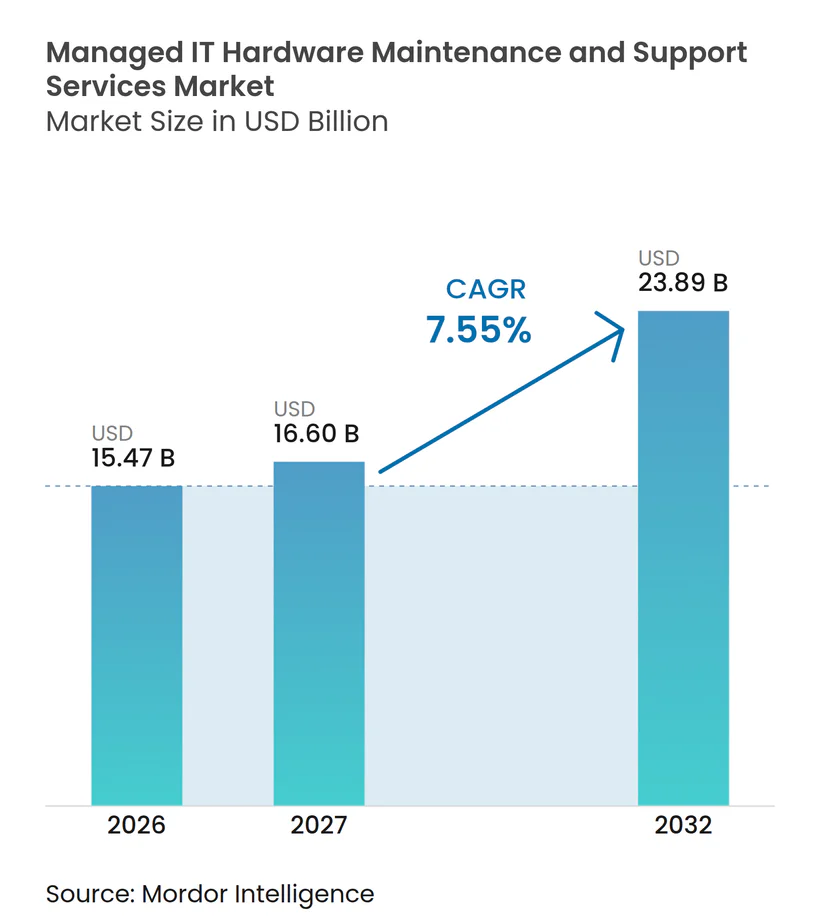
Die Marktgröße für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen wird voraussichtlich von 15,47 Milliarden USD im Jahr 2026 auf 16,60 Milliarden USD im Jahr 2027 und bis 2032 auf 23,89 Milliarden USD anwachsen, was einem CAGR von 7,55 % zwischen 2027 und 2032 entspricht. Unternehmen trennen die Entscheidungen zur Software-Erneuerung von der Unterstützung der physischen Infrastruktur, was es ihnen ermöglicht, leistungsfähige Server, Speichersysteme und Netzwerkgeräte nach dem Ende des Herstellersupports beizubehalten. Dieser Ansatz setzt Mittel für Cloud-Programme und KI-Infrastruktur frei und bewahrt gleichzeitig vorhandene Ressourcen, die für operative Arbeitslasten geeignet sind. Die Nachfrage spiegelt auch den wachsenden Verwaltungsaufwand bei der Verwaltung von Geräten wider, die in verschiedenen Erneuerungszyklen beschafft und durch separate Serviceverträge abgedeckt wurden. Anbieter reagieren mit Einzelservice-Vereinbarungen, erweiterter Außendienstabdeckung und Überwachungstools, die Kunden bei der Planung von Ersetzungen helfen, bevor ein Ausfall den Betrieb beeinträchtigt. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen entwickelt sich daher über die reine Reparaturarbeit hinaus hin zu einer langfristigen Lebenszyklusplanung und gemeinsam verwalteter Unterstützung.
Wichtigste Erkenntnisse des Berichts
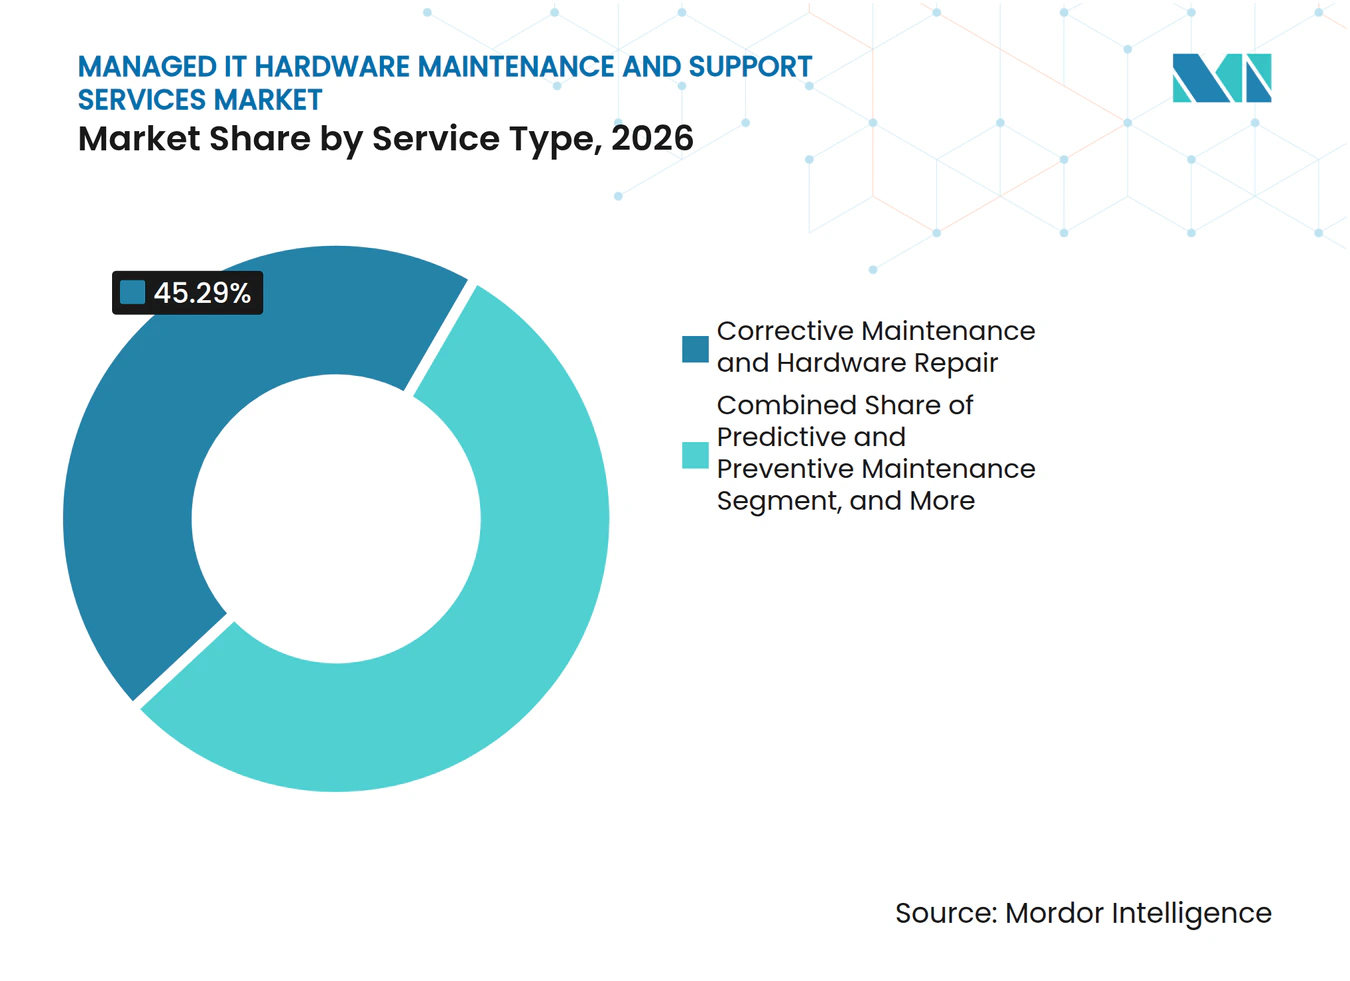
- Nach Servicetyp entfielen im Jahr 2026 45,29 % des Umsatzes im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen auf Korrektivwartung und Hardware-Reparatur, während prädiktive und präventive Wartung bis 2032 voraussichtlich mit einem CAGR von 8,82 % wachsen wird.
- Nach Servicemodell entfielen im Jahr 2026 68,44 % des Umsatzes im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen auf OEM-Wartung, während Drittanbieter-Wartung bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen wird.
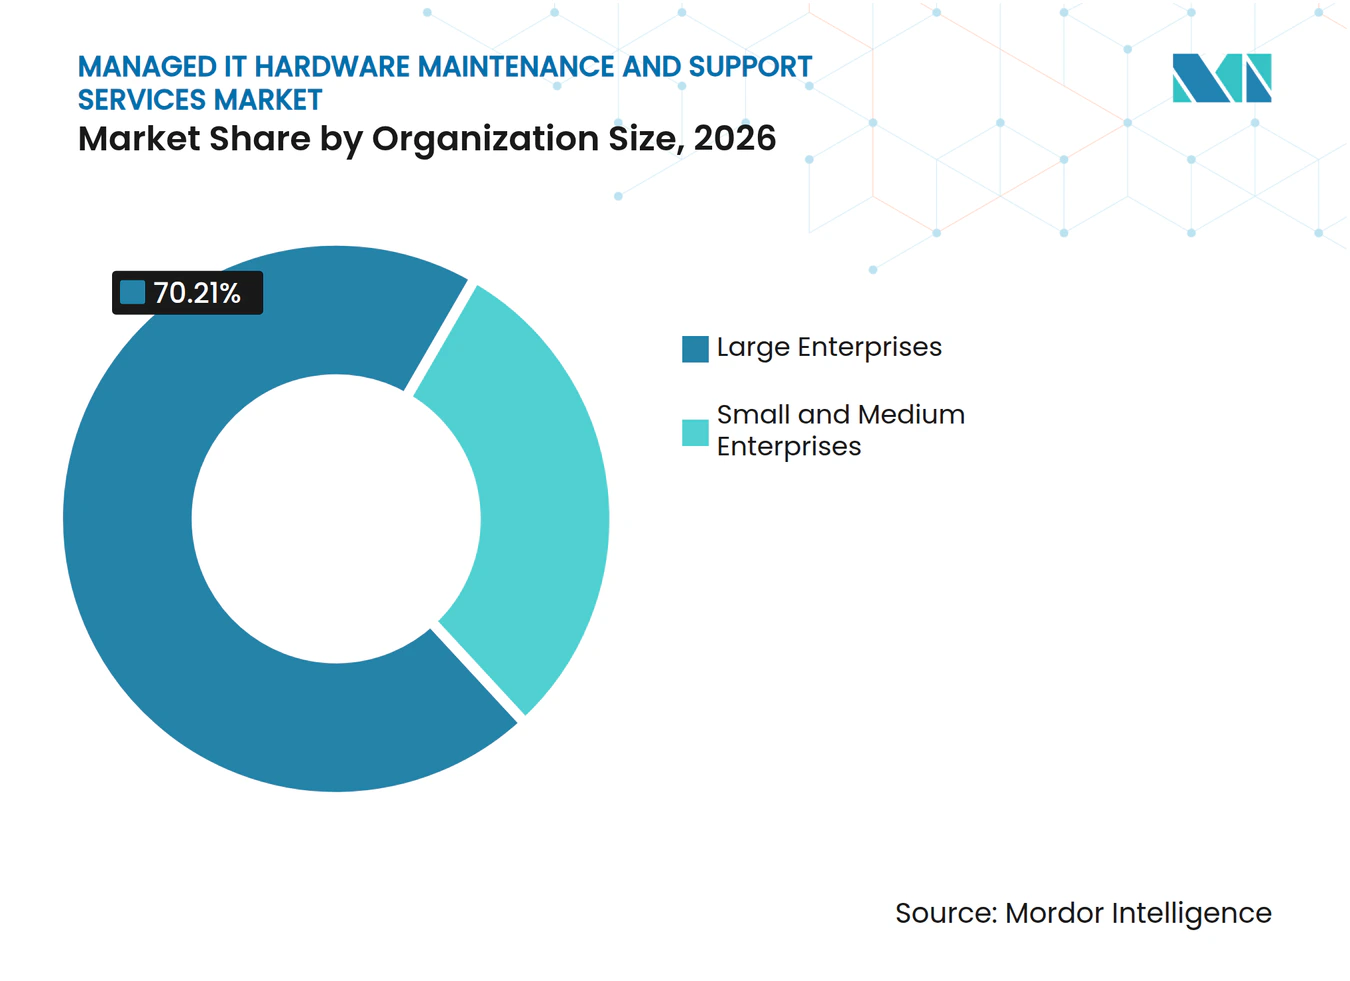
- Nach Unternehmensgröße entfielen im Jahr 2026 70,21 % des Umsatzes im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich einen CAGR von 9,59 % verzeichnen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 30,11 % des Umsatzes im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen auf IT und Telekommunikation, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 37,86 % des Umsatzes im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich einen CAGR von 8,56 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Multi-Vendor-Infrastrukturen | +2.0% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende installierte Basis von EOL- und EOSL-Hardware | +1.8% | Global, stark in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Unternehmen nach Optimierung der Lebenszykluskosten | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Cloud-, Edge- und hybriden IT-Umgebungen | +1.2% | Global, größte Auswirkung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der KI-Infrastruktur neben veralteten Hardware-Beständen | +0.9% | Nordamerika und Asien-Pazifik als Kern, Ausstrahlungseffekte nach Europa | Mittelfristig (2–4 Jahre) |
| Telemetriegestützte prädiktive Wartung und Ersatzteilplanung | +0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Multi-Vendor-Infrastrukturen fördert die Nachfrage nach einheitlichem Support
Organisationen mit Geräten von mehreren Originalgeräteherstellern sehen sich mit überlappenden Supportverträgen, inkonsistenten Service-Level-Bedingungen und unklaren Verantwortlichkeiten konfrontiert, wenn ein Vorfall mehr als ein System betrifft. Separate Supportvereinbarungen erschweren auch den Vergleich der Serviceleistung über verschiedene Systeme hinweg. Server-, Speicher- und Netzwerkprobleme erfordern möglicherweise Fachkenntnisse, die ein Service-Desk eines einzelnen Herstellers nicht bereitstellen kann. Dies macht konsolidierter Support für Unternehmen attraktiv, die gemischte Infrastrukturen im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen betreiben. Untersuchungen zum IT-Servicemanagement mit mehreren Parteien ergaben, dass integrierte Governance-Strukturen die Effizienz der Vorfallsbehebung und die Einhaltung von Service-Level-Vereinbarungen verbesserten. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen profitiert, wenn Anbieter die Verantwortung für mehrere Hardware-Plattformen im Rahmen einer einzigen verantwortlichen Servicevereinbarung übernehmen können.
Wachsende installierte Basis von EOL- und EOSL-Hardware schafft unmittelbaren Wartungsbedarf
Hardware, die das Ende ihrer Lebensdauer und das Ende ihres Servicelebens erreicht, gibt Unternehmen einen unmittelbaren Anlass, alternative Unterstützung in Betracht zu ziehen. Spectra Technologies listete Cisco UCS C220- und C240-M5-Server sowie NetApp AFF A220-, A300- und FAS-8200-Speichersysteme unter den Plattformen auf, die bis November 2026 das EOSL erreichen. Diese Termine können zu einer Konzentration von Vertragsabläufen führen und eine Entscheidung zwischen einer teuren Verlängerung, einem Ersatz oder einer unabhängigen Wartung erzwingen. TD SYNNEX berichtete im März 2026, dass fast 50 % der im aktiven Betrieb befindlichen Unternehmensserver der Generation 9 oder älter waren. Ältere Systeme können für stabile Arbeitslasten nützlich bleiben, wenn sie durch zuverlässige Ersatzteil- und Außendienstvereinbarungen abgedeckt sind. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen profitiert von dieser installierten Basis, da viele Kunden es vorziehen, eine vollständige Erneuerung aufzuschieben und die Systeme gleichzeitig betriebsbereit zu halten.
Nachfrage von Unternehmen nach Optimierung der Lebenszykluskosten beschleunigt die Einführung von Drittanbieter-Lösungen
Unternehmen suchen nach mehr Kontrolle darüber, wann sie Geräte erneuern und wie sie Supportausgaben zuweisen. Dies wandelt die Wartung von einer automatischen Herstellerverlängerung in eine geplante Betriebsausgabe mit definierten Serviceergebnissen um. Ein Bericht aus dem Jahr 2025, der IDC-Forschungsergebnisse zitierte, stellte fest, dass 60 % der Kunden Drittanbieter-Wartungsanbieter häufiger als zuvor nutzten, wobei sie Kostenbündelung, flexible Service-Level-Vereinbarungen und einfache Geschäftsabwicklung als Gründe nannten. Eine Gesamtbetriebskostenanalyse von Servnet UK aus dem Jahr 2025 ergab, dass die Verlagerung eines Teils der Cisco-Supportabdeckung von OEM-Verträgen auf Drittanbieter-Wartung zu Betriebskosteneinsparungen führte und gleichzeitig die Service-Level-Leistung beibehielt. Einsparungen können für KI-, Cloud- oder Cybersicherheitsprogramme umgeleitet werden, anstatt in einem breiten Erneuerungszyklus gebunden zu bleiben. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen profitiert, wenn Wartung in die Kapitalallokationsplanung integriert wird, anstatt als enger Reparaturkauf behandelt zu werden.
Ausbau von Cloud-, Edge- und hybriden IT-Umgebungen vervielfacht den Supportbedarf
Cloud-, Edge- und hybride Umgebungen erhöhen die Anzahl der Geräte, die über verteilte Standorte hinweg überwacht, gewartet und ersetzt werden müssen. Edge-Standorte verfügen häufig nicht über fest angestellte Ingenieure, was eine zuverlässige Außendienstreaktion und lokale Ersatzteilverfügbarkeit wichtig macht. SAP berichtete im Jahr 2025, dass die Konsolidierung von Anbietern eine führende operative Priorität für CIOs war.[1] Anbieter mit Technikernetzwerken und Ersatzteildepots können entfernte Installationen konsistenter unterstützen als Anbieter, die auf eine begrenzte Servicezone angewiesen sind. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen wird von Kunden unterstützt, die einen Anbieter wünschen, der die Infrastruktur über zentrale Rechenzentren, Zweigstellen und Edge-Standorte hinweg verwaltet.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bindung an OEM-Software, Firmware und Lizenzen | -1.0% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Multi-Vendor-Hardware-Ingenieuren | -0.7% | Global, am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeit von Ersatzteilen und Fälschungsrisiko | -0.4% | Global, konzentriert in Asien-Pazifik und Beschaffungskanälen des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Logistik für entfernte Standorte und SLA-Wirtschaftlichkeit | -0.3% | Asien-Pazifik und Afrika, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bindung an OEM-Software, Firmware und Lizenzen schränkt die Drittanbieter-Abdeckung ein
Firmware-Updates, Sicherheits-Patches und erweiterte Überwachungstools können an aktive Herstellersupportverträge gebunden sein. Dies schränkt den Umfang der unabhängigen Abdeckung für Hardware ein, die auf proprietäre Software oder Richtlinienverwaltungstools angewiesen ist. Unternehmen behalten möglicherweise die Abdeckung durch den Originalhersteller für Systeme bei, die sicherheitssensible Arbeitslasten verarbeiten, auch wenn andere Geräte auf Drittanbieter-Support umgestellt werden. Eine Rechtsanalyse aus dem Jahr 2025 beschrieb die Firmware-Sperrung als Hindernis für Reparaturen und untersuchte deren Zusammenhang mit dem Digital Millennium Copyright Act. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen muss daher gemischte Supportpläne berücksichtigen, anstatt davon auszugehen, dass alle ausgereiften Geräte auf unabhängige Anbieter übertragen werden können. Ein klarerer Zugang zu Diagnose- und Firmware-Daten für zertifizierte Reparaturfirmen würde die Bandbreite der Systeme erweitern, die außerhalb der Herstellerkanäle unterstützt werden können.
Mangel an Multi-Vendor-Hardware-Ingenieuren begrenzt die Außendienstkapazität und Reaktionsqualität
Multi-Vendor-Wartung erfordert Ingenieure, die Geräte aus mehreren Produktfamilien diagnostizieren und in Server-, Speicher- und Netzwerkumgebungen arbeiten können. Vom Uptime Institute erhobene und von Network World berichtete Daten zeigten, dass 46 % der Rechenzentrumsbetreiber im Jahr 2025 Schwierigkeiten hatten, qualifizierte Kandidaten zu finden. Die Einschränkung wird ernster, wenn erfahrene Außendienstingenieure schneller in den Ruhestand gehen, als neue Techniker die herstellerübergreifende Ausbildung abschließen. Personalmangel kann die Reaktionszeiten vor Ort verlängern und die Einhaltung von Service-Level-Verpflichtungen in weniger besiedelten Gebieten erschweren. KI-gestützte Triage und Ferndiagnose können unnötige Standortbesuche reduzieren, ersetzen jedoch nicht den Bedarf an qualifizierten Außendienstingenieuren. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen ist auf nachhaltige Investitionen in Ausbildung, Mitarbeiterbindung und regionale Servicekapazitäten angewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Korrektivwartung bleibt am größten, während prädiktive Modelle expandieren
Korrektivwartung und Hardware-Reparatur entfielen im Jahr 2026 auf 45,29 % des Marktanteils für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen. Das Segment spiegelt den anhaltenden Bedarf wider, Reparaturvorfälle in Multi-Vendor-Infrastrukturen zu beheben, in denen Kunden Geräteerneuerungen verzögert haben. Es bleibt unverzichtbar für Systeme, die die tägliche Verarbeitung, Netzwerkkonnektivität und den Speicherzugriff unterstützen, wobei Außendienstingenieure den Service gemäß definierten Reaktionsverpflichtungen wiederherstellen. Die Nachfrage ist besonders dauerhaft, wo Unternehmen Hardware über den ursprünglichen Garantiezeitraum hinaus betreiben. Das Segment bietet auch einen praktischen Einstiegspunkt für Kunden, die von separaten Herstellervereinbarungen zu konsolidiertem Support wechseln.
Prädiktive und präventive Wartung wird bis 2032 voraussichtlich einen CAGR von 8,82 % verzeichnen. Dieser Servicetyp nutzt Telemetrie, um CPU-Auslastung, Speicherausdauer, Stromzustand und andere Betriebsindikatoren zu bewerten, bevor ein Fehler den Service unterbricht. Ein IEEE-Papier aus dem Jahr 2025 zeigte, dass die Anomalieerkennung mithilfe von Festkörperlaufwerk-Telemetrie Laufwerke identifizieren kann, die in Rechenzentrumsbetrieben ausfallgefährdet sind. Hardware-Lebenszyklus- und Konfigurationsmanagement verfolgen den Zustand von Ressourcen, EOL-Daten und Ersatzteilverfügbarkeit, während technischer Support und Außendienst verteilte Einrichtungen bedienen, die schnelle Vor-Ort-Hilfe benötigen. Weitere Dienstleistungen, einschließlich sicherer Außerbetriebnahme und zertifizierter Datenlöschung, unterstützen die dokumentierte Handhabung am Ende der Lebensdauer eines Vermögenswerts im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen.



Nach Servicemodell: OEM-Abdeckung führt, während Drittanbieter-Wartung zulegt
OEM-Wartung hielt im Jahr 2026 68,44 % des Umsatzes. Die Herstellerabdeckung bleibt für neuere Systeme, aktive Garantien, Firmware-Zugang und geprüfte Supportvereinbarungen wichtig. Dies ist besonders relevant für Nutzer aus dem Banken-, Finanzdienstleistungs- und Versicherungsbereich sowie für Regierungsnutzer, die dokumentierte Anbieter-Supportketten benötigen. OEM-Anbieter behalten den Zugang zu Produktentwicklungsteams und proprietären technischen Informationen und unterstützen damit die Nachfrage auf softwareabhängigen oder unternehmenskritischen Plattformen. Die große installierte Basis von Geräten unter Herstellersupport hält dieses Modell im Mittelpunkt der Branche für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen.
Drittanbieter-Wartung wird bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen. Das Modell ist attraktiv für Post-EOSL-Systeme, bei denen Kunden eine zuverlässige Abdeckung suchen, ohne breite Herstellerverträge zu verlängern. Eine im Januar 2026 veröffentlichte Fallstudie von Evernex beschrieb ein niederländisches Unternehmen für Kfz-Finanzdienstleistungen, das die Gerätelebensdauer während einer Cloud-Migration verlängerte und dabei die Compliance-Flexibilität beibehielt.[2] Hybride und gemeinsam verwaltete Vereinbarungen behalten OEM-Support für neue oder softwareabhängige Ressourcen bei und nutzen Drittanbieter-Abdeckung für stabile, ausgereifte Plattformen. Ein einziger Vertrag kann diese Modelle aufeinander abstimmen, den Verwaltungsaufwand reduzieren und einen schrittweisen Übergang für mittelständische Käufer im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen ermöglichen.
Nach Unternehmensgröße: Großunternehmen sichern den Umsatz, während KMU die Nachfrage steigern
Großunternehmen entfielen im Jahr 2026 auf 70,21 % des Umsatzes. Ihre Infrastrukturen an mehreren Standorten, strenge Reaktionsanforderungen und gestaffelte Vertragslaufzeiten schaffen einen erheblichen Bedarf an verwaltetem Support. Große Organisationen betreiben auch Geräte in den Kategorien Server, Speicher und Netzwerk, was die Lieferantenkoordination im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen erschwert. Maintech berichtete, Server für globale Banken in Singapur, Hongkong, Tokio und Sydney im Rahmen von Vereinbarungen zu warten, die die Hardware-Lebensdauer um bis zu 5 Jahre über die ursprüngliche Garantie hinaus verlängern können. Das Unternehmen beschrieb die Ausrichtung an NIST-, ITIL- und ISO-9001-Anforderungen, was formelle Wartungsverträge praktischer macht als Ad-hoc-Reparaturdienste.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich einen CAGR von 9,59 % verzeichnen. Ihre Cloud-Hybridumgebungen und die wachsende Gerätevielzahl machen reaktive Reparaturvereinbarungen weniger geeignet, da die Ausfallkosten steigen. Gerätebasierte Preisgestaltung und abgestufte Service-Level-Vereinbarungen helfen Anbietern, kleinere Infrastrukturen mit einem vorhersehbaren Geschäftsmodell zu bedienen. Outsourcing gibt diesen Unternehmen Zugang zu herstellerübergreifenden Fähigkeiten und vorpositionierten Ersatzteilen, ohne ein internes Ingenieurteam zu benötigen. Diese Kundengruppe erweitert den Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen über seine traditionelle Großunternehmensbasis hinaus.

Nach Endnutzerbranche: IT und Telekommunikation führt, während Gesundheitswesen beschleunigt
IT und Telekommunikation entfielen im Jahr 2026 auf 30,11 % des Umsatzes. Das Segment ist auf Netzwerk-Switching, Server-Infrastruktur und Zugangshardware angewiesen, bei der Unterbrechungen Kunden und Unternehmensnutzer direkt beeinträchtigen können. Banken, Finanzdienstleistungen und Versicherungen sind ein weiterer wichtiger Nutzer im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen, da sie Prüfpfade, kontrollierte Änderungsprozesse und zuverlässige Betriebszeiten benötigen. Regierung, Industrieproduktion, Einzel- und E-Commerce sowie Bildungs- und Forschungseinrichtungen benötigen ebenfalls Unterstützung für komplexe Hardware-Infrastrukturen. In der Fertigung schafft die Überschneidung zwischen Betriebstechnologie und IT eine Nachfrage nach Anbietern, die in beiden Hardware-Umgebungen arbeiten können.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen. Vernetzte klinische Geräte erweitern die Bandbreite der Hardware, die Krankenhäuser warten und verwalten müssen. Die ITU-T-Empfehlung F.780.7, veröffentlicht im August 2025, legt Anforderungen für präventive und korrektive Wartungsmodule in Verwaltungsplattformen für medizinische Geräte in digitalen Krankenhäusern fest. Dies unterstützt den Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen durch die Bereitstellung dokumentierter Wartung für vernetzte Geräte und die zugrunde liegende IT-Infrastruktur.
Geografische Analyse
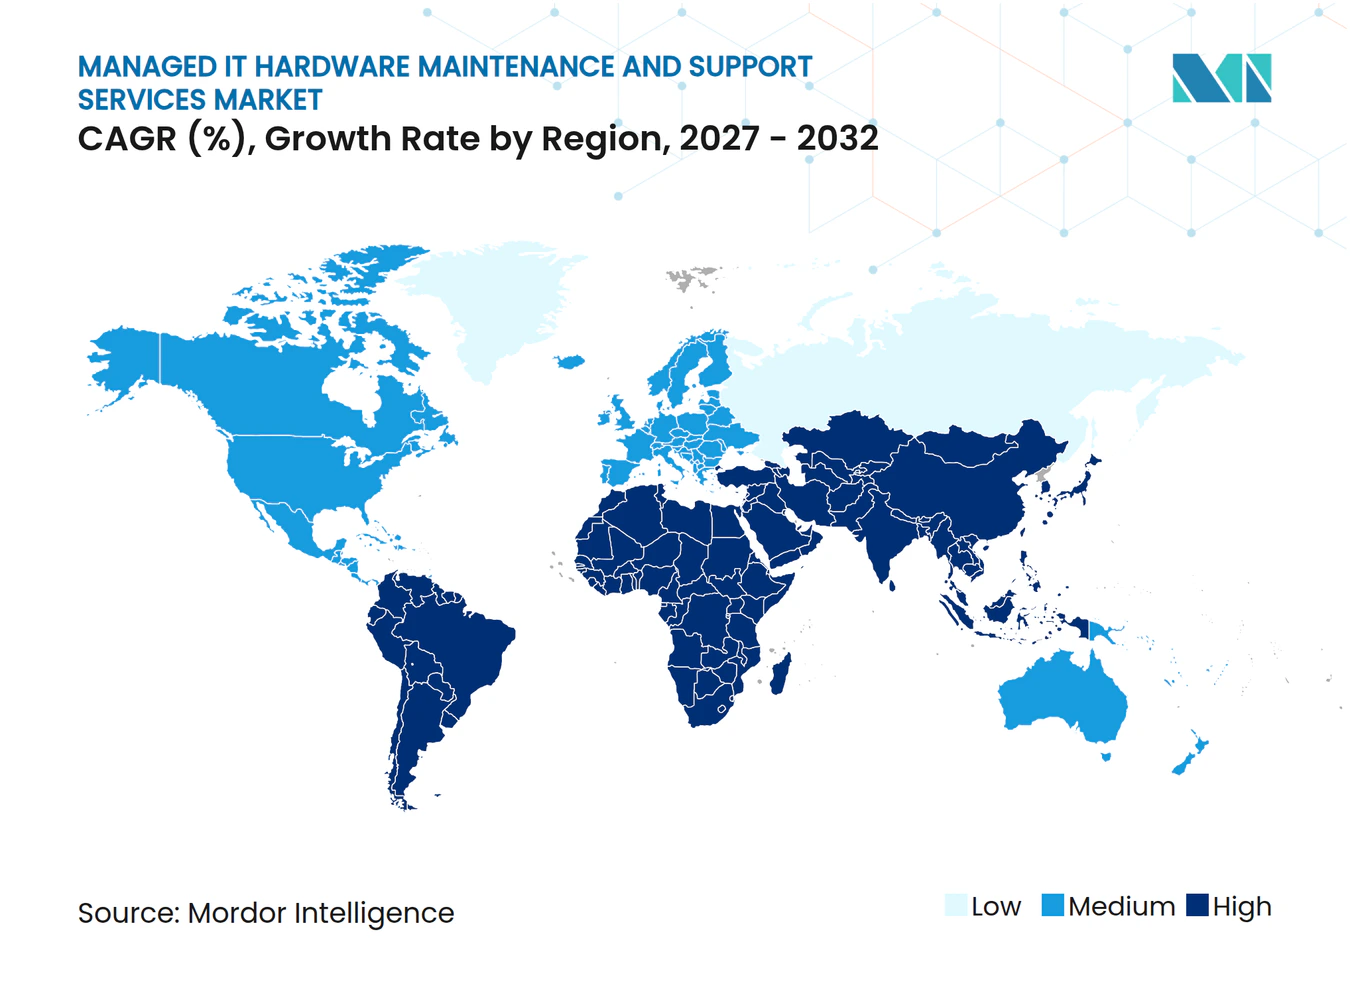
Nordamerika hielt im Jahr 2026 37,86 % des Marktanteils für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen. Die Vereinigten Staaten verfügen über eine große installierte Basis von Hardware mehrerer Generationen in Finanzdienstleistungen, Gesundheitswesen und Regierung, wo Ressourcen häufig über die veröffentlichten Herstellerservicedaten hinaus betrieben werden. Die Region beherbergt auch viele spezialisierte Drittanbieter-Wartungsanbieter, die Käufern Zugang zu etablierten unabhängigen Supportnetzwerken bieten. Park Place Technologies führte im September 2026 ParkView Asset Intelligence ein, eine Plattform, die den Lebenszykluszustand von Geräten anhand von 1 Million Telemetrie-Benchmarks bewertet.[3] Kanada trägt Nachfrage aus dem Finanzdienstleistungs- und Energiesektor bei, während Mexiko an Bedeutung gewinnt, da Nearshoring zusätzliche Rechenzentrumsinvestitionen unterstützt.
Asien-Pazifik wird bis 2032 voraussichtlich einen CAGR von 8,56 % verzeichnen. Die digitale Transformation von Unternehmen in Indien, China, Südkorea und den ASEAN-Ländern erhöht die Anzahl der eingesetzten Systeme, die Lebenszyklusplanung und Außendienstunterstützung erfordern. Indiens Rechenzentrumsbau schafft Hardware-Infrastrukturen, die im Prognosezeitraum möglicherweise Wartung erfordern, während Chinas Anforderungen an souveräne Cloud-Lösungen lokale Anbieter mit etablierten Lieferfähigkeiten begünstigen können. Transcosmos führte im Februar 2025 globale Lebenszyklusmanagementdienste mit einem anfänglichen Fokus auf ASEAN ein, was die wachsende Aufmerksamkeit für organisiertes Asset-Management im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen widerspiegelt.
Europa bleibt eine aktive Region für verwaltete Hardware-Unterstützung, da Anforderungen an Datenverarbeitung und Servicestandorte die Anbieterauswahl beeinflussen. Deutschland, das Vereinigte Königreich und Frankreich entfielen im Jahr 2026 auf einen Großteil der regionalen Nachfrage, wobei Deutschland Hybrid-Wartungsspezialisten unterstützt, die Industriekunden bedienen. Im März 2026 wählte die Europäische Zentralbank DXC Technology Deutschland für verwaltete Infrastrukturdienstleistungen und Endbenutzer-Computing im Rahmen eines anfänglichen 5-Jahres-Rahmens aus, der von Zentren im Europäischen Wirtschaftsraum aus erbracht wird. Südamerika, der Nahe Osten und Afrika sind noch frühere Entwicklungsstufen, wobei Brasilien, die Vereinigten Arabischen Emirate und Südafrika als Nachfragezentren entstehen, da die Unternehmensinfrastruktur expandiert.
Wettbewerbslandschaft
Marktkonzentration
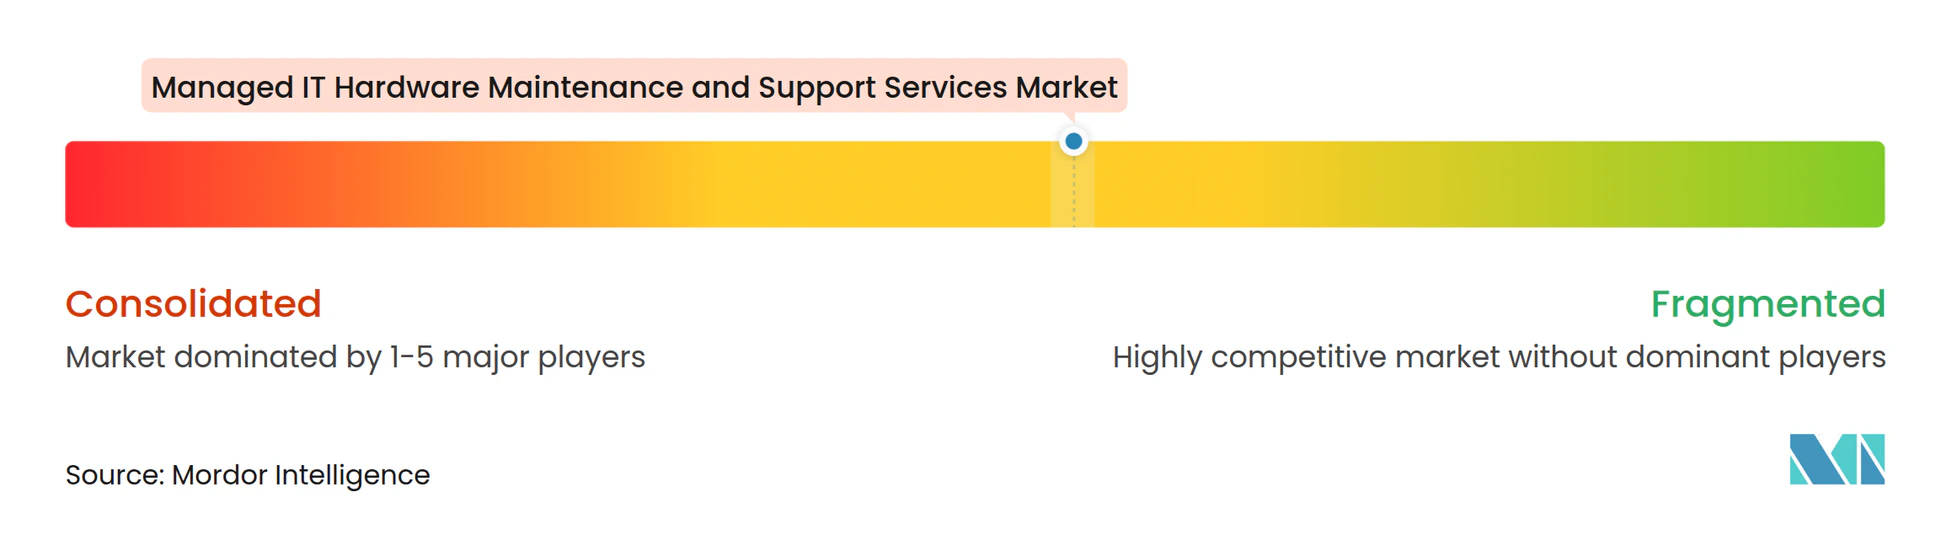
Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen ist mäßig fragmentiert. Global aufgestellte unabhängige Anbieter konkurrieren mit regionalen Spezialisten in den Bereichen Multi-Vendor-Ingenieurskompetenz, Ersatzteilverfügbarkeit, Außendienstreichweite und Überwachungstools. Park Place Technologies schloss seine Fusion mit Service Express im Januar 2026 ab. Das kombinierte Unternehmen berichtete von mehr als 20.000 Kunden auf 4 Kontinenten. Diese Transaktion zeigt, wie geografische Abdeckung und eine breitere Kundenbasis die Position eines Wartungsanbieters stärken können.
Park Place Technologies führte im September 2026 auch ParkView Asset Intelligence ein. Das Unternehmen erklärte, dass die Plattform Lebenszyklus-Gesundheitswerte mithilfe von Out-of-Band-Telemetrie und 1 Million historischer Benchmarks zuweist. Dies verlagert den Wettbewerb im Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen hin zu Lebenszyklusinformationen und Feldreparaturfähigkeiten. Evernex, CXtec, Maintech, Ensure Services und Brocent Asia konkurrieren durch lokale Serviceabdeckung, Post-EOSL-Supportbibliotheken und Multi-Vendor-Expertise. Anbieter erweitern auch ihre Aufmerksamkeit auf GPU-Wartung und Flüssigkühlung, Bereiche, die für Drittanbieter-Wartung noch weniger ausgereift sind als der etablierte Server- und Speichersupport.
Gemeinsam verwaltete Wartung ist eine relevante Möglichkeit für Anbieter, OEM-autorisierte und unabhängige Dienste unter einer einzigen Service-Level-Struktur zu vereinen. Dieses Modell bedient Kunden, die Herstellerabdeckung für bestimmte Systeme und alternative Unterstützung für ausgereifte Geräte benötigen, einschließlich mittelständischer Kunden, die nicht vollständig von großen OEM-Kanälen oder eigenständigen Drittanbietern bedient werden. ISO-9001-Zertifizierung, ITIL-Ausrichtung, Ersatzteil-Rückverfolgbarkeit und Technikerverfügbarkeit beeinflussen die Glaubwürdigkeit von Anbietern bei regulierten Ausschreibungen. Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen bleibt offen für regionale Spezialisten, die zuverlässige Reaktionszeiten und lokale Lagerbestände liefern können.
Branchenführer im Bereich verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen
-
Park Place Technologies, LLC
-
Evernex SAS
-
CXtec, Inc.
-
Smart 3rd Party Maintenance, Inc.
-
M Global Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Park Place Technologies führte exklusive Drittanbieter-Wartung für Pure Storage Everypure M und X Series FlashArrays ein, die Hardware-Reparatur, Ersatzteile der aktuellen Generation und Purity-Dateisystemsupport abdeckt, und ist damit der einzige Drittanbieter dieser Abdeckungsstufe für diese Plattformen.
- September 2026: Park Place Technologies startete ParkView Asset Intelligence, eine KI-Plattform, die Lebenszyklus-Gesundheitswerte von 0 bis 100 für Server, Speicher, Netzwerkgeräte und hyperkonvergierte Infrastruktur über Out-of-Band-Telemetrie vergibt. Die Plattform vergleicht jedes Gerät mit etwa 1 Million historischen Bewertungen und kennzeichnet etwa 1 von 50 als hohes Risiko, wodurch IT-Teams OEM-ähnliche Entscheidungsintelligenz erhalten, ohne einen aktiven OEM-Supportvertrag zu benötigen.
- Juli 2026: Brocent Asia Limited veröffentlichte einen praktischen Leitfaden zur IT-Hardware-Wartung für Hongkong, das chinesische Festland, Singapur und Malaysia, der SLA-Stufen, OEM- versus TPM-Kostenvergleiche und Serviceabdeckung dokumentiert und die Wettbewerbspositionierung in einer Region formalisiert, in der die Nachfrage im Mittelstand zunimmt.
- Juni 2026: Evernex SAS erweiterte die Drittanbieter-Wartungsabdeckung für Post-EOSL-Cisco- und HPE-Produkte, einschließlich Cisco ASA 5500-Geräte, Nexus 9500-Komponenten und HPE ProLiant ML30 G9-Systeme, und positionierte Ersatzteillager und Ingenieurskompetenz rund um bekannte Lebenszyklus-Meilensteine, um die Pipeline auslaufender OEM-Verträge zu erschließen.
Globaler Berichtsumfang für den Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen
Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen umfasst ausgelagerte Dienstleistungen, die Wartung, Reparatur, technischen Support, Lebenszyklusmanagement, Überwachung und Betriebsunterstützung für IT-Hardware-Ressourcen von Unternehmen bereitstellen, einschließlich Server, Speichersysteme, Netzwerkinfrastruktur und Endgeräte. Diese Dienstleistungen sind darauf ausgelegt, die Hardware-Zuverlässigkeit zu verbessern, die Lebensdauer von Ressourcen zu verlängern, Betriebskosten zu optimieren und die Geschäftskontinuität in IT-Umgebungen von Unternehmen sicherzustellen.
Der Marktbericht für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen ist segmentiert nach Servicetyp (Korrektivwartung und Hardware-Reparatur, prädiktive und präventive Wartung, Hardware-Lebenszyklus- und Konfigurationsmanagement, technischer Support und Außendienst sowie weitere Servicetypen), Servicemodell (OEM-Wartung, Drittanbieter-Wartung sowie hybride und gemeinsam verwaltete Wartung), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrieproduktion, Einzel- und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Korrektivwartung und Hardware-Reparatur |
| Prädiktive und präventive Wartung |
| Hardware-Lebenszyklus- und Konfigurationsmanagement |
| Technischer Support und Außendienst |
| Weitere Servicetypen |
| OEM-Wartung |
| Drittanbieter-Wartung |
| Hybride und gemeinsam verwaltete Wartung |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrieproduktion |
| Einzel- und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Korrektivwartung und Hardware-Reparatur | |
| Prädiktive und präventive Wartung | ||
| Hardware-Lebenszyklus- und Konfigurationsmanagement | ||
| Technischer Support und Außendienst | ||
| Weitere Servicetypen | ||
| Nach Servicemodell | OEM-Wartung | |
| Drittanbieter-Wartung | ||
| Hybride und gemeinsam verwaltete Wartung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrieproduktion | ||
| Einzel- und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen?
Der Markt für verwaltete IT-Hardware-Wartungs- und Supportdienstleistungen wird voraussichtlich von 15,47 Milliarden USD im Jahr 2026 und 16,60 Milliarden USD im Jahr 2027 auf 23,89 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,55 % von 2027 bis 2032.
Welcher Servicetyp hat die größte Umsatzposition?
Korrektivwartung und Hardware-Reparatur entfielen im Jahr 2026 auf 45,29 % des Umsatzes, da Unternehmen weiterhin Reparatursupport für gemischte Hardware-Infrastrukturen benötigen. Dies ist relevant, wo ausgereifte Systeme für die tägliche Verarbeitung und Konnektivität zentral bleiben.
Warum setzen Unternehmen auf Drittanbieter-Wartung?
Drittanbieter-Wartung kann Post-EOSL-Geräte unterstützen, Kunden mehr Kontrolle über den Erneuerungszeitpunkt geben und eine praktische Alternative für ausgereifte Ressourcen bieten. Sie kann auch Zugang zu spezialisierten Außendienstfähigkeiten bieten, ohne interne Teams zu erweitern.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich einen CAGR von 9,59 % verzeichnen, da abgestufte Service-Level-Vereinbarungen und gerätebasierte Preisgestaltung den Zugang zu verwaltetem Support verbessern. Diese Vereinbarungen können die Beschaffung von Multi-Vendor-Diensten für kleinere Infrastrukturen erleichtern.
Welcher Endnutzersektor wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen, da vernetzte klinische Gerätebestände den Wartungs- und Governance-Bedarf erhöhen. Anbieter müssen die Gerätedokumentation und Servicedokumentation unterstützen, die in regulierten Umgebungen erforderlich sind.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich einen CAGR von 8,56 % verzeichnen, unterstützt durch die digitale Transformation von Unternehmen und den Ausbau der Rechenzentrumsinfrastruktur. Der Bedarf an Lebenszyklusmanagement steigt, da sich diese Infrastrukturen auf mehr Standorte und Hardware-Kategorien ausweiten.