
Tamanho e Participação do Mercado de Serviços Gerenciados de Planejamento de Atualização de Hardware
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Planejamento de Atualização de Hardware pela Mordor Intelligence
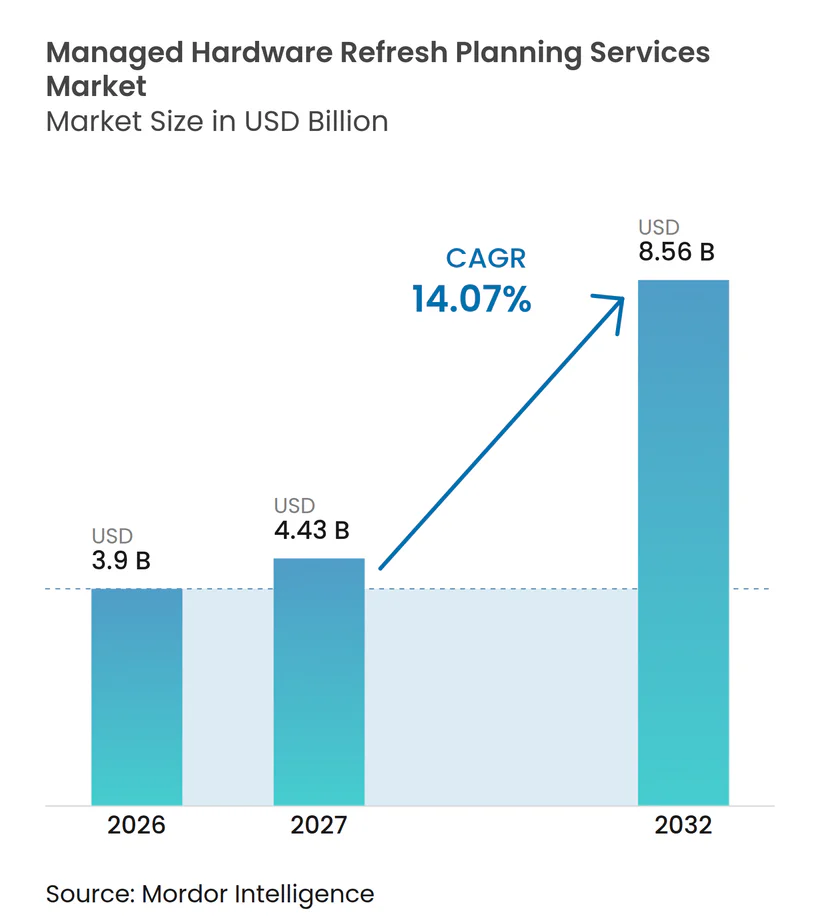
O tamanho do mercado de serviços gerenciados de planejamento de atualização de hardware está projetado para expandir de 3,90 bilhões de USD em 2026 para 4,43 bilhões de USD em 2027, e para 8,56 bilhões de USD até 2032, registrando um CAGR de 14,07% entre 2027 e 2032. O mercado de serviços gerenciados de planejamento de atualização de hardware está se afastando da substituição baseada em calendário em direção a programas de ciclo de vida que utilizam registros de ativos, condição dos dispositivos, datas de suporte e requisitos de segurança para definir prioridades. O suporte ao Windows 10 foi encerrado em 14 de outubro de 2025, exigindo que as organizações revisem a prontidão dos endpoints, as necessidades de substituição, os cronogramas de desativação e o custo prático do suporte contínuo. O mercado de serviços gerenciados de planejamento de atualização de hardware também está sendo moldado por especificações mais elevadas para PCs com capacidade de IA e pela necessidade de coordenar frotas de dispositivos de múltiplas marcas em escritórios e locais remotos. Os provedores estão combinando planejamento, suporte à aquisição, implantação, gestão de dados, serviços de recuperação e registros de auditoria claros para oferecer um modelo operacional mais completo. A disponibilidade de hardware e registros de ativos não confiáveis podem atrasar a execução, conferindo vantagem aos provedores que combinam planejamento de aquisição com dispositivos recondicionados certificados, informações atualizadas da frota e processos claros para o tratamento de equipamentos devolvidos.
Principais Conclusões do Relatório
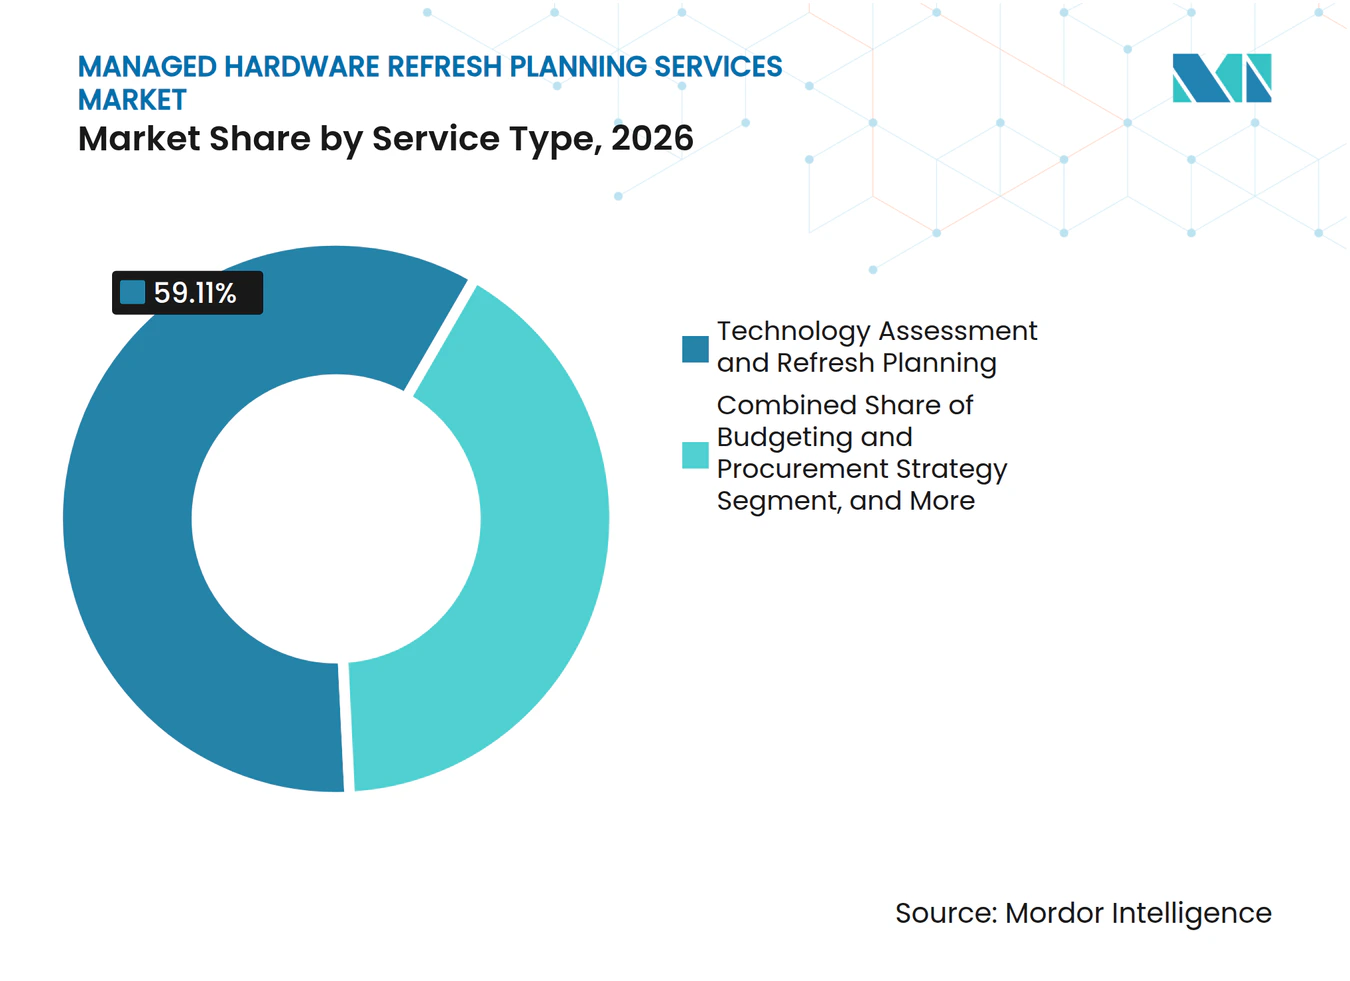
- Por tipo de serviço, Avaliação de Tecnologia e Planejamento de Atualização deteve 59,11% da participação do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026, enquanto Execução de Atualização e Gestão de Transição está projetado para expandir a um CAGR de 15,34% até 2032.
- Por modo de implantação, Local deteve 67,19% da receita do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026, enquanto a implantação em Nuvem está projetada para expandir a um CAGR de 15,66% até 2032.
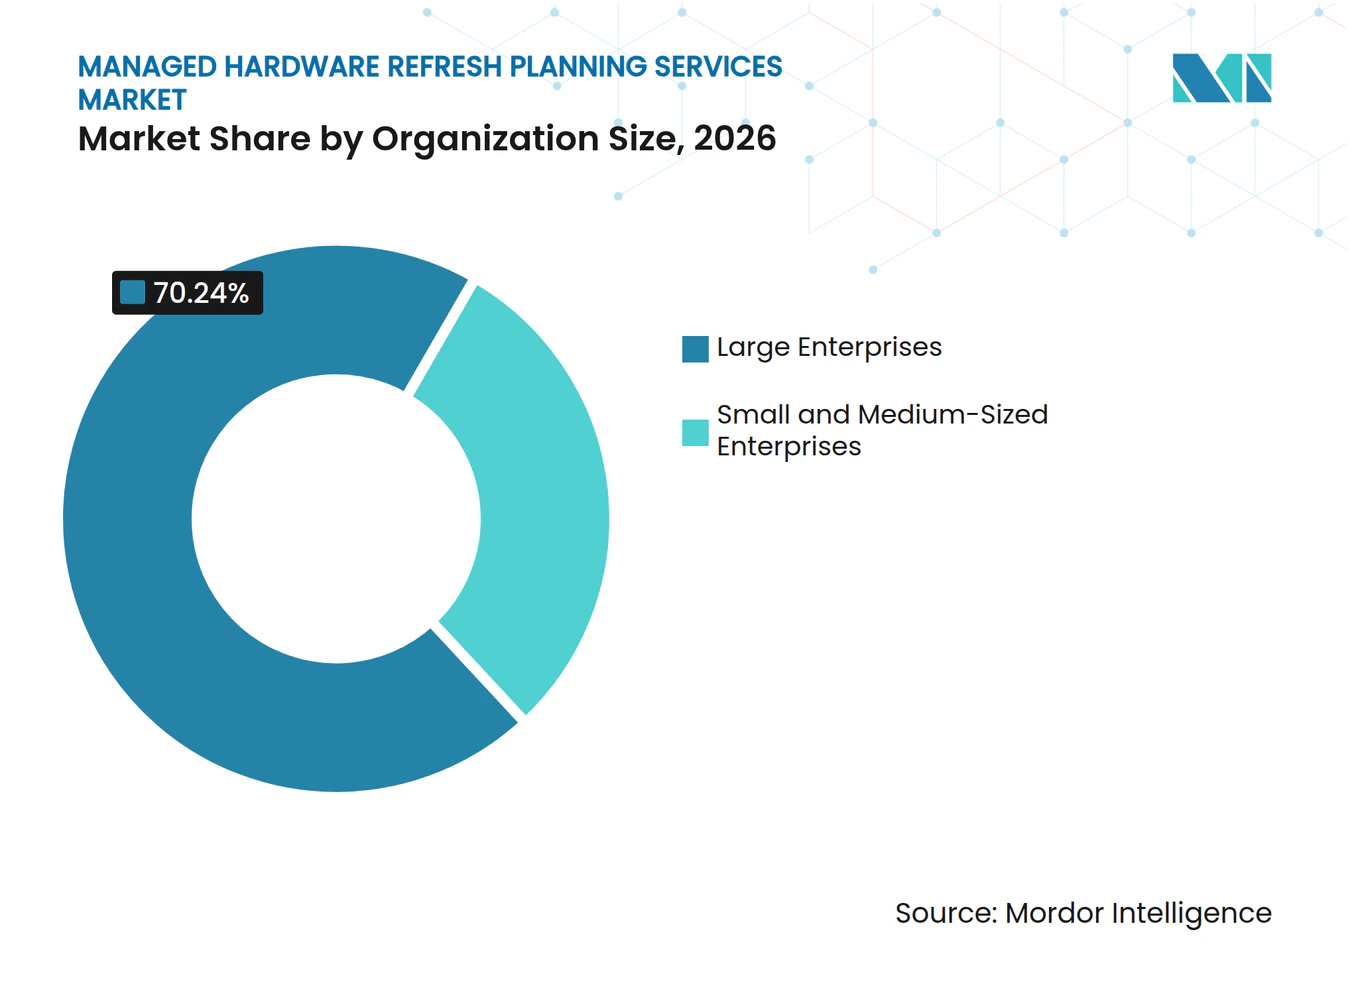
- Por porte da organização, Grandes Empresas detiveram 70,24% da receita do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 15,89% até 2032.
- Por setor do usuário final, TI e Telecomunicações responderam por 30,09% da receita do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026, enquanto Governo e Administração Pública está projetado para expandir a um CAGR de 14,56% até 2032.
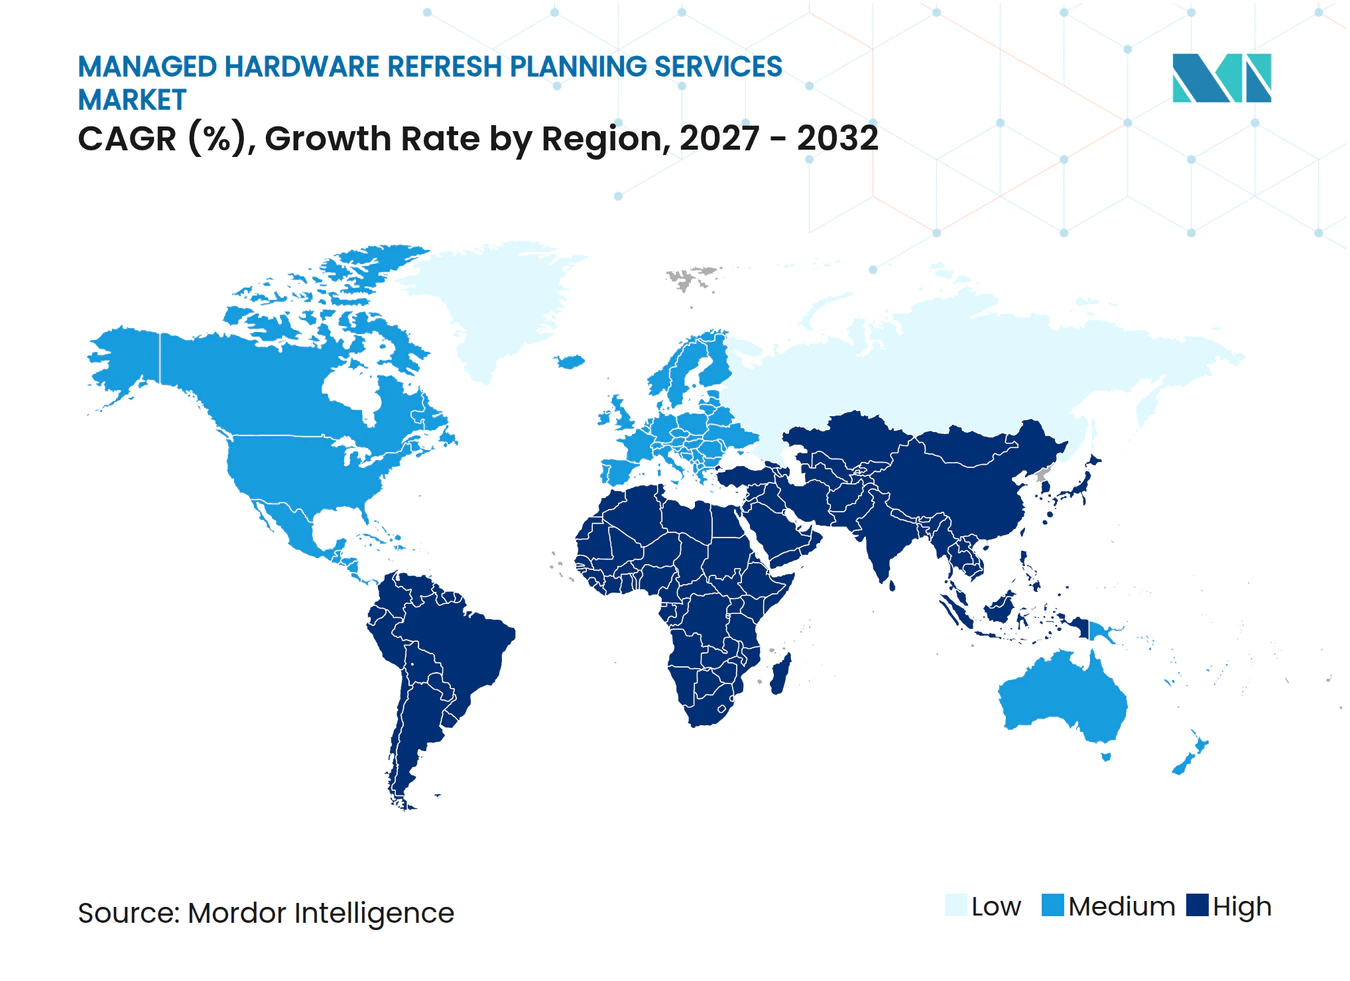
- Por geografia, a América do Norte deteve 38,14% da receita do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Planejamento de Atualização de Hardware
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos de Suporte de Segurança de Windows e Endpoints Desencadeiam Ondas de Atualização | +3.5% | América do Norte e Europa principalmente, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Telemetria de Frota Habilitada por IA Melhora o Momento da Atualização | +2.8% | Global, mais forte na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| A Dispersão da Força de Trabalho Híbrida Aumenta as Necessidades de Coordenação do Ciclo de Vida | +2.2% | Global | Médio prazo (2-4 anos) |
| TI Circular e Recuperação de Valor Residual Aumentam a Demanda por Terceirização | +1.6% | Global, mais forte na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| A Adoção de PCs com IA Acelera a Reavaliação das Especificações dos Dispositivos | +1.4% | Global | Longo prazo (≥ 4 anos) |
| A Complexidade de Ativos Multifornecedor Favorece Programas de Atualização Gerenciada | +1.0% | Global, concentrado em grandes empresas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prazos de Suporte de Segurança de Windows e Endpoints Desencadeiam Ondas de Atualização
A Microsoft encerrou o suporte ao Windows 10 em 14 de outubro de 2025, estendendo as revisões de endpoints e as atividades de substituição para o período de previsão. As organizações que adiam a substituição podem utilizar as Atualizações de Segurança Estendidas, que custam 61 USD por dispositivo no primeiro ano e dobram de preço nos 2 anos seguintes. Esse custo crescente torna mais difícil justificar um adiamento prolongado, especialmente quando dispositivos mais antigos também não atendem aos requisitos de hardware do Windows 11, exigem mais suporte ou não conseguem atender às expectativas de segurança atuais. O mercado de serviços gerenciados de planejamento de atualização de hardware se beneficia porque a avaliação é necessária antes que as organizações possam separar os dispositivos adequados para migração, atualização, uso estendido e desativação. O suporte ao Windows Server 2016 será encerrado em outubro de 2026, acrescentando mais um prazo de ciclo de vida para as equipes de infraestrutura tratarem.[1] Os provedores que conectam avaliação de endpoints, momento de aquisição, comunicações com usuários, capacidade de implantação e registros de descarte podem transformar prazos definidos externamente em programas planejados.
Telemetria de Frota Habilitada por IA Melhora o Momento da Atualização
O mercado de serviços gerenciados de planejamento de atualização de hardware está utilizando cada vez mais a telemetria para determinar quando um dispositivo deve ser substituído. A idade do dispositivo, o status da garantia, informações de desempenho, necessidades de software e dados de experiência do usuário podem identificar sistemas que precisam de atenção antes que uma falha afete o trabalho. A Intel posiciona o Intel vPro como uma plataforma para gerenciamento remoto e segurança baseada em hardware em frotas de PCs empresariais. Essas informações podem substituir um calendário fixo de substituição por uma lista de prioridades baseada em condição operacional, risco, função do usuário e vida útil restante de cada dispositivo. Os provedores que gerenciam a camada de observabilidade obtêm uma visão contínua do comportamento dos dispositivos, necessidades de serviço, status de garantia e padrões recorrentes de falha em toda a frota do cliente. Esse conhecimento operacional pode tornar um provedor mais difícil de substituir após o primeiro ciclo de atualização, especialmente em grandes propriedades distribuídas com históricos complexos de ativos.
A Dispersão da Força de Trabalho Híbrida Aumenta as Necessidades de Coordenação do Ciclo de Vida
O trabalho híbrido transformou o gerenciamento do ciclo de vida dos dispositivos em uma tarefa de logística distribuída, em vez de uma atividade centralizada de TI. Os funcionários podem receber, usar, devolver e substituir dispositivos em diferentes locais, muitas vezes sem acesso direto a um escritório de TI ou a uma equipe de suporte local. O mercado de serviços gerenciados de planejamento de atualização de hardware aborda essa questão por meio de montagem de kits, envio direto, configuração de dispositivos, migração de dados, coleta, descomissionamento certificado e comunicações de status para os funcionários. A HP oferece serviços gerenciados de local de trabalho que combinam suporte ao ciclo de vida dos dispositivos com capacidades de gerenciamento remoto. Frotas dispersas também criam inconsistências nos registros de ativos quando os dispositivos se movem entre locais, mudam de usuário ou permanecem não coletados ao final do uso. Provedores com cobertura logística regional e comunicações automatizadas de devolução podem, portanto, reduzir o trabalho administrativo, devoluções perdidas, propriedade pouco clara e o risco de dispositivos desaparecidos no mercado de serviços gerenciados de planejamento de atualização de hardware.
TI Circular e Recuperação de Valor Residual Aumentam a Demanda por Terceirização
O mercado de serviços gerenciados de planejamento de atualização de hardware está registrando demanda de organizações que buscam recuperar valor de dispositivos desativados enquanto reduzem o risco de descarte. Recondicionamento certificado, revenda, recuperação de ativos e processamento seguro podem reduzir o custo líquido de um programa de atualização quando gerenciados dentro do mesmo contrato. A Lenovo introduziu o TruScale Device as a Service para Sustentabilidade em 2025, com relatórios de carbono, opções de dispositivos recondicionados, serviços de compensação e recuperação de ativos. O modelo de serviço torna os relatórios de ciclo de vida parte das decisões de aquisição, finanças, operações e TI, em vez de um exercício separado de descarte ao final da vida útil de um dispositivo. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE também aumentou a atenção aos relatórios de emissões da cadeia de valor entre as empresas afetadas. Provedores com processos auditáveis de recuperação e descomissionamento podem apoiar a recuperação de equipamentos, requisitos de relatórios, decisões de revenda e tratamento consistente de dispositivos em todo o mercado de serviços gerenciados de planejamento de atualização de hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adiamentos Orçamentários Estendem os Ciclos de Vida dos Dispositivos | -1.2% | Global, pronunciado nos segmentos de PMEs | Médio prazo (2-4 anos) |
| Requisitos de Apagamento Seguro de Dados e Cadeia de Custódia Aumentam o Custo de Execução | -0.9% | Global, mais agudo em setores regulamentados | Médio prazo (2-4 anos) |
| A Volatilidade no Prazo de Entrega de Hardware Perturba os Roteiros de Atualização | -0.7% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Dados de Ativos Fragmentados Enfraquecem a Precisão das Previsões | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adiamentos Orçamentários Estendem os Ciclos de Vida dos Dispositivos
A pressão orçamentária pode levar as organizações a adiar a substituição de hardware enquanto financiam programas de segurança, nuvem e infraestrutura de IA. Equipamentos mais antigos muitas vezes podem permanecer em serviço por algum tempo, mesmo com a piora do desempenho, consumo de energia, experiência do usuário e necessidades de suporte. Isso pode tornar a demanda por atualizações irregular entre os períodos fiscais e complicar o planejamento de recursos, a alocação de hardware e a contratação de pessoal para provedores gerenciados. O mercado de serviços gerenciados de planejamento de atualização de hardware ainda tem um fator compensatório, pois os encargos das Atualizações de Segurança Estendidas aumentam a cada ano de adiamento. A Microsoft lista um preço comercial de Atualização de Segurança Estendida de 61 USD por dispositivo no primeiro ano, com o preço anual dobrando. As organizações que adiam para anos posteriores podem enfrentar custos mais elevados de manutenção de segurança enquanto retêm equipamentos mais antigos, o que pode reduzir as economias do adiamento. Um plano gerenciado que sequencia a substituição e evita encargos tardios de segurança pode, portanto, permanecer economicamente relevante no mercado de serviços gerenciados de planejamento de atualização de hardware, mesmo quando os gastos de capital são limitados.
Requisitos de Apagamento Seguro de Dados e Cadeia de Custódia Aumentam o Custo de Execução
A sanitização certificada de dados adiciona custo e etapas operacionais ao trabalho de atualização de dispositivos em grande volume. O NIST publicou a Publicação Especial 800-88 Revisão 2 em setembro de 2025 para atualizar as diretrizes de sanitização de mídia e alinhá-las com os padrões atuais. As diretrizes focam em um programa de sanitização empresarial que documenta políticas, funções, atividades de verificação e manuseio de mídia ao longo do processo. As organizações regulamentadas precisam de registros de ativos em nível de número de série, evidências de custódia, certificados que comprovem que os dados foram sanitizados e prova confiável de que os dispositivos foram processados conforme exigido. Esses requisitos podem aumentar os custos de execução, o tempo de planejamento e as necessidades de coordenação, especialmente quando milhares de dispositivos são processados simultaneamente. Provedores com processos de conformidade estabelecidos podem reduzir esse ônus para os clientes no mercado de serviços gerenciados de planejamento de atualização de hardware, enquanto provedores menores podem ter dificuldades para atender aos requisitos de licitação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Planejamento Lidera a Receita Enquanto os Serviços de Execução Lideram o Crescimento
Avaliação de Tecnologia e Planejamento de Atualização deteve 59,11% da receita em 2026. Este serviço é frequentemente o primeiro engajamento porque as organizações precisam de uma visão defensável do inventário de dispositivos, status de suporte, risco, localização e sequenciamento antes de comprometer financiamento. O trabalho inclui a revisão de registros de ativos, identificação de candidatos à atualização, classificação de riscos e alinhamento do momento de substituição com as necessidades de segurança e negócios. Também fornece às equipes internas uma estrutura para comparar opções de compra, arrendamento, recondicionamento e uso estendido, bem como os custos de ações adiadas. O mercado de serviços gerenciados de planejamento de atualização de hardware depende dessa camada de planejamento porque os contratos de execução precisam de um inventário inicial preciso, prioridades claras e um cronograma prático.
Execução de Atualização e Gestão de Transição está projetado para expandir a um CAGR de 15,34% até 2032. A demanda aumenta à medida que as organizações passam do trabalho de avaliação para a entrega, que inclui logística, preparação, implantação, migração, descomissionamento, comunicações com usuários e suporte pós-implantação. A Maintech relatou que um cliente global de mídia melhorou a conclusão anual de atualizações de 47% para 150% da meta e reduziu os chamados de falha de hardware de 180 para 46 por mês após adotar uma abordagem gerenciada e priorizada por saúde. Estratégia de Orçamento e Aquisição e Extensão e Otimização do Ciclo de Vida ajudam os clientes a controlar custos, estender a vida útil dos dispositivos e gerenciar o fornecimento limitado enquanto os pedidos de substituição estão pendentes. Outros tipos de serviço incluem arranjos de hardware por assinatura e dispositivo como serviço que combinam planejamento, aquisição, atualização e recuperação dentro de uma taxa recorrente por dispositivo.



Por Modo de Implantação: Local Lidera Enquanto a Entrega em Nuvem se Expande
A implantação local respondeu por 67,19% do tamanho do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026. Grandes organizações nos setores bancário, de saúde e governamental frequentemente mantêm sistemas gerenciados localmente porque seus registros de ativos e processos de auditoria foram construídos em torno de infraestrutura local. Residência de dados, registros de custódia e governança interna também influenciam as decisões de implantação. Essas organizações podem usar sistemas locais para dados de ativos principais, mesmo onde adotam ferramentas em nuvem para fluxos de trabalho específicos. Essa base instalada continua a sustentar a demanda local no setor de serviços gerenciados de planejamento de atualização de hardware.
A implantação em nuvem está projetada para expandir a um CAGR de 15,66% até 2032. Os portais baseados em nuvem podem permitir que os provedores atendam clientes do mercado intermediário e PMEs sem os limites de volume associados a programas mais personalizados. A Cegeka lançou seu serviço Modern Workplace em março de 2026, utilizando o HP ProConnect Workplace como Serviço, que abrange seleção de dispositivos, provisionamento, suporte, gerenciamento do ciclo de vida e processamento de fim de vida. A entrega híbrida combina sistemas de ativos locais com análises e orquestração baseadas em nuvem, fornecendo uma opção de transição para empresas no mercado de serviços gerenciados de planejamento de atualização de hardware que desejam entrega moderna enquanto mantêm registros selecionados nos ambientes existentes. As regras de dados europeias também exigem que os provedores abordem claramente como as informações dos dispositivos dos funcionários são gerenciadas quando a telemetria passa por plataformas de terceiros.
Por Porte da Organização: Grandes Empresas Lideram a Receita Enquanto as PMEs se Expandem Mais Rapidamente
As Grandes Empresas responderam por 70,24% do tamanho do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026. Suas frotas de dispositivos frequentemente estão distribuídas por vários países, fornecedores de hardware e equipes de suporte, o que torna o planejamento coordenado de atualização difícil de gerenciar internamente. Elas precisam de capacidade logística, coordenação neutra em relação a fornecedores, governança de nível de serviço e controles documentados ao longo do ciclo de vida. Contratos plurianuais e o custo operacional de trocar de provedores durante um programa de ciclo de vida sustentam a demanda contínua desse grupo. A escala dessas propriedades também torna necessário um inventário completo de ativos antes que os equipamentos possam ser substituídos ou desativados.
As PMEs estão projetadas para expandir a um CAGR de 15,89% até 2032. Portais de serviço nativos em nuvem e estruturas de assinatura tornam os programas de ciclo de vida gerenciados mais acessíveis a organizações com pequenas equipes de TI e capacidade logística interna limitada. A Lenovo Japan lançou seu Pacote de Gerenciamento Moderno do Ciclo de Vida de PCs em novembro de 2025 a JPY 1.000 por dispositivo por mês, equivalente a 6,50 USD às taxas de câmbio de novembro de 2025, para organizações com equipe de TI limitada.[2] A oferta inclui aquisição, implantação, segurança e descarte em um único pacote de serviços. As PMEs podem usar esses modelos para obter suporte especializado para descomissionamento, coordenação de frota, supervisão de endpoints, comunicações de substituição e documentação de conformidade sem precisar construir capacidades internas comparáveis.

Por Setor do Usuário Final: TI e Telecomunicações Lideram Enquanto o Governo se Expande Mais Rapidamente
TI e Telecomunicações responderam por 30,09% da receita em 2026. Alta densidade de dispositivos, mudanças tecnológicas frequentes, operações ininterruptas e propriedades multifornecedor sustentam a demanda por planejamento estruturado de atualização neste setor. As empresas precisam de disponibilidade de endpoints enquanto mantêm padrões de segurança em equipes de funcionários, suporte técnico e serviço de campo. O setor também tem uma necessidade contínua de padronizar frotas que suportam funcionários distribuídos, operações voltadas ao cliente e necessidades de substituição rápida. Essas necessidades tornam os serviços de avaliação, implantação e governança, bem como registros precisos de ativos, centrais para o mercado de serviços gerenciados de planejamento de atualização de hardware.
Governo e Administração Pública está projetado para expandir a um CAGR de 14,56% até 2032. As organizações públicas enfrentam prazos de segurança, regras formais de aquisição e grandes populações de dispositivos que podem passar por processos de compra baseados em estruturas. O OECM de Ontário introduziu seu Acordo de Produtos de Computação para Usuário Final e Serviços Relacionados de terceira geração em janeiro de 2025, cobrindo 11 parceiros fornecedores e incluindo o gerenciamento do ciclo de vida como uma das categorias de serviço disponíveis. Serviços bancários, financeiros e de seguros também exigem documentação rigorosa devido à sensibilidade dos dados e às forças de trabalho distribuídas. Saúde, ciências da vida, manufatura, varejo, comércio eletrônico e educação têm diferentes necessidades operacionais, mas cada um enfrenta razões práticas para usar o planejamento gerenciado de dispositivos à medida que os ciclos de aquisição pública estendem o tempo necessário para preparar e adjudicar programas de atualização.
Análise Geográfica
A América do Norte deteve 38,14% da participação do mercado de serviços gerenciados de planejamento de atualização de hardware em 2026. A região conta com provedores de serviços gerenciados estabelecidos, processos de aquisição maduros e fortes expectativas de custódia documentada e descarte seguro de dispositivos desativados. Os Estados Unidos sustentam a demanda por meio de grandes frotas do setor de tecnologia e atividades de atualização do setor público, enquanto o Canadá contribui por meio de arranjos de aquisição que incluem gerenciamento do ciclo de vida. O acordo OECM de Ontário, lançado em janeiro de 2025, incluiu Dell, HP, Lenovo, Cisco, NetApp e Pure Storage entre seus fornecedores. Requisitos de segurança, especificações de PCs com capacidade de IA e relatórios de recuperação sustentam a demanda após o período inicial de substituição do Windows 10.
A Europa é um importante cluster regional, com Alemanha, Reino Unido e França representando centros importantes de demanda empresarial. Os requisitos de governança de dados aumentam o valor do apagamento certificado e do descomissionamento documentado de dispositivos em frotas transfronteiriças, especialmente onde dados de funcionários estão presentes. O Regulamento Geral de Proteção de Dados estabelece requisitos para o processamento de dados pessoais, incluindo informações coletadas por meio de ferramentas de gerenciamento de endpoints.[3] A região também demonstra interesse em equipamentos recondicionados e aquisição circular, enquanto a Diretiva de Relatórios de Sustentabilidade Corporativa aumentou a atenção aos relatórios da cadeia de valor para as empresas dentro do escopo.
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,91% até 2032. O Japão tem um interesse ativo em gerenciamento terceirizado do ciclo de vida de PCs e serviços de assinatura para organizações com equipe de TI limitada. A Lenovo Japan utilizou pacotes de ciclo de vida para combinar aquisição, implantação, segurança e descarte para organizações menores. A China apresenta oportunidades para modelos de dispositivo como serviço entre PMEs, enquanto a Índia sustenta a demanda por meio de programas de tecnologia do setor público e educacional. A Coreia do Sul e a Austrália contribuem para a demanda por meio da modernização digital empresarial e da adoção de local de trabalho gerenciado, enquanto o Oriente Médio e África, e a América do Sul, permanecem oportunidades menores, sustentadas pela modernização tecnológica, expansão de frotas e investimento em serviços digitais.
Cenário Competitivo
Concentração do Mercado
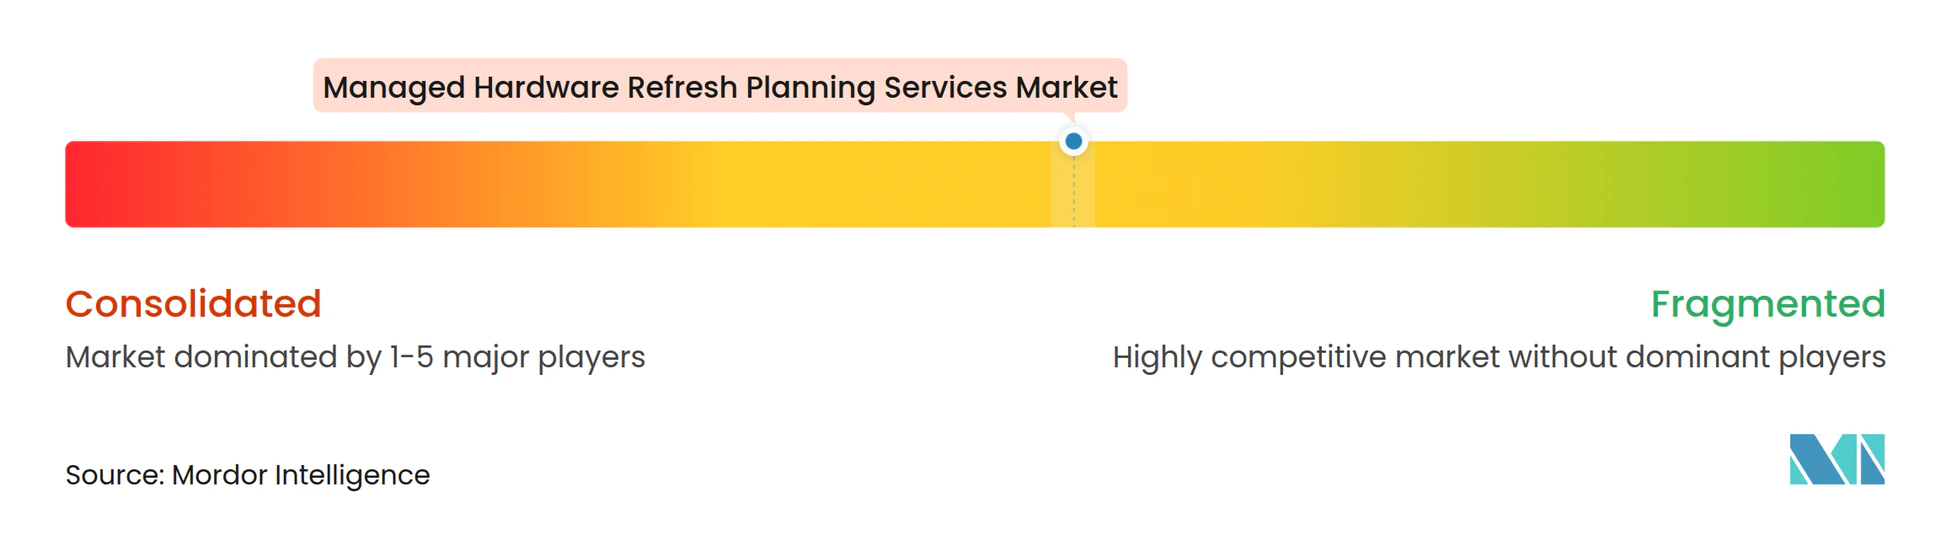
O mercado de serviços gerenciados de planejamento de atualização de hardware é moderadamente fragmentado. Dell Technologies, HP Inc., Lenovo Group, Hewlett Packard Enterprise e Cisco Systems combinam posições de hardware com ofertas de serviços gerenciados, enquanto provedores de serviços gerenciados, especialistas em disposição de ativos de TI e plataformas de canal competem em neutralidade, gestão de dados e cobertura geográfica. A Dell utiliza as capacidades do SupportAssist para fornecer suporte a dispositivos e detecção preditiva de problemas para clientes comerciais. A HP expandiu os serviços gerenciados de dispositivos por meio de parceiros de canal em junho de 2025 e introduziu diagnóstico e remediação remota fora de banda para mais problemas de PCs empresariais.[4] Essas abordagens vinculam dados de suporte, operações de serviço e contratos recorrentes de ciclo de vida no mercado de serviços gerenciados de planejamento de atualização de hardware.
A Lenovo expandiu sua oferta de sustentabilidade TruScale Device as a Service em 2025 para incluir relatórios de carbono, recuperação de ativos e opções de dispositivos recondicionados. O lançamento do Modern Workplace da Cegeka em março de 2026 no HP ProConnect ilustra a entrega de serviços baseada em nuvem para organizações de médio porte. A Itochu Commercial Systems e a GetIT anunciaram uma aliança de capital e negócios em julho de 2026, após um acordo de abril para desenvolver gerenciamento circular do ciclo de vida de TI no Japão. A aliança combina aquisição, manutenção por terceiros, disposição de ativos de TI e recomercialização de dispositivos, mostrando como as empresas estão agregando valor por meio de serviços integrados.
Uma abertura de mercado permanece entre organizações com 500 a 5.000 endpoints que precisam de mais capacidade do que o suporte no estilo consumidor, mas podem não se qualificar para programas OEM personalizados. Serviços modulares e prontos para conformidade podem atender a esse grupo se oferecerem preços práticos, gerenciamento multimarca e controles documentados. Plataformas especializadas podem competir fornecendo uma interface para provisionamento, telemetria e descomissionamento em diferentes marcas de dispositivos. As diretrizes do NIST também estão elevando as expectativas de evidências de sanitização em aquisições regulamentadas, o que favorece provedores com processos documentados e redes logísticas estabelecidas. O mercado de serviços gerenciados de planejamento de atualização de hardware tem espaço para modelos OEM integrados e provedores independentes de ciclo de vida que oferecem uma abordagem operacional neutra.
Líderes do Setor de Serviços Gerenciados de Planejamento de Atualização de Hardware
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
NEC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Monks Technology Services tornou-se revendedora autorizada da Cisco e provedora de serviços gerenciados, possibilitando a entrega em contrato único de hardware, software, assinaturas em nuvem e suporte completo ao ciclo de vida da Cisco para programas de modernização de redes empresariais na América do Norte. A parceria cria um modelo unificado de aquisição e suporte que reduz a sobrecarga de coordenação com fornecedores para clientes em processo de atualização de infraestrutura.
- Julho de 2026: A Itochu Commercial Systems e a GetIT assinaram uma aliança de negócios e capital em abril de 2026, anunciada publicamente em julho de 2026, para desenvolver conjuntamente uma capacidade de "gerenciamento circular do ciclo de vida de TI" de ponta a ponta. A parceria integra aquisição de hardware, manutenção por terceiros, disposição de ativos de TI e recomercialização de dispositivos em uma única cadeia de serviços, visando a demanda empresarial japonesa por soluções sustentáveis e gerenciadas de ciclo de vida de infraestrutura de TI.
- Março de 2026: A Cegeka introduziu o Cegeka Modern Workplace em março de 2026, um espaço de trabalho digital totalmente gerenciado para organizações do mercado intermediário, construído na plataforma HP ProConnect Workplace como Serviço. A solução agrupa seleção de dispositivos, provisionamento, suporte, gerenciamento do ciclo de vida e processamento certificado de fim de vida em um único contrato, estendendo a governança do ciclo de vida de nível empresarial a organizações que anteriormente não tinham acesso a essas capacidades.
- Setembro de 2025: O NIST publicou a SP 800-88 Revisão 2 em 26 de setembro de 2025, atualizando os requisitos de sanitização de mídia para alinhamento com o IEEE 2883 e a ISO/IEC 27040 e deslocando o foco de conformidade de decisões individuais de dispositivos para programas de sanitização em nível empresarial com obrigações formais de qualificação de fornecedores. A revisão eleva o padrão de documentação para provedores de atualização gerenciada que atendem a setores regulamentados, estabelecendo o apagamento certificado de dados como pré-requisito para o descomissionamento de hardware em conformidade.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Planejamento de Atualização de Hardware
O Mercado de Serviços Gerenciados de Planejamento de Atualização de Hardware compreende serviços terceirizados de consultoria, planejamento, otimização e execução que ajudam as organizações a avaliar, priorizar, orçar, programar e gerenciar ciclos de atualização de hardware em ativos e infraestrutura de TI. Esses serviços apoiam a modernização tecnológica, o planejamento do ciclo de vida, a otimização de aquisições e a gestão de transições.
O Relatório do Mercado de Serviços Gerenciados de Planejamento de Atualização de Hardware é Segmentado por Tipo de Serviço (Avaliação de Tecnologia e Planejamento de Atualização, Estratégia de Orçamento e Aquisição, Extensão e Otimização do Ciclo de Vida, Execução de Atualização e Gestão de Transição, e Outros Tipos de Serviço), Modo de Implantação (Local, Nuvem e Híbrido), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Avaliação de Tecnologia e Planejamento de Atualização |
| Estratégia de Orçamento e Aquisição |
| Extensão e Otimização do Ciclo de Vida |
| Execução de Atualização e Gestão de Transição |
| Outros Tipos de Serviço |
| Local |
| Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Avaliação de Tecnologia e Planejamento de Atualização | |
| Estratégia de Orçamento e Aquisição | ||
| Extensão e Otimização do Ciclo de Vida | ||
| Execução de Atualização e Gestão de Transição | ||
| Outros Tipos de Serviço | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Híbrido | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de planejamento de atualização de hardware?
O tamanho do mercado de serviços gerenciados de planejamento de atualização de hardware é de 4,43 bilhões de USD em 2027 e está projetado para atingir 8,56 bilhões de USD até 2032 a um CAGR de 14,07%.
O que está impulsionando a demanda por serviços gerenciados de planejamento de atualização de hardware?
Prazos de suporte do Windows, requisitos de PCs com capacidade de IA, forças de trabalho distribuídas e a necessidade de recuperação segura de dispositivos estão sustentando a adoção.
Qual tipo de serviço detém a maior participação?
Avaliação de Tecnologia e Planejamento de Atualização deteve 59,11% da receita em 2026, refletindo a necessidade de avaliar a condição da frota antes de executar programas de substituição.
Qual modo de implantação deve se expandir mais rapidamente?
A implantação em nuvem está projetada para expandir a um CAGR de 15,66% até 2032, à medida que os provedores utilizam portais em nuvem para atender PMEs e organizações de médio porte.
Qual porte de organização apresenta a oportunidade de expansão mais rápida?
As PMEs estão projetadas para expandir a um CAGR de 15,89% até 2032, à medida que as ofertas de assinatura tornam o gerenciamento do ciclo de vida acessível a equipes de TI menores.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,91% até 2032, sustentada pela adoção de ciclo de vida gerenciado em economias avançadas e em desenvolvimento.