
Tamaño y Participación del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.55 % |
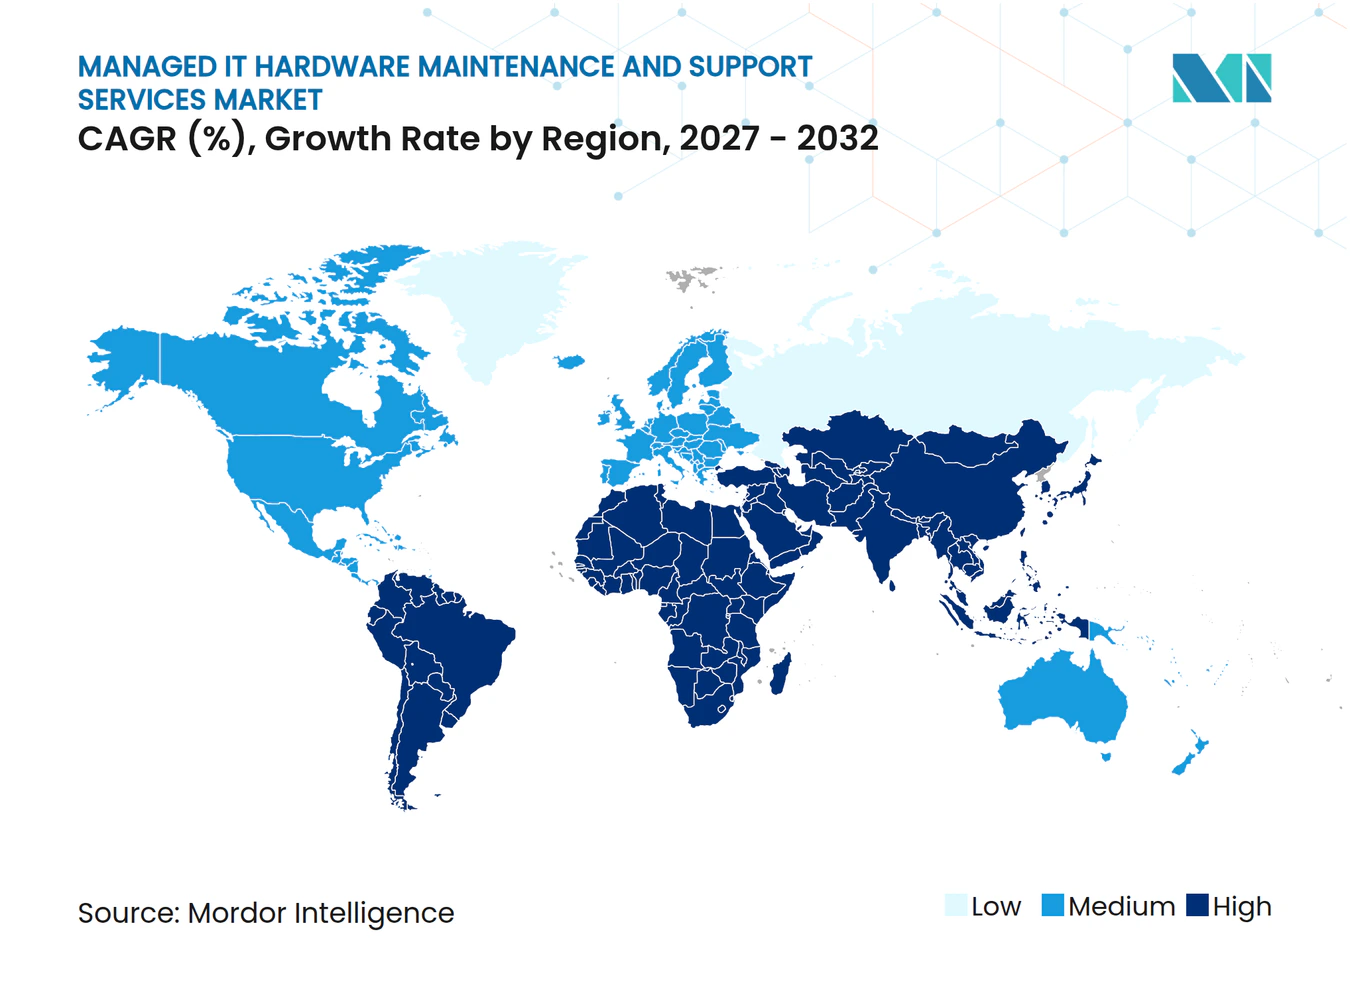
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI por Mordor Intelligence
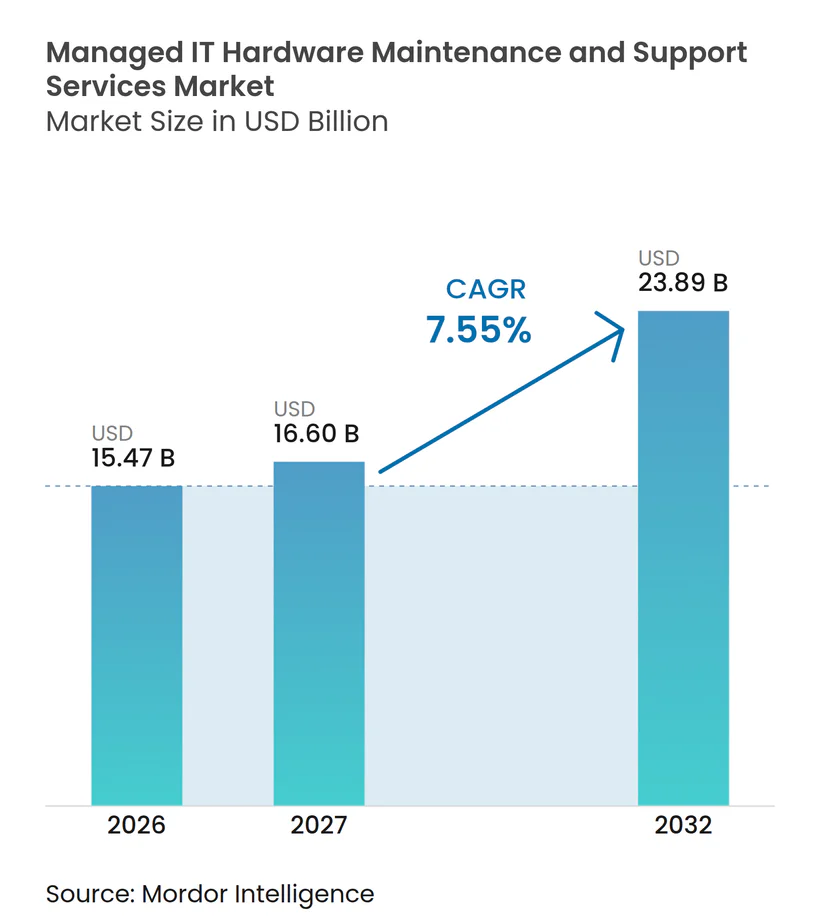
Se proyecta que el tamaño del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI se expanda de 15,47 mil millones de USD en 2026 a 16,60 mil millones de USD en 2027, y a 23,89 mil millones de USD para 2032, registrando un CAGR del 7,55% entre 2027 y 2032. Las empresas están separando las decisiones de renovación de software del soporte de infraestructura física, lo que les permite conservar servidores, sistemas de almacenamiento y equipos de red capaces una vez que finaliza el soporte del fabricante de equipos originales. Este enfoque libera financiamiento para programas en la nube e infraestructura de IA, al tiempo que preserva los activos existentes adecuados para cargas de trabajo operativas. La demanda también refleja la creciente carga administrativa de gestionar equipos adquiridos en diferentes ciclos de renovación y cubiertos por contratos de servicio separados. Los proveedores están respondiendo con acuerdos de servicio único, mayor cobertura de campo y herramientas de monitoreo que ayudan a los clientes a planificar reemplazos antes de que una falla afecte las operaciones. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI está, por lo tanto, evolucionando más allá del trabajo de reparación reactiva hacia una planificación del ciclo de vida a más largo plazo y soporte cogestionado.
Conclusiones Clave del Informe
- Por tipo de servicio, el mantenimiento correctivo y la reparación de hardware representaron el 45,29% de los ingresos en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026, mientras que se espera que el mantenimiento predictivo y preventivo se expanda a un CAGR del 8,82% hasta 2032.
- Por modelo de servicio, el mantenimiento OEM representó el 68,44% de los ingresos del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026, mientras que se proyecta que el mantenimiento por terceros avance a un CAGR del 9,23% hasta 2032.
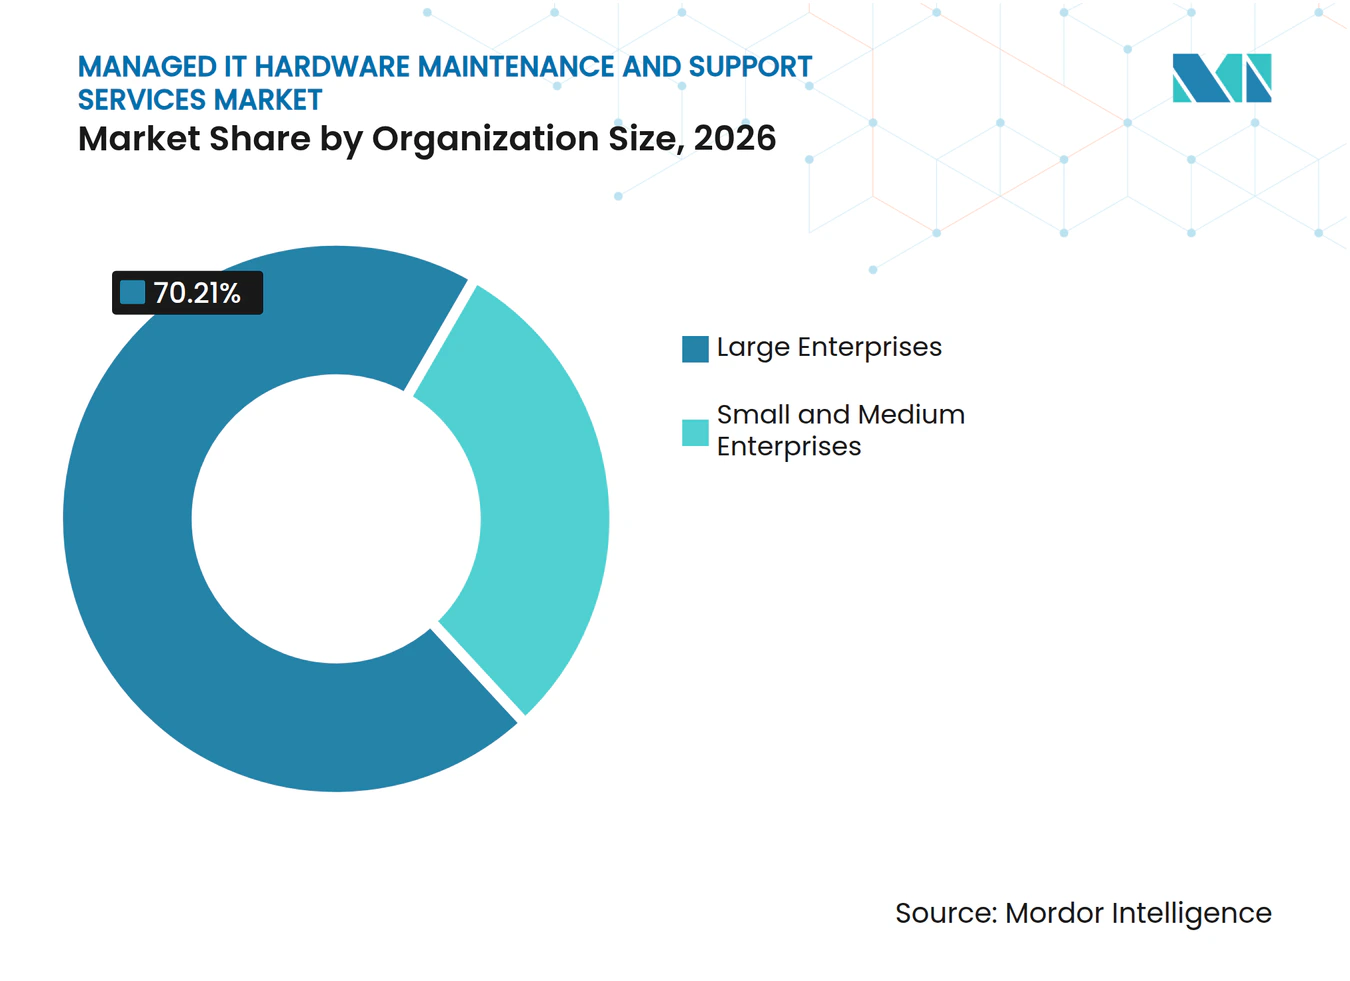
- Por tamaño de organización, las grandes empresas representaron el 70,21% de los ingresos del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026, mientras que se espera que las pequeñas y medianas empresas registren un CAGR del 9,59% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 30,11% de los ingresos del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026, mientras que se proyecta que salud y ciencias de la vida se expanda a un CAGR del 8,21% hasta 2032.
- Por geografía, América del Norte representó el 37,86% de los ingresos del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026, mientras que se prevé que Asia-Pacífico registre un CAGR del 8,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Infraestructura de Múltiples Proveedores | +2.0% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Base Instalada Creciente de Hardware EOL y EOSL | +1.8% | Global, fuerte en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda Empresarial de Optimización de Costos del Ciclo de Vida | +1.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de Entornos de TI en la Nube, en el Borde y Híbridos | +1.2% | Global, mayor efecto en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de IA junto con Flotas de Hardware Heredado | +0.9% | América del Norte y Asia-Pacífico como núcleo, con extensión a Europa | Mediano plazo (2-4 años) |
| Mantenimiento Predictivo Basado en Telemetría y Planificación de Repuestos | +0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de la Infraestructura de Múltiples Proveedores Impulsa la Demanda de Soporte Unificado
Las organizaciones con equipos de varios fabricantes de equipos originales enfrentan contratos de soporte superpuestos, términos de nivel de servicio inconsistentes y responsabilidades poco claras cuando un incidente afecta a más de 1 sistema. Los acuerdos de soporte separados también dificultan la comparación del rendimiento del servicio entre sistemas. Los problemas de servidores, almacenamiento y redes pueden requerir experiencia que un servicio de atención de un solo fabricante no puede proporcionar. Esto hace que el soporte consolidado sea atractivo para las empresas que operan entornos mixtos en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI. La investigación sobre la gestión de servicios de TI con múltiples partes encontró que las estructuras de gobernanza integradas mejoraron la eficiencia de la resolución de incidentes y el cumplimiento de los niveles de servicio. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI se beneficia cuando los proveedores pueden asumir la responsabilidad de múltiples plataformas de hardware bajo un único acuerdo de servicio con responsabilidad definida.
La Creciente Base Instalada de Hardware EOL y EOSL Genera Demanda Inmediata de Mantenimiento
El hardware que alcanza las fechas de fin de vida y fin de vida de servicio ofrece a las empresas una razón inmediata para considerar soporte alternativo. Spectra Technologies incluyó servidores Cisco UCS C220 y C240 M5 y sistemas de almacenamiento NetApp AFF A220, A300 y FAS 8200 entre las plataformas que alcanzarán el EOSL en noviembre de 2026. Estas fechas pueden concentrar las expiraciones de contratos y forzar una elección entre una renovación costosa, un reemplazo o mantenimiento independiente. TD SYNNEX informó en marzo de 2026 que casi el 50% de los servidores empresariales en operación activa eran de la generación 9 o anteriores. Los sistemas más antiguos pueden seguir siendo útiles para cargas de trabajo estables cuando están cubiertos por acuerdos confiables de piezas y servicio de campo. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI se beneficia de esta base instalada porque muchos clientes prefieren diferir una renovación completa mientras mantienen los sistemas operativos.
La Demanda Empresarial de Optimización de Costos del Ciclo de Vida Acelera la Adopción por Terceros
Las empresas buscan mayor control sobre cuándo renuevan los equipos y cómo asignan el gasto en soporte. Esto transforma el mantenimiento de una renovación automática del fabricante en un gasto operativo planificado con resultados de servicio definidos. Un informe de 2025 que citaba investigaciones de IDC indicó que el 60% de los clientes utilizaban proveedores de mantenimiento por terceros con mayor frecuencia que antes, citando la consolidación de costos, los acuerdos de nivel de servicio flexibles y la facilidad para hacer negocios. Un análisis del costo total de propiedad de Servnet UK de 2025 encontró que trasladar parte de la cobertura de soporte de Cisco de contratos OEM al mantenimiento por terceros generó ahorros en costos operativos mientras se preservaba el rendimiento del nivel de servicio. Los ahorros pueden redirigirse a programas de IA, nube o ciberseguridad en lugar de quedar bloqueados en un ciclo de reemplazo amplio. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI se beneficia cuando el mantenimiento se integra en la planificación de asignación de capital en lugar de tratarse como una compra de reparación puntual.
La Expansión de Entornos de TI en la Nube, en el Borde y Híbridos Multiplica las Necesidades de Soporte
Los entornos en la nube, en el borde y híbridos aumentan el número de dispositivos que deben monitorearse, mantenerse y reemplazarse en ubicaciones dispersas. Los sitios en el borde a menudo carecen de ingenieros residentes, lo que hace que una respuesta de campo confiable y la disponibilidad local de piezas sean importantes. SAP informó en 2025 que la consolidación de proveedores era una prioridad operativa principal para los directores de información.[1] Los proveedores con redes de técnicos y depósitos de piezas pueden dar soporte a instalaciones remotas de manera más consistente que los proveedores que dependen de una zona de servicio limitada. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI está respaldado por clientes que desean que 1 proveedor gestione la infraestructura en centros de datos principales, sucursales y ubicaciones en el borde.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bloqueo de Software, Firmware y Licencias OEM | -1.0% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Hardware de Múltiples Proveedores | -0.7% | Global, más aguda en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Trazabilidad de Piezas de Repuesto y Riesgo de Falsificación | -0.4% | Global, concentrado en los canales de adquisición de Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Logística en Sitios Remotos y Economía de los Acuerdos de Nivel de Servicio | -0.3% | Asia-Pacífico y África, con extensión a Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Bloqueo de Software, Firmware y Licencias OEM Limita la Cobertura por Terceros
Las actualizaciones de firmware, los parches de seguridad y las herramientas avanzadas de monitoreo pueden estar vinculados a contratos de soporte activos del fabricante. Esto limita el alcance de la cobertura independiente para hardware que depende de software propietario o herramientas de gestión de políticas. Las empresas pueden mantener la cobertura del fabricante de equipos originales para sistemas que manejan cargas de trabajo sensibles a la seguridad, incluso cuando otros equipos pasan al soporte por terceros. Un análisis legal de 2025 describió el bloqueo de firmware como una barrera para la reparación y examinó su conexión con la Ley de Derechos de Autor del Milenio Digital. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI debe, por lo tanto, acomodar planes de soporte mixtos en lugar de asumir que todos los equipos maduros pueden transferirse a proveedores independientes. Un acceso más claro a diagnósticos y firmware para empresas de reparación certificadas ampliaría el rango de sistemas que pueden recibir soporte fuera de los canales del fabricante.
La Escasez de Talento en Ingeniería de Hardware de Múltiples Proveedores Limita la Capacidad de Campo y la Calidad de la Respuesta
El mantenimiento de múltiples proveedores requiere ingenieros que puedan diagnosticar equipos de varias familias de productos y trabajar en entornos de servidores, almacenamiento y redes. Los datos del Uptime Institute reportados por Network World mostraron que el 46% de los operadores de centros de datos tuvo dificultades para encontrar candidatos calificados en 2025. La restricción se vuelve más grave cuando los ingenieros de campo experimentados se jubilan más rápido de lo que los nuevos técnicos completan la formación en múltiples proveedores. La falta de personal puede prolongar los tiempos de respuesta en el sitio y dificultar el cumplimiento de los compromisos de nivel de servicio en áreas menos pobladas. El triaje asistido por IA y los diagnósticos remotos pueden reducir las visitas innecesarias al sitio, pero no reemplazan la necesidad de ingenieros de campo calificados. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI depende de una inversión sostenida en formación, retención y capacidad de servicio regional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Mantenimiento Correctivo Sigue Siendo el Mayor Mientras los Modelos Predictivos se Expanden
El mantenimiento correctivo y la reparación de hardware representaron el 45,29% de la participación del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026. El segmento refleja la necesidad continua de resolver incidentes de reparación reactiva en entornos de múltiples proveedores donde los clientes han retrasado las renovaciones de equipos. Sigue siendo esencial para los sistemas que respaldan el procesamiento diario, la conectividad de red y el acceso al almacenamiento, con ingenieros de campo que restauran el servicio de acuerdo con los compromisos de respuesta definidos. La demanda es particularmente duradera donde las empresas mantienen hardware más allá del período de garantía original. El segmento también proporciona un punto de entrada práctico para los clientes que pasan de acuerdos separados con fabricantes a soporte consolidado.
Se proyecta que el mantenimiento predictivo y preventivo registre un CAGR del 8,82% hasta 2032. Este tipo de servicio utiliza telemetría para evaluar la utilización de la CPU, la durabilidad del almacenamiento, el estado de la energía y otros indicadores operativos antes de que una falla interrumpa el servicio. Un artículo de IEEE de 2025 mostró que la detección de anomalías mediante telemetría de unidades de estado sólido puede identificar unidades en riesgo de falla en flotas de centros de datos. La gestión del ciclo de vida del hardware y la configuración rastrean el estado de los activos, las fechas de EOL y la disponibilidad de piezas, mientras que el soporte técnico y la ingeniería de campo sirven a instalaciones distribuidas que necesitan ayuda rápida en el sitio. Otros servicios, incluida la descomisión segura y la sanitización certificada de datos, respaldan el manejo documentado al final de la vida útil de un activo en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI.


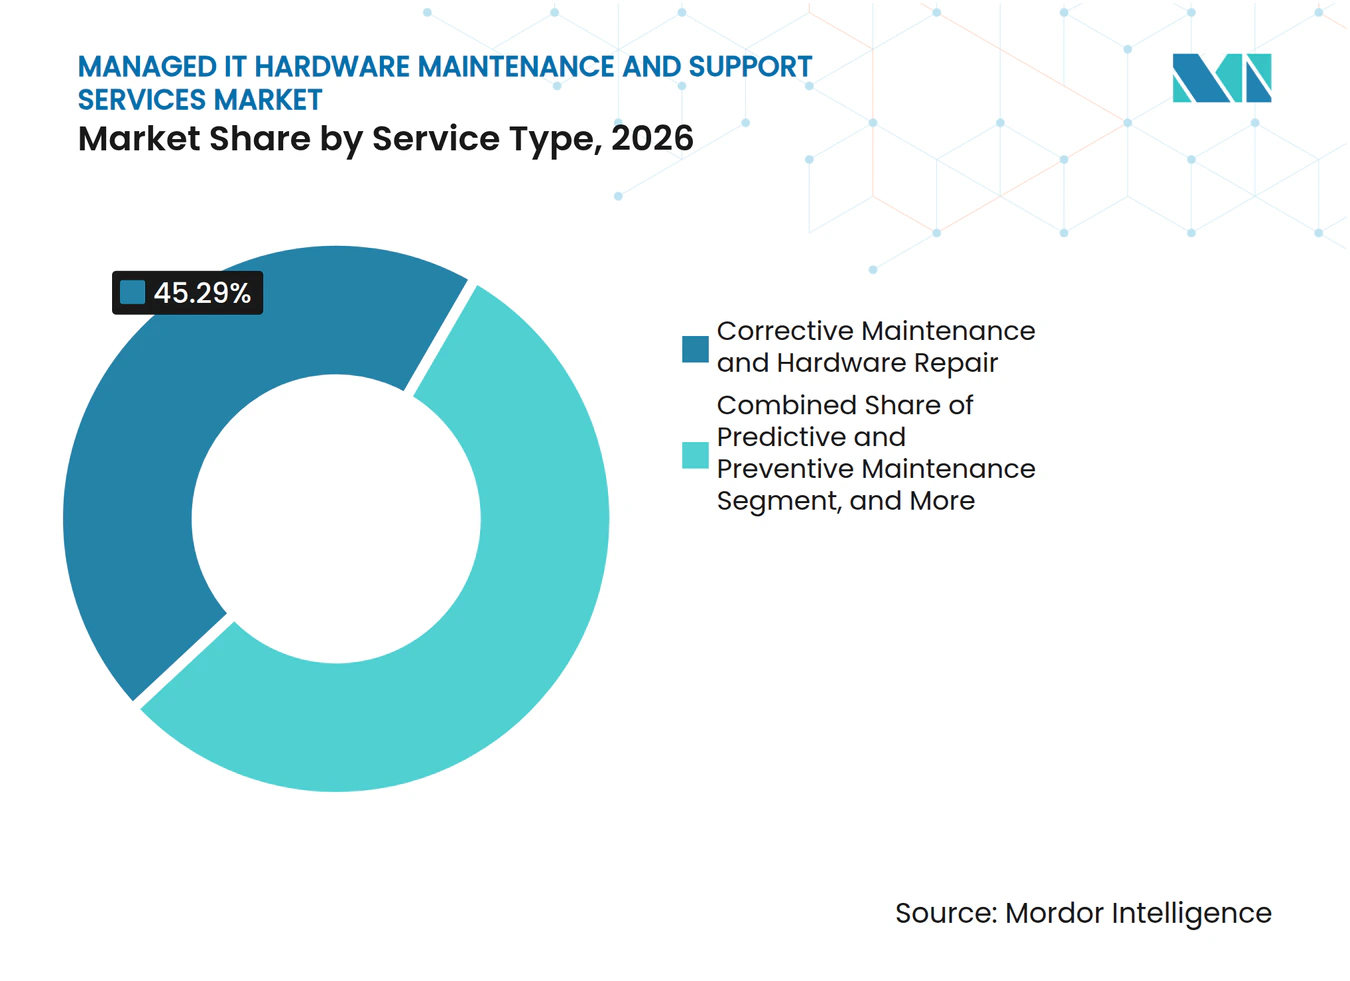
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Servicio: La Cobertura OEM Lidera Mientras el Mantenimiento por Terceros Gana Terreno
El mantenimiento OEM mantuvo el 68,44% de los ingresos en 2026. La cobertura del fabricante sigue siendo importante para los sistemas más nuevos, las garantías activas, el acceso al firmware y los acuerdos de soporte auditados. Esto es especialmente relevante para los usuarios de servicios bancarios, financieros y de seguros (BFSI) y del gobierno que necesitan cadenas de soporte de proveedores documentadas. Los proveedores OEM conservan el acceso a los equipos de ingeniería de productos e información técnica propietaria, lo que respalda la demanda en plataformas dependientes de software o de misión crítica. La gran base instalada de equipos bajo soporte del fabricante mantiene este modelo como central para la industria de servicios gestionados de mantenimiento y soporte de hardware de TI.
Se espera que el mantenimiento por terceros avance a un CAGR del 9,23% hasta 2032. El modelo es atractivo para los sistemas post-EOSL donde los clientes buscan cobertura confiable sin renovar contratos amplios con el fabricante. Un caso de estudio de Evernex publicado en enero de 2026 describió una empresa neerlandesa de servicios financieros automotrices que extendió la vida útil de los equipos durante una migración a la nube mientras mantenía la flexibilidad de cumplimiento.[2] Los acuerdos híbridos y cogestionados conservan el soporte OEM para activos nuevos o dependientes de software y utilizan cobertura por terceros para plataformas estables y maduras. Un único contrato puede alinear estos modelos, reducir la administración y ofrecer una transición gradual para los compradores del mercado medio en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI.
Por Tamaño de Organización: Las Grandes Empresas Anclan los Ingresos Mientras las Pymes Añaden Demanda
Las grandes empresas representaron el 70,21% de los ingresos en 2026. Sus entornos de múltiples sitios, estrictos requisitos de respuesta y fechas de contratos escalonadas crean una necesidad sustancial de soporte gestionado. Las grandes organizaciones también operan equipos en categorías de servidores, almacenamiento y redes, lo que dificulta la coordinación con proveedores en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI. Maintech informó que mantiene servidores para bancos globales en Singapur, Hong Kong, Tokio y Sídney bajo acuerdos que pueden extender la vida útil del hardware hasta 5 años más allá de la garantía original. La empresa describió la alineación con los requisitos de NIST, ITIL e ISO 9001, lo que hace que los contratos de mantenimiento formales sean más prácticos que los servicios de reparación ad hoc.
Se proyecta que las pequeñas y medianas empresas registren un CAGR del 9,59% hasta 2032. Sus entornos híbridos en la nube y la creciente variedad de dispositivos hacen que los acuerdos de reparación reactiva sean menos adecuados a medida que aumentan los costos del tiempo de inactividad. Los precios por dispositivo y los acuerdos de nivel de servicio escalonados ayudan a los proveedores a atender entornos más pequeños con un modelo comercial predecible. La externalización brinda a estas empresas acceso a habilidades de múltiples proveedores y piezas preposicionadas sin necesidad de un equipo de ingeniería interno. Este grupo de clientes amplía el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI más allá de su base tradicional de grandes empresas.

Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras el Sector Salud se Acelera
TI y telecomunicaciones representaron el 30,11% de los ingresos en 2026. El segmento depende de la conmutación de red, la infraestructura de servidores y el hardware de acceso, donde las interrupciones pueden afectar directamente a los clientes y a los usuarios empresariales. BFSI es otro usuario importante en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI porque requiere registros de auditoría, procesos de cambio controlados y un tiempo de actividad confiable. Las instituciones gubernamentales, de manufactura industrial, de comercio minorista y electrónico, y de educación e investigación también requieren soporte para entornos de hardware complejos. En la manufactura, la superposición entre la tecnología operativa y la TI crea demanda de proveedores capaces de trabajar en ambos entornos de hardware.
Se espera que salud y ciencias de la vida se expanda a un CAGR del 8,21% hasta 2032. Los dispositivos clínicos conectados están ampliando el rango de hardware que los hospitales deben mantener y gestionar. La Recomendación F.780.7 de la UIT-T, publicada en agosto de 2025, establece los requisitos para los módulos de mantenimiento preventivo y correctivo en las plataformas de gestión de equipos médicos de hospitales digitales. Esto respalda el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI al proporcionar mantenimiento documentado para equipos conectados y la infraestructura de TI subyacente.
Análisis Geográfico
América del Norte mantuvo el 37,86% de la participación del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI en 2026. Estados Unidos tiene una gran base instalada de hardware multigeneracional en servicios financieros, salud y gobierno, donde los activos a menudo operan más allá de las fechas de servicio publicadas por el fabricante. La región también alberga a muchos proveedores especializados de mantenimiento por terceros, lo que brinda a los compradores acceso a redes de soporte independientes establecidas. Park Place Technologies lanzó ParkView Asset Intelligence en septiembre de 2026, una plataforma que puntúa el estado del ciclo de vida de los dispositivos frente a 1 millón de referencias de telemetría.[3] Canadá aporta demanda de clientes de servicios financieros y energía, mientras que México gana relevancia a medida que la deslocalización cercana respalda inversiones adicionales en centros de datos.
Se proyecta que Asia-Pacífico registre un CAGR del 8,56% hasta 2032. La digitalización empresarial en India, China, Corea del Sur y los países de la ASEAN está aumentando el número de sistemas desplegados que requieren planificación del ciclo de vida y soporte de campo. La construcción de centros de datos en India está creando entornos de hardware que pueden requerir mantenimiento durante el período de pronóstico, mientras que los requisitos de nube soberana de China pueden favorecer a los proveedores locales con capacidades de entrega establecidas. Transcosmos lanzó servicios globales de gestión del ciclo de vida con un enfoque inicial en la ASEAN en febrero de 2025, lo que refleja una creciente atención a la gestión organizada de activos en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI.
Europa sigue siendo una región activa para el soporte gestionado de hardware porque los requisitos de manejo de datos y ubicación del servicio influyen en la selección de proveedores. Alemania, el Reino Unido y Francia representaron gran parte de la demanda de la región en 2026, con Alemania apoyando a especialistas en mantenimiento híbrido que atienden a clientes industriales. En marzo de 2026, el Banco Central Europeo seleccionó a DXC Technology Deutschland para servicios gestionados de infraestructura y computación para usuarios finales bajo un marco inicial de 5 años entregado desde centros del Espacio Económico Europeo. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas, con Brasil, los Emiratos Árabes Unidos y Sudáfrica emergiendo como centros de demanda a medida que la infraestructura empresarial se expande.
Panorama Competitivo
Concentración del Mercado
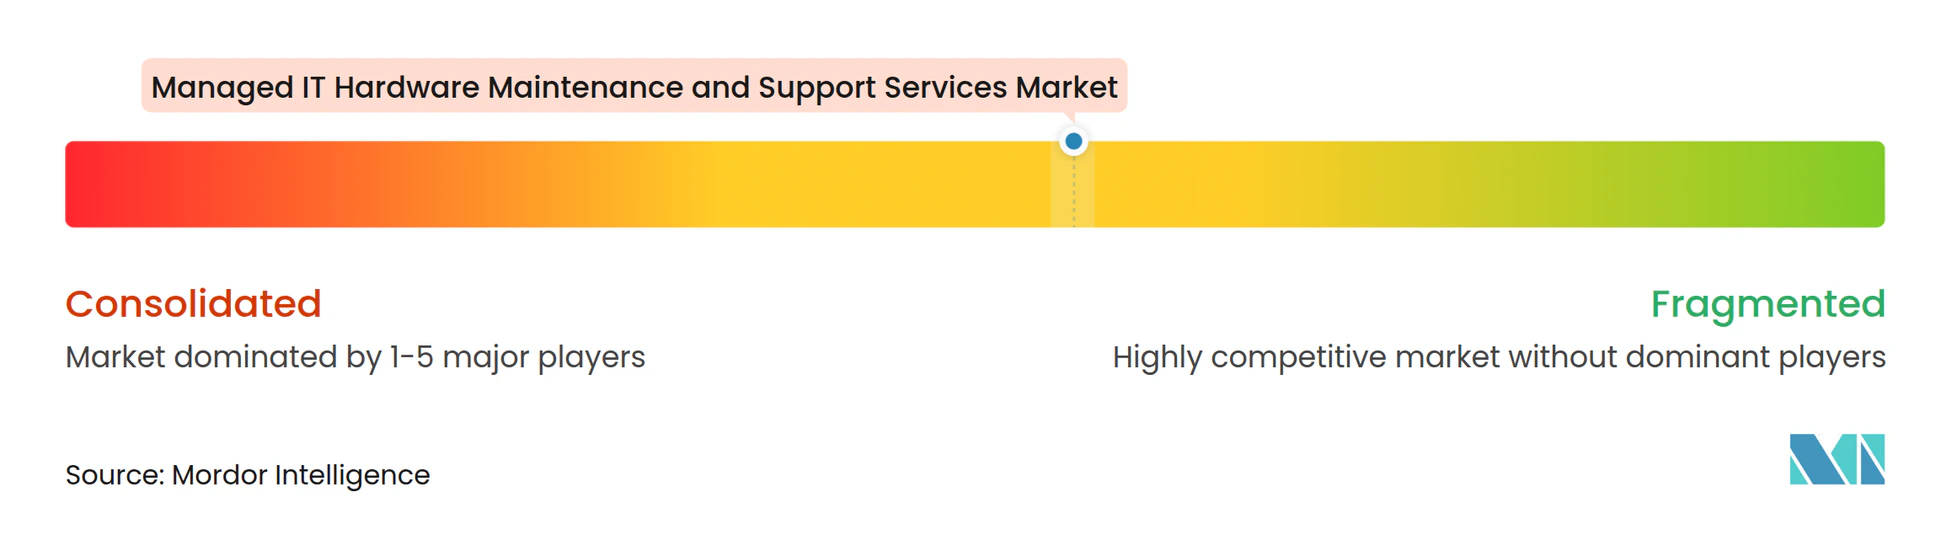
El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI está moderadamente fragmentado. Los proveedores independientes de escala global compiten con especialistas regionales en experiencia de ingeniería de múltiples proveedores, disponibilidad de piezas, alcance del servicio de campo y herramientas de monitoreo. Park Place Technologies completó su fusión con Service Express en enero de 2026. El negocio combinado reportó más de 20.000 clientes en 4 continentes. Esta transacción muestra cómo la cobertura geográfica y una base de clientes más amplia pueden fortalecer la posición de un proveedor de mantenimiento.
Park Place Technologies también introdujo ParkView Asset Intelligence en septiembre de 2026. La empresa declaró que la plataforma asigna puntuaciones de estado del ciclo de vida utilizando telemetría fuera de banda y 1 millón de referencias históricas. Esto desplaza la competencia en el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI hacia la información del ciclo de vida y las capacidades de reparación de campo. Evernex, CXtec, Maintech, Ensure Services y Brocent Asia compiten a través de cobertura de servicio local, bibliotecas de soporte post-EOSL y experiencia en múltiples proveedores. Los proveedores también están extendiendo su atención al mantenimiento de GPU y la refrigeración líquida, áreas que siguen siendo menos maduras para el mantenimiento por terceros que el soporte establecido de servidores y almacenamiento.
El mantenimiento cogestionado es una oportunidad relevante para que los proveedores alineen los servicios autorizados por el OEM y los servicios independientes bajo una única estructura de nivel de servicio. Este modelo sirve a los clientes que necesitan cobertura del fabricante para ciertos sistemas y soporte alternativo para equipos maduros, incluidas las cuentas del mercado medio que no están completamente atendidas por los grandes canales OEM ni por los proveedores independientes de terceros. La certificación ISO 9001, la alineación con ITIL, la trazabilidad de piezas y la disponibilidad de técnicos influyen en la credibilidad del proveedor en licitaciones reguladas. El mercado de servicios gestionados de mantenimiento y soporte de hardware de TI sigue abierto a especialistas regionales que pueden ofrecer tiempos de respuesta confiables e inventario local.
Líderes de la Industria de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI
-
Park Place Technologies, LLC
-
Evernex SAS
-
CXtec, Inc.
-
Smart 3rd Party Maintenance, Inc.
-
M Global Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Park Place Technologies introdujo mantenimiento por terceros exclusivo por categoría para los FlashArrays Pure Storage Everypure M y X Series, cubriendo reparación reactiva de hardware, piezas de generación actual y soporte del sistema de archivos Purity, convirtiéndose en el único proveedor de terceros de este nivel de cobertura para esas plataformas.
- Septiembre de 2026: Park Place Technologies lanzó ParkView Asset Intelligence, una plataforma de IA que asigna puntuaciones de estado del ciclo de vida de 0 a 100 a servidores, almacenamiento, dispositivos de red e infraestructura hiperconvergente mediante telemetría fuera de banda. La plataforma compara cada dispositivo con aproximadamente 1 millón de evaluaciones históricas y señala aproximadamente 1 de cada 50 como de alto riesgo, brindando a los equipos de TI inteligencia de decisión de nivel OEM sin necesidad de un contrato de soporte OEM activo.
- Julio de 2026: Brocent Asia Limited publicó una guía práctica de mantenimiento de hardware de TI para Hong Kong, China continental, Singapur y Malasia, documentando los niveles de acuerdo de nivel de servicio, comparaciones de costos OEM frente a mantenimiento por terceros y cobertura del servicio, formalizando el posicionamiento competitivo en una región donde la demanda del mercado medio se está acelerando.
- Junio de 2026: Evernex SAS amplió la cobertura de mantenimiento por terceros para productos Cisco y HPE post-EOSL, incluidos equipos Cisco ASA 5500, componentes Nexus 9500 y sistemas HPE ProLiant ML30 G9, posicionando inventario de piezas y experiencia de ingeniería en torno a hitos conocidos del ciclo de vida para capturar el flujo de vencimiento de contratos OEM.
Alcance del Informe Global del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI
El Mercado de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI comprende servicios externalizados que proporcionan mantenimiento, reparación, soporte técnico, gestión del ciclo de vida, monitoreo y soporte operativo para activos de hardware de TI empresarial, incluidos servidores, sistemas de almacenamiento, infraestructura de red y dispositivos de punto final. Estos servicios están diseñados para mejorar la confiabilidad del hardware, extender los ciclos de vida de los activos, optimizar los costos operativos y garantizar la continuidad del negocio en los entornos de TI empresarial.
El Informe del Mercado de Servicios Gestionados de Mantenimiento y Soporte de Hardware de TI está segmentado por Tipo de Servicio (Mantenimiento Correctivo y Reparación de Hardware, Mantenimiento Predictivo y Preventivo, Gestión del Ciclo de Vida del Hardware y Configuración, Soporte Técnico e Ingeniería de Campo, y Otros Tipos de Servicio), Modelo de Servicio (Mantenimiento OEM, Mantenimiento por Terceros, y Mantenimiento Híbrido y Cogestionado), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Mantenimiento Correctivo y Reparación de Hardware |
| Mantenimiento Predictivo y Preventivo |
| Gestión del Ciclo de Vida del Hardware y Configuración |
| Soporte Técnico e Ingeniería de Campo |
| Otros Tipos de Servicio |
| Mantenimiento OEM |
| Mantenimiento por Terceros |
| Mantenimiento Híbrido y Cogestionado |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Mantenimiento Correctivo y Reparación de Hardware | |
| Mantenimiento Predictivo y Preventivo | ||
| Gestión del Ciclo de Vida del Hardware y Configuración | ||
| Soporte Técnico e Ingeniería de Campo | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Servicio | Mantenimiento OEM | |
| Mantenimiento por Terceros | ||
| Mantenimiento Híbrido y Cogestionado | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de mantenimiento y soporte de hardware de TI?
Se proyecta que el mercado de servicios gestionados de mantenimiento y soporte de hardware de TI pase de 15,47 mil millones de USD en 2026 y 16,60 mil millones de USD en 2027 a 23,89 mil millones de USD para 2032, a un CAGR del 7,55% de 2027 a 2032.
¿Qué tipo de servicio tiene la mayor posición en ingresos?
El mantenimiento correctivo y la reparación de hardware representaron el 45,29% de los ingresos en 2026 porque las empresas continúan necesitando soporte de reparación reactiva para entornos de hardware mixtos. Es relevante donde los sistemas maduros siguen siendo centrales para el procesamiento diario y la conectividad.
¿Por qué las empresas están adoptando el mantenimiento por terceros?
El mantenimiento por terceros puede dar soporte a equipos post-EOSL, brindar a los clientes mayor control sobre el momento de la renovación y ofrecer una alternativa práctica para activos maduros. También puede proporcionar acceso a habilidades especializadas de campo sin ampliar los equipos internos.
¿Qué grupo de clientes se está expandiendo más rápido?
Se espera que las pequeñas y medianas empresas registren un CAGR del 9,59% hasta 2032, ya que los acuerdos de nivel de servicio escalonados y los precios por dispositivo mejoran el acceso al soporte gestionado. Estos acuerdos pueden facilitar la contratación de servicios de múltiples proveedores para entornos más pequeños.
¿Qué sector de usuario final se espera que se expanda más rápido?
Se proyecta que salud y ciencias de la vida se expanda a un CAGR del 8,21% hasta 2032, ya que las flotas de dispositivos clínicos conectados aumentan las necesidades de mantenimiento y gobernanza. Los proveedores deben dar soporte a los registros de equipos y la documentación de servicio requeridos en entornos regulados.
¿Qué región se espera que se expanda más rápido?
Se prevé que Asia-Pacífico registre un CAGR del 8,56% hasta 2032, respaldado por la digitalización empresarial y la expansión de la infraestructura de centros de datos. Las necesidades de gestión del ciclo de vida aumentan a medida que estos entornos se extienden a más ubicaciones y categorías de hardware.