
マネージドITハードウェアメンテナンスおよびサポートサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
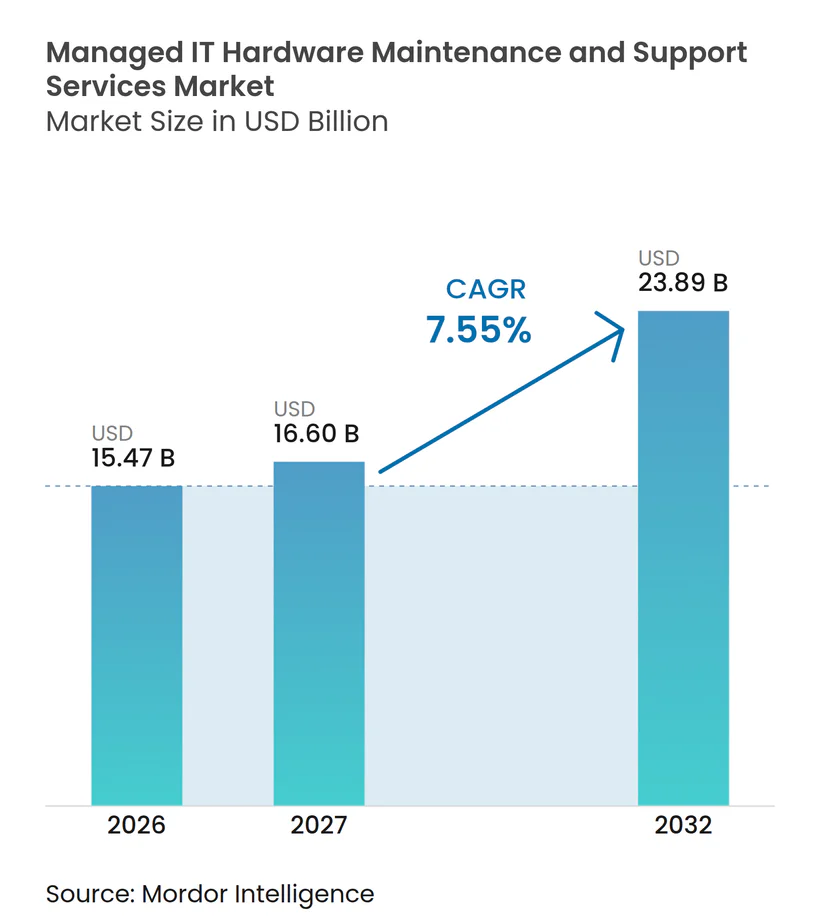
| 市場規模 (2027) | 16.60 十億米ドル |
| 市場規模 (2032) | 23.89 十億米ドル |
| 成長率 (2027 - 2032) | 7.55 % |
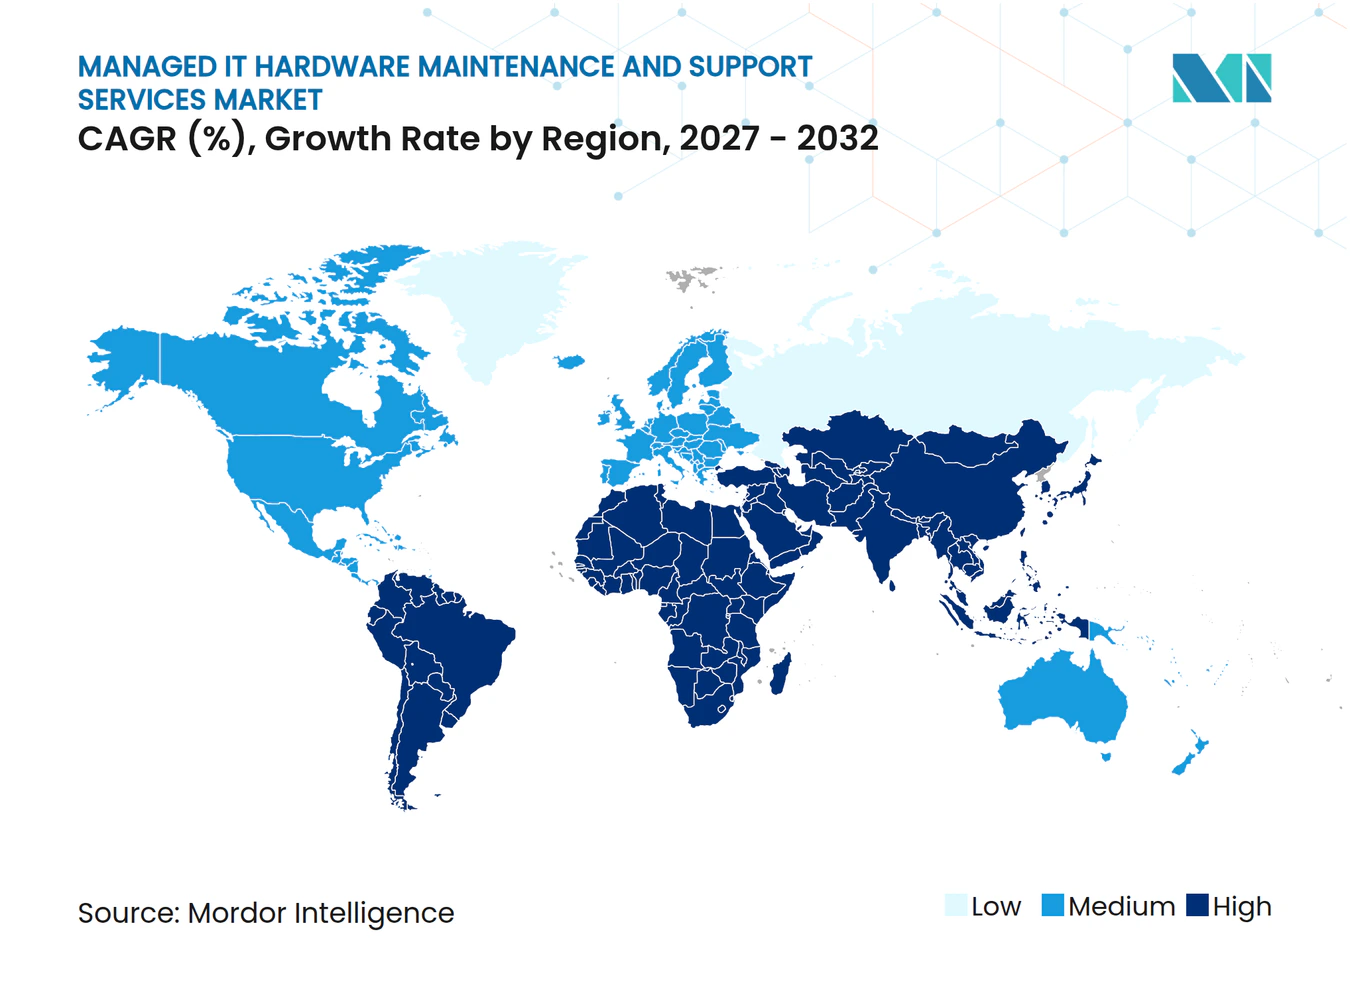
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドイTハードウェアメンテナンスおよびサポートサービス市場分析
マネージドITハードウェアメンテナンスおよびサポートサービス市場規模は、2026年の15.47 ビリオン 米ドルから2027年には16.60 ビリオン 米ドルへ、さらに2032年までに23.89 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.55%を記録すると予測されています。企業はソフトウェア更新の選択を物理インフラのサポートから切り離しており、これにより元の機器メーカーのサポートが終了した後も、有能なサーバー、ストレージシステム、およびネットワーク機器を維持することが可能になっています。このアプローチにより、既存の資産を運用ワークロードに適した状態で保持しながら、クラウドプログラムおよびAIインフラへの資金を確保することができます。需要はまた、異なる更新サイクルで購入され、個別のサービス契約でカバーされた機器を管理する際の管理負担の増大を反映しています。プロバイダーは、単一サービス契約、より広範なフィールドカバレッジ、および障害が業務に影響を与える前に交換計画を立てるのに役立つ監視ツールで対応しています。マネージドITハードウェアメンテナンスおよびサポートサービス市場は、したがって、障害対応作業を超えて、より長期的なライフサイクル計画および共同管理サポートへと移行しています。
主要レポートのポイント
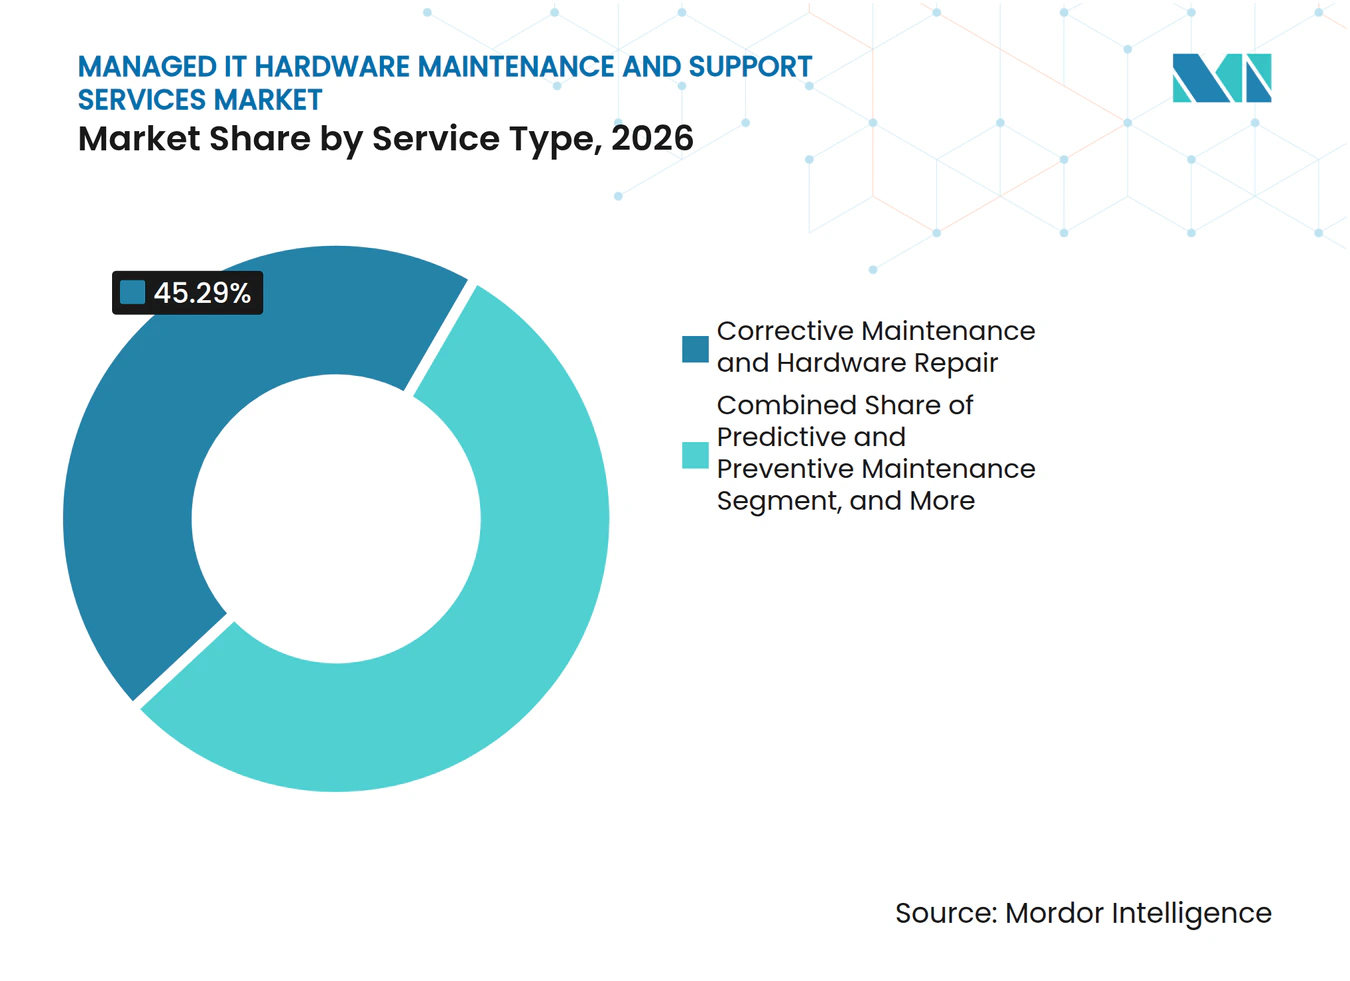
- サービスタイプ別では、是正メンテナンスおよびハードウェア修理が2026年のマネージドITハードウェアメンテナンスおよびサポートサービス市場収益の45.29%を占め、予測・予防メンテナンスは2032年までにCAGR 8.82%で拡大すると予想されています。
- サービスモデル別では、OEMメンテナンスが2026年のマネージドITハードウェアメンテナンスおよびサポートサービス市場収益の68.44%を占め、サードパーティメンテナンスは2032年までにCAGR 9.23%で成長すると予測されています。
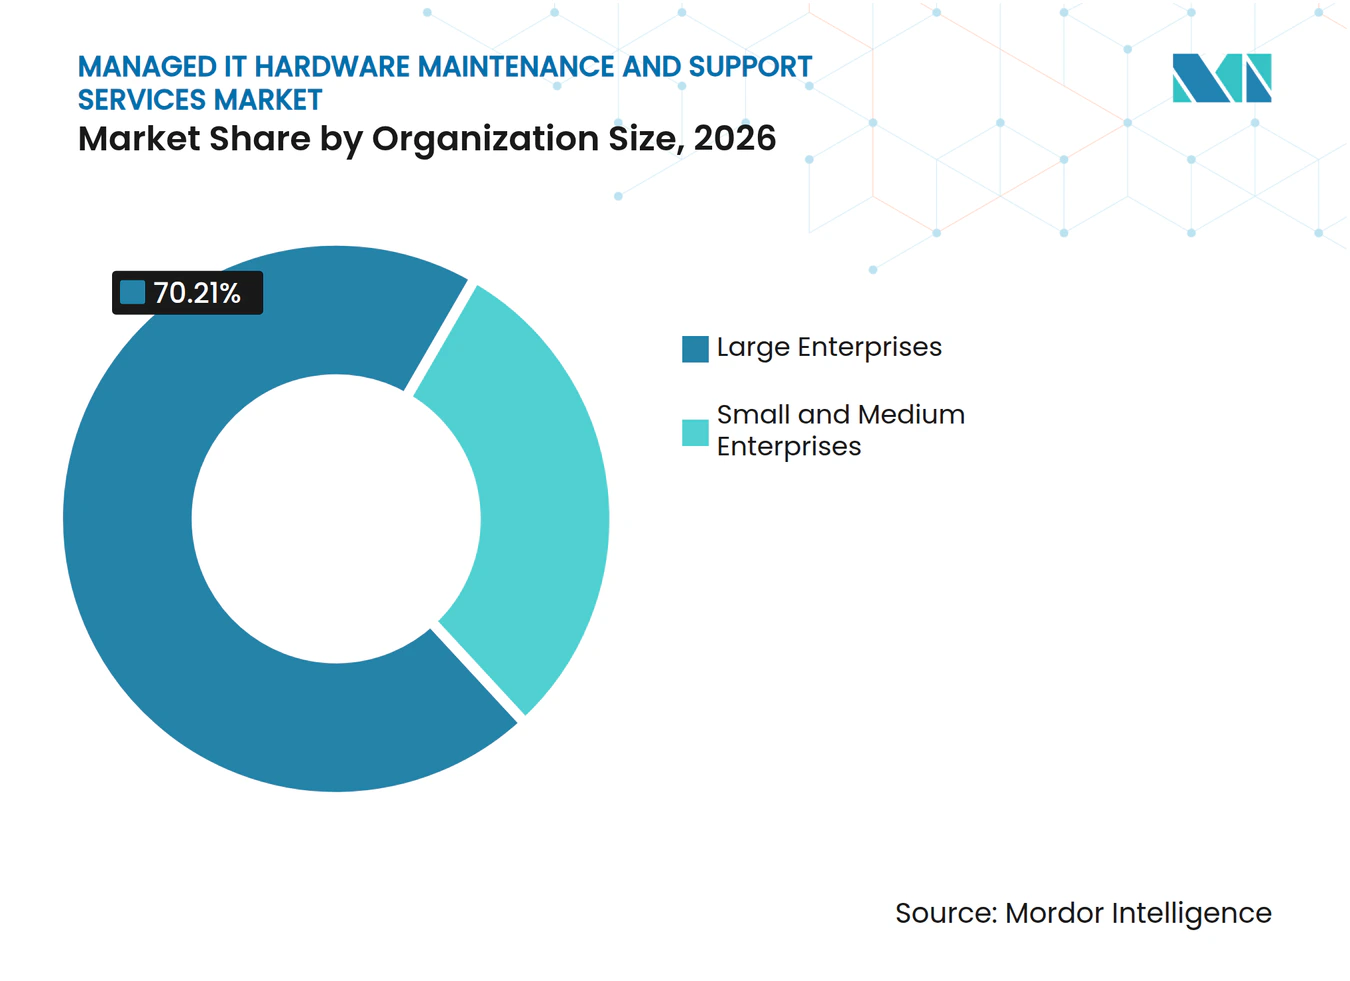
- 組織規模別では、大企業が2026年のマネージドITハードウェアメンテナンスおよびサポートサービス市場収益の70.21%を占め、中小企業は2032年までにCAGR 9.59%を記録すると予想されています。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドITハードウェアメンテナンスおよびサポートサービス市場収益の30.11%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 8.21%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージドITハードウェアメンテナンスおよびサポートサービス市場収益の37.86%を占め、アジア太平洋地域は2032年までにCAGR 8.56%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドITハードウェアメンテナンスおよびサポートサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチベンダーインフラの複雑性 | +2.0% | グローバル、北米およびヨーロッパで最も顕著 | 中期(2〜4年) |
| EOLおよびEOSLハードウェアの導入済みベースの拡大 | +1.8% | グローバル、北米、ヨーロッパ、アジア太平洋地域で強い | 短期(2年以内) |
| ライフサイクルコスト最適化に対する企業需要 | +1.5% | グローバル | 短期(2年以内) |
| クラウド、エッジ、およびハイブリッドIT環境の拡大 | +1.2% | グローバル、北米およびアジア太平洋地域で最大の影響 | 中期(2〜4年) |
| レガシーハードウェアフリートと並行したAIインフラの拡大 | +0.9% | 北米およびアジア太平洋地域が中心、ヨーロッパへの波及 | 中期(2〜4年) |
| テレメトリー主導の予測メンテナンスおよびスペアパーツ計画 | +0.6% | 北米およびヨーロッパ、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチベンダーインフラの複雑性が統合サポート需要を促進
複数の元の機器メーカーの機器を保有する組織は、重複するサポート契約、一貫性のないサービスレベル条件、および1つ以上のシステムに影響するインシデントが発生した場合の責任の不明確さという問題に直面しています。個別のサポート契約では、システム間のサービスパォーマンスを比較することも困難になります。サーバー、ストレージ、およびネットワークの問題には、単一メーカーのサービスデスクが提供できない専門知識が必要になる場合があります。これにより、マネージドITハードウェアメンテナンスおよびサポートサービス市場において、混在した機器を運用する企業にとって統合サポートが魅力的になっています。マルチパーティITサービス管理に関する調査では、統合ガバナンス構造がインシデント解決とサービスレベルコンプライアンスの効率を向上させることが示されました。プロバイダーが単一の責任あるサービス契約の下で複数のハードウェアプラットフォームの責任を負うことができる場合、マネージドITハードウェアメンテナンスおよびサポートサービス市場は恩恵を受けます。
EOLおよびEOSLハードウェアの導入済みベースの拡大が即時のメンテナンス需要を創出
製品寿命終了(EOL)およびサービス寿命終了(EOSL)日を迎えるハードウェアは、企業に代替サポートを検討する直接的な理由を与えます。Spectra Technologiesは、2026年11月までにEOSLを迎えるプラットフォームとして、Cisco UCS C220およびC240 M5サーバー、ならびにNetApp AFF A220、A300、およびFAS 8200ストレージシステムを挙げています。これらの日程は契約満了を集中させ、高額な更新、交換、または独立したメンテナンスのいずれかを選択することを迫ります。TD SYNNEXは2026年3月に、稼働中の企業サーバーの約50%がGen9以前であると報告しました。古いシステムは、信頼性の高いパーツおよびフィールドサービス契約でカバーされている場合、安定したワークロードに対して引き続き有用であり得ます。多くのクライアントがシステムを稼働状態に保ちながら全面的な更新を延期することを好むため、マネージドITハードウェアメンテナンスおよびサポートサービス市場はこの導入済みベースから恩恵を受けます。
ライフサイクルコスト最適化に対する企業需要がサードパーティ採用を加速
企業は、機器を更新るタイミングとサポート支出の配分方法についてより多くの制御を求めています。これにより、メンテナンスは自動的なメーカー更新から、定義されたサービス成果を伴う計画的な運営費へと変化しています。IDC調査を引用した2025年のレポートでは、60%の顧客がサードパーティメンテナンスプロバイダーをより頻繁に利用するようになっており、コスト統合、柔軟なサービスレベル契約、およびビジネスのしやすさを理由として挙げていると述べられています。2025年のServnet UKの総所有コスト分析では、CiscoサポートカバレッジをOEM契約からサードパーティメンテナンスに一部移行することで、サービスレベルのパフォーマンスを維持しながら運営コストの削減が実現したことが示されました。節約分は、広範な交換サイクルに縛られるのではなく、AI、クラウド、またはサイバーセキュリティプログラムに再配分することができます。メンテナンスが狭い修理購入として扱われるのではなく、資本配分計画に統合される場合、マネージドITハードウェアメンテナンスおよびサポートサービス市場は恩恵を受けます。
クラウド、エッジ、およびハイブリッドIT環境の拡大がサポートニーズを増大
クラウド、エッジ、およびハイブリッド環境は、分散した場所にわたって監視、メンテナンス、および交換が必要なデバイスの数を増加させます。エッジサイトには常駐エンジニアがいないことが多く、信頼性の高いフィールド対応とローカルパーツの可用性が重要になります。SAPは2025年に、ベンダー統合がCIOにとって主要な運営上の優先事項であると報告しました。[1] 技術者ネットワークとパーツデポを持つプロバイダーは、限られたサービスゾーンに依存するプロバイダーよりも一貫してリモートインストールをサポートすることができます。マネージドITハードウェアメンテナンスおよびサポートサービス市場は、コアデータセンター、ブランチサイト、およびエッジロケーションにわたるインフラを1つのプロバイダーに管理させたいクライアントによって支えられています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OEMソフトウェア、ファームウェア、およびライセンスのロックイン | -1.0% | グローバル、北米およびヨーロッパで最も強い | 中期(2〜4年) |
| マルチベンダーハードウェアエンジニアリング人材の不足 | -0.7% | グローバル、北米およびアジア太平洋地域で最も深刻 | 長期(4年以上) |
| 交換部品のトレーサビリティと偽造リスク | -0.4% | グローバル、アジア太平洋地域および中東の調達チャネルに集中 | 中期(2〜4年) |
| リモートサイトの物流とSLA経済性 | -0.3% | アジア太平洋地域およびアフリカ、中東への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMソフトウェア、ファームウェア、およびライセンスのロックインがサードパーティカバレッジを制限
ファームウェアの更新、セキュリティパッチ、および高度な監視ツールは、アクティブなメーカーサポート契約に紐付けられている場合があります。これにより、独自のソフトウェアまたはポリシー管理ツールに依存するハードウェアに対る独立したカバレッジの範囲が制限されます。企業は、他の機器がサードパーティサポートに移行する場合でも、セキュリティに敏感なワークロードを処理するシステムについては元の機器メーカーのカバレッジを維持する場合があります。2025年の法的分析では、ファームウェアのロックが修理の障壁として説明され、デジタルミレニアム著作権法との関連が検討されました。マネージドITハードウェアメンテナンスおよびサポートサービス市場は、したがって、すべての成熟した機器を独立したプロバイダーに移管できると仮定するのではなく、混合サポート計画に対応する必要があります。認定修理会社への診断およびファームウェアへのより明確なアクセスにより、メーカーチャネル外でサポートできるシステムの範囲が広がるでしょう。
マルチベンダーハードウェアエンジニアリング人材の不足がフィールドキャパシティと対応品質を制限
マルチベンダーメンテナンスには、複数の製品ファミリーの機器を診断し、サーバー、ストレージ、およびネットワーク環境にわたって作業できるエンジニアが必要です。Network Worldが報告したUptime Instituteのデータによると、2025年にはデータセンターオペレーターの46%が資格のある候補者を見つけることに困難を感じていました。経験豊富なフィールドエンジニアが新しい技術者がクロスベンダートレーニングを完了するよりも速く退職する場合、この制約はより深刻になります。人員不足は、オンサイト対応時間を延長し、人口の少ない地域でのサービスレベルコミットメントを達成することを困難にする可能性があります。AIを活用したトリアージとリモート診断は不必要なサイト訪問を減らすことができますが、熟練したフィールドエンジニアの必要性を置き換えることはできません。マネージドITハードウェアメンテナンスおよびサポートサービス市場は、トレーニング、人材確保、および地域サービスキャパシティへの継続的な投資に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:是正メンテナンスが最大を維持しながら予測モデルが拡大
是正メンテナンスおよびハードウェア修理は、2026年のマネージドITハードウェアメンテナンスおよびサポートサービス市場シェアの45.29%を占めました。このセグメントは、クライアントが機器の更新を延期しているマルチベンダー環境全体で障害対応インシデントを解決する継続的な必要性を反映しています。定義された対応コミットメントに従ってフィールドエンジニアがサービスを復旧させる、日常的な処理、ネットワーク接続、およびストレージアクセスをサポートするシステムにとって不可欠であり続けています。需要は、企業が元の保証期間を超えてハードウェアを維持する場合に特に持続的です。このセグメントはまた、個別のメーカー契約から統合サポートへと移行するクライアントにとっての実用的な入口点を提供します。
予測・予防メンテナンスは2032年までにCAGR 8.82%を記録すると予測されています。このサービスタイプは、テレメトリーを使用して、障害がサービスを中断させる前にCPU使用率、ストレージ耐久性、電源状態、およびその他の動作指標を評価します。2025年のIEEE論文では、ソリッドステートドライブのテレメトリーを使用した異常検出により、データセンターフリートで障害リスクのあるドライブを特定できることが示されました。ハードウェアライフサイクルおよび構成管理は、資産の健全性、EOL日程、およびパーツの可用性を追跡し、技術サポートおよびフィールドエンジニアリングは、迅速なオンサイト支援を必要とする分散施設にサービスを提供します。安全な廃棄および認定データ消去を含むその他のサービスは、マネージドITハードウェアメンテナンスおよびサポートサービス市場における資産のライフサイクル終了時の文書化された取り扱いをサポートします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスモデル別:OEMカバレッジがリードしながらサードパーティメンテナンスが拡大
OEMメンテナンスは2026年の収益の68.44%を占めました。メーカーカバレッジは、新しいシステム、アクティブな保証、ファームウェアアクセス、および監査済みサポート契約において引き続き重要です。これは、文書化されたベンダーサポートチェーンを必要とするBFSIおよび政府ユーザーにとって特に関連性があります。OEMプロバイダーは製品エンジニアリングチームおよび独自の技術情報へのアクセスを維持しており、それによってソフトウェア依存またはミッションクリティカルなプラットフォームの需要をサポートしています。メーカーサポート下の機器の大規模な導入済みベースにより、このモデルはマネージドITハードウェアメンテナンスおよびサポートサービス産業の中心であり続けています。
サードパーティメンテナンスは2032年までにCAGR 9.23%で成長すると予想されています。このモデルは、クライアントが広範なメーカー契約を更新せずに信頼性の高いカバレッジを求めるEOSL後のシステムにとって魅力的です。2026年1月に公開されたEvernexのケーススタディでは、オランダの自動車金融サービス会社がクラウド移行中にコンプライアンスの柔軟性を維持しながら機器の寿命を延長したことが説明されています。[2] ハイブリッドおよび共同管理契約は、新しいまたはソフトウェア依存の資産にはOEMサポートを維持し、安定した成熟したプラットフォームにはサードパーティカバレッジを使用します。単一の契約でこれらのモデルを整合させ、管理を削減し、マネージドITハードウェアメンテナンスおよびサポートサービス市場の中堅市場バイヤーに対して段階的な移行を提供することができます。
組織規模別:大企業が収益を支えながら中小企業が需要を追加
大企業は2026年の収益の70.21%を占めました。複数拠点の機器、厳格な対応要件、および段階的な契約日程により、マネージドサポートに対する実質的な需要が生まれています。大規模な組織はまた、サーバー、ストレージ、およびネットワークカテゴリにわたって機器を運用しており、マネージドITハードウェアメンテナンスおよびサポートサービス市場においてサプライヤーの調整を困難にしています。Maintechは、シンガポール、香港、東京、およびシドニーのグローバル銀行向けに、元の保証を最大5年間延長できる契約の下でサーバーを維持していると報告しました。同社はNIST、ITIL、およびISO 9001要件への準拠を説明しており、これにより正式なメンテナンス契約がアドホックな修理サービスよりも実用的になっています。
中小企業は2032年までにCAGR 9.59%を記録すると予測されています。クラウドハイブリッド環境と拡大するデバイスの組み合わせにより、ダウンタイムコストが上昇するにつれて、事後対応型の修理契約は適切でなくなっています。デバイスごとの価格設定と段階的なサービスレベル契約により、プロバイダーは予測可能な商業モデルで小規模な機器に対応することができます。アウトソーシングにより、これらの企業は社内エンジニアリングチームを必要とせずに、クロスベンダースキルと事前配置されたパーツにアクセスできます。この顧客グループは、マネージドITハードウェアメンテナンスおよびサポートサービス市場を従来の大企業ベースを超えて拡大させます。

エンドユーザー産業別:ITおよび通信がリードしながらヘルスケアが加速
ITおよび通信は2026年の収益の30.11%を占めました。このセグメントは、中断が顧客および企業ユーザーに直接影響を与えるネットワークスイッチング、サーバーインフラ、およびアクセスハードウェアに依存しています。BFSIは、監査証跡、管理された変更プロセス、および信頼性の高い稼働時間を必要とするため、マネージドITハードウェアメンテナンスおよびサポートサービス市場のもう一つの主要ユーザーです。政府、産業製造、小売および電子商取引、ならびに教育および研究機関も複雑なハードウェア機器のサポートを必要としています。製造業では、運用技術とITの重複により、両方のハードウェア環境にわたって作業できるプロバイダーへの需要が生まれています。
ヘルスケアおよびライフサイエンスは2032年までにCAGR 8.21%で拡大すると予想されています。接続された臨床デバイスにより、病院が維持・管理しなければならないハードウェアの範囲が拡大しています。2025年8月に公開されたITU-T勧告F.780.7は、デジタル病院医療機器管理プラットフォームにおける予防・是正メンテナンスモジュールの要件を定めています。これにより、接続された機器および基盤となるITインフラの文書化されたメンテナンスが提供され、マネージドITハードウェアメンテナンスおよびサポートサービス市場がサポートされます。
地域分析
北米は2026のマネージドITハードウェアメンテナンスおよびサポートサービス市場シェアの37.86%を占めました。米国は、資産がメーカーの公表サービス日程を超えて稼働することが多い金融サービス、ヘルスケア、および政府において、多世代にわたるハードウェアの大規模な導入済みベースを有しています。この地域にはまた、多くの専門サードパーティメンテナンスプロバイダーが存在し、バイヤーは確立された独立サポートネットワークにアクセスできます。Park Place Technologiesは2026年9月にParkView Asset Intelligenceを立ち上げました。これは、100万件のテレメトリーベンチマークに対してデバイスのライフサイクル健全性スコアを評価するプラットフォームです。[3] カナダは金融サービスおよびエネルギークライアントからの需要を提供し、メキシコはニアショアリングが追加のデータセンター投資を支援するにつれて関連性が高まっています。
アジア太平洋地域は2032年までにCAGR 8.56%を記録すると予測されています。インド、中国、韓国、およびASEAN諸国における企業のデジタル化により、ライフサイクル計画とフィールドサポートを必要とする展開済みシステムの数が増加しています。インドのデータセンター建設は、予測期間中にメンテナンスが必要になる可能性のあるハードウェア機器を生み出しており、中国の主権クラウド要件は、確立された提供能力を持つローカルプロバイダーを優遇する可能性があります。Transcosmos社は2025年2月にASEANを初期の焦点としてグローバルライフサイクル管理サービスを立ち上げ、マネージドITハードウェアメンテナンスおよびサポートサービス市場における組織的な資産管理への関心の高まりを反映しています。
ヨーロッパは、データ取り扱いおよびサービス場所の要件がプロバイダー選択に影響を与えるため、マネージドハードウェアサポートの活発な地域であり続けています。ドイツ、英国、およびフランスが2026年の地域需要の大部分を占め、ドイツは産業クライアントにサービスを提供するハイブリッドメンテナンス専門家を支援しています。2026年3月、欧州中央銀行は欧州経済領域センターから提供される初期5年間のフレームワークの下で、インフラマネージドサービスおよびエンドユーザーコンピューティングのためにDXC Technology Deutschlandを選定しました。南米、中東、およびアフリカは依然として初期段階の地域であり、企業インフラの拡大に伴いブラジル、アラブ首長国連邦、および南アフリカが需要の中心として台頭しています。
競合ランドスケープ
市場集中度
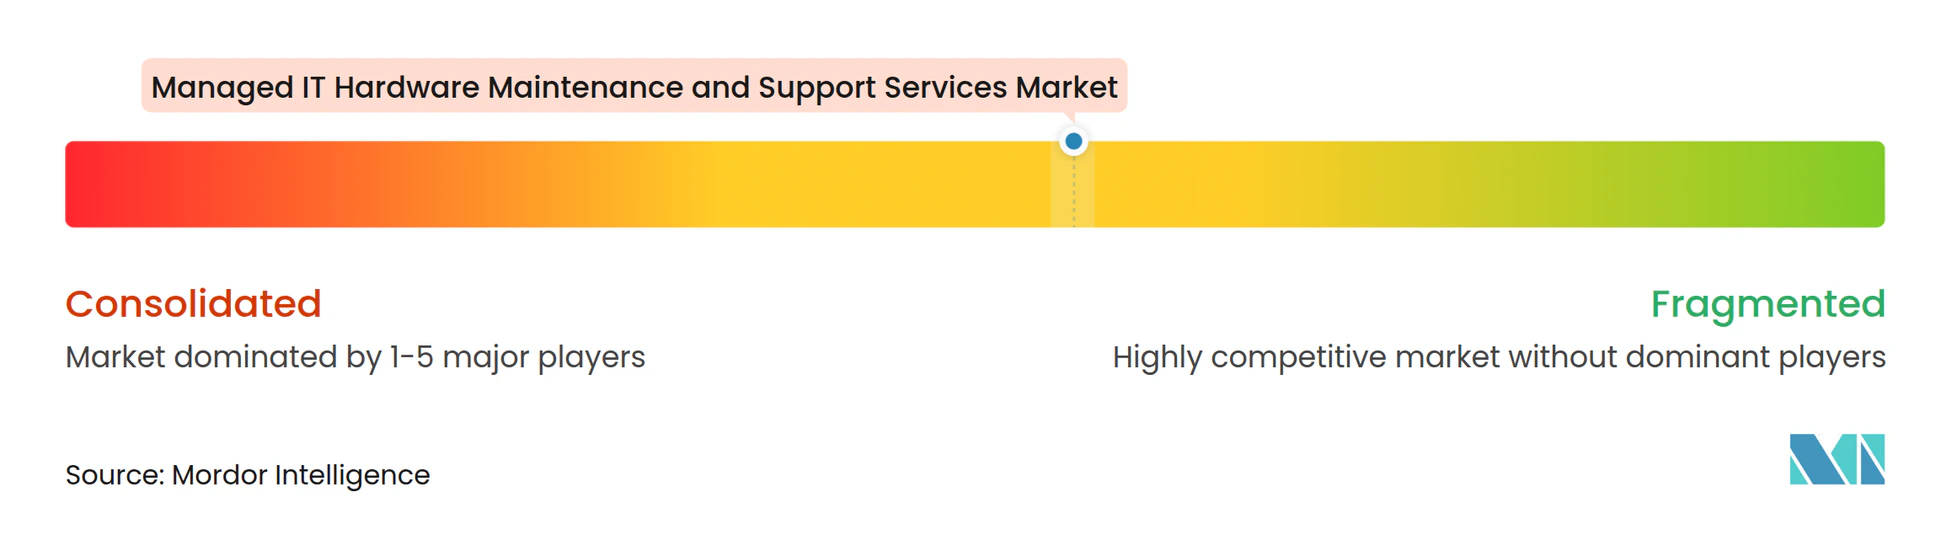
マネージドITハードウェアメンテナンスおよびサポートサービス市場は適度に分散しています。グローバル規模の独立系プロバイダーは、マルチベンダーエンジニアリング専門知識、パーツの可用性、フィールドサービスのリーチ、および監視ツールにおいて地域の専門家と競合しています。Park Place TechnologiesはService Expressとの合併を2026年1月に完了しました。統合されたビジネスは4大陸にわたる20,000社以上の顧客を報告しました。この取引は、地理的カバレッジとより広いクライアントベースがメンテナンスプロバイダーのポジションをどのように強化できるかを示しています。
Park Place Technologiesはまた、2026年9月にParkView Asset Intelligenceを導入しました。同社は、このプラットフォームがアウトオブバンドテレメトリーと100万件の過去のベンチマークを使用してライフサイクル健全性スコアを割り当てると述べました。これにより、マネージドITハードウェアメンテナンスおよびサポートサービス市場における競争は、ライフサイクル情報とフィールド修理能力へとシフトしています。Evernex、CXtec、Maintech、Ensure Services、およびBrocent Asiaは、ローカルサービスカバレッジ、EOSL後のサポートライブラリ、およびマルチベンダー専門知識を通じて競合しています。プロバイダーはまた、確立されたサーバーおよびストレージサポートと比較してサードパーティメンテナンスがまだ成熟していない分野であるGPUメンテナンスおよび液体冷却にも注目を拡大しています。
共同管理メンテナンスは、プロバイダーがOEM認定サービスと独立サービスを単一のサービスレベル構造の下に整合させる関連する機会です。このモデルは、特定のシステムにメーカーカバレッジを必要とし、成熟した機器に代替サポートを必要とするクライアント(大規模なOEMチャネルや独立したサードパーティプロバイダーだけでは十分にサービスを受けられない中堅市場のアカウントを含む)にサービスを提供します。ISO 9001認証、ITILへの準拠、パーツのトレーサビリティ、および技術者の可用性は、規制された入札においてプロバイダーの信頼性に影響を与えます。マネージドITハードウェアメンテナンスおよびサポートサービス市場は、信頼性の高い対応時間とローカル在庫を提供できる地域の専門家に対して引き続き開かれています。
マネージドITハードウェアメンテナンスおよびサポートサービス産業のリーダー
-
Park Place Technologies, LLC
-
Evernex SAS
-
CXtec, Inc.
-
Smart 3rd Party Maintenance, Inc.
-
M Global Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Park Place Technologiesは、Pure Storage Everypure MおよびXシリーズFlashArrayに対するカテゴリー独占のサードパーティメンテナンスを導入しました。これにはハードウェアの障害対応修理、現行世代のパーツ、およびPurityファイルシステムサポートが含まれ、これらのプラットフォームに対してこのカバレッジ層を提供する唯一のサードパーティプロバイダーとなりました。
- 2026年9月:Park Place TechnologiesはParkView Asset Intelligenceを立ち上げました。これは、アウトオブバンドテレメトリーを介してサーバー、ストレージ、ネットワークデバイス、およびハイパーコンバージドインフラに0から100のライフサイクル健全性スコアを割り当てるAIプラットフォームです。このプラットフォームは各デバイスを約100万件の過去の評価と比較し、約50台に1台を高リスクとしてフラグを立て、アクティブなOEMサポート契約を必要とせずにITチームにOEMグレードの意思決定インテリジェンスを提供します。
- 2026年7月:Brocent Asia Limitedは香港、中国本土、シンガポール、およびマレーシア向けの実用的なITハードウェアメンテナンスガイドを公開しました。SLA層、OEMとサードパーティメンテナンスのコスト比較、およびサービスカバレッジを文書化し、中堅市場の需要が加速している地域での競合ポジショニングを正式化しました。
- 2026年6月:Evernex SASは、Cisco ASA 5500機器、Nexus 9500コンポーネント、およびHPE ProLiant ML30 G9システムを含む、EOSL後のCiscoおよびHPE製品のサードパーティメンテナンスカバレッジを拡大し、既知のライフサイクルマイルストーンに合わせてパーツ在庫とエンジニアリング専門知識を配置し、OEM契約満了のパイプラインを獲得しました。
グローバルマネージドITハードウェアメンテナンスおよびサポートサービス市場レポートの範囲
マネージドITハードウェアメンテナンスおよびサポートサービス市場は、サーバー、ストレージシステム、ネットワークインフラ、およびエンドポイントデバイスを含む企業ITハードウェア資産のメンテナンス、修理、技術サポート、ライフサイクル管理、監視、および運用サポートを提供するアウトソーシングサービスで構成されています。これらのサービスは、企業IT環境全体でハードウェアの信頼性を向上させ、資産のライフサイクルを延長し、運用コストを最適化し、ビジネス継続性を確保するように設計されています。
マネージドITハードウェアメンテナンスおよびサポートサービス市場レポートは、サービスタイプ(是正メンテナンスおよびハードウェア修理、予測・予防メンテナンス、ハードウェアライフサイクルおよび構成管理、技術サポートおよびフィールドエンジニアリング、その他のサービスタイプ)、サービスモデル(OEMメンテナンス、サードパーティメンテナンス、ハイブリッドおよび共同管理メンテナンス)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 是正メンテナンスおよびハードウェア修理 |
| 予測・予防メンテナンス |
| ハードウェアライフサイクルおよび構成管理 |
| 技術サポートおよびフィールドエンジニアリング |
| その他のサービスタイプ |
| OEMメンテナンス |
| サードパーティメンテナンス |
| ハイブリッドおよび共同管理メンテナンス |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | 是正メンテナンスおよびハードウェア修理 | |
| 予測・予防メンテナンス | ||
| ハードウェアライフサイクルおよび構成管理 | ||
| 技術サポートおよびフィールドエンジニアリング | ||
| その他のサービスタイプ | ||
| サービスモデル別 | OEMメンテナンス | |
| サードパーティメンテナンス | ||
| ハイブリッドおよび共同管理メンテナンス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドITハードウェアメンテナンスおよびサポートサービス市場の規模はどのくらいですか?
マネージドITハードウェアメンテナンスおよびサポートサービス市場は、2026年の15.47 ビリオン 米ドルおよび2027年の16.60 ビリオン 米ドルから2032年までに23.89 ビリオン 米ドルへと移行し、2027年から2032年にかけてCAGR 7.55%で成長すると予測されています。
最大の収益ポジションを持つサービスタイプはどれですか?
是正メンテナンスおよびハードウェア修理は、企業が混在したハードウェア機器に対する障害対応サポートを引き続き必要としているため、2026年の収益の45.29%を占めました。これは、成熟したシステムが日常的な処理と接続の中心であり続ける場合に関連性があります。
企業がサードパーティメンテナンスを採用する理由は何ですか?
サードパーティメンテナンスは、EOSL後の機器をサポートし、クライアントに更新タイミングのより多くの制御を与え、成熟した資産に対する実用的な代替手段を提供することができます。また、社チームを拡大せずに専門的なフィールドスキルへのアクセスを提供することもできます。
最も急速に拡大している顧客グループはどれですか?
中小企業は、段階的なサービスレベル契約とデバイスごとの価格設定がマネージドサポートへのアクセスを改善するにつれて、2032年までにCAGR 9.59%を記録すると予想されています。これらの契約により、小規模な機器に対してマルチベンダーサービスの調達が容易になります。
最も急速に拡大すると予想されるエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、接続された臨床デバイスフリートがメンテナンスおよびガバナンスのニーズを増大させるにつれて、2032年までにCAGR 8.21%で拡大すると予測されています。プロバイダーは、規制された環境で必要とされる機器記録とサービス文書をサポートする必要があります。
最も急速に拡大すると予想される地域はどれですか?
アジア太平洋地域は、企業のデジタル化と拡大するデータセンターインフラに支えられ、2032年までにCAGR 8.56%を記録すると予測されています。これらの機器がより多くの場所とハードウェアカテゴリに広がるにつれて、ライフサイクル管理のニーズが増大します。