
Marktgröße und Marktanteil für verwaltete Hardware-Aktualisierungsplanungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.43 Milliarden US-Dollar |
| Marktgröße (2032) | 8.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Hardware-Aktualisierungsplanungsdienste von Mordor Intelligence
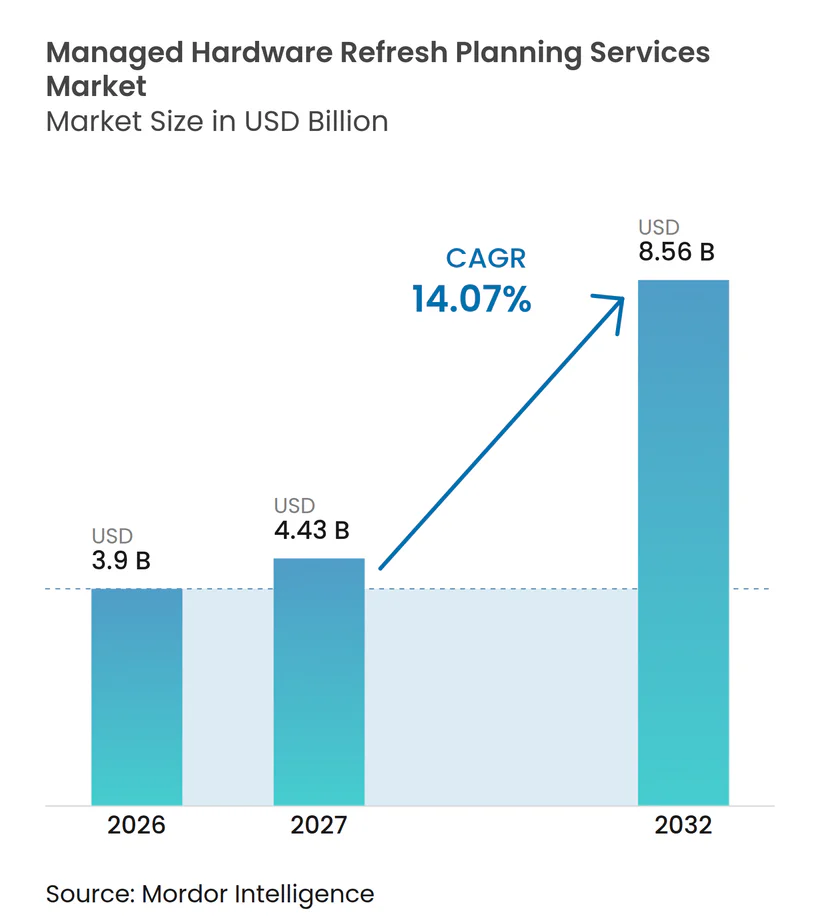
Die Marktgröße für verwaltete Hardware-Aktualisierungsplanungsdienste wird voraussichtlich von 3,90 Milliarden USD im Jahr 2026 auf 4,43 Milliarden USD im Jahr 2027 und bis 2032 auf 8,56 Milliarden USD anwachsen, was einem CAGR von 14,07 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste entwickelt sich weg von kalenderbasiertem Austausch hin zu Lebenszyklusprogrammen, die Bestandsaufzeichnungen, Gerätezustand, Support-Termine und Sicherheitsanforderungen zur Prioritätensetzung nutzen. Der Windows-10-Support endete am 14. Oktober 2025, was Organisationen dazu veranlasst, die Endpunktbereitschaft, den Ersatzbedarf, Ausmusterungspläne und die praktischen Kosten eines fortgesetzten Supports zu überprüfen. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste wird auch durch höhere Spezifikationen für KI-fähige PCs und durch die Notwendigkeit geprägt, gemischte Geräteflotten verschiedener Hersteller an Büro- und Remote-Standorten zu koordinieren. Anbieter kombinieren Planung, Beschaffungsunterstützung, Bereitstellung, Datenverarbeitung, Wiederherstellungsdienste und klare Prüfaufzeichnungen, um ein umfassenderes Betriebsmodell anzubieten. Hardwareverfügbarkeit und unzuverlässige Bestandsaufzeichnungen können die Ausführung verzögern, was Anbietern einen Vorteil verschafft, die Beschaffungsplanung mit zertifizierten aufgearbeiteten Geräten, aktuellen Flotteninformationen und klaren Prozessen für die Handhabung zurückgegebener Geräte verbinden.
Wichtigste Erkenntnisse des Berichts
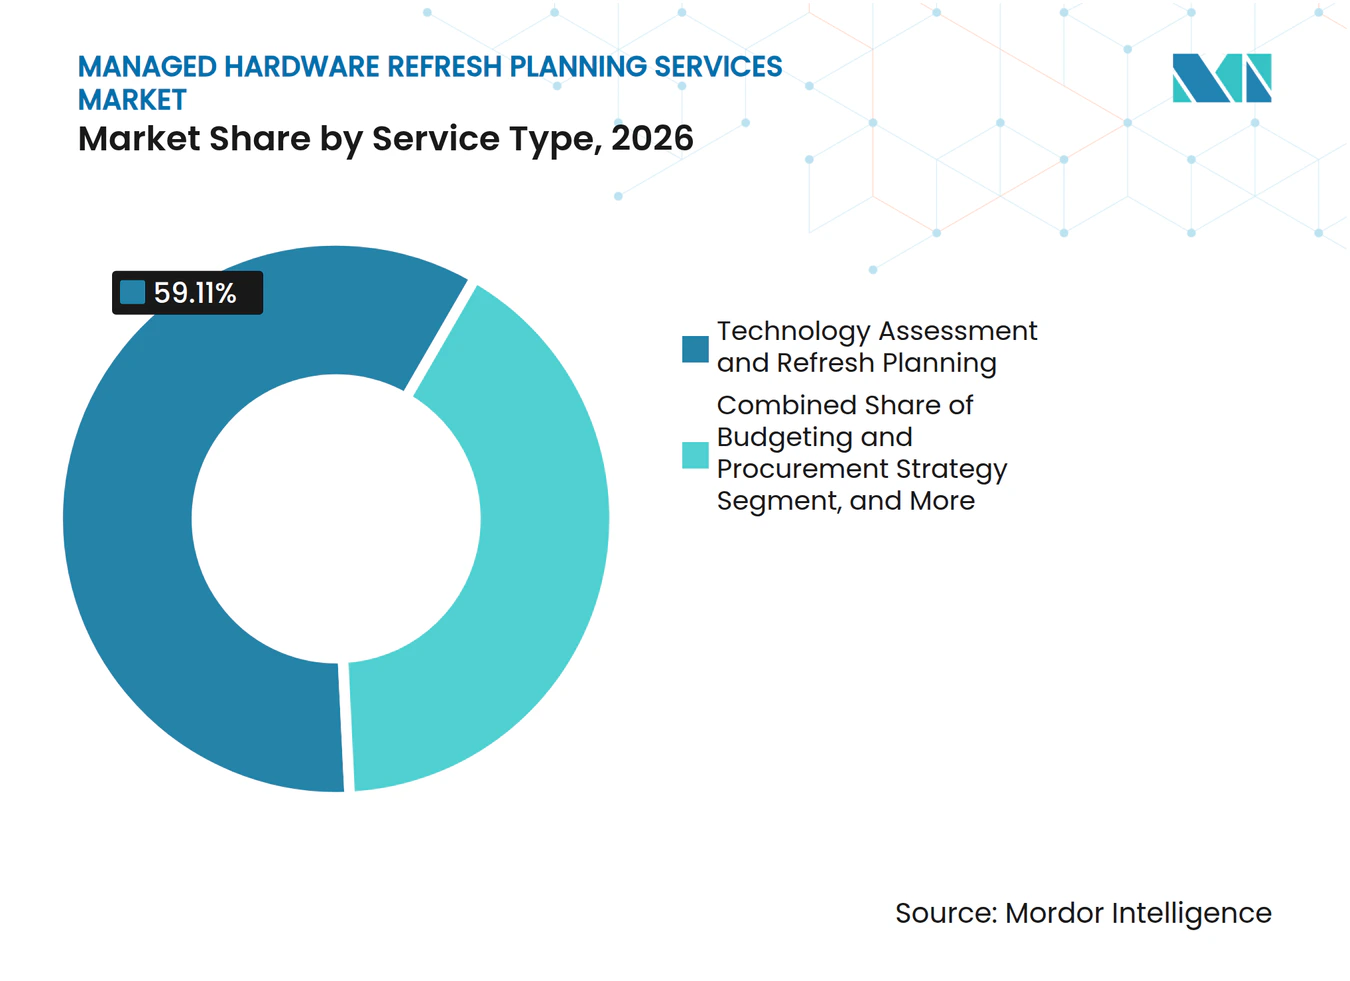
- Nach Dienstleistungstyp hielt Technologiebewertung und Aktualisierungsplanung im Jahr 2026 einen Marktanteil von 59,11 % am Markt für verwaltete Hardware-Aktualisierungsplanungsdienste, während Aktualisierungsausführung und Übergangsmanagement bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen wird.
- Nach Bereitstellungsmodus hielt On-Premise im Jahr 2026 einen Umsatzanteil von 67,19 % am Markt für verwaltete Hardware-Aktualisierungsplanungsdienste, während die Cloud-Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 15,66 % wachsen wird.
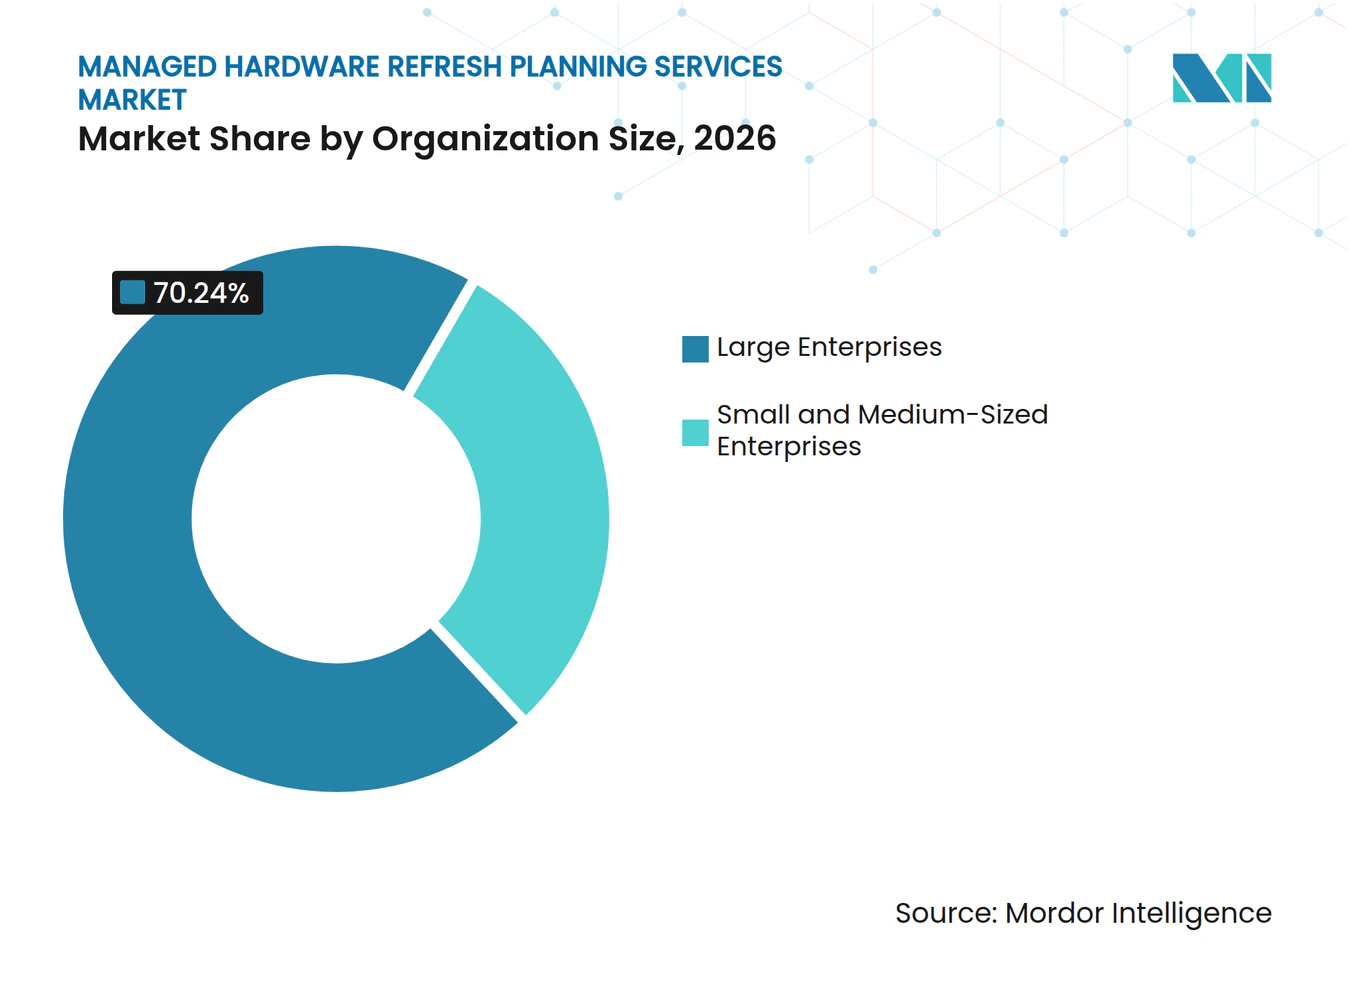
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 70,24 % am Markt für verwaltete Hardware-Aktualisierungsplanungsdienste, während KMU bis 2032 voraussichtlich mit einem CAGR von 15,89 % wachsen werden.
- Nach Endnutzerbranche entfiel auf IT und Telekommunikation im Jahr 2026 ein Umsatzanteil von 30,09 % am Markt für verwaltete Hardware-Aktualisierungsplanungsdienste, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einem CAGR von 14,56 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,14 % am Markt für verwaltete Hardware-Aktualisierungsplanungsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ablauf der Windows- und Endpunkt-Sicherheitssupport-Fristen löst Aktualisierungswellen aus | +3.5% | Vorwiegend Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Flottentelemetrie verbessert den Aktualisierungszeitpunkt | +2.8% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Verteilung hybrider Belegschaften erhöht den Bedarf an Lebenszykluskoordination | +2.2% | Global | Mittelfristig (2–4 Jahre) |
| Kreislauf-IT und Restwertgewinnung steigern die Nachfrage nach Outsourcing | +1.6% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung von KI-PCs beschleunigt die Neubewertung von Gerätespezifikationen | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Komplexität von Multi-Hersteller-Beständen begünstigt verwaltete Aktualisierungsprogramme | +1.0% | Global, konzentriert in Großunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ablauf der Windows- und Endpunkt-Sicherheitssupport-Fristen löst Aktualisierungswellen aus
Microsoft beendete den Windows-10-Support am 14. Oktober 2025, wodurch Endpunktüberprüfungen und Ersatzaktivitäten in den Prognosezeitraum hinein verlängert wurden. Organisationen, die den Austausch aufschieben, können erweiterte Sicherheitsupdates nutzen, die im ersten Jahr 61 USD pro Gerät kosten und sich in den folgenden 2 Jahren jeweils verdoppeln. Diese steigenden Kosten machen einen längeren Aufschub schwerer zu rechtfertigen, wenn ältere Geräte zudem die Windows-11-Hardwareanforderungen nicht erfüllen, mehr Support benötigen oder aktuelle Sicherheitserwartungen nicht erfüllen können. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste profitiert davon, weil eine Bewertung erforderlich ist, bevor Organisationen Geräte für Migration, Upgrade, erweiterte Nutzung und Ausmusterung trennen können. Der Support für Windows Server 2016 endet im Oktober 2026, was einen weiteren Lebenszyklus-Termin für Infrastrukturteams darstellt.[1] Anbieter, die Endpunktbewertung, Beschaffungszeitplanung, Benutzerkommunikation, Bereitstellungskapazität und Entsorgungsaufzeichnungen miteinander verbinden, können extern gesetzte Fristen in geplante Programme umwandeln.
KI-gestützte Flottentelemetrie verbessert den Aktualisierungszeitpunkt
Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste nutzt zunehmend Telemetrie, um zu bestimmen, wann ein Gerät ausgetauscht werden sollte. Gerätealter, Garantiestatus, Leistungsinformationen, Softwareanforderungen und Benutzererfahrungsdaten können Systeme identifizieren, die Aufmerksamkeit benötigen, bevor ein Ausfall die Arbeit beeinträchtigt. Intel positioniert Intel vPro als Plattform für Fernverwaltung und hardwarebasierte Sicherheit in gewerblichen PC-Flotten. Diese Informationen können einen festen Austauschkalender durch eine Prioritätenliste ersetzen, die auf Betriebszustand, Risiko, Benutzerrolle und der verbleibenden Nutzungsdauer jedes Geräts basiert. Anbieter, die die Beobachtungsschicht verwalten, erhalten einen kontinuierlichen Überblick über das Geräteverhalten, den Servicebedarf, den Garantiestatus und wiederkehrende Ausfallmuster in der Kundenflotte. Dieses Betriebswissen kann einen Anbieter nach dem ersten Aktualisierungszyklus schwerer ersetzbar machen, insbesondere in großen, verteilten Umgebungen mit komplexen Bestandshistorien.
Verteilung hybrider Belegschaften erhöht den Bedarf an Lebenszykluskoordination
Hybrides Arbeiten hat das Lebenszyklusmanagement von Geräten von einer zentralisierten IT-Aktivität zu einer verteilten Logistikaufgabe gemacht. Mitarbeiter können Geräte von verschiedenen Standorten aus empfangen, nutzen, zurückgeben und ersetzen, oft ohne direkten Zugang zu einem IT-Büro oder einem lokalen Support-Team. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste adressiert dieses Problem durch Zusammenstellung, Direktversand, Geräteeinrichtung, Datenmigration, Einsammlung, zertifizierte Außerbetriebnahme und Statuskommunikation für Mitarbeiter. HP bietet verwaltete Arbeitsplatzdienste an, die Lebenszyklusunterstützung für Geräte mit Fernverwaltungsfunktionen kombinieren. Verteilte Flotten erzeugen auch Inkonsistenzen in Bestandsaufzeichnungen, wenn Geräte zwischen Standorten wechseln, den Benutzer wechseln oder am Ende der Nutzung nicht eingesammelt werden. Anbieter mit regionaler Logistikabdeckung und automatisierten Rückgabekommunikationen können daher den Verwaltungsaufwand, verpasste Rückgaben, unklare Eigentumsverhältnisse und das Risiko fehlender Geräte im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste reduzieren.
Kreislauf-IT und Restwertgewinnung steigern die Nachfrage nach Outsourcing
Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste verzeichnet Nachfrage von Organisationen, die Wert aus ausgemusterten Geräten zurückgewinnen und gleichzeitig das Entsorgungsrisiko reduzieren möchten. Zertifizierte Aufarbeitung, Wiederverkauf, Bestandsrückgewinnung und sichere Verarbeitung können die Nettokosten eines Aktualisierungsprogramms senken, wenn sie im Rahmen desselben Vertrags verwaltet werden. Lenovo führte 2025 TruScale Device as a Service für Nachhaltigkeit ein, mit CO₂-Berichterstattung, Optionen für aufgearbeitete Geräte, Ausgleichsdiensten und Bestandsrückgewinnung. Das Servicemodell macht die Lebenszyklusberichterstattung zu einem Teil von Beschaffungs-, Finanz-, Betriebs- und IT-Entscheidungen, anstatt sie als separate Entsorgungsübung am Ende der Nutzungsdauer eines Geräts zu behandeln. Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen hat auch die Aufmerksamkeit für die Berichterstattung über Wertschöpfungskettenemissionen bei betroffenen Unternehmen erhöht. Anbieter mit prüfbaren Rückgewinnungs- und Außerbetriebnahmeprozessen können die Geräterückgewinnung, Berichtspflichten, Wiederverkaufsentscheidungen und eine einheitliche Behandlung von Geräten im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Budgetaufschübe verlängern Gerätelebenszyklen | -1.2% | Global, ausgeprägt in KMU-Segmenten | Mittelfristig (2–4 Jahre) |
| Anforderungen an sichere Datenlöschung und Verwahrkette erhöhen die Ausführungskosten | -0.9% | Global, am stärksten in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Volatilität der Hardware-Lieferzeiten stört Aktualisierungs-Roadmaps | -0.7% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Bestandsdaten schwächen die Prognosegenauigkeit | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Budgetaufschübe verlängern Gerätelebenszyklen
Budgetdruck kann dazu führen, dass Organisationen den Hardwareaustausch aufschieben, während sie Sicherheits-, Cloud- und KI-Infrastrukturprogramme finanzieren. Ältere Geräte können oft noch eine Weile in Betrieb bleiben, auch wenn Leistung, Energieverbrauch, Benutzererfahrung und Supportbedarf sich verschlechtern. Dies kann die Nachfrage nach Aktualisierungen über Haushaltszeiträume hinweg ungleichmäßig machen und die Ressourcenplanung, Hardwarezuteilung und Personalplanung für verwaltete Anbieter erschweren. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste hat dennoch einen Gegenfaktor, da die Kosten für erweiterte Sicherheitsupdates mit jedem Jahr des Aufschubs steigen. Microsoft nennt einen kommerziellen Erstjahrespreis für erweiterte Sicherheitsupdates von 61 USD pro Gerät, wobei sich der Jahrespreis verdoppelt. Organisationen, die den Aufschub in spätere Jahre verschieben, können höhere Sicherheitswartungskosten tragen, während sie ältere Geräte behalten, was die Einsparungen durch den Aufschub verringern kann. Ein verwalteter Plan, der den Austausch sequenziert und späte Sicherheitsgebühren vermeidet, kann daher im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste wirtschaftlich relevant bleiben, auch wenn die Kapitalausgaben eingeschränkt sind.
Anforderungen an sichere Datenlöschung und Verwahrkette erhöhen die Ausführungskosten
Zertifizierte Datensanierung fügt Kosten und operative Schritte zu umfangreichen Geräteaktualisierungsarbeiten hinzu. Das NIST veröffentlichte im September 2025 die Sonderveröffentlichung 800-88 Revision 2, um die Leitlinien zur Mediensanierung zu aktualisieren und an aktuelle Standards anzupassen. Die Leitlinien konzentrieren sich auf ein unternehmensweites Sanierungsprogramm, das Richtlinien, Rollen, Verifizierungsaktivitäten und die Medienhandhabung während des gesamten Prozesses dokumentiert. Regulierte Organisationen benötigen Bestandsaufzeichnungen auf Seriennummernebene, Verwahrungsnachweise, Zertifikate über die Datensanierung und zuverlässige Nachweise, dass Geräte wie erforderlich verarbeitet wurden. Diese Anforderungen können die Ausführungskosten, die Planungszeit und den Koordinationsbedarf erhöhen, insbesondere wenn Tausende von Geräten gleichzeitig verarbeitet werden. Anbieter mit etablierten Compliance-Prozessen können diese Belastung für Kunden im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste reduzieren, während kleinere Anbieter möglicherweise Schwierigkeiten haben, Ausschreibungsanforderungen zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Planung führt beim Umsatz, während Ausführungsdienste beim Wachstum führen
Technologiebewertung und Aktualisierungsplanung hielt im Jahr 2026 einen Umsatzanteil von 59,11 %. Dieser Dienst ist oft das erste Engagement, da Organisationen eine fundierte Übersicht ber Gerätebestand, Supportstatus, Risiko, Standort und Sequenzierung benötigen, bevor sie Mittel bereitstellen. Die Arbeit umfasst die Überprüfung von Bestandsaufzeichnungen, die Identifizierung von Aktualisierungskandidaten, die Risikobewertung und die Abstimmung des Austauschs mit Sicherheits- und Geschäftsanforderungen. Sie gibt internen Teams auch einen Rahmen für den Vergleich von Kauf-, Leasing-, Aufarbeitungs- und Verlängerungsoptionen sowie der Kosten verzögerter Maßnahmen. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste stützt sich auf diese Planungsebene, da Ausführungsverträge einen genauen Ausgangsbestand, klare Prioritäten und einen praktischen Zeitplan benötigen.
Aktualisierungsausführung und Übergangsmanagement wird bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen. Die Nachfrage steigt, wenn Organisationen von der Bewertungsarbeit zur Lieferung übergehen, die Logistik, Staging, Bereitstellung, Migration, Außerbetriebnahme, Benutzerkommunikation und Support nach der Bereitstellung umfasst. Maintech berichtete, dass ein globaler Medienkunde die jährliche Aktualisierungsabschlussrate von 47 % auf 150 % des Ziels verbesserte und Hardware-Fehlertickets von 180 auf 46 pro Monat reduzierte, nachdem ein verwalteter, gesundheitspriorisierter Ansatz eingeführt wurde. Budgetierungs- und Beschaffungsstrategie sowie Lebenszyklusverlängerung und -optimierung helfen Kunden, Kosten zu kontrollieren, die Nutzungsdauer von Geräten zu verlängern und eingeschränkte Lieferungen zu verwalten, während Ersatzbestellungen ausstehen. Weitere Dienstleistungstypen umfassen abonnementbasierte Hardware- und Device-as-a-Service-Vereinbarungen, die Planung, Beschaffung, Aktualisierung und Rückgewinnung in einer wiederkehrenden Gebühr pro Gerät kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus: On-Premise führt, während Cloud-Bereitstellung expandiert
On-Premise-Bereitstellung machte im Jahr 2026 67,19 % der Marktgröße für verwaltete Hardware-Aktualisierungsplanungsdienste aus. Große Organisationen in den Bereichen Bankwesen, Gesundheitswesen und Regierung behalten häufig lokal verwaltete Systeme bei, da ihre Bestandsaufzeichnungen und Prüfprozesse auf On-Premise-Infrastruktur aufgebaut wurden. Datenhaltungsanforderungen, Verwahrungsaufzeichnungen und interne Governance beeinflussen ebenfalls Bereitstellungsentscheidungen. Diese Organisationen können lokale Systeme für Kernbestandsdaten nutzen, auch wenn sie Cloud-Tools für bestimmte Arbeitsabläufe einsetzen. Diese installierte Basis unterstützt weiterhin die On-Premise-Nachfrage in der Branche der verwalteten Hardware-Aktualisierungsplanungsdienste.
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 15,66 % wachsen. Cloud-basierte Portale können Anbietern ermöglichen, mittelständische Kunden und KMU ohne die Volumenschwellen zu bedienen, die mit stärker individualisierten Programmen verbunden sind. Cegeka führte im März 2026 seinen Modern Workplace-Dienst ein, der auf HP ProConnect Workplace as a Service basiert und Geräteauswahl, Bereitstellung, Support, Lebenszyklusmanagement und Verarbeitung am Ende der Nutzungsdauer abdeckt. Hybride Bereitstellung kombiniert lokale Bestandssysteme mit Cloud-basierten Analysen und Orchestrierung und bietet eine Übergangsoption für Unternehmen im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste, die eine moderne Bereitstellung wünschen, aber ausgewählte Aufzeichnungen in bestehenden Umgebungen behalten möchten. Europäische Datenschutzvorschriften verlangen auch, dass Anbieter klar darlegen, wie Mitarbeitergeräteinformationen verwaltet werden, wenn Telemetrie über Drittanbieterplattformen übertragen wird.
Nach Unternehmensgröße: Großunternehmen führen beim Umsatz, während KMU schneller expandieren
Großunternehmen machten im Jahr 2026 70,24 % der Marktgröße für verwaltete Hardware-Aktualisierungsplanungsdienste aus. Ihre Geräteflotten sind oft über mehrere Länder, Hardwarehersteller und Support-Teams verteilt, was eine koordinierte Aktualisierungsplanung intern schwer handhabbar macht. Sie benötigen Logistikkapazität, herstellerneutrale Koordination, Service-Level-Governance und dokumentierte Kontrollen über den gesamten Lebenszyklus. Mehrjährige Verträge und die Betriebskosten eines Anbieterwechsels während eines Lebenszyklusprogramms unterstützen die anhaltende Nachfrage dieser Gruppe. Der Umfang dieser Bestände macht auch eine vollständige Bestandsaufnahme erforderlich, bevor Geräte ausgetauscht oder ausgemustert werden können.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 15,89 % wachsen. Cloud-native Serviceportale und Abonnementstrukturen machen verwaltete Lebenszyklusprogramme für Organisationen mit kleinen IT-Teams und begrenzter interner Logistikkapazität zugänglicher. Lenovo Japan führte im November 2025 sein Modern PC Lifecycle Management Package zu 1.000 JPY pro Gerät und Monat ein, was zum Wechselkurs vom November 2025 etwa 6,50 USD entspricht, für Organisationen mit begrenztem IT-Personal.[2] Das Angebot umfasst Beschaffung, Bereitstellung, Sicherheit und Entsorgung in einem einzigen Servicepaket. KMU können diese Modelle nutzen, um Fachunterstützung für Außerbetriebnahme, Flottenkoordination, Endpunktüberwachung, Austauschkommunikation und Compliance-Dokumentation zu erhalten, ohne vergleichbare interne Kapazitäten aufbauen zu müssen.

Nach Endnutzerbranche: IT und Telekommunikation führen, während Regierung am schnellsten expandiert
IT und Telekommunikation machten im Jahr 2026 30,09 % des Umsatzes aus. Hohe Gerätedichte, häufige Technologiewechsel, Rund-um-die-Uhr-Betrieb und Multi-Hersteller-Bestände unterstützen die Nachfrage nach strukturierter Aktualisierungsplanung in diesem Sektor. Unternehmen benötigen Endpunktverfügbarkeit bei gleichzeitiger Einhaltung von Sicherheitsstandards für Mitarbeiter-, technischen Support- und Außendienstteams. Der Sektor hat auch einen anhaltenden Bedarf, Flotten zu standardisieren, die verteilte Mitarbeiter, kundenseitige Betriebe und schnellen Ersatzbedarf unterstützen. Diese Anforderungen machen Bewertungs-, Bereitstellungs- und Governance-Dienste sowie genaue Bestandsaufzeichnungen zu zentralen Elementen des Marktes für verwaltete Hardware-Aktualisierungsplanungsdienste.
Regierung und öffentliche Verwaltung wird bis 2032 voraussichtlich mit einem CAGR von 14,56 % wachsen. Öffentliche Organisationen stehen vor Sicherheitsfristen, formalen Beschaffungsregeln und großen Gerätepopulationen, die über rahmenbasierte Kaufprozesse abgewickelt werden können. Das OECM in Ontario führte im Januar 2025 seine dritte Generation der Vereinbarung für Endbenutzer-Computerprodukte und zugehörige Dienste ein, die 11 Lieferantenpartner umfasst und Lebenszyklusmanagement als eine der verfügbaren Dienstleistungskategorien einschließt. Bankwesen, Finanzdienstleistungen und Versicherungen erfordern ebenfalls eine strenge Dokumentation aufgrund der Datensensibilität und verteilter Belegschaften. Gesundheitswesen, Biowissenschaften, Fertigung, Einzelhandel, E-Commerce und Bildung haben unterschiedliche Betriebsanforderungen, aber jeder steht vor praktischen Gründen, verwaltete Geräteplanung zu nutzen, da öffentliche Beschaffungszyklen die für die Vorbereitung und Vergabe von Aktualisierungsprogrammen benötigte Zeit verlängern.
Geografische Analyse
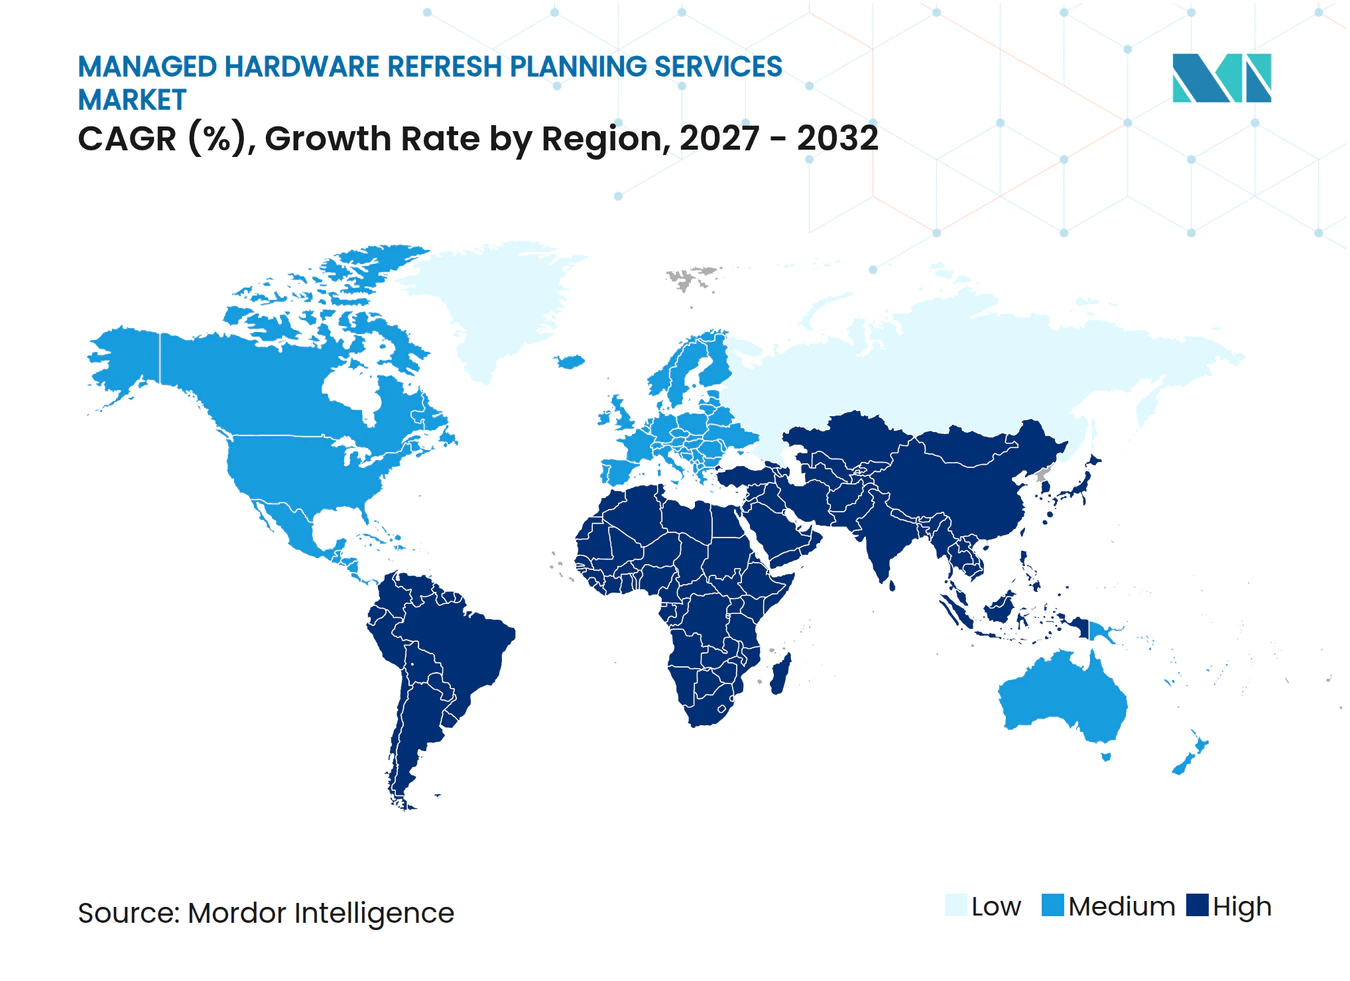
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,14 % am Markt für verwaltete Hardware-Aktualisierungsplanungsdienste. Die Region verfügt über etablierte Anbieter verwalteter Dienste, ausgereifte Beschaffungsprozesse und hohe Erwartungen an dokumentierte Verwahrung und sichere Entsorgung ausgemusterter Geräte. Die Vereinigten Staaten unterstützen die Nachfrage durch große Technologiesektorflotten und Aktualisierungsaktivitäten im öffentlichen Sektor, während Kanada durch Beschaffungsvereinbarungen beiträgt, die Lebenszyklusmanagement einschließen. Die OECM-Vereinbarung in Ontario, die im Januar 2025 eingeführt wurde, umfasste Dell, HP, Lenovo, Cisco, NetApp und Pure Storage unter ihren Lieferanten. Sicherheitsanforderungen, KI-fähige PC-Spezifikationen und Berichterstattung zur Rückgewinnung unterstützen die Nachfrage nach dem anfänglichen Windows-10-Austauschzeitraum.
Europa ist ein wichtiges regionales Cluster, wobei Deutschland, das Vereinigte Königreich und Frankreich wichtige Zentren der Unternehmensnachfrage darstellen. Datenschutzanforderungen erhöhen den Wert zertifizierter Löschung und dokumentierter Geräteaußerbetriebnahme in grenzüberschreitenden Flotten, insbesondere wenn Mitarbeiterdaten vorhanden sind. Die Datenschutz-Grundverordnung legt Anforderungen für die Verarbeitung personenbezogener Daten fest, einschließlich Informationen, die über Endpunktverwaltungstools gesammelt werden.[3] Die Region zeigt auch Interesse an aufgearbeiteten Geräten und kreislauforientierter Beschaffung, während die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen die Aufmerksamkeit für die Wertschöpfungskettenberichterstattung bei betroffenen Unternehmen erhöht hat.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen. Japan hat ein aktives Interesse an ausgelagertem PC-Lebenszyklusmanagement und Abonnementdiensten für Organisationen mit begrenztem IT-Personal. Lenovo Japan hat Lebenszykluspakete genutzt, um Beschaffung, Bereitstellung, Sicherheit und Entsorgung für kleinere Organisationen zu kombinieren. China bietet Möglichkeiten für Device-as-a-Service-Modelle bei KMU, während Indien die Nachfrage durch Programme für Technologie im öffentlichen Sektor und im Bildungsbereich unterstützt. Südkorea und Australien tragen durch digitale Modernisierung von Unternehmen und die Einführung verwalteter Arbeitsplätze zur Nachfrage bei, während der Nahe Osten und Afrika sowie Südamerika kleinere Chancen darstellen, die durch Technologiemodernisierung, wachsende Flotten und Investitionen in digitale Dienste unterstützt werden.
Wettbewerbslandschaft
Marktkonzentration
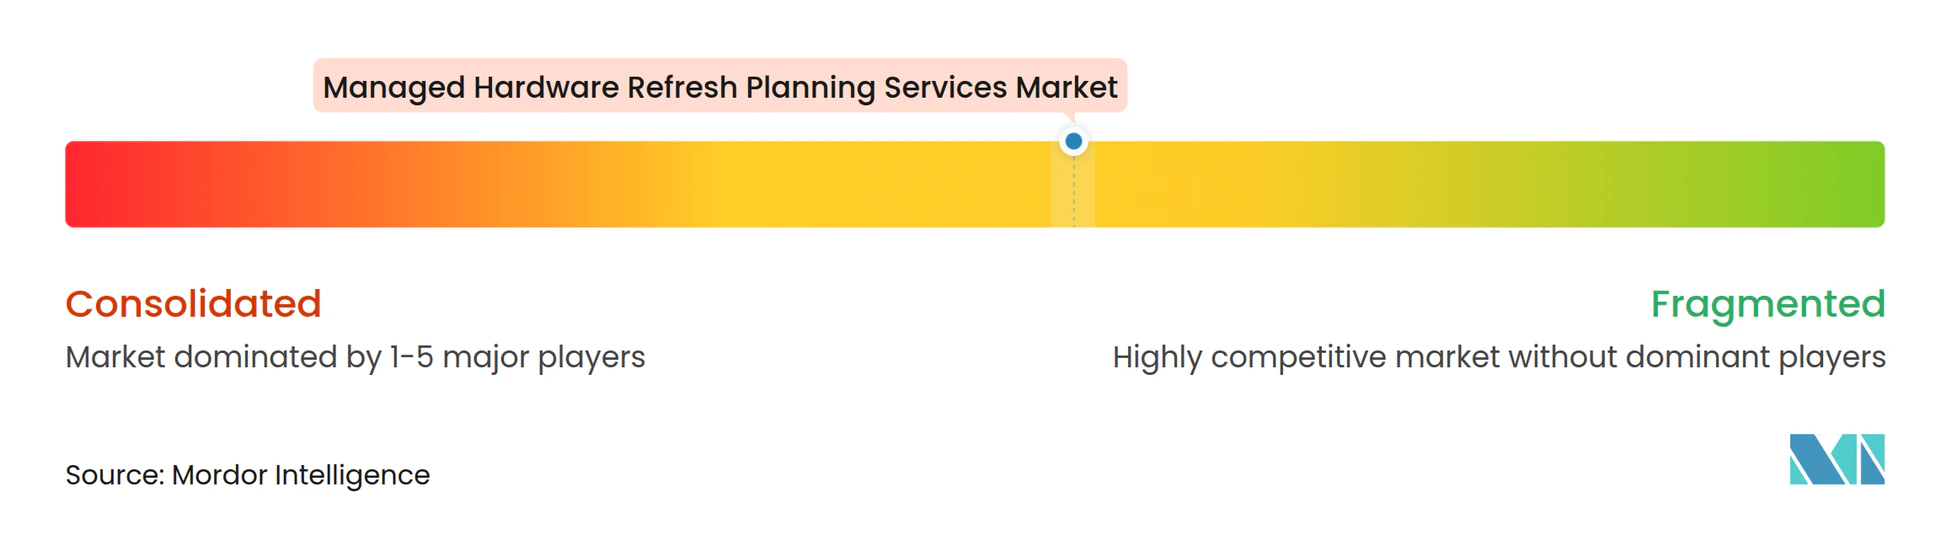
Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste ist mäßig fragmentiert. Dell Technologies, HP Inc., Lenovo Group, Hewlett Packard Enterprise und Cisco Systems kombinieren Hardwarepositionen mit verwalteten Serviceangeboten, während Anbieter verwalteter Dienste, Spezialisten für IT-Bestandsentsorgung und Kanalplattformen bei Neutralität, Datenverarbeitung und geografischer Abdeckung konkurrieren. Dell nutzt SupportAssist-Funktionen, um Gerätesupport und prädiktive Fehlererkennung für Geschäftskunden bereitzustellen. HP erweiterte im Juni 2025 verwaltete Gerätedienste über Kanalpartner und führte Ferndiagnose und -behebung außerhalb des Bandes für mehr geschäftliche PC-Probleme ein.[4] Diese Ansätze verknüpfen Supportdaten, Servicebetrieb und wiederkehrende Lebenszyklusverträge im Markt für verwaltete Hardware-Aktualisierungsplanungsdienste.
Lenovo erweiterte 2025 sein TruScale Device as a Service-Nachhaltigkeitsangebot um CO₂-Berichterstattung, Bestandsrückgewinnung und Optionen für aufgearbeitete Geräte. Cegekas Modern Workplace-Einführung im März 2026 auf HP ProConnect veranschaulicht die Cloud-basierte Dienstleistungserbringung für mittelgroße Organisationen. Itochu Commercial Systems und GetIT gaben im Juli 2026 eine Kapital- und Geschäftsallianz bekannt, die im April vereinbart wurde, um ein kreislauforientiertes IT-Lebenszyklusmanagement in Japan zu entwickeln. Die Allianz kombiniert Beschaffung, Wartung durch Dritte, IT-Bestandsentsorgung und Geräte-Remarketing und zeigt, wie Unternehmen durch integrierte Dienste Mehrwert schaffen.
Eine Marktöffnung besteht bei Organisationen mit 500 bis 5.000 Endpunkten, die mehr Kapazität benötigen als verbraucherorientierter Support, aber möglicherweise nicht für individuelle OEM-Programme qualifiziert sind. Modulare, compliance-fähige Dienste können diese Gruppe ansprechen, wenn sie praktische Preisgestaltung, Multi-Hersteller-Management und dokumentierte Kontrollen bieten. Spezialisierte Plattformen können konkurrieren, indem sie eine Schnittstelle für Bereitstellung, Telemetrie und Außerbetriebnahme über Gerätemarken hinweg bereitstellen. Die NIST-Leitlinien erhöhen auch die Erwartungen an Sanierungsnachweise in regulierten Ausschreibungen, was Anbieter mit dokumentierten Prozessen und etablierten Logistiknetzwerken begünstigt. Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste bietet Raum für integrierte OEM-Modelle und unabhängige Lebenszyklusanbieter, die einen neutralen Betriebsansatz verfolgen.
Marktführer im Bereich verwaltete Hardware-Aktualisierungsplanungsdienste
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
NEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Monks Technology Services wurde autorisierter Cisco-Wiederverkäufer und Anbieter verwalteter Dienste, was die Lieferung von Cisco-Hardware, -Software, Cloud-Abonnements und vollständigem Lebenszyklusunterstützung im Rahmen eines einzigen Vertrags für Unternehmensnetzwerkmodernisierungsprogramme in Nordamerika ermöglicht. Die Partnerschaft schafft ein einheitliches Beschaffungs- und Supportmodell, das den Koordinationsaufwand mit Lieferanten für Kunden reduziert, die eine Infrastrukturaktualisierung durchführen.
- Juli 2026: Itochu Commercial Systems und GetIT unterzeichneten im April 2026 eine Kapitalgeschäftsallianz, die im Juli 2026 öffentlich bekannt gegeben wurde, um gemeinsam eine durchgängige Fähigkeit zum „kreislauforientierten IT-Lebenszyklusmanagement” zu entwickeln. Die Partnerschaft integriert Hardwarebeschaffung, Wartung durch Dritte, IT-Bestandsentsorgung und Geräte-Remarketing in eine einzige Servicekette und zielt auf die japanische Unternehmensnachfrage nach nachhaltigen, verwalteten IT-Infrastruktur-Lebenszykluslösungen ab.
- März 2026: Cegeka führte im März 2026 den Cegeka Modern Workplace ein, einen vollständig verwalteten digitalen Arbeitsbereich für mittelständische Organisationen, der auf HPs ProConnect Workplace as a Service-Plattform aufgebaut ist. Die Lösung bündelt Geräteauswahl, Bereitstellung, Support, Lebenszyklusmanagement und zertifizierte Verarbeitung am Ende der Nutzungsdauer in einem einzigen Vertrag und erweitert die unternehmensweite Lebenszyklusgovernance auf Organisationen, die bisher keinen Zugang zu diesen Fähigkeiten hatten.
- September 2025: Das NIST veröffentlichte am 26. September 2025 die SP 800-88 Revision 2, die die Anforderungen an die Mediensanierung aktualisiert, um sie an IEEE 2883 und ISO/IEC 27040 anzupassen, und den Compliance-Fokus von individuellen Geräteentscheidungen auf unternehmensweite Sanierungsprogramme mit formalen Lieferantenqualifikationspflichten verlagert. Die Revision erhöht die Anforderungen an die Dokumentation für Anbieter verwalteter Aktualisierungen, die regulierte Branchen bedienen, und etabliert zertifizierte Datenlöschung als Voraussetzung für eine konforme Hardware-Außerbetriebnahme.
Globaler Berichtsumfang des Marktes für verwaltete Hardware-Aktualisierungsplanungsdienste
Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste umfasst ausgelagerte Beratungs-, Planungs-, Optimierungs- und Ausführungsdienste, die Organisationen dabei helfen, Hardware-Aktualisierungszyklen über IT-Bestände und Infrastruktur hinweg zu bewerten, zu priorisieren, zu budgetieren, zu planen und zu verwalten. Diese Dienste unterstützen Technologiemodernisierung, Lebenszyklusplanung, Beschaffungsoptimierung und Übergangsmanagement.
Der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste ist segmentiert nach Dienstleistungstyp (Technologiebewertung und Aktualisierungsplanung, Budgetierungs- und Beschaffungsstrategie, Lebenszyklusverlängerung und -optimierung, Aktualisierungsausführung und Übergangsmanagement sowie weitere Dienstleistungstypen), Bereitstellungsmodus (On-Premise, Cloud und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzelhandel und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Technologiebewertung und Aktualisierungsplanung |
| Budgetierungs- und Beschaffungsstrategie |
| Lebenszyklusverlängerung und -optimierung |
| Aktualisierungsausführung und Übergangsmanagement |
| Weitere Dienstleistungstypen |
| On-Premise |
| Cloud |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Technologiebewertung und Aktualisierungsplanung | |
| Budgetierungs- und Beschaffungsstrategie | ||
| Lebenszyklusverlängerung und -optimierung | ||
| Aktualisierungsausführung und Übergangsmanagement | ||
| Weitere Dienstleistungstypen | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Hardware-Aktualisierungsplanungsdienste?
Die Marktgröße für verwaltete Hardware-Aktualisierungsplanungsdienste beträgt im Jahr 2027 4,43 Milliarden USD und wird bis 2032 voraussichtlich 8,56 Milliarden USD bei einem CAGR von 14,07 % erreichen.
Was treibt die Nachfrage nach verwalteten Hardware-Aktualisierungsplanungsdiensten an?
Windows-Support-Fristen, Anforderungen an KI-fähige PCs, verteilte Belegschaften und der Bedarf an sicherer Geräterückgewinnung unterstützen die Einführung.
Welcher Dienstleistungstyp hat den größten Marktanteil?
Technologiebewertung und Aktualisierungsplanung hielt im Jahr 2026 einen Umsatzanteil von 59,11 %, was den Bedarf widerspiegelt, den Flottenzustand zu bewerten, bevor Austauschprogramme ausgeführt werden.
Welcher Bereitstellungsmodus wird voraussichtlich am schnellsten wachsen?
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 15,66 % wachsen, da Anbieter Cloud-Portale nutzen, um KMU und mittelgroße Organisationen zu bedienen.
Welche Unternehmensgröße bietet die schnellste Wachstumschance?
KMU werden bis 2032 voraussichtlich mit einem CAGR von 15,89 % wachsen, da Abonnementangebote das Lebenszyklusmanagement für kleinere IT-Teams zugänglich machen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen, unterstützt durch die Einführung verwalteter Lebenszyklen in fortgeschrittenen und sich entwickelnden Volkswirtschaften.