
Tamaño y Participación del Mercado de Servicios de Planificación de Renovación de Hardware Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.07 % |
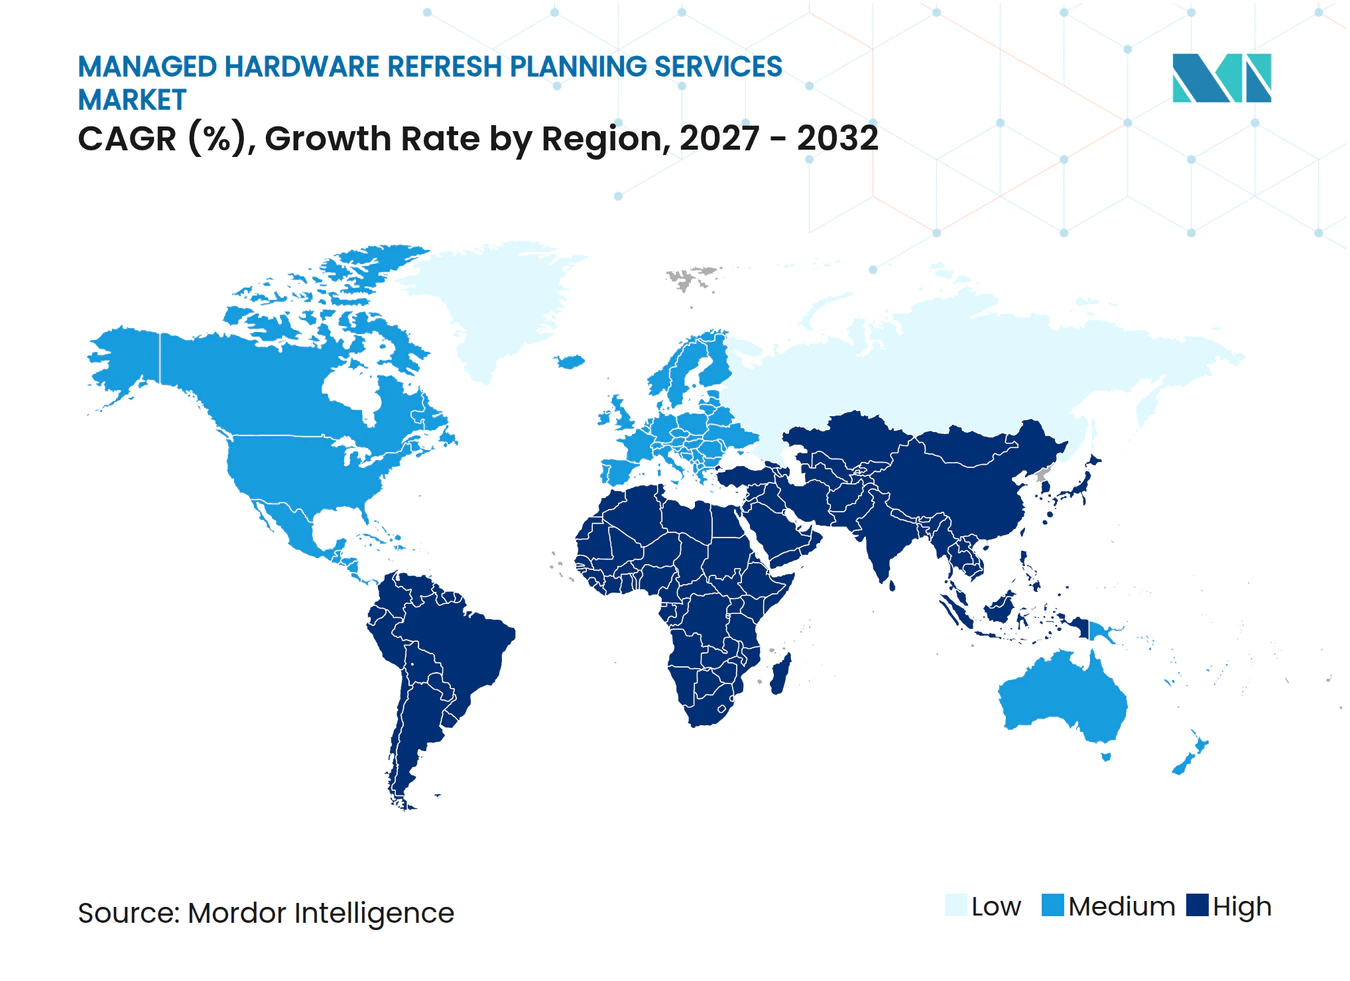
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Planificación de Renovación de Hardware Gestionado por Mordor Intelligence
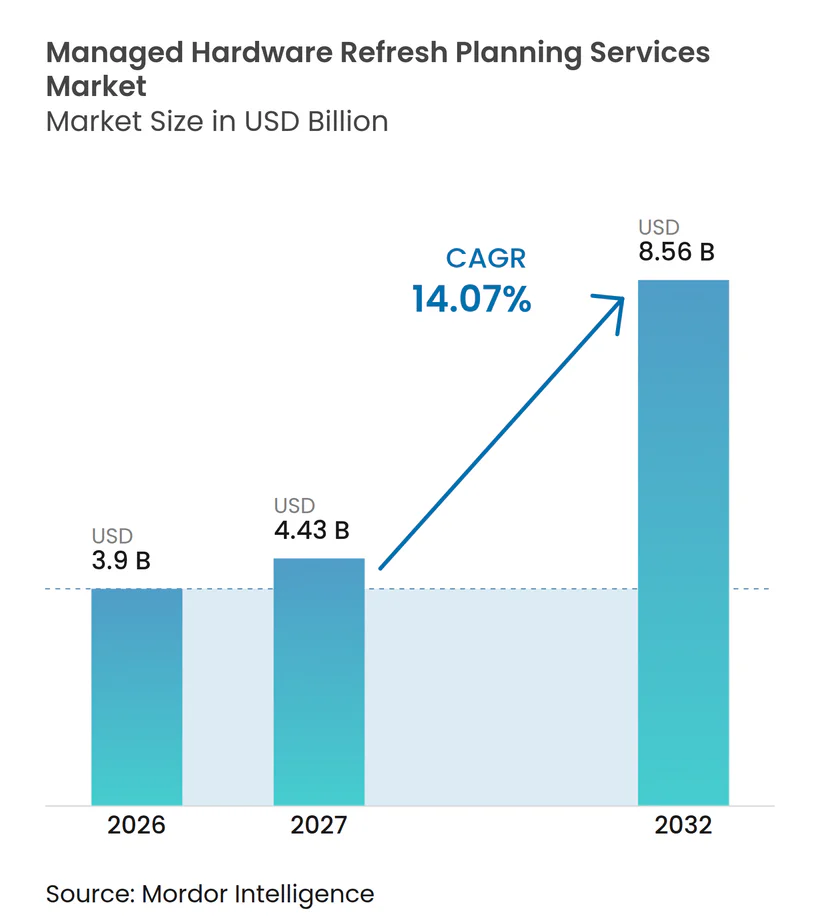
Se proyecta que el tamaño del mercado de servicios de planificación de renovación de hardware gestionado se expanda de 3,90 mil millones de USD en 2026 a 4,43 mil millones de USD en 2027, y a 8,56 mil millones de USD para 2032, registrando una CAGR del 14,07% entre 2027 y 2032. El mercado de servicios de planificación de renovación de hardware gestionado está alejándose de la sustitución basada en calendario hacia programas de ciclo de vida que utilizan registros de activos, condición de dispositivos, fechas de soporte y requisitos de seguridad para establecer prioridades. El soporte de Windows 10 finalizó el 14 de octubre de 2025, lo que requiere que las organizaciones revisen la preparación de los endpoints, las necesidades de sustitución, los calendarios de retiro y el costo práctico del soporte continuo. El mercado de servicios de planificación de renovación de hardware gestionado también está siendo moldeado por especificaciones más elevadas para PC con capacidad de IA y por la necesidad de coordinar flotas de dispositivos de múltiples marcas en oficinas y ubicaciones remotas. Los proveedores están combinando planificación, soporte de adquisiciones, implementación, gestión de datos, servicios de recuperación y registros de auditoría claros para ofrecer un modelo operativo más completo. La disponibilidad de hardware y los registros de activos poco confiables pueden retrasar la ejecución, lo que otorga ventaja a los proveedores que combinan la planificación de adquisiciones con dispositivos reacondicionados certificados, información actualizada de la flota y procesos claros para gestionar el equipo devuelto.
Conclusiones Clave del Informe
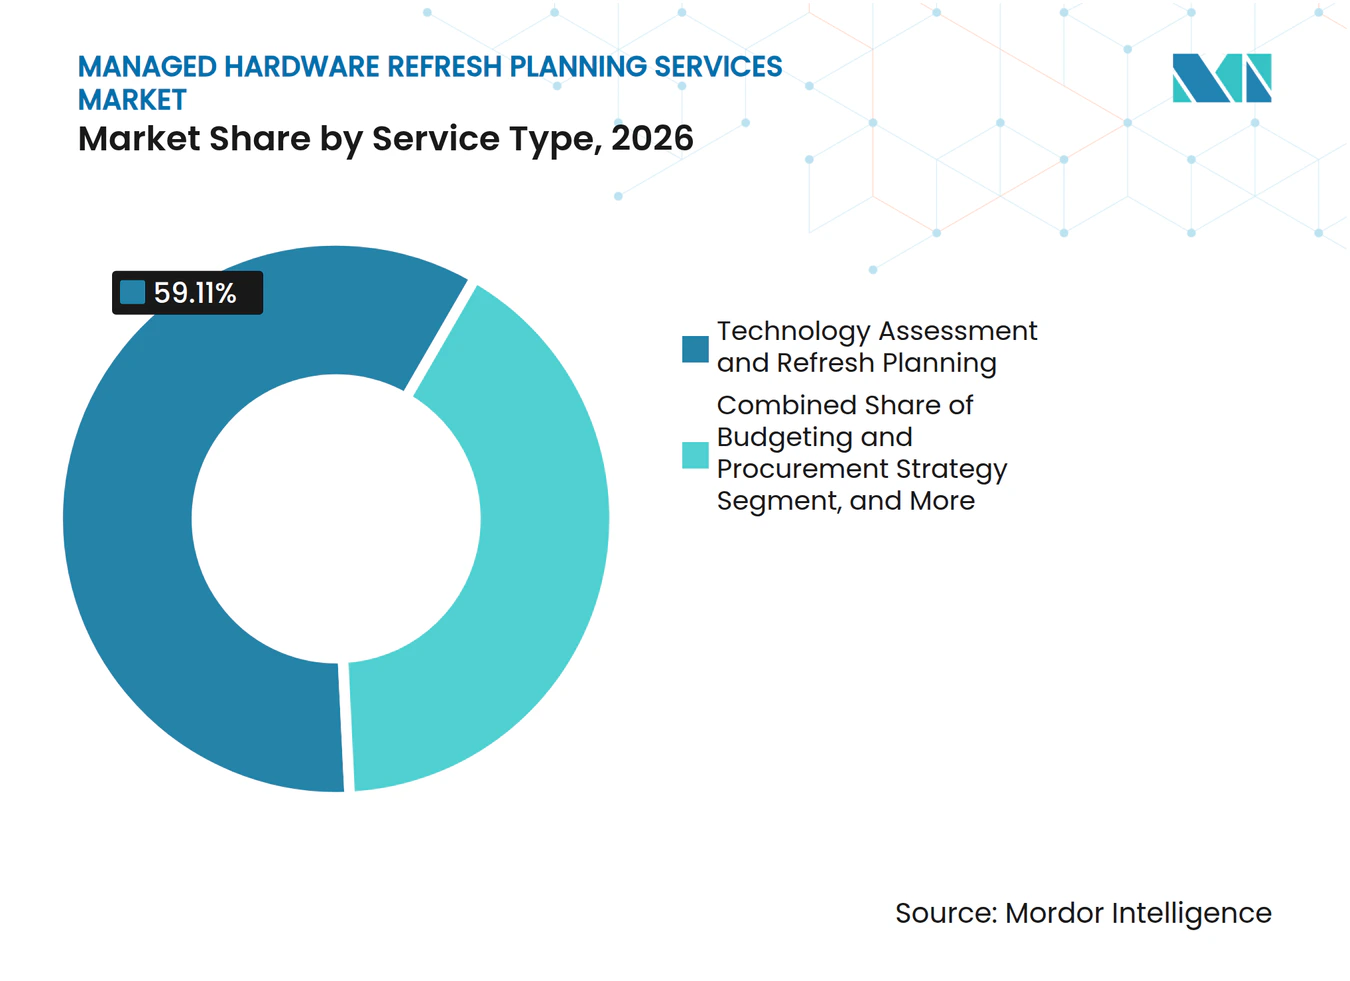
- Por tipo de servicio, Evaluación Tecnológica y Planificación de Renovación representó el 59,11% de la participación del mercado de servicios de planificación de renovación de hardware gestionado en 2026, mientras que se proyecta que Ejecución de Renovación y Gestión de Transición se expanda a una CAGR del 15,34% hasta 2032.
- Por modo de implementación, Local representó el 67,19% de los ingresos del mercado de servicios de planificación de renovación de hardware gestionado en 2026, mientras que se proyecta que la implementación en Nube se expanda a una CAGR del 15,66% hasta 2032.
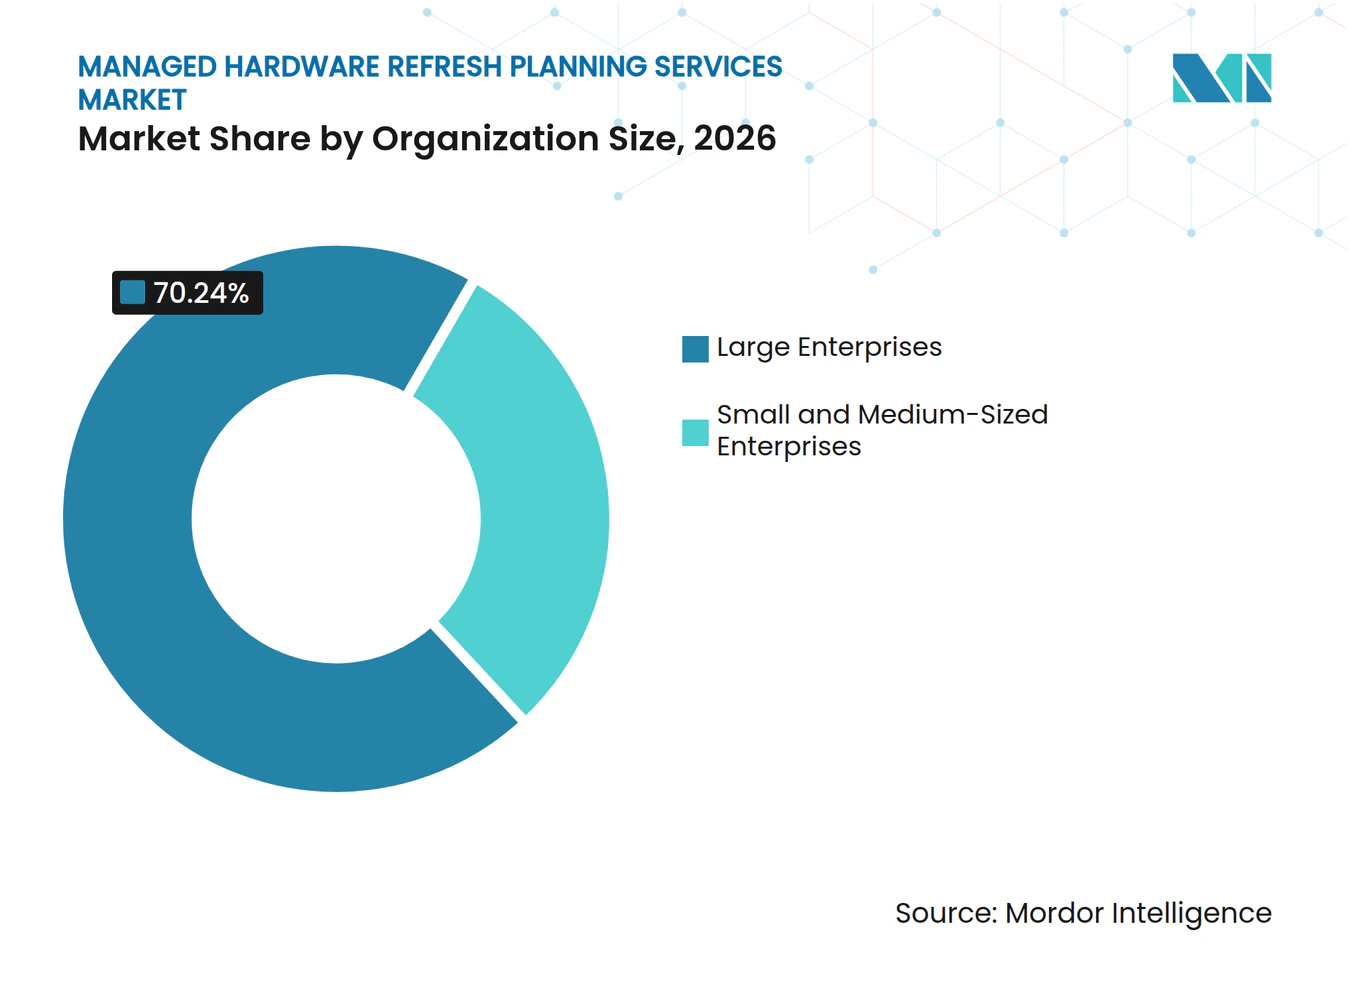
- Por tamaño de organización, las Grandes Empresas representaron el 70,24% de los ingresos del mercado de servicios de planificación de renovación de hardware gestionado en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 15,89% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representó el 30,09% de los ingresos del mercado de servicios de planificación de renovación de hardware gestionado en 2026, mientras que se proyecta que Gobierno y Administración Pública se expanda a una CAGR del 14,56% hasta 2032.
- Por geografía, América del Norte representó el 38,14% de los ingresos del mercado de servicios de planificación de renovación de hardware gestionado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 14,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Planificación de Renovación de Hardware Gestionado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Plazos de Soporte de Seguridad de Windows y Endpoints Desencadenan Oleadas de Renovación | +3.5% | América del Norte y Europa principalmente, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| La Telemetría de Flota Habilitada por IA Mejora el Momento de la Renovación | +2.8% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| La Dispersión de la Fuerza Laboral Híbrida Incrementa las Necesidades de Coordinación del Ciclo de Vida | +2.2% | Global | Mediano plazo (2-4 años) |
| Las TI Circulares y la Recuperación del Valor Residual Aumentan la Demanda de Externalización | +1.6% | Global, más fuerte en Europa y América del Norte | Largo plazo (≥ 4 años) |
| La Adopción de PC con IA Acelera la Reevaluacin de las Especificaciones de Dispositivos | +1.4% | Global | Largo plazo (≥ 4 años) |
| La Complejidad de Activos de Múltiples Proveedores Favorece los Programas de Renovación Gestionada | +1.0% | Global, concentrado en grandes empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Plazos de Soporte de Seguridad de Windows y Endpoints Desencadenan Oleadas de Renovación
Microsoft finalizó el soporte de Windows 10 el 14 de octubre de 2025, extendiendo las revisiones de endpoints y la actividad de sustitución hacia el período de pronóstico. Las organizaciones que difieran la sustitución pueden utilizar Actualizaciones de Seguridad Extendidas, que cuestan 61 USD por dispositivo en el primer año y luego se duplican en cada uno de los 2 años siguientes. Este costo creciente hace que una prórroga más prolongada sea difícil de justificar, cuando los dispositivos más antiguos tampoco cumplen con los requisitos de hardware de Windows 11, requieren más soporte o no pueden satisfacer las expectativas de seguridad actuales. El mercado de servicios de planificación de renovación de hardware gestionado se beneficia porque se requiere una evaluación antes de que las organizaciones puedan separar los dispositivos aptos para migración, actualización, uso extendido y retiro. El soporte de Windows Server 2016 finalizará en octubre de 2026, añadiendo otro plazo de ciclo de vida que los equipos de infraestructura deberán abordar.[1] Los proveedores que conectan la evaluación de endpoints, el momento de adquisición, las comunicaciones con los usuarios, la capacidad de implementación y los registros de disposición pueden convertir los plazos establecidos externamente en programas planificados.
La Telemetría de Flota Habilitada por IA Mejora el Momento de la Renovación
El mercado de servicios de planificación de renovación de hardware gestionado utiliza cada vez más la telemetría para determinar cuándo debe reemplazarse un dispositivo. La antigüedad del dispositivo, el estado de la garantía, la información de rendimiento, las necesidades de software y los datos de experiencia del usuario pueden identificar sistemas que requieren atención antes de que un fallo afecte el trabajo. Intel posiciona Intel vPro como una plataforma para la gestión remota y la seguridad basada en hardware en flotas de PC empresariales. Esta información puede reemplazar un calendario de sustitución fijo con una lista de prioridades basada en la condición operativa, el riesgo, el rol del usuario y la vida útil restante de cada dispositivo. Los proveedores que gestionan la capa de observabilidad obtienen una visión continua del comportamiento de los dispositivos, las necesidades de servicio, el estado de la garantía y los patrones de fallo recurrentes en toda la flota del cliente. Ese conocimiento operativo puede hacer que un proveedor sea más difícil de reemplazar después del primer ciclo de renovación, particularmente en grandes instalaciones distribuidas con historiales de activos complejos.
La Dispersión de la Fuerza Laboral Híbrida Incrementa las Necesidades de Coordinación del Ciclo de Vida
El trabajo híbrido ha convertido la gestión del ciclo de vida de los dispositivos en una tarea de logística distribuida en lugar de una actividad de TI centralizada. Los empleados pueden recibir, usar, devolver y reemplazar dispositivos desde diferentes ubicaciones, a menudo sin acceso directo a una oficina de TI o a un equipo de soporte local. El mercado de servicios de planificación de renovación de hardware gestionado aborda este problema mediante la preparación de kits, el envío directo, la configuración de dispositivos, la migración de datos, la recolección, la descomisión certificada y las comunicaciones de estado para los empleados. HP ofrece servicios de lugar de trabajo gestionado que combinan soporte del ciclo de vida de dispositivos con capacidades de gestión remota. Las flotas dispersas también generan inconsistencias en los registros de activos cuando los dispositivos se trasladan entre ubicaciones, cambian de usuario o permanecen sin recoger al final de su uso. Los proveedores con cobertura logística regional y comunicaciones de devolución automatizadas pueden, por tanto, reducir el trabajo administrativo, las devoluciones omitidas, la propiedad poco clara y el riesgo de dispositivos extraviados en el mercado de servicios de planificación de renovación de hardware gestionado.
Las TI Circulares y la Recuperación del Valor Residual Aumentan la Demanda de Externalización
El mercado de servicios de planificación de renovación de hardware gestionado está experimentando demanda de organizaciones que buscan recuperar valor de los dispositivos retirados mientras reducen el riesgo de disposición. El reacondicionamiento certificado, la reventa, la recuperación de activos y el procesamiento seguro pueden reducir el costo neto de un programa de renovación cuando se gestionan dentro del mismo contrato. Lenovo introdujo TruScale Device as a Service para Sostenibilidad en 2025, con informes de carbono, opciones de dispositivos reacondicionados, servicios de compensación y recuperación de activos. El modelo de servicio hace que los informes del ciclo de vida sean parte de las decisiones de adquisición, finanzas, operaciones y TI, en lugar de un ejercicio de disposición separado al final de la vida útil de un dispositivo. La Directiva de Informes de Sostenibilidad Corporativa de la UE también ha aumentado la atención a los informes de emisiones de la cadena de valor entre las empresas afectadas. Los proveedores con procesos auditables de recuperación y descomisión pueden respaldar la recuperación de equipos, los requisitos de informes, las decisiones de reventa y el tratamiento consistente de los dispositivos en el mercado de servicios de planificación de renovación de hardware gestionado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Postergaciones Presupuestarias Extienden los Ciclos de Vida de los Dispositivos | -1.2% | Global, pronunciado en segmentos de pymes | Mediano plazo (2-4 años) |
| Los Requisitos de Borrado Seguro de Datos y Cadena de Custodia Incrementan el Costo de Ejecución | -0.9% | Global, más agudo en industrias reguladas | Mediano plazo (2-4 años) |
| La Volatilidad en los Plazos de Entrega de Hardware Interrumpe las Hojas de Ruta de Renovación | -0.7% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los Datos de Activos Fragmentados Debilitan la Precisión de los Pronósticos | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Postergaciones Presupuestarias Extienden los Ciclos de Vida de los Dispositivos
La presión presupuestaria puede llevar a las organizaciones a retrasar la sustitución de hardware mientras financian programas de seguridad, nube e infraestructura de IA. Los equipos más antiguos a menudo pueden permanecer en servicio durante algún tiempo, incluso cuando el rendimiento, el consumo de energía, la experiencia del usuario y las necesidades de soporte empeoran. Esto puede hacer que la demanda de renovaciones sea irregular entre los períodos fiscales y complique la planificación de recursos, la asignación de hardware y la dotación de personal para los proveedores gestionados. El mercado de servicios de planificación de renovación de hardware gestionado aún tiene un factor compensador porque los cargos por Actualizaciones de Seguridad Extendidas aumentan con cada año de prórroga. Microsoft indica un precio comercial de Actualización de Seguridad Extendida de primer año de 61 USD por dispositivo, con el precio anual duplicándose. Las organizaciones que retrasen hasta años posteriores pueden enfrentar costos más altos de mantenimiento de seguridad mientras retienen equipos más antiguos, lo que puede reducir los ahorros derivados del aplazamiento. Un plan gestionado que secuencia la sustitución y evita los cargos tardíos de seguridad puede, por tanto, seguir siendo económicamente relevante en el mercado de servicios de planificación de renovación de hardware gestionado, incluso cuando el gasto de capital es limitado.
Los Requisitos de Borrado Seguro de Datos y Cadena de Custodia Incrementan el Costo de Ejecución
La sanitización de datos certificada añade costos y pasos operativos al trabajo de renovación de dispositivos en grandes volúmenes. El NIST publicó la Publicación Especial 800-88 Revisión 2 en septiembre de 2025 para actualizar la guía de sanitización de medios y alinearla con los estándares actuales. La guía se centra en un programa de sanitización empresarial que documenta políticas, roles, actividades de verificación y manejo de medios a lo largo del proceso. Las organizaciones reguladas necesitan registros de activos a nivel de número de serie, evidencia de custodia, certificados que demuestren que los datos han sido sanitizados y prueba confiable de que los dispositivos fueron procesados según lo requerido. Estos requisitos pueden aumentar los costos de ejecución, el tiempo de planificación y las necesidades de coordinación, especialmente cuando se procesan miles de dispositivos simultáneamente. Los proveedores con procesos de cumplimiento establecidos pueden reducir esta carga para los clientes en el mercado de servicios de planificación de renovación de hardware gestionado, mientras que los proveedores más pequeños pueden tener dificultades para cumplir con los requisitos de licitación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Planificación Lidera los Ingresos Mientras que los Servicios de Ejecución Lideran el Crecimiento
Evaluación Tecnológica y Planificación de Renovación representó el 59,11% de los ingresos en 2026. Este servicio suele ser el primer compromiso porque las organizaciones necesitan una visión defendible del inventario de dispositivos, el estado de soporte, el riesgo, la ubicación y la secuenciación antes de comprometer financiamiento. El trabajo incluye revisar los registros de activos, identificar candidatos para renovación, clasificar los riesgos y alinear el momento de sustitución con las necesidades de seguridad y del negocio. También proporciona a los equipos internos un marco para comparar opciones de compra, arrendamiento, reacondicionamiento y uso extendido, así como los costos de la acción diferida. El mercado de servicios de planificación de renovación de hardware gestionado depende de esta capa de planificación porque los contratos de ejecución necesitan un inventario inicial preciso, prioridades claras y un calendario práctico.
Se proyecta que Ejecución de Renovación y Gestión de Transición se expanda a una CAGR del 15,34% hasta 2032. La demanda aumenta a medida que las organizaciones pasan del trabajo de evaluación a la entrega, que incluye logística, preparación, implementación, migración, descomisión, comunicaciones con los usuarios y soporte posterior a la implementación. Maintech informó que un cliente global de medios mejoró la finalización anual de renovaciones del 47% al 150% del objetivo y redujo los tickets de fallo de hardware de 180 a 46 por mes después de adoptar un enfoque gestionado y priorizado por estado de salud. La Estrategia de Presupuestación y Adquisiciones y la Extensión del Ciclo de Vida y Optimización ayudan a los clientes a controlar costos, extender la vida útil de los dispositivos y gestionar el suministro limitado mientras los pedidos de sustitución están pendientes. Otros tipos de servicio incluyen acuerdos de hardware por suscripción y dispositivo como servicio que combinan planificación, adquisición, renovación y recuperación dentro de una tarifa recurrente por dispositivo.



Por Modo de Implementación: Local Lidera Mientras que la Entrega en Nube se Expande
La implementación local representó el 67,19% del tamaño del mercado de servicios de planificación de renovación de hardware gestionado en 2026. Las grandes organizaciones en banca, atención médica y gobierno a menudo retienen sistemas gestionados localmente porque sus registros de activos y procesos de auditoría se construyeron en torno a la infraestructura local. La residencia de datos, los registros de custodia y la gobernanza interna también influyen en las decisiones de implementación. Estas organizaciones pueden utilizar sistemas locales para los datos de activos principales incluso cuando adoptan herramientas en la nube para flujos de trabajo específicos. Esta base instalada continúa respaldando la demanda local en la industria de servicios de planificación de renovación de hardware gestionado.
Se proyecta que la implementación en Nube se expanda a una CAGR del 15,66% hasta 2032. Los portales basados en la nube pueden permitir a los proveedores atender a clientes del mercado medio y pymes sin los umbrales de volumen asociados con programas más personalizados. Cegeka lanzó su servicio Modern Workplace en marzo de 2026, utilizando HP ProConnect Workplace-as-a-Service, que cubre la selección de dispositivos, el aprovisionamiento, el soporte, la gestión del ciclo de vida y el procesamiento al final de la vida útil. La entrega híbrida combina sistemas de activos locales con análisis y orquestación basados en la nube, proporcionando una opción de transición para las empresas en el mercado de servicios de planificación de renovación de hardware gestionado que desean una entrega moderna mientras mantienen registros seleccionados dentro de los entornos existentes. Las normas de datos europeas también requieren que los proveedores aborden claramente cómo se gestiona la información de dispositivos de los empleados cuando la telemetría pasa por plataformas de terceros.
Por Tamaño de Organización: Las Grandes Empresas Lideran los Ingresos Mientras que las Pymes se Expanden Más Rápido
Las Grandes Empresas representaron el 70,24% del tamaño del mercado de servicios de planificación de renovación de hardware gestionado en 2026. Sus flotas de dispositivos a menudo están distribuidas en múltiples países, proveedores de hardware y equipos de soporte, lo que hace que la planificación coordinada de renovaciones sea difícil de gestionar internamente. Necesitan capacidad logística, coordinación neutral con los proveedores, gobernanza de niveles de servicio y controles documentados a lo largo del ciclo de vida. Los contratos plurianuales y el costo operativo de cambiar de proveedor durante un programa de ciclo de vida respaldan la demanda continua de este grupo. La escala de estas instalaciones también hace necesario un inventario completo de activos antes de que el equipo pueda ser reemplazado o retirado.
Se proyecta que las pymes se expandan a una CAGR del 15,89% hasta 2032. Los portales de servicio nativos en la nube y las estructuras de suscripción hacen que los programas de ciclo de vida gestionados sean más accesibles para organizaciones con equipos de TI pequeños y capacidad logística interna limitada. Lenovo Japan lanzó su Paquete de Gestión del Ciclo de Vida de PC Moderno en noviembre de 2025 a JPY 1.000 por dispositivo por mes, equivalente a 6,50 USD a los tipos de cambio de noviembre de 2025, para organizaciones con personal de TI limitado.[2] La oferta incluye adquisición, implementación, seguridad y disposición en un único paquete de servicio. Las pymes pueden utilizar estos modelos para obtener soporte especializado en descomisión, coordinación de flotas, supervisión de endpoints, comunicaciones de sustitución y documentación de cumplimiento sin tener que desarrollar capacidades internas comparables.

Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras que el Gobierno se Expande Más Rápido
TI y Telecomunicaciones representó el 30,09% de los ingresos en 2026. La alta densidad de dispositivos, los frecuentes cambios tecnológicos, las operaciones ininterrumpidas y las instalaciones de múltiples proveedores respaldan la demanda de planificación estructurada de renovaciones en este sector. Las empresas necesitan disponibilidad de endpoints mientras mantienen estándares de seguridad en los equipos de empleados, soporte técnico y servicio de campo. El sector también tiene un requisito continuo de estandarizar flotas que respalden a empleados distribuidos, operaciones orientadas al cliente y necesidades de sustitución rápida. Estas necesidades hacen que los servicios de evaluación, implementación y gobernanza, así como los registros precisos de activos, sean fundamentales para el mercado de servicios de planificación de renovación de hardware gestionado.
Se proyecta que Gobierno y Administración Pública se expanda a una CAGR del 14,56% hasta 2032. Las organizaciones públicas enfrentan plazos de seguridad, normas formales de adquisición y grandes poblaciones de dispositivos que pueden avanzar a través de procesos de compra basados en marcos. El OECM de Ontario introdujo su Acuerdo de Productos de Computación para el Usuario Final y Servicios Relacionados de tercera generación en enero de 2025, que cubre 11 socios proveedores e incluye la gestión del ciclo de vida como una de las categorías de servicio disponibles. La banca, los servicios financieros y los seguros también requieren documentación rigurosa debido a la sensibilidad de los datos y las fuerzas de trabajo distribuidas. La atención médica, las ciencias de la vida, la manufactura, el comercio minorista, el comercio electrónico y la educacin tienen diferentes necesidades operativas, pero cada uno enfrenta razones prácticas para utilizar la planificación gestionada de dispositivos a medida que los ciclos de adquisición pública extienden el tiempo necesario para preparar y adjudicar programas de renovación.
Análisis Geográfico
América del Norte representó el 38,14% de la participación del mercado de servicios de planificación de renovación de hardware gestionado en 2026. La región cuenta con proveedores de servicios gestionados establecidos, procesos de adquisición maduros y sólidas expectativas de custodia documentada y disposición segura de los dispositivos retirados. Los Estados Unidos respaldan la demanda a través de grandes flotas del sector tecnológico y actividad de renovación del sector público, mientras que Canadá contribuye a través de acuerdos de adquisición que incluyen la gestión del ciclo de vida. El acuerdo OECM de Ontario, lanzado en enero de 2025, incluyó a Dell, HP, Lenovo, Cisco, NetApp y Pure Storage entre sus proveedores. Los requisitos de seguridad, las especificaciones de PC con capacidad de IA y los informes de recuperación respaldan la demanda después del período inicial de sustitución de Windows 10.
Europa es un importante clúster regional, con Alemania, el Reino Unido y Francia representando centros importantes de demanda empresarial. Los requisitos de gobernanza de datos aumentan el valor del borrado certificado y la descomisión documentada de dispositivos en flotas transfronterizas, particularmente donde hay datos de empleados presentes. El Reglamento General de Protección de Datos establece requisitos para el procesamiento de datos personales, incluida la información recopilada a través de herramientas de gestión de endpoints.[3] La región también muestra interés en equipos reacondicionados y adquisición circular, mientras que la Directiva de Informes de Sostenibilidad Corporativa ha aumentado la atención a los informes de la cadena de valor para las empresas dentro de su ámbito de aplicación.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,91% hasta 2032. Japón tiene un interés activo en la gestión externalizada del ciclo de vida de PC y servicios de suscripción para organizaciones con personal de TI limitado. Lenovo Japan ha utilizado paquetes de ciclo de vida para combinar adquisición, implementación, seguridad y disposición para organizaciones más pequeñas. China presenta oportunidades para modelos de dispositivo como servicio entre las pymes, mientras que India respalda la demanda a través de programas de tecnología del sector público y educativo. Corea del Sur y Australia contribuyen a la demanda a través de la modernización digital empresarial y la adopción de lugares de trabajo gestionados, mientras que Oriente Medio y África, y América del Sur, siguen siendo oportunidades más pequeñas, respaldadas por la modernización tecnológica, la expansión de flotas y la inversión en servicios digitales.
Panorama Competitivo
Concentración del Mercado
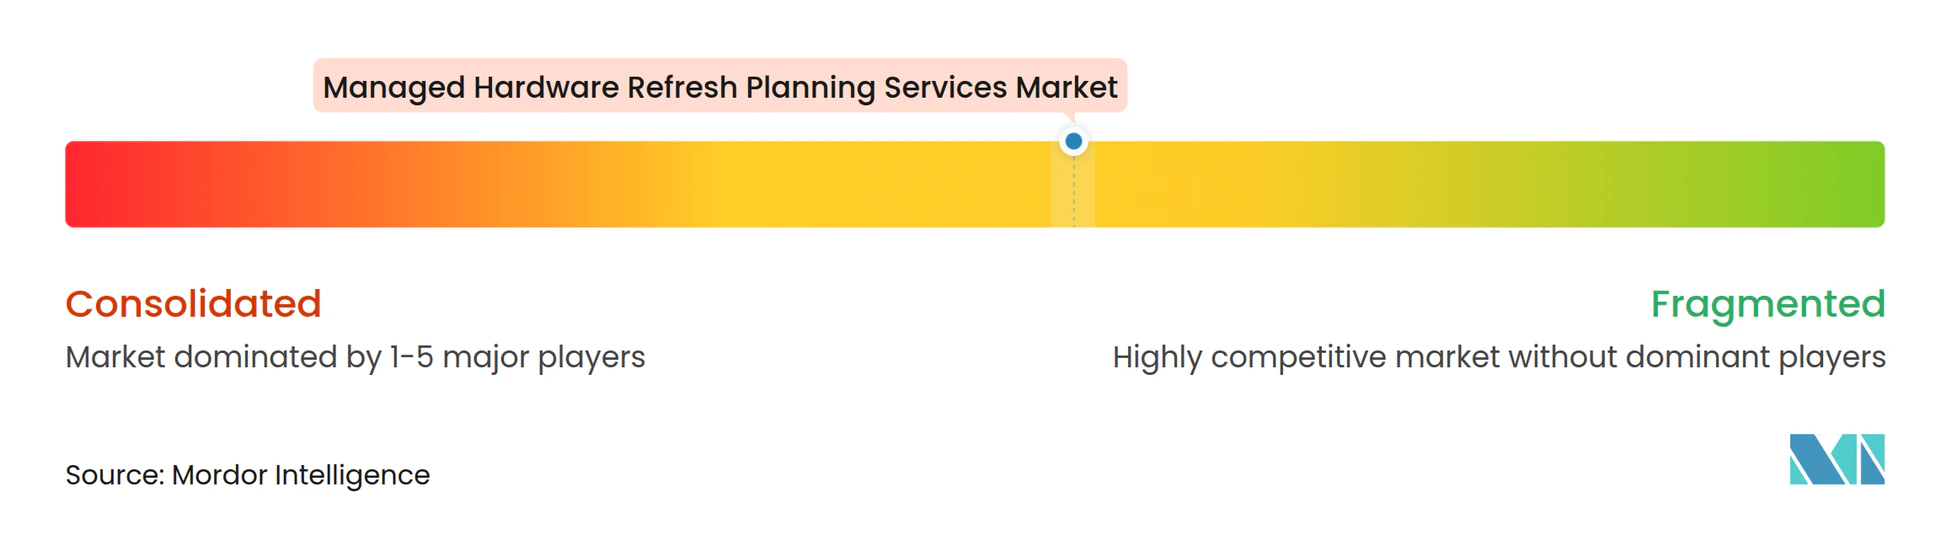
El mercado de servicios de planificación de renovación de hardware gestionado está moderadamente fragmentado. Dell Technologies, HP Inc., Lenovo Group, Hewlett Packard Enterprise y Cisco Systems combinan posiciones de hardware con ofertas de servicios gestionados, mientras que los proveedores de servicios gestionados, los especialistas en disposición de activos de TI y las plataformas de canal compiten en neutralidad, gestión de datos y cobertura geográfica. Dell utiliza las capacidades de SupportAssist para proporcionar soporte de dispositivos y detección predictiva de problemas para clientes comerciales. HP amplió los servicios de dispositivos gestionados a través de socios de canal en junio de 2025 e introdujo diagnóstico y corrección remota fuera de banda para más problemas de PC empresariales.[4] Estos enfoques vinculan los datos de soporte, las operaciones de servicio y los contratos de ciclo de vida recurrentes en el mercado de servicios de planificación de renovación de hardware gestionado.
Lenovo amplió su oferta de sostenibilidad TruScale Device as a Service en 2025 para incluir informes de carbono, recuperación de activos y opciones de dispositivos reacondicionados. El lanzamiento de Modern Workplace de Cegeka en marzo de 2026 en HP ProConnect ilustra la entrega de servicios basada en la nube para organizaciones de tamaño mediano. Itochu Commercial Systems y GetIT anunciaron una alianza de capital y negocios en julio de 2026 tras un acuerdo de abril para desarrollar la gestión circular del ciclo de vida de TI en Japón. La alianza combina adquisición, mantenimiento de terceros, disposición de activos de TI y comercialización de dispositivos, mostrando cómo las empresas están añadiendo valor a través de servicios integrados.
Existe una apertura de mercado entre las organizaciones con 500 a 5.000 endpoints que necesitan más capacidad que el soporte de estilo consumidor pero que pueden no calificar para programas OEM personalizados. Los servicios modulares y listos para el cumplimiento pueden atender a este grupo si proporcionan precios prácticos, gestión multimarca y controles documentados. Las plataformas especializadas pueden competir proporcionando una interfaz para el aprovisionamiento, la telemetría y la descomisión en todas las marcas de dispositivos. La guía del NIST también está elevando las expectativas de evidencia de sanitización en las adquisiciones reguladas, lo que favorece a los proveedores con procesos documentados y redes logísticas establecidas. El mercado de servicios de planificación de renovación de hardware gestionado tiene espacio para modelos OEM integrados y proveedores independientes de ciclo de vida que ofrezcan un enfoque operativo neutral.
Líderes de la Industria de Servicios de Planificación de Renovación de Hardware Gestionado
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
NEC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Monks Technology Services se convirtió en revendedor autorizado de Cisco y proveedor de servicios gestionados, lo que permite la entrega bajo un único contrato de hardware, software, suscripciones en la nube y soporte completo del ciclo de vida de Cisco para programas de modernización de redes empresariales en América del Norte. La asociación crea un modelo unificado de adquisición y soporte que reduce la carga de coordinación con proveedores para los clientes que realizan renovaciones de infraestructura.
- Julio de 2026: Itochu Commercial Systems y GetIT firmaron una alianza de negocios de capital en abril de 2026, anunciada públicamente en julio de 2026, para desarrollar conjuntamente una capacidad integral de "gestión circular del ciclo de vida de TI". La asociación integra la adquisición de hardware, el mantenimiento de terceros, la disposición de activos de TI y la comercialización de dispositivos en una única cadena de servicio, dirigida a la demanda empresarial japonesa de soluciones de ciclo de vida de infraestructura de TI gestionada y sostenible.
- Marzo de 2026: Cegeka introdujo el Cegeka Modern Workplace en marzo de 2026, un espacio de trabajo digital totalmente gestionado para organizaciones del mercado medio construido sobre la plataforma HP ProConnect Workplace-as-a-Service. La solución agrupa la selección de dispositivos, el aprovisionamiento, el soporte, la gestión del ciclo de vida y el procesamiento certificado al final de la vida útil bajo un único contrato, extendiendo la gobernanza del ciclo de vida de nivel empresarial a organizaciones que anteriormente carecían de acceso a estas capacidades.
- Septiembre de 2025: El NIST publicó la SP 800-88 Revisión 2 el 26 de septiembre de 2025, actualizando los requisitos de sanitización de medios para alinearlos con IEEE 2883 e ISO/IEC 27040 y trasladando el enfoque de cumplimiento de las decisiones individuales de dispositivos a programas de sanitización a nivel empresarial con obligaciones formales de calificación de proveedores. La revisión eleva el estándar de documentación para los proveedores de renovación gestionada que atienden a industrias reguladas, estableciendo el borrado certificado de datos como un requisito previo para la descomisión de hardware conforme.
Alcance del Informe Global del Mercado de Servicios de Planificación de Renovación de Hardware Gestionado
El Mercado de Servicios de Planificación de Renovación de Hardware Gestionado comprende servicios externalizados de asesoría, planificación, optimización y ejecución que ayudan a las organizaciones a evaluar, priorizar, presupuestar, programar y gestionar los ciclos de renovación de hardware en activos de TI e infraestructura. Estos servicios respaldan la modernización tecnológica, la planificación del ciclo de vida, la optimización de adquisiciones y la gestión de transiciones.
El Informe del Mercado de Servicios de Planificación de Renovación de Hardware Gestionado está Segmentado por Tipo de Servicio (Evaluación Tecnológica y Planificación de Renovación, Estrategia de Presupuestación y Adquisiciones, Extensión del Ciclo de Vida y Optimización, Ejecución de Renovación y Gestión de Transición, y Otros Tipos de Servicio), Modo de Implementación (Local, Nube e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Evaluación Tecnológica y Planificación de Renovación |
| Estrategia de Presupuestación y Adquisiciones |
| Extensión del Ciclo de Vida y Optimización |
| Ejecución de Renovación y Gestión de Transición |
| Otros Tipos de Servicio |
| Local |
| Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Evaluación Tecnológica y Planificación de Renovación | |
| Estrategia de Presupuestación y Adquisiciones | ||
| Extensión del Ciclo de Vida y Optimización | ||
| Ejecución de Renovación y Gestión de Transición | ||
| Otros Tipos de Servicio | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de planificación de renovación de hardware gestionado?
El tamaño del mercado de servicios de planificación de renovación de hardware gestionado es de 4,43 mil millones de USD en 2027 y se proyecta que alcance los 8,56 mil millones de USD para 2032 a una CAGR del 14,07%.
¿Qué está impulsando la demanda de servicios de planificación de renovación de hardware gestionado?
Los plazos de soporte de Windows, los requisitos de PC con capacidad de IA, las fuerzas de trabajo distribuidas y la necesidad de recuperación segura de dispositivos están respaldando la adopción.
¿Qué tipo de servicio tiene la mayor participación?
Evaluación Tecnológica y Planificación de Renovación representó el 59,11% de los ingresos en 2026, lo que refleja la necesidad de evaluar el estado de la flota antes de ejecutar programas de sustitución.
¿Qué modo de implementación se espera que se expanda más rápido?
Se proyecta que la implementación en Nube se expanda a una CAGR del 15,66% hasta 2032 a medida que los proveedores utilizan portales en la nube para atender a pymes y organizaciones de tamaño mediano.
¿Qué tamaño de organización presenta la oportunidad de expansión más rápida?
Se proyecta que las pymes se expandan a una CAGR del 15,89% hasta 2032 a medida que las ofertas de suscripción hacen que la gestión del ciclo de vida sea accesible para equipos de TI más pequeños.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,91% hasta 2032, respaldada por la adopción de ciclos de vida gestionados en economías avanzadas y en desarrollo.