
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
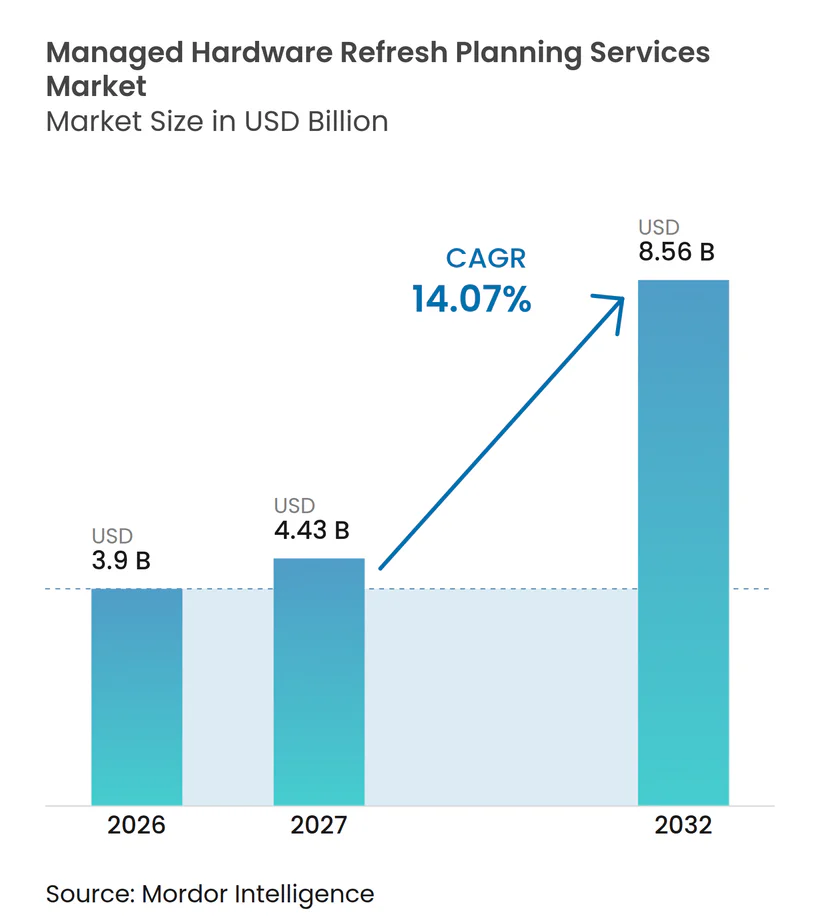
| 市場規模 (2027) | 4.43 十億米ドル |
| 市場規模 (2032) | 8.56 十億米ドル |
| 成長率 (2027 - 2032) | 14.07 % |
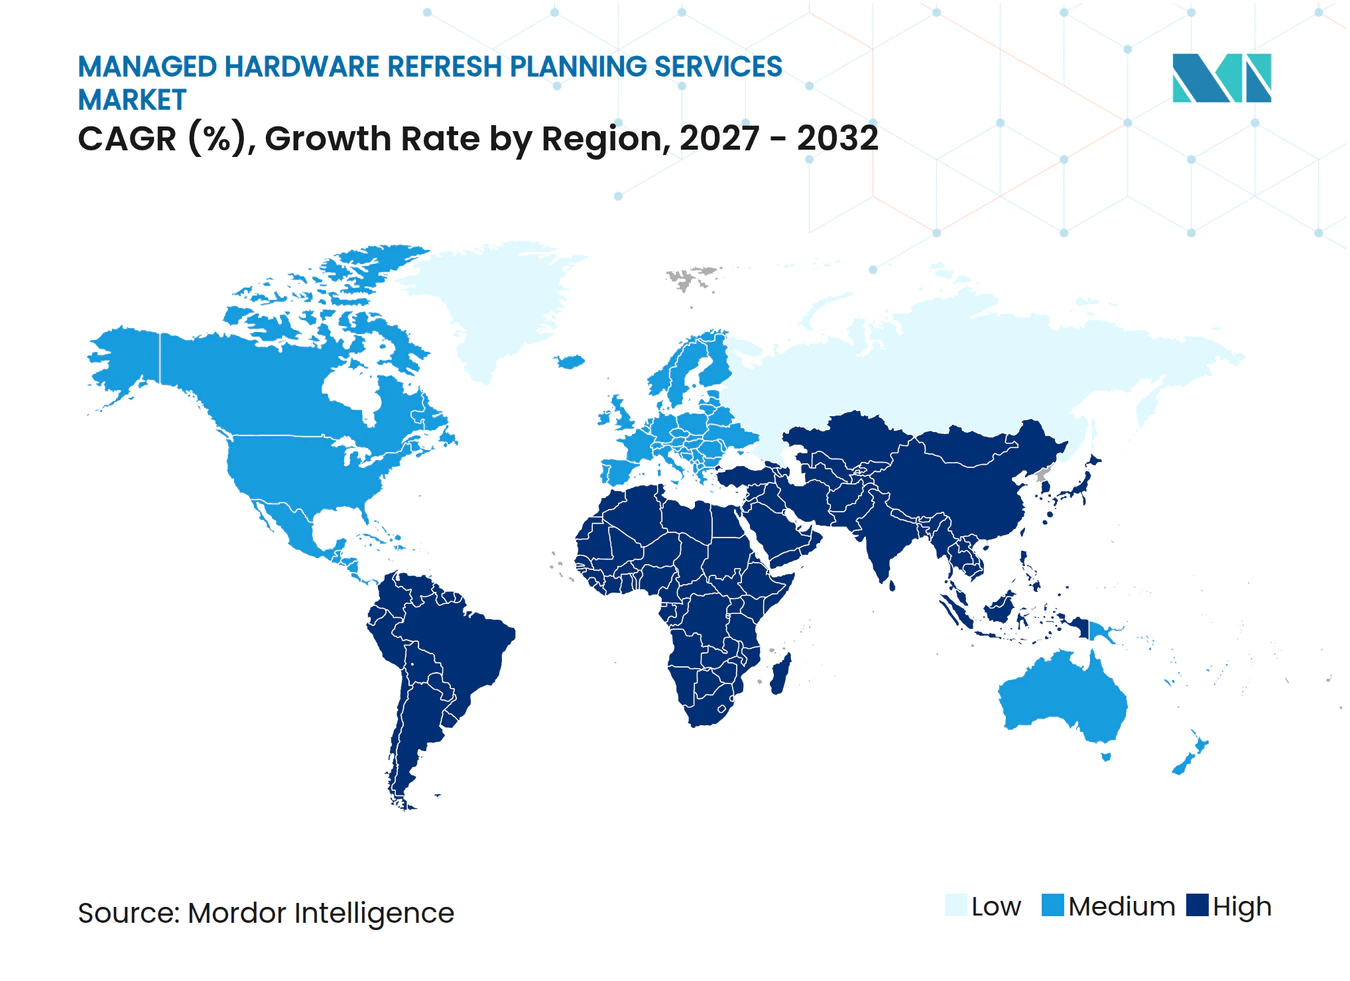
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場分析
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場規模は、2026年の3.90 ビリオン 米ドルから2027年には4.43 ビリオン 米ドルへ、さらに2032年までに8.56 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 14.07%を記録すると予測されています。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、カレンダーベースの交換から、資産記録、デバイスの状態、サポート期限、およびセキュリティ要件を用いて優先順位を設定するライフサイクルプログラムへと移行しています。Windows 10のサポートは2025年10月14日に終了し、組織はエンドポイントの準備状況、交換ニーズ、廃止スケジュール、および継続サポートの実際のコストを見直すことが求められています。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、AI対応PCの高い仕様要件や、オフィスとリモートの拠点にまたがるマルチブランドデバイスフリートを調整する必要性によっても形成されています。プロバイダーは、プランニング、調達サポート、デプロイメント、データ処理、リカバリーサービス、および明確な監査記録を組み合わせ、より完全なオペレーティングモデルを提供しています。ハードウェアの可用性と信頼性の低い資産記録は実行を遅らせる可能性があり、調達プランニングと認定リファービッシュデバイス、最新のフリート情報、および返却機器の処理に関する明確なプロセスを組み合わせるプロバイダーに優位性をもたらします。
レポートの主要ポイント
- サービスタイプ別では、テクノロジー・アセスメントおよびリフレッシュ・プランニングが2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場シェアの59.11%を占め、リフレッシュ・エグゼキューションおよびトランジション・マネジメントは2032年までに15.34%のCAGRで拡大すると予測されています。
- デプロイメント・モード別では、オンプレミスが2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場収益の67.19%を占め、クラウドデプロイメントは2032年までに15.66%のCAGRで拡大すると予測されています。
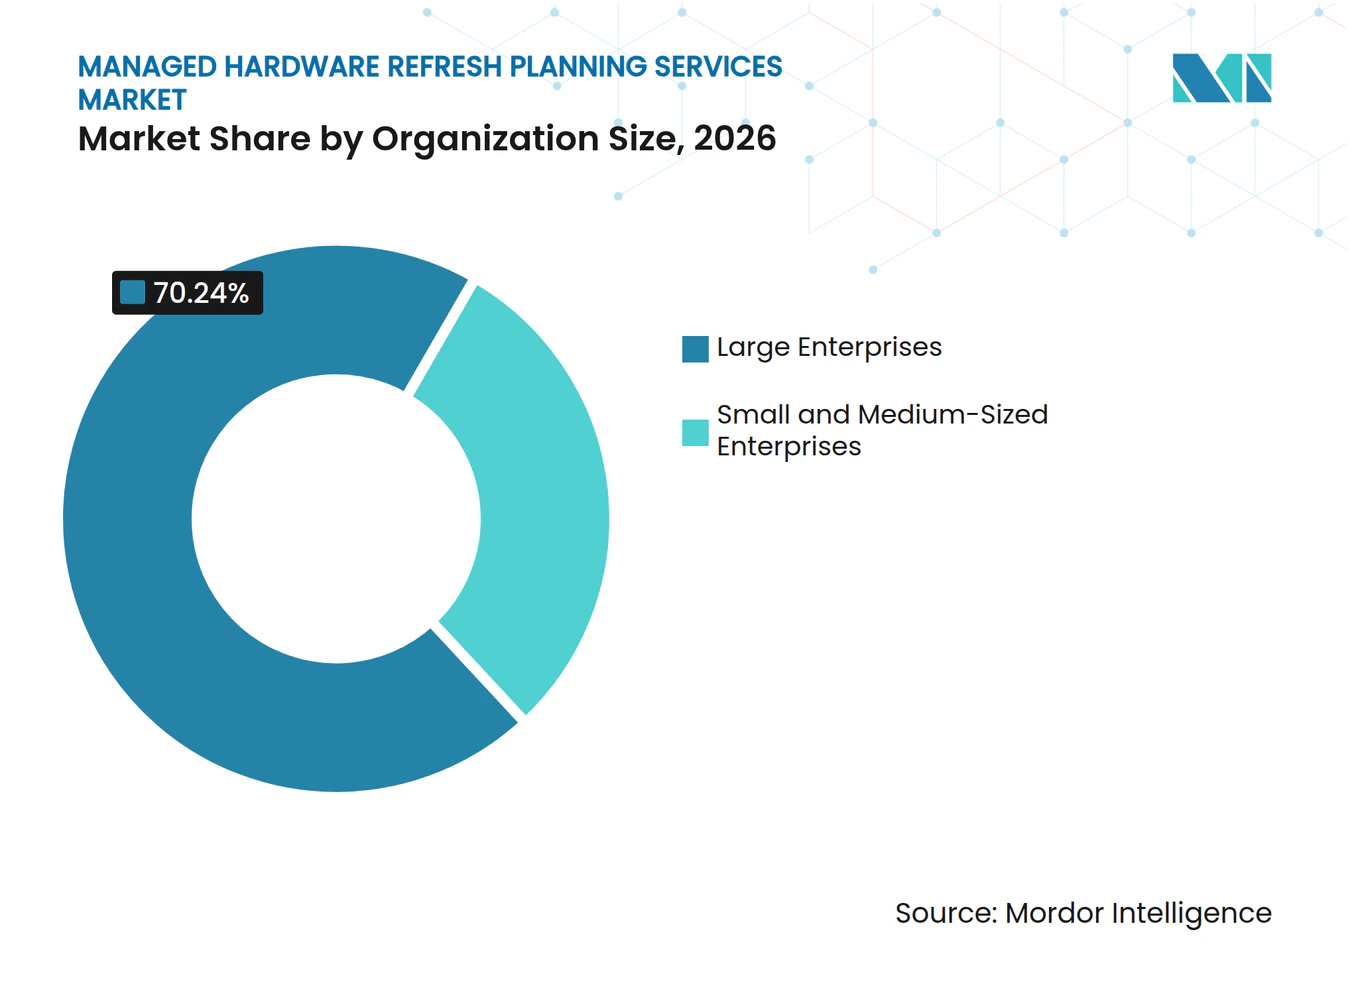
- 組織規模別では、大企業が2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場収益の70.24%を占め、中小企業は2032年までに15.89%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場収益の30.09%を占め、政府および行政は2032年までに14.56%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場収益の38.14%を占め、アジア太平洋地域は2032年までに14.91%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Windowsおよびエンドポイントセキュリティサポートのデッドラインがリフレッシュの波を引き起こす | +3.5% | 主に北米とヨーロッパ、アジア太平洋地域への波及あり | 短期(2年以内) |
| AI対応フリートテレメトリーがリフレッシュのタイミングを改善する | +2.8% | グローバル、北米および西ヨーロッパで最も強い | 中期(2〜4年) |
| ハイブリッドワーク人員の分散がライフサイクル調整ニーズを高める | +2.2% | グローバル | 中期(2〜4年) |
| サーキュラーITおよび残存価値回収がアウトソーシング需要を高める | +1.6% | グローバル、ヨーロッパおよび北米で最も強い | 長期(4年以上) |
| AI対応PCの普及がデバイス仕様の再評価を加速する | +1.4% | グローバル | 長期(4年以上) |
| マルチベンダー資産の複雑性がマネージド・リフレッシュ・プログラムを有利にする | +1.0% | グローバル、大企業に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Windowsおよびエンドポイントセキュリティサポートのデッドラインがリフレッシュの波を引き起こす
マイクロソフトは2025年10月14日にWindows 10のサポートを終了し、エンドポイントのレビューと交換活動が予測期間中も続いています。交換を先送りする組織は拡張セキュリティアップデートを利用できますが、初年度は1デバイスあたり61米ドのコストがかかり、その後2年間は毎年2倍になります。この増大するコストは、古いデバイスがWindows 11のハードウェア要件を満たさず、より多くのサポートを必要とし、または現在のセキュリティ要件を満たせない場合に、長期的な先送りを正当化することをより困難にします。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、組織が移行、アップグレード、延長使用、および廃止に適したデバイスを分類する前にアセスメントが必要であるため、恩恵を受けています。Windows Server 2016のサポートは2026年10月に終了し、インフラチームが対処すべき別のライフサイクルデッドラインが追加されます。[1] エンドポイントアセスメント、調達タイミング、ユーザーコミュニケーション、デプロイメント能力、および廃棄記録を結びつけるプロバイダーは、外部から設定されたデッドラインを計画的なプログラムに変えることができます。
AI対応フリートテレメトリーがリフレッシュのタイミングを改善する
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、デバイスをいつ交換すべきかを判断するためにテレメトリーをますます活用しています。デバイスの経年、保証状況、パフォーマンス情報、ソフトウェアニーズ、およびユーザーエクスペリエンスデータにより、障害が業務に影響を与える前に注意が必要なシステムを特定できます。インテルは、ビジネスPCフリート全体のリモート管理とハードウェアベースのセキュリティのためのプラットフォームとしてIntel vProを位置づけています。この情報により、固定された交換カレンダーを、運用状態、リスク、ユーザーの役割、および各デバイスの残存耐用年数に基づく優先リストに置き換えることができます。オブザーバビリティレイヤーを管理するプロバイダーは、顧客フリート全体のデバイスの動作、サービスニーズ、保証状況、および繰り返し発生する障害パターンについて継続的な把握が可能になります。その運用上の知識は、特に複雑な資産履歴を持つ大規模な分散型エステートにおいて、最初のリフレッシュサイクル後にプロバイダーを交代させることをより困難にする可能性があります。
ハイブリッドワーク人員の分散がライフサイクル調整ニーズを高める
ハイブリッドワークにより、デバイスのライフサイクル管理は集中型のIT活動ではなく、分散型のロジスティクスタスクとなっています。従業員は、ITオフィスやローカルサポートチームへの直接アクセスなしに、異なる場所からデバイスを受け取り、使用し、返却し、交換する場合があります。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、従業員向けのキッティング、直接配送、デバイスセットアップ、データ移行、回収、認定廃棄、およびステータスコミュニケーションを通じてこの問題に対処しています。HPは、デバイスライフサイクルサポートとリモート管理機能を組み合わせたマネージドワークプレイスサービスを提供しています。分散したフリートは、デバイスが拠点間を移動したり、ユーザーが変わったり、使用終了時に回収されなかったりする場合に、資産記録の不整合を生じさせます。地域的なロジスティクスカバレッジと自動返却コミュニケーションを持つプロバイダーは、マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場において、管理業務の削減、返却漏れ、所有権の不明確さ、およびデバイス紛失リスクを低減できます。
サーキュラーITおよび残存価値回収がアウトソーシング需要を高める
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場では、廃棄リスクを低減しながら廃棄デバイスから価値を回収しようとする組織からの需要が見られます。認定リファービッシュ、再販、資産回収、および安全な処理は、同一契約内で管理される場合、リフレッシュプログラムの純コストを削減できます。Lenovoは2025年にTruScale Device as a Service for Sustainabilityを導入し、カーボンレポーティング、リファービッシュデバイスオプション、オフセットサービス、および資産回収を提供しています。このサービスモデルは、ライフサイクルレポーティングを、デバイスの耐用年数終了時の別個の廃棄作業ではなく、調達、財務、オペレーション、およびITの意思決定の一部とします。EU企業サステナビリティ報告指令(CSRD)も、対象企業のバリューチェーン排出量報告への注目を高めています。監査可能な回収・廃棄プロセスを持つプロバイダーは、マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場全体で、機器回収、報告要件、再販の意思決定、およびデバイスの一貫した取り扱いをサポートできます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予算の先送りがデバイスのライフサイクルを延長する | -1.2% | グローバル、中小企業セグメントで顕著 | 中期(2〜4年) |
| 安全なデータ消去およびチェーン・オブ・カストディ要件が実行コストを増加させる | -0.9% | グローバル、規制産業で最も深刻 | 中期(2〜4年) |
| ハードウェアのリードタイムの変動がリフレッシュロードマップを混乱させる | -0.7% | グローバル、北米とヨーロッパに集中 | 短期(2年以内) |
| 断片化した資産データが予測精度を低下させる | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予算の先送りがデバイスのライフサイクルを延長する
予算圧力により、組織はセキュリティ、クラウド、およびAIインフラプログラムへの資金調達を優先しながら、ハードウェアの交換を先送りする場合があります。古い機器は、パフォーマンス、エネルギー消費、ユーザーエクスペリエンス、およびサポートニーズが悪化しても、しばらくの間は稼働し続けることができます。これにより、リフレッシュの需要が会計期間をまたいで不均一になり、マネージドプロバイダーのリソース計画、ハードウェア割り当て、および人員配置が複雑になる可能性があります。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場には、拡張セキュリティアップデートの費用が先送りの年数とともに増加するという相殺要因があります。マイクロソフトは、初年度の商用拡張セキュリティアップデートの価格を1デバイスあたり61米ドルとし、年間価格は2倍になると記載しています。後年まで先送りする組織は、古い機器を保持しながらより高いセキュリティ維持コストに直面する可能性があり、先送りによる節約効果が減少します。交換を順序立てて行い、遅延セキュリティ費用を回避するマネージドプランは、資本支出が制約されている場合でも、マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場において経済的に有効であり続けることができます。
安全なデータ消去およびチェーン・オブ・カストディ要件が実行コストを増加させる
認定データサニタイゼーションは、大量のデバイスリフレッシュ作業にコストと運用ステップを追加します。NISTは2025年9月に特別刊行物800-88改訂版2を発行し、メディアサニタイゼーションガイダンスを更新し、現行標準に合わせました。このガイダンスは、プロセス全体を通じてポリシー、役割、検証活動、およびメディア処理を文書化するエンタープライズサニタイゼーションプログラムに焦点を当てています。規制対象の組織は、シリアルレベルの資産記録、保管証拠、データがサニタイズされたことを示す証明書、およびデバイスが要求通りに処理されたことの信頼できる証明が必要です。これらの要件は、特に数千台のデバイスが同時に処理される場合に、実行コスト、計画時間、および調整ニーズを増加させる可能性があります。確立されたコンプライアンスプロセスを持つプロバイダーは、マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場の顧客のこの負担を軽減できますが、小規模なプロバイダーは入札要件を満たすことに苦労する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:プランニングが収益をリードし、エグゼキューションサービスが成長をリード
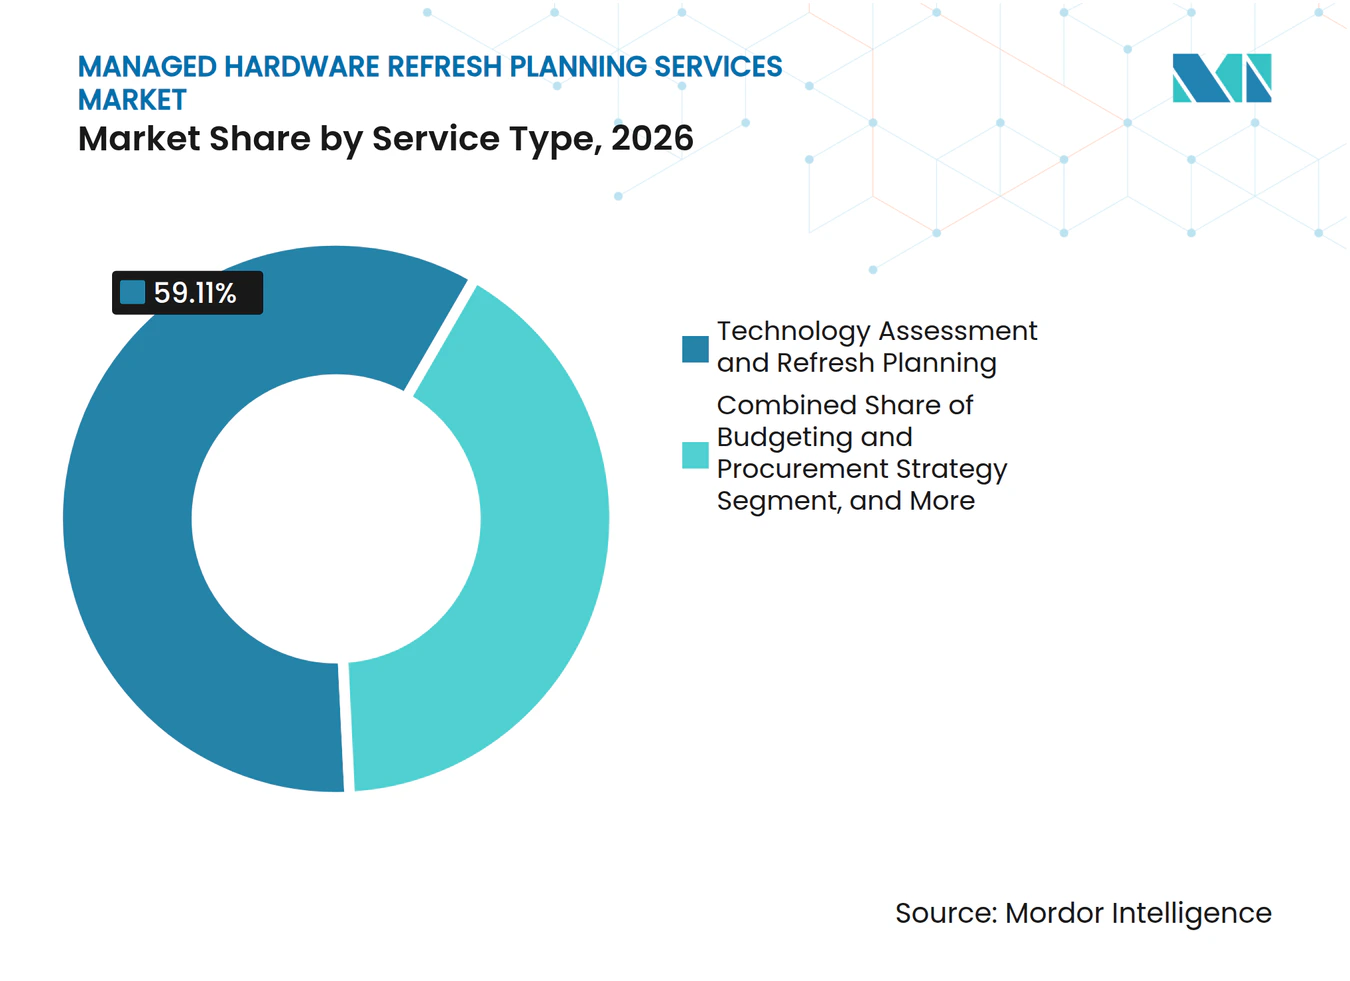
テクノロジー・アセスメントおよびリフレッシュ・プランニングは2026年の収益の59.11%を占めました。このサービスは、組織が資金調達を確約する前に、デバイスインベントリ、サポート状況、リスク、場所、および順序付けについて信頼できる把握が必要であるため、最初のエンゲージメントとなることが多いです。この作業には、資産記録のレビュー、リフレッシュ候補の特定、リスクのランク付け、およびセキュリティとビジネスニーズに合わせた交換タイミングの調整が含まれます。また、内部チームが購入、リース、リファービッシュ、および延長使用オプション、ならびに遅延行動のコストを比較するためのフレームワークを提供します。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、実行契約に正確な開始インベントリ、明確な優先順位、および実用的なスケジュールが必要であるため、このプランニングレイヤーに依存しています。
リフレッシュ・エグゼキューションおよびトランジション・マネジメントは2032年までに15.34%のCAGRで拡大すると予測されています。組織がアセスメント作業から、ロジスティクス、ステージング、デプロイメント、移行、廃棄、ユーザーコミュニケーション、およびデプロイメント後サポートを含む実行へと移行するにつれて需要が高まります。Maintechは、あるグローバルメディア顧客がマネージドかつ健全性優先のアプローチを採用した後、年間リフレッシュ完了率が目標の47%から150%に改善し、ハードウェア障害チケットが月間180件から46件に減少したと報告しています。予算策定・調達戦略およびライフサイクル延長・最適化は、顧客がコストを管理し、デバイスの耐用年数を延長し、交換注文が保留中の間に制約された供給を管理するのに役立ちます。その他のサービスタイプには、プランニング、調達、リフレッシュ、および回収を定的なデバイスごとの料金内で組み合わせたサブスクリプションベースのハードウェアおよびDevice as a Serviceの取り決めが含まれます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメント・モード別:オンプレミスがリードし、クラウド配信が拡大
オンプレミスデプロイメントは2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場規模の67.19%を占めました。銀行、ヘルスケア、および政府の大規模組織は、資産記録と監査プロセスがオンプレミスインフラを中心に構築されているため、ローカル管理システムを維持することが多いです。データレジデンシー、保管記録、および内部ガバナンスもデプロイメントの意思決定に影響します。これらの組織は、特定のワークフローにクラウドツールを採用する場合でも、コア資産データにローカルシステムを使用する場合があります。このインストールベースは、マネージド・ハードウェア・リフレッシュ・プランニング・サービス産業においてオンプレミス需要を引き続き支えています。
クラウドデプロイメントは2032年までに15.66%のCAGRで拡大すると予測されています。クラウドベースのポータルにより、プロバイダーはよりカスタマイズされたプログラムに関連するボリューム閾値なしに、中堅市場の顧客や中小企業にサービスを提供できます。Cegeka は2026年3月にModern Workplaceサービスを開始し、HPのProConnect Workplace as a Serviceを使用して、デバイスの選択、プロビジョニング、サポート、ライフサイクル管理、および使用終了処理をカバーしています。ハイブリッド配信は、ローカル資産システムとクラウドベースの分析およびオーケストレーションを組み合わせ、選択したレコードを既存の環境内に保持しながら最新の配信を望むマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場の企業に移行オプションを提供します。欧州のデータ規制も、テレメトリーがサードパーティプラットフォームを通じて移動する際に従業員のデバイス情報がどのように管理されるかについて、プロバイダーが明確に対処することを求めています。
組織規模別:大企業が収益をリードし、中小企業がより速く拡大
大企業は2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場規模の70.24%を占めました。そのデバイスフリートは複数の国、ハードウェアベンダー、およびサポートチームにまたがっていることが多く、調整されたリフレッシュプランニングを内部で管理することが困難です。ライフサイクル全体にわたるロジスティクス能力、ベンダー中立の調整、サービスレベルガバナンス、および文書化されたコントロールが必要です。複数年契約と、ライフサイクルプログラム中にプロバイダーを変更する運用コストが、このグループからの継続的な需要を支えています。これらのエステートの規模は、機器を交換または廃棄する前に完全な資産インベントリを必要とします。
中小企業は2032年までに15.89%のCAGRで拡大すると予測されています。クラウドネイティブのサービスポータルとサブスクリプション構造により、小規模なITチームと限られた社内ロジスティクス能力を持つ組織にとって、マネージドライフサイクルプログラムがよりアクセスしやすくなっています。Lenovo Japanは2025年11月に、ITスタッフが限られた組織向けに、2025年11月の為替レートで1デバイスあたり月額1,000円(約6.50米ドル相当)のModern PC Lifecycle Management Packageを発売しました。[2] このオファリングには、単一のサービスパッケージに調達、デプロイメント、セキュリティ、および廃棄が含まれています。中小企業はこれらのモデルを使用して、同等の社内能力を構築することなく、廃棄、フリート調整、エンドポイント監視、交換コミュニケーション、およびコンプライアンス文書化のための専門的なサポートを得ることができます。

エンドユーザー産業別:ITおよび通信がリードし、政府が最も速く拡大
ITおよび通信は2026年の収益の30.09%を占めました。高いデバイス密度、頻繁な技術変化、24時間365日の運用、およびマルチベンダーエステートが、このセクターにおける構造化されたリフレッシュプランニングへの需要を支えています。企業は、従業員、テクニカルサポート、およびフィールドサービスチーム全体でセキュリティ標準を維持しながら、エンドポイントの可用性を必要としています。このセクターはまた、分散した従業員、顧客向けオペレーション、および迅速な交換ニーズをサポートするフリートを標準化するための継続的な要件を持っています。これらのニーズにより、アセスメント、デプロイメント、ガバナンスサービス、および正確な資産記録が、マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場の中心となっています。
政府および行政は2032年までに14.56%のCAGRで拡大すると予測されています。公共組織はセキュリティデッドライン、正式な調達規則、および枠組みベースの購買プロセスを通じて処理できる大規模なデバイス群に直面しています。オンタリオ州のOECMは2025年1月に第3世代のエンドユーザーコンピューティング製品および関連サービス協定を導入し、11のサプライヤーパートナーをカバーし、利用可能なサービスカテゴリの1つとしてライフサイクル管理を含めています。銀行、金融サービス、および保険も、データの機密性と分散した労働力のために厳格な文書化を必要としています。ヘルスケア、ライフサイエンス、製造、小売、電子商取引、および教育はそれぞれ異なる運用ニーズを持っていますが、公共調達サイクルがリフレッシュプログラムの準備と発注に必要な時間を延長するにつれて、それぞれがマネージドデバイスプランニングを使用する実際的な理由に直面しています。
地域分析
北米は2026年のマネージド・ハードウェア・リフレッシュ・プランニング・サービス市場シェアの38.14%を占めました。この地域には確立されたマネージドサービスプロバイダー、成熟した調達プロセス、および廃棄デバイスの文書化された保管と安全な廃棄に対する強い期待があります。米国は大規模なテクノロジーセクターフリートと公共セクターのリフレッシュ活動を通じて需要を支え、カナダはライフサイクル管理を含む調達取り決めを通じて貢献しています。2025年1月に開始されたオンタリオ州のOECM協定には、Dell、HP、Lenovo、Cisco、NetApp、およびPure Storageがサプライヤーとして含まれています。セキュリティ要件、AI対応PCの仕様、および回収レポーティングが、初期のWindows 10交換期間後の需要を支えています。
ヨーロッパは主要な地域クラスターであり、ドイツ、英国、およびフランスが企業需要の重要な中心地を代表しています。データガバナンス要件は、特に従業員データが存在するクロスボーダーフリートにおいて、認定消去と文書化されたデバイス廃棄の価値を高めています。一般データ保護規則(GDPR)は、エンドポイント管理ツールを通じて収集された情報を含む個人データの処理に関する要件を設定しています。[3] この地域はまた、リファービッシュ機器とサーキュラー調達への関心を示しており、企業サステナビリティ報告指令(CSRD)は対象企業のバリューチェーン報告への注目を高めています。
アジア太平洋地域は2032年までに14.91%のCAGRで拡大すると予測されています。日本は、ITスタッフが限られた組織向けのアウトソースされたPCライフサイクル管理とサブスクリプションサービスへの積極的な関心を持っています。Lenovo Japanはライフサイクルパッケージを使用して、小規模組織向けに調達、デプロイメント、セキュリティ、および廃棄を組み合わせています。中国は中小企業向けのDevice as a Serviceモデルの機会を提供し、インドは公共セクターおよび教育テクノロジープログラムを通じて需要を支えています。韓国とオーストラリアは企業のデジタルモダナイゼーションとマネージドワークプレイスの採用を通じて需要に貢献し、中東・アフリカおよび南米は、テクノロジーモダナイゼーション、拡大するフリート、およびデジタルサービス投資に支えられた、より小規模な機会として残っています。
競合ランドスケープ
市場集中度
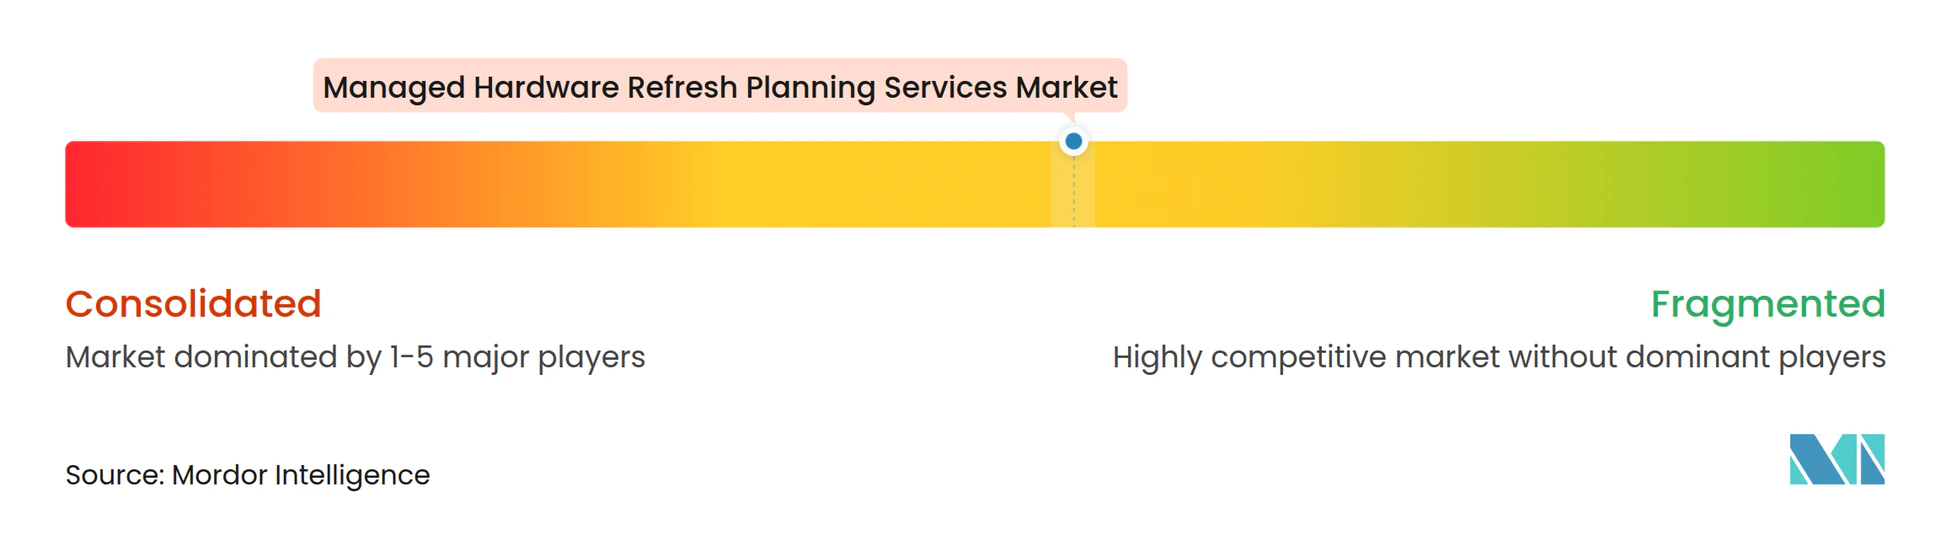
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は中程度に断片化しています。Dell Technologies、HP Inc.、Lenovo Group、Hewlett Packard Enterprise、およびCisco Systemsはハードウェアポジションとマネージドサービスオファリングを組み合わせており、マネージドサービスプロバイダー、IT資産廃棄スペシャリスト、およびチャネルプラットフォームは中立性、データ処理、および地理的カバレッジで競合しています。DellはSupportAssist機能を使用して、商用顧客向けにデバイスサポートと予測的な問題検出を提供しています。HPは2025年6月にチャネルパートナーを通じてマネージドデバイスサービスを拡大し、より多くのビジネスPCの問題に対するリモートアウトオブバンド診断と修復を導入しました。[4] これらのアプローチは、マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場においてサポートデータ、サービスオペレーション、および定期的なライフサイクル契約を結びつけています。
Lenovoは2025年にTruScale Device as a Serviceのサステナビリティオファリングを拡大し、カーボンレポーティング、資産回収、およびリファービッシュデバイスオプションを含めました。CegekaのHPのProConnect上での2026年3月のModern Workplaceの開始は、中規模組織向けのクラウドベースのサービス配信を示しています。伊藤忠商事システムズとGetITは、日本におけるサーキュラーITライフサイクル管理を開発するための4月の合意に続き、2026年7月に資本業務提携を発表しました。この提携は調達、サードパーティメンテナンス、IT資産廃棄、およびデバイスリマーケティングを統合し、企業が統合サービスを通じて価値を付加する方法を示しています。
500から5,000エンドポイントを持ち、コンシューマースタイルのサポート以上の能力を必要とするが、カスタマイズされたOEMプログラムの対象とならない可能性がある組織の間に市場の開口部が残っています。モジュラーでコンプライアンス対応のサービスは、実用的な価格設定、マルチブランド管理、および文書化されたコントロールを提供する場合、このグループに対応できます。スペシャリストプラットフォームは、デバイスブランドをまたいだプロビジョニング、テレメトリー、および廃棄のための単一インターフェースを提供することで競合できます。NISTのガイダンスも、規制された調達におけるサニタイゼーション証拠への期待を高めており、文書化されたプロセスと確立されたロジスティクスネットワークを持つプロバイダーに有利です。マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場には、統合されたOEMモデルと中立的な運用アプローチを提供する独立したライフサイクルプロバイダーの余地があります。
マネージド・ハードウェア・リフレッシュ・プランニング・サービス産業のリーダー
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
NEC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Monks Technology Servicesは認定Ciscoリセラーおよびマネージドサービスプロバイダーとなり、北米全体の企業ネットワークモダナイゼーションプログラム向けにCiscoのハードウェア、ソフトウェア、クラウドサブスクリプション、および完全なライフサイクルサポートを単一契約で提供できるようになりました。このパートナーシップは、インフラリフレッシュを行うクライアントのベンダー調整オーバーヘッドを削減する統一された調達・サポートモデルを構築します。
- 2026年7月:伊藤忠商事システムズとGetITは2026年4月に資本業務提携を締結し、2026年7月に公式発表し、エンドツーエンドの「サーキュラーITライフサイクル管理」能力を共同開発することを目指しています。このパートナーシップは、ハードウェア調達、サードパーティメンテナンス、IT資産廃棄、およびデバイスリマーケティングを単一のサービスチェーンに統合し、持続可能なマネージドITインフラライフサイクルソリューションに対する日本の企業需要をターゲットとしています。
- 2026年3月:Cegekaは2026年3月にCegeka Modern Workplaceを導入しました。これはHPのProConnect Workplace as a Serviceプラットフォーム上に構築された中堅市場組織向けの完全マネージドデジタルワークスペースです。このソリューションは、デバイスの選択、プロビジョニング、サポート、ライフサイクル管理、および認定使用終了処理を単一契約にまとめ、これまでこれらの能力へのアクセスがなかった組織にエンタープライズグレードのライフサイクルガバナンスを拡張します。
- 2025年9月:NISTは2025年9月26日にSP 800-88改訂版2を発行し、メディアサニタイゼーション要件をIEEE 2883およびISO/IEC 27040に合わせて更新し、コンプライアンスの焦点を個別デバイスの決定から、正式なベンダー資格義務を伴うエンタープライズレベルのサニタイゼーションプログラムへと移行しました。この改訂は、規制産業にサービスを提供するマネージドリフレッシュプロバイダーの文書化基準を引き上げ、認定データ消去をコンプライアントなハードウェア廃棄の前提条件として確立しています。
グローバル・マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場レポートの範囲
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場は、組織がIT資産およびインフラ全体のハードウェアリフレッシュサイクルを評価、優先順位付け、予算策定、スケジューリング、および管理するのを支援するアウトソースされたアドバイザリー、プランニング、最適化、および実行サービスで構成されています。これらのサービスは、テクノロジーモダナイゼーション、ライフサイクルプランニング、調達最適化、およびトランジション管理をサポートします。
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場レポートは、サービスタイプ(テクノロジー・アセスメントおよびリフレッシュ・プランニング、予算策定・調達戦略、ライフサイクル延長・最適化、リフレッシュ・エグゼキューションおよびトランジション・マネジメント、その他のサービスタイプ)、デプロイメント・モード(オンプレミス、クラウド、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| テクノロジー・アセスメントおよびリフレッシュ・プランニング |
| 予算策定・調達戦略 |
| ライフサイクル延長・最適化 |
| リフレッシュ・エグゼキューションおよびトランジション・マネジメント |
| その他のサービスタイプ |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | テクノロジー・アセスメントおよびリフレッシュ・プランニング | |
| 予算策定・調達戦略 | ||
| ライフサイクル延長・最適化 | ||
| リフレッシュ・エグゼキューションおよびトランジション・マネジメント | ||
| その他のサービスタイプ | ||
| デプロイメント・モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場の規模はどのくらいですか?
マネージド・ハードウェア・リフレッシュ・プランニング・サービス市場規模は2027年に4.43 ビリオン 米ドルであり、14.07%のCAGRで2032年までに8.56 ビリオン 米ドルに達すると予測されています。
マネージド・ハードウェア・リフレッシュ・プランニング・サービスの需要を牽引しているものは何ですか?
Windowsのサポートデッドライン、AI対応PCの要件、分散した労働力、および安全なデバイス回収の必要性が採用を支えています。
最大のシェアを持つサービスタイプはどれですか?
テクノロジー・アセスメントおよびリフレッシュ・プランニングは2026年の収益の59.11%を占め、交換プログラムを実行する前にフリートの状態を評価する必要性を反映しています。
最も速く拡大すると予想されるデプロイメント・モードはどれですか?
クラウドデプロイメントは、プロバイダーがクラウドポータルを使用して中小企業および中堅組織にサービスを提供するにつれて、2032年までに15.66%のCAGRで拡大すると予測されています。
最も速い拡大機会を示す組織規模はどれですか?
中小企業は、サブスクリプションオファリングがライフサイクル管理を小規模なITチームにとってアクセスしやすくするにつれて、2032年までに15.89%のCAGRで拡大すると予測されています。
最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は、先進国および発展途上国全体でのマネージドライフサイクル採用に支えられ、2032年までに14.91%のCAGRで拡大すると予測されています。