
Tamanho e Participação do Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
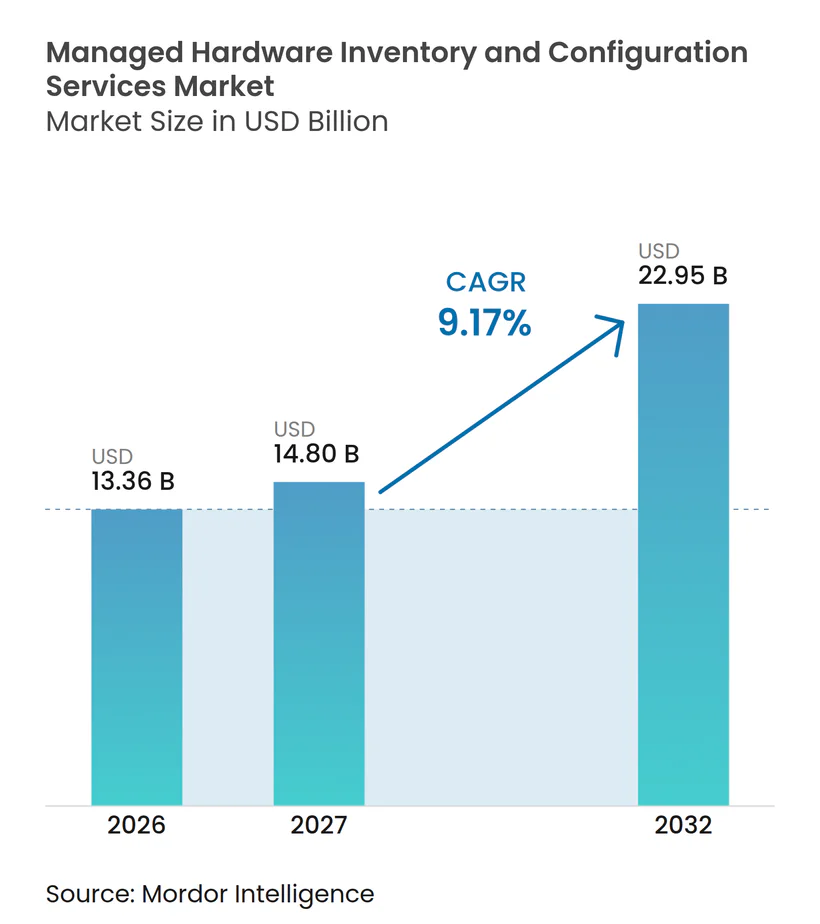
| Tamanho do Mercado (2027) | 14.80 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.95 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de inventário de hardware e configuração está projetado para expandir de 13,36 bilhões de USD em 2026 e 14,80 bilhões de USD em 2027 para 22,95 bilhões de USD até 2032, registrando um CAGR de 9,17% entre 2027 e 2032. A demanda está crescendo porque as equipes internas de TI frequentemente não conseguem manter registros precisos em escritórios domésticos, filiais, instalações de colocalização e data centers. As implantações de computação de borda e IA adicionam dispositivos com diferentes aceleradores, firmware, sistemas operacionais e configurações locais. Isso torna o trabalho de configuração mais difícil, pois cada site adicional pode introduzir uma nova combinação de requisitos de hardware e software. As obrigações de conformidade e ciclo de vida também estão tornando a rastreabilidade, a desativação segura e a custódia documentada mais centrais para as operações de tecnologia. Os provedores estão respondendo combinando inventário, configuração, evidências de conformidade, recuperação de ativos e serviços de valor residual em contratos gerenciados de longo prazo.
Principais Conclusões do Relatório
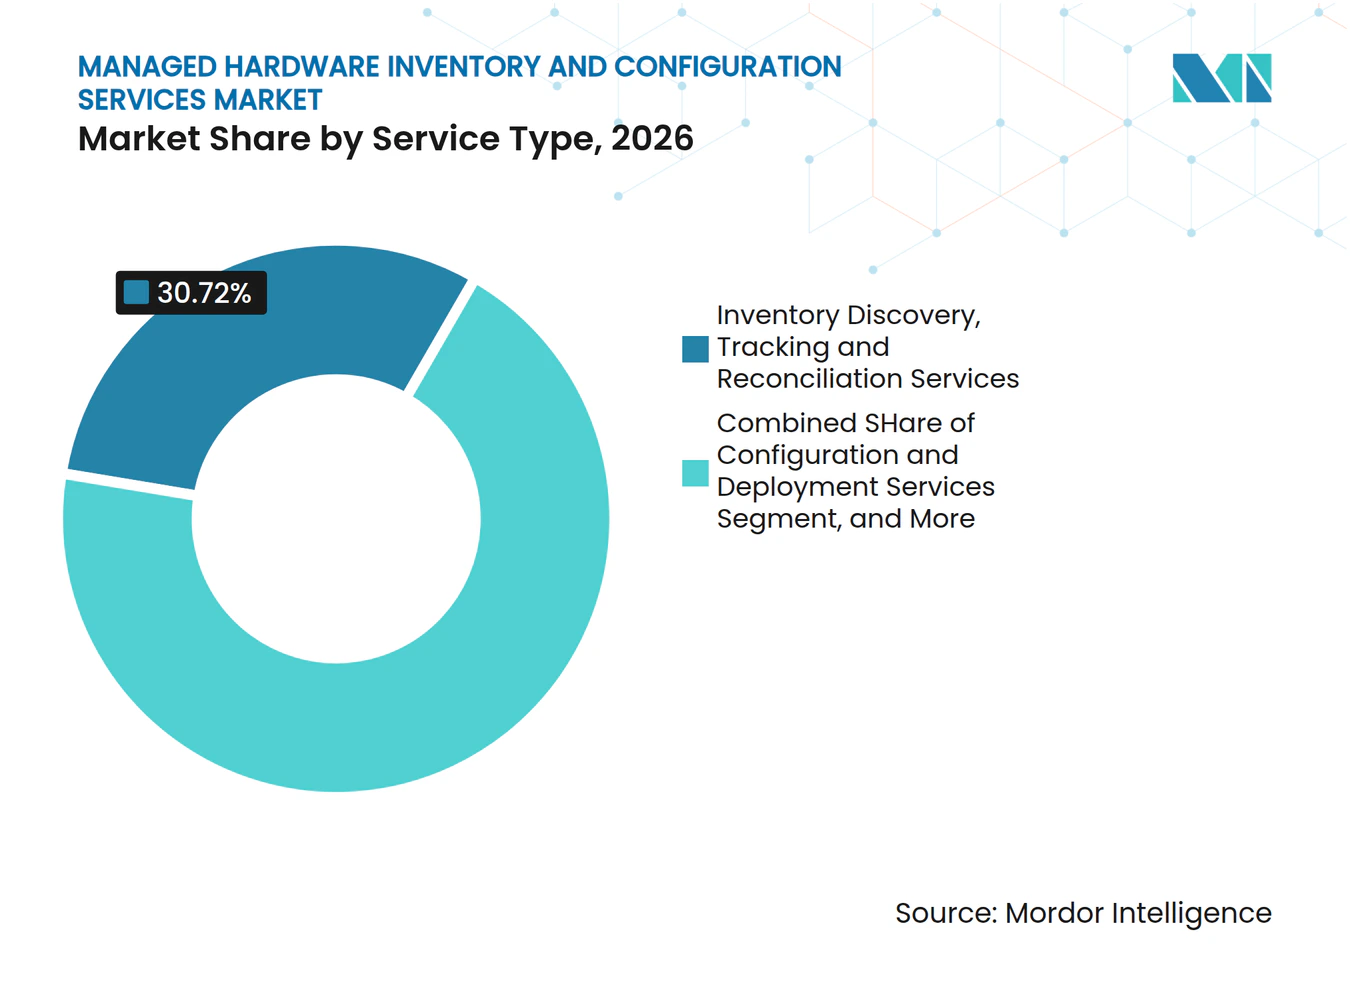
- Por tipo de serviço, os serviços de descoberta, rastreamento e reconciliação de inventário detinham 30,72% da participação do mercado de serviços gerenciados de inventário de hardware e configuração em 2026, enquanto os serviços de configuração e implantação estão projetados para expandir a um CAGR de 10,23% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem detinha 61,30% da receita em 2026 e está projetada para expandir a um CAGR de 10,79% até 2032.
- Por tipo de ativo, servidores e hardware de processamento de dados detinham 35,47% da participação do mercado de serviços gerenciados de inventário de hardware e configuração em 2026 e estão projetados para expandir a um CAGR de 10,31% até 2032.
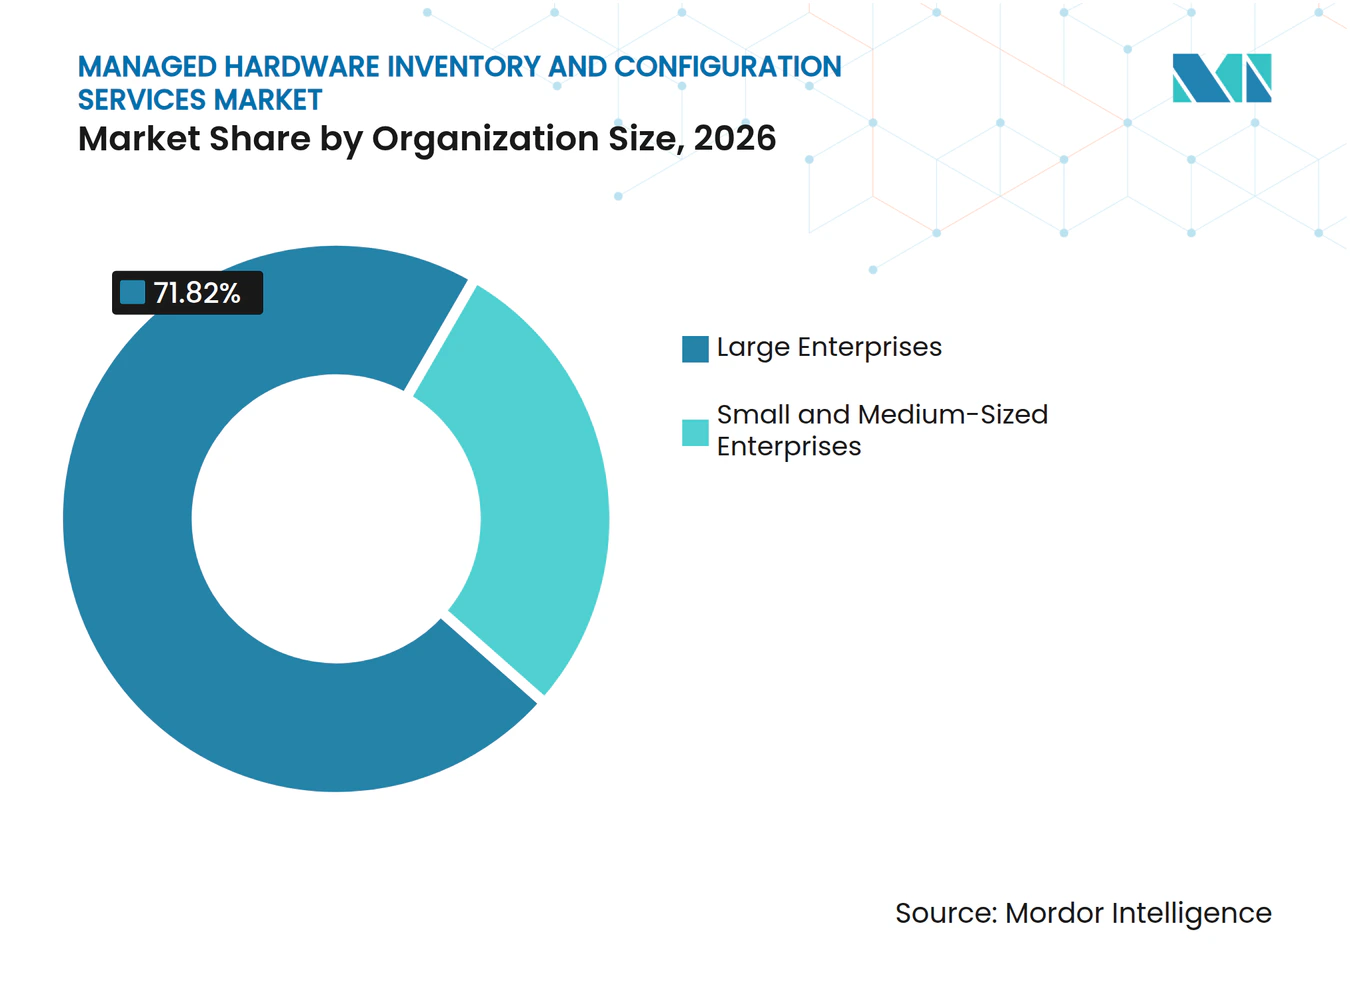
- Por porte da organização, as grandes empresas detinham 71,82% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 10,97% até 2032.
- Por setor do usuário final, TI e telecomunicações detinham 29,58% da participação do mercado de serviços gerenciados de inventário de hardware e configuração em 2026, enquanto manufatura e industrial está projetado para expandir a um CAGR de 11,19% até 2032.
- Por geografia, a América do Norte detinha 38,17% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 11,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Trabalho Híbrido Ampliando as Necessidades de Visibilidade Distribuída de Hardware | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Infraestrutura Híbrida, de Borda e de IA Aumentando a Complexidade de Configuração | +1.8% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Conformidade para Rastreabilidade de Ativos e Desativação Segura | +1.5% | Global, mais forte na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Extensão do Ciclo de Vida do Hardware e Economia Circular | +1.3% | Global, mais forte na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Desvio de Configuração em Frotas Remotas e Multifornecedor | +0.9% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Registros de Ativos Legíveis por Máquina Permitindo Implantação Zero-Touch Mais Rápida | +0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Trabalho Híbrido Ampliando a Necessidade de Visibilidade Distribuída de Hardware
O trabalho híbrido distribuiu o hardware corporativo por muito mais locais do que um processo convencional de inventário baseado em escritório foi projetado para suportar. Os dispositivos agora se movem entre escritórios, residências de funcionários, instalações de armazenamento e pools de substituição, o que pode deixar o registro de propriedade ou localização incompleto. A Allwhere relatou que as necessidades de gerenciamento remoto de ativos se tornam mais difíceis quando os dispositivos mudam de localização sem as correspondentes atualizações de registro, aumentando o risco de compras duplicadas e ações de segurança perdidas. O mercado de serviços gerenciados de inventário de hardware e configuração se beneficia porque os clientes precisam de rastreamento regular em vez de uma contagem física periódica. O provisionamento, a coleta, a integração e o desligamento globais também se tornam mais valiosos quando um empregador não pode depender de um único escritório para gerenciar cada dispositivo. Isso apoia arranjos de serviços recorrentes que incluem visibilidade, custódia e fluxos de trabalho padronizados para funcionários.
Infraestrutura Híbrida, de Borda e de IA Aumentando a Complexidade de Configuração
As implantações de borda e IA utilizam uma combinação mais ampla de processadores, sistemas operacionais, drivers de dispositivos, versões de firmware e condições de rede local do que um ambiente de servidor homogêneo. Um estudo da ACM descreveu implantações de IA de borda que comumente envolvem de 5 a 10 combinações de hardware e sistema operacional, cada uma com restrições separadas para atualizações e integração.[1] O mercado de serviços gerenciados de inventário de hardware e configuração é, portanto, sustentado pela demanda por equipes que possam gerenciar configurações em mais de 1 fornecedor. Uma alteração de firmware em 1 dispositivo pode afetar equipamentos adjacentes que dependem do software ou interface de um fornecedor diferente. As organizações também precisam de registros consistentes para dispositivos de rede, nós de inferência de IA, gateways de IoT e equipamentos de computação em nível de site. Os provedores gerenciados podem abordar esse trabalho por meio de linhas de base de configuração padronizadas, etapas de implantação testadas e gerenciamento contínuo de exceções.
Crescentes Requisitos de Conformidade para Rastreabilidade de Ativos e Desativação Segura
Os requisitos regulatórios estão tornando os registros de hardware uma fonte de evidências em vez de um registro administrativo. A Diretiva NIS2 estabelece requisitos de gestão de riscos de cibersegurança para as entidades abrangidas, e o DORA estabelece obrigações de resiliência operacional para entidades financeiras que dependem de sistemas de TIC. As regras de saúde dos EUA também exigem procedimentos para a movimentação e descarte de dispositivos e mídias que contêm informações de saúde protegidas eletronicamente. A ServiceNow introduziu o Asset Audit Response em seu lançamento Zurich para fornecer dados de ativos em um ponto no tempo, comparação histórica e coleta automatizada de evidências para trabalhos de conformidade em serviços financeiros. Esses requisitos favorecem registros atuais com carimbo de data/hora e fluxos de trabalho documentados para alocação, alterações, recuperação e desativação. O mercado de serviços gerenciados de inventário de hardware e configuração ganha relevância em setores regulamentados porque registros não gerenciados têm menos probabilidade de atender às necessidades de auditoria.
Extensão do Ciclo de Vida do Hardware e Economia Circular
Ciclos de atualização mais longos tornam a condição, localização, histórico de reparos e caminho de recuperação de cada dispositivo mais importantes. A recomendação ITU L.1071 fornece uma metodologia para avaliar o impacto ambiental de bens, redes e serviços de TIC ao longo de seu ciclo de vida. A Lenovo introduziu o TruScale Device as a Service for Sustainability em agosto de 2025 com relatórios de carbono, dispositivos recondicionados, serviços de compensação e opções de recuperação de ativos. A Lenovo declarou que certas implantações mostraram até 35% de redução nos custos de TI relacionados a dispositivos, enquanto a oferta também apoia a desativação responsável de dispositivos. O mercado de serviços gerenciados de inventário de hardware e configuração pode se beneficiar onde os clientes exigem um registro documentado por meio de recondicionamento, revenda, reciclagem ou descarte. Os provedores que combinam rastreamento de dispositivos com recuperação certificada e relatórios podem tornar o gerenciamento do ciclo de vida mais fácil de adquirir como um único serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Sistemas Legados e Fricção de Silos de Dados | -1.9% | Global | Médio prazo (2-4 anos) |
| Bloqueio de Garantia, Ferramentas e Acesso a Dados do Fabricante Original | -1.5% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Talentos em Configuração Multifornecedor e Serviço de Campo | -1.1% | Global, mais agudo na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Cadeia de Custódia Incompleta para Ativos Remotos e de Mercado Secundário | -0.7% | Global, mais forte na Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Sistemas Legados e Fricção de Silos de Dados
Muitas empresas mantêm registros de ativos em sistemas legados de planejamento de recursos empresariais, planilhas, bancos de dados de configuração e plataformas separadas de gerenciamento de serviços de TI. Esses sistemas podem usar identificadores, cronogramas de atualização e estruturas de dados diferentes. Um estudo de conferência do IEEE descobriu que a transformação digital em fases pode melhorar o monitoramento e os relatórios, mas arquiteturas fragmentadas ainda podem atrasar a consolidação necessária para informações de inventário oportunas. O mercado de serviços gerenciados de inventário de hardware e configuração enfrenta um processo de integração mais longo quando os provedores de serviços precisam reconciliar múltiplas fontes antes de operar um inventário confiável. O trabalho de integração pode aumentar os custos iniciais do projeto e adiar o valor operacional. O desafio é particularmente significativo para grandes empresas que acumularam ferramentas de tecnologia ao longo de muitos anos.
Bloqueio de Garantia, Ferramentas e Acesso a Dados do Fabricante Original
Os termos de garantia do fabricante original podem limitar o trabalho que terceiros realizam em equipamentos cobertos. A Dell afirma que sua garantia não cobre problemas decorrentes de serviços não autorizados pela Dell, enquanto a HP publica condições de garantia que podem limitar as reivindicações após alterações não autorizadas.[2] As plataformas de gerenciamento do fabricante original também exigem que os provedores gerenciados suportem conjuntos de ferramentas ou conectores separados em uma frota mista. Isso pode adicionar custos, duplicar fluxos de dados e retardar o uso de um registro de configuração comum. O mercado de serviços gerenciados de inventário de hardware e configuração é afetado porque clientes com vários fabricantes originais podem precisar de provedores com credenciais específicas e processos seguros para a garantia. Os provedores que podem demonstrar entrega autorizada e fluxos de trabalho interoperáveis estão melhor posicionados em revisões formais de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Descoberta de Inventário Ancora a Receita, Serviços de Configuração Impulsionam o CrescimentoOs serviços de descoberta, rastreamento e reconciliação de inventário detinham 30,72% da receita em 2026, tornando-os a maior categoria de serviços. O resultado reflete a necessidade de estabelecer uma contagem precisa de ativos antes que o trabalho de configuração, auditoria ou recuperação possa ser realizado de forma confiável. Os clientes precisam saber quais equipamentos existem, onde estão implantados, quem os utiliza e se permanecem operacionais. Esse serviço frequentemente forma o escopo inicial de um contrato gerenciado porque fornece o registro utilizado pelas equipes subsequentes. Os serviços de configuração e implantação estão projetados para expandir a um CAGR de 10,23% até 2032, à medida que as empresas buscam provisionamento repetível e configurações consistentes. O setor de serviços gerenciados de inventário de hardware e configuração utiliza esse serviço para suportar a inscrição zero-touch, a padronização de dispositivos de borda e os controles de frotas multifornecedor. Um estudo de caso da Maintech relatou que uma empresa de mídia global com 40.000 endpoints aumentou a conclusão anual de atualização de 47% para 150% após adotar uma abordagem de provisionamento gerenciado. O mesmo estudo de caso relatou uma redução de 74% nos tickets de falha de hardware e uma redução de 25% no tempo de migração sem aumento da equipe interna de TI.
Os serviços de auditoria, conformidade e relatórios estão se tornando mais visíveis à medida que os compradores regulamentados solicitam um histórico defensável de atividades de ativos. O lançamento Zurich da ServiceNow introduziu uma capacidade dedicada de evidências de conformidade para gerenciamento de ativos de TI em serviços financeiros.[3] Isso ajuda a distinguir o trabalho de conformidade da manutenção básica de registros. O suporte ao ciclo de vida e a coordenação de manutenção também ganham importância quando os clientes mantêm os dispositivos em serviço por períodos mais longos. A recuperação, a coordenação de recomercialização e o descarte certificado podem estender o relacionamento com o provedor além da implantação e do uso ativo. Essas linhas de serviço ampliam o mercado de serviços gerenciados de inventário de hardware e configuração ao vincular o gerenciamento ativo de dispositivos com as responsabilidades de fim de vida. O Microsoft Autopilot, o Apple Automated Device Enrollment e o Android Zero-Touch Enrollment exigem registros de inscrição e modelos de política antes que os dispositivos cheguem aos usuários. Os provedores de serviços podem preparar esses registros em escala para organizações que não conseguem manter o processo internamente. As PMEs também podem adotar serviços gerenciados de configuração quando configurações de segurança consistentes e implantação remota se tornam mais importantes do que a configuração ad hoc de dispositivos.



Por Modelo de Implantação:
Arquitetura Baseada em Nuvem Consolida a Dominância de MercadoA implantação baseada em nuvem detinha 61,30% da receita em 2026 e está projetada para expandir a um CAGR de 10,79% até 2032. Essa posição dupla indica que a entrega em nuvem já é amplamente utilizada e continua ganhando aceitação. As plataformas hospedadas em nuvem podem implantar agentes de descoberta e gerenciar registros de dispositivos em locais dispersos sem exigir que os clientes mantenham infraestrutura local de descoberta. Isso é útil para organizações com filiais, trabalhadores remotos, equipes de campo e sites distribuídos. O tamanho do mercado de serviços gerenciados de inventário de hardware e configuração para implantação baseada em nuvem é sustentado pela necessidade de visibilidade centralizada nesses ambientes. Uma pesquisa do Japan Security Summit com 1.000 profissionais de TI descobriu que 89,7% das organizações que usam ou planejam usar ferramentas de gerenciamento de ativos de TI escolheram a implantação em nuvem. A mesma pesquisa relatou que essa participação era 8,4 pontos percentuais maior do que em 2023.
A implantação local permanece relevante para defesa, governo, concessionárias regulamentadas e outros ambientes com requisitos de soberania de dados ou isolamento de rede. Esses usuários podem preferir o processamento local e o controle direto sobre os sistemas que coletam dados de inventário. Os modelos híbridos atendem a essa necessidade combinando descoberta local ou tratamento de dados com orquestração e relatórios centralizados em nuvem. Eles podem fornecer visibilidade empresarial enquanto permitem que dados definidos permaneçam em um ambiente controlado. A escolha do modelo de implantação é, portanto, impulsionada pelas condições operacionais em vez de uma preferência tecnológica uniforme. O mercado de serviços gerenciados de inventário de hardware e configuração precisa de provedores que possam suportar controles de identidade, conectividade local e roteamento de dados baseado em políticas para clientes com requisitos rigorosos. As plataformas em nuvem permanecem atraentes porque reduzem a sobrecarga administrativa e podem acelerar a implantação em novos locais. A capacidade híbrida permanece importante porque muitos clientes regulamentados precisam de um caminho prático entre controles locais e gerenciamento centralizado.
Por Tipo de Ativo:
Infraestrutura de Servidores no Centro dos Contratos de Serviços GerenciadosServidores e hardware de processamento de dados detinham 35,47% da receita em 2026 e estão projetados para expandir a um CAGR de 10,31% até 2032. Essa categoria ocupa a maior posição porque as configurações de servidor frequentemente envolvem firmware, padrões de BIOS, módulos de segurança, sistemas operacionais e dependências de aplicativos. As implantações de computação de alto desempenho e inferência de IA aumentam a densidade de equipamentos de processamento em data centers e sites de borda. A participação do mercado de serviços gerenciados de inventário de hardware e configuração para servidores reflete sua maior complexidade de serviço em relação a muitos dispositivos de endpoint. Um erro de configuração pode afetar o tempo de atividade, as configurações de segurança e a operação de cargas de trabalho conectadas. Os contratos de servidor podem, portanto, exigir supervisão técnica mais próxima do que as medidas de contagem de dispositivos sozinhas sugerem. A categoria também inclui trabalho para registrar o status de configuração, histórico de serviços e alterações aprovadas em vários locais.
Os equipamentos de rede são uma categoria importante porque roteadores, switches, equipamentos sem fio e dispositivos SD-WAN requerem software compatível e alterações de configuração cuidadosamente controladas. Dispositivos de armazenamento, desktops e laptops geralmente representam volumes de unidades mais altos, embora seu valor de serviço gerenciado por dispositivo possa ser menor. O gerenciamento de desktops e laptops permanece importante para os processos de integração, substituição, coleta e retorno seguro de funcionários. Outros equipamentos incluem dispositivos adjacentes à tecnologia operacional, sensores industriais, gateways de IoT e hardware médico. Esses dispositivos podem usar interfaces especializadas ou não conseguem executar um agente de descoberta convencional. A ISO/IEC 27001:2022 aborda os requisitos de gerenciamento de segurança da informação que incluem controles em torno de ativos de informação. O mercado de serviços gerenciados de inventário de hardware e configuração, portanto, requer práticas de classificação de ativos que distinguem endpoints padrão de hardware de alto risco ou especializado. Isso cria espaço para serviços que vinculam registros de inventário ao tipo de dispositivo, status operacional, propriedade, localização e ação do ciclo de vida.
Por Porte da Organização:
Grandes Empresas Ancora a Receita, PMEs Emergem como Motores de CrescimentoAs grandes empresas detinham 71,82% da receita em 2026, sustentadas pela escala de seus parques de hardware e pelo número de eventos de aquisição e ciclo de vida que gerenciam. Organizações com 5.000 ou mais funcionários frequentemente operam em escritórios, data centers, depósitos de serviços e locais de campo. Elas também podem enfrentar diferentes obrigações regulatórias em mercados nacionais. O mercado de serviços gerenciados de inventário de hardware e configuração depende fortemente desses clientes porque eles precisam de dados de inventário para conectar aquisições, recursos humanos, segurança e operações de serviços de TI. Programas de atualização em múltiplos sites e registros prontos para auditoria podem tornar o inventário gerenciado um requisito operacional contínuo. Os grandes clientes também precisam de serviços que possam suportar caminhos de aprovação complexos e integrações. Seus requisitos criam demanda por plataformas e equipes de serviço que possam coordenar altos volumes sem perder detalhes em nível de dispositivo.
As PMEs estão projetadas para expandir a um CAGR de 10,97% até 2032. Elas frequentemente carecem de pessoal para operar uma função dedicada de gerenciamento de ativos de TI ou para licenciar e administrar uma plataforma empresarial complexa. Os requisitos da cadeia de suprimentos e as expectativas de certificação também podem trazer controles mais formais para empresas que anteriormente gerenciavam dispositivos de forma informal. A Diretiva NIS2 estabelece obrigações de gestão de riscos e cibersegurança da cadeia de suprimentos para entidades abrangidas e ecossistemas relevantes. O mercado de serviços gerenciados de inventário de hardware e configuração oferece a esses provedores uma rota para se diferenciar por meio de integração simples, taxas fixas e conectores para software comum de médio porte. Esses clientes podem valorizar a configuração rápida e a responsabilidade clara mais do que a personalização extensiva. Os serviços de implantação remota e recuperação segura são particularmente relevantes quando uma pequena equipe interna suporta funcionários em muitos locais. Essa demanda oferece aos provedores uma rota para empacotar descoberta, configuração, rastreamento e desativação como uma assinatura gerenciável.

Por Setor do Usuário Final:
TI e Telecomunicações Lideram a Receita, Manufatura AceleraTI e telecomunicações detinham 29,58% da receita do usuário final de 2026, tornando-o o maior segmento do setor. Empresas de tecnologia e operadoras de telecomunicações operam ambientes de hardware densos e mantêm ciclos de atualização frequentes. Muitas já trabalham com provedores de serviços gerenciados, o que apoia o uso de especialistas externos em inventário e configuração. O mercado de serviços gerenciados de inventário de hardware e configuração inclui esses compradores porque seus ambientes de rede, endpoint e processamento de dados requerem registros atuais. Suas operações também enfrentam problemas de compatibilidade específicos de versão em uma variedade de dispositivos e plataformas. Isso torna o controle de mudanças estruturado importante juntamente com a precisão básica do inventário. A concentração de aquisição de hardware e relacionamentos de serviços gerenciados neste setor sustenta a demanda contínua por entrega integrada.
Manufatura e industrial está projetado para expandir a um CAGR de 11,19% até 2032. As fábricas estão adicionando sensores conectados, equipamentos de computação de borda, hardware de inspeção habilitado por IA e endpoints de TI convencionais. Isso expande o registro de ativos além dos dispositivos de escritório e sistemas de data center. As equipes de TI e tecnologia operacional precisam de visibilidade que possa acomodar ambientes de produção e tipos de dispositivos especializados. O escopo também inclui serviços bancários, financeiros e de seguros, onde o DORA e os requisitos de auditoria aumentam a importância dos registros de ativos de TIC. As organizações de saúde e ciências da vida devem considerar as salvaguardas de dispositivos e mídias para hardware que armazena informações de saúde protegidas eletronicamente. As empresas de varejo e comércio eletrônico usam inventário gerenciado para acompanhar dispositivos de ponto de venda, equipamentos de rede e ativos de centros de distribuição. Cada setor requer práticas de implantação diferentes, mas todos requerem registros claros de propriedade, localização, configuração e desativação.
Análise Geográfica
Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração na América do Norte
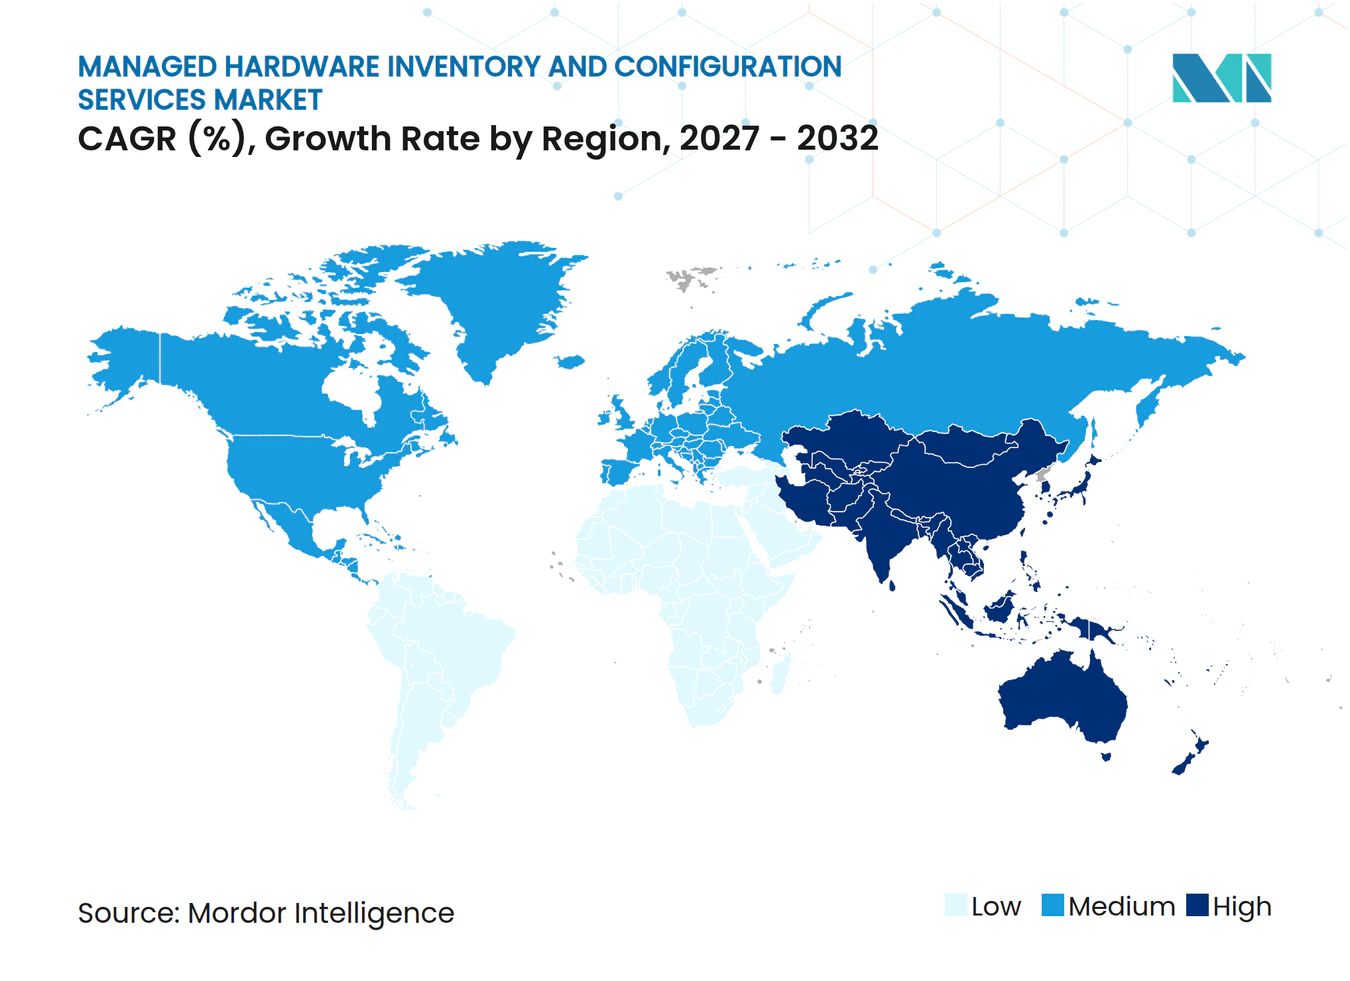
A América do Norte detinha 38,17% da receita de 2026, a maior posição regional no mercado de serviços gerenciados de inventário de hardware e configuração. A região tem uma alta concentração de grandes empresas e um ecossistema maduro de provedores de serviços gerenciados, fabricantes originais, revendedores e integradores de sistemas. As necessidades de conformidade vinculadas à defesa e os requisitos formais de segurança também apoiam práticas documentadas de ciclo de vida de hardware. Organizações com canais de aquisição complexos podem combinar a compra de hardware com serviços gerenciados de inventário, configuração e recuperação. Isso incentiva ofertas agrupadas em vez de produtos pontuais separados. A demanda canadense e mexicana também está vinculada a operações transfronteiriças e à necessidade de rastrear ativos que suportam atividades de nearshoring. O mercado regional é competitivo porque revendedores de TI e provedores de plataformas podem adicionar serviços gerenciados de inventário a relacionamentos estabelecidos de aquisição, suporte e ciclo de vida.
Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração na Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,43% até 2032, a taxa regional mais rápida. A digitalização da manufatura no Japão, a expansão de data centers na China e na Índia e as necessidades de governança de TIC na Coreia do Sul e no Sudeste Asiático sustentam a demanda. O tamanho do mercado de serviços gerenciados de inventário de hardware e configuração também é sustentado por empresas que operam extensos parques de eletrônicos, manufatura e infraestrutura. Uma pesquisa do Japan Security Summit descobriu que 57,6% de 1.000 profissionais de TI japoneses usavam ferramentas de gerenciamento de ativos de TI em 2025. A mesma pesquisa encontrou uma preferência em 2025 pela implantação baseada em nuvem entre 89,7% das organizações que usam ou planejam usar essas ferramentas. Essas condições apoiam provedores que podem gerenciar frotas dispersas enquanto atendem aos requisitos operacionais locais.
Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração na EMEA e América do Sul
A Europa é moldada por regras que tornam os registros atuais de ativos de TIC mais importantes para instituições financeiras e operadores de infraestrutura crítica. O NIS2 e o DORA impõem responsabilidades de cibersegurança e resiliência operacional às organizações abrangidas. A Bechtle lançou o Circular IT em julho de 2025, oferecendo serviços certificados de apagamento de dados, recondicionamento, revenda e reciclagem a partir de seu centro logístico em Hamburgo.[4] A 3stepIT anunciou uma expansão para a América do Norte em janeiro de 2026, mostrando que os serviços de tecnologia circular podem se mover além de sua base regional original. Essas necessidades regulatórias e de ciclo de vida conferem ao mercado de serviços gerenciados de inventário de hardware e configuração um papel definido nas decisões de aquisição europeias. A América do Sul permanece uma região emergente centrada no Brasil, com demanda vinculada à atividade de manufatura e serviços financeiros. O Oriente Médio é sustentado por implantações de hardware governamental e de infraestrutura, enquanto a África está em estágio inicial e é liderada pela África do Sul e Nigéria.
Cenário Competitivo
Concentração do Mercado
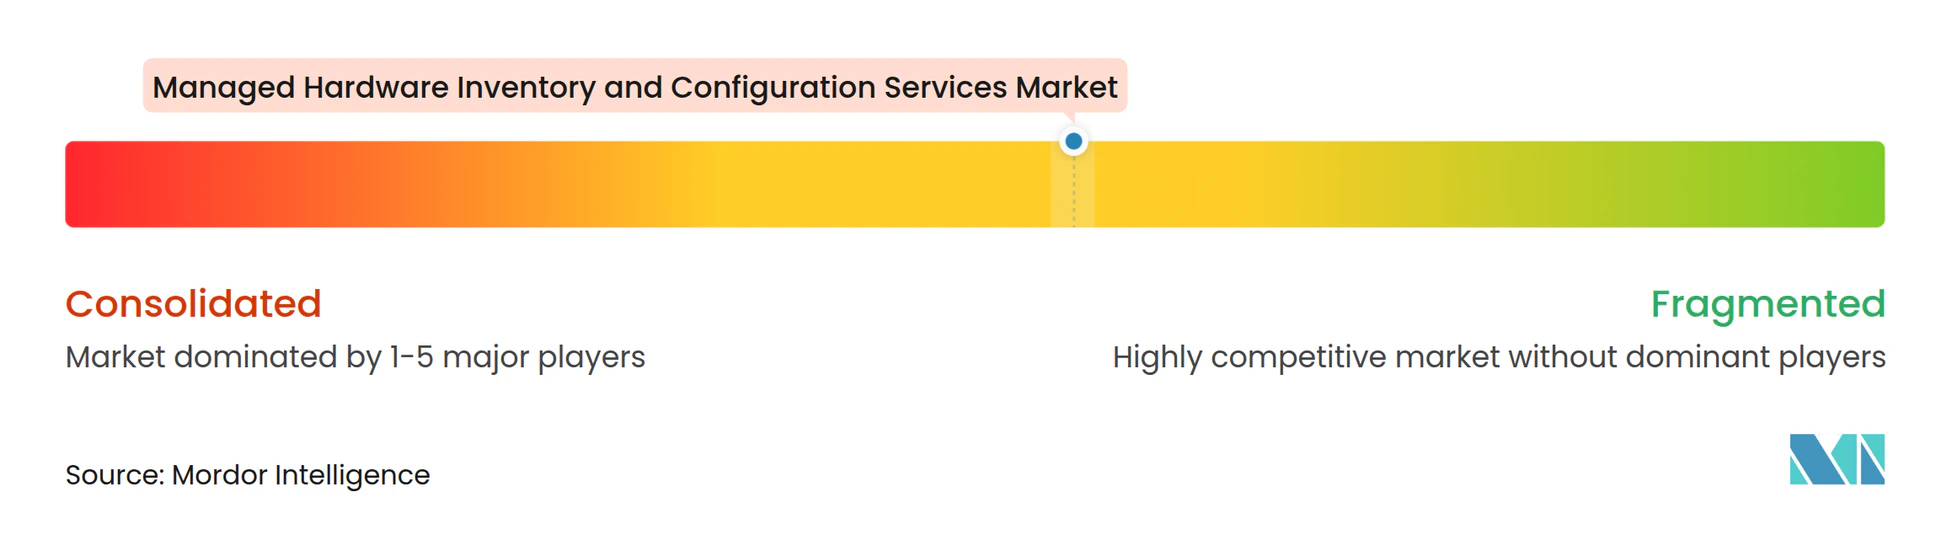
O mercado de serviços gerenciados de inventário de hardware e configuração é moderadamente fragmentado. Os provedores globais de serviços de TI incluem IBM, Kyndryl, Unisys, Fujitsu e Computacenter. Os provedores alinhados ao fabricante original incluem Lenovo, HPE e Dell Technologies. Os revendedores de TI e integradores de soluções incluem CDW, SHI International e Insight Enterprises. Os provedores de plataformas e especialistas incluem ServiceNow, Ivanti, Lansweeper, Device42, Oomnitza, InvGate e Certero. Essa combinação cria diferentes posições competitivas em contas empresariais, clientes de médio porte e implantações específicas do setor. Os grandes provedores podem combinar serviços com relacionamentos existentes de hardware, software ou terceirização, enquanto especialistas menores podem competir por meio de amplitude de descoberta, métodos sem agente ou termos comerciais mais simples.
A consolidação de plataformas está se tornando mais importante à medida que os clientes buscam menos transferências ao longo do ciclo de vida do dispositivo. A ServiceNow e a Lenovo expandiram seu acordo plurianual em maio de 2026 para combinar a Plataforma xIQ Digital Workplace da Lenovo com a AI Control Tower e o Workflow Data Fabric da ServiceNow. As empresas declararam que a colaboração visa até 30% de redução nos custos de suporte de TI e 50% de integração mais rápida de funcionários por meio de fluxos de trabalho automatizados do ciclo de vida. A Park Place Technologies lançou o ParkView Asset Intelligence em abril de 2026, usando telemetria, histórico de serviços e disponibilidade de peças para fornecer pontuação preditiva de falhas em nível de dispositivo em quase 1 milhão de ativos. Esses exemplos mostram que os dados de ativos estão sendo conectados mais estreitamente com suporte operacional e ferramentas de fluxo de trabalho. Os provedores estão cada vez mais se diferenciando por meio de pontuação de integridade, automação do ciclo de vida e capacidade de combinar dados de diferentes fornecedores de hardware.
Oportunidades permanecem em ativos de tecnologia operacional de chão de fábrica e IoT que não podem usar agentes de descoberta tradicionais. Os provedores também podem abordar a rastreabilidade do mercado secundário por meio de custódia documentada, destruição de dados, recomercialização e recuperação de valor residual. Os pacotes de serviços circulares estão ganhando relevância porque unem recuperação, relatórios ambientais e gerenciamento de desativação em uma única oferta. A Lenovo expandiu os Serviços de Recuperação de Ativos para mais de 43 mercados em abril de 2025, permitindo cobertura em diferentes estágios do ciclo de vida do hardware e em marcas de dispositivos. A Auvik integrou o Gerenciamento de Rede com o ServiceNow CMDB em junho de 2025 para sincronizar registros de inventário de dispositivos de rede em ambas as direções. O mercado de serviços gerenciados de inventário de hardware e configuração recompensa os provedores que entregam registros de ativos confiáveis, suportam frotas de hardware misto, atendem às necessidades de conformidade e mantêm a entrega prática para diferentes tamanhos de clientes.
Líderes do Setor de Serviços Gerenciados de Inventário de Hardware e Configuração
-
ServiceNow, Inc.
-
IBM Corporation
-
Dell Technologies Inc.
-
Ivanti, Inc.
-
Flexera Software, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração Empresas cobertas neste relatório
- ServiceNow, Inc.
- IBM Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Ivanti, Inc.
- Flexera Software, Inc.
- BMC Software, Inc.
- Nexthink
- Axonius, Inc.
- OpenText Corporation
- Lansweeper NV
- Device42, Inc.
- Oomnitza, Inc.
- Certero Limited
- InvGate S.R.L.
- Park Place Technologies, LLC
- Service Express, Inc.
- Evernex International SAS
- Computacenter plc
- SHI International Corp.
- Insight Enterprises, Inc.
- CDW Corporation
- Kyndryl, Inc.
- Unisys Corporation
- Fujitsu Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração
- Outubro de 2026: A Park Place Technologies lançou um portal de clientes Central Park redesenhado, introduzindo o Parkview Asset Intelligence em versão beta, uma plataforma alimentada por IA que atribui pontuações de risco e tags a ativos de hardware usando telemetria de quase 1 milhão de ativos registrados, considera a disponibilidade de peças da cadeia de suprimentos por geografia e compara pontuações com dispositivos comparáveis globalmente para suportar o gerenciamento proativo da integridade da infraestrutura de TI.
- Outubro de 2026: A Accenture, a Dragos Inc. e o SANS Institute anunciaram uma grande iniciativa para ajudar a fortalecer as defesas cibernéticas de concessionárias de água, energia elétrica e gás natural dos EUA com poucos recursos que fornecem serviços essenciais, mas frequentemente carecem de recursos para proteção adequada de seus ambientes de tecnologia operacional (OT). Em sua primeira fase, a iniciativa fornecerá software de cibersegurança, hardware, serviços de implantação e treinamento SANS gratuitamente para até 500 concessionárias com poucos recursos. A Accenture, a Dragos e o SANS estão fazendo um compromisso combinado inicial de aproximadamente 10 milhões de USD em financiamento e serviços.
- Maio de 2026: A ServiceNow e a Lenovo anunciaram um acordo estratégico plurianual expandido no Knowledge 2026, combinando a Plataforma xIQ Digital Workplace da Lenovo com a AI Control Tower e o Workflow Data Fabric da ServiceNow para automatizar os fluxos de trabalho do ciclo de vida do dispositivo de ponta a ponta. Os resultados declarados incluem até 30% de redução nos custos de suporte de TI e 50% de integração mais rápida de funcionários. A colaboração foi lançada comercialmente na Austrália, Nova Zelândia, Hong Kong, Singapura e Irlanda, com expansão global mais ampla planejada.
- Fevereiro de 2026: A 3stepIT, uma empresa de serviços de tecnologia circular que gerencia mais de 4 milhões de dispositivos, anunciou uma expansão estratégica para o mercado norte-americano, adicionando um novo foco em serviços de ciclo de vida de data centers e trazendo sua metodologia de TI circular — cobrindo aquisição, gerenciamento de ativos, descomissionamento responsável e recomercialização — para a base de compradores empresariais norte-americanos.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração
Os serviços gerenciados de inventário de hardware e configuração referem-se a um modelo de TI terceirizado em que um provedor terceirizado lida completamente com o fornecimento, configuração, rastreamento e manutenção dos dispositivos físicos de uma empresa (como laptops, servidores e roteadores). Em vez de um departamento interno de TI gerenciar o ciclo de vida físico do hardware, o provedor de serviços gerenciados (MSP) garante que todos os equipamentos sejam contabilizados e prontos para uso no momento em que chegam.
O Relatório do Mercado de Serviços Gerenciados de Inventário de Hardware e Configuração é Segmentado por Tipo de Serviço (Serviços de Descoberta, Rastreamento e Reconciliação de Inventário, Serviços de Configuração e Implantação, Serviços de Auditoria, Conformidade e Relatórios, Suporte ao Ciclo de Vida e Coordenação de Manutenção, e Outros Tipos de Serviço), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tipo de Ativo (Servidores e Hardware de Processamento de Dados, Equipamentos de Rede, Dispositivos de Armazenamento, Desktops e Laptops, e Outros Tipos de Ativos), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, BFSI, Saúde e Ciências da Vida, Manufatura e Industrial, Varejo e Comércio Eletrônico, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Descoberta, Rastreamento e Reconciliação de Inventário |
| Serviços de Configuração e Implantação |
| Serviços de Auditoria, Conformidade e Relatórios |
| Suporte ao Ciclo de Vida e Coordenação de Manutenção |
| Outros Tipos de Serviço |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Servidores e Hardware de Processamento de Dados |
| Equipamentos de Rede |
| Dispositivos de Armazenamento |
| Desktops e Laptops |
| Outros Tipos de Ativos |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Manufatura e Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Descoberta, Rastreamento e Reconciliação de Inventário | |
| Serviços de Configuração e Implantação | ||
| Serviços de Auditoria, Conformidade e Relatórios | ||
| Suporte ao Ciclo de Vida e Coordenação de Manutenção | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Ativo | Servidores e Hardware de Processamento de Dados | |
| Equipamentos de Rede | ||
| Dispositivos de Armazenamento | ||
| Desktops e Laptops | ||
| Outros Tipos de Ativos | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de inventário de hardware e configuração?
O mercado está projetado em 14,80 bilhões de USD em 2027 e deve atingir 22,95 bilhões de USD até 2032, a um CAGR de 9,17%.
O que está impulsionando a demanda por serviços gerenciados de inventário de hardware?
O trabalho híbrido, os parques de dispositivos dispersos, o hardware de borda e IA, as necessidades de conformidade e os ciclos de vida mais longos dos dispositivos estão aumentando a demanda por registros atuais de ativos e configuração gerenciada.
Qual tipo de serviço tem a maior posição de receita?
Os serviços de descoberta, rastreamento e reconciliação de inventário detinham 30,72% da receita em 2026 porque registros precisos de ativos suportam trabalhos posteriores de configuração, auditoria e recuperação.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem detinha 61,30% da receita em 2026 e está projetada para expandir a um CAGR de 10,79% até 2032.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 10,97% até 2032, sustentadas pelas necessidades de terceirização, pacotes de serviços mais simples e crescentes expectativas de conformidade.
Qual região tem a maior taxa de crescimento projetada?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,43% até 2032, sustentada pela digitalização da manufatura, atividade de data centers e requisitos de governança de TIC.