
Taille et part du marché des services gérés de planification du renouvellement du matériel informatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.43 Milliards de dollars |
| Taille du Marché (2032) | 8.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de planification du renouvellement du matériel informatique par Mordor Intelligence
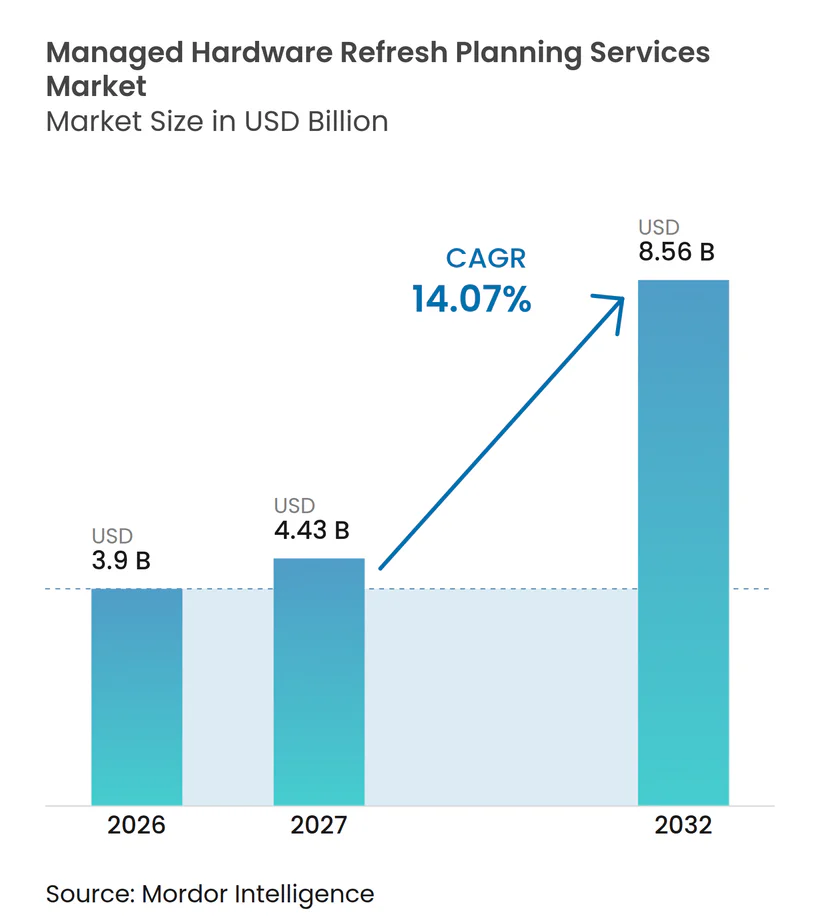
La taille du marché des services gérés de planification du renouvellement du matériel informatique devrait s'étendre de 3,90 milliards USD en 2026 à 4,43 milliards USD en 2027, puis à 8,56 milliards USD d'ici 2032, enregistrant un CAGR de 14,07 % entre 2027 et 2032. Le marché des services gérés de planification du renouvellement du matériel informatique s'éloigne du remplacement basé sur le calendrier pour adopter des programmes de cycle de vie qui utilisent les registres d'actifs, l'état des appareils, les dates de support et les exigences de sécurité pour établir des priorités. Le support de Windows 10 a pris fin le 14 octobre 2025, obligeant les organisations à examiner la préparation des terminaux, les besoins de remplacement, les calendriers de mise hors service et le coût pratique du support continu. Le marché des services gérés de planification du renouvellement du matériel informatique est également façonné par des spécifications plus élevées pour les PC compatibles avec l'IA et par la nécessité de coordonner des flottes d'appareils multi-marques dans les bureaux et les sites distants. Les prestataires combinent planification, support à l'approvisionnement, déploiement, gestion des données, services de récupération et des registres d'audit clairs pour offrir un modèle opérationnel plus complet. La disponibilité du matériel et des registres d'actifs peu fiables peuvent retarder l'exécution, donnant un avantage aux prestataires qui associent la planification des achats à des appareils remis à neuf certifiés, des informations de flotte à jour et des processus clairs pour la gestion des équipements retournés.
Points clés du rapport
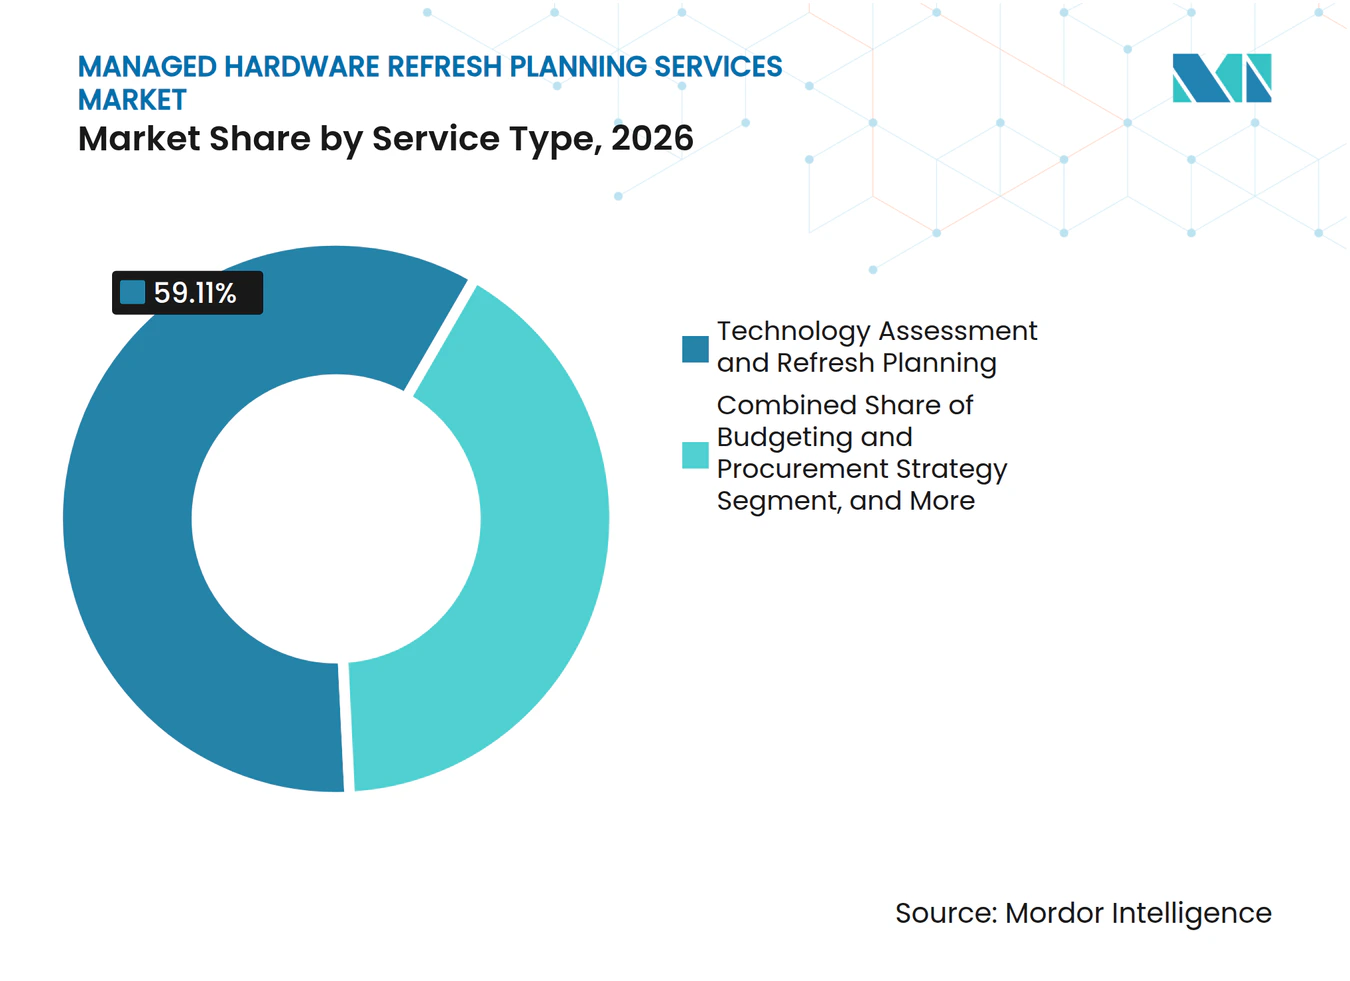
- Par type de service, l'évaluation technologique et la planification du renouvellement ont représenté 59,11 % de la part du marché des services gérés de planification du renouvellement du matériel informatique en 2026, tandis que l'exécution du renouvellement et la gestion de la transition devraient se développer à un CAGR de 15,34 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site a représenté 67,19 % du chiffre d'affaires du marché des services gérés de planification du renouvellement du matériel informatique en 2026, tandis que le déploiement cloud devrait se développer à un CAGR de 15,66 % jusqu'en 2032.
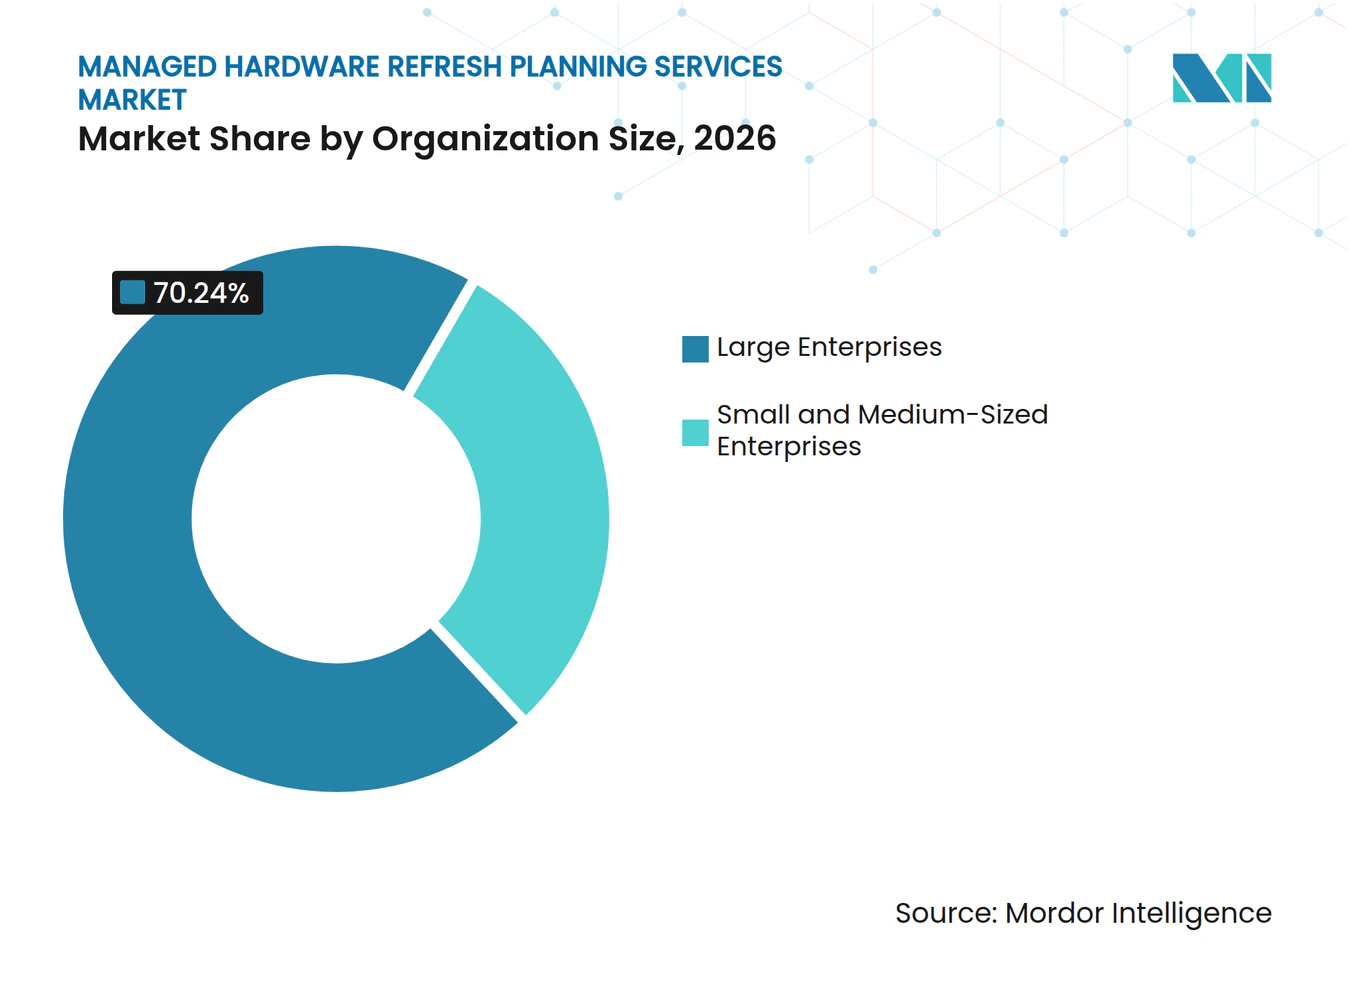
- Par taille d'organisation, les grandes entreprises ont représenté 70,24 % du chiffre d'affaires du marché des services gérés de planification du renouvellement du matériel informatique en 2026, tandis que les PME devraient se développer à un CAGR de 15,89 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 30,09 % du chiffre d'affaires du marché des services gérés de planification du renouvellement du matériel informatique en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 14,56 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,14 % du chiffre d'affaires du marché des services gérés de planification du renouvellement du matériel informatique en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services gérés de planification du renouvellement du matériel informatique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les délais de fin de support de Windows et de sécurité des terminaux déclenchent des vagues de renouvellement | +3.5% | Amérique du Nord et Europe principalement, avec des répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| La télémétrie de flotte activée par l'IA améliore le calendrier de renouvellement | +2.8% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| La dispersion des effectifs hybrides accroît les besoins de coordination du cycle de vie | +2.2% | Mondial | Moyen terme (2-4 ans) |
| L'informatique circulaire et la récupération de la valeur résiduelle augmentent la demande d'externalisation | +1.6% | Mondial, plus fort en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| L'adoption des PC IA accélère la réévaluation des spécifications des appareils | +1.4% | Mondial | Long terme (≥ 4 ans) |
| La complexité des actifs multi-fournisseurs favorise les programmes de renouvellement gérés | +1.0% | Mondial, concentré dans les grandes entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les délais de fin de support de Windows et de sécurité des terminaux déclenchent des vagues de renouvellement
Microsoft a mis fin au support de Windows 10 le 14 octobre 2025, prolongeant les examens des terminaux et l'activité de remplacement dans la période de prévision. Les organisations qui diffèrent le remplacement peuvent utiliser les mises à jour de sécurité étendues, qui coûtent 61 USD par appareil la première année, puis doublent au cours de chacune des 2 années suivantes. Cette hausse des coûts rend un report prolongé plus difficile à justifier, lorsque les appareils plus anciens ne satisfont pas non plus aux exigences matérielles de Windows 11, nécessitent davantage de support ou ne peuvent pas répondre aux attentes actuelles en matière de sécurité. Le marché des services gérés de planification du renouvellement du matériel informatique en bénéficie car une évaluation est nécessaire avant que les organisations puissent séparer les appareils adaptés à la migration, à la mise à niveau, à l'utilisation prolongée et à la mise hors service. Le support de Windows Server 2016 prendra fin en octobre 2026, ajoutant une autre échéance de cycle de vie que les équipes d'infrastructure devront traiter.[1] Les prestataires qui connectent l'évaluation des terminaux, le calendrier d'approvisionnement, les communications aux utilisateurs, la capacité de déploiement et les registres d'élimination peuvent transformer des délais fixés en externe en programmes planifiés.
La télémétrie de flotte activée par l'IA améliore le calendrier de renouvellement
Le marché des services gérés de planification du renouvellement du matériel informatique utilise de plus en plus la télémétrie pour déterminer quand un appareil doit être remplacé. L'âge de l'appareil, le statut de la garantie, les informations de performance, les besoins logiciels et les données d'expérience utilisateur peuvent identifier les systèmes qui nécessitent une attention avant qu'une défaillance n'affecte le travail. Intel positionne Intel vPro comme une plateforme de gestion à distance et de sécurité matérielle pour les flottes de PC professionnels. Ces informations peuvent remplacer un calendrier de remplacement fixe par une liste de priorités basée sur l'état opérationnel, le risque, le rôle de l'utilisateur et la durée de vie utile restante de chaque appareil. Les prestataires qui gèrent la couche d'observabilité obtiennent une vue continue du comportement des appareils, des besoins de service, du statut de garantie et des schémas de défaillance récurrents dans la flotte du client. Cette connaissance opérationnelle peut rendre un prestataire plus difficile à remplacer après le premier cycle de renouvellement, en particulier dans les grands parcs distribués avec des historiques d'actifs complexes.
La dispersion des effectifs hybrides accroît les besoins de coordination du cycle de vie
Le travail hybride a transformé la gestion du cycle de vie des appareils en une tâche logistique distribuée plutôt qu'en une activité informatique centralisée. Les employés peuvent recevoir, utiliser, retourner et remplacer des appareils depuis différents endroits, souvent sans accès direct à un bureau informatique ou à une équipe de support locale. Le marché des services gérés de planification du renouvellement du matériel informatique répond à ce problème par le biais de la préparation des kits, de l'expédition directe, de la configuration des appareils, de la migration des données, de la collecte, de la mise hors service certifiée et des communications de statut pour les employés. HP propose des services de lieu de travail gérés qui combinent le support du cycle de vie des appareils avec des capacités de gestion à distance. Les flottes dispersées créent également des incohérences dans les registres d'actifs lorsque les appareils se déplacent entre les sites, changent d'utilisateurs ou restent non collectés en fin d'utilisation. Les prestataires disposant d'une couverture logistique régionale et de communications de retour automatisées peuvent donc réduire le travail administratif, les retours manqués, la propriété peu claire et le risque d'appareils manquants sur le marché des services gérés de planification du renouvellement du matériel informatique.
L'informatique circulaire et la récupération de la valeur résiduelle augmentent la demande d'externalisation
Le marché des services gérés de planification du renouvellement du matériel informatique constate une demande de la part d'organisations cherchant à récupérer de la valeur à partir d'appareils mis hors service tout en réduisant le risque d'élimination. La remise à neuf certifiée, la revente, la récupération d'actifs et le traitement sécurisé peuvent réduire le coût net d'un programme de renouvellement lorsqu'ils sont gérés dans le cadre du même contrat. Lenovo a introduit TruScale Device as a Service pour la durabilité en 2025, avec des rapports sur les émissions de carbone, des options d'appareils remis à neuf, des services de compensation et la récupération d'actifs. Le modèle de service intègre les rapports sur le cycle de vie dans les décisions d'approvisionnement, de finance, d'exploitation et d'informatique plutôt que d'en faire un exercice d'élimination séparé à la fin de la durée de vie utile d'un appareil. La directive européenne sur les rapports de durabilité des entreprises a également accru l'attention portée aux rapports sur les émissions de la chaîne de valeur parmi les entreprises concernées. Les prestataires disposant de processus de récupération et de mise hors service auditables peuvent soutenir la récupération des équipements, les exigences de reporting, les décisions de revente et le traitement cohérent des appareils sur le marché des services gérés de planification du renouvellement du matériel informatique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les reports budgétaires prolongent les cycles de vie des appareils | -1.2% | Mondial, prononcé dans les segments PME | Moyen terme (2-4 ans) |
| Les exigences d'effacement sécurisé des données et de traçabilité de la chaîne de possession augmentent les coûts d'exécution | -0.9% | Mondial, plus aigu dans les secteurs réglementés | Moyen terme (2-4 ans) |
| La volatilité des délais d'approvisionnement en matériel perturbe les feuilles de route de renouvellement | -0.7% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| La fragmentation des données d'actifs affaiblit la précision des prévisions | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les reports budgétaires prolongent les cycles de vie des appareils
La pression budgétaire peut amener les organisations à retarder le remplacement du matériel pendant qu'elles financent des programmes de sécurité, de cloud et d'infrastructure IA. Les équipements plus anciens peuvent souvent rester en service pendant un certain temps, même si les performances, la consommation d'énergie, l'expérience utilisateur et les besoins de support se dégradent. Cela peut rendre la demande de renouvellements inégale d'un exercice fiscal à l'autre et compliquer la planification des ressources, l'allocation du matériel et la dotation en personnel pour les prestataires gérés. Le marché des services gérés de planification du renouvellement du matériel informatique dispose néanmoins d'un facteur compensatoire car les frais de mises à jour de sécurité étendues augmentent avec chaque année de report. Microsoft indique un prix commercial de première année pour les mises à jour de sécurité étendues de 61 USD par appareil, avec un doublement du prix annuel. Les organisations qui reportent jusqu'aux années suivantes peuvent faire face à des coûts de maintenance de sécurité plus élevés tout en conservant des équipements plus anciens, ce qui peut réduire les économies réalisées grâce au report. Un plan géré qui séquence le remplacement et évite les frais de sécurité tardifs peut donc rester économiquement pertinent sur le marché des services gérés de planification du renouvellement du matériel informatique, même lorsque les dépenses d'investissement sont contraintes.
Les exigences d'effacement sécurisé des données et de traçabilité de la chaîne de possession augmentent les coûts d'exécution
La désinfection certifiée des données ajoute des coûts et des étapes opérationnelles aux travaux de renouvellement d'appareils à volume élevé. Le NIST a publié la Publication spéciale 800-88 Révision 2 en septembre 2025 pour mettre à jour les directives de désinfection des supports et les aligner sur les normes actuelles. Les directives se concentrent sur un programme de désinfection d'entreprise qui documente les politiques, les rôles, les activités de vérification et la gestion des supports tout au long du processus. Les organisations réglementées ont besoin de registres d'actifs au niveau des numéros de série, de preuves de possession, de certificats attestant que les données ont été désinfectées et d'une preuve fiable que les appareils ont été traités comme requis. Ces exigences peuvent augmenter les coûts d'exécution, le temps de planification et les besoins de coordination, en particulier lorsque des milliers d'appareils sont traités simultanément. Les prestataires disposant de processus de conformité établis peuvent réduire cette charge pour les clients sur le marché des services gérés de planification du renouvellement du matériel informatique, tandis que les prestataires plus petits peuvent avoir du mal à satisfaire aux exigences des appels d'offres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la planification domine le chiffre d'affaires tandis que les services d'exécution affichent la croissance la plus forte
L'évaluation technologique et la planification du renouvellement ont représenté 59,11 % du chiffre d'affaires en 2026. Ce service est souvent le premier engagement car les organisations ont besoin d'une vue défendable de l'inventaire des appareils, du statut de support, du risque, de l'emplacement et du séquençage avant de s'engager dans le financement. Le travail comprend l'examen des registres d'actifs, l'identification des candidats au renouvellement, le classement des risques et l'alignement du calendrier de remplacement avec les besoins de sécurité et d'activité. Il donne également aux équipes internes un cadre pour comparer les options d'achat, de location, de remise à neuf et d'utilisation prolongée, ainsi que les coûts d'une action différée. Le marché des services gérés de planification du renouvellement du matériel informatique s'appuie sur cette couche de planification car les contrats d'exécution nécessitent un inventaire de départ précis, des priorités claires et un calendrier pratique.
L'exécution du renouvellement et la gestion de la transition devraient se développer à un CAGR de 15,34 % jusqu'en 2032. La demande augmente à mesure que les organisations passent des travaux d'évaluation à la livraison, qui comprend la logistique, la mise en scène, le déploiement, la migration, la mise hors service, les communications aux utilisateurs et le support post-déploiement. Maintech a rapporté qu'un client mondial dans les médias a amélioré le taux d'achèvement annuel du renouvellement de 47 % à 150 % de l'objectif et a réduit les tickets de défaillance matérielle de 180 à 46 par mois après avoir adopté une approche gérée et axée sur la santé. La stratégie de budgétisation et d'approvisionnement et l'extension et l'optimisation du cycle de vie aident les clients à contrôler les coûts, à prolonger la durée de vie utile des appareils et à gérer les approvisionnements contraints pendant que les commandes de remplacement sont en attente. Les autres types de services comprennent les arrangements matériels par abonnement et les dispositifs en tant que service qui combinent planification, approvisionnement, renouvellement et récupération dans des frais récurrents par appareil.



Par mode de déploiement : le déploiement sur site domine tandis que la livraison cloud se développe
Le déploiement sur site a représenté 67,19 % de la taille du marché des services gérés de planification du renouvellement du matériel informatique en 2026. Les grandes organisations dans les secteurs bancaire, de la santé et gouvernemental conservent souvent des systèmes gérés localement car leurs registres d'actifs et leurs processus d'audit ont été construits autour d'une infrastructure sur site. La résidence des données, les registres de possession et la gouvernance interne influencent également les décisions de déploiement. Ces organisations peuvent utiliser des systèmes locaux pour les données d'actifs de base même lorsqu'elles adoptent des outils cloud pour des flux de travail spécifiques. Cette base installée continue de soutenir la demande sur site dans le secteur des services gérés de planification du renouvellement du matériel informatique.
Le déploiement cloud devrait se développer à un CAGR de 15,66 % jusqu'en 2032. Les portails basés sur le cloud peuvent permettre aux prestataires de servir les clients du marché intermédiaire et les PME sans les seuils de volume associés aux programmes plus personnalisés. Cegeka a lancé son service Modern Workplace en mars 2026, en utilisant HP ProConnect Workplace-as-a-Service, qui couvre la sélection des appareils, le provisionnement, le support, la gestion du cycle de vie et le traitement en fin de vie. La livraison hybride combine les systèmes d'actifs locaux avec des analyses et une orchestration basées sur le cloud, offrant une option de transition pour les entreprises sur le marché des services gérés de planification du renouvellement du matériel informatique qui souhaitent une livraison moderne tout en conservant certains registres dans les environnements existants. Les règles européennes sur les données exigent également que les prestataires indiquent clairement comment les informations sur les appareils des employés sont gérées lorsque la télémétrie transite par des plateformes tierces.
Par taille d'organisation : les grandes entreprises dominent le chiffre d'affaires tandis que les PME se développent plus rapidement
Les grandes entreprises ont représenté 70,24 % de la taille du marché des services gérés de planification du renouvellement du matériel informatique en 2026. Leurs flottes d'appareils sont souvent réparties dans plusieurs pays, auprès de plusieurs fournisseurs de matériel et d'équipes de support, ce qui rend la planification coordonnée du renouvellement difficile à gérer en interne. Elles ont besoin d'une capacité logistique, d'une coordination neutre vis-à-vis des fournisseurs, d'une gouvernance des niveaux de service et de contrôles documentés tout au long du cycle de vie. Les contrats pluriannuels et le coût opérationnel du changement de prestataire pendant un programme de cycle de vie soutiennent la demande continue de ce groupe. L'ampleur de ces parcs rend également un inventaire complet des actifs nécessaire avant que l'équipement puisse être remplacé ou mis hors service.
Les PME devraient se développer à un CAGR de 15,89 % jusqu'en 2032. Les portails de service natifs du cloud et les structures d'abonnement rendent les programmes de cycle de vie gérés plus accessibles aux organisations avec de petites équipes informatiques et une capacité logistique interne limitée. Lenovo Japan a lancé son Modern PC Lifecycle Management Package en novembre 2025 à 1 000 JPY par appareil et par mois, soit l'équivalent de 6,50 USD aux taux de change de novembre 2025, pour les organisations avec des effectifs informatiques limités.[2] L'offre comprend l'approvisionnement, le déploiement, la sécurité et l'élimination dans un seul package de service. Les PME peuvent utiliser ces modèles pour obtenir un support spécialisé pour la mise hors service, la coordination de la flotte, la supervision des terminaux, les communications de remplacement et la documentation de conformité sans avoir à développer des capacités internes comparables.

Par secteur d'activité des utilisateurs finaux : l'informatique et les télécommunications dominent tandis que le gouvernement affiche la croissance la plus rapide
L'informatique et les télécommunications ont représenté 30,09 % du chiffre d'affaires en 2026. La haute densité d'appareils, les changements technologiques fréquents, les opérations en continu et les parcs multi-fournisseurs soutiennent la demande de planification structurée du renouvellement dans ce secteur. Les entreprises ont besoin de la disponibilité des terminaux tout en maintenant des normes de sécurité pour les équipes d'employés, de support technique et de service sur le terrain. Le secteur a également une exigence continue de standardiser les flottes qui soutiennent les employés distribués, les opérations orientées client et les besoins de remplacement rapide. Ces besoins font des services d'évaluation, de déploiement et de gouvernance, ainsi que des registres d'actifs précis, des éléments centraux du marché des services gérés de planification du renouvellement du matériel informatique.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 14,56 % jusqu'en 2032. Les organisations publiques font face à des délais de sécurité, à des règles d'approvisionnement formelles et à de grandes populations d'appareils qui peuvent passer par des processus d'achat basés sur des cadres. L'OECM de l'Ontario a introduit son accord de troisième génération sur les produits informatiques pour les utilisateurs finaux et les services connexes en janvier 2025, couvrant 11 partenaires fournisseurs et incluant la gestion du cycle de vie comme l'une des catégories de services disponibles. Les services bancaires, financiers et d'assurance nécessitent également une documentation rigoureuse en raison de la sensibilité des données et des effectifs distribués. La santé, les sciences de la vie, la fabrication industrielle, le commerce de détail, le commerce électronique et l'éducation ont des besoins opérationnels différents, mais chacun a des raisons pratiques d'utiliser la planification gérée des appareils à mesure que les cycles d'approvisionnement public prolongent le temps nécessaire pour préparer et attribuer les programmes de renouvellement.
Analyse géographique
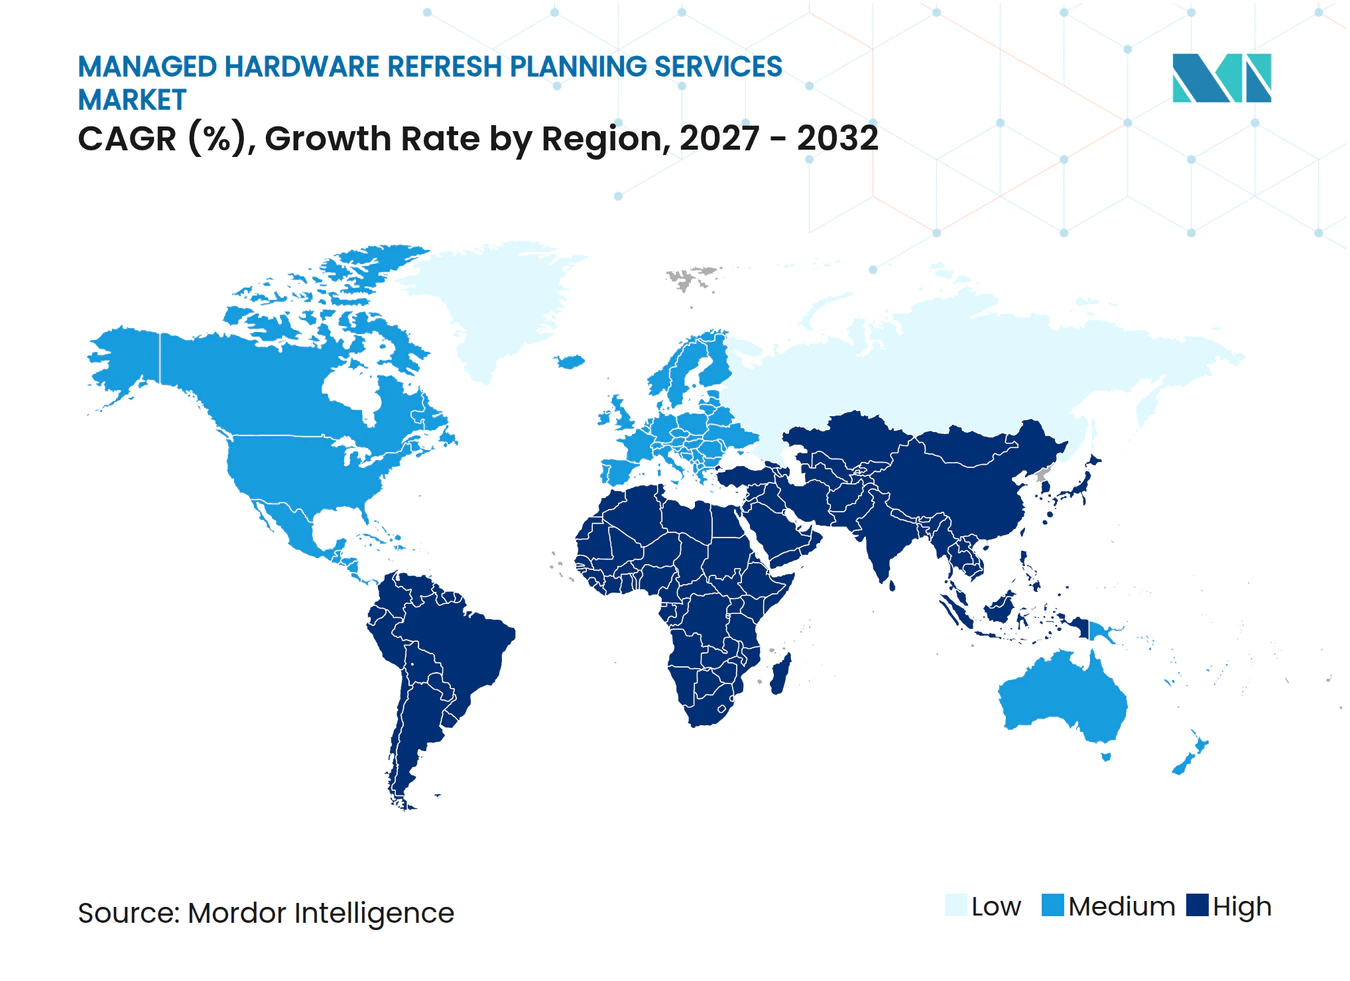
L'Amérique du Nord a représenté 38,14 % de la part du marché des services gérés de planification du renouvellement du matériel informatique en 2026. La région dispose de prestataires de services gérés établis, de processus d'approvisionnement matures et de fortes attentes en matière de possession documentée et d'élimination sécurisée des appareils mis hors service. Les États-Unis soutiennent la demande grâce aux grandes flottes du secteur technologique et à l'activité de renouvellement du secteur public, tandis que le Canada contribue par le biais d'arrangements d'approvisionnement qui incluent la gestion du cycle de vie. L'accord OECM de l'Ontario, lancé en janvier 2025, comprenait Dell, HP, Lenovo, Cisco, NetApp et Pure Storage parmi ses fournisseurs. Les exigences de sécurité, les spécifications des PC compatibles avec l'IA et les rapports de récupération soutiennent la demande après la période initiale de remplacement de Windows 10.
L'Europe est un pôle régional majeur, avec l'Allemagne, le Royaume-Uni et la France représentant d'importants centres de demande des entreprises. Les exigences de gouvernance des données augmentent la valeur de l'effacement certifié et de la mise hors service documentée des appareils dans les flottes transfrontalières, en particulier lorsque des données d'employés sont présentes. Le Règlement général sur la protection des données fixe des exigences pour le traitement des données personnelles, y compris les informations collectées via les outils de gestion des terminaux.[3] La région manifeste également un intérêt pour les équipements remis à neuf et les achats circulaires, tandis que la directive sur les rapports de durabilité des entreprises a accru l'attention portée aux rapports sur la chaîne de valeur pour les entreprises concernées.
L'Asie-Pacifique devrait se développer à un CAGR de 14,91 % jusqu'en 2032. Le Japon manifeste un intérêt actif pour la gestion externalisée du cycle de vie des PC et les services par abonnement pour les organisations avec des effectifs informatiques limités. Lenovo Japan a utilisé des packages de cycle de vie pour combiner l'approvisionnement, le déploiement, la sécurité et l'élimination pour les petites organisations. La Chine présente des opportunités pour les modèles d'appareils en tant que service parmi les PME, tandis que l'Inde soutient la demande par le biais de programmes technologiques dans le secteur public et l'éducation. La Corée du Sud et l'Australie contribuent à la demande grâce à la modernisation numérique des entreprises et à l'adoption de lieux de travail gérés, tandis que le Moyen-Orient et l'Afrique, et l'Amérique du Sud, restent des opportunités plus modestes, soutenues par la modernisation technologique, l'expansion des flottes et les investissements dans les services numériques.
Paysage concurrentiel
Concentration du Marché
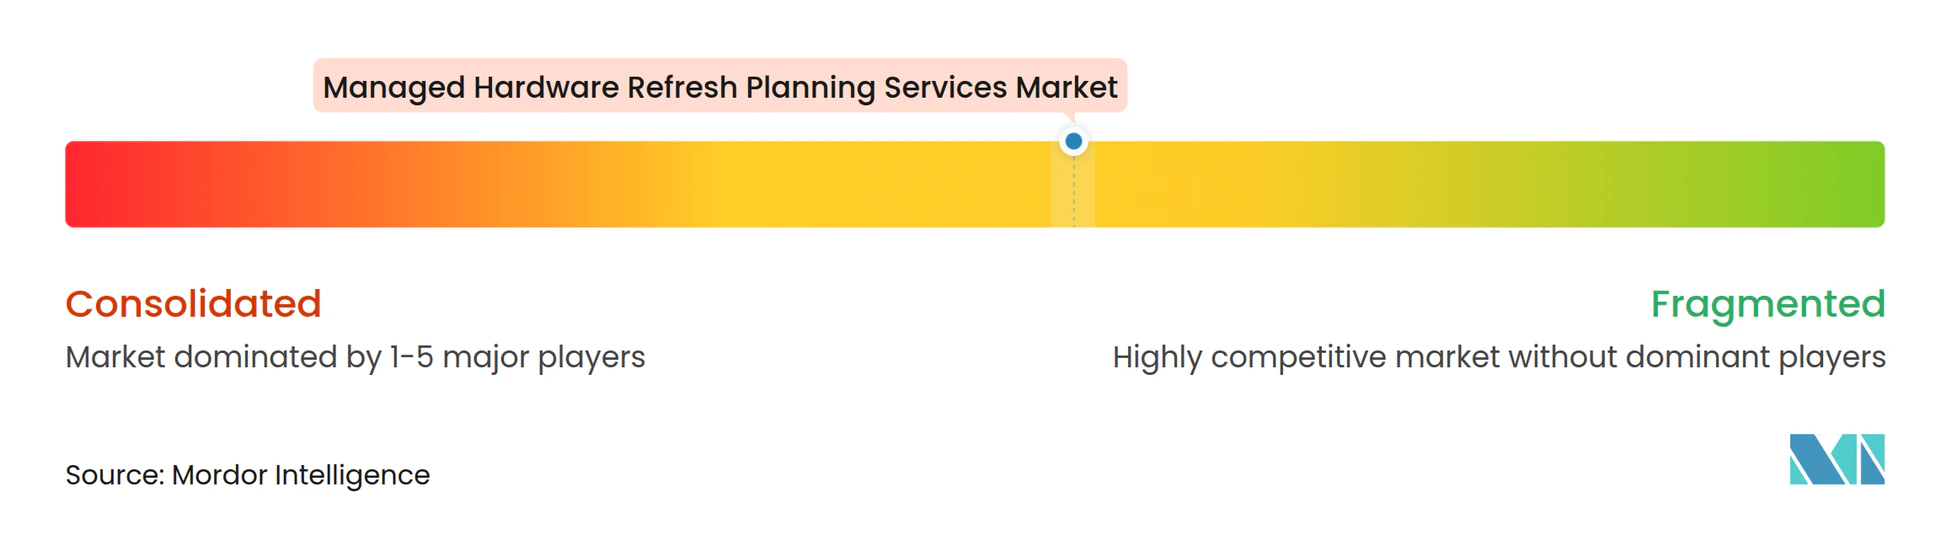
Le marché des services gérés de planification du renouvellement du matériel informatique est modérément fragmenté. Dell Technologies, HP Inc., Lenovo Group, Hewlett Packard Enterprise et Cisco Systems combinent des positions matérielles avec des offres de services gérés, tandis que les prestataires de services gérés, les spécialistes de la disposition des actifs informatiques et les plateformes de distribution se font concurrence sur la neutralité, la gestion des données et la couverture géographique. Dell utilise les capacités SupportAssist pour fournir un support des appareils et une détection prédictive des problèmes pour les clients commerciaux. HP a étendu les services d'appareils gérés via des partenaires de distribution en juin 2025 et a introduit le diagnostic et la remédiation à distance hors bande pour davantage de problèmes de PC professionnels.[4] Ces approches relient les données de support, les opérations de service et les contrats de cycle de vie récurrents sur le marché des services gérés de planification du renouvellement du matériel informatique.
Lenovo a étendu son offre de durabilité TruScale Device as a Service en 2025 pour inclure les rapports sur les émissions de carbone, la récupération d'actifs et les options d'appareils remis à neuf. Le lancement du Modern Workplace de Cegeka en mars 2026 sur HP ProConnect illustre la livraison de services basés sur le cloud pour les organisations de taille intermédiaire. Itochu Commercial Systems et GetIT ont annoncé une alliance en capital et en affaires en juillet 2026 après un accord d'avril pour développer la gestion circulaire du cycle de vie informatique au Japon. L'alliance combine l'approvisionnement, la maintenance par des tiers, la disposition des actifs informatiques et le reconditionnement des appareils, montrant comment les entreprises ajoutent de la valeur grâce à des services intégrés.
Une ouverture de marché subsiste parmi les organisations disposant de 500 à 5 000 terminaux qui ont besoin de plus de capacités que le support de style grand public mais peuvent ne pas être éligibles aux programmes OEM personnalisés. Des services modulaires et conformes aux réglementations peuvent répondre à ce groupe s'ils offrent une tarification pratique, une gestion multi-marques et des contrôles documentés. Les plateformes spécialisées peuvent se démarquer en fournissant une interface unique pour le provisionnement, la télémétrie et la mise hors service sur toutes les marques d'appareils. Les directives du NIST augmentent également les attentes en matière de preuves de désinfection dans les appels d'offres réglementés, ce qui favorise les prestataires disposant de processus documentés et de réseaux logistiques établis. Le marché des services gérés de planification du renouvellement du matériel informatique offre de la place pour des modèles OEM intégrés et des prestataires de cycle de vie indépendants qui proposent une approche opérationnelle neutre.
Leaders du secteur des services gérés de planification du renouvellement du matériel informatique
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Cisco Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
NEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Monks Technology Services est devenu revendeur agréé Cisco et prestataire de services gérés, permettant la livraison sous contrat unique du matériel Cisco, des logiciels, des abonnements cloud et du support complet du cycle de vie pour les programmes de modernisation des réseaux d'entreprise en Amérique du Nord. Le partenariat crée un modèle unifié d'approvisionnement et de support qui réduit les frais généraux de coordination des fournisseurs pour les clients en cours de renouvellement d'infrastructure.
- Juillet 2026 : Itochu Commercial Systems et GetIT ont signé une alliance commerciale en capital en avril 2026, annoncée publiquement en juillet 2026, pour développer conjointement une capacité de « gestion circulaire du cycle de vie informatique » de bout en bout. Le partenariat intègre l'approvisionnement en matériel, la maintenance par des tiers, la disposition des actifs informatiques et le reconditionnement des appareils dans une chaîne de service unique, ciblant la demande des entreprises japonaises pour des solutions de cycle de vie d'infrastructure informatique durables et gérées.
- Mars 2026 : Cegeka a introduit le Cegeka Modern Workplace en mars 2026, un espace de travail numérique entièrement géré pour les organisations du marché intermédiaire, construit sur la plateforme HP ProConnect Workplace-as-a-Service. La solution regroupe la sélection des appareils, le provisionnement, le support, la gestion du cycle de vie et le traitement certifié en fin de vie dans un seul contrat, étendant la gouvernance du cycle de vie de niveau entreprise aux organisations qui n'avaient pas accès à ces capacités auparavant.
- Septembre 2025 : Le NIST a publié la SP 800-88 Révision 2 le 26 septembre 2025, mettant à jour les exigences de désinfection des supports pour les aligner sur l'IEEE 2883 et l'ISO/IEC 27040 et déplaçant l'accent de la conformité des décisions individuelles sur les appareils vers des programmes de désinfection au niveau de l'entreprise avec des obligations formelles de qualification des fournisseurs. La révision relève le niveau d'exigence en matière de documentation pour les prestataires de renouvellement gérés servant des secteurs réglementés, établissant l'effacement certifié des données comme condition préalable à la mise hors service conforme du matériel.
Périmètre du rapport mondial sur le marché des services gérés de planification du renouvellement du matériel informatique
Le marché des services gérés de planification du renouvellement du matériel informatique comprend les services externalisés de conseil, de planification, d'optimisation et d'exécution qui aident les organisations à évaluer, prioriser, budgétiser, planifier et gérer les cycles de renouvellement du matériel informatique pour les actifs et l'infrastructure informatiques. Ces services soutiennent la modernisation technologique, la planification du cycle de vie, l'optimisation des achats et la gestion des transitions.
Le rapport sur le marché des services gérés de planification du renouvellement du matériel informatique est segmenté par type de service (évaluation technologique et planification du renouvellement, stratégie de budgétisation et d'approvisionnement, extension et optimisation du cycle de vie, exécution du renouvellement et gestion de la transition, et autres types de services), mode de déploiement (sur site, cloud et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (services bancaires, financiers et d'assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Évaluation technologique et planification du renouvellement |
| Stratégie de budgétisation et d'approvisionnement |
| Extension et optimisation du cycle de vie |
| Exécution du renouvellement et gestion de la transition |
| Autres types de services |
| Sur site |
| Cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Services bancaires, financiers et d'assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Évaluation technologique et planification du renouvellement | |
| Stratégie de budgétisation et d'approvisionnement | ||
| Extension et optimisation du cycle de vie | ||
| Exécution du renouvellement et gestion de la transition | ||
| Autres types de services | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Services bancaires, financiers et d'assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de planification du renouvellement du matériel informatique ?
La taille du marché des services gérés de planification du renouvellement du matériel informatique est de 4,43 milliards USD en 2027 et devrait atteindre 8,56 milliards USD d'ici 2032 à un CAGR de 14,07 %.
Qu'est-ce qui stimule la demande de services gérés de planification du renouvellement du matériel informatique ?
Les délais de fin de support Windows, les exigences des PC compatibles avec l'IA, les effectifs distribués et la nécessité d'une récupération sécurisée des appareils soutiennent l'adoption.
Quel type de service détient la plus grande part ?
L'évaluation technologique et la planification du renouvellement ont représenté 59,11 % du chiffre d'affaires en 2026, reflétant la nécessité d'évaluer l'état de la flotte avant d'exécuter les programmes de remplacement.
Quel mode de déploiement devrait se développer le plus rapidement ?
Le déploiement cloud devrait se développer à un CAGR de 15,66 % jusqu'en 2032, les prestataires utilisant des portails cloud pour servir les PME et les organisations de taille intermédiaire.
Quelle taille d'organisation présente l'opportunité d'expansion la plus rapide ?
Les PME devraient se développer à un CAGR de 15,89 % jusqu'en 2032, les offres par abonnement rendant la gestion du cycle de vie accessible aux petites équipes informatiques.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,91 % jusqu'en 2032, soutenue par l'adoption de la gestion du cycle de vie dans les économies avancées et en développement.