
Tamaño y Participación del Mercado de Servicios Gestionados de Inventario de Hardware y Configuración
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
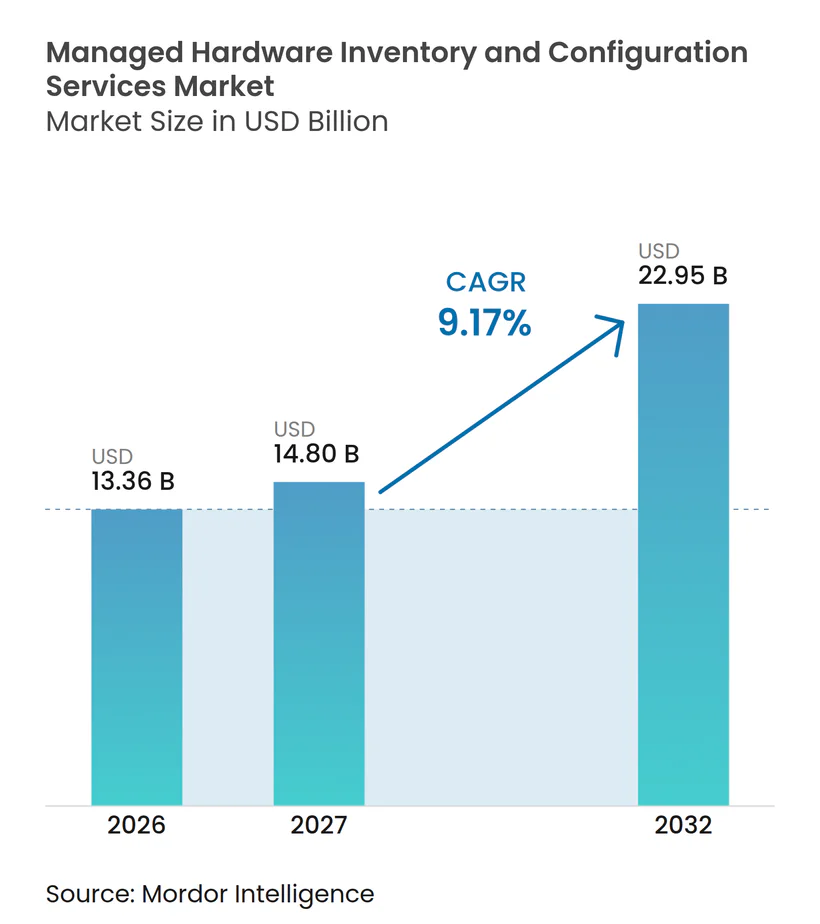
| Tamaño del Mercado (2027) | 14.80 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.17 % |
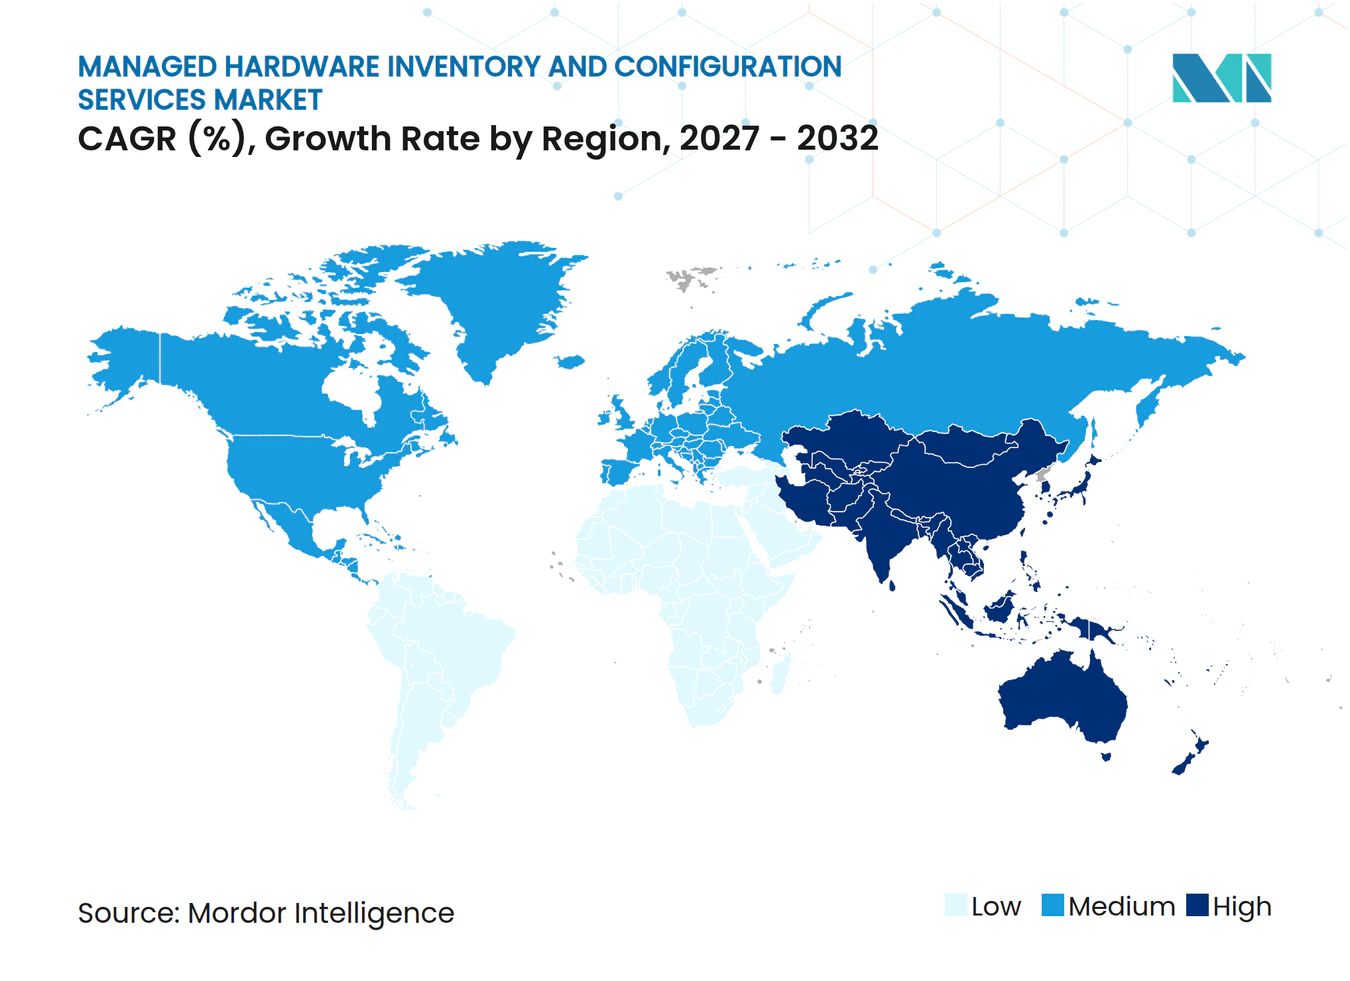
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Inventario de Hardware y Configuración por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de inventario de hardware y configuración se expanda desde 13,36 mil millones de USD en 2026 y 14,80 mil millones de USD en 2027 hasta 22,95 mil millones de USD para 2032, registrando un CAGR del 9,17% entre 2027 y 2032. La demanda está aumentando porque los equipos de TI internos a menudo no pueden mantener registros precisos en oficinas domésticas, sucursales, instalaciones de colocación y centros de datos. Las implementaciones de computación en el borde y de inteligencia artificial añaden dispositivos con diferentes aceleradores, firmware, sistemas operativos y configuraciones locales. Esto hace que el trabajo de configuración sea más difícil, ya que cada sitio adicional puede introducir una nueva combinación de requisitos de hardware y software. Las obligaciones de cumplimiento normativo y ciclo de vida también están haciendo que la trazabilidad, el retiro seguro y la custodia documentada sean más centrales para las operaciones tecnológicas. Los proveedores están respondiendo combinando servicios de inventario, configuración, evidencia de cumplimiento, recuperación de activos y valor residual en contratos gestionados a largo plazo.
Conclusiones Clave del Informe
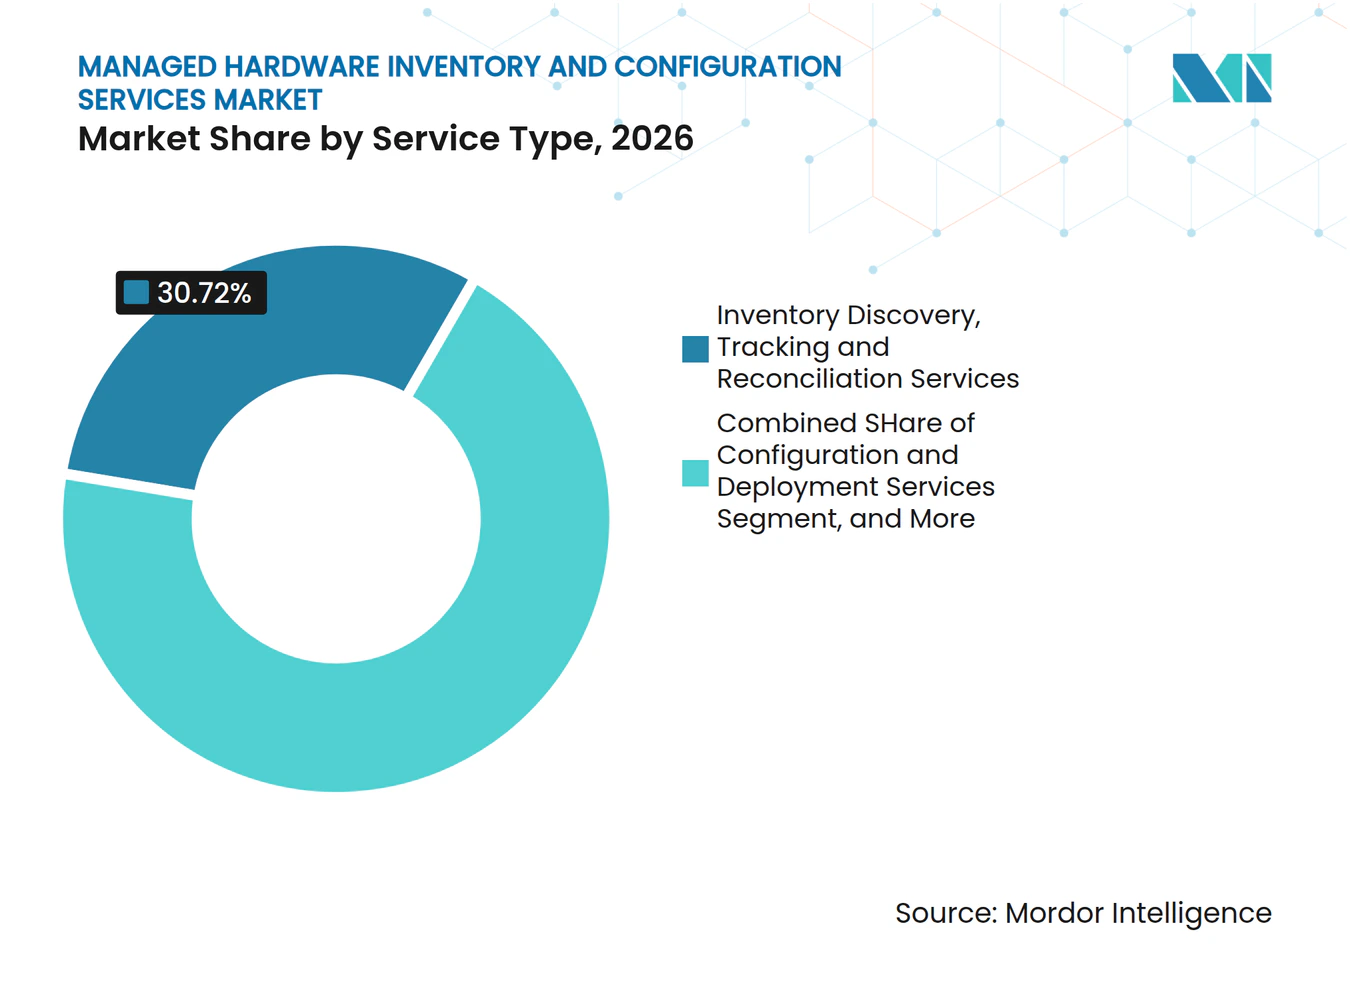
- Por tipo de servicio, los servicios de descubrimiento, seguimiento y conciliación de inventario representaron el 30,72% de la participación del mercado de servicios gestionados de inventario de hardware y configuración en 2026, mientras que se proyecta que los servicios de configuración e implementación se expandan a un CAGR del 10,23% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 61,30% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 10,79% hasta 2032.
- Por tipo de activo, los servidores y el hardware de procesamiento de datos representaron el 35,47% de la participación del mercado de servicios gestionados de inventario de hardware y configuración en 2026 y se proyecta que se expandan a un CAGR del 10,31% hasta 2032.
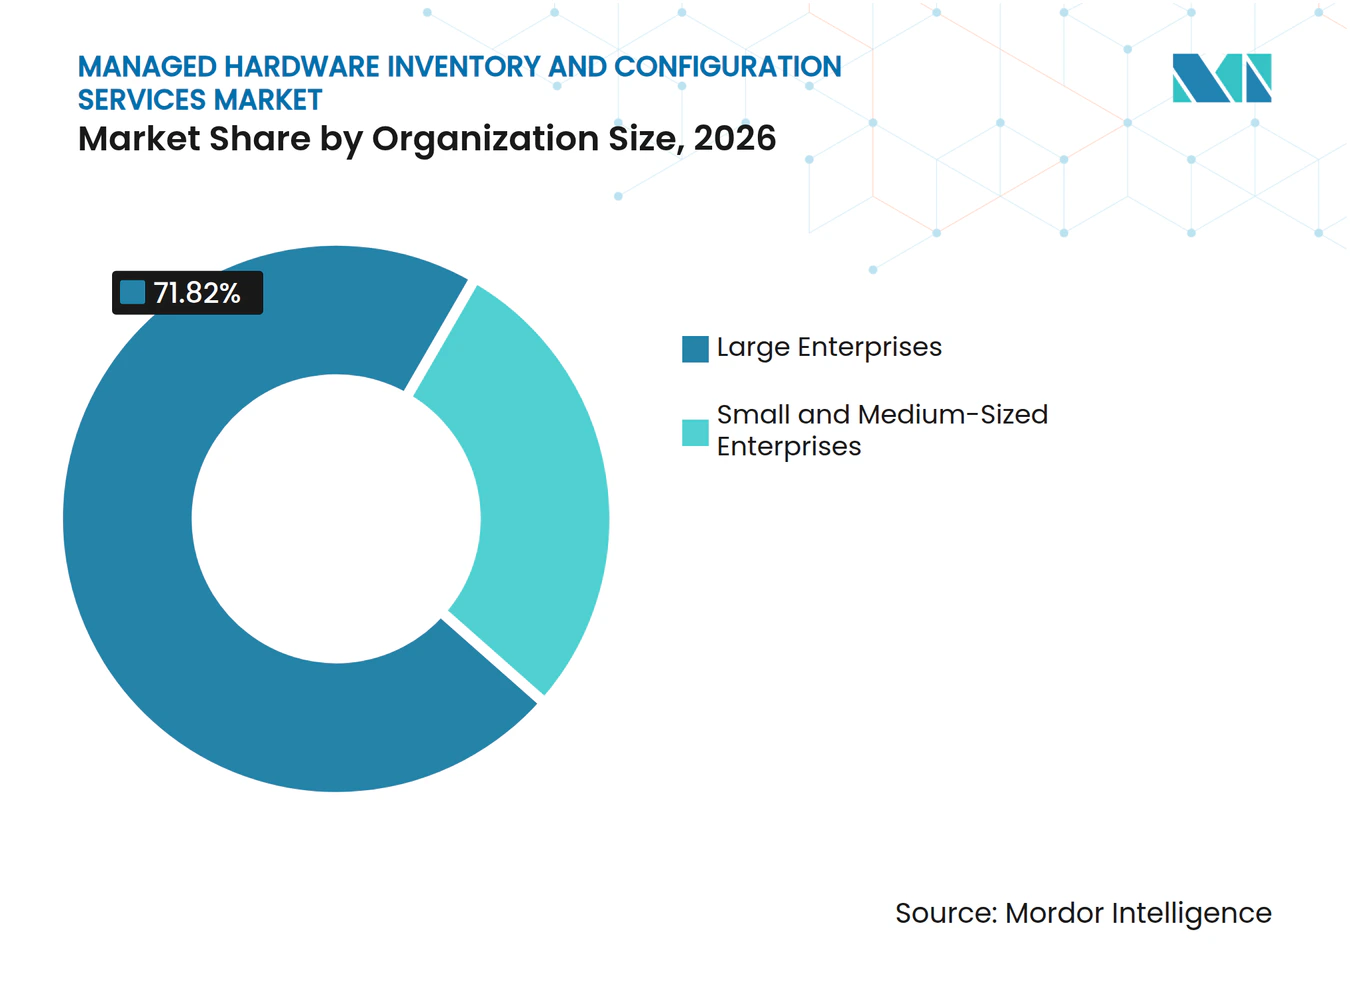
- Por tamaño de organización, las grandes empresas representaron el 71,82% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 10,97% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 29,58% de la participación del mercado de servicios gestionados de inventario de hardware y configuración en 2026, mientras que se proyecta que manufactura e industria se expanda a un CAGR del 11,19% hasta 2032.
- Por geografía, América del Norte representó el 38,17% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 11,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Trabajo Híbrido Amplía las Necesidades de Visibilidad Distribuida del Hardware | +2.1% | Global | Corto plazo (≤ 2 años) |
| La Infraestructura Híbrida, de Borde e Inteligencia Artificial Aumenta la Complejidad de la Configuración | +1.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Cumplimiento Crecientes para la Trazabilidad de Activos y el Retiro Seguro | +1.5% | Global, más fuerte en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Extensión del Ciclo de Vida del Hardware y Economía Circular | +1.3% | Global, más fuerte en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Desviación de Configuración en Flotas Remotas y de Múltiples Proveedores | +0.9% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Registros de Activos Legibles por Máquina que Permiten una Implementación de Toque Cero más Rápida | +0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Trabajo Híbrido Amplía la Necesidad de Visibilidad Distribuida del Hardware
El trabajo híbrido ha distribuido el hardware empresarial en muchos más lugares de los que un proceso de inventario convencional basado en oficinas fue diseñado para soportar. Los dispositivos ahora se mueven entre oficinas, hogares de empleados, instalaciones de almacenamiento y grupos de reemplazo, lo que puede dejar incompleto el registro de propiedad o ubicación. Allwhere informó que las necesidades de gestión de activos remotos se vuelven más difíciles cuando los dispositivos cambian de ubicación sin las correspondientes actualizaciones de registros, lo que aumenta el riesgo de compras duplicadas y acciones de seguridad omitidas. El mercado de servicios gestionados de inventario de hardware y configuración se beneficia porque los clientes necesitan un seguimiento regular en lugar de un recuento físico periódico. El aprovisionamiento, la recolección, la incorporación y la desvinculación globales también se vuelven más valiosos cuando un empleador no puede depender de una sola oficina para gestionar cada dispositivo. Esto respalda acuerdos de servicio recurrentes que incluyen visibilidad, custodia y flujos de trabajo estandarizados para empleados.
La Infraestructura Híbrida, de Borde e Inteligencia Artificial Aumenta la Complejidad de la Configuración
Las implementaciones de borde e inteligencia artificial utilizan una combinación más amplia de procesadores, sistemas operativos, controladores de dispositivos, versiones de firmware y condiciones de red local que un entorno de servidores homogéneo. Un estudio de la ACM describió implementaciones de inteligencia artificial en el borde que comúnmente involucran entre 5 y 10 combinaciones de hardware y sistemas operativos, cada una con restricciones separadas para actualizaciones e integración.[1] El mercado de servicios gestionados de inventario de hardware y configuración está, por tanto, respaldado por la demanda de equipos que puedan gestionar configuraciones en más de 1 proveedor. Un cambio de firmware en 1 dispositivo puede afectar al equipo adyacente que depende del software o la interfaz de un proveedor diferente. Las organizaciones también necesitan registros consistentes para dispositivos de red, nodos de inferencia de inteligencia artificial, pasarelas de IoT y equipos informáticos a nivel de sitio. Los proveedores gestionados pueden abordar este trabajo mediante líneas base de configuración estandarizadas, pasos de implementación probados y gestión continua de excepciones.
Requisitos de Cumplimiento Crecientes para la Trazabilidad de Activos y el Retiro Seguro
Los requisitos regulatorios están convirtiendo los registros de hardware en una fuente de evidencia en lugar de un registro administrativo. La Directiva NIS2 establece requisitos de gestión de riesgos de ciberseguridad para las entidades cubiertas, y DORA establece obligaciones de resiliencia operativa para las entidades financieras que dependen de sistemas TIC. Las normas sanitarias de los Estados Unidos también exigen procedimientos para el movimiento y la eliminación de dispositivos y medios que contienen información de salud protegida electrónicamente. ServiceNow introdujo la Respuesta de Auditoría de Activos en su versión Zurich para proporcionar datos de activos en un momento determinado, comparacin histórica y recopilación automatizada de evidencias para el trabajo de cumplimiento en servicios financieros. Estos requisitos favorecen los registros actuales con marca de tiempo y los flujos de trabajo documentados para asignación, cambios, recuperación y retiro. El mercado de servicios gestionados de inventario de hardware y configuración gana relevancia en los sectores regulados porque los registros no gestionados tienen menos probabilidades de satisfacer las necesidades de auditoría.
Extensión del Ciclo de Vida del Hardware y Economía Circular
Los ciclos de actualización más largos hacen que el estado, la ubicación, el historial de reparaciones y la ruta de recuperación de cada dispositivo sean más importantes. La recomendación ITU L.1071 proporciona una metodología para evaluar el impacto ambiental de los bienes, redes y servicios TIC a lo largo de su ciclo de vida. Lenovo introdujo TruScale Device as a Service para Sostenibilidad en agosto de 2025 con informes de carbono, dispositivos reacondicionados, servicios de compensación y opciones de recuperación de activos. Lenovo declaró que ciertas implementaciones mostraron hasta un 35% de reducción en los costos de TI relacionados con dispositivos, mientras que la oferta también respalda el retiro responsable de dispositivos. El mercado de servicios gestionados de inventario de hardware y configuración puede beneficiarse cuando los clientes requieren un registro documentado a través de reacondicionamiento, reventa, reciclaje o eliminación. Los proveedores que combinan el seguimiento de dispositivos con la recuperación certificada y la elaboración de informes pueden hacer que la gestión del ciclo de vida sea más fácil de contratar como un servicio único.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fricción por Integración de Sistemas Heredados y Silos de Datos | -1.9% | Global | Mediano plazo (2-4 años) |
| Bloqueo de Garantía, Herramientas y Acceso a Datos del Fabricante de Equipos Originales | -1.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento en Configuración de Múltiples Proveedores y Servicio de Campo | -1.1% | Global, más agudo en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cadena de Custodia Incompleta para Activos Remotos y del Mercado Secundario | -0.7% | Global, más fuerte en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fricción por Integración de Sistemas Heredados y Silos de Datos
Muchas empresas mantienen registros de activos en sistemas heredados de planificación de recursos empresariales, hojas de cálculo, bases de datos de configuración y plataformas separadas de gestión de servicios de TI. Estos sistemas pueden utilizar diferentes identificadores, calendarios de actualización y estructuras de datos. Un estudio de una conferencia del IEEE encontró que la transformación digital por fases puede mejorar el monitoreo y la elaboración de informes, pero las arquitecturas fragmentadas aún pueden retrasar la consolidación necesaria para obtener información de inventario oportuna. El mercado de servicios gestionados de inventario de hardware y configuración enfrenta un proceso de incorporación más largo cuando los proveedores de servicios deben conciliar múltiples fuentes antes de operar un inventario confiable. El trabajo de integración puede aumentar los costos iniciales del proyecto y posponer el valor operativo. El desafío es particularmente significativo para las grandes empresas que han acumulado herramientas tecnológicas durante muchos años.
Bloqueo de Garantía, Herramientas y Acceso a Datos del Fabricante de Equipos Originales
Los términos de garantía del fabricante de equipos originales pueden limitar el trabajo que realizan terceros en los equipos cubiertos. Dell declara que su garantía no cubre los problemas derivados de un servicio no autorizado por Dell, mientras que HP publica condiciones de garantía que pueden limitar las reclamaciones tras cambios no autorizados.[2] Las plataformas de gestión del fabricante de equipos originales también requieren que los proveedores gestionados admitan conjuntos de herramientas o conectores separados en una flota mixta. Esto puede añadir costos, duplicar flujos de datos y ralentizar el uso de un registro de configuración común. El mercado de servicios gestionados de inventario de hardware y configuración se ve afectado porque los clientes con varios fabricantes de equipos originales pueden necesitar proveedores con credenciales específicas y procesos seguros para la garantía. Los proveedores que pueden demostrar una entrega autorizada y flujos de trabajo interoperables están mejor posicionados en las revisiones de adquisición formales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Descubrimiento de Inventario Ancla los Ingresos, los Servicios de Configuración Impulsan el CrecimientoLos servicios de descubrimiento, seguimiento y conciliación de inventario representaron el 30,72% de los ingresos en 2026, convirtiéndolos en la categoría de servicio más grande. El resultado refleja la necesidad de establecer un recuento preciso de activos antes de que el trabajo de configuración, auditoría o recuperación pueda realizarse de manera confiable. Los clientes necesitan saber qué equipos existen, dónde están implementados, quién los utiliza y si siguen siendo operativos. Este servicio a menudo forma el alcance inicial de un contrato gestionado porque proporciona el registro utilizado por los equipos posteriores. Se proyecta que los servicios de configuración e implementación se expandan a un CAGR del 10,23% hasta 2032, a medida que las empresas buscan un aprovisionamiento repetible y configuraciones consistentes. La industria de servicios gestionados de inventario de hardware y configuración utiliza este servicio para respaldar la inscripción de toque cero, la estandarización de dispositivos de borde y los controles de flotas de múltiples proveedores. Un caso de estudio de Maintech informó que una empresa de medios global con 40.000 puntos finales aumentó la finalización anual de actualizaciones del 47% al 150% después de adoptar un enfoque de aprovisionamiento gestionado. El mismo caso de estudio informó una reducción del 74% en los tickets de fallas de hardware y una reducción del 25% en el tiempo de migración sin aumentar el personal interno de TI.
Los servicios de auditoría, cumplimiento e informes se están volviendo más visibles a medida que los compradores regulados solicitan un historial defendible de la actividad de los activos. La versión Zurich de ServiceNow introdujo una capacidad dedicada de evidencia de cumplimiento para la gestión de activos de TI en servicios financieros.[3] Esto ayuda a distinguir el trabajo de cumplimiento del mantenimiento básico de registros. El soporte del ciclo de vida y la coordinación del mantenimiento también ganan importancia cuando los clientes mantienen los dispositivos en servicio durante períodos más largos. La recuperación, la coordinación de recomercialización y la eliminación certificada pueden extender la relación con el proveedor más allá de la implementación y el uso activo. Estas líneas de servicio amplían el mercado de servicios gestionados de inventario de hardware y configuración al vincular la gestión activa de dispositivos con las responsabilidades de fin de vida útil. Microsoft Autopilot, la Inscripción Automatizada de Dispositivos de Apple y la Inscripción de Toque Cero de Android requieren registros de inscripción y plantillas de políticas antes de que los dispositivos lleguen a los usuarios. Los proveedores de servicios pueden preparar estos registros a escala para organizaciones que no pueden mantener el proceso internamente. Las pymes también pueden adoptar servicios de configuración gestionada cuando las configuraciones de seguridad consistentes y la implementación remota se vuelven más importantes que la configuración ad hoc de dispositivos.



Por Modelo de Implementación:
La Arquitectura Basada en la Nube Consolida el Dominio del MercadoLa implementación basada en la nube representó el 61,30% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 10,79% hasta 2032. Esta doble posición indica que la entrega en la nube ya está ampliamente utilizada y continúa ganando aceptación. Las plataformas alojadas en la nube pueden implementar agentes de descubrimiento y gestionar registros de dispositivos en ubicaciones dispersas sin requerir que los clientes mantengan una infraestructura de descubrimiento local. Esto es útil para organizaciones con sucursales, trabajadores remotos, personal de campo y sitios distribuidos. El tamaño del mercado de servicios gestionados de inventario de hardware y configuración para la implementación basada en la nube está respaldado por la necesidad de visibilidad centralizada en estos entornos. Una encuesta del Japan Security Summit a 1.000 profesionales de TI encontró que el 89,7% de las organizaciones que utilizan o planean utilizar herramientas de gestión de activos de TI eligieron la implementación en la nube. La misma encuesta informó que esta participación fue 8,4 puntos porcentuales más alta que en 2023.
La implementación en instalaciones propias sigue siendo relevante para la defensa, el gobierno, las empresas de servicios públicos reguladas y otros entornos con requisitos de soberanía de datos o de separación física de redes. Estos usuarios pueden preferir el procesamiento local y el control directo sobre los sistemas que recopilan datos de inventario. Los modelos híbridos abordan esta necesidad combinando el descubrimiento local o el manejo de datos con la orquestación y los informes centralizados en la nube. Pueden proporcionar visibilidad empresarial al tiempo que permiten que los datos definidos permanezcan dentro de un entorno controlado. La elección del modelo de implementación está, por tanto, impulsada por las condiciones operativas más que por una preferencia tecnológica uniforme. El mercado de servicios gestionados de inventario de hardware y configuración necesita proveedores que puedan admitir controles de identidad, conectividad local y enrutamiento de datos basado en políticas para clientes con requisitos estrictos. Las plataformas en la nube siguen siendo atractivas porque reducen la carga administrativa y pueden acelerar la implementación en nuevas ubicaciones. La capacidad híbrida sigue siendo importante porque muchos clientes regulados necesitan una ruta práctica entre los controles locales y la gestión centralizada.
Por Tipo de Activo:
La Infraestructura de Servidores en el Centro de los Contratos de Servicios GestionadosLos servidores y el hardware de procesamiento de datos representaron el 35,47% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 10,31% hasta 2032. Esta categoría ocupa la posición más grande porque las configuraciones de servidores a menudo involucran firmware, estándares de BIOS, módulos de seguridad, sistemas operativos y dependencias de aplicaciones. Las implementaciones de computación de alto rendimiento e inferencia de inteligencia artificial aumentan la densidad del equipo de procesamiento en los centros de datos y sitios de borde. La participación del mercado de servicios gestionados de inventario de hardware y configuración para servidores refleja su mayor complejidad de servicio en relación con muchos dispositivos de punto final. Un error de configuración puede afectar el tiempo de actividad, las configuraciones de seguridad y el funcionamiento de las cargas de trabajo conectadas. Los contratos de servidores pueden, por tanto, requerir una supervisión técnica más estrecha de lo que las medidas de recuento de dispositivos por sí solas sugieren. La categoría también incluye el trabajo para registrar el estado de configuración, el historial de servicio y los cambios aprobados en múltiples ubicaciones.
El equipo de red es una categoría importante porque los enrutadores, conmutadores, equipos inalámbricos y dispositivos SD-WAN requieren software compatible y cambios de configuración cuidadosamente controlados. Los dispositivos de almacenamiento, los equipos de escritorio y los portátiles generalmente representan mayores volúmenes de unidades, aunque su valor de servicio gestionado por dispositivo puede ser menor. La gestión de equipos de escritorio y portátiles sigue siendo importante para los procesos de incorporación, reemplazo, recolección y devolución segura de empleados. Otros equipos incluyen dispositivos adyacentes a la tecnología operativa, sensores industriales, pasarelas de IoT y hardware médico. Estos dispositivos pueden utilizar interfaces especializadas o no pueden ejecutar un agente de descubrimiento convencional. ISO/IEC 27001:2022 aborda los requisitos de gestión de seguridad de la información que incluyen controles en torno a los activos de información. El mercado de servicios gestionados de inventario de hardware y configuración requiere, por tanto, prácticas de clasificación de activos que distingan los puntos finales estándar del hardware de alto riesgo o especializado. Esto crea espacio para servicios que vinculan los registros de inventario con el tipo de dispositivo, el estado operativo, la propiedad, la ubicación y la acción del ciclo de vida.
Por Tamaño de Organización:
Las Grandes Empresas Anclan los Ingresos, las Pymes Emergen como Motores de CrecimientoLas grandes empresas representaron el 71,82% de los ingresos en 2026, respaldadas por la escala de sus parques de hardware y el número de eventos de adquisición y ciclo de vida que gestionan. Las organizaciones con 5.000 o más empleados a menudo operan en oficinas, centros de datos, depósitos de servicio y ubicaciones de campo. También pueden enfrentar diferentes obligaciones regulatorias en los mercados nacionales. El mercado de servicios gestionados de inventario de hardware y configuración depende en gran medida de estos clientes porque necesitan datos de inventario para conectar las operaciones de adquisición, recursos humanos, seguridad y servicios de TI. Los programas de actualización en múltiples sitios y los registros listos para auditoría pueden hacer del inventario gestionado un requisito operativo continuo. Los grandes clientes también necesitan servicios que puedan admitir rutas de aprobación complejas e integraciones. Sus requisitos crean demanda de plataformas y equipos de servicio que puedan coordinar grandes volúmenes sin perder el detalle a nivel de dispositivo.
Se proyecta que las pymes se expandan a un CAGR del 10,97% hasta 2032. A menudo carecen del personal para operar una función dedicada de gestión de activos de TI o para licenciar y administrar una plataforma empresarial compleja. Los requisitos de la cadena de suministro y las expectativas de certificación también pueden traer controles más formales a las empresas que anteriormente gestionaban los dispositivos de manera informal. La Directiva NIS2 establece obligaciones de gestión de riesgos y ciberseguridad de la cadena de suministro para las entidades cubiertas y los ecosistemas relevantes. El mercado de servicios gestionados de inventario de hardware y configuración ofrece a estos proveedores una vía para diferenciarse a través de una incorporación sencilla, tarifas fijas y conectores para software común del mercado medio. Estos clientes pueden valorar la configuración rápida y la responsabilidad clara más que la personalización extensiva. Los servicios de implementación remota y recuperación segura son particularmente relevantes cuando un pequeño equipo interno da soporte a empleados en muchas ubicaciones. Esta demanda ofrece a los proveedores una vía para empaquetar el descubrimiento, la configuración, el seguimiento y el retiro como una suscripción manejable.

Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran los Ingresos, la Manufactura se AceleraTI y telecomunicaciones representaron el 29,58% de los ingresos de usuarios finales de 2026, convirtiéndolo en el segmento industrial más grande. Las empresas tecnológicas y los operadores de telecomunicaciones gestionan entornos de hardware densos y mantienen ciclos de actualización frecuentes. Muchos ya trabajan con proveedores de servicios gestionados, lo que respalda el uso de especialistas externos en inventario y configuración. El mercado de servicios gestionados de inventario de hardware y configuración incluye a estos compradores porque sus entornos de red, puntos finales y procesamiento de datos requieren registros actualizados. Sus operaciones también enfrentan problemas de compatibilidad específicos de versión en una variedad de dispositivos y plataformas. Esto hace que el control de cambios estructurado sea importante junto con la precisión básica del inventario. La concentración de adquisición de hardware y relaciones de servicios gestionados en este sector respalda una demanda sostenida de entrega integrada.
Se proyecta que manufactura e industria se expanda a un CAGR del 11,19% hasta 2032. Las fábricas están añadiendo sensores conectados, equipos de computación en el borde, hardware de inspección habilitado por inteligencia artificial y puntos finales de TI convencionales. Esto amplía el registro de activos más allá de los dispositivos de oficina y los sistemas de centros de datos. Los equipos de TI y tecnología operativa necesitan visibilidad que pueda acomodar entornos de producción y tipos de dispositivos especializados. El alcance también incluye banca, servicios financieros y seguros, donde DORA y los requisitos de auditoría aumentan la importancia de los registros de activos TIC. Las organizaciones de atención médica y ciencias de la vida deben considerar las salvaguardas de dispositivos y medios para el hardware que almacena información de salud protegida electrónicamente. Las empresas de comercio minorista y electrónico utilizan el inventario gestionado para dar seguimiento a los dispositivos de punto de venta, el equipo de red y los activos de los centros de cumplimiento. Cada sector requiere diferentes prácticas de implementación, pero todos requieren registros claros de propiedad, ubicación, configuración y retiro.
Análisis Geográfico
Mercado de Servicios Gestionados de Inventario de Hardware y Configuración en América del Norte
América del Norte representó el 38,17% de los ingresos de 2026, la posición regional más grande en el mercado de servicios gestionados de inventario de hardware y configuración. La región tiene una alta concentración de grandes empresas y un ecosistema maduro de proveedores de servicios gestionados, fabricantes de equipos originales, revendedores e integradores de sistemas. Las necesidades de cumplimiento vinculadas a la defensa y los requisitos formales de seguridad también respaldan las prácticas documentadas del ciclo de vida del hardware. Las organizaciones con canales de adquisición complejos pueden combinar la compra de hardware con servicios gestionados de inventario, configuración y recuperación. Esto fomenta las ofertas agrupadas en lugar de productos puntuales separados. La demanda canadiense y mexicana también está vinculada a las operaciones transfronterizas y la necesidad de rastrear activos que respaldan la actividad de nearshoring. El mercado regional es competitivo porque los revendedores de TI y los proveedores de plataformas pueden añadir servicios de inventario gestionado a las relaciones establecidas de adquisición, soporte y ciclo de vida.
Mercado de Servicios Gestionados de Inventario de Hardware y Configuración en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,43% hasta 2032, la tasa regional más rápida. La digitalización de la manufactura en Japón, la expansión de centros de datos en China e India, y las necesidades de gobernanza de TIC en Corea del Sur y el Sudeste Asiático respaldan la demanda. El tamaño del mercado de servicios gestionados de inventario de hardware y configuración también está respaldado por empresas que operan extensos parques de electrónica, manufactura e infraestructura. Una encuesta del Japan Security Summit encontró que el 57,6% de 1.000 profesionales de TI japoneses utilizaban herramientas de gestión de activos de TI en 2025. La misma encuesta encontró una preferencia en 2025 por la implementación basada en la nube entre el 89,7% de las organizaciones que utilizan o planean utilizar esas herramientas. Estas condiciones respaldan a los proveedores que pueden gestionar flotas dispersas mientras cumplen con los requisitos operativos locales.
Mercado de Servicios Gestionados de Inventario de Hardware y Configuración en EMEA y América del Sur
Europa está moldeada por normas que hacen que los registros actuales de activos TIC sean más importantes para las instituciones financieras y los operadores de infraestructura crítica. NIS2 y DORA imponen responsabilidades de ciberseguridad y resiliencia operativa a las organizaciones cubiertas. Bechtle lanzó Circular IT en julio de 2025, ofreciendo servicios certificados de borrado de datos, reacondicionamiento, reventa y reciclaje desde su centro logístico de Hamburgo.[4] 3stepIT anunció una expansión hacia América del Norte en enero de 2026, lo que demuestra que los servicios de tecnología circular pueden ir más allá de su base regional original. Estas necesidades regulatorias y de ciclo de vida otorgan al mercado de servicios gestionados de inventario de hardware y configuración un papel definido en las decisiones de adquisición europeas. América del Sur sigue siendo una región emergente centrada en Brasil, con demanda vinculada a la actividad manufacturera y de servicios financieros. Oriente Medio está respaldado por implementaciones de hardware gubernamental e infraestructura, mientras que África se encuentra en una etapa temprana y está liderada por Sudáfrica y Nigeria.
Panorama Competitivo
Concentración del Mercado
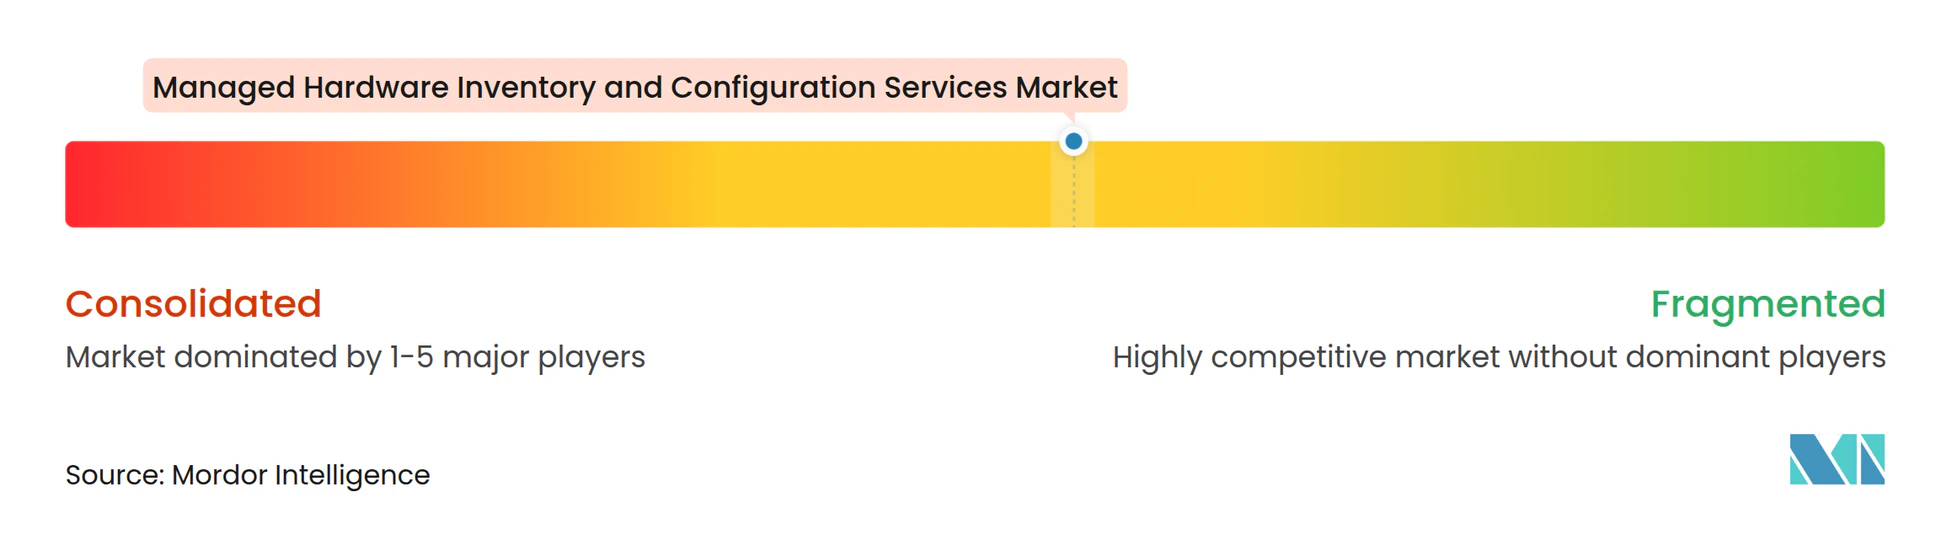
El mercado de servicios gestionados de inventario de hardware y configuración está moderadamente fragmentado. Los proveedores globales de servicios de TI incluyen IBM, Kyndryl, Unisys, Fujitsu y Computacenter. Los proveedores alineados con fabricantes de equipos originales incluyen Lenovo, HPE y Dell Technologies. Los revendedores de TI e integradores de soluciones incluyen CDW, SHI International e Insight Enterprises. Los proveedores de plataformas y especialistas incluyen ServiceNow, Ivanti, Lansweeper, Device42, Oomnitza, InvGate y Certero. Esta combinación crea diferentes posiciones competitivas en cuentas empresariales, clientes del mercado medio e implementaciones específicas de la industria. Los grandes proveedores pueden combinar servicios con relaciones existentes de hardware, software o externalización, mientras que los especialistas más pequeños pueden competir a través de la amplitud del descubrimiento, métodos sin agente o términos comerciales más simples.
La consolidación de plataformas se está volviendo más importante a medida que los clientes buscan menos transferencias a lo largo del ciclo de vida del dispositivo. ServiceNow y Lenovo ampliaron su acuerdo plurianual en mayo de 2026 para combinar la Plataforma de Lugar de Trabajo Digital xIQ de Lenovo con la Torre de Control de Inteligencia Artificial y el Tejido de Datos de Flujo de Trabajo de ServiceNow. Las empresas declararon que la colaboración apunta a hasta un 30% de reducción en los costos de soporte de TI y un 50% de incorporación de empleados más rápida a través de flujos de trabajo automatizados del ciclo de vida. Park Place Technologies lanzó ParkView Asset Intelligence en abril de 2026, utilizando telemetría, historial de servicio y disponibilidad de piezas para proporcionar puntuaciones predictivas de fallas a nivel de dispositivo en casi 1 millón de activos. Estos ejemplos muestran que los datos de activos se están conectando más estrechamente con el soporte operativo y las herramientas de flujo de trabajo. Los proveedores se están diferenciando cada vez más a través de la puntuación de salud, la automatización del ciclo de vida y la capacidad de combinar datos de diferentes proveedores de hardware.
Las oportunidades permanecen en la tecnología operativa de planta de producción y los activos de IoT que no pueden utilizar agentes de descubrimiento tradicionales. Los proveedores también pueden abordar la trazabilidad del mercado secundario a través de la custodia documentada, la destrucción de datos, la recomercialización y la recuperación del valor residual. Los paquetes de servicios circulares están ganando relevancia porque unen la recuperación, los informes ambientales y la gestión del retiro en una sola oferta. Lenovo amplió los Servicios de Recuperación de Activos en más de 43 mercados en abril de 2025, permitiendo cobertura en diferentes etapas del ciclo de vida del hardware y en diferentes marcas de dispositivos. Auvik integró la Gestión de Redes con ServiceNow CMDB en junio de 2025 para sincronizar los registros de inventario de dispositivos de red en ambas direcciones. El mercado de servicios gestionados de inventario de hardware y configuración recompensa a los proveedores que entregan registros de activos confiables, admiten flotas de hardware mixto, satisfacen las necesidades de cumplimiento y mantienen la entrega práctica para diferentes tamaños de clientes.
Líderes de la Industria de Servicios Gestionados de Inventario de Hardware y Configuración
-
ServiceNow, Inc.
-
IBM Corporation
-
Dell Technologies Inc.
-
Ivanti, Inc.
-
Flexera Software, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Inventario de Hardware y Configuración Empresas cubiertas en este informe
- ServiceNow, Inc.
- IBM Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Ivanti, Inc.
- Flexera Software, Inc.
- BMC Software, Inc.
- Nexthink
- Axonius, Inc.
- OpenText Corporation
- Lansweeper NV
- Device42, Inc.
- Oomnitza, Inc.
- Certero Limited
- InvGate S.R.L.
- Park Place Technologies, LLC
- Service Express, Inc.
- Evernex International SAS
- Computacenter plc
- SHI International Corp.
- Insight Enterprises, Inc.
- CDW Corporation
- Kyndryl, Inc.
- Unisys Corporation
- Fujitsu Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Inventario de Hardware y Configuración
- Octubre de 2026: Park Place Technologies lanzó un portal de clientes Central Park rediseñado, introduciendo Parkview Asset Intelligence en versión beta, una plataforma impulsada por inteligencia artificial que asigna puntuaciones de riesgo y etiquetas a los activos de hardware utilizando telemetría de casi 1 millón de activos inscritos, tiene en cuenta la disponibilidad de piezas de la cadena de suministro por geografía y compara las puntuaciones con dispositivos comparables a nivel mundial para respaldar la gestión proactiva de la salud de la infraestructura de TI.
- Octubre de 2026: Accenture, Dragos Inc. y el Instituto SANS anunciaron una iniciativa importante para ayudar a fortalecer las defensas cibernéticas de las empresas de servicios públicos de agua, electricidad y gas natural de los Estados Unidos con recursos limitados que brindan servicios esenciales pero a menudo carecen de recursos para una protección adecuada de sus entornos de tecnología operativa (OT). En su primera fase, la iniciativa proporcionará software de ciberseguridad, hardware, servicios de implementación y capacitación de SANS de forma gratuita a hasta 500 empresas de servicios públicos con recursos limitados. Accenture, Dragos y SANS están realizando un compromiso combinado inicial de aproximadamente 10 millones de USD en financiamiento y servicios.
- Mayo de 2026: ServiceNow y Lenovo anunciaron un acuerdo estratégico plurianual ampliado en Knowledge 2026, combinando la Plataforma de Lugar de Trabajo Digital xIQ de Lenovo con la Torre de Control de Inteligencia Artificial y el Tejido de Datos de Flujo de Trabajo de ServiceNow para automatizar los flujos de trabajo del ciclo de vida del dispositivo de extremo a extremo. Los resultados declarados incluyen hasta un 30% de reducción en los costos de soporte de TI y un 50% de incorporación de empleados más rápida. La colaboración se lanzó comercialmente en Australia, Nueva Zelanda, Hong Kong, Singapur e Irlanda, con una expansión global más amplia planificada.
- Febrero de 2026: 3stepIT, una empresa de servicios de tecnología circular que gestiona más de 4 millones de dispositivos, anunció una expansión estratégica hacia el mercado norteamericano, añadiendo un nuevo enfoque en los servicios del ciclo de vida de centros de datos y llevando su metodología de TI circular, que abarca adquisición, gestión de activos, desmantelamiento responsable y recomercialización, a la base de compradores empresariales de América del Norte.
Alcance del Informe Global del Mercado de Servicios Gestionados de Inventario de Hardware y Configuración
Los servicios gestionados de inventario de hardware y configuración se refieren a un modelo de TI externalizado en el que un proveedor externo gestiona completamente el abastecimiento, la configuración, el seguimiento y el mantenimiento de los dispositivos físicos de una empresa (como portátiles, servidores y enrutadores). En lugar de que un departamento de TI interno gestione el ciclo de vida físico del hardware, el proveedor de servicios gestionados (MSP) garantiza que todos los equipos estén contabilizados y listos para usar en el momento en que llegan.
El Informe del Mercado de Servicios Gestionados de Inventario de Hardware y Configuración está segmentado por Tipo de Servicio (Servicios de Descubrimiento, Seguimiento y Conciliación de Inventario, Servicios de Configuración e Implementación, Servicios de Auditoría, Cumplimiento e Informes, Soporte del Ciclo de Vida y Coordinación del Mantenimiento, y Otros Tipos de Servicio), Modelo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tipo de Activo (Servidores y Hardware de Procesamiento de Datos, Equipo de Red, Dispositivos de Almacenamiento, Equipos de Escritorio y Portátiles, y Otros Tipos de Activos), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Atención Médica y Ciencias de la Vida, Manufactura e Industrial, Comercio Minorista y Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Descubrimiento, Seguimiento y Conciliación de Inventario |
| Servicios de Configuración e Implementación |
| Servicios de Auditoría, Cumplimiento e Informes |
| Soporte del Ciclo de Vida y Coordinación del Mantenimiento |
| Otros Tipos de Servicio |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Servidores y Hardware de Procesamiento de Datos |
| Equipo de Red |
| Dispositivos de Almacenamiento |
| Equipos de Escritorio y Portátiles |
| Otros Tipos de Activos |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Atención Médica y Ciencias de la Vida |
| Manufactura e Industrial |
| Comercio Minorista y Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Descubrimiento, Seguimiento y Conciliación de Inventario | |
| Servicios de Configuración e Implementación | ||
| Servicios de Auditoría, Cumplimiento e Informes | ||
| Soporte del Ciclo de Vida y Coordinación del Mantenimiento | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tipo de Activo | Servidores y Hardware de Procesamiento de Datos | |
| Equipo de Red | ||
| Dispositivos de Almacenamiento | ||
| Equipos de Escritorio y Portátiles | ||
| Otros Tipos de Activos | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Atención Médica y Ciencias de la Vida | ||
| Manufactura e Industrial | ||
| Comercio Minorista y Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de inventario de hardware y configuración?
Se proyecta que el mercado alcance los 14,80 mil millones de USD en 2027 y se espera que llegue a los 22,95 mil millones de USD para 2032, con un CAGR del 9,17%.
¿Qué está impulsando la demanda de servicios gestionados de inventario de hardware?
El trabajo híbrido, los parques de dispositivos dispersos, el hardware de borde e inteligencia artificial, las necesidades de cumplimiento y los ciclos de vida más largos de los dispositivos están aumentando la demanda de registros de activos actualizados y configuración gestionada.
¿Qué tipo de servicio tiene la posición de ingresos más grande?
Los servicios de descubrimiento, seguimiento y conciliación de inventario representaron el 30,72% de los ingresos en 2026 porque los registros precisos de activos respaldan el trabajo posterior de configuración, auditoría y recuperación.
¿Qué modelo de implementación se está expandiendo más rápidamente?
La implementación basada en la nube representó el 61,30% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 10,79% hasta 2032.
¿Qué grupo de clientes se está expandiendo más rápidamente?
Se proyecta que las pymes se expandan a un CAGR del 10,97% hasta 2032, respaldadas por necesidades de externalización, paquetes de servicio más simples y crecientes expectativas de cumplimiento.
¿Qué región tiene la tasa de crecimiento proyectada más alta?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,43% hasta 2032, respaldada por la digitalización de la manufactura, la actividad de centros de datos y los requisitos de gobernanza de TIC.