
Taille et part du marché des services gérés d'inventaire matériel et de configuration
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
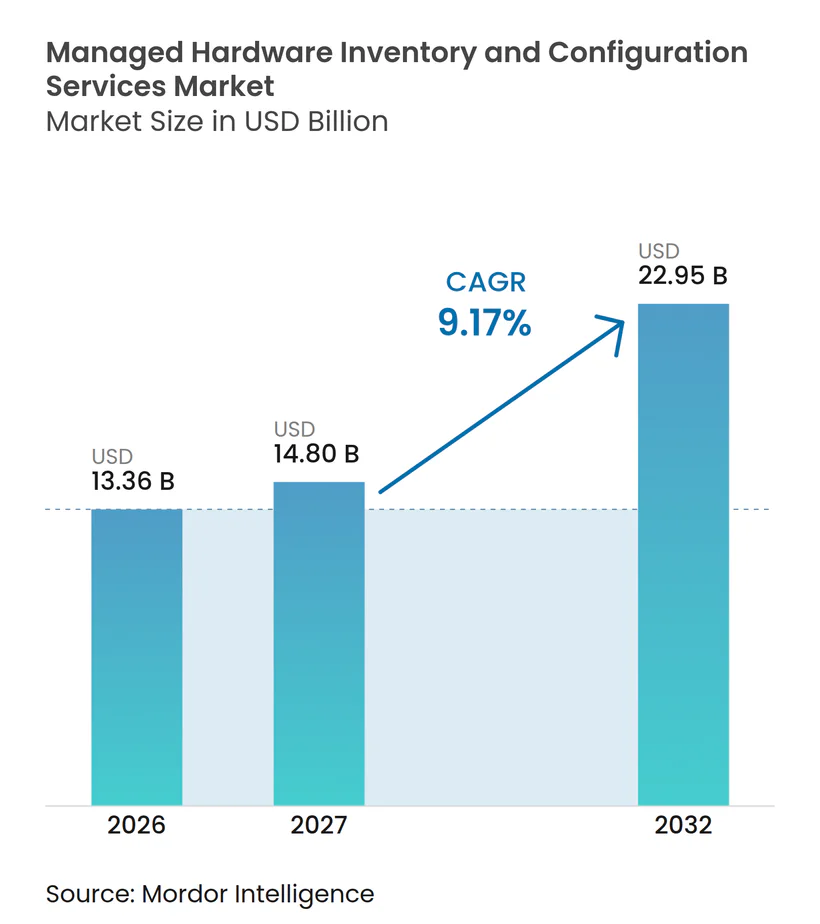
| Taille du Marché (2027) | 14.80 Milliards de dollars |
| Taille du Marché (2032) | 22.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.17 % |
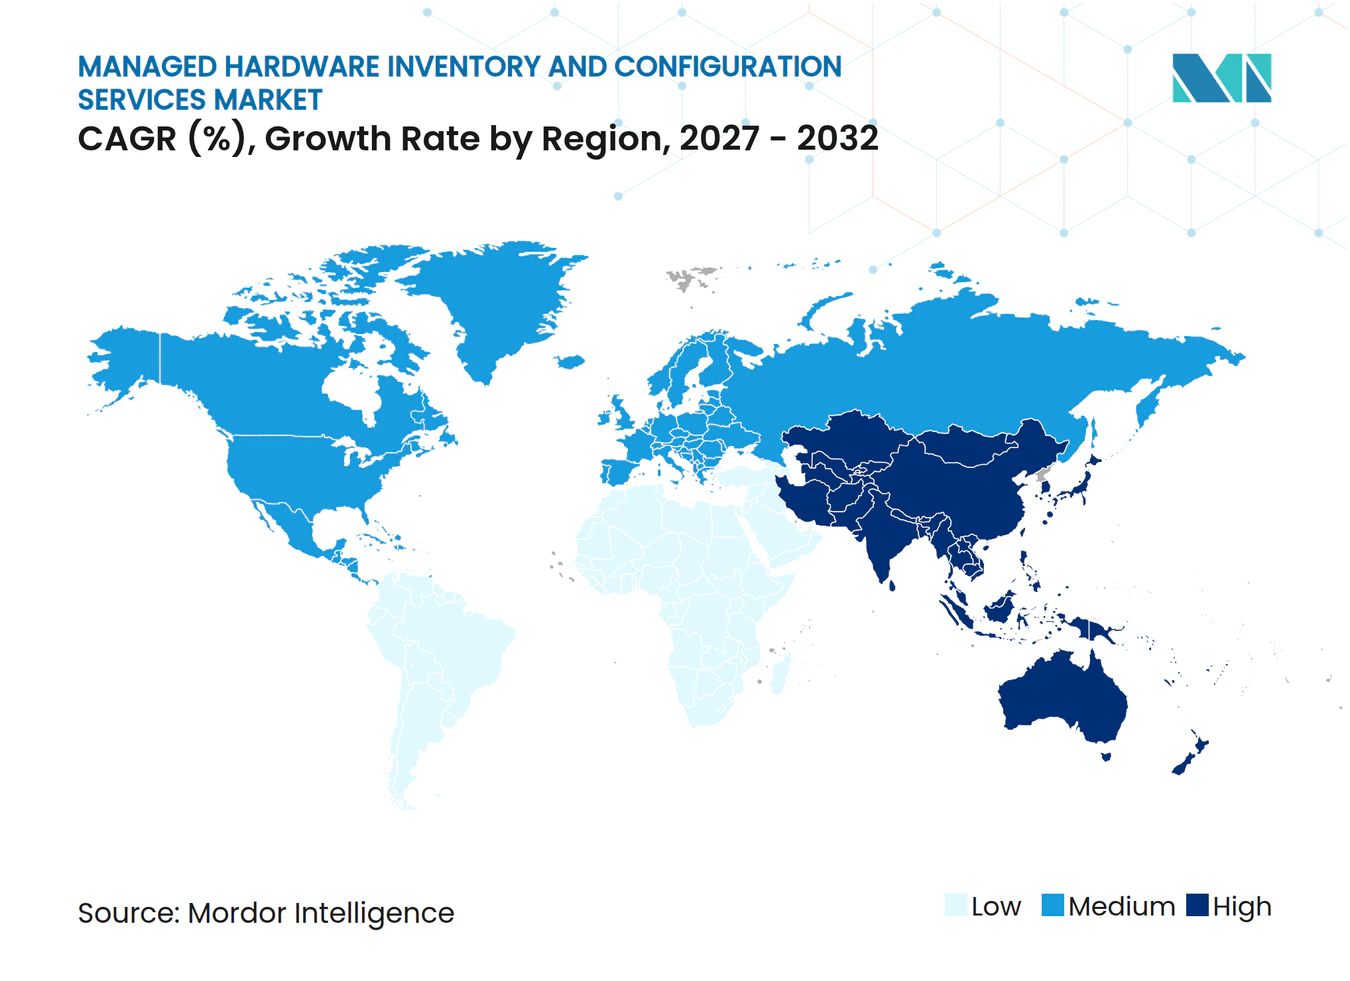
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'inventaire matériel et de configuration par Mordor Intelligence
La taille du marché des services gérés d'inventaire matériel et de configuration devrait s'étendre de 13,36 milliards USD en 2026 et 14,80 milliards USD en 2027 à 22,95 milliards USD d'ici 2032, enregistrant un CAGR de 9,17 % entre 2027 et 2032. La demande est en hausse car les équipes informatiques internes ne parviennent souvent pas à maintenir des registres précis dans les bureaux à domicile, les sites de succursales, les installations de colocation et les centres de données. Les déploiements de l'informatique en périphérie et de l'IA ajoutent des appareils dotés d'accélérateurs, de micrologiciels, de systèmes d'exploitation et de paramètres locaux différents. Cela rend le travail de configuration plus difficile, car chaque site supplémentaire peut introduire une nouvelle combinaison d'exigences matérielles et logicielles. Les obligations de conformité et de cycle de vie rendent également la traçabilité, la mise hors service sécurisée et la garde documentée plus centrales aux opérations technologiques. Les fournisseurs répondent en combinant l'inventaire, la configuration, les preuves de conformité, la récupération des actifs et les services de valeur résiduelle dans des contrats gérés à plus long terme.
Points clés du rapport
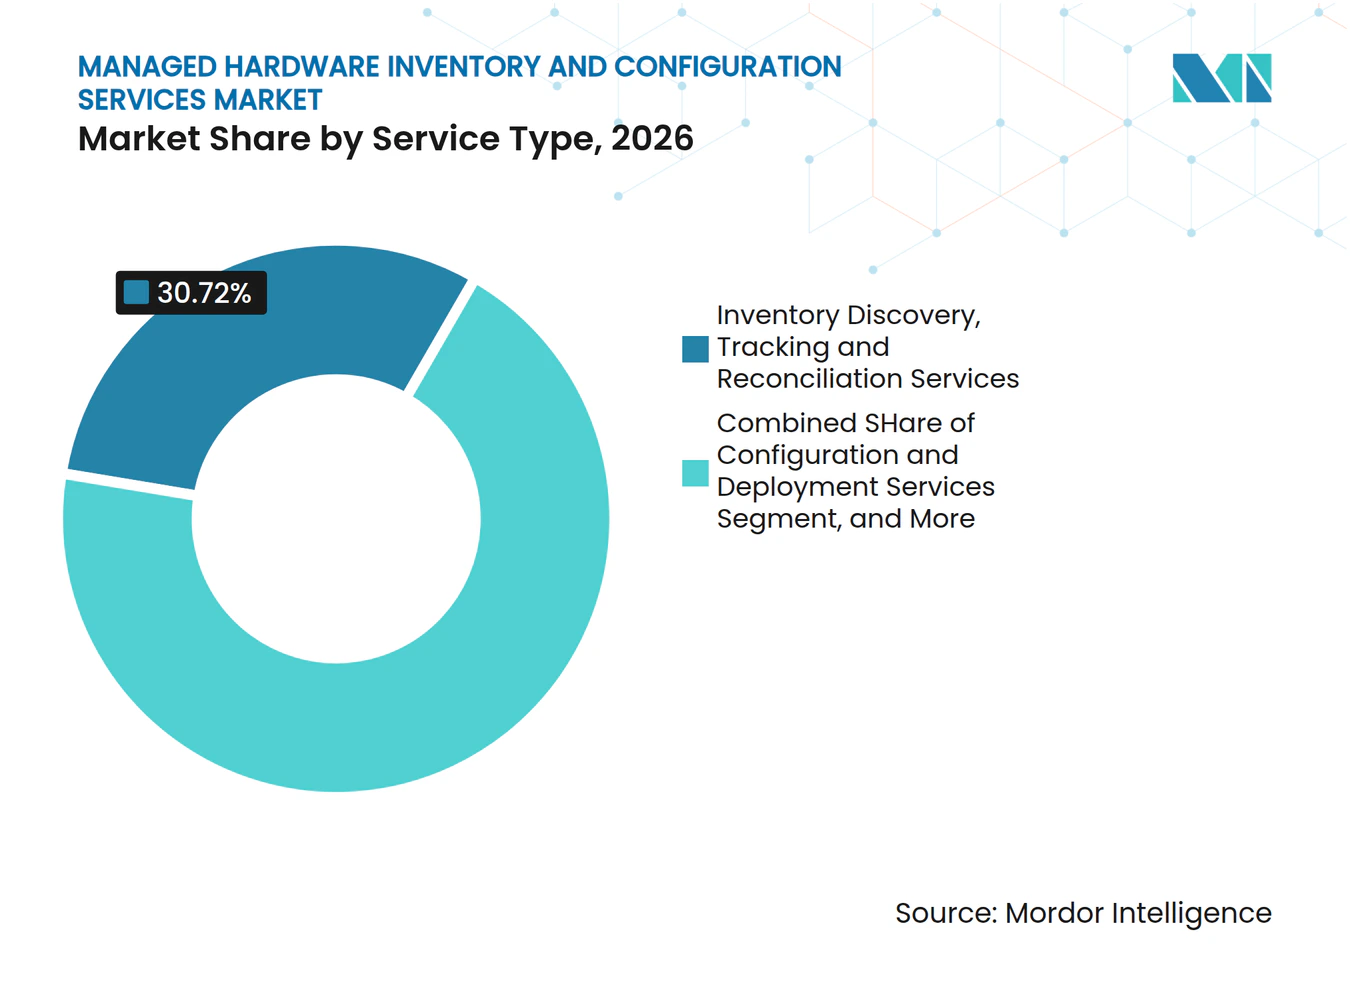
- Par type de service, les services de découverte, de suivi et de réconciliation d'inventaire ont représenté 30,72 % de la part du marché des services gérés d'inventaire matériel et de configuration en 2026, tandis que les services de configuration et de déploiement devraient se développer à un CAGR de 10,23 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud a représenté 61,30 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 10,79 % jusqu'en 2032.
- Par type d'actif, les serveurs et le matériel de traitement de données ont représenté 35,47 % de la part du marché des services gérés d'inventaire matériel et de configuration en 2026 et devraient se développer à un CAGR de 10,31 % jusqu'en 2032.
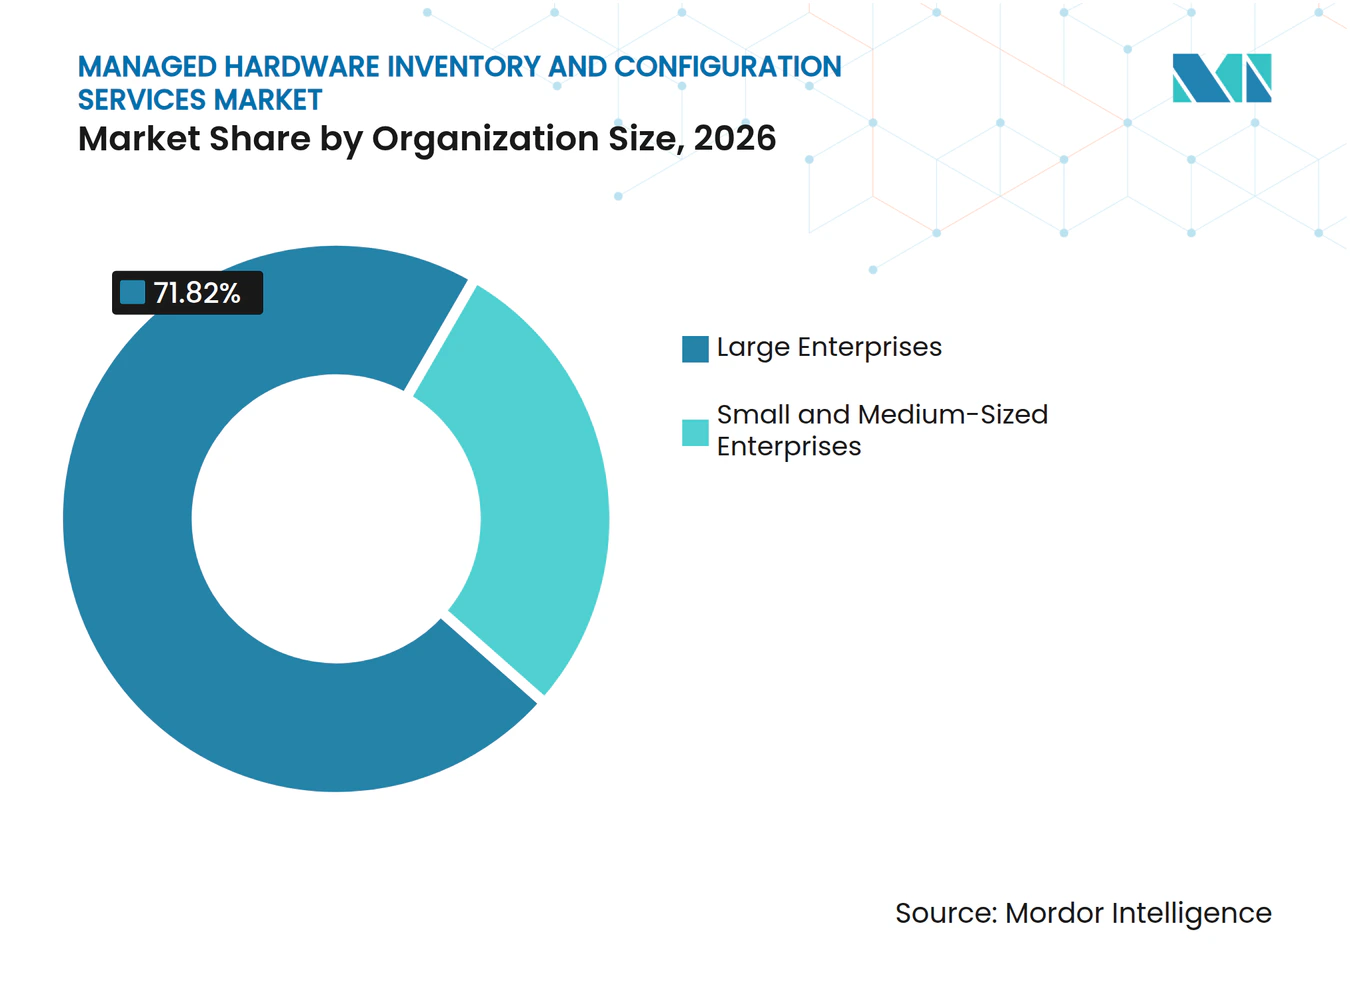
- Par taille d'organisation, les grandes entreprises ont représenté 71,82 % du chiffre d'affaires en 2026, tandis que les PME devraient se développer à un CAGR de 10,97 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 29,58 % de la part du marché des services gérés d'inventaire matériel et de configuration en 2026, tandis que le secteur manufacturier et industriel devrait se développer à un CAGR de 11,19 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,17 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du travail hybride et besoins croissants de visibilité sur le matériel distribué | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Infrastructure hybride, en périphérie et IA augmentant la complexité de la configuration | +1.8% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de conformité croissantes pour la traçabilité des actifs et la mise hors service sécurisée | +1.5% | Mondial, plus fort en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Extension du cycle de vie du matériel et économie circulaire | +1.3% | Mondial, plus fort en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Dérive de configuration dans les parcs distants et multi-fournisseurs | +0.9% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Registres d'actifs lisibles par machine permettant un déploiement sans contact plus rapide | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du travail hybride et besoin croissant de visibilité sur le matériel distribué
Le travail hybride a réparti le matériel d'entreprise sur beaucoup plus de sites qu'un processus d'inventaire conventionnel basé au bureau n'était conçu pour prendre en charge. Les appareils se déplacent désormais entre les bureaux, les domiciles des employés, les entrepôts et les pools de remplacement, ce qui peut laisser le registre de propriété ou de localisation incomplet. Allwhere a signalé que les besoins de gestion des actifs à distance deviennent plus difficiles lorsque les appareils changent de localisation sans mises à jour correspondantes des registres, augmentant le risque d'achats en double et d'actions de sécurité manquées. Le marché des services gérés d'inventaire matériel et de configuration en bénéficie car les clients ont besoin d'un suivi régulier plutôt que d'un inventaire physique périodique. L'approvisionnement, la collecte, l'intégration et la désintégration à l'échelle mondiale deviennent également plus précieux lorsqu'un employeur ne peut pas compter sur un seul bureau pour gérer chaque appareil. Cela soutient des arrangements de services récurrents qui incluent la visibilité, la garde et des flux de travail standardisés pour les employés.
Infrastructure hybride, en périphérie et IA augmentant la complexité de la configuration
Les déploiements en périphérie et d'IA utilisent un mélange plus large de processeurs, de systèmes d'exploitation, de pilotes de périphériques, de versions de micrologiciels et de conditions de réseau locales qu'un environnement de serveurs homogène. Une étude de l'ACM a décrit des déploiements d'IA en périphérie qui impliquent couramment 5 à 10 combinaisons de matériel et de systèmes d'exploitation, chacune avec des contraintes distinctes pour les mises à niveau et l'intégration.[1] Le marché des services gérés d'inventaire matériel et de configuration est donc soutenu par la demande d'équipes capables de gérer les paramètres auprès de plus d'un fournisseur. Une modification du micrologiciel sur un appareil peut affecter les équipements adjacents qui dépendent du logiciel ou de l'interface d'un autre fournisseur. Les organisations ont également besoin de registres cohérents pour les appliances réseau, les nœuds d'inférence IA, les passerelles IoT et les équipements informatiques au niveau des sites. Les fournisseurs gérés peuvent répondre à ce besoin grâce à des bases de configuration standardisées, des étapes de déploiement testées et une gestion continue des exceptions.
Exigences de conformité croissantes pour la traçabilité des actifs et la mise hors service sécurisée
Les exigences réglementaires font des registres matériels une source de preuves plutôt qu'un simple registre administratif. La directive NIS2 établit des exigences de gestion des risques en matière de cybersécurité pour les entités concernées, et DORA fixe des obligations de résilience opérationnelle pour les entités financières qui dépendent des systèmes TIC. Les règles américaines en matière de santé exigent également des procédures pour le déplacement et l'élimination des appareils et supports contenant des informations de santé électroniques protégées. ServiceNow a introduit Asset Audit Response dans sa version Zurich pour fournir des données d'actifs ponctuelles, une comparaison historique et une collecte automatisée de preuves pour les travaux de conformité des services financiers. Ces exigences favorisent des registres actuels et horodatés ainsi que des flux de travail documentés pour l'allocation, les modifications, la récupération et la mise hors service. Le marché des services gérés d'inventaire matériel et de configuration gagne en pertinence dans les secteurs réglementés car les registres non gérés sont moins susceptibles de répondre aux besoins d'audit.
Extension du cycle de vie du matériel et économie circulaire
Des cycles de renouvellement plus longs rendent l'état, la localisation, l'historique des réparations et le chemin de récupération de chaque appareil plus importants. La recommandation ITU L.1071 fournit une méthodologie pour évaluer l'impact environnemental des biens, réseaux et services TIC tout au long de leur cycle de vie. Lenovo a introduit TruScale Device as a Service for Sustainability en août 2025 avec des rapports sur les émissions de carbone, des appareils remis à neuf, des services de compensation et des options de récupération des actifs. Lenovo a déclaré que certains déploiements ont montré jusqu'à 35 % de réduction des coûts informatiques liés aux appareils, tandis que l'offre soutient également une mise hors service responsable des appareils. Le marché des services gérés d'inventaire matériel et de configuration peut en bénéficier lorsque les clients exigent un registre documenté tout au long du reconditionnement, de la revente, du recyclage ou de l'élimination. Les fournisseurs qui combinent le suivi des appareils avec une récupération certifiée et des rapports peuvent rendre la gestion du cycle de vie plus facile à acquérir en tant que service unique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des systèmes hérités et friction des silos de données | -1.9% | Mondial | Moyen terme (2-4 ans) |
| Verrouillage des garanties OEM, des outils et de l'accès aux données | -1.5% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de talents en configuration multi-fournisseurs et en services sur le terrain | -1.1% | Mondial, plus aigu en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Chaîne de garde incomplète pour les actifs distants et du marché secondaire | -0.7% | Mondial, plus fort en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des systèmes hérités et friction des silos de données
De nombreuses entreprises conservent des registres d'actifs dans des systèmes de planification des ressources d'entreprise hérités, des feuilles de calcul, des bases de données de configuration et des plateformes de gestion des services informatiques distinctes. Ces systèmes peuvent utiliser des identifiants, des calendriers de mise à jour et des structures de données différents. Une étude de conférence IEEE a constaté que la transformation numérique par phases peut améliorer la surveillance et les rapports, mais que les architectures fragmentées peuvent encore retarder la consolidation nécessaire pour des informations d'inventaire en temps opportun. Le marché des services gérés d'inventaire matériel et de configuration fait face à un processus d'intégration plus long lorsque les prestataires de services doivent réconcilier plusieurs sources avant d'exploiter un inventaire fiable. Le travail d'intégration peut augmenter les coûts initiaux du projet et retarder la valeur opérationnelle. Le défi est particulièrement important pour les grandes entreprises qui ont accumulé des outils technologiques sur de nombreuses années.
Verrouillage des garanties OEM, des outils et de l'accès aux données
Les conditions de garantie OEM peuvent limiter le travail que des tiers effectuent sur les équipements couverts. Dell indique que sa garantie ne couvre pas les problèmes découlant d'un service non autorisé par Dell, tandis que HP publie des conditions de garantie qui peuvent limiter les réclamations après des modifications non autorisées.[2] Les plateformes de gestion OEM exigent également que les fournisseurs gérés prennent en charge des ensembles d'outils ou des connecteurs distincts dans un parc mixte. Cela peut augmenter les coûts, dupliquer les flux de données et ralentir l'utilisation d'un registre de configuration commun. Le marché des services gérés d'inventaire matériel et de configuration est affecté car les clients disposant de plusieurs OEM peuvent avoir besoin de fournisseurs avec des accréditations spécifiques et des processus conformes aux garanties. Les fournisseurs capables de démontrer une livraison autorisée et des flux de travail interopérables sont mieux positionnés dans les appels d'offres formels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la découverte d'inventaire ancre le chiffre d'affaires, les services de configuration stimulent la croissanceLes services de découverte, de suivi et de réconciliation d'inventaire ont représenté 30,72 % du chiffre d'affaires en 2026, ce qui en fait la plus grande catégorie de services. Ce résultat reflète la nécessité d'établir un inventaire précis des actifs avant que la configuration, l'audit ou le travail de récupération puissent être effectués de manière fiable. Les clients ont besoin de savoir quel équipement existe, où il est déployé, qui l'utilise et s'il reste opérationnel. Ce service constitue souvent le périmètre initial d'un contrat géré car il fournit le registre utilisé par les équipes en aval. Les services de configuration et de déploiement devraient se développer à un CAGR de 10,23 % jusqu'en 2032, les entreprises recherchant un approvisionnement reproductible et des paramètres cohérents. Le secteur des services gérés d'inventaire matériel et de configuration utilise ce service pour soutenir l'enrôlement sans contact, la standardisation des appareils en périphérie et les contrôles de parc multi-fournisseurs. Une étude de cas Maintech a rapporté qu'une entreprise médiatique mondiale avec 40 000 points de terminaison a augmenté le taux d'achèvement du renouvellement annuel de 47 % à 150 % après avoir adopté une approche d'approvisionnement géré. La même étude de cas a rapporté une réduction de 74 % des tickets de panne matérielle et une réduction de 25 % du temps de migration sans effectif informatique interne supplémentaire.
Les services d'audit, de conformité et de reporting deviennent plus visibles à mesure que les acheteurs réglementés demandent un historique défendable de l'activité des actifs. La version Zurich de ServiceNow a introduit une capacité dédiée aux preuves de conformité pour la gestion des actifs informatiques dans les services financiers.[3] Cela aide à distinguer le travail de conformité de la tenue de registres de base. Le support du cycle de vie et la coordination de la maintenance gagnent également en importance lorsque les clients maintiennent les appareils en service pendant de plus longues périodes. La récupération, la coordination de la remise sur le marché et l'élimination certifiée peuvent prolonger la relation avec le fournisseur au-delà du déploiement et de l'utilisation active. Ces lignes de service élargissent le marché des services gérés d'inventaire matériel et de configuration en reliant la gestion active des appareils aux responsabilités de fin de vie. Microsoft Autopilot, l'enrôlement automatisé des appareils Apple et l'enrôlement sans contact Android nécessitent des registres d'enrôlement et des modèles de politique avant que les appareils n'atteignent les utilisateurs. Les prestataires de services peuvent préparer ces registres à grande échelle pour les organisations qui ne peuvent pas maintenir le processus en interne. Les PME peuvent également adopter des services de configuration gérés lorsque des paramètres de sécurité cohérents et le déploiement à distance deviennent plus importants que la configuration ad hoc des appareils.



Par modèle de déploiement :
l'architecture basée sur le cloud consolide la domination du marchéLe déploiement basé sur le cloud a représenté 61,30 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 10,79 % jusqu'en 2032. Cette double position indique que la livraison cloud est déjà largement utilisée et continue de gagner en acceptation. Les plateformes hébergées dans le cloud peuvent déployer des agents de découverte et gérer des registres d'appareils dans des emplacements dispersés sans que les clients aient à maintenir une infrastructure de découverte locale. Cela est utile pour les organisations disposant de succursales, de travailleurs à distance, de personnel de terrain et de sites distribués. La taille du marché des services gérés d'inventaire matériel et de configuration pour le déploiement basé sur le cloud est soutenue par le besoin de visibilité centralisée dans ces environnements. Une enquête du Japan Security Summit auprès de 1 000 professionnels de l'informatique a révélé que 89,7 % des organisations utilisant ou prévoyant d'utiliser des outils de gestion des actifs informatiques ont choisi le déploiement cloud. La même enquête a rapporté que cette part était supérieure de 8,4 points de pourcentage à celle de 2023.
Le déploiement sur site reste pertinent pour la défense, les gouvernements, les services publics réglementés et d'autres contextes avec des exigences de souveraineté des données ou d'isolation réseau. Ces utilisateurs peuvent préférer le traitement local et le contrôle direct sur les systèmes qui collectent les données d'inventaire. Les modèles hybrides répondent à ce besoin en combinant la découverte locale ou le traitement des données avec une orchestration et des rapports cloud centralisés. Ils peuvent fournir une visibilité à l'échelle de l'entreprise tout en permettant à des données définies de rester dans un environnement contrôlé. Le choix du modèle de déploiement est donc déterminé par les conditions d'exploitation plutôt que par une préférence technologique uniforme. Le marché des services gérés d'inventaire matériel et de configuration a besoin de fournisseurs capables de prendre en charge les contrôles d'identité, la connectivité locale et le routage des données basé sur des politiques pour les clients ayant des exigences strictes. Les plateformes cloud restent attractives car elles réduisent la charge administrative et peuvent accélérer le déploiement dans de nouveaux emplacements. La capacité hybride reste importante car de nombreux clients réglementés ont besoin d'un chemin pratique entre les contrôles locaux et la gestion centralisée.
Par type d'actif :
l'infrastructure de serveurs au cœur des contrats de services gérésLes serveurs et le matériel de traitement de données ont représenté 35,47 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 10,31 % jusqu'en 2032. Cette catégorie occupe la position la plus importante car les paramètres des serveurs impliquent souvent des micrologiciels, des normes BIOS, des modules de sécurité, des systèmes d'exploitation et des dépendances applicatives. Les déploiements de calcul haute performance et d'inférence IA augmentent la densité des équipements de traitement dans les centres de données et les sites en périphérie. La part du marché des services gérés d'inventaire matériel et de configuration pour les serveurs reflète leur complexité de service plus élevée par rapport à de nombreux appareils de point de terminaison. Une erreur de configuration peut affecter la disponibilité, les paramètres de sécurité et le fonctionnement des charges de travail connectées. Les contrats de serveurs peuvent donc nécessiter une supervision technique plus étroite que les seules mesures de nombre d'appareils ne le suggèrent. La catégorie comprend également le travail d'enregistrement de l'état de configuration, de l'historique de service et des modifications approuvées dans plusieurs emplacements.
Les équipements réseau constituent une catégorie majeure car les routeurs, les commutateurs, les équipements sans fil et les appliances SD-WAN nécessitent des logiciels compatibles et des modifications de configuration soigneusement contrôlées. Les dispositifs de stockage, les ordinateurs de bureau et les ordinateurs portables représentent généralement des volumes unitaires plus élevés, bien que leur valeur de service géré par appareil puisse être inférieure. La gestion des ordinateurs de bureau et des ordinateurs portables reste importante pour les processus d'intégration, de remplacement, de collecte et de retour sécurisé des employés. Les autres équipements comprennent les appareils adjacents à la technologie opérationnelle, les capteurs industriels, les passerelles IoT et le matériel médical. Ces appareils peuvent utiliser des interfaces spécialisées ou ne peuvent pas exécuter un agent de découverte conventionnel. La norme ISO/IEC 27001:2022 traite des exigences de gestion de la sécurité de l'information qui incluent des contrôles autour des actifs informationnels. Le marché des services gérés d'inventaire matériel et de configuration nécessite donc des pratiques de classification des actifs qui distinguent les points de terminaison standard du matériel à haut risque ou spécialisé. Cela crée de la place pour des services qui relient les registres d'inventaire au type d'appareil, à l'état de fonctionnement, à la propriété, à la localisation et à l'action du cycle de vie.
Par taille d'organisation :
les grandes entreprises ancrent le chiffre d'affaires, les PME émergent comme moteurs de croissanceLes grandes entreprises ont représenté 71,82 % du chiffre d'affaires en 2026, soutenues par l'ampleur de leurs parcs matériels et le nombre d'événements d'approvisionnement et de cycle de vie qu'elles gèrent. Les organisations de 5 000 employés ou plus opèrent souvent dans des bureaux, des centres de données, des dépôts de services et des sites de terrain. Elles peuvent également faire face à des obligations réglementaires différentes selon les marchés nationaux. Le marché des services gérés d'inventaire matériel et de configuration s'appuie fortement sur ces clients car ils ont besoin de données d'inventaire pour connecter les opérations d'approvisionnement, de ressources humaines, de sécurité et de services informatiques. Les programmes de renouvellement multi-sites et les registres prêts pour l'audit peuvent faire de l'inventaire géré une exigence opérationnelle continue. Les grands clients ont également besoin de services capables de prendre en charge des processus d'approbation complexes et des intégrations. Leurs exigences créent une demande pour des plateformes et des équipes de service capables de coordonner des volumes élevés sans perdre le détail au niveau de l'appareil.
Les PME devraient se développer à un CAGR de 10,97 % jusqu'en 2032. Elles manquent souvent du personnel nécessaire pour exploiter une fonction dédiée de gestion des actifs informatiques ou pour acquérir une licence et administrer une plateforme d'entreprise complexe. Les exigences de la chaîne d'approvisionnement et les attentes en matière de certification peuvent également apporter des contrôles plus formels aux entreprises qui géraient auparavant les appareils de manière informelle. La directive NIS2 établit des obligations de gestion des risques et de cybersécurité de la chaîne d'approvisionnement pour les entités concernées et les écosystèmes pertinents. Le marché des services gérés d'inventaire matériel et de configuration offre à ces fournisseurs un moyen de se différencier grâce à une intégration simple, des frais fixes et des connecteurs pour les logiciels courants du marché intermédiaire. Ces clients peuvent valoriser une configuration rapide et une responsabilité claire plutôt qu'une personnalisation étendue. Les services de déploiement à distance et de récupération sécurisée sont particulièrement pertinents lorsqu'une petite équipe interne soutient des employés dans de nombreux emplacements. Cette demande offre aux fournisseurs un moyen de regrouper la découverte, la configuration, le suivi et la mise hors service en un abonnement gérable.

Par secteur d'activité des utilisateurs finaux :
l'informatique et les télécommunications dominent le chiffre d'affaires, le secteur manufacturier accélèreL'informatique et les télécommunications ont représenté 29,58 % du chiffre d'affaires des utilisateurs finaux en 2026, ce qui en fait le plus grand segment sectoriel. Les entreprises technologiques et les opérateurs de télécommunications exploitent des environnements matériels denses et maintiennent des cycles de renouvellement fréquents. Beaucoup travaillent déjà avec des prestataires de services gérés, ce qui soutient le recours à des spécialistes externes en inventaire et en configuration. Le marché des services gérés d'inventaire matériel et de configuration inclut ces acheteurs car leurs environnements réseau, de points de terminaison et de traitement de données nécessitent des registres actuels. Leurs opérations font également face à des problèmes de compatibilité spécifiques aux versions sur une gamme d'appareils et de plateformes. Cela rend le contrôle structuré des modifications important aux côtés de la précision de base de l'inventaire. La concentration des achats de matériel et des relations de services gérés dans ce secteur soutient une demande soutenue pour une livraison intégrée.
Le secteur manufacturier et industriel devrait se développer à un CAGR de 11,19 % jusqu'en 2032. Les usines ajoutent des capteurs connectés, des équipements informatiques en périphérie, du matériel d'inspection activé par l'IA et des points de terminaison informatiques conventionnels. Cela élargit le registre des actifs au-delà des appareils de bureau et des systèmes de centres de données. Les équipes informatiques et de technologie opérationnelle ont besoin d'une visibilité qui peut s'adapter aux environnements de production et aux types d'appareils spécialisés. Le périmètre comprend également les services bancaires, financiers et d'assurance, où DORA et les exigences d'audit augmentent l'importance des registres d'actifs TIC. Les organisations de santé et des sciences de la vie doivent tenir compte des mesures de protection des appareils et des supports pour le matériel qui stocke des informations de santé électroniques protégées. Les entreprises de commerce de détail et de commerce électronique utilisent l'inventaire géré pour suivre les appareils de point de vente, les équipements réseau et les actifs des centres de distribution. Chaque secteur nécessite des pratiques de déploiement différentes, mais tous nécessitent des registres clairs de propriété, de localisation, de configuration et de mise hors service.
Analyse géographique
Marché des services gérés d'inventaire matériel et de configuration en Amérique du Nord
L'Amérique du Nord a représenté 38,17 % du chiffre d'affaires de 2026, la plus grande position régionale sur le marché des services gérés d'inventaire matériel et de configuration. La région présente une forte concentration de grandes entreprises et un écosystème mature de prestataires de services gérés, d'OEM, de revendeurs et d'intégrateurs de systèmes. Les besoins de conformité liés à la défense et les exigences formelles de sécurité soutiennent également des pratiques documentées de cycle de vie du matériel. Les organisations disposant de canaux d'approvisionnement complexes peuvent combiner l'achat de matériel avec des services gérés d'inventaire, de configuration et de récupération. Cela encourage les offres groupées plutôt que des produits ponctuels distincts. La demande canadienne et mexicaine est également liée aux opérations transfrontalières et à la nécessité de suivre les actifs soutenant les activités délocalisées à proximité. Le marché régional est concurrentiel car les revendeurs informatiques et les fournisseurs de plateformes peuvent ajouter des services d'inventaire géré aux relations établies d'approvisionnement, de support et de cycle de vie.
Marché des services gérés d'inventaire matériel et de configuration en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,43 % jusqu'en 2032, le taux régional le plus rapide. La numérisation de la fabrication au Japon, l'expansion des centres de données en Chine et en Inde, et les besoins de gouvernance TIC en Corée du Sud et en Asie du Sud-Est soutiennent la demande. La taille du marché des services gérés d'inventaire matériel et de configuration est également soutenue par des entreprises qui exploitent d'importants parcs d'électronique, de fabrication et d'infrastructure. Une enquête du Japan Security Summit a révélé que 57,6 % de 1 000 professionnels de l'informatique japonais utilisaient des outils de gestion des actifs informatiques en 2025. La même enquête a révélé une préférence en 2025 pour le déploiement basé sur le cloud parmi 89,7 % des organisations utilisant ou prévoyant d'utiliser ces outils. Ces conditions soutiennent les fournisseurs capables de gérer des parcs dispersés tout en répondant aux exigences opérationnelles locales.
Marché des services gérés d'inventaire matériel et de configuration en EMEA et en Amérique du Sud
L'Europe est façonnée par des règles qui rendent les registres d'actifs TIC actuels plus importants pour les institutions financières et les opérateurs d'infrastructures critiques. NIS2 et DORA imposent des responsabilités en matière de cybersécurité et de résilience opérationnelle aux organisations concernées. Bechtle a lancé Circular IT en juillet 2025, proposant des services certifiés d'effacement des données, de reconditionnement, de revente et de recyclage depuis son centre logistique de Hambourg.[4] 3stepIT a annoncé une expansion en Amérique du Nord en janvier 2026, montrant que les services technologiques circulaires peuvent dépasser leur base régionale d'origine. Ces besoins réglementaires et de cycle de vie donnent au marché des services gérés d'inventaire matériel et de configuration un rôle défini dans les décisions d'approvisionnement européennes. L'Amérique du Sud reste une région émergente centrée sur le Brésil, avec une demande liée aux activités manufacturières et aux services financiers. Le Moyen-Orient est soutenu par des déploiements matériels gouvernementaux et d'infrastructure, tandis que l'Afrique est à un stade précoce et est menée par l'Afrique du Sud et le Nigéria.
Paysage concurrentiel
Concentration du Marché
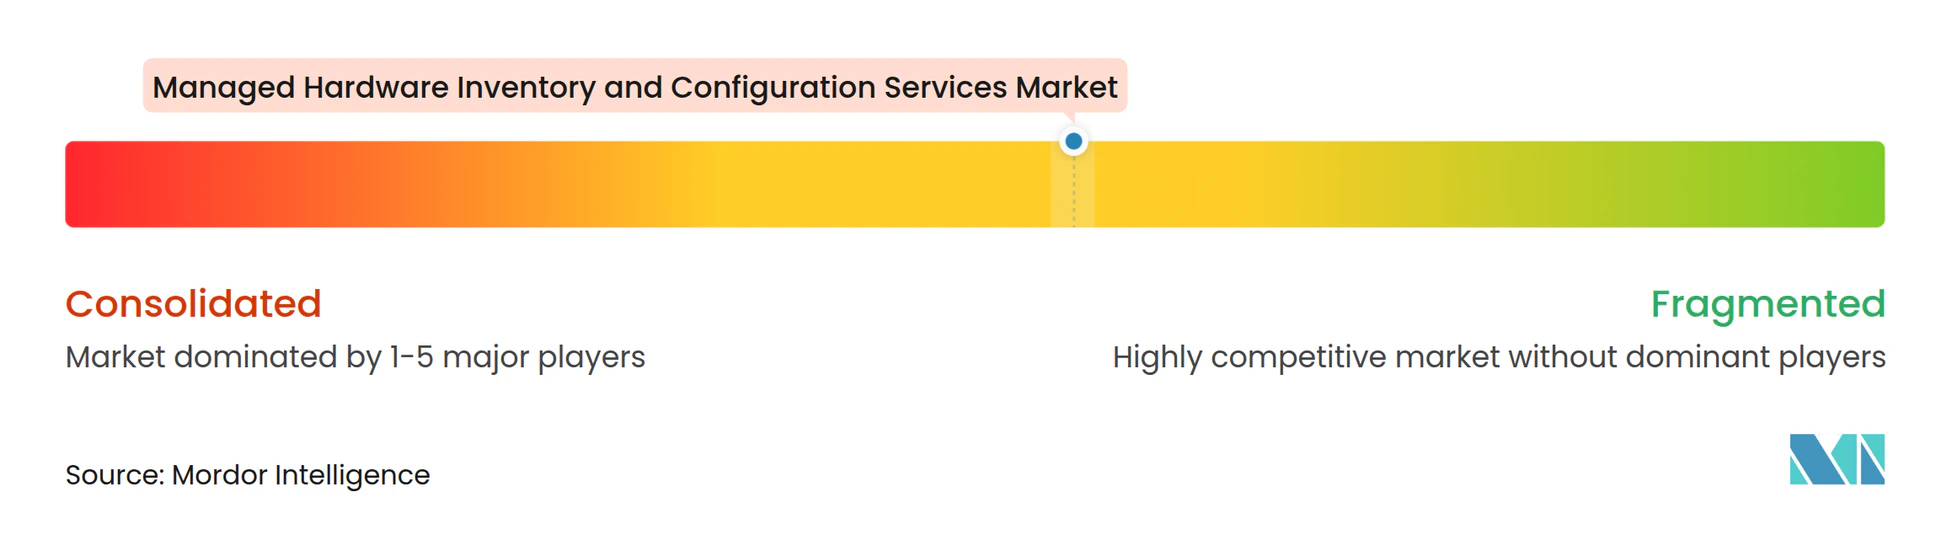
Le marché des services gérés d'inventaire matériel et de configuration est modérément fragmenté. Les prestataires mondiaux de services informatiques comprennent IBM, Kyndryl, Unisys, Fujitsu et Computacenter. Les fournisseurs alignés sur les OEM comprennent Lenovo, HPE et Dell Technologies. Les revendeurs informatiques et les intégrateurs de solutions comprennent CDW, SHI International et Insight Enterprises. Les fournisseurs de plateformes et spécialistes comprennent ServiceNow, Ivanti, Lansweeper, Device42, Oomnitza, InvGate et Certero. Ce mélange crée différentes positions concurrentielles dans les comptes d'entreprise, les clients du marché intermédiaire et les déploiements spécifiques à un secteur. Les grands fournisseurs peuvent combiner des services avec des relations existantes en matière de matériel, de logiciels ou d'externalisation, tandis que les spécialistes plus petits peuvent se démarquer par l'étendue de la découverte, les méthodes sans agent ou des conditions commerciales plus simples.
La consolidation des plateformes devient plus importante à mesure que les clients cherchent à réduire les transferts tout au long du cycle de vie des appareils. ServiceNow et Lenovo ont élargi leur accord pluriannuel en mai 2026 pour combiner la plateforme xIQ Digital Workplace de Lenovo avec l'AI Control Tower et le Workflow Data Fabric de ServiceNow. Les entreprises ont déclaré que la collaboration vise jusqu'à 30 % de réduction des coûts de support informatique et 50 % d'accélération de l'intégration des employés grâce à des flux de travail automatisés du cycle de vie. Park Place Technologies a lancé ParkView Asset Intelligence en avril 2026, utilisant la télémétrie, l'historique de service et la disponibilité des pièces pour fournir un score de défaillance prédictive au niveau de l'appareil sur près de 1 million d'actifs. Ces exemples montrent que les données d'actifs sont de plus en plus connectées aux outils de support opérationnel et de flux de travail. Les fournisseurs se différencient de plus en plus par le biais de scores de santé, de l'automatisation du cycle de vie et de la capacité à combiner des données provenant de différents fournisseurs de matériel.
Des opportunités subsistent dans les actifs de technologie opérationnelle en atelier et les actifs IoT qui ne peuvent pas utiliser les agents de découverte traditionnels. Les fournisseurs peuvent également traiter la traçabilité du marché secondaire grâce à une garde documentée, à la destruction des données, à la remise sur le marché et à la récupération de la valeur résiduelle. Les offres de services circulaires gagnent en pertinence car elles associent la récupération, les rapports environnementaux et la gestion de la mise hors service en une seule offre. Lenovo a étendu les services de récupération des actifs à plus de 43 marchés en avril 2025, permettant une couverture à différentes étapes du cycle de vie du matériel et pour différentes marques d'appareils. Auvik a intégré la gestion de réseau avec ServiceNow CMDB en juin 2025 pour synchroniser les registres d'inventaire des appareils réseau dans les deux sens. Le marché des services gérés d'inventaire matériel et de configuration récompense les fournisseurs qui livrent des registres d'actifs fiables, prennent en charge des parcs matériels mixtes, répondent aux besoins de conformité et maintiennent une livraison pratique pour différentes tailles de clients.
Leaders du secteur des services gérés d'inventaire matériel et de configuration
-
ServiceNow, Inc.
-
IBM Corporation
-
Dell Technologies Inc.
-
Ivanti, Inc.
-
Flexera Software, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Inventaire Matériel et de Configuration Entreprises couvertes dans ce rapport
- ServiceNow, Inc.
- IBM Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Ivanti, Inc.
- Flexera Software, Inc.
- BMC Software, Inc.
- Nexthink
- Axonius, Inc.
- OpenText Corporation
- Lansweeper NV
- Device42, Inc.
- Oomnitza, Inc.
- Certero Limited
- InvGate S.R.L.
- Park Place Technologies, LLC
- Service Express, Inc.
- Evernex International SAS
- Computacenter plc
- SHI International Corp.
- Insight Enterprises, Inc.
- CDW Corporation
- Kyndryl, Inc.
- Unisys Corporation
- Fujitsu Limited
Développements industriels récents dans Marché des Services Gérés d'Inventaire Matériel et de Configuration
- Octobre 2026 : Park Place Technologies a lancé un portail client Central Park repensé, introduisant Parkview Asset Intelligence en version bêta, une plateforme alimentée par l'IA qui attribue des scores de risque et des étiquettes aux actifs matériels en utilisant la télémétrie de près de 1 million d'actifs enrôlés, intègre la disponibilité des pièces de la chaîne d'approvisionnement par zone géographique et compare les scores à des appareils similaires à l'échelle mondiale pour soutenir la gestion proactive de la santé de l'infrastructure informatique.
- Octobre 2026 : Accenture, Dragos Inc. et le SANS Institute ont annoncé une initiative majeure pour aider à renforcer les défenses cybernétiques des services publics américains d'eau, d'électricité et de gaz naturel sous-dotés en ressources qui fournissent des services essentiels mais manquent souvent de ressources pour une protection adéquate de leurs environnements de technologie opérationnelle (OT). Dans sa première phase, l'initiative fournira gratuitement des logiciels de cybersécurité, du matériel, des services de déploiement et des formations SANS à jusqu'à 500 services publics sous-dotés en ressources. Accenture, Dragos et SANS s'engagent initialement conjointement à hauteur d'environ 10 millions USD en financement et services.
- Mai 2026 : ServiceNow et Lenovo ont annoncé un accord stratégique pluriannuel élargi lors de Knowledge 2026, combinant la plateforme xIQ Digital Workplace de Lenovo avec l'AI Control Tower et le Workflow Data Fabric de ServiceNow pour automatiser les flux de travail du cycle de vie des appareils de bout en bout. Les résultats annoncés comprennent jusqu'à 30 % de réduction des coûts de support informatique et 50 % d'accélération de l'intégration des employés. La collaboration a été lancée commercialement en Australie, en Nouvelle-Zélande, à Hong Kong, à Singapour et en Irlande, avec une expansion mondiale plus large prévue.
- Février 2026 : 3stepIT, une entreprise de services technologiques circulaires gérant plus de 4 millions d'appareils, a annoncé une expansion stratégique sur le marché nord-américain, ajoutant un nouvel accent sur les services de cycle de vie des centres de données et apportant sa méthodologie informatique circulaire — couvrant l'approvisionnement, la gestion des actifs, la mise hors service responsable et la remise sur le marché — à la base d'acheteurs d'entreprise nord-américains.
Périmètre du rapport mondial sur le marché des services gérés d'inventaire matériel et de configuration
Les services gérés d'inventaire matériel et de configuration désignent un modèle informatique externalisé dans lequel un prestataire tiers gère entièrement l'approvisionnement, la configuration, le suivi et la maintenance des appareils physiques d'une entreprise (tels que les ordinateurs portables, les serveurs et les routeurs). Au lieu qu'un département informatique interne gère le cycle de vie physique du matériel, le prestataire de services gérés (MSP) s'assure que tous les équipements sont comptabilisés et prêts à l'emploi dès leur arrivée.
Le rapport sur le marché des services gérés d'inventaire matériel et de configuration est segmenté par type de service (services de découverte, de suivi et de réconciliation d'inventaire, services de configuration et de déploiement, services d'audit, de conformité et de reporting, support du cycle de vie et coordination de la maintenance, et autres types de services), modèle de déploiement (basé sur le cloud, sur site et hybride), type d'actif (serveurs et matériel de traitement de données, équipements réseau, dispositifs de stockage, ordinateurs de bureau et ordinateurs portables, et autres types d'actifs), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (informatique et télécommunications, BFSI, santé et sciences de la vie, secteur manufacturier et industriel, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de découverte, de suivi et de réconciliation d'inventaire |
| Services de configuration et de déploiement |
| Services d'audit, de conformité et de reporting |
| Support du cycle de vie et coordination de la maintenance |
| Autres types de services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Serveurs et matériel de traitement de données |
| Équipements réseau |
| Dispositifs de stockage |
| Ordinateurs de bureau et ordinateurs portables |
| Autres types d'actifs |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Secteur manufacturier et industriel |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de découverte, de suivi et de réconciliation d'inventaire | |
| Services de configuration et de déploiement | ||
| Services d'audit, de conformité et de reporting | ||
| Support du cycle de vie et coordination de la maintenance | ||
| Autres types de services | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par type d'actif | Serveurs et matériel de traitement de données | |
| Équipements réseau | ||
| Dispositifs de stockage | ||
| Ordinateurs de bureau et ordinateurs portables | ||
| Autres types d'actifs | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Informatique et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Secteur manufacturier et industriel | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'inventaire matériel et de configuration ?
Le marché est projeté à 14,80 milliards USD en 2027 et devrait atteindre 22,95 milliards USD d'ici 2032, à un CAGR de 9,17 %.
Qu'est-ce qui stimule la demande de services gérés d'inventaire matériel ?
Le travail hybride, les parcs d'appareils dispersés, le matériel en périphérie et d'IA, les besoins de conformité et les cycles de vie plus longs des appareils augmentent la demande de registres d'actifs actuels et de configuration gérée.
Quel type de service occupe la plus grande position en termes de chiffre d'affaires ?
Les services de découverte, de suivi et de réconciliation d'inventaire ont représenté 30,72 % du chiffre d'affaires en 2026, car des registres d'actifs précis soutiennent les travaux ultérieurs de configuration, d'audit et de récupération.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement basé sur le cloud a représenté 61,30 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 10,79 % jusqu'en 2032.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient se développer à un CAGR de 10,97 % jusqu'en 2032, soutenues par les besoins d'externalisation, des offres de services plus simples et des attentes croissantes en matière de conformité.
Quelle région affiche le taux de croissance projeté le plus élevé ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,43 % jusqu'en 2032, soutenue par la numérisation de la fabrication, l'activité des centres de données et les exigences de gouvernance TIC.