
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 14.80 十億米ドル |
| 市場規模 (2032) | 22.95 十億米ドル |
| 成長率 (2027 - 2032) | 9.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場分析
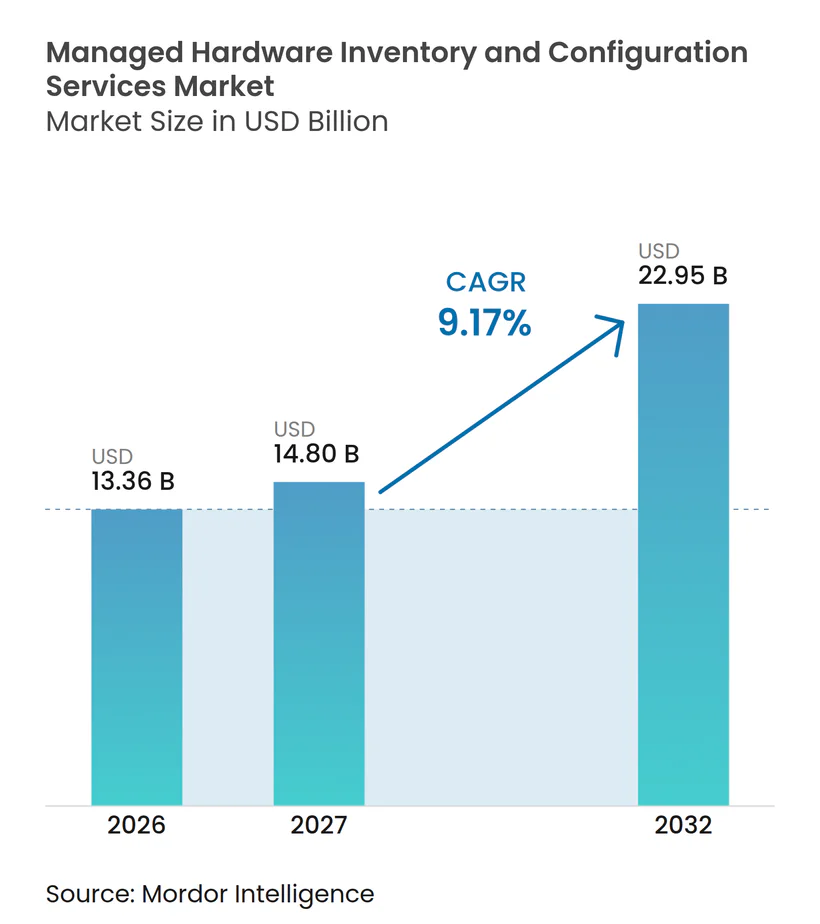
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場規模は、2026年の13.36 ビリオン 米ドル、2027年の14.80 ビリオン 米ドルから、2032年までに22.95 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 9.17%を記録すると予測されます。社内ITチームが、ホームオフィス、ブランチサイト、コロケーション施設、データセンターにわたって正確な記録を維持できないケースが増えているため、需要が高まっています。エッジコンピューティングおよびAIのデプロイメントは、異なるアクセラレーター、ファームウェア、オペレーティングシステム、ローカル設定を持つデバイスを追加します。これにより、各追加サイトがハードウェアとソフトウェアの要件の新たな組み合わせをもたらす可能性があるため、コンフィギュレーション作業がより困難になります。コンプライアンスおよびライフサイクルの義務も、トレーサビリティ、セキュアな廃棄、および文書化された管理をテクノロジー運用においてより中心的な位置づけにしています。プロバイダーは、インベントリ、コンフィギュレーション、コンプライアンスエビデンス、アセット回収、残存価値サービスを長期マネージド契約に統合することで対応しています。
レポートの主要ポイント
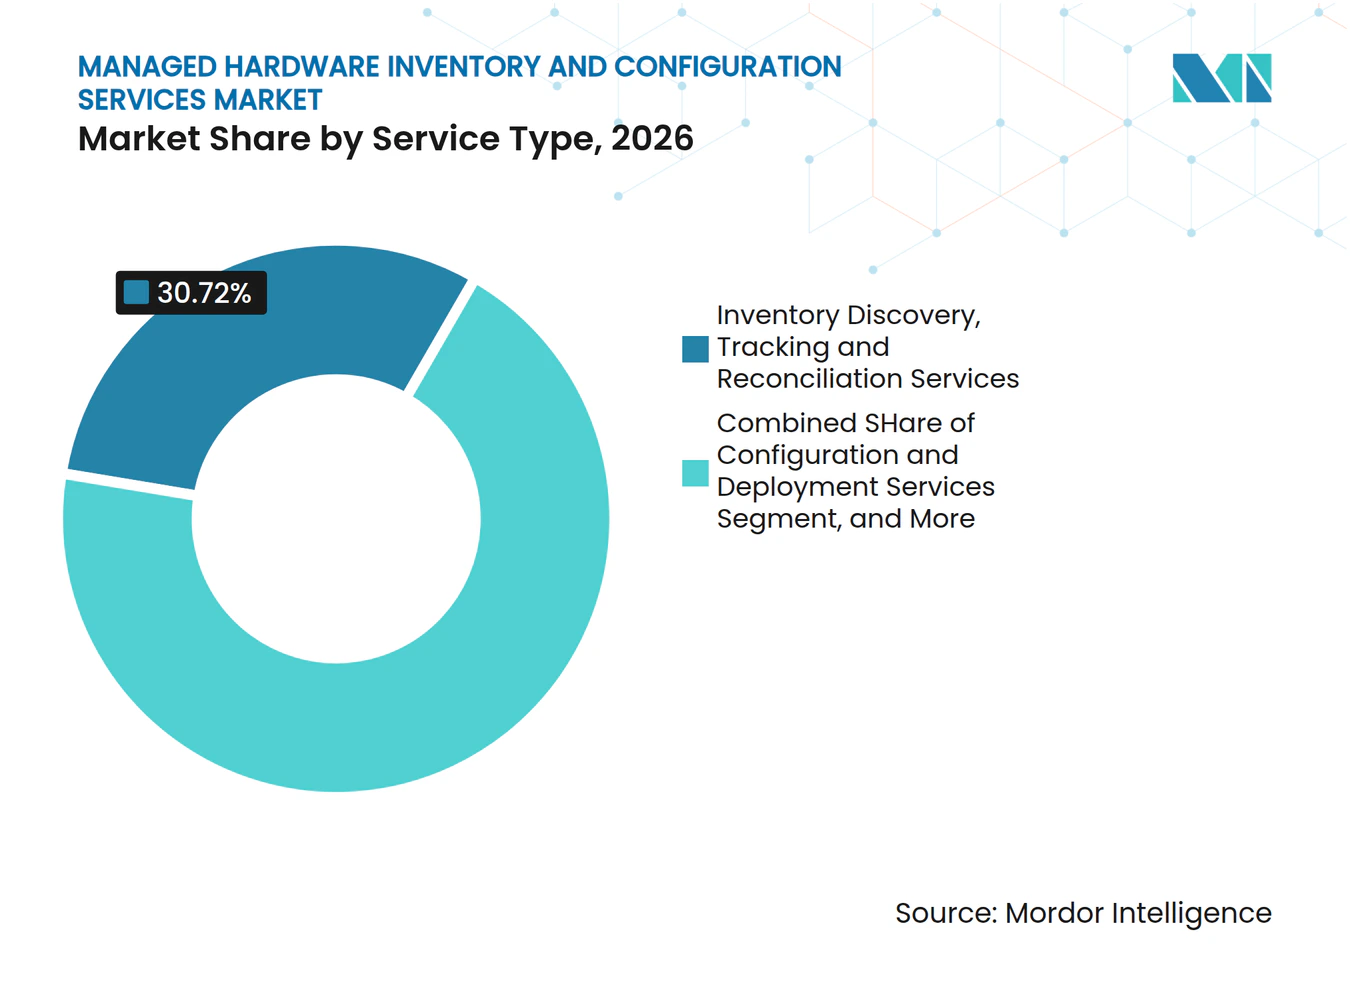
- サービスタイプ別では、インベントリ・ディスカバリー、トラッキングおよびリコンシリエーション・サービスが2026年のマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場シェアの30.72%を占め、コンフィギュレーションおよびデプロイメント・サービスは2032年にかけてCAGR 10.23%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年の収益の61.30%を占め、2032年にかけてCAGR 10.79%で拡大する見込みです。
- アセットタイプ別では、サーバーおよびデータ処理ハードウェアが2026年のマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場シェアの35.47%を占め、2032年にかけてCAGR 10.31%で拡大する見込みです。
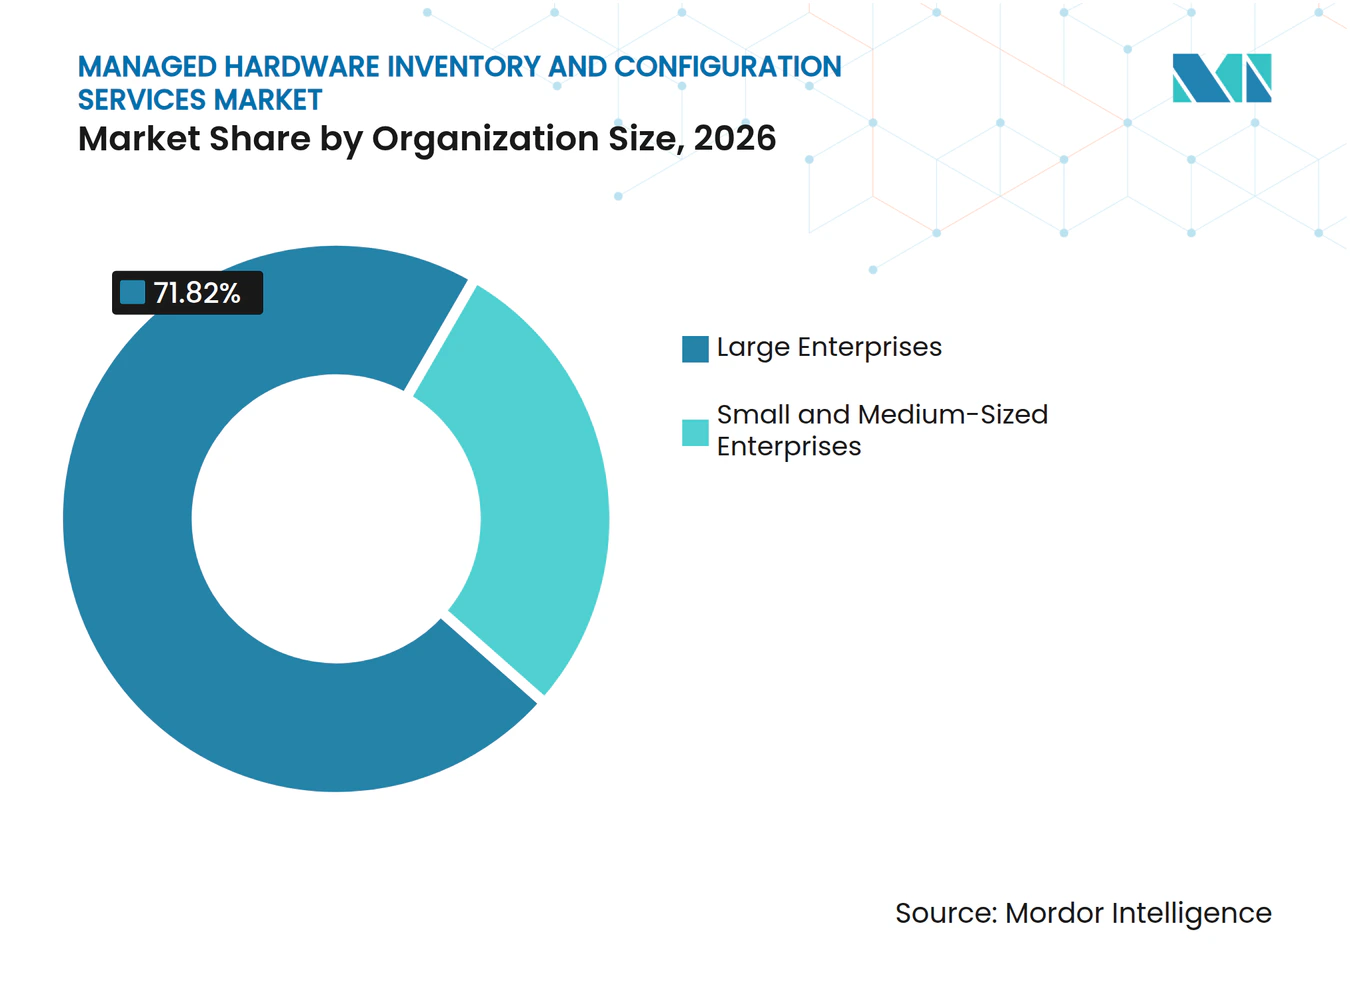
- 組織規模別では、大企業が2026年の収益の71.82%を占め、SMEは2032年にかけてCAGR 10.97%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場シェアの29.58%を占め、製造・産業は2032年にかけてCAGR 11.19%で拡大する見込みです。
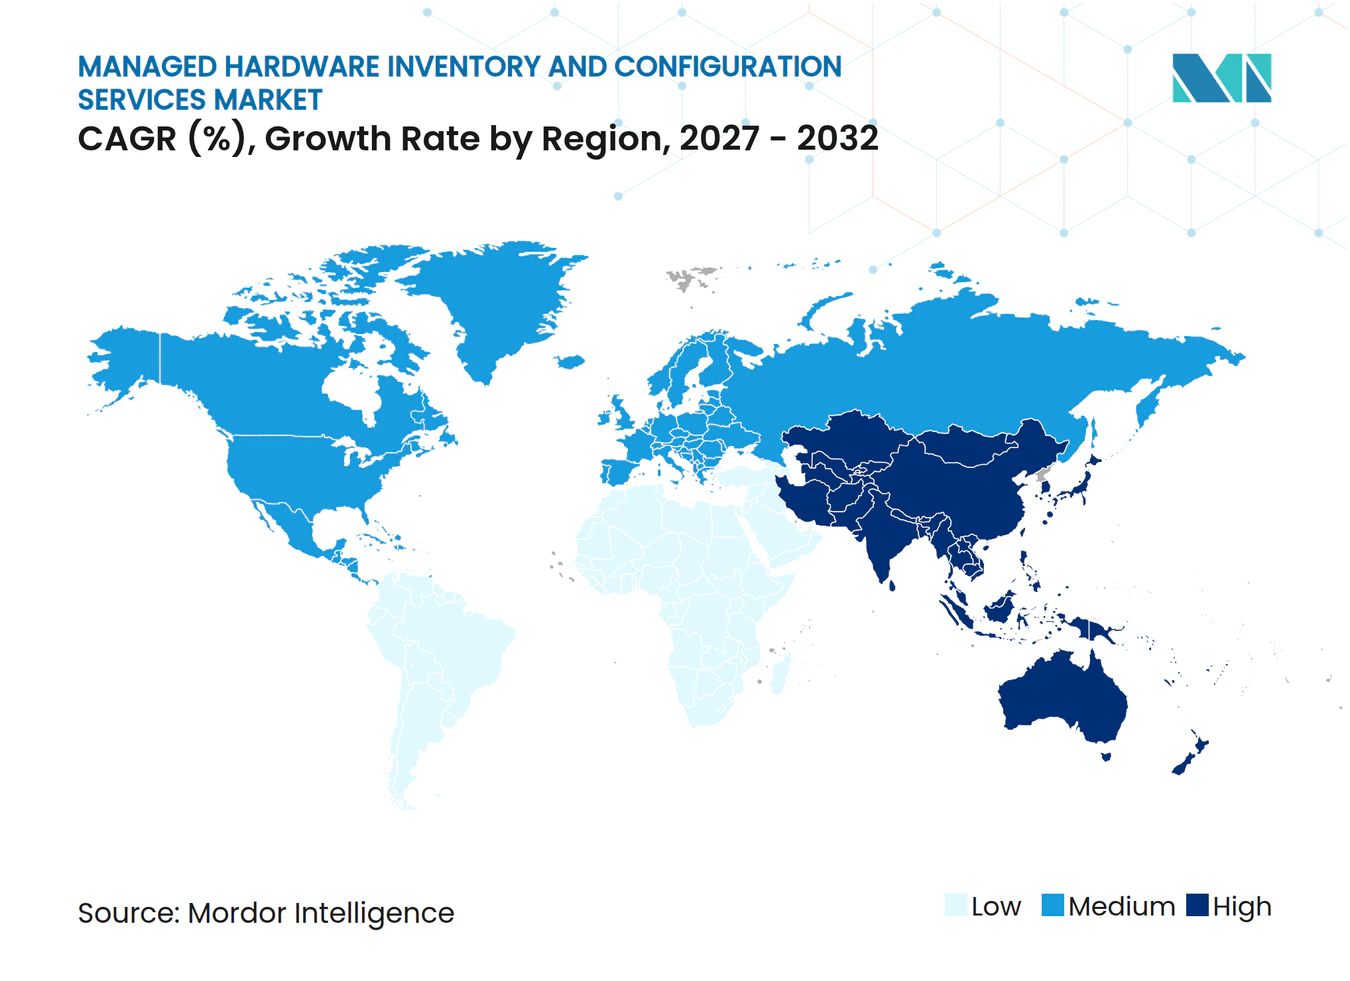
- 地域別では、北米が2026年の収益の38.17%を占め、アジア太平洋は2032年にかけてCAGR 11.43%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークによる分散型ハードウェア可視性ニーズの拡大 | +2.1% | グローバル | 短期(2年以内) |
| ハイブリッド・エッジ・AIインフラによるコンフィギュレーション複雑性の増大 | +1.8% | グローバル、特に北米およびアジア太平洋 | 中期(2〜4年) |
| アセットのトレーサビリティとセキュアな廃棄に関するコンプライアンス要件の高まり | +1.5% | グローバル、特に欧州および北米 | 短期(2年以内) |
| ハードウェアライフサイクルの延長とサーキュラーエコノミーの経済性 | +1.3% | グローバル、特に欧州およびアジア太平洋 | 長期(4年以上) |
| リモートおよびマルチベンダーフリートにわたるコンフィギュレーションドリフト | +0.9% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| 機械可読アセット記録によるゼロタッチデプロイメントの迅速化 | +0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークによる分散型ハードウェア可視性ニーズの拡大
ハイブリッドワークにより、従来のオフィスベースのインベントリプロセスが対応するよう設計されていた以上に多くの場所に企業ハードウェアが分散しています。デバイスはオフィス、従業員の自宅、保管施設、交換プールの間を移動するようになり、所有権や場所の記録が不完全になるリスクがあります。Allwhereは、デバイスが対応する記録の更新なしに場所を変更すると、リモートアセット管理のニーズがより困難になり、重複購入やセキュリティ対応の漏れリスクが高まると報告しています。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、クライアントが定期的な物理的棚卸しではなく定期的なトラッキングを必要とするため、恩恵を受けています。グローバルなプロビジョニング、回収、オンボーディング、オフボーディングも、雇用主がすべてのデバイスを管理するために単一のオフィスに依存できない場合に、より価値が高まります。これにより、可視性、管理、および標準化された従業員ワークフローを含む継続的なサービス契約が支持されます。
ハイブリッド・エッジ・AIインフラによるコンフィギュレーション複雑性の増大
エッジおよびAIのデプロイメントは、均質なサーバー環境よりも幅広いプロセッサー、オペレーティングシステム、デバイスドライバー、ファームウェアバージョン、ローカルネットワーク条件を使用します。ACMの研究では、エッジAIのデプロイメントが一般的に5〜10種類のハードウェアおよびオペレーティングシステムの組み合わせを含み、それぞれがアップグレードと統合に関して個別の制約を持つことが説明されています。[1] したがって、マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、複数のベンダーにわたる設定を管理できるチームへの需要によって支えられています。1つのデバイスのファームウェア変更が、異なるベンダーのソフトウェアまたはインターフェースに依存する隣接機器に影響を与える可能性があります。組織はまた、ネットワークアプライアンス、AI推論ノード、IoTゲートウェイ、サイトレベルのコンピューティング機器に関する一貫した記録を必要としています。マネージドプロバイダーは、標準化されたコンフィギュレーションベースライン、テスト済みのデプロイメント手順、および継続的な例外管理を通じての作業に対応できます。
アセットのトレーサビリティとセキュアな廃棄に関するコンプライアンス要件の高まり
規制要件により、ハードウェア記録は管理記録ではなくエビデンスの源泉となっています。NIS2指令は対象事業者に対してサイバーセキュリティリスク管理要件を定め、DORAは ICTシステムに依存する金融事業者に対して業務レジリエンス義務を設定しています。米国のヘルスケア規則も、電子的に保護された医療情報を含むデバイスおよびメディアの移動と廃棄に関する手順を要求しています。ServiceNowは、金融サービスのコンプライアンス業務向けにポイントインタイムのアセットデータ、履歴比較、および自動化されたエビデンス収集を提供するAsset Audit Responseをチューリッヒリリースで導入しました。これらの要件は、割り当て、変更、回収、廃棄のための最新のタイムスタンプ付き記録と文書化されたワークフローを優先します。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、管理されていない記録が監査ニーズを満たす可能性が低いため、規制対象セクターで関連性を高めています。
ハードウェアライフサイクルの延長とサーキュラーエコノミーの経済性
リフレッシュサイクルの長期化により、各デバイスの状態、場所、修理履歴、回収経路がより重要になっています。ITU L.1071勧告は、ICT製品、ネットワーク、サービスのライフサイクル全体にわたる環境影響を評価するための方法論を提供しています。Lenovoは2025年8月に、カーボンレポーティング、再生デバイス、オフセットサービス、アセット回収オプションを備えたTruScale Device as a Service for Sustainabilityを導入しました。Lenovoは、特定のデプロイメントでデバイス関連のITコストが最大35%削減されたと述べており、このオファーは責任あるデバイス廃棄もサポートしています。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、クライアントが再生、再販、リサイクル、または廃棄を通じた文書化された記録を必要とする場合に恩恵を受けることができます。デバイストラッキングと認定回収・レポーティングを組み合わせたプロバイダーは、ライフサイクル管理を単一サービスとして調達しやすくすることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステム統合とデータサイロの摩擦 | -1.9% | グローバル | 中期(2〜4年) |
| OEMの保証、ツーリング、データアクセスのロックイン | -1.5% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| マルチベンダーコンフィギュレーションおよびフィールドサービス人材の不足 | -1.1% | グローバル、特に北米およびアジア太平洋 | 長期(4年以上) |
| リモートおよびセカンダリーマーケットアセットの管理の連鎖の不完全性 | -0.7% | グローバル、特にアジア太平洋および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合とデータサイロの摩擦
多くの企業は、レガシーERPシステム、スプレッドシート、コンフィギュレーションデータベース、および個別のITサービス管理プラットフォームにアセット記録を保持しています。これらのシステムは、異なる識別子、更新スケジュール、データ構造を使用している場合があります。IEEEの会議研究では、段階的なデジタルトランスフォーメーションがモニタリングとレポーティングを善できるが、断片化されたアーキテクチャが適時なインベントリ情報に必要な統合を遅らせる可能性があることが示されています。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、サービスプロバイダーが信頼性の高いインベントリを運用する前に複数のソースを照合しなければならない場合、オンボーディングプロセスが長くなるという課題に直面しています。統合作業は初期プロジェクトコストを引き上げ、運用上の価値の実現を遅らせる可能性があります。この課題は、長年にわたってテクノロジーツールを蓄積してきた大企業にとって特に重大です。
OEMの保証、ツーリング、データアクセスのロックイン
OEMの保証条件は、対象機器に対してサードパーティが実施できる作業を制限する場合があります。Dellは、Dellが承認していないサービスから生じる問題は保証の対象外であると述べており、HPは無許可の変更後に請求を制限できる保証条件を公表しています。[2] OEM管理プラットフォームも、マネージドプロバイダーが混在フリート全体で個別のツールセットまたはコネクターをサポートすることを要求します。これにより、コストが増加し、データフローが重複し、共通のコンフィギュレーション記録の使用が遅れる可能性があります。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、複数のOEMを持つクライアントが特定の認証と保証に適合したプロセスを持つプロバイダーを必要とする場合があるため、影響を受けます。認定された納品と相互運用可能なワークフローを実証できるプロバイダーは、正式な調達審査においてより有利な立場に置かれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
インベントリ・ディスカバリーが収益を牽引、コンフィギュレーション・サービスが成長を促進インベントリ・ディスカバリー、トラッキングおよびリコンシリエーション・サービスは2026年の収益の30.72%を占め、最大のサービスカテゴリーとなっています。この結果は、コンフィギュレーション、監査、または回収作業を確実に実施する前に正確なアセット数を確立する必要性を反映しています。クライアントは、どの機器が存在し、どこにデプロイされ、誰が使用し、稼働中かどうかを把握する必要があります。このサービスは、下流チームが使用する記録を提供するため、マネージド契約の初期スコープを形成することが多いです。コンフィギュレーションおよびデプロイメント・サービスは、企業が反復可能なプロビジョニングと一貫した設定を求めるため、2032年にかけてCAGR 10.23%で拡大する見込みです。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス産業は、このサービスを使用してゼロタッチ登録、エッジデバイスの標準化、マルチベンダーフリートの管理をサポートしています。Maintechのケーススタディでは、40,000エンドポイントを持つグローバルメディア企業が、マネージドプロビジョニングアプローチを採用した後、年間リフレッシュ完了率を47%から150%に向上させたと報告されています。同ケーススタディでは、内ITヘッドカウントを追加することなく、ハードウェア障害チケットが74%削減され、移行時間が25%短縮されたとも報告されています。
監査、コンプライアンス、レポーティングサービスは、規制対象のバイヤーがアセット活動の防御可能な履歴を求めるにつれて、より注目されるようになっています。ServiceNowのチューリッヒリリースでは、金融サービスにおけるITアセット管理のための専用コンプライアンスエビデンス機能が導入されました。[3] これにより、コンプライアンス作業と基本的な記録管理を区別しやすくなります。ライフサイクルサポートとメンテナンスコーディネーションも、顧客がデバイスをより長期間使用し続ける場合に重要性が増します。回収、リマーケティングコーディネーション、認定廃棄は、デプロイメントとアクティブな使用を超えてプロバイダーとの関係を延長することができます。これらのサービスラインは、アクティブなデバイス管理とライフサイクル終了の責任を結びつけることで、マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場を拡大します。Microsoft Autopilot、AppleのAutomated Device Enrollment、AndroidのZero-Touch Enrollmentは、デバイスがユーザーに届く前に登録記録とポリシーテンプレートを必要とします。サービスプロバイダーは、プロセスを社内で維持できない組織のためにこれらの記録を大規模に準備することができます。SMEも、一貫したセキュリティ設定とリモートデプロイメントがアドホックなデバイスセットアップよりも重要になった場合に、マネージドコンフィギュレーションサービスを採用できます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドベースアーキテクチャが市場支配を強化クラウドベースのデプロイメントは2026年の収益の61.30%を占め、2032年にかけてCAGR 10.79%で拡大する見込みです。この二重の立場は、クラウド配信がすでに広く使用されており、引き続き受け入れが拡大していることを示しています。クラウドホスト型プラットフォームは、顧客がローカルのディスカバリーインフラを維持することなく、分散した場所全体にディスカバリーエージェントをデプロイし、デバス記録を管理することができます。これは、ブランチオフィス、リモートワーカー、フィールドスタッフ、分散サイトを持つ組織に有用です。クラウドベースデプロイメントのマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場規模は、これらの環境全体での集中的な可視性ニーズによって支えられています。日本セキュリティサミットが1,000人のIT専門家を対象に実施した調査では、ITアセット管理ツールを使用または使用を計画している組織の89.7%がクラウドデプロイメントを選択したことが明らかになりました。同調査では、このシェアが2023年より8.4パーセントポイント高かったとも報告されています。
オンプレミスのデプロイメントは、データ主権またはエアギャップ要件を持つ防衛、政府、規制対象のユーティリティ、その他の環境において引き続き関連性があります。これらのユーザーは、インベントリデータを収集するシステムに対してローカル処理と直接制御を好む場合があります。ハイブリッドモデルは、ローカルのディスカバリーまたはデータ処理と集中型クラウドオーケストレーションおよびレポーティングを組み合わせることでこのニーズに対応します。これにより、定義されたデータを管理された環境内に保持しながら、企業全体の可視性を提供することができます。したがって、デプロイメントモデルの選択は、統一されたテクノロジーの好みではなく、運用条件によって決まります。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、厳格な要件を持つ顧客のためにアイデンティティ管理、ローカル接続、ポリシーベースのデータルーティングをサポートできるプロバイダーを必要としています。クラウドプラットフォームは管理オーバーヘッドを削減し、新しい場所へのデプロイメントを迅速化できるため、引き続き魅力的です。ハイブリッド機能は、多くの規制対象クライアントがローカル管理と集中管理の間の実用的な経路を必要とするため、引き続き重要です。
アセットタイプ別:
サーバーインフラがマネージドサービス契約の中心サーバーおよびデータ処理ハードウェアは2026年の収益の35.47%を占め、2032年にかけてCAGR 10.31%で拡大する見込みです。このカテゴリーが最大のポジションを占めるのは、サーバー設定がファームウェア、BIOS標準、セキュリティモジュール、オペレーティングシステム、アプリケーション依存関係を含むことが多いためです。高性能コンピューティングおよびAI推論のデプロイメントにより、データセンターおよびエッジサイトにおける処理機器の密度が増加しています。サーバーのマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場シェアは、多くのエンドポイントデバイスと比較してサービスの複雑性が高いことを反映しています。コンフィギュレーションエラーは、稼働時間、セキュリティ設定、および接続されたワークロードの運用に影響を与える可能性があります。したがって、サーバー契約は、デバイス数の指標だけが示す以上に密接な技術的監視を必要とする場合があります。このカテゴリーには、複数の場所にわたるコンフィギュレーション状態、サービス履歴、承認された変更を記録する作業も含まれます。
ネットワーク機器は、ルーター、スイッチ、ワイヤレス機器、SD-WANアプライアンスが互換性あるソフトウェアと慎重に管理されたコンフィギュレーション変更を必要とするため、主要なカテゴリーです。ストレージデバイス、デスクトップ、ラップトップは通常、より高いユニット数を占めますが、デバイスあたりのマネージドサービス価値は低くなる場合があります。デスクトップおよびラップトップの管理は、従業員のオンボーディング、交換、回収、セキュアな返却プロセスにおいて引き続き重要です。その他の機器には、オペレーショナルテクノロジー隣接デバイス、産業用センサー、IoTゲートウェイ、医療用ハードウェアが含まれます。これらのデバイスは特殊なインターフェースを使用するか、従来のディスカバリーエージェントを実行できない場合があります。ISO/IEC 27001:2022は、情報資産に関する管理を含む情報セキュリティ管理要件に対応しています。したがって、マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、標準エンドポイントと高リスクまたは特殊ハードウェアを区別するアセット分類の実践を必要とします。これにより、インベントリ記録をデバイスタイプ、稼働状態、所有権、場所、ライフサイクルアクションに結びつけるサービスの余地が生まれます。
組織規模別:
大企業が収益を牽引、SMEが成長エンジンとして台頭大企業は2026年の収益の71.82%を占め、ハードウェア資産の規模と管理する調達およびライフサイクルイベントの数によって支えられています。5,000人以上の従業員を持つ組織は、オフィス、データセンター、サービスデポ、フィールドロケーションにわたって運営されることが多いです。また、各国市場で異なる規制義務に直面する場合もあります。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、これらのクライアントが調達、人事、セキュリティ、ITサービス運用を結びつけるためにインベントリデータを必要とするため、これらのクライアントに大きく依存しています。マルチサイトのリフレッシュプログラムと監査対応記録は、マネージドインベントリを継続的な運用要件にする可能性があります。大規模顧客はまた、複雑な承認経路と統合をサポートできるサービスを必要としています。彼らの要件は、デバイスレベルの詳細を失うことなく大量を調整できるプラットフォームとサービスチームへの需要を生み出します。
SMEは2032年にかけてCAGR 10.97%で拡大する見込みです。SMEは専任のITアセット管理機能を運用したり、複雑なエンタープライズプラットフォームのライセンスを取得して管理したりするための人員が不足していることが多いです。サプライチェーンの要件と認証の期待も、以前はデバイスを非公式に管理していた企業により正式な管理をもたらす可能性があります。NIS2指令は、対象事業者および関連エコシステムに対してリスク管理とサプライチェーンのサイバーセキュリティ義務を定めています。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、これらのプロバイダーにシンプルなオンボーディング、固定料金、一般的なミッドマーケットソフトウェア向けコネクターを通じて差別化する経路を提供します。これらの顧客は、広範なカスタマイズよりも迅速なセットアップと明確な責任を重視する場合があります。リモートデプロイメントとセキュアな回収サービスは、小規模な社内チームが多の場所にわたって従業員をサポートする場合に特に関連性があります。この需要は、プロバイダーがディスカバリー、コンフィギュレーション、トラッキング、廃棄を管理可能なサブスクリプションとしてパッケージ化する経路を提供します。

エンドユーザー産業別:
ITおよび通信が収益をリード、製造が加速ITおよび通信は2026年のエンドユーザー収益の29.58%を占め、最大の産業セグメントとなっています。テクノロジー企業と通信事業者は密度の高いハードウェア環境を運営し、頻繁なリフレッシュサイクルを維持しています。多くはすでにマネージドサービスプロバイダーと協力しており、外部のインベントリおよびコンフィギュレーション専門家の活用を支持しています。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場には、ネットワーク、エンドポイント、データ処理環境が最新の記録を必要とするため、これらのバイヤーが含まれます。彼らの業務は、さまざまなデバイスとプラットフォームにわたるバージョン固有の互換性問題にも直面しています。これにより、基本的なインベントリの正確性と並んで、構造化された変更管理が重要になります。このセクターにおけるハードウェア調達とマネージドサービス関係の集中は、統合された配信への持続的な需要を支えています。
製造・産業は2032年にかけてCAGR 11.19%で拡大する見込みです。工場は接続されたセンサー、エッジコンピューティング機器、AI対応検査ハードウェア、従来のITエンドポイントを追加しています。これにより、アセット台帳がオフィスデバイスとデータセンターシステムを超えて拡大します。ITおよびオペレーショナルテクノロジーチームは、生産環境と特殊なデバイスタイプに対応できる可視性を必要としています。スコープには、DORAと監査要件がICTアセット記録の重要性を高める銀行、金融サービス、保険も含まれます。ヘルスケアおよびライフサイエンス組織は、電子的に保護された医療情報を保存するハードウェアのデバイスおよびメディアの保護措置を考慮する必要があります。小売および電子商取引企業は、マネージドインベントリを使用してPOSデバイス、ネットワーク機器、フルフィルメントセンターのアセットを追跡します。各セクターは異なるデプロイメント慣行を必要としますが、すべてが明確な所有権、場所、コンフィギュレーション、廃棄記録を必要とします。
地域分析
北米のマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場
北米は2026年の収益の38.17%を占め、マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場において最大の地域ポジションを持っています。この地域には大企業が高度に集中しており、マネージドサービスプロバイダー、OEM、リセラー、システムイテグレーターの成熟したエコシステムがあります。防衛関連のコンプライアンスニーズと正式なセキュリティ要件も、文書化されたハードウェアライフサイクルの実践を支持しています。複雑な調達チャネルを持つ組織は、ハードウェア購入とマネージドインベントリ、コンフィギュレーション、回収サービスを組み合わせることができます。これにより、個別のポイント製品ではなくバンドルされたオファリングが促進されます。カナダとメキシコの需要も、国境を越えた業務とニアショア活動をサポートするアセットの追跡ニーズに関連しています。地域市場は、ITリセラーとプラットフォームプロバイダーが確立された調達、サポート、ライフサイクル関係にマネージドインベントリサービスを追加できるため、競争が激しいです。
アジア太平洋のマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場
アジア太平洋は2032年にかけてCAGR 11.43%で拡大する見込みであり、最も速い地域成長率です。日本における製造のデジタル化、中国とインドにおけるデータセンターの拡大、韓国と東南アジアにおけるICTガバナンスニーズが需要を支えています。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場規模は、広範な電子機器、製造、インフラ資産を運営する企業によっても支えられています。日本セキュリティサミットの調査では、1,000人の日本人IT専門家の57.6%が2025年にITアセット管理ツールを使用していたことが明らかになりました。同調査では、これらのツールを使用または使用を計画している組織の89.7%が2025年にクラウドベースのデプロイメントを好むことも明らかになりました。これらの条件は、ローカルの運用要件を満たしながら分散したフリートを管理できるプロバイダーを支持しています。
EMEAおよび南米のマネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場
欧州は、金融機関と重要インフラ事業者にとって最新のICTアセット記録をより重要にする規則によって形成されています。NIS2とDORAは、対象組織にサイバーセキュリティと業務レジリエンスの責任を課しています。Bechtleは2025年7月にCircular ITを立ち上げ、ハンブルクの物流センターから認定データ消去、再生、再販、リサイクルサービスを提供しています。[4] 3stepITは2026年1月に北米への拡大を発表し、サーキュラーテクノロジーサービスが元の地域基盤を超えて移動できることを示しました。これらの規制とライフサイクルのニーズは、マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場に欧州の調達決定における明確な役割を与えています。南米はブラジルを中心とした新興地域であり、製造と金融サービス活動に関連した需要があります。中東は政府とインフラのハードウェアデプロイメントによって支えられており、アフリカは初期段階であり、南アフリカとナイジェリアが主導しています。
競合ランドスケープ
市場集中度
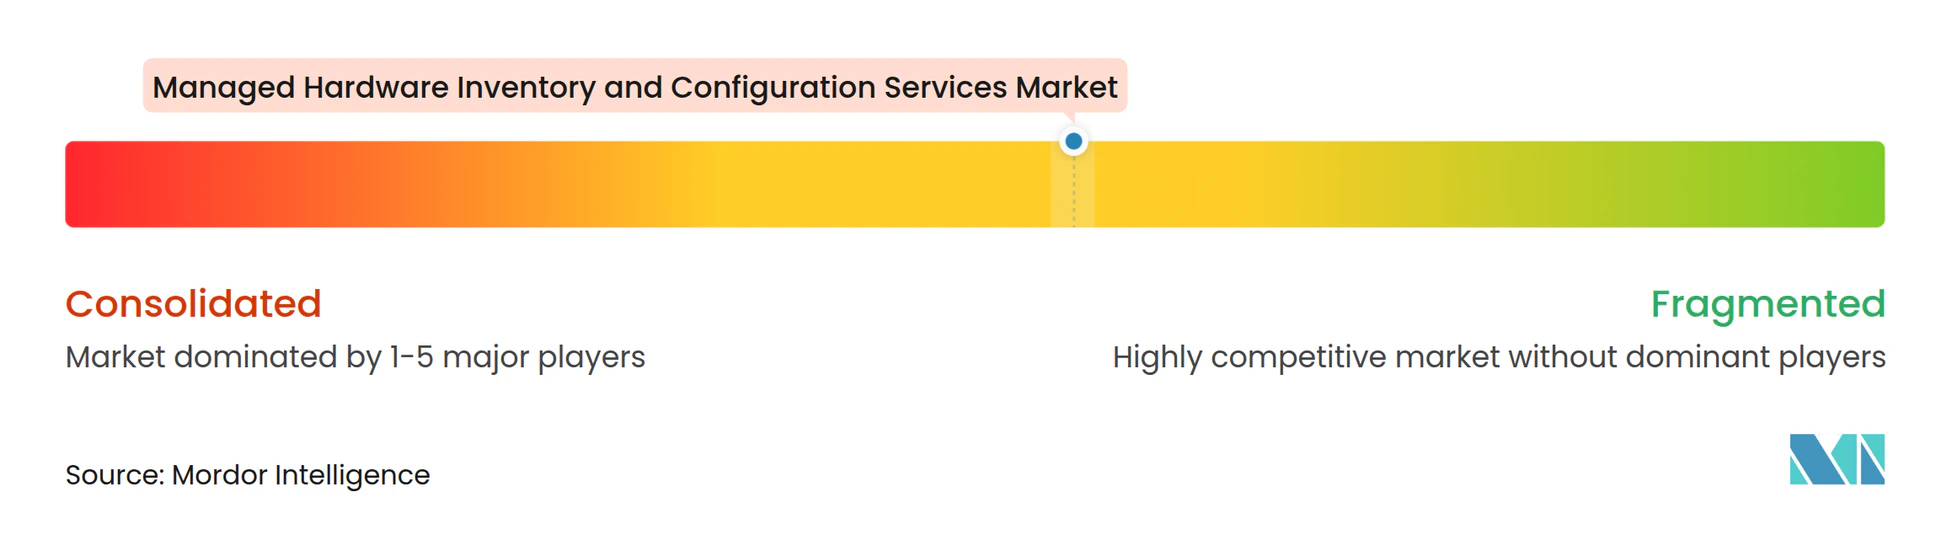
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は適度に断片化されています。グローバルITサービスプロバイダーには、IBM、Kyndryl、Unisys、Fujitsu、Computacenterが含まれます。OEM連携プロバイダーには、Lenovo、HPE、Dell Technologiesが含まれます。ITリセラーおよびソリューションインテグレーターには、CDW、SHI International、Insight Enterprisesが含まれます。プラットフォームおよびスペシャリストプロバイダーには、ServiceNow、Ivanti、Lansweeper、Device42、Oomnitza、InvGate、Certeroが含まれます。この組み合わせにより、エンタープライズアカウント、ミッドマーケットクライアント、業界固有のデプロイメントにわたって異なる競合ポジションが生まれます。大手プロバイダーは既存のハードウェア、ソフトウェア、またはアウトソーシング関係とサービスを組み合わせることができ、小規模なスペシャリストはディスカバリーの幅広さ、エージェントレスの方法、またはシンプルな商業条件で競争することができます。
プラットフォームの統合は、顧客がデバイスライフサイクル全体でのハンドオフを減らすことを求めるにつれて、より重要になっています。ServiceNowとLenovoは2026年5月に複数年契約を拡大し、LenovoのxIQ Digital Workplace PlatformとServiceNowのAI Control TowerおよびWorkflow Data Fabricを組み合わせました。両社は、この協力により自動化されたライフサイクルワークフローを通じてITサポートコストを最大30%削減し、従業員のオンボーディングを50%高速化することを目指していると述べました。Park Place Technologiesは2026年4月にParkView Asset Intelligenceを立ち上げ、テレメトリー、サービス履歴、部品の可用性を使用して、約100万のアセットにわたってデバイスレベルの予測障害スコアリングを提供しています。これらの例は、アセットデータが運用サポートとワークフローツールとより密接に結びついていることを示しています。プロバイダーは、ヘルススコアリング、ライフサイクル自動化、異なるハードウェアベンダーのデータを組み合わせる能力を通じてますます差別化しています。
工場フロアのオペレーショナルテクノロジーおよび従来のディスカバリーエージェントを使用できないIoTアセットには機会が残っています。プロバイダーはまた、文書化された管理、データ消去、リマーケティング、残存価値回収を通じてセカンダリーマーケットのトレーサビリティに対応することができます。サーキュラーサービスバンドルは、回収、環境レポーティング、廃棄管理を単一のオファリングに結びつけるため、関連性が高まっています。Lenovoは2025年4月にAsset Recovery Servicesを43以上の市場に拡大し、ハードウェアライフサイクルのさまざまな段階とデバイスブランドにわたるカバレッジを可能にしました。Auvikは2025年6月にNetwork ManagementをServiceNow CMDBと統合し、ネットワークデバスのインベントリ記録を双方向で同期しました。マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場は、信頼性の高いアセット記録を提供し、混在ハードウェアフリートをサポートし、コンプライアンスニーズを満たし、さまざまな顧客規模に対して実用的な配信を維持するプロバイダーを評価します。
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス産業リーダー
-
ServiceNow, Inc.
-
IBM Corporation
-
Dell Technologies Inc.
-
Ivanti, Inc.
-
Flexera Software, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドハードウェアインベントリおよびコンフィギュレーションサービス市場 このレポートでカバーされる企業
- ServiceNow, Inc.
- IBM Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Ivanti, Inc.
- Flexera Software, Inc.
- BMC Software, Inc.
- Nexthink
- Axonius, Inc.
- OpenText Corporation
- Lansweeper NV
- Device42, Inc.
- Oomnitza, Inc.
- Certero Limited
- InvGate S.R.L.
- Park Place Technologies, LLC
- Service Express, Inc.
- Evernex International SAS
- Computacenter plc
- SHI International Corp.
- Insight Enterprises, Inc.
- CDW Corporation
- Kyndryl, Inc.
- Unisys Corporation
- Fujitsu Limited
最近の産業開発事情 マネージドハードウェアインベントリおよびコンフィギュレーションサービス市場
- 2026年10月:Park Place Technologiesは、再設計されたCentral Parkカスタマーポータルを立ち上げ、ベータ版でParkview Asset Intelligenceを導入しました。これはAI搭載プラットフォームであり、約100万の登録アセットからのテレメトリーを使用してハードウェアアセットにリスクスコアとタグを割り当て、地域別のサプライチェーン部品の可用性を考慮し、グローバルで同等のデバイスとスコアをベンチマークして、積極的なITインフラのヘルス管理をサポートします。
- 2026年10月:Accenture、Dragos Inc.、SANSインスティテュートは、必要不可欠なサービスを提供しているが、オペレーショナルテクノロジー(OT)環境の適切な保護のためのリソースが不足していることが多い、リソース不足の米国の水道、電力、天然ガスユーティリティのサイバー防衛強化を支援する主要なイニシアチブを発表しました。第一フェーズでは、このイニシアチブは最大500のリソース不足のユーティリティに対してサイバーセキュリティソフトウェア、ハードウェア、デプロイメントサービス、SANSトレーニングを無償で提供します。Accenture、Dragos、SANSは、資金とサービスにおいて合計約1,000万 米ドルの初期コミットメントを行っています。
- 2026年5月:ServiceNowとLenovoは、Knowledge 2026において複数年の戦略的契約の拡大を発表し、LenovoのxIQ Digital Workplace PlatformとServiceNowのAI Control TowerおよびWorkflow Data Fabricを組み合わせて、デバイスライフサイクルワークフローをエンドツーエンドで自動化しました。主張される成果には、ITサポートコストの最大30%削減と従業員オンボーディングの50%高速化が含まれます。この協力はオーストラリア、ニュージーランド、香港、シンガポール、アイルランドで商業的に開始され、より広範なグローバル展開が計画されています。
- 2026年2月:400万台以上のデバイスを管理するサーキュラーテクノロジーサービス企業である3stepITは、北米市場への戦略的拡大を発表し、データセンターライフサイクルサービスへの新たな注力を追加し、調達、アセット管理、責任ある廃棄、リマーケティングをカバーするサーキュラーIT方法論を北米のエンタープライズバイヤーベースに提供しました。
グローバル・マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場レポートのスコープ
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービスとは、サードパーティプロバイダーが企業の物理デバイス(ラップトップ、サーバー、ルーターなど)の調達、セットアップ、トラッキング、メンテナンスを完全に処理するアウトソーシングITモデルを指します。社内IT部門がハードウェアの物理的なライフサイクルを管理する代わりに、マネージドサービスプロバイダー(MSP)がすべての機器が到着した時点で使用可能な状態で管理されていることを確保します。
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場レポートは、サービスタイプ(インベントリ・ディスカバリー、トラッキングおよびリコンシリエーション・サービス、コンフィギュレーションおよびデプロイメント・サービス、監査・コンプライアンス・レポーティングサービス、ライフサイクルサポートおよびメンテナンスコーディネーション、その他のサービスタイプ)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッド)、アセットタイプ(サーバーおよびデータ処理ハードウェア、ネットワーク機器、ストレージデバイス、デスクトップおよびラップトップ、その他のアセットタイプ)、組織規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、製造・産業、小売および電子商取引、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| インベントリ・ディスカバリー、トラッキングおよびリコンシリエーション・サービス |
| コンフィギュレーションおよびデプロイメント・サービス |
| 監査・コンプライアンス・レポーティングサービス |
| ライフサイクルサポートおよびメンテナンスコーディネーション |
| その他のサービスタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| サーバーおよびデータ処理ハードウェア |
| ネットワーク機器 |
| ストレージデバイス |
| デスクトップおよびラップトップ |
| その他のアセットタイプ |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 製造・産業 |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | インベントリ・ディスカバリー、トラッキングおよびリコンシリエーション・サービス | |
| コンフィギュレーションおよびデプロイメント・サービス | ||
| 監査・コンプライアンス・レポーティングサービス | ||
| ライフサイクルサポートおよびメンテナンスコーディネーション | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| アセットタイプ別 | サーバーおよびデータ処理ハードウェア | |
| ネットワーク機器 | ||
| ストレージデバイス | ||
| デスクトップおよびラップトップ | ||
| その他のアセットタイプ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造・産業 | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・ハードウェア・インベントリおよびコンフィギュレーション・サービス市場の規模はどのくらいですか?
市場は2027年に14.80 ビリオン 米ドルと予測され、2032年までに22.95 ビリオン 米ドルに達する見込みであり、CAGR 9.17%を記録します。
マネージド・ハードウェア・インベントリサービスへの需要を促進しているものは何ですか?
ハイブリッドワーク、分散したデバイス資産、エッジおよびAIハードウェア、コンプライアンスニーズ、デバイスライフサイクルの長期化が、最新のアセット記録とマネージドコンフィギュレーションへの需要を高めています。
最大の収益ポジションを持つサービスタイプはどれですか?
インベントリ・ディスカバリー、トラッキングおよびリコンシリエーション・サービスは、正確なアセット記録がその後のコンフィギュレーション、監査、回収作業をサポートするため、2026年の収益の30.72%を占めました。
最も急速に拡大しているデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは2026年の収益の61.30%を占め、2032年にかけてCAGR 10.79%で拡大する見込みです。
最も急速に拡大している顧客グループはどれですか?
SMEは、アウトソーシングニーズ、シンプルなサービスパッケージ、コンプライアンス期待の高まりに支えられ、2032年にかけてCAGR 10.97%で拡大する見込みです。
最も高い予測成長率を持つ地域はどこですか?
アジア太平洋は、製造のデジタル化、データセンター活動、ICTガバナンス要件に支えられ、2032年にかけてCAGR 11.43%で拡大する見込みです。