
Marktgröße und Marktanteil für verwaltete Hardware-Inventar- und Konfigurationsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
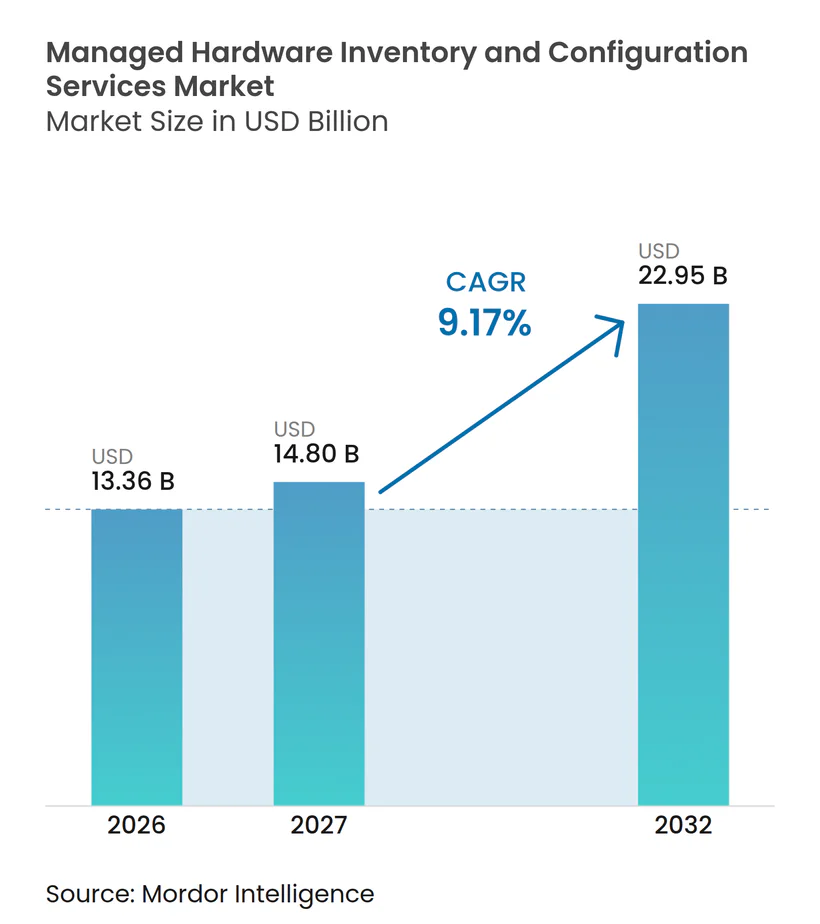
| Marktgröße (2027) | 14.80 Milliarden US-Dollar |
| Marktgröße (2032) | 22.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Hardware-Inventar- und Konfigurationsdienste von Mordor Intelligence
Die Marktgröße für verwaltete Hardware-Inventar- und Konfigurationsdienste wird voraussichtlich von 13,36 Milliarden USD im Jahr 2026 und 14,80 Milliarden USD im Jahr 2027 auf 22,95 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,17 % zwischen 2027 und 2032. Die Nachfrage steigt, weil interne IT-Teams häufig keine genauen Aufzeichnungen über Heimarbeitsplätze, Zweigstellen, Colocation-Einrichtungen und Rechenzentren führen können. Edge-Computing- und KI-Implementierungen fügen Geräte mit unterschiedlichen Beschleunigern, Firmware, Betriebssystemen und lokalen Einstellungen hinzu. Dies erschwert die Konfigurationsarbeit, da jeder zusätzliche Standort eine neue Kombination aus Hardware- und Softwareanforderungen einführen kann. Compliance- und Lebenszyklusverpflichtungen machen Rückverfolgbarkeit, sichere Außerbetriebnahme und dokumentierte Verwahrung ebenfalls zentraler für den Technologiebetrieb. Anbieter reagieren darauf, indem sie Inventar-, Konfigurations-, Compliance-Nachweis-, Asset-Rückgewinnungs- und Restwertdienste in längerfristige verwaltete Verträge integrieren.
Wichtigste Erkenntnisse des Berichts
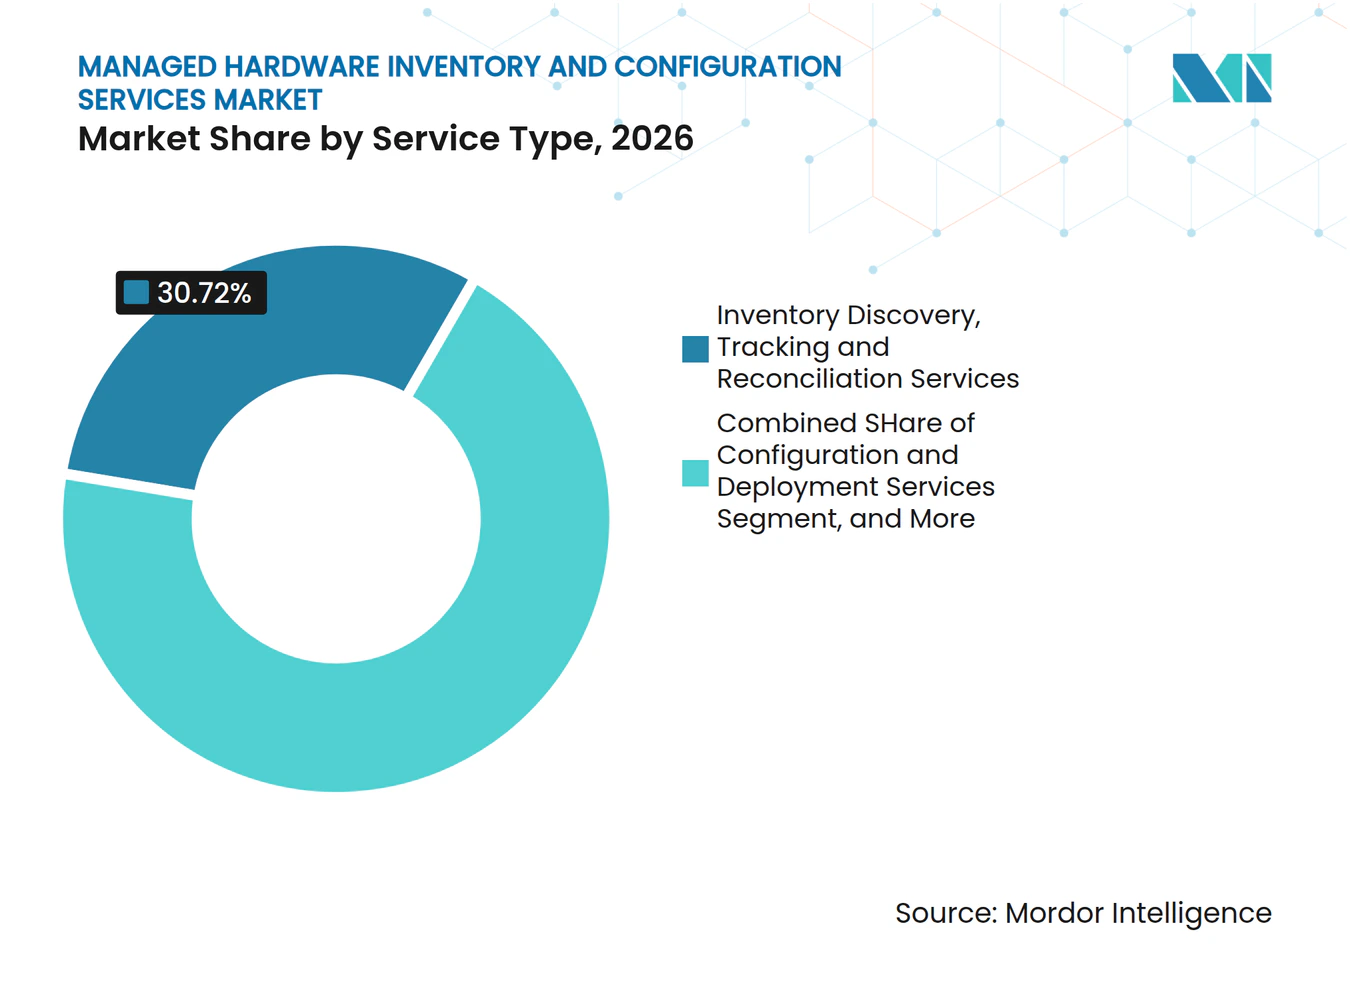
- Nach Dienstleistungstyp hielten Inventarerfassungs-, Verfolgungs- und Abstimmungsdienste im Jahr 2026 einen Marktanteil von 30,72 % am Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste, während Konfigurations- und Bereitstellungsdienste bis 2032 voraussichtlich mit einer CAGR von 10,23 % wachsen werden.
- Nach Bereitstellungsmodell hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Umsatzanteil von 61,30 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,79 % wachsen.
- Nach Asset-Typ hielten Server und Datenverarbeitungs-Hardware im Jahr 2026 einen Marktanteil von 35,47 % am Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste und werden bis 2032 voraussichtlich mit einer CAGR von 10,31 % wachsen.
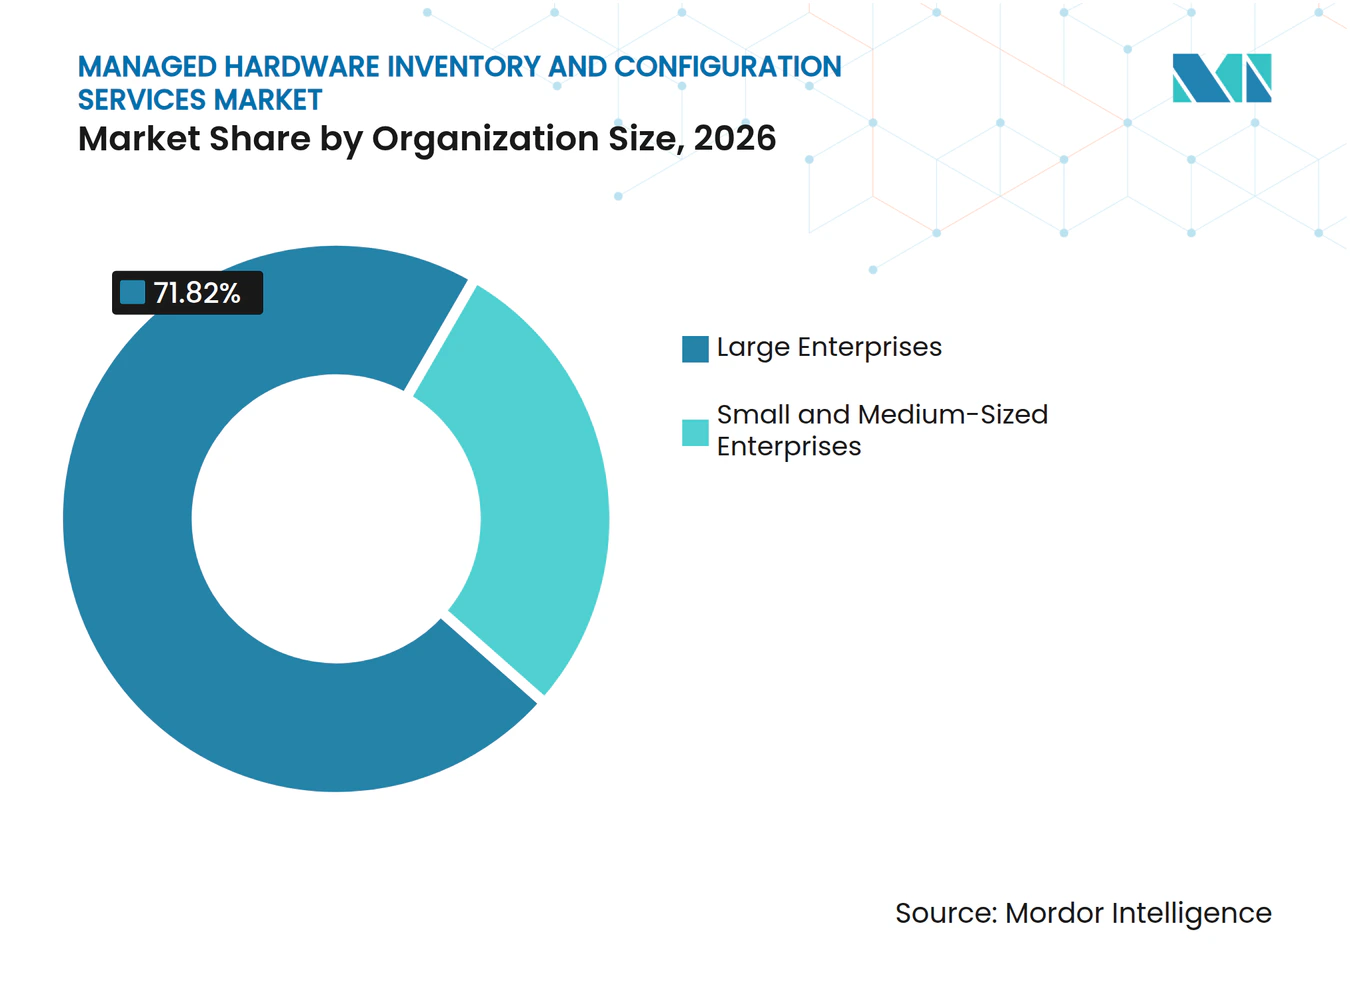
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,82 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 10,97 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Marktanteil von 29,58 % am Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste, während Fertigung und Industrie bis 2032 voraussichtlich mit einer CAGR von 11,19 % wachsen wird.
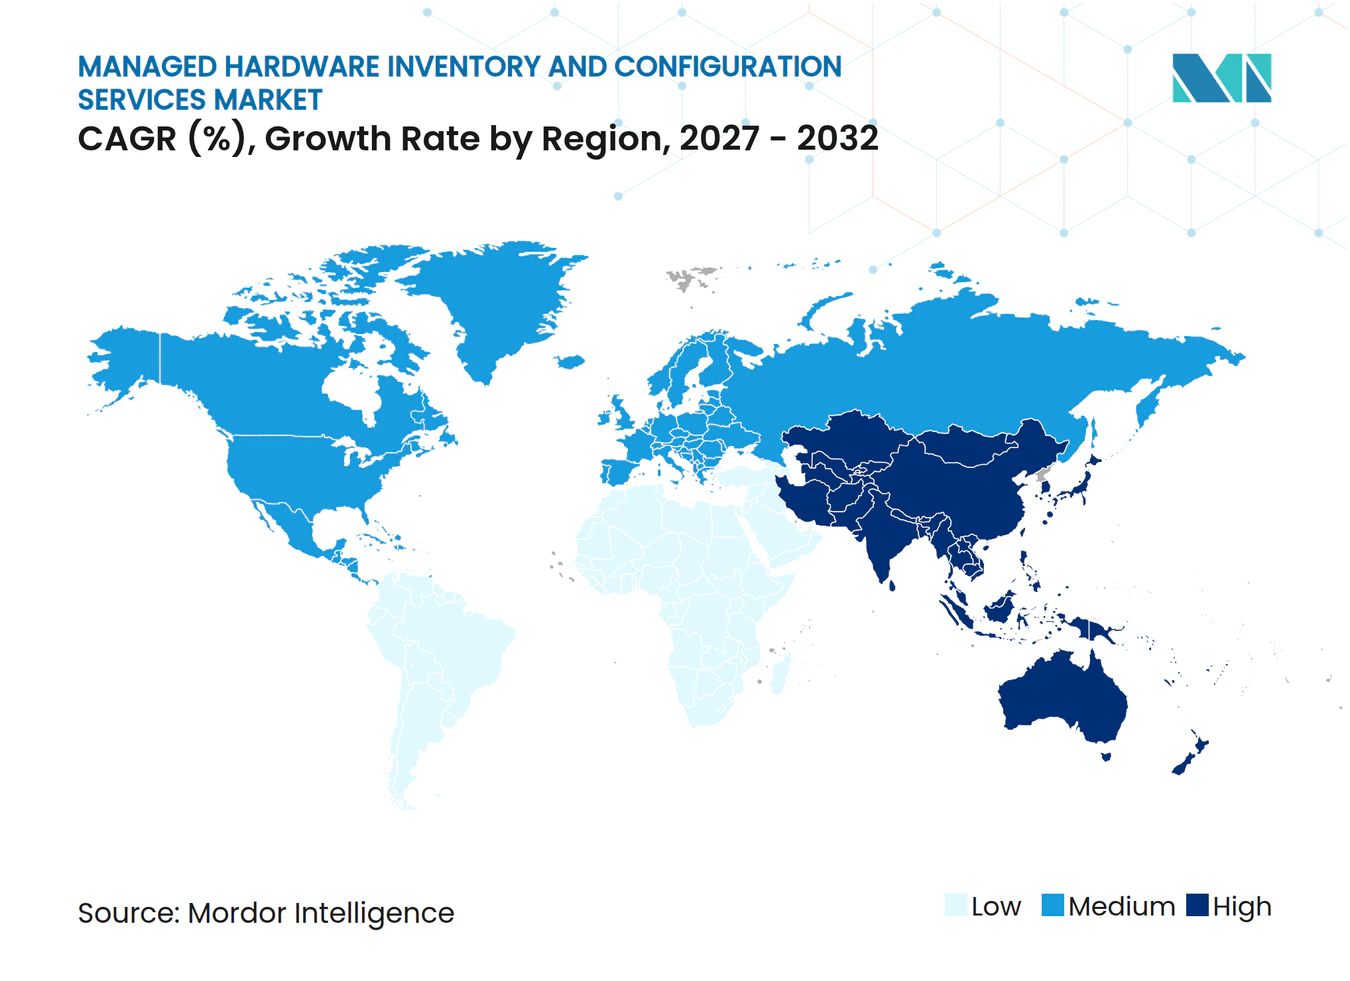
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,17 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybrides Arbeiten erweitert den Bedarf an verteilter Hardware-Transparenz | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Hybrid-, Edge- und KI-Infrastruktur erhöht die Konfigurationskomplexität | +1.8% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Anforderungen an Asset-Rückverfolgbarkeit und sichere Außerbetriebnahme | +1.5% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verlängerung des Hardware-Lebenszyklus und Kreislaufwirtschaft | +1.3% | Global, am stärksten in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Konfigurationsdrift in Remote- und Multi-Vendor-Flotten | +0.9% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Maschinenlesbare Asset-Datensätze ermöglichen schnellere Zero-Touch-Bereitstellung | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybrides Arbeiten erweitert den Bedarf an verteilter Hardware-Transparenz
Hybrides Arbeiten hat Unternehmens-Hardware auf weit mehr Standorte verteilt, als ein herkömmlicher bürobasierter Inventarprozess unterstützen sollte. Geräte bewegen sich nun zwischen Büros, Mitarbeiterwohnungen, Lagerstätten und Austauschpools, was dazu führen kann, dass Eigentums- oder Standortdatensätze unvollständig bleiben. Allwhere berichtete, dass die Anforderungen an das Remote-Asset-Management schwieriger werden, wenn Geräte den Standort wechseln, ohne dass entsprechende Datensatzaktualisierungen erfolgen, was das Risiko von Doppelkäufen und versäumten Sicherheitsmaßnahmen erhöht. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste profitiert davon, weil Kunden eine regelmäßige Nachverfolgung statt einer periodischen physischen Bestandsaufnahme benötigen. Globale Bereitstellung, Einsammlung, Onboarding und Offboarding werden ebenfalls wertvoller, wenn ein Arbeitgeber sich nicht auf ein einziges Büro verlassen kann, um jedes Gerät zu verwalten. Dies unterstützt wiederkehrende Servicevereinbarungen, die Transparenz, Verwahrung und standardisierte Mitarbeiter-Workflows umfassen.
Hybrid-, Edge- und KI-Infrastruktur erhöht die Konfigurationskomplexität
Edge- und KI-Implementierungen verwenden eine breitere Mischung aus Prozessoren, Betriebssystemen, Gerätetreibern, Firmware-Versionen und lokalen Netzwerkbedingungen als eine homogene Serverumgebung. Eine ACM-Studie beschrieb Edge-KI-Implementierungen, die häufig 5 bis 10 Hardware- und Betriebssystemkombinationen umfassen, jede mit separaten Einschränkungen für Upgrades und Integration.[1] Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste wird daher durch die Nachfrage nach Teams gestützt, die Einstellungen über mehr als 1 Anbieter hinweg verwalten können. Eine Firmware-Änderung an 1 Gerät kann benachbarte Geräte beeinflussen, die auf die Software oder Schnittstelle eines anderen Anbieters angewiesen sind. Organisationen benötigen außerdem konsistente Datensätze für Netzwerk-Appliances, KI-Inferenzknoten, IoT-Gateways und standortbezogene Rechengeräte. Verwaltete Anbieter können diese Arbeit durch standardisierte Konfigurations-Baselines, getestete Bereitstellungsschritte und laufendes Ausnahmemanagement bewältigen.
Steigende Compliance-Anforderungen an Asset-Rückverfolgbarkeit und sichere Außerbetriebnahme
Regulatorische Anforderungen machen Hardware-Datensätze zu einer Beweisquelle statt zu einem administrativen Dokument. Die NIS2-Richtlinie legt Anforderungen an das Cybersicherheitsrisikomanagement für betroffene Einrichtungen fest, und DORA legt Anforderungen an die operative Resilienz für Finanzunternehmen fest, die von IKT-Systemen abhängig sind. US-amerikanische Gesundheitsvorschriften verlangen außerdem Verfahren für die Bewegung und Entsorgung von Geräten und Medien, die elektronisch geschützte Gesundheitsinformationen enthalten. ServiceNow führte Asset Audit Response in seiner Zürich-Version ein, um zeitpunktbezogene Asset-Daten, historische Vergleiche und automatisierte Beweiserhebung für Compliance-Arbeiten im Finanzdienstleistungsbereich bereitzustellen. Diese Anforderungen begünstigen aktuelle, zeitgestempelte Datensätze und dokumentierte Workflows für Zuweisung, Änderungen, Rückgewinnung und Außerbetriebnahme. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste gewinnt in regulierten Sektoren an Relevanz, da nicht verwaltete Datensätze weniger wahrscheinlich Prüfungsanforderungen erfüllen.
Verlängerung des Hardware-Lebenszyklus und Kreislaufwirtschaft
Längere Erneuerungszyklen machen den Zustand, den Standort, die Reparaturhistorie und den Rückgewinnungsweg jedes Geräts wichtiger. Die ITU-Empfehlung L.1071 bietet eine Methodik zur Bewertung der Umweltauswirkungen von IKT-Gütern, -Netzen und -Diensten über ihren gesamten Lebenszyklus. Lenovo führte im August 2025 TruScale Device as a Service für Nachhaltigkeit ein, mit CO₂-Berichterstattung, aufgearbeiteten Geräten, Ausgleichsdiensten und Asset-Rückgewinnungsoptionen. Lenovo erklärte, dass bestimmte Implementierungen bis zu 35 % niedrigere gerätebezogene IT-Kosten aufwiesen, während das Angebot auch eine verantwortungsvolle Geräteentsorgung unterstützt. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste kann dort profitieren, wo Kunden einen dokumentierten Nachweis durch Aufarbeitung, Wiederverkauf, Recycling oder Entsorgung benötigen. Anbieter, die Geräteverfolgung mit zertifizierter Rückgewinnung und Berichterstattung kombinieren, können das Lebenszyklusmanagement als einzelnen Dienst einfacher beschaffbar machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von Altsystemen und Datensiloreibung | -1.9% | Global | Mittelfristig (2–4 Jahre) |
| OEM-Garantie-, Tooling- und Datenzugangs-Lock-in | -1.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Multi-Vendor-Konfigurations- und Außendiensttalenten | -1.1% | Global, am akutesten in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Unvollständige Verwahrungskette für Remote- und Sekundärmarkt-Assets | -0.7% | Global, am stärksten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von Altsystemen und Datensiloreibung
Viele Unternehmen führen Asset-Datensätze in Legacy-Enterprise-Resource-Planning-Systemen, Tabellenkalkulationen, Konfigurationsdatenbanken und separaten IT-Service-Management-Plattformen. Diese Systeme können unterschiedliche Kennungen, Aktualisierungspläne und Datenstrukturen verwenden. Eine IEEE-Konferenzstudie stellte fest, dass eine schrittweise digitale Transformation Überwachung und Berichterstattung verbessern kann, fragmentierte Architekturen jedoch die für zeitnahe Inventarinformationen erforderliche Konsolidierung verzögern können. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste sieht sich einem längeren Onboarding-Prozess gegenüber, wenn Dienstleister mehrere Quellen abgleichen müssen, bevor sie ein zuverlässiges Inventar betreiben können. Integrationsarbeiten können die anfänglichen Projektkosten erhöhen und den operativen Nutzen verzögern. Die Herausforderung ist besonders bedeutsam für Großunternehmen, die über viele Jahre hinweg Technologie-Tools angesammelt haben.
OEM-Garantie-, Tooling- und Datenzugangs-Lock-in
OEM-Garantiebedingungen können die Arbeiten einschränken, die Dritte an abgedeckten Geräten durchführen. Dell erklärt, dass seine Garantie keine Probleme abdeckt, die durch nicht von Dell autorisierte Serviceleistungen entstehen, während HP Garantiebedingungen veröffentlicht, die Ansprüche nach nicht autorisierten Änderungen einschränken können.[2] OEM-Verwaltungsplattformen erfordern außerdem, dass verwaltete Anbieter separate Toolsets oder Konnektoren über eine gemischte Flotte hinweg unterstützen. Dies kann Kosten hinzufügen, Datenflüsse duplizieren und die Nutzung eines gemeinsamen Konfigurationsdatensatzes verlangsamen. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste ist betroffen, weil Kunden mit mehreren OEMs möglicherweise Anbieter mit spezifischen Zertifizierungen und garantiesicheren Prozessen benötigen. Anbieter, die eine autorisierte Lieferung und interoperable Workflows nachweisen können, sind bei formellen Beschaffungsprüfungen besser positioniert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Inventarerfassung verankert den Umsatz, Konfigurationsdienste treiben das WachstumInventarerfassungs-, Verfolgungs- und Abstimmungsdienste hielten im Jahr 2026 einen Umsatzanteil von 30,72 % und waren damit die größte Dienstleistungskategorie. Das Ergebnis spiegelt die Notwendigkeit wider, eine genaue Asset-Zählung zu erstellen, bevor Konfigurations-, Prüfungs- oder Rückgewinnungsarbeiten zuverlässig durchgeführt werden können. Kunden müssen wissen, welche Geräte vorhanden sind, wo sie eingesetzt werden, wer sie nutzt und ob sie noch betriebsbereit sind. Dieser Dienst bildet häufig den anfänglichen Umfang eines verwalteten Vertrags, da er den Datensatz bereitstellt, der von nachgelagerten Teams verwendet wird. Konfigurations- und Bereitstellungsdienste werden bis 2032 voraussichtlich mit einer CAGR von 10,23 % wachsen, da Unternehmen wiederholbare Bereitstellung und konsistente Einstellungen anstreben. Die Branche für verwaltete Hardware-Inventar- und Konfigurationsdienste nutzt diesen Dienst zur Unterstützung von Zero-Touch-Registrierung, Edge-Gerätestandardisierung und Multi-Vendor-Flottenkontrollen. Eine Maintech-Fallstudie berichtete, dass ein globales Medienunternehmen mit 40.000 Endpunkten die jährliche Erneuerungsabschlussrate von 47 % auf 150 % steigerte, nachdem es einen verwalteten Bereitstellungsansatz eingeführt hatte. Dieselbe Fallstudie berichtete von einer 74-prozentigen Reduzierung der Hardware-Fehlertickets und einer 25-prozentigen Reduzierung der Migrationszeit ohne zusätzlichen internen IT-Personalaufwand.
Prüfungs-, Compliance- und Berichtsdienste werden sichtbarer, da regulierte Käufer eine nachvollziehbare Historie der Asset-Aktivitäten verlangen. Die Zürich-Version von ServiceNow führte eine dedizierte Compliance-Nachweis-Funktion für das IT-Asset-Management im Finanzdienstleistungsbereich ein.[3] Dies hilft, Compliance-Arbeit von grundlegender Datensatzführung zu unterscheiden. Lebenszyklusunterstützung und Wartungskoordination gewinnen ebenfalls an Bedeutung, wenn Kunden Geräte länger in Betrieb halten. Rückgewinnung, Vermarktungskoordination und zertifizierte Entsorgung können die Anbieterbeziehung über Bereitstellung und aktive Nutzung hinaus verlängern. Diese Dienstleistungsbereiche erweitern den Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste, indem sie aktives Geräteverwaltung mit Verantwortlichkeiten am Ende des Lebenszyklus verknüpfen. Microsoft Autopilot, Apple Automated Device Enrollment und Android Zero-Touch Enrollment erfordern Registrierungsdatensätze und Richtlinienvorlagen, bevor Geräte die Nutzer erreichen. Dienstleister können diese Datensätze im großen Maßstab für Organisationen vorbereiten, die den Prozess nicht intern aufrechterhalten können. KMU können ebenfalls verwaltete Konfigurationsdienste einsetzen, wenn konsistente Sicherheitseinstellungen und Remote-Bereitstellung wichtiger werden als eine ad-hoc-Geräteeinrichtung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-basierte Architektur festigt die MarktdominanzDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 61,30 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,79 % wachsen. Diese doppelte Position zeigt, dass die Cloud-Bereitstellung bereits weit verbreitet ist und weiterhin an Akzeptanz gewinnt. Cloud-gehostete Plattformen können Erkennungsagenten bereitstellen und Gerätedatensätze über verteilte Standorte hinweg verwalten, ohne dass Kunden eine lokale Erkennungsinfrastruktur unterhalten müssen. Dies ist nützlich für Organisationen mit Zweigstellen, Remote-Mitarbeitern, Außendienstmitarbeitern und verteilten Standorten. Die Marktgröße für verwaltete Hardware-Inventar- und Konfigurationsdienste bei Cloud-basierter Bereitstellung wird durch den Bedarf an zentralisierter Transparenz in diesen Umgebungen gestützt. Eine Umfrage des Japan Security Summit unter 1.000 IT-Fachleuten ergab, dass 89,7 % der Organisationen, die IT-Asset-Management-Tools nutzen oder planen zu nutzen, die Cloud-Bereitstellung wählten. Dieselbe Umfrage berichtete, dass dieser Anteil 8,4 Prozentpunkte höher war als im Jahr 2023.
Die On-Premises-Bereitstellung bleibt relevant für Verteidigung, Regierung, regulierte Versorgungsunternehmen und andere Umgebungen mit Datensouveränitäts- oder Air-Gap-Anforderungen. Diese Nutzer bevorzugen möglicherweise lokale Verarbeitung und direkte Kontrolle über die Systeme, die Inventardaten erfassen. Hybridmodelle adressieren diesen Bedarf, indem sie lokale Erkennung oder Datenverarbeitung mit zentralisierter Cloud-Orchestrierung und Berichterstattung kombinieren. Sie können unternehmensweite Transparenz bieten und gleichzeitig ermöglichen, dass definierte Daten in einer kontrollierten Umgebung verbleiben. Die Wahl des Bereitstellungsmodells wird daher durch Betriebsbedingungen und nicht durch eine einheitliche Technologiepräferenz bestimmt. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste benötigt Anbieter, die Identitätskontrollen, lokale Konnektivität und richtlinienbasiertes Daten-Routing für Kunden mit strengen Anforderungen unterstützen können. Cloud-Plattformen bleiben attraktiv, weil sie den Verwaltungsaufwand reduzieren und die Bereitstellung an neuen Standorten beschleunigen können. Hybridfähigkeit bleibt wichtig, weil viele regulierte Kunden einen praktischen Weg zwischen lokalen Kontrollen und zentralisiertem Management benötigen.
Nach Asset-Typ:
Server-Infrastruktur im Mittelpunkt verwalteter ServiceverträgeServer und Datenverarbeitungs-Hardware hielten im Jahr 2026 einen Umsatzanteil von 35,47 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,31 % wachsen. Diese Kategorie nimmt die größte Position ein, weil Server-Einstellungen häufig Firmware, BIOS-Standards, Sicherheitsmodule, Betriebssysteme und Anwendungsabhängigkeiten umfassen. Hochleistungsrechnen und KI-Inferenz-Implementierungen erhöhen die Dichte der Verarbeitungsgeräte in Rechenzentren und Edge-Standorten. Der Marktanteil für verwaltete Hardware-Inventar- und Konfigurationsdienste bei Servern spiegelt ihre höhere Servicekomplexität im Vergleich zu vielen Endpunktgeräten wider. Ein Konfigurationsfehler kann die Betriebszeit, Sicherheitseinstellungen und den Betrieb verbundener Workloads beeinflussen. Server-Verträge können daher eine engere technische Aufsicht erfordern, als reine Gerätezählungen allein nahelegen. Die Kategorie umfasst auch Arbeiten zur Aufzeichnung des Konfigurationsstatus, der Servicehistorie und genehmigter Änderungen über mehrere Standorte hinweg.
Netzwerkgeräte sind eine wichtige Kategorie, da Router, Switches, WLAN-Geräte und SD-WAN-Appliances kompatible Software und sorgfältig kontrollierte Konfigurationsänderungen erfordern. Speichergeräte, Desktops und Laptops machen in der Regel höhere Stückzahlen aus, obwohl ihr verwalteter Servicewert pro Gerät geringer sein kann. Desktop- und Laptop-Verwaltung bleibt wichtig für Mitarbeiter-Onboarding, Austausch, Einsammlung und sichere Rückgabeprozesse. Andere Geräte umfassen betriebstechnologienahe Geräte, Industriesensoren, IoT-Gateways und medizinische Hardware. Diese Geräte können spezialisierte Schnittstellen verwenden oder keinen herkömmlichen Erkennungsagenten ausführen. ISO/IEC 27001:2022 adressiert Anforderungen an das Informationssicherheitsmanagement, die Kontrollen rund um Informations-Assets umfassen. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste erfordert daher Asset-Klassifizierungspraktiken, die Standard-Endpunkte von risikoreicher oder spezialisierter Hardware unterscheiden. Dies schafft Raum für Dienste, die Inventardatensätze mit Gerätetyp, Betriebsstatus, Eigentümerschaft, Standort und Lebenszyklusmaßnahmen verknüpfen.
Nach Unternehmensgröße:
Großunternehmen verankern den Umsatz, KMU entwickeln sich zu WachstumsmotorenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,82 %, gestützt durch den Umfang ihrer Hardware-Bestände und die Anzahl der Beschaffungs- und Lebenszyklusereignisse, die sie verwalten. Organisationen mit 5.000 oder mehr Mitarbeitern sind häufig über Büros, Rechenzentren, Servicedepots und Außenstandorte verteilt. Sie können auch unterschiedlichen regulatorischen Verpflichtungen in verschiedenen nationalen Märkten unterliegen. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste ist stark auf diese Kunden angewiesen, da sie Inventardaten benötigen, um Beschaffung, Personalwesen, Sicherheit und IT-Servicebetrieb zu verbinden. Multi-Standort-Erneuerungsprogramme und prüfungsbereite Datensätze können verwaltetes Inventar zu einer laufenden Betriebsanforderung machen. Großkunden benötigen außerdem Dienste, die komplexe Genehmigungspfade und Integrationen unterstützen können. Ihre Anforderungen schaffen Nachfrage nach Plattformen und Serviceteams, die hohe Volumina koordinieren können, ohne gerätebezogene Details zu verlieren.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 10,97 % wachsen. Ihnen fehlt häufig das Personal, um eine dedizierte IT-Asset-Management-Funktion zu betreiben oder eine komplexe Unternehmensplattform zu lizenzieren und zu verwalten. Lieferkettenanforderungen und Zertifizierungserwartungen können auch formalere Kontrollen für Unternehmen einführen, die Geräte bisher informell verwalteten. Die NIS2-Richtlinie legt Risikomanagement- und Lieferketten-Cybersicherheitsverpflichtungen für betroffene Einrichtungen und relevante Ökosysteme fest. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste bietet diesen Anbietern einen Weg zur Differenzierung durch einfaches Onboarding, Festpreise und Konnektoren für gängige Mid-Market-Software. Diese Kunden schätzen möglicherweise schnelle Einrichtung und klare Verantwortlichkeit mehr als umfangreiche Anpassung. Remote-Bereitstellung und sichere Rückgewinnungsdienste sind besonders relevant, wenn ein kleines internes Team Mitarbeiter an vielen Standorten unterstützt. Diese Nachfrage bietet Anbietern einen Weg, Erkennung, Konfiguration, Verfolgung und Außerbetriebnahme als verwaltbares Abonnement zu bündeln.

Nach Endnutzerbranche:
IT und Telekommunikation führen den Umsatz an, Fertigung beschleunigt sichIT und Telekommunikation hielten im Jahr 2026 einen Anteil von 29,58 % am Endnutzerumsatz und waren damit das größte Branchensegment. Technologieunternehmen und Telekommunikationsbetreiber betreiben dichte Hardware-Umgebungen und unterhalten häufige Erneuerungszyklen. Viele arbeiten bereits mit verwalteten Dienstleistern zusammen, was den Einsatz externer Inventar- und Konfigurationsspezialisten unterstützt. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste umfasst diese Käufer, weil ihre Netzwerk-, Endpunkt- und Datenverarbeitungsumgebungen aktuelle Datensätze erfordern. Ihre Betriebe sind auch mit versionsspezifischen Kompatibilitätsproblemen über eine Reihe von Geräten und Plattformen hinweg konfrontiert. Dies macht strukturierte Änderungskontrolle neben grundlegender Inventargenauigkeit wichtig. Die Konzentration von Hardware-Beschaffung und verwalteten Servicebeziehungen in diesem Sektor unterstützt eine anhaltende Nachfrage nach integrierter Lieferung.
Fertigung und Industrie wird bis 2032 voraussichtlich mit einer CAGR von 11,19 % wachsen. Fabriken fügen vernetzte Sensoren, Edge-Computing-Geräte, KI-gestützte Inspektionshardware und herkömmliche IT-Endpunkte hinzu. Dies erweitert das Asset-Register über Bürogeräte und Rechenzentrumsysteme hinaus. IT- und Betriebstechnologieteams benötigen Transparenz, die Produktionsumgebungen und spezialisierte Gerätetypen berücksichtigen kann. Der Umfang umfasst auch Banken, Finanzdienstleistungen und Versicherungen, wo DORA und Prüfungsanforderungen die Bedeutung von IKT-Asset-Datensätzen erhöhen. Gesundheits- und Biowissenschaftsorganisationen müssen Geräte- und Medienschutzmaßnahmen für Hardware berücksichtigen, die elektronisch geschützte Gesundheitsinformationen speichert. Einzelhandels- und E-Commerce-Unternehmen nutzen verwaltetes Inventar, um Point-of-Sale-Geräte, Netzwerkgeräte und Assets in Fulfillment-Centern zu verfolgen. Jeder Sektor erfordert unterschiedliche Bereitstellungspraktiken, aber alle benötigen klare Eigentümerschaft, Standort, Konfiguration und Außerbetriebnahmedatensätze.
Geografische Analyse
Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 38,17 % und damit die größte regionale Position im Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste. Die Region weist eine hohe Konzentration von Großunternehmen und ein reifes Ökosystem aus verwalteten Dienstleistern, OEMs, Wiederverkäufern und Systemintegratoren auf. Verteidigungsbezogene Compliance-Anforderungen und formale Sicherheitsanforderungen unterstützen ebenfalls dokumentierte Hardware-Lebenszykluspraxis. Organisationen mit komplexen Beschaffungskanälen können Hardware-Einkauf mit verwalteten Inventar-, Konfigurations- und Rückgewinnungsdiensten kombinieren. Dies fördert gebündelte Angebote statt separater Einzelprodukte. Die Nachfrage aus Kanada und Mexiko ist ebenfalls mit grenzüberschreitenden Betrieben und der Notwendigkeit verknüpft, Assets zu verfolgen, die Near-Shore-Aktivitäten unterstützen. Der regionale Markt ist wettbewerbsintensiv, da IT-Wiederverkäufer und Plattformanbieter verwaltete Inventardienste zu bestehenden Beschaffungs-, Support- und Lebenszyklusbeziehungen hinzufügen können.
Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,43 % wachsen, der schnellsten regionalen Rate. Die Digitalisierung der Fertigung in Japan, die Expansion von Rechenzentren in China und Indien sowie IKT-Governance-Anforderungen in Südkorea und Südostasien stützen die Nachfrage. Die Marktgröße für verwaltete Hardware-Inventar- und Konfigurationsdienste wird auch durch Unternehmen gestützt, die umfangreiche Elektronik-, Fertigungs- und Infrastrukturbestände betreiben. Eine Umfrage des Japan Security Summit ergab, dass 57,6 % von 1.000 japanischen IT-Fachleuten im Jahr 2025 IT-Asset-Management-Tools nutzten. Dieselbe Umfrage ergab eine Präferenz für Cloud-basierte Bereitstellung im Jahr 2025 bei 89,7 % der Organisationen, die diese Tools nutzen oder planen zu nutzen. Diese Bedingungen unterstützen Anbieter, die verteilte Flotten verwalten und gleichzeitig lokale Betriebsanforderungen erfüllen können.
Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste in EMEA und Südamerika
Europa wird durch Vorschriften geprägt, die aktuelle IKT-Asset-Datensätze für Finanzinstitute und Betreiber kritischer Infrastrukturen wichtiger machen. NIS2 und DORA legen Cybersicherheits- und operative Resilienzverantwortlichkeiten für betroffene Organisationen fest. Bechtle startete im Juli 2025 Circular IT und bietet zertifizierte Datenlöschung, Aufarbeitung, Wiederverkauf und Recyclingdienste aus seinem Hamburger Logistikzentrum an.[4] 3stepIT kündigte im Januar 2026 eine Expansion nach Nordamerika an und zeigte damit, dass zirkuläre Technologiedienste über ihre ursprüngliche regionale Basis hinausgehen können. Diese regulatorischen und Lebenszyklusanforderungen geben dem Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste eine definierte Rolle in europäischen Beschaffungsentscheidungen. Südamerika bleibt eine aufstrebende Region mit Schwerpunkt Brasilien, wobei die Nachfrage mit Fertigungs- und Finanzdienstleistungsaktivitäten verbunden ist. Der Nahe Osten wird durch staatliche und infrastrukturelle Hardware-Implementierungen gestützt, während Afrika sich in einem frühen Stadium befindet und von Südafrika und Nigeria angeführt wird.
Wettbewerbslandschaft
Marktkonzentration
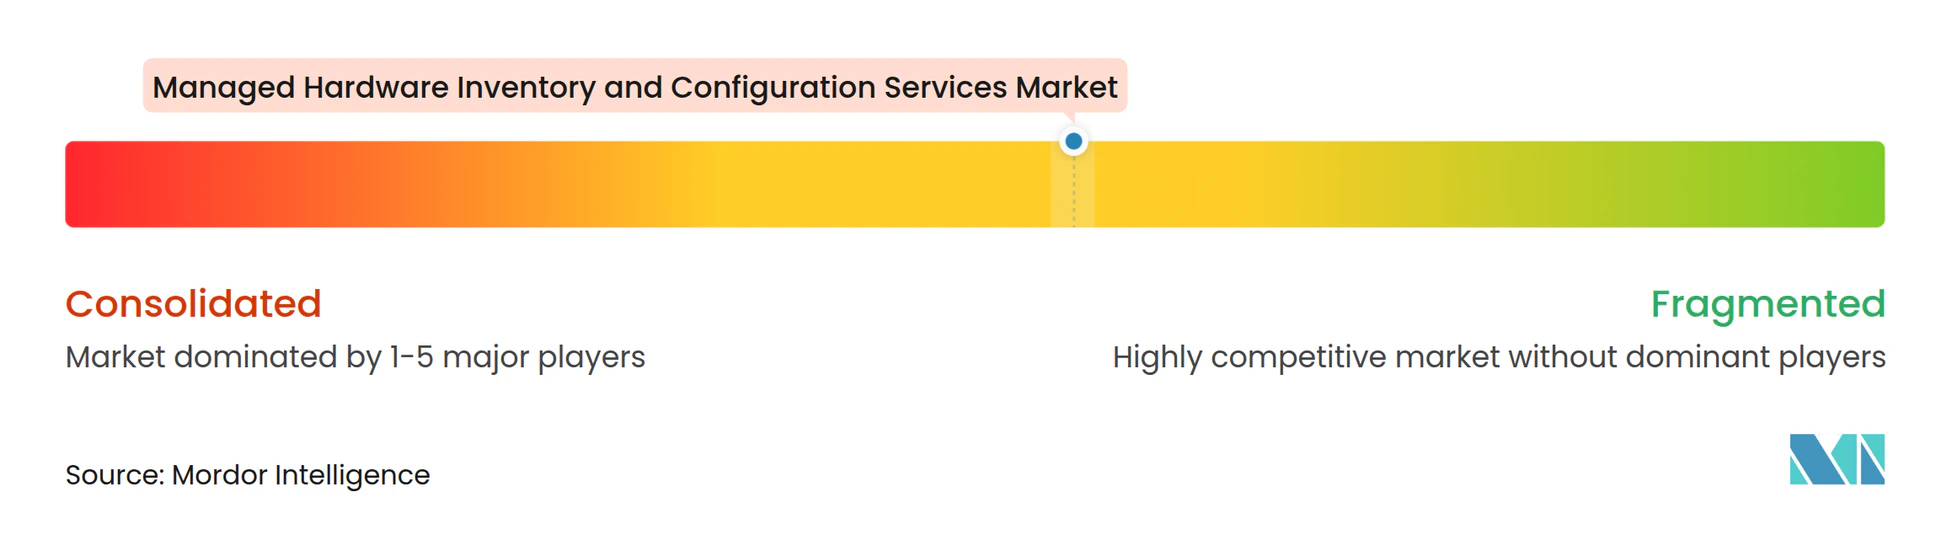
Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste ist mäßig fragmentiert. Zu den globalen IT-Dienstleistern gehören IBM, Kyndryl, Unisys, Fujitsu und Computacenter. Zu den OEM-nahen Anbietern gehören Lenovo, HPE und Dell Technologies. Zu den IT-Wiederverkäufern und Lösungsintegratoren gehören CDW, SHI International und Insight Enterprises. Zu den Plattform- und Spezialanbietern gehören ServiceNow, Ivanti, Lansweeper, Device42, Oomnitza, InvGate und Certero. Diese Mischung schafft unterschiedliche Wettbewerbspositionen in Unternehmenskonten, Mid-Market-Kunden und branchenspezifischen Implementierungen. Große Anbieter können Dienste mit bestehenden Hardware-, Software- oder Outsourcing-Beziehungen kombinieren, während kleinere Spezialisten durch Erkennungsbreite, agentenlose Methoden oder einfachere kommerzielle Bedingungen konkurrieren können.
Plattformkonsolidierung wird immer wichtiger, da Kunden weniger Übergaben über den Gerätelebenszyklus hinweg anstreben. ServiceNow und Lenovo erweiterten im Mai 2026 ihre mehrjährige Vereinbarung, um Lenovos xIQ Digital Workplace Platform mit ServiceNows AI Control Tower und Workflow Data Fabric zu kombinieren. Die Unternehmen erklärten, dass die Zusammenarbeit auf bis zu 30 % niedrigere IT-Supportkosten und 50 % schnelleres Mitarbeiter-Onboarding durch automatisierte Lebenszyklus-Workflows abzielt. Park Place Technologies startete im April 2026 ParkView Asset Intelligence und nutzt Telemetrie, Servicehistorie und Teilverfügbarkeit, um gerätebezogene Vorhersagen über Ausfälle für fast 1 Million Assets bereitzustellen. Diese Beispiele zeigen, dass Asset-Daten enger mit operativem Support und Workflow-Tools verbunden werden. Anbieter differenzieren sich zunehmend durch Gesundheitsbewertung, Lebenszyklusautomatisierung und die Fähigkeit, Daten von verschiedenen Hardware-Anbietern zu kombinieren.
Chancen bestehen bei betriebstechnologischen Geräten auf Fabrikebene und IoT-Assets, die keine herkömmlichen Erkennungsagenten verwenden können. Anbieter können auch die Rückverfolgbarkeit auf dem Sekundärmarkt durch dokumentierte Verwahrung, Datenlöschung, Vermarktung und Restwertgewinnung adressieren. Zirkuläre Servicebündel gewinnen an Relevanz, weil sie Rückgewinnung, Umweltberichterstattung und Außerbetriebnahmemanagement in einem einzigen Angebot verbinden. Lenovo erweiterte die Asset Recovery Services im April 2025 auf mehr als 43 Märkte und ermöglichte damit Abdeckung in verschiedenen Phasen des Hardware-Lebenszyklus und über Gerätemarken hinweg. Auvik integrierte das Netzwerkmanagement im Juni 2025 mit ServiceNow CMDB, um Netzwerkgeräteinventardatensätze in beide Richtungen zu synchronisieren. Der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste belohnt Anbieter, die zuverlässige Asset-Datensätze liefern, gemischte Hardware-Flotten unterstützen, Compliance-Anforderungen erfüllen und die Lieferung für verschiedene Kundengrößen praktikabel halten.
Marktführer für verwaltete Hardware-Inventar- und Konfigurationsdienste
-
ServiceNow, Inc.
-
IBM Corporation
-
Dell Technologies Inc.
-
Ivanti, Inc.
-
Flexera Software, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste Unternehmen in diesem Bericht
- ServiceNow, Inc.
- IBM Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Ivanti, Inc.
- Flexera Software, Inc.
- BMC Software, Inc.
- Nexthink
- Axonius, Inc.
- OpenText Corporation
- Lansweeper NV
- Device42, Inc.
- Oomnitza, Inc.
- Certero Limited
- InvGate S.R.L.
- Park Place Technologies, LLC
- Service Express, Inc.
- Evernex International SAS
- Computacenter plc
- SHI International Corp.
- Insight Enterprises, Inc.
- CDW Corporation
- Kyndryl, Inc.
- Unisys Corporation
- Fujitsu Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste
- Oktober 2026: Park Place Technologies startete ein neu gestaltetes Central Park-Kundenportal und führte Parkview Asset Intelligence in der Beta-Version ein, eine KI-gestützte Plattform, die Hardware-Assets mithilfe von Telemetrie aus fast 1 Million registrierten Assets Risikobewertungen und Tags zuweist, die geografische Verfügbarkeit von Ersatzteilen in der Lieferkette berücksichtigt und Bewertungen mit vergleichbaren Geräten weltweit vergleicht, um ein proaktives IT-Infrastruktur-Gesundheitsmanagement zu unterstützen.
- Oktober 2026: Accenture, Dragos Inc. und das SANS Institute kündigten eine wichtige Initiative an, um die Cyberabwehr für ressourcenschwache US-amerikanische Wasser-, Strom- und Erdgasversorgungsunternehmen zu stärken, die wesentliche Dienste erbringen, aber häufig nicht über ausreichende Ressourcen für einen angemessenen Schutz ihrer betriebstechnologischen (OT) Umgebungen verfügen. In seiner ersten Phase wird die Initiative Cybersicherheitssoftware, Hardware, Bereitstellungsdienste und SANS-Schulungen kostenlos für bis zu 500 ressourcenschwache Versorgungsunternehmen bereitstellen. Accenture, Dragos und SANS leisten eine anfängliche kombinierte Verpflichtung von rund 10 Millionen USD an Finanzierung und Diensten.
- Mai 2026: ServiceNow und Lenovo kündigten auf der Knowledge 2026 eine erweiterte mehrjährige strategische Vereinbarung an, die Lenovos xIQ Digital Workplace Platform mit ServiceNows AI Control Tower und Workflow Data Fabric kombiniert, um Gerätelebenszyklus-Workflows von Ende zu Ende zu automatisieren. Zu den angegebenen Ergebnissen gehören bis zu 30 % niedrigere IT-Supportkosten und 50 % schnelleres Mitarbeiter-Onboarding. Die Zusammenarbeit wurde kommerziell in Australien, Neuseeland, Hongkong, Singapur und Irland gestartet, mit geplanter breiterer globaler Expansion.
- Februar 2026: 3stepIT, ein Unternehmen für zirkuläre Technologiedienste, das über 4 Millionen Geräte verwaltet, kündigte eine strategische Expansion in den nordamerikanischen Markt an, mit einem neuen Fokus auf Lebenszyklusdienste für Rechenzentren und der Einführung seiner zirkulären IT-Methodik – die Beschaffung, Asset-Management, verantwortungsvolle Außerbetriebnahme und Vermarktung umfasst – für nordamerikanische Unternehmenskäufer.
Globaler Berichtsumfang für den Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste
Verwaltete Hardware-Inventar- und Konfigurationsdienste beziehen sich auf ein ausgelagertes IT-Modell, bei dem ein Drittanbieter vollständig die Beschaffung, Einrichtung, Verfolgung und Wartung der physischen Geräte eines Unternehmens (wie Laptops, Server und Router) übernimmt. Anstatt dass eine interne IT-Abteilung den physischen Lebenszyklus der Hardware verwaltet, stellt der verwaltete Dienstleister (MSP) sicher, dass alle Geräte erfasst und einsatzbereit sind, sobald sie eintreffen.
Der Marktbericht für verwaltete Hardware-Inventar- und Konfigurationsdienste ist segmentiert nach Dienstleistungstyp (Inventarerfassungs-, Verfolgungs- und Abstimmungsdienste, Konfigurations- und Bereitstellungsdienste, Prüfungs-, Compliance- und Berichtsdienste, Lebenszyklusunterstützung und Wartungskoordination sowie andere Dienstleistungstypen), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Asset-Typ (Server und Datenverarbeitungs-Hardware, Netzwerkgeräte, Speichergeräte, Desktops und Laptops sowie andere Asset-Typen), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheit und Biowissenschaften, Fertigung und Industrie, Einzelhandel und E-Commerce sowie andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Inventarerfassungs-, Verfolgungs- und Abstimmungsdienste |
| Konfigurations- und Bereitstellungsdienste |
| Prüfungs-, Compliance- und Berichtsdienste |
| Lebenszyklusunterstützung und Wartungskoordination |
| Andere Dienstleistungstypen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Server und Datenverarbeitungs-Hardware |
| Netzwerkgeräte |
| Speichergeräte |
| Desktops und Laptops |
| Andere Asset-Typen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheit und Biowissenschaften |
| Fertigung und Industrie |
| Einzelhandel und E-Commerce |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Inventarerfassungs-, Verfolgungs- und Abstimmungsdienste | |
| Konfigurations- und Bereitstellungsdienste | ||
| Prüfungs-, Compliance- und Berichtsdienste | ||
| Lebenszyklusunterstützung und Wartungskoordination | ||
| Andere Dienstleistungstypen | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Asset-Typ | Server und Datenverarbeitungs-Hardware | |
| Netzwerkgeräte | ||
| Speichergeräte | ||
| Desktops und Laptops | ||
| Andere Asset-Typen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheit und Biowissenschaften | ||
| Fertigung und Industrie | ||
| Einzelhandel und E-Commerce | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Hardware-Inventar- und Konfigurationsdienste?
Der Markt wird für 2027 auf 14,80 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 22,95 Milliarden USD erreichen, bei einer CAGR von 9,17 %.
Was treibt die Nachfrage nach verwalteten Hardware-Inventardiensten an?
Hybrides Arbeiten, verteilte Gerätebestände, Edge- und KI-Hardware, Compliance-Anforderungen und längere Gerätelebenszyklen erhöhen die Nachfrage nach aktuellen Asset-Datensätzen und verwalteter Konfiguration.
Welcher Dienstleistungstyp hat die größte Umsatzposition?
Inventarerfassungs-, Verfolgungs- und Abstimmungsdienste hielten im Jahr 2026 einen Umsatzanteil von 30,72 %, weil genaue Asset-Datensätze spätere Konfigurations-, Prüfungs- und Rückgewinnungsarbeiten unterstützen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 61,30 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,79 % wachsen.
Welche Kundengruppe wächst am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 10,97 % wachsen, gestützt durch Outsourcing-Bedarf, einfachere Servicepakete und wachsende Compliance-Erwartungen.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,43 % wachsen, gestützt durch die Digitalisierung der Fertigung, Rechenzentrumsaktivitäten und IKT-Governance-Anforderungen.