
Tamanho e Participação do Mercado de Serviços Gerenciados de Gestão de Exposição
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.83 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.24 % |
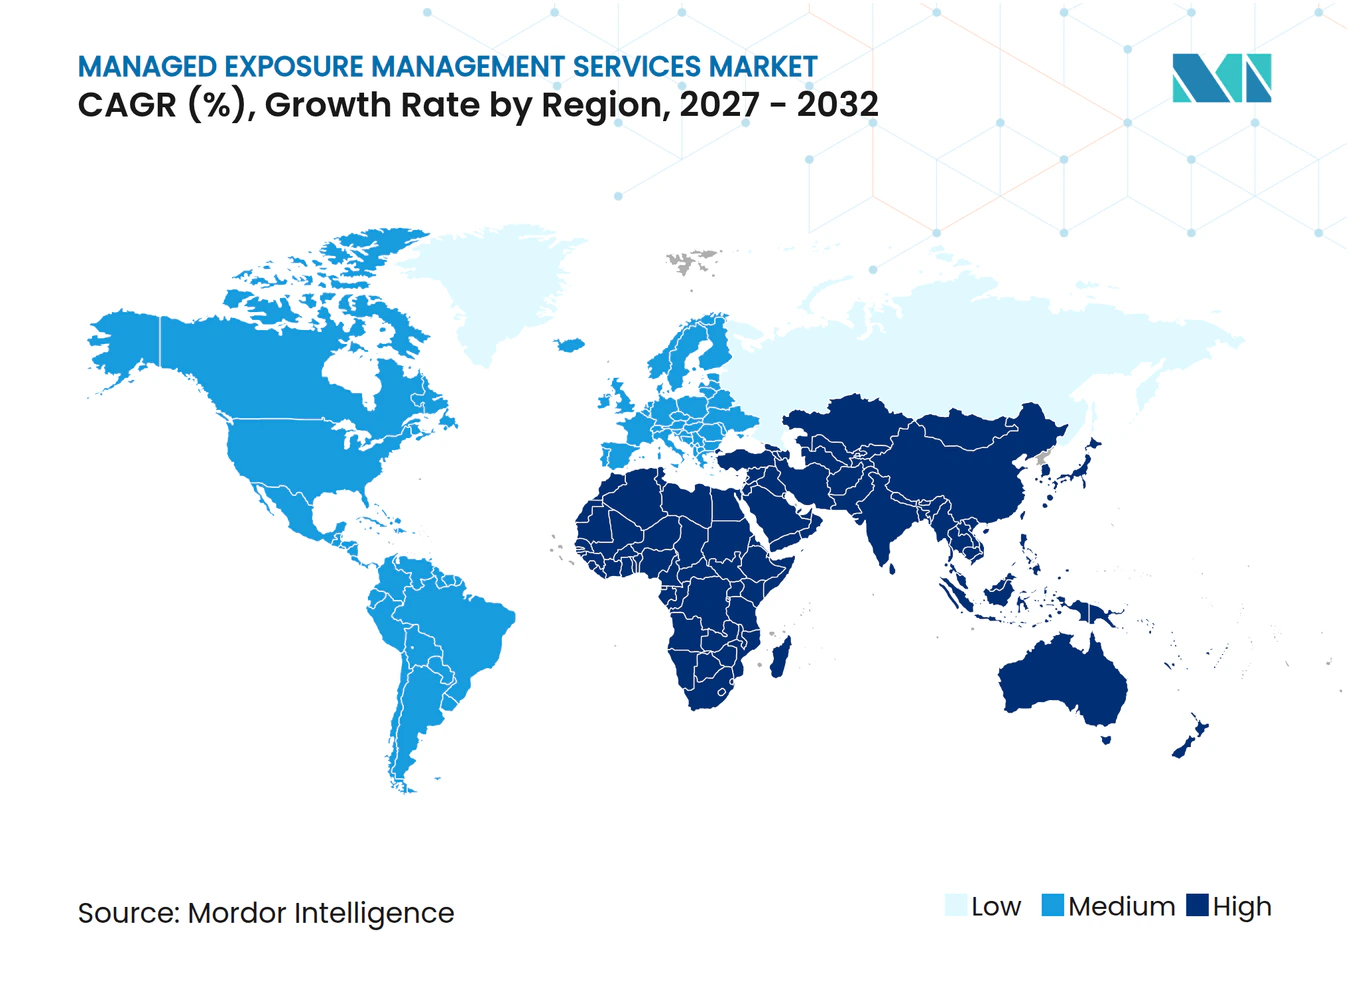
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Gestão de Exposição por Mordor Intelligence
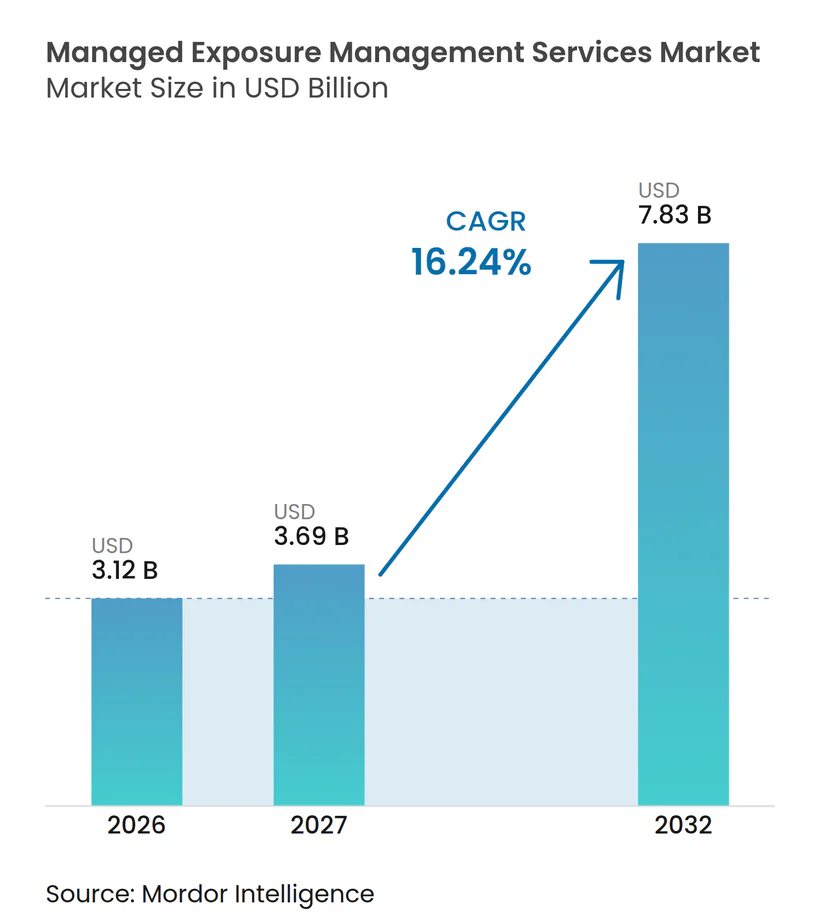
O tamanho do mercado de serviços gerenciados de gestão de exposição está projetado para expandir de 3,12 bilhões de USD em 2026 para 3,69 bilhões de USD em 2027, e para 7,83 bilhões de USD até 2032, registrando um CAGR de 16,24% de 2027 a 2032. O mercado está migrando de revisões anuais de segurança para programas gerenciados por provedores que identificam, priorizam e verificam exposições em um ambiente digital em constante mudança. O uso mais amplo da nuvem, mais conexões SaaS e ambientes híbridos complexos tornam os inventários estáticos de ativos menos úteis para muitas empresas. Os compradores também precisam de evidências documentadas de controles de segurança contínuos para fins de seguros, regulatórios e de governança interna. Os provedores estão respondendo combinando fluxos de trabalho de descoberta, priorização e remediação com serviços de consultoria, enquanto os fornecedores de plataformas exercem pressão de preços por meio de ofertas agrupadas. O mercado de serviços gerenciados de gestão de exposição, portanto, favorece provedores que conseguem conectar descobertas de segurança a remediações práticas nas ferramentas existentes do cliente.
Principais Conclusões do Relatório
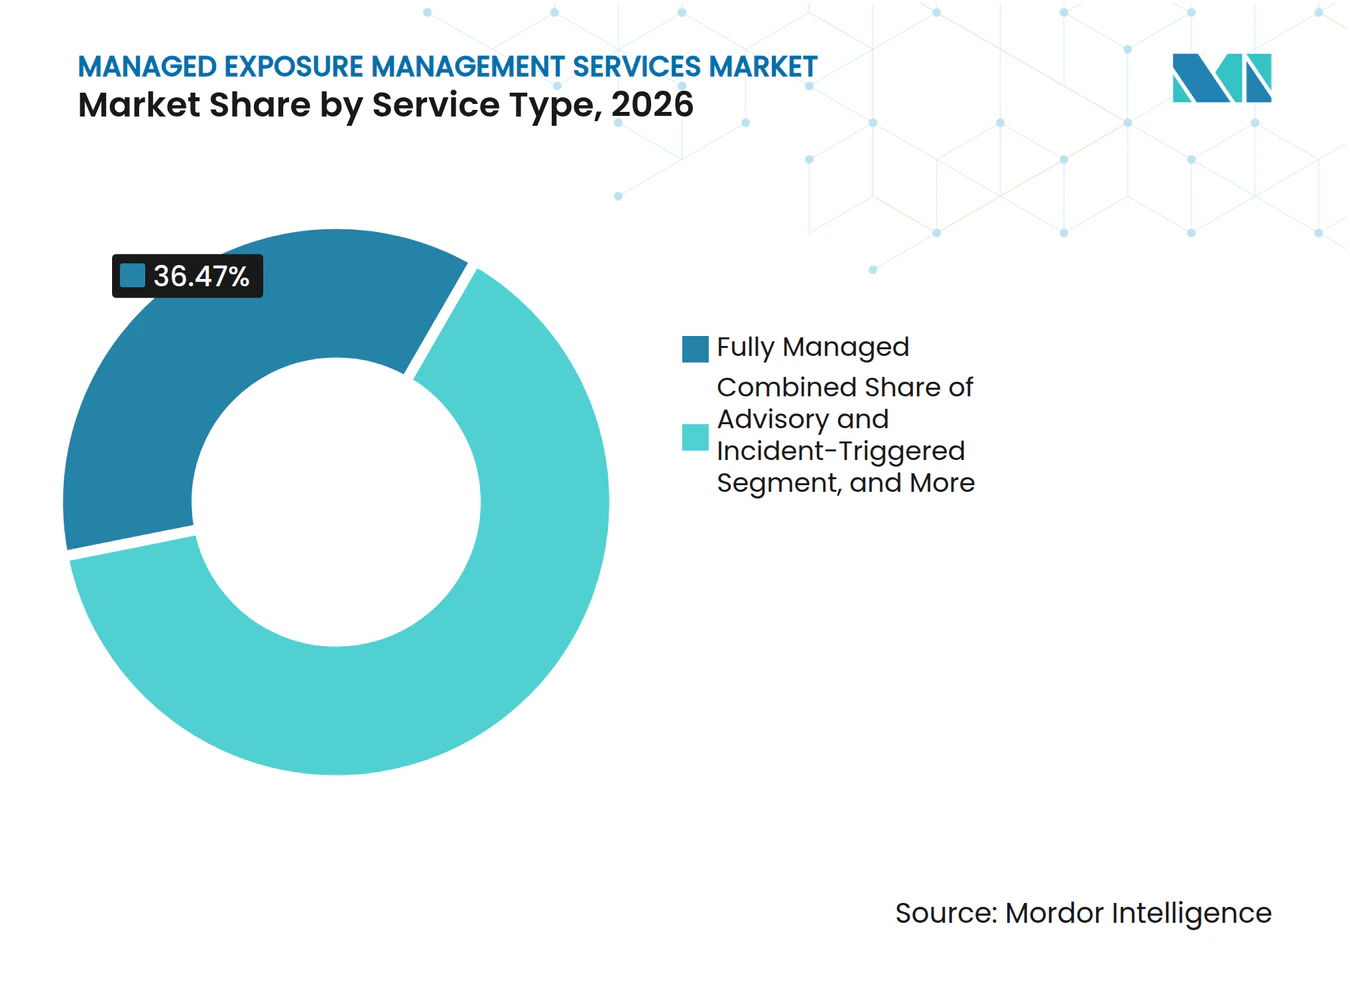
- Por tipo de serviço, o Totalmente Gerenciado deteve 36,47% da participação do mercado de serviços gerenciados de gestão de exposição em 2026, enquanto os serviços Cogerenciados estão projetados para expandir a um CAGR de 17,53% até 2032.
- Por aplicação, o Gerenciamento de Vulnerabilidades e Exposições representou 31,83% do tamanho do mercado de serviços gerenciados de gestão de exposição em 2026, enquanto a Orquestração e Verificação de Remediação está projetada para crescer a um CAGR de 16,82% até 2032.
- Por modelo de implantação, a implantação Baseada em Nuvem deteve 62,17% da participação de mercado em 2026, enquanto a implantação Híbrida deve crescer a um CAGR de 17,03% até 2032.
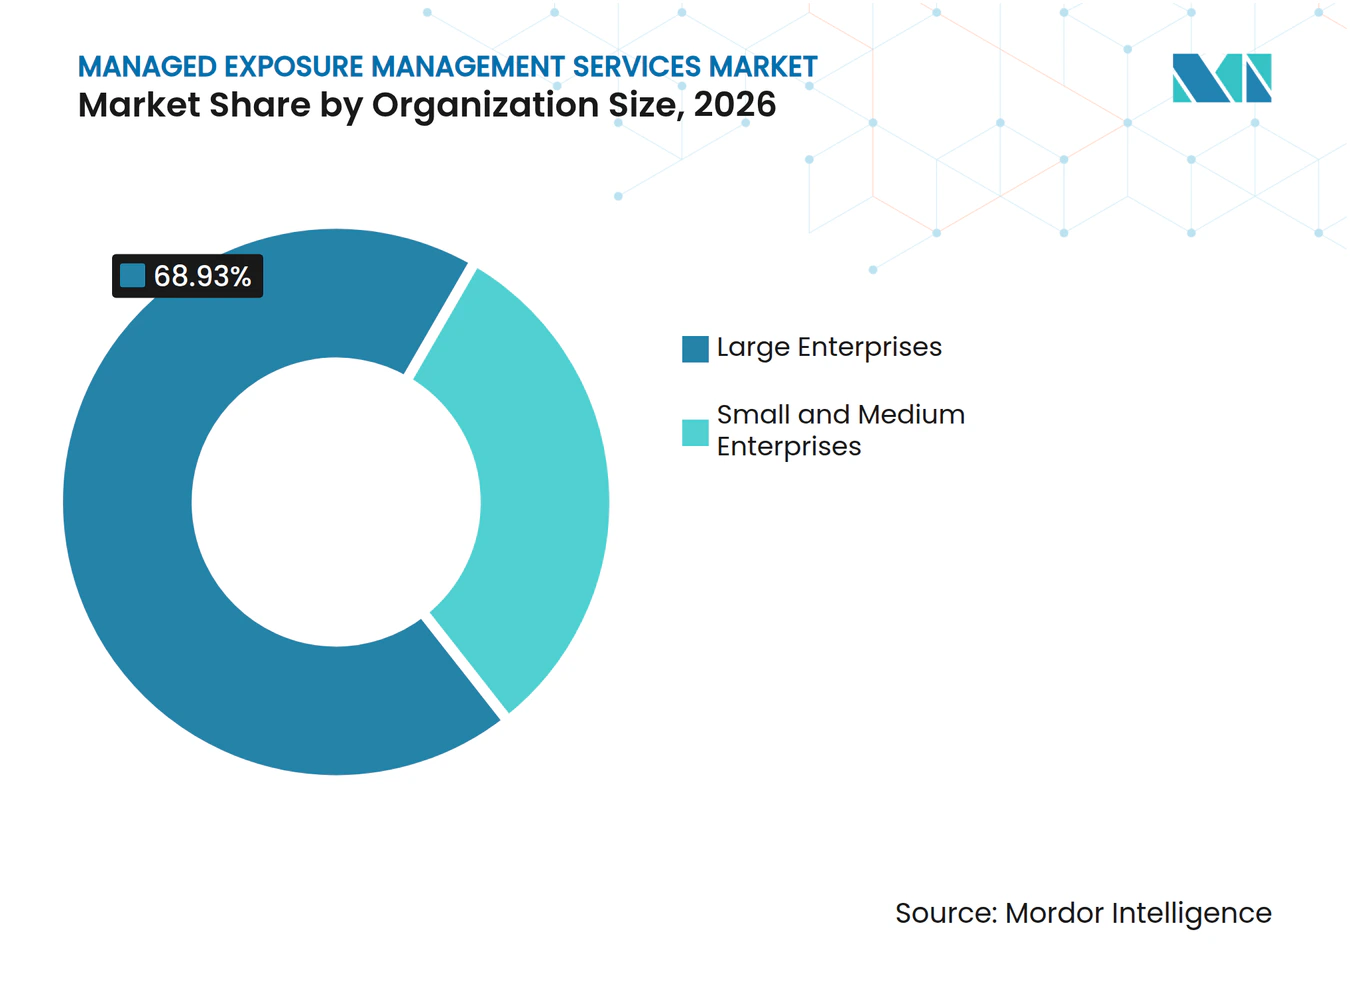
- Por tamanho da organização, as Grandes Empresas detiveram 68,93% da participação de mercado em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,26% até 2032.
- Por setor do usuário final, o BFSI representou 24,63% da participação de mercado em 2026, enquanto a Saúde deve avançar a um CAGR de 17,43% até 2032.
- Por geografia, a América do Norte deteve 40,27% da receita global em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 17,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Gestão de Exposição
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques Cibernéticos e Exploração de Ativos Voltados para a Internet | +3.5% | Global, com pressão concentrada na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes Digitais em Nuvem, SaaS e Híbridos | +3.2% | Global, mais pronunciado na América do Norte, Europa Ocidental e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Competências em Cibersegurança e Demanda por Terceirização | +2.8% | Global, mais aguda na América do Norte, Austrália, Reino Unido e Índia | Médio prazo (2-4 anos) |
| Demanda Regulatória por Evidências Contínuas de Exposição | +2.5% | Europa, América do Norte, Ásia-Pacífico, com extensão ao Oriente Médio | Médio prazo (2-4 anos) |
| Requisitos de Seguro Cibernético e Evidências Contratuais de Exposição | +1.8% | América do Norte e Europa, com relevância emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Herança de Exposição por Fusões, Aquisições e Conexões com Terceiros | +1.4% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques Cibernéticos e Exploração de Ativos Voltados para a Internet
Os ativos voltados para a internet continuam sendo um ponto de entrada comum para agentes de ameaças, o que aumenta o valor da descoberta externa contínua para organizações que não podem depender de um inventário fixo. A CISA orienta as agências civis federais a realizarem varreduras regulares de vulnerabilidades com credenciais e a manterem processos para identificar e priorizar ativos acessíveis pela internet. O mercado de serviços gerenciados de gestão de exposição se beneficia quando as empresas aplicam expectativas semelhantes ao seu inventário de ativos externos e exigem um processo contínuo em vez de um exercício técnico isolado. O monitoramento contínuo liderado por provedores pode identificar ativos que não são visíveis para as equipes internas, atribuir a propriedade da exposição e manter as equipes de segurança focadas na remediação.
Expansão de Ambientes Digitais em Nuvem, SaaS e Híbridos
As operações híbridas e multinuvem estão ampliando o ambiente que as equipes de segurança precisam monitorar, frequentemente entre diferentes provedores, identidades e grupos operacionais. A Fortinet relatou que 88% das organizações operavam ambientes híbridos ou multinuvem em 2026, em comparação com 82% no ano anterior. O mesmo relatório constatou que 81% dependiam de 2 ou mais provedores de nuvem para cargas de trabalho críticas, e 29% utilizavam mais de 3, aumentando o número de configurações e conexões que requerem revisão. A Cloud Security Alliance constatou que 55% dos funcionários adotaram ferramentas SaaS sem envolvimento da segurança, enquanto 56% relataram preocupação com acesso excessivo a APIs.[1] Essas condições fazem com que os inventários construídos por meio de varreduras periódicas envelheçam rapidamente, dificultando que as equipes internas estabeleçam uma visão completa do risco. O mercado de serviços gerenciados de gestão de exposição está ganhando demanda porque a descoberta contínua pode rastrear mudanças em configurações de nuvem, uso de SaaS, identidades e serviços expostos externamente por meio de um único processo gerenciado.
Escassez de Competências em Cibersegurança e Demanda por Terceirização
A lacuna de competências em cibersegurança está influenciando a forma como os compradores escolhem entre operações internas e serviços gerenciados, especialmente quando a gestão de exposição requer tanto profundidade técnica quanto coordenação interfuncional. A ISC2 relatou que 95% das organizações precisavam de pelo menos 1 competência em cibersegurança em 2025. A necessidade não se limita aos níveis de pessoal; as organizações também precisam de profissionais capazes de priorizar descobertas, avaliar a relevância para os negócios e gerenciar a remediação entre equipes. O mercado de serviços gerenciados de gestão de exposição oferece aos compradores acesso a capacidade especializada compartilhada sem a necessidade de construir uma função completa de gestão de exposição interna para cada hora do dia. Os provedores gerenciados também podem distribuir o custo das ferramentas de triagem de alertas e investigação inicial entre vários clientes, melhorando assim a economia da prestação contínua de serviços. Essa estrutura pode ser particularmente relevante para organizações que precisam de cobertura contínua, mas não conseguem manter uma grande equipe interna ou desenvolver internamente todas as especialidades necessárias.
Demanda Regulatória por Evidências Contínuas de Exposição
A regulamentação está se tornando uma consideração direta de aquisição para instituições financeiras, operadores de infraestrutura crítica e empresas listadas que precisam demonstrar gestão consistente de riscos cibernéticos. O Regulamento de Resiliência Operacional Digital da UE entrou em vigor em 17 de janeiro de 2025 e exige que as entidades financeiras abrangidas mantenham arranjos de gestão de riscos de TIC e testem a resiliência operacional digital. A NIS2 estabelece deveres de gestão de riscos de cibersegurança e de reporte para entidades essenciais em setores críticos. Nos Estados Unidos, a regra da SEC exige que as empresas públicas divulguem incidentes cibernéticos materiais e descrevam os processos de avaliação e gestão de riscos cibernéticos. Essas obrigações aumentam a importância de registros que demonstrem como as exposições foram identificadas, atribuídas, tratadas e monitoradas ao longo do tempo por pessoas responsáveis. O mercado de serviços gerenciados de gestão de exposição é apoiado quando os provedores conseguem fornecer relatórios e evidências operacionais juntamente com o monitoramento técnico, em vez de deixar o cliente montar evidências a partir de sistemas separados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fricção de Integração entre Cadeias de Ferramentas de Segurança e TI | -3.0% | Global, mais grave em grandes empresas com ambientes de ferramentas heterogêneos na América do Norte e Europa | Médio prazo (2-4 anos) |
| Alta Complexidade de Implementação e Encargo de Custos com Especialistas | -2.5% | Global, mais pronunciado em mercados emergentes, segmentos de médio porte e regiões com menor densidade de MSSP | Médio prazo (2-4 anos) |
| Restrições de Residência de Dados, Autorização e Varredura Segura | -1.8% | Europa, Ásia-Pacífico, Oriente Médio e organizações governamentais e de defesa globalmente | Longo prazo (≥ 4 anos) |
| Propriedade de Ativos Pouco Clara e Responsabilidade pela Remediação | -1.5% | Global, mais aguda em grandes empresas descentralizadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fricção de Integração entre Cadeias de Ferramentas de Segurança e TI
A integração é uma barreira prática porque a gestão de exposição deve conectar descoberta, priorização e remediação entre sistemas de segurança e TI separados que frequentemente possuem estruturas de dados e processos diferentes. As grandes empresas raramente começam com um ambiente limpo, portanto os provedores precisam trabalhar com nomes de ativos variados, fluxos de trabalho, regras de escalonamento e equipes diferentes que podem não usar os mesmos sistemas. A transferência das equipes de segurança para as operações de TI e os proprietários de aplicações pode atrasar a remediação mesmo quando um risco é identificado rapidamente e tecnicamente compreendido. Esses requisitos podem prolongar a integração, consumir recursos técnicos do comprador e dificultar a demonstração de valor inicial.
Alta Complexidade de Implementação e Encargo de Custos com Especialistas
O custo de um programa gerenciado de exposição vai além de uma assinatura de serviço, pois os compradores precisam preparar o ambiente e manter o modelo operacional após o lançamento. Os compradores também devem considerar o escopo, a calibração da descoberta, o design do fluxo de trabalho de remediação, o envolvimento contínuo de analistas e o tempo que as equipes internas dedicam ao fornecimento de contexto sobre os ativos. A Censinet relatou que as organizações de saúde normalmente alocavam entre 4% e 7% dos orçamentos de TI para cibersegurança, em comparação com 15% nos serviços financeiros. Essa diferença pode limitar a adoção mesmo quando as organizações de saúde reconhecem sua exposição e desejam um monitoramento mais consistente. Os sistemas legados podem gerar mais trabalho porque alguns ambientes requerem agentes de descoberta locais, configuração especializada e coordenação com equipes responsáveis por aplicações ou dispositivos obsoletos. Os provedores também precisam demonstrar expertise setorial, especialmente em saúde, serviços financeiros e governo, o que pode prolongar as avaliações dos compradores e os prazos de implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Modelos Cogerenciados Ampliam o Controle do Comprador
Os serviços totalmente gerenciados detiveram 36,47% da participação do mercado de serviços gerenciados de gestão de exposição em 2026. Essa posição reflete a demanda dos compradores por um provedor que assume a responsabilidade pela descoberta, priorização, coordenação da remediação e validação da remediação dentro de um único modelo operacional. As grandes organizações regulamentadas frequentemente preferem esse modelo porque reduz a carga operacional das equipes internas de segurança, que de outra forma precisariam operar scanners, interpretar descobertas e coordenar o trabalho entre vários proprietários. Ele também pode criar um registro documentado de atividade de segurança contínua para auditorias, seguros e revisões de supervisão executiva, em vez de deixar o comprador com saídas técnicas separadas de ferramentas desconectadas. O setor de serviços gerenciados de gestão de exposição utiliza esse modelo quando os clientes precisam de amplo suporte operacional, responsabilidade clara pelo serviço e um processo consistente para escalonar exposições que requerem ação.
Os serviços Cogerenciados estão projetados para crescer a um CAGR de 17,53% de 2027 a 2032. Esses serviços permitem que os compradores retenham autoridade sobre as decisões de remediação enquanto terceirizam a descoberta, a varredura e a priorização, bem como o esforço operacional recorrente de manter os dados de exposição atualizados. A abordagem é adequada para empresas que desenvolveram uma governança interna mais sólida e compreendem suas prioridades de negócios, mas não desejam operar todos os processos técnicos ou manter cobertura especializada em todos os momentos. As ofertas de Somente Monitoramento e de Consultoria e Acionado por Incidente atendem a necessidades mais limitadas, incluindo renovação de seguros, due diligence em aquisições, auditorias regulatórias e suporte focado após um evento significativo. À medida que a automação reduz o custo da descoberta contínua, os provedores podem enfrentar pressão para distinguir o monitoramento básico da coordenação de remediação mais valiosa, da coleta de evidências e do trabalho de consultoria.



Por Aplicação: A Verificação de Remediação Torna-se Mais Importante
O Gerenciamento de Vulnerabilidades e Exposições representou 31,83% do tamanho do mercado de serviços gerenciados de gestão de exposição em 2026. O segmento é baseado em varredura e priorização contínuas em ativos corporativos, incluindo os serviços externos, recursos em nuvem e sistemas conhecidos que compõem o ambiente digital de uma organização. Os compradores esperam cada vez mais a análise das descobertas em vez de um grande volume de resultados brutos de scanners, pois as equipes técnicas precisam de uma ordem de trabalho para tratar os riscos. O Gerenciamento de Riscos e Conformidade, a Inteligência de Ameaças e a Proteção contra Riscos Digitais ampliam o programa central de vulnerabilidades ao vincular informações de exposição com necessidades operacionais e de governança mais amplas. A Descoberta de Ativos e o Inventário também apoiam todas as aplicações, pois as organizações não conseguem proteger serviços que estão ausentes de seus registros ou que não possuem um proprietário designado.
A Orquestração e Verificação de Remediação está projetada para expandir a um CAGR de 16,82% de 2027 a 2032. Seu crescimento demonstra que os compradores precisam de confirmação de que a remediação ocorreu, que foi atribuída à equipe correta e que a ação resolveu a exposição. Esse trabalho conecta as operações de segurança com as operações de TI, onde as tarefas de remediação são concluídas e onde atrasos podem surgir de prioridades de negócios concorrentes ou de responsabilidade pouco clara. A Accenture e a CrowdStrike declararam em março de 2025 que sua colaboração poderia entregar até 15% de otimização de custos nos fluxos de trabalho de gestão de vulnerabilidades por meio de visibilidade consolidada de exposição e análise de caminhos de ataque.[2] O setor de serviços gerenciados de gestão de exposição está, portanto, atribuindo maior valor a serviços que fecham a lacuna entre um problema detectado, uma resposta planejada e uma resolução verificada.
Por Modelo de Implantação: Arquiteturas Híbridas Abordam Restrições de Dados
A implantação baseada em nuvem representou 62,17% da participação do mercado de serviços gerenciados de gestão de exposição em 2026. A entrega em nuvem suporta a descoberta externa contínua em ambientes multinuvem e permite que os provedores atualizem o conteúdo de detecção sem mudanças extensas no lado do cliente, reduzindo a necessidade de ciclos de atualização separados para cada cliente. Também se adequa ao movimento mais amplo em direção a operações de segurança como serviço de software, onde as equipes precisam de relatórios acessíveis e fluxos de trabalho compartilhados entre locais. Os serviços baseados em nuvem são úteis quando os clientes precisam de escalabilidade em ativos, locais e serviços conectados em constante mudança que podem não estar presentes durante uma revisão interna tradicional. No entanto, nem todo cliente pode mover dados brutos de segurança para fora de seu próprio ambiente, especialmente quando requisitos legais, contratuais ou governamentais restringem o tratamento de dados.
A implantação híbrida está projetada para crescer a um CAGR de 17,03% de 2027 a 2032. O modelo combina coleta de dados local com análise e gestão de fluxo de trabalho baseadas em nuvem, permitindo que os provedores apliquem análise centralizada enquanto preservam um controle mais próximo sobre informações sensíveis. Pode ajudar as organizações a reter dados sensíveis em seu ambiente enquanto ainda utilizam análises, relatórios e coordenação de remediação operados pelo provedor. Agências governamentais, contratantes de defesa e instituições financeiras podem preferir esse modelo onde as regras de residência de dados são rígidas ou a política interna limita transferências externas de dados.
Por Tamanho da Organização: A Entrega por Assinatura Amplia o Acesso das PMEs
As Grandes Empresas detiveram 68,93% da participação de mercado em 2026. Sua escala, base de ativos mais ampla, obrigações em múltiplas jurisdições e dependência de numerosos sistemas de negócios tornam a gestão contínua de exposição uma prioridade. Esses compradores frequentemente têm relacionamentos estabelecidos com provedores de segurança gerenciada, mas seus ambientes internos ainda podem ser difíceis de coordenar entre unidades de negócios e equipes de tecnologia. Eles também enfrentam dificuldade contínua para contratar os analistas necessários para executar programas maduros de exposição internamente e para manter expertise especializada em descoberta, priorização e verificação.
As Pequenas e Médias Empresas devem crescer a um CAGR de 17,26% de 2027 a 2032. Os serviços baseados em assinatura mudam o modelo de compra de grandes gastos iniciais para custos operacionais mais previsíveis, que se adequam melhor ao processo orçamentário e ao pessoal limitado de organizações menores. Isso pode tornar a descoberta e a priorização contínuas mais acessíveis a organizações com equipes de segurança menores que não conseguem manter de forma independente todas as capacidades especializadas. O monitoramento terceirizado também permite que as equipes internas se concentrem em decisões, coordenação de remediação e operações de negócios, em vez da tarefa repetitiva de revisar grandes volumes de descobertas técnicas. Os requisitos de seguros para registros de varredura, gestão de patches e planos de resposta a incidentes podem fornecer um motivo adicional para que organizações menores adotem serviços gerenciados.

Por Setor do Usuário Final: A Demanda da Saúde Cresce com a Pressão de Segurança
O BFSI representou 24,63% da participação de mercado em 2026. As instituições financeiras operam sob exigentes requisitos de risco cibernético e resiliência operacional porque gerenciam dados sensíveis de clientes, processos críticos de pagamento e grandes redes de provedores terceirizados. O DORA na Europa, a regra de divulgação da SEC nos Estados Unidos e outros marcos setoriais reforçam a necessidade de visibilidade contínua, relatórios claros e evidências de que questões materiais recebem atenção. O setor de serviços gerenciados de gestão de exposição atende a essa necessidade vinculando identificação, priorização, acompanhamento de remediação e registros de governança.
A Saúde está projetada para crescer a um CAGR de 17,43% de 2027 a 2032. O setor precisa gerenciar dispositivos clínicos obsoletos, redes de cuidados complexas e riscos de segurança que podem afetar o atendimento ao paciente, enquanto muitas organizações operam com recursos limitados para trabalho especializado em segurança. Um estudo do Federal Reserve observou que eventos cibernéticos envolvendo provedores terceirizados podem causar perdas maiores do que incidentes rotineiros em grandes instituições financeiras dos EUA, sublinhando a importância mais ampla da supervisão de riscos de fornecedores. Em 2026, a ARPA-H apoiou um projeto de gêmeo digital em escala hospitalar focado na detecção e remediação de vulnerabilidades em dispositivos médicos. Governo e Defesa, Manufatura, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Educação também têm requisitos crescentes para gestão formal de exposição.
Análise Geográfica
A América do Norte deteve 40,27% da receita do mercado de serviços gerenciados de gestão de exposição em 2026. A região possui um ecossistema maduro de provedores de segurança gerenciada, aquisição sofisticada de segurança corporativa e muitas organizações que já utilizam ferramentas de segurança especializadas e parceiros de serviços externos. As organizações de serviços financeiros e saúde enfrentam várias obrigações federais, estaduais e setoriais que incentivam uma supervisão de risco mais formal e revisões regulares de controles técnicos. A regra da SEC exige que as empresas públicas relatem incidentes cibernéticos materiais e descrevam seus processos de gestão de riscos cibernéticos. Os Estados Unidos lideram a receita regional, enquanto o Canadá está expandindo programas de segurança gerenciada entre instituições financeiras e operadores de infraestrutura crítica que precisam de evidências claras de gestão de riscos.
A Europa detém uma participação significativa da receita global, apoiada pela implementação do DORA e da NIS2. O DORA se aplica a entidades financeiras e exige arranjos de resiliência operacional digital, enquanto a NIS2 estende os requisitos de gestão de riscos a entidades essenciais e importantes em setores críticos. Alemanha, Reino Unido e França continuam sendo mercados importantes porque possuem grandes instituições financeiras, contratantes de defesa e organizações multinacionais com necessidades operacionais transfronteiriças. O Banco da Inglaterra identificou lacunas na detecção proativa, gestão de credenciais e planejamento de remediação baseado em risco em seu trabalho temático CBEST de 2025.[3] Essas condições apoiam o mercado de serviços gerenciados de gestão de exposição ao aumentar a demanda por serviços que fornecem evidências contínuas de exposição e trabalho claramente documentado.
A Ásia-Pacífico está projetada para crescer a um CAGR de 17,32% de 2027 a 2032. A rápida adoção da nuvem, o aumento dos níveis de ameaças e a capacidade especializada limitada apoiam a entrega terceirizada na região, especialmente onde as empresas precisam de operações contínuas, mas não conseguem expandir as equipes internas de segurança no mesmo ritmo. A Índia é um importante mercado em crescimento, enquanto o Japão está construindo capacidade local por meio de ofertas domésticas de gestão de superfície de ataque e vulnerabilidades, incluindo o BizDrive ASM da NTT East em agosto de 2025 e o serviço baseado em Tenable One da Uniadex em abril de 2026. América do Sul, Oriente Médio e África permanecem mercados em estágio inicial, com demanda se desenvolvendo por meio da digitalização de serviços financeiros, adoção da nuvem e requisitos nacionais mais rigorosos de cibersegurança.
Cenário Competitivo
Concentração do Mercado
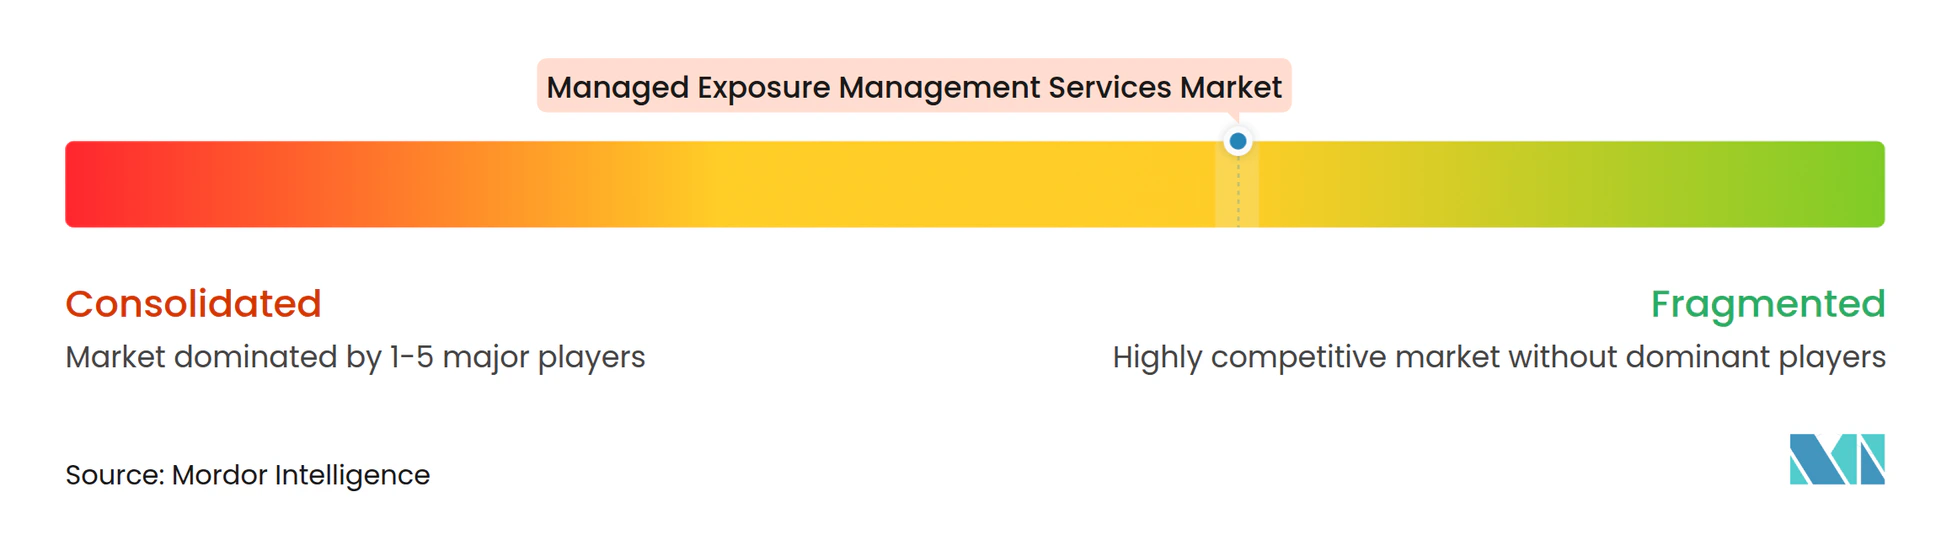
O mercado de serviços gerenciados de gestão de exposição é moderadamente fragmentado e nenhum provedor detém uma posição dominante. A concorrência envolve consultorias globais, fornecedores estabelecidos de plataformas de vulnerabilidades e provedores especializados em gestão de superfície de ataque, cada um dos quais aborda o comprador por meio de uma combinação diferente de serviços e tecnologia. As consultorias globais podem conectar a gestão de exposição com trabalhos de transformação mais amplos, enquanto os fornecedores de plataformas podem ampliar as ferramentas que os clientes já utilizam, e os especialistas podem enfatizar a profundidade da descoberta externa. A Accenture, a Deloitte, a IBM e a Kyndryl competem oferecendo amplos programas de transformação de segurança e expertise de conformidade setorial que podem ser agrupados em compromissos maiores com clientes. A Tenable, a Qualys e a Rapid7 constroem sobre relacionamentos de plataforma e dados de scanners para adicionar capacidades de entrega gerenciada para clientes existentes.
Os fornecedores de plataformas estão adicionando integrações para traduzir descobertas em fluxos de trabalho de remediação em diferentes ferramentas de clientes, refletindo a necessidade de integração com os ambientes operacionais existentes dos clientes. A Tenable expandiu seu ecossistema de segurança aberto em outubro de 2026 com conectores para SentinelOne, Corelight, Snyk e BeyondTrust. Essa iniciativa conecta dados de exposição com telemetria de rede, contexto de identidade e descobertas em nível de código para que as equipes possam usar informações mais relacionadas ao priorizar uma resposta. A Accenture e a AttackIQ anunciaram uma parceria em fevereiro de 2026 para combinar simulação de violação e ataque, priorização orientada por IA e modernização de operações de segurança.[4] Essas iniciativas mostram que o mercado de serviços gerenciados de gestão de exposição recompensa cada vez mais os provedores que apoiam tanto a descoberta técnica quanto a resposta operacional que se segue.
Os provedores também têm espaço para atender ambientes de tecnologia operacional e Internet das Coisas industrial, onde muitos programas permanecem focados em ativos de TI convencionais e podem ainda não cobrir toda a gama de sistemas conectados. As certificações ISO 27001 e SOC 2 Tipo II são cada vez mais importantes nas avaliações corporativas e podem favorecer provedores estabelecidos que conseguem demonstrar práticas maduras de segurança e governança. A pressão de preços está aumentando à medida que os fornecedores de plataformas agrupam capacidades gerenciadas nos contratos de tecnologia atuais, o que exige que os provedores especializados demonstrem valor por meio de expertise setorial, profundidade de descoberta externa e resultados de remediação verificados.
Líderes do Setor de Serviços Gerenciados de Gestão de Exposição
-
Accenture plc
-
Armis, Inc.
-
BitSight Technologies, Inc.
-
Cisco Systems, Inc.
-
CrowdStrike Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Tenable expandiu seu ecossistema de segurança aberto, lançando conectores multiplataforma para SentinelOne, Corelight, Snyk e BeyondTrust por meio de seu programa Tenable OPEN. Os conectores integram os dados de exposição da Tenable com telemetria de rede, contexto de identidade e descobertas de vulnerabilidades em nível de código, permitindo triagem unificada a partir de uma única interface assistida por IA e ampliando o valor da plataforma Tenable One além das implantações de scanners independentes. Isso posiciona a Tenable para competir mais diretamente com as estratégias de consolidação de plataformas da CrowdStrike e da Microsoft no segmento de exposição gerenciada.
- Fevereiro de 2026: A Armis obteve autorização de Nível de Impacto 5 do Departamento de Defesa dos EUA da DISA, permitindo-lhe gerenciar e proteger a infraestrutura crítica do DoD e os sistemas de Informações Não Classificadas Controladas por meio de sua plataforma Armis Centrix. Isso seguiu autorizações anteriores de FedRAMP Moderado e IL4 e abriu o segmento governamental e de defesa dos EUA para a plataforma de inteligência de ativos e gestão de vulnerabilidades da Armis.
- Fevereiro de 2026: A Accenture e a AttackIQ anunciaram uma parceria para acelerar a modernização das operações de segurança, integrando as capacidades de simulação de violação e ataque e validação de controles orientada por IA da AttackIQ nos serviços globais de modernização de SOC da Accenture. A colaboração incluiu um roteiro futuro para programas contínuos de gestão de exposição a ameaças alinhados ao framework CTEM, com planos para unificar testes adversariais, agregação de telemetria e priorização de exposição em ambientes de clientes.
- Março de 2025: A Accenture e a CrowdStrike anunciaram uma colaboração estratégica para transformar as operações de segurança de clientes corporativos, combinando a plataforma CrowdStrike Falcon com os serviços de segurança gerenciada da Accenture. O componente de gestão contínua de exposição a ameaças da colaboração foi citado como capaz de alcançar até 15% de otimização de custos ao consolidar a visibilidade de exposição em toda a superfície de ataque estendida e simplificar a priorização usando análise de caminhos de ataque, com a primeira implantação para clientes referenciando a modernização das operações de segurança global da WHSmith.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Gestão de Exposição
Os serviços gerenciados de gestão de exposição ajudam as organizações a identificar, avaliar, priorizar e remediar vulnerabilidades e exposições de cibersegurança em sua superfície de ataque digital. Esses serviços combinam monitoramento contínuo, inteligência de ameaças, avaliação de riscos e orientação de remediação para melhorar a postura de segurança de uma organização.
O Relatório do Mercado de Serviços Gerenciados de Gestão de Exposição é Segmentado por Tipo de Serviço (Totalmente Gerenciado, Cogerenciado, Somente Monitoramento e Consultoria e Acionado por Incidente), Aplicação (Descoberta de Ativos e Inventário, Gerenciamento de Riscos e Conformidade, Gerenciamento de Vulnerabilidades e Exposições, Inteligência de Ameaças e Proteção contra Riscos Digitais e Orquestração e Verificação de Remediação), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa, Educação, Energia e Serviços Públicos, Transporte e Logística, Hospitalidade e Viagens e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Totalmente Gerenciado |
| Cogerenciado |
| Somente Monitoramento |
| Consultoria e Acionado por Incidente |
| Descoberta de Ativos e Inventário |
| Gerenciamento de Riscos e Conformidade |
| Gerenciamento de Vulnerabilidades e Exposições |
| Inteligência de Ameaças e Proteção contra Riscos Digitais |
| Orquestração e Verificação de Remediação |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Totalmente Gerenciado | |
| Cogerenciado | ||
| Somente Monitoramento | ||
| Consultoria e Acionado por Incidente | ||
| Por Aplicação | Descoberta de Ativos e Inventário | |
| Gerenciamento de Riscos e Conformidade | ||
| Gerenciamento de Vulnerabilidades e Exposições | ||
| Inteligência de Ameaças e Proteção contra Riscos Digitais | ||
| Orquestração e Verificação de Remediação | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de gestão de exposição?
O mercado de serviços gerenciados de gestão de exposição está projetado para aumentar de 3,12 bilhões de USD em 2026 e 3,69 bilhões de USD em 2027 para 7,83 bilhões de USD até 2032, a um CAGR de 16,24%.
O que está impulsionando a demanda por serviços gerenciados de gestão de exposição?
O mercado de serviços gerenciados de gestão de exposição é apoiado pela expansão de ambientes em nuvem, SaaS e híbridos, que tornam os inventários estáticos de ativos menos úteis.
Qual tipo de serviço tem a maior participação?
Os serviços Totalmente Gerenciados detiveram 36,47% de participação em 2026, enquanto os serviços Cogerenciados estão projetados para crescer mais rapidamente a um CAGR de 17,53% até 2032.
Qual modelo de implantação lidera a adoção?
A implantação Baseada em Nuvem deteve 62,17% de participação em 2026, apoiada pela necessidade de monitorar ambientes digitais distribuídos.
Qual setor do usuário final está crescendo mais rapidamente?
A Saúde deve crescer a um CAGR de 17,43% até 2032, impulsionada pela exposição de dispositivos médicos, sistemas legados e pela necessidade de proteger a prestação de cuidados.