
Tamanho e Participação do Mercado de Serviços de Conformidade de Endpoints Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
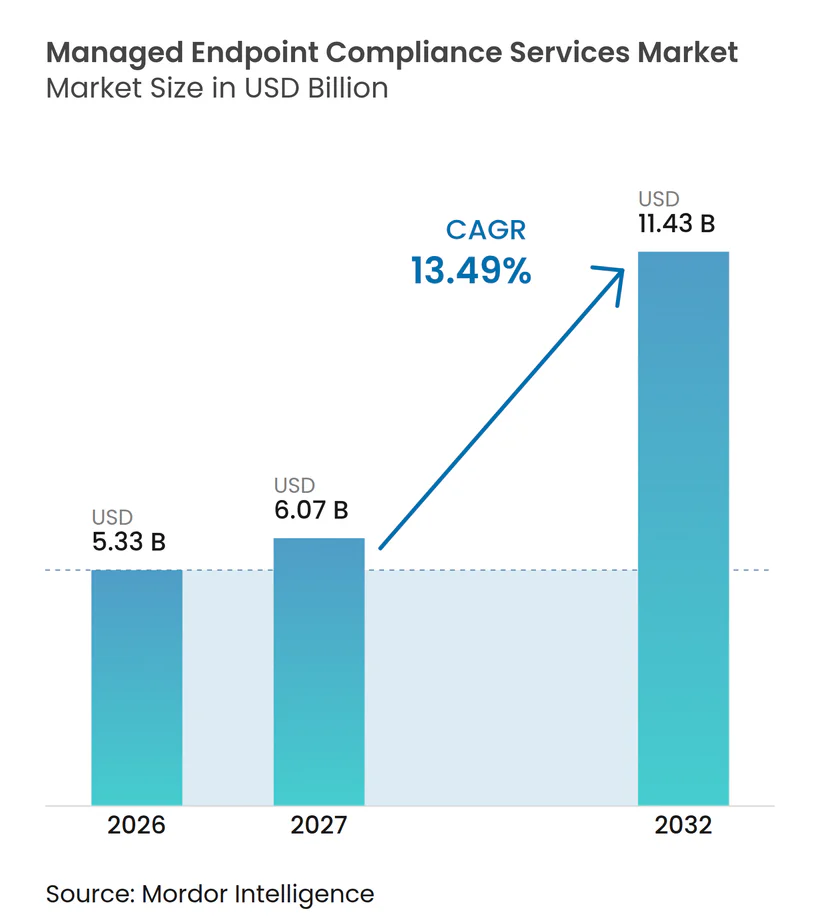
| Tamanho do Mercado (2027) | 6.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Conformidade de Endpoints Gerenciados por Mordor Intelligence
O tamanho do Mercado de Serviços de Conformidade de Endpoints Gerenciados está projetado para expandir de 5,33 bilhões de USD em 2026 e 6,05 bilhões de USD em 2027 para 11,43 bilhões de USD até 2032, registrando um CAGR de 13,49% entre 2027 e 2032. O trabalho híbrido ampliou o conjunto de redes, dispositivos e ambientes operacionais que as equipes de TI corporativas precisam supervisionar. Isso está movendo a conformidade de endpoints de uma tarefa de segurança restrita para uma função de governança contínua que afeta a resiliência, a conformidade regulatória e a produtividade dos funcionários. Os compradores esperam cada vez mais que os provedores previnam problemas e demonstrem resultados, em vez de apenas fechar chamados de suporte após um incidente. Automação, plataformas em nuvem e ferramentas de experiência digital do funcionário estão, portanto, se tornando mais importantes no design de serviços e na entrega de contratos. Os provedores que conseguem combinar automação com um processo de conformidade auditável estão melhor posicionados à medida que os clientes migram para arranjos baseados em resultados.
Principais Conclusões do Relatório
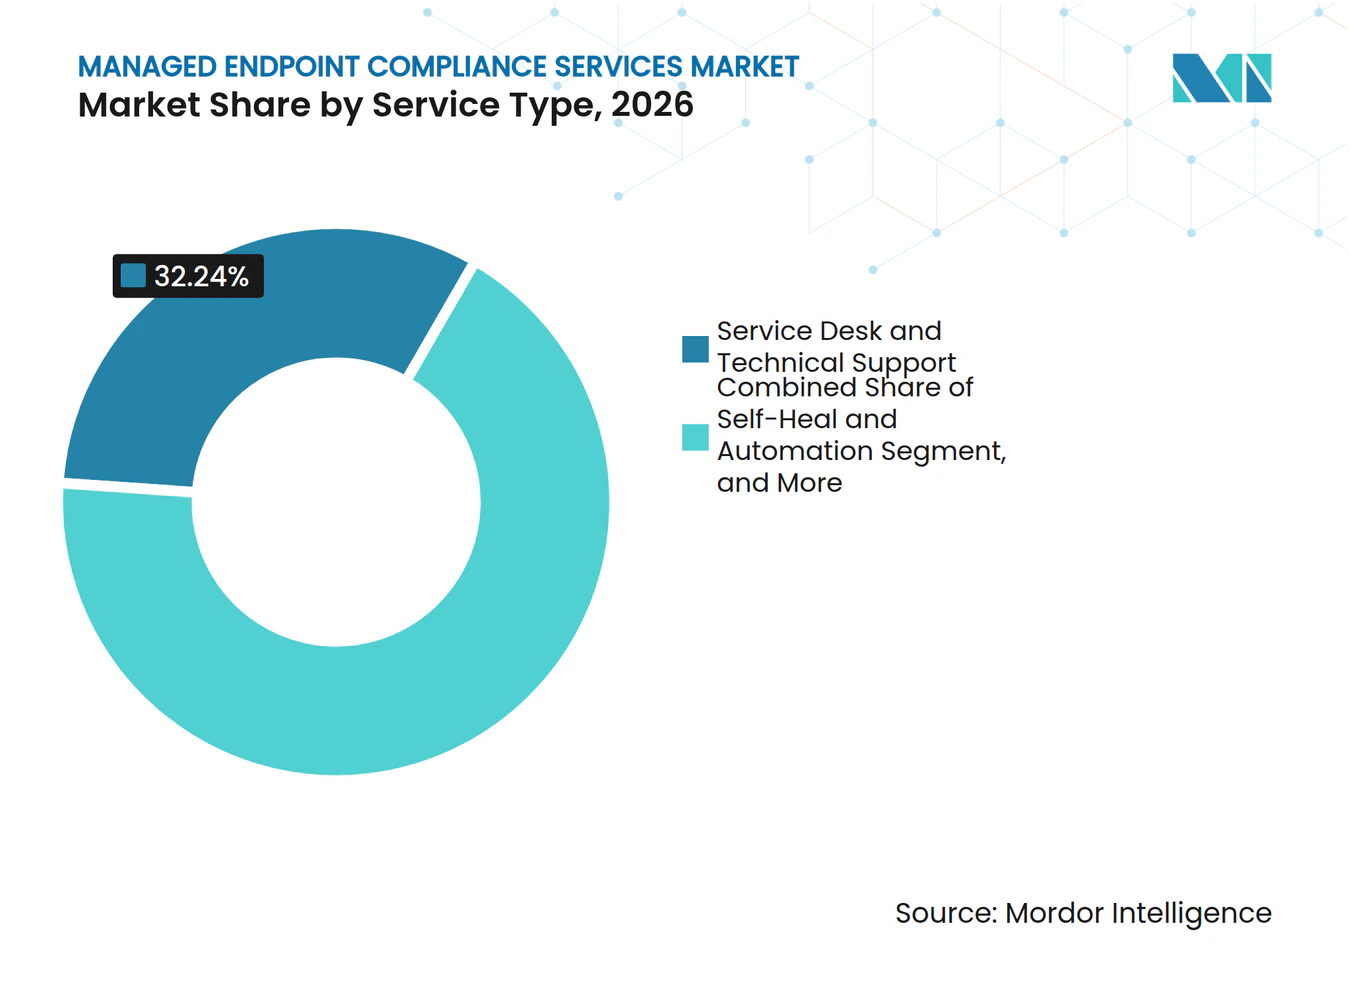
- Por tipo de serviço, a Central de Serviços e Suporte Técnico detinha 32,24% do Mercado de Serviços de Conformidade de Endpoints Gerenciados em 2026, enquanto Autocura e Automação está projetada para expandir a um CAGR de 13,94% até 2032.
- Por modo de implantação, a Nuvem representou 72,28% da receita em 2026 e está projetada para expandir a um CAGR de 13,88% até 2032.
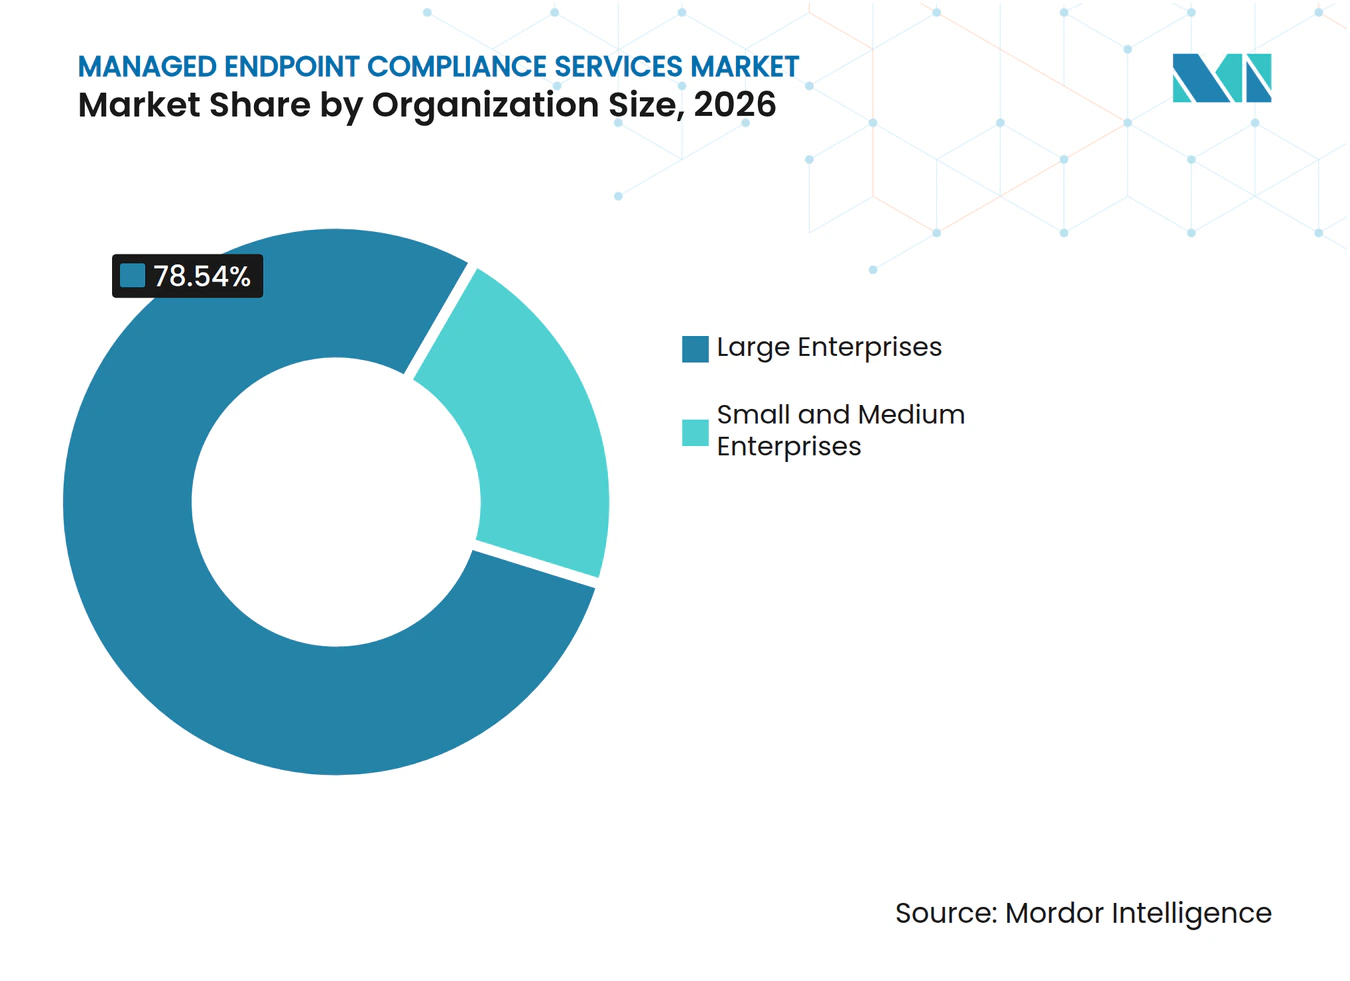
- Por tamanho da organização, as Grandes Empresas detinham 78,54% da receita em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,79% até 2032.
- Por tipo de empresa, o Setor Privado representou 77,63% da receita em 2026 e está projetado para crescer a um CAGR de 13,93% até 2032.
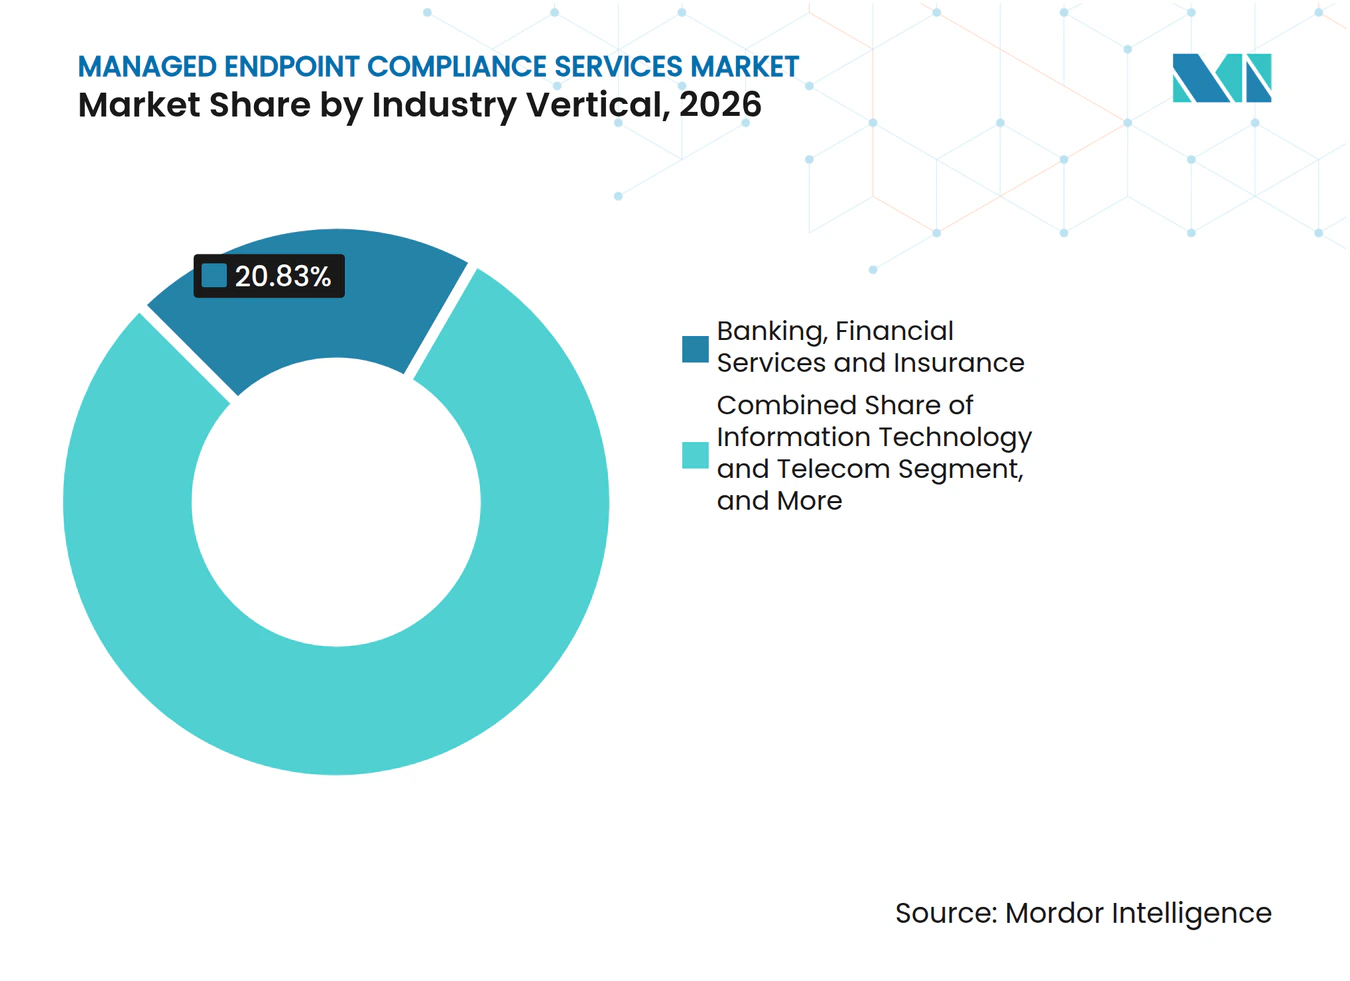
- Por vertical do setor, o BFSI representou 20,83% da receita em 2026, enquanto a Saúde está projetada para expandir a um CAGR de 14,12% até 2032.
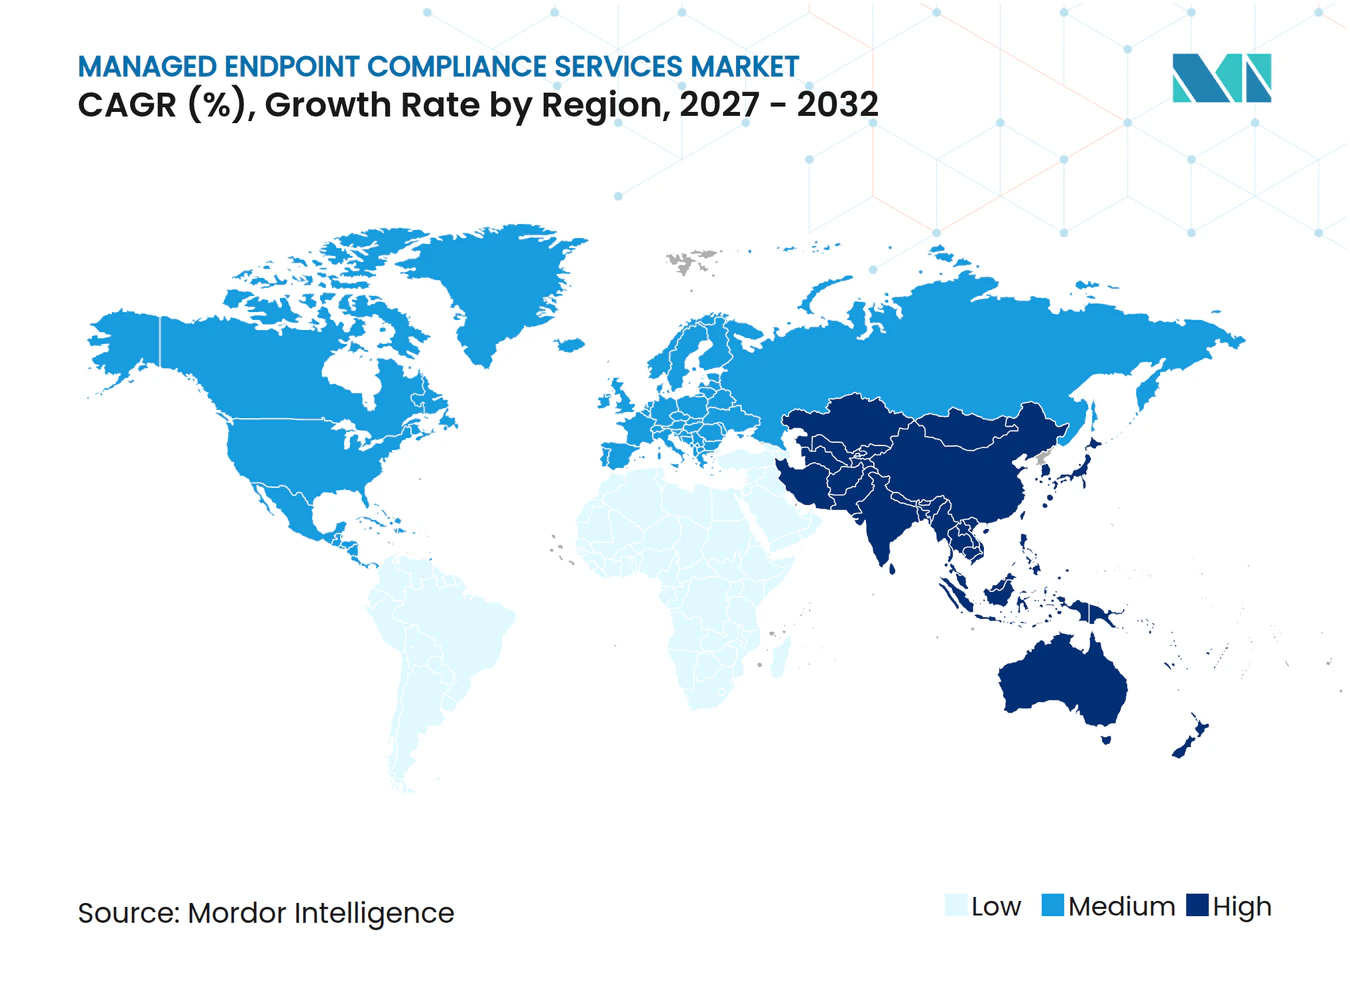
- Por geografia, a América do Norte detinha 42,18% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do Suporte ao Trabalho Híbrido | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Plataformas de Trabalho em Nuvem | +2.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modernização da Central de Serviços Habilitada por IA | +2.5% | Global | Médio prazo (2-4 anos) |
| Acordos de Nível de Experiência e Contratação Baseada em Resultados | +1.9% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Orquestração de Ambiente de Trabalho Agêntico e Operações de Autocura | +1.6% | América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Observabilidade da Força de Trabalho Móvel e de Linha de Frente | +1.2% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Suporte ao Trabalho Híbrido
O trabalho híbrido cria uma carga de suporte maior que os modelos de TI de localização única não conseguem atender de forma consistente em uma força de trabalho dispersa. As empresas agora gerenciam parques de endpoints em escritórios, redes domésticas, conexões Wi-Fi públicas, locais de clientes e ambientes de filiais. Cada ambiente pode produzir diferentes padrões de integridade de dispositivos, problemas de desempenho de aplicações, condições de acesso e riscos de segurança. A Ivanti constatou que 77% dos profissionais de TI afirmaram que suas organizações medem e gerenciam a experiência digital do funcionário, embora apenas 50% a tratassem como alta prioridade.[1] A lacuna é especialmente evidente em grandes organizações que ainda utilizam ferramentas de monitoramento separadas e não conseguem identificar problemas em diferentes ambientes de trabalho com antecedência suficiente para evitá-los. O Mercado de Serviços de Conformidade de Endpoints Gerenciados se beneficia quando os provedores conseguem reunir essa telemetria, aplicar um processo de serviço comum e entregar remediação consistente onde quer que os funcionários trabalhem.
Adoção de Plataformas de Trabalho em Nuvem
As plataformas de gerenciamento entregues na nuvem permitem que os provedores apliquem atualizações de políticas, patches de segurança e alterações de configuração de endpoints em um parque gerenciado sem manter infraestrutura de gerenciamento local. Essa capacidade pode reduzir o tempo necessário para aplicar uma linha de base de conformidade compartilhada em dispositivos dispersos, sistemas operacionais e locais de força de trabalho. Também torna mais práticos os registros de auditoria centralizados, o rastreamento de configurações e a evidência retida para organizações com grandes parques de dispositivos. Os mecanismos de políticas nativos da nuvem podem identificar desvios de configuração em tempo real e preservar uma trilha de auditoria que as ferramentas locais legadas podem não fornecer. À medida que as plataformas de trabalho expandem suas capacidades de governança de endpoints, os provedores de serviços gerenciados precisam de integrações mais profundas e processos operacionais mais robustos, em vez de capacidade adicional de infraestrutura. Isso apoia o Mercado de Serviços de Conformidade de Endpoints Gerenciados porque os provedores podem organizar a entrega em torno da aplicação de políticas, visibilidade, resultados de conformidade documentados e resposta oportuna.
Modernização da Central de Serviços Habilitada por IA
As centrais de serviços estão migrando de um modelo de escalonamento em camadas para triagem com suporte de IA, tomada de decisão guiada e resolução automatizada de problemas definidos. A integridade do endpoint, alterações recentes de configuração, comportamento de aplicações e informações de identidade do usuário podem ser reunidas antes que um técnico inicie o trabalho. Esse contexto pode reduzir os tempos de resolução, diminuir as etapas de diagnóstico repetidas e reduzir o esforço exigido da equipe de suporte que lida com casos rotineiros. Uma pesquisa publicada na Electronics descreveu como sistemas AIOps agênticos podem executar fluxos de trabalho de resolução em infraestruturas variadas e suportar ambientes de TI de autocura.[2] Os provedores que aplicam essas ferramentas podem gerenciar mais incidentes sem aumentos proporcionais no número de funcionários, reservando habilidades especializadas para exceções complexas. O Mercado de Serviços de Conformidade de Endpoints Gerenciados se beneficia dessa mudança, pois a automação pode reduzir a demanda por suporte rotineiro enquanto aumenta o valor da remediação gerenciada, da supervisão operacional e do gerenciamento de conformidade.
Acordos de Nível de Experiência e Contratação Baseada em Resultados
Os acordos de nível de experiência avaliam os serviços por meio de resultados dos funcionários, como satisfação, perda de produtividade percebida, facilidade de suporte e esforço necessário para concluir o trabalho. Isso difere dos acordos de nível de serviço tradicionais, que se concentram em tempo de atividade, volumes de incidentes e fechamento de chamados. Os provedores gerenciados devem, portanto, demonstrar que os serviços de endpoint melhoram a experiência do funcionário, além de atender às metas técnicas de operação. A automação pode tornar os resultados de entrega mais consistentes, o que é importante quando os resultados do serviço estão vinculados a métricas contratuais e à responsabilidade do provedor. A Computacenter relatou que mais de 30% das organizações pesquisadas viam os acordos de nível de experiência como uma forma de compreender melhor a satisfação dos funcionários. O Mercado de Serviços de Conformidade de Endpoints Gerenciados é afetado à medida que os compradores comparam provedores com base em resultados auditáveis da força de trabalho, consistência do serviço e resultados de remediação visíveis, em vez de apenas capacidade de pessoal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Privacidade e Consentimento para Telemetria de Funcionários | -1.8% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Risco Cibernético Proveniente do Acesso Privilegiado de Suporte Terceirizado | -1.4% | Global | Médio prazo (2-4 anos) |
| Sobreposição de Ferramentas entre Plataformas de DEX, UEM, ITSM e Observabilidade | -1.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Atribuição de Resultados de DEX e Escrutínio Orçamentário do Mercado Intermediário | -0.9% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Privacidade e Consentimento para Telemetria de Funcionários
A telemetria de endpoints pode capturar atividade de dispositivos, uso de aplicações, comportamento de rede, sinais de interação do usuário e a condição dos equipamentos de trabalho. Isso cria atrito com leis de privacidade, expectativas trabalhistas e requisitos internos de consentimento dos funcionários. O Escritório do Comissário de Informação do Reino Unido afirma que o monitoramento de trabalhadores deve atender aos princípios de minimização de dados, estabelecer uma base legal para o processamento e proteger os direitos dos trabalhadores sobre dados pessoais.[3] Os provedores devem ajustar as configurações de telemetria por país, tipo de contrato de trabalho e a finalidade legítima de cada atividade de monitoramento. Organizações que utilizam ferramentas de monitoramento sem avaliações de impacto na proteção de dados podem enfrentar risco regulatório, revisões contratuais adicionais e decisões de terceirização mais lentas. O Mercado de Serviços de Conformidade de Endpoints Gerenciados pode, portanto, enfrentar ciclos de vendas mais longos à medida que os requisitos de residência de dados, rastreamento de consentimento e processamento por IA se tornam mais variados.
Risco Cibernético Proveniente do Acesso Privilegiado de Suporte Terceirizado
O suporte gerenciado de endpoints requer acesso privilegiado a dispositivos, sistemas de identidade, bancos de dados de configuração e, às vezes, controles de segurança ou conformidade. Uma conta privilegiada comprometida pode criar oportunidades para alterar configurações de políticas, interromper operações de negócios ou remover dados em um grande parque de endpoints. Os custos de violação de dados nos Estados Unidos atingiram 10,22 milhões de USD por incidente em 2025, um aumento de 9% em relação ao ano anterior. Os clientes regulamentados estão respondendo com acesso just-in-time, conectividade de confiança zero, controles de sessão e monitoramento contínuo da atividade do provedor. Esses controles podem tornar a entrega mais custosa, prolongar as revisões de segurança e retardar a aprovação de contratos. O efeito é mais forte no setor bancário e de saúde, onde o acesso a endpoints está sujeito a exame formal sob os requisitos do PCI-DSS v4.0 e da HIPAA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Automação Transforma o Modelo Estabelecido da Central de SuporteA Central de Serviços e Suporte Técnico detinha 32,24% da participação do Mercado de Serviços de Conformidade de Endpoints Gerenciados em 2026, tornando-se o maior tipo de serviço. Sua posição reflete a demanda contínua por resolução conduzida por humanos de falhas de autenticação, problemas de VPN e problemas de configuração de dispositivos. O trabalho híbrido aumentou o número e a variedade de incidentes que requerem suporte de primeira linha. O Monitoramento e Análise de DEX apoia a visibilidade do desempenho de dispositivos e aplicações. O Gerenciamento de Persona e Sentimento ajuda os provedores a compreender a experiência do funcionário em diferentes grupos de usuários. O Gerenciamento de Experiência de Dispositivos, Aplicações e Redes reúne sinais operacionais em todo o ambiente de endpoints. Essas ofertas atendem a diferentes necessidades de observabilidade e continuidade dentro da pilha mais ampla de serviços de conformidade gerenciados. Elas também ajudam os provedores a identificar problemas recorrentes antes que se tornem incidentes de suporte generalizados.
A Autocura e Automação está projetada para expandir a um CAGR de 13,94% de 2027 a 2032. A remediação autônoma permite que agentes de endpoint detectem, diagnostiquem e resolvam problemas definidos sem intervenção humana. Isso pode reduzir os volumes de chamados e encurtar o tempo necessário para restaurar o serviço. Sua adoção não elimina a necessidade de centrais de serviços, pois casos orientados por exceções ainda requerem pessoal qualificado. Em vez disso, muda o papel das equipes da central de serviços para casos complexos, supervisão e melhoria das regras de automação. O tamanho do Mercado de Serviços de Conformidade de Endpoints Gerenciados para serviços orientados por automação se beneficia à medida que os provedores empacotam playbooks, painéis de resultados e processos de remediação documentados em contratos de maior valor. Essa mudança pode pressionar o trabalho tradicional por incidente, ao mesmo tempo em que apoia o gerenciamento de maior margem de serviços automatizados. Os provedores que documentam seus fluxos de trabalho e mantêm controles claros estão melhor posicionados para apoiar revisões de conformidade.



Por Modo de Implantação:
A Liderança da Nuvem Reflete os Requisitos OperacionaisA Nuvem representou 72,28% da receita em 2026 e manteve a posição de liderança neste modo de implantação. A Nuvem também está projetada para expandir a um CAGR de 13,88% de 2027 a 2032. A aplicação centralizada de políticas é uma das principais razões para essa posição. Os provedores podem atualizar controles e configurações em grandes parques de endpoints sem depender de infraestrutura local em cada site. As plataformas em nuvem também suportam relatórios compartilhados, registros de auditoria e monitoramento contínuo para usuários distribuídos. Essas funções são valiosas quando regras de segurança e linhas de base de conformidade devem ser aplicadas de forma consistente. O Mercado de Serviços de Conformidade de Endpoints Gerenciados tem uma base sólida em nuvem porque os compradores desejam controles atualizados sem o ônus de manter sistemas de gerenciamento locais.
As plataformas nativas da nuvem também são bem adequadas para remediação com suporte de IA e análise centralizada de configurações. Os provedores podem construir serviços em torno da detecção de desvios de política, registros em tempo real e benchmarks de configuração regulatória. Isso oferece aos clientes um registro mais claro das ações tomadas em dispositivos gerenciados. A implantação local permanece relevante em ambientes isolados e em organizações com regras rígidas de soberania. Agências governamentais e setores regulamentados podem manter sistemas locais quando as necessidades de processamento de dados ou conectividade são rigidamente controladas. As configurações híbridas permanecem importantes durante as transições de parques de endpoints legados para o gerenciamento em nuvem. Na Europa, as obrigações de conformidade relacionadas à NIS2 reforçam a necessidade de relatórios estruturados de endpoints em todos os locais de operação. O setor do Mercado de Serviços de Conformidade de Endpoints Gerenciados continua a incluir várias opções de implantação porque os ambientes regulatórios e os ambientes legados diferem entre os clientes.
Por Tamanho da Organização:
Grandes Empresas Lideram Enquanto as PMEs Aumentam a AdoçãoAs Grandes Empresas detinham 78,54% da receita em 2026, conferindo a esse grupo a maior posição por tamanho de organização. Seus parques de endpoints são frequentemente complexos e incluem vários fornecedores de dispositivos, ambientes operacionais e grupos de usuários internos. Organizações listadas em bolsa e empresas regulamentadas também enfrentam requisitos contínuos de governança. Para esses clientes, a conformidade contínua de endpoints pode se tornar um requisito operacional em vez de uma compra de TI discricionária. Os serviços gerenciados podem fornecer cobertura especializada em um amplo parque sem construir todas as capacidades internamente. As grandes empresas são, portanto, mais propensas a utilizar arranjos formais de servios de TI gerenciados. Seu porte também suporta contratos mais longos e requisitos de relatórios mais detalhados. A participação do Mercado de Serviços de Conformidade de Endpoints Gerenciados detida por esse grupo reflete essas demandas operacionais e regulatórias.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,79% de 2027 a 2032. A entrega em nuvem reduz o esforço de implantação e as barreiras de custo que antes limitavam a conformidade de endpoints terceirizada entre equipes de TI menores. Um provedor pode atender a muitos clientes menores em plataformas compartilhadas de políticas e monitoramento. Esse modelo melhora a economia de entrega sem exigir que cada cliente opere sua própria infraestrutura. Organizações menores frequentemente priorizam implantação fácil, preços agrupados e aquisição direta. Elas podem dar menos ênfase a recursos de serviço altamente personalizados do que as grandes empresas. Isso criou uma camada competitiva distinta abaixo do segmento empresarial liderado por integradores globais. O setor do Mercado de Serviços de Conformidade de Endpoints Gerenciados pode se ampliar à medida que os provedores adaptam serviços simplificados para esses compradores.

Por Tipo de Empresa:
A Demanda do Setor Privado Ancora a Adoção AtualO Setor Privado detinha 77,63% da receita em 2026 e representou o maior tipo de empresa. As organizações privadas adotaram a governança de TI baseada em resultados e modelos de acesso gerenciado mais cedo do que muitas instituições públicas. Seus modelos operacionais frequentemente vinculam a supervisão de endpoints a programas mais amplos de auditoria, operacionais e de governança ambiental, social e corporativa. Isso pode tornar a conformidade de endpoints uma parte regular do gerenciamento de riscos corporativos. O Setor Privado também está projetado para expandir a um CAGR de 13,93% de 2027 a 2032. As empresas estão cada vez mais terceirizando tanto o gerenciamento de endpoints quanto as funções de relatórios de conformidade. O Mercado de Serviços de Conformidade de Endpoints Gerenciados se beneficia quando os clientes buscam um único provedor para monitoramento, remediação e documentação.
O Setor Público tem uma presença atual menor, mas continua a ganhar impulso. Os governos estão digitalizando a prestação de serviços e estabelecendo linhas de base de segurança de dispositivos para servidores públicos e contratados. Muitas agências também estão utilizando estruturas de aquisição estruturadas para serviços gerenciados de ambiente de trabalho digital. A listagem da Kyndryl para serviços de Endpoint Moderno e Ciclo de Vida no Mercado Digital do Reino Unido mostra como os provedores gerenciados estão acessando canais de aquisição do setor público. Os requisitos do setor público podem ser mais prescritivos do que os do setor privado. A acreditação formal e a certificação de segurança podem criar barreiras para provedores sem credenciais governamentais estabelecidas. Ciclos de aquisição mais longos podem retardar a entrada, mas também podem apoiar posições duradouras para provedores qualificados. Esse padrão oferece ao Mercado de Serviços de Conformidade de Endpoints Gerenciados uma oportunidade crescente no setor público.
Por Vertical do Setor:
BFSI Lidera Enquanto a Saúde Expande Mais RapidamenteO BFSI representou 20,83% da receita em 2026, tornando-se o maior vertical do setor. Organizações de bancos, seguros e serviços financeiros frequentemente têm altas contagens de dispositivos por funcionário. Operações de negociação, atendimento ao cliente, operações de agências e funções de back-office requerem ambientes de endpoints confiáveis e controlados. Essas organizações também operam sob supervisão regulatória densa. O PCI-DSS v4.0 e o Regulamento de Resiliência Operacional Digital da União Europeia tornam a governança de endpoints parte de uma atividade mais ampla de resiliência operacional. O Regulamento entrou em vigor em janeiro de 2025 e aumentou a importância formal do gerenciamento de riscos tecnológicos para as entidades financeiras abrangidas. O Mercado de Serviços de Conformidade de Endpoints Gerenciados tem uma base duradoura no BFSI porque a evidência de conformidade e o acesso privilegiado controlado são essenciais para esse vertical.
A Saúde está projetada para expandir a um CAGR de 14,12% de 2027 a 2032, tornando-se o vertical de crescimento mais rápido. Dispositivos médicos conectados e parques de tecnologia clínica em expansão aumentam as necessidades de visibilidade e segurança de endpoints. Os requisitos da HIPAA também tornam o controle e a documentação importantes nas organizações de saúde norte-americanas. A NinjaOne relatou crescimento de quase 70% ano a ano na receita recorrente anual relacionada à saúde e cerca de 1.000 novos clientes de saúde em 2025. O plano de ação de cibersegurança hospitalar da Comissão Europeia identificou a visibilidade centralizada de ativos e o monitoramento contínuo de endpoints como medidas de segurança de base. O setor de manufatura também está vendo interesse à medida que os ambientes de tecnologia da informação e tecnologia operacional se tornam mais conectados. As organizações de varejo e comércio eletrônico estão adotando esses serviços para suportar a conformidade de pontos de venda e o provisionamento de dispositivos para força de trabalho sazonal. O Mercado de Serviços de Conformidade de Endpoints Gerenciados é, portanto, apoiado por diferentes necessidades de conformidade nos principais verticais.
Análise Geográfica
Mercado de Serviços Gerenciados de Conformidade de Endpoints da América do Norte
A América do Norte respondeu por 42,18% da receita em 2026 e permaneceu como o maior segmento regional. Práticas maduras de terceirização, grandes parques de dispositivos corporativos e responsabilidade regulatória formal sustentam a demanda em toda a região. Os Estados Unidos constituem o principal mercado em nível de país, pois organizações nos setores de saúde, serviços financeiros e infraestrutura crítica enfrentam requisitos detalhados de governança de endpoints. A HIPAA e as regras de divulgação de segurança cibernética da Comissão de Valores Mobiliários tornam o monitoramento e a documentação importantes para muitas organizações. Canadá e México são mercados menores, mas em expansão, onde a digitalização corporativa e a prestação de serviços gerenciados em modelo nearshore sustentam a demanda. A Computacenter informou que a América do Norte respondeu por quase 40% de seu lucro operacional ajustado em 2025, ante quase 20% em 2024, após quase dobrar seu lucro operacional na região. Esse desempenho ressalta a importância comercial da demanda corporativa na América do Norte para o Mercado de Serviços Gerenciados de Conformidade de Endpoints.
Mercado de Serviços Gerenciados de Conformidade de Endpoints da Europa e América do Sul
A Europa ocupa a segunda maior posição geográfica, sustentada pela aplicação da NIS2 e pelos requisitos de monitoramento de endpoints em conformidade com o GDPR. Alemanha, Reino Unido e França são mercados nacionais relevantes. A recuperação do setor público alemão no segundo semestre de 2025 impulsionou atividades adicionais de contratos de serviços gerenciados. Compradores em setores regulados frequentemente exigem o processamento de dados dentro da União Europeia e controle jurisdicional claro. Essas preferências por nuvem soberana podem reduzir o conjunto de fornecedores capazes de atender aos requisitos de aquisição. Isso pode criar posiões mais sólidas para fornecedores com infraestrutura regional em conformidade e credenciais estabelecidas. A América do Sul, liderada por Brasil e Argentina, oferece uma oportunidade emergente à medida que a maturidade em governança melhora a partir de uma base menor de serviços gerenciados. O tamanho do Mercado de Serviços Gerenciados de Conformidade de Endpoints nessas localidades pode se beneficiar de modelos de entrega nativos em nuvem acessíveis a organizações sensíveis a custos.
Mercado de Serviços Gerenciados de Conformidade de Endpoints da APAC e MEA
A Ásia-Pacífico deve expandir a um CAGR de 14,24% de 2027 a 2032, tornando-se a região de crescimento mais rápido. A Índia é um importante motor de crescimento por sua capacidade de suportar grandes implantações de ambientes de trabalho com agilidade. A Microsoft informou que Infosys, Tata Consultancy Services e Wipro escalaram o Microsoft 365 Copilot para mais de 300.000 funcionários em menos de 6 meses. A China possui a maior posição em nível de país dentro da região, sustentada pela escala dos parques de TI corporativos nos setores bancário, de telecomunicações e de energia. Japão e Coreia do Sul priorizam modelos de implantação controlados e certificação de conformidade. O Oriente Médio e a África estão em desenvolvimento por meio de programas governamentais de local de trabalho digital seguro na Arábia Saudita e nos Emirados Árabes Unidos. Os programas soberanos de transformação digital nesses países estão criando pipelines de aquisição estruturados que podem oferecer visibilidade plurianual para os fornecedores.
Cenário Competitivo
Concentração do Mercado
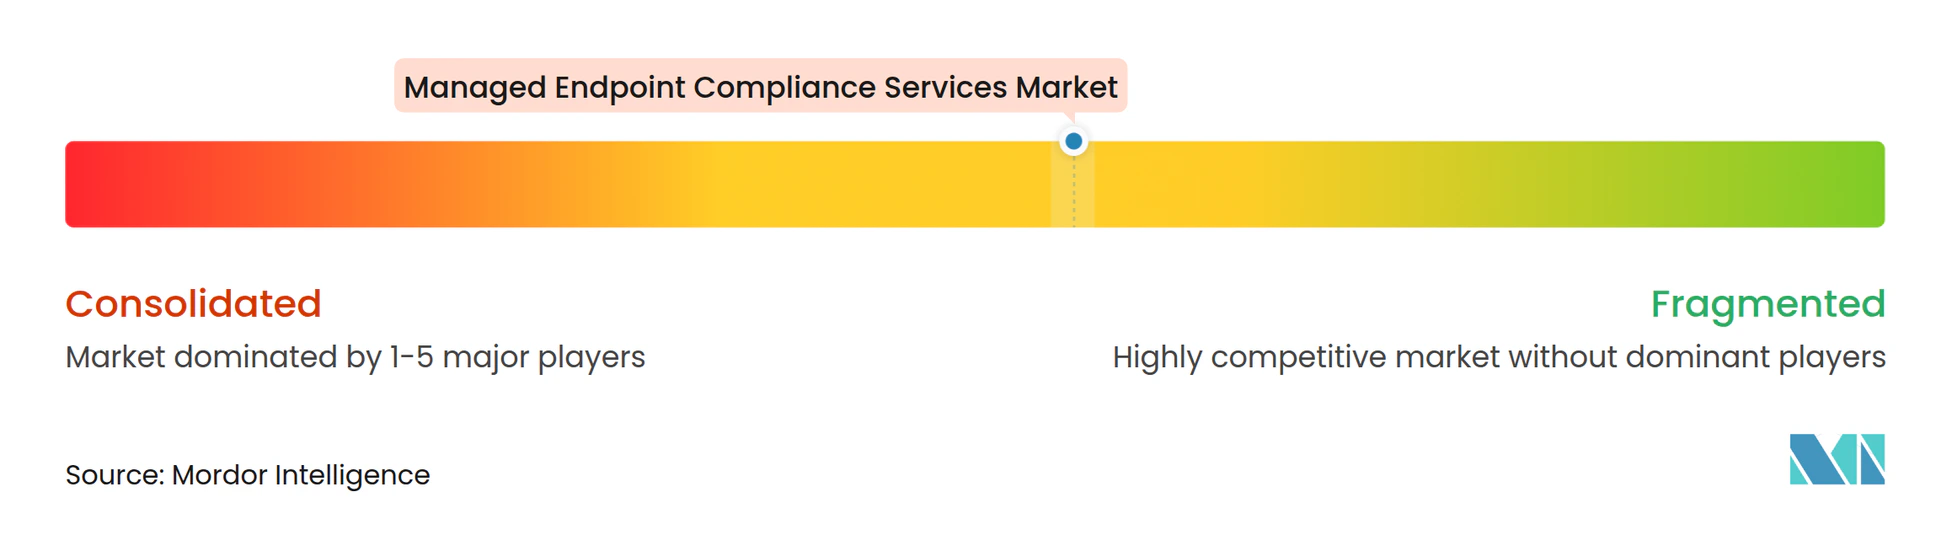
O Mercado de Serviços de Conformidade de Endpoints Gerenciados tem uma estrutura moderadamente concentrada. Accenture, Kyndryl, HCL Technologies, Wipro e Infosys têm posições fortes em contas de grandes empresas. Sua escala é apoiada por ferramentas de automação, relacionamentos com plataformas em nuvem e estruturas de acordos de nível de experiência. Operadores regionais menores podem ter dificuldade em igualar essas capacidades em contas globais. A concorrência está se afastando do número de funcionários de entrega como principal ponto de distinção. Os provedores estão investindo em plataformas de serviços de IA, bibliotecas de autocura e painéis de conformidade em tempo real. O Mercado de Serviços de Conformidade de Endpoints Gerenciados agora recompensa os provedores que conseguem traduzir a automação em resultados mensuráveis de serviço e conformidade.
A HCL Technologies anunciou uma parceria estratégica de 1,14 bilhões de USD com uma empresa Fortune Global 50 com sede na Europa em julho de 2026. O acordo cobriu serviços de ambiente de trabalho digital orientados por IA e gerenciamento de rede empresarial até dezembro de 2031. Incluiu um modelo operacional para o ambiente de trabalho global do cliente, bem como aquisição de TI, gerenciamento de hardware e software. A Wipro renovou seu contrato de Serviços de Ambiente de Trabalho Digital com a ABB em setembro de 2026. O engajamento utiliza o SmartOps AIOps para remediação autônoma, autoatendimento com suporte de IA generativa e despacho assistido por IA. Esses movimentos mostram como os principais provedores utilizam a capacidade de plataforma e a execução de grandes contratos para proteger suas posições. A Accenture e a ServiceNow também lançaram serviços gerenciados de segurança com tecnologia de IA em junho de 2026 para modernização de riscos e automação de conformidade regulatória.
O mercado intermediário permanece uma abertura para provedores que conseguem oferecer monitoramento de conformidade baseado em nuvem a preços acessíveis. A observabilidade da força de trabalho de linha de frente é outra abertura porque o gerenciamento de dispositivos móveis e robustecidos não é o ponto forte central de todo integrador global. A Capgemini concluiu a aquisição da Cloud4C em novembro de 2025 para ampliar os serviços gerenciados de nuvem orientados por automação. A Computacenter concluiu sua aquisição da AgreeYa Solutions por 120 milhões de USD em janeiro de 2026, expandindo a capacidade de serviços profissionais na América do Norte e na Índia. A NTT DATA anunciou a aquisição da Netgain em agosto de 2026, fortalecendo a entrega focada em ServiceNow na Suécia. Essas ações indicam que a construção de capacidades por meio de aquisições permanece parte da resposta competitiva. O Mercado de Serviços de Conformidade de Endpoints Gerenciados inclui tanto provedores globais quanto empresas especializadas, mas a profundidade da plataforma e as credenciais de conformidade permanecem barreiras competitivas importantes.
Líderes do Setor de Serviços de Conformidade de Endpoints Gerenciados
-
Microsoft Corporation
-
IBM Corporation
-
Broadcom Inc.
-
Ivanti, Inc.
-
CrowdStrike Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Conformidade de Endpoints Empresas cobertas neste relatório
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Conformidade de Endpoints
- Outubro de 2026: A NinjaOne lançou o Katana AI, um assistente de IA agêntico construído nativamente na plataforma NinjaOne que resume a integridade dos dispositivos, destaca alertas críticos e fornece recomendações guiadas de remediação. O lançamento inclui controles com governança em primeiro lugar, acesso baseado em funções, controles por IA e um interruptor de desligamento global, abordando as preocupações das empresas sobre o gerenciamento autônomo de endpoints sem supervisão humana. O Katana AI também apresenta o NinjaOne MCP, um protocolo de contexto de modelo que conecta sistemas de IA externos aos dados e ferramentas da NinjaOne, marcando um passo em direção a operações agênticas interoperáveis para provedores de serviços gerenciados.
- Setembro de 2026: A Wipro renovou seu contrato de Serviços de Ambiente de Trabalho Digital com a ABB, estendendo um relacionamento plurianual que abrange serviços de ambiente de trabalho habilitados por IA, gerenciamento do ciclo de vida de dispositivos e segurança de endpoints nas operações globais da ABB. O engajamento renovado implanta a capacidade SmartOps AIOps da Wipro para remediação autônoma, autoatendimento com tecnologia de IA generativa e despacho assistido por IA, utilizando dados de telemetria e uso para gerenciar o ciclo de vida de dispositivos e a segurança de endpoints alinhados às metas de transformação digital e sustentabilidade da ABB.
- Agosto de 2026: A NTT DATA anunciou a aquisição da Netgain, uma especialista em ServiceNow na Suécia, que combinada com sua aquisição da The Cloud People em dezembro de 2025 cria a maior empresa pure-play de ServiceNow da Suécia. Esse movimento fortalece a capacidade de entrega de ITSM gerenciado e conformidade de endpoints da NTT DATA em toda a região Nórdica, um mercado empresarial de alta maturidade em conformidade.
- Julho de 2026: A HCL Technologies anunciou uma parceria estratégica de 1,14 bilhões de USD com uma empresa Fortune Global 50 com sede na Europa, cobrindo serviços de ambiente de trabalho digital orientados por IA e gerenciamento de rede empresarial de julho de 2026 a dezembro de 2031. O acordo inclui a construção de um modelo operacional orientado por IA para transformar e gerenciar o ambiente de trabalho digital global do cliente, além de aquisição de TI, gerenciamento de hardware e software para os funcionários.
Escopo do Relatório do Mercado Global de Serviços de Conformidade de Endpoints Gerenciados
O Relatório do Mercado de Serviços de Conformidade de Endpoints Gerenciados é Segmentado por Tipo de Serviço (Monitoramento e Análise de DEX, Autocura e Automação, Central de Serviços e Suporte Técnico, Gerenciamento de Persona e Sentimento e Gerenciamento de Experiência de Dispositivos, Aplicações e Redes), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Tipo de Empresa (Setor Privado e Setor Público), Vertical do Setor (Bancos, Serviços Financeiros e Seguros, Tecnologia da Informação e Telecomunicações, Saúde, Manufatura, Varejo e Comércio Eletrônico, Governo e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Monitoramento e Análise de DEX |
| Autocura e Automação |
| Central de Serviços e Suporte Técnico |
| Gerenciamento de Persona e Sentimento |
| Gerenciamento de Experiência de Dispositivos, Aplicações e Redes |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Setor Privado |
| Setor Público |
| Bancos, Serviços Financeiros e Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Governo |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Monitoramento e Análise de DEX | |
| Autocura e Automação | ||
| Central de Serviços e Suporte Técnico | ||
| Gerenciamento de Persona e Sentimento | ||
| Gerenciamento de Experiência de Dispositivos, Aplicações e Redes | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Tipo de Empresa | Setor Privado | |
| Setor Público | ||
| Por Vertical do Setor | Bancos, Serviços Financeiros e Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Governo | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços de Conformidade de Endpoints Gerenciados?
O Mercado de Serviços de Conformidade de Endpoints Gerenciados está projetado para expandir de 5,33 bilhões de USD em 2026 e 6,05 bilhões de USD em 2027 para 11,43 bilhões de USD até 2032, a um CAGR de 13,49%. Essa perspectiva reflete a demanda por visibilidade contínua de endpoints, remediação e governança documentada em ambientes de trabalho distribuídos.
O que está impulsionando a demanda por serviços de conformidade de endpoints gerenciados?
O trabalho híbrido, parques de dispositivos maiores, adoção de plataformas em nuvem, centrais de serviços com suporte de IA e contratos de serviços baseados em resultados estão sustentando a demanda. As organizações também precisam de aplicação consistente de políticas e registros de auditoria em usuários, locais e tipos de dispositivos.
Qual tipo de serviço tem a maior posição?
A Central de Serviços e Suporte Técnico detinha 32,24% da receita em 2026, enquanto a Autocura e Automação é o tipo de serviço de expansão mais rápida, com um CAGR de 13,94%. O suporte conduzido por humanos permanece importante para casos de exceção que não podem ser resolvidos por meio de fluxos de trabalho de automação definidos.
Por que a implantação em nuvem é importante para a conformidade de endpoints?
A Nuvem detinha 72,28% da receita em 2026 porque suporta aplicação centralizada de políticas, relatórios compartilhados, registros de auditoria e monitoramento escalável de endpoints. Também permite que os provedores apliquem alterações em parques de dispositivos distribuídos sem manter infraestrutura de gerenciamento local em cada localização.
Qual vertical de usuário final está expandindo mais rapidamente?
A Saúde está projetada para expandir a um CAGR de 14,12% até 2032, apoiada por dispositivos médicos conectados, parques de tecnologia clínica e requisitos de conformidade. As organizações de saúde precisam de visibilidade confiável de endpoints e controles de segurança documentados em ambientes clínicos e administrativos.
Qual região está expandindo mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,24% até 2032, liderada pela digitalização empresarial e implantações de tecnologia de ambiente de trabalho em larga escala. Índia, China, Japão e Coreia do Sul sustentam a demanda regional por meio de requisitos distintos de escala empresarial ou orientados por conformidade.