
Marktgröße und Marktanteil für Managed Endpoint Compliance Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
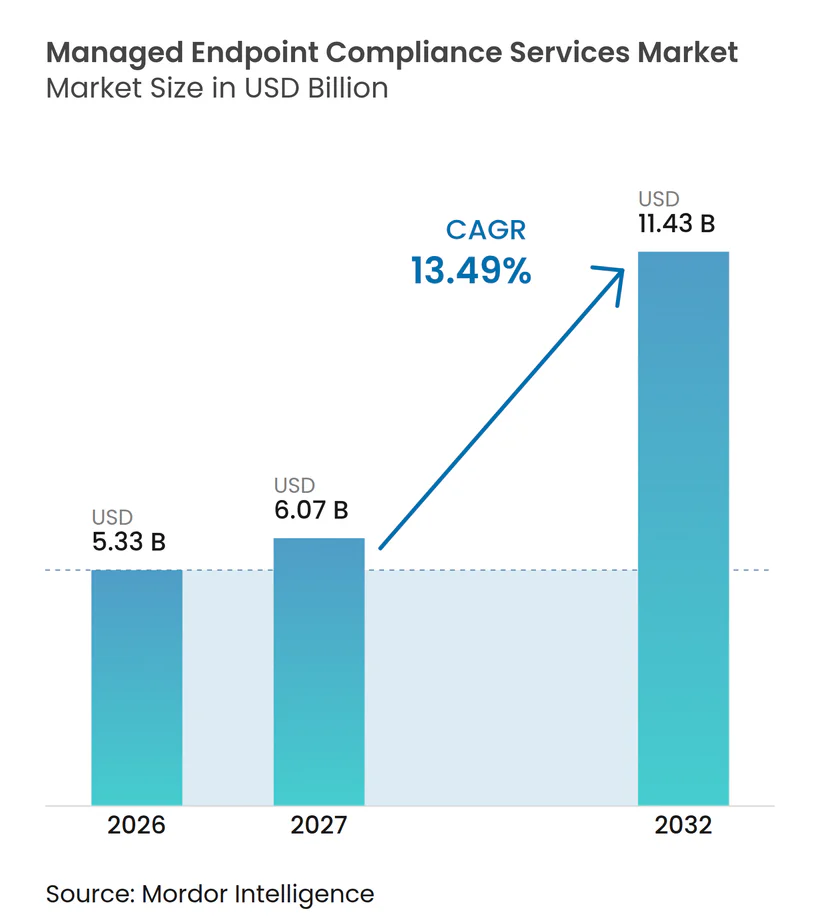
| Marktgröße (2027) | 6.07 Milliarden US-Dollar |
| Marktgröße (2032) | 11.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.49 % |
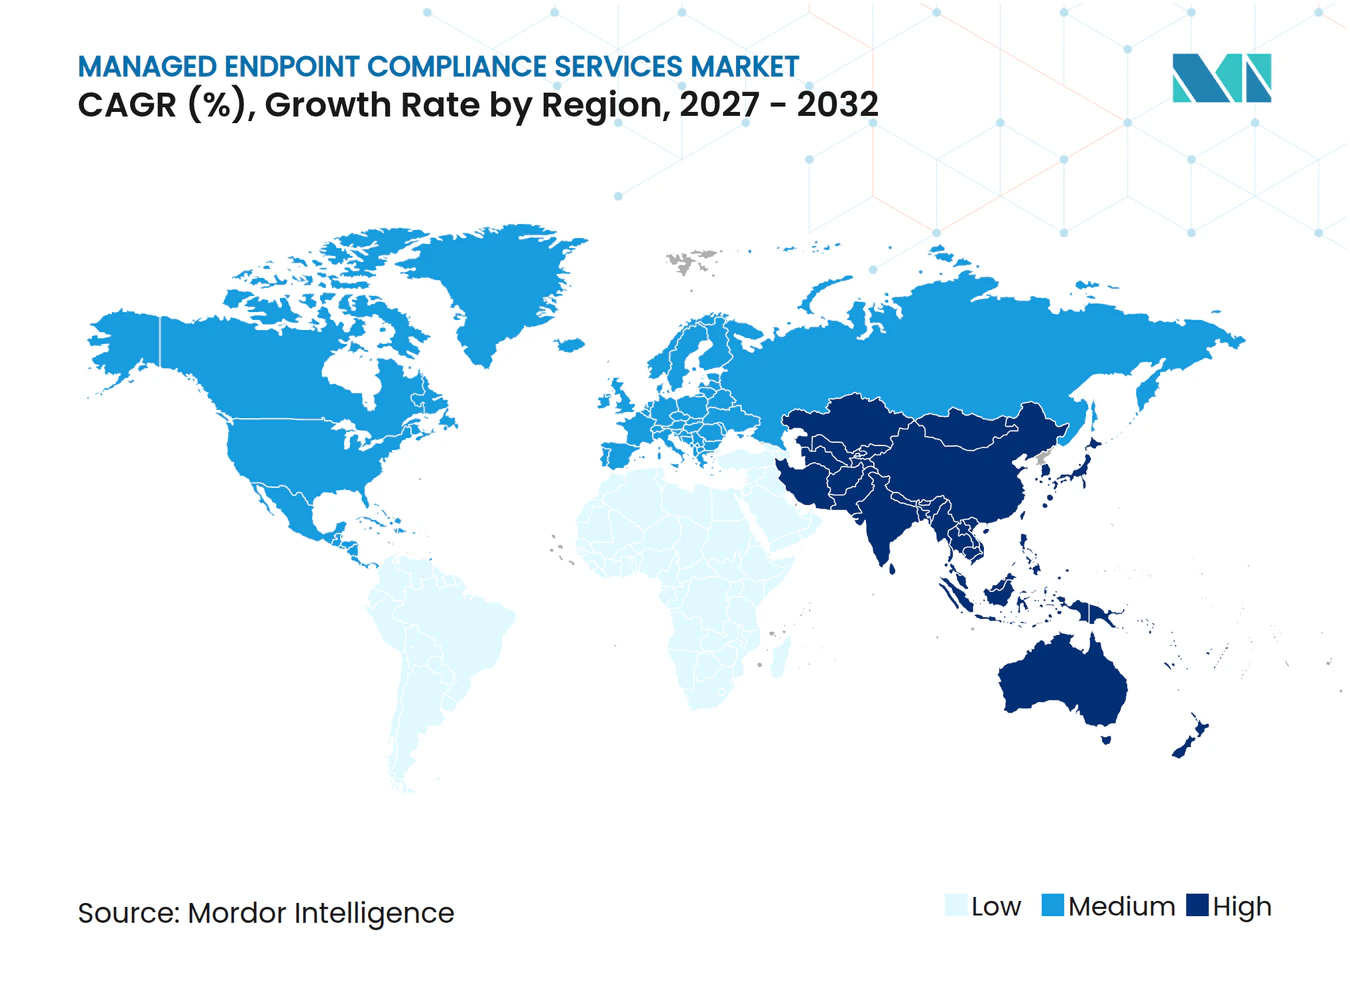
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Endpoint Compliance Services von Mordor Intelligence
Die Marktgröße für Managed Endpoint Compliance Services wird voraussichtlich von 5,33 Milliarden USD im Jahr 2026 und 6,05 Milliarden USD im Jahr 2027 auf 11,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 13,49 % zwischen 2027 und 2032. Hybrides Arbeiten hat die Bandbreite an Netzwerken, Geräten und Betriebsumgebungen erweitert, die IT-Teams in Unternehmen überwachen müssen. Dies verlagert die Endpunkt-Compliance von einer eng gefassten Sicherheitsaufgabe hin zu einer kontinuierlichen Governance-Funktion, die Resilienz, regulatorische Compliance und Mitarbeiterproduktivität beeinflusst. Käufer erwarten von Anbietern zunehmend, dass sie Probleme verhindern und Ergebnisse nachweisen, anstatt lediglich Support-Tickets nach einem Vorfall zu schließen. Automatisierung, Cloud-Plattformen und Tools für die digitale Mitarbeitererfahrung gewinnen daher in der Servicegestaltung und Vertragserfüllung an Bedeutung. Anbieter, die Automatisierung mit einem prüfbaren Compliance-Prozess verbinden können, sind besser positioniert, wenn Kunden zu ergebnisbasierten Vereinbarungen übergehen.
Wichtigste Erkenntnisse des Berichts
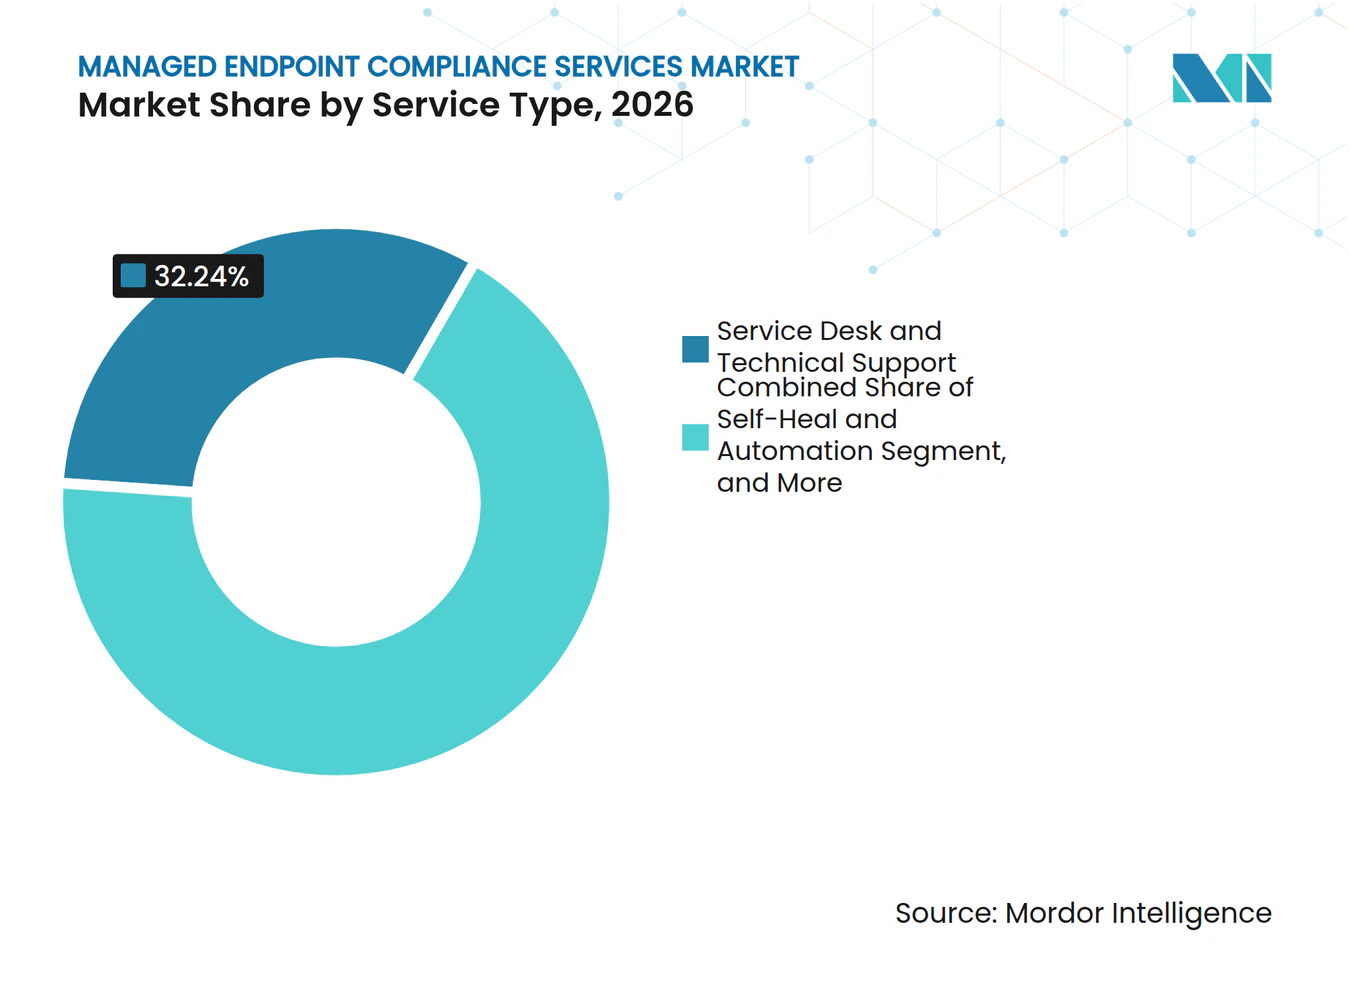
- Nach Servicetyp hielt Service Desk und technischer Support im Jahr 2026 einen Anteil von 32,24 % am Markt für Managed Endpoint Compliance Services, während Selbstheilung und Automatisierung bis 2032 voraussichtlich mit einer CAGR von 13,94 % wachsen werden.
- Nach Bereitstellungsmodus entfielen im Jahr 2026 72,28 % des Umsatzes auf die Cloud, und es wird erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 13,88 % wächst.
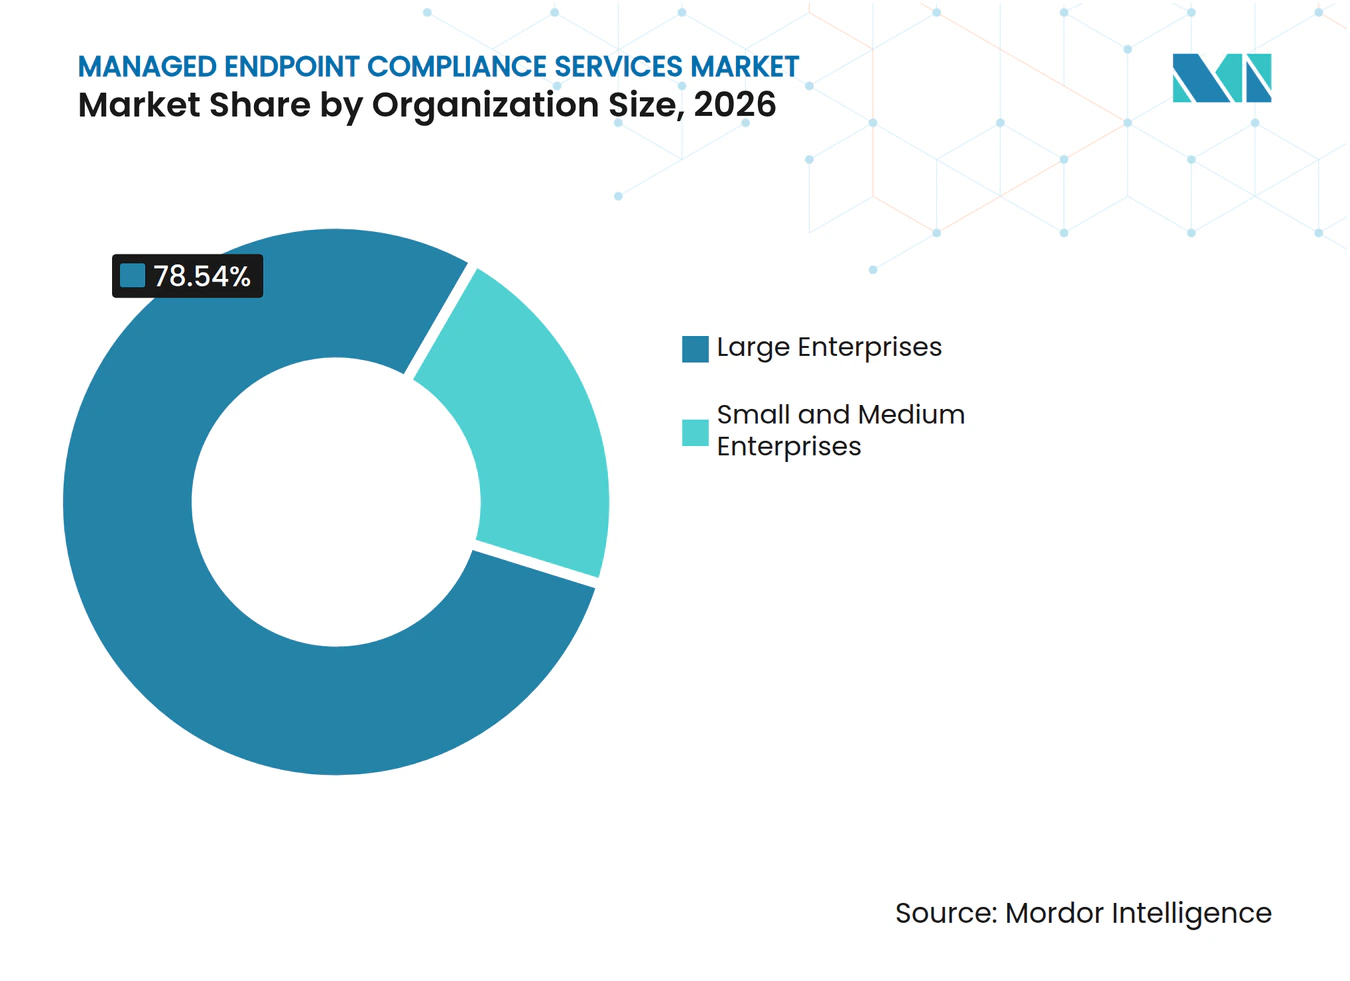
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 78,54 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 13,79 % wachsen werden.
- Nach Unternehmenstyp entfielen im Jahr 2026 77,63 % des Umsatzes auf den Privatsektor, der bis 2032 voraussichtlich mit einer CAGR von 13,93 % wachsen wird.
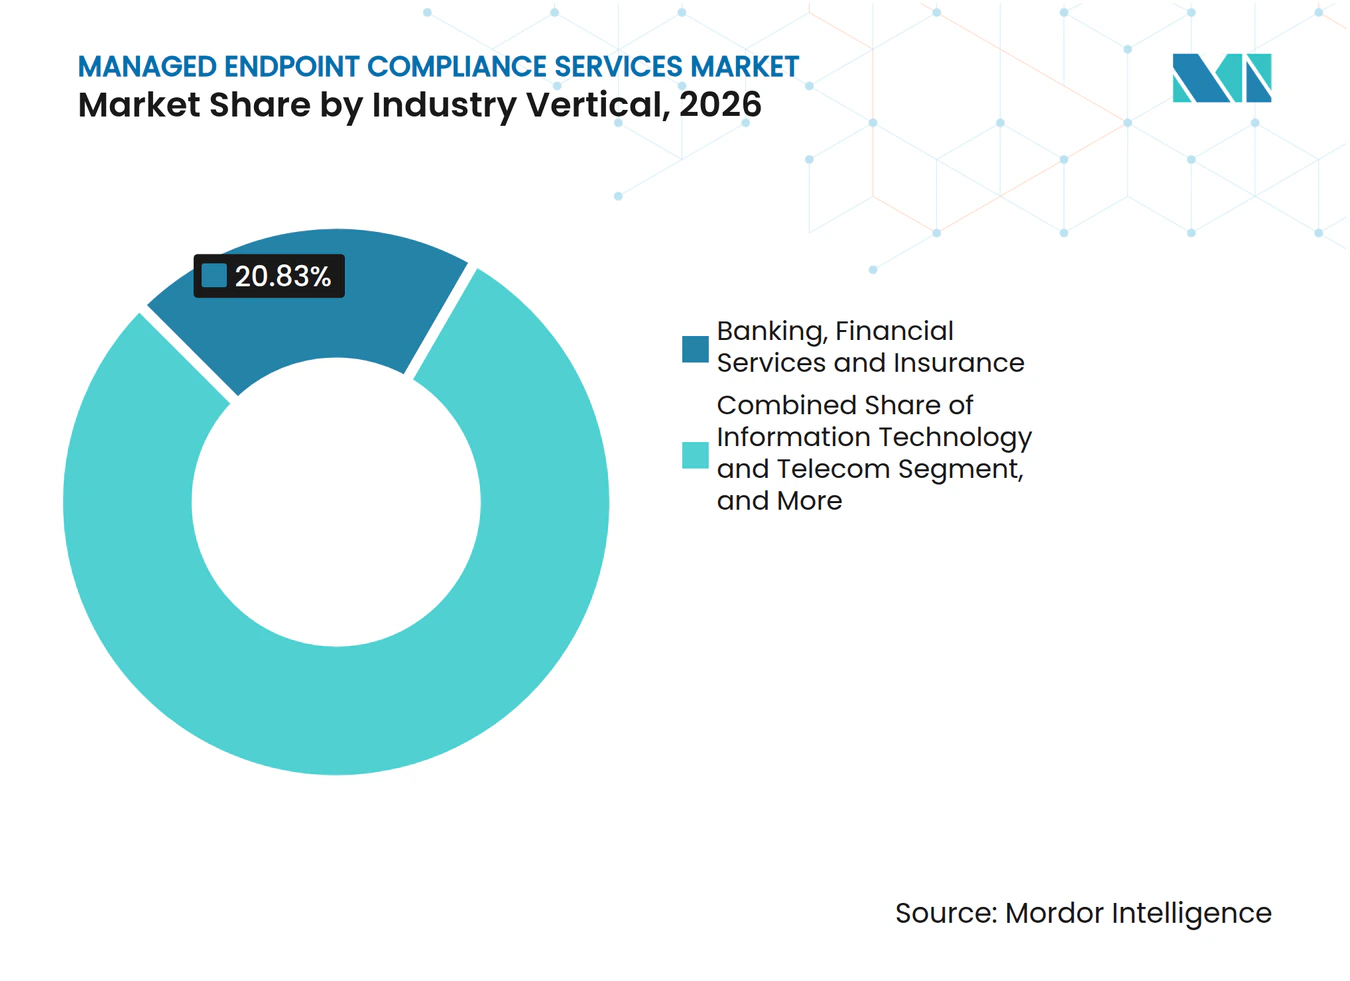
- Nach Branchenvertikale entfielen im Jahr 2026 20,83 % des Umsatzes auf BFSI, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 14,12 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,18 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Unterstützung hybrider Arbeit | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung von Cloud-Arbeitsplatzplattformen | +2.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Modernisierung von Service Desks | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Erfahrungsbasierte Service-Level-Vereinbarungen und ergebnisbasierte Vertragsgestaltung | +1.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Agentische Arbeitsplatzorchestrierung und selbstheilende Betriebsabläufe | +1.6% | Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Beobachtbarkeit mobiler und frontliniennaher Belegschaften | +1.2% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Unterstützung hybrider Arbeit
Hybrides Arbeiten erzeugt eine höhere Supportbelastung, die standortgebundene IT-Modelle bei einer verteilten Belegschaft nicht konsistent bewältigen können. Unternehmen verwalten Endpunkt-Bestände heute in Büros, Heimnetzwerken, öffentlichen WLAN-Verbindungen, Kundenstandorten und Filialumgebungen. Jede Umgebung kann unterschiedliche Gerätezustandsmuster, Anwendungsleistungsprobleme, Zugangsbedingungen und Sicherheitsrisiken erzeugen. Ivanti stellte fest, dass 77 % der IT-Fachleute angaben, ihre Organisationen messen und verwalten die digitale Mitarbeitererfahrung, obwohl nur 50 % sie als hohe Priorität behandelten.[1] Die Lücke ist besonders deutlich in großen Organisationen, die noch separate Überwachungstools verwenden und Probleme in verschiedenen Arbeitsumgebungen nicht früh genug erkennen können, um sie zu verhindern. Der Markt für Managed Endpoint Compliance Services profitiert, wenn Anbieter diese Telemetriedaten zusammenführen, einen einheitlichen Serviceprozess anwenden und eine konsistente Behebung unabhängig vom Arbeitsort der Mitarbeiter gewährleisten können.
Einführung von Cloud-Arbeitsplatzplattformen
Cloud-basierte Verwaltungsplattformen ermöglichen es Anbietern, Richtlinienaktualisierungen, Sicherheits-Patches und Endpunkt-Konfigurationsänderungen in einem verwalteten Bestand anzuwenden, ohne lokale Verwaltungsinfrastruktur vorhalten zu müssen. Diese Fähigkeit kann die Zeit reduzieren, die benötigt wird, um eine gemeinsame Compliance-Baseline auf verteilte Geräte, Betriebssysteme und Belegschaftsstandorte anzuwenden. Sie macht auch zentralisierte Prüfaufzeichnungen, Konfigurationsverfolgung und gespeicherte Nachweise für Organisationen mit großen Gerätebeständen praktikabler. Cloud-native Richtlinien-Engines können Konfigurationsabweichungen in Echtzeit erkennen und einen Prüfpfad aufrechterhalten, den ältere lokale Tools möglicherweise nicht bieten. Da Arbeitsplatzplattformen ihre Endpunkt-Governance-Fähigkeiten erweitern, benötigen Managed Service Provider tiefere Integrationen und stärkere Betriebsprozesse statt zusätzlicher Infrastrukturkapazität. Dies unterstützt den Markt für Managed Endpoint Compliance Services, da Anbieter die Bereitstellung rund um Richtliniendurchsetzung, Transparenz, dokumentierte Compliance-Ergebnisse und zeitnahe Reaktion organisieren können.
KI-gestützte Modernisierung von Service Desks
Service Desks entwickeln sich von einem gestuften Eskalationsmodell hin zu KI-gestützter Triage, geführter Entscheidungsfindung und automatisierter Lösung definierter Probleme. Endpunktzustand, aktuelle Konfigurationsänderungen, Anwendungsverhalten und Benutzeridentitätsinformationen können zusammengestellt werden, bevor ein Techniker mit der Arbeit beginnt. Dieser Kontext kann Lösungszeiten verkürzen, wiederholte Diagnoseschritte reduzieren und den Aufwand für Supportmitarbeiter bei der Bearbeitung von Routinefällen verringern. Forschungsarbeiten in Electronics beschrieben, wie agentische AIOps-Systeme Lösungsworkflows über verschiedene Infrastrukturen hinweg ausführen und selbstheilende IT-Umgebungen unterstützen können.[2] Anbieter, die diese Tools einsetzen, können mehr Vorfälle bearbeiten, ohne die Mitarbeiterzahl proportional zu erhöhen, während sie Spezialistenkenntnisse für komplexe Ausnahmen vorhalten. Der Markt für Managed Endpoint Compliance Services profitiert von diesem Wandel, da Automatisierung die Nachfrage nach Routinesupport reduzieren und gleichzeitig den Wert von verwalteter Behebung, operativer Überwachung und Compliance-Management steigern kann.
Erfahrungsbasierte Service-Level-Vereinbarungen und ergebnisbasierte Vertragsgestaltung
Erfahrungsbasierte Service-Level-Vereinbarungen bewerten Dienste anhand von Mitarbeiterergebnissen wie Zufriedenheit, wahrgenommenem Produktivitätsverlust, Einfachheit des Supports und dem Aufwand zur Erledigung von Aufgaben. Dies unterscheidet sich von traditionellen Service-Level-Vereinbarungen, die sich auf Verfügbarkeit, Vorfallvolumen und Ticket-Abschluss konzentrieren. Managed Provider müssen daher nachweisen, dass Endpunkt-Services die Mitarbeitererfahrung verbessern und gleichzeitig technische Betriebsziele erfüllen. Automatisierung kann die Konsistenz der Bereitstellungsergebnisse verbessern, was wichtig ist, wenn Serviceergebnisse an Vertragsmaßnahmen und Anbieterverantwortlichkeit geknüpft sind. Computacenter berichtete, dass mehr als 30 % der befragten Organisationen erfahrungsbasierte Service-Level-Vereinbarungen als Möglichkeit betrachteten, die Mitarbeiterzufriedenheit besser zu verstehen. Der Markt für Managed Endpoint Compliance Services wird beeinflusst, da Käufer Anbieter anhand prüfbarer Belegschaftsergebnisse, Servicekonsistenz und sichtbarer Behebungsergebnisse vergleichen, anstatt sich allein auf die Personalkapazität zu stützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Einwilligungsanforderungen bei der Mitarbeitertelemetrie | -1.8% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cyberrisiko durch privilegierten ausgelagerten Supportzugang | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Überschneidung von Tools in DEX-, UEM-, ITSM- und Observability-Plattformen | -1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| DEX-Ergebniszuordnung und Budgetprüfung im mittleren Marktsegment | -0.9% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Einwilligungsanforderungen bei der Mitarbeitertelemetrie
Endpunkt-Telemetrie kann Geräteaktivitäten, Anwendungsnutzung, Netzwerkverhalten, Benutzerinteraktionssignale und den Zustand von Arbeitsplatzgeräten erfassen. Dies erzeugt Reibung mit Datenschutzgesetzen, arbeitsrechtlichen Erwartungen und internen Einwilligungsanforderungen der Mitarbeiter. Das britische Information Commissioner's Office stellt fest, dass die Überwachung von Arbeitnehmern den Grundsätzen der Datensparsamkeit entsprechen, eine rechtmäßige Grundlage für die Verarbeitung schaffen und die Rechte der Arbeitnehmer auf personenbezogene Daten schützen muss.[3] Anbieter müssen Telemetrieeinstellungen nach Land, Beschäftigungsvertragstyp und dem legitimen Zweck jeder Überwachungsaktivität anpassen. Organisationen, die Überwachungstools ohne Datenschutz-Folgenabschätzungen einsetzen, können regulatorischen Risiken, zusätzlichen Vertragsüberprüfungen und langsameren Outsourcing-Entscheidungen ausgesetzt sein. Der Markt für Managed Endpoint Compliance Services kann daher längere Verkaufszyklen erleben, da Anforderungen an Datenspeicherort, Einwilligungsverfolgung und KI-Verarbeitung vielfältiger werden.
Cyberrisiko durch privilegierten ausgelagerten Supportzugang
Verwalteter Endpunkt-Support erfordert privilegierten Zugang zu Geräten, Identitätssystemen, Konfigurationsdatenbanken und manchmal zu Sicherheits- oder Compliance-Kontrollen. Ein kompromittiertes privilegiertes Konto kann Möglichkeiten schaffen, Richtlinieneinstellungen zu ändern, den Geschäftsbetrieb zu unterbrechen oder Daten aus einem großen Endpunkt-Bestand zu entfernen. Die Kosten von Datenschutzverletzungen in den USA erreichten im Jahr 2025 10,22 Millionen USD pro Vorfall, ein Anstieg von 9 % gegenüber dem Vorjahr. Regulierte Kunden reagieren mit Just-in-Time-Zugang, Zero-Trust-Konnektivität, Sitzungskontrollen und kontinuierlicher Überwachung der Anbieteraktivitäten. Diese Kontrollen können die Bereitstellung kostspieliger machen, Sicherheitsüberprüfungen verlängern und die Vertragsgenehmigung verlangsamen. Der Effekt ist am stärksten im Bank- und Gesundheitswesen, wo der Endpunktzugang einer formalen Prüfung gemäß PCI-DSS v4.0 und HIPAA-Anforderungen unterliegt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Automatisierung verändert das etablierte Service-Desk-ModellService Desk und technischer Support hielten im Jahr 2026 einen Marktanteil von 32,24 % am Markt für Managed Endpoint Compliance Services und waren damit der größte Servicetyp. Diese Position spiegelt die anhaltende Nachfrage nach menschengeführter Lösung von Authentifizierungsfehlern, VPN-Problemen und Gerätekonfigurationsproblemen wider. Hybrides Arbeiten hat die Anzahl und Vielfalt der Vorfälle erhöht, die First-Line-Support erfordern. DEX-Überwachung und -Analyse unterstützt die Transparenz von Geräte- und Anwendungsleistung. Persona- und Stimmungsmanagement hilft Anbietern, die Mitarbeitererfahrung über Benutzergruppen hinweg zu verstehen. Geräte-, Anwendungs- und Netzwerkerfahrungsmanagement bündelt operative Signale aus der gesamten Endpunktumgebung. Diese Angebote dienen unterschiedlichen Beobachtbarkeits- und Kontinuitätsbedürfnissen innerhalb des umfassenderen verwalteten Compliance-Service-Stacks. Sie helfen Anbietern auch dabei, wiederkehrende Probleme zu erkennen, bevor sie zu weitverbreiteten Support-Vorfällen werden.
Selbstheilung und Automatisierung werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,94 % wachsen. Autonome Behebung ermöglicht es Endpunkt-Agenten, definierte Probleme ohne menschliches Eingreifen zu erkennen, zu diagnostizieren und zu beheben. Dies kann Ticket-Volumen reduzieren und die Zeit verkürzen, die zur Wiederherstellung des Dienstes benötigt wird. Die Einführung beseitigt nicht den Bedarf an Service Desks, da ausnahmegesteuerte Fälle weiterhin qualifiziertes Personal erfordern. Stattdessen verändert sie die Rolle von Service-Desk-Teams hin zu komplexen Fällen, Überwachung und Verbesserung von Automatisierungsregeln. Die Marktgröße für Managed Endpoint Compliance Services für automatisierungsgeführte Dienste profitiert, da Anbieter Playbooks, Ergebnis-Dashboards und dokumentierte Behebungsprozesse in höherwertige Verträge einbinden. Dieser Wandel kann traditionelle Arbeit auf Vorfallsbasis unter Druck setzen, während er das höhermargige Management automatisierter Dienste unterstützt. Anbieter, die ihre Workflows dokumentieren und klare Kontrollen aufrechterhalten, sind besser positioniert, um Compliance-Überprüfungen zu unterstützen.



Nach Bereitstellungsmodus:
Cloud-Führerschaft spiegelt Betriebsanforderungen widerDie Cloud entfiel im Jahr 2026 auf 72,28 % des Umsatzes und hielt die führende Position in diesem Bereitstellungsmodus. Die Cloud wird auch voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,88 % wachsen. Zentralisierte Richtliniendurchsetzung ist ein wesentlicher Grund für diese Position. Anbieter können Kontrollen und Konfigurationen über große Endpunkt-Bestände hinweg aktualisieren, ohne auf lokale Infrastruktur an jedem Standort angewiesen zu sein. Cloud-Plattformen unterstützen auch gemeinsame Berichterstattung, Prüfaufzeichnungen und kontinuierliche Überwachung für verteilte Benutzer. Diese Funktionen sind wertvoll, wenn Sicherheitsregeln und Compliance-Baselines konsistent angewendet werden müssen. Der Markt für Managed Endpoint Compliance Services hat eine starke Cloud-Grundlage, da Käufer aktuelle Kontrollen ohne die Belastung durch die Pflege von On-Premises-Verwaltungssystemen wünschen.
Cloud-native Plattformen eignen sich auch gut für KI-gestützte Behebung und zentralisierte Konfigurationsanalyse. Anbieter können Dienste rund um Richtlinienabweichungserkennung, Echtzeit-Protokolle und regulatorische Konfigurationsbenchmarks aufbauen. Dies gibt Kunden eine klarere Aufzeichnung der Maßnahmen, die auf verwalteten Geräten ergriffen wurden. On-Premises-Bereitstellung bleibt in luftgespaltenen Umgebungen und Organisationen mit strengen Souveränitätsregeln relevant. Regierungsbehörden und regulierte Branchen können lokale Systeme beibehalten, wenn Datenverarbeitungs- oder Konnektivitätsbedürfnisse streng kontrolliert werden. Hybridkonfigurationen bleiben während des Übergangs von älteren Endpunkt-Beständen zur Cloud-Verwaltung wichtig. In Europa verstärken NIS2-bezogene Compliance-Pflichten den Bedarf an strukturierter Endpunkt-Berichterstattung über Betriebsstandorte hinweg. Der Markt für Managed Endpoint Compliance Services umfasst weiterhin mehrere Bereitstellungsoptionen, da regulatorische Rahmenbedingungen und ältere Umgebungen bei den Kunden unterschiedlich sind.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU die Einführung steigernGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 78,54 % und hatten damit die größte Position nach Unternehmensgröße. Ihre Endpunkt-Bestände sind oft komplex und umfassen mehrere Gerätehersteller, Betriebsumgebungen und interne Benutzergruppen. Börsennotierte Organisationen und regulierte Unternehmen unterliegen auch laufenden Governance-Anforderungen. Für diese Kunden kann kontinuierliche Endpunkt-Compliance zu einer Betriebsanforderung statt zu einem optionalen IT-Kauf werden. Managed Services können spezialisierte Abdeckung über einen breiten Bestand hinweg bieten, ohne alle Fähigkeiten intern aufzubauen. Großunternehmen nutzen daher eher formale verwaltete IT-Service-Vereinbarungen. Ihre Größe unterstützt auch längere Verträge und detailliertere Berichterstattungsanforderungen. Der Marktanteil für Managed Endpoint Compliance Services, den diese Gruppe hält, spiegelt diese betrieblichen und regulatorischen Anforderungen wider.
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,79 % wachsen. Cloud-Bereitstellung reduziert den Bereitstellungsaufwand und die Kostenbarrieren, die früher ausgelagerte Endpunkt-Compliance bei kleineren IT-Teams einschränkten. Ein Anbieter kann viele kleinere Kunden auf gemeinsamen Richtlinien- und Überwachungsplattformen unterstützen. Dieses Modell verbessert die Bereitstellungswirtschaft, ohne dass jeder Kunde seine eigene Infrastruktur betreiben muss. Kleinere Organisationen priorisieren oft einfache Bereitstellung, gebündelte Preisgestaltung und unkomplizierte Beschaffung. Sie legen möglicherweise weniger Wert auf hochgradig angepasste Servicefunktionen als Großunternehmen. Dies hat eine eigenständige Wettbewerbsebene unterhalb des globalen integratoregeführten Unternehmenssegments geschaffen. Der Markt für Managed Endpoint Compliance Services kann sich ausweiten, wenn Anbieter vereinfachte Dienste auf diese Käufer zuschneiden.

Nach Unternehmenstyp:
Nachfrage aus dem Privatsektor verankert die aktuelle EinführungDer Privatsektor hielt im Jahr 2026 einen Umsatzanteil von 77,63 % und war damit der größte Unternehmenstyp. Private Organisationen haben ergebnisbasierte IT-Governance und verwaltete Zugriffsmodelle früher eingeführt als viele öffentliche Institutionen. Ihre Betriebsmodelle verknüpfen die Endpunktüberwachung oft mit umfassenderen Prüf-, Betriebs- und ESG-Programmen. Dies kann Endpunkt-Compliance zu einem regelmäßigen Bestandteil des unternehmerischen Risikomanagements machen. Der Privatsektor wird auch voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,93 % wachsen. Unternehmen lagern zunehmend sowohl Endpunktverwaltungs- als auch Compliance-Berichterstattungsfunktionen aus. Der Markt für Managed Endpoint Compliance Services profitiert, wenn Kunden einen einzigen Anbieter für Überwachung, Behebung und Dokumentation suchen.
Der öffentliche Sektor hat eine kleinere aktuelle Präsenz, baut aber weiterhin an Dynamik. Regierungen digitalisieren die Dienstleistungserbringung und legen Gerätesicherheits-Baselines für Beamte und Auftragnehmer fest. Viele Behörden nutzen auch strukturierte Beschaffungsrahmen für verwaltete digitale Arbeitsplatzdienste. Kyndryl's Listung für Modern Endpoint and Lifecycle-Dienste auf dem britischen Digital Marketplace zeigt, wie verwaltete Anbieter auf öffentliche Beschaffungskanäle zugreifen. Anforderungen des öffentlichen Sektors können vorschreibender sein als Anforderungen des privaten Sektors. Formale Akkreditierung und Sicherheitszertifizierung können Barrieren für Anbieter ohne etablierte Regierungsreferenzen schaffen. Längere Beschaffungszyklen können den Einstieg verlangsamen, können aber auch dauerhafte Positionen für qualifizierte Anbieter unterstützen. Dieses Muster gibt dem Markt für Managed Endpoint Compliance Services eine wachsende Chance im öffentlichen Sektor.
Nach Branchenvertikale:
BFSI führt, während das Gesundheitswesen schneller wächstBFSI entfiel im Jahr 2026 auf 20,83 % des Umsatzes und war damit die größte Branchenvertikale. Banken-, Versicherungs- und Finanzdienstleistungsorganisationen haben oft eine hohe Geräteanzahl pro Mitarbeiter. Handel, Kundendienst, Filialoperationen und Back-Office-Funktionen erfordern zuverlässige und kontrollierte Endpunktumgebungen. Diese Organisationen unterliegen auch einer dichten regulatorischen Aufsicht. PCI-DSS v4.0 und der Digital Operational Resilience Act der Europäischen Union machen Endpunkt-Governance zu einem Teil der umfassenderen operativen Resilienzaktivität. Der Act trat im Januar 2025 in Kraft und erhöhte die formale Bedeutung des Technologierisikomanagements für betroffene Finanzunternehmen. Der Markt für Managed Endpoint Compliance Services hat eine dauerhafte BFSI-Basis, da Compliance-Nachweise und kontrollierter privilegierter Zugang für diese Vertikale unerlässlich sind.
Das Gesundheitswesen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,12 % wachsen und ist damit die am schnellsten wachsende Vertikale. Vernetzte Medizingeräte und wachsende klinische Technologiebestände erhöhen den Bedarf an Endpunkttransparenz und -sicherheit. HIPAA-Anforderungen machen Kontrolle und Dokumentation auch in nordamerikanischen Gesundheitsorganisationen wichtig. NinjaOne berichtete von einem Wachstum von fast 70 % im Jahresvergleich beim gesundheitsbezogenen jährlich wiederkehrenden Umsatz und nahezu 1.000 neuen Gesundheitskunden im Jahr 2025. Der Aktionsplan der Europäischen Kommission zur Krankenhaussicherheit im Cyberbereich identifizierte zentralisierte Asset-Transparenz und kontinuierliche Endpunktüberwachung als grundlegende Sicherheitsmaßnahmen. Das verarbeitende Gewerbe verzeichnet ebenfalls Interesse, da Informationstechnologie- und Betriebstechnologieumgebungen stärker vernetzt werden. Einzel- und E-Commerce-Organisationen übernehmen diese Dienste, um Point-of-Sale-Compliance und saisonale Belegschaftsgerätebereitstellung zu unterstützen. Der Markt für Managed Endpoint Compliance Services wird daher durch unterschiedliche Compliance-Bedürfnisse in den wichtigsten Vertikalen unterstützt.
Geografische Analyse
Markt für verwaltete Endpunkt-Compliance-Dienste in Nordamerika
Nordamerika entfiel im Jahr 2026 auf 42,18 % des Umsatzes und blieb das größte regionale Segment. Ausgereifte Outsourcing-Praktiken, umfangreiche Unternehmensgerätebestände und formelle regulatorische Rechenschaftspflicht stützen die Nachfrage in der gesamten Region. Die Vereinigten Staaten sind der wichtigste Markt auf Länderebene, da Organisationen im Gesundheitswesen, in Finanzdienstleistungen und in der kritischen Infrastruktur detaillierte Anforderungen an die Endpunkt-Governance erfüllen müssen. HIPAA und die Offenlegungsregeln der Securities and Exchange Commission für Cybersicherheit machen Überwachung und Dokumentation für viele Organisationen wichtig. Kanada und Mexiko sind kleinere, aber wachsende Märkte, in denen die digitale Transformation von Unternehmen und die Nearshore-Erbringung von verwalteten Diensten die Nachfrage stützen. Computacenter berichtete, dass Nordamerika im Jahr 2025 fast 40 % seines bereinigten Betriebsgewinns ausmachte, gegenüber fast 20 % im Jahr 2024, nachdem der Betriebsgewinn in der Region fast verdoppelt worden war. Diese Leistung unterstreicht die kommerzielle Bedeutung der Unternehmensnachfrage in Nordamerika für den Markt für verwaltete Endpunkt-Compliance-Dienste.
Markt für verwaltete Endpunkt-Compliance-Dienste in Europa und Südamerika
Europa ist die zweitgrößte geografische Position, gestützt durch die NIS2-Durchsetzung und DSGVO-konforme Anforderungen an die Endpunktüberwachung. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Ländermärkte. Die Erholung des deutschen öffentlichen Sektors in der zweiten Hälfte des Jahres 2025 unterstützte zusätzliche Vertragsaktivitäten im Bereich verwalteter Dienste. Käufer in regulierten Sektoren verlangen häufig eine Datenverarbeitung innerhalb der Europäischen Union und eine klare jurisdiktionelle Kontrolle. Diese Präferenzen für souveräne Cloud-Lösungen können den Pool der Anbieter einschränken, die in der Lage sind, die Beschaffungsanforderungen zu erfüllen. Dies kann stärkere Positionen für Anbieter mit konformer regionaler Infrastruktur und etablierten Referenzen schaffen. Südamerika, angeführt von Brasilien und Argentinien, bietet eine aufkommende Chance, da die Governance-Reife von einer niedrigeren Basis verwalteter Dienste aus zunimmt. Die Größe des Marktes für verwaltete Endpunkt-Compliance-Dienste an diesen Standorten kann von Cloud-nativen Bereitstellungsmodellen profitieren, die für kostensensible Organisationen zugänglich sind.
Markt für verwaltete Endpunkt-Compliance-Dienste in APAC und MEA
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,24 % wachsen und ist damit die am schnellsten wachsende Region. Indien ist ein wichtiger Wachstumsmotor, da es große Arbeitsplatzbereitstellungen in kurzer Zeit unterstützen kann. Microsoft berichtete, dass Infosys, Tata Consultancy Services und Wipro Microsoft 365 Copilot in weniger als 6 Monaten auf mehr als 300.000 Mitarbeiter ausgerollt haben. China hat die größte Position auf Länderebene innerhalb der Region, gestützt durch den Umfang der Unternehmens-IT-Bestände in den Bereichen Bankwesen, Telekommunikation und Energie. Japan und Südkorea priorisieren kontrollierte Bereitstellungsmodelle und Compliance-Zertifizierungen. Der Nahe Osten und Afrika entwickeln sich durch staatlich geförderte sichere Programme für digitale Arbeitsplätze in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Souveräne Programme zur digitalen Transformation in diesen Ländern schaffen strukturierte Beschaffungspipelines, die Anbietern eine mehrjährige Planungssicherheit bieten können.
Wettbewerbslandschaft
Marktkonzentration
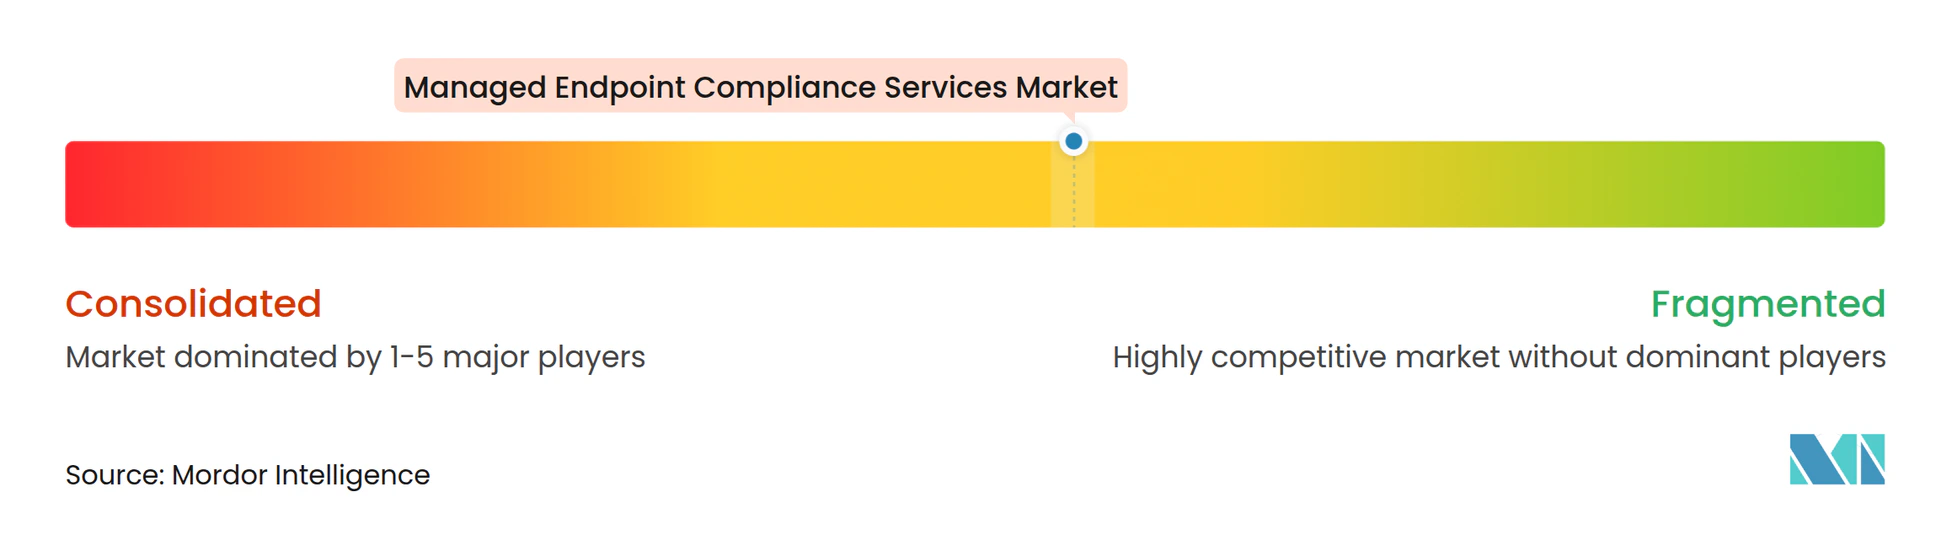
Der Markt für Managed Endpoint Compliance Services hat eine mäßig konzentrierte Struktur. Accenture, Kyndryl, HCL Technologies, Wipro und Infosys haben starke Positionen in Großunternehmenskonten. Ihre Größe wird durch Automatisierungstools, Cloud-Plattformbeziehungen und erfahrungsbasierte Service-Level-Vereinbarungsstrukturen unterstützt. Kleinere regionale Betreiber können es schwer finden, diese Fähigkeiten in globalen Konten zu erreichen. Der Wettbewerb entfernt sich von der Bereitstellungskapazität als Hauptunterscheidungsmerkmal. Anbieter investieren in KI-Service-Plattformen, Selbstheilungsbibliotheken und Echtzeit-Compliance-Dashboards. Der Markt für Managed Endpoint Compliance Services belohnt nun Anbieter, die Automatisierung in messbare Service- und Compliance-Ergebnisse umwandeln können.
HCL Technologies gab im Juli 2026 eine strategische Partnerschaft im Wert von 1,14 Milliarden USD mit einem in Europa ansässigen Fortune-Global-50-Unternehmen bekannt. Die Vereinbarung umfasste KI-gesteuerte digitale Arbeitsplatzdienste und Unternehmensnetzwerkverwaltung bis Dezember 2031. Sie beinhaltete ein Betriebsmodell für den globalen Arbeitsplatz des Kunden sowie IT-Beschaffung, Hardware- und Softwareverwaltung. Wipro verlängerte im September 2026 seinen Vertrag für Digital Workplace Services mit ABB. Das Engagement nutzt SmartOps AIOps für autonome Behebung, generative KI-gestützte Selbstbedienung und KI-gestützte Disposition. Diese Schritte zeigen, wie führende Anbieter Plattformfähigkeiten und die Ausführung großer Verträge nutzen, um ihre Positionen zu schützen. Accenture und ServiceNow lancierten im Juni 2026 auch KI-gestützte verwaltete Sicherheitsdienste für Risikomodernisierung und regulatorische Compliance-Automatisierung.
Das mittlere Marktsegment bleibt eine Öffnung für Anbieter, die Cloud-basierte Compliance-Überwachung zu zugänglichen Preisen anbieten können. Beobachtbarkeit der frontliniennahen Belegschaft ist eine weitere Öffnung, da das Management mobiler und robuster Geräte nicht die Kernstärke jedes globalen Integrators ist. Capgemini schloss im November 2025 die Übernahme von Cloud4C ab, um automatisierungsgesteuerte verwaltete Cloud-Dienste zu erweitern. Computacenter schloss im Januar 2026 die Übernahme von AgreeYa Solutions für 120 Millionen USD ab und erweiterte damit die Professional-Services-Kapazität in Nordamerika und Indien. NTT DATA gab im August 2026 die Übernahme von Netgain bekannt und stärkte damit die ServiceNow-fokussierte Bereitstellung in Schweden. Diese Maßnahmen zeigen, dass der Aufbau von Fähigkeiten durch Übernahmen weiterhin Teil der Wettbewerbsreaktion ist. Der Markt für Managed Endpoint Compliance Services umfasst sowohl globale Anbieter als auch Spezialunternehmen, aber Plattformtiefe und Compliance-Referenzen bleiben wichtige Wettbewerbsbarrieren.
Marktführer in der Branche für Managed Endpoint Compliance Services
-
Microsoft Corporation
-
IBM Corporation
-
Broadcom Inc.
-
Ivanti, Inc.
-
CrowdStrike Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Endpunkt-Compliance-Dienste Unternehmen in diesem Bericht
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Endpunkt-Compliance-Dienste
- Oktober 2026: NinjaOne lancierte Katana AI, einen agentischen KI-Assistenten, der nativ in die NinjaOne-Plattform integriert ist und den Gerätezustand zusammenfasst, kritische Warnungen anzeigt und geführte Behebungsempfehlungen bereitstellt. Die Einführung umfasst Governance-First-Kontrollen, rollenbasierten Zugang, KI-spezifische Kontrollen und einen globalen Kill-Switch, der Unternehmensbedenken hinsichtlich autonomem Endpunktmanagement ohne menschliche Aufsicht adressiert. Katana AI führt auch NinjaOne MCP ein, ein Modellkontextprotokoll, das externe KI-Systeme mit den Daten und Tools von NinjaOne verbindet und einen Schritt in Richtung interoperabler agentischer Operationen für Managed Service Provider markiert.
- September 2026: Wipro verlängerte seinen Vertrag für Digital Workplace Services mit ABB und erweiterte damit eine mehrjährige Beziehung, die KI-gestützte Arbeitsplatzdienste, Gerätelebenszyklusverwaltung und Endpunktsicherheit in den globalen Operationen von ABB abdeckt. Das erneuerte Engagement setzt Wipros SmartOps AIOps-Fähigkeit für autonome Behebung, GenAI-gestützte Selbstbedienung und KI-gestützte Disposition ein und nutzt Telemetrie- und Nutzungsdaten zur Verwaltung des Gerätelebenszyklus und der Endpunktsicherheit im Einklang mit ABBs digitaler Transformation und Nachhaltigkeitszielen.
- August 2026: NTT DATA gab die Übernahme von Netgain bekannt, einem ServiceNow-Spezialisten in Schweden, der zusammen mit der im Dezember 2025 erfolgten Übernahme von The Cloud People Schwedens größtes reines ServiceNow-Unternehmen bildet. Dieser Schritt stärkt die verwaltete ITSM- und Endpunkt-Compliance-Bereitstellungsfähigkeit von NTT DATA in der nordischen Region, einem Unternehmensmarkt mit hoher Compliance-Reife.
- Juli 2026: HCL Technologies gab eine strategische Partnerschaft im Wert von 1,14 Milliarden USD mit einem in Europa ansässigen Fortune-Global-50-Unternehmen bekannt, die KI-gesteuerte digitale Arbeitsplatzdienste und Unternehmensnetzwerkverwaltung von Juli 2026 bis Dezember 2031 abdeckt. Der Deal umfasst den Aufbau eines KI-gesteuerten Betriebsmodells zur Transformation und Verwaltung des globalen digitalen Arbeitsplatzes des Kunden sowie IT-Beschaffung, Hardware- und Softwareverwaltung für Mitarbeiter.
Globaler Berichtsumfang für den Markt für Managed Endpoint Compliance Services
Der Bericht zum Markt für Managed Endpoint Compliance Services ist segmentiert nach Servicetyp (DEX-Überwachung und -Analyse, Selbstheilung und Automatisierung, Service Desk und technischer Support, Persona- und Stimmungsmanagement sowie Geräte-, Anwendungs- und Netzwerkerfahrungsmanagement), Bereitstellungsmodus (Cloud, On-Premise und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Unternehmenstyp (Privatsektor und öffentlicher Sektor), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen, Informationstechnologie und Telekommunikation, Gesundheitswesen, verarbeitendes Gewerbe, Einzel- und E-Commerce, Regierung und sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| DEX-Überwachung und -Analyse |
| Selbstheilung und Automatisierung |
| Service Desk und technischer Support |
| Persona- und Stimmungsmanagement |
| Geräte-, Anwendungs- und Netzwerkerfahrungsmanagement |
| Cloud |
| On-Premise |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Privatsektor |
| Öffentlicher Sektor |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen |
| Verarbeitendes Gewerbe |
| Einzel- und E-Commerce |
| Regierung |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | DEX-Überwachung und -Analyse | |
| Selbstheilung und Automatisierung | ||
| Service Desk und technischer Support | ||
| Persona- und Stimmungsmanagement | ||
| Geräte-, Anwendungs- und Netzwerkerfahrungsmanagement | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premise | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Unternehmenstyp | Privatsektor | |
| Öffentlicher Sektor | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen | ||
| Verarbeitendes Gewerbe | ||
| Einzel- und E-Commerce | ||
| Regierung | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Endpoint Compliance Services?
Der Markt für Managed Endpoint Compliance Services wird voraussichtlich von 5,33 Milliarden USD im Jahr 2026 und 6,05 Milliarden USD im Jahr 2027 auf 11,43 Milliarden USD bis 2032 wachsen, mit einer CAGR von 13,49 %. Dieser Ausblick spiegelt die Nachfrage nach kontinuierlicher Endpunkttransparenz, Behebung und dokumentierter Governance in verteilten Arbeitsumgebungen wider.
Was treibt die Nachfrage nach Managed Endpoint Compliance Services an?
Hybrides Arbeiten, größere Gerätebestände, Cloud-Plattformeinführung, KI-gestützte Service Desks und ergebnisbasierte Serviceverträge unterstützen die Nachfrage. Organisationen benötigen auch konsistente Richtliniendurchsetzung und Prüfaufzeichnungen über Benutzer, Standorte und Gerätetypen hinweg.
Welcher Servicetyp hat die größte Position?
Service Desk und technischer Support hielten im Jahr 2026 einen Umsatzanteil von 32,24 %, während Selbstheilung und Automatisierung mit einer CAGR von 13,94 % der am schnellsten wachsende Servicetyp ist. Menschengeführter Support bleibt für Ausnahmefälle wichtig, die nicht durch definierte Automatisierungsworkflows gelöst werden können.
Warum ist Cloud-Bereitstellung für Endpunkt-Compliance wichtig?
Die Cloud hielt im Jahr 2026 einen Umsatzanteil von 72,28 %, da sie zentralisierte Richtliniendurchsetzung, gemeinsame Berichterstattung, Prüfaufzeichnungen und skalierbare Endpunktüberwachung unterstützt. Sie ermöglicht es Anbietern auch, Änderungen über verteilte Gerätebestände hinweg anzuwenden, ohne an jedem Standort lokale Verwaltungsinfrastruktur vorhalten zu müssen.
Welche Endnutzervertikale wächst am schnellsten?
Das Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 14,12 % wachsen, unterstützt durch vernetzte Medizingeräte, klinische Technologiebestände und Compliance-Anforderungen. Gesundheitsorganisationen benötigen zuverlässige Endpunkttransparenz und dokumentierte Sicherheitskontrollen in klinischen und administrativen Umgebungen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 14,24 % wachsen, angeführt von Unternehmensdigitalisierung und großangelegten Arbeitsplatztechnologiebereitstellungen. Indien, China, Japan und Südkorea unterstützen jeweils die regionale Nachfrage durch unterschiedliche unternehmensweite oder compliance-gesteuerte Anforderungen.