
Tamaño y Participación del Mercado de Servicios de Cumplimiento de Endpoints Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Cumplimiento de Endpoints Gestionados por Mordor Intelligence
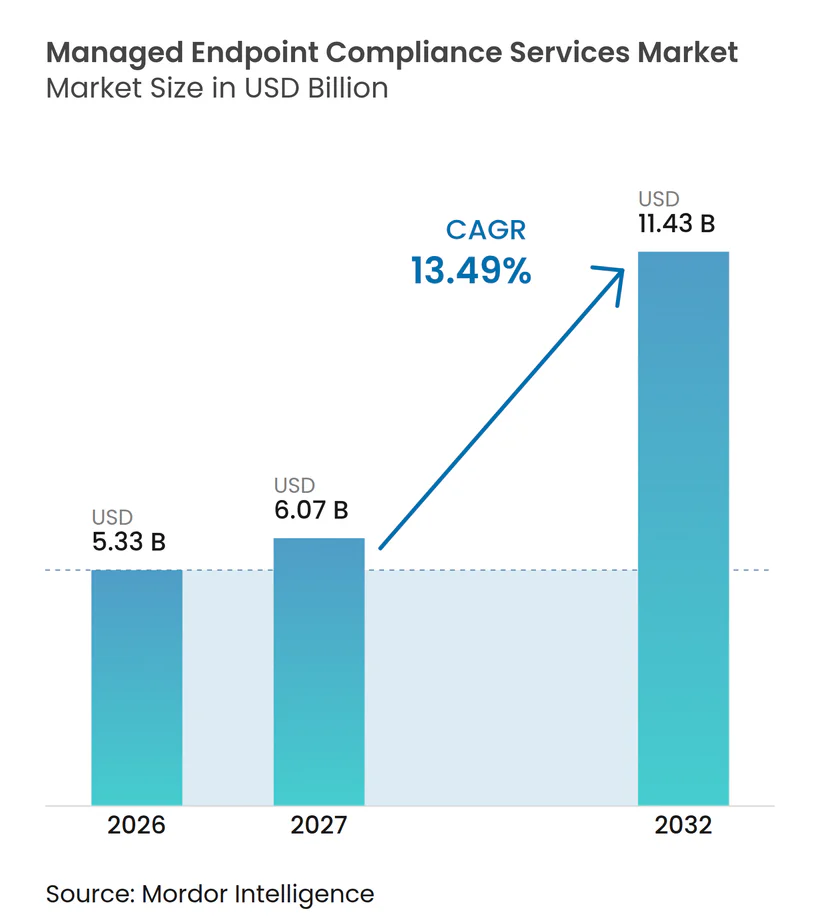
Se proyecta que el tamaño del Mercado de Servicios de Cumplimiento de Endpoints Gestionados se expanda desde 5,33 mil millones de USD en 2026 y 6,05 mil millones de USD en 2027 hasta 11,43 mil millones de USD para 2032, registrando un CAGR del 13,49% entre 2027 y 2032. El trabajo híbrido ha ampliado el rango de redes, dispositivos y entornos operativos que los equipos de TI empresariales deben supervisar. Esto está trasladando el cumplimiento de endpoints de una tarea de seguridad limitada a una función de gobernanza continua que afecta la resiliencia, el cumplimiento normativo y la productividad de los empleados. Los compradores esperan cada vez más que los proveedores prevengan problemas y muestren resultados, en lugar de solo cerrar tickets de soporte después de un incidente. La automatización, las plataformas en la nube y las herramientas de experiencia digital del empleado se están volviendo, por lo tanto, más importantes en el diseño de servicios y la entrega de contratos. Los proveedores que pueden combinar la automatización con un proceso de cumplimiento auditable están mejor posicionados a medida que los clientes avanzan hacia acuerdos basados en resultados.
Conclusiones Clave del Informe
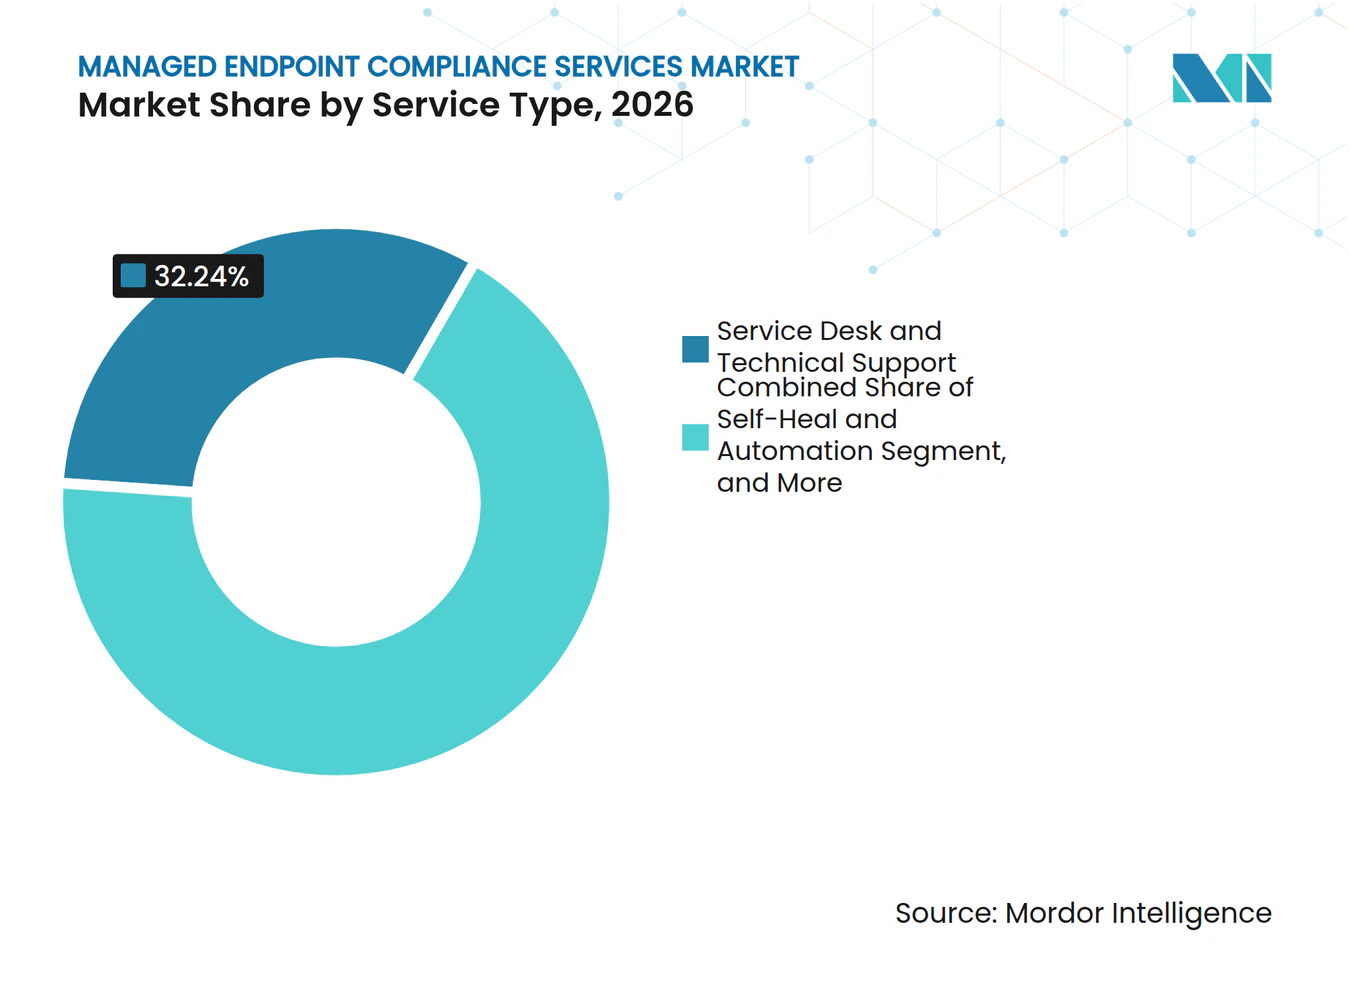
- Por tipo de servicio, el Servicio de Asistencia y Soporte Técnico representó el 32,24% del Mercado de Servicios de Cumplimiento de Endpoints Gestionados en 2026, mientras que la Autocorrección y Automatización se proyecta que se expanda a un CAGR del 13,94% hasta 2032.
- Por modo de implementación, la Nube representó el 72,28% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 13,88% hasta 2032.
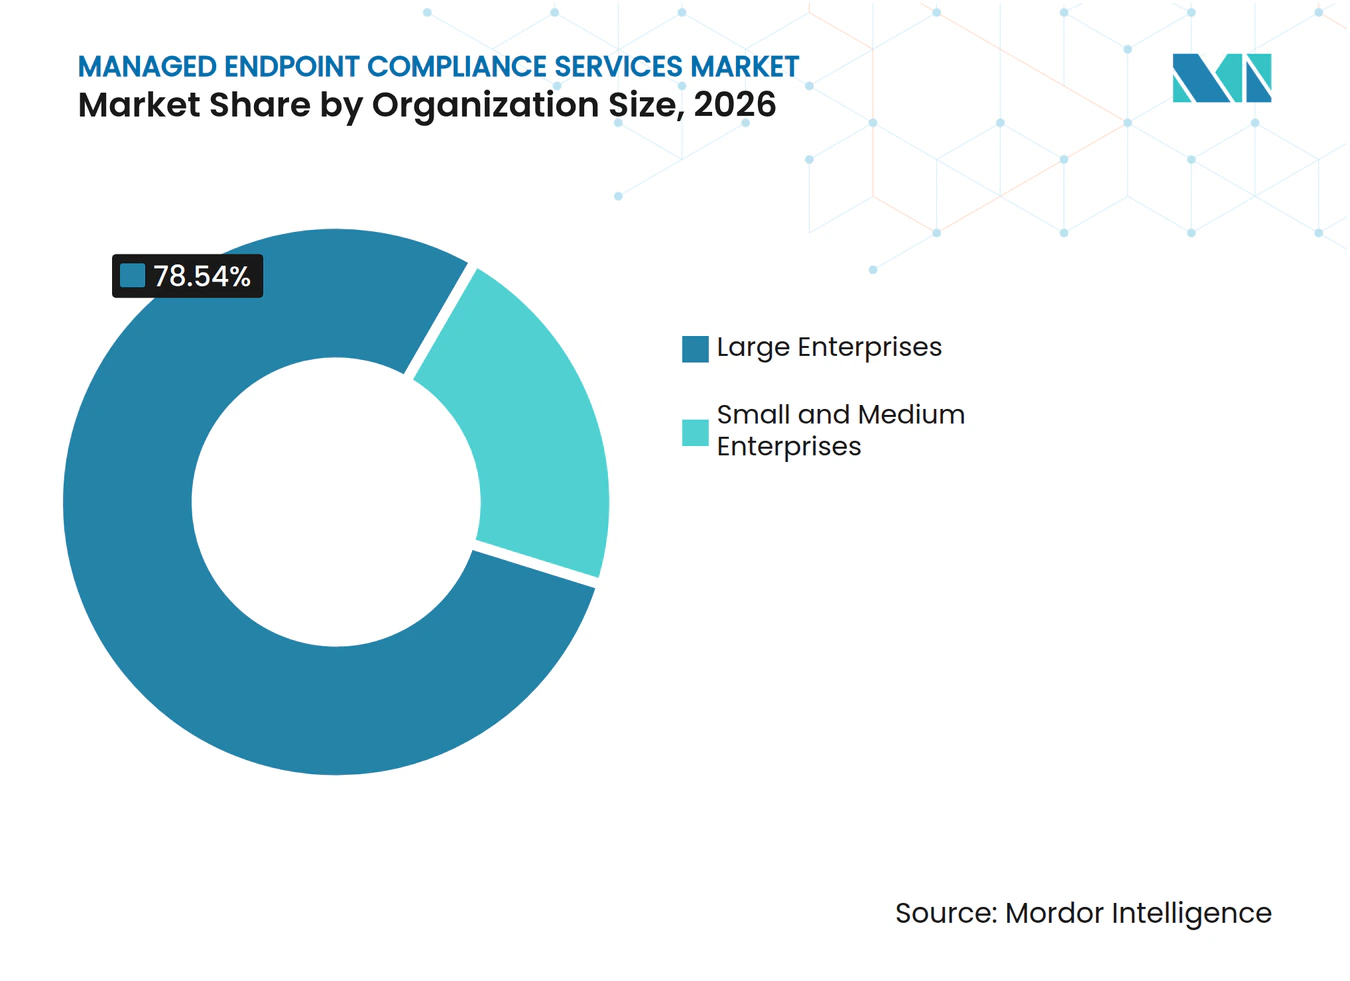
- Por tamaño de organización, las Grandes Empresas representaron el 78,54% de los ingresos en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 13,79% hasta 2032.
- Por tipo de empresa, el Sector Privado representó el 77,63% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 13,93% hasta 2032.
- Por vertical de industria, el sector de Banca, Servicios Financieros y Seguros representó el 20,83% de los ingresos en 2026, mientras que el sector de Salud se proyecta que se expanda a un CAGR del 14,12% hasta 2032.
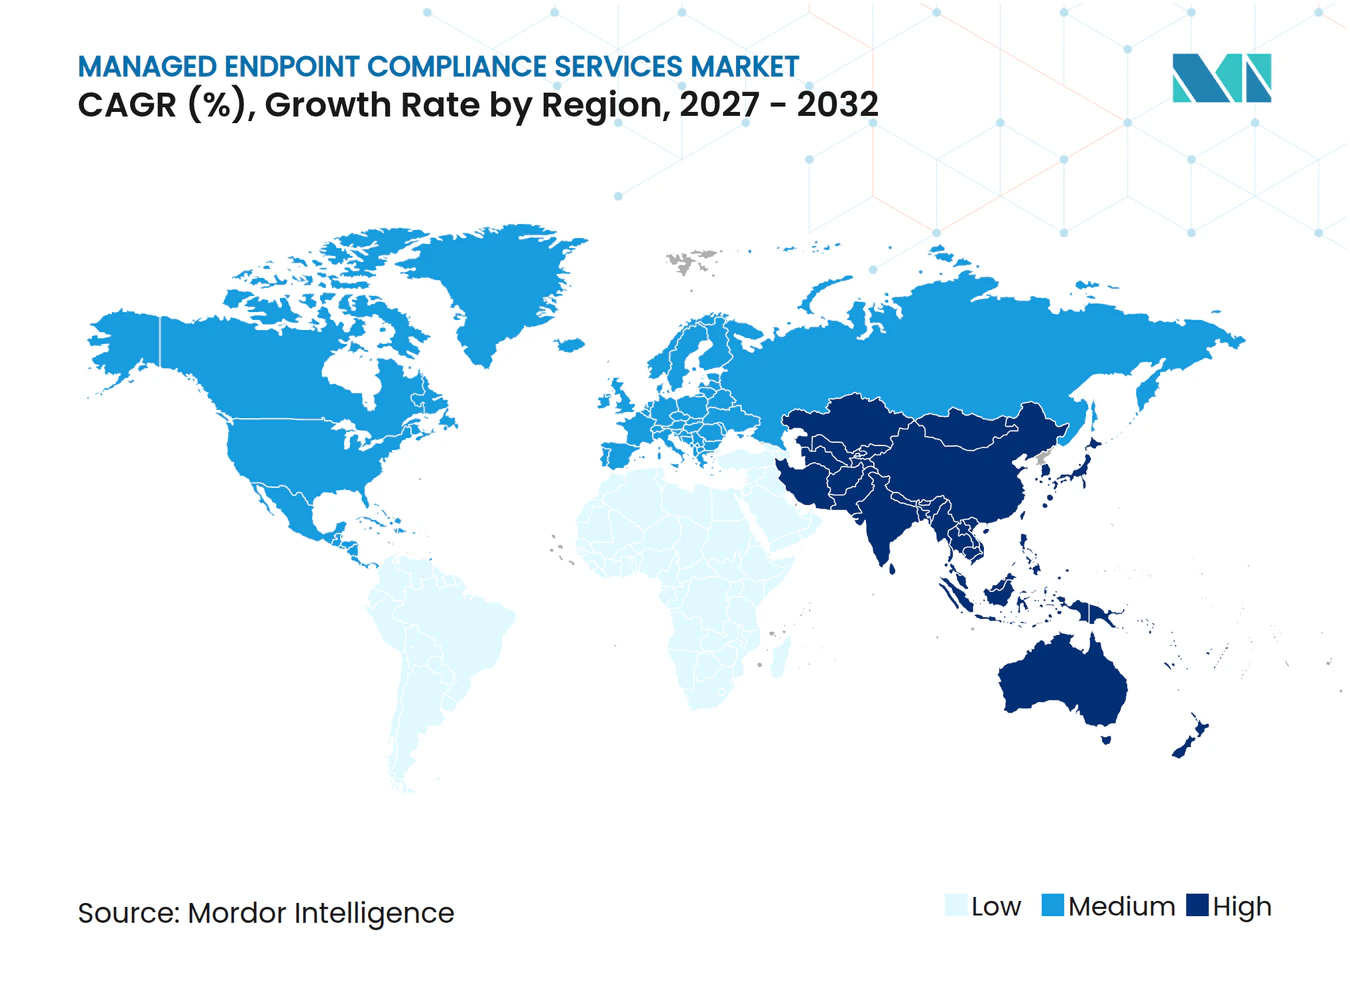
- Por geografía, América del Norte representó el 42,18% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 14,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Soporte para el Trabajo Híbrido | +3.2% | Global | Corto plazo (≤ 2 años) |
| Adopción de Plataformas de Trabajo en la Nube | +2.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización del Servicio de Asistencia Habilitada por Inteligencia Artificial | +2.5% | Global | Mediano plazo (2-4 años) |
| Acuerdos de Nivel de Experiencia y Contratación Basada en Resultados | +1.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Orquestación Agéntica del Lugar de Trabajo y Operaciones de Autocorrección | +1.6% | América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Observabilidad de la Fuerza Laboral Móvil y de Primera Línea | +1.2% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Soporte para el Trabajo Híbrido
El trabajo híbrido genera una mayor carga de soporte que los modelos de TI de ubicación única no pueden abordar de manera consistente en una fuerza laboral dispersa. Las empresas ahora gestionan parques de endpoints en oficinas, redes domésticas, conexiones Wi-Fi públicas, ubicaciones de clientes y entornos de sucursales. Cada entorno puede producir diferentes patrones de estado del dispositivo, problemas de rendimiento de aplicaciones, condiciones de acceso y riesgos de seguridad. Ivanti encontró que el 77% de los profesionales de TI afirmaron que sus organizaciones miden y gestionan la experiencia digital del empleado, aunque solo el 50% la trató como una alta prioridad.[1] La brecha es especialmente clara en las grandes organizaciones que aún utilizan herramientas de monitoreo separadas y no pueden identificar problemas en los distintos entornos de trabajo con suficiente anticipación para prevenirlos. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados se beneficia cuando los proveedores pueden reunir esta telemetría, aplicar un proceso de servicio común y ofrecer una remediación consistente dondequiera que trabajen los empleados.
Adopción de Plataformas de Trabajo en la Nube
Las plataformas de gestión entregadas en la nube permiten a los proveedores aplicar actualizaciones de políticas, parches de seguridad y cambios de configuración de endpoints en un parque gestionado sin mantener infraestructura de gestión local. Esta capacidad puede reducir el tiempo necesario para aplicar una línea base de cumplimiento compartida en dispositivos dispersos, sistemas operativos y ubicaciones de la fuerza laboral. También hace que los registros de auditoría centralizados, el seguimiento de configuraciones y la evidencia retenida sean más prácticos para organizaciones con grandes parques de dispositivos. Los motores de políticas nativos de la nube pueden identificar la desviación de configuración en tiempo real y preservar un rastro de auditoría que las herramientas locales heredadas pueden no proporcionar. A medida que las plataformas de trabajo amplían sus capacidades de gobernanza de endpoints, los proveedores de servicios gestionados necesitan integraciones más profundas y procesos operativos más sólidos en lugar de capacidad de infraestructura adicional. Esto apoya el Mercado de Servicios de Cumplimiento de Endpoints Gestionados porque los proveedores pueden organizar la entrega en torno a la aplicación de políticas, la visibilidad, los resultados de cumplimiento documentados y la respuesta oportuna.
Modernización del Servicio de Asistencia Habilitada por Inteligencia Artificial
Los servicios de asistencia están pasando de un modelo de escalada por niveles hacia el triaje asistido por inteligencia artificial, la toma de decisiones guiada y la resolución automatizada de problemas definidos. El estado del endpoint, los cambios de configuración recientes, el comportamiento de las aplicaciones y la información de identidad del usuario pueden ensamblarse antes de que un técnico comience a trabajar. Este contexto puede acortar los tiempos de resolución, reducir los pasos de diagnóstico repetidos y disminuir el esfuerzo requerido del personal de soporte que maneja casos rutinarios. Una investigación publicada en Electronics describió cómo los sistemas AIOps agénticos pueden ejecutar flujos de trabajo de resolución en infraestructuras variadas y apoyar entornos de TI de autocorrección.[2] Los proveedores que aplican estas herramientas pueden gestionar más incidentes sin incrementos proporcionales en el número de personal, reservando las habilidades especializadas para excepciones complejas. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados se beneficia de este cambio, ya que la automatización puede reducir la demanda de soporte rutinario al tiempo que aumenta el valor de la remediación gestionada, la supervisión operativa y la gestión del cumplimiento.
Acuerdos de Nivel de Experiencia y Contratación Basada en Resultados
Los acuerdos de nivel de experiencia evalúan los servicios a través de los resultados de los empleados, como la satisfacción, la pérdida de productividad percibida, la facilidad de soporte y el esfuerzo requerido para completar el trabajo. Esto difiere de los acuerdos de nivel de servicio tradicionales que se centran en el tiempo de actividad, los volúmenes de incidentes y el cierre de tickets. Los proveedores gestionados deben, por lo tanto, demostrar que los servicios de endpoints mejoran la experiencia del empleado además de cumplir los objetivos técnicos de operación. La automatización puede hacer que los resultados de la entrega sean más consistentes, lo cual es importante cuando los resultados del servicio están vinculados a las medidas del contrato y la responsabilidad del proveedor. Computacenter informó que más del 30% de las organizaciones encuestadas consideraban los acuerdos de nivel de experiencia como una forma de comprender mejor la satisfacción de los empleados. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados se ve afectado a medida que los compradores comparan a los proveedores en función de los resultados auditables de la fuerza laboral, la consistencia del servicio y los resultados de remediación visibles, en lugar de únicamente la capacidad de personal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Privacidad y Consentimiento en la Telemetría de Empleados | -1.8% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Riesgo Cibernético por Acceso de Soporte Externo con Privilegios | -1.4% | Global | Mediano plazo (2-4 años) |
| Superposición de Herramientas entre Plataformas DEX, UEM, ITSM y de Observabilidad | -1.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Atribución de Resultados DEX y Escrutinio Presupuestario en el Mercado Medio | -0.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Privacidad y Consentimiento en la Telemetría de Empleados
La telemetría de endpoints puede capturar la actividad del dispositivo, el uso de aplicaciones, el comportamiento de la red, las señales de interacción del usuario y el estado del equipo de trabajo. Esto genera fricciones con las leyes de privacidad, las expectativas laborales y los requisitos internos de consentimiento de los empleados. La Oficina del Comisionado de Información del Reino Unido establece que el monitoreo de trabajadores debe cumplir los principios de minimización de datos, establecer una base legal para el procesamiento y proteger los derechos de los trabajadores sobre sus datos personales.[3] Los proveedores deben ajustar la configuración de telemetría según el país, el tipo de contrato laboral y el propósito legítimo de cada actividad de monitoreo. Las organizaciones que utilizan herramientas de monitoreo sin evaluaciones de impacto en la protección de datos pueden enfrentar riesgos regulatorios, revisiones contractuales adicionales y decisiones de externalización más lentas. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados puede, por lo tanto, enfrentar ciclos de ventas más largos a medida que los requisitos de residencia de datos, seguimiento del consentimiento y procesamiento de inteligencia artificial se vuelven más variados.
Riesgo Cibernético por Acceso de Soporte Externo con Privilegios
El soporte de endpoints gestionados requiere acceso privilegiado a dispositivos, sistemas de identidad, bases de datos de configuración y, en ocasiones, controles de seguridad o cumplimiento. Una cuenta privilegiada comprometida puede crear oportunidades para alterar la configuración de políticas, interrumpir las operaciones comerciales o eliminar datos en un gran parque de endpoints. Los costos de las brechas de datos en los Estados Unidos alcanzaron los 10,22 millones de USD por incidente en 2025, un aumento del 9% respecto al año anterior. Los clientes regulados están respondiendo con acceso justo a tiempo, conectividad de confianza cero, controles de sesión y monitoreo continuo de la actividad del proveedor. Estos controles pueden encarecer la entrega, prolongar las revisiones de seguridad y ralentizar la aprobación de contratos. El efecto es más fuerte en la banca y la salud, donde el acceso a endpoints está sujeto a examen formal bajo los requisitos de PCI-DSS v4.0 e HIPAA.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Automatización Transforma el Modelo Establecido del Servicio de AsistenciaEl Servicio de Asistencia y Soporte Técnico representó el 32,24% de la participación del Mercado de Servicios de Cumplimiento de Endpoints Gestionados en 2026, convirtiéndolo en el tipo de servicio más grande. Su posición refleja la demanda continua de resolución liderada por personas en casos de fallos de autenticación, problemas de VPN y problemas de configuración de dispositivos. El trabajo híbrido ha aumentado el número y la variedad de incidentes que requieren soporte de primera línea. El Monitoreo y Análisis DEX apoya la visibilidad del rendimiento de dispositivos y aplicaciones. La Gestión de Personas y Sentimientos ayuda a los proveedores a comprender la experiencia del empleado en los distintos grupos de usuarios. La Gestión de la Experiencia de Dispositivos, Aplicaciones y Redes reúne señales operativas en todo el entorno de endpoints. Estas ofertas atienden diferentes necesidades de observabilidad y continuidad dentro del conjunto más amplio de servicios de cumplimiento gestionados. También ayudan a los proveedores a identificar problemas recurrentes antes de que se conviertan en incidentes de soporte generalizados.
Se proyecta que la Autocorrección y Automatización se expanda a un CAGR del 13,94% de 2027 a 2032. La remediación autónoma permite a los agentes de endpoints detectar, diagnosticar y abordar problemas definidos sin intervención humana. Esto puede reducir los volúmenes de tickets y acortar el tiempo necesario para restaurar el servicio. Su adopción no elimina la necesidad de servicios de asistencia porque los casos impulsados por excepciones aún requieren personal especializado. En cambio, cambia el rol de los equipos de servicio de asistencia hacia casos complejos, supervisión y mejora de las reglas de automatización. El tamaño del Mercado de Servicios de Cumplimiento de Endpoints Gestionados para los servicios liderados por automatización se beneficia a medida que los proveedores empaquetan guías de procedimientos, paneles de resultados y procesos de remediación documentados en contratos de mayor valor. Este cambio puede presionar el trabajo tradicional por incidente al tiempo que apoya la gestión de mayor margen de los servicios automatizados. Los proveedores que documentan sus flujos de trabajo y mantienen controles claros están mejor posicionados para apoyar las revisiones de cumplimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
El Liderazgo de la Nube Refleja los Requisitos OperativosLa Nube representó el 72,28% de los ingresos en 2026 y mantuvo la posición líder en este modo de implementación. También se proyecta que la Nube se expanda a un CAGR del 13,88% de 2027 a 2032. La aplicación centralizada de políticas es una razón principal de esta posición. Los proveedores pueden actualizar controles y configuraciones en grandes parques de endpoints sin depender de infraestructura local en cada sitio. Las plataformas en la nube también admiten informes compartidos, registros de auditoría y monitoreo continuo para usuarios distribuidos. Estas funciones son valiosas cuando las reglas de seguridad y las líneas base de cumplimiento deben aplicarse de manera consistente. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados tiene una sólida base en la nube porque los compradores desean controles actualizados sin la carga de mantener sistemas de gestión locales.
Las plataformas nativas de la nube también son adecuadas para la remediación asistida por inteligencia artificial y el análisis centralizado de configuraciones. Los proveedores pueden construir servicios en torno a la detección de desviación de políticas, registros en tiempo real y puntos de referencia de configuración regulatoria. Esto proporciona a los clientes un registro más claro de las acciones tomadas en los dispositivos gestionados. La implementación local sigue siendo relevante en entornos con aislamiento de red y organizaciones con estrictas reglas de soberanía. Las agencias gubernamentales y las industrias reguladas pueden conservar sistemas locales cuando las necesidades de procesamiento de datos o conectividad están estrictamente controladas. Las configuraciones híbridas siguen siendo importantes durante las transiciones de parques de endpoints heredados a la gestión en la nube. En Europa, las obligaciones de cumplimiento relacionadas con NIS2 refuerzan la necesidad de informes estructurados de endpoints en todas las ubicaciones operativas. La industria del Mercado de Servicios de Cumplimiento de Endpoints Gestionados continúa incluyendo varias opciones de implementación porque los entornos regulatorios y los entornos heredados difieren entre los clientes.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes Aumentan la AdopciónLas Grandes Empresas representaron el 78,54% de los ingresos en 2026, otorgando a este grupo la posición más grande por tamaño de organización. Sus parques de endpoints suelen ser complejos e incluyen varios proveedores de dispositivos, entornos operativos y grupos de usuarios internos. Las organizaciones que cotizan en bolsa y las empresas reguladas también enfrentan requisitos de gobernanza continuos. Para estos clientes, el cumplimiento continuo de endpoints puede convertirse en un requisito operativo en lugar de una compra de TI discrecional. Los servicios gestionados pueden proporcionar cobertura especializada en un amplio parque sin construir todas las capacidades internamente. Las grandes empresas son, por lo tanto, más propensas a utilizar acuerdos formales de servicios de TI gestionados. Su tamaño también apoya contratos más largos y requisitos de informes más detallados. La participación del Mercado de Servicios de Cumplimiento de Endpoints Gestionados que tiene este grupo refleja estas demandas operativas y regulatorias.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 13,79% de 2027 a 2032. La entrega en la nube reduce el esfuerzo de implementación y las barreras de costo que antes limitaban el cumplimiento de endpoints externalizado entre los equipos de TI más pequeños. Un proveedor puede apoyar a muchos clientes más pequeños en plataformas compartidas de políticas y monitoreo. Este modelo mejora la economía de la entrega sin requerir que cada cliente opere su propia infraestructura. Las organizaciones más pequeñas suelen priorizar la facilidad de implementación, los precios agrupados y la adquisición sencilla. Pueden dar menos énfasis a las características de servicio altamente personalizadas que las grandes empresas. Esto ha creado una capa competitiva distinta por debajo del segmento empresarial liderado por integradores globales. La industria del Mercado de Servicios de Cumplimiento de Endpoints Gestionados puede ampliarse a medida que los proveedores adaptan servicios simplificados para estos compradores.

Por Tipo de Empresa:
La Demanda del Sector Privado Ancla la Adopción ActualEl Sector Privado representó el 77,63% de los ingresos en 2026 y fue el tipo de empresa más grande. Las organizaciones privadas adoptaron la gobernanza de TI basada en resultados y los modelos de acceso gestionado antes que muchas instituciones públicas. Sus modelos operativos a menudo vinculan la supervisión de endpoints con programas más amplios de auditoría, operaciones y programas ambientales, sociales y de gobernanza. Esto puede hacer que el cumplimiento de endpoints sea una parte habitual de la gestión de riesgos corporativos. También se proyecta que el Sector Privado se expanda a un CAGR del 13,93% de 2027 a 2032. Las empresas están externalizando cada vez más tanto las funciones de gestión de endpoints como las de informes de cumplimiento. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados se beneficia cuando los clientes buscan un único proveedor para el monitoreo, la remediación y la documentación.
El Sector Público tiene una presencia actual menor pero continúa ganando impulso. Los gobiernos están digitalizando la prestación de servicios y estableciendo líneas base de seguridad de dispositivos para funcionarios públicos y contratistas. Muchas agencias también utilizan marcos de adquisición estructurados para servicios de lugar de trabajo digital gestionados. La inclusión de Kyndryl para servicios de Endpoints Modernos y de Ciclo de Vida en el Mercado Digital del Reino Unido muestra cómo los proveedores gestionados acceden a los canales de adquisición del sector público. Los requisitos del sector público pueden ser más prescriptivos que los del sector privado. La acreditación formal y la certificación de seguridad pueden crear barreras para los proveedores sin credenciales gubernamentales establecidas. Los ciclos de adquisición más largos pueden ralentizar la entrada, pero también pueden apoyar posiciones duraderas para los proveedores calificados. Este patrón ofrece al Mercado de Servicios de Cumplimiento de Endpoints Gestionados una oportunidad creciente en el sector público.
Por Vertical de Industria:
el Sector de Banca, Servicios Financieros y Seguros Lidera Mientras el Sector de Salud se Expande Más RápidoEl sector de Banca, Servicios Financieros y Seguros representó el 20,83% de los ingresos en 2026, convirtiéndolo en el vertical de industria más grande. Las organizaciones de banca, seguros y servicios financieros suelen tener un alto número de dispositivos por empleado. Las operaciones de negociación, atención al cliente, sucursales y funciones de back-office requieren entornos de endpoints confiables y controlados. Estas organizaciones también operan bajo una densa supervisión regulatoria. PCI-DSS v4.0 y la Ley de Resiliencia Operativa Digital de la Unión Europea hacen que la gobernanza de endpoints sea parte de una actividad de resiliencia operativa más amplia. La Ley entró en vigor en enero de 2025 y aumentó la importancia formal de la gestión del riesgo tecnológico para las entidades financieras cubiertas. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados tiene una base duradera en el sector de Banca, Servicios Financieros y Seguros porque la evidencia de cumplimiento y el acceso privilegiado controlado son esenciales para este vertical.
Se proyecta que el sector de Salud se expanda a un CAGR del 14,12% de 2027 a 2032, convirtiéndolo en el vertical de más rápido crecimiento. Los dispositivos médicos conectados y la expansión de los parques de tecnología clínica aumentan las necesidades de visibilidad y seguridad de los endpoints. Los requisitos de HIPAA también hacen que el control y la documentación sean importantes en las organizaciones de salud de América del Norte. NinjaOne reportó un crecimiento de casi el 70% interanual en los ingresos recurrentes anuales relacionados con la salud y cerca de 1.000 nuevos clientes del sector salud en 2025. El plan de acción de ciberseguridad hospitalaria de la Comisión Europea identificó la visibilidad centralizada de activos y el monitoreo continuo de endpoints como medidas de seguridad de referencia. El sector manufacturero también está viendo interés a medida que los entornos de tecnología de la información y tecnología operativa se vuelven más conectados. Las organizaciones de comercio minorista y comercio electrónico están adoptando estos servicios para apoyar el cumplimiento en puntos de venta y el aprovisionamiento de dispositivos para la fuerza laboral estacional. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados está, por lo tanto, respaldado por diferentes necesidades de cumplimiento en los principales verticales.
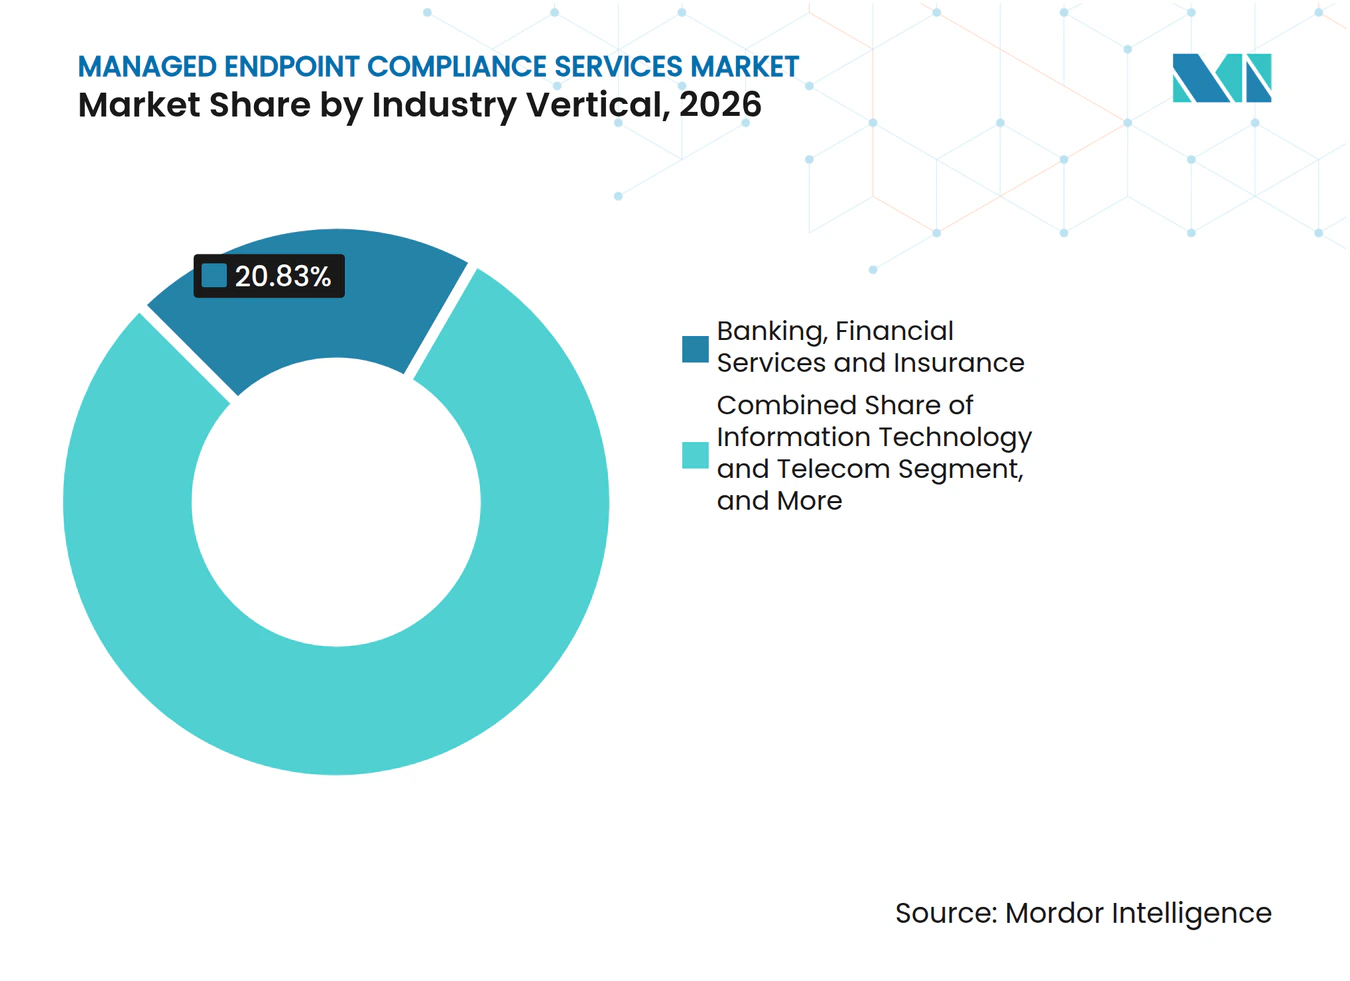
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Cumplimiento de Endpoints Gestionados en América del Norte
América del Norte representó el 42,18% de los ingresos en 2026 y se mantuvo como el segmento regional más grande. Las prácticas maduras de externalización, los extensos parques de dispositivos empresariales y la responsabilidad regulatoria formal respaldan la demanda en toda la región. Estados Unidos es el mercado principal a nivel de país, dado que las organizaciones en los sectores de salud, servicios financieros e infraestructura crítica enfrentan requisitos detallados de gobernanza de endpoints. La HIPAA y las normas de divulgación de ciberseguridad de la Comisión de Bolsa y Valores hacen que el monitoreo y la documentación sean importantes para muchas organizaciones. Canadá y México son mercados más pequeños pero en expansión, donde la digitalización empresarial y la prestación de servicios gestionados en modalidad nearshore respaldan la demanda. Computacenter informó que América del Norte representó casi el 40% de su beneficio operativo ajustado en 2025, frente a casi el 20% en 2024, tras casi duplicar su beneficio operativo en la región. Este desempeño subraya la importancia comercial de la demanda empresarial en América del Norte para el Mercado de Servicios de Cumplimiento de Endpoints Gestionados.
Mercado de Servicios de Cumplimiento de Endpoints Gestionados en Europa y América del Sur
Europa ocupa la segunda posición geográfica en importancia, respaldada por la aplicación de NIS2 y los requisitos de monitoreo de endpoints conformes con el RGPD. Alemania, el Reino Unido y Francia son mercados nacionales relevantes. La recuperación del sector público alemán en el segundo semestre de 2025 impulsó una mayor actividad en contratos de servicios gestionados. Los compradores en sectores regulados suelen exigir el procesamiento de datos dentro de la Unión Europea y un control jurisdiccional claro. Estas preferencias por la nube soberana pueden reducir el grupo de proveedores capaces de cumplir los requisitos de contratación. Esto puede generar posiciones más sólidas para los proveedores con infraestructura regional conforme y credenciales consolidadas. América del Sur, liderada por Brasil y Argentina, ofrece una oportunidad emergente a medida que la madurez en gobernanza mejora desde una base de servicios gestionados más reducida. El tamaño del Mercado de Servicios de Cumplimiento de Endpoints Gestionados en estas ubicaciones puede beneficiarse de modelos de prestación nativos en la nube accesibles para organizaciones sensibles al coste.
Mercado de Servicios de Cumplimiento de Endpoints Gestionados en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,24% entre 2027 y 2032, convirtiéndose en la región de mayor crecimiento. India es un importante motor de crecimiento, ya que puede respaldar grandes despliegues de puestos de trabajo a gran velocidad. Microsoft informó que Infosys, Tata Consultancy Services y Wipro escalaron Microsoft 365 Copilot a más de 300.000 empleados en menos de 6 meses. China tiene la posición más grande a nivel de país dentro de la región, respaldada por la escala de los parques de TI empresariales en banca, telecomunicaciones y energía. Japón y Corea del Sur priorizan modelos de despliegue controlado y certificación de cumplimiento. Oriente Medio y África se están desarrollando a través de programas de lugar de trabajo digital seguro respaldados por los gobiernos de Arabia Saudita y los Emiratos Árabes Unidos. Los programas de transformación digital soberana en estos países están creando canales de contratación estructurados que pueden ofrecer visibilidad plurianual a los proveedores.
Panorama Competitivo
Concentración del Mercado
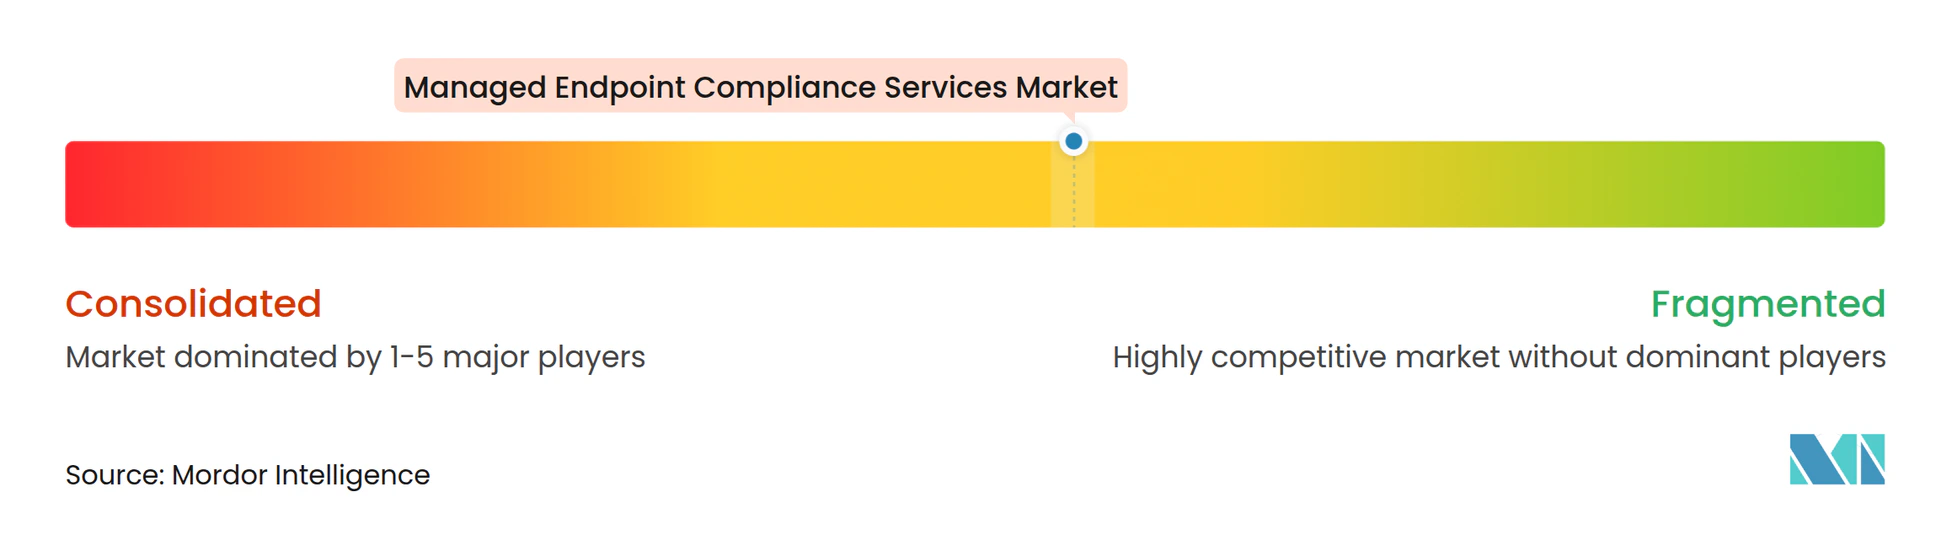
El Mercado de Servicios de Cumplimiento de Endpoints Gestionados tiene una estructura moderadamente concentrada. Accenture, Kyndryl, HCL Technologies, Wipro e Infosys tienen posiciones sólidas en cuentas de grandes empresas. Su escala está respaldada por herramientas de automatización, relaciones con plataformas en la nube y estructuras de acuerdos de nivel de experiencia. Los operadores regionales más pequeños pueden encontrar difícil igualar estas capacidades en cuentas globales. La competencia se está alejando del número de empleados de entrega como principal punto de distinción. Los proveedores están invirtiendo en plataformas de servicios de inteligencia artificial, bibliotecas de autocorrección y paneles de cumplimiento en tiempo real. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados ahora recompensa a los proveedores que pueden traducir la automatización en resultados de servicio y cumplimiento medibles.
HCL Technologies anunció una asociación estratégica de 1,14 mil millones de USD con una empresa Fortune Global 50 con sede en Europa en julio de 2026. El acuerdo cubrió servicios de lugar de trabajo digital impulsados por inteligencia artificial y gestión de redes empresariales hasta diciembre de 2031. Incluyó un modelo operativo para el lugar de trabajo global del cliente, así como la adquisición de TI, gestión de hardware y software. Wipro renovó su contrato de Servicios de Lugar de Trabajo Digital con ABB en septiembre de 2026. El compromiso utiliza SmartOps AIOps para la remediación autónoma, el autoservicio asistido por inteligencia artificial generativa y el despacho asistido por inteligencia artificial. Estos movimientos muestran cómo los proveedores líderes utilizan la capacidad de la plataforma y la ejecución de grandes contratos para proteger sus posiciones. Accenture y ServiceNow también lanzaron servicios de seguridad gestionados impulsados por inteligencia artificial en junio de 2026 para la modernización del riesgo y la automatización del cumplimiento normativo.
El mercado medio sigue siendo una apertura para los proveedores que pueden ofrecer monitoreo de cumplimiento basado en la nube a precios accesibles. La observabilidad de la fuerza laboral de primera línea es otra apertura porque la gestión de dispositivos móviles y robustecidos no es la fortaleza principal de todos los integradores globales. Capgemini completó la adquisición de Cloud4C en noviembre de 2025 para ampliar los servicios en la nube gestionados impulsados por automatización. Computacenter completó su adquisición de AgreeYa Solutions por 120 millones de USD en enero de 2026, ampliando la capacidad de servicios profesionales en América del Norte e India. NTT DATA anunció la adquisición de Netgain en agosto de 2026, fortaleciendo la entrega centrada en ServiceNow en Suecia. Estas acciones indican que la construcción de capacidades a través de adquisiciones sigue siendo parte de la respuesta competitiva. El Mercado de Servicios de Cumplimiento de Endpoints Gestionados incluye tanto proveedores globales como empresas especializadas, pero la profundidad de la plataforma y las credenciales de cumplimiento siguen siendo barreras competitivas importantes.
Líderes de la Industria de Servicios de Cumplimiento de Endpoints Gestionados
-
Microsoft Corporation
-
IBM Corporation
-
Broadcom Inc.
-
Ivanti, Inc.
-
CrowdStrike Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Cumplimiento de Endpoints Gestionados Empresas cubiertas en este informe
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Cumplimiento de Endpoints Gestionados
- Octubre de 2026: NinjaOne lanzó Katana AI, un asistente de inteligencia artificial agéntico integrado de forma nativa en la plataforma NinjaOne que resume el estado del dispositivo, muestra alertas críticas y proporciona recomendaciones de remediación guiadas. El lanzamiento incluye controles con prioridad en la gobernanza, acceso basado en roles, controles por inteligencia artificial y un interruptor de apagado global, abordando las preocupaciones empresariales sobre la gestión autónoma de endpoints sin supervisión humana. Katana AI también introduce NinjaOne MCP, un protocolo de contexto de modelo que conecta sistemas de inteligencia artificial externos con los datos y herramientas de NinjaOne, marcando un paso hacia operaciones agénticas interoperables para los proveedores de servicios gestionados.
- Septiembre de 2026: Wipro renovó su contrato de Servicios de Lugar de Trabajo Digital con ABB, extendiendo una relación plurianual que cubre servicios de lugar de trabajo habilitados por inteligencia artificial, gestión del ciclo de vida de dispositivos y seguridad de endpoints en las operaciones globales de ABB. El compromiso renovado despliega la capacidad SmartOps AIOps de Wipro para la remediación autónoma, el autoservicio impulsado por inteligencia artificial generativa y el despacho asistido por inteligencia artificial, utilizando datos de telemetría y uso para gestionar el ciclo de vida de los dispositivos y la seguridad de los endpoints alineados con los objetivos de transformación digital y sostenibilidad de ABB.
- Agosto de 2026: NTT DATA anunció la adquisición de Netgain, un especialista en ServiceNow en Suecia, que combinada con su adquisición de diciembre de 2025 de The Cloud People crea la mayor empresa de ServiceNow de servicio exclusivo en Suecia. Este movimiento fortalece la capacidad de entrega de ITSM gestionado y cumplimiento de endpoints de NTT DATA en toda la región nórdica, un mercado empresarial de alta madurez en cumplimiento.
- Julio de 2026: HCL Technologies anunció una asociación estratégica de 1,14 mil millones de USD con una empresa Fortune Global 50 con sede en Europa, que cubre servicios de lugar de trabajo digital impulsados por inteligencia artificial y gestión de redes empresariales desde julio de 2026 hasta diciembre de 2031. El acuerdo incluye la construcción de un modelo operativo impulsado por inteligencia artificial para transformar y gestionar el lugar de trabajo digital global del cliente, junto con la adquisición de TI, gestión de hardware y software para los empleados.
Alcance del Informe Global del Mercado de Servicios de Cumplimiento de Endpoints Gestionados
El Informe del Mercado de Servicios de Cumplimiento de Endpoints Gestionados está segmentado por Tipo de Servicio (Monitoreo y Análisis DEX, Autocorrección y Automatización, Servicio de Asistencia y Soporte Técnico, Gestión de Personas y Sentimientos, y Gestión de la Experiencia de Dispositivos, Aplicaciones y Redes), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipo de Empresa (Sector Privado y Sector Público), Vertical de Industria (Banca, Servicios Financieros y Seguros, Tecnología de la Información y Telecomunicaciones, Salud, Manufactura, Comercio Minorista y Comercio Electrónico, Gobierno y Otros Verticales de Industria) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo y Análisis DEX |
| Autocorrección y Automatización |
| Servicio de Asistencia y Soporte Técnico |
| Gestión de Personas y Sentimientos |
| Gestión de la Experiencia de Dispositivos, Aplicaciones y Redes |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Sector Privado |
| Sector Público |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Salud |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Gobierno |
| Otros Verticales de Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Monitoreo y Análisis DEX | |
| Autocorrección y Automatización | ||
| Servicio de Asistencia y Soporte Técnico | ||
| Gestión de Personas y Sentimientos | ||
| Gestión de la Experiencia de Dispositivos, Aplicaciones y Redes | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Empresa | Sector Privado | |
| Sector Público | ||
| Por Vertical de Industria | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Gobierno | ||
| Otros Verticales de Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Cumplimiento de Endpoints Gestionados?
Se proyecta que el Mercado de Servicios de Cumplimiento de Endpoints Gestionados se expanda desde 5,33 mil millones de USD en 2026 y 6,05 mil millones de USD en 2027 hasta 11,43 mil millones de USD para 2032, a un CAGR del 13,49%. Esta perspectiva refleja la demanda de visibilidad continua de endpoints, remediación y gobernanza documentada en entornos de trabajo distribuidos.
¿Qué está impulsando la demanda de servicios de cumplimiento de endpoints gestionados?
El trabajo híbrido, los parques de dispositivos más grandes, la adopción de plataformas en la nube, los servicios de asistencia asistidos por inteligencia artificial y los contratos de servicio basados en resultados están respaldando la demanda. Las organizaciones también necesitan una aplicación consistente de políticas y registros de auditoría en todos los usuarios, ubicaciones y tipos de dispositivos.
¿Qué tipo de servicio tiene la posición más grande?
El Servicio de Asistencia y Soporte Tcnico representó el 32,24% de los ingresos en 2026, mientras que la Autocorrección y Automatización es el tipo de servicio de más rápida expansión con un CAGR del 13,94%. El soporte liderado por personas sigue siendo importante para los casos de excepción que no pueden resolverse mediante flujos de trabajo de automatización definidos.
¿Por qué es importante la implementación en la nube para el cumplimiento de endpoints?
La Nube representó el 72,28% de los ingresos en 2026 porque apoya la aplicación centralizada de políticas, informes compartidos, registros de auditoría y monitoreo escalable de endpoints. También permite a los proveedores aplicar cambios en parques de dispositivos distribuidos sin mantener infraestructura de gestión local en cada ubicación.
¿Qué vertical de usuario final se expande más rápido?
Se proyecta que el sector de Salud se expanda a un CAGR del 14,12% hasta 2032, respaldado por dispositivos médicos conectados, parques de tecnología clínica y requisitos de cumplimiento. Las organizaciones de salud necesitan visibilidad confiable de endpoints y controles de seguridad documentados en entornos clínicos y administrativos.
¿Qué región se expande más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,24% hasta 2032, liderada por la digitalización empresarial y las implementaciones de tecnología de lugar de trabajo a gran escala. India, China, Japón y Corea del Sur respaldan cada uno la demanda regional a través de requisitos distintos de escala empresarial o impulsados por el cumplimiento.