
Taille et Part du Marché des Services Gérés de Conformité des Terminaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.07 Milliards de dollars |
| Taille du Marché (2032) | 11.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Conformité des Terminaux par Mordor Intelligence
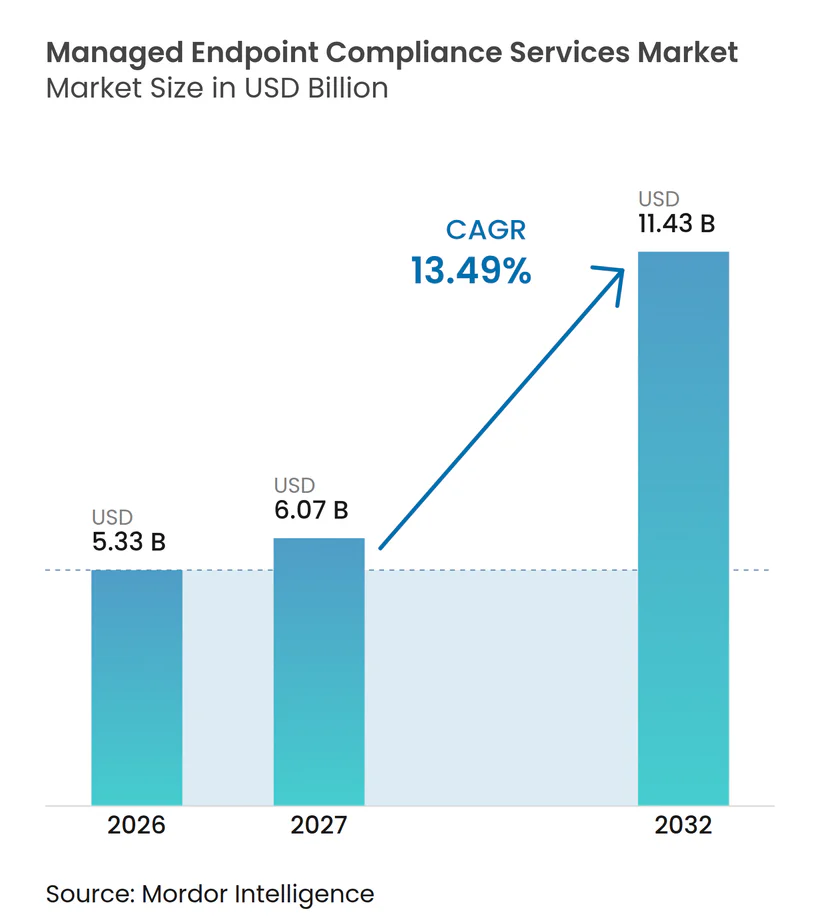
La taille du Marché des Services Gérés de Conformité des Terminaux devrait s'étendre de 5,33 milliards USD en 2026 et 6,05 milliards USD en 2027 à 11,43 milliards USD d'ici 2032, enregistrant un CAGR de 13,49 % entre 2027 et 2032. Le travail hybride a élargi l'éventail des réseaux, des appareils et des environnements d'exploitation que les équipes informatiques des entreprises doivent superviser. Cela fait évoluer la conformité des terminaux d'une tâche de sécurité restreinte vers une fonction de gouvernance continue qui affecte la résilience, la conformité réglementaire et la productivité des employés. Les acheteurs attendent de plus en plus des prestataires qu'ils préviennent les problèmes et démontrent des résultats, plutôt que de simplement clôturer des tickets d'assistance après un incident. L'automatisation, les plateformes en nuage et les outils d'expérience numérique des employés deviennent donc plus importants dans la conception des services et l'exécution des contrats. Les prestataires capables de combiner l'automatisation avec un processus de conformité auditable sont mieux positionnés à mesure que les clients évoluent vers des arrangements basés sur les résultats.
Points Clés du Rapport
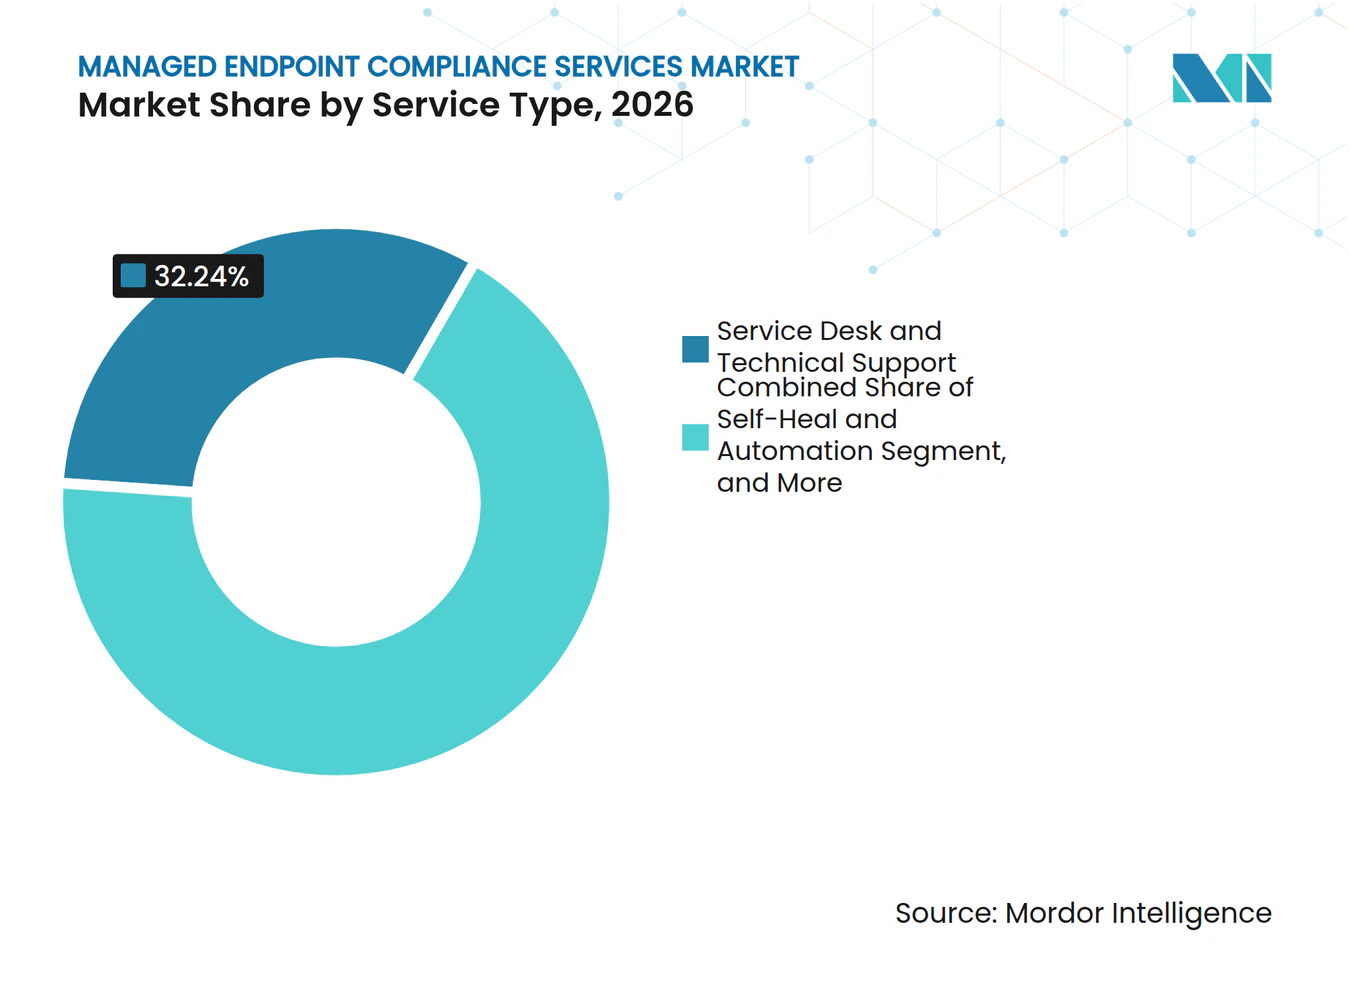
- Par type de service, le Service d'Assistance et le Support Technique ont représenté 32,24 % du Marché des Services Gérés de Conformité des Terminaux en 2026, tandis que l'Auto-Réparation et l'Automatisation devraient se développer à un CAGR de 13,94 % jusqu'en 2032.
- Par mode de déploiement, le Nuage a représenté 72,28 % des revenus en 2026 et devrait se développer à un CAGR de 13,88 % jusqu'en 2032.
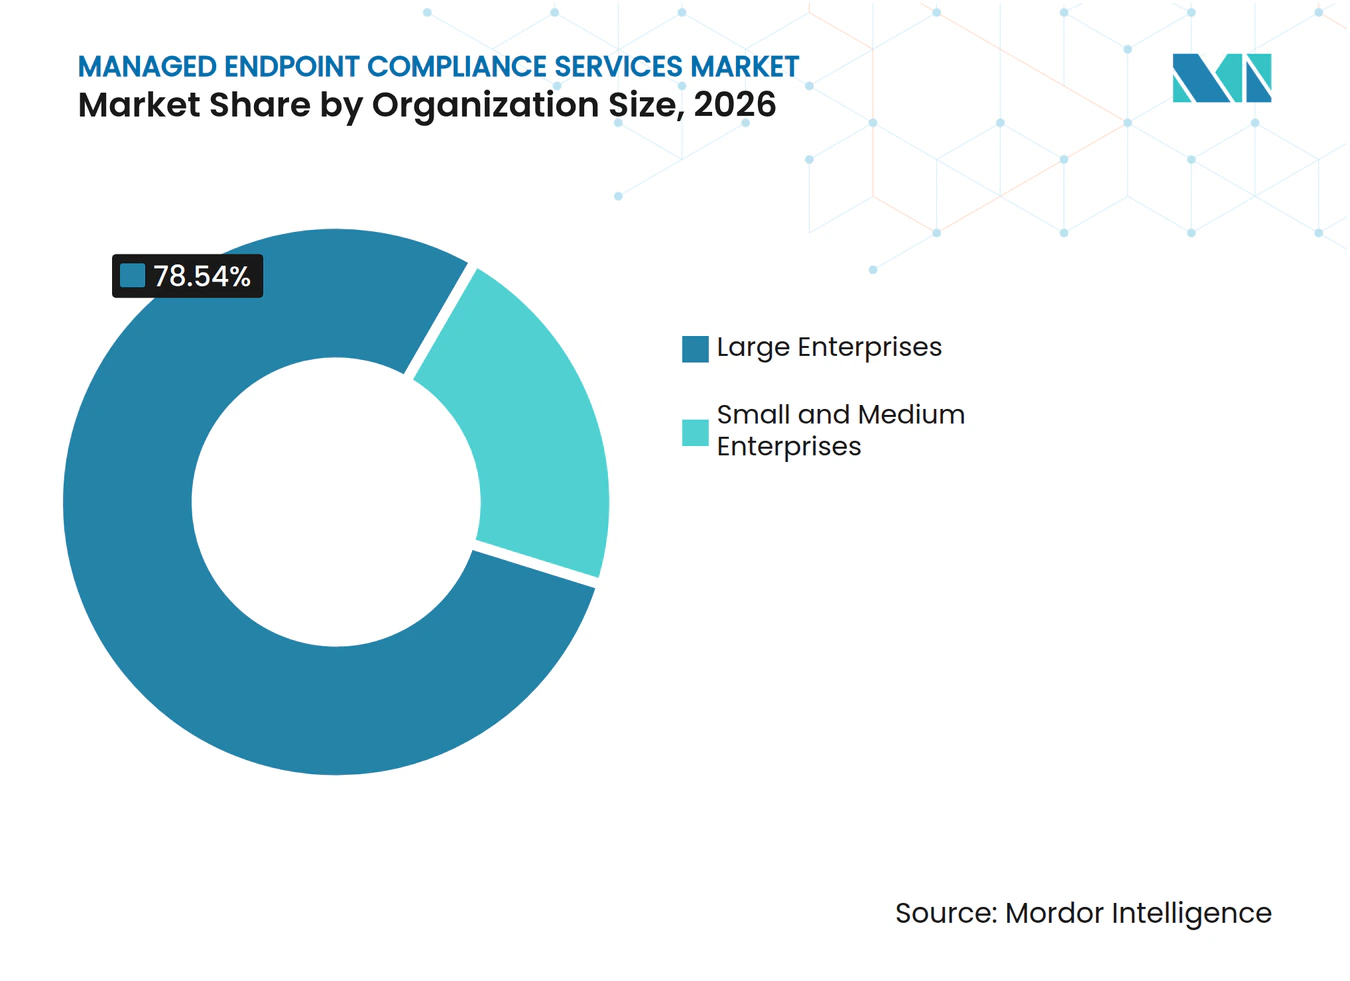
- Par taille d'organisation, les Grandes Entreprises ont représenté 78,54 % des revenus en 2026, tandis que les Petites et Moyennes Entreprises devraient se développer à un CAGR de 13,79 % jusqu'en 2032.
- Par type d'entreprise, le Secteur Privé a représenté 77,63 % des revenus en 2026 et devrait croître à un CAGR de 13,93 % jusqu'en 2032.
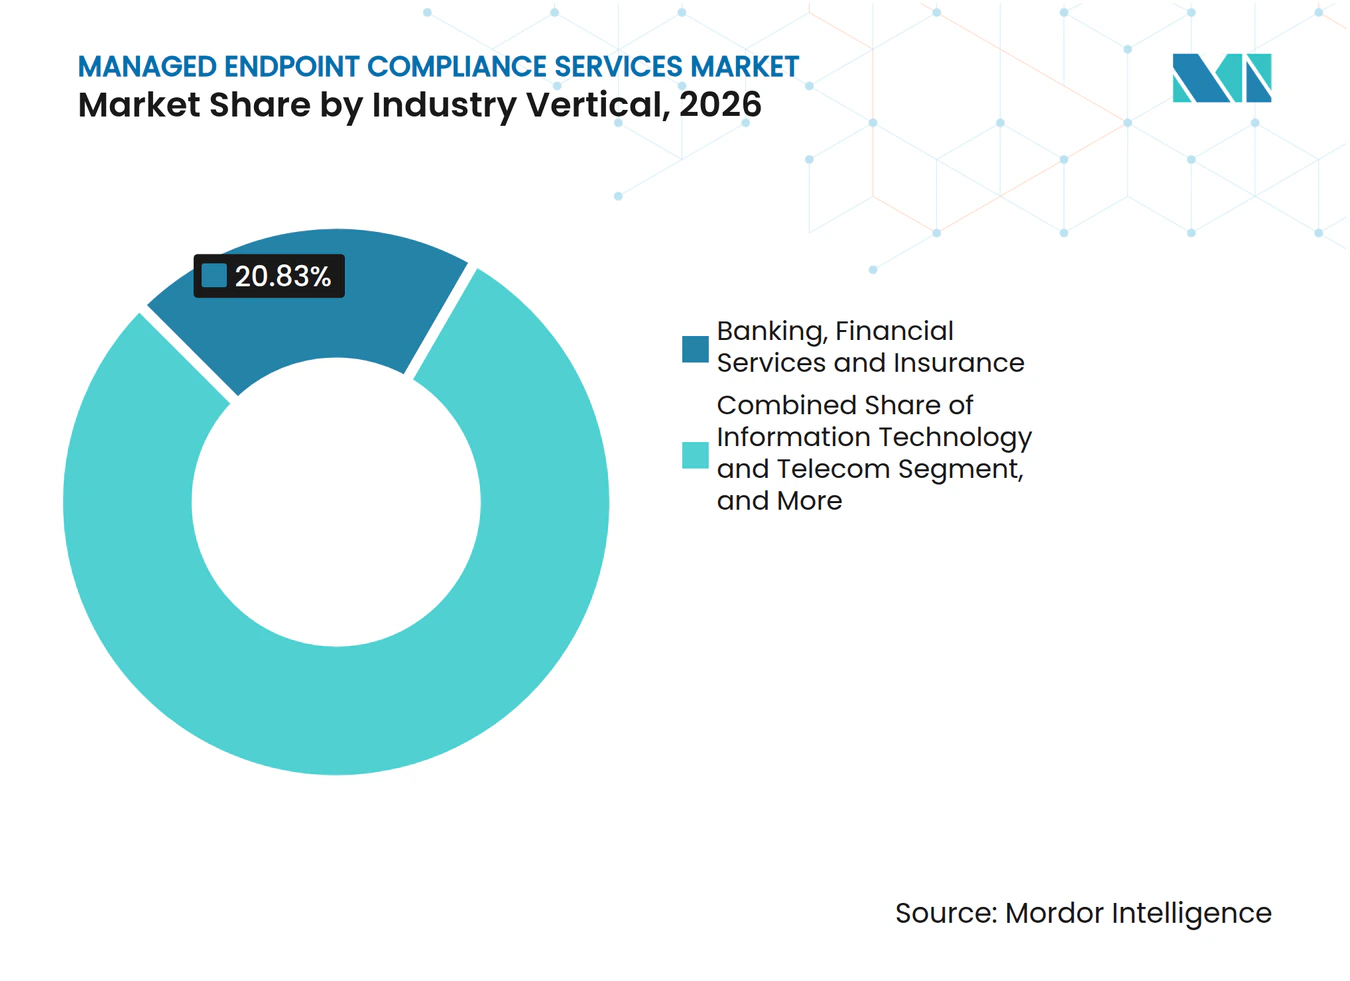
- Par secteur d'activité, la Banque, les Services Financiers et les Assurances ont représenté 20,83 % des revenus en 2026, tandis que la Santé devrait se développer à un CAGR de 14,12 % jusqu'en 2032.
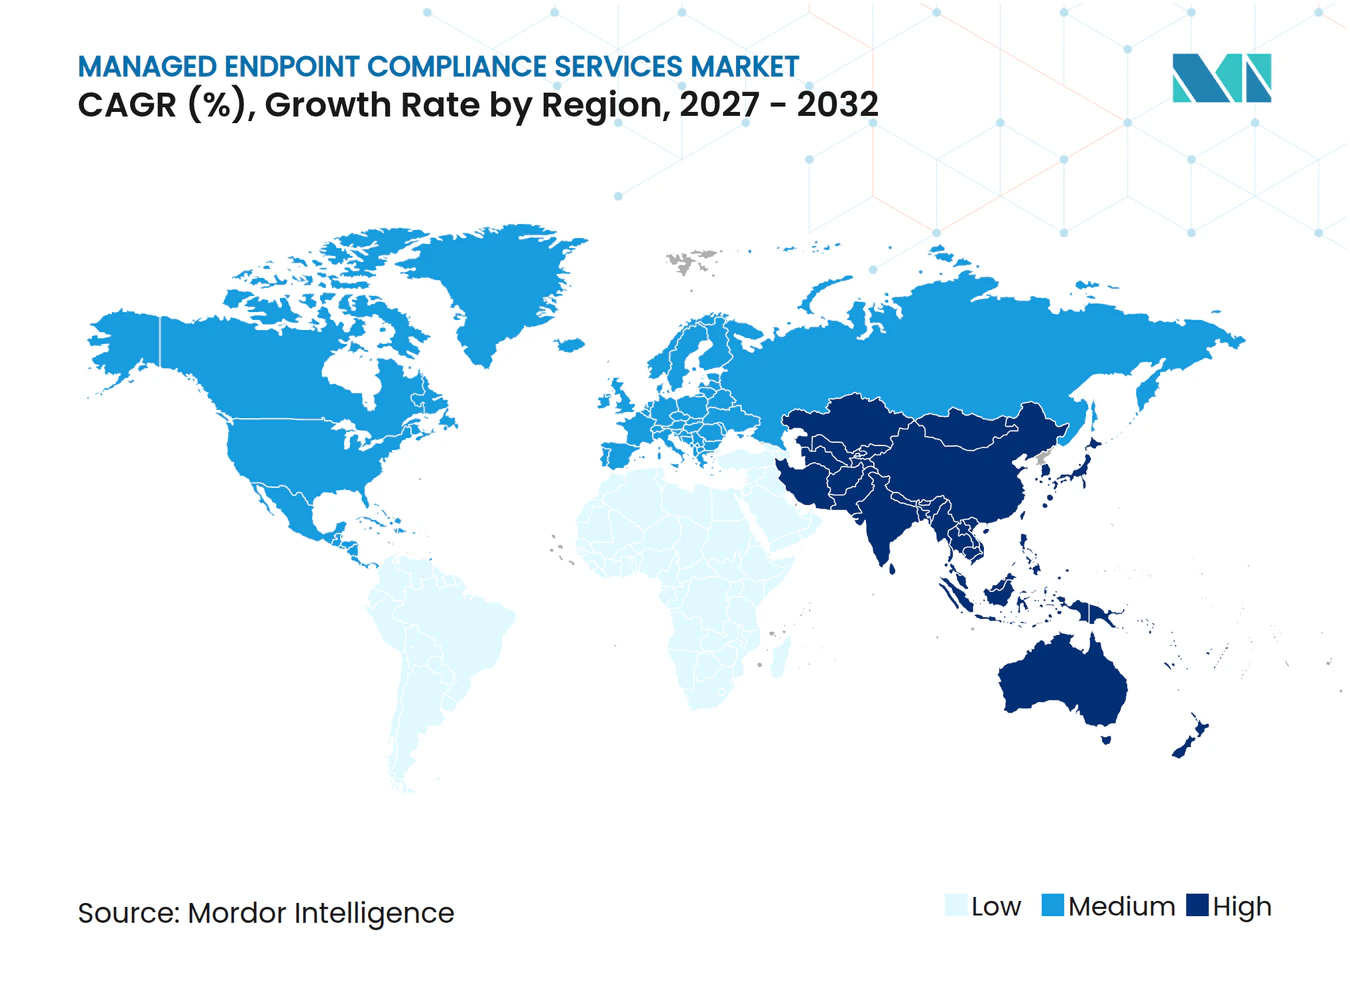
- Par géographie, l'Amérique du Nord a représenté 42,18 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Complexité du Support au Travail Hybride | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Adoption des Plateformes de Travail en Nuage | +2.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation des Centres de Services Assistée par l'IA | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Accords de Niveau d'Expérience et Contractualisation Basée sur les Résultats | +1.9% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Orchestration Agentique du Lieu de Travail et Opérations Auto-Réparatrices | +1.6% | Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Observabilité de la Main-d'Œuvre Mobile et de Première Ligne | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité du Support au Travail Hybride
Le travail hybride crée une charge de support plus élevée que les modèles informatiques à site unique ne peuvent pas traiter de manière cohérente pour une main-d'œuvre dispersée. Les entreprises gèrent désormais des parcs de terminaux dans des bureaux, des réseaux domestiques, des connexions Wi-Fi publiques, des sites clients et des environnements de succursales. Chaque environnement peut produire différents schémas d'état des appareils, des problèmes de performance des applications, des conditions d'accès et des risques de sécurité. Ivanti a constaté que 77 % des professionnels de l'informatique ont déclaré que leurs organisations mesurent et gèrent l'expérience numérique des employés, bien que seulement 50 % la traitent comme une priorité élevée.[1] L'écart est particulièrement visible dans les grandes organisations qui utilisent encore des outils de surveillance distincts et ne peuvent pas identifier les problèmes dans les différents environnements de travail assez tôt pour les prévenir. Le Marché des Services Gérés de Conformité des Terminaux bénéficie lorsque les prestataires peuvent rassembler cette télémétrie, appliquer un processus de service commun et fournir une remédiation cohérente où que travaillent les employés.
Adoption des Plateformes de Travail en Nuage
Les plateformes de gestion délivrées en nuage permettent aux prestataires d'appliquer des mises à jour de politiques, des correctifs de sécurité et des modifications de configuration des terminaux sur un parc géré sans maintenir d'infrastructure de gestion locale. Cette capacité peut réduire le temps nécessaire pour appliquer une base de conformité partagée sur des appareils dispersés, des systèmes d'exploitation et des emplacements de main-d'œuvre. Elle rend également les enregistrements d'audit centralisés, le suivi de la configuration et les preuves conservées plus pratiques pour les organisations disposant de grands parcs d'appareils. Les moteurs de politiques natifs du nuage peuvent identifier les dérives de configuration en temps réel et conserver une piste d'audit que les outils locaux hérités peuvent ne pas fournir. À mesure que les plateformes de travail étendent leurs capacités de gouvernance des terminaux, les prestataires de services gérés ont besoin d'intégrations plus profondes et de processus opérationnels plus solides plutôt que d'une capacité d'infrastructure supplémentaire. Cela soutient le Marché des Services Gérés de Conformité des Terminaux car les prestataires peuvent organiser la prestation autour de l'application des politiques, de la visibilité, des résultats de conformité documentés et d'une réponse rapide.
Modernisation des Centres de Services Assistée par l'IA
Les centres de services évoluent d'un modèle d'escalade par niveaux vers un triage assisté par l'IA, une prise de décision guidée et une résolution automatisée des problèmes définis. L'état des terminaux, les modifications de configuration récentes, le comportement des applications et les informations d'identité des utilisateurs peuvent être assemblés avant qu'un technicien commence à travailler. Ce contexte peut raccourcir les délais de résolution, réduire les étapes de diagnostic répétées et diminuer l'effort requis du personnel de support traitant des cas courants. Une recherche publiée dans Electronics a décrit comment les systèmes AIOps agentiques peuvent exécuter des flux de travail de résolution sur des infrastructures variées et prendre en charge des environnements informatiques auto-réparateurs.[2] Les prestataires qui appliquent ces outils peuvent gérer davantage d'incidents sans augmentations correspondantes des effectifs, tout en réservant les compétences spécialisées aux exceptions complexes. Le Marché des Services Gérés de Conformité des Terminaux bénéficie de ce changement, car l'automatisation peut réduire la demande de support courant tout en augmentant la valeur de la remédiation gérée, de la supervision opérationnelle et de la gestion de la conformité.
Accords de Niveau d'Expérience et Contractualisation Basée sur les Résultats
Les accords de niveau d'expérience évaluent les services à travers les résultats des employés tels que la satisfaction, la perte de productivité perçue, la facilité du support et l'effort requis pour accomplir le travail. Cela diffère des accords de niveau de service traditionnels qui se concentrent sur la disponibilité, les volumes d'incidents et la clôture des tickets. Les prestataires gérés doivent donc démontrer que les services de terminaux améliorent l'expérience des employés tout en atteignant les objectifs opérationnels techniques. L'automatisation peut rendre les résultats de prestation plus cohérents, ce qui est important lorsque les résultats des services sont liés aux mesures contractuelles et à la responsabilité du prestataire. Computacenter a rapporté que plus de 30 % des organisations interrogées considéraient les accords de niveau d'expérience comme un moyen de mieux comprendre la satisfaction des employés. Le Marché des Services Gérés de Conformité des Terminaux est affecté lorsque les acheteurs comparent les prestataires sur la base de résultats auditables de la main-d'œuvre, de la cohérence des services et des résultats de remédiation visibles plutôt que sur la seule capacité en personnel.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Exigences de Confidentialité et de Consentement pour la Télémétrie des Employés | -1.8% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Risque Cybernétique lié à l'Accès Externalisé Privilégié au Support | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Chevauchement des Outils entre les Plateformes DEX, UEM, ITSM et d'Observabilité | -1.1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Attribution des Résultats DEX et Examen Budgétaire du Marché Intermédiaire | -0.9% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences de Confidentialité et de Consentement pour la Télémétrie des Employés
La télémétrie des terminaux peut capturer l'activité des appareils, l'utilisation des applications, le comportement du réseau, les signaux d'interaction des utilisateurs et l'état des équipements de travail. Cela crée des frictions avec les lois sur la confidentialité, les attentes en matière de travail et les exigences internes de consentement des employés. Le Bureau du Commissaire à l'Information du Royaume-Uni stipule que la surveillance des travailleurs doit respecter les principes de minimisation des données, établir une base légale pour le traitement et protéger les droits des travailleurs sur leurs données personnelles.[3] Les prestataires doivent ajuster les paramètres de télémétrie par pays, type de contrat de travail et objectif légitime de chaque activité de surveillance. Les organisations qui utilisent des outils de surveillance sans évaluations d'impact sur la protection des données peuvent faire face à des risques réglementaires, des révisions contractuelles supplémentaires et des décisions d'externalisation plus lentes. Le Marché des Services Gérés de Conformité des Terminaux peut donc faire face à des cycles de vente plus longs à mesure que les exigences en matière de résidence des données, de suivi du consentement et de traitement par l'IA deviennent plus variées.
Risque Cybernétique lié à l'Accès Externalisé Privilégié au Support
Le support des terminaux gérés nécessite un accès privilégié aux appareils, aux systèmes d'identité, aux bases de données de configuration et parfois aux contrôles de sécurité ou de conformité. Un compte privilégié compromis peut créer des opportunités de modifier les paramètres de politique, d'interrompre les opérations commerciales ou de supprimer des données sur un grand parc de terminaux. Les coûts des violations de données aux États-Unis ont atteint 10,22 millions USD par incident en 2025, en hausse de 9 % par rapport à l'année précédente. Les clients réglementés répondent par un accès juste-à-temps, une connectivité à confiance zéro, des contrôles de session et une surveillance continue de l'activité des prestataires. Ces contrôles peuvent rendre la prestation plus coûteuse, allonger les révisions de sécurité et ralentir l'approbation des contrats. L'effet est le plus fort dans les secteurs bancaire et de la santé, où l'accès aux terminaux est soumis à un examen formel dans le cadre des exigences PCI-DSS v4.0 et HIPAA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
L'Automatisation Transforme le Modèle Établi du Centre de ServicesLe Service d'Assistance et le Support Technique ont représenté 32,24 % de la part du Marché des Services Gérés de Conformité des Terminaux en 2026, ce qui en fait le plus grand type de service. Sa position reflète la demande continue de résolution menée par des humains pour les échecs d'authentification, les problèmes de VPN et les problèmes de configuration des appareils. Le travail hybride a augmenté le nombre et la variété des incidents nécessitant un support de première ligne. La Surveillance et l'Analytique DEX soutiennent la visibilité sur les performances des appareils et des applications. La Gestion des Personas et des Sentiments aide les prestataires à comprendre l'expérience des employés dans les différents groupes d'utilisateurs. La Gestion de l'Expérience des Appareils, des Applications et du Réseau rassemble les signaux opérationnels dans l'ensemble de l'environnement des terminaux. Ces offres répondent à différents besoins d'observabilité et de continuité au sein de la pile de services de conformité gérée plus large. Elles aident également les prestataires à identifier les problèmes récurrents avant qu'ils ne deviennent des incidents de support généralisés.
L'Auto-Réparation et l'Automatisation devraient se développer à un CAGR de 13,94 % de 2027 à 2032. La remédiation autonome permet aux agents de terminaux de détecter, diagnostiquer et traiter les problèmes définis sans intervention humaine. Cela peut réduire les volumes de tickets et raccourcir le temps nécessaire pour rétablir le service. Son adoption ne supprime pas le besoin de centres de services car les cas pilotés par des exceptions nécessitent toujours du personnel qualifié. Au lieu de cela, elle modifie le rôle des équipes de centres de services vers les cas complexes, la supervision et l'amélioration des règles d'automatisation. La taille du Marché des Services Gérés de Conformité des Terminaux pour les services pilotés par l'automatisation bénéficie lorsque les prestataires intègrent des guides opérationnels, des tableaux de bord de résultats et des processus de remédiation documentés dans des contrats à plus haute valeur ajoutée. Ce changement peut exercer une pression sur le travail traditionnel par incident tout en soutenant une gestion à marge plus élevée des services automatisés. Les prestataires qui documentent leurs flux de travail et maintiennent des contrôles clairs sont mieux placés pour soutenir les révisions de conformité.



Par Mode de Déploiement :
Le Leadership du Nuage Reflète les Exigences OpérationnellesLe Nuage a représenté 72,28 % des revenus en 2026 et a occupé la position dominante dans ce mode de déploiement. Le Nuage devrait également se développer à un CAGR de 13,88 % de 2027 à 2032. L'application centralisée des politiques est une raison majeure de cette position. Les prestataires peuvent mettre à jour les contrôles et les configurations sur de grands parcs de terminaux sans s'appuyer sur une infrastructure locale dans chaque site. Les plateformes en nuage prennent également en charge les rapports partagés, les enregistrements d'audit et la surveillance continue pour les utilisateurs distribués. Ces fonctions sont précieuses lorsque les règles de sécurité et les bases de conformité doivent être appliquées de manière cohérente. Le Marché des Services Gérés de Conformité des Terminaux dispose d'une solide base en nuage car les acheteurs souhaitent des contrôles actuels sans la charge de maintenir des systèmes de gestion sur site.
Les plateformes natives du nuage sont également bien adaptées à la remédiation assistée par l'IA et à l'analyse centralisée de la configuration. Les prestataires peuvent construire des services autour de la détection des dérives de politique, des journaux en temps réel et des référentiels de configuration réglementaires. Cela donne aux clients un enregistrement plus clair des actions entreprises sur les appareils gérés. Le déploiement sur site reste pertinent dans les environnements à isolation physique et les organisations soumises à des règles strictes de souveraineté. Les agences gouvernementales et les secteurs réglementés peuvent conserver des systèmes locaux lorsque les besoins de traitement des données ou de connectivité sont étroitement contrôlés. Les configurations hybrides restent importantes lors des transitions des parcs de terminaux hérités vers la gestion en nuage. En Europe, les obligations de conformité liées à NIS2 renforcent le besoin de rapports structurés sur les terminaux dans les différents sites opérationnels. Le secteur du Marché des Services Gérés de Conformité des Terminaux continue d'inclure plusieurs options de déploiement car les environnements réglementaires et les environnements hérités diffèrent selon les clients.
Par Taille d'Organisation :
Les Grandes Entreprises Dominent Tandis que les PME Augmentent leur AdoptionLes Grandes Entreprises ont représenté 78,54 % des revenus en 2026, ce qui leur confère la plus grande position par taille d'organisation. Leurs parcs de terminaux sont souvent complexes et comprennent plusieurs fournisseurs d'appareils, environnements d'exploitation et groupes d'utilisateurs internes. Les organisations cotées en bourse et les entreprises réglementées font également face à des exigences de gouvernance continues. Pour ces clients, la conformité continue des terminaux peut devenir une exigence opérationnelle plutôt qu'un achat informatique discrétionnaire. Les services gérés peuvent fournir une couverture spécialisée sur un large parc sans développer toutes les capacités en interne. Les grandes entreprises sont donc plus susceptibles d'utiliser des arrangements formels de services informatiques gérés. Leur taille soutient également des contrats plus longs et des exigences de reporting plus détaillées. La part du Marché des Services Gérés de Conformité des Terminaux détenue par ce groupe reflète ces demandes opérationnelles et réglementaires.
Les Petites et Moyennes Entreprises devraient se développer à un CAGR de 13,79 % de 2027 à 2032. La prestation en nuage réduit les efforts de déploiement et les barrières de coûts qui limitaient autrefois la conformité des terminaux externalisée parmi les équipes informatiques plus petites. Un prestataire peut soutenir de nombreux clients plus petits sur des plateformes de politique et de surveillance partagées. Ce modèle améliore l'économie de prestation sans exiger que chaque client exploite sa propre infrastructure. Les organisations plus petites privilégient souvent un déploiement facile, une tarification groupée et un approvisionnement simple. Elles peuvent accorder moins d'importance aux fonctionnalités de service hautement personnalisées que les grandes entreprises. Cela a créé une couche concurrentielle distincte en dessous du segment d'entreprise dirigé par les intégrateurs mondiaux. Le secteur du Marché des Services Gérés de Conformité des Terminaux peut s'élargir à mesure que les prestataires adaptent des services simplifiés à ces acheteurs.

Par Type d'Entreprise :
La Demande du Secteur Privé Ancre l'Adoption ActuelleLe Secteur Privé a représenté 77,63 % des revenus en 2026 et a constitué le plus grand type d'entreprise. Les organisations privées ont adopté la gouvernance informatique basée sur les résultats et les modèles d'accès géré plus tôt que de nombreuses institutions publiques. Leurs modèles opérationnels lient souvent la supervision des terminaux à des programmes plus larges d'audit, opérationnels et environnementaux, sociaux et de gouvernance. Cela peut faire de la conformité des terminaux une partie régulière de la gestion des risques d'entreprise. Le Secteur Privé devrait également se développer à un CAGR de 13,93 % de 2027 à 2032. Les entreprises externalisent de plus en plus les fonctions de gestion des terminaux et de reporting de conformité. Le Marché des Services Gérés de Conformité des Terminaux bénéficie lorsque les clients recherchent un prestataire unique pour la surveillance, la remédiation et la documentation.
Le Secteur Public a une présence actuelle plus modeste mais continue de prendre de l'élan. Les gouvernements numérisent la prestation de services et établissent des bases de sécurité des appareils pour les fonctionnaires et les contractants. De nombreuses agences utilisent également des cadres d'approvisionnement structurés pour les services de lieu de travail numérique géré. L'inscription de Kyndryl pour les services Modernes de Terminaux et de Cycle de Vie sur la Marketplace Numérique du Royaume-Uni montre comment les prestataires gérés accèdent aux canaux d'approvisionnement du secteur public. Les exigences du secteur public peuvent être plus prescriptives que celles du secteur privé. L'accréditation formelle et la certification de sécurité peuvent créer des barrières pour les prestataires sans références gouvernementales établies. Des cycles d'approvisionnement plus longs peuvent ralentir l'entrée, mais ils peuvent également soutenir des positions durables pour les prestataires qualifiés. Ce schéma offre au Marché des Services Gérés de Conformité des Terminaux une opportunité croissante dans le secteur public.
Par Secteur d'Activité :
La Banque, les Services Financiers et les Assurances Dominent Tandis que la Santé se Développe Plus RapidementLa Banque, les Services Financiers et les Assurances ont représenté 20,83 % des revenus en 2026, ce qui en fait le plus grand secteur d'activité. Les organisations bancaires, d'assurance et de services financiers ont souvent un nombre élevé d'appareils par employé. Les opérations de trading, de service client, de succursales et de back-office nécessitent des environnements de terminaux fiables et contrôlés. Ces organisations opèrent également sous une surveillance réglementaire dense. PCI-DSS v4.0 et la Loi sur la Résilience Opérationnelle Numérique de l'Union Européenne font de la gouvernance des terminaux une partie de l'activité de résilience opérationnelle plus large. La Loi est entrée en vigueur en janvier 2025 et a accru l'importance formelle de la gestion des risques technologiques pour les entités financières concernées. Le Marché des Services Gérés de Conformité des Terminaux dispose d'une base durable dans la Banque, les Services Financiers et les Assurances car la preuve de conformité et l'accès privilégié contrôlé sont essentiels à ce secteur.
La Santé devrait se développer à un CAGR de 14,12 % de 2027 à 2032, ce qui en fait le secteur à la croissance la plus rapide. Les dispositifs médicaux connectés et l'expansion des parcs de technologies cliniques ajoutent aux besoins de visibilité et de sécurité des terminaux. Les exigences HIPAA rendent également le contrôle et la documentation importants dans les organisations de santé nord-américaines. NinjaOne a rapporté une croissance d'environ 70 % d'une année sur l'autre des revenus récurrents annuels liés à la santé et près de 1 000 nouveaux clients dans le secteur de la santé en 2025. Le plan d'action de la Commission Européenne sur la cybersécurité des hôpitaux a identifié la visibilité centralisée des actifs et la surveillance continue des terminaux comme mesures de sécurité de base. Le secteur manufacturier connaît également un intérêt croissant à mesure que les environnements de technologie de l'information et de technologie opérationnelle deviennent plus connectés. Les organisations de commerce de détail et de commerce électronique adoptent ces services pour soutenir la conformité des points de vente et l'approvisionnement en appareils pour la main-d'œuvre saisonnière. Le Marché des Services Gérés de Conformité des Terminaux est donc soutenu par différents besoins de conformité dans les principaux secteurs d'activité.
Analyse Géographique
Marché des Services Gérés de Conformité des Terminaux en Amérique du Nord
L'Amérique du Nord a représenté 42,18 % du chiffre d'affaires en 2026 et est restée le plus grand segment régional. Des pratiques d'externalisation matures, un parc dense d'appareils d'entreprise et une responsabilité réglementaire formelle soutiennent la demande dans la région. Les États-Unis constituent le principal marché au niveau national, car les organisations dans les secteurs de la santé, des services financiers et des infrastructures critiques sont soumises à des exigences détaillées en matière de gouvernance des terminaux. La loi HIPAA et les règles de divulgation en matière de cybersécurité de la Securities and Exchange Commission rendent la surveillance et la documentation importantes pour de nombreuses organisations. Le Canada et le Mexique sont des marchés plus petits mais en expansion, où la numérisation des entreprises et la prestation de services gérés en nearshore soutiennent la demande. Computacenter a indiqué que l'Amérique du Nord représentait près de 40 % de son bénéfice opérationnel ajusté en 2025, contre près de 20 % en 2024, après avoir presque doublé son bénéfice opérationnel dans la région. Cette performance souligne l'importance commerciale de la demande des entreprises en Amérique du Nord pour le Marché des Services Gérés de Conformité des Terminaux.
Marché des Services Gérés de Conformité des Terminaux en Europe et en Amérique du Sud
L'Europe occupe la deuxième position géographique, soutenue par l'application de la directive NIS2 et les exigences de surveillance des terminaux conformes au RGPD. L'Allemagne, le Royaume-Uni et la France sont des marchés nationaux importants. La reprise du secteur public allemand au second semestre 2025 a soutenu une activité contractuelle supplémentaire dans les services gérés. Les acheteurs des secteurs réglementés exigent souvent que le traitement des données s'effectue au sein de l'Union européenne et que le contrôle juridictionnel soit clairement établi. Ces préférences pour le cloud souverain peuvent réduire le nombre de prestataires capables de satisfaire aux exigences des marchés publics. Cela peut créer des positions plus solides pour les prestataires disposant d'une infrastructure régionale conforme et de références établies. L'Amérique du Sud, portée par le Brésil et l'Argentine, offre une opportunité émergente à mesure que la maturité en matière de gouvernance s'améliore à partir d'une base de services gérés plus faible. La taille du Marché des Services Gérés de Conformité des Terminaux dans ces zones peut bénéficier de modèles de prestation natifs du cloud accessibles aux organisations sensibles aux coûts.
Marché des Services Gérés de Conformité des Terminaux en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 14,24 % de 2027 à 2032, ce qui en fait la région à la croissance la plus rapide. L'Inde est un moteur de croissance important car elle peut soutenir de vastes déploiements en milieu de travail rapidement. Microsoft a indiqué qu'Infosys, Tata Consultancy Services et Wipro ont déployé Microsoft 365 Copilot auprès de plus de 300 000 employés en moins de 6 mois. La Chine détient la position nationale la plus importante au sein de la région, soutenue par l'ampleur des parcs informatiques d'entreprise dans les secteurs bancaire, des télécommunications et de l'énergie. Le Japon et la Corée du Sud privilégient des modèles de déploiement contrôlés et la certification de conformité. Le Moyen-Orient et l'Afrique se développent grâce à des programmes de lieu de travail numérique sécurisé soutenus par les gouvernements en Arabie saoudite et aux Émirats arabes unis. Les programmes de transformation numérique souveraine dans ces pays créent des pipelines d'approvisionnement structurés pouvant offrir une visibilité pluriannuelle aux prestataires.
Paysage Concurrentiel
Concentration du Marché
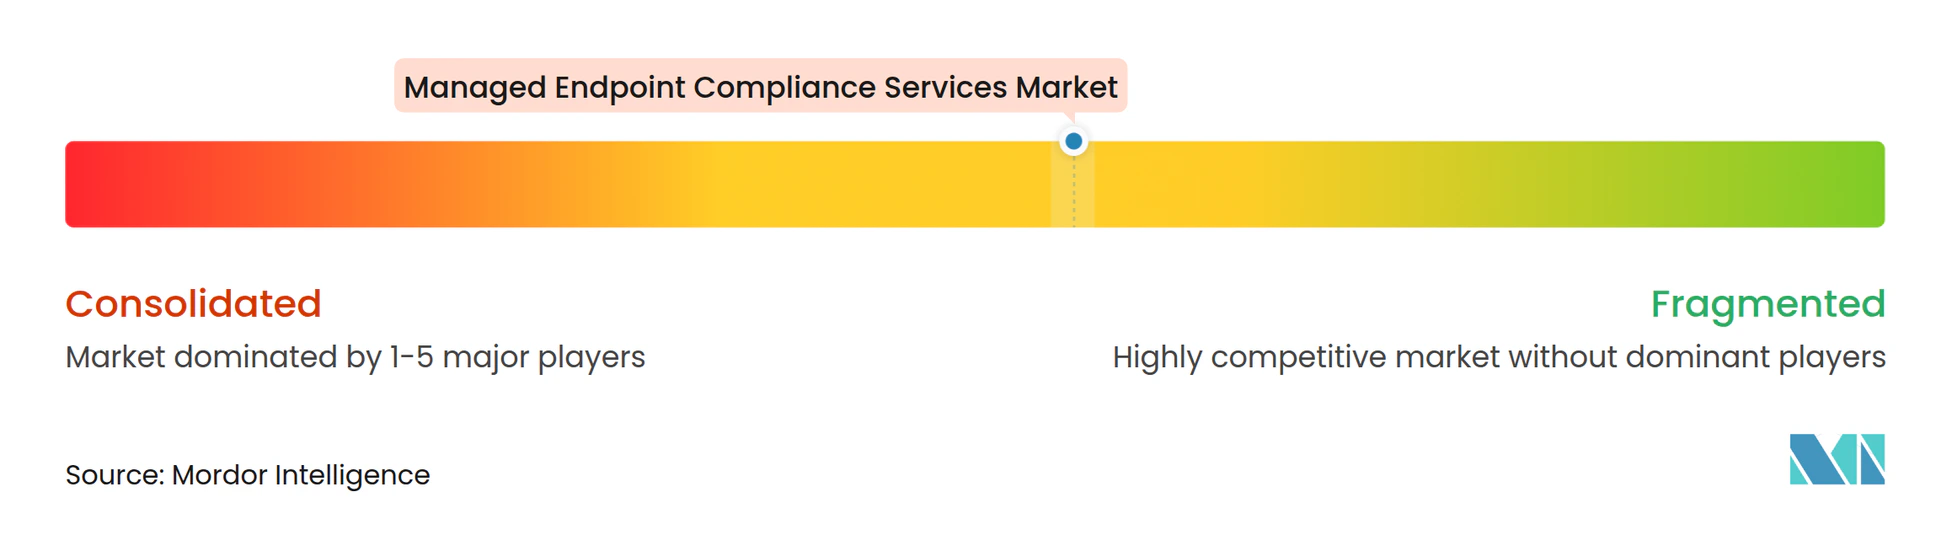
Le Marché des Services Gérés de Conformité des Terminaux présente une structure modérément concentrée. Accenture, Kyndryl, HCL Technologies, Wipro et Infosys occupent des positions solides dans les comptes des grandes entreprises. Leur envergure est soutenue par des outils d'automatisation, des relations avec les plateformes en nuage et des structures d'accords de niveau d'expérience. Les opérateurs régionaux plus petits peuvent avoir du mal à égaler ces capacités sur les comptes mondiaux. La concurrence s'éloigne du nombre d'effectifs de prestation comme principal point de distinction. Les prestataires investissent dans des plateformes de services d'IA, des bibliothèques d'auto-réparation et des tableaux de bord de conformité en temps réel. Le Marché des Services Gérés de Conformité des Terminaux récompense désormais les prestataires capables de traduire l'automatisation en résultats de service et de conformité mesurables.
HCL Technologies a annoncé un partenariat stratégique de 1,14 milliard USD avec une entreprise du Fortune Global 50 dont le siège est en Europe en juillet 2026. L'accord couvrait les services de lieu de travail numérique pilotés par l'IA et la gestion des réseaux d'entreprise jusqu'en décembre 2031. Il comprenait un modèle opérationnel pour le lieu de travail mondial du client, ainsi que l'approvisionnement informatique, la gestion du matériel et des logiciels. Wipro a renouvelé son contrat de Services de Lieu de Travail Numérique avec ABB en septembre 2026. L'engagement utilise SmartOps AIOps pour la remédiation autonome, le libre-service assisté par l'IA générative et la répartition assistée par l'IA. Ces mouvements montrent comment les prestataires leaders utilisent la capacité des plateformes et l'exécution de grands contrats pour protéger leurs positions. Accenture et ServiceNow ont également lancé des services de sécurité gérés alimentés par l'IA en juin 2026 pour la modernisation des risques et l'automatisation de la conformité réglementaire.
Le marché intermédiaire reste une ouverture pour les prestataires capables d'offrir une surveillance de conformité basée sur le nuage à des prix accessibles. L'observabilité de la main-d'œuvre de première ligne est une autre ouverture car la gestion des appareils mobiles et robustes n'est pas le point fort principal de chaque intégrateur mondial. Capgemini a finalisé l'acquisition de Cloud4C en novembre 2025 pour étendre les services en nuage gérés pilotés par l'automatisation. Computacenter a finalisé son acquisition d'AgreeYa Solutions pour 120 millions USD en janvier 2026, élargissant la capacité de services professionnels en Amérique du Nord et en Inde. NTT DATA a annoncé l'acquisition de Netgain en août 2026, renforçant la prestation axée sur ServiceNow en Suède. Ces actions indiquent que le développement des capacités par acquisitions reste une partie de la réponse concurrentielle. Le Marché des Services Gérés de Conformité des Terminaux comprend à la fois des prestataires mondiaux et des entreprises spécialisées, mais la profondeur des plateformes et les références de conformité restent des barrières concurrentielles importantes.
Leaders du Secteur des Services Gérés de Conformité des Terminaux
-
Microsoft Corporation
-
IBM Corporation
-
Broadcom Inc.
-
Ivanti, Inc.
-
CrowdStrike Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Conformité des Terminaux Entreprises couvertes dans ce rapport
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
Développements industriels récents dans Marché des Services Gérés de Conformité des Terminaux
- Octobre 2026 : NinjaOne a lancé Katana AI, un assistant d'IA agentique intégré nativement dans la plateforme NinjaOne qui résume l'état des appareils, met en évidence les alertes critiques et fournit des recommandations de remédiation guidées. Le lancement comprend des contrôles axés sur la gouvernance, un accès basé sur les rôles, des contrôles par IA et un interrupteur d'arrêt global, répondant aux préoccupations des entreprises concernant la gestion autonome des terminaux sans supervision humaine. Katana AI introduit également NinjaOne MCP, un protocole de contexte de modèle connectant les systèmes d'IA externes aux données et outils de NinjaOne, marquant une étape vers des opérations agentiques interopérables pour les prestataires de services gérés.
- Septembre 2026 : Wipro a renouvelé son contrat de Services de Lieu de Travail Numérique avec ABB, prolongeant une relation pluriannuelle couvrant les services de lieu de travail activés par l'IA, la gestion du cycle de vie des appareils et la sécurité des terminaux dans les opérations mondiales d'ABB. L'engagement renouvelé déploie la capacité SmartOps AIOps de Wipro pour la remédiation autonome, le libre-service alimenté par l'IA générative et la répartition assistée par l'IA, en utilisant la télémétrie et les données d'utilisation pour gérer le cycle de vie des appareils et la sécurité des terminaux en accord avec les objectifs de transformation numérique et de durabilité d'ABB.
- Août 2026 : NTT DATA a annoncé l'acquisition de Netgain, un spécialiste ServiceNow en Suède, qui, combinée à son acquisition de The Cloud People en décembre 2025, crée la plus grande entreprise pure-play ServiceNow de Suède. Cette initiative renforce la capacité de prestation de services ITSM gérés et de conformité des terminaux de NTT DATA dans la région nordique, un marché d'entreprise à haute maturité de conformité.
- Juillet 2026 : HCL Technologies a annoncé un partenariat stratégique de 1,14 milliard USD avec une entreprise du Fortune Global 50 dont le siège est en Europe, couvrant les services de lieu de travail numérique pilotés par l'IA et la gestion des réseaux d'entreprise de juillet 2026 à décembre 2031. L'accord comprend la construction d'un modèle opérationnel piloté par l'IA pour transformer et gérer le lieu de travail numérique mondial du client, ainsi que l'approvisionnement informatique, la gestion du matériel et des logiciels pour les employés.
Portée du Rapport Mondial sur le Marché des Services Gérés de Conformité des Terminaux
Le Rapport sur le Marché des Services Gérés de Conformité des Terminaux est Segmenté par Type de Service (Surveillance et Analytique DEX, Auto-Réparation et Automatisation, Service d'Assistance et Support Technique, Gestion des Personas et des Sentiments, et Gestion de l'Expérience des Appareils, des Applications et du Réseau), Mode de Déploiement (Nuage, Sur Site et Hybride), Taille d'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Type d'Entreprise (Secteur Privé et Secteur Public), Secteur d'Activité (Banque, Services Financiers et Assurances, Technologies de l'Information et Télécommunications, Santé, Industrie Manufacturière, Commerce de Détail et Commerce Électronique, Gouvernement, et Autre Secteur d'Activité), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Surveillance et Analytique DEX |
| Auto-Réparation et Automatisation |
| Service d'Assistance et Support Technique |
| Gestion des Personas et des Sentiments |
| Gestion de l'Expérience des Appareils, des Applications et du Réseau |
| Nuage |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Secteur Privé |
| Secteur Public |
| Banque, Services Financiers et Assurances |
| Technologies de l'Information et Télécommunications |
| Santé |
| Industrie Manufacturière |
| Commerce de Détail et Commerce Électronique |
| Gouvernement |
| Autre Secteur d'Activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Surveillance et Analytique DEX | |
| Auto-Réparation et Automatisation | ||
| Service d'Assistance et Support Technique | ||
| Gestion des Personas et des Sentiments | ||
| Gestion de l'Expérience des Appareils, des Applications et du Réseau | ||
| Par Mode de Déploiement | Nuage | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Type d'Entreprise | Secteur Privé | |
| Secteur Public | ||
| Par Secteur d'Activité | Banque, Services Financiers et Assurances | |
| Technologies de l'Information et Télécommunications | ||
| Santé | ||
| Industrie Manufacturière | ||
| Commerce de Détail et Commerce Électronique | ||
| Gouvernement | ||
| Autre Secteur d'Activité | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Services Gérés de Conformité des Terminaux ?
Le Marché des Services Gérés de Conformité des Terminaux devrait s'étendre de 5,33 milliards USD en 2026 et 6,05 milliards USD en 2027 à 11,43 milliards USD d'ici 2032, à un CAGR de 13,49 %. Ces perspectives reflètent la demande de visibilité continue des terminaux, de remédiation et de gouvernance documentée dans les environnements de travail distribués.
Qu'est-ce qui stimule la demande de services gérés de conformité des terminaux ?
Le travail hybride, les parcs d'appareils plus importants, l'adoption des plateformes en nuage, les centres de services assistés par l'IA et les contrats de services basés sur les résultats soutiennent la demande. Les organisations ont également besoin d'une application cohérente des politiques et d'enregistrements d'audit pour les utilisateurs, les emplacements et les types d'appareils.
Quel type de service occupe la plus grande position ?
Le Service d'Assistance et le Support Technique ont représenté 32,24 % des revenus en 2026, tandis que l'Auto-Réparation et l'Automatisation constituent le type de service à la croissance la plus rapide avec un CAGR de 13,94 %. Le support mené par des humains reste important pour les cas d'exception qui ne peuvent pas être résolus par des flux de travail d'automatisation définis.
Pourquoi le déploiement en nuage est-il important pour la conformité des terminaux ?
Le Nuage a représenté 72,28 % des revenus en 2026 car il soutient l'application centralisée des politiques, les rapports partagés, les enregistrements d'audit et la surveillance évolutive des terminaux. Il permet également aux prestataires d'appliquer des modifications sur des parcs d'appareils distribués sans maintenir d'infrastructure de gestion locale dans chaque emplacement.
Quel secteur d'utilisateurs finaux se développe le plus rapidement ?
La Santé devrait se développer à un CAGR de 14,12 % jusqu'en 2032, soutenue par les dispositifs médicaux connectés, les parcs de technologies cliniques et les exigences de conformité. Les organisations de santé ont besoin d'une visibilité fiable des terminaux et de contrôles de sécurité documentés dans les environnements cliniques et administratifs.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,24 % jusqu'en 2032, portée par la numérisation des entreprises et les déploiements de technologies de lieu de travail à grande échelle. L'Inde, la Chine, le Japon et la Corée du Sud soutiennent chacun la demande régionale par des exigences distinctes à l'échelle de l'entreprise ou axées sur la conformité.