
マネージドエンドポイントコンプライアンスサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
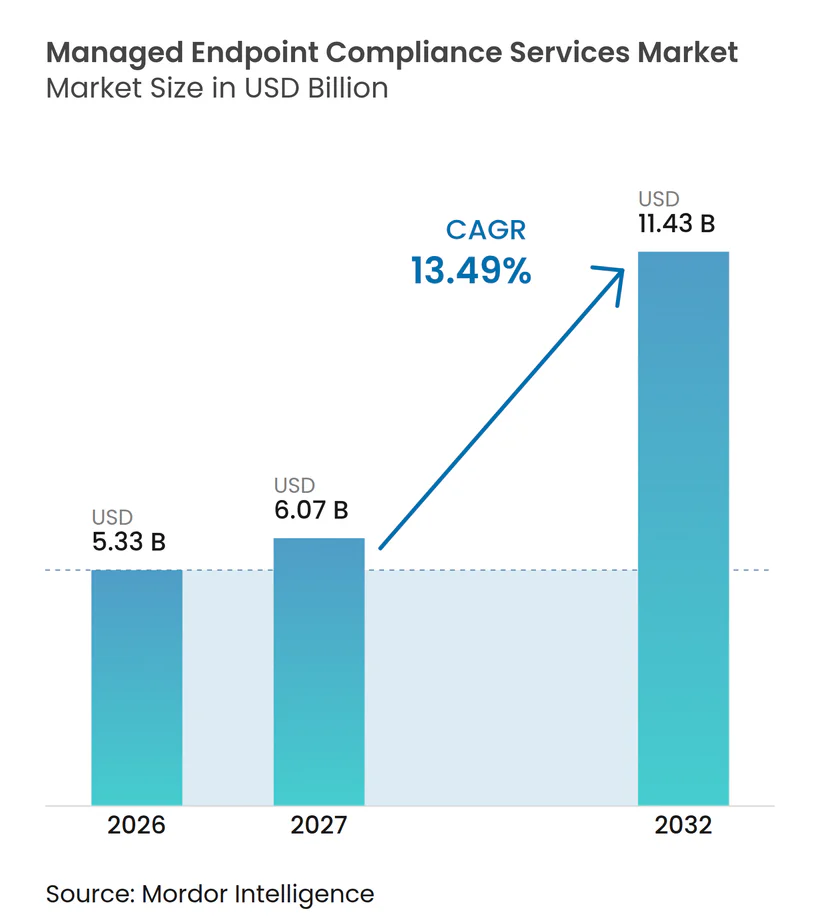
| 市場規模 (2027) | 6.07 十億米ドル |
| 市場規模 (2032) | 11.43 十億米ドル |
| 成長率 (2027 - 2032) | 13.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドエンドポイントコンプライアンスサービス市場分析
マネージドエンドポイントコンプライアンスサービス市場規模は、2026年の5.33 ビリオン 米ドルおよび2027年の6.05 ビリオン 米ドルから、2032年までに11.43 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 13.49%を記録すると予測されています。ハイブリッドワークの普及により、企業のITームが管理しなければならないネットワーク、デバイス、および運用環境の範囲が拡大しています。これにより、エンドポイントコンプライアンスは限定的なセキュリティタスクから、レジリエンス、規制遵守、および従業員の生産性に影響を与える継続的なガバナンス機能へと移行しています。購買担当者は、インシデント発生後にサポートチケットを処理するだけでなく、問題を未然に防ぎ、成果を示すことをプロバイダーに求めるようになっています。そのため、自動化、クラウドプラットフォーム、およびデジタル従業員エクスペリエンスツールが、サービス設計および契約履行においてより重要な役割を担うようになっています。自動化と監査可能なコンプライアンスプロセスを組み合わせることができるプロバイダーは、顧客が成果ベースの契約形態へと移行するにつれて、より有利な立場に置かれます。
主要レポートのポイント
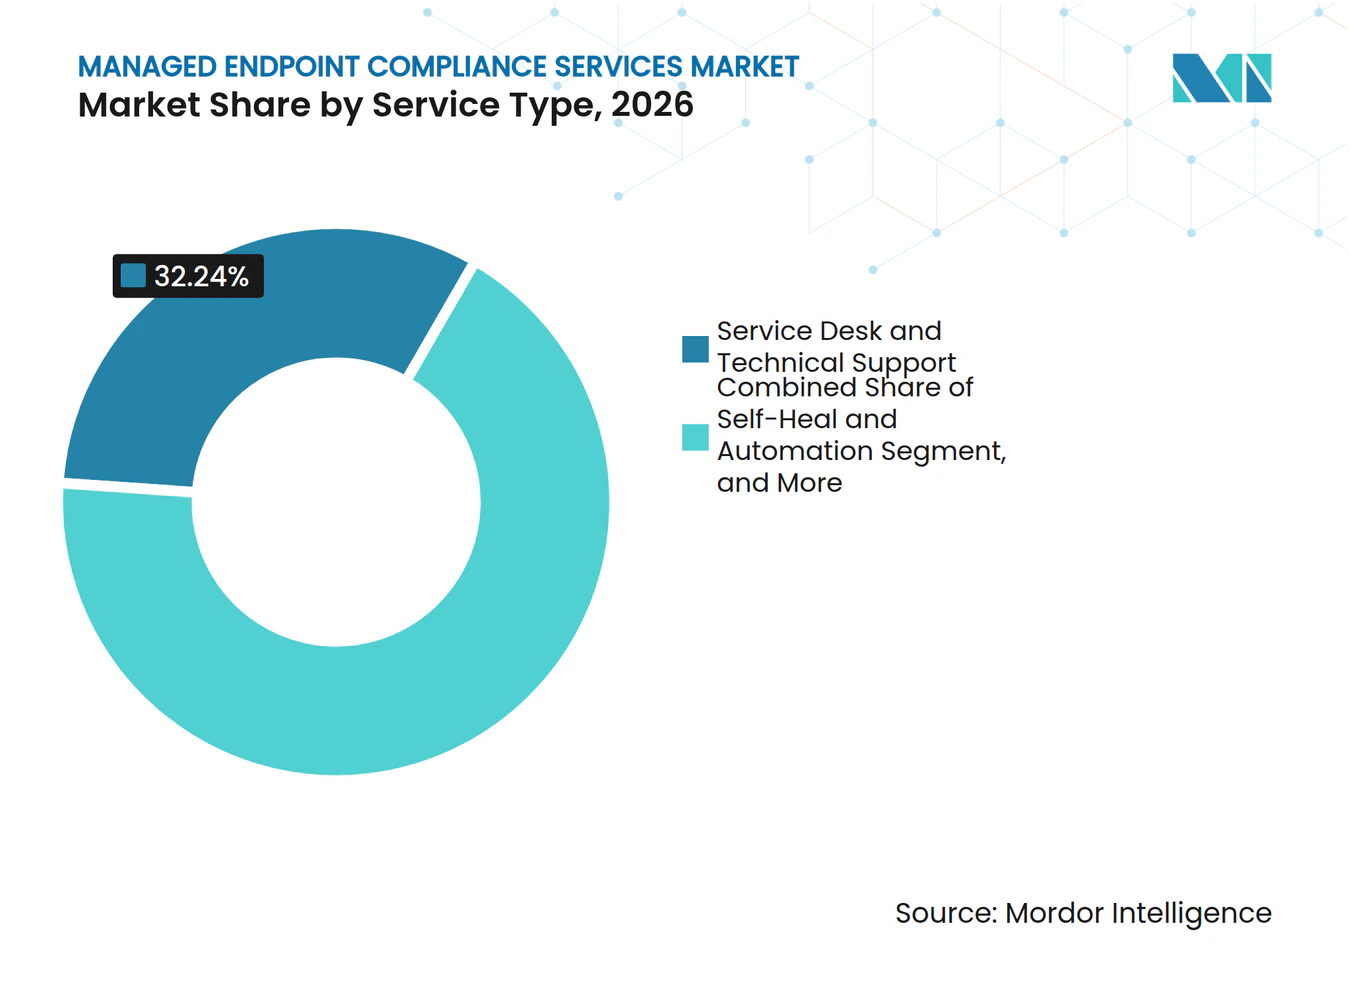
- サービスタイプ別では、サービスデスクおよびテクニカルサポートが2026年のマネージドエンドポイントコンプライアンスサービス市場の32.24%を占め、セルフヒールおよび自動化は2032年にかけてCAGR 13.94%で拡大する見込みです。
- デプロイメントモード別では、クラウドが2026年の収益の72.28%を占め、2032年にかけてCAGR 13.88%で拡大する見込みです。
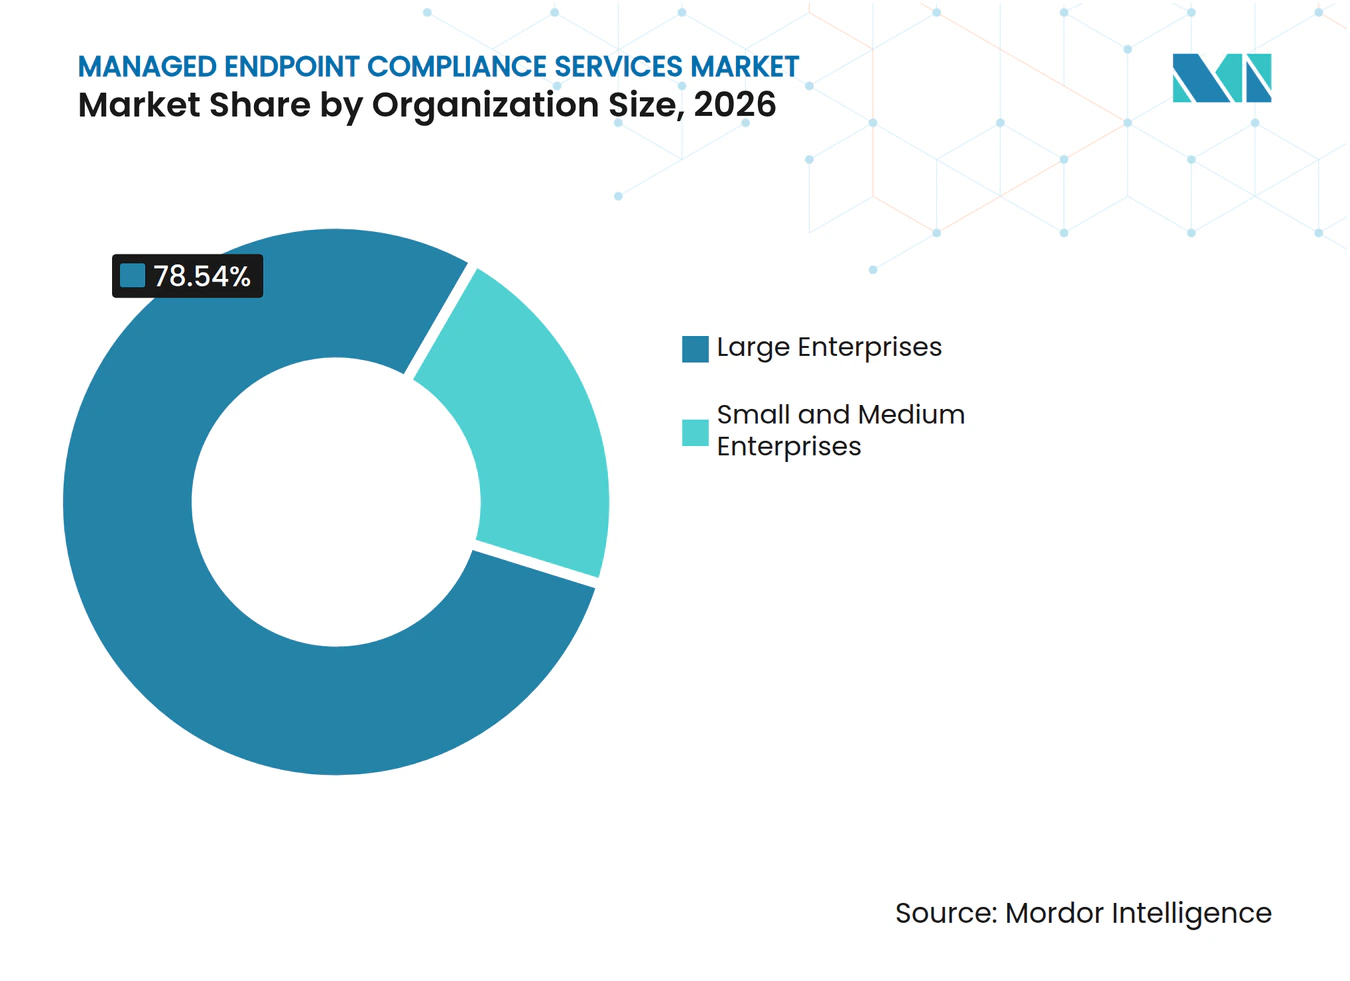
- 組織規模別では、大企業が2026年の収益の78.54%を占め、中小企業は2032年にかけてCAGR 13.79%で拡大する見込みです。
- 企業タイプ別では、民間部門が2026年の収益の77.63%を占め、2032年にかけてCAGR 13.93%で成長する見込みです。
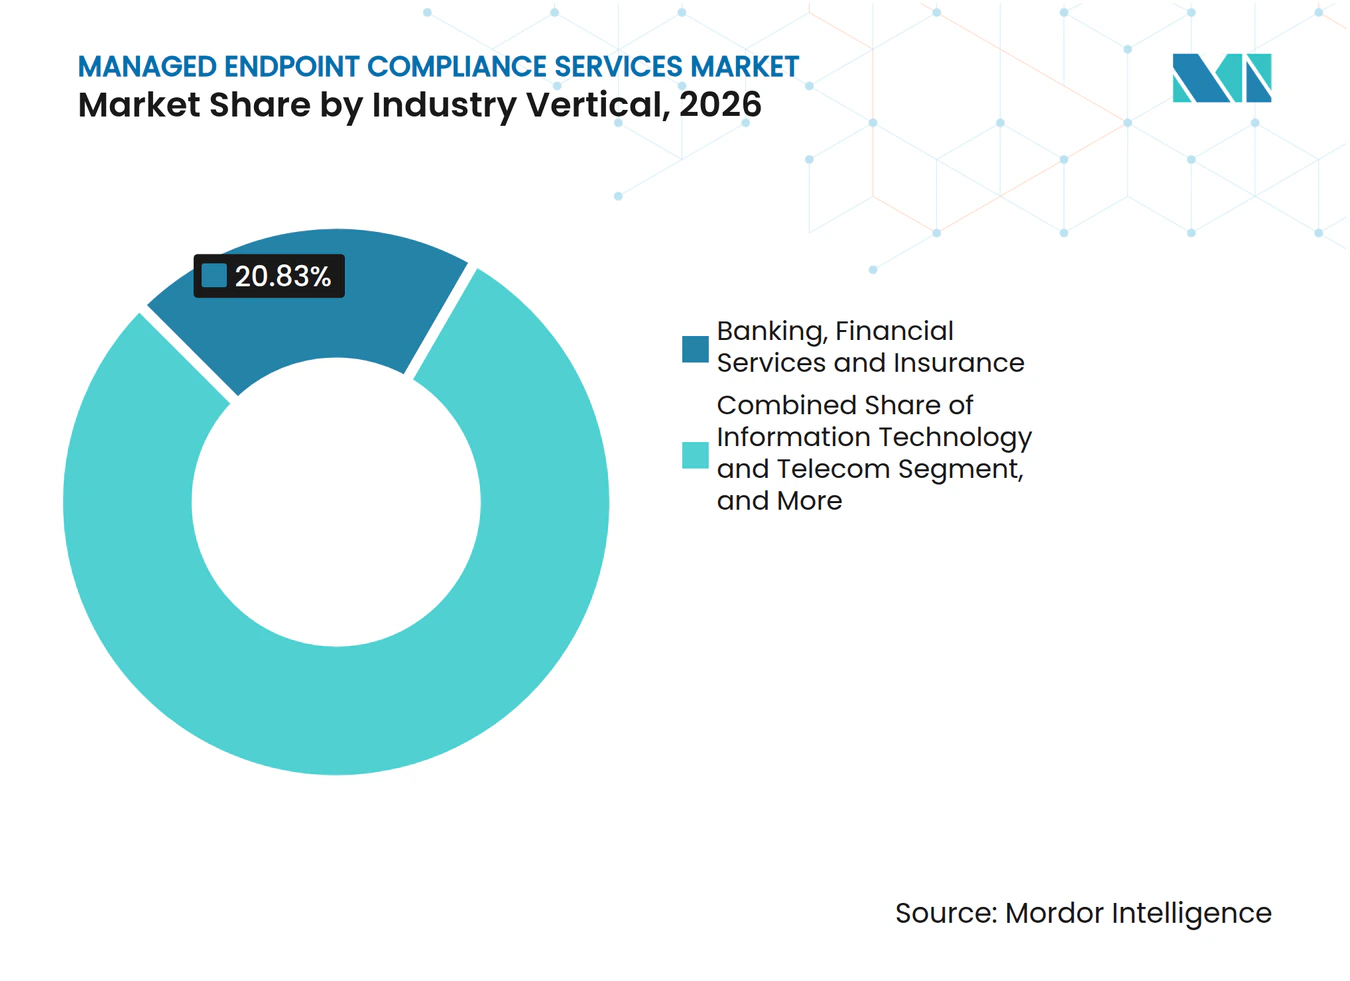
- 業種別では、BFSI(銀行・金融サービス・保険)が2026年の収益の20.83%を占め、ヘルスケアは2032年にかけてCAGR 14.12%で拡大する見込みです。
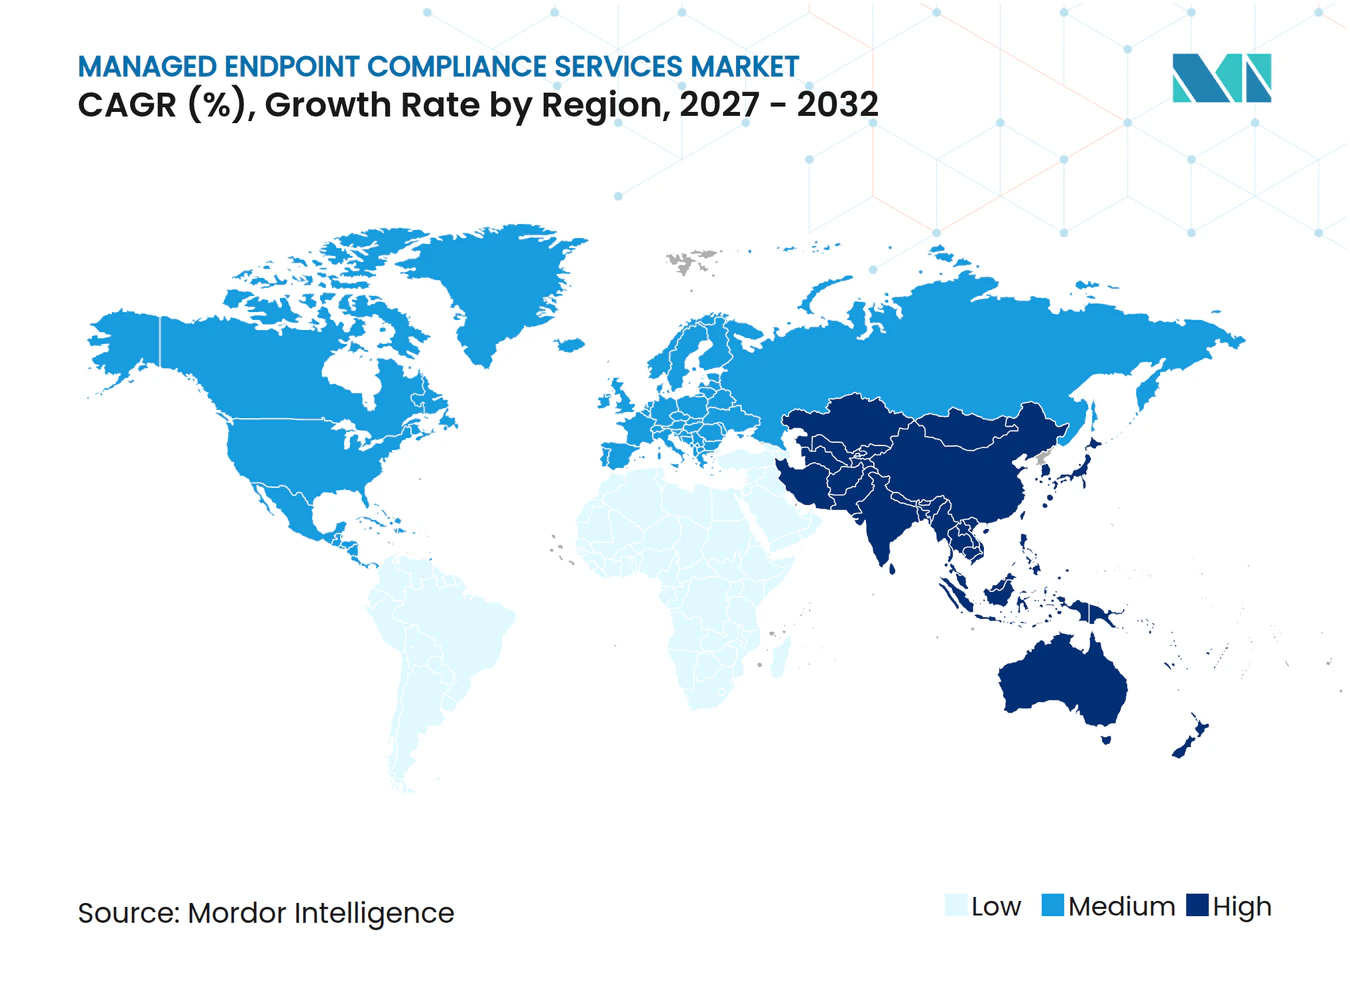
- 地域別では、北米が2026年の収益の42.18%を占め、アジア太平洋地域は2032年にかけてCAGR 14.24%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークサポートの複雑性 | +3.2% | グローバル | 短期(2年以内) |
| クラウドワークプレイスラットフォームの導入 | +2.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| AI対応サービスデスクの近代化 | +2.5% | グローバル | 中期(2〜4年) |
| エクスペリエンスレベルアグリーメントと成果ベースの契約 | +1.9% | 北米、欧州 | 中期(2〜4年) |
| エージェンティックワークプレイスオーケストレーションとセルフヒーリングオペレーション | +1.6% | 北米、アジア太平洋 | 長期(4年以上) |
| モバイルおよびフロントラインワークフォースの可観測性 | +1.2% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークサポートの複雑性
ハイブリッドワークは、単一拠点のITモデルでは分散した労働力全体に一貫して対応できない、より高いサポート負荷を生み出しています。企業は現在、オフィス、自宅ネットワーク、公共Wi-Fi接続、顧客拠点、およびブランチ環境にまたがるエンドポイント資産を管理しています。各環境は、デバイスの健全性パターン、アプリケーションパフォーマンスの問題、アクセス条件、およびセキュリティリスクにおいて異なる状況を生み出す可能性があります。Ivantiの調査によると、IT専門家の77%が自社組織においてデジタル従業員エクスペリエンスを測定・管理していると回答した一方、それを高優先事項として扱っているのは50%にとどまりました。[1] このギャップは、依然として個別のモニタリングツールを使用しており、問題を未然に防ぐのに十分な早さで作業環境全体の問題を特定できない大規模組織において特に顕著です。マネージドエンドポイントコンプライアンスサービス市場は、プロバイダーがこのテレメトリを統合し、共通のサービスプロセスを適用し、従業員がどこで働いていても一貫した修復を提供できる場合に恩恵を受けます。
クラウドワークプレイスプラットフォームの導入
クラウド提供型管理プラットフォームにより、プロバイダーはローカルの管理インフラを維持することなく、管理対象資産全体にポリシーの更新、セキュリティパッチ、およびエンドポイント設定変更を適用できます。この機能により、分散したデバイス、オペレーティングシステム、および労働力の拠点全体に共通のコンプライアンスベースラインを適用するために必要な時間を短縮できます。また、大規模なデバイス資産を持つ組織にとって、集中型の監査記録、設定追跡、および証拠の保持をより実用的なものにします。クラウドネイティブのポリシーエンジンはリアルタイムで設定のドリフトを検出し、レガシーのローカルツールでは提供できない監査証跡を保持できます。ワークプレイスプラットフォームがエンドポイントガバナンス機能を拡張するにつれて、マネージドサービスプロバイダーは追加のインフラ容量ではなく、より深い統合と強固な運用プロセスを必要とします。これにより、プロバイダーがポリシーの施行、可視性、文書化されたコンプライアンス成果、およびタイムリーな対応を中心に提供を組織化できるため、マネージドエンドポイントコンプライアンスサービス市場が支援されます。
AI対応サースデスクの近代化
サービスデスクは、段階的なエスカレーションモデルから、AIを活用したトリアージ、ガイド付き意思決定、および定義された問題の自動解決へとシフトしています。エンドポイントの健全性、最近の設定変更、アプリケーションの動作、およびユーザーID情報は、技術者が作業を開始する前に収集できます。このコンテキストにより、解決時間の短縮、繰り返しの診断ステップの削減、および定型的なケースを処理するサポートスタッフの負担軽減が可能になります。Electronicsに掲載された研究では、エージェンティックAIOpsシステムが多様なインフラ全体で解決ワークフローを実行し、セルフヒーリングIT環境をサポートできることが説明されています。[2] これらのツールを活用するプロバイダーは、スタッフ数を比例して増やすことなくより多くのインシデントを管理し、複雑な例外ケースに専門スキルを温存できます。マネージドエンドポイントコンプライアンスサービス市場は、自動化が定型サポートの需要を削減しながら、マネージド修復、運用監視、およびコンプライアンス管理の価値を高めるため、このシフトから恩恵を受けます。
エクスペリエンスレベルアグリーメントと成果ベースの契約
エクスペリエンスレベルアグリーメントは、満足度、知覚される生産性の損失、サポートの容易さ、および業務遂行に必要な労力などの従業員の成果を通じてサービスを評価します。これは、稼働時間、インシデント件数、およびチケットのクローズに焦点を当てた従来のサービスレベルアグリーメントとは異なります。したがって、マネージドプロバイダーは、エンドポイントサービスが技術的な運用目標を達成するだけでなく、従業員エクスペリエンスを向上させることを示す必要があります。自動化により提供結果の一貫性が高まり、これはサービス成果が契約上の指標とプロバイダーの説明責任に結びついている場合に重要です。Computacenterの報告によると、調査対象組織の30%以上が、エクスペリエンスレベルアグリーメントを従業員満足度をより深く理解する手段として捉えていました。マネージドエンドポイントコンプライアンスサービス市場は、購買担当者がスタッフィング能力だけでなく、監査可能な労働力の成果、サービスの一貫性、および可視化された修復結果に基づいてプロバイダーを比較するにつれて影響を受けます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従業員テレメトリのプライバシーと同意要件 | -1.8% | 欧州、北米 | 短期(2年以内) |
| 特権的なアウトソーシングサポートアクセスからのサイバーリスク | -1.4% | グローバル | 中期(2〜4年) |
| DEX、UEM、ITSM、および可観測性プラットフォーム間のツールの重複 | -1.1% | 北米、欧州 | 中期(2〜4年) |
| DEX成果の帰属とミッドマーケットの予算精査 | -0.9% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従業員テレメトリのプライバシーと同意要件
エンドポイントテレメトリは、デバイスのアクティビティ、アプリケーションの使用状況、ネットワークの動作、ユーザーインタラクションシグナル、およびワークプレイス機器の状態を収集できます。これにより、プライバシー法、労働上の期待、および内部の従業員同意要件との摩擦が生じます。英国情報コミッショナーオフィスは、労働者のモニタリングはデータ最小化の原則を満たし、処理の適法な根拠を確立し、個人データに関する労働者の権利を保護しなければならないと述べています。[3] プロバイダーは、国、雇用契約の種類、および各モニタリング活動の正当な目的に応じてテレメトリ設定を調整する必要があります。データ保護影響評価なしにモニタリングツールを使用する組織は、規制上のリスク、追加の契約審査、およびアウトソーシング決定の遅延に直面する可能性があります。したがって、データの所在地、同意の追跡、およびAI処理要件がより多様化するにつれて、マネージドエンドポイントコンプライアンスサービス市場は販売サイクルの長期化に直面する可能性があります。
特権的なアウトソーシングサポートアクセスからのサイバーリスク
マネージドエンドポイントサポートには、デバイス、IDシステム、設定データベース、および場合によってはセキュリティやコンプライアンス管理への特権アクセスが必要です。侵害された特権アカウントは、大規模なエンドポイント資産全体でポリシー設定を変更し、業務運営を中断し、またはデータを削除する機会を生み出す可能性があります。米国のデータ侵害コストは2025年に1件あたり10.22 ミリオン 米ドルに達し、前年比9%増加しました。規制対象の顧客は、ジャストインタイムアクセス、ゼロトラスト接、セッション制御、およびプロバイダーアクティビティの継続的なモニタリングで対応しています。これらの制御により、提供コストが増加し、セキュリティレビューが長期化し、契約承認が遅延する可能性があります。この影響は、エンドポイントアクセスがPCI-DSS v4.0およびHIPAA要件に基づく正式な審査の対象となる銀行業および医療業において最も強く現れます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
自動化が確立されたサポートデスクモデルを変革サービスデスクおよびテクニカルサポートは2026年のマネージドエンドポイントコンプライアンスサービス市場シェアの32.24%を占め、最大のサービスタイプとなっています。この地位は、認証の失敗、VPNの問題、およびデバイス設定の問題に対する人間主導の解決への継続的な需要を反映しています。ハイブリッドワークにより、一次サポートを必要とするインシデントの数と種類が増加しています。DEXモニタリングおよびアナリティクスは、デバイスおよびアプリケーションのパフォーマンスへの可視性をサポートします。ペルソナおよびセンチント管理は、プロバイダーがユーザーグループ全体の従業員エクスペリエンスを理解するのに役立ちます。デバイス、アプリケーション、およびネットワークエクスペリエンス管理は、エンドポイント環境全体の運用シグナルを統合します。これらのサービスは、より広範なマネージドコンプライアンスサービススタック内でさまざまな可観測性と継続性のニーズに対応します。また、広範なサポートインシデントになる前に繰り返し発生する問題を特定するのにも役立ちます。
セルフヒールおよび自動化は、2027年から2032年にかけてCAGR 13.94%で拡大する見込みです。自律的な修復により、エンドポイントエージェントは人間の介入なしに定義された問題を検出、診断、および対処できます。これにより、チケット件数を削減し、サービス復旧に必要な時間を短縮できます。その導入はサービスデスクの必要性を排除するものではありません。例外的なケースには依然として熟練したスタッフが必要だからです。代わりに、サービスデスクチームの役割を複雑なケース、監視、および自動化ルールの改善へとフトさせます。自動化主導サービスのマネージドエンドポイントコンプライアンスサービス市場規模は、プロバイダーがプレイブック、成果ダッシュボード、および文書化された修復プロセスをより高付加価値の契約にパッケージ化するにつれて恩恵を受けます。このシフトは従来のインシデント単位の業務に圧力をかける一方、自動化サービスの高マージン管理を支援します。ワークフローを文書化し明確な管理を維持するプロバイダーは、コンプライアンスレビューをより適切にサポートできます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモード別:
クラウドのリーダーシップが運用要件を反映クラウドは2026年の収益の72.28%を占め、このデプロイメントモードにおいてリーディングポジションを維持しています。クラウドはまた、2027年から2032年にかけてCAGR 13.88%で拡大する見込みです。集中型ポリシーの施行がこの地位の主な理由です。プロバイダーは、各サイトのローカルインフラに依存することなく、大規模なエンドポイント資産全体で管理とコンフィギュレーションを更新できます。クラウドプラットフォームはまた、分散したユーザーのための共有レポート、監査記録、および継続的なモニタリングをサポートします。これらの機能は、セキュリティルールとコンプライアンスベースラインを一貫して適用する必要がある場合に価値があります。マネージドエンドポイントコンプライアンスサービス市場は、購買担当者がオンプレミスの管理システムを維持する負担なしに最新の管理を求めるため、強なクラウド基盤を持っています。
クラウドネイティブプラットフォームはまた、AIを活用した修復と集中型の設定分析にも適しています。プロバイダーは、ポリシードリフトの検出、リアルタイムログ、および規制設定ベンチマークを中心にサービスを構築できます。これにより、顧客は管理対象デバイス全体で実施されたアクションのより明確な記録を得られます。オンプレミスのデプロイメントは、エアギャップ環境およびデータ主権に関する厳格なルールを持つ組織において引き続き関連性があります。政府機関および規制対象産業は、データ処理または接続ニーズが厳密に管理されている場合、ローカルシステムを維持することがあります。ハイブリッド構成は、レガシーエンドポイント資産からクラウド管理への移行期間中も引き続き重要です。欧州では、NIS2関連のコンプライアンス義務が、運用拠点全体での構造化されたエンドポイントレポートの必要性を強化しています。マネージドエンドポイントコンプライアンスサービス市場産業は、規制環境とレガシー環境が顧客によって異なるため複数のデプロイメントオプションを引き続き含んでいます。
組織規模別:
大企業がリードしながら中小企業の導入が増加大企業は2026年の収益の78.54%を占め、組織規模別で最大のポジションを持っています。そのエンドポイント資産は複雑であることが多く、複数のデバイスベンダー、運用環境、および内部ユーザーグループを含んでいます。上場企業および規制対象企業もまた、継続的なガバナンス要件に直面しています。これらの顧客にとって、継続的なエンドポイントコンプライアンスは任意のIT購入ではなく、運用上の要件となり得ます。マネージドサービスは、すべての機能を内部で構築することなく、広範な資産全体に専門的なカバレッジを提供できます。したがって、大企業は正式なマネージドITサービス契約を利用する可能性が高くなります。その規模はまた、より長期の契約とより詳細なレポート要件をサポートします。このグループが保有するマネージドエンドポイントコンプライアンスサービス市場シェアは、これらの運用上および規制上の需要を反映しています。
中小企業は、2027年から2032年にかけてCAGR 13.79%で拡大する見込みです。クラウド提供により、かつて中小規模のITチームにおけるアウトソーシングされたエンドポイントコンプライアンスを制限していたデプロイメントの労力とコストの障壁が軽減されます。プロバイダーは、共有ポリシーおよびモニタリングプラットフォーム上で多くの中小規模の顧客をサポートできます。このモデルは、各顧客が独自のインフラを運用することを必要とずに、提供の経済性を向上させます。中小規模の組織は多くの場合、容易なデプロイメント、バンドル価格、および簡単な調達を優先します。大企業と比較して、高度にカスタマイズされたサービス機能を重視しない場合があります。これにより、グローバルインテグレーター主導の大企業セグメントの下に明確な競争層が形成されています。マネージドエンドポイントコンプライアンスサービス市場産業は、プロバイダーがこれらの購買担当者向けに簡素化されたサービスを調整するにつれて拡大できます。

企業タイプ別:
民間部門の需要が現在の導入を支える民間部門は2026年の収益の77.63%を占め、最大の企業タイプを代表しています。民間組織は、多くの公共機関よりも早く成果ベースのITガバナンスおよびマネージドアクセスモデルを採用しました。その運用モデルは多くの場合、エンドポイントの監視をより広範な監査、運用、および環境・社会・ガバナンスプログラムと結びつけています。これにより、エンドポイントコンプライアンスが企業リスク管理の定期的な一部となり得ます。民間部門はまた、2027年から2032年にかけてCAGR 13.93%で拡大する見込みです。企業はエンドポイント管理とコンプライアンスレポート機能の両方をアウトソーシングするケースが増えています。マネージドエンドポイントコンプライアンスサービス市場は、顧客がモニタリング、修復、および文書化のための単一プロバイダーを求める場合に恩恵を受けます。
公共部門は現在の存在感は小さいものの、勢いを増し続けています。政府はサービス提供のデジタル化を進め、公務員および請負業者のデバイスセキュリティベースラインを設定しています。多くの機関はまた、マネージドデジタルワークプレイスサービスのための構造化された調達フレームワークを使用しています。Kyndrylの英国デジタルマーケットプレイスへのモダンエンドポイントおよびライフサイクルサービスの掲載は、マネージドプロバイダーが公共部門の調達チャネルにアクセスする方法を示しています。公共部門の要件は民間部門の要件よりも規定的である場合があります。正式な認定とセキュリティ認証は、確立された政府資格を持たないプロバイダーにとって障壁となり得ます。より長い調達サイクルは参入を遅らせる可能性がありますが、資格を持つプロバイダーにとって持続的なポジションをサポートすることもできます。このパターンにより、マネージドエンドポイントコンプライアンスサービス市場に成長する公共部門の機会が生まれます。
業種別:
BFSIがリードしながらヘルスケアがより速く拡大BFSIは2026年の収益の20.83%を占め、最大の業種となっています。銀行、保険、および金融サービス組織は多くの場合、従業員1人あたりのデバイス数が多くなっています。トレーディング、カスタマーサービス、支店業務、およびバックオフィス機能には、信頼性が高く管理されたエンドポイント環境が必要です。これらの組織はまた、密度の高い規制監督下で運営されています。PCI-DSS v4.0および欧州連合のデジタル運用レジリエンス法により、エンドポイントガバナンスはより広範な運用レジリエンス活動の一部となっています。同法は2025年1月に発効し、対象となる金融機関にとってテクノロジーリスク管理の正式な重要性が高まりました。コンプライアンスの証拠と管理された特権アクセスがこの業種にとって不可欠であるため、マネージドエンドポイントコンプライアンスサービス市場は持続的なBFSI基盤を持っています。
ヘルスケアは2027年から2032年にかけてCAGR 14.12%で拡大する見込みであり、最も成長の速い業種となっています。接続された医療機器と拡大する臨床技術資産が、エンドポイントの可視性とセキュリティニーズを高めています。HIPAA要件はまた、北米のヘルスケア組織において管理と文書化を重要にしています。NinjaOneは、2025年にヘルスケア関連の年間経常収益が前年比約70%成長し、新規ヘルスケア顧客が約1,000社に達したと報告しました。欧州員会の病院サイバーセキュリティ行動計画は、集中型資産の可視性と継続的なエンドポイントモニタリングをベースラインセキュリティ対策として特定しました。製造業もまた、情報技術と運用技術の環境がより接続されるにつれて関心が高まっています。小売業および電子商取引組織は、販売時点管理のコンプライアンスと季節的な労働力のデバイスプロビジョニングをサポートするためにこれらのサービスを採用しています。したがって、マネージドエンドポイントコンプライアンスサービス市場は、主要業種全体の異なるコンプライアンスニーズによって支えられています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米マネージドエンドポイントコンプライアンスサービス市場
北米は2026年の収益の42.18%を占め、最大の地域セグメントであり続けた。成熟したアウトソーシング慣行、大規模な企業デバイス資産、および正式な規制上の説明責任が、この地域全体の需要を支えている。米国は国レベルの主要市場であり、ヘルスケア、金融サービス、および重要インフラの組織が詳細なエンドポイントガバナンス要件に直面しているためである。HIPAAおよび証券取引委員会のサイバーセキュティ開示規則により、多くの組織にとってモニタリングと文書化が重要となっている。カナダとメキシコは規模は小さいものの拡大中の市場であり、企業のデジタル化とニアショアのマネージドサービス提供が需要を支えている。Computacarerは、2025年に北米が調整後営業利益の約40%を占めたと報告しており、2024年の約20%から上昇し、同地域の営業利益はほぼ倍増した。この実績は、マネージドエンドポイントコンプライアンスサービス市場における北米の企業需要の商業的重要性を裏付けている。
欧州および南米マネージドエンドポイントコンプライアンスサービス市場
欧州はNIS2の施行およびGDPR準拠のエンドポイントモニタリング要件に支えられ、第2位の地理的ポジションを占めている。ドイツ、英国、フランスは重要な国別市場である。ドイツの公共部門は2025年下半期に回復し、追加のマネージドサービス契約活動を支えた。規制対象セクターのバイヤーは、欧州連合内でのデータ処理と明確な管轄権管理を求めることが多い。こうしたソブリンクラウドの選好は、調達要件を満たすことができるロバイダーのプールを狭める可能性がある。これにより、準拠した地域インフラと確立された実績を持つプロバイダーがより強固なポジションを築くことができる。ブラジルとアルゼンチンが牽引する南米は、マネージドサービスの基盤が低い水準からガバナンスの成熟度が向上するにつれ、新興の機会を提供している。これらの地域におけるマネージドエンドポイントコンプライアンスサービス市場の規模は、コストに敏感な組織がアクセスしやすいクラウドネイティブの提供モデルから恩恵を受けることができる。
アジア太平洋および中東・アフリカマネージドエンドポイントコンプライアンスサービス市場
アジア太平洋地域は2027年から2032年にかけてCAGR 14.24%で拡大すると予測されており、最も成長の速い地域となっている。インドは大規模な職場展開を迅速に支援できるため、重要な成長エンジンである。Microsoftは、Infosys、Tata Consultancy Services、およびWiproが6か月未満でMicrosoft 365 Copilotを30万人以上の従業員に展開したと報告した。中国は銀行、通信、エネルギー分野における企業ITインフラの模に支えられ、地域内で最大の国別ポジションを有している。日本と韓国は管理された展開モデルとコンプライアンス認証を優先している。中東とアフリカは、サウジアラビアおよびアラブ首長国連邦における政府主導のセキュアなデジタルワークプレースプログラムを通じて発展しつつある。これらの国々におけるソブリンデジタルトランスフォーメーションプログラムは、プロバイダーに複数年にわたる視認性を提供できる構造化された調達パイプラインを生み出している。
競合ランドスケープ
市場集中度
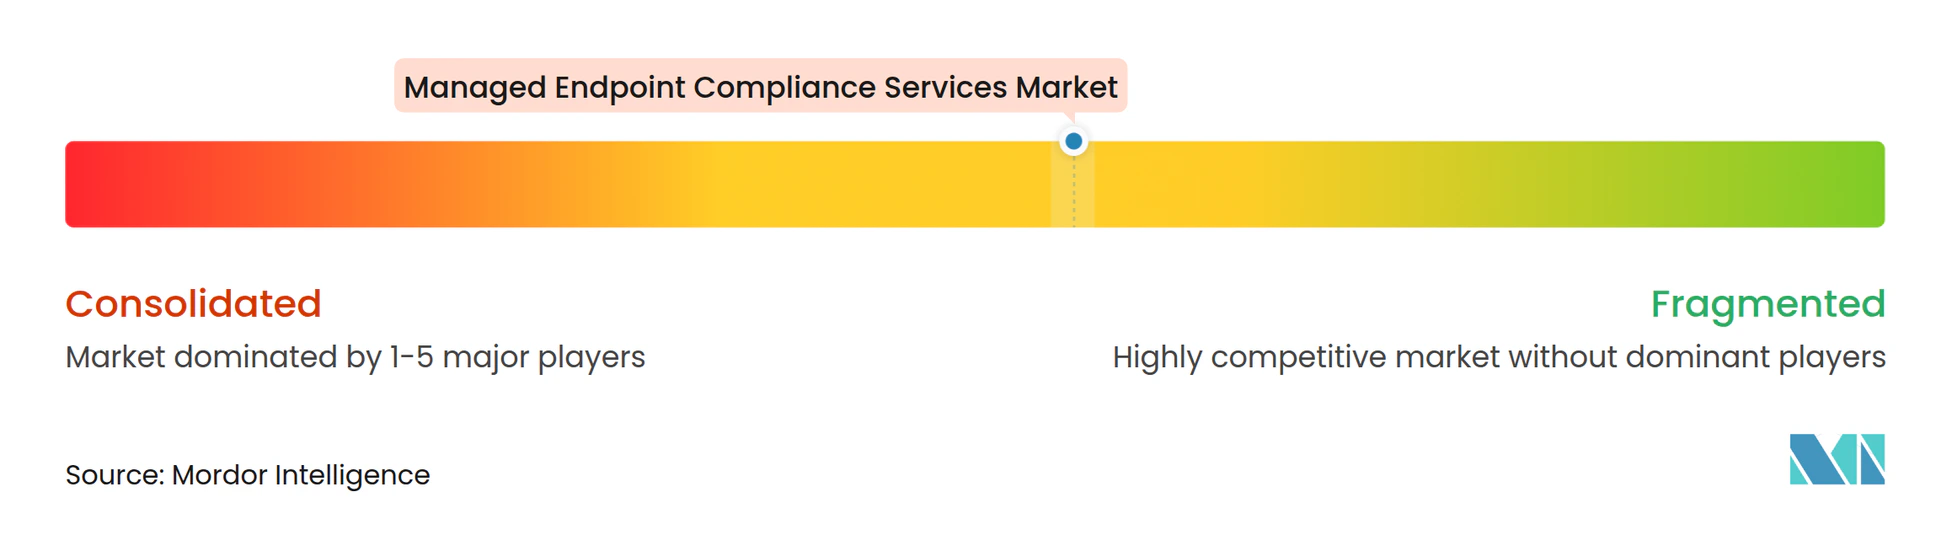
マネージドエンドポイントコンプライアンスサービス市場は、適度に集中した構造を持っています。Accenture、Kyndryl、HCL Technologies、Wipro、およびInfosysは大企業アカウントにおいて強固なポジションを持っています。そのスケールは、自動化ツール、クラウドプラットフォームとの関係、およびエクスペリエンスレベルアグリーメント構造によって支えられています。小規模な地域オペレーターは、グローバルアカウント全体でこれらの機能に匹敵することが難しい場合があります。競争は、主要な差別化ポイントとしての提供人員数から離れつつあります。プロバイダーはAIサビスプラットフォーム、セルフヒーリングライブラリ、およびリアルタイムコンプライアンスダッシュボードに投資しています。マネージドエンドポイントコンプライアンスサービス市場は現在、自動化を測定可能なサービスおよびコンプライアンス成果に変換できるプロバイダーを評価しています。
HCL Technologiesは2026年7月に、欧州に本社を置くフォーチュングローバル50企業との1.14 ビリオン 米ドルの戦略的パートナーシップを発表しました。この契約は、2031年12月までのAI駆動のデジタルワークプレイスサービスおよびエンタープライズネットワーク管理をカバーしていました。顧客のグローバルワークプレイスの運用モデル、ならびにIT調達、ハードウェア、およびソフトウェア管理が含まれていました。Wiproは2026年9月にABBとのデジタルワークプレイスサービス契約を更新しました。このエンゲージメントは、自律的な修復のためのSmartOps AIOps、生成AI対応のセルフサービス、およびAI支援ディスパッチを使用しています。これらの動きは、主要プロバイダーがプラットフォーム機能と大規模な契約実行を使用してポジションを守る方法を示しています。AccentureとServiceNowはまた、2026年6月にリスクの近代化と規制コンプライアンスの自動化のためのAI搭載マネージドセキュリティサービスを立ち上げました。
ミッドマーケットは、アクセスしやすい価格でクラウドベースのコンプライアンスモニタリングを提供できるプロバイダーにとって引き続き機会があります。フロントラインワークフォースの可観測性は、モバイルおよび堅牢なデバイス管理がすべてのグローバルインテグレーターの中核的な強みではないため、別の機会となっています。Capgeminiは2025年11月にCloud4Cの買収を完了し、自動化駆動のマネージドクラウドサービスを拡張しました。Computacenterは2026年1月にAgreeYa Solutionsを120 ミリオン 米ドルで買収し、北米とインドのプロフェッショナルサービス能力を拡大しました。NTT DATAは2026年8月にスウェーデンのServiceNow専門企業Netgainの買収を発表し、北欧地域でのServiceNow重点の提供を強化しました。これらの動きは、買収を通じた能力構築が競争対応の一部であり続けることを示しています。マネージドンドポイントコンプライアンスサービス市場にはグローバルプロバイダーと専門企業の両方が含まれていますが、プラットフォームの深さとコンプライアンス資格は引き続き重要な競争上の障壁となっています。
マネージドエンドポイントコンプライアンスサービス産業のリーダー
-
Microsoft Corporation
-
IBM Corporation
-
Broadcom Inc.
-
Ivanti, Inc.
-
CrowdStrike Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエンドポイントコンプライアンスサービス市場 このレポートでカバーされる企業
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
最近の産業開発事情 マネージドエンドポイントコンプライアンスサービス市場
- 2026年10月:NinjaOneは、NinjaOneプラットフォームにネイティブに組み込まれたエージェンティックAIアシスタントであるKatana AIを発表しました。これはデバイスの健全性を要約し、重要なアラートを表示し、ガイド付き修復の推奨事項を提供します。このリリースには、ガバナンス優先の管理、ロールベースのアクセス、AIごとの管理、およびグローバルキルスイッチが含まれており、人間の監視なしの自律的なエンドポイント管理に関する企業の懸念に対応しています。Katana AIはまた、外部AIシステムをNinjaOneのデータとツールに接続るモデルコンテキストプロトコルであるNinjaOne MCPを導入し、マネージドサービスプロバイダーの相互運用可能なエージェンティックオペレーションに向けた一歩を示しています。
- 2026年9月:WiproはABBとのデジタルワークプレイスサービス契約を更新し、ABBのグローバル業務全体にわたるAI対応ワークプレイスサービス、デバイスライフサイクル管理、およびエンドポイントセキュリティをカバーする複数年の関係を延長しました。更新されたエンゲージメントは、自律的な修復のためのWiproのSmartOps AIOps機能、生成AI搭載のセルフサービス、およびAI支援ディスパッチを展開し、テレメトリと使用データを使用してABBのデジタルトランスフォーメーションおよびサステナビリティ目標に沿ったデバイスライフサイクルとエンドポイントセキュリティを管理します。
- 2026年8月:NTT DATAはスウェーデンのServiceNow専門企業Netgainの買収を発表しました。これは2025年12月のThe Cloud Peopleの買収と組み合わせることで、スウェーデン最大の純粋なServiceNow企業を生み出します。この動きにより、高いコンプライアンス成熟を持つ企業市場である北欧地域全体でのNTT DATAのマネージドITSMおよびエンドポイントコンプライアンス提供能力が強化されます。
- 2026年7月:HCL Technologiesは、欧州に本社を置くフォーチュングローバル50企業との1.14 ビリオン 米ドルの戦略的パートナーシップを発表しました。これは2026年7月から2031年12月までのAI駆動のデジタルワークプレイスサービスおよびエンタープライズネットワーク管理をカバーしています。この契約には、クライアントのグローバルデジタルワークプレイスを変革・管理するためのAI駆動の運用モデルの構築、ならびに従業員向けのIT調達、ハードウェア、およびソフトウェア管理が含まれています。
グローバルマネージドエンドポイントコンプライアンスサービス市場レポートの範囲
マネージドエンドポイントコンプライアンスサービス市場レポートは、サービスタイプ(DEXモニタリングおよびアナリティクス、セルフヒールおよび自動化、サービスデスクおよびテクニカルサポート、ペルソナおよびセンチメント管理、ならびにデバイス・アプリケーション・ネットワークエクスペリエンス管理)、デプロイメントモード(クラウド、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、企業タイプ(民間部門および公共部門)、業種(銀行・金融サービス・保険、情報技術・通信、ヘルスケア、製造業、小売・電子商取引、政府、およびその他の業種)、ならびに地域(北米、南米、欧州、アジア太平洋、および中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| DEXモニタリングおよびアナリティクス |
| セルフヒールおよび自動化 |
| サービスデスクおよびテクニカルサポート |
| ペルソナおよびセンチメント管理 |
| デバイス・アプリケーション・ネットワークエクスペリエンス管理 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 企業 |
| 中小企業 |
| 民間部門 |
| 公共部門 |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| ヘルスケア |
| 製造業 |
| 小売・電子商取引 |
| 政府 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | DEXモニタリングおよびアナリティクス | |
| セルフヒールおよび自動化 | ||
| サービスデスクおよびテクニカルサポート | ||
| ペルソナおよびセンチメント管理 | ||
| デバイス・アプリケーション・ネットワークエクスペリエンス管理 | ||
| デプロイメントモード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 企業 | |
| 中小企業 | ||
| 企業タイプ別 | 民間部門 | |
| 公共部門 | ||
| 業種別 | 銀行・金融サービス・保険 | |
| 情報技術・通信 | ||
| ヘルスケア | ||
| 製造業 | ||
| 小売・電子商取引 | ||
| 政府 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージドエンドポイントコンプライアンスサービス市場の規模はどのくらいですか?
マネージドエンドポイントコンプライアンスサービス市場は、2026年の5.33 ビリオン 米ドルおよび2027年の6.05 ビリオン 米ドルから、2032年までに11.43 ビリオン 米ドルへと、CAGR 13.49%で拡大する見込みです。この見通しは、分散した作業環境全体における継続的なエンドポイントの可視性、修復、および文書化されたガバナンスへの需要を反映しています。
マネージドエンドポイントコンプライアンスサービスへの需要を牽引しているものは何ですか?
ハイブリッドワーク、より大規模なデバイス資産、クラウドプラットフォームの導入、AI対応サービスデスク、および成果ベースのサービス契約が需要を支えています。組織はまた、ユーザー、拠点、およびデバイスタイプ全体で一貫したポリシーの施行と監査記録を必要としています。
最大のポジションを持つサービスタイプはどれですか?
サービスデスクおよびテクニカルサポートは2026年の収益の32.24%を占め、セルフヒールおよび自動化はCAGR 13.94%で最も急速に拡大しているサービスタイプです。定義された自動化ワークフローでは解決できない例外的なケースには、人間主導のサポートが引き続き重要です。
クラウドデプロイメントがエンドポイントコンプライアンスにとって重要な理由は何ですか?
クラウドは2026年の収益の72.28%を占めました。これは、集中型ポリシーの施行、共有レポート、監査記録、およびスケーラブルなエンドポイントモニタリングをサポートするためです。また、プロバイダーが各拠点にローカルの管理インフラを維持することなく、分散したデバイス資産全体に変更を適用できるようにします。
最も急速に拡大しているエンドユーザー業種はどれですか?
ヘルスケアは、接続された医療機器、臨床技術資産、およびコンプライアンス要件に支えられ、2032年にかけてCAGR 14.12%で拡大する見込みです。ヘルスケア組織は、臨床および管理環境全体で信頼性の高いエンドポイントの可視性と文書化されたセキュリティ管理を必要としています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、企業のデジタル化と大規模なワークプレイステクノロジーのデプロイメントに牽引され、2032年にかけてCAGR 14.24%で拡大する見込みです。インド、中国、日本、および韓国はそれぞれ、独自の企業規模またはコンプライアンス主導の要件を通じて地域の需要を支えています。