
Tamanho e Participação do Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.20 % |
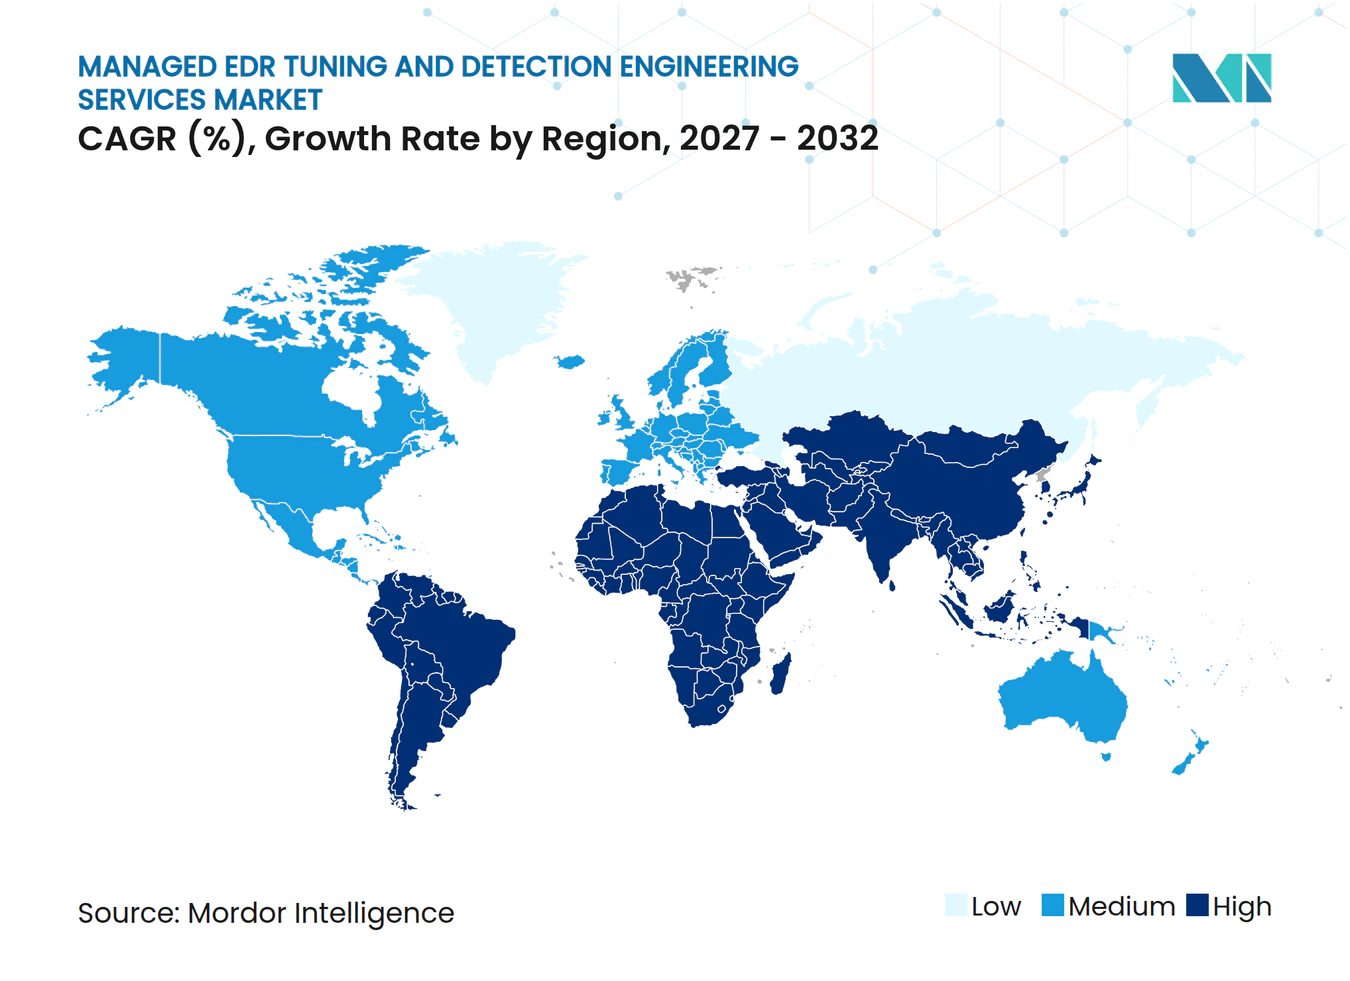
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção por Mordor Intelligence
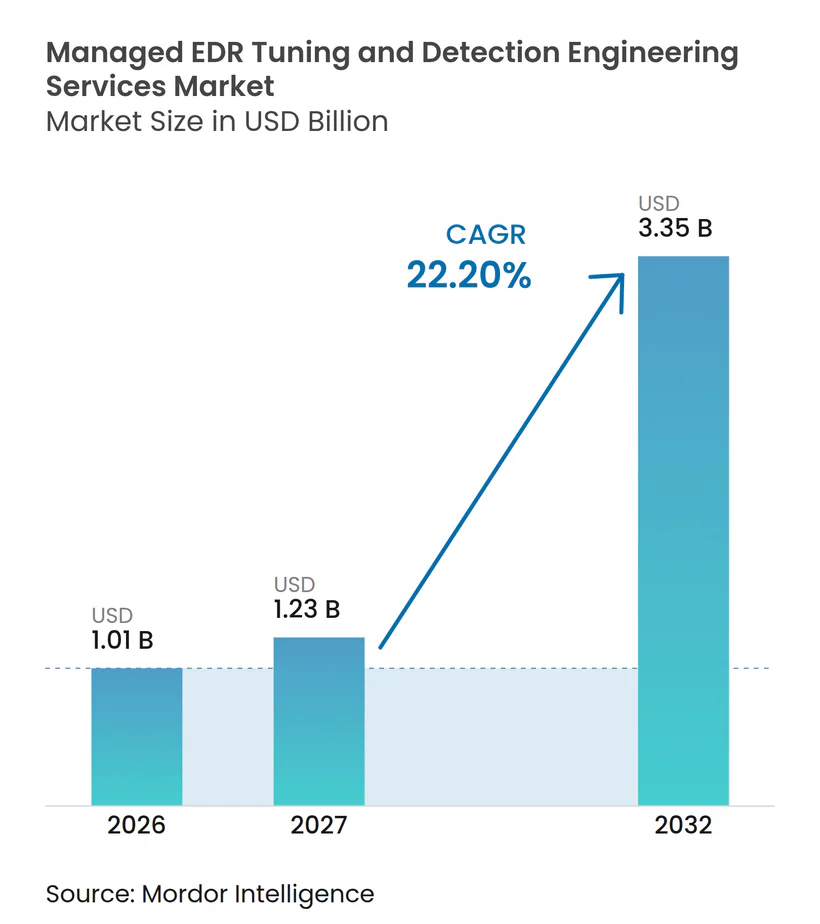
O tamanho do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção está projetado para expandir de 1,01 bilhões de USD em 2026 para 1,23 bilhões de USD em 2027, e para 3,35 bilhões de USD até 2032, registrando um CAGR de 22,20% entre 2027 e 2032. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção atende organizações que implantaram ferramentas de detecção e resposta de endpoint, mas carecem de capacidade interna para manter linhas de base comportamentais, refinar listas de exclusão e atualizar conteúdo de detecção. A avaliação dos compradores está se deslocando além da implantação de plataformas em direção a resultados mensuráveis, incluindo velocidade de detecção, controle de falsos positivos e precisão de contenção. Ataques de ransomware e baseados em identidade estão aumentando a necessidade de lógica de detecção capaz de reconhecer o uso indevido de credenciais, fluxos de trabalho OAuth e tokens de sessão. A entrega gerenciada também está se tornando mais importante à medida que ambientes de endpoint em nuvem, híbridos e distribuídos tornam as operações internas mais difíceis de sustentar. A consolidação está elevando o padrão para amplitude de conteúdo e automação, enquanto os requisitos de soberania de dados criam oportunidades para provedores com infraestrutura local e controles de acesso auditáveis.
Principais Conclusões do Relatório
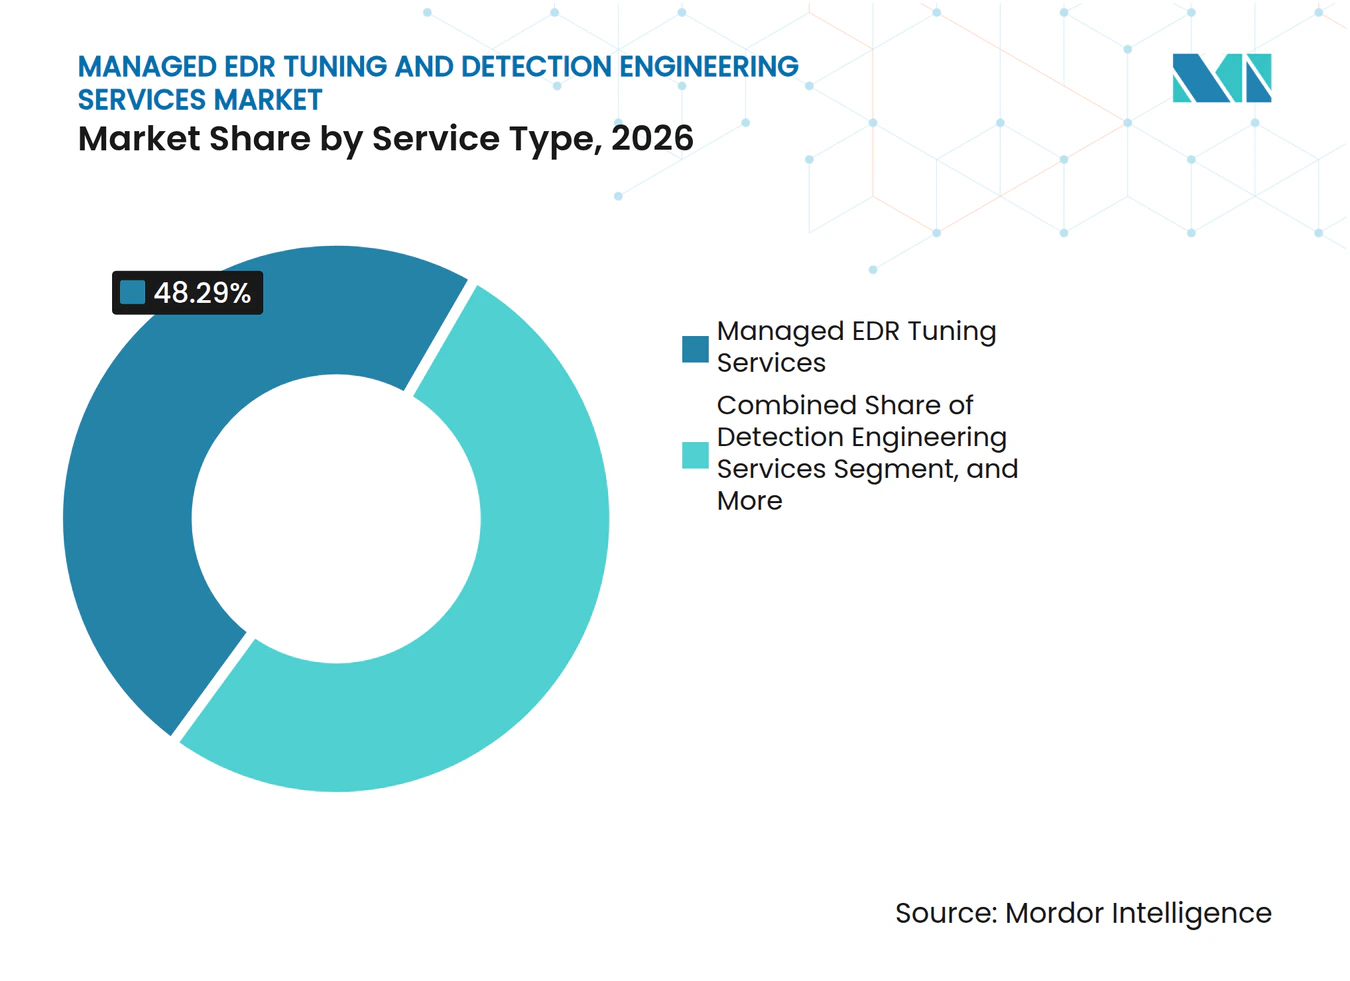
- Por tipo de serviço, os Serviços Gerenciados de Ajuste de EDR detinham 48,29% da participação de mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026, enquanto os Serviços de Engenharia de Detecção estão projetados para expandir a um CAGR de 23,45% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados detinham 67,14% da participação de receita do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026, enquanto os Serviços Cogerenciados estão projetados para expandir a um CAGR de 23,77% até 2032.
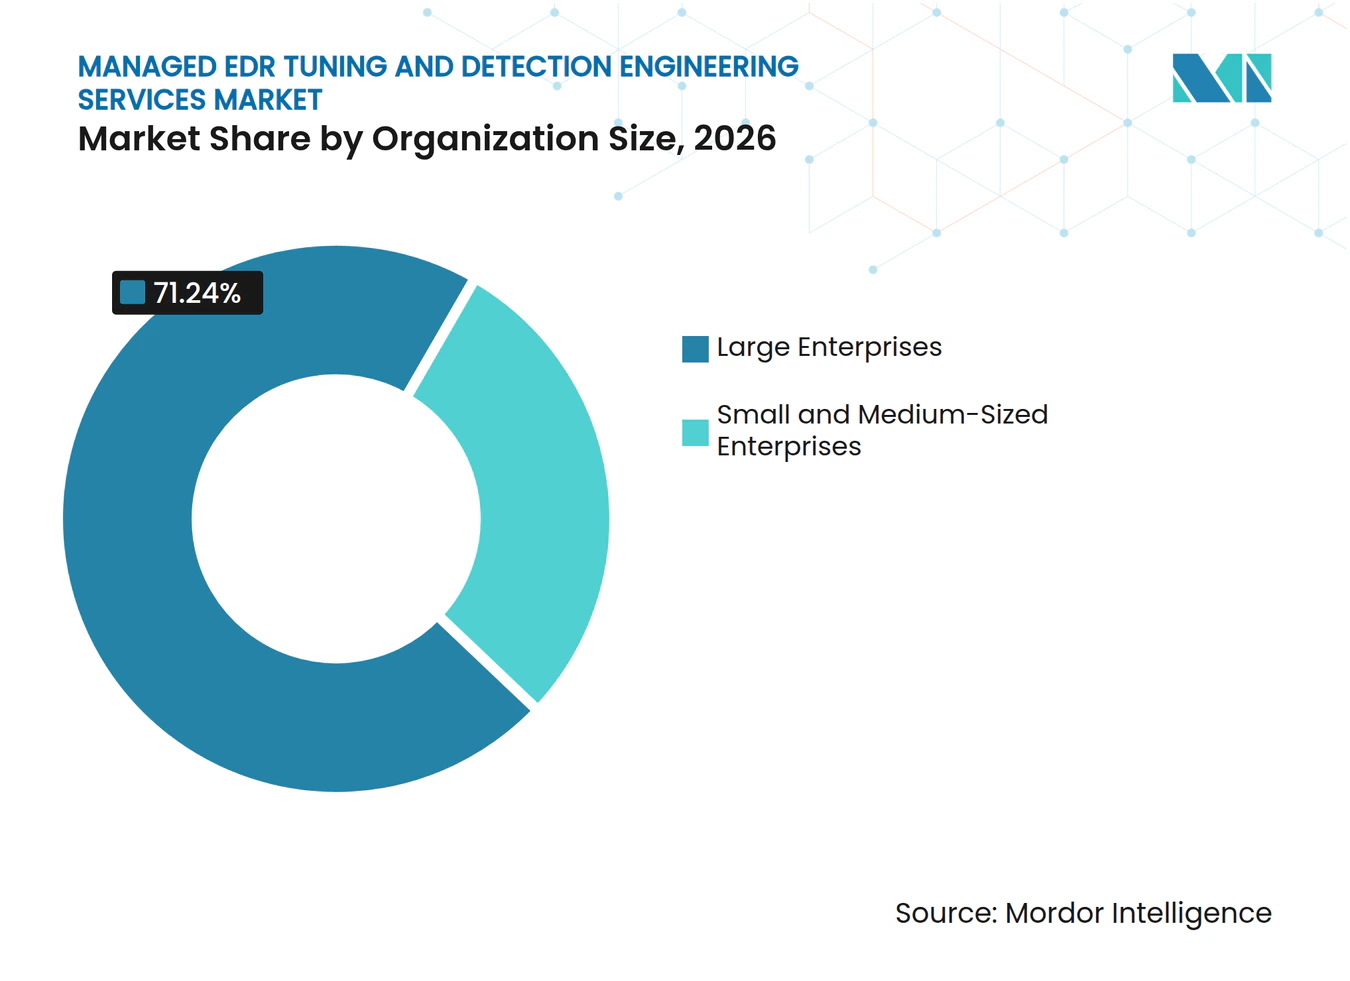
- Por tamanho de organização, as Grandes Empresas detinham 71,24% da participação de receita do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 24,02% até 2032.
- Por setor do usuário final, o BFSI detinha 27,12% da participação de receita do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026, enquanto o Governo e a Administração Pública estão projetados para expandir a um CAGR de 22,76% até 2032.
- Por geografia, a América do Norte detinha 36,44% da participação de receita do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 23,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade de Ataques de Ransomware e Baseados em Identidade | +4.2% | Global, com maior concentração na América do Norte, Europa Ocidental e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Cibersegurança e Restrições de Capacidade do SOC | +3.8% | Global, particularmente América do Norte, Europa Ocidental e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Ambientes de Endpoint em Nuvem, Híbridos e Distribuídos | +3.2% | Global, com a expansão de endpoint mais rápida na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Automação de Engenharia de Detecção por Meio de Análises Assistidas por IA | +2.8% | Principalmente América do Norte e Europa, com adoção acelerada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão Regulatória para Monitoramento Contínuo e Prontidão para Incidentes | +2.2% | América do Norte e União Europeia, com extensão para centros financeiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda de PMEs por Serviços Gerenciados e Canal MSP | +1.8% | Principalmente América do Norte e Reino Unido, com crescimento por meio de MSSPs locais na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade de Ataques de Ransomware e Baseados em Identidade
As campanhas de ransomware utilizam cada vez mais identidades roubadas e múltiplos estágios de ataque, o que amplia o escopo do trabalho de ajuste gerenciado de EDR. A Sophos constatou que 71% das organizações sofreram pelo menos 1 violação relacionada a identidade nos 12 meses anteriores, e o custo médio de recuperação relatado foi de 1,64 milhões de USD. O relatório também constatou que 47,7% dos incidentes de identidade resultaram em acesso bem-sucedido a contas por meio de credenciais roubadas. Isso torna os alertas baseados em arquivos insuficientes quando o abuso ocorre por meio de logon único, atividade OAuth ou tokens de sessão. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção se beneficia quando os provedores mantêm as bibliotecas de detecção atualizadas em relação a essas técnicas. Provedores que conectam inteligência de ameaças a fluxos de trabalho de engenharia podem reduzir o tempo entre uma técnica emergente e uma detecção de produção validada.
Escassez de Talentos em Cibersegurança e Restrições de Capacidade do SOC
Os desafios de contratação em cibersegurança são cada vez mais definidos por lacunas em habilidades especializadas, e não apenas pelo número de funcionários. O SANS constatou que 60% das organizações consideraram as lacunas de habilidades o maior desafio, enquanto 27% relataram uma violação vinculada a lacunas na capacidade da força de trabalho. A Fortinet relatou que 71% das organizações consideraram a escassez uma fonte de risco cibernético adicional, e 60% não conseguiram encontrar candidatos com expertise em segurança específica para IA. A engenharia de detecção requer conhecimento simultâneo de inteligência de ameaças, linguagens de consulta, análise comportamental e táticas e técnicas de atacantes. Essas habilidades são difíceis de recrutar e reter em uma única equipe de segurança interna. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção, portanto, oferece uma rota prática para organizações que precisam de analistas experientes sem ter que desenvolver todas as capacidades internamente.
Expansão de Ambientes de Endpoint em Nuvem, Híbridos e Distribuídos
As cargas de trabalho em nuvem e os endpoints remotos ampliaram o ambiente operacional que os provedores gerenciados de EDR devem cobrir. A Expel constatou que os ataques a endpoints representaram 29% dos incidentes relatados em seu relatório anual de ameaças de 2026, com métodos de entrega incluindo atividade ClickFix e aplicativos de produtividade com backdoor. As equipes de detecção devem considerar endpoints, aplicações em contêineres, infraestrutura em nuvem e dispositivos operando em múltiplas jurisdições. As estruturas de telemetria podem diferir entre agentes nativos de nuvem e implantações tradicionais locais. Uma regra que funciona bem em um ambiente pode levar a detecções perdidas ou resultados ruidosos em outro. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção se beneficia de provedores que podem calibrar a cobertura em várias plataformas e ambientes operacionais.
Automação de Engenharia de Detecção por Meio de Análises Assistidas por IA
A criação assistida por IA está reduzindo o tempo necessário para criar e testar a lógica de detecção. A Microsoft introduziu o CTI-REALM em março de 2026 como um benchmark de código aberto para agentes de IA que realizam tarefas de engenharia de detecção de ponta a ponta em ambientes Linux, AKS e Azure. O Centro Canadense de Segurança Cibernética descreveu um processo automatizado que produziu 8 regras de detecção prontas para produção por caso de teste após revisão humana. A automação desloca o trabalho especializado para validação, simulação de ameaças e revisão de qualidade de regras. Pode ampliar a cobertura quando a governança é eficaz. Também pode gerar volume de alertas quando os modelos estão mal configurados, portanto o valor do provedor permanece dependente de supervisão humana experiente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Privacidade de Dados, Soberania e Acesso de Terceiros | -2.2% | União Europeia, Índia, Sudeste Asiático e jurisdições com mandatos rígidos de localização de dados | Médio prazo (2-4 anos) |
| Complexidade de Integração em Pilhas de Segurança Heterogêneas | -1.8% | Global, com maior efeito em grandes empresas com pilhas legadas diversificadas | Médio prazo (2-4 anos) |
| Modelos de IA Mal Configurados e Risco de Inundação de Alertas | -1.5% | Global, particularmente organizações com governança de IA imatura | Curto prazo (≤ 2 anos) |
| Bifurcações de Agentes de Código Aberto e Compressão de Preços | -1.0% | Principalmente América do Norte e Europa, com relevância crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de Dados, Soberania e Acesso de Terceiros
As regras que regem a telemetria de segurança estão se tornando mais exigentes para a entrega de serviços gerenciados. O Regulamento de Resiliência Operacional Digital da União Europeia está em vigor desde janeiro de 2025 e exige que as entidades financeiras abrangidas gerenciem seus relacionamentos com provedores terceiros de serviços de TIC de forma controlada. O Banco de Reserva da Índia emitiu suas diretrizes de cibersegurança, risco tecnológico, resiliência e garantia para bancos comerciais em outubro de 2026, incluindo requisitos que afetam o monitoramento contínuo e os arranjos com terceiros.[1] Os dados de endpoint podem revelar atividade de processos, uso de credenciais e padrões de acesso a arquivos. Os clientes podem, portanto, limitar qual telemetria pode sair de sua jurisdição ou entrar em um ambiente de provedor. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção favorece provedores que podem oferecer processamento local, registro de acesso claro e controles prontos para auditoria.
Complexidade de Integração em Pilhas de Segurança Heterogêneas
Os contratos de EDR gerenciado frequentemente exigem que os dados se movam entre ferramentas de endpoint, plataformas SIEM, sistemas SOAR, ferramentas de identidade e serviços de monitoramento em nuvem. A Red Canary relatou que a superfície de ataque havia se ampliado em 41% nos 12 meses anteriores, enquanto 73% dos líderes afirmaram que o tempo de detecção até a resolução havia aumentado. Cada produto de segurança pode usar estruturas de dados, limites de taxa e requisitos de normalização diferentes. A lógica de detecção escrita para 1 agente de endpoint frequentemente precisa ser reengenheirada para outro agente. Fusões, aquisições e migrações para a nuvem podem aumentar essa complexidade. Ciclos mais longos de integração e conversão de regras podem retardar a adoção de serviços no mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço - Serviços Gerenciados de Ajuste de EDR Lideram Enquanto Serviços de Engenharia de Detecção Crescem Mais Rapidamente
Os Serviços Gerenciados de Ajuste de EDR detinham 48,29% de participação de mercado no mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026. A posição reflete a lacuna entre adquirir uma plataforma EDR e operá-la de forma eficaz. Muitas organizações implantam ferramentas de endpoint para fins de conformidade ou necessidades de seguro. Elas ainda precisam de suporte com manutenção de listas de exclusão, linhas de base comportamentais e ajuste específico da plataforma. A revisão regular é importante porque a atividade comercial comum pode mudar, o que torna os alertas úteis. O serviço também ajuda as equipes a documentar por que as exclusões são feitas e quando essas decisões devem ser revisitadas. Os Serviços de Engenharia de Detecção estão projetados para crescer a um CAGR de 23,45% até 2032. Este serviço atende à demanda por provedores que constroem, validam e melhoram continuamente o conteúdo de detecção. As ferramentas assistidas por IA podem encurtar os ciclos iniciais de criação, mas as regras de produção ainda precisam ser testadas no ambiente do cliente. Isso preserva a importância de engenheiros especializados que podem avaliar a qualidade das regras e o impacto operacional.
Os Serviços Gerenciados de Investigação e Resposta complementam o ajuste ao lidar com a triagem de alertas e a contenção de incidentes confirmados. Os Serviços de Caça a Ameaças são relevantes em setores regulamentados onde as organizações precisam buscar atividades suspeitas além dos alertas automatizados. Os operadores de energia e serviços públicos enfrentam pressão particular para identificar atividades em torno de tecnologia operacional e sistemas de endpoint conectados. Outros tipos de serviço incluem auditorias de bibliotecas de detecção e avaliações de implantação de EDR. Essas ofertas podem introduzir compradores a um relacionamento gerenciado recorrente. Uma avaliação focada pode identificar lacunas de cobertura antes que uma organização se comprometa com um serviço contínuo. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção é apoiado quando os provedores vinculam esses contratos iniciais a planos de melhoria definidos. Os clientes também obtêm uma visão mais clara de quais fontes de telemetria estão ausentes ou inconsistentes. O portfólio de serviços, portanto, vai desde o ajuste operacional até trabalhos mais especializados de engenharia e garantia.



Por Modelo de Entrega - Serviços Totalmente Gerenciados Detêm a Maior Participação Enquanto Serviços Cogerenciados Expandem Mais Rapidamente
Os Serviços Totalmente Gerenciados representaram 67,14% do tamanho do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026. O modelo permanece importante para organizações de médio porte com quadro interno de segurança limitado. Esses compradores podem não ter pessoal suficiente para compartilhar as responsabilidades diárias de detecção e resposta. Os Serviços Cogerenciados estão projetados para expandir a um CAGR de 23,77% até 2032. Este modelo é adequado para empresas que desejam que um provedor amplie seu centro de operações de segurança em vez de substituí-lo. Também é útil quando as equipes internas precisam de uma revisão documentada das alterações na lógica de detecção. O modelo pode combinar profundidade de engenharia externa com o conhecimento do cliente sobre processos de negócios. Permite que analistas internos entendam como novas detecções são selecionadas e implantadas. Cria um relacionamento operacional mais próximo entre o provedor e a equipe de segurança interna.
Os Serviços Baseados em Projetos abordam trabalhos com prazo determinado, como remediação pós-violação, migrações de EDR e desenvolvimento inicial de bibliotecas de detecção. Esses projetos podem ser valiosos quando uma organização precisa de um resultado definido antes de entrar em um contrato mais longo. Uma migração pode exigir uma revisão completa das regras legadas e uma reconstrução para uma nova plataforma de endpoint. Um contrato pós-violação também pode revelar lacunas na coleta de dados, ajuste e procedimentos de resposta. As orientações internacionais de resposta a incidentes podem encorajar as organizações a adquirir uma avaliação antes de estabelecer serviços contínuos. A avaliação pode estabelecer uma linha de base para revisões posteriores de cobertura e resultados de ajuste. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção se beneficia quando os contratos de projeto demonstram melhorias mensuráveis na cobertura. Clientes que observam essas melhorias podem se tornar candidatos para entrega totalmente gerenciada ou cogerenciada. O modelo de projeto, portanto, atua tanto como um serviço especializado quanto como um caminho para receita recorrente.
Por Tamanho de Organização - Grandes Empresas Fornecem Receita Enquanto PMEs Expandem Mais Rapidamente
As Grandes Empresas detinham 71,24% da participação de mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026. Seus parques de endpoints podem abranger milhares de dispositivos, vários sistemas operacionais, cargas de trabalho em nuvem e múltiplas plataformas EDR herdadas por meio de aquisições. Essa complexidade cria uma necessidade significativa e contínua de ajuste especializado. Funções seniores de segurança também podem levar muito tempo para serem preenchidas. O SANS relatou que 55% das contratações de nível sênior em cibersegurança levaram pelo menos 6 meses para serem concluídas. A entrega gerenciada pode, portanto, custar menos do que manter expertise interna em várias linguagens de consulta de plataformas. Também pode fornecer continuidade quando as equipes internas de segurança mudam ou se expandem. Compradores maiores também tendem a exigir evidências de auditoria e processos de mudança estruturados. Esses requisitos apoiam modelos de serviço que combinam escala operacional com documentação.
As PMEs estão projetadas para registrar o maior crescimento a um CAGR de 24,02% até 2032. O EDR gerenciado entregue por canais MSP pode tornar o suporte especializado de detecção disponível a preços por endpoint. Organizações menores frequentemente implementam EDR para atender a requisitos de seguro ou para responder a riscos da cadeia de suprimentos. Elas podem ter pouca capacidade interna para avaliar se as detecções estão completas ou corretamente ajustadas. Isso torna a entrega totalmente gerenciada especialmente relevante para esse grupo. Também cria um risco de que as lacunas de configuração herdadas persistam, a menos que o provedor realize revisões regulares. Relatórios claros podem facilitar para equipes menores entender quais problemas requerem sua atenção. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção pode alcançar esses compradores por meio de MSSPs locais que já gerenciam ambientes de TI principais. Pacotes de serviços claros e relatórios práticos podem ajudar os provedores a demonstrar valor sem exigir que as PMEs desenvolvam expertise interna profunda em segurança.

Por Setor do Usuário Final - BFSI Detém a Maior Posição Enquanto o Governo Avança Mais Rapidamente
O BFSI representou 27,12% do tamanho do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026. As instituições financeiras enfrentam requisitos de monitoramento contínuo, detecção de incidentes e supervisão formal do risco tecnológico. O DORA exige que as entidades financeiras europeias abrangidas mantenham controles de gestão de risco de TIC, incluindo arranjos relevantes para detecção de incidentes. O Escritório do Controlador da Moeda descreveu um padrão de notificação de 36 horas para determinados incidentes cibernéticos que afetam organizações bancárias dos EUA.[2] Essas obrigações aumentam o valor da detecção rápida, da coleta robusta de evidências e dos processos de resposta documentados. Também tornam o ajuste consistente importante quando plataformas e fontes de dados mudam. Os compradores do BFSI também precisam gerenciar dados sensíveis de identidade e transações. Os provedores que atendem a este setor devem alinhar o conteúdo de detecção tanto com os riscos técnicos quanto com os requisitos de governança.
O Governo e a Administração Pública estão projetados para expandir a um CAGR de 22,76% até 2032. As organizações públicas enfrentam requisitos de modernização juntamente com exposição persistente a ameaças sofisticadas. Os programas de aquisição frequentemente exigem que os provedores de segurança gerenciada documentem controles, práticas de acesso e desempenho do serviço. A saúde e as ciências da vida também requerem detecção eficaz porque os sistemas lidam com registros sensíveis e serviços operacionalmente importantes. Os provedores de TI e telecomunicações gerenciam extensas infraestruturas distribuídas que precisam de ampla visibilidade de endpoint. Manufatura, varejo, energia e serviços públicos também requerem cobertura personalizada para parques de endpoints complexos e ambientes operacionais conectados. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção pode atender a esses requisitos por meio de bibliotecas de detecção verticais e processos operacionais. A capacidade de um provedor de adaptar conteúdo para ambientes regulamentados e especializados pode ser mais importante do que um feed de alertas genérico.
Análise Geográfica
Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção na América do Norte
A América do Norte detinha 36,44% da participação de mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção em 2026. A região possui uma alta concentração de provedores de segurança gerenciada e práticas maduras de aquisição de segurança corporativa. As organizações bancárias dos Estados Unidos enfrentam expectativas de relatórios que aumentam a importância da detecção rápida e do tratamento documentado de incidentes. O relatório de resiliência de 2026 do Gabinete do Controlador da Moeda vinculou a preparação em cibersegurança à estabilidade do sistema financeiro.
Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção na Europa e na Ásia-Pacífico
A Europa é moldada por obrigações que afetam tanto as entidades financeiras quanto os provedores de serviços essenciais. O DORA está em vigor desde janeiro de 2025 e coloca ênfase substancial na governança de riscos de TIC e na gestão de provedores terceirizados.[3] As expectativas de localização de dados e privacidade podem limitar o processamento centralizado de telemetria. Provedores com capacidade de entrega na Europa e controles de acesso detalhados podem atender a esse requisito. A Ásia-Pacífico deve expandir a um CAGR de 23,10% até 2032 e inclui ambientes de endpoints em rápido crescimento, requisitos regulatórios variados e necessidade de entrega gerenciada capaz de atender organizações com especialistas internos limitados.
Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção no Oriente Médio e África e na América do Sul
A América do Sul, o Oriente Médio e a África permanecem em estágios iniciais de demanda para o mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção. O Brasil é um importante comprador regional de segurança, especialmente entre instituições financeiras e empresas de serviços profissionais. A Arábia Saudita e os Emirados Árabes Unidos estão direcionando investimentos em transformação digital para tecnologias governamentais e de infraestrutura crítica. A África do Sul e a Nigéria estão ampliando a exposição de endpoints à medida que os serviços financeiros se tornam mais digitais. Os serviços gerenciados entregues em nuvem podem ser um ponto de entrada prático onde os modelos de segurança locais são onerosos de manter.
Cenário Competitivo
Concentração do Mercado
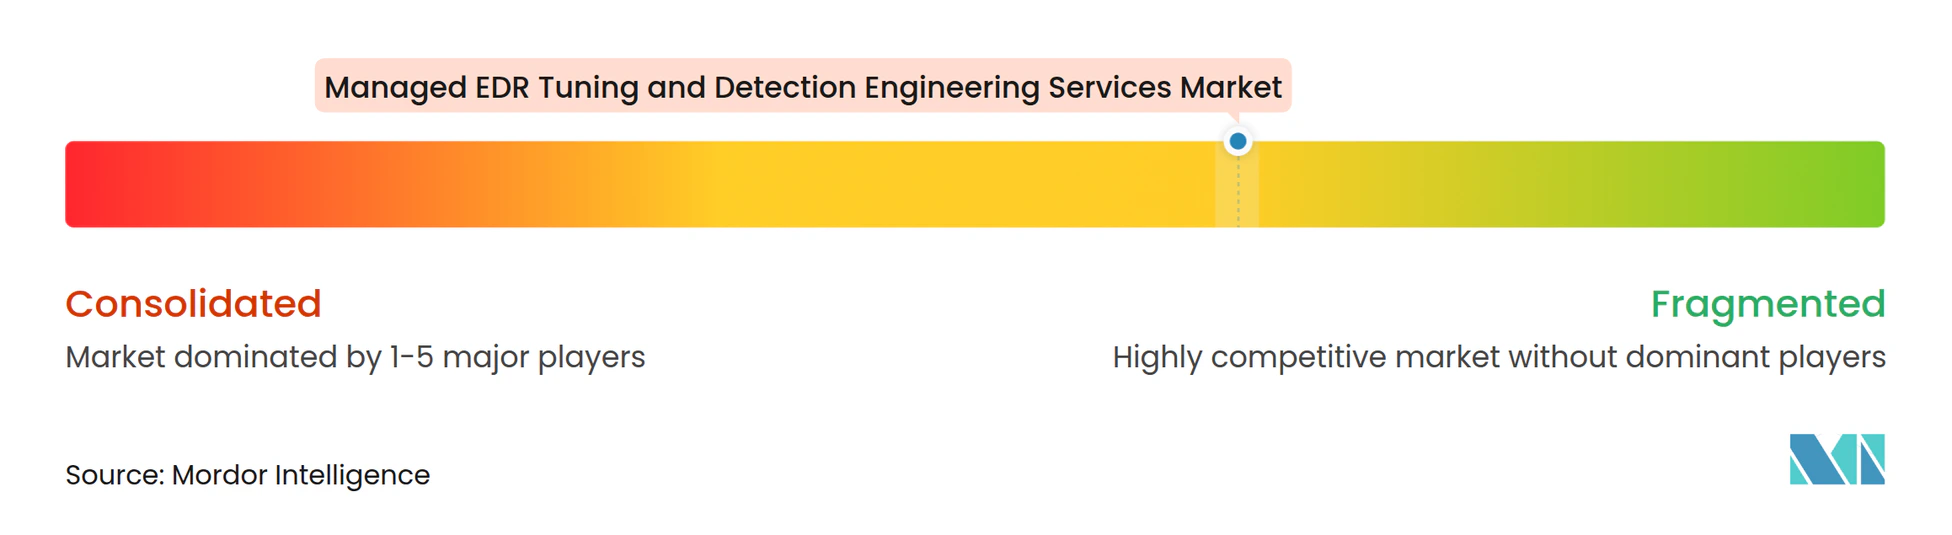
O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção é moderadamente fragmentado, com plataformas de segurança de grande escala competindo contra provedores especializados que se concentram em conteúdo de detecção e conhecimento vertical. A ReliaQuest captou mais de 500 milhões de USD em março de 2025 a uma avaliação de 3,4 bilhões de USD, apoiando investimentos em automação de operações de segurança e crescimento internacional. A força competitiva depende da qualidade das detecções comportamentais, não apenas do número de alertas que uma plataforma gera. Os provedores precisam de conteúdo que funcione em ambientes de endpoint, nuvem, identidade e software como serviço, e precisam mostrar aos clientes como as regras são testadas, governadas e melhoradas. Esses requisitos criam espaço tanto para grandes plataformas quanto para empresas de engenharia especializadas.
A consolidação está elevando a linha de base competitiva para cobertura e escala de serviço. Provedores maiores podem combinar portfólios de serviços mais amplos com capacidade de engenharia e relacionamentos estabelecidos com clientes. Isso pressiona os provedores de médio porte a estabelecer uma especialização clara. A entrega em conformidade com requisitos de soberania e os serviços cogerenciados são 2 rotas, pois apoiam clientes regulamentados e permitem que analistas internos trabalhem ao lado de equipes de engenharia externas.
A IA está se tornando uma área competitiva importante, embora não elimine a necessidade de supervisão de analistas. A BlueVoyant lançou o BlueVoyant AI em junho de 2026 para operações de segurança totalmente gerenciadas e de autoatendimento empresarial. A Deepwatch lançou seu ecossistema de IA agêntica colaborativa NEXA em novembro de 2025.[4] Os provedores estão usando IA para apoiar a criação de regras, análise de cobertura e simulação de detecção, mas os compradores ainda exigirão evidências de que as regras geradas são validadas antes da implantação. O mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção recompensa provedores que combinam automação com revisão explicável, forte governança de conteúdo e operações de serviço confiáveis.
Líderes do Setor de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção
-
Arctic Wolf Networks, Inc.
-
Expel, Inc.
-
Binary Defense Systems, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Servios Gerenciados de Ajuste de EDR e Engenharia de Detecção Empresas cobertas neste relatório
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Huntress Labs Incorporated
- Binary Defense Systems, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Proficio, Inc.
- LMNTRIX, Inc.
- Alert Logic, Inc.
- Cysiv, Inc.
- GoSecure, Inc.
- Redscan Limited
- ActZero, Inc.
- BlueVoyant, Inc.
- CyberProof, Inc.
- Secureworks Corp.
- ReliaQuest Holdings, LLC
- Kudelski Security, Inc.
Desenvolvimentos industriais recentes em Mercado de Servios Gerenciados de Ajuste de EDR e Engenharia de Detecção
- Outubro de 2026: A Huntress expandiu seu alcance de distribuição na EMEA por meio de uma parceria com a ALSO, estendendo sua Plataforma de Segurança Agêntica por 31 países europeus por meio da rede pan-europeia da ALSO. O movimento acelera a estratégia de canal da Huntress em uma região onde os prazos de conformidade com a NIS2 estão impulsionando a adoção de serviços de segurança gerenciada entregues por MSP entre PMEs.
- Junho de 2026: A BlueVoyant lançou o BlueVoyant AI, uma plataforma agêntica de SecOps que suporta implantações de SOC totalmente gerenciadas e de autoatendimento empresarial, com tomada de decisão determinística em tempo real e integração profunda com o ecossistema de Segurança da Microsoft.
- Março de 2026: A Huntress lançou os produtos Gerenciamento de Postura de Segurança de Endpoint (ESPM) Gerenciado e Gerenciamento de Postura de Segurança de Identidade (ISPM) Gerenciado, adicionando detecção contínua de configurações incorretas e reversão automática de alterações não autorizadas no Entra ID à Plataforma de Segurança Agêntica dentro de quatro meses após a aquisição da Inside Agent.
- Novembro de 2025: A Deepwatch lançou o NEXA, descrito como o primeiro ecossistema de IA Agêntica colaborativa do setor de MDR, combinando interação em linguagem natural com IA agêntica para fornecer visibilidade em tempo real e insights de segurança acionáveis em todo o ciclo de vida das ameaças.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção
O Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção compreende serviços de cibersegurança terceirizados que otimizam, personalizam, ajustam, validam e melhoram continuamente as plataformas de Detecção e Resposta de Endpoint (EDR), regras de detecção, análise de ameaças, mecanismos de alerta e fluxos de trabalho de resposta. O mercado inclui ajuste gerenciado de EDR, engenharia de detecção, caça a ameaças, serviços de investigação e resposta, desenvolvimento de conteúdo de detecção, otimização de regras, redução de alertas e serviços de gestão contínua projetados para melhorar a precisão da detecção de ameaças e a eficácia das operações de segurança.
O Relatório do Mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção é Segmentado por Tipo de Serviço (Serviços Gerenciados de Ajuste de EDR, Serviços de Engenharia de Detecção, Serviços Gerenciados de Investigação e Resposta, Serviços de Caça a Ameaças e Outros Tipos de Serviço), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Cogerenciados e Serviços Baseados em Projetos), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de Ajuste de EDR |
| Serviços de Engenharia de Detecção |
| Serviços Gerenciados de Investigação e Resposta |
| Serviços de Caça a Ameaças |
| Outros Tipos de Serviço |
| Serviços Totalmente Gerenciados |
| Serviços Cogerenciados |
| Serviços Baseados em Projetos |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços Gerenciados de Ajuste de EDR | |
| Serviços de Engenharia de Detecção | ||
| Serviços Gerenciados de Investigação e Resposta | ||
| Serviços de Caça a Ameaças | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Cogerenciados | ||
| Serviços Baseados em Projetos | ||
| Por Tamanho de Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Serviços Gerenciados de Ajuste de EDR e Engenharia de Detecção?
O mercado está projetado para crescer de 1,01 bilhões de USD em 2026 para 3,35 bilhões de USD até 2032, a um CAGR de 22,20% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de ajuste de EDR?
Violações relacionadas a identidade, ransomware, expansão em nuvem e lacunas de habilidades em segurança estão aumentando a demanda por ajuste contínuo e gestão de conteúdo de detecção.
Qual tipo de serviço tem a maior participação de receita?
Os Serviços Gerenciados de Ajuste de EDR detinham 48,29% da receita de 2026, refletindo a necessidade de fazer as ferramentas de endpoint implantadas funcionarem de forma eficaz.
Qual modelo de entrega está crescendo mais rapidamente?
Os Serviços Cogerenciados estão projetados para crescer a um CAGR de 23,77% até 2032, à medida que as empresas combinam equipes de segurança internas com especialistas externos.
Quais organizações são os compradores de crescimento mais rápido?
As PMEs estão projetadas para expandir a um CAGR de 24,02% até 2032, apoiadas por modelos de serviço entregues por MSP.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 23,10% até 2032, à medida que os ambientes de endpoint se expandem e a entrega gerenciada ganha relevância.