
マネージドEDRチューニングおよび検知エンジニアリングサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.23 十億米ドル |
| 市場規模 (2032) | 3.35 十億米ドル |
| 成長率 (2027 - 2032) | 22.20 % |
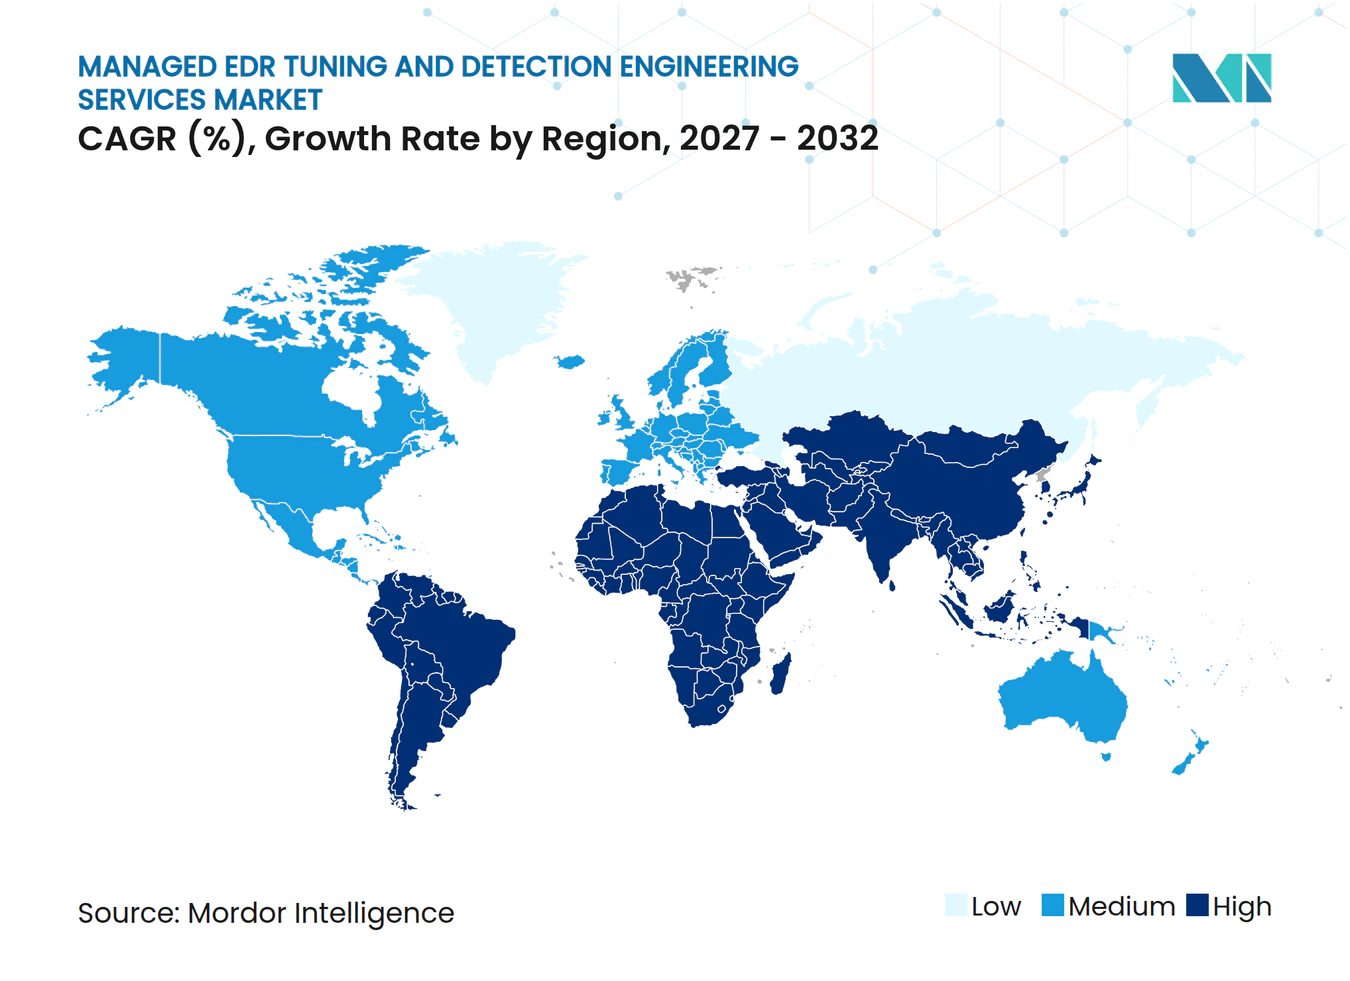
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
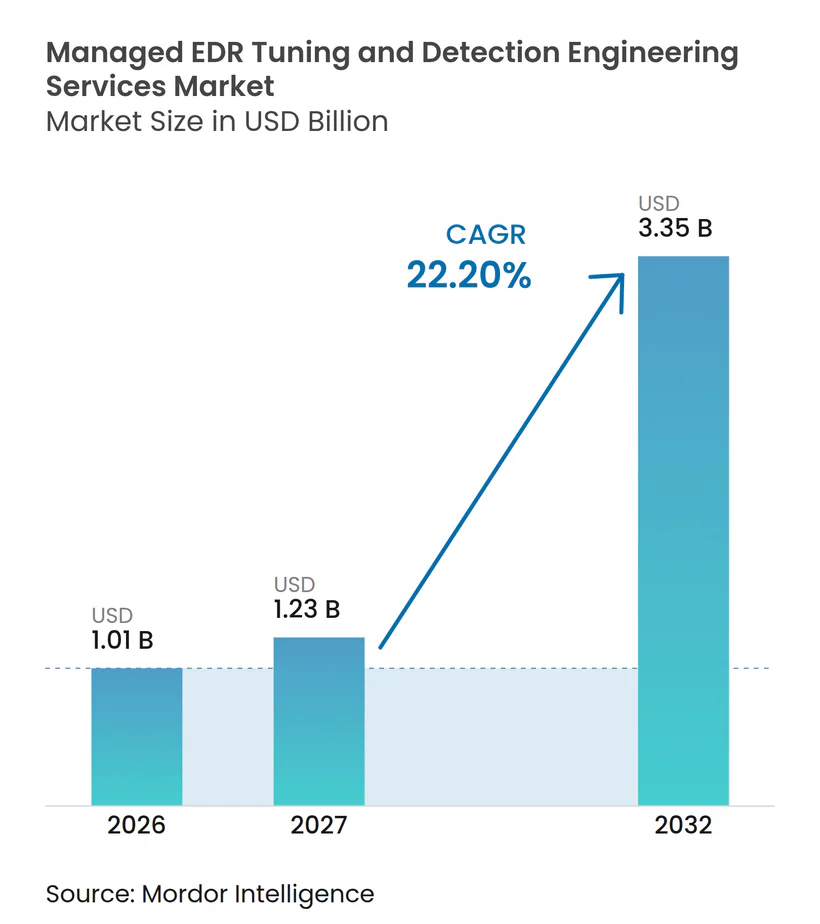
Mordor Intelligenceによるマネージドエンドポイント検知・対応チューニングおよび検知エンジニアリングサービス市場分析
マネージドEDRチューニングおよび検知エンジニアリングサービス市場規模は、2026年の1.01 ビリオン 米ドルから2027年には1.23 ビリオン 米ドルへ、さらに2032年までに3.35 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 22.20%を記録すると予測されます。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、エンドポイント検知・対応ツールを導入しているものの、行動ベースラインの維持、除外リストの精緻化、検知コンテンツの更新を社内で行う能力が不足している組織を対象としています。購買評価は、プラットフォームの導入から、検知速度、誤検知の制御、封じ込め精度などの測定可能な成果へと移行しています。ランサムウェアおよびアイデンティティ主導型攻撃の増加により、認証情報の悪用、OAuthワークフロー、セッショントークンを認識できる検知ロジックの必要性が高まっています。クラウド、ハイブリッド、分散型エンドポイント環境が内部運用の維持を困難にする中、マネージドデリバリーの重要性も増しています。統合化によりコンテンツの幅と自動化の水準が引き上げられる一方、データ主権要件はローカルインフラと監査可能なアクセス制御を持つプロバイダーに機会をもたらしています。
レポートの主要ポイント
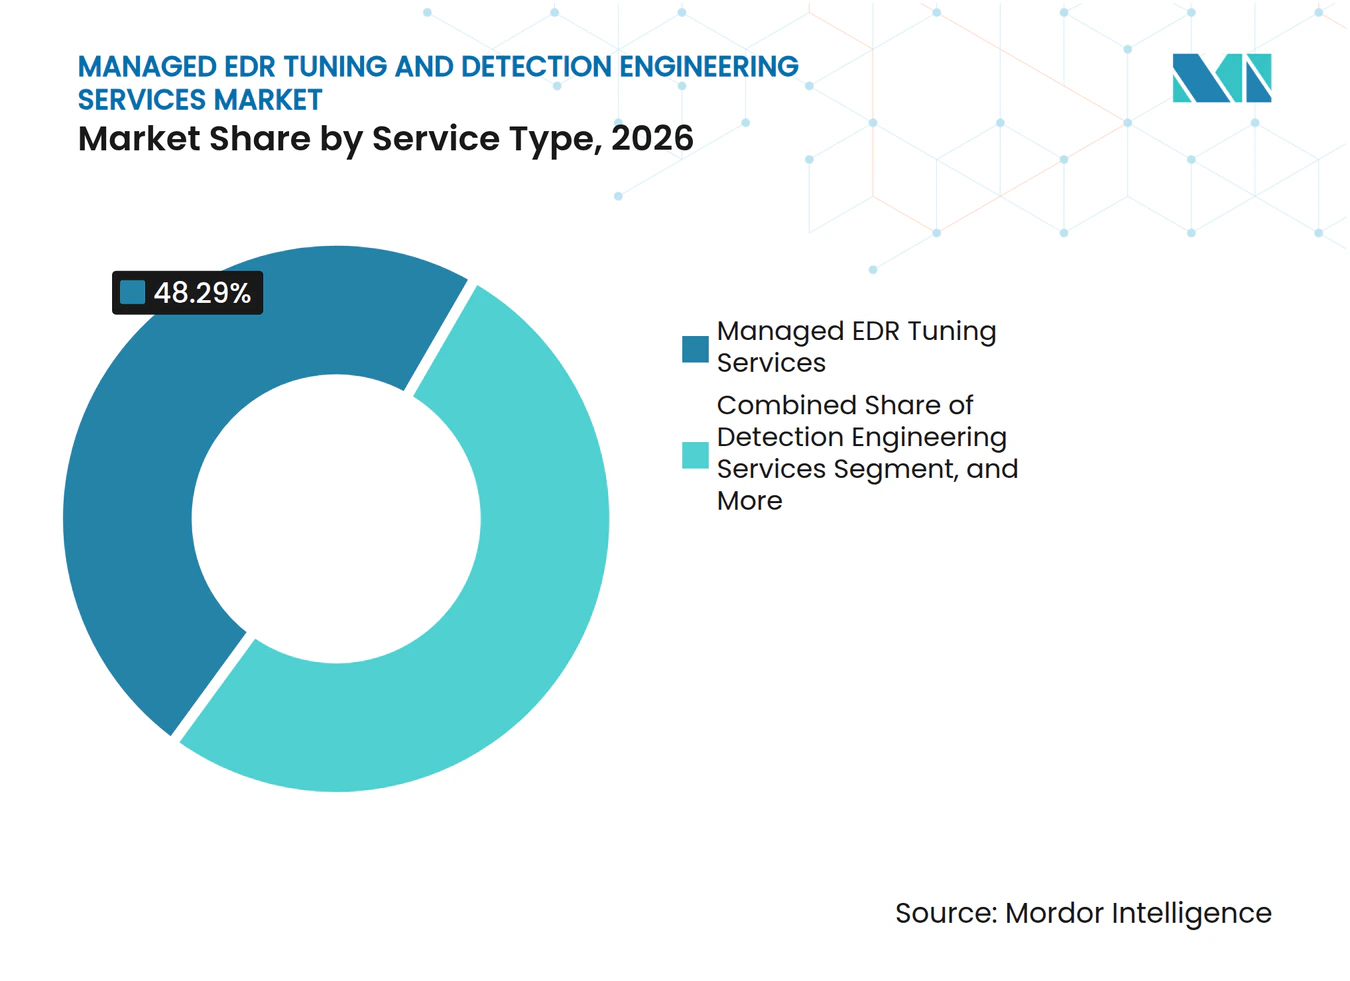
- サービスタイプ別では、マネージドEDRチューニングサービスが2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場シェアの48.29%を占め、検知エンジニアリングサービスは2032年にかけてCAGR 23.45%で拡大する見込みです。
- デリバリーモデル別では、フルマネージドサービスが2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場収益シェアの67.14%を占め、コマネージドサービスは2032年にかけてCAGR 23.77%で拡大する見込みです。
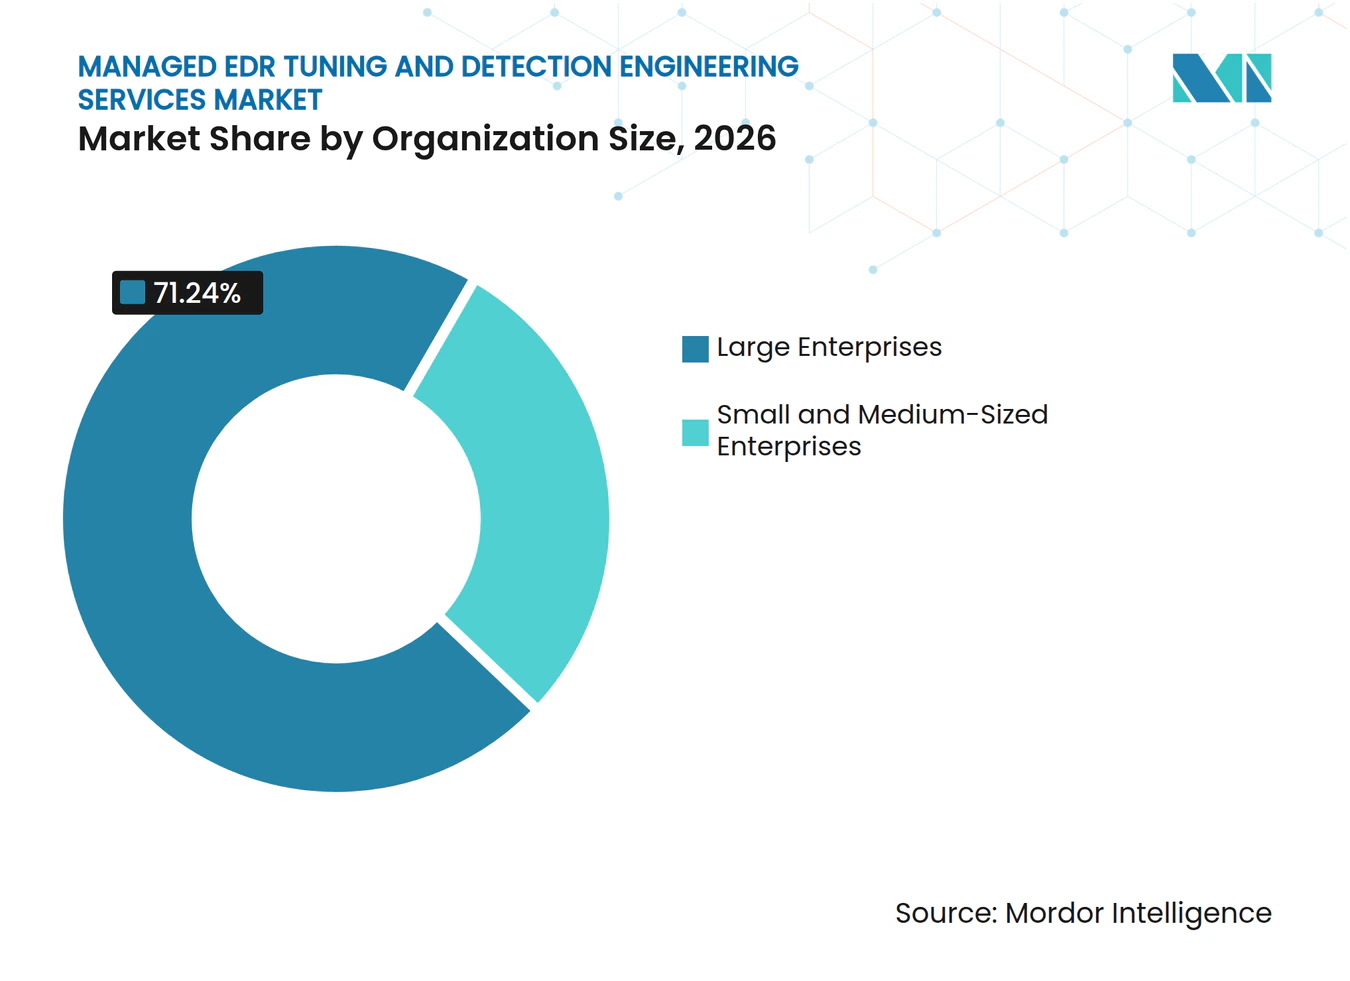
- 組織規模別では、大企業が2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場収益シェアの71.24%を占め、中小企業は2032年にかけてCAGR 24.02%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場収益シェアの27.12%を占め、政府・公共行政は2032年にかけてCAGR 22.76%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場収益シェアの36.44%を占め、アジア太平洋地域は2032年にかけてCAGR 23.10%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ランサムウェアおよびアイデンティティ主導型攻撃の複雑化 | +4.2% | 北米、西欧、アジア太平洋主要市場に最も高い集中度を持つグローバル規模 | 短期(2年以内) |
| サイバーセキュリティ人材不足とSOCキャパシティの制約 | +3.8% | 北米、西欧、新興アジア太平洋市場を中心としたグローバル規模 | 中期(2〜4年) |
| クラウド、ハイブリッド、分散型エンドポイント環境の拡大 | +3.2% | アジア太平洋地域および南米でエンドポイント拡大が最も速いグローバル規模 | 中期(2〜4年) |
| AI支援アナリティクスによる検知エンジニアリングの自動化 | +2.8% | 主に北米および欧州、アジア太平洋での採用が加速 | 長期(4年以上) |
| 継続的モニタリングおよびインシデント対応準備に対する規制上の圧力 | +2.2% | 北米および欧州連合、アジア太平洋金融ハブへの波及 | 中期(2〜4年) |
| 中小企業主導のマネージドサービスおよびMSPチャルの牽引 | +1.8% | 主に北米および英国、アジア太平洋の地域MSSPを通じた成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびアイデンティティ主導型攻撃の複雑化
ランサムウェアキャンペーンは盗まれたアイデンティティと複数の攻撃段階を組み合わせて使用するケースが増えており、マネージドEDRチューニング業務の範囲が拡大しています。Sophosの調査によると、組織の71%が過去12か月間に少なくとも1件のアイデンティティ関連侵害を経験しており、報告された平均復旧コストは164万 米ドルでした。同レポートでは、アイデンティティインシデントの47.7%が盗まれた認証情報によるアカウントへの不正アクセスに成功したことも明らかにされています。これにより、シングルサインオン、OAuthアクティビティ、またはセッショントークンを通じた悪用が発生した場合、ファイルベースのアラートでは不十分となります。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、プロバイダーがこれらの手法に対して検知ライブラリを最新の状態に保つことで恩恵を受けます。脅威インテリジェンスエンジニアリングワークフローに接続するプロバイダーは、新興手法の出現から検証済みの本番検知ルールの作成までの時間を短縮できます。
サイバーセキュリティ人材不足とSOCキャパシティの制約
サイバーセキュリティの人員確保における課題は、単なる人数不足ではなく、専門スキルのギャップによってますます定義されるようになっています。SANSの調査では、組織の60%がスキルギャップをより大きな課題と見なしており、27%が人材能力のギャップに起因する侵害を報告しています。Fortinet は、組織の71%が人材不足を追加的なサイバーリスクの源泉と見なしており、60%がAI特化型のセキュリティ専門知識を持つ候補者を見つけられなかったと報告しています。検知エンジニアリングには、脅威インテリジェンス、クエリ言語、行動分析、攻撃者の戦術・技術に関する同時的な知識が必要です。これらのスキルは、単一の内部セキュリティチーム内で採用・維持することが困難です。したがって、マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、すべての能力を内部で構築すことなく経験豊富なアナリストを必要とする組織にとって現実的な選択肢を提供します。
クラウド、ハイブリッド、分散型エンドポイント環境の拡大
クラウドワークロードとリモートエンドポイントにより、マネージドEDRプロバイダーがカバーしなければならない運用環境が拡大しています。Expelの2026年年次脅威レポートによると、エンドポイント攻撃は報告されたインシデントの29%を占め、デリバリー手法にはClickFixアクティビティやバックドアが仕込まれた生産性アプリケーションが含まれていました。検知チームは、エンドポイント、コンテナ化されたアプリケーション、クラウドインフラ、および複数の管轄区域にまたがって稼働するデバイスを考慮する必要があります。テレメトリの構造は、クラウドネイティブエージェントと従来のオンプレミス展開の間で異なる場合があります。ある環境で良好に機能するルールが、別の環境では検知漏れやノイズの多い結果につながる可能性があります。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、複数のプラットフォーと運用環境にわたってカバレッジを調整できるプロバイダーから恩恵を受けます。
AI支援アナリティクスによる検知エンジニアリングの自動化
AI支援オーサリングにより、検知ロジックの作成とテストに要する時間が短縮されています。Microsoftは2026年3月に、Linux、AKS、Azure環境にわたるエンドツーエンドの検知エンジニアリングタスクを実行するAIエージェントのオープンソースベンチマークとしてCTI-REALMを導入しました。カナダサイバーセキュリティセンターは、人間によるレビューを経て1テストケースあたり8件の本番対応検知ルールを生成した自動化プロセスを説明しています。自動化により、専門家の作業は検証、脅威シミュレーション、ルール品質レビューへとシフトします。ガバナンスが効果的であれば、カバレッジを拡大できます。一方、モデルの設定が不適切な場合はアラート量が増加する可能性があるため、プロバイダーの価値は引き続き経験豊富な人間による監視に依存します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ータプライバシー、データ主権、およびサードパーティアクセスに関する懸念 | -2.2% | 欧州連合、インド、東南アジア、および厳格なデータローカライゼーション義務を持つ管轄区域 | 中期(2〜4年) |
| 異種セキュリティスタック全体にわたる統合の複雑性 | -1.8% | 多様なレガシースタックを持つ大企業に最大の影響を与えるグローバル規模 | 中期(2〜4年) |
| AIモデルの設定ミスとアラート過多リスク | -1.5% | AIガバナンスが未成熟な組織を中心としたグローバル規模 | 短期(2年以内) |
| オープンソースエージェントのフォークと価格圧縮 | -1.0% | 主に北米および欧州、アジア太平洋での関連性が高まる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシー、データ主権、およびサードパーティアクセスに関する懸念
セキュリティテレメトリを規制するルールは、マネージドサービスのデリバリーにとってより厳しくなっています。欧州連合のデジタル運用レジリエンス法(DORA)は2025年1月に施行され、対象となる金融機関がサードパーティICTサービスプロバイダーとの関係を管理された方法で管理することを義務付けていますインド準備銀行は2026年10月に、継続的モニタリングおよびサードパーティ契約に影響する要件を含む、商業銀行向けの2026年サイバーセキュリティ・テクノロジーリスク・レジリエンス・保証に関する指示を発行しました。[1] エンドポイントデータはプロセスアクティビティ、認証情報の使用、ファイルアクセスパターンを明らかにする可能性があります。そのため、顧客はどのテレメトリが管轄区域外に出たり、プロバイダー環境に入ったりできるかを制限する場合があります。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、ローカル処理、明確なアクセスログ、監査対応可能なコントロールを提できるプロバイダーを優遇します。
異種セキュリティスタック全体にわたる統合の複雑性
マネージドEDRエンゲージメントでは、エンドポイントツール、SIEMプラットフォーム、SOARシステム、アイデンティティツール、クラウドモニタリングサービス間でデータを移動させる必要があることが多くあります。Red Canaryの報告によると、過去12か月間で攻撃対象領域が41%拡大し、リーダーの73%が検知から解決までの時間が増加したと述べています。各セキュリティ製品は異なるデータ構造、レート制限、正規化要件を使用する場合があります。1つのエンドポイントエージェント向けに作成された検知ロジックは、別のエージェント向けに再エンジニアリングが必要になることが多くあります。合併、買収、クラウド移行によりこの複雑性がさらに増す可能性があります。オンボーディングとルール変換サイクルが長くなると、マネージドEDRチューニングおよび検知エンジニアリングサービス市場におけるサービス採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別 - マネージドEDRチーニングサービスがリードし、検知エンジニアリングサービスが最速で成長
マネージドEDRチューニングサービスは、2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場において48.29%の市場シェアを占めました。この地位は、EDRプラットフォームの購入と効果的な運用の間のギャップを反映しています。多くの組織はコンプライアンスや保険ニーズのためにエンドポイントツールを導入しています。それでも、除外リストの維持、行動ベースライン、プラットフォーム固有のチューニングに関するサポートが必要です。通常のビジネスアクティビティが変化するとアラートが有用になるため、定期的なレビューが重要です。このサービスはまた、除外が行われた理由とその決定を再検討すべき時期を文書化するのにも役立ちます。検知エンジニアリングサービスは2032年にかけてCAGR 23.45%で成長する見込みです。このサービスは、検知コンテンツを構築、検証、継続的に改善するプロバイダーへの需要を満たします。AI支援ツールは初期オーサリングサイクルを短縮できますが、本番ルーは依然として顧客環境でテストする必要があります。これにより、ルールの品質と運用上の影響を判断できる専門エンジニアの重要性が維持されます。
マネージドインベスティゲーションおよびレスポンスサービスは、確認されたインシデントのアラートトリアージと封じ込めを処理することでチューニングを補完します。脅威ハンティングサービスは、自動アラートを超えた不審なアクティビティを検索する必要がある規制対象セクターの組織に関連しています。エネルギーおよびユーティリティ事業者は、運用技術と接続されたエンドポイントシステム周辺のアクティビティを特定するための特別な圧力に直面しています。その他のサービスタイプには、検知ライブラリ監査やEDR展開評価が含まれます。これらのサービスは、購買者を継続的なマネージド関係に導入することができます。集中的な評価により、組織が継続的なサービスにコミットする前にカバレッジのギャップを特定できます。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、プロバイダーがこれらの初期エンージメントを定義された改善計画に結び付けることで支援されます。顧客はまた、どのテレメトリソースが欠落しているか、または一貫性がないかについてより明確な見解を得ることができます。したがって、サービスポートフォリオは運用チューニングからより専門的なエンジニアリングおよび保証業務まで多岐にわたります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別 - フルマネージドサービスが最大シェアを保持し、コマネージドサービスが最速で拡大
フルマネージドサービスは、2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場規模の67.14%を占めました。このモデルは、内部セキュリティ人員が限られた中規模組織にとって引き続き重要です。これらの購買者は、日常的な検知・対応の責任を分担するのに十分なスタッフを持っていない場合があります。コマネージドサービスは2032年にかけてCAGR 23.77%で拡大する見込みです。このモデルは、セキュリティオペレーションセンターを置き換えるのではなく拡張するためにプロバイダーを活用したい企業に適しています。また、内部チームが検知ロジックへの変更の文書化されたレビューを必要とする場合にも有用です。このモデルは、外部のエンジニアリングの深さと顧客のビジネスプロセスに関する知識を組み合わせることができます。内部アナリストが新しい検知がどのように選択・展開されるかを理解できるようにします。プロバイダーと内部セキュリィチームの間により緊密な運用関係を構築します。
プロジェクトベースサービスは、侵害後の修復、EDR移行、検知ライブラリの初期開発など、期間限定の作業に対応します。これらのプロジェクトは、組織が長期契約に入る前に明確な結果を必要とする場合に価値があります。移行には、レガシールールの完全なレビューと新しいエンドポイントプラットフォーム向けの再構築が必要になる場合があります。侵害後のエンゲージメントにより、データ収集、チューニング、対応手順のギャップも明らかになる可能性があります。国際的なインシデント対応ガイダンスは、継続的なサービスを確立する前に評価を調達するよう組織を促すことができます。評価により、カバレッジとチューニング成果の後続レビューのベースラインを確立できます。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、プロジェクトエンゲージメントがカバレッジの測定可能な改善を実証する場合に恩恵を受けます。これらの改善を確認した顧客は、フルマネージドまたはコマネージドデリバリーの候補とる可能性があります。したがって、プロジェクトモデルは専門サービスとしての役割と、継続的収益への道筋の両方を果たします。
組織規模別 - 大企業が収益を供給し、中小企業がより速く拡大
大企業は2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場シェアの71.24%を占めました。そのエンドポイント資産は、数千台のデバイス、複数のオペレーティングシステム、クラウドワークロード、買収を通じて引き継いだ複数のEDRプラットフォームにまたがる場合があります。この複雑性により、専門的なチューニングに対する重大かつ継続的なニーズが生まれます。上級セキュリティ職の採用にも長い時間がかかる場合があります。SANSの報告によると、上級レベルのサイバーセキュリティ採用の55%が完了するまでに少なくとも6か月かかりました。したがって、マネージドデリバリーは、複数のプラットフォームクエリ言語にわたる内部専門知識を維持するよりもコストが低い場合があります。また、内部セキュリティチームが変更または拡大する際の継続性を提供することもでます。大規模な購買者はまた、監査証拠と構造化された変更プロセスを要求する傾向があります。これらの要件は、運用規模と文書化を組み合わせたサービスモデルを支援します。
中小企業は2032年にかけてCAGR 24.02%で最高の成長を記録する見込みです。MSPチャネルを通じて提供されるマネージドEDRは、エンドポイントごとの価格設定で専門的な検知サポートを利用可能にすることができます。小規模な組織は、保険要件を満たすため、またはサプライチェーンリスクに対応するためにEDRを導入することが多くあります。検知が完全であるか、または正しくチューニングされているかを評価する内部能力がほとんどない場合があります。これにより、フルマネージドデリバリーがこのグループに特に関連します。また、プロバイダーが定期的なレビューを実施しない限り、引き継いだ設定のギャップが持続するリスクも生じます。明確なレポーティングにより、小規模チームがどの問題に注意を払う必要があるかを理解しやすくなります。マネージドEDRチューニングおよび検知エンジニアリングサービス市場、コアIT環境をすでに管理しているローカルMSSPを通じてこれらの購買者にリーチできます。明確なサービスパッケージと実用的なレポーティングにより、プロバイダーは中小企業に深い内部セキュリティ専門知識の開発を求めることなく価値を示すことができます。

エンドユーザー産業別 - BFSIが最大ポジションを保持し、政府が最速で前進
BFSIは2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場規模の27.12%を占めました。金融機関は、継続的モニタリング、インシデント検知、テクノロジーリスクの正式な監督に関する要件に直面しています。DORAは、象となる欧州金融機関がインシデント検知に関連する取り決めを含むICTリスク管理コントロールを維持することを義務付けています。通貨監督庁は、米国銀行組織に影響を与える特定のサイバーインシデントに対する36時間通知基準を説明しました。[2] これらの義務により、迅速な検知、強力な証拠収集、文書化された対応プロセスの価値が高まります。また、プラットフォームとデータソースが変更される際に一貫したチューニングを重要にします。BFSI購買者はまた、機密性の高いアイデンティティおよびトランザクションデータを管理する必要があります。このセクターにサービスを提供するプロバイダーは、技術的リスクとガバナンス要件の両方に検知コンテンツを合わせる必要があります。
政・公共行政は2032年にかけてCAGR 22.76%で拡大する見込みです。公共組織は、高度な脅威への持続的な露出とともに近代化要件に直面しています。調達プログラムでは、マネージドセキュリティプロバイダーがコントロール、アクセス慣行、サービスパフォーマンスを文書化することを要求することが多くあります。ヘルスケアおよびライフサイエンスも、システムが機密記録と運用上重要なサービスを処理するため、効果的な検知を必要とします。ITおよび通信プロバイダーは、広範なエンドポイント可視性を必要とする広範な分散インフラを管理しています。製造業、小売業、エネルギー、ユーティリティも、複雑なエンドポイント資産と接続された運用環境に対してカスタマイズされたカバレッジを必要とします。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、垂直型検知ライブラリと運用プロセスを通じてこれらの要件に対応できます。規制対象および専門化された環境向けにコンテンツを適応させるプロバイダーの能力は、汎用的なアラートフィードよりも重要である場合がありま。
地域分析
北米マネージドEDRチューニングおよび検知エンジニアリングサービス市場
北米は2026年のマネージドEDRチューニングおよび検知エンジニアリングサービス市場シェアの36.44%を占めた。同地域にはマネージドセキュリティプロバイダーが高度に集積しており、エンタープライズ向けセキュリティ調達慣行も成熟している。米国の銀行機関は、迅速な検知と文書化されたインシデント対応の重要性を高める報告要件に直面している。通貨監督庁(OCC)の2026年レジリエンスレポートは、サイバーセキュリティへの備えを金融システムの安定性と結びつけた。
欧州およびアジア太平洋マネージドEDRチューニングおよび検知エンジニアリングサービス市場
欧州は、金融機関および重要サービス提供者の双方に影響を与える義務によって形成されている。デジタル運用レジリエンス法(DORA)は2025年1月に発効し、ICTリスクガバナンスおよびサードパーティプロバイダー管理に多大な重点を置いている。[3] データローカライゼーションおよびプライバシーに関する要件は、集中型テレメトリ処理を制限する可能性がある。欧州域内での提供能力と詳細なアクセス制御を備えたプロバイダーは、この要件に対応できる。アジア太平洋地域は2032年までに23.10%のCAGRで拡大すると予測されており、急成長するエンドポイント環境、多様な規制要件、および内部専門家が限られる組織を支援できるマネージド提供モデルへのニーズを包含している。
中東・アフリカおよび南米マネージドEDRチューニングおよび検知エンジニアリングサービス市場
南米、中東、およびアフリカは、マネージドEDRチューニングおよび検知エンジニアリングサービス市場において依然として初期段階の需要環境にある。ブラジルは、特に金融機関およびプロフェッショナルサービス企業の間で、重要な地域セキュリティ購買国となっている。サウジアラビアおよびアラブ首長国連邦は、政府および重要インフラ技術に向けたデジタルトランスフォーメーションへの投資を推進している。南アフリカおよびナイジェリアは、金融サービスのデジタル化が進むにつれてエンドポイントのエクスポージャーが拡大している。クラウド提供型マネージドサービスは、オンプレミスのセキュリティモデルの維持コストが高い地域において、実用的な参入手段となり得る。
競合ランドスケープ
市場集中度
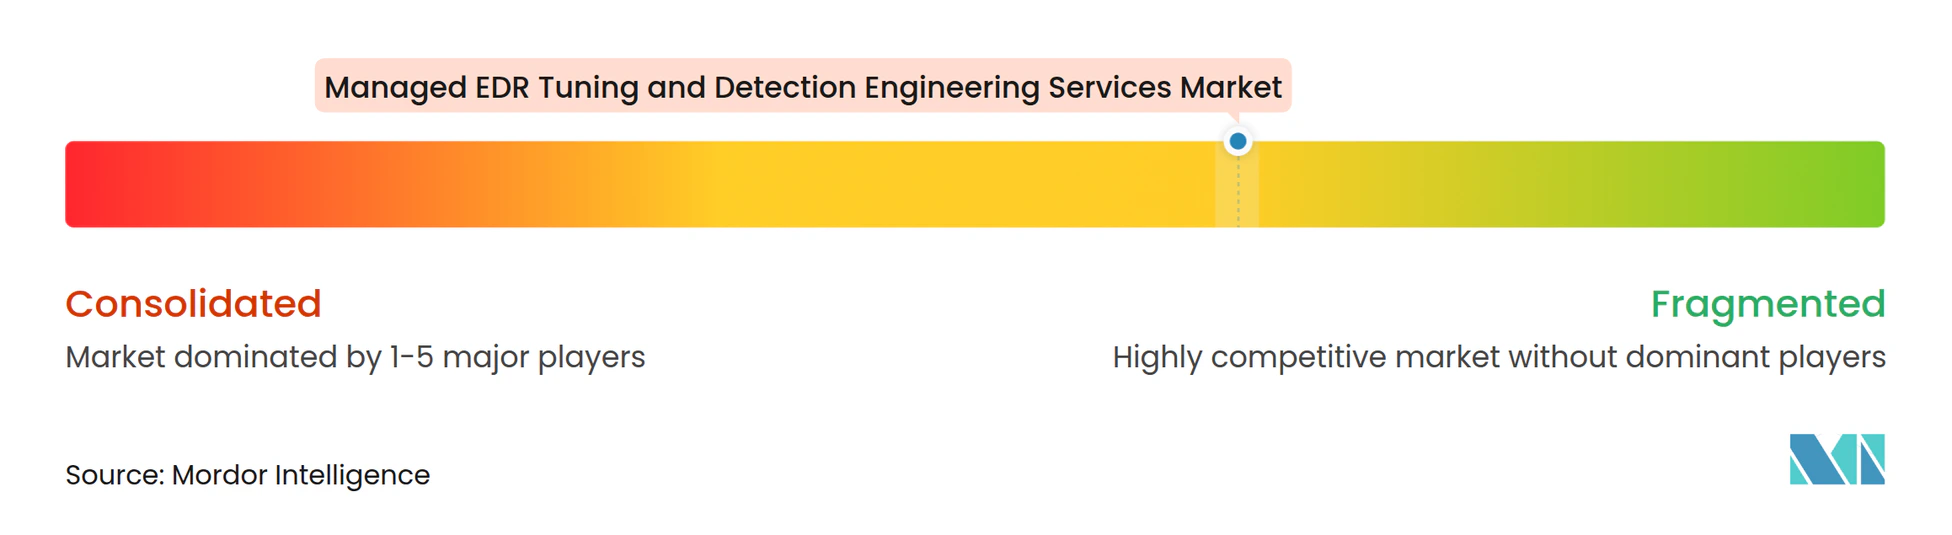
マネージドEDRチューニングおよび検知エンジニアリングサービス市場は中程度に分散しており、大規模なセキュリティプラットフォームが検知コンテンツと垂直型知識に特化した専門プロバイダーと競合しています。ReliaQuestは2025年3月に34億 米ドルの評価額で5億 米ドル超の資金調達を行い、セキュリティオペレーション自動化と国際的成長への投資を支援しました。競争の強さは、プラットフォームが生成するアラートの数だけでなく、行動検知の品質に依存します。プロバイダーは、エンドポイント、クラウド、アイデンティティ、サービスとしてのソフトウェア環境にわたって機能するコンテンツを必要とし、ルールがどのようにテスト、管理、改善されるかを顧客に示す必要があります。これらの要件は、大規模プラットフォームと専門エンジニアリング企業の両方に余地を生み出します。
統合化により、カバレッジとサービス規模の競争ベースラインが引き上げられています。大規模プロバイダーは、より広いサービスポートフォリオをエンジニアリング能力と確立された顧客関係と組み合わせることができます。これにより、中規模プロバイダーは明確な専門化を確立するよう圧力を受けます。ソブリン準拠デリバリーとコマネージドサービスは2つの経路であり、規制対象顧客をサポートし、内部アナリストが外部エンジニアリングチームと並行して作業できるようにします。
AIは重要な競争領域になりつつありますが、アナリストによる監視の必要性をなすものではありません。BlueVoyantは2026年6月に、フルマネージドおよびエンタープライズセルフサービスのセキュリティオペレーションの両方をサポートするエージェント型SecOpsプラットフォームであるBlueVoyant AIを立ち上げました。Deepwatchは2025年11月にNEXAコラボレーティブエージェント型AIエコシステムを立ち上げました。[4] プロバイダーはAIをルール作成、カバレッジ分析、検知シミュレーションのサポートに使用していますが、購買者は生成されたルールが展開前に検証されているという証拠を引き続き要求します。マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、自動化と説明可能なレビュー、強力なコンテンツガバナンス、信頼性の高いサービス運用を組み合わせるプロバイダーを評価します。
マネージドEDRチューニングおよび検知エンジニアリングサービス産業リーダー
-
Arctic Wolf Networks, Inc.
-
Expel, Inc.
-
Binary Defense Systems, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドEDRチューニングおよび検知エンジニアリングサービス市場 このレポートでカバーされる企業
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Huntress Labs Incorporated
- Binary Defense Systems, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Proficio, Inc.
- LMNTRIX, Inc.
- Alert Logic, Inc.
- Cysiv, Inc.
- GoSecure, Inc.
- Redscan Limited
- ActZero, Inc.
- BlueVoyant, Inc.
- CyberProof, Inc.
- Secureworks Corp.
- ReliaQuest Holdings, LLC
- Kudelski Security, Inc.
最近の産業開発事情 マネージドEDRチューニングおよび検知エンジニアリングサービス市場
- 2026年10月:HuntressはALSOとのパートナーシップ通じてEMEA流通リーチを拡大し、ALSOのパン欧州ネットワークを通じて31か国のエージェント型セキュリティプラットフォームを展開しました。この動きは、NIS2コンプライアンスの期限が中小企業の間でMSP提供のマネージドセキュリティサービスの採用を促進している地域でのHuntressのチャネル戦略を加速させます。
- 2026年6月:BlueVoyantはBlueVoyant AIを立ち上げました。これは、リアルタイムの決定論的意思決定とMicrosoftセキュリティエコシステムとの深い統合を備え、フルマネージドおよびエンタープライズセルフサービスSOC展開の両方をサポートするエージェント型SecOpsプラットフォームです。
- 2026年3月:Huntressはマネージドエンドポイントセキュリティポスチャー管理(ESPM)およびマネージドアイデンティティセキュリティポスチャー管理(ISPM)製品を立ち上げ、Inside Agentの買収から4か月以内にエージェント型セキュリティプラットフォームに継続的な設定ミス検知とEntra IDへの不正変更の自動ロールバックを追加しました。
- 2025年11月:DeepwatchはNEXAを立ち上げました。これはMDR業界初のコラボレーティブエージェント型AIエコシステムと説明されており、自然言語インタラクションとエージェント型AIを組み合わせて、脅威ライフサイクル全体にわたるリアルタイムの可視性と実用的なセキュリティインサイトを提供します。
グローバルマネージドEDRチューニングおよび検知エンジニアリングサービス市場レポートの調査範囲
マネージドEDRチューニングおよび検知エンジニアリングサービス市場は、エンドポイント検知・対応(EDR)プラットフォーム、検知ルール、脅威アナリティクス、アラートメカニズム、対応ワークフローを最適化、カスタマイズ、チューニング、検証、継続的に改善するアウトソーシングされたサイバーセキュリティサービスで構成されています。市場には、マネージドEDRチューニング、検知エンジニアリング、脅威ハンティング、インベスティゲーションおよびレスポンスサービス、検知コンテンツ開発、ルール最適化、アラート削減、および脅威検知精度とセキュリティオペレーションの有効性を向上させるために設計された継続的管理サービスが含まれます。
マネージドEDRチューニングおよび検知エンジニアリングサービス市場レポートは、サービスタイプ(マネージドEDRチューニングサービス、検知エンジニアリングサービス、マネージドインベスティゲーションおよびレスポンスサービス、脅威ハンティングサービス、その他のサービスタイプ)、デリバリーモデル(フルマネージドサービス、コマネージドサービス、プロジェクトベースサービス)、組織規模(中小企業、大企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売およびeコマース、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドEDRチューニングサービス |
| 検知エンジニアリングサービス |
| マネージドインベスティゲーションおよびレスポンスサービス |
| 脅威ハンティングサービス |
| その他のサービスタイプ |
| フルマネージドサービス |
| コマネージドサービス |
| プロジェクトベースサービス |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージドEDRチューニングサービス | |
| 検知エンジニアリングサービス | ||
| マネージドインベスティゲーションおよびレスポンスサービス | ||
| 脅威ハンティングサービス | ||
| その他のサービスタイプ | ||
| デリバリーモデル別 | フルマネージドサービス | |
| コマネージドサービス | ||
| プロジェクトベースサービス | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドEDRチューニングおよび検知エンジニアリングサービス市場の規模はどのくらいですか?
市場は2026年の1.01 ビリオン 米ドルから2032年までに3.35 ビリオン 米ドルへ、2027年から2032年にかけてCAGR 22.20%で成長する見込みです。
マネージドEDRチューニングサービスへの需要を促進しているものは何ですか?
アイデンティティ関連の侵害、ランサムウェア、クラウドの拡大、セキュリティスキルのギャップが、継続的なチューニングと検知コンテンツ管理への需要を高めています。
最大の収益シェアを持つサービスタイプはどれですか?
マネージドEDRチューニングサービスは2026年収益の48.29%を占め、展開されたエンドポイントツールを効果的に機能させる必要性を反映しています。
最も速く成長しているデリバリーモデルはどれですか?
コマネージドサービスは、企業が内部セキュリティチームと外部専門家を組み合わせるにつれて、2032年にかけてCAGR 23.77%で成長する見込みです。
最も速く成長している購買者はどの組織ですか?
中小企業はMSP提供のサービスモデルに支えられ、2032年にかけてCAGR 24.02%で拡大する見込みです。
最も速く成長すと予想される地域はどこですか?
アジア太平洋地域は、エンドポイント環境の拡大とマネージドデリバリーの関連性の高まりにより、2032年にかけてCAGR 23.10%で成長する見込みです。