
Tamanho e Participação do Mercado de Serviços de EDR Cogerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
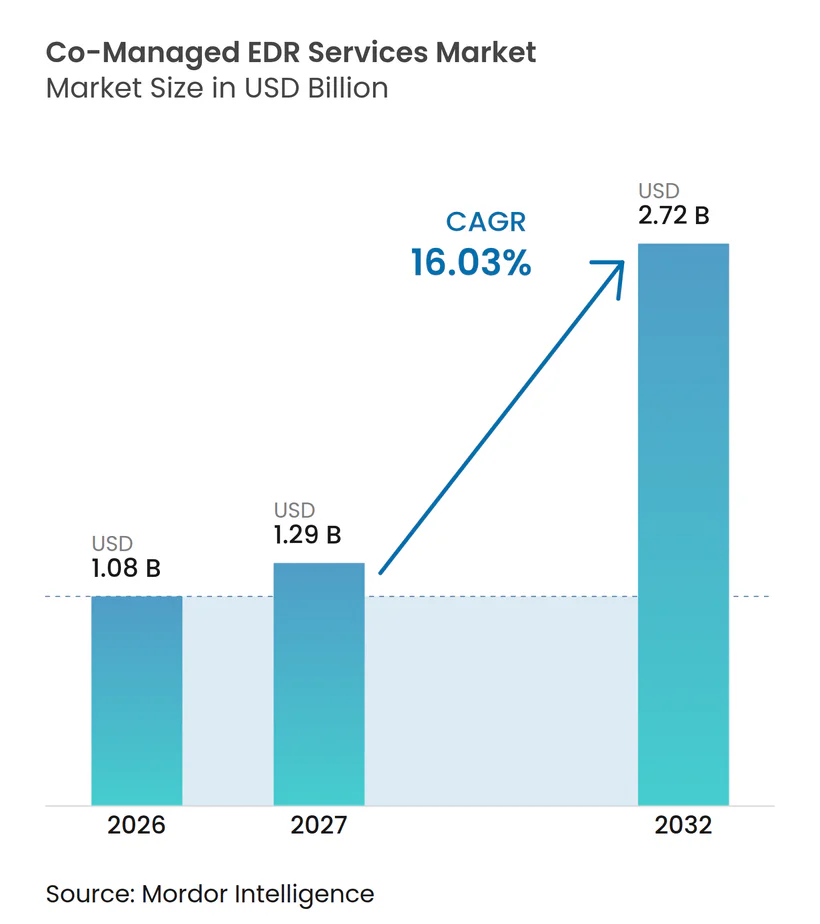
| Tamanho do Mercado (2027) | 1.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.03 % |
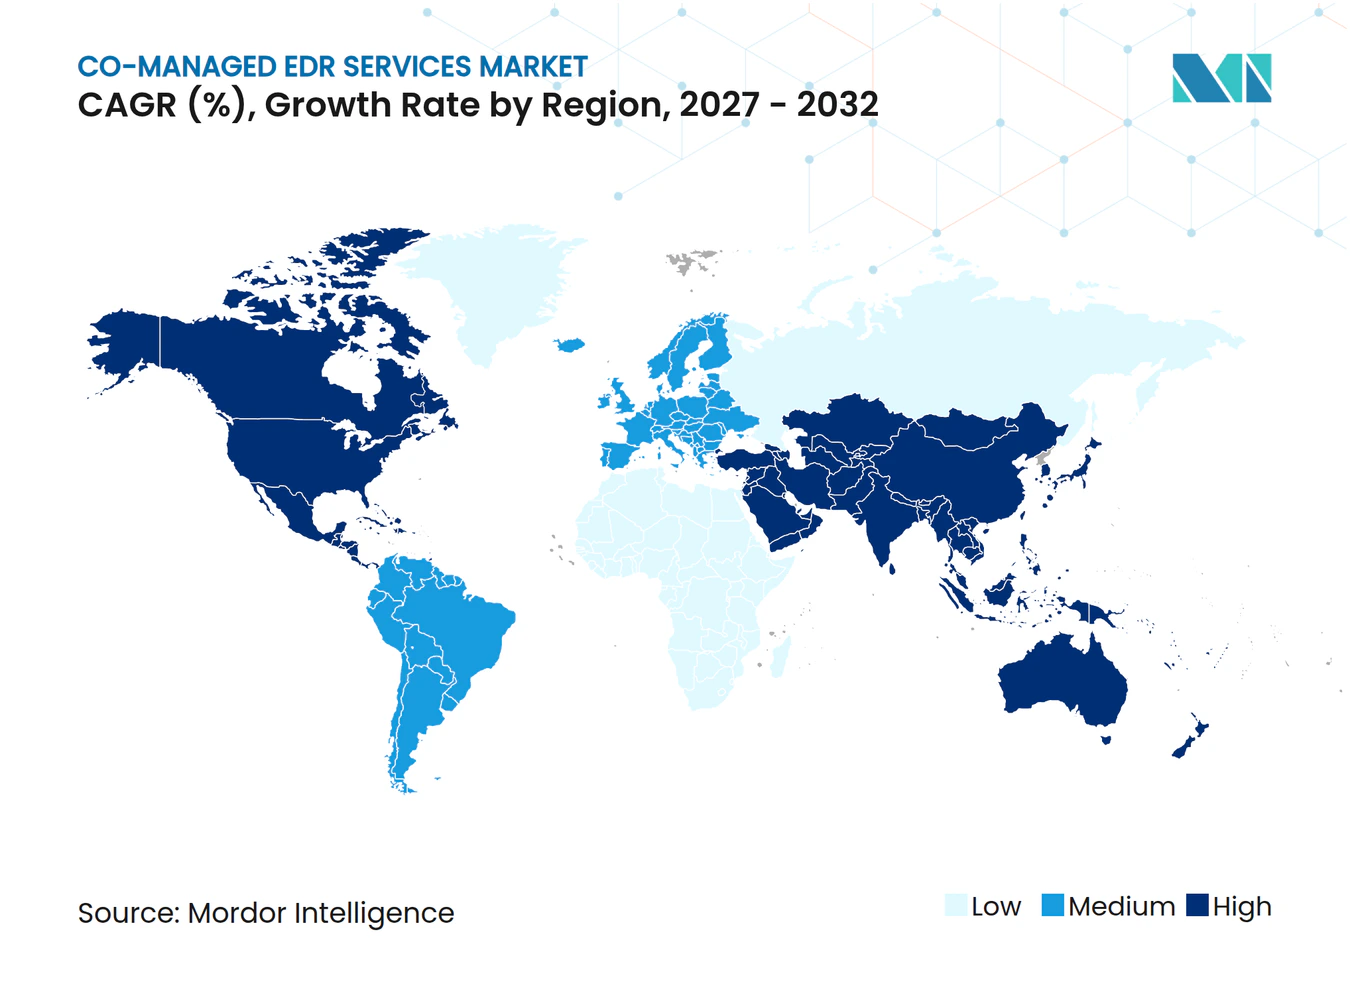
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de EDR Cogerenciados por Mordor Intelligence
O tamanho do mercado de serviços de EDR cogerenciados está projetado em 1,08 bilhões de USD em 2026, 1,29 bilhões de USD em 2027, e deve atingir 2,72 bilhões de USD até 2032, crescendo a um CAGR de 16,03% de 2027 a 2032. O mercado de serviços de EDR cogerenciados reflete uma mudança na aquisição de segurança, à medida que as organizações se afastam da escolha entre operações totalmente terceirizadas e um centro de operações de segurança inteiramente interno. Os modelos operacionais compartilhados permitem que analistas do cliente e do provedor trabalhem por meio de um conjunto de ferramentas comum, ao mesmo tempo em que estabelecem limites claros de responsabilidade. As campanhas de ransomware combinam cada vez mais roubo de dados, movimentação lateral e interrupção, o que torna a cobertura especializada contínua mais relevante para organizações com capacidade interna limitada. Os clientes também buscam maior controle sobre as decisões de resposta após falhas de segurança de endpoints que demonstraram o risco operacional de depender de um único provedor ou ponto de controle. Essas condições criam espaço para provedores que conseguem combinar investigação rápida com autoridade clara do cliente, entrega de serviço confiável, integração prática e opções de implantação que correspondam aos requisitos operacionais, de conformidade e de localização de dados do cliente.
Principais Conclusões do Relatório
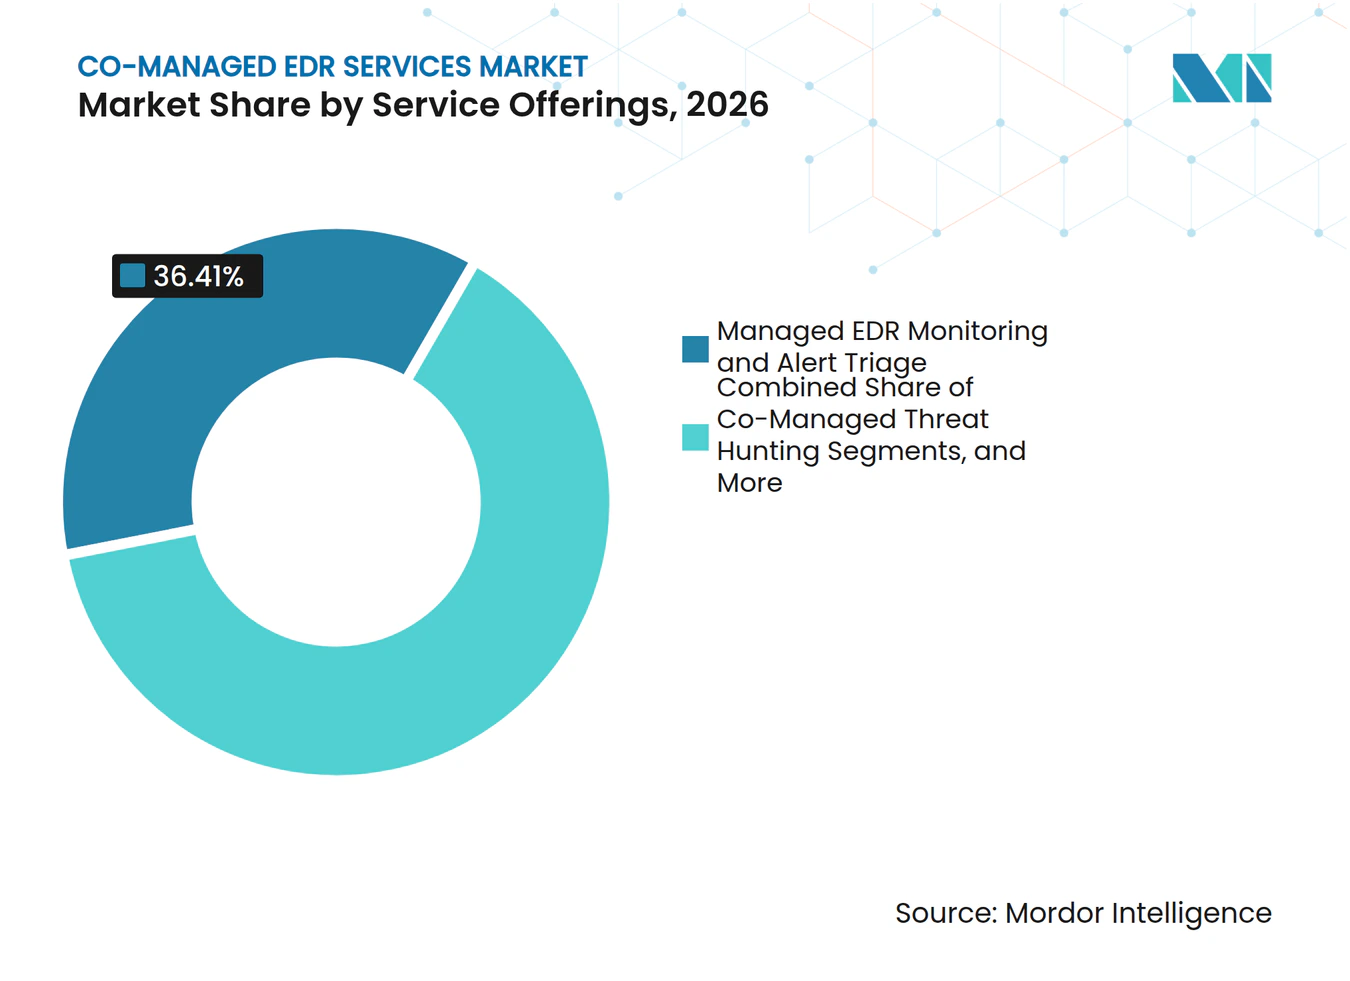
- Por oferta de serviço, o monitoramento de EDR gerenciado e a triagem de alertas detinham 36,41% da participação do mercado de serviços de EDR cogerenciados em 2026, enquanto a contenção e remediação cogerenciadas estão projetadas para expandir a um CAGR de 17,03% até 2032.
- Por modelo de implantação, a arquitetura entregue em nuvem representou 68,66% da participação do mercado de serviços de EDR cogerenciados em 2026, enquanto a nuvem soberana ou regional está projetada para expandir a um CAGR de 16,82% até 2032.
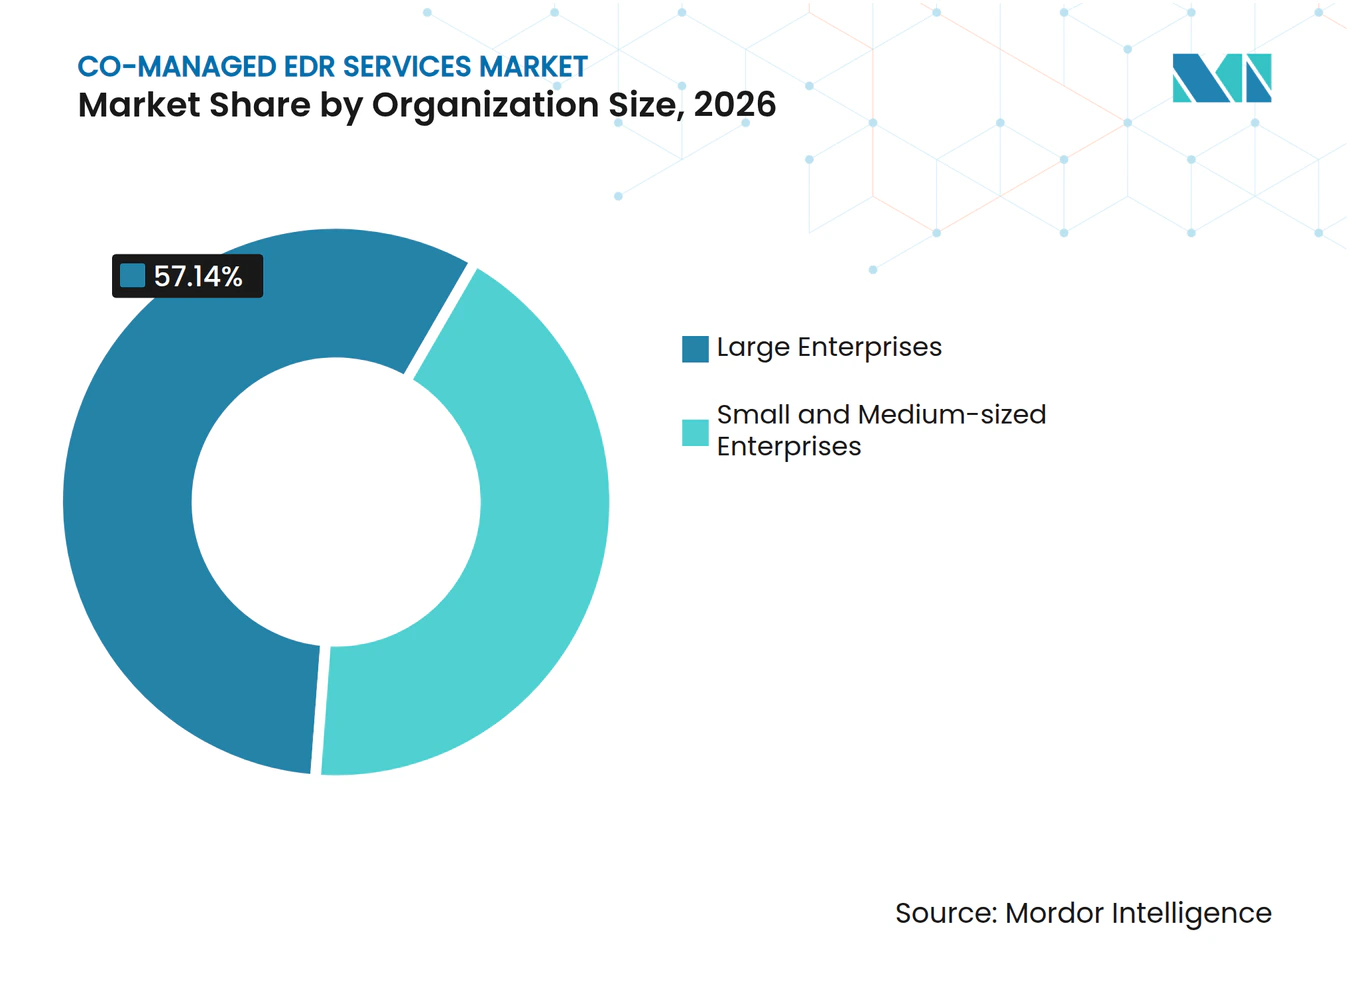
- Por tamanho de organização, as grandes empresas detinham 57,14% do mercado em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 16,41% até 2032.
- Por vertical de usuário final, o BFSI representou 18,89% do mercado em 2026, enquanto saúde e ciências da vida está projetado para expandir a um CAGR de 17,61% até 2032.
- Por geografia, a América do Norte detinha 43,32% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada da Complexidade dos Ataques a Endpoints e Operações de Ransomware | +3.2% | Global, intensidade máxima na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Cibersegurança e Restrições de Capacidade do SOC | +3.0% | Global, mais aguda na América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Crescimento dos Requisitos de Conformidade para Monitoramento Contínuo | +2.5% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Nuvem, Trabalho Remoto e Parques de Endpoints Distribuídos | +2.3% | Global, expansão mais rápida na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Bancadas de Investigação Compartilhadas e Cogerenciamento Baseado em RACI | +1.8% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| IA Agêntica Reduzindo a Triagem de Alertas e a Latência de Resposta | +1.5% | Global, adoção antecipada na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da Complexidade dos Ataques a Endpoints e Operações de Ransomware
Os grupos de ransomware foram além de campanhas focadas apenas na criptografia de arquivos e utilizam cada vez mais extorsão em estágios que começa com o roubo de dados. O Google relatou que o roubo de dados ocorreu em 77% das intrusões de ransomware examinadas em 2025, ante 57% em 2024. A Broadcom registrou 6.182 eventos de extorsão sem criptografia em 2025, alta de 23% em relação a 2024.[1] Os atacantes também utilizam drivers vulneráveis para desativar os controles de endpoints antes de executar suas cargas maliciosas. O RDP apareceu em 85% das intrusões investigadas, enquanto a infraestrutura de virtualização foi alvo em 43% dos casos, em comparação com 29% em 2024.[2] O mercado de serviços de EDR cogerenciados se beneficia quando os analistas do provedor conseguem investigar e conter atividades antes que estas alcancem múltiplos sistemas.
Escassez de Talentos em Cibersegurança e Restrições de Capacidade do SOC
As equipes de operações de segurança continuam a enfrentar lacunas tanto de pessoal quanto de habilidades especializadas. A ISACA constatou que 55% das equipes estavam com pessoal insuficiente em 2025 e 65% tinham vagas em aberto. A Fortinet constatou que 71% das organizações consideravam a escassez de habilidades um risco organizacional ativo em 2026, em comparação com 67% em 2024. O SANS relatou que 60% das organizações consideravam as lacunas de habilidades mais graves do que a escassez de pessoal, e 27% associaram violações a lacunas na capacidade da força de trabalho. Essas pressões ampliam o desafio além da contratação, pois as organizações também precisam de analistas capazes de investigar atividades complexas e responder sob procedimentos estabelecidos. O mercado de serviços de EDR cogerenciados oferece aos clientes acesso à capacidade analítica sem o longo ciclo de recrutamento necessário para criar uma equipe interna comparável.
Crescimento dos Requisitos de Conformidade para Monitoramento Contínuo
O DORA está em vigor desde 17 de janeiro de 2025 e exige que as entidades financeiras monitorem continuamente os sistemas de TIC e definam limites de alerta para os processos de resposta. O NIS2 exige monitoramento contínuo de ameaças e relatório inicial de incidentes em até 24 horas para as entidades abrangidas. Essas obrigações tornam a cobertura restrita ao horário comercial difícil para operadores de serviços financeiros e infraestruturas críticas. Os requisitos do CMMC Nível 2 também aumentam a necessidade de registro de endpoints e resposta a incidentes entre os contratantes de defesa dos Estados Unidos. O SANS relatou que a proporção de organizações em que a regulamentação afetou a contratação de segurança aumentou de 40% para 95% entre 2025 e 2026. O mercado de serviços de EDR cogerenciados é apoiado por provedores que conseguem documentar as responsabilidades de monitoramento, escalonamento e resposta para clientes regulamentados.
Expansão de Nuvem, Trabalho Remoto e Parques de Endpoints Distribuídos
O trabalho híbrido expandiu as populações de endpoints para laptops gerenciados, dispositivos pessoais, cargas de trabalho em nuvem e ativos de tecnologia operacional. Esses sistemas podem executar diferentes agentes de sensor e produzir diferentes formas de telemetria. O papel do provedor torna-se mais importante quando as equipes internas precisam manter um monitoramento consistente em diferentes locais e tipos de endpoints. A convergência de TI e tecnologia operacional aumenta a demanda de fabricantes que ampliam a cobertura dos sistemas corporativos para equipamentos de chão de fábrica. A Zscaler e a Red Canary constataram que 75% das organizações relataram escassez de habilidades em detecção de intrusões e 72% relataram escassez em resposta a incidentes. O mercado de serviços de EDR cogerenciados é, portanto, apoiado por clientes que precisam de capacidade de investigação compartilhada em parques distribuídos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Soberania de Dados e Controle do Cliente | -1.8% | Europa, Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade de Integração em Pilhas de Endpoints e Segurança Fragmentadas | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Interrupções do Sensor de EDR e Risco de Concentração Operacional | -1.0% | Global, maior impacto na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Responsabilidade Ambígua por Ações de Contenção Autorizadas pelo Provedor | -0.7% | Global, mais aguda em setores regulamentados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Soberania de Dados e Controle do Cliente
O processamento compartilhado baseado em nuvem pode transferir telemetria de endpoints entre fronteiras e criar conflitos com regras locais de privacidade, segurança e residência de dados. A Comissão Europeia publicou seu Marco de Soberania de Nuvem em outubro de 2025, estabelecendo 8 objetivos de soberania para a aquisição de nuvem institucional da UE.[3] O marco informa cada vez mais as licitações de serviços de segurança em setores regulamentados. A França e a Alemanha também avançaram em abordagens de nuvem soberana que podem exigir infraestrutura separada para entrega local. Os provedores que dependem apenas de um modelo de nuvem centralizado enfrentam uma base de clientes endereçável mais restrita na Europa e no Oriente Médio. O mercado de serviços de EDR cogerenciados deve equilibrar as necessidades de implantação regional com as vantagens de custo das operações de serviço compartilhado.
Complexidade de Integração em Pilhas de Endpoints e Segurança Fragmentadas
A integração de EDR cogerenciado pode ser difícil quando os clientes mantêm produtos antivírus legados ao lado de sensores mais recentes. Ambientes mistos de Windows, Linux e macOS também geram telemetria diferente, enquanto os ativos de tecnologia operacional podem necessitar de métodos de implantação especializados. Clientes com mais de 5.000 endpoints podem enfrentar períodos de integração superiores a 90 dias. Esses atrasos podem postergar o reconhecimento de receita do provedor e afetar a confiança do cliente no início do relacionamento. A Zscaler e a Red Canary relataram lacunas de habilidades em detecção de intrusões e resposta a incidentes que também complicam a transição para operações compartilhadas. Interfaces de programação de aplicações abertas e ingestão padronizada de telemetria podem encurtar os ciclos de implementação e diferenciar os provedores no mercado de serviços de EDR cogerenciados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta de Serviço:
O Monitoramento Ancora a Receita Enquanto a Remediação Lidera o CrescimentoO monitoramento de EDR gerenciado e a triagem de alertas detinham 36,41% da participação do mercado de serviços de EDR cogerenciados em 2026. É o ponto de entrada habitual para clientes que buscam monitoramento contínuo, priorização de alertas e suporte do provedor sem transferir o controle das decisões de alto impacto. As equipes internas podem testar o modelo compartilhado antes de conceder autoridade mais ampla, enquanto os provedores fornecem cobertura analítica consistente. A caça a ameaças cogerenciada apoia compradores de médio porte que conseguem investigar questões focadas, mas carecem da profundidade de inteligência para campanhas proativas. Os serviços de investigação e perícia também podem preparar clientes de saúde e serviços financeiros para um cogerenciamento mais amplo, estabelecendo fluxos de trabalho de tratamento de evidências e investigação documentada.
O tamanho do mercado de serviços de EDR cogerenciados para contenção e remediação está projetado para expandir a um CAGR de 17,03% de 2027 a 2032. A maior confiança dos compradores reflete regras de resposta mais claras, contratos testados entre cliente e provedor, e bancadas de investigação compartilhadas onde ambos os lados podem avaliar atividades no mesmo ambiente. A CrowdStrike introduziu o Falcon Complete Hub em seu lançamento do outono de 2025 como uma interface de colaboração para analistas do provedor e do cliente dentro de um único console. A interface apoia uma transição de escalonamentos sequenciais para decisões conjuntas em tempo real. Caminhos de escalonamento claros permanecem essenciais onde as ações de contenção podem afetar as operações de negócios do cliente.



Por Modelo de Implantação:
A Entrega em Nuvem Domina à Medida que Variantes Soberanas Reformulam a AquisiçãoA arquitetura entregue em nuvem detinha 68,66% da participação do mercado de serviços de EDR cogerenciados em 2026. As empresas a preferem pelo processamento centralizado de telemetria, computação elástica, atualizações rápidas de sensores e suporte a muitos locais de endpoints sem nova infraestrutura local. Os designs híbridos atendem a instituições financeiras e operadores industriais que correlacionam telemetria de nuvem e local antes de encaminhar os casos a analistas compartilhados. Os sistemas locais e isolados permanecem necessários para organizações de defesa, governo e infraestrutura crítica que não podem mover dados para fora de suas instalações. As diversas opções de implantação mostram que a arquitetura é uma decisão de aquisição moldada por necessidades operacionais, obrigações regulatórias e localização de dados.
A nuvem soberana ou regional está projetada para expandir a um CAGR de 16,82% de 2027 a 2032 no mercado de serviços de EDR cogerenciados. A aplicação do DORA e o marco da Comissão Europeia tornam o processamento local mais importante em licitações regulamentadas. Os provedores precisam de opções regionais que preservem a consistência operacional enquanto atendem aos requisitos de controle do cliente. A SentinelOne anunciou o Prompt Security On-Premise na RSAC 2026 para ambientes isolados e soberanos. O movimento ilustra como os provedores nativos de plataforma estão atendendo a clientes que precisam de controle local, bem como de detecção eficaz.
Por Tamanho de Organização:
As Empresas Ancoram a Receita à Medida que as PMEs Reduzem a DiferençaAs grandes empresas detinham 57,14% da participação do mercado de serviços de EDR cogerenciados em 2026. Grandes parques de endpoints, investimentos existentes em EDR e obrigações complexas de conformidade tornam o cogerenciamento uma camada adicional às operações internas, em vez de uma substituição completa. Esses clientes utilizam provedores para ampliar a cobertura a subsidiárias, escritórios remotos e locais globais, mantendo a supervisão estratégica sobre os riscos de segurança. Eles também buscam capacidade de caça a ameaças que pode ser difícil de recrutar e reter internamente. Isso cria engajamentos maiores e mais complexos para provedores que conseguem operar ao lado de equipes de segurança estabelecidas.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 16,41% de 2027 a 2032 no mercado de serviços de EDR cogerenciados. A precificação por endpoint e os canais de provedores de serviços gerenciados reduzem o custo da cobertura 24/7 para organizações sem orçamentos dedicados de operações de segurança. A Huntress relatou mais de 250 milhões de USD em receita recorrente anual e proteção para mais de 270.000 empresas em 2026. Sua expansão reportada de 65% ano a ano aponta para a demanda por ofertas construídas em torno de orçamentos menores de clientes e administração mais simples. As preocupações com ataques à cadeia de suprimentos também tornam a cobertura contínua de endpoints mais relevante para organizações menores que dependem de sistemas e provedores externos.

Por Vertical de Usuário Final:
O BFSI Mantém a Liderança Enquanto a Saúde Gera o Maior ImpulsoO BFSI detinha 18,89% da participação do mercado de serviços de EDR cogerenciados em 2026. O setor combina investimento em segurança orientado por conformidade de longa data com os requisitos do DORA para monitoramento contínuo em instituições financeiras da UE abrangidas. Os serviços cogerenciados fornecem cobertura constante enquanto permitem que as instituições financeiras retenham as principais decisões de risco. Seus processos documentados de escalonamento e tratamento de evidências se alinham às necessidades de supervisão do setor. Os dados dos clientes, os sistemas de pagamento e a continuidade operacional tornam a investigação rápida de endpoints especialmente valiosa para esses compradores.
Saúde e ciências da vida está projetado para expandir a um CAGR de 17,61% de 2027 a 2032 no mercado de serviços de EDR cogerenciados. Os dispositivos médicos conectados e os sistemas clínicos aumentaram a superfície de ataque, enquanto a maturidade em segurança nem sempre acompanhou esse ritmo. As informações dos pacientes e a continuidade do atendimento podem ampliar o impacto de um evento de ransomware, incentivando arranjos de monitoramento mais estruturados. Em outubro de 2026, a Palo Alto Networks e a IBM anunciaram uma parceria com o NHS England cobrindo mais de 2 milhões de dispositivos e 55.000 organizações que lidam com dados de saúde. Governo e defesa, TI e telecomunicações, manufatura, varejo, energia e serviços públicos também estão se tornando relevantes à medida que os riscos e requisitos específicos do setor aumentam.
Análise Geográfica
Mercado de Serviços de EDR Cogerenciado da América do Norte
A América do Norte deteve 43,32% da participação no mercado de serviços de EDR cogerenciado em 2026. A região combina uma alta concentração de empresas licenciadas para EDR com um canal maduro de provedores de serviços de segurança gerenciada, e os Estados Unidos respondem pela maior parte da receita por meio de grandes organizações e um amplo segmento de médias empresas. Essa base de compradores oferece aos provedores acesso a clientes que já compreendem a tecnologia de endpoint, mas precisam de suporte operacional contínuo sob os requisitos do CMMC e as regras de divulgação de cibersegurança da SEC. A concorrência é intensa porque os provedores de plataformas e os serviços especializados visam as mesmas contas corporativas e de médias empresas. Essa pressão pode tornar as ofertas exclusivas de monitoramento mais difíceis de diferenciar e pode aumentar a necessidade de capacidades de serviço mais amplas, modelos operacionais mais claros e opções de resposta alinhadas à tolerância ao risco do cliente.
Mercado de Serviços de EDR Cogerenciado da Europa
A Europa permanece importante porque as regulamentações estão alterando os termos de aquisição, bem como o volume da demanda. O DORA e o NIS2 favorecem provedores capazes de suportar fronteiras de nuvem locais ou regionais e cumprir os prazos de notificação de incidentes. Alemanha e Reino Unido são os maiores mercados europeus no escopo fornecido, enquanto o requisito de certificação Cloud de Confiance da França torna a localização dos dados, a autoridade de resposta e os procedimentos de incidentes critérios visíveis nas avaliações dos clientes. A Bitdefender e a OVHcloud firmaram parceria para hospedar o GravityZone na infraestrutura SecNumCloud para entrega alinhada aos requisitos do GDPR, NIS2 e DORA. O mercado de serviços de EDR cogerenciado na Europa recompensa os provedores que tornam a conformidade e a localização dos dados partes visíveis de sua oferta.
Mercado de Serviços de EDR Cogerenciado da APAC, MEA e América do Sul
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 16,98% de 2027 a 2032 no mercado de serviços de EDR cogerenciado. A transformação digital, a maior frequência de ataques e o investimento historicamente limitado em operações de segurança estão sustentando a demanda e a necessidade de modelos de entrega que ajudem os clientes a aprimorar suas operações sem uma equipe interna extensa. Índia, Singapura, Coreia do Sul e Austrália estão aumentando as aquisições à medida que os frameworks de cibersegurança e as regras do setor financeiro se desenvolvem. O Oriente Médio, liderado pela Arábia Saudita e pelos Emirados Árabes Unidos, está aumentando o investimento em segurança gerenciada para apoiar os programas de infraestrutura digital da Visão 2030, enquanto a América do Sul é liderada pelos requisitos de conformidade com a LGPD do Brasil e a África permanece em um estágio mais inicial, com a demanda concentrada nos serviços financeiros na África do Sul e na Nigéria.
Cenário Competitivo
Concentração do Mercado
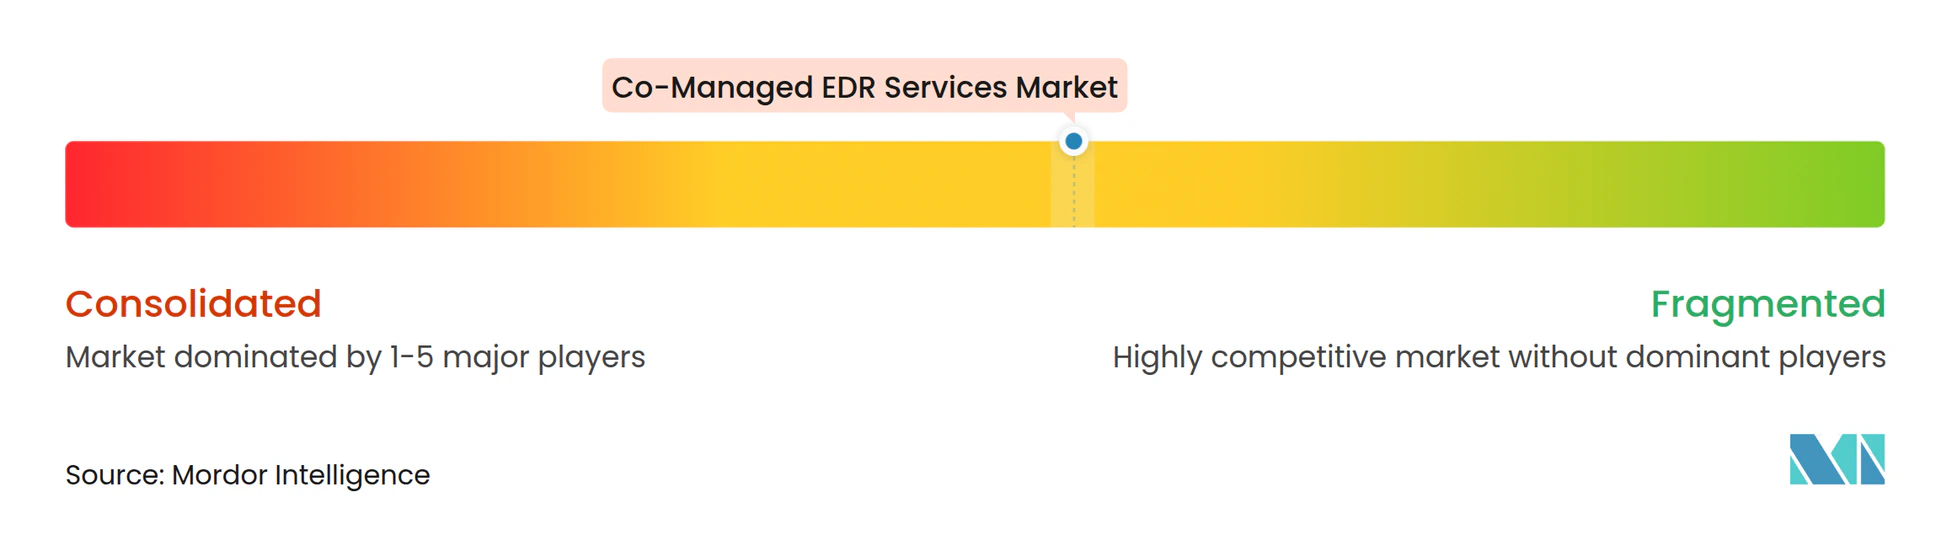
O mercado de serviços de EDR cogerenciados é moderadamente fragmentado, com a concorrência dividida entre fornecedores nativos de plataforma e provedores de segurança gerenciada independentes de fornecedor. Os fornecedores nativos de plataforma competem por meio de eficácia de detecção, integração de sensores e triagem mais rápida, o que pode simplificar a transição entre os dados do produto e a ação do analista. A CrowdStrike introduziu a Triagem de Detecção Charlotte AI em seu lançamento do outono de 2025 para avaliar detecções e recomendar ações antes da revisão por um analista humano. Essa abordagem coloca a análise automatizada na primeira etapa de um fluxo de trabalho compartilhado e pode reduzir o volume de decisões rotineiras que os analistas precisam revisar. A Sophos concluiu a aquisição da Secureworks em fevereiro de 2025 e integrou o Sophos Endpoint a todas as assinaturas Taegis MDR e XDR até setembro de 2025, reunindo tecnologia de endpoint e uma camada de serviço gerenciado multifornecedor.
Os provedores independentes de fornecedor competem por meio de flexibilidade e modelos mais fáceis de adotar para compradores de mercado intermediário. A Arctic Wolf adquiriu a Cylance por 160 milhões de USD em fevereiro de 2025, adicionando um agente de endpoint proprietário à sua plataforma Aurora e reduzindo sua dependência anterior de ferramentas de endpoint de terceiros. A Zscaler concluiu a aquisição da Red Canary por 675 milhões de USD em 1º de agosto de 2025, vinculando a capacidade de detecção gerenciada com telemetria de confiança zero e gerenciamento de exposição. A LevelBlue concluiu a aquisição da Cybereason em 25 de novembro de 2025, adicionando XDR, perícia digital, resposta a incidentes e capacidades de inteligência de ameaças que ampliam sua oferta de operações de segurança.
As parcerias também são uma rota competitiva importante no mercado de serviços de EDR cogerenciados. A Cyderes e a Palo Alto Networks anunciaram uma parceria em 1º de outubro de 2026, posicionando a Cyderes como parceira de entrega do Cortex XDR e do Cortex XSIAM na América do Norte e na EMEA. O modelo separa o desenvolvimento da plataforma das operações de analistas, mantendo uma oferta vinculada ao cliente e responsabilidades de serviço definidas. A entrega em conformidade com requisitos soberanos para clientes de mercado intermediário regulamentados fora da América do Norte e da Europa Ocidental permanece uma oportunidade em aberto, juntamente com o monitoramento que correlaciona dados de endpoints industriais com telemetria corporativa. A certificação ISO/IEC 27001 e o atestado SOC 2 Tipo II tornaram-se requisitos básicos em verticais regulamentadas, e os provedores sem eles podem ser excluídos durante a fase de solicitação de proposta.
Líderes do Setor de Serviços de EDR Cogerenciados
-
CrowdStrike Holdings, Inc.
-
Sophos Limited
-
Arctic Wolf Networks, Inc.
-
SentinelOne, Inc.
-
Rapid7, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de EDR Cogerenciado Empresas cobertas neste relatório
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Sophos Limited
- Arctic Wolf Networks, Inc.
- Rapid7, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Bitdefender SRL
- WithSecure Corporation
- ESET, spol. s r.o.
- Red Canary, Inc.
- eSentire, Inc.
- Expel, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Binary Defense Systems, Inc.
- Huntress Labs Incorporated
- Ontinue, Inc.
- LevelBlue, Inc.
- Cybereason Inc.
- Malwarebytes Inc.
- Trellix, a division of Musarubra US LLC
Desenvolvimentos industriais recentes em Mercado de Serviços de EDR Cogerenciado
- Outubro de 2026: A Palo Alto Networks e a IBM anunciaram uma parceria para a próxima fase do programa Secure Boundary do NHS England, fornecendo segurança cogerenciada baseada em nuvem para mais de 2 milhões de dispositivos, 200 trusts do NHS e 55.000 organizações que lidam com dados de saúde sob o modelo "Defender como Um".
- Outubro de 2026: A Cyderes e a Palo Alto Networks anunciaram uma parceria posicionando a Cyderes como parceira de entrega principal do Cortex XDR e do Cortex XSIAM nos Estados Unidos, no Canadá e na EMEA, apoiando programas de segurança totalmente gerenciados e cogerenciados.
- Outubro de 2026: A Huntress anunciou uma parceria de distribuição com a ALSO, expandindo a Plataforma de Segurança Agêntica da Huntress para 31 países europeus e fortalecendo seu ecossistema de canal EMEA para serviços de EDR cogerenciados voltados para PMEs.
- Março de 2026: A Huntress lançou os produtos Gerenciamento de Postura de Segurança de Endpoint Gerenciado e Gerenciamento de Postura de Segurança de Identidade Gerenciado, expandindo sua Plataforma de Segurança Agêntica para a redução proativa da superfície de ataque ao lado do EDR cogerenciado para clientes PMEs.
Escopo do Relatório Global do Mercado de Serviços de EDR Cogerenciados
O Relatório do Mercado de Serviços de EDR Cogerenciados é Segmentado por Oferta de Serviço (Monitoramento de EDR Gerenciado e Triagem de Alertas, Caça a Ameaças Cogerenciada, Investigação e Perícia Cogerenciadas, Contenção e Remediação Cogerenciadas e Outras Ofertas de Serviço), Modelo de Implantação (Entregue em Nuvem, Nuvem Híbrida e Local, Local e Isolado, Nuvem Soberana ou Regional), Tamanho da Organização (Pequenas e Médias Empresas, Grandes Empresas), Vertical de Usuário Final (BFSI, Saúde e Ciências da Vida, TI e Telecomunicações, Governo e Defesa, Manufatura e Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outras Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Monitoramento de EDR Gerenciado e Triagem de Alertas |
| Caça a Ameaças Cogerenciada |
| Investigação e Perícia Cogerenciadas |
| Contenção e Remediação Cogerenciadas |
| Outras Ofertas de Serviço |
| Entregue em Nuvem |
| Nuvem Híbrida e Local |
| Local e Isolado |
| Nuvem Soberana ou Regional |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Governo e Defesa |
| Manufatura e Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outras Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito |
| Por Oferta de Serviço | Monitoramento de EDR Gerenciado e Triagem de Alertas | |
| Caça a Ameaças Cogerenciada | ||
| Investigação e Perícia Cogerenciadas | ||
| Contenção e Remediação Cogerenciadas | ||
| Outras Ofertas de Serviço | ||
| Por Modelo de Implantação | Entregue em Nuvem | |
| Nuvem Híbrida e Local | ||
| Local e Isolado | ||
| Nuvem Soberana ou Regional | ||
| Por Tamanho de Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Vertical de Usuário Final | BFSI | |
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Governo e Defesa | ||
| Manufatura e Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outras Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de EDR cogerenciados?
O tamanho do mercado de serviços de EDR cogerenciados está projetado em 1,08 bilhões de USD em 2026, 1,29 bilhões de USD em 2027 e 2,72 bilhões de USD até 2032, com base em um período de previsão de 2027 a 2032.
Qual é o CAGR previsto para os serviços de EDR cogerenciados?
O setor está projetado para expandir a um CAGR de 16,03% de 2027 a 2032, à medida que os clientes buscam monitoramento contínuo, investigação coordenada e responsabilidade clara entre as equipes internas e os provedores.
Qual oferta de serviço tem a maior participação?
O monitoramento de EDR gerenciado e a triagem de alertas detinham 36,41% da receita em 2026, pois fornece um ponto de entrada prático para organizações que desejam suporte de analistas externos enquanto mantêm internamente as decisões de resposta de maior impacto.
Qual modelo de implantação está ganhando impulso?
A nuvem soberana ou regional está projetada para expandir a um CAGR de 16,82% até 2032, à medida que os requisitos de residência de dados afetam cada vez mais a aquisição de clientes regulamentados e o design da entrega de serviços de segurança compartilhados.
Qual vertical de usuário final está se expandindo mais rapidamente?
Saúde e ciências da vida está projetado para expandir a um CAGR de 17,61% de 2027 a 2032, pois dispositivos médicos conectados, sistemas clínicos, informações de pacientes e continuidade do atendimento criam requisitos importantes de operações de segurança.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,98% até 2032, apoiada pela transformação digital, maior frequência de ataques, marcos de cibersegurança e maior necessidade de suporte a operações de segurança em suas economias de alto crescimento.