
Marktgröße und Marktanteil für Managed EDR Tuning und Detection Engineering Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.23 Milliarden US-Dollar |
| Marktgröße (2032) | 3.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.20 % |
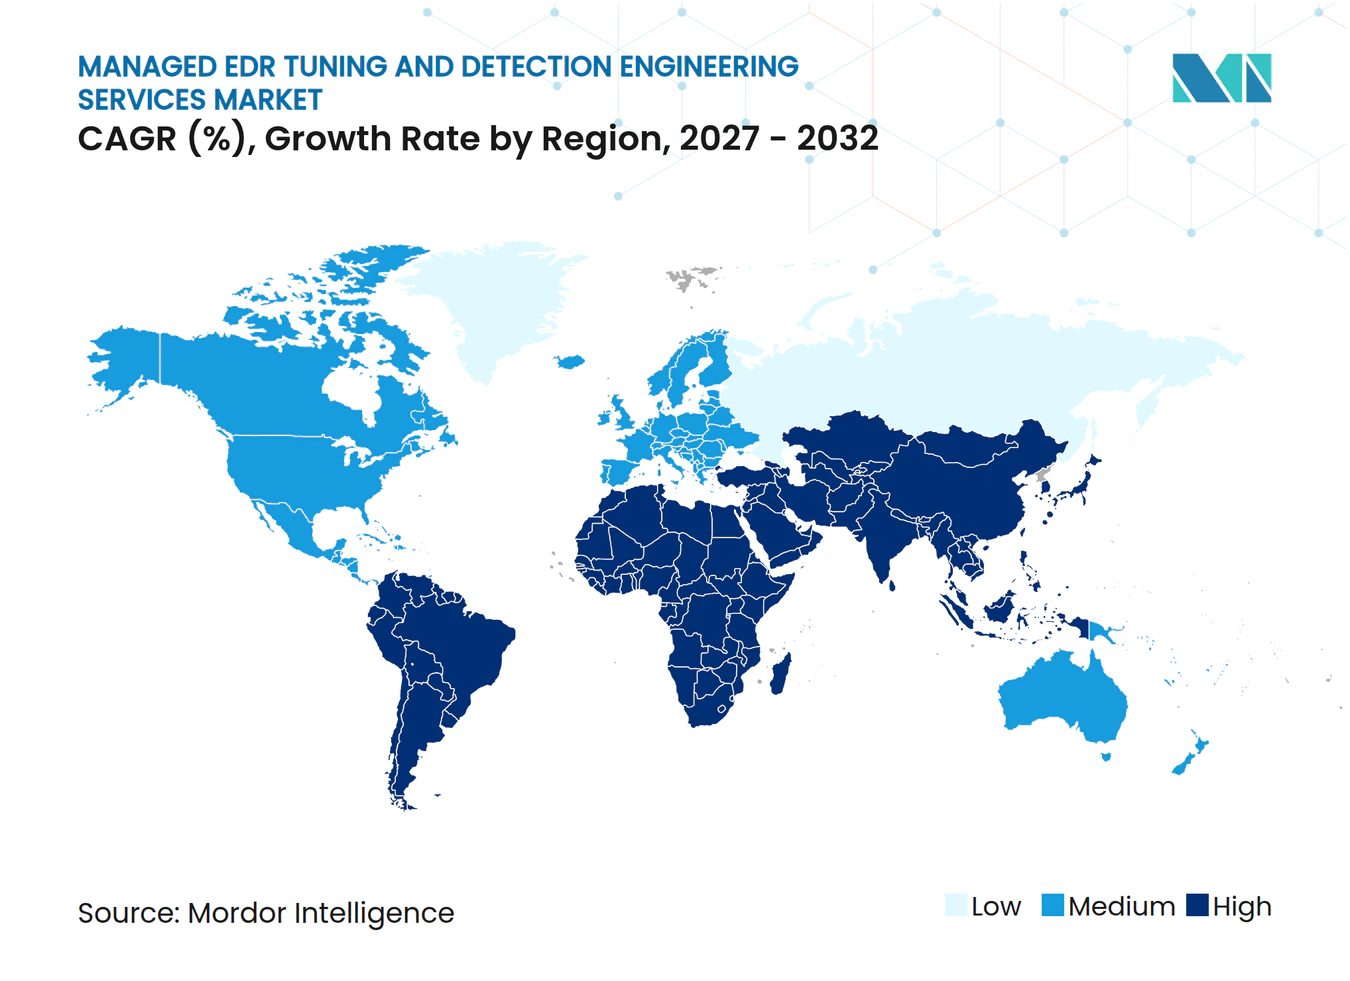
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed EDR Tuning und Detection Engineering Services von Mordor Intelligence
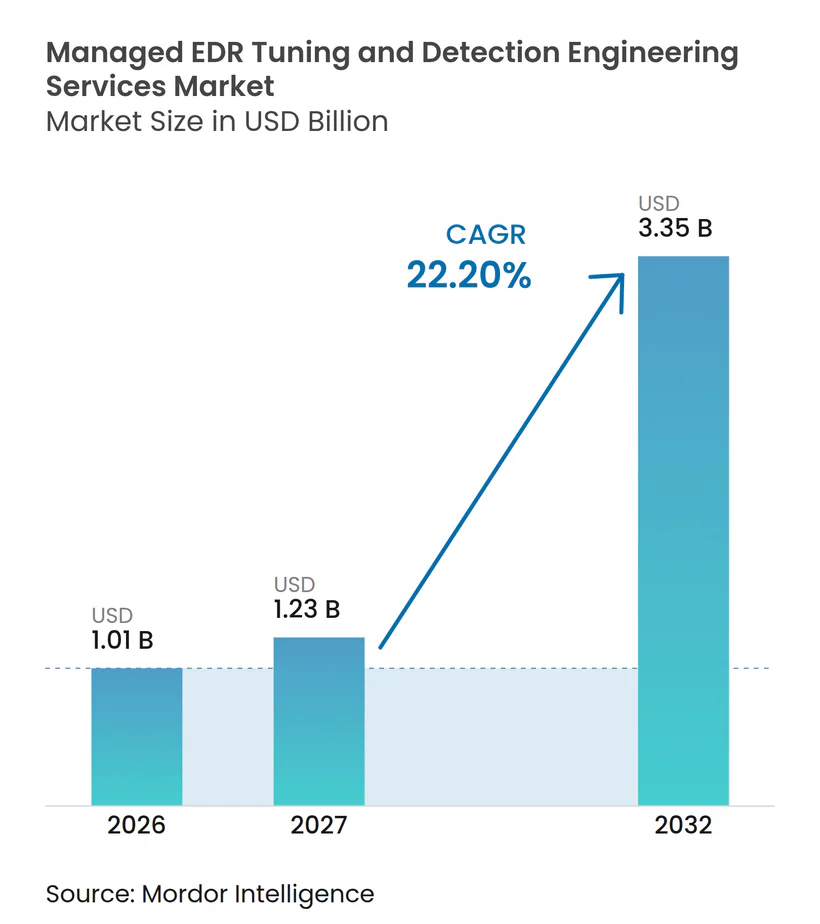
Die Marktgröße für Managed EDR Tuning und Detection Engineering Services wird voraussichtlich von 1,01 Milliarden USD im Jahr 2026 auf 1,23 Milliarden USD im Jahr 2027 und bis 2032 auf 3,35 Milliarden USD anwachsen, mit einer CAGR von 22,20 % zwischen 2027 und 2032. Der Markt für Managed EDR Tuning und Detection Engineering Services bedient Organisationen, die Endpoint Detection and Response-Tools eingesetzt haben, aber nicht über die internen Kapazitäten verfügen, um Verhaltensbaselines zu pflegen, Ausschlusslisten zu verfeinern und Erkennungsinhalte zu aktualisieren. Die Käuferbewertung geht über die Plattformbereitstellung hinaus hin zu messbaren Ergebnissen, einschließlich Erkennungsgeschwindigkeit, Kontrolle von Falschmeldungen und Eindämmungsgenauigkeit. Ransomware- und identitätsbasierte Angriffe erhöhen den Bedarf an Erkennungslogik, die den Missbrauch von Anmeldedaten, OAuth-Workflows und Sitzungstoken erkennen kann. Verwaltete Bereitstellung wird auch immer wichtiger, da Cloud-, Hybrid- und verteilte Endpunktumgebungen den internen Betrieb schwerer aufrechtzuerhalten machen. Konsolidierung erhöht den Standard für Inhaltsbreite und Automatisierung, während Anforderungen an die Datensouveränität Chancen für Anbieter mit lokaler Infrastruktur und prüfbaren Zugriffskontrollen schaffen.
Wichtigste Erkenntnisse des Berichts
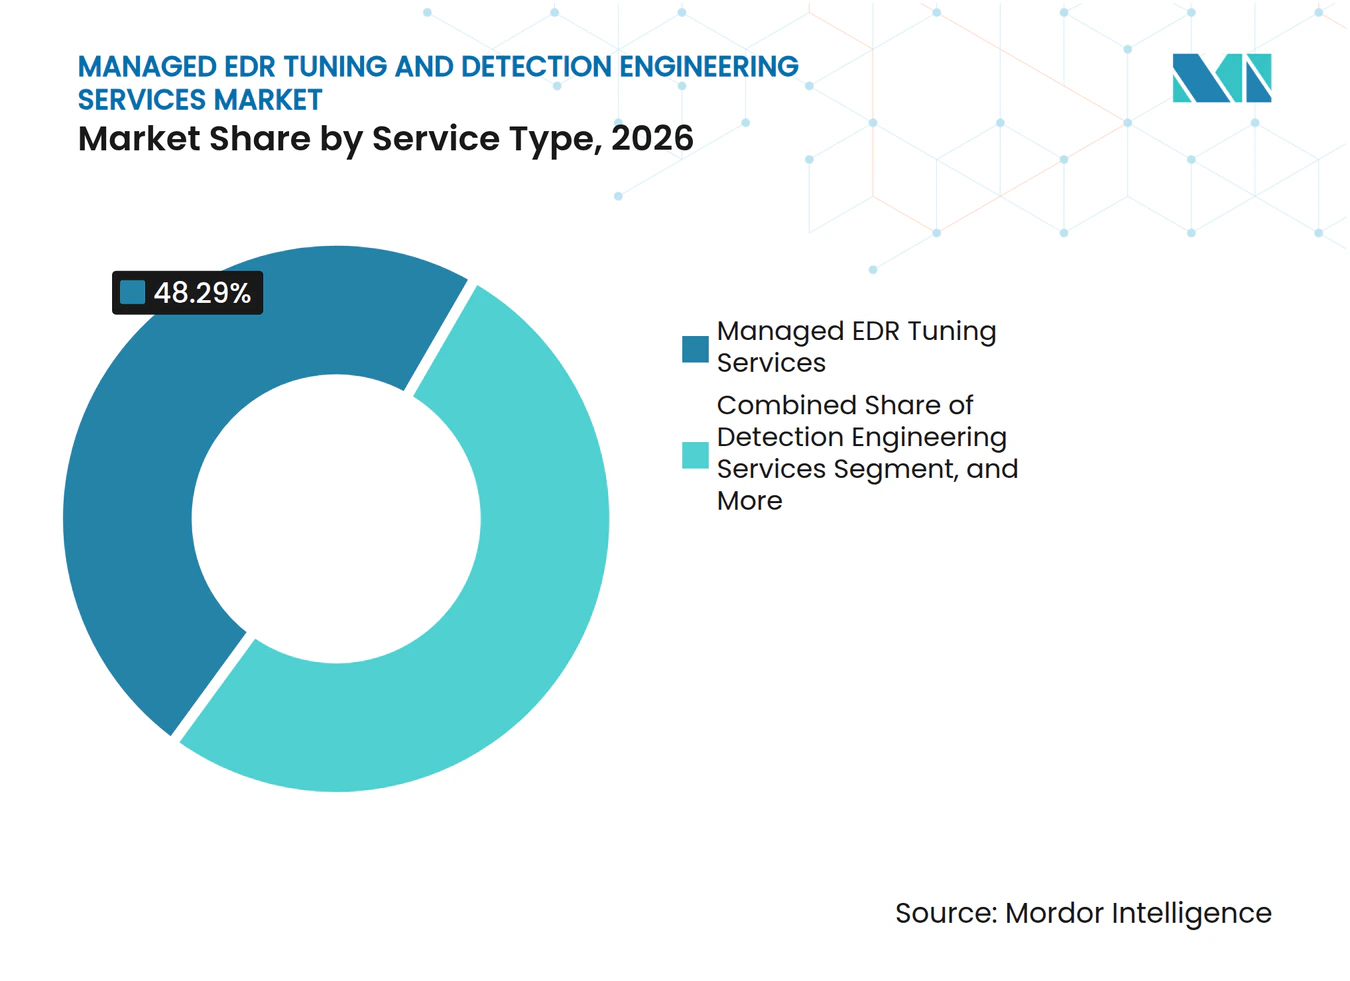
- Nach Servicetyp hielt Managed EDR Tuning Services im Jahr 2026 einen Marktanteil von 48,29 % am Markt für Managed EDR Tuning und Detection Engineering Services, während Detection Engineering Services bis 2032 voraussichtlich mit einer CAGR von 23,45 % wachsen werden.
- Nach Bereitstellungsmodell hielt Fully Managed Services im Jahr 2026 einen Umsatzmarktanteil von 67,14 % am Markt für Managed EDR Tuning und Detection Engineering Services, während Co-Managed Services bis 2032 voraussichtlich mit einer CAGR von 23,77 % wachsen werden.
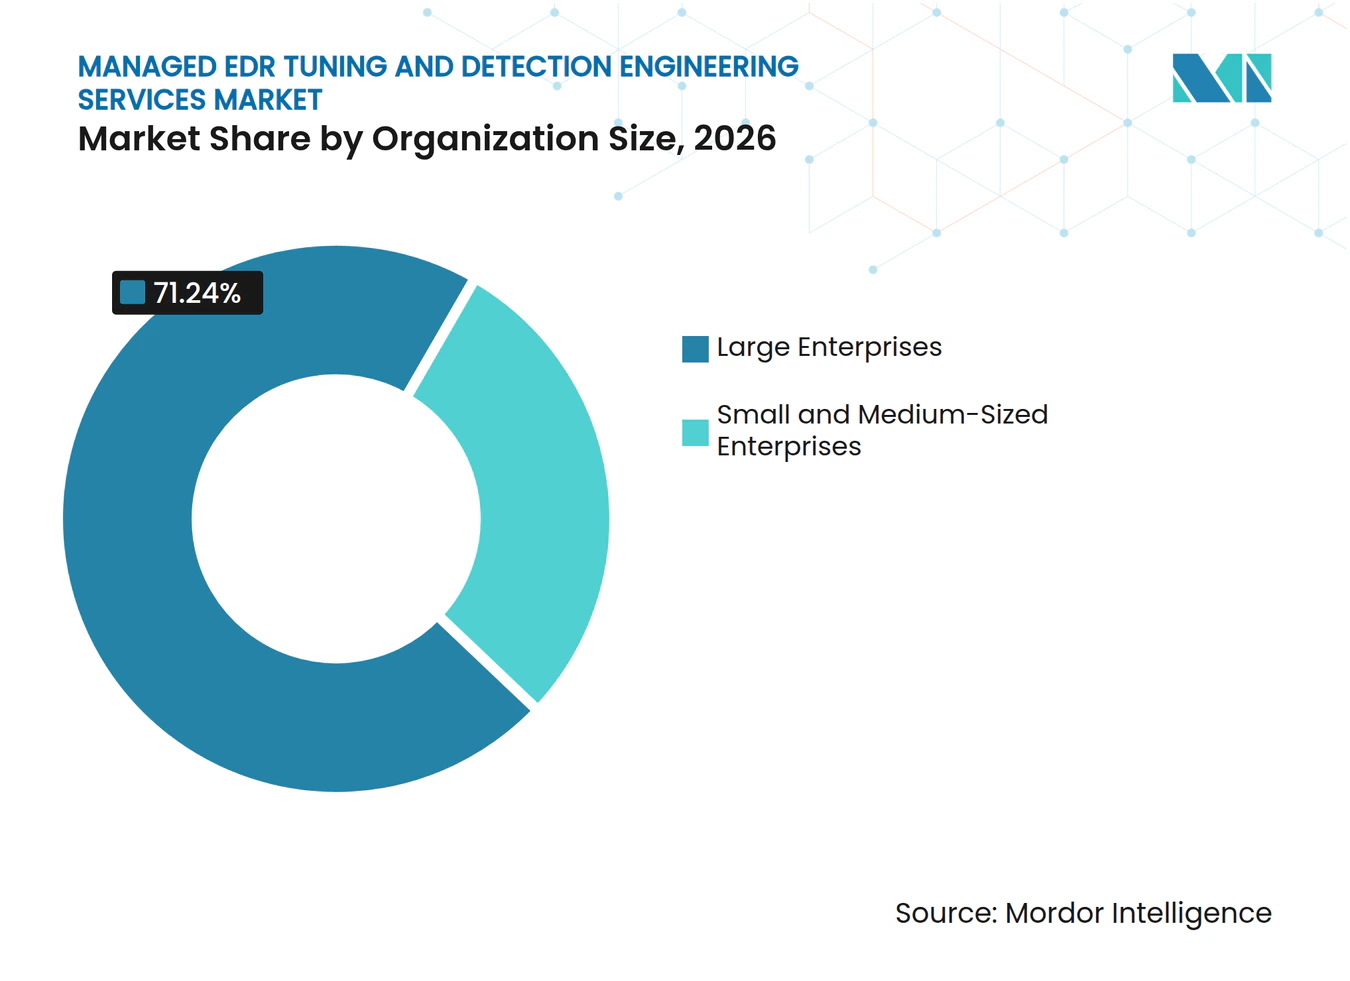
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzmarktanteil von 71,24 % am Markt für Managed EDR Tuning und Detection Engineering Services, während KMU bis 2032 voraussichtlich mit einer CAGR von 24,02 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzmarktanteil von 27,12 % am Markt für Managed EDR Tuning und Detection Engineering Services, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 22,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzmarktanteil von 36,44 % am Markt für Managed EDR Tuning und Detection Engineering Services, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 23,10 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität von Ransomware- und identitätsbasierten Angriffen | +4.2% | Global, mit der höchsten Konzentration in Nordamerika, Westeuropa und den wichtigsten Märkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cybersicherheitsfachkräften und Kapazitätsengpässe im SOC | +3.8% | Global, insbesondere Nordamerika, Westeuropa und aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung von Cloud-, Hybrid- und verteilten Endpunktumgebungen | +3.2% | Global, mit der schnellsten Endpunktexpansion in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Automatisierung von Detection Engineering durch KI-gestützte Analysen | +2.8% | Hauptsächlich Nordamerika und Europa, mit zunehmender Akzeptanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für kontinuierliche Überwachung und Vorfallsbereitschaft | +2.2% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf Finanzzentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Von KMU getriebener Managed-Service- und MSP-Kanal | +1.8% | Hauptsächlich Nordamerika und das Vereinigte Königreich, mit Wachstum durch lokale MSSPs in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität von Ransomware- und identitätsbasierten Angriffen
Ransomware-Kampagnen nutzen zunehmend gestohlene Identitäten und mehrere Angriffsphasen, was den Umfang der Managed EDR Tuning-Arbeit erweitert. Sophos stellte fest, dass 71 % der Organisationen in den vorangegangenen 12 Monaten mindestens 1 identitätsbezogenen Sicherheitsvorfall erlebt haben, und die gemeldeten durchschnittlichen Wiederherstellungskosten betrugen 1,64 Millionen USD. Der Bericht stellte auch fest, dass 47,7 % der Identitätsvorfälle zu einem erfolgreichen Kontozugriff über gestohlene Anmeldedaten führten. Dies macht dateibasierte Warnmeldungen unzureichend, wenn Missbrauch über Single Sign-On, OAuth-Aktivitäten oder Sitzungstoken erfolgt. Der Markt für Managed EDR Tuning und Detection Engineering Services profitiert, wenn Anbieter Erkennungsbibliotheken gegenüber diesen Techniken aktuell halten. Anbieter, die Bedrohungsintelligenz mit Engineering-Workflows verbinden, können die Zeit zwischen einer aufkommenden Technik und einer validierten Produktionserkennung verkürzen.
Mangel an Cybersicherheitsfachkräften und Kapazitätsengpässe im SOC
Herausforderungen bei der Besetzung von Cybersicherheitsstellen werden zunehmend durch Lücken bei Spezialkenntnissen definiert, nicht nur durch die Anzahl der Mitarbeiter. SANS stellte fest, dass 60 % der Organisationen Qualifikationslücken als die größere Herausforderung betrachteten, während 27 % einen Sicherheitsvorfall meldeten, der mit Lücken in den Fähigkeiten der Belegschaft zusammenhing. Fortinet berichtete, dass 71 % der Organisationen den Fachkräftemangel als Quelle zusätzlicher Cyberrisiken betrachteten und 60 % keine Kandidaten mit KI-spezifischer Sicherheitskompetenz finden konnten. Detection Engineering erfordert gleichzeitiges Wissen über Bedrohungsintelligenz, Abfragesprachen, Verhaltensanalysen sowie Taktiken und Techniken von Angreifern. Diese Fähigkeiten sind schwer zu rekrutieren und innerhalb eines einzigen internen Sicherheitsteams zu halten. Der Markt für Managed EDR Tuning und Detection Engineering Services bietet daher einen praktischen Weg für Organisationen, die erfahrene Analysten benötigen, ohne jede Fähigkeit intern aufbauen zu müssen.
Ausweitung von Cloud-, Hybrid- und verteilten Endpunktumgebungen
Cloud-Workloads und Remote-Endpunkte haben die Betriebsumgebung erweitert, die Managed EDR-Anbieter abdecken müssen. Expel stellte fest, dass Endpunktangriffe in seinem Jahresbedrohungsbericht 2026 29 % der gemeldeten Vorfälle ausmachten, wobei die Bereitstellungsmethoden ClickFix-Aktivitäten und mit Backdoors versehene Produktivitätsanwendungen umfassten. Erkennungsteams müssen Endpunkte, containerisierte Anwendungen, Cloud-Infrastruktur und Geräte berücksichtigen, die in mehreren Rechtsordnungen betrieben werden. Telemetriestrukturen können zwischen Cloud-nativen Agenten und herkömmlichen On-Premises-Bereitstellungen unterschiedlich sein. Eine Regel, die in einer Umgebung gut funktioniert, kann in einer anderen zu verpassten Erkennungen oder störenden Ergebnissen führen. Der Markt für Managed EDR Tuning und Detection Engineering Services profitiert von Anbietern, die die Abdeckung über mehrere Plattformen und Betriebsumgebungen hinweg kalibrieren können.
Automatisierung von Detection Engineering durch KI-gestützte Analysen
KI-gestützte Erstellung verkürzt die Zeit, die zum Erstellen und Testen von Erkennungslogik benötigt wird. Microsoft führte CTI-REALM im März 2026 als Open-Source-Benchmark für KI-Agenten ein, die End-to-End-Detection-Engineering-Aufgaben in Linux-, AKS- und Azure-Umgebungen durchführen. Das Canadian Centre for Cyber Security beschrieb einen automatisierten Prozess, der nach menschlicher Überprüfung 8 produktionsreife Erkennungsregeln pro Testfall produzierte. Automatisierung verlagert Spezialarbeit hin zu Validierung, Bedrohungssimulation und Regelqualitätsprüfung. Sie kann die Abdeckung erweitern, wenn die Governance effektiv ist. Sie kann auch Warnvolumen erzeugen, wenn Modelle schlecht konfiguriert sind, sodass der Anbieterwert weiterhin von erfahrener menschlicher Aufsicht abhängt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Souveränitäts- und Drittanbieter-Zugriffsbedenken | -2.2% | Europäische Union, Indien, Südostasien und Rechtsordnungen mit strengen Datenlokalisierungsvorschriften | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über heterogene Sicherheits-Stacks hinweg | -1.8% | Global, mit den größten Auswirkungen auf Großunternehmen mit vielfältigen Legacy-Stacks | Mittelfristig (2–4 Jahre) |
| Fehlkonfigurierte KI-Modelle und das Risiko von Warnungsfluten | -1.5% | Global, insbesondere Organisationen mit unreifer KI-Governance | Kurzfristig (≤ 2 Jahre) |
| Open-Source-Agent-Forks und Preiskompression | -1.0% | Hauptsächlich Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Souveränitäts- und Drittanbieter-Zugriffsbedenken
Vorschriften zur Sicherheitstelemetrie werden für die Bereitstellung verwalteter Dienste immer anspruchsvoller. Der Digital Operational Resilience Act der Europäischen Union ist seit Januar 2025 in Kraft und verpflichtet betroffene Finanzunternehmen, ihre Beziehungen zu IKT-Drittdienstleistern auf kontrollierte Weise zu verwalten. Die Reserve Bank of India veröffentlichte im Oktober 2026 ihre Richtungen für Cybersicherheit, Technologierisiko, Resilienz und Assurance für Geschäftsbanken, einschließlich Anforderungen, die die kontinuierliche Überwachung und Drittanbietervereinbarungen betreffen.[1] Endpunktdaten können Prozessaktivitäten, Anmeldedatennutzung und Dateizugriffsmuster offenbaren. Kunden können daher einschränken, welche Telemetrie ihre Rechtsordnung verlassen oder in eine Anbieterumgebung eintreten darf. Der Markt für Managed EDR Tuning und Detection Engineering Services bevorzugt Anbieter, die lokale Verarbeitung, klare Zugriffsprotokolle und prüfungsreife Kontrollen anbieten können.
Integrationskomplexität über heterogene Sicherheits-Stacks hinweg
Managed EDR-Engagements erfordern häufig, dass Daten zwischen Endpunkt-Tools, SIEM-Plattformen, SOAR-Systemen, Identitäts-Tools und Cloud-Überwachungsdiensten übertragen werden. Red Canary berichtete, dass die Angriffsfläche in den vorangegangenen 12 Monaten um 41 % gewachsen war, während 73 % der Führungskräfte angaben, dass die Zeit von der Erkennung bis zur Lösung gestiegen war. Jedes Sicherheitsprodukt kann unterschiedliche Datenstrukturen, Ratenlimits und Normalisierungsanforderungen verwenden. Erkennungslogik, die für 1 Endpunkt-Agenten geschrieben wurde, muss oft für einen anderen Agenten neu entwickelt werden. Fusionen, Übernahmen und Cloud-Migrationen können diese Komplexität erhöhen. Längere Onboarding- und Regelkonvertierungszyklen können die Dienstakzeptanz im Markt für Managed EDR Tuning und Detection Engineering Services verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp – Managed EDR Tuning Services führen, während Detection Engineering Services am schnellsten wachsen
Managed EDR Tuning Services hielten im Jahr 2026 einen Marktanteil von 48,29 % im Markt für Managed EDR Tuning und Detection Engineering Services. Die Position spiegelt die Lücke zwischen dem Kauf einer EDR-Plattform und deren effektivem Betrieb wider. Viele Organisationen setzen Endpunkt-Tools für Compliance- oder Versicherungszwecke ein. Sie benötigen dennoch Unterstützung bei der Pflege von Ausschlusslisten, Verhaltensbaselines und plattformspezifischem Tuning. Regelmäßige Überprüfungen sind wichtig, da sich gewöhnliche Geschäftsaktivitäten ändern können, was Warnmeldungen nützlich macht. Der Dienst hilft Teams auch dabei, zu dokumentieren, warum Ausschlüsse vorgenommen werden und wann diese Entscheidungen überprüft werden sollten. Detection Engineering Services werden voraussichtlich bis 2032 mit einer CAGR von 23,45 % wachsen. Dieser Dienst deckt den Bedarf an Anbietern, die Erkennungsinhalte erstellen, validieren und kontinuierlich verbessern. KI-gestützte Tools können anfängliche Erstellungszyklen verkürzen, aber Produktionsregeln müssen noch in der Kundenumgebung getestet werden. Dies bewahrt die Bedeutung von Spezialingenieuren, die die Regelqualität und die betrieblichen Auswirkungen beurteilen können.
Managed Investigation and Response Services ergänzen das Tuning, indem sie die Warnungstriage und Eindämmung bei bestätigten Vorfällen übernehmen. Threat Hunting Services sind in regulierten Sektoren relevant, in denen Organisationen nach verdächtigen Aktivitäten über automatisierte Warnmeldungen hinaus suchen müssen. Energie- und Versorgungsunternehmen stehen unter besonderem Druck, Aktivitäten rund um Betriebstechnologie und verbundene Endpunktsysteme zu identifizieren. Andere Servicetypen umfassen Erkennungsbibliotheksaudits und EDR-Bereitstellungsbewertungen. Diese Angebote können Käufer in eine wiederkehrende verwaltete Beziehung einführen. Eine fokussierte Bewertung kann Abdeckungslücken identifizieren, bevor sich eine Organisation zu einem laufenden Dienst verpflichtet. Der Markt für Managed EDR Tuning und Detection Engineering Services wird unterstützt, wenn Anbieter diese frühen Engagements mit definierten Verbesserungsplänen verknüpfen. Kunden erhalten auch einen klareren Überblick darüber, welche Telemetriequellen fehlen oder inkonsistent sind. Das Dienstleistungsportfolio reicht daher von operativem Tuning bis hin zu spezialisierteren Engineering- und Assurance-Arbeiten.



Nach Bereitstellungsmodell – Fully Managed Services halten den größten Anteil, während Co-Managed Services am schnellsten wachsen
Fully Managed Services machten im Jahr 2026 67,14 % der Marktgröße für Managed EDR Tuning und Detection Engineering Services aus. Das Modell bleibt für mittelgroße Organisationen mit begrenztem internem Sicherheitspersonal wichtig. Diese Käufer haben möglicherweise nicht genug Personal, um die täglichen Erkennungs- und Reaktionsaufgaben zu teilen. Co-Managed Services werden voraussichtlich bis 2032 mit einer CAGR von 23,77 % wachsen. Dieses Modell eignet sich für Unternehmen, die einen Anbieter wünschen, der ihr Security Operations Center erweitert, anstatt es zu ersetzen. Es ist auch nützlich, wenn interne Teams eine dokumentierte Überprüfung von Änderungen an der Erkennungslogik benötigen. Das Modell kann externe Engineering-Tiefe mit Kundenwissen über Geschäftsprozesse kombinieren. Es ermöglicht internen Analysten zu verstehen, wie neue Erkennungen ausgewählt und eingesetzt werden. Es schafft eine engere Betriebsbeziehung zwischen dem Anbieter und dem internen Sicherheitsteam.
Projektbasierte Dienste befassen sich mit zeitlich begrenzten Arbeiten, wie z. B. Post-Breach-Remediation, EDR-Migrationen und der anfänglichen Entwicklung von Erkennungsbibliotheken. Diese Projekte können wertvoll sein, wenn eine Organisation ein definiertes Ergebnis benötigt, bevor sie einen längeren Vertrag eingeht. Eine Migration kann eine vollständige Überprüfung der Legacy-Regeln und einen Neuaufbau für eine neue Endpunktplattform erfordern. Ein Post-Breach-Engagement kann auch Lücken in der Datenerfassung, im Tuning und in den Reaktionsverfahren aufdecken. Internationale Leitlinien zur Reaktion auf Vorfälle können Organisationen dazu ermutigen, eine Bewertung zu beschaffen, bevor sie kontinuierliche Dienste einrichten. Die Bewertung kann eine Baseline für spätere Überprüfungen der Abdeckung und der Tuning-Ergebnisse festlegen. Der Markt für Managed EDR Tuning und Detection Engineering Services profitiert, wenn Projektengagements messbare Verbesserungen in der Abdeckung demonstrieren. Kunden, die diese Verbesserungen sehen, können zu Kandidaten für vollständig verwaltete oder gemeinsam verwaltete Bereitstellung werden. Das Projektmodell fungiert daher sowohl als Spezialdienst als auch als Weg zu wiederkehrenden Einnahmen.
Nach Unternehmensgröße – Großunternehmen liefern Umsatz, während KMU schneller wachsen
Großunternehmen hielten im Jahr 2026 einen Marktanteil von 71,24 % am Markt für Managed EDR Tuning und Detection Engineering Services. Ihre Endpunktbestände können Tausende von Geräten, mehrere Betriebssysteme, Cloud-Workloads und mehrere EDR-Plattformen umfassen, die durch Übernahmen übernommen wurden. Diese Komplexität schafft einen erheblichen und anhaltenden Bedarf an spezialisiertem Tuning. Leitende Sicherheitsstellen können auch lange Zeit in Anspruch nehmen, um besetzt zu werden. SANS berichtete, dass 55 % der Einstellungen auf Senior-Ebene im Bereich Cybersicherheit mindestens 6 Monate dauerten. Verwaltete Bereitstellung kann daher kostengünstiger sein als die Aufrechterhaltung interner Expertise über mehrere Plattform-Abfragesprachen hinweg. Sie kann auch Kontinuität bieten, wenn interne Sicherheitsteams wechseln oder expandieren. Größere Käufer neigen auch dazu, Prüfungsnachweise und strukturierte Änderungsprozesse zu verlangen. Diese Anforderungen unterstützen Servicemodelle, die betriebliche Skalierung mit Dokumentation kombinieren.
KMU werden voraussichtlich das höchste Wachstum mit einer CAGR von 24,02 % bis 2032 verzeichnen. Managed EDR, das über MSP-Kanäle bereitgestellt wird, kann spezialisierte Erkennungsunterstützung zu Preisen pro Endpunkt verfügbar machen. Kleinere Organisationen implementieren EDR häufig, um Versicherungsanforderungen zu erfüllen oder auf Lieferkettenrisiken zu reagieren. Sie haben möglicherweise wenig interne Kapazität, um zu beurteilen, ob Erkennungen vollständig oder korrekt abgestimmt sind. Dies macht vollständig verwaltete Bereitstellung für diese Gruppe besonders relevant. Es besteht auch das Risiko, dass übernommene Konfigurationslücken bestehen bleiben, wenn der Anbieter keine regelmäßigen Überprüfungen durchführt. Klare Berichte können es kleineren Teams erleichtern zu verstehen, welche Probleme ihre Aufmerksamkeit erfordern. Der Markt für Managed EDR Tuning und Detection Engineering Services kann diese Käufer über lokale MSSPs erreichen, die bereits zentrale IT-Umgebungen verwalten. Klare Servicepakete und praktische Berichte können Anbietern helfen, Wert zu demonstrieren, ohne KMU zu bitten, tiefe interne Sicherheitskompetenz zu entwickeln.

Nach Endnutzerbranche – BFSI hält die größte Position, während der öffentliche Sektor am schnellsten wächst
BFSI machte im Jahr 2026 27,12 % der Marktgröße für Managed EDR Tuning und Detection Engineering Services aus. Finanzinstitute unterliegen Anforderungen an kontinuierliche Überwachung, Vorfallserkennung und formelle Aufsicht über Technologierisiken. DORA verpflichtet betroffene europäische Finanzunternehmen, IKT-Risikomanagementkontrollen aufrechtzuerhalten, einschließlich Vereinbarungen, die für die Vorfallserkennung relevant sind. Das Office of the Comptroller of the Currency beschrieb einen 36-Stunden-Meldestandard für bestimmte Cybervorfälle, die US-Bankorganisationen betreffen.[2] Diese Pflichten erhöhen den Wert schneller Erkennung, starker Beweiserhebung und dokumentierter Reaktionsprozesse. Sie machen auch konsistentes Tuning wichtig, wenn Plattformen und Datenquellen sich ändern. BFSI-Käufer müssen auch sensible Identitäts- und Transaktionsdaten verwalten. Anbieter, die diesen Sektor bedienen, müssen Erkennungsinhalte sowohl mit technischen Risiken als auch mit Governance-Anforderungen in Einklang bringen.
Regierung und öffentliche Verwaltung werden voraussichtlich bis 2032 mit einer CAGR von 22,76 % wachsen. Öffentliche Organisationen stehen vor Modernisierungsanforderungen neben anhaltender Exposition gegenüber ausgeklügelten Bedrohungen. Beschaffungsprogramme verlangen häufig, dass Anbieter verwalteter Sicherheitsdienste Kontrollen, Zugriffspraktiken und Serviceleistung dokumentieren. Gesundheitswesen und Biowissenschaften erfordern ebenfalls eine effektive Erkennung, da Systeme sensible Aufzeichnungen und betrieblich wichtige Dienste verwalten. IT- und Telekommunikationsanbieter verwalten umfangreiche verteilte Infrastrukturen, die eine breite Endpunktsichtbarkeit benötigen. Fertigung, Einzelhandel, Energie und Versorgungsunternehmen erfordern ebenfalls maßgeschneiderte Abdeckung für komplexe Endpunktbestände und verbundene Betriebsumgebungen. Der Markt für Managed EDR Tuning und Detection Engineering Services kann diese Anforderungen durch vertikale Erkennungsbibliotheken und operative Prozesse erfüllen. Die Fähigkeit eines Anbieters, Inhalte für regulierte und spezialisierte Umgebungen anzupassen, kann wichtiger sein als ein generischer Warnungs-Feed.
Geografische Analyse
Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,44 % am Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen. Die Region weist eine hohe Konzentration an verwalteten Sicherheitsanbietern und ausgereifte Beschaffungspraktiken für Unternehmenssicherheit auf. US-amerikanische Bankinstitute sehen sich mit Berichtspflichten konfrontiert, die die Bedeutung einer schnellen Erkennung und einer dokumentierten Vorfallsbearbeitung erhöhen. Der Resilienz-Bericht des Office of the Comptroller of the Currency aus dem Jahr 2026 verknüpfte die Cybersicherheitsbereitschaft mit der Stabilität des Finanzsystems.
Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen in Europa und im asiatisch-pazifischen Raum
Europa wird durch Verpflichtungen geprägt, die sowohl Finanzunternehmen als auch Anbieter wichtiger Dienstleistungen betreffen. DORA ist seit Januar 2025 in Kraft und legt erheblichen Nachdruck auf die IKT-Risikosteuerung und das Management von Drittanbietern.[3] Anforderungen an die Datenlokalisierung und den Datenschutz können die zentralisierte Telemetrieverarbeitung einschränken. Anbieter mit europäischen Lieferkapazitäten und detaillierten Zugriffskontrollen können auf diese Anforderung reagieren. Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 23,10 % wachsen und umfasst schnell wachsende Endpunktumgebungen, unterschiedliche regulatorische Anforderungen sowie einen Bedarf an verwalteten Dienstleistungen, die Organisationen mit begrenzten internen Fachkräften bedienen können.
Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika sind nach wie vor Märkte mit frühem Nachfragestadium für den Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen. Brasilien ist ein wichtiger regionaler Sicherheitskäufer, insbesondere unter Finanzinstituten und Unternehmen der freien Berufe. Saudi-Arabien und die Vereinigten Arabischen Emirate lenken Investitionen in die digitale Transformation auf Regierungs- und kritische Infrastrukturtechnologien. Südafrika und Nigeria bauen ihr Endpunktrisiko aus, da Finanzdienstleistungen zunehmend digitalisiert werden. Cloud-basierte verwaltete Dienste können ein praktischer Einstiegspunkt sein, wo lokale Sicherheitsmodelle kostspielig zu unterhalten sind.
Wettbewerbslandschaft
Marktkonzentration
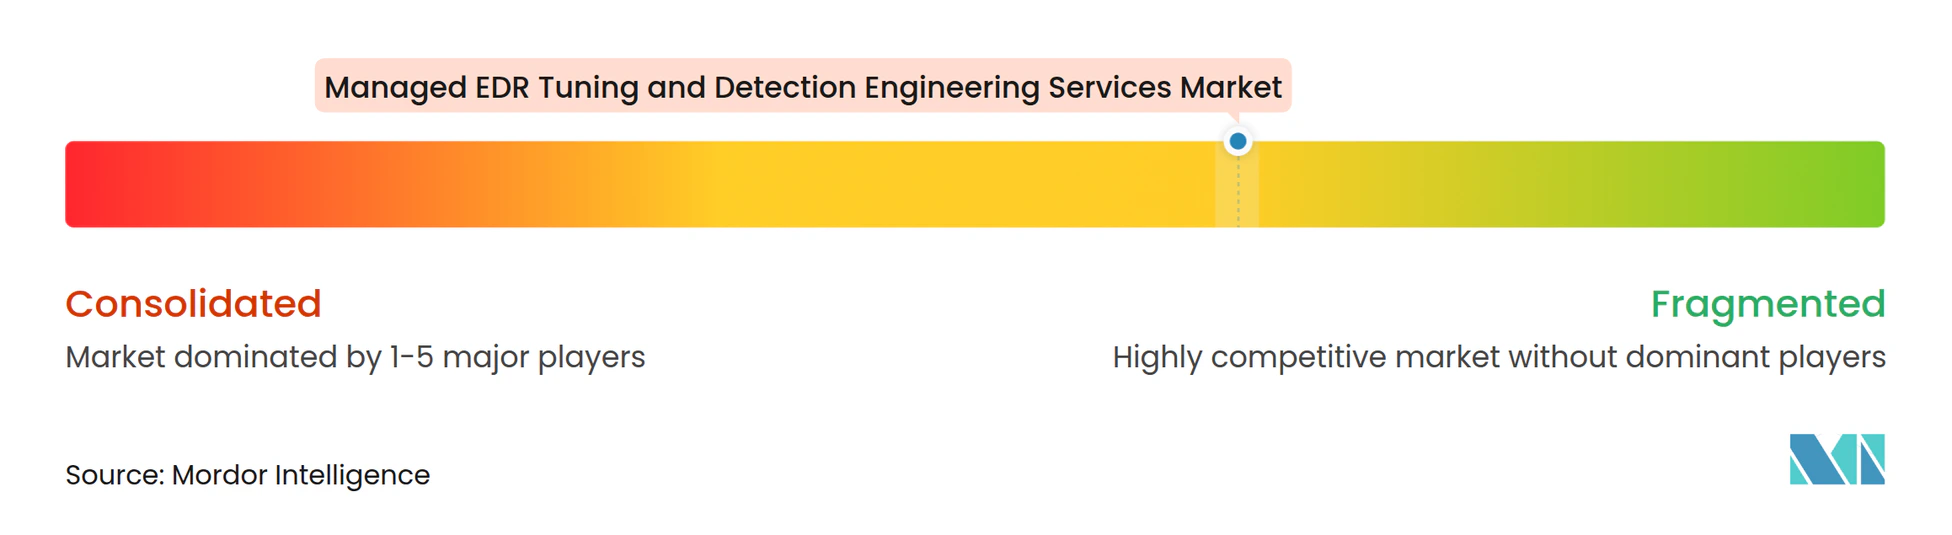
Der Markt für Managed EDR Tuning und Detection Engineering Services ist mäßig fragmentiert, wobei skalierte Sicherheitsplattformen mit Spezialanbietern konkurrieren, die sich auf Erkennungsinhalte und vertikales Wissen konzentrieren. ReliaQuest sammelte im März 2025 mehr als 500 Millionen USD bei einer Bewertung von 3,4 Milliarden USD ein, was Investitionen in die Automatisierung von Sicherheitsoperationen und internationales Wachstum unterstützt. Wettbewerbsstärke hängt von der Qualität der Verhaltenserkennungen ab, nicht nur von der Anzahl der Warnmeldungen, die eine Plattform generiert. Anbieter benötigen Inhalte, die über Endpunkt-, Cloud-, Identitäts- und Software-als-Dienst-Umgebungen hinweg funktionieren, und sie müssen Kunden zeigen, wie Regeln getestet, verwaltet und verbessert werden. Diese Anforderungen schaffen Raum für sowohl große Plattformen als auch fokussierte Engineering-Unternehmen.
Konsolidierung erhöht die Wettbewerbsbasis für Abdeckung und Serviceumfang. Größere Anbieter können breitere Serviceportfolios mit Engineering-Kapazität und etablierten Kundenbeziehungen kombinieren. Dies setzt mittelgroße Anbieter unter Druck, eine klare Spezialisierung zu etablieren. Souveränitätskonforme Bereitstellung und gemeinsam verwaltete Dienste sind 2 Wege, da sie regulierte Kunden unterstützen und internen Analysten ermöglichen, neben externen Engineering-Teams zu arbeiten.
KI wird zu einem wichtigen Wettbewerbsbereich, obwohl sie den Bedarf an Analysten-Aufsicht nicht beseitigt. BlueVoyant startete BlueVoyant AI im Juni 2026 für sowohl vollständig verwaltete als auch unternehmenseigene Self-Service-Sicherheitsoperationen. Deepwatch startete sein kollaboratives agentisches KI-Ökosystem NEXA im November 2025.[4] Anbieter nutzen KI zur Unterstützung der Regelerstellung, Abdeckungsanalyse und Erkennungssimulation, aber Käufer werden weiterhin Nachweise verlangen, dass generierte Regeln vor der Bereitstellung validiert werden. Der Markt für Managed EDR Tuning und Detection Engineering Services belohnt Anbieter, die Automatisierung mit erklärbarer Überprüfung, starker Inhalts-Governance und zuverlässigem Servicebetrieb kombinieren.
Marktführer für Managed EDR Tuning und Detection Engineering Services
-
Arctic Wolf Networks, Inc.
-
Expel, Inc.
-
Binary Defense Systems, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen Unternehmen in diesem Bericht
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Huntress Labs Incorporated
- Binary Defense Systems, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Proficio, Inc.
- LMNTRIX, Inc.
- Alert Logic, Inc.
- Cysiv, Inc.
- GoSecure, Inc.
- Redscan Limited
- ActZero, Inc.
- BlueVoyant, Inc.
- CyberProof, Inc.
- Secureworks Corp.
- ReliaQuest Holdings, LLC
- Kudelski Security, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete EDR-Abstimmungs- und Erkennungstechnik-Dienstleistungen
- Oktober 2026: Huntress erweiterte seine EMEA-Distributionsreichweite durch eine Partnerschaft mit ALSO und dehnte seine agentische Sicherheitsplattform über das paneuropäische Netzwerk von ALSO auf 31 europäische Länder aus. Der Schritt beschleunigt Huntress' Kanalstrategie in einer Region, in der NIS2-Compliance-Fristen die Akzeptanz von MSP-bereitgestellten verwalteten Sicherheitsdiensten bei KMU vorantreiben.
- Juni 2026: BlueVoyant startete BlueVoyant AI, eine agentische SecOps-Plattform, die sowohl vollständig verwaltete als auch unternehmenseigene Self-Service-SOC-Bereitstellungen unterstützt, mit deterministischer Echtzeit-Entscheidungsfindung und tiefer Integration in das Microsoft Security-Ökosystem.
- März 2026: Huntress startete Managed Endpoint Security Posture Management (ESPM) und Managed Identity Security Posture Management (ISPM)-Produkte und fügte der agentischen Sicherheitsplattform innerhalb von vier Monaten nach der Übernahme von Inside Agent kontinuierliche Fehlkonfigurationserkennung und automatisches Rollback nicht autorisierter Entra ID-Änderungen hinzu.
- November 2025: Deepwatch startete NEXA, beschrieben als das erste kollaborative agentische KI-Ökosystem der MDR-Branche, das natürlichsprachliche Interaktion mit agentischer KI kombiniert, um Echtzeit-Sichtbarkeit und umsetzbare Sicherheitserkenntnisse über den gesamten Bedrohungslebenszyklus hinweg zu liefern.
Globaler Berichtsumfang des Marktes für Managed EDR Tuning und Detection Engineering Services
Der Markt für Managed EDR Tuning und Detection Engineering Services umfasst ausgelagerte Cybersicherheitsdienste, die Endpoint Detection and Response (EDR)-Plattformen, Erkennungsregeln, Bedrohungsanalysen, Warnmechanismen und Reaktions-Workflows optimieren, anpassen, abstimmen, validieren und kontinuierlich verbessern. Der Markt umfasst verwaltetes EDR-Tuning, Detection Engineering, Threat Hunting, Untersuchungs- und Reaktionsdienste, Entwicklung von Erkennungsinhalten, Regeloptimierung, Warnungsreduzierung und laufende Verwaltungsdienste, die darauf ausgelegt sind, die Genauigkeit der Bedrohungserkennung und die Effektivität von Sicherheitsoperationen zu verbessern.
Der Bericht über den Markt für Managed EDR Tuning und Detection Engineering Services ist segmentiert nach Servicetyp (Managed EDR Tuning Services, Detection Engineering Services, Managed Investigation and Response Services, Threat Hunting Services und andere Servicetypen), Bereitstellungsmodell (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste und projektbasierte Dienste), Unternehmensgröße (kleine und mittelständische Unternehmen sowie Großunternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen sowie andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed EDR Tuning Services |
| Detection Engineering Services |
| Managed Investigation and Response Services |
| Threat Hunting Services |
| Andere Servicetypen |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Projektbasierte Dienste |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed EDR Tuning Services | |
| Detection Engineering Services | ||
| Managed Investigation and Response Services | ||
| Threat Hunting Services | ||
| Andere Servicetypen | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Projektbasierte Dienste | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed EDR Tuning und Detection Engineering Services?
Der Markt wird voraussichtlich von 1,01 Milliarden USD im Jahr 2026 auf 3,35 Milliarden USD bis 2032 steigen, mit einer CAGR von 22,20 % von 2027 bis 2032.
Was treibt die Nachfrage nach Managed EDR Tuning Services an?
Identitätsbezogene Sicherheitsverletzungen, Ransomware, Cloud-Expansion und Qualifikationslücken im Sicherheitsbereich erhöhen die Nachfrage nach laufendem Tuning und Management von Erkennungsinhalten.
Welcher Servicetyp hat den größten Umsatzanteil?
Managed EDR Tuning Services hielten 48,29 % des Umsatzes im Jahr 2026 und spiegeln den Bedarf wider, eingesetzte Endpunkt-Tools effektiv zu betreiben.
Welches Bereitstellungsmodell wächst am schnellsten?
Co-Managed Services werden voraussichtlich bis 2032 mit einer CAGR von 23,77 % wachsen, da Unternehmen interne Sicherheitsteams mit externen Spezialisten kombinieren.
Welche Organisationen sind die am schnellsten wachsenden Käufer?
KMU werden voraussichtlich bis 2032 mit einer CAGR von 24,02 % wachsen, unterstützt durch MSP-basierte Servicemodelle.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 23,10 % wachsen, da Endpunktumgebungen expandieren und verwaltete Bereitstellung an Relevanz gewinnt.