
Tamaño y Participación del Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección por Mordor Intelligence
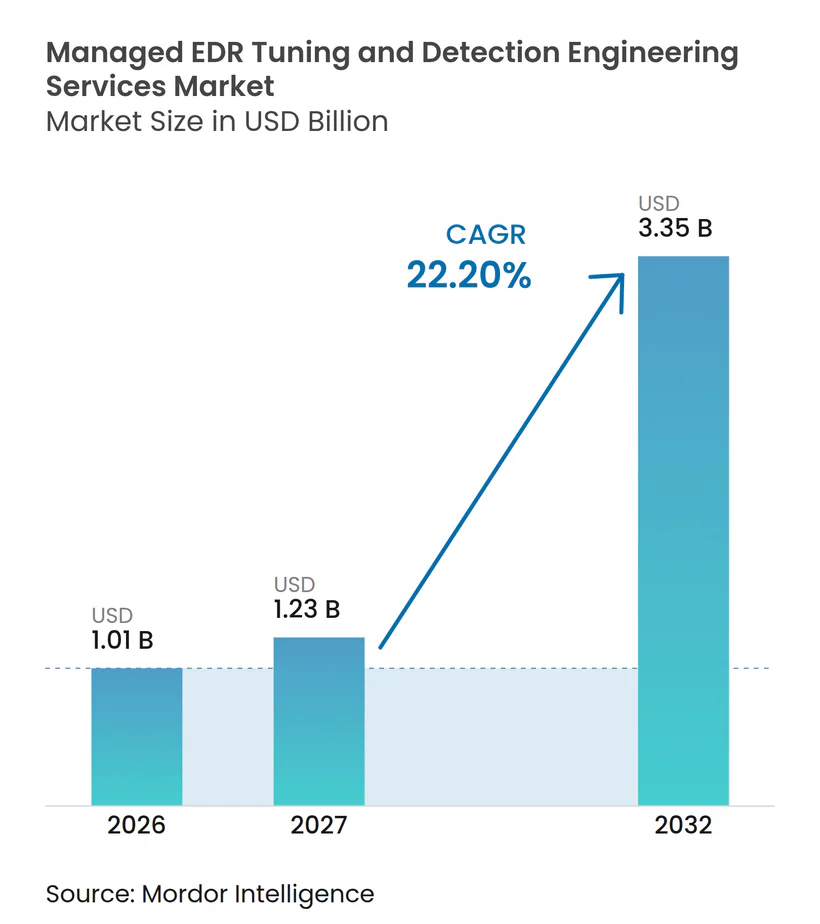
Se proyecta que el tamaño del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección se expanda de 1,01 mil millones de USD en 2026 a 1,23 mil millones de USD en 2027, y a 3,35 mil millones de USD en 2032, registrando una CAGR del 22,20% entre 2027 y 2032. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección atiende a organizaciones que han implementado herramientas de detección y respuesta en endpoints pero carecen de la capacidad interna para mantener líneas base de comportamiento, refinar listas de exclusión y actualizar el contenido de detección. La evaluación de los compradores está evolucionando más allá del despliegue de plataformas hacia resultados medibles, incluida la velocidad de detección, el control de falsos positivos y la precisión de contención. Los ataques de ransomware y basados en identidad están aumentando la necesidad de lógica de detección capaz de reconocer el uso indebido de credenciales, flujos de trabajo OAuth y tokens de sesión. La entrega gestionada también está adquiriendo mayor importancia a medida que los entornos de endpoints en la nube, híbridos y distribuidos dificultan las operaciones internas. La consolidación está elevando el estándar de amplitud de contenido y automatización, mientras que los requisitos de soberanía de datos crean oportunidades para proveedores con infraestructura local y controles de acceso auditables.
Conclusiones Clave del Informe
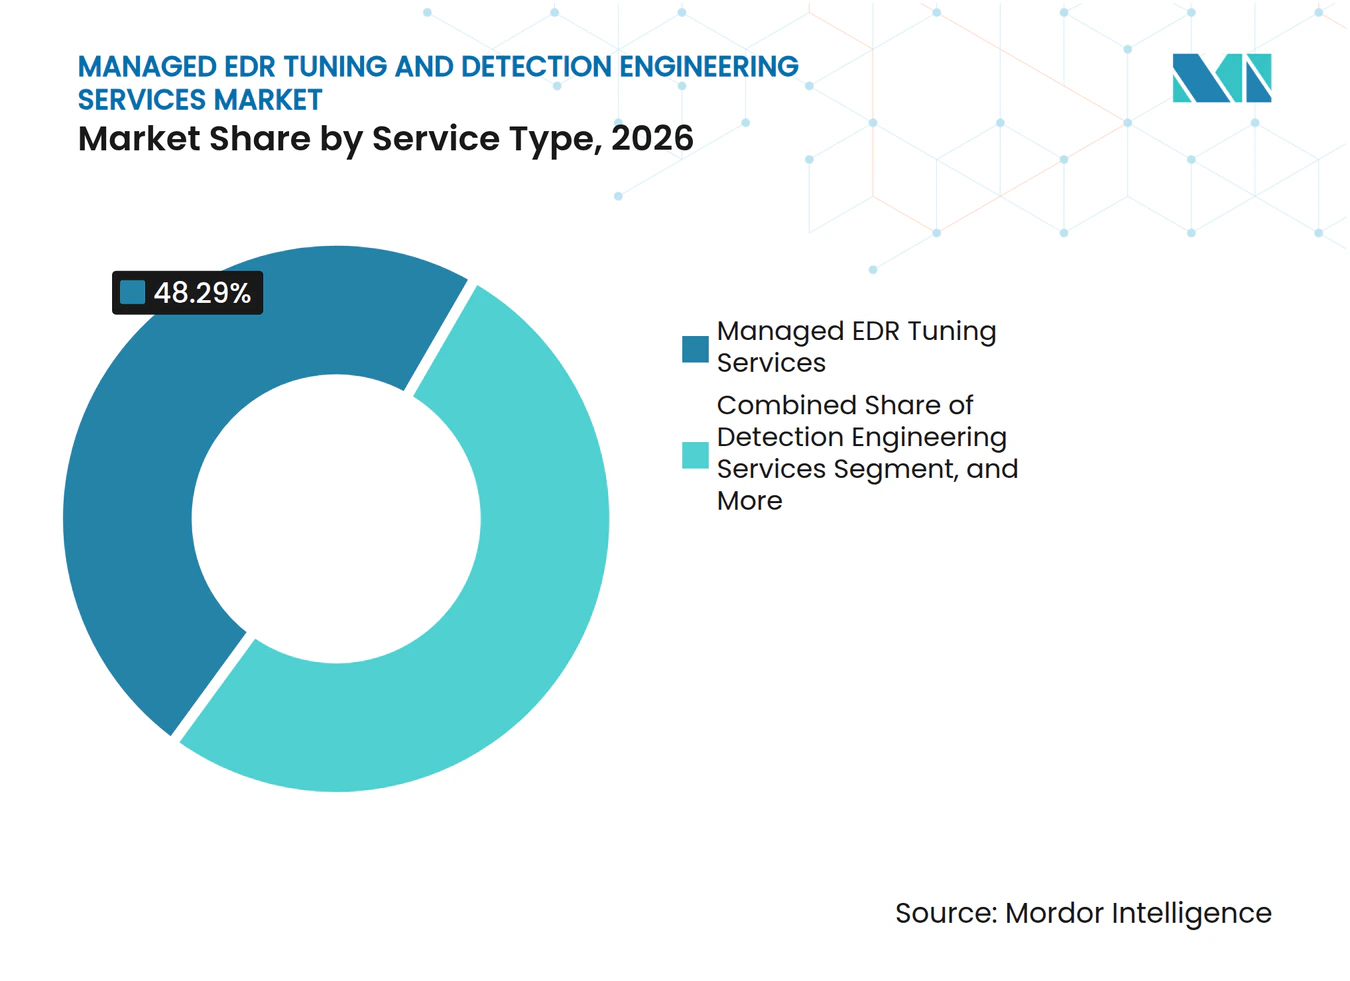
- Por tipo de servicio, los Servicios Gestionados de Ajuste de EDR representaron el 48,29% de la participación del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026, mientras que se proyecta que los Servicios de Ingeniería de Detección se expandan a una CAGR del 23,45% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron el 67,14% de la participación en los ingresos del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026, mientras que se proyecta que los Servicios Co-Gestionados se expandan a una CAGR del 23,77% hasta 2032.
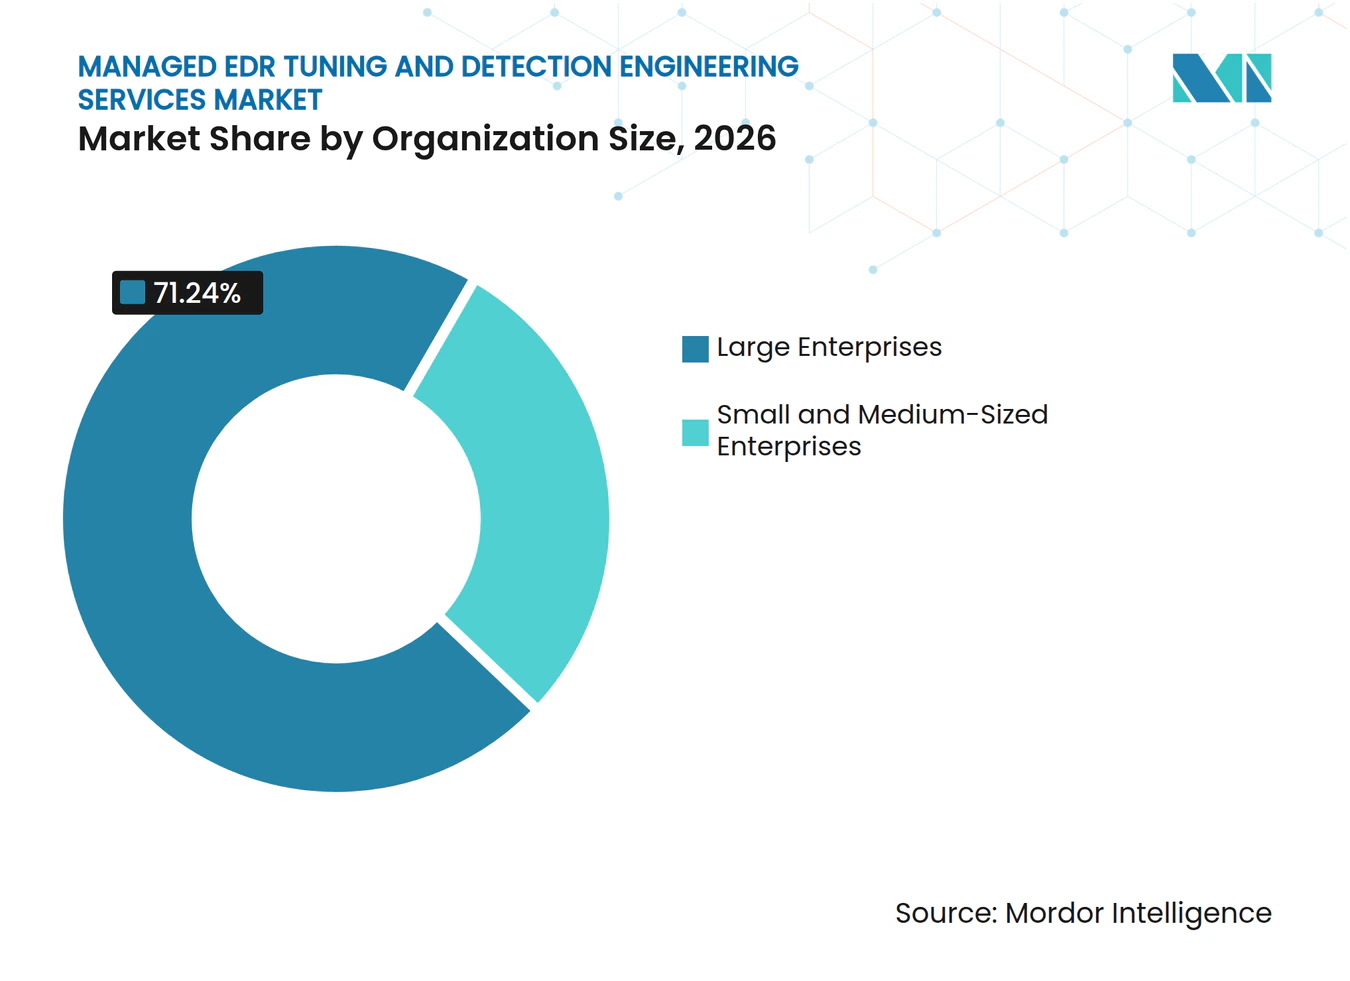
- Por tamaño de organización, las Grandes Empresas representaron el 71,24% de la participación en los ingresos del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 24,02% hasta 2032.
- Por industria de usuario final, BFSI representó el 27,12% de la participación en los ingresos del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 22,76% hasta 2032.
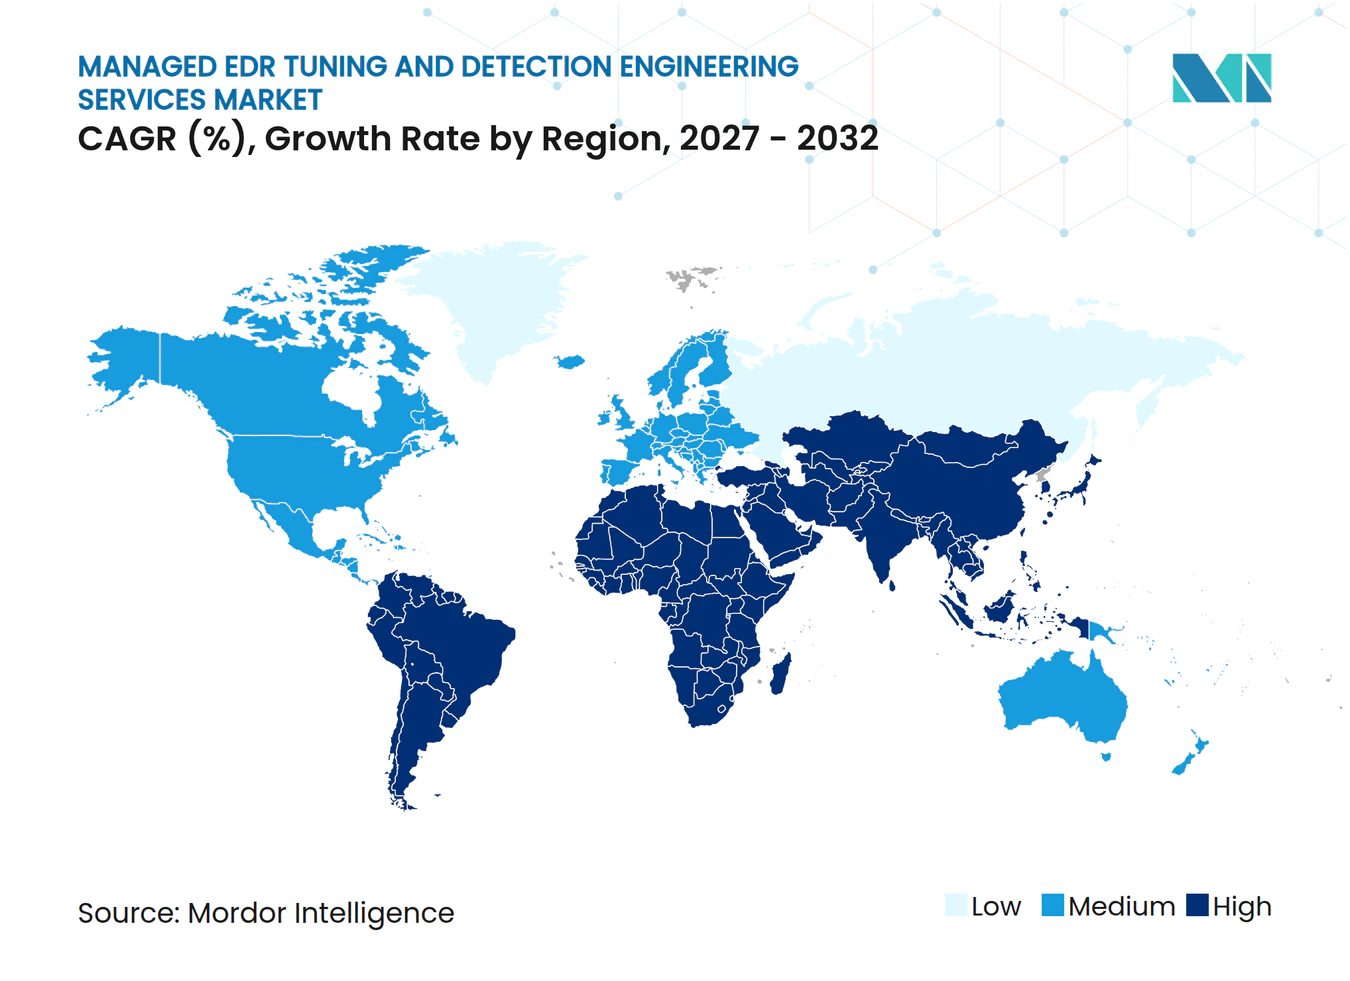
- Por geografía, América del Norte representó el 36,44% de la participación en los ingresos del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 23,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de los Ataques de Ransomware y Basados en Identidad | +4.2% | Global, con la mayor concentración en América del Norte, Europa Occidental y los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ciberseguridad y Limitaciones de Capacidad del SOC | +3.8% | Global, particularmente América del Norte, Europa Occidental y los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Entornos de Endpoints en la Nube, Híbridos y Distribuidos | +3.2% | Global, con la expansión de endpoints más rápida en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Automatización de la Ingeniería de Detección Mediante Análisis Asistido por IA | +2.8% | Principalmente América del Norte y Europa, con adopción acelerada en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Presión Regulatoria para el Monitoreo Continuo y la Preparación ante Incidentes | +2.2% | América del Norte y la Unión Europea, con extensión a los centros financieros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso del Canal de Servicios Gestionados y MSP Liderado por Pymes | +1.8% | Principalmente América del Norte y el Reino Unido, con crecimiento a través de MSSPs locales en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de los Ataques de Ransomware y Basados en Identidad
Las campañas de ransomware utilizan cada vez más identidades robadas y múltiples etapas de ataque, lo que amplía el alcance del trabajo de ajuste gestionado de EDR. Sophos encontró que el 71% de las organizaciones experimentaron al menos 1 brecha relacionada con la identidad durante los 12 meses anteriores, y el costo promedio de recuperación reportado fue de 1,64 millones de USD. El informe también encontró que el 47,7% de los incidentes de identidad resultaron en acceso exitoso a cuentas mediante credenciales robadas. Esto hace que las alertas basadas en archivos sean insuficientes cuando el abuso ocurre a través de inicio de sesión único, actividad OAuth o tokens de sesión. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección se beneficia cuando los proveedores mantienen las bibliotecas de detección actualizadas frente a estas técnicas. Los proveedores que conectan la inteligencia de amenazas con los flujos de trabajo de ingeniería pueden reducir el tiempo entre una técnica emergente y una detección de producción validada.
Escasez de Talento en Ciberseguridad y Limitaciones de Capacidad del SOC
Los desafíos de dotación de personal en ciberseguridad están cada vez más definidos por brechas en habilidades especializadas más que por la cantidad de personal. SANS encontró que el 60% de las organizaciones consideraban las brechas de habilidades como el mayor desafío, mientras que el 27% reportó una brecha vinculada a deficiencias en la capacidad de la fuerza laboral. Fortinet reportó que el 71% de las organizaciones consideraba la escasez como una fuente de riesgo cibernético adicional, y el 60% no podía encontrar candidatos con experiencia específica en seguridad de IA. La ingeniería de detección requiere conocimiento simultáneo de inteligencia de amenazas, lenguajes de consulta, análisis de comportamiento y tácticas y técnicas de atacantes. Estas habilidades son difíciles de reclutar y retener dentro de un único equipo de seguridad interno. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección ofrece, por tanto, una ruta práctica para organizaciones que necesitan analistas experimentados sin tener que desarrollar cada capacidad internamente.
Expansión de Entornos de Endpoints en la Nube, Híbridos y Distribuidos
Las cargas de trabajo en la nube y los endpoints remotos han ampliado el entorno operativo que los proveedores de EDR gestionado deben cubrir. Expel encontró que los ataques a endpoints representaron el 29% de los incidentes reportados en su informe anual de amenazas de 2026, con métodos de entrega que incluyen actividad ClickFix y aplicaciones de productividad con puertas traseras. Los equipos de detección deben tener en cuenta los endpoints, las aplicaciones en contenedores, la infraestructura en la nube y los dispositivos que operan en múltiples jurisdicciones. Las estructuras de telemetría pueden diferir entre agentes nativos de la nube y despliegues tradicionales en instalaciones propias. Una regla que funciona bien en un entorno puede generar detecciones perdidas o resultados ruidosos en otro. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección se beneficia de proveedores que pueden calibrar la cobertura en varias plataformas y entornos operativos.
Automatización de la Ingeniería de Detección Mediante Análisis Asistido por IA
La autoría asistida por IA está acortando el tiempo necesario para crear y probar la lógica de detección. Microsoft introdujo CTI-REALM en marzo de 2026 como un benchmark de código abierto para agentes de IA que realizan tareas de ingeniería de detección de extremo a extremo en entornos Linux, AKS y Azure. El Centro Canadiense para la Ciberseguridad describió un proceso automatizado que produjo 8 reglas de detección listas para producción por caso de prueba tras revisión humana. La automatización desplaza el trabajo especializado hacia la validación, la simulación de amenazas y la revisión de la calidad de las reglas. Puede ampliar la cobertura cuando la gobernanza es efectiva. También puede generar volumen de alertas cuando los modelos están mal configurados, por lo que el valor del proveedor sigue dependiendo de la supervisión humana experimentada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Privacidad de Datos, Soberanía y Preocupaciones sobre el Acceso de Terceros | -2.2% | Unión Europea, India, Sudeste Asiático y jurisdicciones con mandatos estrictos de localización de datos | Mediano plazo (2-4 años) |
| Complejidad de Integración en Pilas de Seguridad Heterogéneas | -1.8% | Global, con el mayor efecto en grandes empresas con pilas heredadas diversas | Mediano plazo (2-4 años) |
| Modelos de IA Mal Configurados y Riesgo de Inundación de Alertas | -1.5% | Global, particularmente organizaciones con gobernanza de IA inmadura | Corto plazo (≤ 2 años) |
| Bifurcaciones de Agentes de Código Abierto y Compresión de Precios | -1.0% | Principalmente América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Privacidad de Datos, Soberanía y Preocupaciones sobre el Acceso de Terceros
Las normas que rigen la telemetría de seguridad son cada vez más exigentes para la prestación de servicios gestionados. El Reglamento de Resiliencia Operativa Digital de la Unión Europea ha estado en vigor desde enero de 2025 y exige a las entidades financieras cubiertas que gestionen sus relaciones con proveedores externos de servicios TIC de manera controlada. El Banco de la Reserva de India emitió sus directrices de ciberseguridad, riesgo tecnológico, resiliencia y aseguramiento para bancos comerciales en octubre de 2026, incluyendo requisitos que afectan al monitoreo continuo y los acuerdos con terceros.[1] Los datos de endpoints pueden revelar actividad de procesos, uso de credenciales y patrones de acceso a archivos. Los clientes pueden, por tanto, limitar qué telemetría puede salir de su jurisdicción o ingresar a un entorno de proveedor. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección favorece a los proveedores que pueden ofrecer procesamiento local, registro de acceso claro y controles listos para auditoría.
Complejidad de Integración en Pilas de Seguridad Heterogéneas
Los compromisos de EDR gestionado a menudo requieren que los datos se muevan entre herramientas de endpoints, plataformas SIEM, sistemas SOAR, herramientas de identidad y servicios de monitoreo en la nube. Red Canary reportó que la superficie de ataque se había ampliado un 41% en los 12 meses anteriores, mientras que el 73% de los líderes afirmó que el tiempo de detección a resolución había aumentado. Cada producto de seguridad puede utilizar diferentes estructuras de datos, límites de velocidad y requisitos de normalización. La lógica de detección escrita para 1 agente de endpoint a menudo necesita ser rediseñada para otro agente. Las fusiones, adquisiciones y migraciones a la nube pueden añadir complejidad. Los ciclos más largos de incorporación y conversión de reglas pueden ralentizar la adopción del servicio en el mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio - Los Servicios Gestionados de Ajuste de EDR Lideran Mientras los Servicios de Ingeniería de Detección Crecen Más Rápido
Los Servicios Gestionados de Ajuste de EDR representaron el 48,29% de la participación de mercado en el mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026. La posición refleja la brecha entre adquirir una plataforma EDR y operarla de manera efectiva. Muchas organizaciones despliegan herramientas de endpoints por necesidades de cumplimiento o seguros. Aún necesitan apoyo con el mantenimiento de listas de exclusión, líneas base de comportamiento y ajuste específico de la plataforma. La revisión periódica es importante porque la actividad empresarial ordinaria puede cambiar, lo que hace útiles las alertas. El servicio también ayuda a los equipos a documentar por qué se realizan exclusiones y cuándo deben revisarse esas decisiones. Se proyecta que los Servicios de Ingeniería de Detección crezcan a una CAGR del 23,45% hasta 2032. Este servicio satisface la demanda de proveedores que construyen, validan y mejoran continuamente el contenido de detección. Las herramientas asistidas por IA pueden acortar los ciclos iniciales de autoría, pero las reglas de producción aún necesitan ser probadas en el entorno del cliente. Esto preserva la importancia de los ingenieros especializados que pueden juzgar la calidad de las reglas y el impacto operativo.
Los Servicios Gestionados de Investigación y Respuesta complementan el ajuste al gestionar el triaje de alertas y la contención de incidentes confirmados. Los Servicios de Búsqueda de Amenazas son relevantes en sectores regulados donde las organizaciones necesitan buscar actividad sospechosa más allá de las alertas automatizadas. Los operadores de energía y servicios públicos enfrentan una presión particular para identificar actividad en torno a la tecnología operativa y los sistemas de endpoints conectados. Otros tipos de servicios incluyen auditorías de bibliotecas de detección y evaluaciones de despliegue de EDR. Estas ofertas pueden introducir a los compradores en una relación gestionada recurrente. Una evaluación enfocada puede identificar brechas de cobertura antes de que una organización se comprometa con un servicio continuo. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección se apoya cuando los proveedores vinculan estos compromisos iniciales a planes de mejora definidos. Los clientes también obtienen una visión más clara de qué fuentes de telemetría faltan o son inconsistentes. La cartera de servicios, por tanto, abarca desde el ajuste operativo hasta trabajos de ingeniería y aseguramiento más especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega - Los Servicios Totalmente Gestionados Tienen la Mayor Participación Mientras los Servicios Co-Gestionados se Expanden Más Rápido
Los Servicios Totalmente Gestionados representaron el 67,14% del tamaño del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026. El modelo sigue siendo importante para las organizaciones medianas con personal de seguridad interno limitado. Estos compradores pueden no tener suficiente personal para compartir las responsabilidades diarias de detección y respuesta. Se proyecta que los Servicios Co-Gestionados se expandan a una CAGR del 23,77% hasta 2032. Este modelo es adecuado para empresas que desean que un proveedor amplíe su centro de operaciones de seguridad en lugar de reemplazarlo. También es útil cuando los equipos internos necesitan una revisión documentada de los cambios en la lógica de detección. El modelo puede combinar la profundidad de ingeniería externa con el conocimiento del cliente sobre los procesos empresariales. Permite a los analistas internos comprender cómo se seleccionan y despliegan las nuevas detecciones. Crea una relación operativa más estrecha entre el proveedor y el equipo de seguridad interno.
Los Servicios Basados en Proyectos abordan trabajos de duración limitada, como la remediación posterior a una brecha, las migraciones de EDR y el desarrollo inicial de bibliotecas de detección. Estos proyectos pueden ser valiosos cuando una organización necesita un resultado definido antes de suscribir un contrato más largo. Una migración puede requerir una revisión completa de las reglas heredadas y una reconstrucción para una nueva plataforma de endpoints. Un compromiso posterior a una brecha también puede revelar brechas en la recopilación de datos, el ajuste y los procedimientos de respuesta. La orientación internacional sobre respuesta a incidentes puede alentar a las organizaciones a adquirir una evaluación antes de establecer servicios continuos. La evaluación puede establecer una línea base para revisiones posteriores de la cobertura y los resultados del ajuste. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección se beneficia cuando los compromisos de proyectos demuestran mejoras medibles en la cobertura. Los clientes que observan esas mejoras pueden convertirse en candidatos para la entrega totalmente gestionada o co-gestionada. El modelo de proyectos, por tanto, actúa tanto como un servicio especializado como una vía hacia ingresos recurrentes.
Por Tamaño de Organización - Las Grandes Empresas Aportan los Ingresos Mientras las Pymes se Expanden Más Rápido
Las Grandes Empresas representaron el 71,24% de la participación del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026. Sus parques de endpoints pueden abarcar miles de dispositivos, varios sistemas operativos, cargas de trabajo en la nube y múltiples plataformas EDR heredadas a través de adquisiciones. Esta complejidad crea una necesidad significativa y continua de ajuste especializado. Los puestos de seguridad de alto nivel también pueden tardar mucho tiempo en cubrirse. SANS reportó que el 55% de las contrataciones de ciberseguridad de nivel senior tardaron al menos 6 meses en completarse. La entrega gestionada puede, por tanto, costar menos que mantener experiencia interna en varios lenguajes de consulta de plataformas. También puede proporcionar continuidad cuando los equipos de seguridad internos cambian o se amplían. Los compradores más grandes también tienden a requerir evidencia de auditoría y procesos de cambio estructurados. Estos requisitos respaldan modelos de servicio que combinan escala operativa con documentación.
Se proyecta que las pymes registren el mayor crecimiento a una CAGR del 24,02% hasta 2032. El EDR gestionado entregado a través de canales MSP puede hacer que el soporte de detección especializado esté disponible a precios por endpoint. Las organizaciones más pequeñas a menudo implementan EDR para cumplir con los requisitos de seguros o para responder a los riesgos de la cadena de suministro. Pueden tener poca capacidad interna para evaluar si las detecciones son completas o están correctamente ajustadas. Esto hace que la entrega totalmente gestionada sea especialmente relevante para este grupo. También crea el riesgo de que las brechas de configuración heredadas persistan a menos que el proveedor realice revisiones periódicas. Los informes claros pueden facilitar que los equipos más pequeños comprendan qué problemas requieren su atención. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección puede llegar a estos compradores a través de MSSPs locales que ya gestionan entornos de TI básicos. Los paquetes de servicios claros y los informes prácticos pueden ayudar a los proveedores a demostrar valor sin pedir a las pymes que desarrollen una profunda experiencia interna en seguridad.

Por Industria de Usuario Final - BFSI Tiene la Mayor Posición Mientras el Gobierno Avanza Más Rápido
BFSI representó el 27,12% del tamaño del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026. Las instituciones financieras enfrentan requisitos de monitoreo continuo, detección de incidentes y supervisión formal del riesgo tecnológico. DORA exige a las entidades financieras europeas cubiertas que mantengan controles de gestión del riesgo TIC, incluidos los acuerdos relevantes para la detección de incidentes. La Oficina del Contralor de la Moneda describió un estándar de notificación de 36 horas para ciertos incidentes cibernéticos que afectan a organizaciones bancarias de los Estados Unidos.[2] Estas obligaciones aumentan el valor de la detección rápida, la recopilación sólida de evidencias y los procesos de respuesta documentados. También hacen que el ajuste consistente sea importante cuando las plataformas y las fuentes de datos cambian. Los compradores de BFSI también necesitan gestionar datos sensibles de identidad y transacciones. Los proveedores que atienden a este sector deben alinear el contenido de detección tanto con los riesgos técnicos como con los requisitos de gobernanza.
Se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 22,76% hasta 2032. Las organizaciones públicas enfrentan requisitos de modernización junto con una exposición persistente a amenazas sofisticadas. Los programas de adquisición a menudo requieren que los proveedores de seguridad gestionada documenten controles, prácticas de acceso y rendimiento del servicio. La atención médica y las ciencias de la vida también requieren una detección efectiva porque los sistemas manejan registros sensibles y servicios operativamente importantes. Los proveedores de TI y telecomunicaciones gestionan extensas infraestructuras distribuidas que necesitan una amplia visibilidad de los endpoints. La manufactura, el comercio minorista, la energía y los servicios públicos también requieren cobertura personalizada para parques de endpoints complejos y entornos operativos conectados. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección puede abordar estos requisitos a través de bibliotecas de detección verticales y procesos operativos. La capacidad de un proveedor para adaptar el contenido a entornos regulados y especializados puede ser más importante que un feed de alertas genérico.
Análisis Geográfico
Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en América del Norte
América del Norte concentró el 36,44% de la cuota del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en 2026. La región cuenta con una alta concentración de proveedores de seguridad gestionada y prácticas maduras de adquisición de seguridad empresarial. Las organizaciones bancarias de Estados Unidos enfrentan expectativas de reporte que incrementan la importancia de la detección rápida y el manejo documentado de incidentes. El informe de resiliencia de 2026 de la Oficina del Contralor de la Moneda vinculó la preparación en ciberseguridad con la estabilidad del sistema financiero.
Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en Europa y Asia-Pacífico
Europa está moldeada por obligaciones que afectan tanto a las entidades financieras como a los proveedores de servicios importantes. DORA ha estado en vigor desde enero de 2025 y pone un énfasis considerable en la gobernanza del riesgo de las TIC y la gestión de proveedores externos.[3] Las expectativas de localización de datos y privacidad pueden limitar el procesamiento centralizado de telemetría. Los proveedores con capacidad de entrega en Europa y controles de acceso detallados pueden responder a este requisito. Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,10% hasta 2032 e incluye entornos de endpoints de rápido crecimiento, requisitos regulatorios variados y una necesidad de entrega gestionada que pueda atender a organizaciones con especialistas internos limitados.
Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África siguen siendo entornos de demanda en etapas más tempranas para el mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección. Brasil es un comprador de seguridad regional importante, especialmente entre las instituciones financieras y las empresas de servicios profesionales. Arabia Saudita y los Emiratos Árabes Unidos están dirigiendo la inversión en transformación digital hacia tecnologías gubernamentales y de infraestructura crítica. Sudáfrica y Nigeria están incrementando la exposición de endpoints a medida que los servicios financieros se vuelven más digitales. Los servicios gestionados entregados en la nube pueden ser un punto de entrada práctico donde los modelos de seguridad en las instalaciones son costosos de mantener.
Panorama Competitivo
Concentración del Mercado
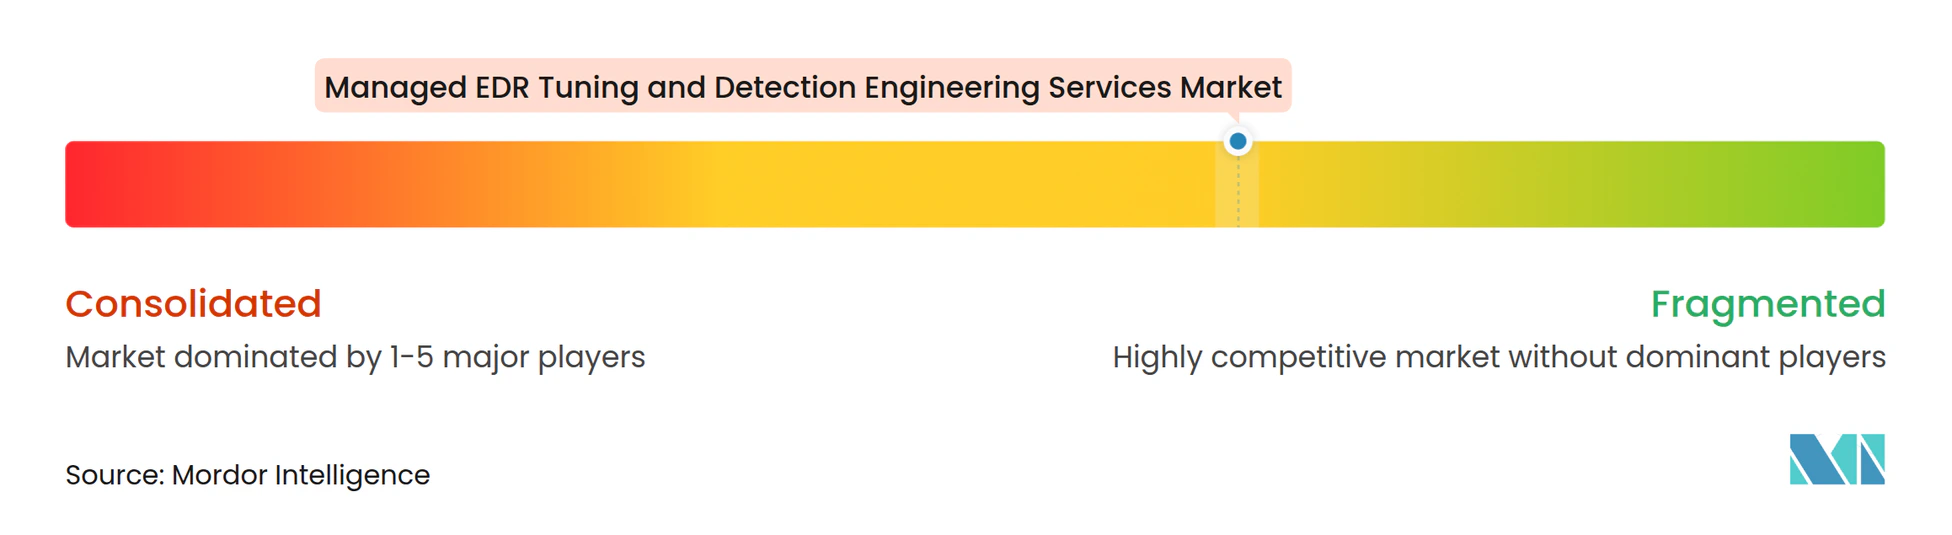
El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección está moderadamente fragmentado, con plataformas de seguridad a escala compitiendo contra proveedores especializados que se centran en el contenido de detección y el conocimiento vertical. ReliaQuest recaudó más de 500 millones de USD en marzo de 2025 con una valoración de 3,4 mil millones de USD, respaldando la inversión en automatización de operaciones de seguridad y crecimiento internacional. La fortaleza competitiva depende de la calidad de las detecciones de comportamiento, no solo del número de alertas que genera una plataforma. Los proveedores necesitan contenido que funcione en entornos de endpoints, nube, identidad y software como servicio, y deben mostrar a los clientes cómo se prueban, gobiernan y mejoran las reglas. Estos requisitos crean espacio tanto para grandes plataformas como para empresas de ingeniería especializadas.
La consolidación está elevando la línea base competitiva de cobertura y escala de servicio. Los proveedores más grandes pueden combinar carteras de servicios más amplias con capacidad de ingeniería y relaciones establecidas con los clientes. Esto ejerce presión sobre los proveedores medianos para establecer una especialización clara. La entrega con cumplimiento de soberanía y los servicios co-gestionados son 2 rutas, ya que apoyan a los clientes regulados y permiten a los analistas internos trabajar junto a los equipos de ingeniería externos.
La IA se está convirtiendo en un área competitiva importante, aunque no elimina la necesidad de supervisión por parte de analistas. BlueVoyant lanzó BlueVoyant AI en junio de 2026 para operaciones de seguridad tanto totalmente gestionadas como de autoservicio empresarial. Deepwatch lanzó su ecosistema de IA agéntica colaborativa NEXA en noviembre de 2025.[4] Los proveedores están utilizando IA para apoyar la creación de reglas, el análisis de cobertura y la simulación de detección, pero los compradores seguirán requiriendo evidencia de que las reglas generadas son validadas antes del despliegue. El mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección recompensa a los proveedores que combinan la automatización con una revisión explicable, una sólida gobernanza del contenido y operaciones de servicio confiables.
Líderes de la Industria de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección
-
Arctic Wolf Networks, Inc.
-
Expel, Inc.
-
Binary Defense Systems, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección Empresas cubiertas en este informe
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Expel, Inc.
- Red Canary, Inc.
- Huntress Labs Incorporated
- Binary Defense Systems, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Proficio, Inc.
- LMNTRIX, Inc.
- Alert Logic, Inc.
- Cysiv, Inc.
- GoSecure, Inc.
- Redscan Limited
- ActZero, Inc.
- BlueVoyant, Inc.
- CyberProof, Inc.
- Secureworks Corp.
- ReliaQuest Holdings, LLC
- Kudelski Security, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección
- Octubre de 2026: Huntress amplió su alcance de distribución en EMEA a través de una asociación con ALSO, extendiendo su Plataforma de Seguridad Agéntica a 31 países europeos a través de la red paneuropea de ALSO. El movimiento acelera la estrategia de canal de Huntress en una región donde los plazos de cumplimiento de NIS2 están impulsando la adopción de servicios de seguridad gestionada entregados por MSP entre las pymes.
- Junio de 2026: BlueVoyant lanzó BlueVoyant AI, una plataforma de SecOps agéntica que admite despliegues de SOC tanto totalmente gestionados como de autoservicio empresarial, con toma de decisiones determinista en tiempo real y una profunda integración con el ecosistema de seguridad de Microsoft.
- Marzo de 2026: Huntress lanzó los productos de Gestión de Postura de Seguridad de Endpoints Gestionada (ESPM) y Gestión de Postura de Seguridad de Identidad Gestionada (ISPM), añadiendo detección continua de configuraciones incorrectas y reversión automática de cambios no autorizados en Entra ID a la Plataforma de Seguridad Agéntica en cuatro meses tras la adquisición de Inside Agent.
- Noviembre de 2025: Deepwatch lanzó NEXA, descrito como el primer ecosistema de IA Agéntica colaborativa de la industria MDR, que combina la interacción en lenguaje natural con IA agéntica para ofrecer visibilidad en tiempo real e información de seguridad procesable a lo largo del ciclo de vida completo de las amenazas.
Alcance del Informe Global del Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección
El Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección comprende servicios de ciberseguridad externalizados que optimizan, personalizan, ajustan, validan y mejoran continuamente las plataformas de Detección y Respuesta en Endpoints (EDR), las reglas de detección, el análisis de amenazas, los mecanismos de alerta y los flujos de trabajo de respuesta. El mercado incluye el ajuste gestionado de EDR, la ingeniería de detección, la búsqueda de amenazas, los servicios de investigación y respuesta, el desarrollo de contenido de detección, la optimización de reglas, la reducción de alertas y los servicios de gestión continua diseñados para mejorar la precisión de la detección de amenazas y la efectividad de las operaciones de seguridad.
El Informe del Mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección está Segmentado por Tipo de Servicio (Servicios Gestionados de Ajuste de EDR, Servicios de Ingeniería de Detección, Servicios Gestionados de Investigación y Respuesta, Servicios de Búsqueda de Amenazas, y Otros Tipos de Servicios), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Co-Gestionados, y Servicios Basados en Proyectos), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados de Ajuste de EDR |
| Servicios de Ingeniería de Detección |
| Servicios Gestionados de Investigación y Respuesta |
| Servicios de Búsqueda de Amenazas |
| Otros Tipos de Servicios |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Servicios Basados en Proyectos |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados de Ajuste de EDR | |
| Servicios de Ingeniería de Detección | ||
| Servicios Gestionados de Investigación y Respuesta | ||
| Servicios de Búsqueda de Amenazas | ||
| Otros Tipos de Servicios | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Servicios Basados en Proyectos | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios Gestionados de Ajuste de EDR e Ingeniería de Detección?
Se proyecta que el mercado crezca de 1,01 mil millones de USD en 2026 a 3,35 mil millones de USD en 2032, a una CAGR del 22,20% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de ajuste de EDR?
Las brechas relacionadas con la identidad, el ransomware, la expansión en la nube y las brechas de habilidades en seguridad están aumentando la demanda de ajuste continuo y gestión del contenido de detección.
¿Qué tipo de servicio tiene la mayor participación en los ingresos?
Los Servicios Gestionados de Ajuste de EDR representaron el 48,29% de los ingresos de 2026, lo que refleja la necesidad de hacer que las herramientas de endpoints desplegadas funcionen de manera efectiva.
¿Qué modelo de entrega está creciendo más rápido?
Se proyecta que los Servicios Co-Gestionados crezcan a una CAGR del 23,77% hasta 2032, a medida que las empresas combinan equipos de seguridad internos con especialistas externos.
¿Qué organizaciones son los compradores de más rápido crecimiento?
Se proyecta que las pymes se expandan a una CAGR del 24,02% hasta 2032, respaldadas por modelos de servicio entregados por MSP.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 23,10% hasta 2032, a medida que los entornos de endpoints se expanden y la entrega gestionada gana relevancia.