
マネージド・デスクトップ・サポート・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 37.14 十億米ドル |
| 市場規模 (2032) | 50.97 十億米ドル |
| 成長率 (2027 - 2032) | 6.54 % |
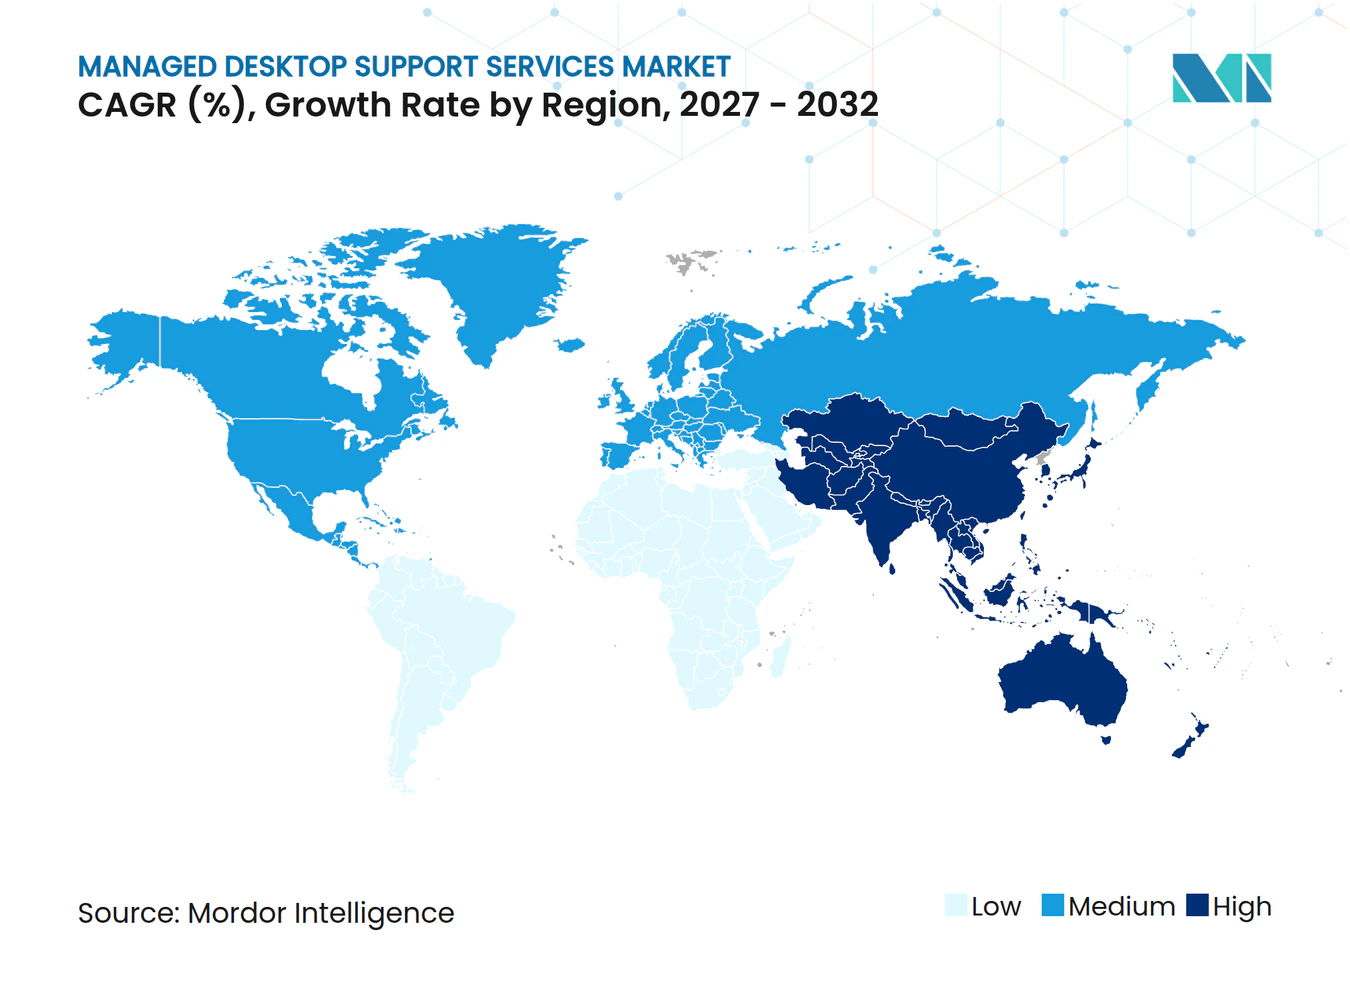
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・デスクトップ・サポート・サービス市場分析
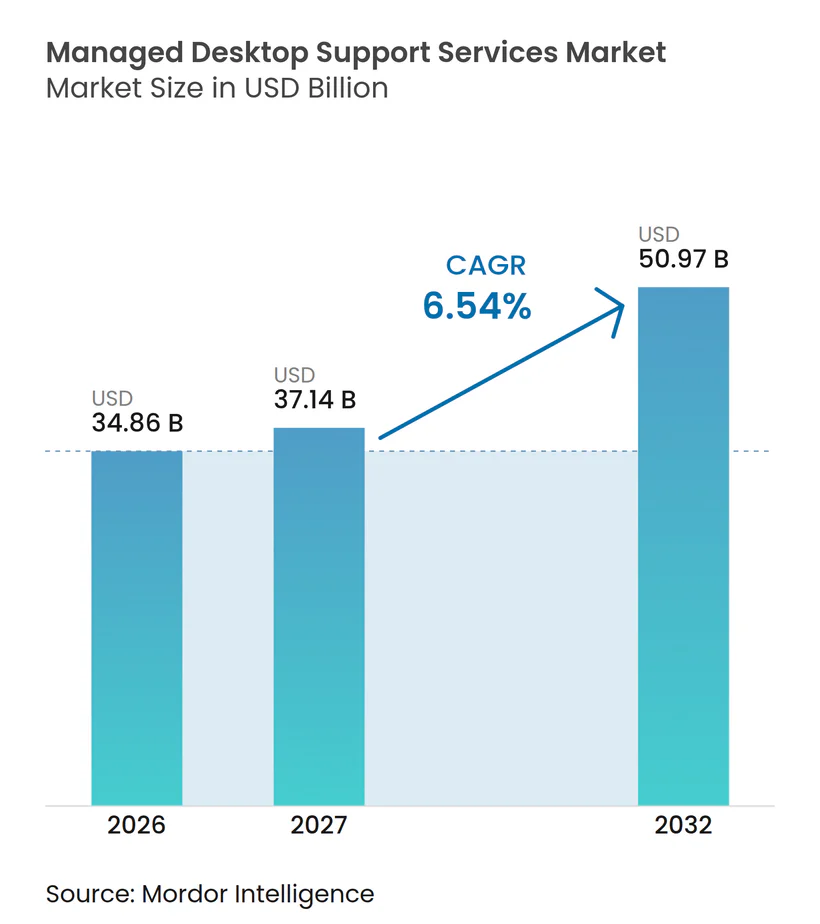
マネード・デスクトップ・サポート・サービス市場規模は、2026年の34.86 ビリオン 米ドルおよび2027年の37.14 ビリオン 米ドルから、2032年までに50.97 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 6.54%を記録すると予測されます。マネージド・デスクトップ・サポート・サービス市場は、分散コンピューティングへのシフトによって支えられており、これにより社内ITチームによるエンドポイント管理がより困難になっています。ハイブリッドワークでは、プロバイダーが企業ネットワーク、自宅、モバイルネットワークを横断して、一貫したセキュリティ、デバイスの健全性、ユーザーサポートを維持することが求められます。クラウドネイティブアーキテクチャにより、かつては大企業に限られていたアウトソーシングサポートの取り決めに、より小規模な組織も参入できるようになっています。購買担当者は、エンドポイント監視、セキュリティ、ヘルプデスク、ライフサイクルサービスをより広範な契約の中に組み合わせる傾向が強まっています。競争上の意思決定は現在、自動化の深度、デリバリーのリーチ、および労働投入量ではなく成果に対してサービスを価格設定する能力に依存しています。
主要レポートのポイント
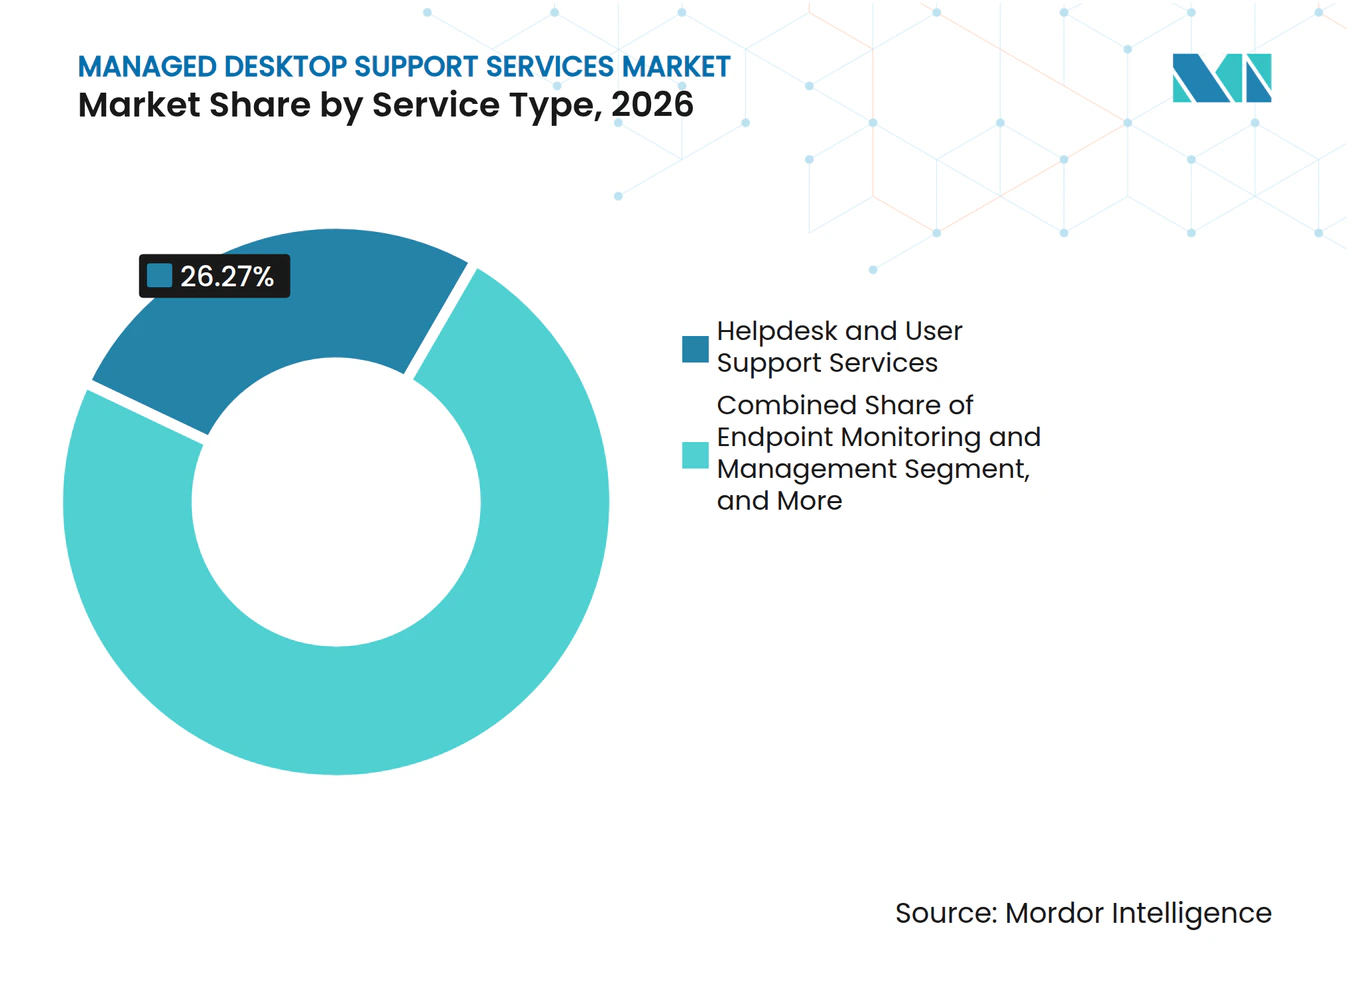
- サービスタイプ別では、ヘルプデスクおよびユーザーサポートサービスが2026年のマネージド・デスクトップ・サポート・サービス市場シェアの26.27%を占め、エンドポイント・セキュリティおよび脅威対策は2032年にかけてCAGR 6.88%で拡大する見込みです。
- デリバリーモデル別では、ハイブリッド型マネージド・デスクトップ・サポートが2026年の収益の41.88%を占め、クラウドベース型マネージド・デスクトップ・サポートは2032年にかけてCAGR 6.94%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の70.83%を占め、中小企業は2032年にかけてCAGR 6.83%で拡大する見込みです。
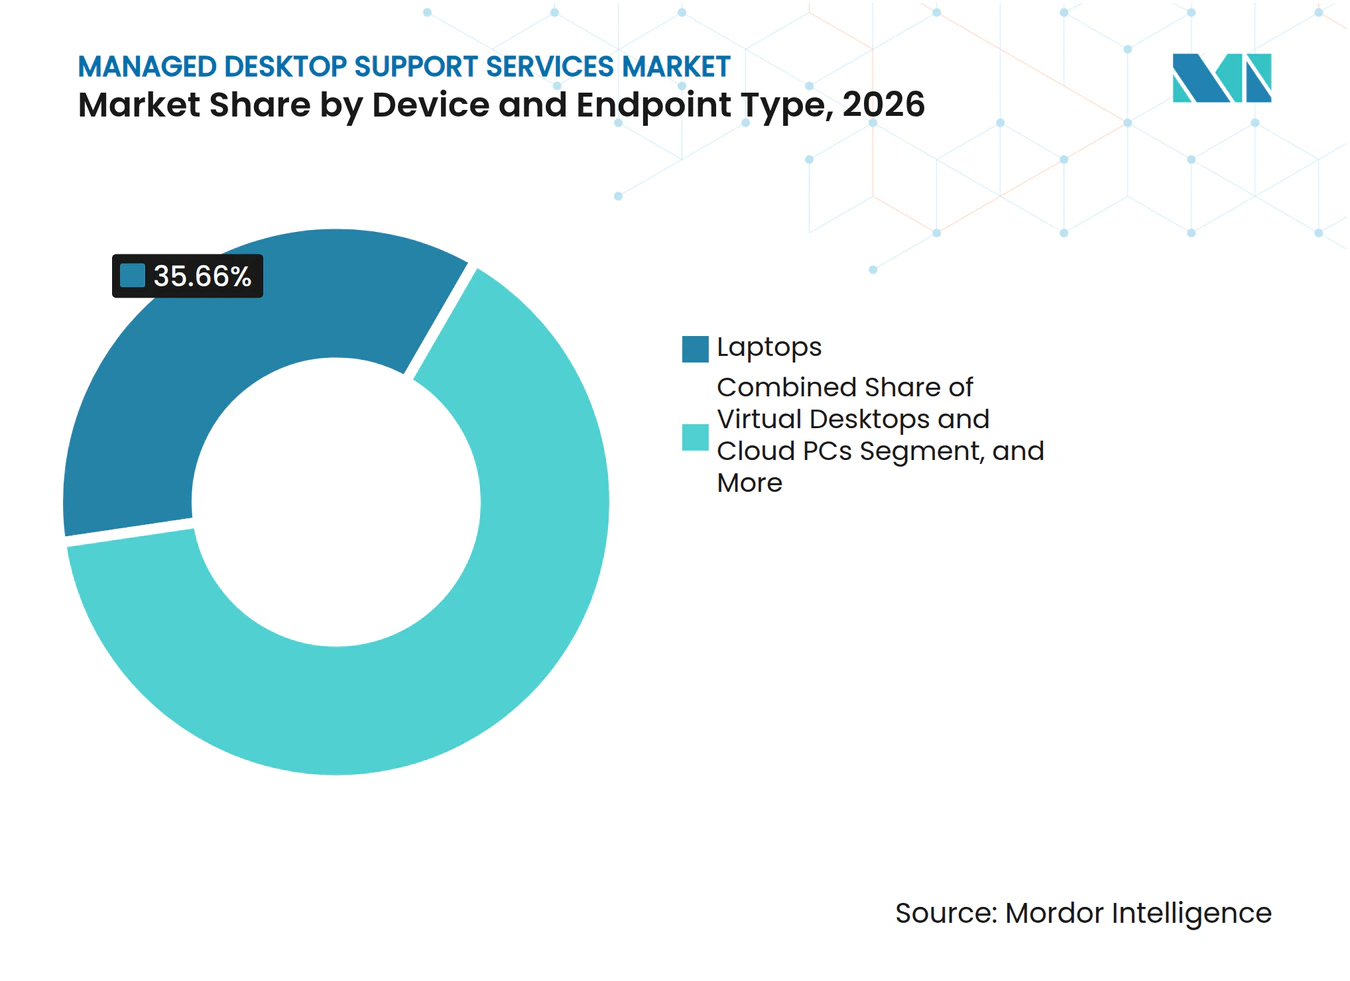
- デバイス・エンドポイントタイプ別では、ラップトップが2026年の収益の35.66%を占め、仮想デスクトップおよびクラウドPCは2032年にかけてCAGR 7.11%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の20.77%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 7.24%で拡大する見込みです。
- 地域別では、北米が2026年の収益の38.36%を占め、アジア太平洋地域は2032年にかけてCAGR 7.13%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・デスクトップ・サポート・サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびリモートワーク環境におけるエンドポイントの複雑性 | +1.50% | 北米および欧州で最も高い強度を持つグローバル規模 | 短期(2年以内) |
| AI対応サービスデスク自動化と予測的サポート | +1.30% | 北米およびアジア太平洋地域で先進的な早期採用が進むグローバル規模 | 中期(2〜4年) |
| クラウドベースのデスクトップおよびヘルプデスクの採用 | +1.10% | アジア太平洋地域および欧州で最も急速に進展するグローバル規模 | 中期(2〜4年) |
| エンドポイント・セキュリティおよびコンプライアンス要件の高まり | +1.00% | 北米および欧州、アジア太平洋地域のコア市場への波及あり | 短期(2年以内) |
| 見えないエンドポイントと管理オプション不要デバイスの普及 | +0.70% | グローバル規模 | 長期(4年以上) |
| 続可能なデバイス更新のためのライフサイクル・インテリジェンス | +0.50% | 北米および欧州、アジア太平洋地域の大企業での早期成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびリモートワーク環境におけるエンドポイントの複雑性がアウトソーシングの義務化を促進
ハイブリッドワークは、組織が多くのネットワークや場所をまたいでデバイスを管理する方法を変えました。企業ネットワーク、自宅接続、モバイルデータ間を移動するデバイスは、ポリシー適用にギャップを生じさせる可能性があります。2025年のParallelsの調査では、ITリソースの過剰消費と集中管理の限界が、中堅市場組織における仮想デスクトップの主要な課題として特定されました。[1] したがって、マネージド・デスクトップ・サポート・サービス市場は、企業が従業員の所在地に関わらず一貫した監視を必要とする場合に恩恵を受けます。プロバイダーはリモート監視とクラウドネイティブのポリシーツールを使用して、サービス提供をオンプレミスシステムへの依存度を低下させています。このニーズは、ハイブリッドワークの規模とマネージドエンドポイント契約の更新との関係を強化しており、特に従業員が勤務場所に関わらず同等のサポートとセキュリティ管理を提供しなければならない雇用主にとって重要です。
AI対応サービスデスク自動化がサポートの経済性を再構築
AIは、サポートをリアクティブなチケット対応を中心としたモデルから、パスワードリセット、基本的な設定上の不具合、繰り返し発生するデバイスパフォーマンスの問題、高度な技術的判断を必要とせずにサービスデスクの作業量を増やしていた一般的なアクセス要求など、日常的な問題をより早期に特定・解決するモデルへと変えています。マネージド・デスクトップ・サポート・サービス市場は、プロバイダーが自己修復ツールを使用して手動トリアージを削減し、サービスレベルのパフォーマンスをより予測可能にし、判断を必要とする例外事項にスペシャリストを向けることができるため、影響を受けています。自動化されたオンボーディングにより、デバイスのセットアップを標準化し、新規ユーザーの遅延を削減することもできます。このシフトは、一次対応および二次対応のスタッフに大きく依存するサプライヤーに圧力をかけています。なぜなら、自動化によってより高いデジタル成熟度を持つ競合他社のチケット量が削減されているにもかかわらず、運営コストがチケット量に連動したままになる可能性があるからです。購買担当者は現在、特に応答時間のコミットメント、人件費、国際的なデリバリーチームの運営上の一貫性、および日常的な問題をユーザーが報告する前に解決できるという証拠を比較する際に、自動化能力が信頼できるサービス提案の一部であることを期待しています。
クラウドベースのデスクトップ採用がエンドポイントの資本構造を変える
クラウドデスクトップは、組織がユーザーコンピューティングを購入、設定、サポートする方法を変え、個別のデバイスレベルのプロセスを、アプリケーション、アイデンティティ、ポリシー、ユーーアクセスのためのより集中化された運用環境に置き換えています。これにより、以前は物理的なデバイス資産全体でより多くの作業を必要としていたプロビジョニング、パッチ適用、ライフサイクル管理が集中化されます。マネージド・デスクトップ・サポート・サービス市場は、顧客がこの共有クラウドおよびエンドポイント環境の運用をプロバイダーに求める場合に恩恵を受けます。クラウドPCは、同じレガシーインフラの意思決定を必要としないため、新規展開においても導入が容易であり、物理的なデバイス資産がより複雑になる前に、組織がアクセス、設定、サポートプロセスを標準化できます。これにより、仮想デスクトップと物理デバイスの両方を一つの運用モデルでサポートできるプロバイダーに機会が生まれ、どの従業員の役割にローカルコンピューティング、仮想デスクトップ、またはブレンドされた取り決めが必要かを顧客が判断するのを支援します。サプライヤーは、大規模なクラウドプラットフォームプロバイダーによってバンドルされたワークプレース管理機能からサービスを差別化する必要があり、多くの場合、移行サポート、専門的なガバナンス、既存ツールとの統合、および説明責任のある日常業務を通じて行います。
エンドポイント・セキュリティおよびコンプライアンス要件の高まりがコア契約にセキュリティを組み込む
規制要件により、エンドポイント・セキュリティはマネージドサポート契約の必要不可欠な部分となっており、特に組織が脆弱性の特定方法、管理策の適用、証拠の保全、インシデントへの対応を実証しなければならない場合に顕著です。2025年11月10日に発効する米国国防総省の規則は、対象となる連邦情報を取り扱う請負業者に対するサイバーセキュリティ要件を定めています。[2] NIS2リスク管理措置に関する欧州委員会の規制には、脆弱性対応、監視、インシデント対応に関連する管理策が含まれています。[3] マネージド・デスクトップ・サポート・サービス市場は、購買担当者がセキュリティとデスクトップサポートをより少ないサプライヤー関係を通じて提供することを望む場合に恩恵を受けます。特に、統合された責任がガバナンス、契約管理、証拠収集、ITとセキュリティチーム間の日常的な調整を簡素化できる場合に有効です。認定プロバイダーは、文書化されたパッチ適用、検出、修復プロセスを使用して規制対象アカウントを競争で獲得できます。規制対象アカウントでは、調達チームが技術的な管理策と基盤となるサービスガバナンスの信頼性の両方を評価します。これらの要件はまた、小規模プロバイダーに期待される最低限の能力水準を引き上げており、規制対象業務の入札前に認証、文書化された手法、セキュリティ人材、テクノロジーパートナーシップへの投資が必要になる場合があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド、エンドポイント・セキュリティ、AIオペレーションスキルの不足 | -1.30% | 北米およびアジア太平洋地域の成長市場で最も深刻なグローバル規模 | 短期(2年以内) |
| 可視性と管理に関する企業の懸念 | -0.90% | BFSIや政府などの規制対象セクターで最も強いグローバル規模 | 中期(2〜4年) |
| オペレーティングシステムおよびエンドポイントタイプ間のツールの断片化 | -0.70% | グローバル規模 | 中期(2〜4年) |
| 成果ベース契約における未価格化のサービス複雑性 | -0.50% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ITスキル不足がプロバイダーのスケーラビリティを制約
クラウドエンドポイント、セキュリティオペレーション、AI対応ITマネジメントスキルを持つ専門家の不足は、特にプロバイダーが大規模、規制対象、または多国籍の顧客環境をサポートするために経験豊富なスタッフを必要とする場合に、デリバリー能力を制限します。購買担当者は、複雑な契約のプロバイダーを評価する際に、認証とスペシャリストの深度を詳しく審査します。これにより、調達サイクルが長期化し、技術要件を満たせるサプライヤーの数が減少する可能性があります。顧客は、契約を授与する前に、クラウド管理、アイデンティティ管理、インシデント対応、デバイス設定、規制対象サービスデリバリーにおける実践的な専門知識をテストします。マネージド・デスクトップ・サポート・サービス市場はまた、確立されたプロバイダーが利用可能なすべての機会を追求できない可能性があるという能力のトレードオフに直面しています。希少なスキルは新規参入者への障壁を高めますが、既存プロバイダーの人件費とトレーニングコストも増加させます。自動化と的を絞った人材育成は、この制約を管理するための重要な方法であり続けますが、プロバイダーが新たな需要を信頼性の高いスケーラブルなサービス能力に転換する前に、どちらも投資を必要とします。
可視性と管理に関する企業の懸念が全範囲アウトソーシングを遅らせる
一部の組織は、アウトソーシングによってデバイスの健全性、セキュリティ状態、ユーザーエクスペリエンスのリアルタイムな把握が低下することを懸念しています。特に、責任が顧客チーム、サービスプロバイダー、および異なるレポート形式を持つ複数のテクノロジープラットフォームにまたがる場合に顕著です。この懸念は、監査証拠をオンデマンドで利用可能にしなければならないBFSIおよび政府の環境で最も強く見られます。これにより、マネージドサービスへの需要が生まれる一方で、購買担当者が広範なアウトソーシングのコミットメントに慎重になります。プロバイダーは、ライブコンプライアンスダッシュボードと証拠対応レポートを提供することでこの懸念に対処でき、顧客チームがデバイスの健全性、パッチ状態、セキュリティアクション、サービスパフォーマンスへの可視性を維持できるようにします。明確なサービスガバナンスは、特に顧客が定義されたエスカレーションルート、共有された運用レビュー、ポリシー決定に対する実際の管理権を受け取る場合に、透明性を調達上の障壁から差別化要因に変えることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:セキュリティがマネージドサービスの構成を変える
ヘルプデクおよびユーザーサポートサービスは、2026年のマネージド・デスクトップ・サポート・サービス市場シェアの26.27%を占めました。分散型ワークは引き続き、ユーザーサポートを必要とする大量のエンドポイント問題を生み出しています。AI支援による解決が、より広範なサポート契約の中で一次対応と二次対応の活動を組み合わせています。エンドポイント・セキュリティおよび脅威対策は、2032年にかけてCAGR 6.88%で拡大する見込みです。このサービスは、マネージド・デスクトップ・サポート・サービス市場において、個別購入ではなくベースラインのデスクトップサポートの一部となりつつあります。
パッチ管理およびオペレーティングシステムの更新は、大量のデバイスを抱える確立されたサービスラインであり続けています。自動化により、定期的なパッチ適用における手作業が削減され、スペシャリストが例外事項と変更ガバナンスに集中できるようになります。ソフトウェア展開およびライフサイクル管理は、顧客が設定、ライセンス、交換サイクルを管理するのを支援します。エンドポイント監視・管理は、プロアクティブなサポートと障害防止に必要なテレメトリを提供します。これらのサービスが組み合わさることで、マネージド・デスクトップ・サポート・サービス市場は単一チケットのサポート業務への依存度が低下します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:クラウドモデルがレガシーのデフォルトを置き換える
ハイブリッド型マネージド・デスクトップ・サポートは、2026年のデリバリーモデル収益の41.88%を占めました。この位置は、オンプレミスシステムからの短期的な移行ではなく、継続的なリスク管理要件を反映しています。BFSIおよび政府の購買担当者は、データ主権、レイテンシ、監査要件のためにハイブリッド環境を維持することが多いです。クラウドベース型マネージド・デスクトップ・サポートは、2032年にかけてCAGR 6.94%で拡大する見込みです。多くの中小規模の購買担当者が維持すべきレガシーシステムが少ないため、新規展開がマネージド・デスクトップ・サポート・サービス市場におけるこの勢いを支えています。
オンプレミス型マネージド・デスクトップ・サポートは、産業、政府、高セキュリティの環境では引き続き必要です。これらの環境では、エアギャップシステムまたはローカル管理インフラが必要な場合があります。柔軟なユーザーごとの課金により、プロバイダーはハイブリッドおよびクラウド構成にまたがる顧客にサービスを提供できます。この柔軟性は、顧客の資産がより混在し、地理的に分散し、異なる運用、セキュリティ、予算要件の対象となるにつれて、マネージド・デスクトップ・サポート・サービス市においてますます重要になっています。
組織規模別:中小企業がマネージドエンドポイントのアウトソーシングを加速
大企業は2026年の収益の70.83%を占めました。大企業の契約は通常、国や機器カテゴリをまたいで監視、ヘルプデスク、セキュリティ、ライフサイクル管理を組み合わせており、調達チームに複雑な業務と一貫したレポートのための単一のサービスフレームワークを提供します。大規模組織は、戦略的な複数年のアウトソーシング取り決めを活用できる調達規模を持っています。中小企業は、2032年にかけてCAGR 6.83%で拡大する見込みです。プラットフォームベースのデリバリーにより、500台未満のデバイスを持つ組織のエンドポイントあたりのコストを削減できます。
小規模企業は、増大するエンドポイントベースを管理するためにジェネラリストの社内スタッフに依存することが多いです。マネージドサプライヤーは、社内で同様のコストで複製することが難しいコンプライアンス文書とセキュリティ能力を提供できます。2025年のParallelsの調査では、中堅企業の89%がサイバーセキュリティ支出を増加させる計画があり、41%が大幅な増加を計画していることが判明しました。アイデンティティ管理とゼロトラストアクセスを含むサプライヤーは、この購買グループに対してより関連性の高い提供物を作ることができます。これにより、マネージド・デスクトップ・サポート・サービス市場の顧客基盤も拡大します。
デバイス・エンドポイントタイプ別:クラウドPCがエンドポイントのフロンティアを再定義
ラップトップは2026年の収益の35.66%を占めました。ラップトップは、オフィス、自宅、出張、顧客先の環境で機能できる標準的なユーザーデバイスを必要とする大企業のデバイス資産とハイブリッドワークの取り決めにおいて中心的な役割を果たし続けています。デスクトップは、取引フロア、看護ステーション、安全な政府施設など、固定ワークステーションの環境において重要な役割を維持しています。IoTおよび特殊エンドポイントは、異なるパッチ適用スケジュールと管理インターフェースをもたらします。仮想デスクトップおよびクラウドPCは、2032年にかけてCAGR 7.11%で拡大する見込みです。
2026年のHCLTechのケーススタディでは、クラウドデリバリーによるエンドポイント管理を通じて、25,000人の従業員を持つメーカーで総所有コストが最大30%削減されたことが説明されています。これは、顧客が集中管理を必要とする場合に、マネージド仮想デリバリーの財務的根拠を支持します。ハイブリッド会議室が標準化されるにつれて、周辺機器とコラボレーションデバイスも独自のサポートカテゴリになりつつあります。マネージド・デスクトップ・サポート・サービス市場のサービスプロバイダーは、従業員のコンピュータと並んで、ビデオシステム、スマートディスプレイ、関連ハードウェアをサポートする必要があります。これらはまた、統合管理プラットフォームの運用上の重要性を高めます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:BFSIが需要を支え、ヘルスケアが加速
BFSIは2026年の収益の20.77%を占めました。監査義務、密な支店・アドバイザリーネットワーク、高額のアウトソーシング契約がその地位を支えており、金融機関はデバイスアクセス、設定、脆弱性状態、ユーザーサポート活動の明確な記録を維持しなければなりません。金融機関は、取引、支店、リモートアドバイザリーシステムを含む多層的なエンドポイント環境を運用しています。ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 7.24%で拡大する見込みです。接続された医療機器、電子健康記録、臨床ワークステーションは、信頼性の高いエンドポイント運用を必要とします。
ヘルスケアプロバイダーは厳格な稼働時間要件に直面しており、患者の機密情報を保護しなければなりません。アウトソーシングは、社内のIT投資がデジタル要件に追いついていない場合に、組織がエンドポイントの複雑性を管理するのに役立ちます。情報技術・通信、政府・公共部門、小売・消費財、製造業も相当な需要を生み出しています。政府調達は、国内のコンプライアンス要件を満たすサプライヤーを優先することが多いです。これにより、垂直的な能力はマネージド・デスクトップ・サポート・サービス市場における継続的な競争上の考慮事項となっています。
地域分析
北米は2026年のマネージド・デスクトップ・サポート・サービス市場シェアの38.36%を占めました。この地域には大企業の高い集中度と成熟したマネージドサービス調達慣行があり、エンドポイント運用、セキュリティ管理、ユーザーサポート、レポート義務を統合した包括的な契約を支えています。米国国防総省のサイバーセキュリティ規則は、関連する請負業者システムのコンプライアンス主導の購買経路を確立しています。米国が地域収益の大部分を生み出し、カナダは金融サービスのアウトソーシングと公共部門の近代化から恩恵を受けています。メキシコはバイリンガルの技術サポートのオンショア拠点として発展しています。
欧州では、GDPRに関連するデータガバナンスとNIS2セキュリティ要件からの持続的な需要があります。購買担当者はサプライヤーの運用をローカルのデータ取り扱い、セキュリティ文書、インシデント管理の期待に合わせる必要があるためです。同時に、経済的・地政学的な不確実性が裁量的なテクノロジー支出を抑制する可能性があります。マネージド・デスクトップ・サポート・サービス市場は、ローカルホスティングと文書化されたセキュリティ管理への需要によって形成されています。Omnissaは2025年10月にGEMA Internationalと提携し、ドイツとオーストリア向けにローカルホスト型の統合エンドポイント管理を提供しました。南米、中東、アフリカは、ブラジル、サウジアラビア、アラブ首長国連邦が主導する、より小規模ながら発展途上の機会を提供しています。
アジア太平洋地域は、2032年にかけてCAGR 7.13%で拡大する見込みです。その需要は、BFSIにおけるITアウトソーシング、セキュリティニーズ、より広範なハイブリッドワークの採用によって支えられており、多国籍企業はオフィス、グローバルケイパビリティセンター、分散した従業員全体で標準化されたサポートを求めています。インド、日本、中国、韓国、オーストラリア、シンガポールはマネージドエンドポイントサービスの重要な市場です。TCSは2026年9月にBest Buyのインドグローバルケイパビリティセンター運営を受注し、600人の従業員のデータ、アナリティクス、AIサービス、オペレーションをカバーしました。
競争環境
市場集中度
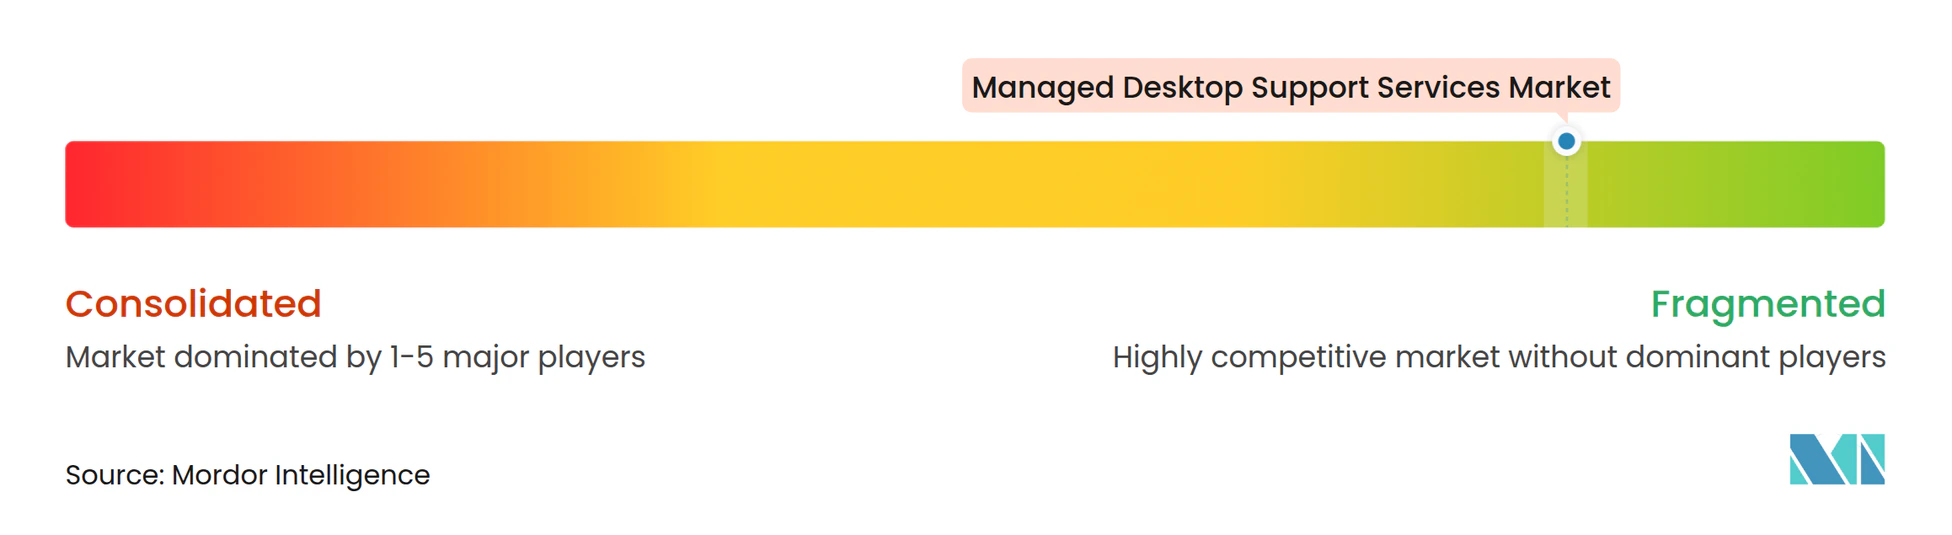
マネージド・デスクトップ・サポート・サービス市場は、大規模なグローバルプロバイダー間で中程度の集中度を示しており、地域専門業者がその下位層で活発に競争しています。グローバルシステムインテグレーターは、特に顧客がテクノロジーの近代化と運用成果に責任を持つ単一のサプライヤーを求める場合に、監視、ヘルプデスク、セキュリティ、ライフサイクル管理をカバーする複数年の取り決めを通じて契約量を獲得します。購買担当者が近代化の結果とサービス成果を見直す際に、契約の再配分は依然として一般的です。HCLTechは2026年7月にメルセデス・ベンツとの5年間のデジタルワークプレースおよびエンタープライズネットワーク契約を締結し、その価値は1.14 ビリオン 米ドルでした。この契約は既存プロバイダーを置き換えるものであり、大規模な近代化レビューが確立されたサプライヤー関係をどのように変えるかを示しています。
主要企業は、クライアントあたりのスコープを拡大し、ベンダーの複雑性を低減するために、エンドポイント・セキュリティ、ヘルプデスク、ライフサイクルサービスを組み合わせています。Unisysは2026年2月にDell Technologies Inc.とのデバイスサブスクリプションサービスを拡張し、エッジコンピューティングとIoT展開のためのAI駆動型ライフサイクルカバレッジを含めました。AI中心のエンドポイント管理プラットフォームも、従来のPCを超えてサービスを差別化するためのより重要な方法となっています。購買担当者が時間・材料費構造よりも成果ベースの価格設定を好む場合、プロバイダーはマージン圧力に直面します。
日常的な活動を自動化できないサプライヤーは、特に契約が予測可能な応答時間、透明なレポート、サービス期間を通じた継続的な効率改善を必要とする場合に、価格とサービスの期待に応えることが困難になる可能性があります。サイバーリスク削減に結びついたセキュリティモデル、中小企業向けのセルフサービス提供、欧州公共部門の購買担当者向けのソブリンデスクトップデリバリーに機会が残っています。マネージド・デスクトップ・サポート・サービス市場は主要サプライヤーの合算市場シェア数値を提供していないため、裏付けのないデータを作成することなくシェアベースの集中スコアを割り当てることはできません。
マネージド・デスクトップ・サポート・サービス産業のリーダー企業
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:TCSはBest Buyのインドグローバルケイパビリティセンター(GCC)運営を5年間のテクノロジーサービス契約で受注しました。契約額は200 ビリオン インドルピー(2025年平均為替レートで約237 ミリオン 米ドル)と推定され、ベンガルールの約600人の従業員のGCC運営、データ、アナリティクス、AIサービスをカバーしています。
- 2026年7月:HCLTechはメルセデス・ベンツとの5年間のデジタルワークプレースおよびエンタープライズネットワークサービス契約を締結しました。契約額は約1.14 ビリオン 米ドルで、既存プロバイダーを置き換えるものです。この契約はデジタルワークプレースの近代化とエンタープライズネットワークインフラをカバーしており、デリバリーレビューと近代化の優先事項が主要なアウトソーシング委託をどのように再配分しているかを示しています。
- 2026年6月:Magnum Ice Cream CompanyはAccentureとHCLをUnileverからのグローバルITカーブアウトの主要テクノロジーパートナーに指名しました。Accentureはエンタープライズプラットフォームの展開とAIおよびサイバーセキュリティシステムを主導し、HCLはインフラの展開とエンドユーザーサービスを監督します。Microsoftはプログラムのクラウドインフラとワークプレースツールを提供し、2027年までに期限切れとなる移行サービス契約でカバーされていたサービスを置き換えます。
- 2026年3月:DXC Technology Deutschland GmbHは欧州中央銀行(ECB)とエンドユーザーコンピューティングおよびITインフラサービスのシングルフレームワークマネージドサービス契約を締結しました。最大契約額は4億1,000万ユーロ(2025年平均為替レートで約443 ミリオン 米ドル)で、当初5年間の契約期間は最大8年まで延長可能です。サービスはDXCの欧州経済領域デリバリーセンターからのみ提供されます。
グローバル・マネージド・デスクトップ・サポート・サービス市場レポートの範囲
マネージド・デスクトップ・サポート・サービス市場は、第三者プロバイダーが組織のエンドユーザーコンピューティング環境の継続的なサポート、保守、管理を提供するアウトソーシングITサービスで構成されています。
マネージド・デスクトップ・サポート・サービス市場レポートは、サービスタイプ(エンドポイント監視・管理、パッチ管理およびオペレーティングシステムの更新、ソフトウェア展開およびライフサイクル管理、ヘルプデスクおよびユーザーサポートサービス、エンドポイント・セキュリティおよび脅威対策、資産・在庫管理)、デリバリーモデル(オンプレミス型マネージド・デスクトップ・サポート、クラウドベース型マネージド・デスクトップ・サポート、ハイブリッド型マネージド・デスクトップ・サポート)、組織規模(中小企業および大企業)、デバイス・エンドポイントタイプ(デスクトップ、ラップトップ、仮想デスクトップおよびクラウドPC、モバイルおよびリモートワーク環境エンドポイント、周辺機器およびコラボレーションデバイス、IoTおよび特殊エンドポイント)、エンドユーザー産業(情報技術・通信、銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、政府・公共部門、小売・消費財、製造業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| エンドポイント監視・管理 |
| パッチ管理およびオペレーティングシステムの更新 |
| ソフトウェア展開およびライフサイクル管理 |
| ヘルプデスクおよびユーザーサポートサービス |
| エンドポイント・セキュリティおよび脅威対策 |
| 資産・在庫管理 |
| オンプレミス型マネージド・デスクトップ・サポート |
| クラウドベース型マネージド・デスクトップ・サポート |
| ハイブリッド型マネージド・デスクトップ・サポート |
| 中小企業 |
| 大企業 |
| デスクトップ |
| ラップトップ |
| 仮想デスクトップおよびクラウドPC |
| モバイルおよびリモートワーク環境エンドポイント |
| 周辺機器およびコラボレーションデバイス |
| IoTおよび特殊エンドポイント |
| 情報技術・通信 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 政府・公共部門 |
| 小売・消費財 |
| 製造業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | エンドポイント監視・管理 | |
| パッチ管理およびオペレーティングシステムの更新 | ||
| ソフトウェア展開およびライフサイクル管理 | ||
| ヘルプデスクおよびユーザーサポートサービス | ||
| エンドポイント・セキュリティおよび脅威対策 | ||
| 資産・在庫管理 | ||
| デリバリーモデル別 | オンプレミス型マネージド・デスクトップ・サポート | |
| クラウドベース型マネージド・デスクトップ・サポート | ||
| ハイブリッド型マネージド・デスクトップ・サポート | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| デバイス・エンドポイントタイプ別 | デスクトップ | |
| ラップトップ | ||
| 仮想デスクトップおよびクラウドPC | ||
| モバイルおよびリモートワーク環境エンドポイント | ||
| 周辺機器およびコラボレーションデバイス | ||
| IoTおよび特殊エンドポイント | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| 銀行・金融サービス・保険 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府・公共部門 | ||
| 小売・消費財 | ||
| 製造業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージド・デスクトップ・サポート・サービス市場の規模はどのくらいですか?
マネージド・デスクトップ・サポート・サービス市場は、2027年の37.14 ビリオン 米ドルから2032年までに50.97 ビリオン 米ドルに達する見込みであり、CAGR 6.54%で成長します。
マネージド・デスクトップ・サポートの需要をリードするサービスタイプはどれですか?
ヘルプデスクおよびユーザーサポートサービスが2026年に26.27%のシェアでリードしており、エンドポイント・セキュリティおよび脅威対策は2032年にかけてCAGR 6.88%で最も高い予測成長率を示しています。
企業がデスクトップサポートをアウトソーシングする理由は何ですか?
ハイブリッドワーク、エンドポイント・セキュリティ要件、継続的なデバイス監視の必要性がアウトソーシングサポートへの需要を促進しています。
最も急速に拡大しているデリバリーモデルはどれですか?
クラウドベース型マネージド・デスクトップ・サポートは、新規展開がクラウドエンドポイントを採用するにつれて、2032年にかけてCAGR 6.94%で拡大する見込みです。
マネージド・デスクトップ・サポートを最も急速に採用している組織はどれですか?
中小企業は、プラットフォームデリバリーによりエンドポイントあたりのコストが低下するにつれて、2032年にかけてCAGR 6.83%で拡大する見込みです。
最も高い需要成長が予測されている地域はどこですか?
アジア太平洋地域は、アウトソーシング、セキュリティ需要、ハイブリッドワークの採用に支えられ、2032年にかけてCAGR 7.13%で拡大する見込みです。