
Marktgröße und Marktanteil für Managed Desktop Support Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 37.14 Milliarden US-Dollar |
| Marktgröße (2032) | 50.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Desktop Support Services von Mordor Intelligence
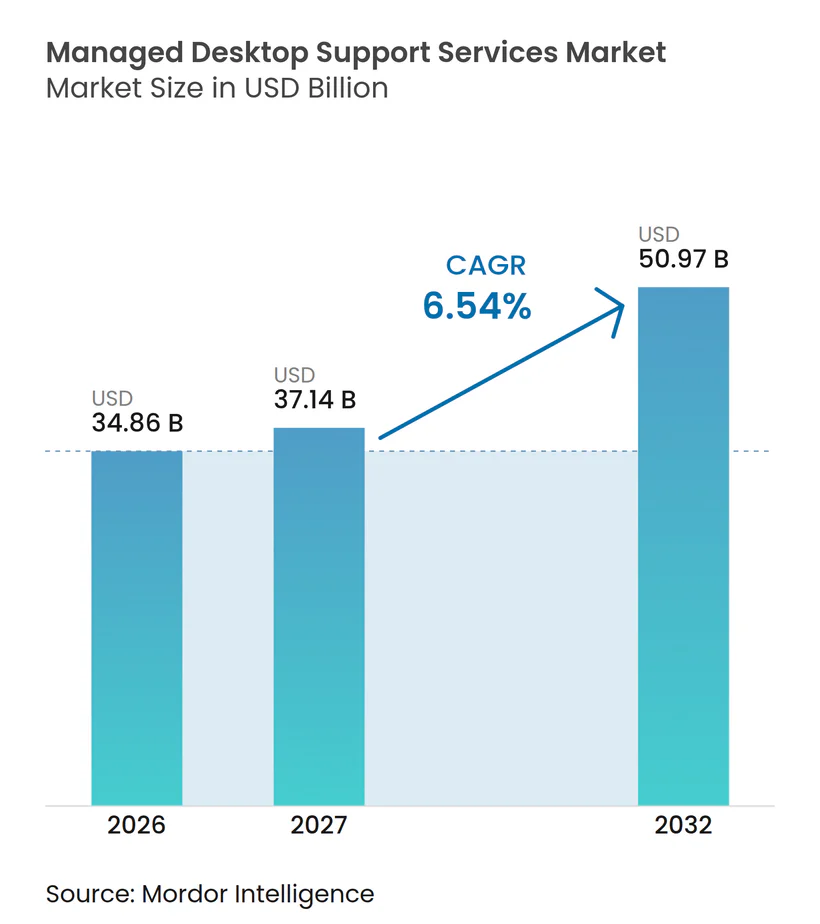
Die Marktgröße für Managed Desktop Support Services wird voraussichtlich von 34,86 Milliarden USD im Jahr 2026 und 37,14 Milliarden USD im Jahr 2027 auf 50,97 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,54 % zwischen 2027 und 2032 entspricht. Der Markt für Managed Desktop Support Services wird durch den Wandel hin zum verteilten Computing gestützt, der die Endpunktüberwachung für interne IT-Teams erschwert. Hybrides Arbeiten erfordert von Anbietern die Aufrechterhaltung konsistenter Sicherheit, Gerätezustand und Benutzerunterstützung über Unternehmens-, Heim- und Mobilfunknetze hinweg. Cloud-native Architekturen bringen auch kleinere Organisationen in ausgelagerte Supportvereinbarungen, die früher auf Großunternehmen beschränkt waren. Käufer kombinieren zunehmend Endpunktüberwachung, Sicherheit, Helpdesk und Lifecycle-Services innerhalb umfassenderer Verträge. Wettbewerbsentscheidungen hängen nun von der Automatisierungstiefe, der Lieferreichweite und der Fähigkeit ab, Dienstleistungen an Ergebnissen statt an Arbeitseinsatz zu bepreisen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Helpdesk und Benutzer-Supportdienste im Jahr 2026 einen Anteil von 26,27 % am Markt für Managed Desktop Support Services, während Endpunktsicherheit und Bedrohungsschutz bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen wird.
- Nach Bereitstellungsmodell hielt Hybrid Managed Desktop Support im Jahr 2026 einen Umsatzanteil von 41,88 %, während Cloud-basierter Managed Desktop Support bis 2032 voraussichtlich mit einem CAGR von 6,94 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 70,83 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen werden.
- Nach Geräte- und Endpunkttyp hielten Laptops im Jahr 2026 einen Umsatzanteil von 35,66 %, während virtuelle Desktops und Cloud-PCs bis 2032 voraussichtlich mit einem CAGR von 7,11 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 20,77 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen werden.
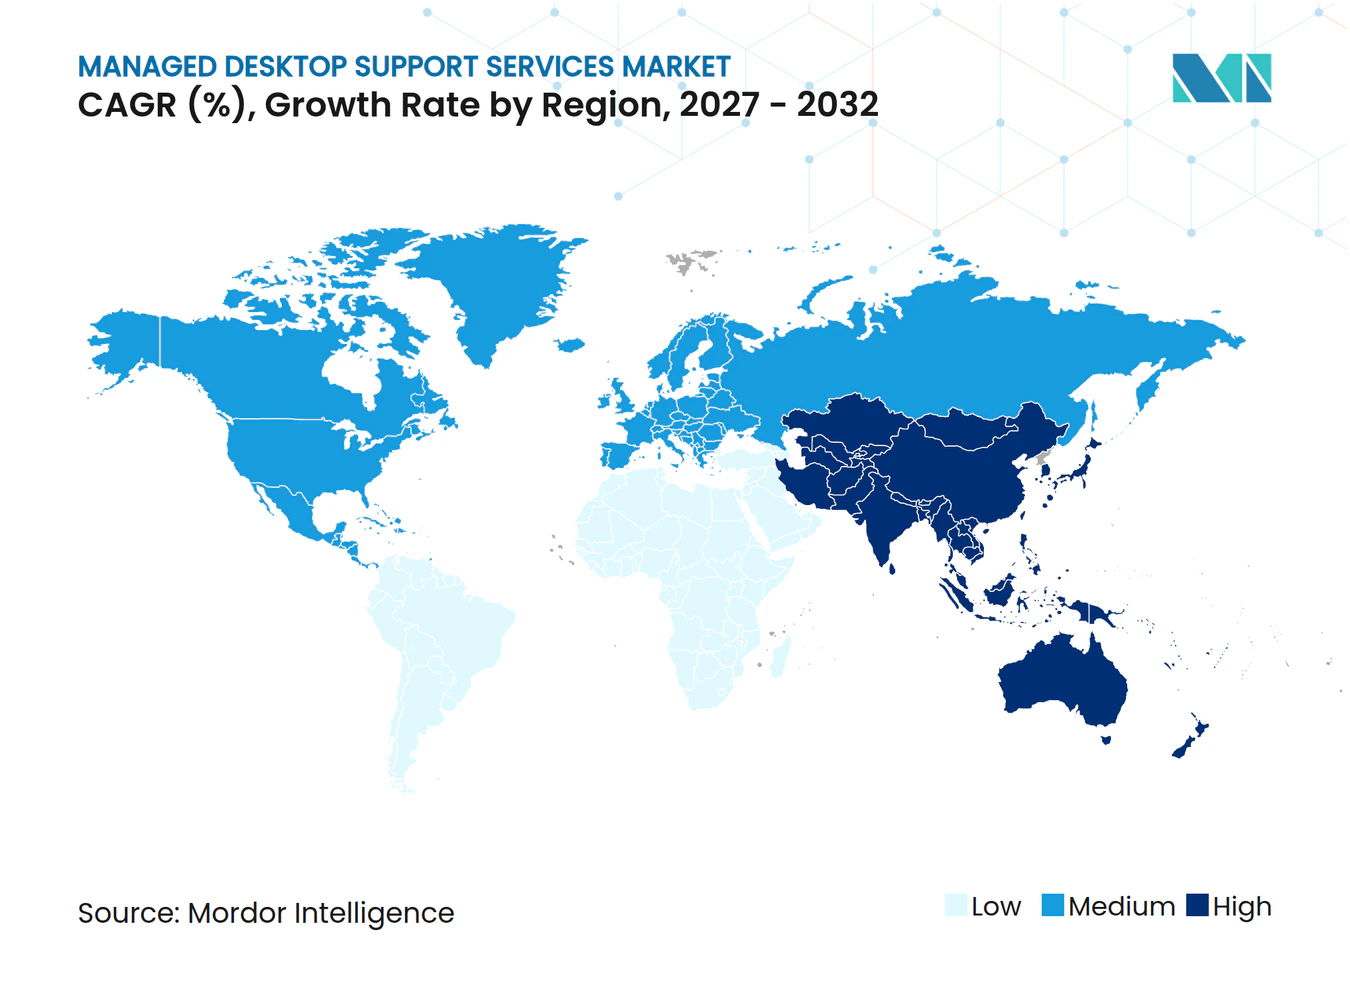
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,36 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed Desktop Support Services
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Endpunktkomplexität hybrider und mobiler Belegschaften | +1.50% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Service-Desk-Automatisierung und prädiktiver Support | +1.30% | Global, mit fortgeschrittener Frühadoption in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cloud-basierte Desktop- und Helpdesk-Einführung | +1.10% | Global, mit schnellstem Fortschritt im asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Endpunktsicherheit und Compliance | +1.00% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die Kernmärkte des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Proliferation unsichtbarer Endpunkte und verwaltungsoptionaler Geräte | +0.70% | Global | Langfristig (≥ 4 Jahre) |
| Lifecycle-Intelligenz für nachhaltige Geräteerneuerung | +0.50% | Nordamerika und Europa, mit frühen Gewinnen in großen Unternehmen des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Endpunktkomplexität hybrider und mobiler Belegschaften treibt Outsourcing-Mandate voran
Hybrides Arbeiten hat die Art und Weise verändert, wie Organisationen Geräte über viele Netzwerke und Standorte hinweg verwalten. Geräte, die zwischen Unternehmensnetzwerken, Heimverbindungen und mobilen Daten wechseln, können Lücken in der Richtliniendurchsetzung erzeugen. Die Parallels-Umfrage 2025 identifizierte übermäßigen IT-Ressourcenverbrauch und eingeschränkte zentrale Kontrolle als wesentliche Herausforderungen virtueller Desktops für mittelständische Organisationen.[1] Der Markt für Managed Desktop Support Services profitiert daher, wenn Unternehmen eine konsistente Überwachung unabhängig vom Standort der Mitarbeiter benötigen. Anbieter nutzen Remote-Monitoring- und Cloud-native Richtlinientools, um die Servicebereitstellung weniger abhängig von On-Premises-Systemen zu machen. Dieser Bedarf stärkt die Beziehung zwischen dem Umfang hybrider Belegschaften und der Vertragsverlängerung für verwaltete Endpunkte, insbesondere für Arbeitgeber, die Benutzern vergleichbaren Support und Sicherheitskontrollen unabhängig vom Arbeitsort bieten müssen.
KI-gestützte Service-Desk-Automatisierung verändert die Support-Ökonomie
KI verändert den Support von einem Modell, das auf reaktiven Tickets basiert, hin zu einem Modell, das Routineprobleme früher identifiziert und löst, einschließlich Passwortzurücksetzungen, grundlegender Konfigurationsfehler, wiederkehrender Geräteleistungsprobleme und häufiger Zugriffsanfragen, die zuvor die Arbeitslast von Service-Desks erhöhten, ohne fortgeschrittenes technisches Urteilsvermögen zu erfordern. Der Markt für Managed Desktop Support Services ist betroffen, weil Anbieter Self-Healing-Tools einsetzen können, um manuelle Triage zu reduzieren, die Service-Level-Performance vorhersehbarer zu gestalten und Spezialisten auf Ausnahmen zu lenken, die Urteilsvermögen erfordern. Automatisiertes Onboarding kann auch die Geräteeinrichtung standardisieren und Verzögerungen für neue Benutzer reduzieren. Diese Verschiebung übt Druck auf Anbieter aus, die stark auf First-Line- und Second-Line-Personal angewiesen sind, da ihre Betriebskosten an Ticketvolumina gebunden bleiben können, die die Automatisierung für digital reifere Wettbewerber reduziert hat. Käufer erwarten nun, dass Automatisierungsfähigkeiten Teil eines glaubwürdigen Serviceangebots sind, insbesondere wenn sie Reaktionszeitverpflichtungen, Personalkosten, die betriebliche Konsistenz internationaler Lieferteams und den Nachweis vergleichen, dass Routineprobleme gelöst werden können, bevor Benutzer sie melden.
Cloud-basierte Desktop-Einführung verändert die Endpunkt-Kapitalstruktur
Cloud-Desktops verändern die Art und Weise, wie Organisationen Benutzer-Computing kaufen, konfigurieren und unterstützen, indem sie separate gerätebezogene Prozesse durch eine zentralisiertere Betriebsumgebung für Anwendungen, Identitäten, Richtlinien und Benutzerzugriff ersetzen. Sie zentralisieren Bereitstellung, Patching und Lifecycle-Administration, die zuvor mehr Aufwand über physische Gerätebestände hinweg erforderten. Der Markt für Managed Desktop Support Services gewinnt, wenn Kunden Anbieter benötigen, die diese gemeinsame Cloud- und Endpunktumgebung betreiben. Cloud-PCs können auch in neuen Bereitstellungen einfacher einzuführen sein, da sie nicht dieselben Legacy-Infrastrukturentscheidungen erfordern, sodass Organisationen Zugang, Konfiguration und Supportprozesse standardisieren können, bevor physische Gerätebestände komplexer werden. Dies schafft eine Chance für Anbieter, die sowohl virtuelle Desktops als auch physische Geräte unter einem Betriebsmodell unterstützen können, während sie Kunden dabei helfen zu entscheiden, welche Mitarbeiterrollen lokales Computing, virtuelle Desktops oder eine gemischte Lösung erfordern. Anbieter müssen ihre Dienste weiterhin von Workplace-Management-Funktionen unterscheiden, die von großen Cloud-Plattformanbietern gebündelt werden, oft durch Migrationsunterstützung, spezialisierte Governance, Integration mit bestehenden Tools und verantwortungsvolle tägliche Betriebsführung.
Steigende Anforderungen an Endpunktsicherheit und Compliance verankern Sicherheit in Kernverträgen
Regulatorische Anforderungen machen Endpunktsicherheit zu einem notwendigen Bestandteil von Managed-Support-Verträgen, insbesondere dort, wo Organisationen nachweisen müssen, wie sie Schwachstellen identifizieren, Kontrollen anwenden, Nachweise sichern und auf Vorfälle reagieren. Die US-Verteidigungsministeriumsregel, die am 10. November 2025 in Kraft tritt, legt Cybersicherheitsanforderungen für Auftragnehmer fest, die abgedeckte Bundesinformationen verarbeiten.[2] Die Verordnung der Europäischen Kommission zu NIS2-Risikomanagementmaßnahmen enthält Kontrollen, die für den Umgang mit Schwachstellen, die Überwachung und die Reaktion auf Vorfälle relevant sind.[3] Der Markt für Managed Desktop Support Services profitiert dort, wo Käufer Sicherheit und Desktop-Support über weniger Lieferantenbeziehungen beziehen möchten, insbesondere wenn konsolidierte Verantwortung Governance, Vertragsmanagement, Beweiserhebung und die tägliche Koordination zwischen IT- und Sicherheitsteams vereinfachen kann. Zertifizierte Anbieter können dokumentierte Patching-, Erkennungs- und Behebungsprozesse nutzen, um um regulierte Aufträge zu konkurrieren, bei denen Beschaffungsteams sowohl technische Kontrollen als auch die Zuverlässigkeit der zugrunde liegenden Service-Governance bewerten. Diese Anforderungen erhöhen auch die Mindestfähigkeiten, die von kleineren Anbietern erwartet werden, die möglicherweise in Zertifizierungen, dokumentierte Methoden, Sicherheitstalente und Technologiepartnerschaften investieren müssen, bevor sie für regulierte Aufträge bieten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Cloud-, Endpunktsicherheits- und KI-Betriebskompetenzen | -1.30% | Global, am stärksten ausgeprägt in Nordamerika und den Wachstumsmärkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Bedenken von Unternehmen hinsichtlich Transparenz und Kontrolle | -0.90% | Global, am stärksten in regulierten Sektoren wie BFSI und öffentlicher Sektor | Mittelfristig (2–4 Jahre) |
| Tool-Fragmentierung über Betriebssysteme und Endpunkttypen hinweg | -0.70% | Global | Mittelfristig (2–4 Jahre) |
| Nicht eingepreiste Servicekomplexität in ergebnisbasierten Verträgen | -0.50% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IT-Fachkräftemangel schränkt die Skalierbarkeit von Anbietern ein
Ein Mangel an Fachleuten mit Cloud-Endpunkt-, Sicherheitsbetrieb- und KI-gestützten IT-Management-Kompetenzen begrenzt die Lieferkapazität, insbesondere wenn Anbieter erfahrenes Personal benötigen, um große, regulierte oder multinationale Kundenumgebungen zu unterstützen. Käufer prüfen Zertifizierungen und Spezialistentiefe genau, wenn sie Anbieter für komplexe Verträge bewerten. Dies kann Beschaffungszyklen verlängern und die Anzahl der Anbieter reduzieren, die technische Anforderungen erfüllen können, da Kunden praktische Expertise in Cloud-Management, Identitätskontrolle, Vorfallsreaktion, Gerätekonfiguration und regulierter Servicebereitstellung testen, bevor sie einen Vertrag vergeben. Der Markt für Managed Desktop Support Services steht auch vor einem Kapazitätskompromiss, da etablierte Anbieter möglicherweise nicht jede verfügbare Gelegenheit wahrnehmen können. Knappe Kompetenzen erhöhen Eintrittsbarrieren für neue Marktteilnehmer, erhöhen aber auch Arbeits- und Schulungskosten für etablierte Anbieter. Automatisierung und gezielte Personalentwicklung bleiben wichtige Wege, um diese Einschränkung zu bewältigen, erfordern jedoch beide Investitionen, bevor Anbieter neue Nachfrage in zuverlässige, skalierbare Servicekapazität umwandeln können.
Unternehmensbedenken hinsichtlich Transparenz und Kontrolle verlangsamen das vollständige Outsourcing
Einige Organisationen befürchten, dass Outsourcing ihre Echtzeitsicht auf Gerätezustand, Sicherheitsstatus und Benutzererfahrung verringert, insbesondere wenn die Verantwortung auf ein Kundenteam, einen Dienstleister und mehrere Technologieplattformen mit unterschiedlichen Berichtsformaten aufgeteilt wird. Die Bedenken sind am stärksten in BFSI- und Regierungsumgebungen, wo Prüfungsnachweise auf Abruf verfügbar sein müssen. Dies schafft Nachfrage nach Managed Services, macht Käufer aber auch vorsichtig gegenüber umfassenden Outsourcing-Verpflichtungen. Anbieter können die Bedenken mit Live-Compliance-Dashboards und prüfungsbereiten Berichten adressieren, sodass Kundenteams die Transparenz über Gerätezustand, Patch-Status, Sicherheitsmaßnahmen und Service-Performance behalten. Klare Service-Governance kann Transparenz von einer Beschaffungsbarriere in ein Differenzierungsmerkmal verwandeln, insbesondere wenn Kunden definierte Eskalationswege, gemeinsame Betriebsreviews und praktische Kontrolle über Richtlinienentscheidungen erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Sicherheit verändert den Managed-Service-Mix
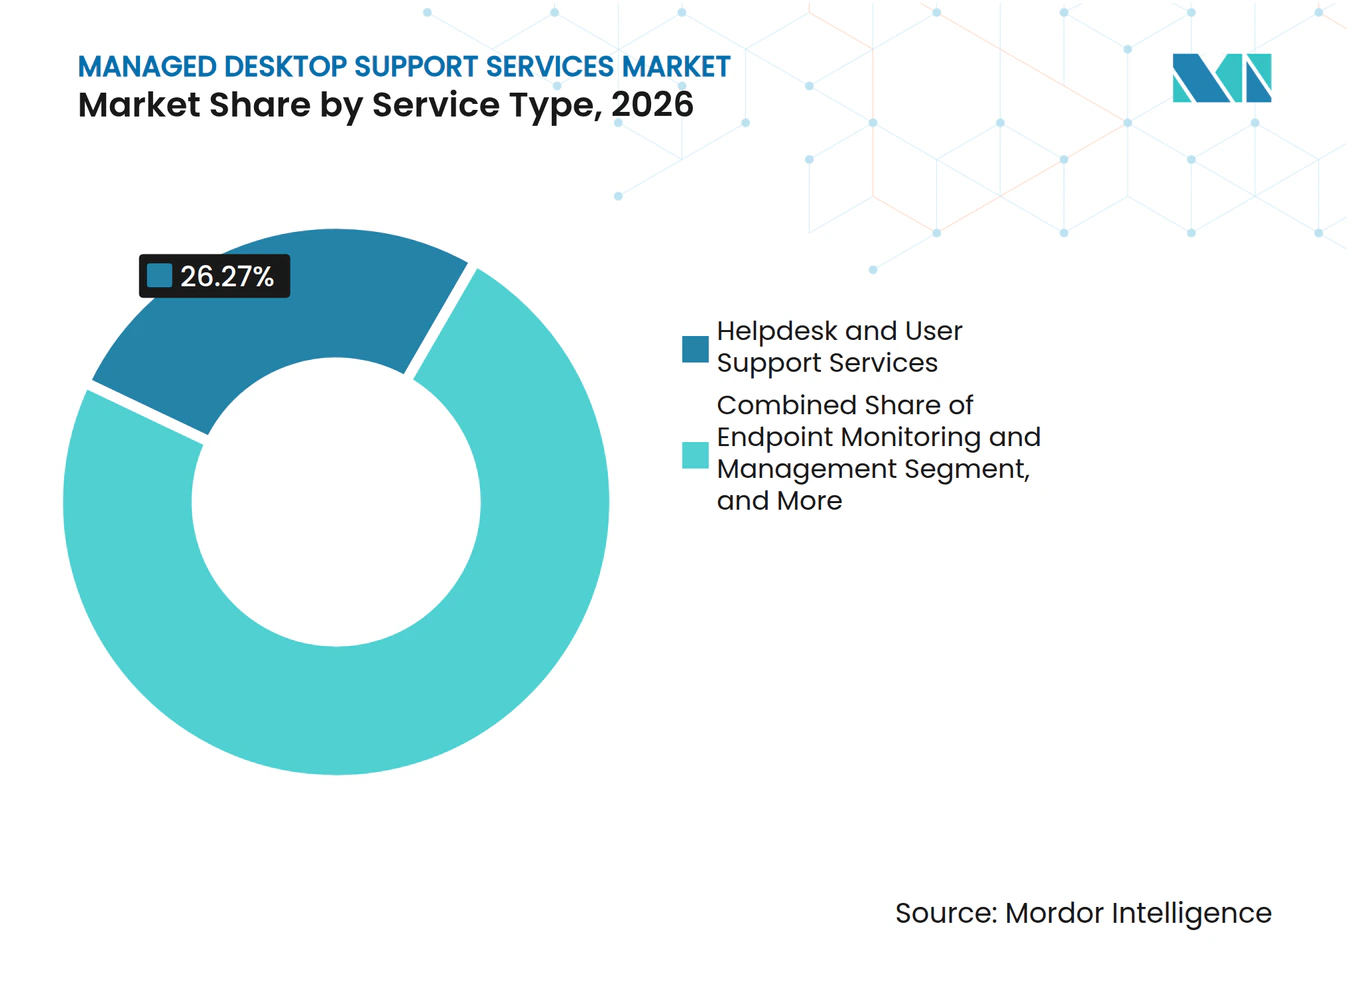
Helpdesk und Benutzer-Supportdienste hielten im Jahr 2026 einen Anteil von 26,27 % am Markt für Managed Desktop Support Services. Verteiltes Arbeiten erzeugt weiterhin ein großes Volumen an Endpunktproblemen, die Benutzerunterstützung erfordern. KI-gestützte Lösung kombiniert First-Line- und Second-Line-Aktivitäten innerhalb umfassenderer Supportverträge. Endpunktsicherheit und Bedrohungsschutz wird bis 2032 voraussichtlich mit einem CAGR von 6,88 % wachsen. Der Dienst wird im Markt für Managed Desktop Support Services zu einem Bestandteil des grundlegenden Desktop-Supports anstelle eines separaten Kaufs.
Patch-Management und Betriebssystem-Updates bleiben etablierte Servicelinien mit großen Gerätevolumina. Automatisierung reduziert manuelle Arbeit beim routinemäßigen Patching und lenkt Spezialisten auf Ausnahmen und Change-Governance. Software-Bereitstellung und Lifecycle-Management hilft Kunden, Konfiguration, Lizenzierung und Ersatzzyklen zu kontrollieren. Endpunktüberwachung und -verwaltung liefert die Telemetrie, die für proaktiven Support und Fehlervermeidung benötigt wird. Diese Dienste zusammen machen den Markt für Managed Desktop Support Services weniger abhängig von einzelner Ticket-Supportarbeit.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell: Cloud-Modelle verdrängen veraltete Standards
Hybrid Managed Desktop Support machte im Jahr 2026 41,88 % des Umsatzes nach Bereitstellungsmodell aus. Diese Position spiegelt dauerhafte Risikomanagementanforderungen wider und nicht einen kurzen Übergang von On-Premises-Systemen. BFSI- und Regierungskäufer behalten häufig hybride Umgebungen aufgrund von Datensouveränität, Latenz und Prüfungsanforderungen bei. Cloud-basierter Managed Desktop Support wird bis 2032 voraussichtlich mit einem CAGR von 6,94 % wachsen. Neue Bereitstellungen unterstützen diesen Schwung im Markt für Managed Desktop Support Services, da viele kleine und mittelständische Käufer weniger Legacy-Systeme zu behalten haben.
On-Premises Managed Desktop Support bleibt in industriellen, staatlichen und hochsicherheitsrelevanten Umgebungen notwendig. Diese Umgebungen können Air-Gap-Systeme oder lokal kontrollierte Infrastruktur erfordern. Flexible benutzerbasierte Abrechnung kann Anbietern helfen, Kunden über hybride und Cloud-Konfigurationen hinweg zu bedienen. Diese Flexibilität ist im Markt für Managed Desktop Support Services zunehmend wichtig, da Kundenbestände gemischter, geografisch verteilter und unterschiedlichen betrieblichen, sicherheitsbezogenen und budgetären Anforderungen unterworfen werden.
Nach Unternehmensgröße: KMU beschleunigen das Outsourcing verwalteter Endpunkte
Großunternehmen machten im Jahr 2026 70,83 % des Umsatzes aus. Ihre Verträge kombinieren häufig Überwachung, Helpdesk, Sicherheit und Lifecycle-Management über Länder und Gerätekategorien hinweg und geben Beschaffungsteams einen Servicerahmen für komplexe Betriebsabläufe und konsistente Berichterstattung. Große Organisationen verfügen über die Beschaffungsgröße, um strategische, mehrjährige Outsourcing-Vereinbarungen zu nutzen. Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen. Plattformbasierte Bereitstellung kann die Kosten pro Endpunkt für Organisationen mit weniger als 500 Geräten senken.
Kleine Unternehmen verlassen sich oft auf generalistisches internes Personal, um eine wachsende Endpunktbasis zu verwalten. Managed-Anbieter können Compliance-Dokumentation und Sicherheitsfähigkeiten bereitstellen, die intern zu ähnlichen Kosten schwer zu replizieren sind. Die Parallels-Umfrage 2025 ergab, dass 89 % der mittelgroßen Unternehmen planten, ihre Cybersicherheitsausgaben zu erhöhen, wobei 41 % eine deutliche Erhöhung planten. Anbieter, die Identitätsmanagement und Zero-Trust-Zugang einschließen, können ihre Angebote für diese Käufergruppe relevanter machen. Dies erweitert auch die Kundenbasis für den Markt für Managed Desktop Support Services.
Nach Geräte- und Endpunkttyp: Cloud-PCs definieren die Endpunktgrenze neu
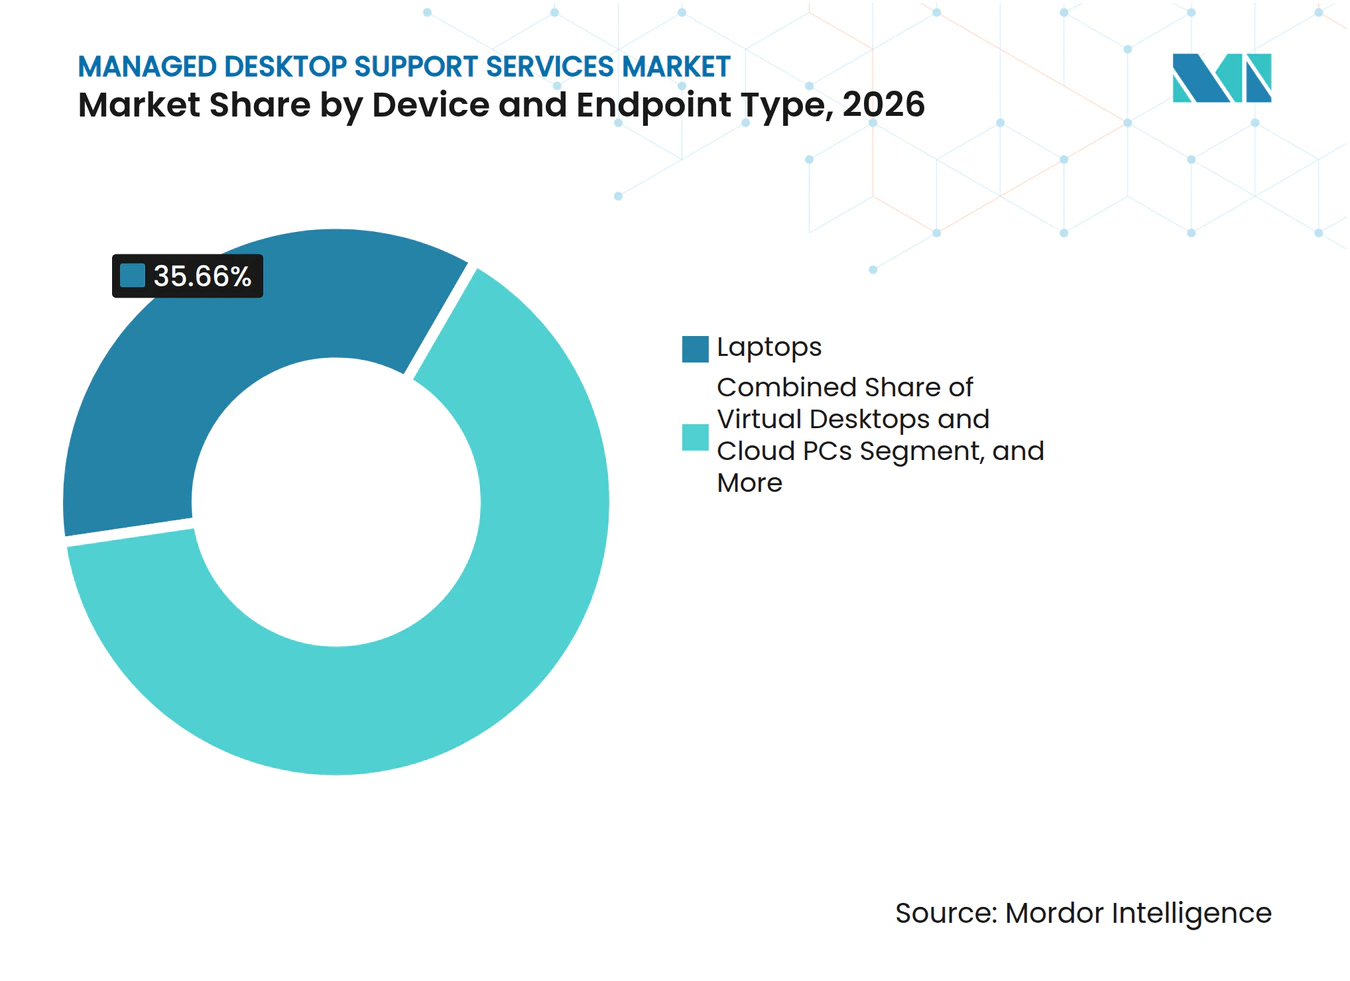
Laptops hielten im Jahr 2026 einen Umsatzanteil von 35,66 %. Sie bleiben zentral für große Unternehmensgerätebestände und hybride Arbeitsvereinbarungen, bei denen Organisationen ein standardisiertes Benutzergerät benötigen, das in Büro-, Heim-, Reise- und Kundenstandortumgebungen funktionieren kann. Desktops behalten eine wichtige Rolle in Festarbeitsplatzumgebungen, einschließlich Handelsräumen, Pflegestationen und sicheren Regierungseinrichtungen. IoT und spezialisierte Endpunkte führen unterschiedliche Patching-Zeitpläne und Verwaltungsschnittstellen ein. Virtuelle Desktops und Cloud-PCs werden bis 2032 voraussichtlich mit einem CAGR von 7,11 % wachsen.
Eine HCLTech-Fallstudie aus dem Jahr 2026 beschrieb Gesamtbetriebskostensenkungen von bis zu 30 % bei einem Hersteller mit 25.000 Mitarbeitern durch Cloud-basiertes Endpunktmanagement. Dies unterstützt den finanziellen Fall für verwaltete virtuelle Bereitstellung, bei der Kunden eine zentralisierte Administration benötigen. Peripheriegeräte und Kollaborationsgeräte werden ebenfalls zu eigenständigen Supportkategorien, da hybride Besprechungsräume standardisiert werden. Dienstleister im Markt für Managed Desktop Support Services müssen Videosysteme, Smart Displays und zugehörige Hardware neben Mitarbeitercomputern unterstützen. Sie erhöhen auch die betriebliche Bedeutung einheitlicher Verwaltungsplattformen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: BFSI verankert die Nachfrage, während das Gesundheitswesen beschleunigt
BFSI hielt im Jahr 2026 einen Umsatzanteil von 20,77 %. Prüfungspflichten, dichte Filial- und Beraternetzwerke sowie hochwertige Outsourcing-Verträge stützen seine Position, da Institutionen einen klaren Nachweis über Gerätezugang, Konfiguration, Schwachstellenstatus und Benutzer-Supportaktivitäten führen müssen. Finanzinstitute betreiben mehrschichtige Endpunktumgebungen, die Handels-, Filial- und Remote-Beratungssysteme umfassen. Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einem CAGR von 7,24 % wachsen. Vernetzte Medizingeräte, elektronische Gesundheitsakten und klinische Workstations erfordern zuverlässige Endpunktoperationen.
Gesundheitsdienstleister haben strenge Verfügbarkeitsanforderungen und müssen sensible Patientendaten schützen. Outsourcing kann Organisationen helfen, Endpunktkomplexität zu bewältigen, wenn interne IT-Investitionen nicht mit den digitalen Anforderungen Schritt gehalten haben. Informationstechnologie und Telekommunikation, Regierung und öffentlicher Sektor, Einzelhandel und Konsumgüter sowie Fertigung erzeugen ebenfalls bedeutende Nachfrage. Staatliche Beschaffung bevorzugt häufig Anbieter, die nationale Compliance-Anforderungen erfüllen. Dies macht vertikale Kompetenz zu einer dauerhaften Wettbewerbsüberlegung für den Markt für Managed Desktop Support Services.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 38,36 % am Markt für Managed Desktop Support Services. Die Region hat eine hohe Konzentration von Großunternehmen und reifen Beschaffungspraktiken für Managed Services, was umfassende Verträge unterstützt, die Endpunktoperationen, Sicherheitskontrollen, Benutzerunterstützung und Berichtspflichten integrieren. Die Cybersicherheitsregel des US-Verteidigungsministeriums schafft einen compliance-gesteuerten Beschaffungsweg für relevante Auftragnehmer-Systeme. Die Vereinigten Staaten generieren den größten Teil des regionalen Umsatzes, während Kanada von Outsourcing im Finanzdienstleistungsbereich und der Modernisierung des öffentlichen Sektors profitiert. Mexiko entwickelt sich als Onshore-Standort für zweisprachigen technischen Support.
Europa hat anhaltende Nachfrage aus DSGVO-bezogener Daten-Governance und NIS2-Sicherheitsanforderungen, da Käufer Anbieteroperationen mit lokaler Datenverarbeitung, Sicherheitsdokumentation und Vorfallsmanagement-Erwartungen in Einklang bringen müssen. Gleichzeitig kann wirtschaftliche und geopolitische Unsicherheit diskretionäre Technologieausgaben einschränken. Der Markt für Managed Desktop Support Services wird durch die Nachfrage nach lokalem Hosting und dokumentierten Sicherheitskontrollen geprägt. Omnissa hat im Oktober 2025 eine Partnerschaft mit GEMA International geschlossen, um lokal gehostetes einheitliches Endpunktmanagement für Deutschland und Österreich bereitzustellen. Südamerika, der Nahe Osten und Afrika tragen kleinere, aber sich entwickelnde Chancen bei, angeführt von Brasilien, Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen. Die Nachfrage wird durch IT-Outsourcing in BFSI, Sicherheitsbedarf und eine breitere Einführung hybrider Arbeit gestützt, während multinationale Organisationen standardisierten Support über Büros, globale Kompetenzzentren und verteilte Mitarbeiterpopulationen hinweg suchen. Indien, Japan, China, Südkorea, Australien und Singapur sind wichtige Märkte für verwaltete Endpunktdienste. TCS gewann im September 2026 den Betrieb des indischen globalen Kompetenzzentrums von Best Buy und deckt Daten-, Analyse-, KI-Dienste und Betrieb für 600 Mitarbeiter ab.
Wettbewerbslandschaft
Marktkonzentration
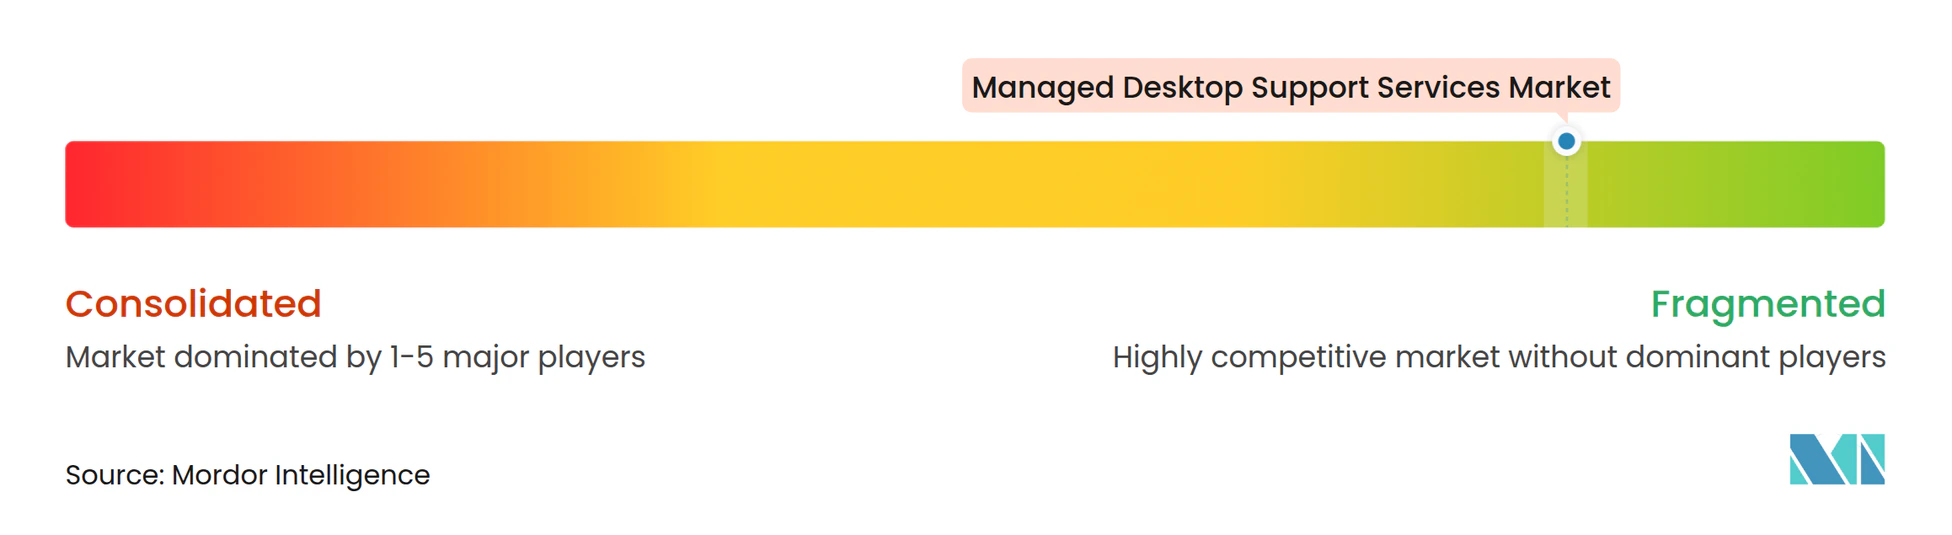
Der Markt für Managed Desktop Support Services weist eine moderate Konzentration unter großen globalen Anbietern auf, während regionale Spezialisten unterhalb dieser Ebene aktiv konkurrieren. Globale Systemintegratoren gewinnen Vertragsvolumen durch mehrjährige Vereinbarungen, die Überwachung, Helpdesk, Sicherheit und Lifecycle-Management abdecken, insbesondere wenn Kunden einen einzigen Anbieter wünschen, der für Technologiemodernisierung und Betriebsergebnisse verantwortlich ist. Vertragsumverteilungen bleiben häufig, wenn Käufer Modernisierungsergebnisse und Serviceleistungen überprüfen. HCLTech sicherte sich im Juli 2026 eine fünfjährige Vereinbarung für digitale Arbeitsplätze und Unternehmensnetzwerke mit Mercedes-Benz im Wert von 1,14 Milliarden USD. Der Vertrag ersetzte einen bestehenden Anbieter und zeigt, wie große Modernisierungsüberprüfungen etablierte Lieferantenbeziehungen verändern können.
Führende Unternehmen kombinieren Endpunktsicherheit, Helpdesk und Lifecycle-Services, um den Umfang pro Kunde zu erhöhen und die Anbieterkomplexität zu reduzieren. Unisys erweiterte seinen Device Subscription Service mit Dell Technologies im Februar 2026 um KI-gestützte Lifecycle-Abdeckung für Edge-Computing- und IoT-Bereitstellungen. KI-zentrierte Endpunktverwaltungsplattformen werden auch zu einem wichtigeren Weg, Dienste über herkömmliche PCs hinaus zu differenzieren. Anbieter stehen unter Margendruck, wenn Käufer ergebnisbasierte Preisgestaltung gegenüber Zeit-und-Material-Strukturen bevorzugen.
Anbieter, die Routineaktivitäten nicht automatisieren können, haben möglicherweise Schwierigkeiten, Preis- und Serviceerwartungen zu erfüllen, insbesondere wenn Verträge vorhersehbare Reaktionszeiten, transparente Berichterstattung und kontinuierliche Effizienzverbesserungen während der Vertragslaufzeit erfordern. Chancen bestehen in Sicherheitsmodellen, die mit der Reduzierung von Cyberrisiken verbunden sind, Self-Service-Angeboten für KMU und souveräner Desktop-Bereitstellung für europäische Käufer im öffentlichen Sektor. Der Markt für Managed Desktop Support Services stellt keine kombinierte Marktanteilszahl für führende Anbieter bereit, sodass ein anteilsbasierter Konzentrationsindex nicht ohne Erstellung nicht unterstützter Daten zugewiesen werden kann.
Branchenführer im Bereich Managed Desktop Support Services
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: TCS gewann den Betrieb des indischen globalen Kompetenzzentrums (GCC) von Best Buy in einem fünfjährigen Technologiedienstleistungsauftrag, der auf 20 Milliarden INR (ungefähr 237 Millionen USD zu den durchschnittlichen Wechselkursen von 2025) geschätzt wird, und deckt GCC-Betrieb, Daten-, Analyse- und KI-Dienste für ungefähr 600 Mitarbeiter in Bengaluru ab.
- Juli 2026: HCLTech sicherte sich eine fünfjährige Vereinbarung für digitale Arbeitsplätze und Unternehmensnetzwerkdienste mit Mercedes-Benz im Wert von ungefähr 1,14 Milliarden USD und ersetzte damit den bisherigen Anbieter. Der Vertrag umfasst die Modernisierung des digitalen Arbeitsplatzes und die Unternehmensnetzwerkinfrastruktur und veranschaulicht, wie Lieferungsüberprüfungen und Modernisierungsprioritäten wichtige Outsourcing-Mandate umverteilen.
- Juni 2026: Das Unternehmen Magnum Ice Cream ernannte Accenture und HCL zu führenden Technologiepartnern für eine globale IT-Ausgliederung aus Unilever. Accenture leitet die Bereitstellung von Unternehmensplattformen sowie KI- und Cybersicherheitssystemen, HCL überwacht den Infrastrukturaufbau und die Endbenutzer-Services. Microsoft stellt Cloud-Infrastruktur und Workplace-Tools für das Programm bereit und ersetzt Dienste, die durch Übergangsdienstleistungsvereinbarungen abgedeckt sind, die bis 2027 auslaufen sollen.
- März 2026: DXC Technology Deutschland GmbH sicherte sich eine Rahmenvereinbarung für Managed Services mit der Europäischen Zentralbank (EZB) für Endbenutzer-Computing und IT-Infrastrukturdienste mit einem Höchstwert von 410 Millionen EUR (ungefähr 443 Millionen USD zu den durchschnittlichen Wechselkursen von 2025) und einer anfänglichen Laufzeit von fünf Jahren, die auf 8 Jahre verlängerbar ist. Die Dienste werden ausschließlich aus den Lieferzentren von DXC im Europäischen Wirtschaftsraum erbracht.
Berichtsumfang des globalen Marktes für Managed Desktop Support Services
Der Markt für Managed Desktop Support Services umfasst ausgelagerte IT-Dienste, bei denen ein Drittanbieter laufenden Support, Wartung und Verwaltung der Endbenutzer-Computing-Umgebung einer Organisation bereitstellt.
Der Bericht zum Markt für Managed Desktop Support Services ist segmentiert nach Servicetyp (Endpunktüberwachung und -verwaltung, Patch-Management und Betriebssystem-Updates, Software-Bereitstellung und Lifecycle-Management, Helpdesk und Benutzer-Supportdienste, Endpunktsicherheit und Bedrohungsschutz sowie Asset- und Inventarverwaltung), Bereitstellungsmodell (On-Premises Managed Desktop Support, Cloud-basierter Managed Desktop Support und Hybrid Managed Desktop Support), Unternehmensgröße (kleine und mittlere Unternehmen und Großunternehmen), Geräte- und Endpunkttyp (Desktops, Laptops, virtuelle Desktops und Cloud-PCs, mobile und remote Belegschaftsendpunkte, Peripheriegeräte und Kollaborationsgeräte sowie IoT und spezialisierte Endpunkte), Endnutzerbranche (Informationstechnologie und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Einzelhandel und Konsumgüter, Fertigung und andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Endpunktüberwachung und -verwaltung |
| Patch-Management und Betriebssystem-Updates |
| Software-Bereitstellung und Lifecycle-Management |
| Helpdesk und Benutzer-Supportdienste |
| Endpunktsicherheit und Bedrohungsschutz |
| Asset- und Inventarverwaltung |
| On-Premises Managed Desktop Support |
| Cloud-basierter Managed Desktop Support |
| Hybrid Managed Desktop Support |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Desktops |
| Laptops |
| Virtuelle Desktops und Cloud-PCs |
| Mobile und remote Belegschaftsendpunkte |
| Peripheriegeräte und Kollaborationsgeräte |
| IoT und spezialisierte Endpunkte |
| Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Einzelhandel und Konsumgüter |
| Fertigung |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Endpunktüberwachung und -verwaltung | |
| Patch-Management und Betriebssystem-Updates | ||
| Software-Bereitstellung und Lifecycle-Management | ||
| Helpdesk und Benutzer-Supportdienste | ||
| Endpunktsicherheit und Bedrohungsschutz | ||
| Asset- und Inventarverwaltung | ||
| Nach Bereitstellungsmodell | On-Premises Managed Desktop Support | |
| Cloud-basierter Managed Desktop Support | ||
| Hybrid Managed Desktop Support | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Geräte- und Endpunkttyp | Desktops | |
| Laptops | ||
| Virtuelle Desktops und Cloud-PCs | ||
| Mobile und remote Belegschaftsendpunkte | ||
| Peripheriegeräte und Kollaborationsgeräte | ||
| IoT und spezialisierte Endpunkte | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| Banken, Finanzdienstleistungen und Versicherungen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und Konsumgüter | ||
| Fertigung | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Desktop Support Services?
Der Markt für Managed Desktop Support Services wird voraussichtlich bis 2032 einen Wert von 50,97 Milliarden USD erreichen, ausgehend von 37,14 Milliarden USD im Jahr 2027, bei einem CAGR von 6,54 %.
Welcher Servicetyp führt die Nachfrage nach Managed Desktop Support an?
Helpdesk und Benutzer-Supportdienste führen mit einem Anteil von 26,27 % im Jahr 2026, während Endpunktsicherheit und Bedrohungsschutz mit einem projizierten CAGR von 6,88 % bis 2032 das höchste Wachstum aufweist.
Warum lagern Unternehmen Desktop-Support aus?
Hybrides Arbeiten, Anforderungen an die Endpunktsicherheit und die Notwendigkeit einer kontinuierlichen Geräteüberwachung treiben die Nachfrage nach ausgelagertem Support an.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierter Managed Desktop Support wird bis 2032 voraussichtlich mit einem CAGR von 6,94 % wachsen, da neue Bereitstellungen Cloud-Endpunkte einführen.
Welche Organisationen führen Managed Desktop Support am schnellsten ein?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen, da plattformbasierte Bereitstellung die Kosten pro Endpunkt senkt.
Welche Region hat das höchste prognostizierte Nachfragewachstum?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen, unterstützt durch Outsourcing, Sicherheitsnachfrage und die Einführung hybrider Arbeit.