
Taille et part du marché des services de support de bureau géré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 37.14 Milliards de dollars |
| Taille du Marché (2032) | 50.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.54 % |
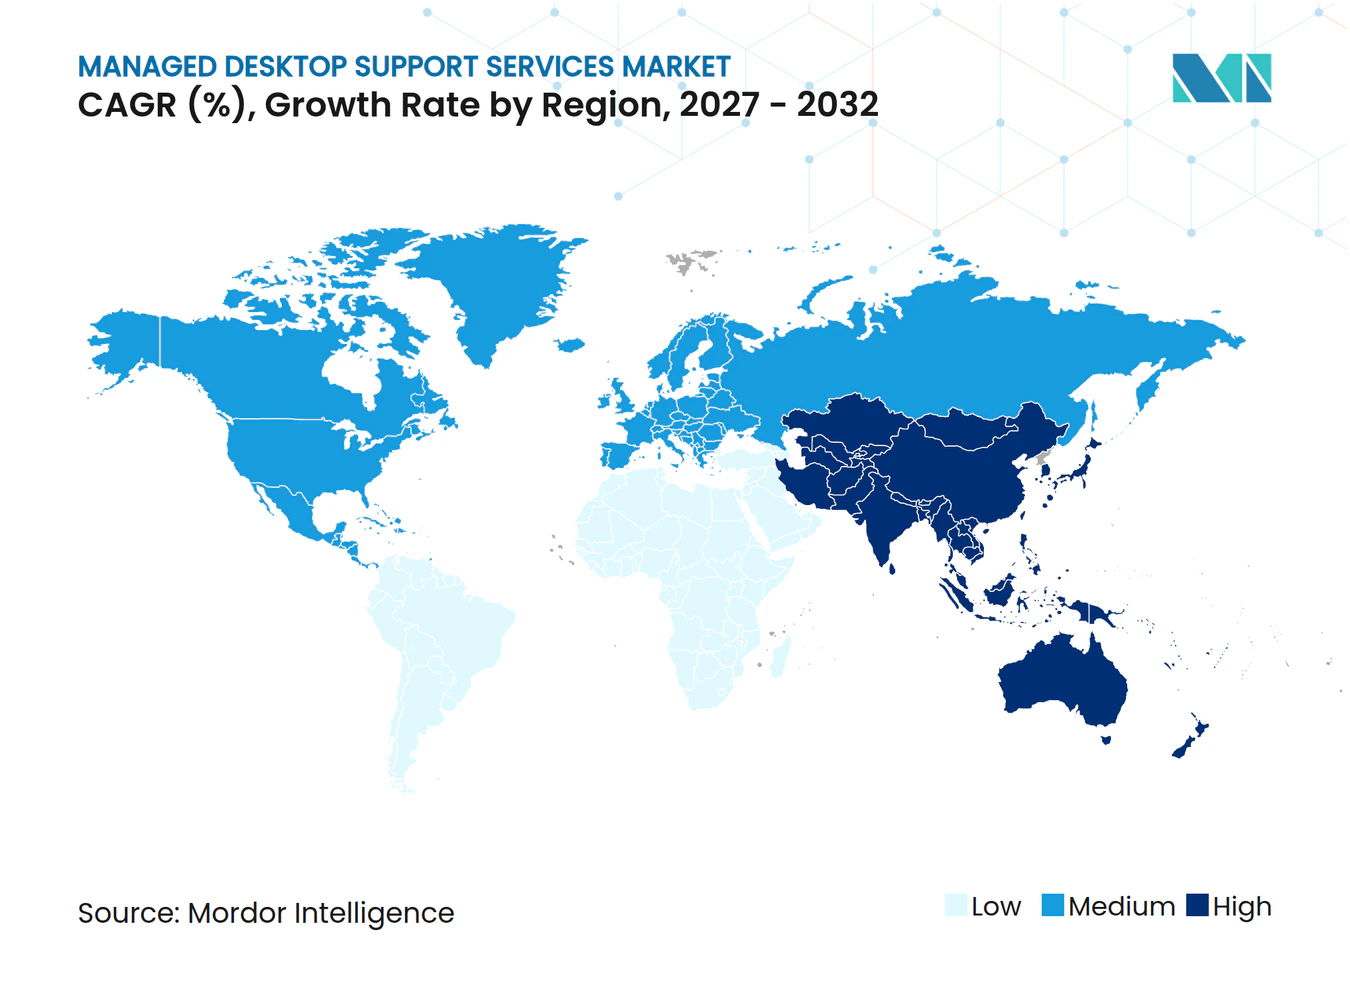
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de support de bureau géré par Mordor Intelligence
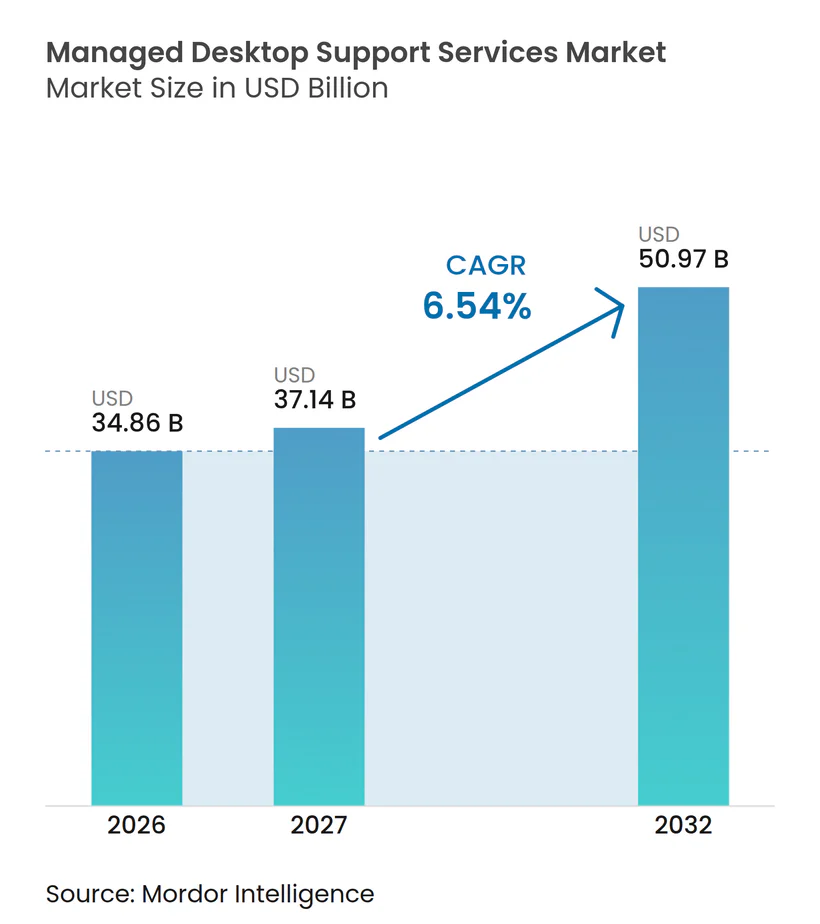
La taille du marché des services de support de bureau géré devrait s'étendre de 34,86 milliards USD en 2026 et 37,14 milliards USD en 2027 à 50,97 milliards USD d'ici 2032, enregistrant un CAGR de 6,54 % entre 2027 et 2032. Le marché des services de support de bureau géré est soutenu par le passage au calcul distribué, qui rend la supervision des points de terminaison plus difficile pour les équipes informatiques internes. Le travail hybride oblige les prestataires à maintenir une sécurité cohérente, une bonne santé des appareils et un support utilisateur sur les réseaux d'entreprise, domestiques et mobiles. Les architectures cloud natives intègrent également les petites organisations dans des arrangements de support externalisé qui étaient autrefois réservés aux grandes entreprises. Les acheteurs combinent de plus en plus la surveillance des points de terminaison, la sécurité, le service d'assistance et les services de cycle de vie dans le cadre de contrats plus larges. Les décisions concurrentielles dépendent désormais de la profondeur de l'automatisation, de la portée de la livraison et de la capacité à tarifer les services en fonction des résultats plutôt que des intrants en main-d'œuvre.
Principaux enseignements du rapport
- Par type de service, les services d'assistance et de support aux utilisateurs détenaient 26,27 % de la part du marché des services de support de bureau géré en 2026, tandis que la sécurité des points de terminaison et la protection contre les menaces devrait se développer à un CAGR de 6,88 % jusqu'en 2032.
- Par modèle de livraison, le support de bureau géré hybride détenait 41,88 % des revenus en 2026, tandis que le support de bureau géré basé sur le cloud devrait se développer à un CAGR de 6,94 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 70,83 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 6,83 % jusqu'en 2032.
- Par type d'appareil et de point de terminaison, les ordinateurs portables détenaient 35,66 % des revenus en 2026, tandis que les bureaux virtuels et les PC cloud devraient se développer à un CAGR de 7,11 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 20,77 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 7,24 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,36 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services de support de bureau géré
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité des points de terminaison des effectifs hybrides et distants | +1.50% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Automatisation du service d'assistance par l'IA et support prédictif | +1.30% | Mondial, avec une adoption précoce avancée en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du bureau et du service d'assistance basés sur le cloud | +1.10% | Mondial, avec la progression la plus rapide en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de sécurité des points de terminaison et de conformité | +1.00% | Amérique du Nord et Europe, avec des répercussions sur les marchés principaux d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Prolifération des points de terminaison invisibles et des appareils à gestion optionnelle | +0.70% | Mondial | Long terme (≥ 4 ans) |
| Intelligence du cycle de vie pour un renouvellement durable des appareils | +0.50% | Amérique du Nord et Europe, avec des gains précoces dans les grandes entreprises d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité des points de terminaison des effectifs hybrides et distants stimule les mandats d'externalisation
Le travail hybride a changé la façon dont les organisations gèrent les appareils sur de nombreux réseaux et sites. Les appareils se déplaçant entre les réseaux d'entreprise, les connexions domestiques et les données mobiles peuvent créer des lacunes dans l'application des politiques. L'enquête Parallels 2025 a identifié la consommation excessive de ressources informatiques et le contrôle centralisé limité comme des défis clés des bureaux virtuels pour les organisations du marché intermédiaire.[1] Le marché des services de support de bureau géré bénéficie donc lorsque les entreprises ont besoin d'une supervision cohérente quelle que soit la localisation des employés. Les prestataires utilisent des outils de surveillance à distance et de politique cloud native pour rendre la prestation de services moins dépendante des systèmes sur site. Ce besoin renforce la relation entre l'échelle des effectifs hybrides et le renouvellement des contrats de points de terminaison gérés, en particulier pour les employeurs qui doivent offrir aux utilisateurs un support et des contrôles de sécurité comparables quel que soit leur lieu de travail.
L'automatisation du service d'assistance par l'IA restructure l'économie du support
L'IA transforme le support d'un modèle centré sur les tickets réactifs à un modèle qui identifie et résout les problèmes courants plus tôt, notamment les réinitialisations de mots de passe, les défauts de configuration de base, les problèmes récurrents de performances des appareils et les demandes d'accès courantes qui ajoutaient auparavant de la charge de travail aux services d'assistance sans nécessiter de jugement technique avancé. Le marché des services de support de bureau géré est affecté parce que les prestataires peuvent utiliser des outils d'auto-réparation pour réduire le triage manuel, rendre les performances de niveau de service plus prévisibles et orienter les spécialistes vers les exceptions nécessitant un jugement. L'intégration automatisée peut également standardiser la configuration des appareils et réduire les délais pour les nouveaux utilisateurs. Ce changement exerce une pression sur les fournisseurs qui s'appuient fortement sur les effectifs de première et deuxième ligne, car leurs coûts opérationnels peuvent rester liés aux volumes de tickets que l'automatisation a réduits pour les concurrents plus matures sur le plan numérique. Les acheteurs s'attendent désormais à ce que la capacité d'automatisation fasse partie d'une proposition de service crédible, en particulier lorsqu'ils comparent les engagements de délai de réponse, les coûts de main-d'œuvre, la cohérence opérationnelle des équipes de livraison internationales et la preuve que les problèmes courants peuvent être résolus avant que les utilisateurs ne les signalent.
L'adoption du bureau basé sur le cloud modifie la structure du capital des points de terminaison
Les bureaux cloud changent la façon dont les organisations achètent, configurent et prennent en charge l'informatique des utilisateurs, remplaçant les processus distincts au niveau des appareils par un environnement d'exploitation plus centralisé pour les applications, les identités, les politiques et l'accès des utilisateurs. Ils centralisent le provisionnement, la mise à jour et l'administration du cycle de vie qui nécessitaient auparavant plus de travail sur les parcs d'appareils physiques. Le marché des services de support de bureau géré progresse lorsque les clients ont besoin de prestataires pour exploiter cet environnement cloud et de points de terminaison partagé. Les PC cloud peuvent également être plus faciles à introduire dans les nouveaux déploiements car ils ne nécessitent pas les mêmes décisions d'infrastructure héritée, permettant aux organisations de standardiser l'accès, la configuration et les processus de support avant que les parcs d'appareils physiques ne deviennent plus complexes. Cela crée une opportunité pour les prestataires capables de prendre en charge à la fois les bureaux virtuels et les appareils physiques sous un seul modèle opérationnel, tout en aidant les clients à décider quels rôles d'employés nécessitent une informatique locale, des bureaux virtuels ou un arrangement mixte. Les fournisseurs doivent encore différencier leurs services des fonctionnalités de gestion du lieu de travail intégrées par les grands fournisseurs de plateformes cloud, souvent grâce au support à la migration, à la gouvernance spécialisée, à l'intégration avec les outils existants et aux opérations quotidiennes responsables.
Les exigences croissantes en matière de sécurité des points de terminaison et de conformité intègrent la sécurité dans les contrats de base
Les exigences réglementaires font de la sécurité des points de terminaison une partie nécessaire des contrats de support géré, en particulier lorsque les organisations doivent démontrer comment elles identifient les vulnérabilités, appliquent les contrôles, préservent les preuves et répondent aux incidents. La règle du Département de la Défense des États-Unis qui entre en vigueur le 10 novembre 2025 établit des exigences en matière de cybersécurité pour les contractants traitant des informations fédérales couvertes.[2] Le règlement de la Commission européenne sur les mesures de gestion des risques NIS2 comprend des contrôles pertinents pour la gestion des vulnérabilités, la surveillance et la réponse aux incidents.[3] Le marché des services de support de bureau géré bénéficie lorsque les acheteurs souhaitent que la sécurité et le support de bureau soient fournis par moins de relations fournisseurs, en particulier lorsque la responsabilité consolidée peut simplifier la gouvernance, la gestion des contrats, la collecte de preuves et la coordination quotidienne entre les équipes informatiques et de sécurité. Les prestataires certifiés peuvent utiliser des processus documentés de mise à jour, de détection et de remédiation pour concourir sur les comptes réglementés, où les équipes d'approvisionnement évaluent à la fois les contrôles techniques et la fiabilité de la gouvernance de service sous-jacente. Ces exigences élèvent également le niveau de capacité minimum attendu des petits prestataires, qui peuvent avoir besoin d'investir dans des certifications, des méthodes documentées, des talents en sécurité et des partenariats technologiques avant de pouvoir soumissionner pour des travaux réglementés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de compétences en cloud, sécurité des points de terminaison et opérations d'IA | -1.30% | Mondial, plus aigu en Amérique du Nord et sur les marchés en croissance d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Préoccupations des entreprises concernant la visibilité et le contrôle | -0.90% | Mondial, plus fort dans les secteurs réglementés tels que le BFSI et le gouvernement | Moyen terme (2-4 ans) |
| Fragmentation des outils entre les systèmes d'exploitation et les types de points de terminaison | -0.70% | Mondial | Moyen terme (2-4 ans) |
| Complexité de service non tarifée dans les contrats basés sur les résultats | -0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de compétences informatiques limite la capacité de mise à l'échelle des prestataires
Une pénurie de professionnels possédant des compétences en gestion des points de terminaison cloud, en opérations de sécurité et en gestion informatique assistée par l'IA limite la capacité de livraison, en particulier lorsque les prestataires ont besoin de personnel expérimenté pour prendre en charge des environnements clients importants, réglementés ou multinationaux. Les acheteurs examinent attentivement les certifications et la profondeur des spécialistes lorsqu'ils évaluent les prestataires pour des contrats complexes. Cela peut prolonger les cycles d'approvisionnement et réduire le nombre de fournisseurs capables de satisfaire aux exigences techniques, car les clients testent l'expertise pratique en gestion cloud, contrôle des identités, réponse aux incidents, configuration des appareils et livraison de services réglementés avant d'attribuer un contrat. Le marché des services de support de bureau géré est également confronté à un compromis de capacité car les prestataires établis peuvent ne pas être en mesure de saisir toutes les opportunités disponibles. La rareté des compétences élève les barrières pour les nouveaux entrants mais augmente également les coûts de main-d'œuvre et de formation pour les acteurs en place. L'automatisation et le développement ciblé des effectifs restent des moyens importants de gérer cette contrainte, mais les deux nécessitent des investissements avant que les prestataires puissent convertir la nouvelle demande en capacité de service fiable et évolutive.
Les préoccupations des entreprises concernant la visibilité et le contrôle ralentissent l'externalisation à pleine portée
Certaines organisations craignent que l'externalisation réduise leur vision en temps réel de la santé des appareils, du statut de sécurité et de l'expérience utilisateur, en particulier lorsque la responsabilité se répartit entre une équipe client, un prestataire de services et plusieurs plateformes technologiques avec différents formats de rapport. La préoccupation est la plus forte dans les environnements BFSI et gouvernementaux, où les preuves d'audit doivent être disponibles à la demande. Cela crée une demande de services gérés tout en rendant les acheteurs prudents face aux engagements d'externalisation larges. Les prestataires peuvent répondre à cette préoccupation avec des tableaux de bord de conformité en direct et des rapports prêts pour l'audit, permettant aux équipes clients de conserver une visibilité sur la santé des appareils, le statut des mises à jour, les actions de sécurité et les performances du service. Une gouvernance de service claire peut transformer la transparence d'un obstacle à l'approvisionnement en un facteur de différenciation, en particulier lorsque les clients reçoivent des voies d'escalade définies, des revues opérationnelles partagées et un contrôle pratique sur les décisions de politique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la sécurité modifie la composition des services gérés
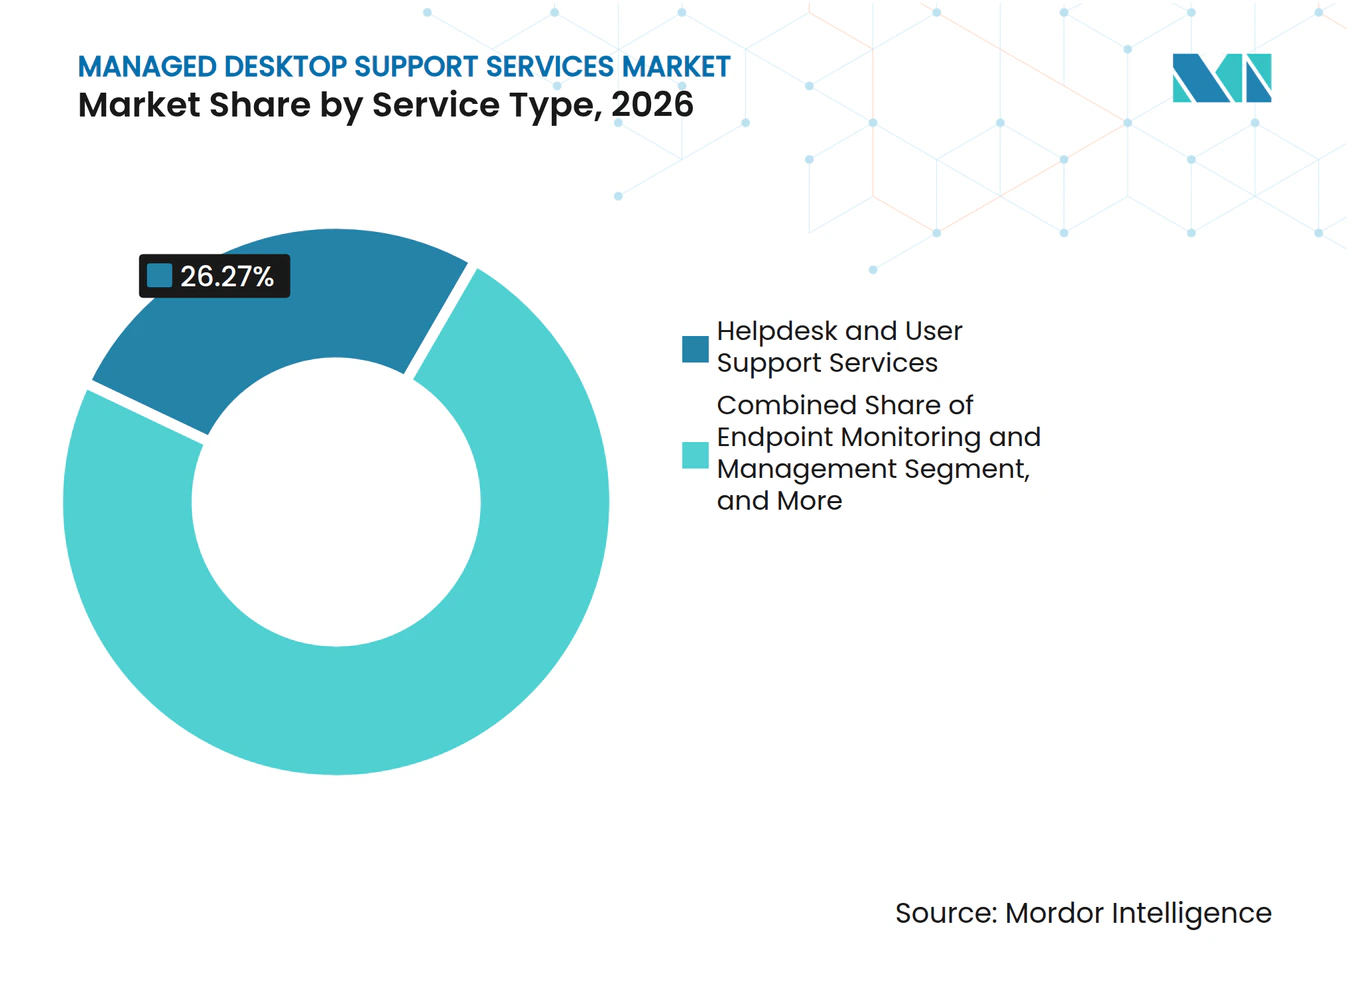
Les services d'assistance et de support aux utilisateurs détenaient 26,27 % de la part du marché des services de support de bureau géré en 2026. Le travail distribué continue de créer un grand volume de problèmes de points de terminaison nécessitant une assistance aux utilisateurs. La résolution assistée par l'IA combine les activités de première et deuxième ligne dans le cadre de contrats de support plus larges. La sécurité des points de terminaison et la protection contre les menaces devraient se développer à un CAGR de 6,88 % jusqu'en 2032. Le service devient une partie du support de bureau de base dans le marché des services de support de bureau géré au lieu d'un achat séparé.
La gestion des mises à jour et les mises à jour du système d'exploitation restent des lignes de service établies avec de grands volumes d'appareils. L'automatisation réduit le travail manuel dans la mise à jour de routine et oriente les spécialistes vers les exceptions et la gouvernance des changements. Le déploiement de logiciels et la gestion du cycle de vie aident les clients à contrôler les cycles de configuration, de licence et de remplacement. La surveillance et la gestion des points de terminaison fournissent la télémétrie nécessaire pour un support proactif et la prévention des pannes. Ces services ensemble rendent le marché des services de support de bureau géré moins dépendant du travail de support sur ticket unique.



Par modèle de livraison : les modèles cloud déplacent les valeurs par défaut héritées
Le support de bureau géré hybride représentait 41,88 % des revenus du modèle de livraison en 2026. Cette position reflète des exigences durables de gestion des risques plutôt qu'une courte transition depuis les systèmes sur site. Les acheteurs du BFSI et du gouvernement conservent souvent des environnements hybrides en raison de la souveraineté des données, de la latence et des exigences d'audit. Le support de bureau géré basé sur le cloud devrait se développer à un CAGR de 6,94 % jusqu'en 2032. Les nouveaux déploiements soutiennent cet élan dans le marché des services de support de bureau géré car de nombreux acheteurs petits et du marché intermédiaire ont moins de systèmes hérités à conserver.
Le support de bureau géré sur site reste nécessaire dans les environnements industriels, gouvernementaux et hautement sécurisés. Ces environnements peuvent nécessiter des systèmes à isolation physique ou une infrastructure contrôlée localement. La facturation flexible par utilisateur peut aider les prestataires à servir les clients dans des configurations hybrides et cloud. Cette flexibilité est de plus en plus importante dans le marché des services de support de bureau géré car les parcs clients deviennent plus mixtes, géographiquement distribués et soumis à différentes exigences opérationnelles, de sécurité et budgétaires.
Par taille d'organisation : les PME accélèrent l'externalisation des points de terminaison gérés
Les grandes entreprises représentaient 70,83 % des revenus en 2026. Leurs contrats combinent généralement la surveillance, le service d'assistance, la sécurité et la gestion du cycle de vie dans plusieurs pays et catégories d'appareils, offrant aux équipes d'approvisionnement un cadre de service unique pour des opérations complexes et des rapports cohérents. Les grandes organisations disposent de l'échelle d'approvisionnement nécessaire pour utiliser des arrangements d'externalisation stratégiques et pluriannuels. Les petites et moyennes entreprises devraient se développer à un CAGR de 6,83 % jusqu'en 2032. La livraison basée sur une plateforme peut réduire le coût par point de terminaison pour les organisations de moins de 500 appareils.
Les petites entreprises s'appuient souvent sur du personnel interne généraliste pour gérer un parc de points de terminaison croissant. Les fournisseurs gérés peuvent fournir une documentation de conformité et des capacités de sécurité difficiles à reproduire à un coût similaire en interne. L'enquête Parallels 2025 a révélé que 89 % des entreprises de taille intermédiaire prévoyaient d'augmenter leurs dépenses en cybersécurité, dont 41 % prévoyaient une augmentation significative. Les fournisseurs qui incluent la gestion des identités et l'accès zéro confiance peuvent rendre leurs offres plus pertinentes pour ce groupe d'acheteurs. Cela élargit également la base de clients pour le marché des services de support de bureau géré.
Par type d'appareil et de point de terminaison : les PC cloud redéfinissent la frontière des points de terminaison
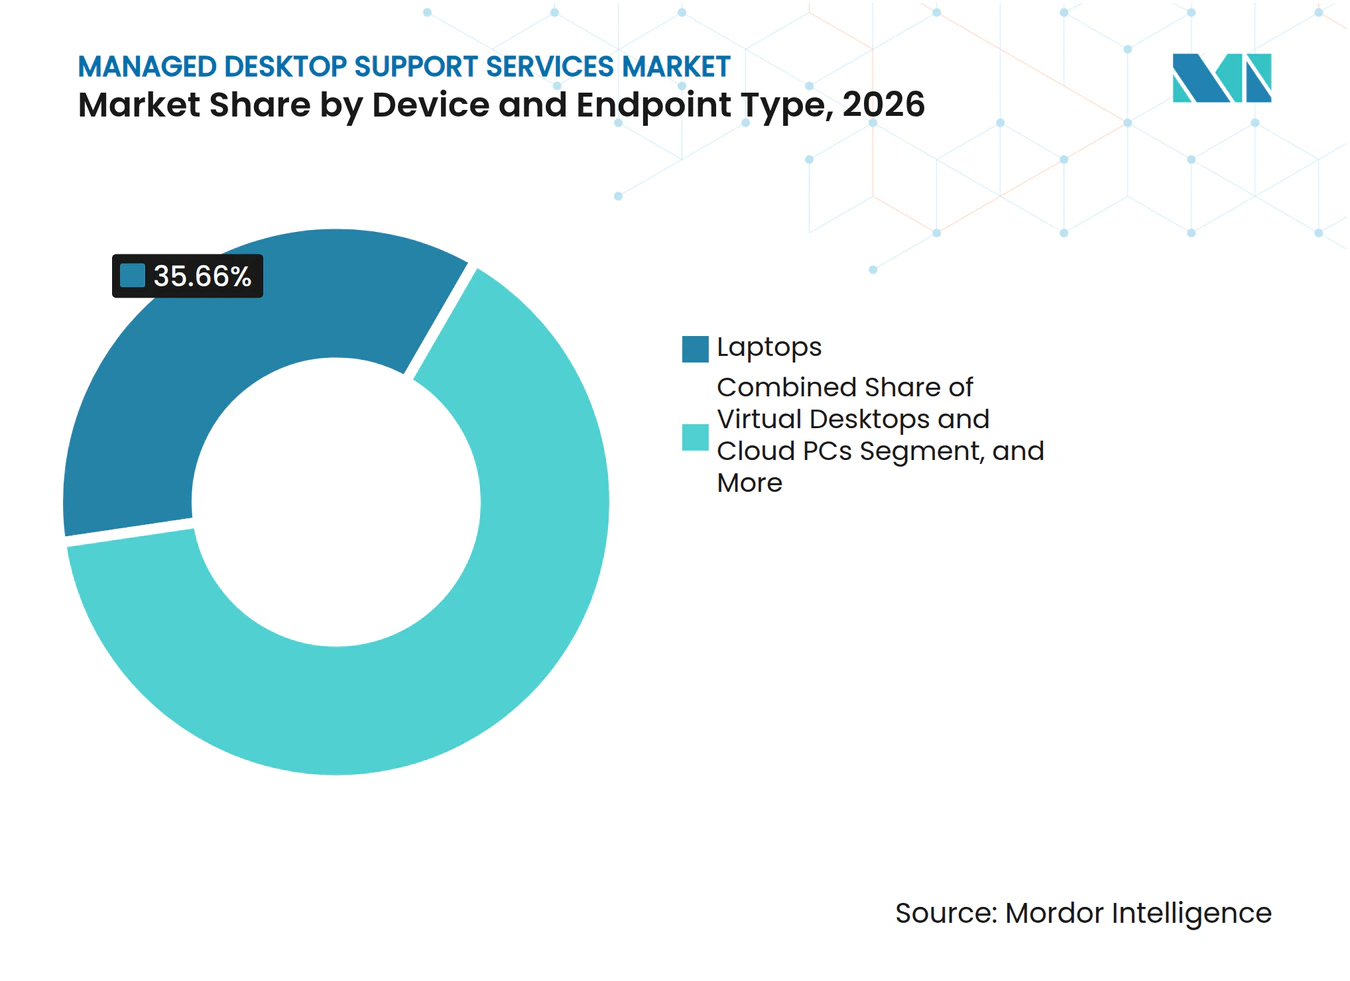
Les ordinateurs portables détenaient 35,66 % des revenus en 2026. Ils restent au cœur des parcs d'appareils des grandes entreprises et des arrangements de travail hybride, où les organisations ont besoin d'un appareil utilisateur standard pouvant fonctionner dans des environnements de bureau, domestiques, de déplacement et de site client. Les ordinateurs de bureau conservent un rôle important dans les environnements à poste de travail fixe, notamment les salles de marché, les postes infirmiers et les installations gouvernementales sécurisées. Les points de terminaison IoT et spécialisés introduisent différents calendriers de mise à jour et interfaces de gestion. Les bureaux virtuels et les PC cloud devraient se développer à un CAGR de 7,11 % jusqu'en 2032.
Une étude de cas HCLTech de 2026 a décrit des réductions du coût total de possession allant jusqu'à 30 % dans un fabricant de 25 000 employés grâce à la gestion des points de terminaison fournie par le cloud. Cela soutient l'argument financier en faveur de la livraison virtuelle gérée lorsque les clients ont besoin d'une administration centralisée. Les périphériques et les appareils de collaboration deviennent également des catégories de support distinctes à mesure que les salles de réunion hybrides sont standardisées. Les prestataires de services dans le marché des services de support de bureau géré doivent prendre en charge les systèmes vidéo, les écrans intelligents et le matériel associé aux côtés des ordinateurs des employés. Ils augmentent également l'importance opérationnelle des plateformes de gestion unifiée.

Par secteur d'activité des utilisateurs finaux : le BFSI ancre la demande tandis que la santé accélère
Le BFSI détenait 20,77 % des revenus en 2026. Les obligations d'audit, les réseaux denses d'agences et de conseil, et les contrats d'externalisation à haute valeur soutiennent sa position, car les institutions doivent conserver un enregistrement clair de l'accès aux appareils, de la configuration, du statut de vulnérabilité et de l'activité de support aux utilisateurs. Les institutions financières exploitent des environnements de points de terminaison en couches qui comprennent des systèmes de trading, d'agence et de conseil à distance. La santé et les sciences de la vie devraient se développer à un CAGR de 7,24 % jusqu'en 2032. Les dispositifs médicaux connectés, les dossiers de santé électroniques et les postes de travail cliniques nécessitent des opérations de points de terminaison fiables.
Les prestataires de soins de santé font face à des besoins stricts en matière de disponibilité et doivent protéger les informations sensibles des patients. L'externalisation peut aider les organisations à gérer la complexité des points de terminaison lorsque les investissements informatiques internes n'ont pas suivi le rythme des exigences numériques. Les technologies de l'information et des télécommunications, le gouvernement et le secteur public, le commerce de détail et les biens de consommation, et la fabrication génèrent également une demande significative. Les marchés publics gouvernementaux favorisent souvent les fournisseurs qui satisfont aux exigences de conformité nationales. Cela fait de la capacité verticale une considération concurrentielle durable pour le marché des services de support de bureau géré.
Analyse géographique
L'Amérique du Nord détenait 38,36 % de la part du marché des services de support de bureau géré en 2026. La région présente une forte concentration de grandes entreprises et des pratiques matures d'approvisionnement en services gérés, ce qui soutient des contrats complets intégrant les opérations de points de terminaison, les contrôles de sécurité, le support aux utilisateurs et les obligations de rapport. La règle de cybersécurité du Département de la Défense des États-Unis établit une voie d'achat axée sur la conformité pour les systèmes de contractants concernés. Les États-Unis génèrent la majeure partie des revenus régionaux, tandis que le Canada bénéficie de l'externalisation des services financiers et de la modernisation du secteur public. Le Mexique se développe comme un site onshore pour le support technique bilingue.
L'Europe présente une demande persistante liée à la gouvernance des données du RGPD et aux exigences de sécurité NIS2, car les acheteurs doivent aligner les opérations des fournisseurs sur le traitement local des données, la documentation de sécurité et les attentes en matière de gestion des incidents. Dans le même temps, l'incertitude économique et géopolitique peut freiner les dépenses technologiques discrétionnaires. Le marché des services de support de bureau géré est façonné par la demande d'hébergement local et de contrôles de sécurité documentés. Omnissa s'est associé à GEMA International en octobre 2025 pour fournir une gestion unifiée des points de terminaison hébergée localement pour l'Allemagne et l'Autriche. L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent à des opportunités plus modestes mais en développement, menées par le Brésil, l'Arabie saoudite et les Émirats arabes unis.
L'Asie-Pacifique devrait se développer à un CAGR de 7,13 % jusqu'en 2032. Sa demande est soutenue par l'externalisation informatique dans le BFSI, les besoins en sécurité et l'adoption plus large du travail hybride, tandis que les organisations multinationales cherchent un support standardisé dans leurs bureaux, centres de capacité mondiaux et populations d'employés distribués. L'Inde, le Japon, la Chine, la Corée du Sud, l'Australie et Singapour sont des marchés importants pour les services de points de terminaison gérés. TCS a remporté les opérations du centre de capacité mondial indien de Best Buy en septembre 2026, couvrant les données, l'analytique, les services d'IA et les opérations pour 600 employés.
Paysage concurrentiel
Concentration du Marché
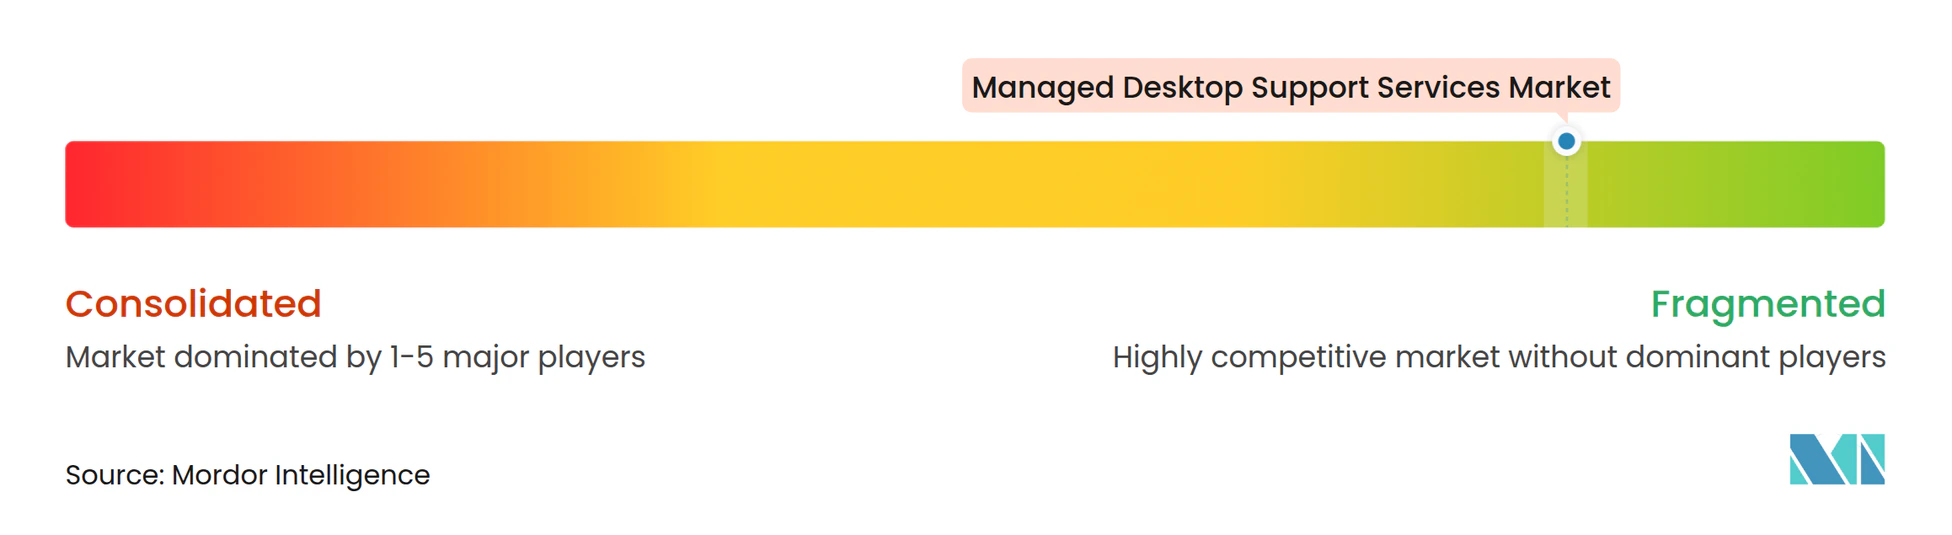
Le marché des services de support de bureau géré présente une concentration modérée parmi les grands prestataires mondiaux, tandis que les spécialistes régionaux concourent activement en dessous de ce niveau. Les intégrateurs de systèmes mondiaux remportent des volumes de contrats grâce à des arrangements pluriannuels couvrant la surveillance, le service d'assistance, la sécurité et la gestion du cycle de vie, en particulier lorsque les clients souhaitent un seul fournisseur responsable de la modernisation technologique et des résultats opérationnels. La réallocation des contrats reste courante lorsque les acheteurs examinent les résultats de modernisation et les résultats de service. HCLTech a sécurisé un accord de cinq ans pour le lieu de travail numérique et le réseau d'entreprise avec Mercedes-Benz en juillet 2026, évalué à 1,14 milliard USD. L'accord a remplacé un prestataire en place et montre comment les grandes revues de modernisation peuvent modifier les relations fournisseurs établies.
Les entreprises leaders combinent la sécurité des points de terminaison, le service d'assistance et les services de cycle de vie pour augmenter la portée par client et réduire la complexité des fournisseurs. Unisys a étendu son service d'abonnement aux appareils avec Dell Technologies en février 2026 pour inclure une couverture du cycle de vie pilotée par l'IA pour les déploiements d'informatique en périphérie et d'IoT. Les plateformes de gestion des points de terminaison centrées sur l'IA deviennent également un moyen plus important de différencier les services au-delà des PC conventionnels. Les prestataires font face à une pression sur les marges lorsque les acheteurs favorisent la tarification basée sur les résultats plutôt que les structures en régie.
Les fournisseurs qui ne peuvent pas automatiser les activités de routine peuvent avoir du mal à correspondre aux attentes de prix et de service, en particulier lorsque les contrats exigent des délais de réponse prévisibles, des rapports transparents et des améliorations continues de l'efficacité tout au long de la durée du service. Des opportunités subsistent dans les modèles de sécurité liés à la réduction des cyber-risques, les offres en libre-service pour les PME et la livraison de bureau souverain pour les acheteurs du secteur public européen. Le marché des services de support de bureau géré ne fournit pas de chiffre combiné de part de marché pour les principaux fournisseurs, de sorte qu'un score de concentration basé sur les parts ne peut pas être attribué sans créer des données non étayées.
Leaders du secteur des services de support de bureau géré
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : TCS a remporté les opérations du centre de capacité mondial (GCC) indien de Best Buy dans le cadre d'un engagement de services technologiques de cinq ans estimé à 20 milliards INR (environ 237 millions USD aux taux de change moyens de 2025), couvrant les opérations du GCC, les données, l'analytique et les services d'IA pour environ 600 employés à Bengaluru.
- Juillet 2026 : HCLTech a sécurisé un accord de cinq ans pour les services de lieu de travail numérique et de réseau d'entreprise avec Mercedes-Benz, évalué à environ 1,14 milliard USD, remplaçant le prestataire en place. Le contrat couvre la modernisation du lieu de travail numérique et l'infrastructure du réseau d'entreprise, illustrant comment les revues de livraison et les priorités de modernisation redistribuent les grands mandats d'externalisation.
- Juin 2026 : La société Magnum Ice Cream a nommé Accenture et HCL comme partenaires technologiques principaux pour une séparation informatique mondiale d'Unilever. Accenture dirige le déploiement de la plateforme d'entreprise et les systèmes d'IA et de cybersécurité, HCL supervise le déploiement de l'infrastructure et les services aux utilisateurs finaux. Microsoft fournit l'infrastructure cloud et les outils de lieu de travail pour le programme, remplaçant les services couverts par les accords de services transitoires devant expirer d'ici 2027.
- Mars 2026 : DXC Technology Deutschland GmbH a sécurisé un accord de services gérés à cadre unique avec la Banque centrale européenne (BCE) pour les services d'informatique des utilisateurs finaux et d'infrastructure informatique, avec une valeur maximale de 410 millions EUR (environ 443 millions USD aux taux de change moyens de 2025) et une durée initiale de cinq ans extensible à 8 ans. Les services sont fournis exclusivement depuis les centres de livraison de DXC dans l'Espace économique européen.
Portée du rapport mondial sur le marché des services de support de bureau géré
Le marché des services de support de bureau géré comprend les services informatiques externalisés dans lesquels un prestataire tiers assure le support continu, la maintenance et la gestion de l'environnement informatique des utilisateurs finaux d'une organisation.
Le rapport sur le marché des services de support de bureau géré est segmenté par type de service (surveillance et gestion des points de terminaison, gestion des mises à jour et mises à jour du système d'exploitation, déploiement de logiciels et gestion du cycle de vie, services d'assistance et de support aux utilisateurs, sécurité des points de terminaison et protection contre les menaces, et gestion des actifs et des stocks), modèle de livraison (support de bureau géré sur site, support de bureau géré basé sur le cloud, et support de bureau géré hybride), taille d'organisation (petites et moyennes entreprises et grandes entreprises), type d'appareil et de point de terminaison (ordinateurs de bureau, ordinateurs portables, bureaux virtuels et PC cloud, points de terminaison mobiles et des effectifs distants, périphériques et appareils de collaboration, et points de terminaison IoT et spécialisés), secteur d'activité des utilisateurs finaux (technologies de l'information et télécommunications, banque, services financiers et assurance, santé et sciences de la vie, gouvernement et secteur public, commerce de détail et biens de consommation, fabrication, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Surveillance et gestion des points de terminaison |
| Gestion des mises à jour et mises à jour du système d'exploitation |
| Déploiement de logiciels et gestion du cycle de vie |
| Services d'assistance et de support aux utilisateurs |
| Sécurité des points de terminaison et protection contre les menaces |
| Gestion des actifs et des stocks |
| Support de bureau géré sur site |
| Support de bureau géré basé sur le cloud |
| Support de bureau géré hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Ordinateurs de bureau |
| Ordinateurs portables |
| Bureaux virtuels et PC cloud |
| Points de terminaison mobiles et des effectifs distants |
| Périphériques et appareils de collaboration |
| Points de terminaison IoT et spécialisés |
| Technologies de l'information et télécommunications |
| Banque, services financiers et assurance |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Commerce de détail et biens de consommation |
| Fabrication |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Surveillance et gestion des points de terminaison | |
| Gestion des mises à jour et mises à jour du système d'exploitation | ||
| Déploiement de logiciels et gestion du cycle de vie | ||
| Services d'assistance et de support aux utilisateurs | ||
| Sécurité des points de terminaison et protection contre les menaces | ||
| Gestion des actifs et des stocks | ||
| Par modèle de livraison | Support de bureau géré sur site | |
| Support de bureau géré basé sur le cloud | ||
| Support de bureau géré hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par type d'appareil et de point de terminaison | Ordinateurs de bureau | |
| Ordinateurs portables | ||
| Bureaux virtuels et PC cloud | ||
| Points de terminaison mobiles et des effectifs distants | ||
| Périphériques et appareils de collaboration | ||
| Points de terminaison IoT et spécialisés | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| Banque, services financiers et assurance | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Commerce de détail et biens de consommation | ||
| Fabrication | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de support de bureau géré ?
Le marché des services de support de bureau géré devrait atteindre 50,97 milliards USD d'ici 2032, contre 37,14 milliards USD en 2027, à un CAGR de 6,54 %.
Quel type de service domine la demande de support de bureau géré ?
Les services d'assistance et de support aux utilisateurs sont en tête avec une part de 26,27 % en 2026, tandis que la sécurité des points de terminaison et la protection contre les menaces affiche le CAGR projeté le plus élevé à 6,88 % jusqu'en 2032.
Pourquoi les entreprises externalisent-elles le support de bureau ?
Le travail hybride, les exigences de sécurité des points de terminaison et le besoin de surveillance continue des appareils stimulent la demande de support externalisé.
Quel modèle de livraison se développe le plus rapidement ?
Le support de bureau géré basé sur le cloud devrait se développer à un CAGR de 6,94 % jusqu'en 2032, à mesure que les nouveaux déploiements adoptent des points de terminaison cloud.
Quelles organisations adoptent le support de bureau géré le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 6,83 % jusqu'en 2032, à mesure que la livraison basée sur une plateforme réduit le coût par point de terminaison.
Quelle région présente la croissance de la demande projetée la plus élevée ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,13 % jusqu'en 2032, soutenue par l'externalisation, la demande en sécurité et l'adoption du travail hybride.