
Tamaño y Participación del Mercado de Servicios de Soporte de Escritorio Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 37.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 50.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Soporte de Escritorio Gestionado por Mordor Intelligence
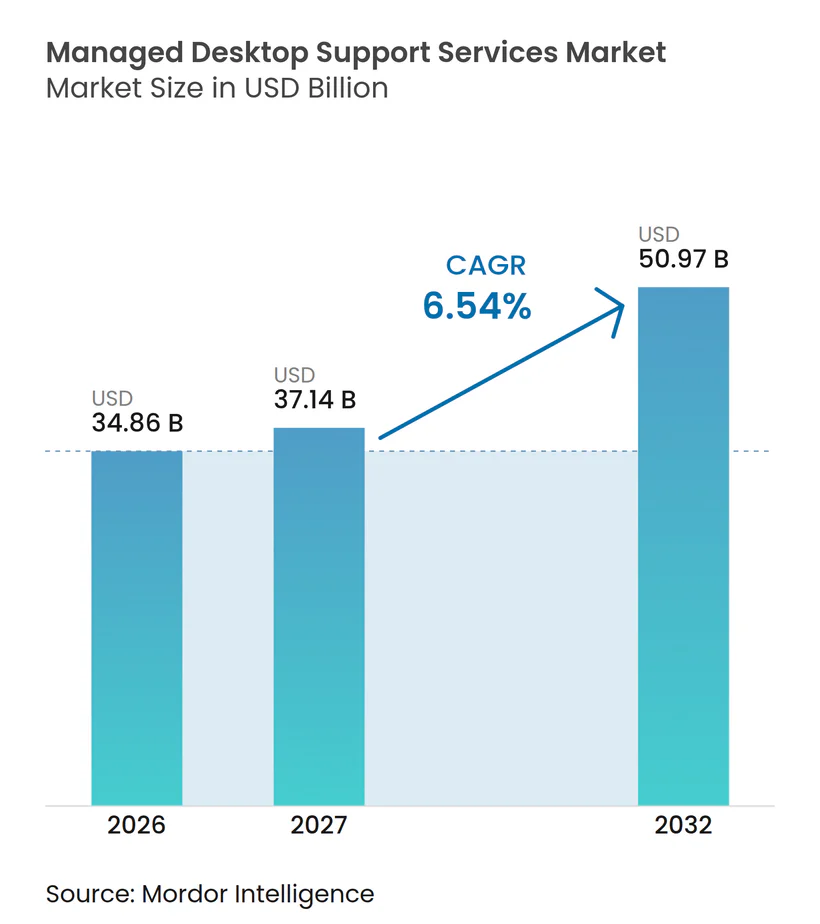
Se proyecta que el tamaño del Mercado de Servicios de Soporte de Escritorio Gestionado se expanda desde 34,86 mil millones de USD en 2026 y 37,14 mil millones de USD en 2027 hasta 50,97 mil millones de USD para 2032, registrando un CAGR del 6,54% entre 2027 y 2032. El Mercado de Servicios de Soporte de Escritorio Gestionado está respaldado por el cambio hacia la computación distribuida, lo que dificulta la supervisión de endpoints para los equipos de TI internos. El trabajo híbrido requiere que los proveedores mantengan una seguridad coherente, el estado de los dispositivos y el soporte al usuario en redes corporativas, domésticas y móviles. Las arquitecturas nativas en la nube también incorporan a organizaciones más pequeñas en acuerdos de soporte externalizado que antes estaban limitados a las grandes empresas. Los compradores combinan cada vez más el monitoreo de endpoints, la seguridad, el servicio de asistencia técnica y los servicios de ciclo de vida dentro de contratos más amplios. Las decisiones competitivas ahora dependen de la profundidad de la automatización, el alcance de la entrega y la capacidad de fijar precios de los servicios en función de los resultados en lugar de los insumos laborales.
Conclusiones Clave del Informe
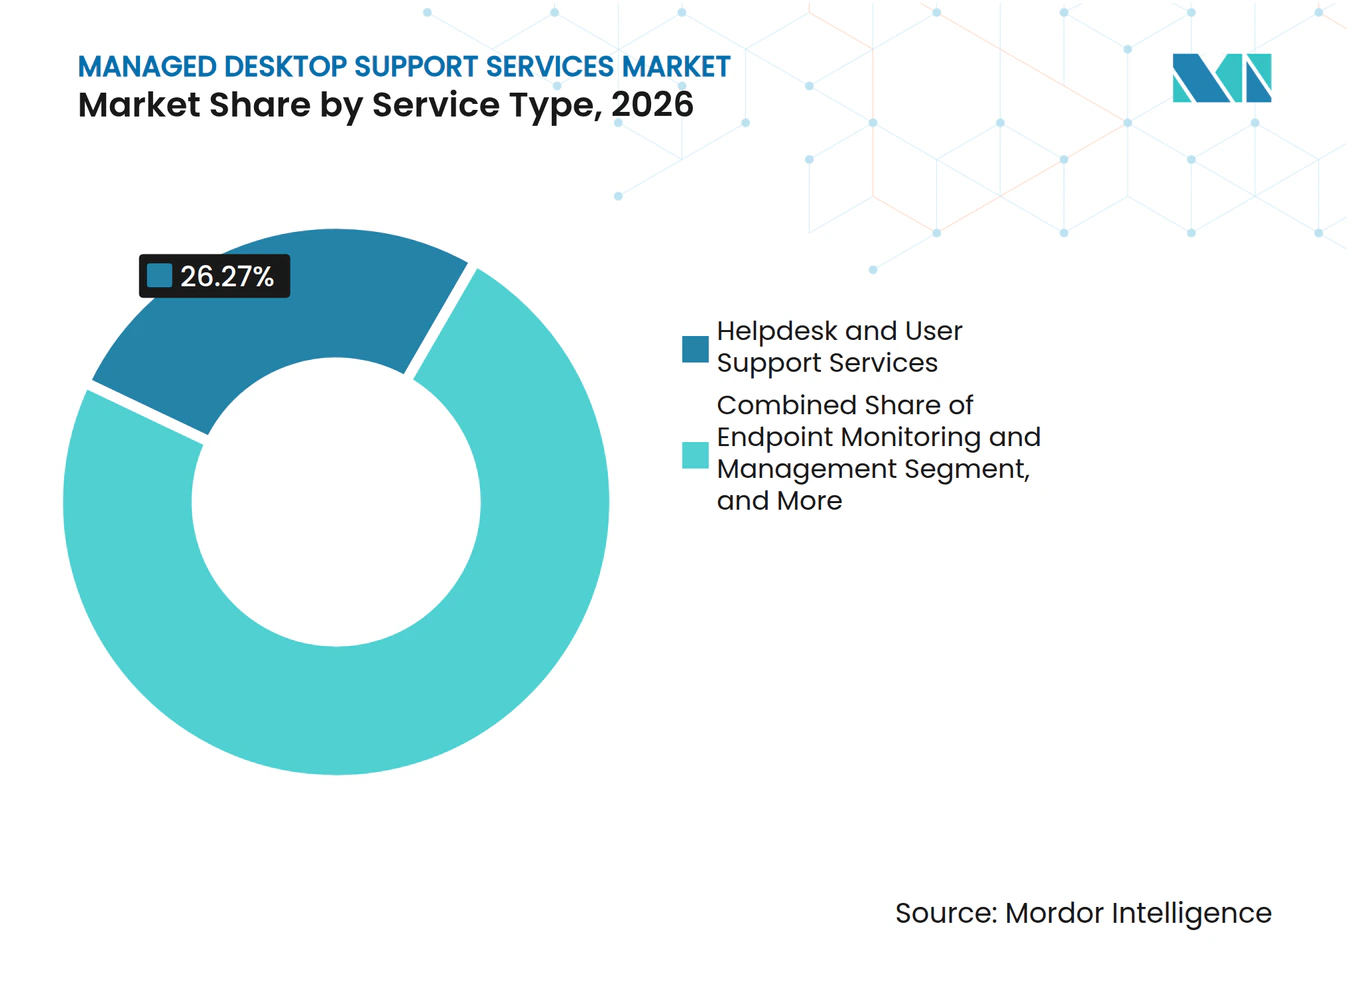
- Por tipo de servicio, los Servicios de Asistencia Técnica y Soporte al Usuario representaron el 26,27% de la participación del Mercado de Servicios de Soporte de Escritorio Gestionado en 2026, mientras que se proyecta que la Seguridad de Endpoints y Protección contra Amenazas se expanda a un CAGR del 6,88% hasta 2032.
- Por modelo de entrega, el Soporte de Escritorio Gestionado Híbrido representó el 41,88% de los ingresos en 2026, mientras que se proyecta que el Soporte de Escritorio Gestionado Basado en la Nube se expanda a un CAGR del 6,94% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 70,83% de los ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 6,83% hasta 2032.
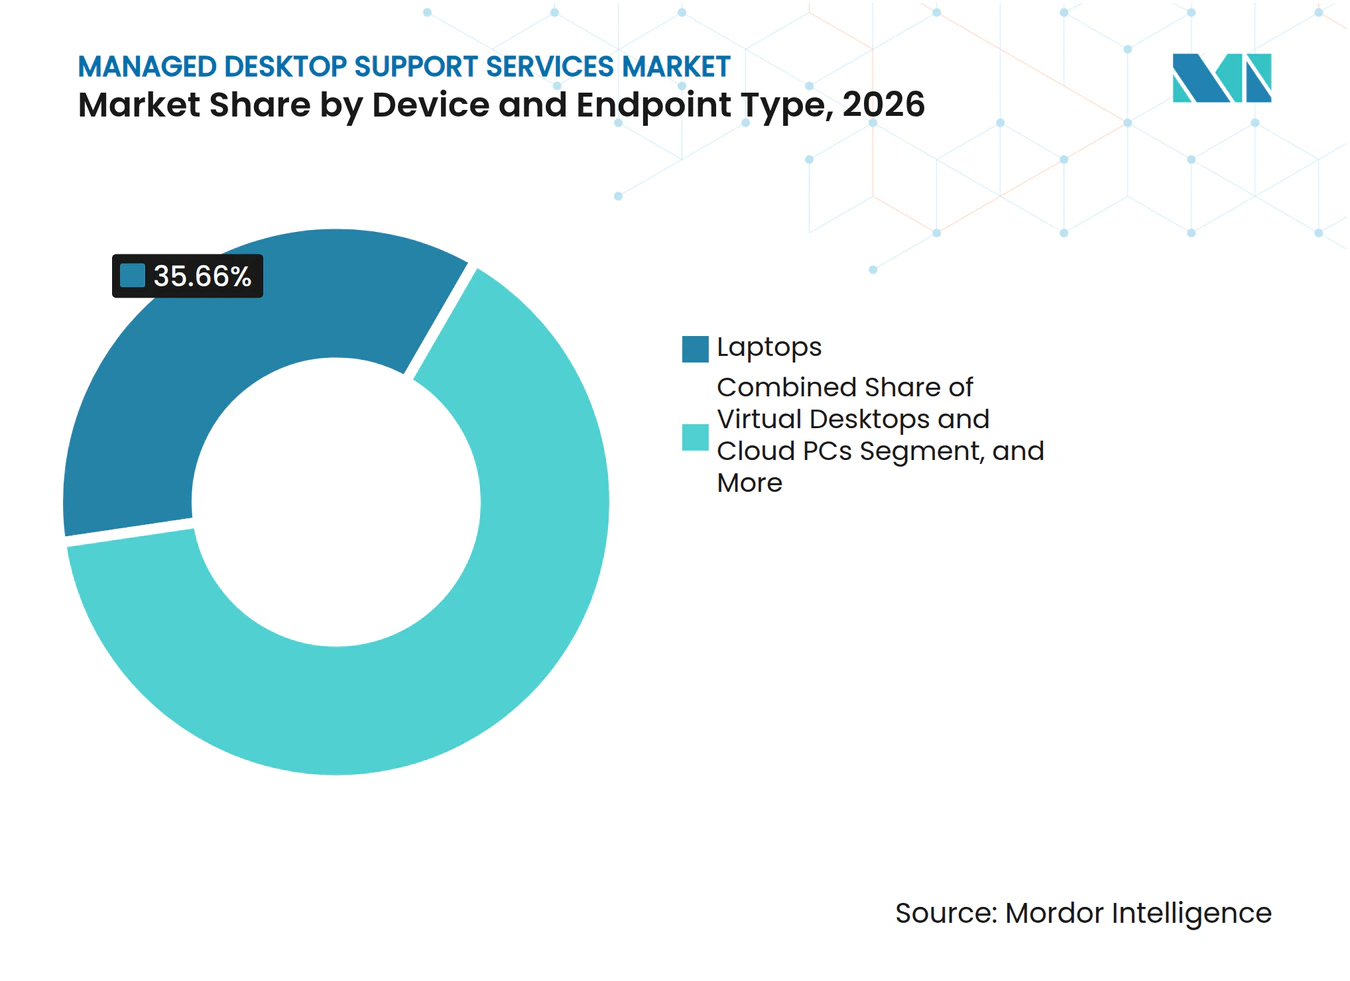
- Por tipo de dispositivo y endpoint, los Portátiles representaron el 35,66% de los ingresos en 2026, mientras que se proyecta que los Escritorios Virtuales y PC en la Nube se expandan a un CAGR del 7,11% hasta 2032.
- Por industria del usuario final, BFSI representó el 20,77% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 7,24% hasta 2032.
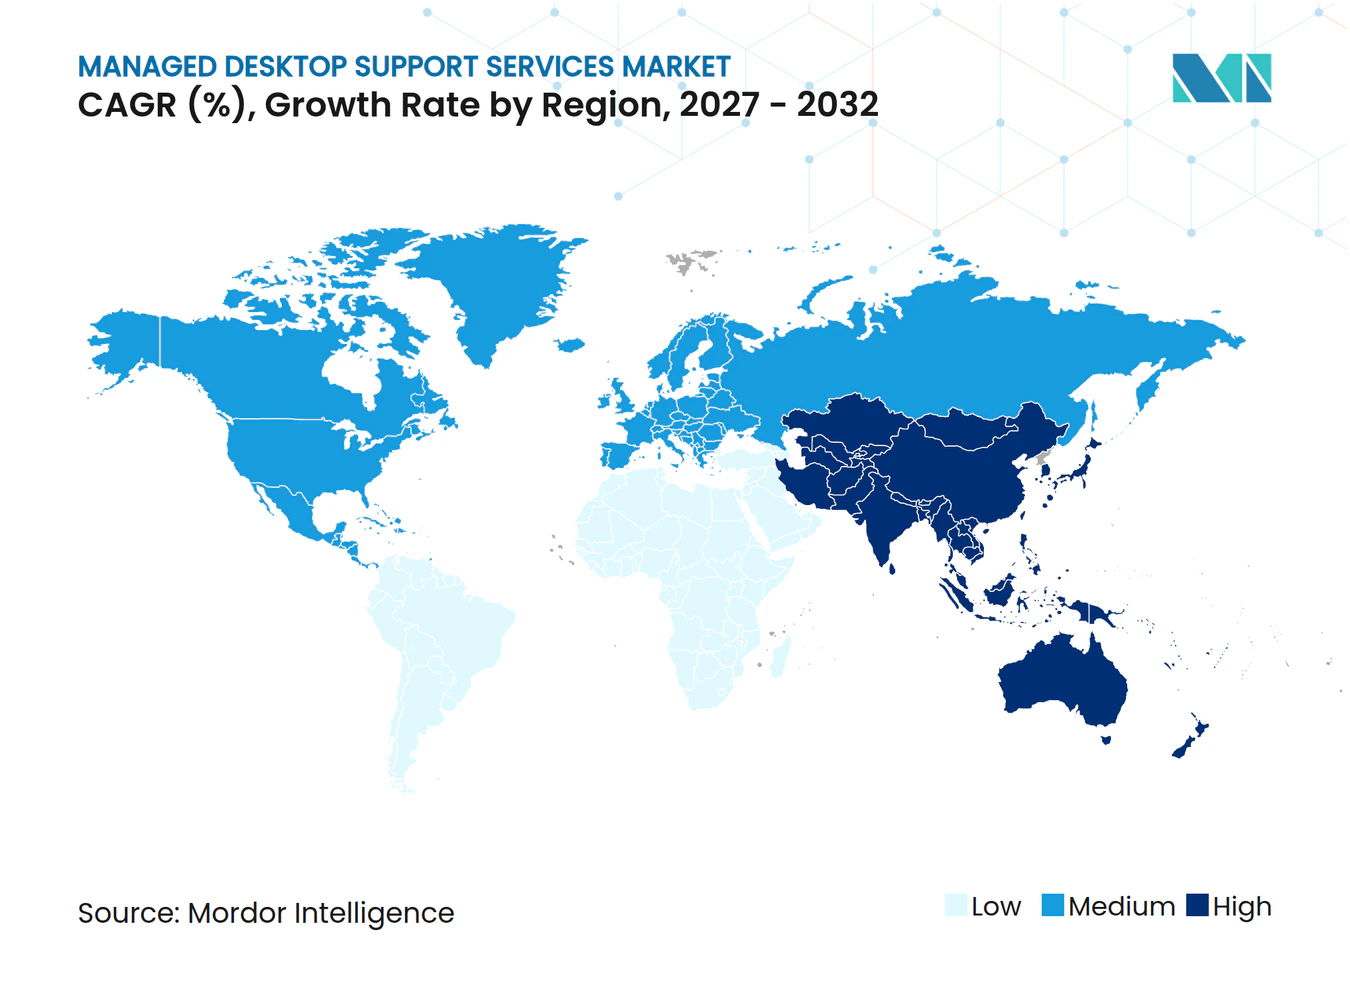
- Por geografía, América del Norte representó el 38,36% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 7,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Soporte de Escritorio Gestionado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Endpoints de la Fuerza Laboral Híbrida y Remota | +1.50% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Automatización del Servicio de Asistencia Técnica Habilitada por IA y Soporte Predictivo | +1.30% | Global, con adopción temprana avanzada en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Escritorio y Asistencia Técnica Basados en la Nube | +1.10% | Global, con la progresión más rápida en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Seguridad de Endpoints y Cumplimiento Normativo | +1.00% | América del Norte y Europa, con extensión a los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Proliferación de Endpoints Invisibles y Dispositivos con Gestión Opcional | +0.70% | Global | Largo plazo (≥ 4 años) |
| Inteligencia del Ciclo de Vida para la Renovación Sostenible de Dispositivos | +0.50% | América del Norte y Europa, con ganancias tempranas en grandes empresas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de Endpoints de la Fuerza Laboral Híbrida y Remota Impulsa los Mandatos de Externalización
El trabajo híbrido ha cambiado la forma en que las organizaciones gestionan los dispositivos en múltiples redes y ubicaciones. Los dispositivos que se desplazan entre redes corporativas, conexiones domésticas y datos móviles pueden crear brechas en la aplicación de políticas. La encuesta de Parallels de 2025 identificó el consumo excesivo de recursos de TI y el control centralizado limitado como desafíos clave de los escritorios virtuales para las organizaciones del mercado medio.[1] El Mercado de Servicios de Soporte de Escritorio Gestionado se beneficia, por tanto, cuando las empresas necesitan una supervisión coherente independientemente de la ubicación del empleado. Los proveedores utilizan herramientas de monitoreo remoto y de políticas nativas en la nube para hacer que la prestación de servicios sea menos dependiente de los sistemas en las instalaciones. Esta necesidad está fortaleciendo la relación entre la escala de la fuerza laboral híbrida y la renovación de contratos de endpoints gestionados, especialmente para los empleadores que deben ofrecer a los usuarios controles de soporte y seguridad comparables independientemente de dónde trabajen.
La Automatización del Servicio de Asistencia Técnica Habilitada por IA Reestructura la Economía del Soporte
La IA está cambiando el soporte de un modelo centrado en tickets reactivos a uno que identifica y resuelve problemas rutinarios con mayor anticipación, incluidos restablecimientos de contraseñas, fallos básicos de configuración, problemas recurrentes de rendimiento de dispositivos y solicitudes de acceso comunes que anteriormente añadían carga de trabajo a los servicios de asistencia técnica sin requerir un juicio técnico avanzado. El Mercado de Servicios de Soporte de Escritorio Gestionado se ve afectado porque los proveedores pueden utilizar herramientas de autocorrección para reducir el triaje manual, hacer que el rendimiento del nivel de servicio sea más predecible y dirigir a los especialistas hacia las excepciones que requieren criterio. La incorporación automatizada también puede estandarizar la configuración de dispositivos y reducir los retrasos para los nuevos usuarios. Este cambio ejerce presión sobre los proveedores que dependen en gran medida del personal de primera y segunda línea, porque sus costos operativos pueden seguir vinculados a los volúmenes de tickets que la automatización ha reducido para los competidores con mayor madurez digital. Los compradores ahora esperan que la capacidad de automatización forme parte de una propuesta de servicio creíble, especialmente cuando comparan los compromisos de tiempo de respuesta, los costos de la fuerza laboral, la coherencia operativa de los equipos de entrega internacionales y la evidencia de que los problemas rutinarios pueden resolverse antes de que los usuarios los reporten.
La Adopción de Escritorios Basados en la Nube Altera la Estructura de Capital de los Endpoints
Los escritorios en la nube cambian la forma en que las organizaciones compran, configuran y soportan la computación de los usuarios, reemplazando los procesos separados a nivel de dispositivo con un entorno operativo más centralizado para aplicaciones, identidades, políticas y acceso de usuarios. Centralizan el aprovisionamiento, la aplicación de parches y la administración del ciclo de vida que anteriormente requerían más trabajo en los parques de dispositivos físicos. El Mercado de Servicios de Soporte de Escritorio Gestionado se beneficia cuando los clientes necesitan que los proveedores operen este entorno compartido de nube y endpoints. Los PC en la nube también pueden ser más fáciles de introducir en nuevas implementaciones porque no requieren las mismas decisiones de infraestructura heredada, lo que permite a las organizaciones estandarizar el acceso, la configuración y los procesos de soporte antes de que los parques de dispositivos físicos se vuelvan más complejos. Esto crea una oportunidad para los proveedores que pueden soportar tanto escritorios virtuales como dispositivos físicos bajo un único modelo operativo, al tiempo que ayudan a los clientes a decidir qué roles de empleados requieren computación local, escritorios virtuales o un acuerdo mixto. Los proveedores aún deben diferenciar sus servicios de las funciones de gestión del lugar de trabajo incluidas por los grandes proveedores de plataformas en la nube, a menudo a través del soporte de migración, la gobernanza especializada, la integración con las herramientas existentes y las operaciones diarias responsables.
El Aumento de los Requisitos de Seguridad de Endpoints y Cumplimiento Normativo Integra la Seguridad en los Contratos Principales
Los requisitos regulatorios están convirtiendo la seguridad de endpoints en una parte necesaria de los contratos de soporte gestionado, especialmente donde las organizaciones deben demostrar cómo identifican vulnerabilidades, aplican controles, preservan evidencias y responden a incidentes. La norma del Departamento de Defensa de los Estados Unidos que entra en vigor el 10 de noviembre de 2025 establece requisitos de ciberseguridad para los contratistas que manejan información federal cubierta.[2] El reglamento de la Comisión Europea sobre medidas de gestión de riesgos de NIS2 incluye controles relevantes para el manejo de vulnerabilidades, el monitoreo y la respuesta a incidentes.[3] El Mercado de Servicios de Soporte de Escritorio Gestionado se beneficia cuando los compradores desean que la seguridad y el soporte de escritorio se entreguen a través de menos relaciones con proveedores, especialmente cuando la responsabilidad consolidada puede simplificar la gobernanza, la gestión de contratos, la recopilación de evidencias y la coordinación diaria entre los equipos de TI y seguridad. Los proveedores certificados pueden utilizar procesos documentados de aplicación de parches, detección y remediación para competir por cuentas reguladas, donde los equipos de adquisiciones evalúan tanto los controles técnicos como la fiabilidad de la gobernanza del servicio subyacente. Estos requisitos también elevan la capacidad mínima esperada de los proveedores más pequeños, que pueden necesitar invertir en certificaciones, métodos documentados, talento en seguridad y asociaciones tecnológicas antes de poder licitar por trabajos regulados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Habilidades en Nube, Seguridad de Endpoints y Operaciones de IA | -1.30% | Global, más aguda en los mercados de crecimiento de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preocupaciones Empresariales sobre Visibilidad y Control | -0.90% | Global, más fuerte en sectores regulados como BFSI y gobierno | Mediano plazo (2-4 años) |
| Fragmentación de Herramientas en Sistemas Operativos y Tipos de Endpoints | -0.70% | Global | Mediano plazo (2-4 años) |
| Complejidad de Servicio No Valorada en Contratos Basados en Resultados | -0.50% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Habilidades de TI Limita la Escalabilidad de los Proveedores
La escasez de profesionales con habilidades en endpoints en la nube, operaciones de seguridad y gestión de TI habilitada por IA limita la capacidad de entrega, especialmente cuando los proveedores necesitan personal experimentado para soportar entornos de clientes grandes, regulados o multinacionales. Los compradores revisan detenidamente las certificaciones y la profundidad especializada cuando evalúan a los proveedores para contratos complejos. Esto puede extender los ciclos de adquisición y reducir el número de proveedores capaces de cumplir los requisitos técnicos, ya que los clientes prueban la experiencia práctica en gestión en la nube, control de identidades, respuesta a incidentes, configuración de dispositivos y prestación de servicios regulados antes de adjudicar un contrato. El Mercado de Servicios de Soporte de Escritorio Gestionado también enfrenta una compensación de capacidad porque los proveedores establecidos pueden no ser capaces de perseguir cada oportunidad disponible. Las habilidades escasas elevan las barreras para los nuevos participantes, pero también aumentan los costos laborales y de formación para los titulares. La automatización y el desarrollo específico de la fuerza laboral siguen siendo formas importantes de gestionar esta restricción, pero ambas requieren inversión antes de que los proveedores puedan convertir la nueva demanda en una capacidad de servicio fiable y escalable.
Las Preocupaciones Empresariales sobre Visibilidad y Control Ralentizan la Externalización de Alcance Completo
Algunas organizaciones se preocupan de que la externalización reduzca su visión en tiempo real del estado de los dispositivos, el estado de seguridad y la experiencia del usuario, especialmente cuando la responsabilidad se distribuye entre un equipo de clientes, un proveedor de servicios y varias plataformas tecnológicas con diferentes formatos de informes. La preocupación es mayor en los entornos de BFSI y gobierno, donde la evidencia de auditoría debe estar disponible a demanda. Esto crea demanda de servicios gestionados al tiempo que hace que los compradores sean cautelosos ante compromisos amplios de externalización. Los proveedores pueden abordar la preocupación con paneles de cumplimiento en tiempo real e informes listos para auditoría, lo que permite a los equipos de clientes mantener visibilidad sobre el estado de los dispositivos, el estado de los parches, las acciones de seguridad y el rendimiento del servicio. Una gobernanza de servicio clara puede convertir la transparencia de una barrera de adquisición en un diferenciador, especialmente cuando los clientes reciben rutas de escalada definidas, revisiones operativas compartidas y control práctico sobre las decisiones de política.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Seguridad Cambia la Combinación de Servicios Gestionados
Los Servicios de Asistencia Técnica y Soporte al Usuario representaron el 26,27% de la participación del Mercado de Servicios de Soporte de Escritorio Gestionado en 2026. El trabajo distribuido continúa generando un gran volumen de problemas de endpoints que requieren asistencia al usuario. La resolución asistida por IA está combinando las actividades de primera y segunda línea dentro de contratos de soporte más amplios. Se proyecta que la Seguridad de Endpoints y Protección contra Amenazas se expanda a un CAGR del 6,88% hasta 2032. El servicio se está convirtiendo en parte del soporte de escritorio de referencia en el Mercado de Servicios de Soporte de Escritorio Gestionado en lugar de una compra separada.
La Gestión de Parches y Actualizaciones del Sistema Operativo siguen siendo líneas de servicio establecidas con grandes volúmenes de dispositivos. La automatización reduce el trabajo manual en la aplicación rutinaria de parches y dirige a los especialistas hacia las excepciones y la gobernanza de cambios. La Implementación de Software y Gestión del Ciclo de Vida ayuda a los clientes a controlar los ciclos de configuración, licencias y reemplazo. El Monitoreo y Gestión de Endpoints proporciona la telemetría necesaria para el soporte proactivo y la prevención de fallos. Estos servicios en conjunto hacen que el Mercado de Servicios de Soporte de Escritorio Gestionado sea menos dependiente del trabajo de soporte de tickets individuales.



Por Modelo de Entrega: Los Modelos en la Nube Desplazan los Valores Predeterminados Heredados
El Soporte de Escritorio Gestionado Híbrido representó el 41,88% de los ingresos del modelo de entrega en 2026. Esta posición refleja requisitos de gestión de riesgos duraderos en lugar de una transición corta desde los sistemas en las instalaciones. Los compradores de BFSI y gobierno a menudo retienen entornos híbridos debido a la soberanía de datos, la latencia y los requisitos de auditoría. Se proyecta que el Soporte de Escritorio Gestionado Basado en la Nube se expanda a un CAGR del 6,94% hasta 2032. Las nuevas implementaciones están apoyando este impulso en el Mercado de Servicios de Soporte de Escritorio Gestionado porque muchos compradores pequeños y del mercado medio tienen menos sistemas heredados que conservar.
El Soporte de Escritorio Gestionado en las Instalaciones sigue siendo necesario en entornos industriales, gubernamentales y de alta seguridad. Estos entornos pueden requerir sistemas con aislamiento de red o infraestructura controlada localmente. La facturación flexible por usuario puede ayudar a los proveedores a atender a los clientes en configuraciones híbridas y en la nube. Esta flexibilidad es cada vez más importante en el Mercado de Servicios de Soporte de Escritorio Gestionado a medida que los parques de clientes se vuelven más mixtos, geográficamente distribuidos y sujetos a diferentes requisitos operativos, de seguridad y presupuestarios.
Por Tamaño de Organización: Las PYMEs Aceleran la Externalización de Endpoints Gestionados
Las Grandes Empresas representaron el 70,83% de los ingresos en 2026. Sus contratos combinan habitualmente monitoreo, asistencia técnica, seguridad y gestión del ciclo de vida en varios países y categorías de dispositivos, lo que proporciona a los equipos de adquisiciones un único marco de servicio para operaciones complejas e informes coherentes. Las grandes organizaciones tienen la escala de adquisición para utilizar acuerdos de externalización estratégicos y plurianuales. Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 6,83% hasta 2032. La entrega basada en plataformas puede reducir el costo por endpoint para las organizaciones con menos de 500 dispositivos.
Las pequeñas empresas a menudo dependen de personal interno generalista para gestionar una base de endpoints en crecimiento. Los proveedores gestionados pueden proporcionar documentación de cumplimiento y capacidades de seguridad que son difíciles de replicar a un costo similar internamente. La encuesta de Parallels de 2025 encontró que el 89% de las empresas medianas planeaban aumentar el gasto en ciberseguridad, con el 41% planeando un aumento significativo. Los proveedores que incluyen gestión de identidades y acceso de confianza cero pueden hacer sus ofertas más relevantes para este grupo de compradores. También amplía la base de clientes del Mercado de Servicios de Soporte de Escritorio Gestionado.
Por Tipo de Dispositivo y Endpoint: Los PC en la Nube Redefinen la Frontera de los Endpoints
Los Portátiles representaron el 35,66% de los ingresos en 2026. Siguen siendo fundamentales para los parques de dispositivos de las grandes empresas y los acuerdos de trabajo híbrido, donde las organizaciones necesitan un dispositivo de usuario estándar que pueda funcionar en entornos de oficina, domésticos, de viaje y en las instalaciones del cliente. Los Escritorios conservan un papel importante en los entornos de estación de trabajo fija, incluidas las salas de negociación, los puestos de enfermería y las instalaciones gubernamentales seguras. Los endpoints de IoT y especializados introducen diferentes calendarios de aplicación de parches e interfaces de gestión. Se proyecta que los Escritorios Virtuales y PC en la Nube se expandan a un CAGR del 7,11% hasta 2032.
Un caso de estudio de HCLTech de 2026 describió reducciones del costo total de propiedad de hasta el 30% en un fabricante con 25.000 empleados mediante la gestión de endpoints entregada en la nube. Esto respalda el argumento financiero para la entrega virtual gestionada donde los clientes necesitan administración centralizada. Los periféricos y los dispositivos de colaboración también se están convirtiendo en categorías de soporte diferenciadas a medida que las salas de reuniones híbridas se estandarizan. Los proveedores de servicios en el Mercado de Servicios de Soporte de Escritorio Gestionado necesitan soportar sistemas de vídeo, pantallas inteligentes y hardware relacionado junto con los ordenadores de los empleados. También aumentan la importancia operativa de las plataformas de gestión unificada.

Por Industria del Usuario Final: BFSI Ancla la Demanda Mientras la Salud Acelera
BFSI representó el 20,77% de los ingresos en 2026. Las obligaciones de auditoría, las densas redes de sucursales y asesoramiento, y los contratos de externalización de alto valor respaldan su posición, ya que las instituciones deben mantener un registro claro del acceso a dispositivos, la configuración, el estado de vulnerabilidades y la actividad de soporte al usuario. Las instituciones financieras operan entornos de endpoints en capas que incluyen sistemas de negociación, sucursales y asesoramiento remoto. Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 7,24% hasta 2032. Los dispositivos médicos conectados, los registros electrónicos de salud y las estaciones de trabajo clínicas requieren operaciones de endpoints fiables.
Los proveedores de atención médica enfrentan estrictas necesidades de tiempo de actividad y deben proteger la información sensible de los pacientes. La externalización puede ayudar a las organizaciones a gestionar la complejidad de los endpoints cuando la inversión interna en TI no ha seguido el ritmo de los requisitos digitales. La Tecnología de la Información y las Telecomunicaciones, el Gobierno y el Sector Público, el Comercio Minorista y Bienes de Consumo, y la Manufactura también generan una demanda significativa. La contratación pública gubernamental a menudo favorece a los proveedores que cumplen los requisitos de cumplimiento nacionales. Esto convierte la capacidad vertical en una consideración competitiva duradera para el Mercado de Servicios de Soporte de Escritorio Gestionado.
Análisis Geográfico
América del Norte representó el 38,36% de la participación del Mercado de Servicios de Soporte de Escritorio Gestionado en 2026. La región tiene una alta concentración de grandes empresas y prácticas maduras de adquisición de servicios gestionados, lo que respalda contratos integrales que integran operaciones de endpoints, controles de seguridad, soporte al usuario y obligaciones de informes. La norma de ciberseguridad del Departamento de Defensa de los Estados Unidos establece una vía de compra basada en el cumplimiento para los sistemas de contratistas relevantes. Los Estados Unidos generan la mayor parte de los ingresos regionales, mientras que Canadá se beneficia de la externalización de servicios financieros y la modernización del sector público. México se está desarrollando como una ubicación nacional para el soporte técnico bilingüe.
Europa tiene una demanda persistente derivada de la gobernanza de datos relacionada con el RGPD y los requisitos de seguridad de NIS2, porque los compradores deben alinear las operaciones de los proveedores con el manejo local de datos, la documentación de seguridad y las expectativas de gestión de incidentes. Al mismo tiempo, la incertidumbre económica y geopolítica puede frenar el gasto tecnológico discrecional. El Mercado de Servicios de Soporte de Escritorio Gestionado está moldeado por la demanda de alojamiento local y controles de seguridad documentados. Omnissa se asoció con GEMA International en octubre de 2025 para ofrecer gestión unificada de endpoints alojada localmente para Alemania y Austria. América del Sur, Oriente Medio y África contribuyen con oportunidades más pequeñas pero en desarrollo, lideradas por Brasil, Arabia Saudita y los Emiratos Árabes Unidos.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,13% hasta 2032. Su demanda está respaldada por la externalización de TI en BFSI, las necesidades de seguridad y una adopción más amplia del trabajo híbrido, mientras que las organizaciones multinacionales buscan soporte estandarizado en oficinas, centros de capacidad global y poblaciones de empleados distribuidas. India, Japón, China, Corea del Sur, Australia y Singapur son mercados importantes para los servicios de endpoints gestionados. TCS ganó las operaciones del centro de capacidad global de India de Best Buy en septiembre de 2026, cubriendo datos, análisis, servicios de IA y operaciones para 600 empleados.
Panorama Competitivo
Concentración del Mercado
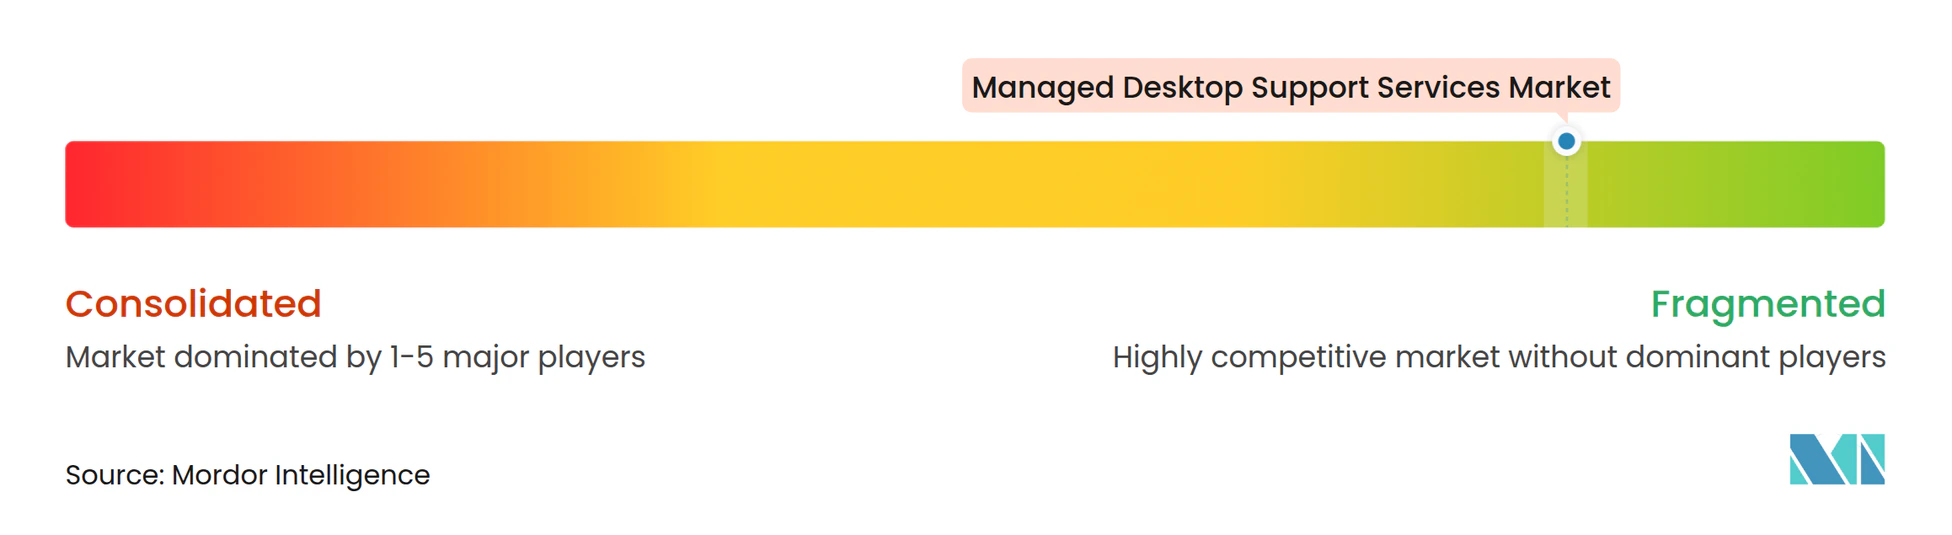
El Mercado de Servicios de Soporte de Escritorio Gestionado tiene una concentración moderada entre los grandes proveedores globales, mientras que los especialistas regionales compiten activamente por debajo de ese nivel. Los integradores de sistemas globales ganan volumen de contratos a través de acuerdos plurianuales que cubren monitoreo, asistencia técnica, seguridad y gestión del ciclo de vida, especialmente cuando los clientes desean un único proveedor responsable de la modernización tecnológica y los resultados operativos. La reasignación de contratos sigue siendo común cuando los compradores revisan los resultados de modernización y los resultados del servicio. HCLTech aseguró un acuerdo de cinco años de lugar de trabajo digital y red empresarial con Mercedes-Benz en julio de 2026, valorado en 1,14 mil millones de USD. El acuerdo reemplazó a un proveedor titular y muestra cómo las grandes revisiones de modernización pueden alterar las relaciones establecidas con los proveedores.
Las empresas líderes están combinando seguridad de endpoints, asistencia técnica y servicios de ciclo de vida para aumentar el alcance por cliente y reducir la complejidad de los proveedores. Unisys amplió su Servicio de Suscripción de Dispositivos con Dell Technologies en febrero de 2026 para incluir cobertura del ciclo de vida impulsada por IA para implementaciones de computación en el borde e IoT. Las plataformas de gestión de endpoints centradas en IA también se están convirtiendo en una forma más importante de diferenciar los servicios más allá de los PC convencionales. Los proveedores enfrentan presión sobre los márgenes cuando los compradores favorecen la fijación de precios basada en resultados sobre las estructuras de tiempo y materiales.
Los proveedores que no pueden automatizar las actividades rutinarias pueden tener dificultades para igualar las expectativas de precio y servicio, especialmente cuando los contratos requieren tiempos de respuesta predecibles, informes transparentes y mejoras continuas de eficiencia durante el período de servicio. Las oportunidades permanecen en los modelos de seguridad vinculados a la reducción del ciberriesgo, las ofertas de autoservicio para PYMEs y la entrega de escritorios soberanos para los compradores del sector público europeo. El Mercado de Servicios de Soporte de Escritorio Gestionado no proporciona una cifra combinada de participación de mercado para los principales proveedores, por lo que no se puede asignar una puntuación de concentración basada en participación sin crear datos no respaldados.
Líderes de la Industria de Servicios de Soporte de Escritorio Gestionado
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: TCS ganó las operaciones del centro de capacidad global (GCC) de India de Best Buy en un contrato de servicios tecnológicos de cinco años estimado en 20 mil millones de INR (aproximadamente 237 millones de USD a los tipos de cambio promedio de 2025), cubriendo las operaciones del GCC, datos, análisis y servicios de IA para aproximadamente 600 empleados en Bengaluru.
- Julio de 2026: HCLTech aseguró un acuerdo de servicios de lugar de trabajo digital y red empresarial de cinco años con Mercedes-Benz, valorado en aproximadamente 1,14 mil millones de USD, reemplazando al proveedor titular. El contrato cubre la modernización del lugar de trabajo digital y la infraestructura de red empresarial, ilustrando cómo las revisiones de entrega y las prioridades de modernización están redistribuyendo los principales mandatos de externalización.
- Junio de 2026: The Magnum Ice Cream Company nombró a Accenture y HCL como socios tecnológicos principales para una separación global de TI de Unilever. Accenture lidera la implementación de plataformas empresariales y los sistemas de IA y ciberseguridad; HCL supervisa el despliegue de infraestructura y los servicios al usuario final. Microsoft proporciona infraestructura en la nube y herramientas de lugar de trabajo para el programa, reemplazando los servicios cubiertos por los Acuerdos de Servicios de Transición que vencen en 2027.
- Marzo de 2026: DXC Technology Deutschland GmbH aseguró un acuerdo de servicios gestionados de marco único con el Banco Central Europeo (BCE) para servicios de computación del usuario final e infraestructura de TI, con un valor máximo de 410 millones de EUR (aproximadamente 443 millones de USD a los tipos de cambio promedio de 2025) y un plazo inicial de cinco años extensible a 8 años. Los servicios se prestan exclusivamente desde los centros de entrega del Espacio Económico Europeo de DXC.
Alcance del Informe Global del Mercado de Servicios de Soporte de Escritorio Gestionado
El Mercado de Servicios de Soporte de Escritorio Gestionado comprende los servicios de TI externalizados en los que un proveedor externo ofrece soporte continuo, mantenimiento y gestión del entorno de computación del usuario final de una organización.
El Informe del Mercado de Servicios de Soporte de Escritorio Gestionado está segmentado por Tipo de Servicio (Monitoreo y Gestión de Endpoints, Gestión de Parches y Actualizaciones del Sistema Operativo, Implementación de Software y Gestión del Ciclo de Vida, Servicios de Asistencia Técnica y Soporte al Usuario, Seguridad de Endpoints y Protección contra Amenazas, y Gestión de Activos e Inventario), Modelo de Entrega (Soporte de Escritorio Gestionado en las Instalaciones, Soporte de Escritorio Gestionado Basado en la Nube, y Soporte de Escritorio Gestionado Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Tipo de Dispositivo y Endpoint (Escritorios, Portátiles, Escritorios Virtuales y PC en la Nube, Endpoints de Fuerza Laboral Móvil y Remota, Periféricos y Dispositivos de Colaboración, y Endpoints de IoT y Especializados), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, Gobierno y Sector Público, Comercio Minorista y Bienes de Consumo, Manufactura, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Monitoreo y Gestión de Endpoints |
| Gestión de Parches y Actualizaciones del Sistema Operativo |
| Implementación de Software y Gestión del Ciclo de Vida |
| Servicios de Asistencia Técnica y Soporte al Usuario |
| Seguridad de Endpoints y Protección contra Amenazas |
| Gestión de Activos e Inventario |
| Soporte de Escritorio Gestionado en las Instalaciones |
| Soporte de Escritorio Gestionado Basado en la Nube |
| Soporte de Escritorio Gestionado Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Escritorios |
| Portátiles |
| Escritorios Virtuales y PC en la Nube |
| Endpoints de Fuerza Laboral Móvil y Remota |
| Periféricos y Dispositivos de Colaboración |
| Endpoints de IoT y Especializados |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Comercio Minorista y Bienes de Consumo |
| Manufactura |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Monitoreo y Gestión de Endpoints | |
| Gestión de Parches y Actualizaciones del Sistema Operativo | ||
| Implementación de Software y Gestión del Ciclo de Vida | ||
| Servicios de Asistencia Técnica y Soporte al Usuario | ||
| Seguridad de Endpoints y Protección contra Amenazas | ||
| Gestión de Activos e Inventario | ||
| Por Modelo de Entrega | Soporte de Escritorio Gestionado en las Instalaciones | |
| Soporte de Escritorio Gestionado Basado en la Nube | ||
| Soporte de Escritorio Gestionado Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Tipo de Dispositivo y Endpoint | Escritorios | |
| Portátiles | ||
| Escritorios Virtuales y PC en la Nube | ||
| Endpoints de Fuerza Laboral Móvil y Remota | ||
| Periféricos y Dispositivos de Colaboración | ||
| Endpoints de IoT y Especializados | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Bienes de Consumo | ||
| Manufactura | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Soporte de Escritorio Gestionado?
Se proyecta que el Mercado de Servicios de Soporte de Escritorio Gestionado alcance los 50,97 mil millones de USD para 2032, desde 37,14 mil millones de USD en 2027, a un CAGR del 6,54%.
¿Qué tipo de servicio lidera la demanda de soporte de escritorio gestionado?
Los Servicios de Asistencia Técnica y Soporte al Usuario lideran con una participación del 26,27% en 2026, mientras que la Seguridad de Endpoints y Protección contra Amenazas tiene el CAGR proyectado más alto del 6,88% hasta 2032.
¿Por qué las empresas externalizan el soporte de escritorio?
El trabajo híbrido, los requisitos de seguridad de endpoints y la necesidad de monitoreo continuo de dispositivos están impulsando la demanda de soporte externalizado.
¿Qué modelo de entrega se está expandiendo más rápidamente?
Se proyecta que el Soporte de Escritorio Gestionado Basado en la Nube se expanda a un CAGR del 6,94% hasta 2032 a medida que las nuevas implementaciones adoptan endpoints en la nube.
¿Qué organizaciones están adoptando el soporte de escritorio gestionado más rápidamente?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 6,83% hasta 2032 a medida que la entrega basada en plataformas reduce el costo por endpoint.
¿Qué región tiene el mayor crecimiento de demanda proyectado?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,13% hasta 2032, respaldado por la externalización, la demanda de seguridad y la adopción del trabajo híbrido.