
Tamanho e Participação do Mercado de Serviços de Colaboração Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 38.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 67.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.63 % |
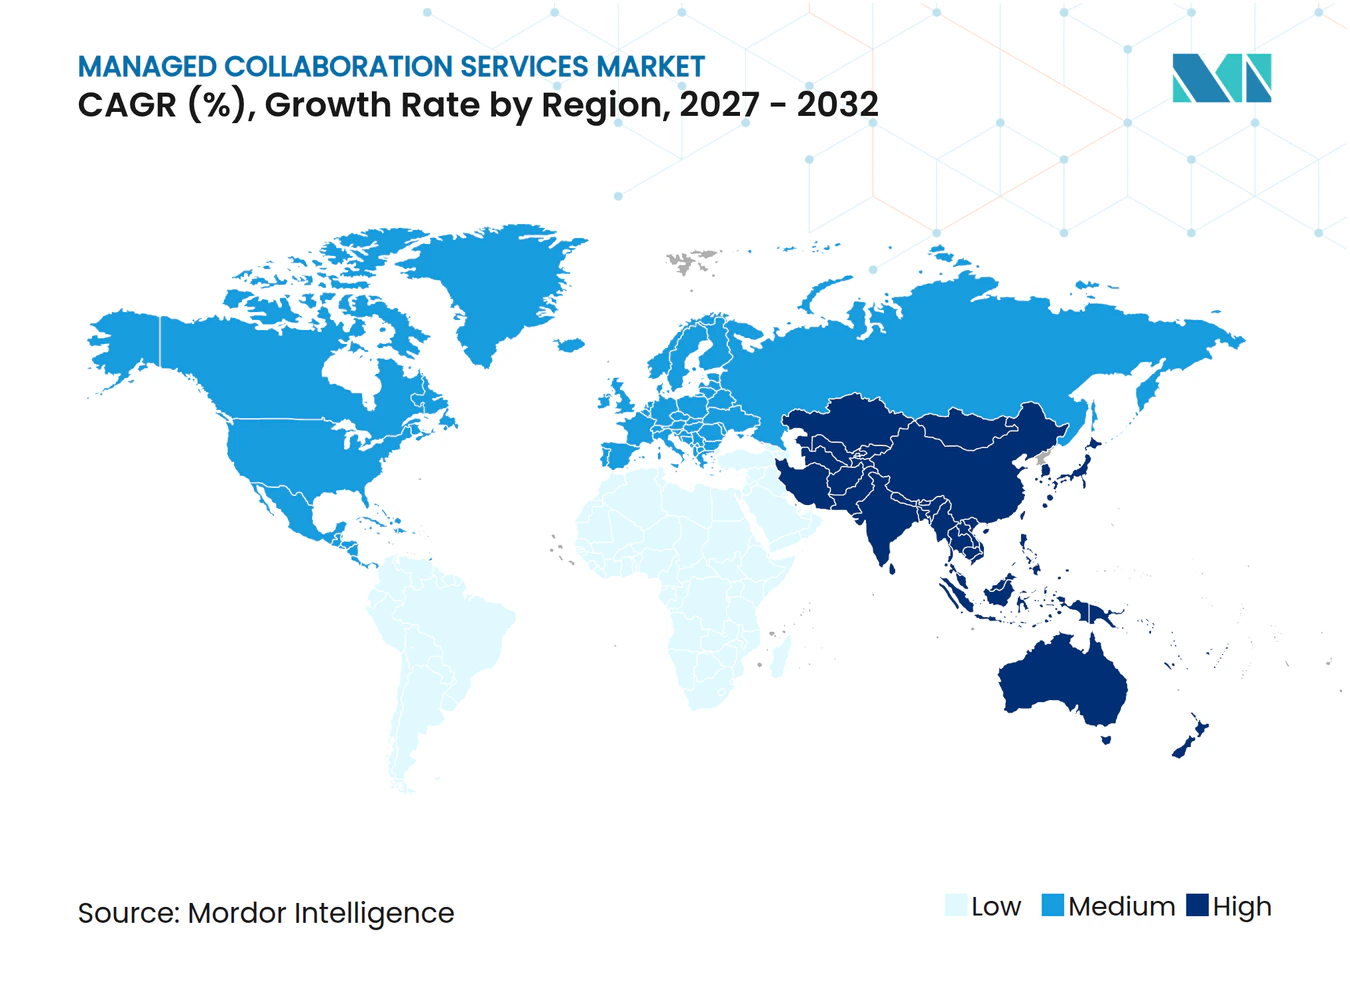
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Colaboração Gerenciados pela Mordor Intelligence
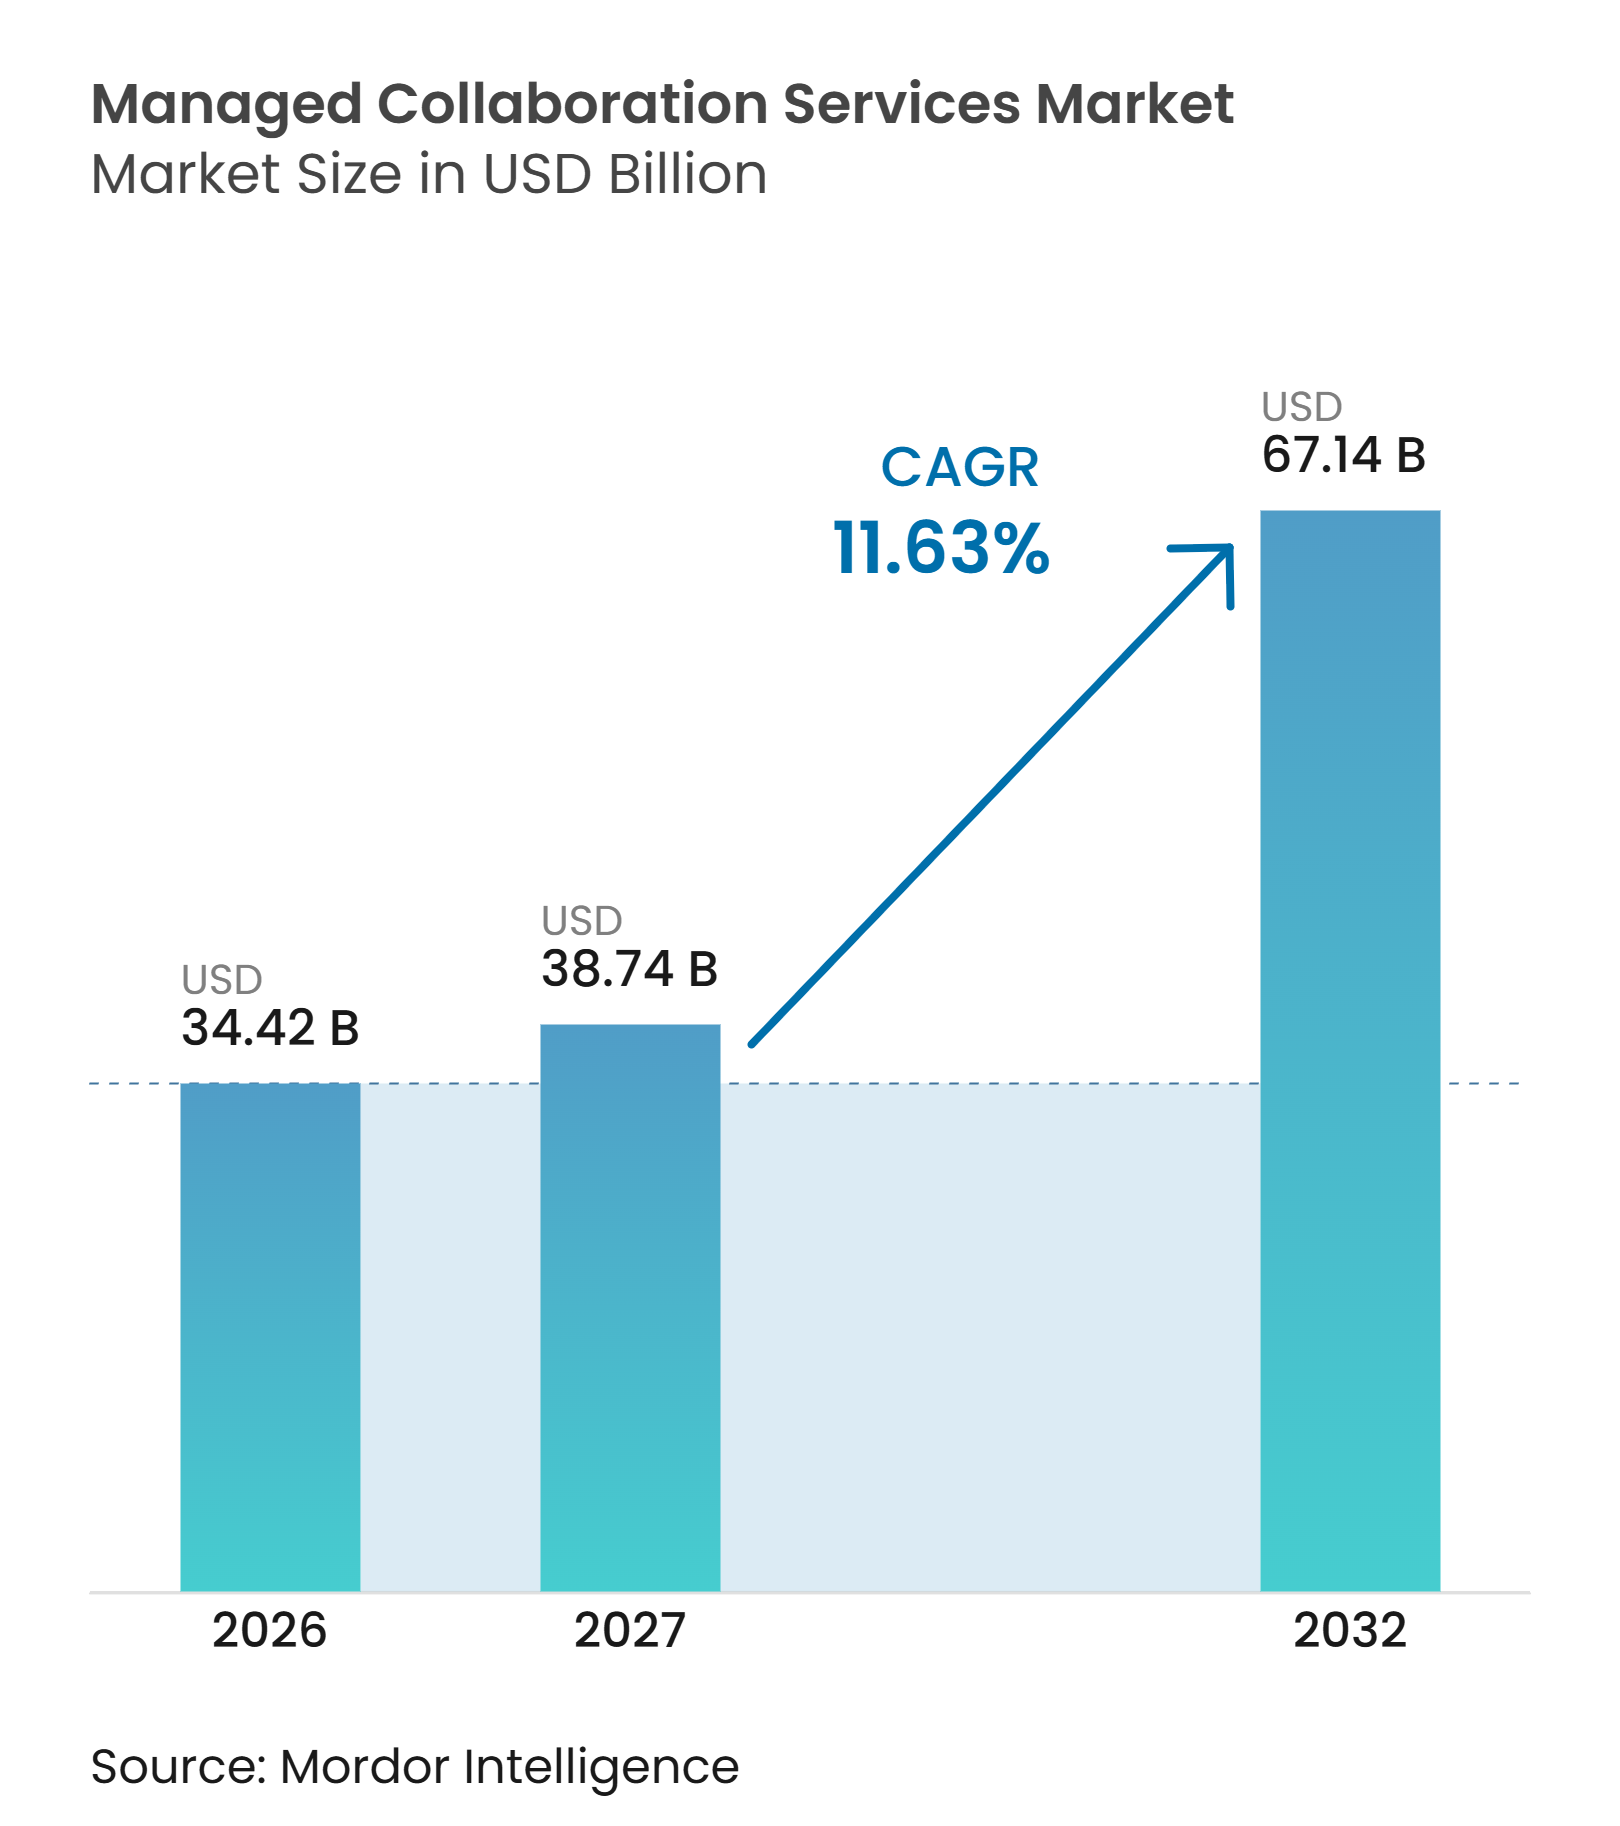
O tamanho do mercado de serviços de colaboração gerenciados está projetado para expandir de 34,42 bilhões de USD em 2026 para 67,14 bilhões de USD até 2032, registrando um CAGR de 11,63% entre 2027 e 2032. As empresas estão migrando da propriedade de infraestrutura de comunicação para modelos operacionais gerenciados que abrangem governança de plataforma, integração, conformidade e entrega contínua de serviços. O trabalho híbrido tornou mais difícil manter uma qualidade de serviço consistente entre locais, dispositivos e ambientes regulatórios. Isso coloca maior responsabilidade nos provedores para gerenciar o ambiente operacional, em vez de simplesmente revender licenças de software. Os provedores também estão combinando capacidades de comunicações unificadas e central de atendimento em acordos mais amplos, o que pode aumentar o escopo dos contratos. As regras de residência de dados e as necessidades de governança de IA estão criando oportunidades para provedores que conseguem apoiar implantações regulamentadas.
Principais Conclusões do Relatório
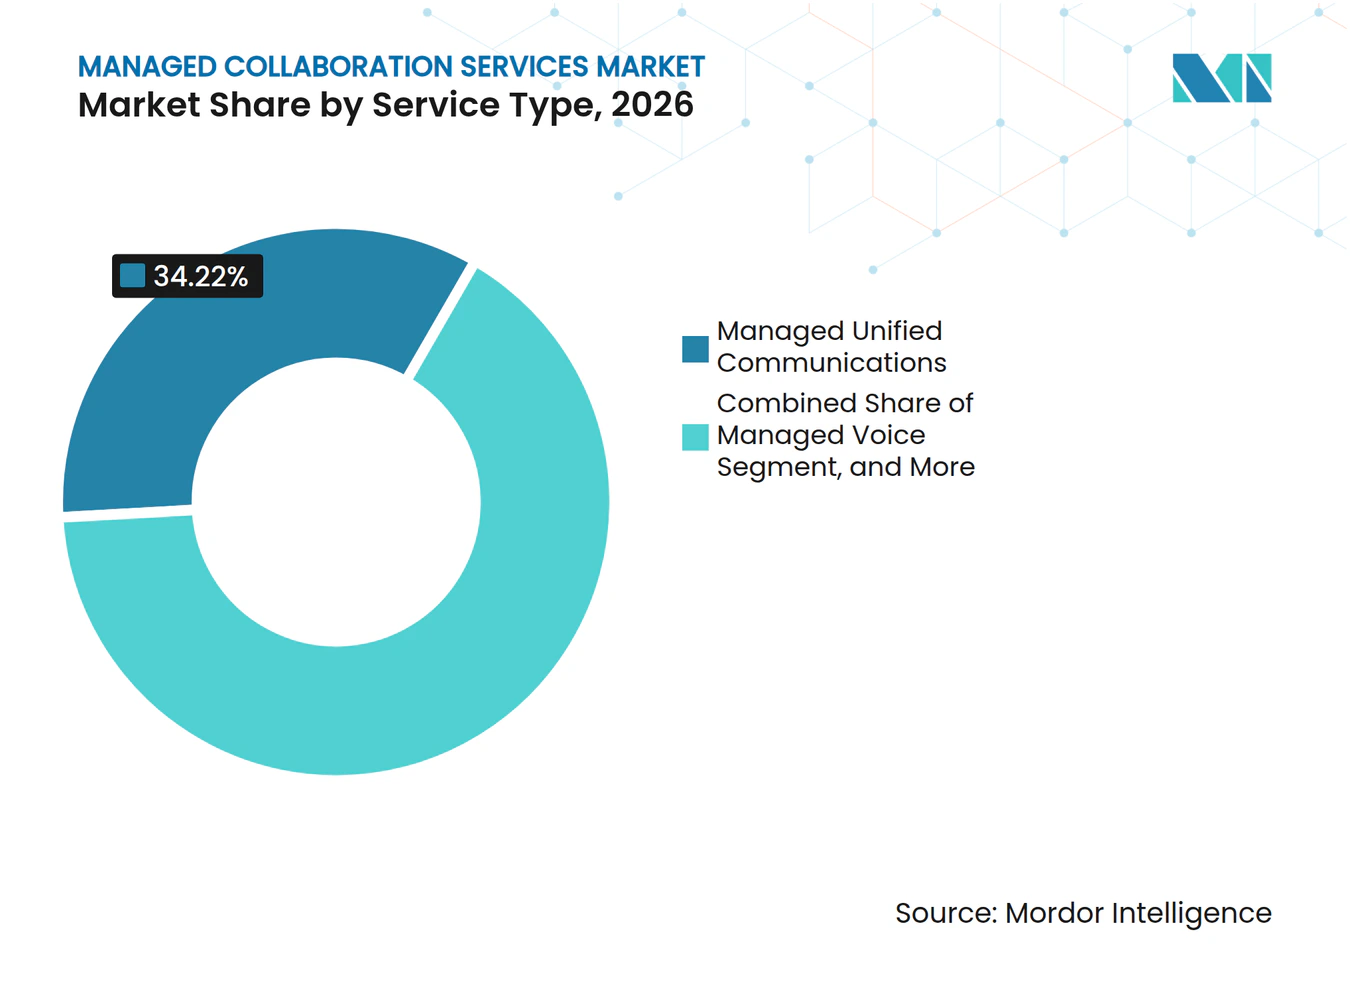
- Por tipo de serviço, as Comunicações Unificadas Gerenciadas detinham 34,22% da participação do mercado de serviços de colaboração gerenciados em 2026, enquanto a Voz Gerenciada está projetada para expandir a um CAGR de 12,13% até 2032.
- Por modo de implantação, as soluções baseadas em nuvem representaram 58,36% do tamanho do mercado de serviços de colaboração gerenciados em 2026 e devem expandir a um CAGR de 11,94% até 2032.
- Por tamanho de organização, as grandes empresas detinham 71,33% da participação do mercado de serviços de colaboração gerenciados em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 11,86% até 2032.
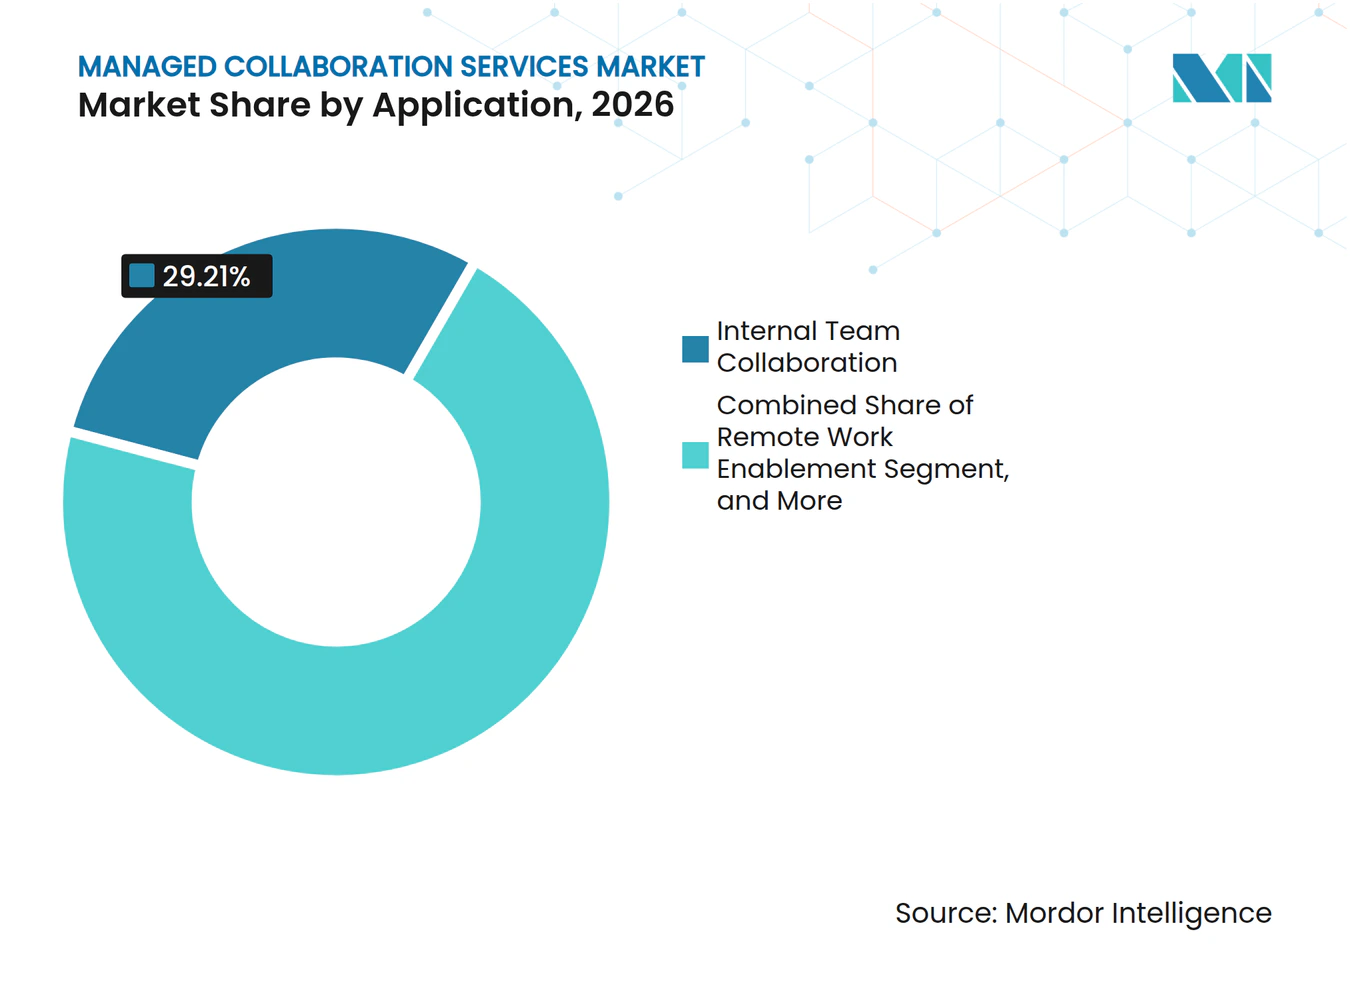
- Por aplicação, a colaboração interna de equipes representou 29,21% do mercado em 2026, enquanto a comunicação e o engajamento com clientes estão projetados para expandir a um CAGR de 11,83% até 2032.
- Por setor do usuário final, tecnologia da informação e telecomunicações detinham 17,83% do mercado em 2026, enquanto serviços bancários, financeiros e de seguros estão projetados para expandir a um CAGR de 12,24% até 2032.
- Por geografia, a América do Norte detinha 40,66% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Habilitação do Trabalho Híbrido e da Força de Trabalho Distribuída | +3.0% | Global, mais forte na América do Norte, Europa e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Preferência por Despesas Operacionais | +2.5% | Global, alta adoção na América do Norte e Europa, com adoção crescente na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Operações de Colaboração Habilitadas por IA e Produtividade dos Funcionários | +2.2% | América do Norte e Europa, expandindo para os principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Convergência de Comunicações Unificadas e Central de Atendimento | +1.6% | Principais mercados da América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Demanda por Colaboração Soberana e Conformidade por Design | 0.9% | Principais mercados europeus, expandindo para Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Capacidade de Gerenciamento de Ambientes Complexos de Múltiplas Plataformas | 0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Habilitação do Trabalho Híbrido e da Força de Trabalho Distribuída
O trabalho híbrido deixou de ser uma resposta de curto prazo e tornou-se um modelo operacional consolidado para muitos empregadores. Em maio de 2026, 52% dos funcionários norte-americanos com capacidade de trabalho remoto atuavam em arranjos híbridos, uma proporção que se manteve amplamente estável desde meados de 2022. As equipes de colaboração precisam agora dar suporte a usuários em locais dispersos, dispositivos variados, diferentes condições de conexão e padrões de trabalho que alternam entre casa, escritório e locais de clientes. A Gallup relatou que apenas 21% dos funcionários concordaram fortemente que recebiam feedback semanal significativo de seus gestores, enquanto planos formais de colaboração híbrida foram associados a um engajamento 66% maior e a uma redução de 29% no esgotamento profissional.[1] O estudo da Cisco Systems de 2025 constatou que 73% dos funcionários pesquisados relataram maior produtividade em arranjos híbridos, com um ganho autorrelatado de 19% equivalente a 7,6 horas por semana.[2] O mercado de serviços de colaboração gerenciados se beneficia quando as organizações buscam provedores capazes de monitorar plataformas, responder a incidentes, apoiar a adoção e estabelecer práticas operacionais nesses padrões de trabalho distribuído.
Migração para a Nuvem e Preferência por Despesas Operacionais
As empresas estão migrando sua infraestrutura de comunicação para plataformas em nuvem e modelos de gastos baseados em assinatura. Isso reduz a necessidade de manter equipes internas para manutenção rotineira de hardware, atualizações de software, gerenciamento de capacidade e a manutenção contínua de sistemas que antes eram mantidos localmente. A mudança também cria uma necessidade contínua de provedores capazes de operar chamadas em nuvem, conferências, identidade, controles de políticas, conexões de operadoras e os pontos de integração entre esses serviços. As pequenas e médias empresas frequentemente carecem de equipes especializadas para gerenciar múltiplas operadoras, codecs, links de aplicativos e requisitos de conformidade em um ambiente de comunicações em nuvem. Acordos baseados em resultados podem atender a essa necessidade vinculando a responsabilidade do provedor à disponibilidade e à experiência do usuário, em vez do volume de licenças, o que oferece aos compradores uma base mais clara para avaliar a entrega. O mercado de serviços de colaboração gerenciados, portanto, ganha suporte de compradores que desejam custos mais previsíveis enquanto mantêm a responsabilidade pela entrega do serviço.
Operações de Colaboração Habilitadas por IA e Produtividade dos Funcionários
Os recursos de IA estão ampliando os contratos de colaboração gerenciada para além da manutenção de infraestrutura e adentrando o suporte a fluxos de trabalho. A Cisco Systems anunciou recursos de gerenciamento de tarefas, anotações em tempo real, enquetes e recepcionista com IA para ambientes de colaboração Webex em setembro de 2025. Essas ferramentas exigem que os provedores gerenciem controles de acesso, retenção de resultados, configurações de plataforma, políticas de adoção pelos usuários, configuração de modelos e as regras aplicáveis ao conteúdo gerado por IA. As ferramentas de central de atendimento também utilizam IA para assistência a agentes, roteamento, transcrição, suporte à qualidade e o tratamento de registros de comunicação. Isso amplia as competências exigidas dos provedores para além das operações de rede convencionais e adiciona responsabilidades de governança ao gerenciamento rotineiro de serviços. O mercado de serviços de colaboração gerenciados recompensa provedores capazes de governar recursos habilitados por IA dentro de níveis de serviço definidos, políticas de usuário e práticas de conformidade.
Convergência de Comunicações Unificadas e Central de Atendimento
As empresas desejam cada vez mais um ambiente gerenciado único para as comunicações de funcionários e clientes. Isso combina comunicações unificadas, chamadas em nuvem, operações de central de atendimento, gravação para conformidade, gestão de qualidade e gerenciamento de serviços sob uma responsabilidade de provedor mais consistente. A Oracle introduziu seu Serviço de Nuvem de Rede de Orquestração de Comunicações Inteligentes em outubro de 2025 para conectar voz, UCaaS, CCaaS, serviços de IA e telefonia local em ambientes híbridos. Um contrato gerenciado mais amplo pode aumentar o valor da conta porque um cliente existente de comunicações unificadas pode adicionar gerenciamento de central de atendimento, gravação para conformidade, controles de qualidade com suporte de IA e relatórios unificados. Também pode tornar as decisões de substituição menos frequentes quando várias cargas de trabalho são gerenciadas sob o mesmo acordo e a experiência de serviço é avaliada em conjunto. O mercado de serviços de colaboração gerenciados tem oportunidades onde os provedores conseguem gerenciar esse escopo mais amplo com responsabilidade consistente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Privacidade de Dados, Residência e Transferência Transfronteiriça | -1.6% | Europa, Ásia-Pacífico e Oriente Médio e África, com relevância global crescente | Curto prazo (≤ 2 anos) |
| Complexidade de Integração entre Ambientes Legados e em Nuvem | -1.2% | Global | Médio prazo (2 a 4 anos) |
| Comoditização de Plataformas de Colaboração e Pressão sobre Preços | -0.9% | Principalmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Observabilidade Limitada da Qualidade das Reuniões e dos Resultados de Negócios | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade de Dados, Residência e Transferência Transfronteiriça
Os requisitos de armazenamento e transferência de dados aumentaram a complexidade da prestação de serviços de colaboração entre fronteiras. As medidas de certificação da China para transferências transfronteiriças de informações pessoais entraram em vigor em 1º de janeiro de 2026, estabelecendo caminhos de conformidade para transferências a partes no exterior. Essas regras afetam as plataformas de colaboração em nuvem utilizadas por organizações com operações na China e exigem decisões de design de serviço antes que os dados possam ser transferidos para fora de uma jurisdição. Os provedores podem precisar projetar roteamento de dados específico por jurisdição, instâncias de serviço locais, arranjos de criptografia controlados pelo cliente, regras de acesso operacional e documentação de suporte. Esses requisitos elevam os custos de entrega, limitam a padronização e podem retardar a implantação em múltiplos países. O mercado de serviços de colaboração gerenciados também exige que os provedores atendam aos requisitos europeus de proteção de dados, juntamente com os controles em desenvolvimento nos mercados da Ásia-Pacífico.
Complexidade de Integração entre Ambientes Legados e em Nuvem
Muitas grandes organizações operam uma combinação de sistemas PBX legados, telefonia local, plataformas de colaboração em nuvem, ferramentas de central de atendimento, sistemas de gravação e arranjos separados com operadoras. Essa combinação torna a implementação mais difícil do que uma implantação padrão de software em nuvem, pois o provedor gerenciado deve coordenar diferentes gerações de tecnologia e modelos operacionais. O trabalho de integração pode consumir uma grande parcela do valor do contrato e prolongar o tempo necessário para iniciar o serviço, o que pode afetar as margens e a experiência do cliente. Os provedores também devem assumir responsabilidade pelo desempenho do nível de serviço mesmo quando troncos mais antigos, configurações de SD-WAN, arranjos com operadoras ou condições de redes de terceiros afetam a qualidade. Designs pré-certificados e métodos de integração estabelecidos podem reduzir esse ônus em ambientes híbridos comuns. O mercado de serviços de colaboração gerenciados enfrenta pressão sobre as margens onde os provedores dependem de trabalho de integração pontual para cada cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Voz Gerenciada Expande Enquanto as Comunicações Unificadas LideramAs Comunicações Unificadas Gerenciadas detinham 34,22% da participação do mercado de serviços de colaboração gerenciados em 2026, sustentadas por acordos empresariais de longo prazo e pelo papel central das comunicações unificadas nos fluxos de trabalho dos funcionários. O tipo de serviço fornece a camada operacional para mensagens, chamadas, reuniões, compartilhamento de conteúdo e ferramentas de colaboração relacionadas. As organizações utilizam provedores gerenciados para supervisionar o desempenho da plataforma, administração de usuários, gestão de identidade, integração, controles de políticas e resposta a incidentes nesses serviços. Esse trabalho torna-se mais importante quando os funcionários utilizam vários dispositivos, trabalham em vários locais e dependem da mesma plataforma para decisões internas rotineiras. As Conferências e Colaboração Gerenciadas e a Central de Atendimento Gerenciada permanecem linhas de serviço complementares que são cada vez mais vendidas junto com o gerenciamento de comunicações unificadas. À medida que as plataformas convergem, os clientes podem colocar as operações de reuniões, o suporte a comunicações, a gravação e as interações com clientes sob uma abordagem operacional comum.
A Voz Gerenciada está projetada para expandir a um CAGR de 12,13% de 2027 a 2032 no mercado de serviços de colaboração gerenciados. As empresas estão substituindo sistemas PBX conectados à PSTN por ambientes de chamadas nativos em nuvem que exigem supervisão operacional contínua. A transição envolve interconexão com a PSTN, configuração de plano de discagem, procedimentos de chamadas de emergência, gerenciamento de números, suporte a dispositivos e provisionamento de usuários. Esses requisitos são frequentemente difíceis de serem gerenciados de forma consistente pelas equipes internas de TI após o término da implantação inicial. Em novembro de 2025, a 8x8 adicionou suporte nativo para telefones de mesa SIP da Mitel Networks Corporation, permitindo que os usuários acessem comunicações em nuvem enquanto mantêm o hardware existente. A retenção dos dispositivos instalados pode reduzir o atrito da migração para empresas que haviam adiado uma transição de voz mais ampla devido a preocupações com custos de substituição e interrupções.



Por Modo de Implantação:
A Nuvem Lidera Enquanto os Requisitos Híbridos ContinuamAs soluções baseadas em nuvem representaram 58,36% do tamanho do mercado de serviços de colaboração gerenciados em 2026. As empresas utilizam a entrega em nuvem para transferir a manutenção rotineira de infraestrutura, ciclos de atualização de software, dimensionamento de capacidade e tarefas de disponibilidade de plataforma para os provedores de serviços. Isso permite que as equipes internas se concentrem mais na configuração, governança, adoção pelos usuários e alinhamento com os processos de negócios. A mudança também apoia modelos de preços por assinatura e de serviços que podem se ajustar conforme as organizações alteram sua base de usuários, locais ou presença operacional. Os provedores devem gerenciar as expectativas de confiabilidade, integração, segurança e suporte que acompanham essa transição. Os clientes ainda esperam responsabilidade clara quando problemas na plataforma em nuvem afetam chamadas, reuniões, mensagens ou acesso a informações compartilhadas.
As soluções baseadas em nuvem estão projetadas para expandir a um CAGR de 11,94% de 2027 a 2032. Os modelos locais e híbridos permanecem importantes para organizações regulamentadas e ambientes que exigem sistemas locais juntamente com conectividade em nuvem. A Avaya Inc. e a Mitel Networks Corporation continuaram a focar em modelos híbridos locais em 2025, refletindo as necessidades dos clientes por controle local e salvaguardas de desempenho. Os ambientes híbridos exigem que os provedores governem as camadas em nuvem e locais sob um nível de serviço consistente, mesmo onde equipamentos legados permanecem em uso. As implantações conectadas à nuvem também fornecem acesso a recursos habilitados por IA que podem não estar disponíveis em ambientes locais isolados. Isso amplia o argumento funcional para a migração enquanto mantém o gerenciamento híbrido relevante durante a transição.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto as PMEs Ganham AcessoAs grandes empresas detinham 71,33% da participação do mercado de serviços de colaboração gerenciados em 2026. Essas organizações frequentemente operam ambientes de comunicação com múltiplos sites que são custosos e difíceis de gerenciar apenas com equipes internas. Elas exigem que os provedores coordenem plataformas, relacionamentos com operadoras, configurações de segurança, desempenho do serviço, regras de integração e processos de suporte em uma ampla base de usuários. Os grandes clientes também podem precisar de uma estrutura operacional comum para unidades de negócios que herdaram diferentes sistemas de comunicação por meio de investimentos ou aquisições anteriores. Seus contratos concentram-se cada vez mais em disponibilidade mensurável, experiência do usuário e adoção de recursos relevantes. Isso desloca a responsabilidade do provedor da administração de licenças para resultados operacionais contínuos que podem ser avaliados ao longo do acordo.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 11,86% de 2027 a 2032. As plataformas de agregação de canal e os pacotes de serviços por usuário estão reduzindo os custos de implementação e a escala mínima necessária para implantações menores. Essas organizações frequentemente se beneficiam de assinaturas previsíveis porque evitam grandes gastos iniciais em infraestrutura e não precisam manter equipes especializadas dedicadas. Elas também precisam de suporte externo para questões envolvendo chamadas em nuvem, controles de acesso, alterações rotineiras e solicitações de serviço dos usuários. Pacotes de serviços padronizados facilitam o atendimento a esse grupo pelos provedores sem o trabalho de implementação personalizada exigido por ambientes maiores. O mercado de serviços de colaboração gerenciados pode alcançar esse grupo de clientes por meio de pacotes que combinam plataformas em nuvem com administração e suporte contínuos.
Por Aplicação:
A Colaboração Interna Lidera Enquanto o Engajamento com Clientes AceleraA colaboração interna de equipes representou 29,21% do mercado em 2026. É o principal ponto de entrada para empresas que buscam suporte de colaboração gerenciada para mensagens, videoconferências, chamadas, compartilhamento de arquivos e coordenação rotineira de fluxos de trabalho. As organizações estão aplicando controles mais formais a esses fluxos de trabalho porque estão incorporados na atividade diária dos funcionários e frequentemente contêm informações operacionais. Espera-se agora que os provedores abordem disponibilidade, controles de acesso, configurações de retenção, qualidade do serviço e o gerenciamento de conteúdo gerado por IA. O escopo pode incluir suporte prático aos usuários, bem como supervisão técnica da plataforma subjacente. Isso expande a responsabilidade para além dos compromissos de qualidade de rede que moldaram os contratos anteriores de comunicações gerenciadas.
A comunicação e o engajamento com clientes estão projetados para expandir a um CAGR de 11,83% de 2027 a 2032. A demanda é sustentada pela conexão de sistemas de comunicações unificadas e central de atendimento dentro de um único acordo de serviço. A Habilitação do Trabalho Remoto, o Gerenciamento de Projetos e Coordenação de Fluxos de Trabalho, o Treinamento e Eventos Virtuais, e a Comunicação de Vendas e Marketing permanecem casos de uso separados dentro do ambiente mais amplo. Os serviços de trabalho remoto estão se expandindo para além das videoconferências para o suporte a espaços de trabalho digitais que podem conectar plataformas de colaboração com sistemas de RH, gestão do local de trabalho e monitoramento de segurança. Os provedores podem usar essas conexões para apoiar fluxos de trabalho de comunicação que abrangem funcionários, gestores, clientes e outras partes interessadas. Esses casos de uso podem ampliar o escopo do serviço por usuário empresarial e apoiar relacionamentos mais duradouros com os clientes.

Por Setor do Usuário Final:
TI e Telecomunicações Lideram Enquanto o BFSI AceleraTecnologia da informação e telecomunicações detinham 17,83% do mercado em 2026. O setor tem adoção madura de nuvem e desempenha dois papéis: como comprador de serviços de colaboração gerenciados e como canal de entrega para outras organizações. Os compradores neste setor utilizam serviços gerenciados para coordenar a entrega multilocatário, operações de plataforma, governança relacionada à IA e consistência do serviço em ambientes de clientes distribuídos. Sua experiência na operação de serviços em nuvem não elimina a necessidade de suporte especializado quando os ambientes de comunicação incluem várias plataformas, operadoras e controles regulatórios. Isso mantém o setor importante para o mercado de serviços de colaboração gerenciados apesar de sua capacidade técnica interna. Também torna o setor um ambiente prático para os provedores desenvolverem e demonstrarem modelos operacionais gerenciados mais avançados.
Serviços bancários, financeiros e de seguros estão projetados para expandir a um CAGR de 12,24% de 2027 a 2032. O segmento enfrenta requisitos rigorosos de conformidade, manutenção de registros, controle de acesso, comunicações confiáveis e responsabilidades de serviço definidas. Acordos gerenciados podem permitir que essas instituições terceirizem trabalho operacional não diferenciador enquanto mantêm padrões definidos de serviço e governança. Os provedores devem apoiar ambientes controlados onde as configurações de plataforma, o acesso de usuários, os registros e a qualidade do serviço possam ser avaliados em relação aos requisitos institucionais. Saúde e ciências da vida, governo e setor público, varejo e comércio eletrônico, manufatura e outros setores também representam oportunidades materiais. Seus padrões de adoção diferem porque os processos de aquisição, as práticas operacionais e as obrigações de conformidade variam por setor. Os provedores capazes de alinhar o gerenciamento de plataforma com esses requisitos setoriais estão posicionados para competir por essas contas.
Análise Geográfica
Mercado de Serviços de Colaboração Gerenciados da América do Norte
A América do Norte detinha 40,66% da participação no mercado de serviços de colaboração gerenciados em 2026. A região se beneficia da adoção precoce da nuvem, de redes estabelecidas de parceiros de canal e de uma densa base de grandes organizações com ambientes de comunicação multissite que exigem serviços consistentes em escritórios e locais remotos. Os Estados Unidos continuam sendo o mercado central, pois as empresas implantaram amplamente o Microsoft Teams e o Cisco Webex e necessitam de suporte operacional contínuo para esses ambientes. Essas implantações geram demanda por gerenciamento de integração, administração de políticas, monitoramento de serviços, suporte ao usuário, planejamento do ciclo de vida e gestão de mudanças ao longo da vida útil da plataforma. O Canadá contribui com demanda proveniente de organizações do setor público e de serviços financeiros, enquanto o México oferece oportunidades à medida que organizações multinacionais estendem acordos de colaboração gerenciada por toda a América do Norte e buscam um modelo operacional mais consistente em toda a região.
Mercado de Serviços de Colaboração Gerenciados da Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 12,36% de 2027 a 2032. A região é impulsionada pela digitalização empresarial, pela adoção mais ampla do trabalho híbrido, por requisitos mais rígidos de residência de dados e pela substituição de sistemas de comunicação locais por serviços conectados à nuvem que podem ser gerenciados centralmente, atendendo às necessidades operacionais de cada país. O marco de certificação de transferência transfronteiriça de informações pessoais da China afeta as implantações de colaboração em nuvem por organizações com operações locais. Japão, Coreia do Sul, Índia e Austrália são mercados de crescimento consolidados para chamadas em nuvem e para a consolidação de ambientes legados de PBX, enquanto os provedores gerenciados podem apoiar essas transições abordando operações de plataforma, migração de usuários, continuidade de serviços e requisitos de arquitetura de dados local. O Sudeste Asiático é uma área de demanda adicional, à medida que as economias digitais, o uso de smartphones e a adoção de nuvem por pequenas e médias empresas se expandem, colocando o conhecimento operacional local ao lado das competências técnicas de plataforma no centro da seleção de provedores.
Mercado de Serviços de Colaboração Gerenciados da EMEA
A Europa apresenta valor substancial proveniente de grandes empresas no Reino Unido, Alemanha, França e Itália, que utilizam modelos estabelecidos de aquisição de serviços gerenciados e consideram cada vez mais ferramentas de IA colaborativa. A Microsoft anunciou capacidades de nuvem soberana para regiões de datacenters europeus em junho de 2025, abrangendo o Microsoft 365 e serviços relacionados com controles operacionais europeus e proteções de dados dos clientes.[3] Essas capacidades podem apoiar provedores que constroem ambientes de colaboração para clientes regulados que necessitam de controles claros sobre o tratamento de dados, acesso operacional, práticas de criptografia e administração de plataformas. O Oriente Médio e a África são liderados pela Arábia Saudita e pelos Emirados Árabes Unidos, onde o investimento digital e a adoção de nuvem empresarial aumentam a demanda, enquanto a África do Sul e o Egito apoiam a adoção inicial em toda a região africana mais ampla e exigem que os provedores adaptem a entrega de serviços às condições locais de operadoras e clientes.
Cenário Competitivo
Concentração do Mercado
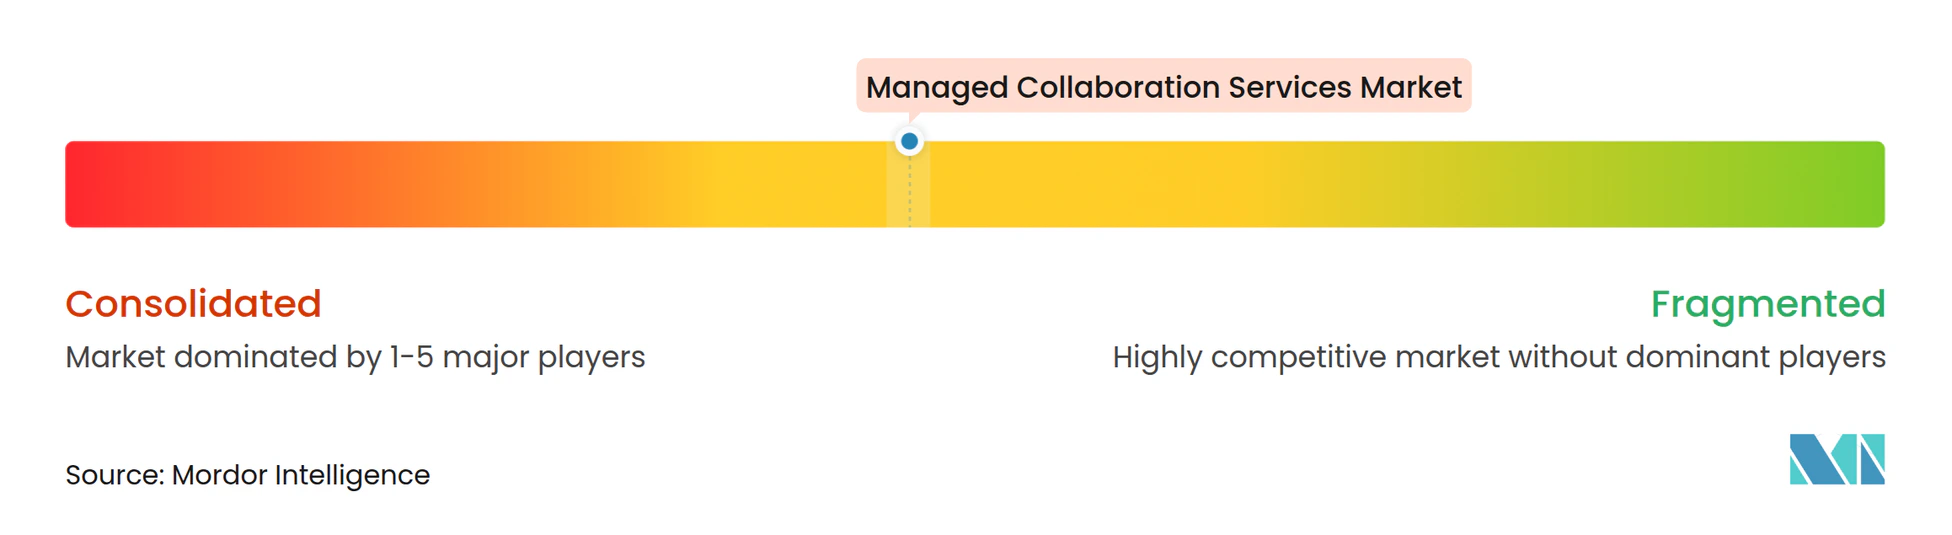
O mercado de serviços de colaboração gerenciados possui uma estrutura competitiva em camadas com concentração moderada a alta entre grandes operadoras, provedores de serviços de TI e fornecedores de plataformas. NTT DATA Corporation, BT Group plc, Orange S.A., Deutsche Telekom AG e Tata Communications Limited competem por mandatos globais de comunicações gerenciadas que frequentemente exigem capacidade de entrega regional, relacionamentos empresariais de longa data e a capacidade de coordenar operações locais sob padrões comerciais e de serviço globais. Cognizant Technology Solutions Corporation, Capgemini SE, HCL Technologies Limited e DXC Technology Company também competem por contratos empresariais que exigem entrega gerenciada, competências de integração, suporte a tecnologia de local de trabalho e serviços projetados para ambientes operacionais complexos de clientes. Microsoft Corporation, Cisco Systems, Inc. e Zoom Video Communications, Inc. fornecem plataformas de colaboração enquanto também definem os termos dos programas de parceiros que influenciam a receita de canal, as opções de configuração de serviço, a habilitação técnica e a gama de serviços que os parceiros podem oferecer aos clientes. As operadoras e as empresas de serviços de TI podem, portanto, competir por contratos de serviços gerenciados em plataformas que os fornecedores de plataformas também apoiam diretamente.
A competição está centrada em operações habilitadas por IA, arquiteturas de serviços soberanos e gerenciamento combinado de comunicações unificadas e central de atendimento. A Court Square Capital Partners adquiriu a CallTower em abril de 2026, apoiando um provedor que atendia mais de 3.000 clientes empresariais como parceiro certificado da Microsoft Corporation, Cisco Systems, Inc. e Zoom Video Communications, Inc. A Cisco Systems, Inc. adquiriu a EzDubs em novembro de 2025 para adicionar tradução de fala para fala em tempo real em 31 idiomas ao seu portfólio de colaboração. A RingCentral, Inc. adquiriu a CommunityWFM em 2025 para integrar o gerenciamento de força de trabalho com IA nativa ao RingCX. Esses movimentos mostram como provedores e empresas de plataformas estão buscando capacidades que possam ampliar o escopo dos serviços gerenciados, reduzir a fragmentação tecnológica e ajudar os clientes a operar ambientes de comunicação complexos com responsabilidade operacional mais clara.
As arquiteturas de conformidade podem criar barreiras à entrada porque os provedores devem atender a requisitos de residência de dados, regras setoriais e requisitos do setor público. Isso favorece empresas que já construíram modelos operacionais regionais, controles de conformidade, relacionamentos de parceiros certificados, processos de serviço testados e vínculos estabelecidos com grandes compradores regulamentados, em vez de empresas que entram em uma região com experiência operacional local limitada. Provedores especializados podem competir no mercado intermediário onde as maiores operadoras historicamente tiveram menos foco e onde os clientes podem exigir suporte mais personalizado, decisões de implementação mais rápidas e maior atenção às escolhas individuais de plataforma. A amplitude dos recursos da plataforma por si só está se tornando menos importante do que a capacidade de monitorar, governar, integrar, apoiar e demonstrar responsabilidade pelo ambiente ao longo do tempo, especialmente onde os clientes operam várias plataformas juntas. A pressão competitiva sobre os preços permanece um risco onde os provedores oferecem serviços básicos similares de gerenciamento de plataforma, particularmente quando os compradores podem comparar ofertas básicas principalmente pelo custo por usuário.
Líderes do Setor de Serviços de Colaboração Gerenciados
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Google LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Colaboração Gerenciados Empresas cobertas neste relatório
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Google LLC
- International Business Machines Corporation
- AT&T Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- Avaya Inc.
- NTT DATA Corporation
- BT Group plc
- Orange S.A.
- Deutsche Telekom AG
- Vodafone Group plc
- Tata Communications Limited
- Fujitsu Limited
- HCL Technologies Limited
- DXC Technology Company
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Huawei Technologies Co., Ltd.
- NEC Corporation
- Mitel Networks Corporation
- Unisys Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços de Colaboração Gerenciados
- Setembro de 2026: A 8x8, Inc. relatou que as interações com clientes do AI Studio cresceram quase 450% durante o período de beta aberto, com suporte à conformidade com o GDPR adicionado para implantações empresariais europeias, sinalizando a expansão da demanda por ferramentas de engajamento de IA gerenciadas no segmento de central de atendimento em nuvem.
- Julho de 2026: A Avaya Inc. e a RingCentral, Inc. alteraram sua parceria estratégica, transferindo os clientes e parceiros do Avaya Cloud Office da plataforma de marca compartilhada para a plataforma direta RingCentral EX. A RingCentral, Inc. reportou um ganho de 15 milhões de USD com a alteração, enquanto a Avaya Inc. reorientou sua estratégia de colaboração gerenciada em torno de seu portfólio empresarial Aura, Infinity e Nexus.
- Junho de 2026: A Cleura lançou um Conjunto de Colaboração Soberana da UE em parceria estratégica com a Nextcloud, oferecendo capacidades de produtividade, comunicação e compartilhamento de arquivos hospedadas inteiramente em infraestrutura de nuvem europeia, com foco em empresas regulamentadas que buscam alternativas alinhadas à conformidade em relação a ecossistemas de nuvem não europeus.
- Abril de 2026: A Court Square Capital Partners adquiriu a CallTower, um provedor de comunicações unificadas gerenciadas atendendo mais de 3.000 clientes empresariais em mais de 40 países como parceiro certificado da Microsoft Corporation, Cisco Systems, Inc. e Zoom Video Communications, Inc., como uma aposta direta na consolidação de comunicações gerenciadas empresariais.
Escopo do Relatório Global do Mercado de Serviços de Colaboração Gerenciados
O Mercado de Serviços de Colaboração Gerenciados compreende serviços terceirizados nos quais um provedor externo projeta, implanta, opera, protege e apoia o conjunto de colaboração e comunicação de uma organização, incluindo comunicações unificadas (UC), videoconferência, mensagens em equipe, compartilhamento de arquivos, espaços de trabalho digitais e ferramentas de central de atendimento em nuvem, em regime de assinatura ou serviço gerenciado.
O Relatório do Mercado de Serviços de Colaboração Gerenciados é Segmentado por Tipo de Serviço (Comunicações Unificadas Gerenciadas, Conferências e Colaboração Gerenciadas, Central de Atendimento Gerenciada e Voz Gerenciada), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Colaboração Interna de Equipes, Comunicação e Engajamento com Clientes, Habilitação do Trabalho Remoto, Gerenciamento de Projetos e Coordenação de Fluxos de Trabalho, Treinamento e Eventos Virtuais, e Comunicação de Vendas e Marketing), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Governo e Setor Público, Varejo e Comércio Eletrônico, Manufatura e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Comunicações Unificadas Gerenciadas |
| Conferências e Colaboração Gerenciadas |
| Central de Atendimento Gerenciada |
| Voz Gerenciada |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Colaboração Interna de Equipes |
| Comunicação e Engajamento com Clientes |
| Habilitação do Trabalho Remoto |
| Gerenciamento de Projetos e Coordenação de Fluxos de Trabalho |
| Treinamento e Eventos Virtuais |
| Comunicação de Vendas e Marketing |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Comunicações Unificadas Gerenciadas | |
| Conferências e Colaboração Gerenciadas | ||
| Central de Atendimento Gerenciada | ||
| Voz Gerenciada | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Colaboração Interna de Equipes | |
| Comunicação e Engajamento com Clientes | ||
| Habilitação do Trabalho Remoto | ||
| Gerenciamento de Projetos e Coordenação de Fluxos de Trabalho | ||
| Treinamento e Eventos Virtuais | ||
| Comunicação de Vendas e Marketing | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de colaboração gerenciados?
O tamanho do mercado de serviços de colaboração gerenciados é de 34,42 bilhões de USD em 2026 e está projetado para atingir 67,14 bilhões de USD até 2032, a um CAGR de 11,63% de 2027 a 2032.
Qual tipo de serviço tem a maior participação nos serviços de colaboração gerenciados?
As Comunicações Unificadas Gerenciadas lideram os tipos de serviço com uma participação de 34,22% em 2026.
Qual tipo de serviço tem a maior participação nos serviços de colaboração gerenciados?
No mercado de serviços de colaboração gerenciados, as Comunicações Unificadas Gerenciadas lideram os tipos de serviço com uma participação de 34,22% em 2026.
Qual modelo de implantação lidera os serviços de colaboração gerenciados?
No mercado de serviços de colaboração gerenciados, as soluções baseadas em nuvem lideram os modos de implantação com uma participação de 58,36% em 2026 e estão projetadas para expandir a um CAGR de 11,94% até 2032.
Qual tipo de organização impulsiona os gastos em serviços de colaboração gerenciados?
No mercado de serviços de colaboração gerenciados, as grandes empresas representam 71,33% do total de 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 11,86% até 2032.
Qual região está se expandindo mais rapidamente nos serviços de colaboração gerenciados?
A Ásia-Pacífico está projetada para expandir a um CAGR de 12,36% de 2027 a 2032.