
Taille et part du marché des services de collaboration gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 38.74 Milliards de dollars |
| Taille du Marché (2032) | 67.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de collaboration gérés par Mordor Intelligence
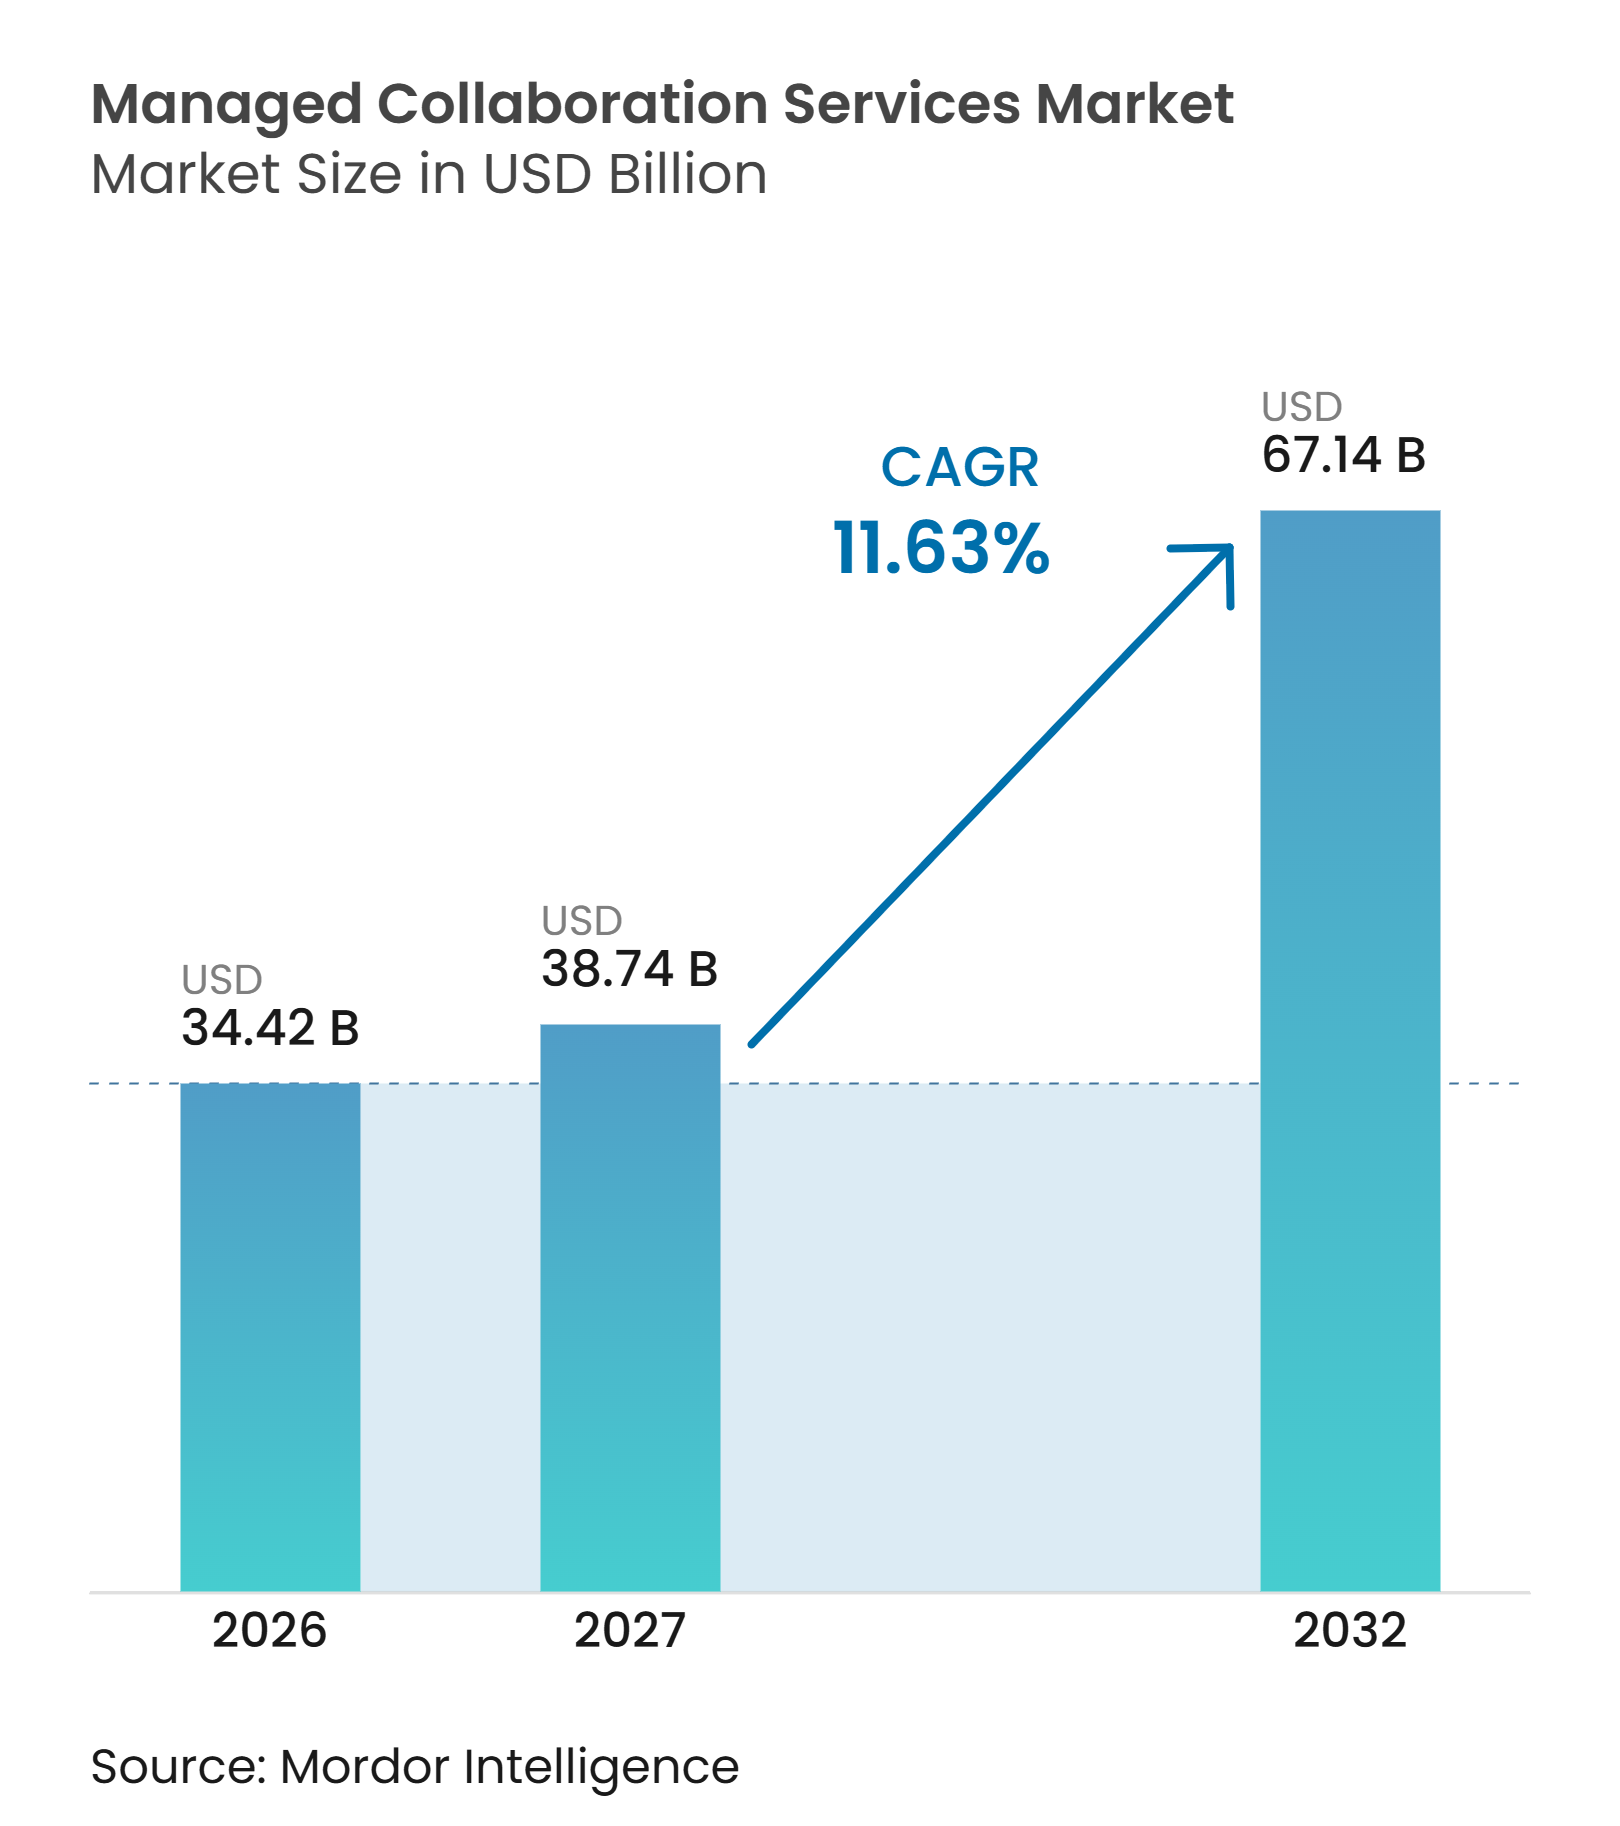
La taille du marché des services de collaboration gérés devrait s'étendre de 34,42 milliards USD en 2026 à 67,14 milliards USD d'ici 2032, enregistrant un CAGR de 11,63 % entre 2027 et 2032. Les entreprises passent de la possession d'une infrastructure de communication à des modèles d'exploitation gérés couvrant la gouvernance des plateformes, l'intégration, la conformité et la prestation de services continue. Le travail hybride a rendu plus difficile le maintien d'une qualité de service cohérente entre les sites, les appareils et les environnements réglementaires. Cela place davantage de responsabilités sur les prestataires pour gérer l'environnement opérationnel plutôt que de simplement revendre des licences logicielles. Les prestataires combinent également les capacités de communications unifiées et de centre de contact dans des accords plus larges, ce qui peut augmenter la portée des contrats. Les règles de résidence des données et les besoins de gouvernance de l'IA créent des opportunités pour les prestataires capables de prendre en charge des déploiements réglementés.
Points clés du rapport
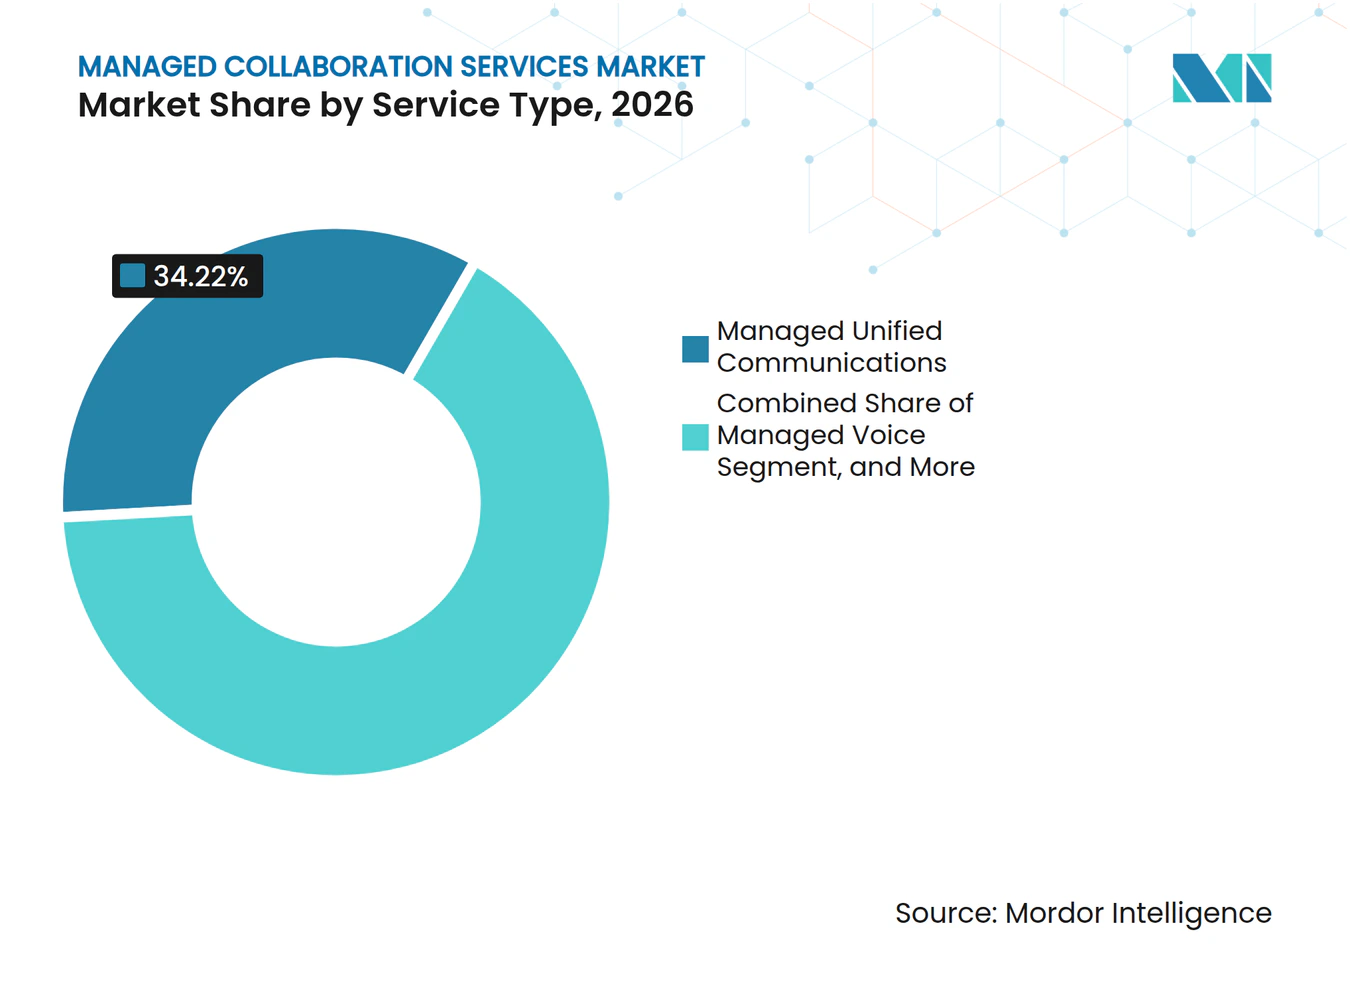
- Par type de service, les communications unifiées gérées détenaient 34,22 % de la part du marché des services de collaboration gérés en 2026, tandis que la voix gérée devrait se développer à un CAGR de 12,13 % jusqu'en 2032.
- Par mode de déploiement, les solutions basées sur le cloud représentaient 58,36 % de la taille du marché des services de collaboration gérés en 2026 et devraient se développer à un CAGR de 11,94 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 71,33 % de la part du marché des services de collaboration gérés en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 11,86 % jusqu'en 2032.
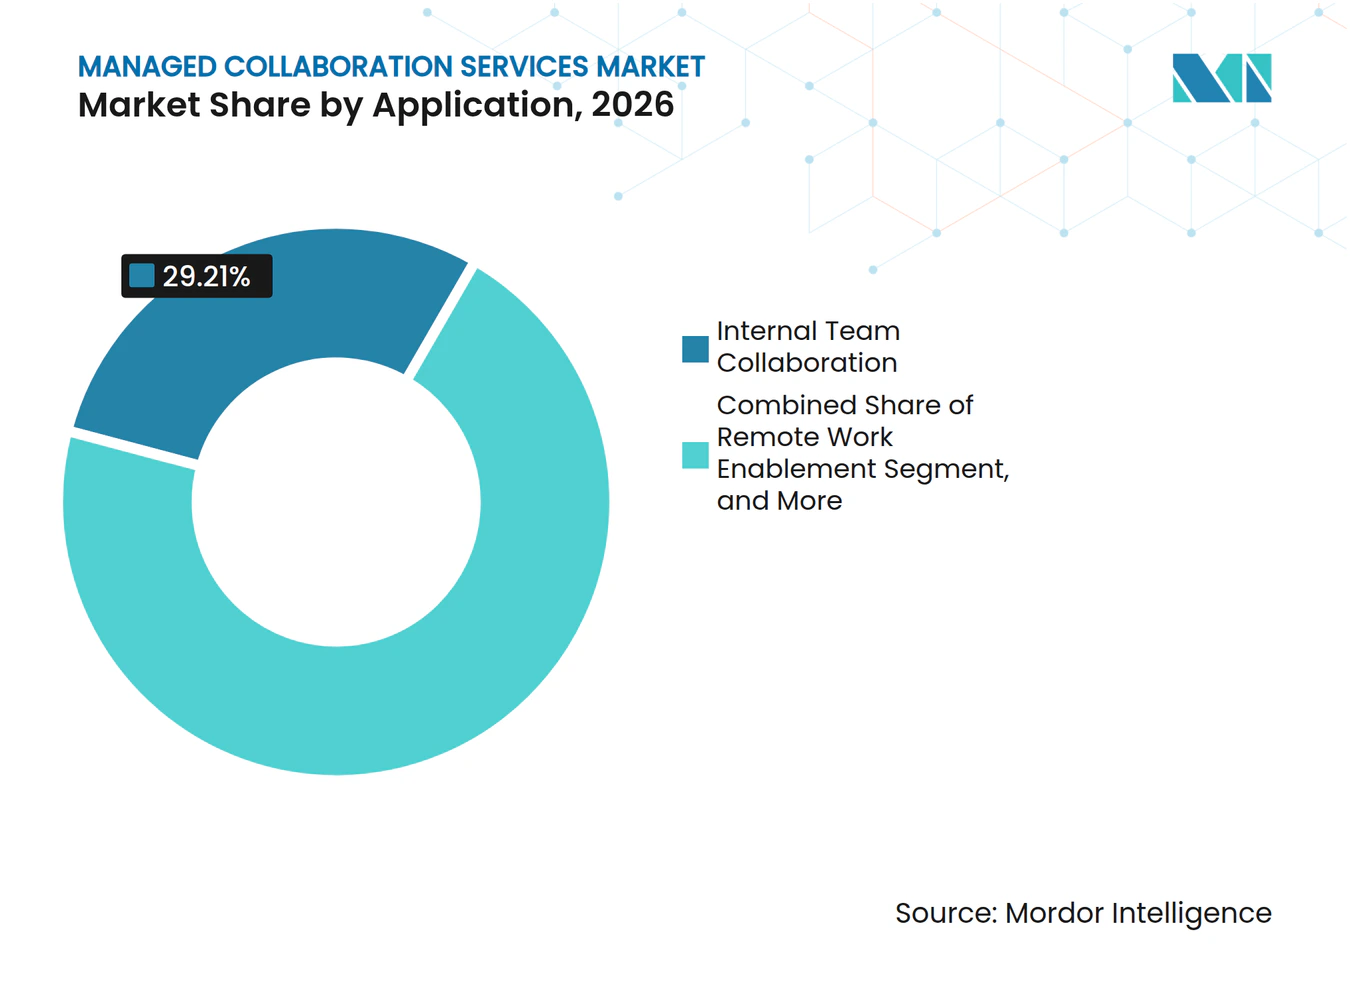
- Par application, la collaboration interne des équipes représentait 29,21 % du marché en 2026, tandis que la communication et l'engagement client devraient se développer à un CAGR de 11,83 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications détenaient 17,83 % du marché en 2026, tandis que les services bancaires, financiers et d'assurance devraient se développer à un CAGR de 12,24 % jusqu'en 2032.
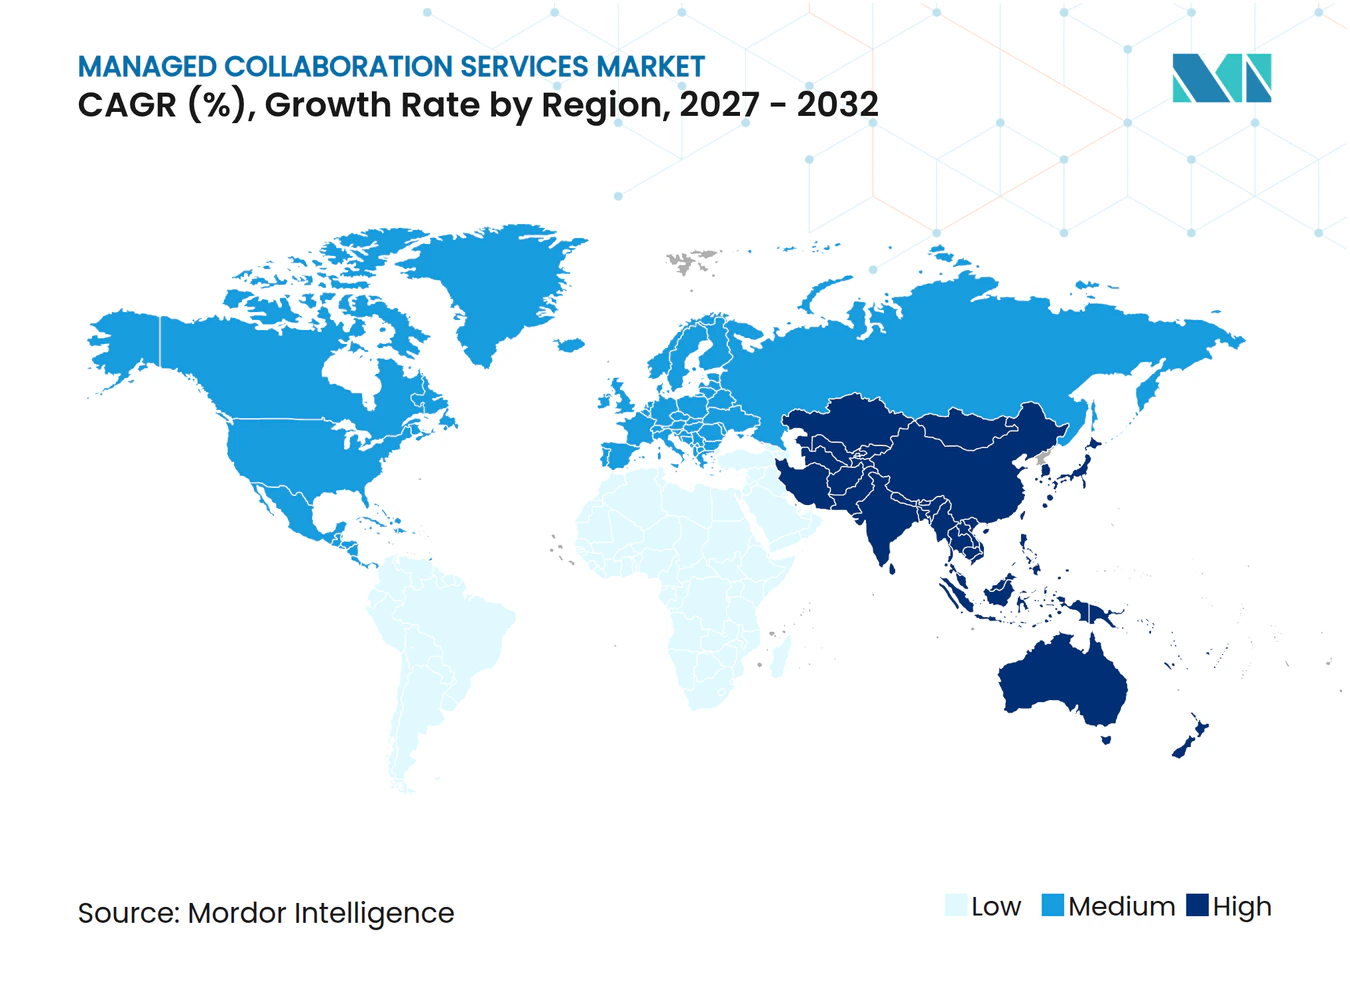
- Par géographie, l'Amérique du Nord détenait 40,66 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Activation du travail hybride et des effectifs distribués | +3.0% | Mondial, plus fort en Amérique du Nord, en Europe et dans les marchés clés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration vers le cloud et préférence pour les dépenses d'exploitation | +2.5% | Mondial, forte adoption en Amérique du Nord et en Europe, avec une adoption croissante en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Opérations de collaboration activées par l'IA et productivité des employés | +2.2% | Amérique du Nord et Europe, en expansion vers les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence des communications unifiées et des centres de contact | +1.6% | Marchés clés d'Amérique du Nord et d'Europe, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Demande de collaboration souveraine et de conformité par conception | 0.9% | Marchés clés d'Europe, en expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Gérabilité des environnements multi-plateformes complexes | 0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Activation du travail hybride et des effectifs distribués
Le travail hybride est passé d'une réponse à court terme à un modèle d'exploitation établi pour de nombreux employeurs. En mai 2026, 52 % des employés américains capables de travailler à distance travaillaient selon des modalités hybrides, une proportion qui était restée globalement stable depuis mi-2022. Les équipes de collaboration doivent désormais prendre en charge les utilisateurs dans des sites dispersés, sur des appareils mixtes, dans des conditions de connexion différentes et selon des modes de travail qui alternent entre domicile, bureau et sites clients. Gallup a rapporté que seulement 21 % des employés étaient fortement d'accord pour dire qu'ils recevaient des retours hebdomadaires significatifs de leurs managers, tandis que les plans formels de collaboration hybride étaient associés à un engagement 66 % plus élevé et à un épuisement professionnel 29 % plus faible.[1] L'étude 2025 de Cisco a révélé que 73 % des employés interrogés ont déclaré une productivité plus élevée dans les modalités hybrides, avec un gain autodéclaré de 19 % équivalant à 7,6 heures par semaine.[2] Le marché des services de collaboration gérés bénéficie lorsque les organisations recherchent des prestataires capables de surveiller les plateformes, de répondre aux incidents, de soutenir l'adoption et d'établir des pratiques opérationnelles dans ces modes de travail distribués.
Migration vers le cloud et préférence pour les dépenses d'exploitation
Les entreprises font évoluer leur infrastructure de communication vers des plateformes cloud et des modèles de dépenses basés sur l'abonnement. Cela réduit la nécessité de maintenir des équipes internes pour la maintenance matérielle de routine, les mises à jour logicielles, la gestion de la capacité et l'entretien continu des systèmes autrefois maintenus sur site. Ce changement crée également un besoin continu de prestataires capables d'exploiter les appels cloud, la conférence, l'identité, les contrôles de politique, les connexions opérateurs et les points d'intégration entre ces services. Les petites et moyennes entreprises manquent souvent d'équipes spécialisées pour gérer plusieurs opérateurs, codecs, liens applicatifs et exigences de conformité dans un environnement de communications cloud. Les accords basés sur les résultats peuvent répondre à ce besoin en liant la responsabilité du prestataire à la disponibilité et à l'expérience utilisateur plutôt qu'au volume de licences, ce qui donne aux acheteurs une base plus claire pour évaluer la prestation. Le marché des services de collaboration gérés bénéficie donc du soutien des acheteurs qui souhaitent des coûts plus prévisibles tout en conservant la responsabilité de la prestation de services.
Opérations de collaboration activées par l'IA et productivité des employés
Les fonctionnalités d'IA étendent les contrats de collaboration gérée au-delà de la maintenance de l'infrastructure et vers le soutien aux flux de travail. Cisco a annoncé des capacités de gestion des tâches, de notes en temps réel, de sondages et de réceptionniste IA pour les environnements de collaboration Webex en septembre 2025. Ces outils nécessitent que les prestataires gèrent les contrôles d'accès, la conservation des résultats, les paramètres de plateforme, les politiques d'adoption par les utilisateurs, la configuration des modèles et les règles applicables au contenu généré par l'IA. Les outils de centre de contact utilisent également l'IA pour l'assistance aux agents, le routage, la transcription, le soutien à la qualité et la gestion des enregistrements de communication. Cela élargit les compétences requises des prestataires au-delà des opérations réseau conventionnelles et ajoute des responsabilités de gouvernance à la gestion de service de routine. Le marché des services de collaboration gérés récompense les prestataires capables de gouverner les fonctionnalités activées par l'IA dans le cadre de niveaux de service définis, de politiques utilisateurs et de pratiques de conformité.
Convergence des communications unifiées et des centres de contact
Les entreprises souhaitent de plus en plus un environnement géré unique pour les communications des employés et des clients. Cela combine les communications unifiées, les appels cloud, les opérations de centre de contact, l'enregistrement de conformité, la gestion de la qualité et la gestion des services sous une responsabilité de prestataire plus cohérente. Oracle a introduit son service cloud Intelligent Communications Orchestration Network en octobre 2025 pour connecter la voix, les UCaaS, les CCaaS, les services d'IA et la téléphonie sur site dans des environnements hybrides. Un contrat géré plus large peut augmenter la valeur du compte car un client existant en communications unifiées peut ajouter la gestion du centre de contact, l'enregistrement de conformité, les contrôles de qualité assistés par l'IA et les rapports communs. Cela peut également rendre les décisions de remplacement moins fréquentes lorsque plusieurs charges de travail sont gérées dans le cadre du même accord et que l'expérience de service est examinée ensemble. Le marché des services de collaboration gérés offre des opportunités là où les prestataires peuvent gérer cette portée plus large avec une responsabilité cohérente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes liées à la confidentialité des données, à la résidence et aux transferts transfrontaliers | -1.6% | Europe, Asie-Pacifique et Moyen-Orient et Afrique, avec une pertinence mondiale croissante | Court terme (≤ 2 ans) |
| Complexité d'intégration entre les environnements existants et cloud | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Banalisation des plateformes de collaboration et pression sur les prix | -0.9% | Principalement Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Observabilité limitée de la qualité des réunions et des résultats commerciaux | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes liées à la confidentialité des données, à la résidence et aux transferts transfrontaliers
Les exigences de stockage et de transfert des données ont accru la complexité de la prestation de services de collaboration transfrontaliers. Les mesures de certification chinoises pour les transferts transfrontaliers d'informations personnelles sont entrées en vigueur le 1er janvier 2026, établissant des voies de conformité pour les transferts vers des parties étrangères. Ces règles affectent les plateformes de collaboration cloud utilisées par les organisations ayant des opérations en Chine et nécessitent des décisions de conception de service avant que les données puissent quitter une juridiction. Les prestataires peuvent avoir besoin de concevoir un routage des données spécifique à chaque juridiction, des instances de service locales, des dispositifs de chiffrement contrôlés par le client, des règles d'accès opérationnel et une documentation justificative. Ces exigences augmentent les coûts de prestation, limitent la standardisation et peuvent ralentir le déploiement dans plusieurs pays. Le marché des services de collaboration gérés doit également permettre aux prestataires de répondre aux exigences européennes de protection des données parallèlement aux contrôles en développement sur les marchés d'Asie-Pacifique.
Complexité d'intégration entre les environnements existants et cloud
De nombreuses grandes organisations exploitent un mélange de systèmes PBX existants, de téléphonie sur site, de plateformes de collaboration cloud, d'outils de centre de contact, de systèmes d'enregistrement et d'arrangements opérateurs distincts. Ce mélange rend la mise en œuvre plus difficile qu'un déploiement logiciel cloud standard car le prestataire géré doit coordonner différentes générations technologiques et modèles d'exploitation. Le travail d'intégration peut consommer une grande part de la valeur du contrat et allonger le délai nécessaire pour commencer le service, ce qui peut affecter les marges et l'expérience client. Les prestataires doivent également assumer la responsabilité des performances au niveau des accords de service même lorsque des trunks plus anciens, des paramètres SD-WAN, des arrangements opérateurs ou des conditions de réseau tiers affectent la qualité. Les conceptions pré-certifiées et les méthodes d'intégration établies peuvent réduire cette charge dans les environnements hybrides courants. Le marché des services de collaboration gérés fait face à une pression sur les marges là où les prestataires s'appuient sur un travail d'intégration ponctuel pour chaque client.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la voix gérée se développe tandis que les communications unifiées mènentLes communications unifiées gérées détenaient 34,22 % de la part du marché des services de collaboration gérés en 2026, soutenues par des accords d'entreprise à long terme et le rôle central des communications unifiées dans les flux de travail des employés. Le type de service fournit la couche opérationnelle pour la messagerie, les appels, les réunions, le partage de contenu et les outils de collaboration associés. Les organisations font appel à des prestataires gérés pour superviser les performances de la plateforme, l'administration des utilisateurs, la gestion des identités, l'intégration, les contrôles de politique et la réponse aux incidents dans ces services. Ce travail devient plus important lorsque les employés utilisent plusieurs appareils, travaillent depuis plusieurs sites et dépendent de la même plateforme pour les décisions internes de routine. La conférence et la collaboration gérées ainsi que le centre de contact géré restent des lignes de service complémentaires de plus en plus vendues avec la gestion des communications unifiées. À mesure que les plateformes convergent, les clients peuvent placer les opérations de réunion, le soutien aux communications, l'enregistrement et les interactions clients sous une approche opérationnelle commune.
La voix gérée devrait se développer à un CAGR de 12,13 % de 2027 à 2032 sur le marché des services de collaboration gérés. Les entreprises remplacent les systèmes PBX connectés au RTPC par des environnements d'appels natifs cloud nécessitant une supervision opérationnelle continue. La transition implique l'interconnexion RTPC, la configuration du plan de numérotation, les procédures d'appel d'urgence, la gestion des numéros, le support des appareils et le provisionnement des utilisateurs. Ces exigences sont souvent difficiles à assumer de manière cohérente par les équipes informatiques internes après la fin du déploiement initial. En novembre 2025, 8x8 a ajouté la prise en charge native des téléphones de bureau SIP Mitel, permettant aux utilisateurs d'accéder aux communications cloud tout en conservant le matériel existant. La conservation des appareils installés peut réduire les frictions de migration pour les entreprises qui avaient différé une transition vocale plus large en raison de préoccupations liées aux coûts de remplacement et aux perturbations.



Par mode de déploiement :
le cloud mène tandis que les exigences hybrides se poursuiventLes solutions basées sur le cloud représentaient 58,36 % de la taille du marché des services de collaboration gérés en 2026. Les entreprises utilisent la livraison cloud pour transférer la maintenance de l'infrastructure de routine, les cycles de mise à jour logicielle, la mise à l'échelle de la capacité et les tâches de disponibilité de la plateforme aux prestataires de services. Cela permet aux équipes internes de se concentrer davantage sur la configuration, la gouvernance, l'adoption par les utilisateurs et l'alignement avec les processus métier. Le changement soutient également les modèles de tarification par abonnement et de service qui peuvent s'adapter à mesure que les organisations modifient leur base d'utilisateurs, leurs sites ou leur empreinte opérationnelle. Les prestataires doivent gérer les attentes en matière de fiabilité, d'intégration, de sécurité et de support qui accompagnent cette transition. Les clients s'attendent toujours à une responsabilité claire lorsque les problèmes de plateforme cloud affectent les appels, les réunions, la messagerie ou l'accès aux informations partagées.
Les solutions basées sur le cloud devraient se développer à un CAGR de 11,94 % de 2027 à 2032. Les modèles sur site et hybrides restent importants pour les organisations réglementées et les environnements qui nécessitent des systèmes locaux en parallèle de la connectivité cloud. Avaya et Mitel ont continué à se concentrer sur les modèles hybrides sur site en 2025, reflétant les besoins des clients en matière de contrôle local et de garanties de performance. Les environnements hybrides nécessitent que les prestataires gouvernent les couches cloud et sur site sous un niveau de service cohérent, même lorsque des équipements existants restent en service. Les déploiements connectés au cloud donnent également accès à des fonctionnalités activées par l'IA qui peuvent ne pas être disponibles dans des environnements locaux isolés. Cela élargit l'argument fonctionnel en faveur de la migration tout en maintenant la pertinence de la gestion hybride pendant la transition.
Par taille d'organisation :
les grandes entreprises mènent tandis que les PME gagnent en accèsLes grandes entreprises détenaient 71,33 % de la part du marché des services de collaboration gérés en 2026. Ces organisations exploitent souvent des environnements de communication multi-sites coûteux et difficiles à gérer avec des équipes internes seules. Elles nécessitent que les prestataires coordonnent les plateformes, les relations avec les opérateurs, les paramètres de sécurité, les performances de service, les règles d'intégration et les processus de support sur une large base d'utilisateurs. Les grands clients peuvent également avoir besoin d'un cadre opérationnel commun pour les unités commerciales qui ont hérité de différents systèmes de communication par le biais d'investissements ou d'acquisitions antérieurs. Leurs contrats se concentrent de plus en plus sur la disponibilité mesurable, l'expérience utilisateur et l'adoption des fonctionnalités pertinentes. Cela fait évoluer la responsabilité du prestataire de l'administration des licences vers des résultats opérationnels continus pouvant être examinés tout au long de l'accord.
Les petites et moyennes entreprises devraient se développer à un CAGR de 11,86 % de 2027 à 2032. Les plateformes d'agrégation de canaux et les offres de services par utilisateur réduisent les coûts de mise en œuvre et l'échelle minimale requise pour les déploiements de plus petite taille. Ces organisations bénéficient souvent d'abonnements prévisibles car elles évitent les dépenses d'infrastructure initiales importantes et n'ont pas besoin de maintenir des équipes de spécialistes dédiées. Elles ont également besoin d'un soutien externe pour les problèmes liés aux appels cloud, aux contrôles d'accès, aux modifications de routine et aux demandes de service des utilisateurs. Les offres de services standardisées permettent aux prestataires de servir ce groupe plus facilement sans le travail de mise en œuvre personnalisé requis par les environnements plus importants. Le marché des services de collaboration gérés peut atteindre ce groupe de clients par le biais d'offres combinant des plateformes cloud avec une administration et un support continus.
Par application :
la collaboration interne mène tandis que l'engagement client s'accélèreLa collaboration interne des équipes représentait 29,21 % du marché en 2026. C'est le principal point d'entrée pour les entreprises qui recherchent un soutien de collaboration gérée pour la messagerie, les réunions vidéo, les appels, le partage de fichiers et la coordination des flux de travail de routine. Les organisations appliquent des contrôles plus formels à ces flux de travail car ils sont intégrés dans l'activité quotidienne des employés et contiennent souvent des informations opérationnelles. Les prestataires sont désormais censés traiter la disponibilité, les contrôles d'accès, les paramètres de conservation, la qualité de service et la gestion du contenu généré par l'IA. La portée peut inclure un soutien pratique aux utilisateurs ainsi qu'une supervision technique de la plateforme sous-jacente. Cela élargit la responsabilité au-delà des engagements de qualité réseau qui ont façonné les contrats de communications gérées antérieurs.
La communication et l'engagement client devraient se développer à un CAGR de 11,83 % de 2027 à 2032. La demande est soutenue par la connexion des systèmes de communications unifiées et de centre de contact dans un seul accord de service. L'activation du travail à distance, la gestion de projet et la coordination des flux de travail, la formation et les événements virtuels, ainsi que la communication commerciale et marketing restent des cas d'usage distincts au sein de l'environnement plus large. Les services de travail à distance s'étendent au-delà des réunions vidéo vers un soutien à l'espace de travail numérique pouvant connecter les plateformes de collaboration avec les systèmes RH, la gestion du lieu de travail et la surveillance de la sécurité. Les prestataires peuvent utiliser ces connexions pour soutenir des flux de travail de communication couvrant les employés, les managers, les clients et d'autres parties prenantes. Ces cas d'usage peuvent élargir la portée du service par utilisateur d'entreprise et soutenir des relations clients plus durables.

Par secteur d'activité des utilisateurs finaux :
les technologies de l'information et les télécommunications mènent tandis que les BFSI s'accélèrentLes technologies de l'information et les télécommunications détenaient 17,83 % du marché en 2026. Le secteur bénéficie d'une adoption mature du cloud et joue deux rôles en tant qu'acheteur de services de collaboration gérés et en tant que canal de prestation à d'autres organisations. Les acheteurs de ce secteur utilisent les services gérés pour coordonner la prestation multi-locataires, les opérations de plateforme, la gouvernance liée à l'IA et la cohérence des services dans des environnements clients distribués. Leur expérience dans l'exploitation des services cloud ne supprime pas le besoin d'un soutien spécialisé lorsque les environnements de communication incluent plusieurs plateformes, opérateurs et contrôles réglementaires. Cela maintient le secteur important pour le marché des services de collaboration gérés malgré sa capacité technique interne. Cela fait également du secteur un cadre pratique pour que les prestataires développent et démontrent des modèles opérationnels gérés plus avancés.
Les services bancaires, financiers et d'assurance devraient se développer à un CAGR de 12,24 % de 2027 à 2032. Le segment fait face à des exigences strictes en matière de conformité, de tenue de registres, de contrôle d'accès, de communications fiables et de responsabilités de service définies. Les accords gérés peuvent permettre à ces institutions d'externaliser les travaux opérationnels non différenciateurs tout en conservant des normes de service et de gouvernance définies. Les prestataires doivent prendre en charge des environnements contrôlés où les paramètres de plateforme, l'accès des utilisateurs, les enregistrements et la qualité de service peuvent être examinés par rapport aux exigences institutionnelles. La santé et les sciences de la vie, le gouvernement et le secteur public, le commerce de détail et le commerce électronique, la fabrication et d'autres secteurs représentent également des opportunités importantes. Leurs schémas d'adoption diffèrent car les processus d'approvisionnement, les pratiques opérationnelles et les obligations de conformité varient selon le secteur. Les prestataires capables d'aligner la gestion des plateformes sur ces exigences sectorielles sont bien positionnés pour concourir pour ces comptes.
Analyse géographique
Marché des services de collaboration gérés en Amérique du Nord
L'Amérique du Nord détenait 40,66 % de la part de marché des services de collaboration gérés en 2026. La région bénéficie d'une adoption précoce du cloud, de réseaux de partenaires de distribution bien établis et d'une base dense de grandes organisations disposant d'infrastructures de communication multi-sites nécessitant une prestation de services cohérente entre les bureaux et les sites distants. Les États-Unis demeurent le marché central, car les entreprises ont largement déployé Microsoft Teams et Cisco Webex et requièrent un soutien opérationnel continu pour ces environnements. Ces déploiements génèrent une demande en gestion de l'intégration, administration des politiques, surveillance des services, assistance aux utilisateurs, planification du cycle de vie et gestion du changement tout au long de la durée de vie de la plateforme. Le Canada contribue à la demande par le biais des organisations du secteur public et des services financiers, tandis que le Mexique offre des opportunités à mesure que les organisations multinationales étendent leurs accords de collaboration gérée à l'ensemble de leurs opérations nord-américaines et recherchent un modèle opérationnel plus cohérent à l'échelle de la région.
Marché des services de collaboration gérés en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 12,36 % de 2027 à 2032. La région est soutenue par la numérisation des entreprises, une adoption plus large du travail hybride, des exigences plus strictes en matière de résidence des données et le remplacement des systèmes de communication locaux par des services connectés au cloud pouvant être gérés de manière centralisée tout en répondant aux besoins opérationnels propres à chaque pays. Le cadre de certification de transfert transfrontalier d'informations personnelles de la Chine affecte les déploiements de collaboration cloud par les organisations disposant d'opérations locales. Le Japon, la Corée du Sud, l'Inde et l'Australie sont des marchés de croissance établis pour la téléphonie cloud et la consolidation des parcs PBX existants, tandis que les prestataires gérés peuvent accompagner ces transitions en prenant en charge les opérations de plateforme, la migration des utilisateurs, la continuité de service et les exigences locales en matière d'architecture des données. L'Asie du Sud-Est constitue un autre domaine de demande, à mesure que les économies numériques, l'utilisation des smartphones et l'adoption du cloud par les petites et moyennes entreprises se développent, plaçant la connaissance opérationnelle locale aux côtés des compétences techniques en matière de plateforme au cœur du processus de sélection des prestataires.
Marché des services de collaboration gérés en Europe, Moyen-Orient et Afrique
L'Europe présente une valeur substantielle grâce aux grandes entreprises du Royaume-Uni, d'Allemagne, de France et d'Italie qui utilisent des modèles établis d'approvisionnement en services gérés et envisagent de plus en plus le recours à des outils d'intelligence artificielle collaborative. Microsoft a annoncé des capacités de cloud souverain pour les régions de centres de données européens en juin 2025, couvrant Microsoft 365 et les services associés avec des contrôles opérationnels européens et des protections des données des clients.[3] Ces capacités peuvent aider les prestataires à construire des environnements de collaboration pour les clients réglementés qui ont besoin de contrôles clairs sur le traitement des données, l'accès opérationnel, les pratiques de chiffrement et l'administration de la plateforme. Le Moyen-Orient et l'Afrique sont portés par l'Arabie saoudite et les Émirats arabes unis, où l'investissement numérique et l'adoption du cloud par les entreprises accroissent la demande, tandis que l'Afrique du Sud et l'Égypte soutiennent l'adoption précoce dans l'ensemble de la région africaine et exigent des prestataires qu'ils adaptent la prestation de services aux conditions locales des opérateurs et des clients.
Paysage concurrentiel
Concentration du Marché
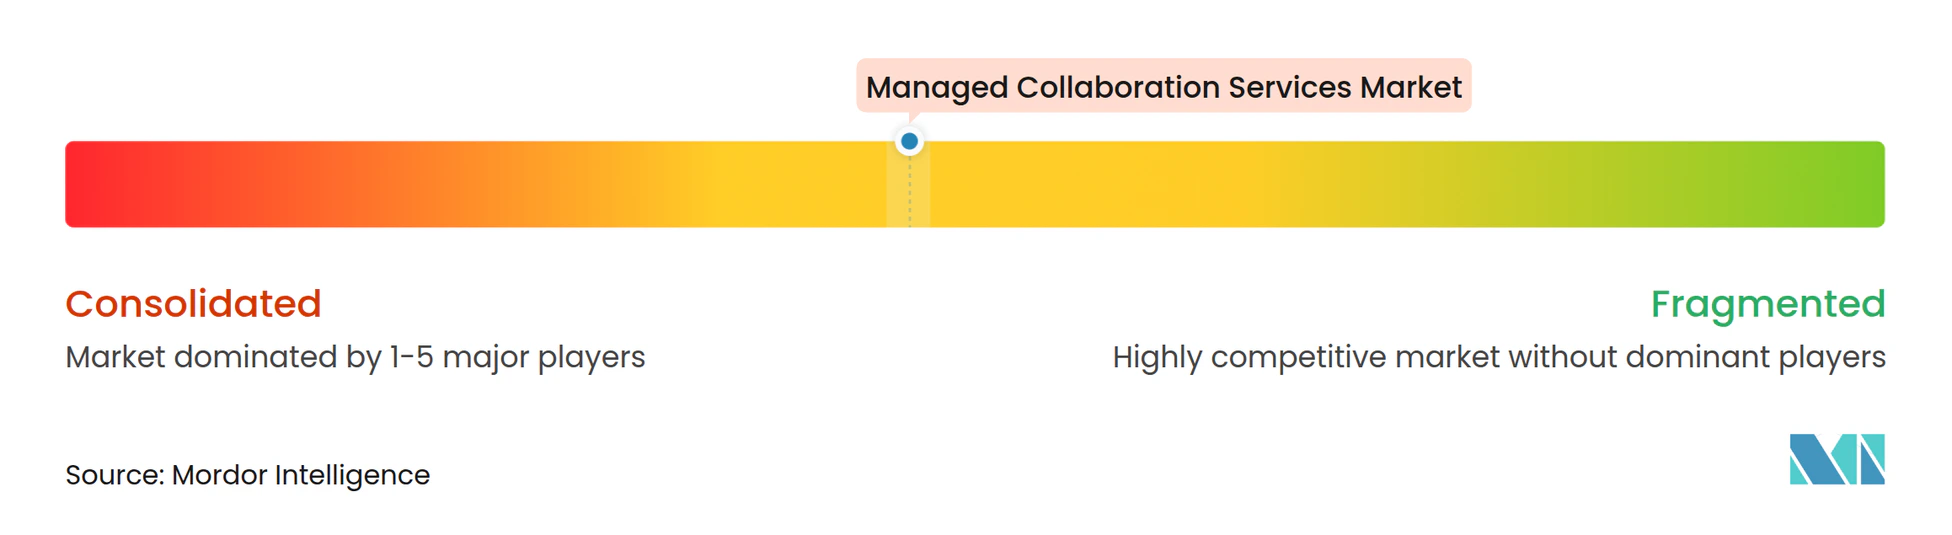
Le marché des services de collaboration gérés présente une structure concurrentielle à plusieurs niveaux avec une concentration modérée à élevée parmi les grands opérateurs, les prestataires de services informatiques et les éditeurs de plateformes. NTT DATA, BT Group, Orange, Deutsche Telekom et Tata Communications se disputent les mandats mondiaux de communications gérées qui nécessitent souvent une capacité de prestation régionale, des relations d'entreprise de longue date et la capacité à coordonner les opérations locales selon des normes commerciales et de service mondiales. Cognizant, Capgemini, HCL Technologies et DXC Technology se disputent également des contrats d'entreprise nécessitant une prestation gérée, des compétences d'intégration, un soutien aux technologies du lieu de travail et des services conçus pour des environnements opérationnels clients complexes. Microsoft, Cisco et Zoom fournissent des plateformes de collaboration tout en définissant également les conditions des programmes partenaires qui influencent les revenus des canaux, les options de configuration des services, l'activation technique et la gamme de services que les partenaires peuvent proposer aux clients. Les opérateurs et les entreprises de services informatiques peuvent donc se disputer des contrats de services gérés sur des plateformes que les éditeurs de plateformes soutiennent également directement.
La concurrence est centrée sur les opérations activées par l'IA, les architectures de services souverains et la gestion combinée des communications unifiées et des centres de contact. Court Square Capital Partners a acquis CallTower en avril 2026, soutenant un prestataire qui servait plus de 3 000 clients entreprises en tant que partenaire certifié Microsoft, Cisco et Zoom. Cisco a acquis EzDubs en novembre 2025 pour ajouter la traduction vocale en temps réel dans 31 langues à son portefeuille de collaboration. RingCentral a acquis CommunityWFM en 2025 pour intégrer la gestion des effectifs axée sur l'IA dans RingCX. Ces mouvements montrent comment les prestataires et les éditeurs de plateformes cherchent des capacités pouvant étendre la portée des services gérés, réduire la fragmentation technologique et aider les clients à gérer des environnements de communication complexes avec une responsabilité opérationnelle plus claire.
Les architectures de conformité peuvent créer des barrières à l'entrée car les prestataires doivent respecter la résidence des données, les règles sectorielles et les exigences du secteur public. Cela favorise les entreprises qui ont déjà construit des modèles opérationnels régionaux, des contrôles de conformité, des relations de partenaires certifiés, des processus de service testés et des liens établis avec de grands acheteurs réglementés, plutôt que les entreprises entrant dans une région avec une expérience opérationnelle locale limitée. Les prestataires spécialisés peuvent concourir sur le marché intermédiaire où les plus grands opérateurs ont historiquement eu moins de concentration et où les clients peuvent nécessiter un soutien plus personnalisé, des décisions de mise en œuvre plus rapides et une attention plus étroite aux choix de plateformes individuels. L'étendue des fonctionnalités de la plateforme seule devient moins importante que la capacité à surveiller, gouverner, intégrer, soutenir et démontrer la responsabilité pour l'environnement au fil du temps, en particulier lorsque les clients exploitent plusieurs plateformes ensemble. La pression concurrentielle sur les prix reste un risque là où les prestataires offrent des services de gestion de plateforme de base similaires, en particulier lorsque les acheteurs peuvent comparer les offres de base principalement sur le coût par utilisateur.
Leaders du secteur des services de collaboration gérés
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Google LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de collaboration gérés Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Google LLC
- International Business Machines Corporation
- AT&T Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- Avaya Inc.
- NTT DATA Corporation
- BT Group plc
- Orange S.A.
- Deutsche Telekom AG
- Vodafone Group plc
- Tata Communications Limited
- Fujitsu Limited
- HCL Technologies Limited
- DXC Technology Company
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Huawei Technologies Co., Ltd.
- NEC Corporation
- Mitel Networks Corporation
- Unisys Corporation
Développements industriels récents dans Marché des services de collaboration gérés
- Septembre 2026 : 8x8 a rapporté que les interactions clients d'AI Studio avaient augmenté de près de 450 % lors de la bêta ouverte, avec l'ajout de la prise en charge de la conformité RGPD pour les déploiements d'entreprise européens, signalant une demande croissante d'outils d'engagement IA gérés au sein du segment des centres de contact cloud.
- Juillet 2026 : Avaya et RingCentral ont modifié leur partenariat stratégique, faisant passer les clients et partenaires d'Avaya Cloud Office de la plateforme co-brandée vers la plateforme directe RingCentral EX. RingCentral a déclaré un gain de 15 millions USD suite à l'amendement tandis qu'Avaya a réorienté sa stratégie de collaboration gérée autour de son portefeuille d'entreprise Aura, Infinity et Nexus.
- Juin 2026 : Cleura a lancé une suite de collaboration souveraine de l'UE en partenariat stratégique avec Nextcloud, offrant des capacités de productivité, de communication et de partage de fichiers hébergées entièrement sur une infrastructure cloud européenne, ciblant les entreprises réglementées à la recherche d'alternatives conformes aux écosystèmes cloud non européens.
- Avril 2026 : Court Square Capital Partners a acquis CallTower, un prestataire de communications unifiées gérées servant plus de 3 000 clients entreprises dans plus de 40 pays en tant que partenaire certifié de Microsoft, Cisco et Zoom, dans le cadre d'un pari direct sur la consolidation des communications gérées en entreprise.
Portée du rapport mondial sur le marché des services de collaboration gérés
Le marché des services de collaboration gérés comprend les services externalisés dans lesquels un prestataire tiers conçoit, déploie, exploite, sécurise et prend en charge la pile de collaboration et de communication d'une organisation, incluant les communications unifiées (UC), la vidéoconférence, la messagerie d'équipe, le partage de fichiers, les espaces de travail numériques et les outils de centre de contact cloud sur la base d'un abonnement ou d'un service géré.
Le rapport sur le marché des services de collaboration gérés est segmenté par type de service (communications unifiées gérées, conférence et collaboration gérées, centre de contact géré et voix gérée), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), application (collaboration interne des équipes, communication et engagement client, activation du travail à distance, gestion de projet et coordination des flux de travail, formation et événements virtuels, et communication commerciale et marketing), secteur d'activité des utilisateurs finaux (technologies de l'information et télécommunications, services bancaires, financiers et d'assurance, santé et sciences de la vie, gouvernement et secteur public, commerce de détail et commerce électronique, fabrication et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Communications unifiées gérées |
| Conférence et collaboration gérées |
| Centre de contact géré |
| Voix gérée |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Collaboration interne des équipes |
| Communication et engagement client |
| Activation du travail à distance |
| Gestion de projet et coordination des flux de travail |
| Formation et événements virtuels |
| Communication commerciale et marketing |
| Technologies de l'information et télécommunications |
| Services bancaires, financiers et d'assurance |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Commerce de détail et commerce électronique |
| Fabrication |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Communications unifiées gérées | |
| Conférence et collaboration gérées | ||
| Centre de contact géré | ||
| Voix gérée | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Collaboration interne des équipes | |
| Communication et engagement client | ||
| Activation du travail à distance | ||
| Gestion de projet et coordination des flux de travail | ||
| Formation et événements virtuels | ||
| Communication commerciale et marketing | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| Services bancaires, financiers et d'assurance | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de collaboration gérés ?
La taille du marché des services de collaboration gérés est de 34,42 milliards USD en 2026 et devrait atteindre 67,14 milliards USD d'ici 2032, à un CAGR de 11,63 % de 2027 à 2032.
Quel type de service détient la plus grande part des services de collaboration gérés ?
Les communications unifiées gérées mènent les types de service avec une part de 34,22 % en 2026.
Quel type de service détient la plus grande part des services de collaboration gérés ?
Sur le marché des services de collaboration gérés, les communications unifiées gérées mènent les types de service avec une part de 34,22 % en 2026.
Quel modèle de déploiement mène les services de collaboration gérés ?
Sur le marché des services de collaboration gérés, les solutions basées sur le cloud mènent les modes de déploiement avec une part de 58,36 % en 2026 et devraient se développer à un CAGR de 11,94 % jusqu'en 2032.
Quel type d'organisation stimule les dépenses en services de collaboration gérés ?
Sur le marché des services de collaboration gérés, les grandes entreprises représentent 71,33 % du total 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 11,86 % jusqu'en 2032.
Quelle région se développe le plus rapidement pour les services de collaboration gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,36 % de 2027 à 2032.