
Marktgröße und Marktanteil für Managed Collaboration Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
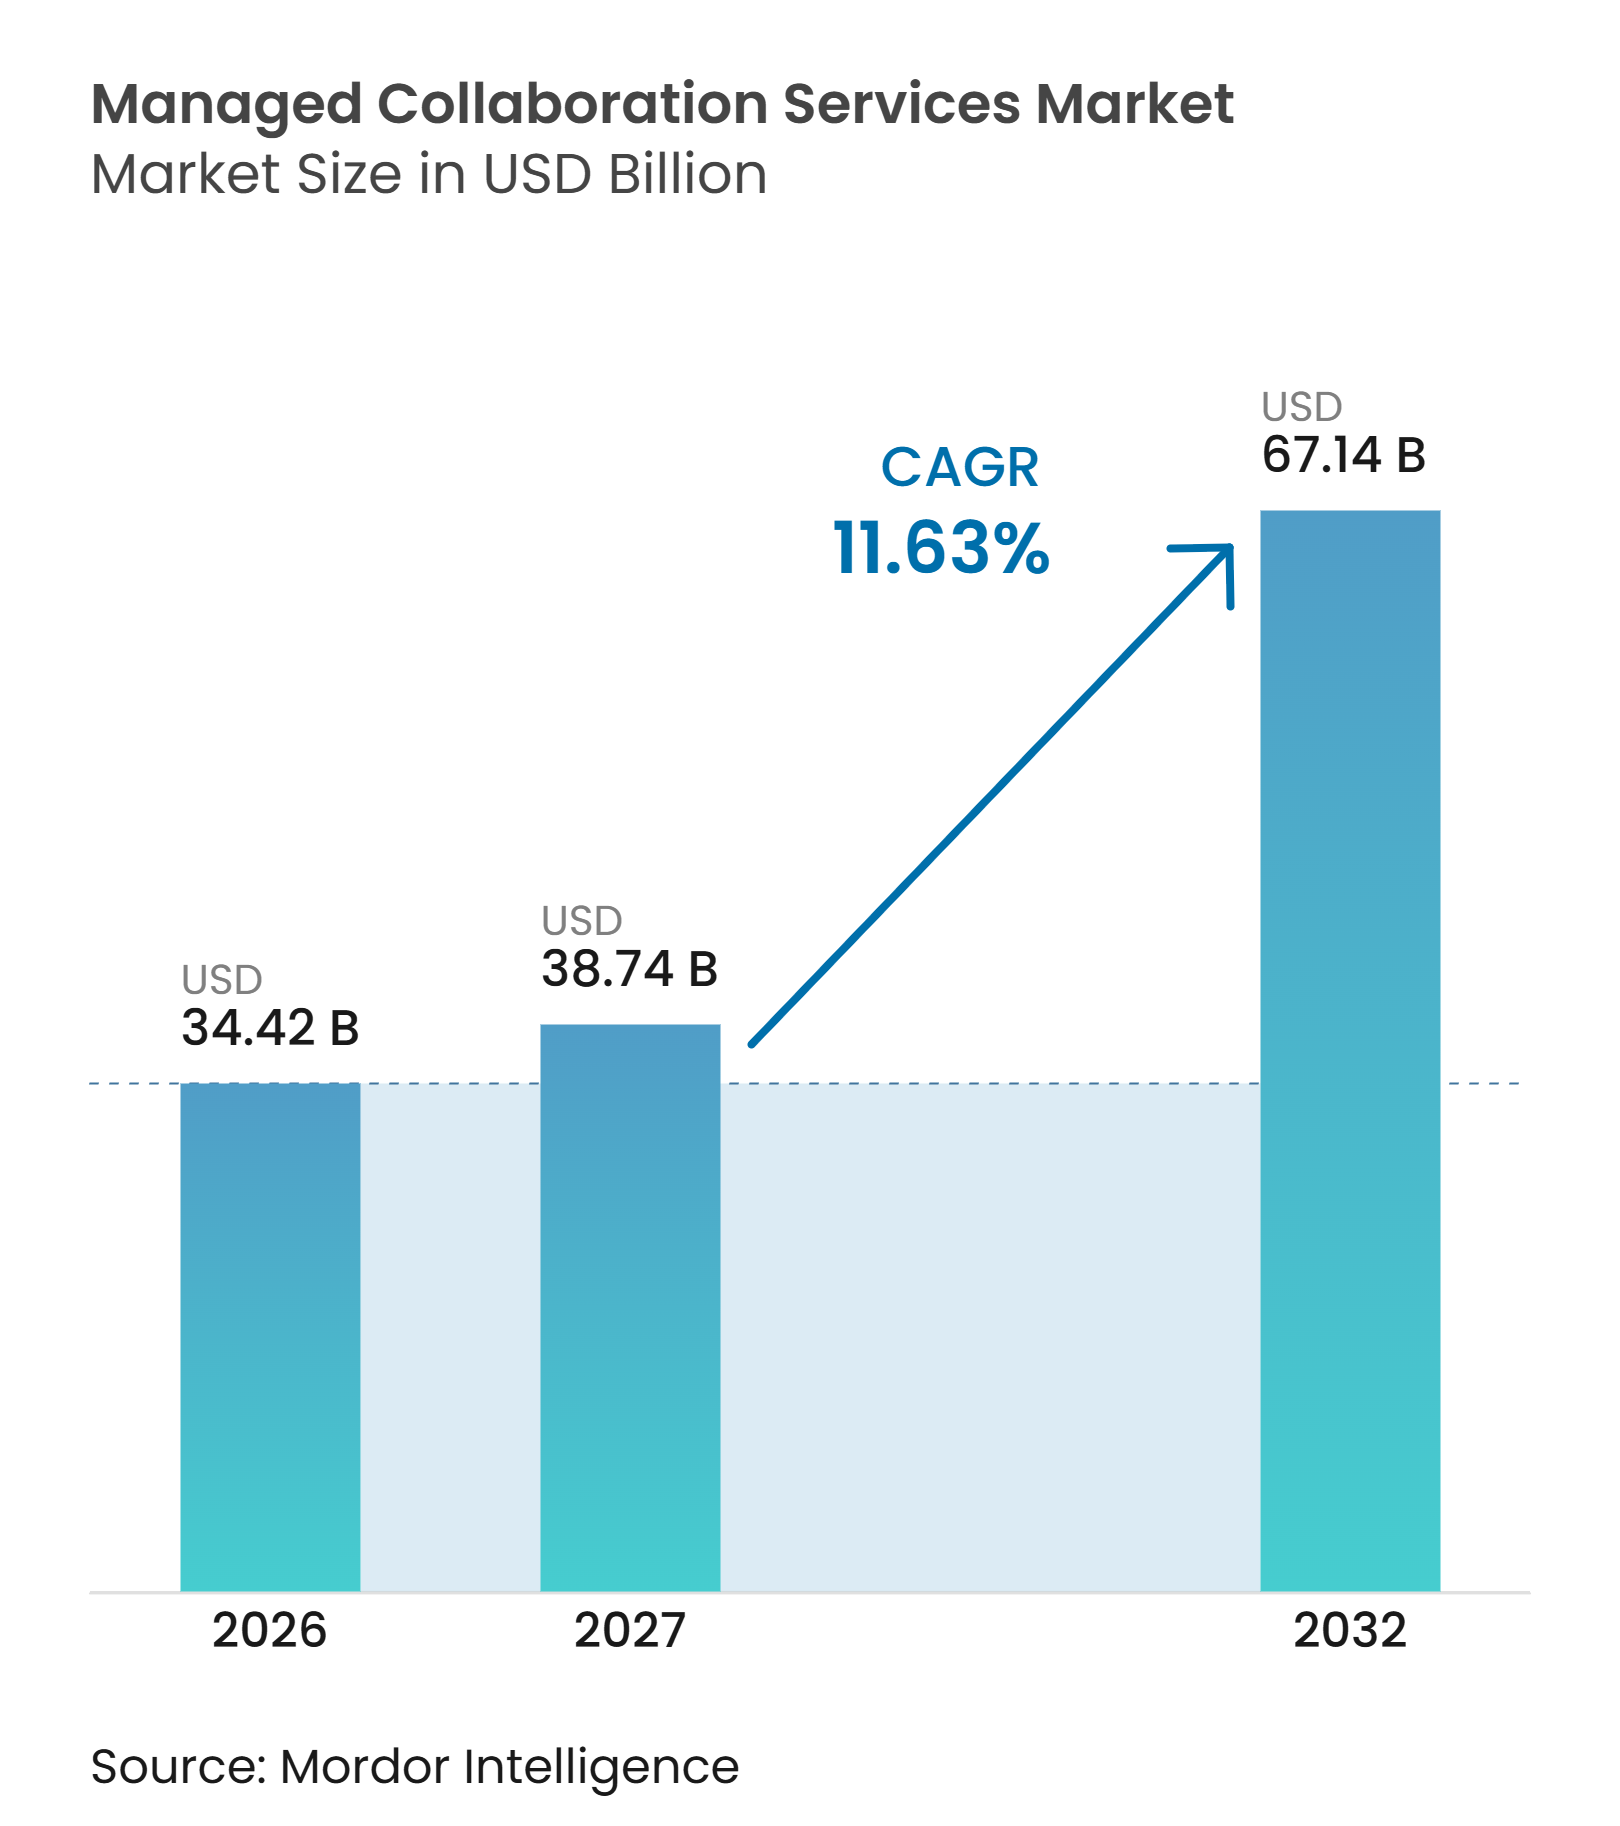
| Marktgröße (2027) | 38.74 Milliarden US-Dollar |
| Marktgröße (2032) | 67.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.63 % |
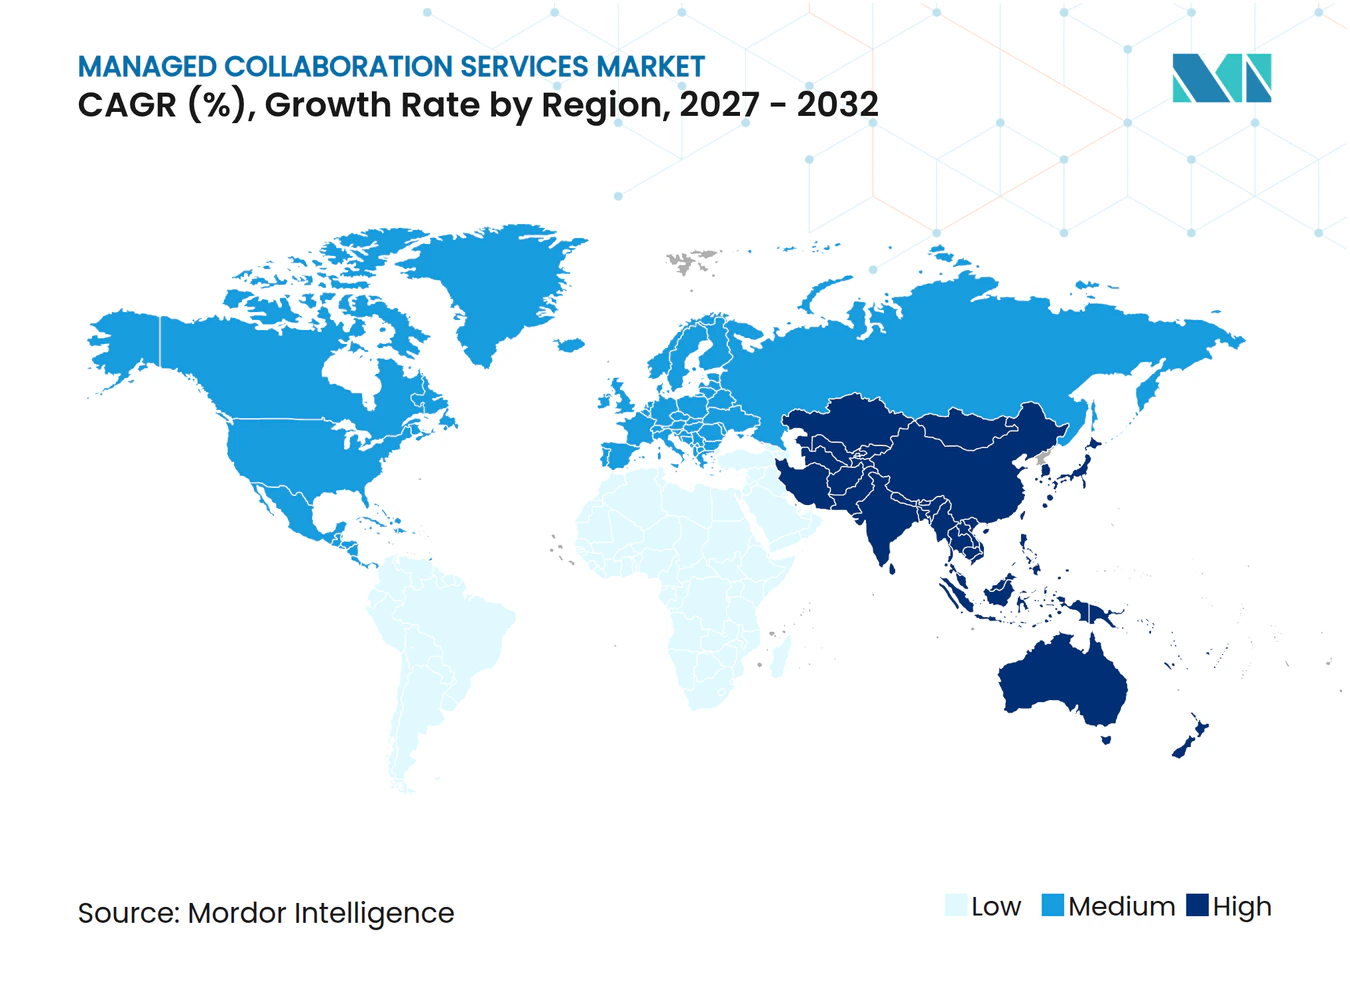
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Collaboration Services von Mordor Intelligence
Die Marktgröße für Managed Collaboration Services wird voraussichtlich von 34,42 Milliarden USD im Jahr 2026 auf 67,14 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 11,63 % verzeichnen. Unternehmen wechseln vom Eigentum an Kommunikationsinfrastruktur hin zu verwalteten Betriebsmodellen, die Plattform-Governance, Integration, Compliance und laufende Servicebereitstellung umfassen. Hybrides Arbeiten hat es schwieriger gemacht, eine konsistente Servicequalität über Standorte, Geräte und regulatorische Umgebungen hinweg aufrechtzuerhalten. Dies überträgt den Anbietern mehr Verantwortung für die Verwaltung der Betriebsumgebung, anstatt lediglich Softwarelizenzen weiterzuverkaufen. Anbieter kombinieren zudem Unified-Communications- und Contact-Center-Funktionen in umfassenderen Vereinbarungen, was den Vertragsumfang erhöhen kann. Datenspeicherungsvorschriften und KI-Governance-Anforderungen schaffen Chancen für Anbieter, die regulierte Bereitstellungen unterstützen können.
Wichtigste Erkenntnisse des Berichts
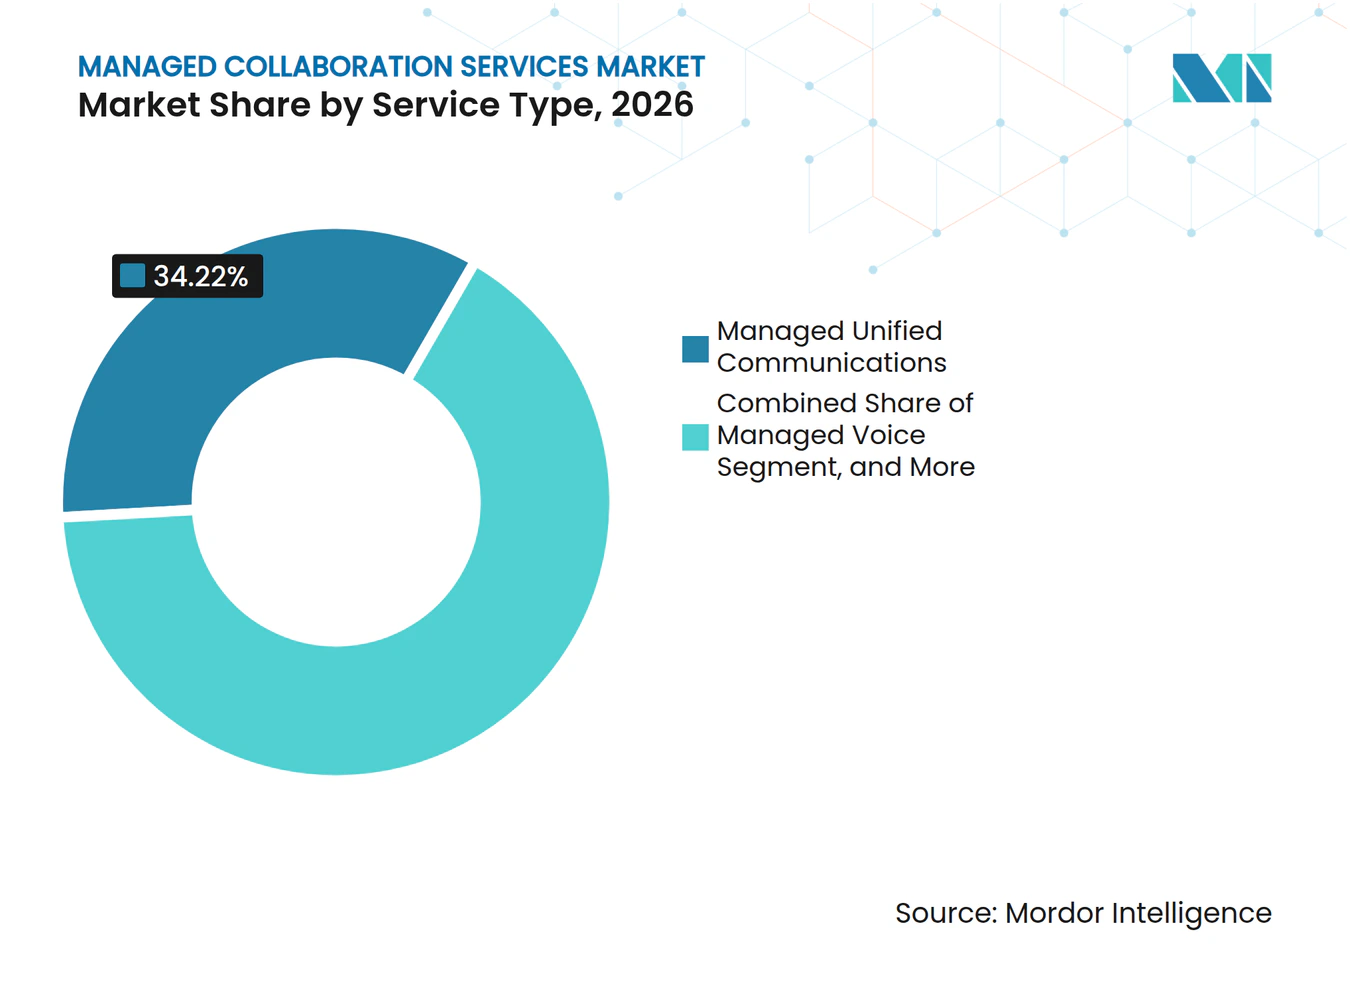
- Nach Servicetyp hielt Managed Unified Communications im Jahr 2026 einen Marktanteil von 34,22 % am Markt für Managed Collaboration Services, während Managed Voice bis 2032 voraussichtlich mit einer CAGR von 12,13 % wachsen wird.
- Nach Bereitstellungsmodus entfielen im Jahr 2026 58,36 % der Marktgröße für Managed Collaboration Services auf Cloud-basierte Lösungen, die bis 2032 voraussichtlich mit einer CAGR von 11,94 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 71,33 % am Markt für Managed Collaboration Services, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 11,86 % wachsen werden.
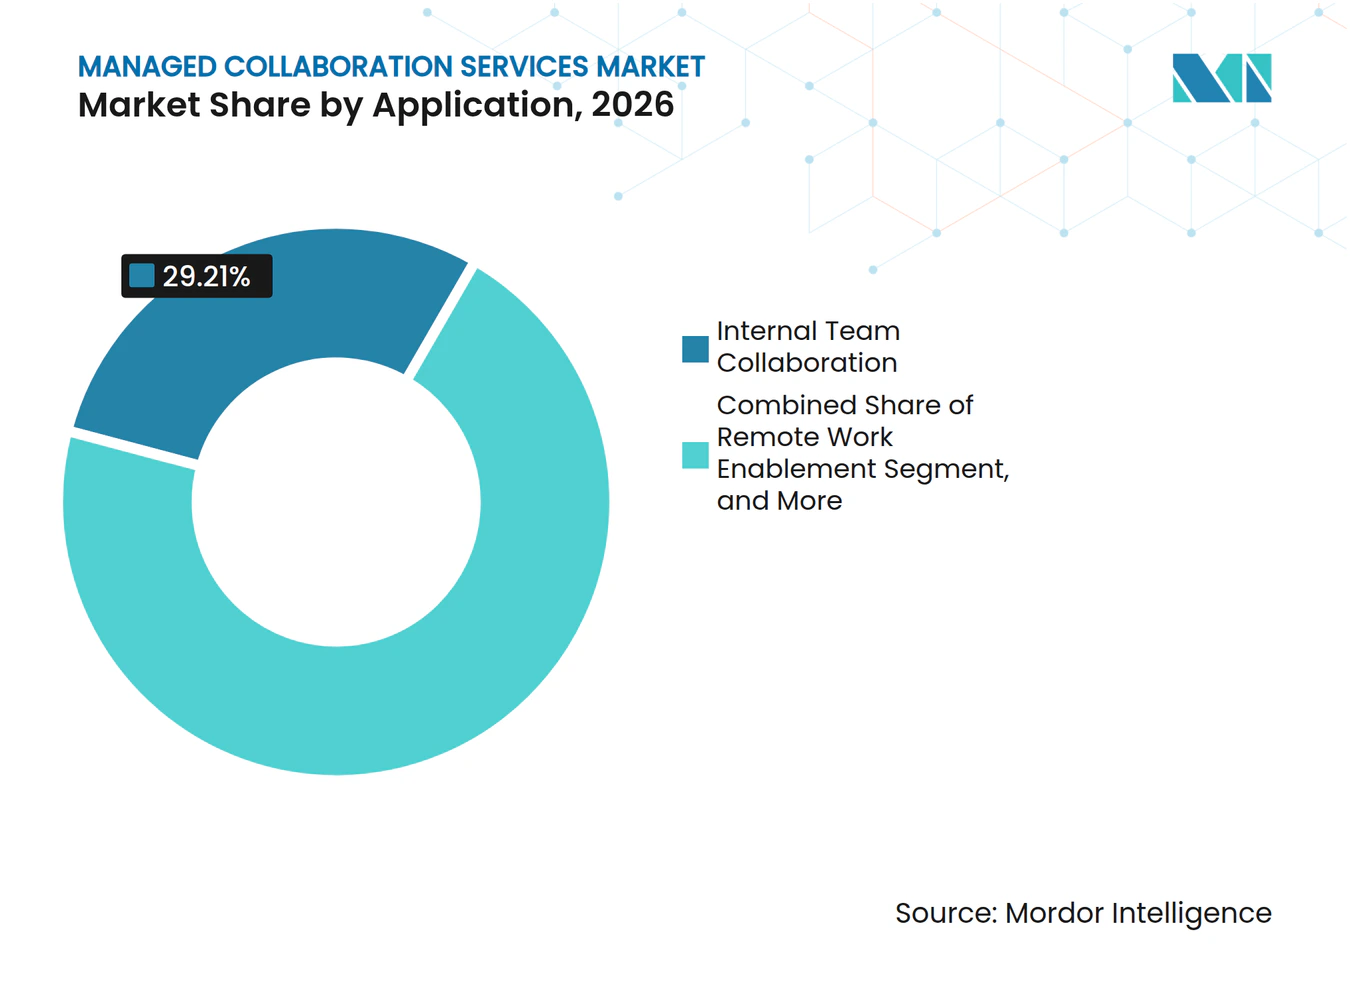
- Nach Anwendung entfielen im Jahr 2026 29,21 % des Marktes auf die interne Teamzusammenarbeit, während Kundenkommunikation und -engagement bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen werden.
- Nach Endnutzerbranche hielt der Bereich Informationstechnologie und Telekommunikation im Jahr 2026 einen Marktanteil von 17,83 %, während das Bank-, Finanzdienstleistungs- und Versicherungswesen bis 2032 voraussichtlich mit einer CAGR von 12,24 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 40,66 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ermöglichung hybrider Arbeit und verteilter Belegschaften | +3.0% | Global, am stärksten in Nordamerika, Europa und den Kernmärkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Präferenz für Betriebsausgaben | +2.5% | Global, hohe Akzeptanz in Nordamerika und Europa, mit wachsender Akzeptanz im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Collaboration-Abläufe und Mitarbeiterproduktivität | +2.2% | Nordamerika und Europa, Ausweitung auf die Kernmärkte des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Konvergenz von Unified Communications und Contact Center | +1.6% | Kernmärkte Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach souveräner Zusammenarbeit und Compliance-by-Design | 0.9% | Kernmärkte Europa, Ausweitung auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verwaltete Betreibbarkeit komplexer Multi-Plattform-Umgebungen | 0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ermöglichung hybrider Arbeit und verteilter Belegschaften
Hybrides Arbeiten hat sich von einer kurzfristigen Reaktion zu einem etablierten Betriebsmodell für viele Arbeitgeber entwickelt. Im Mai 2026 arbeiteten 52 % der remote-fähigen US-amerikanischen Beschäftigten in hybriden Arrangements, ein Anteil, der seit Mitte 2022 weitgehend stabil geblieben ist. Collaboration-Teams müssen nun Nutzer an verteilten Standorten, mit gemischten Geräten, unterschiedlichen Verbindungsbedingungen und Arbeitsmustern unterstützen, die zwischen Zuhause, Büro und Kundenstandorten wechseln. Gallup berichtete, dass nur 21 % der Mitarbeiter nachdrücklich zustimmten, wöchentlich bedeutungsvolles Feedback von ihren Vorgesetzten zu erhalten, während formale hybride Collaboration-Pläne mit einem um 66 % höheren Engagement und einem um 29 % geringeren Burnout verbunden waren.[1] Die Studie von Cisco aus dem Jahr 2025 ergab, dass 73 % der befragten Mitarbeiter in hybriden Arrangements eine höhere Produktivität berichteten, mit einem selbst gemeldeten Gewinn von 19 %, der 7,6 Stunden pro Woche entsprach.[2] Der Markt für Managed Collaboration Services profitiert, wenn Unternehmen Anbieter suchen, die Plattformen überwachen, auf Vorfälle reagieren, die Akzeptanz unterstützen und Betriebspraktiken für diese verteilten Arbeitsmuster etablieren können.
Cloud-Migration und Präferenz für Betriebsausgaben
Unternehmen verlagern ihre Kommunikationsinfrastruktur auf Cloud-Plattformen und abonnementbasierte Ausgabenmodelle. Dies reduziert den Bedarf, interne Teams für routinemäßige Hardware-Wartung, Software-Updates, Kapazitätsmanagement und die laufende Pflege von Systemen vorzuhalten, die früher vor Ort betrieben wurden. Der Wandel schafft auch einen anhaltenden Bedarf an Anbietern, die Cloud-Telefonie, Konferenzen, Identitäts- und Richtlinienkontrollen, Carrier-Verbindungen und die Integrationspunkte zwischen diesen Diensten betreiben können. Kleinen und mittleren Unternehmen fehlen häufig spezialisierte Teams, um mehrere Carrier, Codecs, Anwendungsverbindungen und Compliance-Anforderungen in einer Cloud-Kommunikationsumgebung zu verwalten. Ergebnisbasierte Vereinbarungen können diesen Bedarf decken, indem sie die Anbieterverantwortung an Verfügbarkeit und Nutzererfahrung statt an das Sitzvolumen knüpfen, was Käufern eine klarere Grundlage für die Überprüfung der Leistungserbringung bietet. Der Markt für Managed Collaboration Services gewinnt daher Unterstützung von Käufern, die vorhersehbarere Kosten wünschen und gleichzeitig die Verantwortung für die Servicebereitstellung behalten.
KI-gestützte Collaboration-Abläufe und Mitarbeiterproduktivität
KI-Funktionen erweitern verwaltete Collaboration-Verträge über die Infrastrukturwartung hinaus in die Workflow-Unterstützung. Cisco kündigte im September 2025 Aufgabenverwaltung, Echtzeit-Notizen, Abstimmungen und KI-Rezeptionistenfunktionen für Webex-Collaboration-Umgebungen an. Diese Tools erfordern von Anbietern die Verwaltung von Zugriffskontrollen, Ausgabeaufbewahrung, Plattformeinstellungen, Nutzerakzeptanzrichtlinien, Modellkonfiguration und den Regeln, die für KI-generierte Inhalte gelten. Contact-Center-Tools nutzen KI auch für Agentenunterstützung, Routing, Transkription, Qualitätsunterstützung und die Handhabung von Kommunikationsaufzeichnungen. Dies erweitert die von Anbietern geforderten Fähigkeiten über den konventionellen Netzwerkbetrieb hinaus und fügt dem routinemäßigen Servicemanagement Governance-Verantwortlichkeiten hinzu. Der Markt für Managed Collaboration Services belohnt Anbieter, die KI-gestützte Funktionen innerhalb definierter Servicelevel, Nutzerrichtlinien und Compliance-Praktiken steuern können.
Konvergenz von Unified Communications und Contact Center
Unternehmen wünschen zunehmend eine einzige verwaltete Umgebung für Mitarbeiter- und Kundenkommunikation. Dies vereint Unified Communications, Cloud-Telefonie, Contact-Center-Betrieb, Compliance-Aufzeichnung, Qualitätsmanagement und Servicemanagement unter einer konsistenteren Anbieterverantwortung. Oracle führte im Oktober 2025 seinen Intelligent Communications Orchestration Network Cloud Service ein, um Sprache, UCaaS, CCaaS, KI-Dienste und lokale Telefonie in hybriden Umgebungen zu verbinden. Ein umfassenderer verwalteter Vertrag kann den Kontowert steigern, da ein bestehender Unified-Communications-Kunde Contact-Center-Management, Compliance-Aufzeichnung, KI-gestützte Qualitätskontrollen und gemeinsames Reporting hinzufügen kann. Er kann auch dazu beitragen, dass Ersatzentscheidungen seltener getroffen werden, wenn mehrere Workloads unter derselben Vereinbarung verwaltet werden und die Serviceerfahrung gemeinsam bewertet wird. Der Markt für Managed Collaboration Services bietet Chancen, wo Anbieter diesen breiteren Umfang mit konsistenter Verantwortlichkeit verwalten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Datenspeicherungs- und grenzüberschreitende Übertragungsbeschränkungen | -1.6% | Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika, mit wachsender globaler Relevanz | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität über Legacy- und Cloud-Umgebungen hinweg | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Commoditisierung von Collaboration-Plattformen und Preisdruck | -0.9% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Beobachtbarkeit von Meeting-Qualität und Geschäftsergebnissen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Datenspeicherungs- und grenzüberschreitende Übertragungsbeschränkungen
Anforderungen an Datenspeicherung und -übertragung haben die Komplexität der grenzüberschreitenden Bereitstellung von Collaboration-Diensten erhöht. Chinas Zertifizierungsmaßnahmen für grenzüberschreitende Übertragungen personenbezogener Daten traten am 1. Januar 2026 in Kraft und legen Compliance-Wege für Übertragungen an ausländische Parteien fest. Diese Vorschriften betreffen Cloud-Collaboration-Plattformen, die von Organisationen mit Betrieb in China genutzt werden, und erfordern Servicedesign-Entscheidungen, bevor Daten eine Jurisdiktion verlassen können. Anbieter müssen möglicherweise jurisdiktionsspezifisches Daten-Routing, lokale Serviceinstanzen, kundenkontrollierte Verschlüsselungsvereinbarungen, Betriebszugriffsregeln und unterstützende Dokumentation konzipieren. Diese Anforderungen erhöhen die Bereitstellungskosten, begrenzen die Standardisierung und können die Bereitstellung in mehreren Ländern verlangsamen. Der Markt für Managed Collaboration Services erfordert zudem, dass Anbieter europäische Datenschutzanforderungen neben den sich entwickelnden Kontrollen in den asiatisch-pazifischen Märkten berücksichtigen.
Integrationskomplexität über Legacy- und Cloud-Umgebungen hinweg
Viele große Organisationen betreiben eine Mischung aus Legacy-PBX-Systemen, lokaler Telefonie, Cloud-Collaboration-Plattformen, Contact-Center-Tools, Aufzeichnungssystemen und separaten Carrier-Vereinbarungen. Diese Mischung macht die Implementierung schwieriger als eine standardmäßige Cloud-Software-Bereitstellung, da der verwaltete Anbieter verschiedene Technologiegenerationen und Betriebsmodelle koordinieren muss. Integrationsarbeiten können einen großen Teil des Vertragswerts beanspruchen und die Zeit bis zum Servicebeginn verlängern, was Margen und Kundenerfahrung beeinträchtigen kann. Anbieter müssen auch dann Verantwortung für die Servicelevel-Performance übernehmen, wenn ältere Leitungen, SD-WAN-Einstellungen, Carrier-Vereinbarungen oder Netzwerkbedingungen Dritter die Qualität beeinflussen. Vorzertifizierte Designs und etablierte Integrationsmethoden können diese Belastung in gängigen hybriden Umgebungen reduzieren. Der Markt für Managed Collaboration Services steht unter Margendruck, wo Anbieter für jeden Kunden auf einmalige Integrationsarbeiten angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Managed Voice wächst, während Unified Communications führtManaged Unified Communications hielt im Jahr 2026 einen Marktanteil von 34,22 % am Markt für Managed Collaboration Services, unterstützt durch langfristige Unternehmensverträge und die zentrale Rolle von Unified Communications in Mitarbeiter-Workflows. Der Servicetyp stellt die Betriebsschicht für Messaging, Telefonie, Meetings, Content-Sharing und verwandte Collaboration-Tools bereit. Organisationen nutzen verwaltete Anbieter, um Plattformleistung, Nutzerverwaltung, Identitätsmanagement, Integration, Richtlinienkontrollen und Incident-Response für diese Dienste zu überwachen. Diese Arbeit wird wichtiger, wenn Mitarbeiter mehrere Geräte nutzen, von mehreren Standorten aus arbeiten und für routinemäßige interne Entscheidungen auf dieselbe Plattform angewiesen sind. Managed Conferencing and Collaboration und Managed Contact Center bleiben komplementäre Servicelinien, die zunehmend zusammen mit Unified-Communications-Management verkauft werden. Da Plattformen konvergieren, können Kunden Meeting-Betrieb, Kommunikationsunterstützung, Aufzeichnung und Kundeninteraktionen unter einem gemeinsamen Betriebsansatz zusammenfassen.
Managed Voice wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,13 % im Markt für Managed Collaboration Services wachsen. Unternehmen ersetzen PSTN-verbundene PBX-Systeme durch Cloud-native Telefonieumgebungen, die eine kontinuierliche Betriebsaufsicht erfordern. Der Übergang umfasst PSTN-Verbindung, Wählplangestaltung, Notfallrufverfahren, Nummernverwaltung, Geräteunterstützung und Nutzerbereitstellung. Diese Anforderungen sind für interne IT-Teams nach dem Ende der Erstbereitstellung oft schwer konsistent zu erfüllen. Im November 2025 fügte 8x8 native Unterstützung für Mitel-SIP-Tischtelefone hinzu, sodass Nutzer auf Cloud-Kommunikation zugreifen können, während sie vorhandene Hardware behalten. Die Beibehaltung installierter Geräte kann den Migrationsaufwand für Unternehmen reduzieren, die einen umfassenderen Sprachübergang aufgeschoben hatten, weil Ersatzkosten und Unterbrechungen Bedenken darstellten.



Nach Bereitstellungsmodus:
Cloud führt, während Hybrid-Anforderungen anhaltenCloud-basierte Lösungen entfielen im Jahr 2026 auf 58,36 % der Marktgröße für Managed Collaboration Services. Unternehmen nutzen Cloud-Bereitstellung, um routinemäßige Infrastrukturwartung, Software-Update-Zyklen, Kapazitätsskalierung und Plattformverfügbarkeitsaufgaben an Dienstleister zu übertragen. Dies ermöglicht es internen Teams, sich stärker auf Konfiguration, Governance, Nutzerakzeptanz und die Ausrichtung an Geschäftsprozessen zu konzentrieren. Der Wandel unterstützt auch Abonnementpreisgestaltung und Servicemodelle, die sich anpassen können, wenn Organisationen ihre Nutzerbasis, Standorte oder ihren Betriebsfußabdruck ändern. Anbieter müssen die Zuverlässigkeits-, Integrations-, Sicherheits- und Supporterwartungen verwalten, die mit diesem Übergang einhergehen. Kunden erwarten weiterhin klare Verantwortlichkeit, wenn Cloud-Plattformprobleme Telefonie, Meetings, Messaging oder den Zugriff auf gemeinsame Informationen beeinträchtigen.
Cloud-basierte Lösungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,94 % wachsen. On-Premises- und Hybrid-Modelle bleiben für regulierte Organisationen und Umgebungen wichtig, die lokale Systeme neben Cloud-Konnektivität erfordern. Avaya und Mitel konzentrierten sich 2025 weiterhin auf hybride On-Premises-Modelle, was den Kundenbedarf nach lokaler Kontrolle und Leistungsabsicherungen widerspiegelt. Hybride Umgebungen erfordern von Anbietern, Cloud- und On-Premises-Schichten unter einem konsistenten Servicelevel zu verwalten, auch wenn Legacy-Geräte weiterhin im Einsatz sind. Cloud-verbundene Bereitstellungen bieten auch Zugang zu KI-gestützten Funktionen, die in isolierten lokalen Umgebungen möglicherweise nicht verfügbar sind. Dies erweitert den funktionalen Grund für Migration, während hybrides Management während des Übergangs relevant bleibt.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU Zugang gewinnenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 71,33 % am Markt für Managed Collaboration Services. Diese Organisationen betreiben häufig standortübergreifende Kommunikationsumgebungen, die mit internen Teams allein kostspielig und schwer zu verwalten sind. Sie benötigen Anbieter, die Plattformen, Carrier-Beziehungen, Sicherheitseinstellungen, Serviceleistung, Integrationsregeln und Supportprozesse über eine breite Nutzerbasis hinweg koordinieren. Große Kunden benötigen möglicherweise auch einen gemeinsamen Betriebsrahmen für Geschäftsbereiche, die durch frühere Investitionen oder Akquisitionen unterschiedliche Kommunikationssysteme geerbt haben. Ihre Verträge konzentrieren sich zunehmend auf messbare Verfügbarkeit, Nutzererfahrung und Akzeptanz relevanter Funktionen. Dies verlagert die Anbieterverantwortung von der Lizenzverwaltung hin zu laufenden Betriebsergebnissen, die während der gesamten Vertragslaufzeit überprüft werden können.
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,86 % wachsen. Channel-Aggregationsplattformen und nutzerbasierte Servicepakete senken die Implementierungskosten und die Mindestgröße, die für kleinere Bereitstellungen erforderlich ist. Diese Organisationen profitieren häufig von vorhersehbaren Abonnements, da sie große Vorabinvestitionen in Infrastruktur vermeiden und keine dedizierten Spezialteams unterhalten müssen. Sie benötigen auch externe Unterstützung bei Problemen mit Cloud-Telefonie, Zugriffskontrollen, routinemäßigen Änderungen und Nutzerserviceanfragen. Standardisierte Servicepakete erleichtern es Anbietern, diese Gruppe zu bedienen, ohne die maßgeschneiderte Implementierungsarbeit zu leisten, die größere Umgebungen erfordern. Der Markt für Managed Collaboration Services kann diese Kundengruppe durch Pakete erreichen, die Cloud-Plattformen mit laufender Administration und Support kombinieren.
Nach Anwendung:
Interne Zusammenarbeit führt, während Kundenbindung beschleunigtDie interne Teamzusammenarbeit entfiel im Jahr 2026 auf 29,21 % des Marktes. Sie ist der primäre Einstiegspunkt für Unternehmen, die verwaltete Collaboration-Unterstützung für Messaging, Video-Meetings, Telefonie, Dateifreigabe und routinemäßige Workflow-Koordination suchen. Organisationen wenden formellere Kontrollen auf diese Workflows an, da sie in die tägliche Mitarbeiteraktivität eingebettet sind und häufig operative Informationen enthalten. Von Anbietern wird nun erwartet, dass sie Verfügbarkeit, Zugriffskontrollen, Aufbewahrungseinstellungen, Servicequalität und die Verwaltung von KI-generierten Inhalten berücksichtigen. Der Umfang kann praktische Nutzerunterstützung sowie technische Überwachung der zugrunde liegenden Plattform umfassen. Dies erweitert die Verantwortung über die Netzwerkqualitätsverpflichtungen hinaus, die frühere verwaltete Kommunikationsverträge geprägt haben.
Kundenkommunikation und -engagement wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,83 % wachsen. Die Nachfrage wird durch die Verbindung von Unified-Communications- und Contact-Center-Systemen innerhalb einer einzigen Servicevereinbarung gestützt. Remote-Arbeit-Ermöglichung, Projektmanagement und Workflow-Koordination, Schulung und virtuelle Veranstaltungen sowie Vertriebs- und Marketingkommunikation bleiben separate Anwendungsfälle innerhalb der breiteren Umgebung. Remote-Arbeitsdienste erweitern sich über Video-Meetings hinaus in die Unterstützung digitaler Arbeitsbereiche, die Collaboration-Plattformen mit HR-Systemen, Arbeitsplatzmanagement und Sicherheitsüberwachung verbinden können. Anbieter können diese Verbindungen nutzen, um Kommunikations-Workflows zu unterstützen, die Mitarbeiter, Manager, Kunden und andere Stakeholder umfassen. Diese Anwendungsfälle können den Serviceumfang pro Unternehmensnutzer erweitern und längere Kundenbeziehungen unterstützen.

Nach Endnutzerbranche:
IT und Telekommunikation führen, während BFSI beschleunigtInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Marktanteil von 17,83 %. Der Sektor verfügt über eine ausgereifte Cloud-Akzeptanz und spielt zwei Rollen: als Käufer von Managed Collaboration Services und als Kanal für die Bereitstellung an andere Organisationen. Käufer in diesem Sektor nutzen verwaltete Dienste, um Multi-Tenant-Bereitstellung, Plattformbetrieb, KI-bezogene Governance und Servicekonsistenz in verteilten Kundenumgebungen zu koordinieren. Ihre Erfahrung im Betrieb von Cloud-Diensten beseitigt nicht den Bedarf an spezialisierter Unterstützung, wenn Kommunikationsumgebungen mehrere Plattformen, Carrier und regulatorische Kontrollen umfassen. Dies hält den Sektor trotz seiner internen technischen Kompetenz für den Markt für Managed Collaboration Services bedeutsam. Es macht den Sektor auch zu einem praktischen Umfeld für Anbieter, um fortschrittlichere verwaltete Betriebsmodelle zu entwickeln und zu demonstrieren.
Das Bank-, Finanzdienstleistungs- und Versicherungswesen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,24 % wachsen. Das Segment unterliegt strengen Anforderungen an Compliance, Aufzeichnungspflichten, Zugangskontrolle, zuverlässige Kommunikation und definierte Serviceverantwortlichkeiten. Verwaltete Vereinbarungen können diesen Institutionen ermöglichen, nicht differenzierende operative Arbeit auszulagern und dabei definierte Service- und Governance-Standards beizubehalten. Anbieter müssen kontrollierte Umgebungen unterstützen, in denen Plattformeinstellungen, Nutzerzugang, Aufzeichnungen und Servicequalität anhand institutioneller Anforderungen überprüft werden können. Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Einzel- und E-Commerce, Fertigung und andere Branchen stellen ebenfalls wesentliche Chancen dar. Ihre Akzeptanzmuster unterscheiden sich, da Beschaffungsprozesse, Betriebspraktiken und Compliance-Verpflichtungen je nach Sektor variieren. Anbieter, die das Plattformmanagement auf diese Branchenanforderungen abstimmen können, sind gut positioniert, um um diese Konten zu konkurrieren.
Geografische Analyse
Markt für verwaltete Kollaborationsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 40,66 % am Markt für verwaltete Kollaborationsdienste. Die Region profitiert von einer frühen Cloud-Einführung, etablierten Channel-Partner-Netzwerken und einer dichten Basis großer Unternehmen mit Kommunikationsinfrastrukturen an mehreren Standorten, die eine konsistente Serviceerbringung über Büros und Remote-Standorte hinweg erfordern. Die Vereinigten Staaten bleiben der zentrale Markt, da Unternehmen Microsoft Teams und Cisco Webex weit verbreitet eingesetzt haben und für diese Umgebungen kontinuierliche Betriebsunterstützung benötigen. Diese Implementierungen erzeugen Nachfrage nach Integrationsmanagement, Richtlinienverwaltung, Dienstüberwachung, Benutzerunterstützung, Lebenszyklusplanung und Change-Management über die gesamte Laufzeit der Plattform. Kanada trägt Nachfrage aus dem öffentlichen Sektor und dem Finanzdienstleistungssektor bei, während Mexiko Chancen bietet, da multinationale Unternehmen verwaltete Kollaborationsvereinbarungen auf nordamerikanische Betriebe ausweiten und ein einheitlicheres Betriebsmodell für die gesamte Region anstreben.
Markt für verwaltete Kollaborationsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,36 % wachsen. Die Region wird durch die Digitalisierung von Unternehmen, eine breitere Einführung hybrider Arbeitsmodelle, strengere Anforderungen an die Datenspeicherung im Inland sowie die Ablösung lokaler Kommunikationssysteme durch Cloud-verbundene Dienste gestützt, die zentral verwaltet werden können und gleichzeitig länderspezifische Betriebsanforderungen erfüllen. Chinas Zertifizierungsrahmen für den grenzüberschreitenden Transfer personenbezogener Daten beeinflusst Cloud-Kollaborationsimplementierungen von Unternehmen mit lokalen Niederlassungen. Japan, Südkorea, Indien und Australien sind etablierte Wachstumsmärkte für Cloud-Telefonie und die Konsolidierung veralteter TK-Anlagen, während verwaltete Anbieter diese Übergänge durch die Übernahme von Plattformbetrieb, Benutzermigration, Dienstkontinuität und lokalen Datenanforderungen unterstützen können. Südostasien ist ein weiterer Nachfragebereich, da digitale Volkswirtschaften, die Nutzung von Smartphones und die Cloud-Einführung bei kleinen und mittleren Unternehmen zunehmen und lokales Betriebswissen neben technischen Plattformkenntnissen in den Mittelpunkt der Anbieterauswahl rückt.
Markt für verwaltete Kollaborationsdienste in EMEA
Europa weist einen erheblichen Wert durch große Unternehmen im Vereinigten Königreich, Deutschland, Frankreich und Italien auf, die etablierte Beschaffungsmodelle für verwaltete Dienste nutzen und zunehmend kollaborative KI-Tools in Betracht ziehen. Microsoft kündigte im Juni 2025 souveräne Cloud-Funktionen für europäische Rechenzentrumsregionen an, die Microsoft 365 und verwandte Dienste mit europäischen Betriebskontrollen und Kundendatenschutzmaßnahmen abdecken.[3] Diese Funktionen können Anbieter dabei unterstützen, Kollaborationsumgebungen für regulierte Kunden aufzubauen, die klare Kontrollen über Datenverarbeitung, Betriebszugang, Verschlüsselungsverfahren und Plattformverwaltung benötigen. Der Nahe Osten und Afrika wird von Saudi-Arabien und den Vereinigten Arabischen Emiraten angeführt, wo digitale Investitionen und die Einführung von Unternehmens-Cloud-Diensten die Nachfrage steigern, während Südafrika und Ägypten die frühe Einführung in der weiteren afrikanischen Region unterstützen und Anbieter dazu veranlassen, die Diensterbringung an lokale Carrier- und Kundenbedingungen anzupassen.
Wettbewerbslandschaft
Marktkonzentration
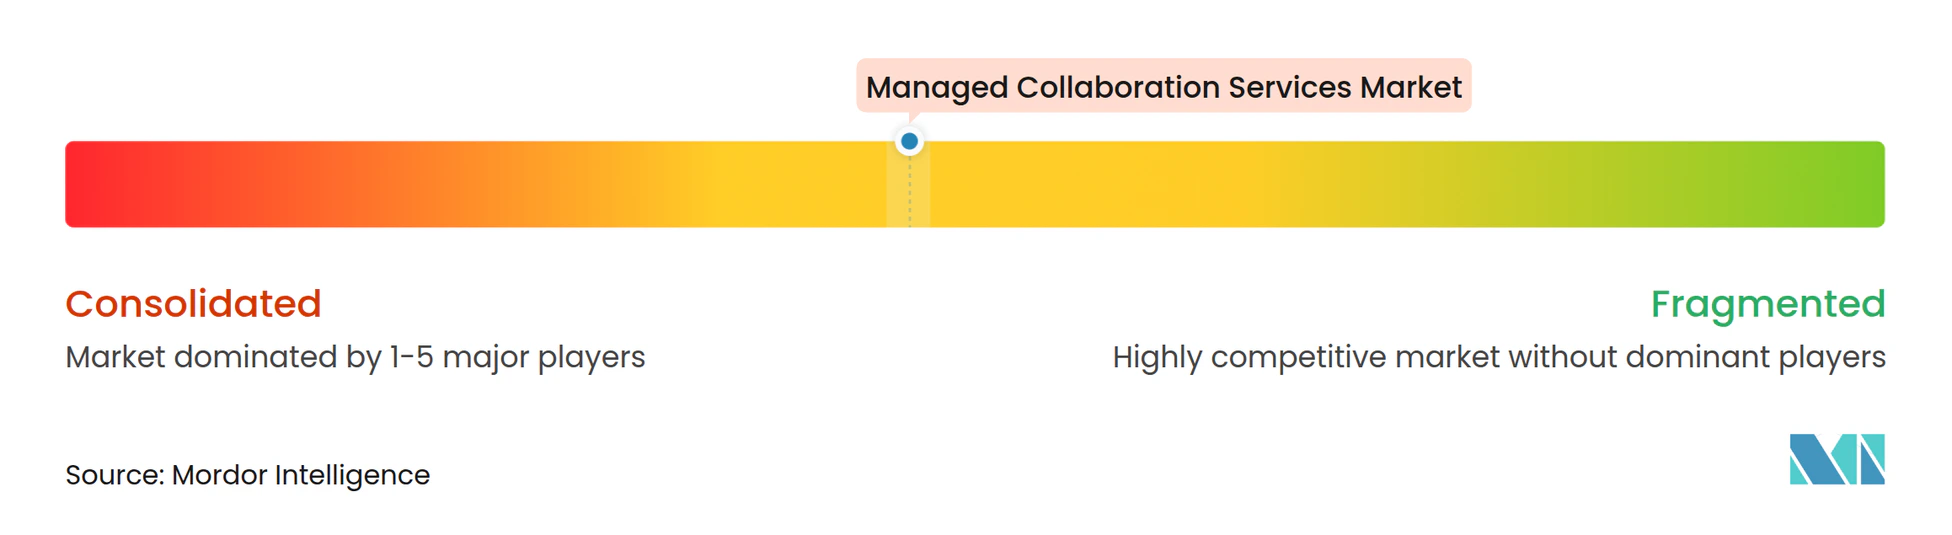
Der Markt für Managed Collaboration Services weist eine geschichtete Wettbewerbsstruktur mit einer moderaten bis hohen Konzentration unter großen Carriern, IT-Dienstleistern und Plattformanbietern auf. NTT DATA, BT Group, Orange, Deutsche Telekom und Tata Communications konkurrieren um globale verwaltete Kommunikationsmandate, die häufig regionale Lieferkapazität, langjährige Unternehmensbeziehungen und die Fähigkeit erfordern, lokale Betriebe unter globalen kommerziellen und Servicestandards zu koordinieren. Cognizant, Capgemini, HCL Technologies und DXC Technology konkurrieren ebenfalls um Unternehmensverträge, die verwaltete Bereitstellung, Integrationsfähigkeiten, Unterstützung für Arbeitsplatztechnologie und Dienste erfordern, die für komplexe Kundenbetriebsumgebungen konzipiert sind. Microsoft, Cisco und Zoom stellen Collaboration-Plattformen bereit und legen gleichzeitig Partnerprogrammbedingungen fest, die Channel-Einnahmen, Servicekonfigurationsoptionen, technische Befähigung und die Bandbreite der Dienste beeinflussen, die Partner für Kunden bündeln können. Carrier und IT-Dienstleister können daher auf Plattformen um verwaltete Serviceverträge konkurrieren, die Plattformanbieter auch direkt unterstützen.
Der Wettbewerb konzentriert sich auf KI-gestützte Abläufe, souveräne Servicearchitekturen und kombiniertes Unified-Communications- und Contact-Center-Management. Court Square Capital Partners erwarb CallTower im April 2026 und unterstützte damit einen Anbieter, der mehr als 3.000 Unternehmenskunden als zertifizierter Microsoft-, Cisco- und Zoom-Partner bediente. Cisco erwarb EzDubs im November 2025, um Echtzeit-Sprach-zu-Sprach-Übersetzung in 31 Sprachen zu seinem Collaboration-Portfolio hinzuzufügen. RingCentral erwarb CommunityWFM im Jahr 2025, um KI-first-Workforce-Management in RingCX zu integrieren. Diese Schritte zeigen, wie Anbieter und Plattformunternehmen Fähigkeiten suchen, die den verwalteten Serviceumfang erweitern, technologische Fragmentierung reduzieren und Kunden helfen können, komplexe Kommunikationsumgebungen mit klarerer Betriebsverantwortung zu betreiben.
Compliance-Architekturen können Markteintrittsbarrieren schaffen, da Anbieter Datenspeicherungs-, Sektorregeln und Anforderungen des öffentlichen Sektors erfüllen müssen. Dies begünstigt Unternehmen, die bereits regionale Betriebsmodelle, Compliance-Kontrollen, zertifizierte Partnerbeziehungen, getestete Serviceprozesse und etablierte Verbindungen zu großen regulierten Käufern aufgebaut haben, gegenüber Unternehmen, die mit begrenzter lokaler Betriebserfahrung in eine Region eintreten. Spezialisierte Anbieter können im mittleren Marktsegment konkurrieren, wo die größten Carrier historisch weniger Fokus hatten und wo Kunden möglicherweise maßgeschneidertere Unterstützung, schnellere Implementierungsentscheidungen und mehr Aufmerksamkeit für individuelle Plattformauswahl benötigen. Die Breite der Plattformfunktionen allein wird weniger wichtig als die Fähigkeit, die Umgebung über die Zeit zu überwachen, zu steuern, zu integrieren, zu unterstützen und Verantwortlichkeit zu demonstrieren, insbesondere wenn Kunden mehrere Plattformen gemeinsam betreiben. Wettbewerblicher Preisdruck bleibt ein Risiko, wo Anbieter ähnliche Kernplattform-Management-Dienste anbieten, insbesondere wenn Käufer grundlegende Angebote hauptsächlich nach Kosten pro Nutzer vergleichen können.
Marktführer für Managed Collaboration Services
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Google LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Kollaborationsdienste Unternehmen in diesem Bericht
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Google LLC
- International Business Machines Corporation
- AT&T Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- Avaya Inc.
- NTT DATA Corporation
- BT Group plc
- Orange S.A.
- Deutsche Telekom AG
- Vodafone Group plc
- Tata Communications Limited
- Fujitsu Limited
- HCL Technologies Limited
- DXC Technology Company
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Huawei Technologies Co., Ltd.
- NEC Corporation
- Mitel Networks Corporation
- Unisys Corporation
Neueste Industrielle Entwicklungen in Markt für verwaltete Kollaborationsdienste
- September 2026: 8x8 berichtete, dass die Kundeninteraktionen mit AI Studio während der offenen Beta-Phase um fast 450 % gewachsen waren, wobei DSGVO-Compliance-Unterstützung für europäische Unternehmensbereitstellungen hinzugefügt wurde, was eine wachsende Nachfrage nach verwalteten KI-Engagement-Tools im Cloud-Contact-Center-Segment signalisiert.
- Juli 2026: Avaya und RingCentral änderten ihre strategische Partnerschaft und überführten Avaya Cloud Office-Kunden und -Partner von der gemeinsam gebrandeten Plattform auf die direkte RingCentral EX-Plattform. RingCentral berichtete von einem Gewinn von 15 Millionen USD aus der Änderung, während Avaya seine verwaltete Collaboration-Strategie auf sein Enterprise-Portfolio Aura, Infinity und Nexus ausrichtete.
- Juni 2026: Cleura startete eine EU-souveräne Collaboration-Suite in strategischer Partnerschaft mit Nextcloud und lieferte Produktivitäts-, Kommunikations- und Dateifreigabefunktionen, die vollständig auf europäischer Cloud-Infrastruktur gehostet werden, mit dem Ziel, regulierte Unternehmen anzusprechen, die compliance-konforme Alternativen zu nicht-europäischen Cloud-Ökosystemen suchen.
- April 2026: Court Square Capital Partners erwarb CallTower, einen verwalteten Unified-Communications-Anbieter, der mehr als 3.000 Unternehmenskunden in über 40 Ländern als zertifizierter Partner von Microsoft, Cisco und Zoom bedient, als direktes Engagement in der Konsolidierung verwalteter Unternehmenskommunikation.
Globaler Berichtsumfang für den Markt für Managed Collaboration Services
Der Markt für Managed Collaboration Services umfasst ausgelagerte Dienste, bei denen ein Drittanbieter den Collaboration- und Kommunikations-Stack einer Organisation entwirft, bereitstellt, betreibt, absichert und unterstützt, einschließlich Unified Communications (UC), Videokonferenzen, Team-Messaging, Dateifreigabe, digitale Arbeitsbereiche und Cloud-Contact-Center-Tools auf Abonnement- oder Managed-Service-Basis.
Der Bericht über den Markt für Managed Collaboration Services ist segmentiert nach Servicetyp (Managed Unified Communications, Managed Conferencing and Collaboration, Managed Contact Center und Managed Voice), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Anwendung (Interne Teamzusammenarbeit, Kundenkommunikation und -engagement, Remote-Arbeit-Ermöglichung, Projektmanagement und Workflow-Koordination, Schulung und virtuelle Veranstaltungen sowie Vertriebs- und Marketingkommunikation), Endnutzerbranche (Informationstechnologie und Telekommunikation, Bank-, Finanzdienstleistungs- und Versicherungswesen, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Einzel- und E-Commerce, Fertigung und andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Unified Communications |
| Managed Conferencing and Collaboration |
| Managed Contact Center |
| Managed Voice |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Interne Teamzusammenarbeit |
| Kundenkommunikation und -engagement |
| Remote-Arbeit-Ermöglichung |
| Projektmanagement und Workflow-Koordination |
| Schulung und virtuelle Veranstaltungen |
| Vertriebs- und Marketingkommunikation |
| Informationstechnologie und Telekommunikation |
| Bank-, Finanzdienstleistungs- und Versicherungswesen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Einzel- und E-Commerce |
| Fertigung |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Managed Unified Communications | |
| Managed Conferencing and Collaboration | ||
| Managed Contact Center | ||
| Managed Voice | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Interne Teamzusammenarbeit | |
| Kundenkommunikation und -engagement | ||
| Remote-Arbeit-Ermöglichung | ||
| Projektmanagement und Workflow-Koordination | ||
| Schulung und virtuelle Veranstaltungen | ||
| Vertriebs- und Marketingkommunikation | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| Bank-, Finanzdienstleistungs- und Versicherungswesen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Einzel- und E-Commerce | ||
| Fertigung | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Collaboration Services?
Die Marktgröße für Managed Collaboration Services beträgt 34,42 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 67,14 Milliarden USD erreichen, bei einer CAGR von 11,63 % von 2027 bis 2032.
Welcher Servicetyp hat den größten Anteil an Managed Collaboration Services?
Managed Unified Communications führt die Servicetypen mit einem Anteil von 34,22 % im Jahr 2026 an.
Welcher Servicetyp hat den größten Anteil an Managed Collaboration Services?
Im Markt für Managed Collaboration Services führt Managed Unified Communications die Servicetypen mit einem Anteil von 34,22 % im Jahr 2026 an.
Welches Bereitstellungsmodell führt bei Managed Collaboration Services?
Im Markt für Managed Collaboration Services führen Cloud-basierte Lösungen die Bereitstellungsmodi mit einem Anteil von 58,36 % im Jahr 2026 an und werden voraussichtlich bis 2032 mit einer CAGR von 11,94 % wachsen.
Welcher Organisationstyp treibt die Ausgaben für Managed Collaboration Services an?
Im Markt für Managed Collaboration Services entfallen auf Großunternehmen 71,33 % des Gesamtvolumens 2026, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 11,86 % wachsen werden.
Welche Region wächst am schnellsten bei Managed Collaboration Services?
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,36 % wachsen.