
Tamanho e Participação do Mercado de Serviços de Comunicações Unificadas Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 74.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 111.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Comunicações Unificadas Gerenciadas por Mordor Intelligence
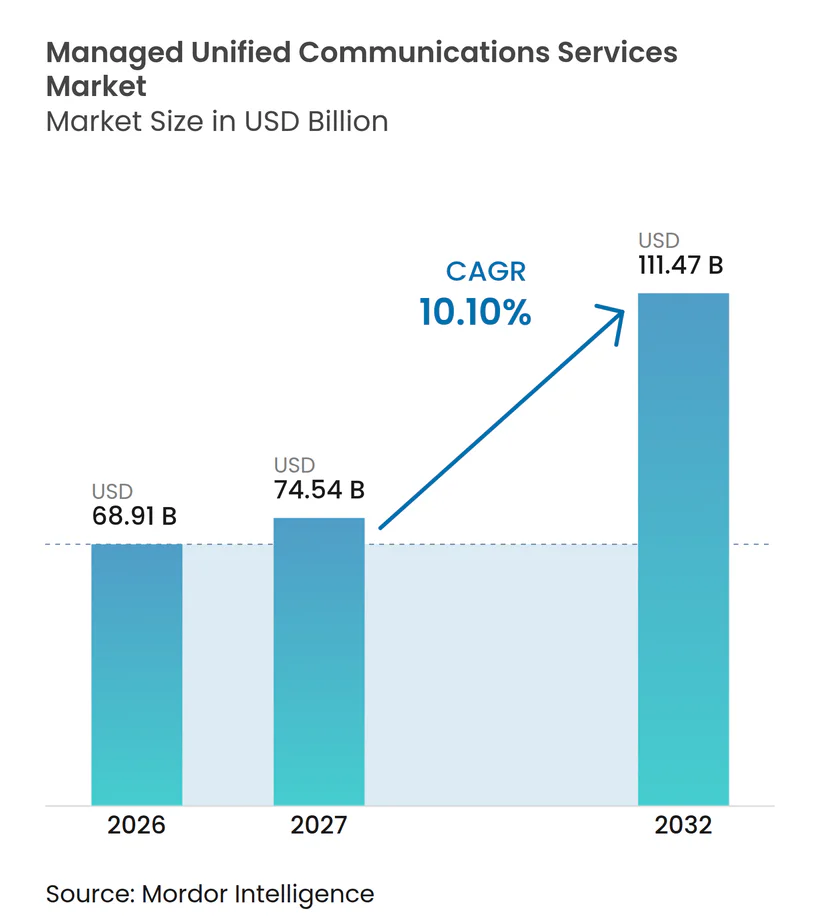
O tamanho do mercado de serviços de comunicações unificadas gerenciadas tem projeção de expansão de 68,91 bilhões de USD em 2026 e 74,54 bilhões de USD em 2027 para 111,47 bilhões de USD até 2032, registrando um CAGR de 10,10% entre 2027 e 2032. O mercado de serviços de comunicações unificadas gerenciadas está se movendo em direção a modelos operacionais entregues em nuvem porque as equipes corporativas precisam dar suporte a voz, vídeo e mensagens em forças de trabalho distribuídas e dispositivos variados. Os provedores podem ampliar seu papel além da administração de plataformas ao gerenciar controles de segurança, análises, trabalho de integração e registros de conformidade. Os recursos de inteligência artificial estão tornando esse trabalho mais exigente porque as empresas precisam de governança, auditabilidade e controles confiáveis em torno das comunicações automatizadas. O mercado de serviços de comunicações unificadas gerenciadas também se beneficia quando a substituição de PBX legado se torna um programa de modernização mais amplo que inclui endpoints, serviços de migração e operações gerenciadas. A soberania de dados, a disponibilidade de talentos e a fraude em telecomunicações continuarão sendo considerações importantes na seleção de provedores e no design de contratos.
Principais Conclusões do Relatório
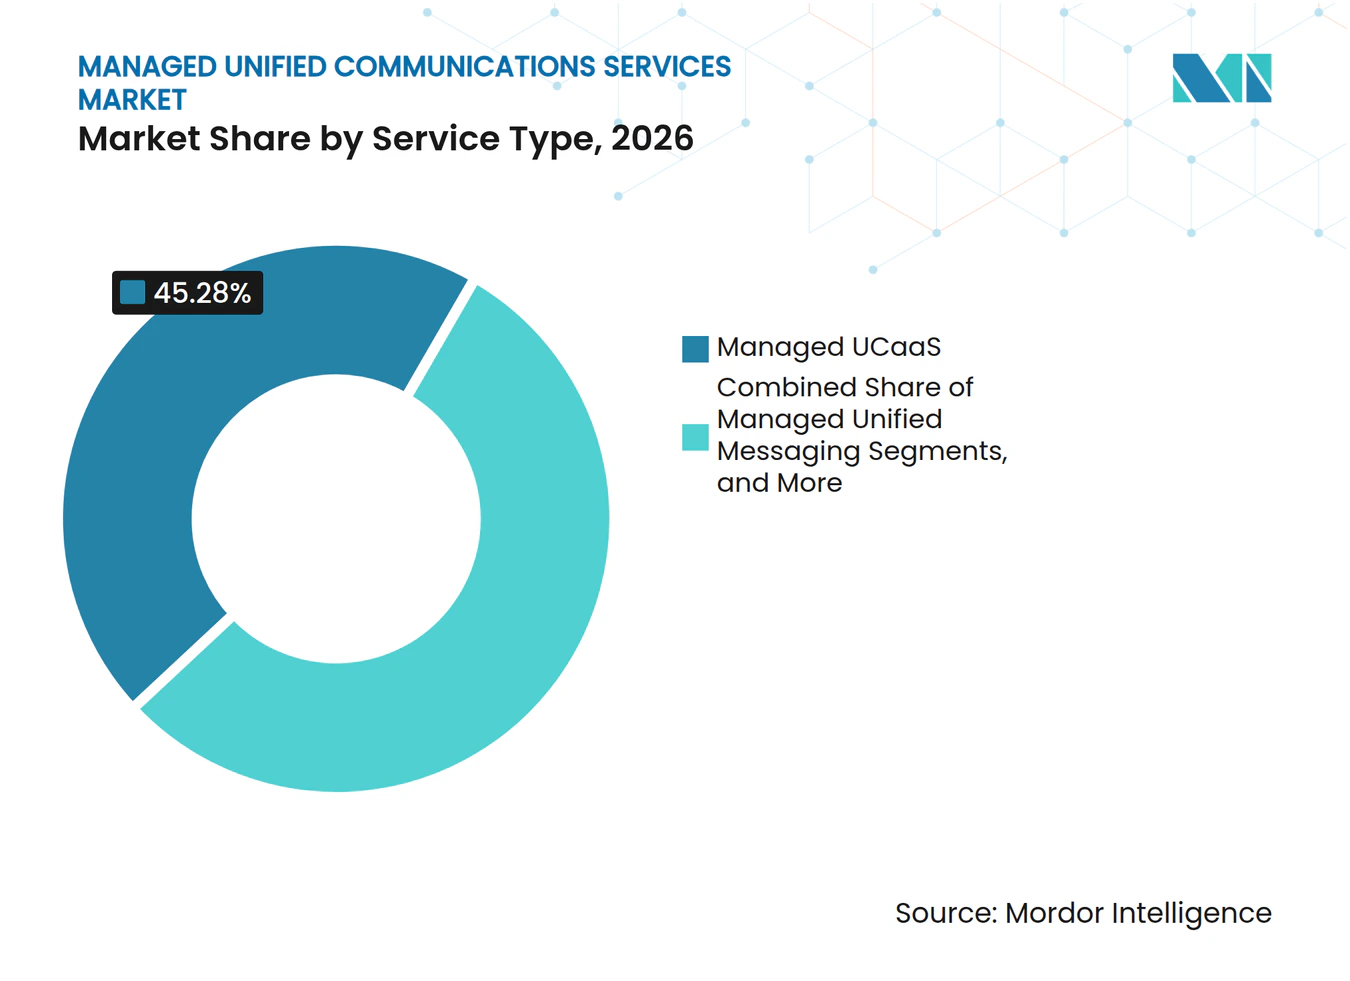
- Por tipo de serviço, o UCaaS Gerenciado deteve 45,28% da participação do mercado de serviços de comunicações unificadas gerenciadas em 2026, enquanto tem projeção de expansão a um CAGR de 11,15% até 2032.
- Por componente, os Serviços Gerenciados detiveram 62,47% de participação de receita em 2026 e têm projeção de expansão a um CAGR de 11,45% até 2032.
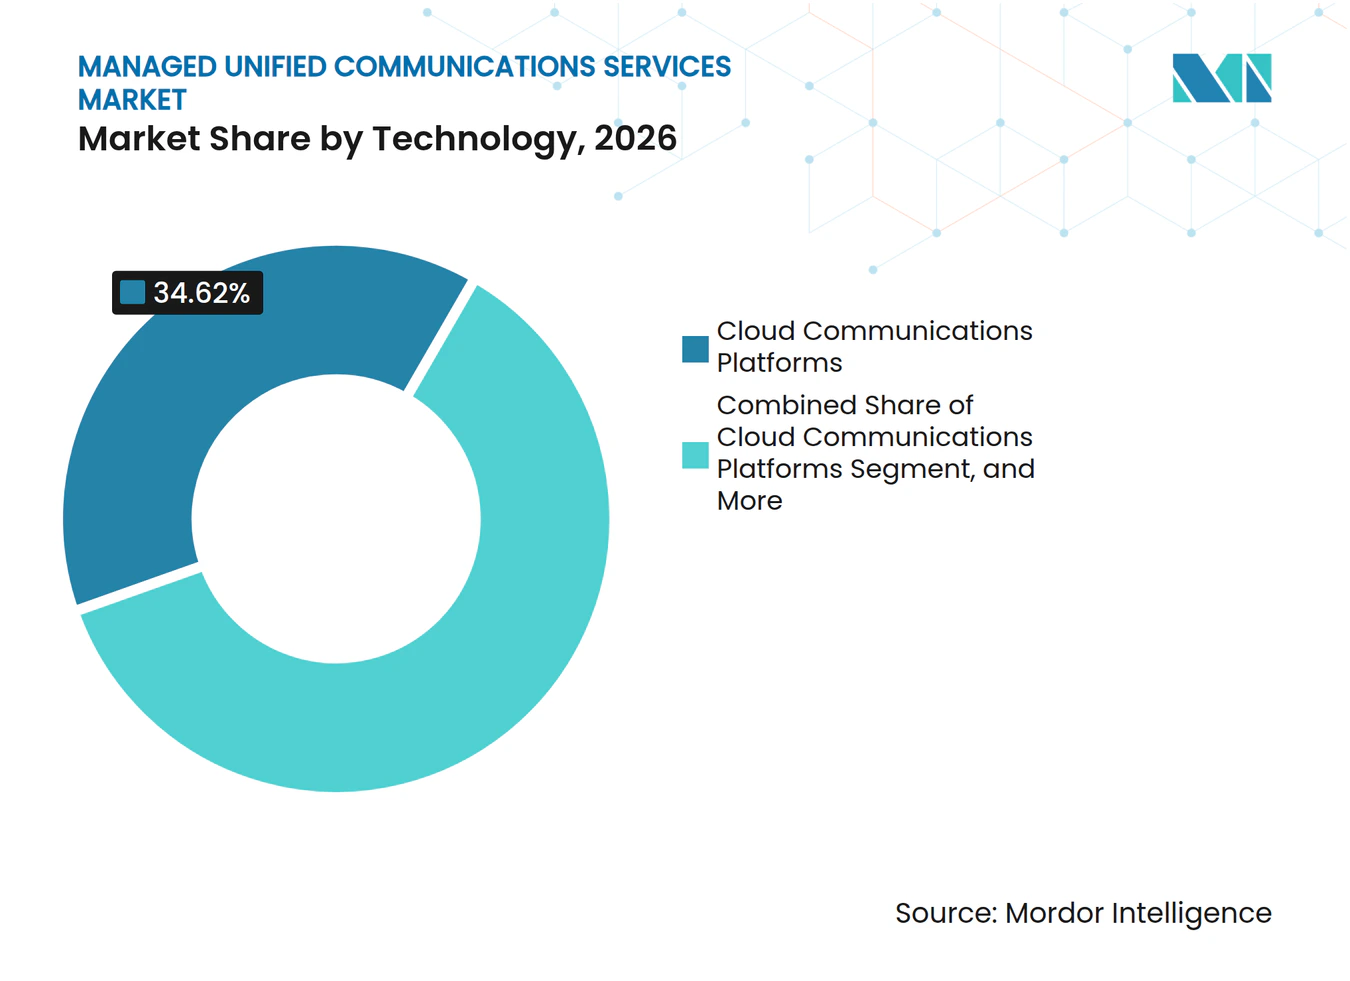
- Por tecnologia, as Plataformas de Comunicações em Nuvem detiveram 34,62% de participação de receita em 2026, enquanto inteligência artificial e aprendizado de máquina têm projeção de expansão a um CAGR de 11,82% até 2032.
- Por usuário final, TI e Telecomunicações detiveram 19,56% de participação de receita em 2026, enquanto Saúde e Ciências da Vida tem projeção de expansão a um CAGR de 11,62% até 2032.
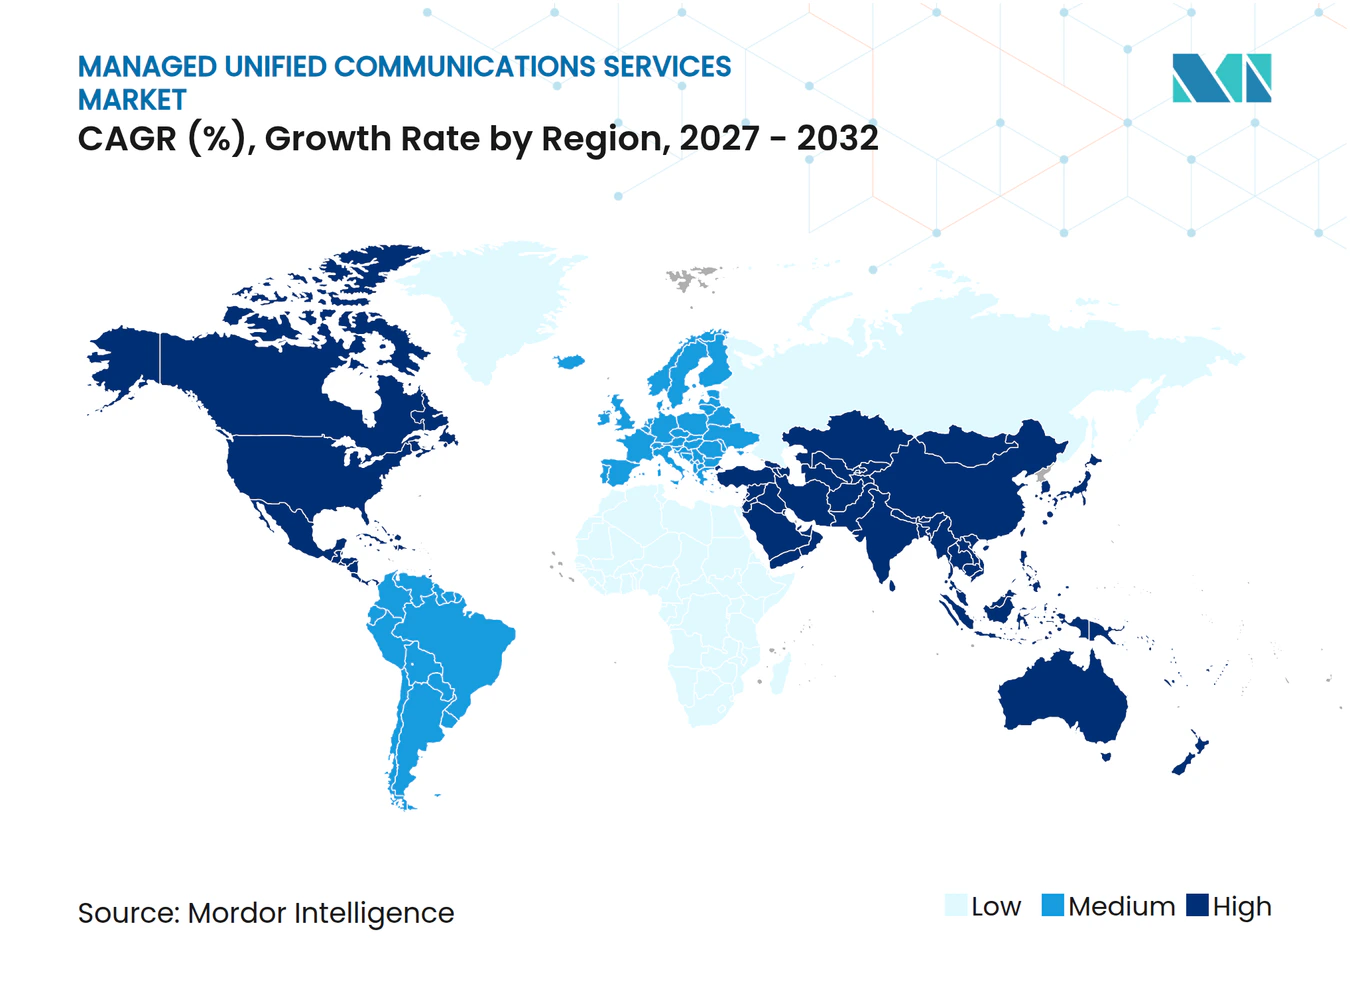
- Por geografia, a América do Norte deteve 43,25% de participação de receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 11,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forças de Trabalho Híbridas e Distribuídas | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Substituição de PBX Legado | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Voz, Vídeo e Mensagens Integrados | +1.5% | Global | Médio prazo (2-4 anos) |
| Operações Habilitadas por IA e Análise de Colaboração | +1.5% | América do Norte e Ásia-Pacífico, com expansão para a Europa | Médio prazo (2-4 anos) |
| Adoção de Comunicações Baseadas em Assinatura por PMEs | +1.0% | Ásia-Pacífico e Europa Ocidental | Médio prazo (2-4 anos) |
| Demanda de Setores Regulados por Segurança Gerenciada e Conformidade | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Forças de Trabalho Híbridas e Distribuídas Impulsionam Demanda Sustentada por UC Gerenciado
O trabalho híbrido tornou as operações de comunicações internas mais difíceis de gerenciar porque os funcionários se conectam por meio de diferentes redes, locais e dispositivos. O mercado de serviços de comunicações unificadas gerenciadas aborda esse ônus operacional ao transferir o trabalho de provisionamento, monitoramento e segurança para provedores especializados. As organizações que inicialmente gerenciaram mudanças rápidas na força de trabalho por conta própria estão agora consolidando plataformas e processos. Essa mudança favorece provedores que conseguem gerenciar incertezas em contratos plurianuais e oferecer uma experiência consistente para os funcionários. A Ofcom relatou em julho de 2025 que 98% das PMEs do Reino Unido pesquisadas utilizavam serviços de comunicação online, o que indica que o próximo requisito é a otimização gerenciada em vez da adoção pela primeira vez.[1] A conectividade básica por si só é, portanto, menos importante do que o gerenciamento operacional, a governança e a qualidade do serviço.
Migração para a Nuvem e Substituição de PBX Legado Desbloqueiam Novas Categorias de Serviços Gerenciados
A desativação do PBX legado continua sendo uma decisão tecnológica importante porque sistemas obsoletos criam desafios de ciclo de vida de hardware, integração e suporte. O mercado de serviços de comunicações unificadas gerenciadas se beneficia quando uma organização trata essa transição como uma migração gerenciada em vez de uma simples aquisição de plataforma. As empresas frequentemente precisam conectar novos serviços em nuvem com sistemas existentes de CRM, gerenciamento de serviços de TI e análises. Esse requisito cria demanda por sequenciamento, testes, suporte a endpoints e otimização contínua após a migração. Em novembro de 2025, a 8x8 adicionou suporte nativo para telefones SIP de mesa da Mitel, permitindo que os usuários da Mitel acessem sua plataforma em nuvem sem substituir os dispositivos.[2] Essa abordagem vincula a continuidade do hardware à migração para a nuvem e pode encurtar o caminho da infraestrutura legada para um contrato gerenciado.
Demanda por Voz, Vídeo e Mensagens Integrados Migra do Custo para a Análise
As empresas querem cada vez mais que voz, vídeo e mensagens operem por meio de um serviço coordenado em vez de ferramentas separadas. Plataformas separadas podem deixar os registros de comunicações fragmentados e tornar a aplicação de políticas inconsistente entre os canais. Um ambiente unificado oferece aos provedores um papel mais claro no gerenciamento de registros, controles de acesso, conexões de fluxo de trabalho e desempenho do serviço. Também oferece às empresas um único modelo de dados para a atividade de comunicação, o que apoia a supervisão interna e os fluxos de trabalho de atendimento ao cliente. O mercado de serviços de comunicações unificadas gerenciadas é, portanto, sustentado pela demanda por uma plataforma que una os modos de comunicação sem transferir o ônus da integração para as equipes internas. Provedores que não conseguem oferecer uma camada de serviço consistente nesses modos correm o risco de perder renovações para empresas com capacidades operacionais e analíticas mais completas.
Operações Habilitadas por IA e Análise de Colaboração Criam Novas Camadas de Receita Gerenciada
Os recursos de inteligência artificial estão se tornando elementos pagos dos contratos de comunicações em vez de capacidades em segundo plano. A RingCentral relatou em outubro de 2026 que a receita recorrente anual de clientes que utilizam um produto de IA pago nativo se aproximou de 15% da receita recorrente anual total e havia dobrado em relação ao ano anterior.[3] A mudança leva os provedores além da transcrição e dos resumos de reuniões em direção a ferramentas que podem reconhecer intenções, autenticar usuários e dar suporte a fluxos de trabalho de serviço. Essas capacidades também exigem regras claras para tratamento de dados, acesso, monitoramento e retenção de registros. A Zoom anunciou gerenciamento centralizado de IA, guardrails personalizados e detecção de risco de deepfake em outubro de 2026, mostrando que os recursos de governança estão se tornando parte do gerenciamento de comunicações empresariais. Os provedores gerenciados podem, portanto, criar trabalho recorrente em torno de implantação, controles, auditabilidade e arquivamento de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Soberania de Dados e Controle por Terceiros | -1.5% | Europa, Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos em Operações de UC, Nuvem e IA | -1.0% | Global | Longo prazo (≥ 4 anos) |
| Complexidade de Integração em Ambientes Multifornecedor | -0.8% | Global | Médio prazo (2-4 anos) |
| Exposição a Fraude Tarifária, Abuso de Identidade e Interrupção de Serviço | -0.5% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Soberania de Dados e Controle por Terceiros Restringem o Acesso a Mercados Regulados
A soberania de dados é uma barreira importante em grupos de clientes governamentais e regulados porque os registros de comunicações podem conter informações operacionais sensíveis. A proposta de Lei Europeia de Desenvolvimento de Nuvem e IA, introduzida em junho de 2026, aborda a dependência de provedores de nuvem de países terceiros e considera a localização de dados, a auditabilidade e os direitos de migração. A Lei de Dados da UE entrou em vigor em setembro de 2025 e adicionou requisitos relacionados a direitos de migração e portabilidade de dados em acordos de nuvem. Clientes na Europa, no Oriente Médio e em partes da Ásia-Pacífico podem exigir residência local de dados, auditabilidade em nível de locatário e limites contratuais sobre o acesso de subprocessadores. Provedores que não conseguem atender a essas condições podem ser excluídos de licitações governamentais e de setores regulados. Arquiteturas híbridas que retêm dados de comunicações sensíveis no local podem ter vantagem onde os clientes desejam capacidades em nuvem, mas exigem maior controle sobre a localização dos dados. O mercado de serviços de comunicações unificadas gerenciadas deve, portanto, acomodar diferentes regras de países e setores em vez de depender de um único modelo de entrega padronizado. Esse requisito pode aumentar a complexidade dos contratos e prolongar os ciclos de aquisição para provedores sem opções claras de implantação soberana.
Escassez de Talentos em Operações de UC, Nuvem e IA Comprime Margens dos Provedores e Qualidade do Serviço
A escassez de trabalhadores qualificados em comunicações unificadas, operações em nuvem, cibersegurança e governança de IA pode limitar a capacidade dos provedores. Os provedores de serviços gerenciados precisam de pessoas que possam operar sistemas de comunicação enquanto entendem as demandas de segurança e conformidade de cada ambiente de cliente. A restrição é particularmente exigente em implantações de saúde, serviços financeiros e setor público. Esses ambientes podem exigir conhecimento de HIPAA, FedRAMP, DORA, controles de cibersegurança e arquitetura de comunicações ao mesmo tempo. O mercado de serviços de comunicações unificadas gerenciadas pode enfrentar custos de serviço mais elevados quando os provedores precisam competir por essa combinação de habilidades. Provedores que investem em treinamento, procedimentos operacionais documentados e automação podem reduzir parte da pressão, mas a supervisão especializada continua sendo necessária. A fraude em telecomunicações pode acrescentar outra preocupação operacional, pois a Associação de Controle de Fraudes em Comunicações relatou perdas globais por fraude em telecomunicações de 41,82 bilhões de USD em 2025, em comparação com 38,95 bilhões de USD em 2023. A fraude por assinatura, a tomada de conta e o abuso de identidade podem aumentar o valor do monitoramento contínuo e da resposta a incidentes. Esses custos podem pressionar as margens dos provedores e aumentar a importância da capacidade de segurança nas aquisições dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
UCaaS Gerenciado Consolida a Transição de Voz EmpresarialO UCaaS Gerenciado representou 45,28% do tamanho do mercado de serviços de comunicações unificadas gerenciadas em 2026 e representou a principal arquitetura de serviço. Sua posição reflete o afastamento de serviços de telefonia separados em direção a ambientes de nuvem gerenciados que combinam voz, vídeo, mensagens e colaboração. As empresas utilizam esse modelo para transferir tanto os gastos de capital quanto a responsabilidade operacional das equipes internas de TI. O serviço apoia organizações que precisam de um único provedor para gerenciar administração, qualidade de serviço, segurança e suporte ao usuário. O UCaaS Gerenciado tem projeção de expansão a um CAGR de 11,15% de 2027 a 2032. Seu ritmo esperado sustenta o investimento contínuo em recursos de IA, capacidades verticais e cobertura de conformidade. O mercado de serviços de comunicações unificadas gerenciadas também é moldado pela convergência dos serviços de contact center e comunicações de funcionários. Os clientes querem cada vez mais que essas funções sejam gerenciadas sob um único contrato para que os fluxos de trabalho de serviço e as interações com clientes possam ser tratados de forma mais consistente.
O VoIP Gerenciado continua sendo um ponto de entrada para organizações que não estão prontas para adotar uma implantação completa de UCaaS. Tem relevância em contas de médio mercado sensíveis a custos, manufatura e educação, onde uma transição em etapas pode ser mais prática. O Serviço de Mensagens Unificadas Gerenciado atende clientes que precisam de administração estruturada de registros de mensagens e fluxos de trabalho relacionados. A Conferência e Colaboração Gerenciada aborda necessidades de gerenciamento de ciclo de vida e interoperabilidade em ambientes híbridos ou multifornecedor. A Integração, Suporte e Otimização de UC Gerenciado está ganhando importância à medida que as organizações conectam ferramentas de comunicação com plataformas de CRM, ERP e gerenciamento de serviços de TI. A necessidade se torna maior quando os agentes de comunicação de IA precisam trocar informações com esses sistemas. Esse trabalho de integração era frequentemente tratado internamente no passado, mas o número crescente de conexões torna o suporte gerenciado mais atraente. Em todos esses tipos de serviço, a concorrência está se movendo em direção à especialização vertical, integração confiável e prontidão para conformidade, em vez de conectividade básica.



Por Componente:
Serviços Gerenciados Superam Soluções à Medida que os Custos Operacionais de IA AumentamOs Serviços Gerenciados detiveram 62,47% de participação de receita em 2026, tornando-se o componente líder do mercado de serviços de comunicações unificadas gerenciadas. A participação mostra que muitos clientes preferem operações de plataforma totalmente terceirizadas a um modelo centrado apenas em aquisições de tecnologia. Os Serviços Gerenciados têm projeção de expansão a um CAGR de 11,45% de 2027 a 2032. Cada capacidade adicional de IA pode aumentar a necessidade de monitoramento, trilhas de auditoria, controles de acesso e aplicação de políticas. Fluxos de trabalho agênticos, arquivamento de conformidade, análise de conversas e detecção de deepfake podem todos adicionar tarefas para o provedor e o cliente. Isso torna a camada gerenciada mais valiosa para organizações com capacidade operacional interna limitada. Também significa que os provedores devem demonstrar que conseguem gerenciar os controles de IA sem comprometer a confiabilidade do serviço. A expansão esperada do componente reflete a necessidade de combinar operações de comunicações com suporte de governança e conformidade.
O componente de soluções continua sendo importante porque fornece a base de hardware e software para a entrega gerenciada. A receita nesse componente se beneficia da transição de sistemas PBX para UCaaS e do uso mais amplo de aparelhos IP, softphones e barras de vídeo. Os provedores estão cada vez mais combinando suporte a endpoints com contratos de serviço para tornar os relacionamentos com clientes mais duradouros. A adição de suporte nativo a telefones Mitel pela 8x8 em novembro de 2025 mostrou como um provedor pode preservar a continuidade do hardware enquanto move os clientes para comunicações em nuvem. Esse arranjo permite que os clientes empresariais retenham os dispositivos instalados enquanto acessam uma plataforma gerenciada. Também pode reduzir as interrupções durante as decisões de atualização de hardware. À medida que os provedores incluem o gerenciamento do ciclo de vida dentro de um contrato gerenciado, as soluções independentes podem se tornar uma parte menor do relacionamento comercial. O componente ainda será importante onde os clientes precisam de implantações híbridas, endpoints especializados ou um caminho de migração em fases.
Por Tecnologia:
Plataformas em Nuvem Lideram, mas a Inteligência Artificial Muda a Hierarquia de ValorAs Plataformas de Comunicações em Nuvem detiveram 34,62% de participação de receita por tecnologia em 2026, sustentadas pela consolidação de plataformas empresariais e modelos de vendas liderados por canais. Elas fornecem o ambiente central por meio do qual voz, reuniões, mensagens e funções de colaboração relacionadas são entregues. A inteligência artificial e o aprendizado de máquina têm projeção de expansão a um CAGR de 11,82% de 2027 a 2032. Essa taxa supera a previsão geral e indica que a IA está se tornando uma camada operacional central em vez de um recurso opcional. O mercado de serviços de comunicações unificadas gerenciadas é afetado por essa mudança porque os provedores devem incorporar capacidades de IA tanto no gerenciamento de plataformas quanto no suporte ao cliente. A RingCentral lançou o AIR Pro e o AIR Pro Studio em março de 2026 como ferramentas de agente de IA autônomo com foco em voz, incorporadas em suas ofertas de comunicações empresariais e contact center. A plataforma pode reconhecer intenções, autenticar clientes em tempo real e executar fluxos de trabalho de serviço em várias etapas em voz, SMS e canais digitais.
O SIP e a Telefonia IP continuam a dar suporte à infraestrutura de voz em ambientes híbridos e mantêm uma base instalada importante. As APIs e o CPaaS fornecem uma camada de desenvolvimento que permite às organizações incorporar funções de comunicação em aplicativos personalizados. Ferramentas de baixo código podem ajudar usuários do mercado intermediário a adotar essas capacidades sem um extenso desenvolvimento interno de software. A Segurança de Confiança Zero e o Gerenciamento de Identidade estão se tornando mais importantes em implantações que devem atender aos requisitos de FedRAMP, HIPAA e DORA. Os Controladores de Borda de Sessão e o Gerenciamento de Qualidade de Rede também continuam sendo importantes onde as organizações conectam serviços em nuvem com redes existentes. Os anúncios de governança da Zoom em outubro de 2026 incluíram gerenciamento centralizado de IA, guardrails personalizados e detecção de risco de deepfake. Essas funções mostram que a governança de IA está se desenvolvendo como uma camada de tecnologia faturável dentro das comunicações gerenciadas. Provedores que combinam recursos de IA com controles de identidade, segurança e qualidade de serviço podem estar melhor posicionados para ambientes regulados e complexos.

Por Usuário Final:
TI e Telecomunicações Lidera, Saúde e Cincias da Vida AceleraTI e Telecomunicações representou 19,56% da demanda de usuários finais em 2026 e permaneceu como o principal grupo de clientes. Esse setor atua tanto como usuário sofisticado de serviços de comunicações quanto como canal que pode dar suporte a implantações de clientes a jusante. Seu papel cria gastos relativamente elevados por organização e o torna um adotante precoce do gerenciamento de comunicações habilitado por IA. Saúde e Ciências da Vida tem projeção de expansão a um CAGR de 11,62% de 2027 a 2032. A entrega de cuidados em múltiplos locais, o acesso seguro e os requisitos de informações de saúde protegidas moldam a demanda nesse grupo. As organizações de saúde exigem arquivamento gerenciado, autenticação multifator para endpoints e retenção inviolável de registros de comunicação. O mercado de serviços de comunicações unificadas gerenciadas pode se beneficiar quando os clientes de saúde tratam a modernização como um requisito de segurança e resiliência em vez de apenas uma atualização de comunicações. Em janeiro de 2026, a Health-ISAC alertou as organizações de saúde sobre campanhas de fraude tarifária por SMS e voz com senha de uso único que visavam portais de pacientes e fluxos de cadastro em telessaúde.
Serviços Bancários, Financeiros e de Seguros exigem retenção de registros, vigilância de negociações e controles sobre o acesso a dados. Os clientes do Governo e Setor Público também atribuem grande importância a dados soberanos, certificação e conformidade em aquisições. Essas prioridades podem sustentar relacionamentos de longo prazo com serviços gerenciados porque o provedor deve entender as necessidades operacionais e regulatórias do cliente. O Varejo e Bens de Consumo adota comunicações gerenciadas para atendimento ao cliente e coordenação da linha de frente. A Manufatura usa ferramentas semelhantes para coordenação da força de trabalho e comunicações operacionais. A Educação tem um papel menor em receita, mas o aprendizado híbrido continua a sustentar a demanda por videoconferência gerenciada e colaboração em campi distribuídos. Em todos esses setores verticais, a governança de IA pode ampliar a gama de clientes que precisam de suporte especializado. Provedores que pré-configuram controles de conformidade e fluxos de trabalho específicos do setor podem facilitar a aquisição para clientes com requisitos rigorosos.
Análise Geográfica
Mercado de Serviços de Comunicações Unificadas Gerenciadas da América do Norte
A América do Norte deteve 43,25% da participação no mercado de serviços de comunicações unificadas gerenciadas em 2026 e permaneceu como o maior contribuinte regional. A região possui maturidade consolidada em aquisição de tecnologia empresarial, extensos ecossistemas de serviços gerenciados e uma grande base de provedores de comunicações em nuvem. Os requisitos do FedRAMP também criam um caminho para provedores que atendem ao governo dos Estados Unidos e a clientes de setores regulados. A RingCentral reportou 2,515 bilhões de USD em receita total para o ano fiscal de 2025, com comunicações baseadas em assinatura fornecendo a base de sua escala comercial. Os Estados Unidos lideram a demanda regional, enquanto o Canadá se beneficia da atividade de cloud-first no setor público. O México adiciona demanda por meio de implantações de comunicações empresariais relacionadas ao nearshoring. A RingCentral também reportou que a receita recorrente anual de clientes que utilizam produtos de IA pagos se aproximou de 15% da receita recorrente anual total no terceiro trimestre de 2026. Isso demonstra que muitos compradores norte-americanos estão migrando da avaliação de IA para a implantação paga.
Mercado de Serviços de Comunicações Unificadas Gerenciadas da Europa
A Europa apresenta um perfil de demanda variado, pois a maturidade em nuvem e os requisitos regulatórios diferem entre os mercados nacionais. O Reino Unido é um dos principais mercados regionais para serviços de comunicações gerenciadas. O Regulamento de Dados da UE entrou em vigor em setembro de 2025 e estabelece considerações sobre portabilidade de dados e direitos de migração em contratos de nuvem. A proposta de Lei de Desenvolvimento de Nuvem e IA concentra ainda mais a atenção em localização, auditabilidade e dependência de provedores de nuvem. Esses requisitos podem favorecer provedores com controles de dados regionalmente adequados e termos contratuais claros. Os clientes podem atribuir maior valor a arquiteturas com capacidade soberana ao selecionar um parceiro de serviços gerenciados. Provedores que não consigam atender a essas expectativas podem enfrentar uma base de clientes endereçável mais restrita em contas do setor público e de empresas reguladas.
Mercado de Serviços de Comunicações Unificadas Gerenciadas da APAC, América do Sul e MEA
A Ásia-Pacífico deve expandir a uma CAGR de 11,87% de 2027 a 2032, tornando-se a geografia de crescimento mais rápido. Índia, Japão e Sudeste Asiático estão apoiando a transição da infraestrutura legada de PBX. A Agência Digital do Japão promove um princípio de cloud-first que apoia a modernização do setor público. A demanda da Índia está vinculada a implantações em serviços de TI, serviços financeiros e saúde. A Coreia do Sul adiciona demanda por meio de ambientes de tecnologia empresarial densos. A Indonésia contribui por meio de arquiteturas empresariais com foco em dispositivos móveis. A América do Sul é impulsionada por casos de uso em serviços bancários, financeiros, seguros e varejo no Brasil. A Arábia Saudita e os Emirados Árabes Unidos avançam por meio de programas de transformação digital apoiados pelo governo, enquanto a África do Sul e a Nigéria permanecem como centros em estágio inicial de adoção na África.
Cenário Competitivo
Concentração do Mercado
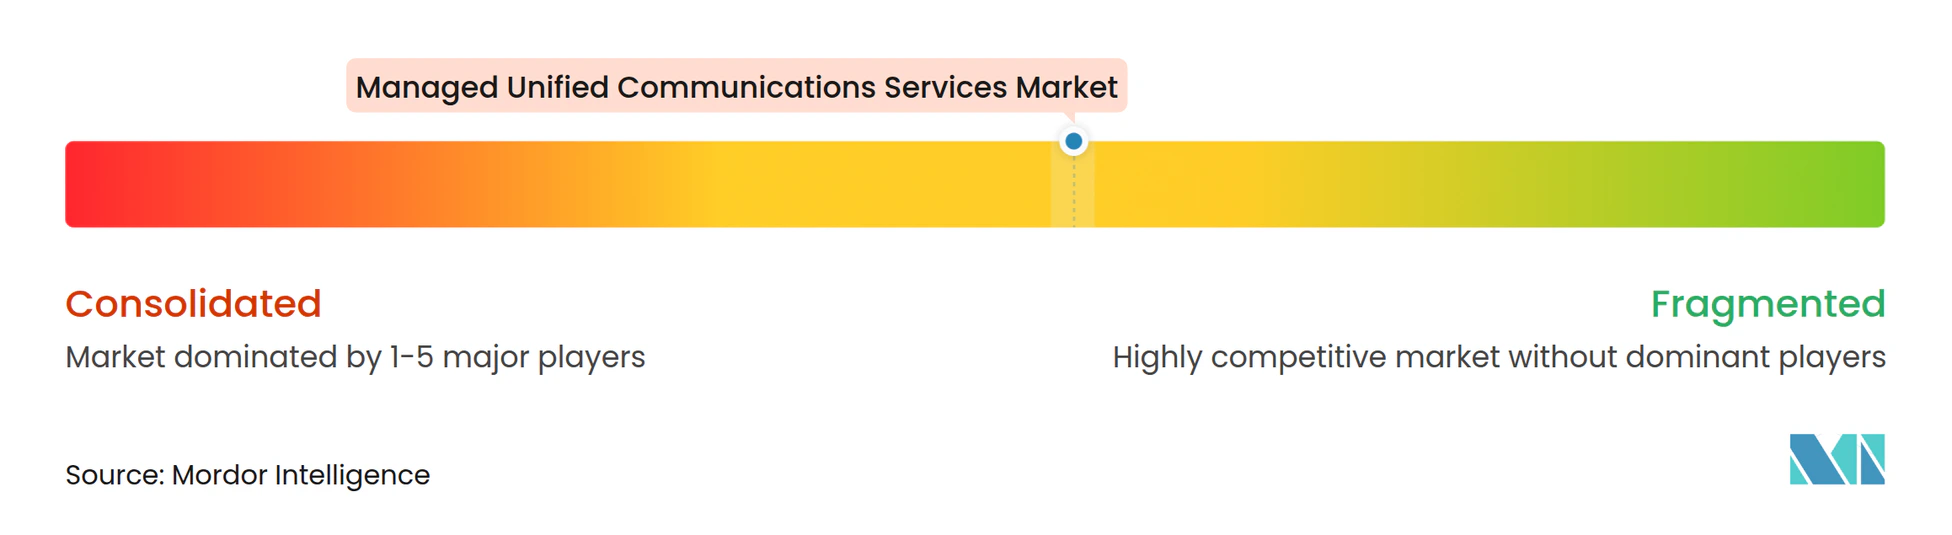
O mercado de serviços de comunicações unificadas gerenciadas tem concentração moderada no segmento empresarial, onde RingCentral, Zoom Video Communications, Avaya, 8x8 e Dialpad têm forte visibilidade e recursos substanciais de desenvolvimento de IA. A concorrência é mais fragmentada entre provedores do mercado intermediário, empresas regionais e empresas de serviços gerenciados adjacentes às telecomunicações. O foco competitivo atual é converter capacidades de IA em serviços pagos confiáveis para clientes empresariais. Os provedores devem mostrar que seus agentes de IA conseguem dar suporte ao engajamento por voz, à experiência do cliente e aos fluxos de trabalho de conformidade com controles claros. A RingCentral relatou em outubro de 2026 que os produtos de IA pagos se aproximaram de 15% de sua receita recorrente anual total e haviam dobrado em relação ao ano anterior. Esse resultado indica que a monetização de IA tem um papel comercial direto na categoria. Os lançamentos da Zoom em outubro de 2026 enfatizaram o gerenciamento centralizado de IA, guardrails personalizados e detecção de risco de deepfake. O foco na governança significa que os responsáveis pela conformidade podem ter mais influência nas aquisições de plataformas.
A especialização vertical é uma oportunidade importante porque os clientes de saúde, serviços financeiros e governo precisam de mais do que recursos genéricos de plataforma. Os provedores podem se diferenciar fornecendo controles de conformidade pré-integrados, agentes de IA específicos do setor e fluxos de trabalho certificados. O AIR Pro da RingCentral foi inicialmente direcionado a agentes de IA específicos para saúde, com lançamentos para serviços financeiros e varejo planejados para o segundo semestre de 2026. Esses movimentos mostram que os provedores estão usando fluxos de trabalho verticais para tornar as capacidades de IA relevantes para as necessidades operacionais. Empresas sem um roteiro claro de IA ou uma abordagem de conformidade credível para setores regulados podem perder clientes para concorrentes mais especializados.
Aquisições e decisões de portfólio também moldam o ambiente competitivo porque os provedores precisam de capacidade de investimento e uma oferta de serviços focada. A Sangoma concluiu a venda da VoIP Supply LLC em agosto de 2025 e direcionou os recursos para soluções de comunicações unificadas em nuvem, híbridas e no local, contact center e plataformas de comunicações. A 8x8 usou o suporte nativo a telefones Mitel para reduzir as interrupções que podem retardar a migração empresarial para comunicações em nuvem gerenciadas. A Zoom está usando funções de governança para ampliar os requisitos de gerenciamento em torno das comunicações habilitadas por IA. Essas estratégias mostram que os provedores estão competindo por meio de suporte à migração, capacidade vertical, governança de IA e operações integradas. O mercado permanece aberto a concorrentes regionais e especializados porque os requisitos dos clientes variam por setor, localização de dados e infraestrutura existente. Uma pontuação de concentração de mercado não pode ser atribuída a partir do material disponível porque ele não fornece a participação de mercado combinada das principais empresas.
Líderes do Setor de Serviços de Comunicações Unificadas Gerenciadas
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
8x8, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Comunicações Unificadas Gerenciadas Empresas cobertas neste relatório
- RingCentral, Inc.
- Zoom Video Communications, Inc.
- 8x8, Inc.
- Dialpad, Inc.
- Nextiva, Inc.
- Sangoma Technologies Corporation
- Intermedia.net, Inc.
- Vonage Holdings Corp.
- Mitel Networks Corporation
- Avaya LLC
- ALE International
- Wildix S.p.A.
- Pexip Holding ASA
- Evolve IP, LLC
- Fusion Connect, Inc.
- GoTo Group, Inc.
- Telia Company AB
- Gamma Communications plc
- Masergy Communications, Inc.
- Cloudli Communications Corp.
Desenvolvimentos industriais recentes em Mercado de Serviços de Comunicações Unificadas Gerenciadas
- Outubro de 2026: A Zoom apresentou um conjunto abrangente de governança de IA no Zoomtopia 2026, incluindo gerenciamento centralizado de IA, guardrails de IA personalizados, integração do Rótulo de Sensibilidade do Microsoft Purview para Reuniões e Quadro Branco do Zoom, um gerenciador de conformidade para notas e telas geradas por IA e detecção de risco de deepfake em tempo real para reuniões e fluxos de trabalho de contratação. Várias capacidades estão previstas para produção em dezembro de 2026 e no primeiro trimestre de 2027, estabelecendo a governança de IA como uma camada de serviço gerenciado comercial distinta.
- Outubro de 2026: A RingCentral relatou receita total do terceiro trimestre de 2026 de 676 milhões de USD, alta de 5,9% em relação ao ano anterior, com receita de assinaturas de 653 milhões de USD crescendo 6,0% em relação ao ano anterior. A receita recorrente anual de clientes que utilizam um produto de IA pago nativo se aproximou de 15% da receita recorrente anual total, dobrando em relação ao ano anterior. A empresa elevou sua orientação para o ano completo de 2026 sobre receita total, margens operacionais não-GAAP e fluxo de caixa livre.
- Março de 2026: A RingCentral lançou o AIR Pro e o AIR Pro Studio no Enterprise Connect 2026, uma plataforma de agente de IA autônomo com foco em voz incorporada em suas ofertas de comunicações empresariais e contact center. O AIR Pro pode reconhecer intenções, autenticar clientes em tempo real e executar fluxos de trabalho de serviço em várias etapas em voz, SMS e canais digitais. A implantação inicial visou agentes de IA específicos para saúde, com lançamentos para serviços financeiros e varejo planejados para o segundo semestre de 2026.
- Março de 2026: A Zoom lançou o AI Companion 3.0 no Enterprise Connect 2026, adicionando orquestração de fluxo de trabalho agêntico no Zoom Workplace, Phone e CX com agentes de IA sem código conectados ao Salesforce, ServiceNow, Slack, Box, Google Drive e OneDrive. O lançamento também apresentou AI Docs, AI Sheets e AI Slides, projetados para converter saídas de reuniões e chamadas em documentos e análises empresariais estruturados.
Escopo do Relatório Global do Mercado de Serviços de Comunicações Unificadas Gerenciadas
O Mercado de Serviços de Comunicações Unificadas Gerenciadas refere-se ao setor focado no gerenciamento terceirizado, monitoramento, otimização, implantação e suporte de ambientes de comunicações unificadas (UC) entregues por provedores de serviços especializados. Esses serviços integram tecnologias de comunicação e colaboração, como chamadas de voz, videoconferência, mensagens instantâneas, colaboração em equipe, gerenciamento de presença, soluções de contact center, mensagens e serviços de mobilidade, em uma estrutura gerenciada centralmente.
O Relatório do Mercado de Serviços de Comunicações Unificadas Gerenciadas é Segmentado por Tipo de Serviço (UCaaS Gerenciado, VoIP Gerenciado, Serviço de Mensagens Unificadas Gerenciado, Conferência e Colaboração Gerenciada, Integração, Suporte e Otimização de UC Gerenciado), Componente (Soluções, Serviços Gerenciados), Tecnologia (Plataformas de Comunicações em Nuvem, SIP e Telefonia IP, Inteligência Artificial e Aprendizado de Máquina, APIs e CPaaS, Segurança de Confiança Zero e Gerenciamento de Identidade, Controladores de Borda de Sessão e Gerenciamento de Qualidade de Rede), Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Governo e Setor Público, Varejo e Bens de Consumo, Manufatura, Educação, Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| UCaaS Gerenciado |
| VoIP Gerenciado |
| Serviço de Mensagens Unificadas Gerenciado |
| Conferência e Colaboração Gerenciada |
| Integração, Suporte e Otimização de UC Gerenciado |
| Soluções |
| Serviços Gerenciados |
| Protocolo de Iniciação de Sessão e Telefonia IP |
| Plataformas de Comunicações em Nuvem |
| Inteligência Artificial e Aprendizado de Máquina |
| Interfaces de Programação de Aplicações e Plataforma de Comunicações como Serviço |
| Controladores de Borda de Sessão e Gerenciamento de Qualidade de Rede |
| Segurança de Confiança Zero e Gerenciamento de Identidade |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Varejo e Bens de Consumo |
| Manufatura |
| Educação |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | UCaaS Gerenciado | |
| VoIP Gerenciado | ||
| Serviço de Mensagens Unificadas Gerenciado | ||
| Conferência e Colaboração Gerenciada | ||
| Integração, Suporte e Otimização de UC Gerenciado | ||
| Por Componente | Soluções | |
| Serviços Gerenciados | ||
| Por Tecnologia | Protocolo de Iniciação de Sessão e Telefonia IP | |
| Plataformas de Comunicações em Nuvem | ||
| Inteligência Artificial e Aprendizado de Máquina | ||
| Interfaces de Programação de Aplicações e Plataforma de Comunicações como Serviço | ||
| Controladores de Borda de Sessão e Gerenciamento de Qualidade de Rede | ||
| Segurança de Confiança Zero e Gerenciamento de Identidade | ||
| Por Usuário Final | Tecnologia da Informação e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Varejo e Bens de Consumo | ||
| Manufatura | ||
| Educação | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de comunicações unificadas gerenciadas?
O tamanho do mercado de serviços de comunicações unificadas gerenciadas tem projeção de 68,91 bilhões de USD em 2026 e 74,54 bilhões de USD em 2027, antes de atingir 111,47 bilhões de USD até 2032, crescendo a um CAGR de 10,10% durante o período de previsão.
Qual tipo de serviço lidera os serviços de comunicações unificadas gerenciadas?
O UCaaS Gerenciado lidera a demanda por tipo de serviço com uma participação de receita de 45,28% em 2026 e tem projeção de expansão a um CAGR de 11,15% até 2032.
Por que as organizações estão adotando serviços de comunicações unificadas gerenciadas?
As organizações adotam esses serviços para reduzir o ônus operacional do gerenciamento de comunicações em nuvem em voz, vídeo e mensagens, ao mesmo tempo em que melhoram a integração, a segurança, a escalabilidade e o gerenciamento de conformidade.
Qual tecnologia está se expandindo mais rapidamente nos serviços de comunicações unificadas gerenciadas?
A Inteligência Artificial e o Aprendizado de Máquina têm projeção de expansão a um CAGR de 11,82% até 2032, sustentados pela crescente demanda por automação, governança, insights preditivos e análise de comunicações.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Saúde e Ciências da Vida tem projeção de expansão a um CAGR de 11,62% até 2032, impulsionado por requisitos de comunicações seguras, conformidade regulatória, proteção de dados de pacientes e coordenação de cuidados em múltiplos locais.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 11,87% até 2032, à medida que empresas na Índia, no Japão e no Sudeste Asiático modernizam a infraestrutura de comunicações legada e aceleram a adoção da nuvem.