
Tamaño y Participación del Mercado de Servicios de Colaboración Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 38.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 67.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Colaboración Gestionados por Mordor Intelligence
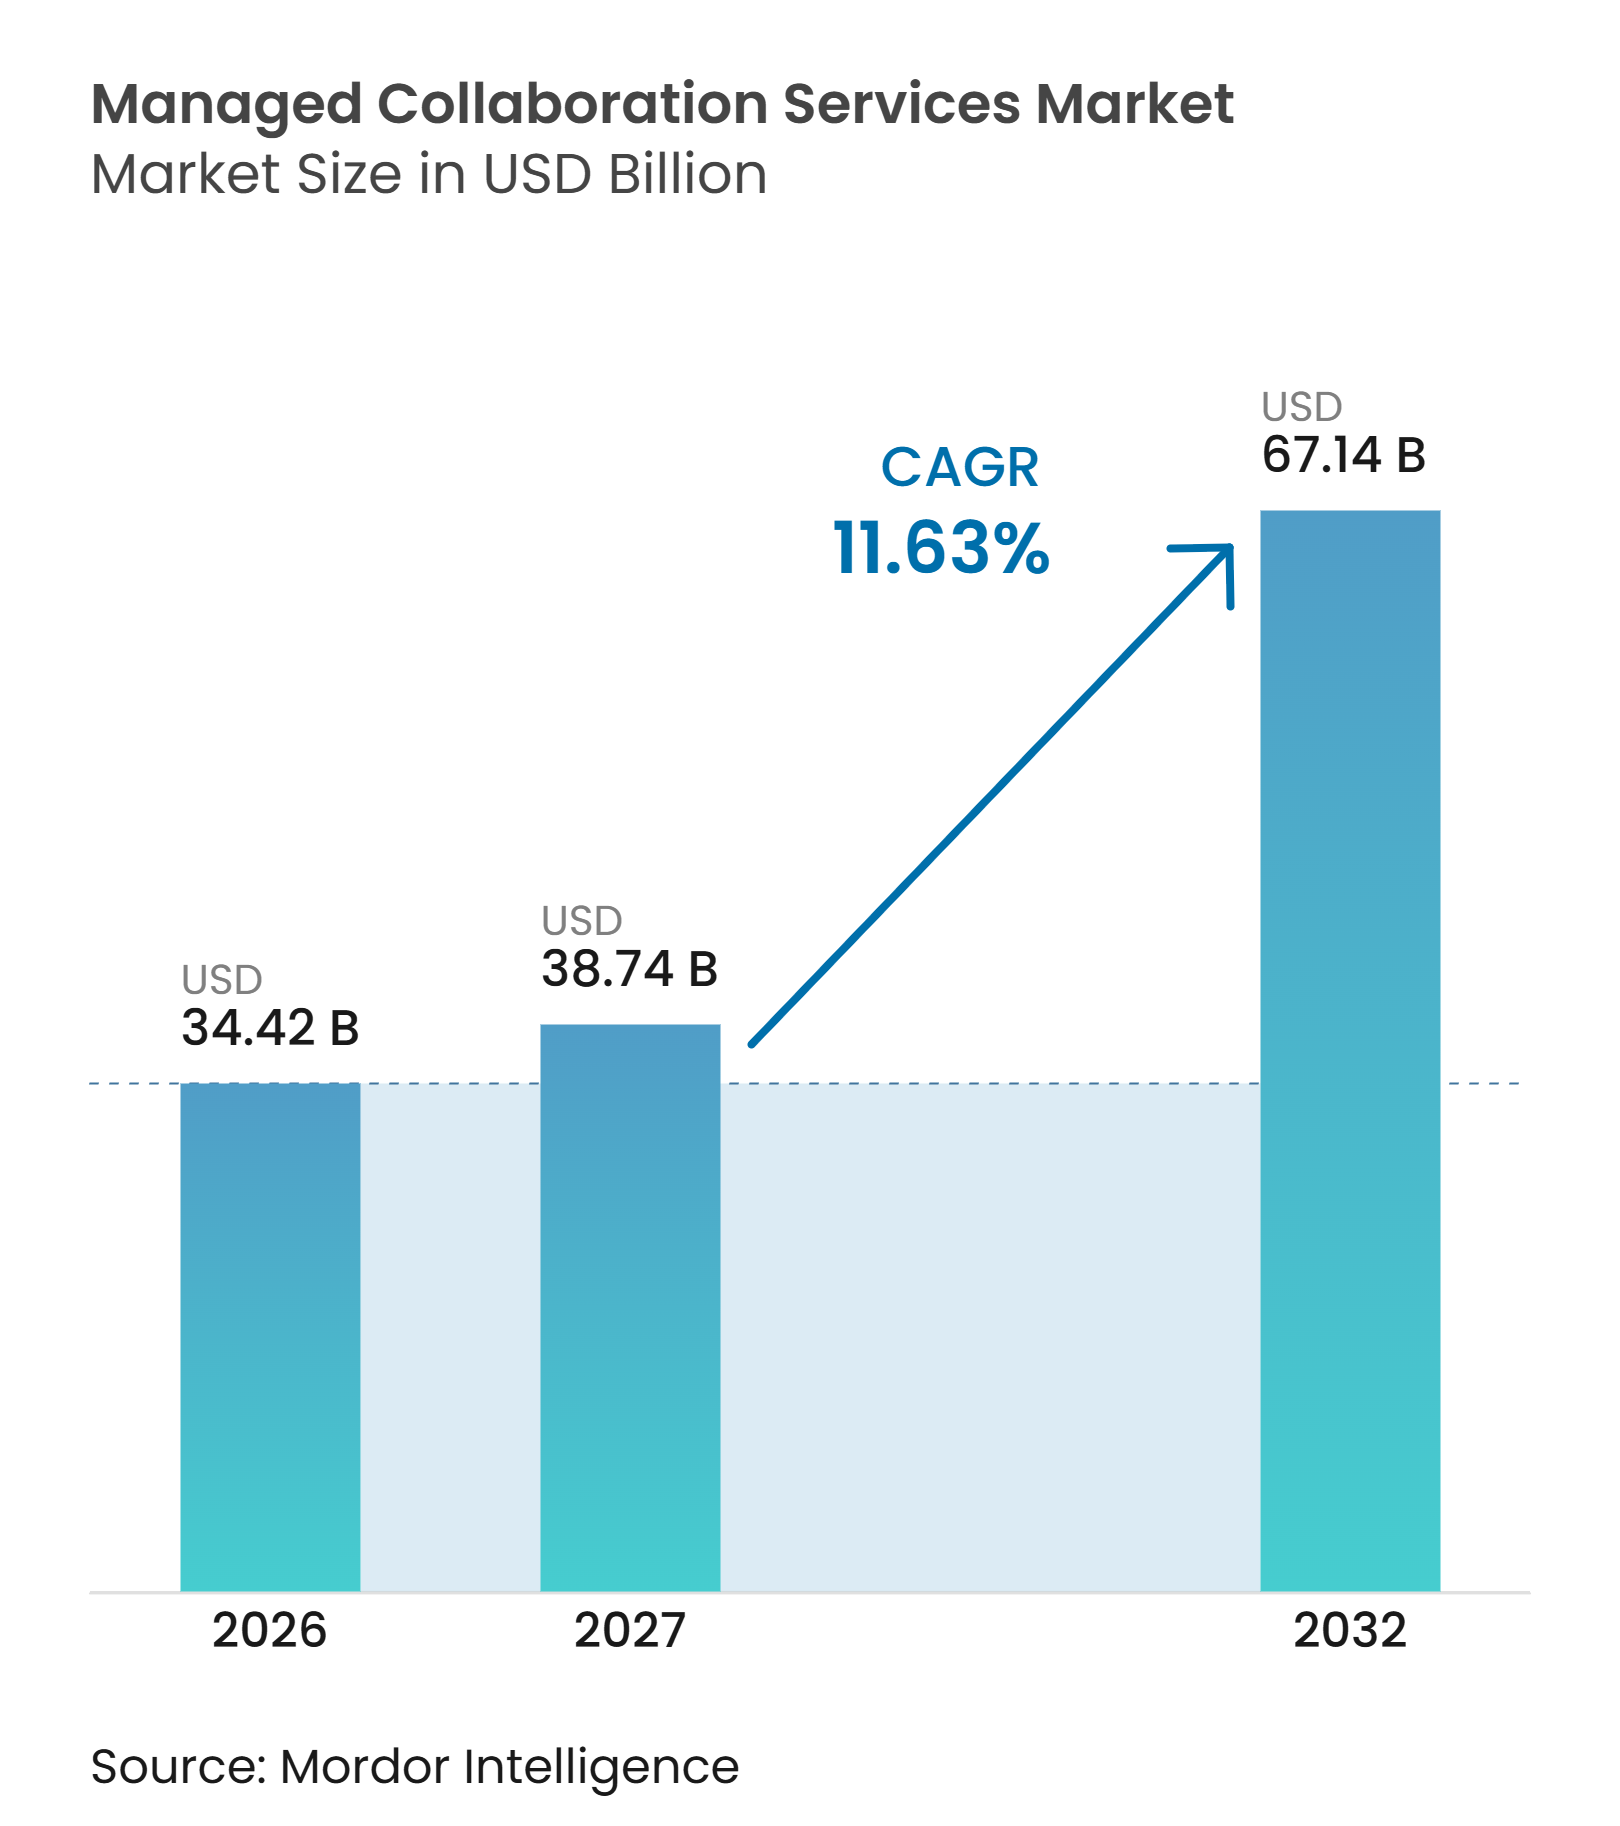
Se proyecta que el tamaño del mercado de servicios de colaboración gestionados se expanda desde 34,42 mil millones de USD en 2026 hasta 67,14 mil millones de USD para 2032, registrando un CAGR del 11,63% entre 2027 y 2032. Las empresas están pasando de ser propietarias de infraestructura de comunicaciones hacia modelos operativos gestionados que abarcan la gobernanza de plataformas, la integración, el cumplimiento normativo y la prestación continua de servicios. El trabajo híbrido ha dificultado el mantenimiento de una calidad de servicio consistente en distintas ubicaciones, dispositivos y entornos regulatorios. Esto traslada una mayor responsabilidad a los proveedores para gestionar el entorno operativo en lugar de simplemente revender licencias de software. Los proveedores también están combinando las capacidades de comunicaciones unificadas y centros de contacto en acuerdos más amplios, lo que puede aumentar el alcance de los contratos. Las normas de residencia de datos y las necesidades de gobernanza de la inteligencia artificial están creando oportunidades para los proveedores que pueden respaldar implementaciones reguladas.
Conclusiones Clave del Informe
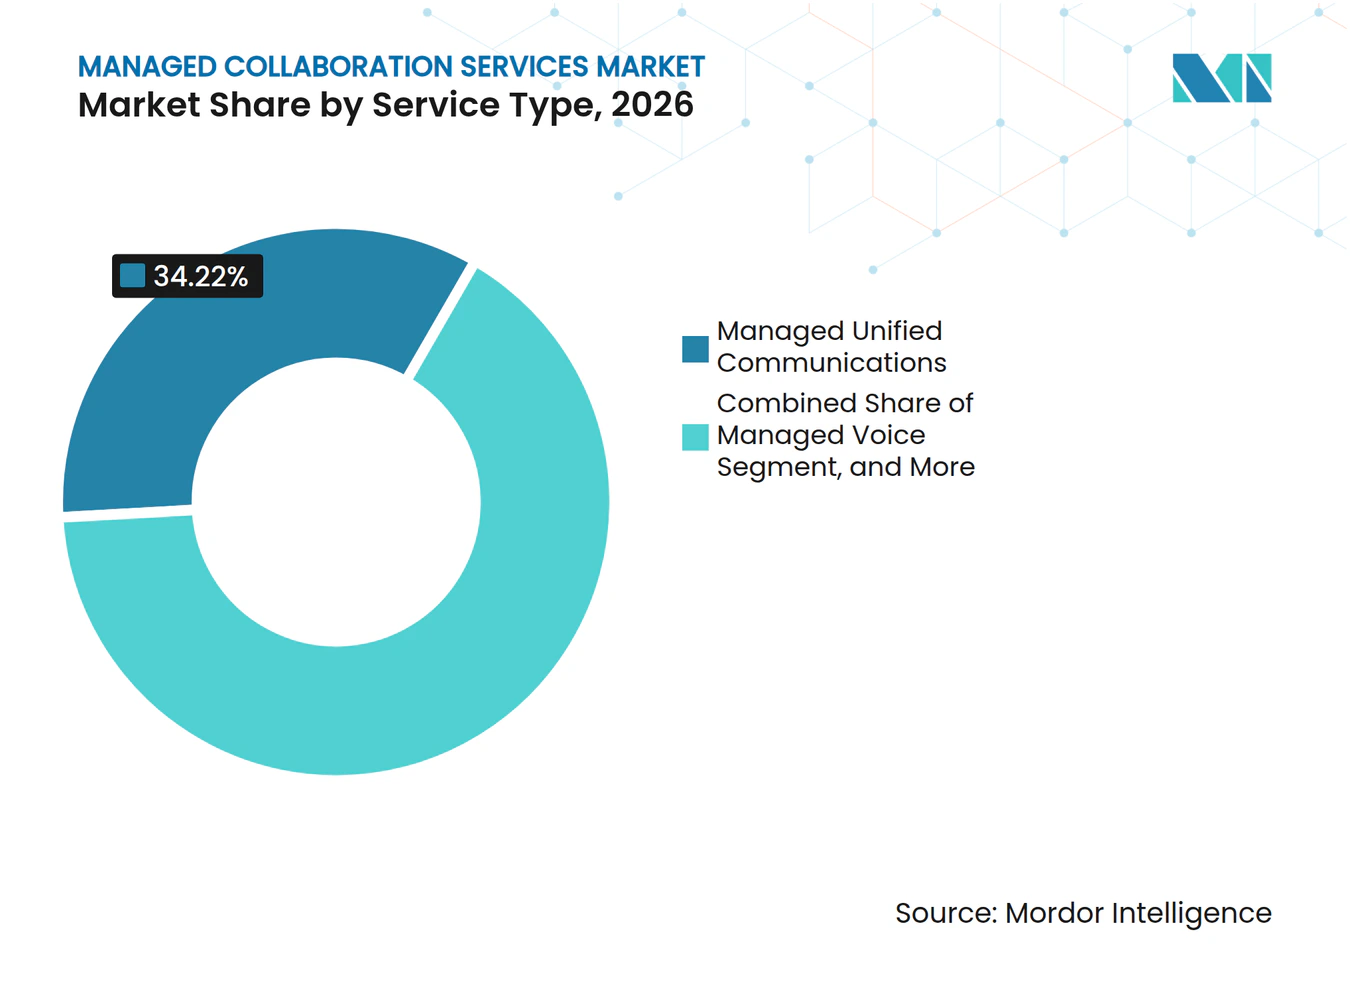
- Por tipo de servicio, las Comunicaciones Unificadas Gestionadas representaron el 34,22% de la participación del mercado de servicios de colaboración gestionados en 2026, mientras que la Voz Gestionada se proyecta que se expanda a un CAGR del 12,13% hasta 2032.
- Por modo de implementación, las soluciones basadas en la nube representaron el 58,36% del tamaño del mercado de servicios de colaboración gestionados en 2026 y se espera que se expandan a un CAGR del 11,94% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 71,33% de la participación del mercado de servicios de colaboración gestionados en 2026, mientras que las pequeñas y medianas empresas se proyecta que se expandan a un CAGR del 11,86% hasta 2032.
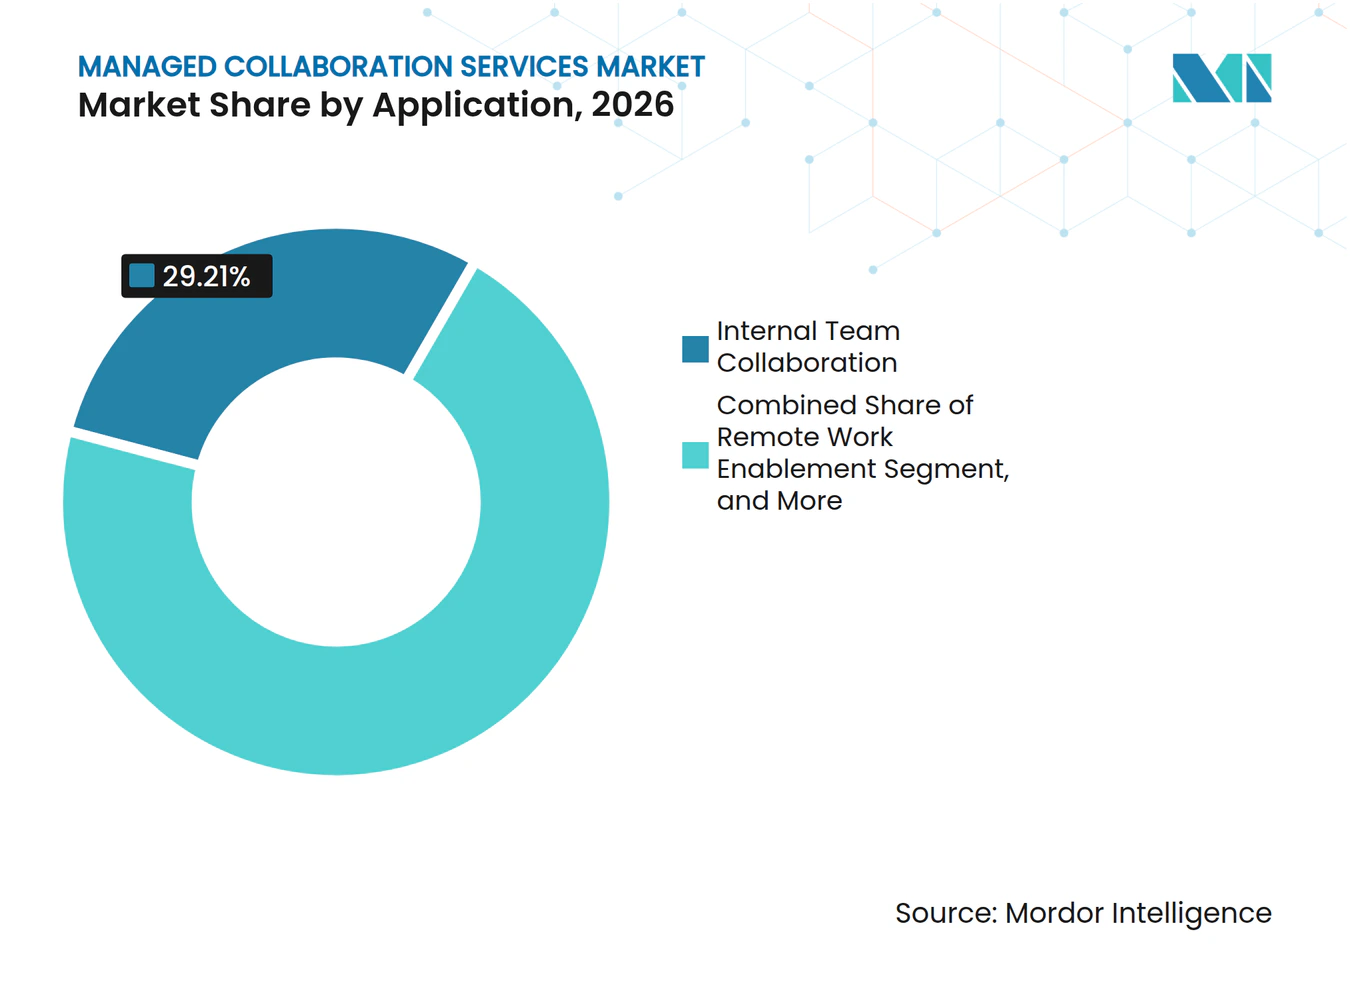
- Por aplicación, la colaboración interna de equipos representó el 29,21% del mercado en 2026, mientras que la comunicación y el compromiso con el cliente se proyecta que se expanda a un CAGR del 11,83% hasta 2032.
- Por industria de usuario final, la tecnología de la información y las telecomunicaciones representaron el 17,83% del mercado en 2026, mientras que la banca, los servicios financieros y los seguros se proyecta que se expanda a un CAGR del 12,24% hasta 2032.
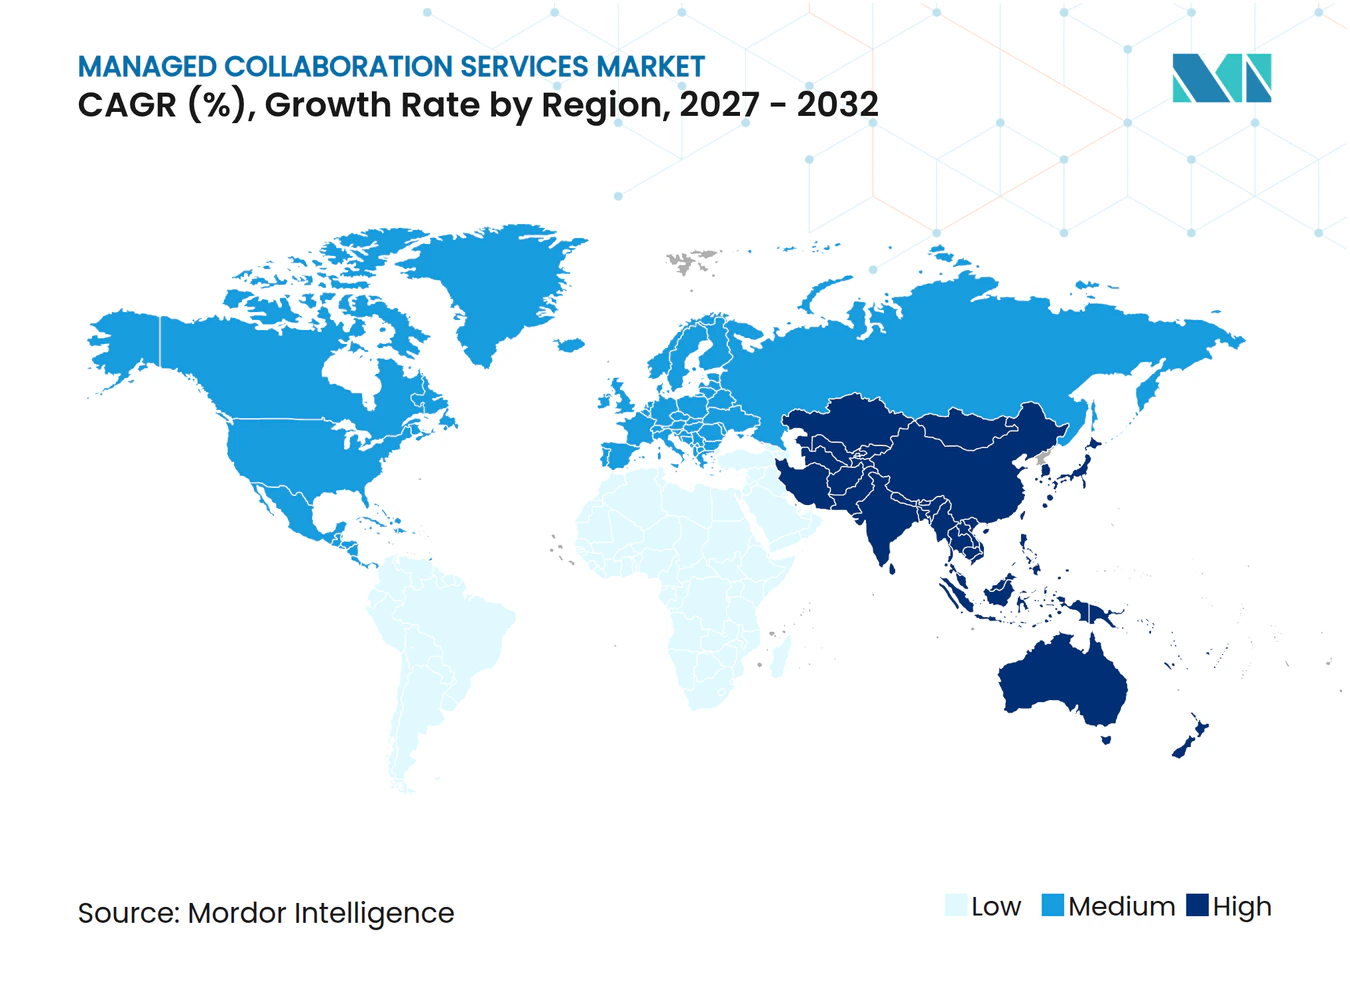
- Por geografía, América del Norte representó el 40,66% del mercado en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 12,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Habilitación del Trabajo Híbrido y la Fuerza Laboral Distribuida | +3.0% | Global, más fuerte en América del Norte, Europa y los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración a la Nube y Preferencia por Gastos Operativos | +2.5% | Global, alta adopción en América del Norte y Europa, con creciente adopción en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Operaciones de Colaboración Habilitadas por IA y Productividad de los Empleados | +2.2% | América del Norte y Europa, en expansión hacia los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de Comunicaciones Unificadas y Centros de Contacto | +1.6% | Mercados principales de América del Norte y Europa, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Colaboración Soberana y Cumplimiento por Diseño | 0.9% | Mercados principales de Europa, en expansión hacia Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Gestionabilidad de Entornos Complejos de Múltiples Plataformas | 0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Habilitación del Trabajo Híbrido y la Fuerza Laboral Distribuida
El trabajo híbrido ha pasado de ser una respuesta a corto plazo a convertirse en un modelo operativo establecido para muchos empleadores. En mayo de 2026, el 52% de los empleados estadounidenses con capacidad para trabajar de forma remota trabajaban en modalidades híbridas, una proporción que se había mantenido ampliamente estable desde mediados de 2022. Los equipos de colaboración deben ahora dar soporte a usuarios en ubicaciones dispersas, dispositivos mixtos, diferentes condiciones de conexión y patrones de trabajo que alternan entre el hogar, la oficina y los sitios de clientes. Gallup informó que solo el 21% de los empleados estaba totalmente de acuerdo en que recibía retroalimentación semanal significativa de sus gerentes, mientras que los planes formales de colaboración híbrida se asociaron con un 66% más de compromiso y un 29% menos de agotamiento.[1] El estudio de Cisco de 2025 encontró que el 73% de los empleados encuestados reportó mayor productividad en modalidades híbridas, con una ganancia autoinformada del 19% equivalente a 7,6 horas por semana.[2] El mercado de servicios de colaboración gestionados se beneficia cuando las organizaciones buscan proveedores que puedan monitorear plataformas, responder a incidentes, apoyar la adopción y establecer prácticas operativas en estos patrones de trabajo distribuido.
Migración a la Nube y Preferencia por Gastos Operativos
Las empresas están trasladando su infraestructura de comunicaciones hacia plataformas en la nube y modelos de gasto basados en suscripciones. Esto reduce la necesidad de mantener equipos internos para el mantenimiento rutinario de hardware, actualizaciones de software, gestión de capacidad y el mantenimiento continuo de sistemas que antes se mantenían en instalaciones propias. El cambio también crea una necesidad continua de proveedores que puedan operar llamadas en la nube, conferencias, identidad, controles de políticas, conexiones de operadores y los puntos de integración entre esos servicios. Las pequeñas y medianas empresas a menudo carecen de equipos especializados para gestionar múltiples operadores, códecs, enlaces de aplicaciones y requisitos de cumplimiento en un entorno de comunicaciones en la nube. Los acuerdos basados en resultados pueden abordar esta necesidad vinculando la responsabilidad del proveedor a la disponibilidad y la experiencia del usuario en lugar del volumen de puestos, lo que ofrece a los compradores una base más clara para revisar la prestación del servicio. El mercado de servicios de colaboración gestionados, por lo tanto, recibe apoyo de compradores que desean costos más predecibles mientras mantienen la responsabilidad por la prestación del servicio.
Operaciones de Colaboración Habilitadas por IA y Productividad de los Empleados
Las funciones de inteligencia artificial están extendiendo los contratos de colaboración gestionada más allá del mantenimiento de infraestructura hacia el soporte de flujos de trabajo. Cisco anunció capacidades de gestión de tareas, notas en tiempo real, encuestas y recepcionista con IA para entornos de colaboración Webex en septiembre de 2025. Estas herramientas requieren que los proveedores gestionen controles de acceso, retención de resultados, configuraciones de plataforma, políticas de adopción de usuarios, configuración de modelos y las reglas que se aplican al contenido generado por IA. Las herramientas de centros de contacto también utilizan IA para asistencia a agentes, enrutamiento, transcripción, soporte de calidad y el manejo de registros de comunicaciones. Esto amplía las habilidades requeridas de los proveedores más allá de las operaciones de red convencionales y añade responsabilidades de gobernanza a la gestión rutinaria del servicio. El mercado de servicios de colaboración gestionados recompensa a los proveedores que pueden gobernar las funciones habilitadas por IA dentro de niveles de servicio definidos, políticas de usuario y prácticas de cumplimiento.
Convergencia de Comunicaciones Unificadas y Centros de Contacto
Las empresas desean cada vez más un entorno gestionado único para las comunicaciones de empleados y clientes. Esto combina comunicaciones unificadas, llamadas en la nube, operaciones de centros de contacto, grabación de cumplimiento, gestión de calidad y gestión de servicios bajo una responsabilidad de proveedor más consistente. Oracle introdujo su Servicio en la Nube de Red de Orquestación de Comunicaciones Inteligentes en octubre de 2025 para conectar voz, UCaaS, CCaaS, servicios de IA y telefonía en instalaciones propias en entornos híbridos. Un contrato gestionado más amplio puede aumentar el valor de la cuenta porque un cliente existente de comunicaciones unificadas puede añadir gestión de centros de contacto, grabación de cumplimiento, controles de calidad con soporte de IA e informes comunes. También puede hacer que las decisiones de reemplazo sean menos frecuentes cuando varias cargas de trabajo se gestionan bajo el mismo acuerdo y la experiencia del servicio se revisa en conjunto. El mercado de servicios de colaboración gestionados tiene oportunidades donde los proveedores pueden gestionar este alcance más amplio con responsabilidad consistente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Privacidad de Datos, Residencia y Transferencia Transfronteriza | -1.6% | Europa, Asia-Pacífico y Oriente Medio y África, con creciente relevancia global | Corto plazo (≤ 2 años) |
| Complejidad de Integración en Entornos Heredados y en la Nube | -1.2% | Global | Mediano plazo (2-4 años) |
| Comoditización de Plataformas de Colaboración y Presión sobre los Precios | -0.9% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Observabilidad Limitada de la Calidad de las Reuniones y los Resultados Empresariales | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad de Datos, Residencia y Transferencia Transfronteriza
Los requisitos de almacenamiento y transferencia de datos han aumentado la complejidad de prestar servicios de colaboración a través de fronteras. Las medidas de certificación de China para transferencias transfronterizas de información personal entraron en vigor el 1 de enero de 2026, estableciendo vías de cumplimiento para transferencias a partes en el extranjero. Estas normas afectan a las plataformas de colaboración en la nube utilizadas por organizaciones con operaciones en China y requieren decisiones de diseño del servicio antes de que los datos puedan moverse fuera de una jurisdicción. Los proveedores pueden necesitar diseñar enrutamiento de datos específico por jurisdicción, instancias de servicio locales, acuerdos de cifrado controlados por el cliente, reglas de acceso operativo y documentación de respaldo. Esos requisitos aumentan los costos de prestación, limitan la estandarización y pueden ralentizar la implementación en múltiples países. El mercado de servicios de colaboración gestionados también necesita que los proveedores aborden los requisitos europeos de protección de datos junto con los controles que se están desarrollando en los mercados de Asia-Pacífico.
Complejidad de Integración en Entornos Heredados y en la Nube
Muchas grandes organizaciones operan una combinación de sistemas PBX heredados, telefonía en instalaciones propias, plataformas de colaboración en la nube, herramientas de centros de contacto, sistemas de grabación y acuerdos de operadores separados. Esta combinación hace que la implementación sea más difícil que una implementación estándar de software en la nube porque el proveedor gestionado debe coordinar diferentes generaciones tecnológicas y modelos operativos. El trabajo de integración puede consumir una gran parte del valor del contrato y alargar el tiempo necesario para comenzar el servicio, lo que puede afectar los márgenes y la experiencia del cliente. Los proveedores también deben asumir la responsabilidad del rendimiento del nivel de servicio incluso cuando los troncos más antiguos, la configuración de SD-WAN, los acuerdos de operadores o las condiciones de redes de terceros afectan la calidad. Los diseños precertificados y los métodos de integración establecidos pueden reducir esta carga en entornos híbridos comunes. El mercado de servicios de colaboración gestionados enfrenta presión sobre los márgenes donde los proveedores dependen de trabajos de integración únicos para cada cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Voz Gestionada se Expande Mientras las Comunicaciones Unificadas LideranLas Comunicaciones Unificadas Gestionadas representaron el 34,22% de la participación del mercado de servicios de colaboración gestionados en 2026, respaldadas por acuerdos empresariales a largo plazo y el papel central de las comunicaciones unificadas en los flujos de trabajo de los empleados. El tipo de servicio proporciona la capa operativa para mensajería, llamadas, reuniones, intercambio de contenido y herramientas de colaboración relacionadas. Las organizaciones utilizan proveedores gestionados para supervisar el rendimiento de la plataforma, la administración de usuarios, la gestión de identidades, la integración, los controles de políticas y la respuesta a incidentes en estos servicios. Este trabajo se vuelve más importante cuando los empleados utilizan varios dispositivos, trabajan desde varias ubicaciones y dependen de la misma plataforma para las decisiones internas rutinarias. Las Conferencias y Colaboración Gestionadas y el Centro de Contacto Gestionado siguen siendo líneas de servicio complementarias que se venden cada vez más junto con la gestión de comunicaciones unificadas. A medida que las plataformas convergen, los clientes pueden colocar las operaciones de reuniones, el soporte de comunicaciones, la grabación y las interacciones con clientes bajo un enfoque operativo común.
Se proyecta que la Voz Gestionada se expanda a un CAGR del 12,13% de 2027 a 2032 en el mercado de servicios de colaboración gestionados. Las empresas están reemplazando los sistemas PBX conectados a la PSTN con entornos de llamadas nativos en la nube que requieren supervisión operativa continua. La transición implica la interconexión con la PSTN, la configuración del plan de marcación, los procedimientos de llamadas de emergencia, la gestión de números, el soporte de dispositivos y el aprovisionamiento de usuarios. Estos requisitos a menudo son difíciles de gestionar de manera consistente para los equipos de TI internos después de que ha concluido la implementación inicial. En noviembre de 2025, 8x8 añadió soporte nativo para teléfonos de escritorio SIP de Mitel, permitiendo a los usuarios acceder a comunicaciones en la nube mientras conservan el hardware existente. Conservar los dispositivos instalados puede reducir la fricción de migración para las empresas que habían aplazado una transición de voz más amplia porque los costos de reemplazo y la interrupción eran una preocupación.



Por Modo de Implementación:
La Nube Lidera Mientras Continúan los Requisitos HíbridosLas soluciones basadas en la nube representaron el 58,36% del tamaño del mercado de servicios de colaboración gestionados en 2026. Las empresas utilizan la entrega en la nube para transferir el mantenimiento rutinario de infraestructura, los ciclos de actualización de software, el escalado de capacidad y las tareas de disponibilidad de la plataforma a los proveedores de servicios. Esto permite a los equipos internos centrarse más en la configuración, la gobernanza, la adopción por parte de los usuarios y la alineación con los procesos empresariales. El cambio también respalda los modelos de precios por suscripción y de servicios que pueden ajustarse a medida que las organizaciones cambian su base de usuarios, ubicaciones o huella operativa. Los proveedores deben gestionar las expectativas de fiabilidad, integración, seguridad y soporte que acompañan a esta transición. Los clientes aún esperan una responsabilidad clara cuando los problemas de la plataforma en la nube afectan las llamadas, las reuniones, la mensajería o el acceso a la información compartida.
Se proyecta que las soluciones basadas en la nube se expandan a un CAGR del 11,94% de 2027 a 2032. Los modelos en instalaciones propias e híbridos siguen siendo importantes para las organizaciones reguladas y los entornos que requieren sistemas locales junto con conectividad en la nube. Avaya y Mitel continuaron enfocándose en modelos híbridos en instalaciones propias en 2025, reflejando las necesidades de los clientes de control local y salvaguardas de rendimiento. Los entornos híbridos requieren que los proveedores gobiernen las capas en la nube y en instalaciones propias bajo un nivel de servicio consistente, incluso cuando el equipo heredado sigue en uso. Las implementaciones conectadas a la nube también proporcionan acceso a funciones habilitadas por IA que pueden no estar disponibles en entornos locales aislados. Esto amplía el caso funcional para la migración mientras mantiene relevante la gestión híbrida durante la transición.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes Ganan AccesoLas grandes empresas representaron el 71,33% de la participación del mercado de servicios de colaboración gestionados en 2026. Estas organizaciones a menudo operan entornos de comunicación de múltiples sitios que son costosos y difíciles de gestionar solo con equipos internos. Requieren que los proveedores coordinen plataformas, relaciones con operadores, configuraciones de seguridad, rendimiento del servicio, reglas de integración y procesos de soporte en una amplia base de usuarios. Los grandes clientes también pueden necesitar un marco operativo común para las unidades de negocio que han heredado diferentes sistemas de comunicación a través de inversiones o adquisiciones anteriores. Sus contratos se centran cada vez más en la disponibilidad medible, la experiencia del usuario y la adopción de funciones relevantes. Esto traslada la responsabilidad del proveedor desde la administración de licencias hacia resultados operativos continuos que pueden revisarse a lo largo del acuerdo.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 11,86% de 2027 a 2032. Las plataformas de agregación de canales y los paquetes de servicio por usuario están reduciendo los costos de implementación y la escala mínima requerida para implementaciones más pequeñas. Estas organizaciones a menudo se benefician de suscripciones predecibles porque evitan grandes gastos iniciales en infraestructura y no necesitan mantener equipos de especialistas dedicados. También necesitan soporte externo para problemas relacionados con llamadas en la nube, controles de acceso, cambios rutinarios y solicitudes de servicio de usuarios. Los paquetes de servicio estandarizados facilitan que los proveedores atiendan a este grupo sin el trabajo de implementación personalizado que requieren los entornos más grandes. El mercado de servicios de colaboración gestionados puede llegar a este grupo de clientes a través de paquetes que combinan plataformas en la nube con administración y soporte continuos.
Por Aplicación:
La Colaboración Interna Lidera Mientras el Compromiso con el Cliente se AceleraLa colaboración interna de equipos representó el 29,21% del mercado en 2026. Es el punto de entrada principal para las empresas que buscan soporte de colaboración gestionada para mensajería, videoconferencias, llamadas, intercambio de archivos y coordinación rutinaria de flujos de trabajo. Las organizaciones están aplicando controles más formales a estos flujos de trabajo porque están integrados en la actividad diaria de los empleados y a menudo contienen información operativa. Ahora se espera que los proveedores aborden la disponibilidad, los controles de acceso, la configuración de retención, la calidad del servicio y la gestión del contenido generado por IA. El alcance puede incluir soporte práctico para los usuarios, así como supervisión técnica de la plataforma subyacente. Esto amplía la responsabilidad más allá de los compromisos de calidad de red que dieron forma a los contratos anteriores de comunicaciones gestionadas.
Se proyecta que la comunicación y el compromiso con el cliente se expanda a un CAGR del 11,83% de 2027 a 2032. La demanda está respaldada por la conexión de sistemas de comunicaciones unificadas y centros de contacto dentro de un único acuerdo de servicio. La Habilitación del Trabajo Remoto, la Gestión de Proyectos y Coordinación de Flujos de Trabajo, la Formación y Eventos Virtuales, y la Comunicación de Ventas y Marketing siguen siendo casos de uso separados dentro del entorno más amplio. Los servicios de trabajo remoto se están extendiendo más allá de las videoconferencias hacia el soporte de espacios de trabajo digitales que pueden conectar plataformas de colaboración con sistemas de recursos humanos, gestión del lugar de trabajo y monitoreo de seguridad. Los proveedores pueden utilizar estas conexiones para respaldar flujos de trabajo de comunicación que abarcan empleados, gerentes, clientes y otras partes interesadas. Estos casos de uso pueden ampliar el alcance del servicio por usuario empresarial y respaldar relaciones más largas con los clientes.

Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran Mientras BFSI se AceleraLa tecnología de la información y las telecomunicaciones representaron el 17,83% del mercado en 2026. El sector tiene una adopción madura de la nube y desempeña dos roles: como comprador de servicios de colaboración gestionados y como canal de entrega a otras organizaciones. Los compradores de este sector utilizan los servicios gestionados para coordinar la entrega multiinquilino, las operaciones de plataforma, la gobernanza relacionada con la IA y la consistencia del servicio en entornos de clientes distribuidos. Su experiencia en la operación de servicios en la nube no elimina la necesidad de soporte especializado cuando los entornos de comunicación incluyen varias plataformas, operadores y controles regulatorios. Esto mantiene al sector como importante para el mercado de servicios de colaboración gestionados a pesar de su capacidad técnica interna. También convierte al sector en un entorno práctico para que los proveedores desarrollen y demuestren modelos operativos gestionados más avanzados.
Se proyecta que la banca, los servicios financieros y los seguros se expanda a un CAGR del 12,24% de 2027 a 2032. El segmento enfrenta requisitos estrictos de cumplimiento, mantenimiento de registros, control de acceso, comunicaciones fiables y responsabilidades de servicio definidas. Los acuerdos gestionados pueden permitir a estas instituciones externalizar el trabajo operativo no diferenciador mientras mantienen estándares definidos de servicio y gobernanza. Los proveedores deben respaldar entornos controlados donde la configuración de la plataforma, el acceso de usuarios, los registros y la calidad del servicio puedan revisarse frente a los requisitos institucionales. La salud y las ciencias de la vida, el gobierno y el sector público, el comercio minorista y el comercio electrónico, la manufactura y otras industrias también representan oportunidades materiales. Sus patrones de adopción difieren porque los procesos de adquisición, las prácticas operativas y las obligaciones de cumplimiento varían según el sector. Los proveedores que pueden alinear la gestión de plataformas con estos requisitos de la industria están posicionados para competir por estas cuentas.
Análisis Geográfico
Mercado de Servicios de Colaboración Gestionados en América del Norte
América del Norte concentró el 40,66% de la cuota del mercado de servicios de colaboración gestionados en 2026. La región se beneficia de la adopción temprana de la nube, redes consolidadas de socios de canal y una densa base de grandes organizaciones con infraestructuras de comunicación multisede que requieren un servicio consistente en oficinas y ubicaciones remotas. Estados Unidos sigue siendo el mercado central, dado que las empresas han desplegado ampliamente Microsoft Teams y Cisco Webex y requieren soporte operativo continuo para dichos entornos. Estos despliegues generan demanda de gestión de integraciones, administración de políticas, monitoreo de servicios, soporte a usuarios, planificación del ciclo de vida y gestión del cambio a lo largo de la vida útil de la plataforma. Canadá aporta demanda desde organizaciones del sector público y de servicios financieros, mientras que México ofrece oportunidades a medida que las organizaciones multinacionales extienden sus acuerdos de colaboración gestionada a lo largo de las operaciones norteamericanas y buscan un modelo operativo más uniforme en toda la región.
Mercado de Servicios de Colaboración Gestionados en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,36% entre 2027 y 2032. La región está impulsada por la digitalización empresarial, una mayor adopción del trabajo híbrido, requisitos más estrictos de residencia de datos y la sustitución de sistemas de comunicación locales por servicios conectados a la nube que pueden gestionarse de forma centralizada cumpliendo al mismo tiempo las necesidades operativas de cada país. El marco de certificación de transferencia transfronteriza de información personal de China afecta a los despliegues de colaboración en la nube de las organizaciones con operaciones locales. Japón, Corea del Sur, India y Australia son mercados de crecimiento consolidados para las llamadas en la nube y la consolidación de infraestructuras PBX heredadas, mientras que los proveedores gestionados pueden apoyar estas transiciones abordando las operaciones de plataforma, la migración de usuarios, la continuidad del servicio y los requisitos de arquitectura de datos local. El Sudeste Asiático representa una demanda adicional a medida que las economías digitales, el uso de teléfonos inteligentes y la adopción de la nube por parte de las pequeñas y medianas empresas se expanden, situando el conocimiento operativo local junto con las competencias técnicas de plataforma en el centro de la selección de proveedores.
Mercado de Servicios de Colaboración Gestionados en EMEA
Europa presenta un valor sustancial gracias a las grandes empresas del Reino Unido, Alemania, Francia e Italia que utilizan modelos consolidados de contratación de servicios gestionados y consideran cada vez más las herramientas de inteligencia artificial colaborativa. Microsoft anunció capacidades de nube soberana para las regiones de centros de datos europeos en junio de 2025, que abarcan Microsoft 365 y servicios relacionados con controles operativos europeos y protecciones de datos de los clientes.[3] Estas capacidades pueden apoyar a los proveedores que construyen entornos de colaboración para clientes regulados que necesitan controles claros sobre el manejo de datos, el acceso operativo, las prácticas de cifrado y la administración de plataformas. Oriente Medio y África está liderado por Arabia Saudita y los Emiratos Árabes Unidos, donde la inversión digital y la adopción empresarial de la nube están incrementando la demanda, mientras que Sudáfrica y Egipto impulsan la adopción temprana en la región africana en general y requieren que los proveedores adapten la prestación de servicios a las condiciones locales de operadores y clientes.
Panorama Competitivo
Concentración del Mercado
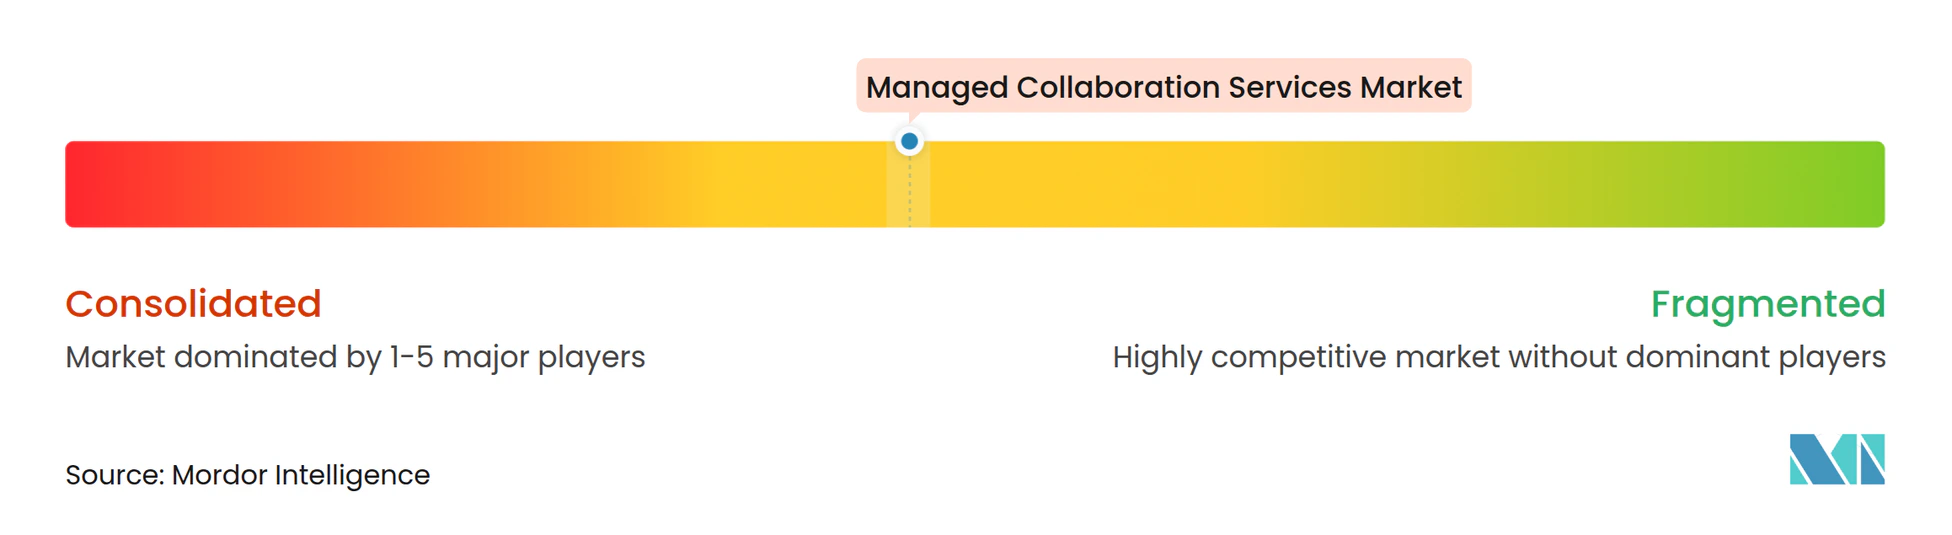
El mercado de servicios de colaboración gestionados tiene una estructura competitiva por capas con una concentración de moderada a alta entre grandes operadores, proveedores de servicios de TI y proveedores de plataformas. NTT DATA, BT Group, Orange, Deutsche Telekom y Tata Communications compiten por mandatos globales de comunicaciones gestionadas que a menudo requieren capacidad de entrega regional, relaciones empresariales de larga data y la capacidad de coordinar operaciones locales bajo estándares comerciales y de servicio globales. Cognizant, Capgemini, HCL Technologies y DXC Technology también compiten por contratos empresariales que requieren entrega gestionada, habilidades de integración, soporte de tecnología en el lugar de trabajo y servicios diseñados para entornos operativos complejos de clientes. Microsoft, Cisco y Zoom proporcionan plataformas de colaboración al tiempo que establecen los términos de los programas de socios que influyen en los ingresos del canal, las opciones de configuración del servicio, la habilitación técnica y la gama de servicios que los socios pueden ofrecer a los clientes. Los operadores y las empresas de servicios de TI pueden, por lo tanto, competir por contratos de servicios gestionados en plataformas que los proveedores de plataformas también respaldan directamente.
La competencia se centra en las operaciones habilitadas por IA, las arquitecturas de servicio soberano y la gestión combinada de comunicaciones unificadas y centros de contacto. Court Square Capital Partners adquirió CallTower en abril de 2026, respaldando a un proveedor que atendía a más de 3.000 clientes empresariales como socio certificado de Microsoft, Cisco y Zoom. Cisco adquirió EzDubs en noviembre de 2025 para añadir traducción de voz a voz en tiempo real en 31 idiomas a su cartera de colaboración. RingCentral adquirió CommunityWFM en 2025 para integrar la gestión de la fuerza laboral con IA en RingCX. Estos movimientos muestran cómo los proveedores y las empresas de plataformas buscan capacidades que puedan ampliar el alcance del servicio gestionado, reducir la fragmentación tecnológica y ayudar a los clientes a gestionar entornos de comunicación complejos con una responsabilidad operativa más clara.
Las arquitecturas de cumplimiento pueden crear barreras de entrada porque los proveedores deben cumplir con la residencia de datos, las normas sectoriales y los requisitos del sector público. Esto favorece a las empresas que ya han construido modelos operativos regionales, controles de cumplimiento, relaciones de socios certificados, procesos de servicio probados y vínculos establecidos con grandes compradores regulados, en lugar de empresas que ingresan a una región con experiencia operativa local limitada. Los proveedores especializados pueden competir en el mercado medio donde los grandes operadores históricamente han tenido menos enfoque y donde los clientes pueden requerir soporte más personalizado, decisiones de implementación más rápidas y mayor atención a las elecciones individuales de plataforma. La amplitud de las funciones de la plataforma por sí sola está volviéndose menos importante que la capacidad de monitorear, gobernar, integrar, respaldar y demostrar responsabilidad por el entorno a lo largo del tiempo, especialmente cuando los clientes operan varias plataformas juntas. La presión competitiva sobre los precios sigue siendo un riesgo donde los proveedores ofrecen servicios similares de gestión de plataformas básicas, particularmente cuando los compradores pueden comparar ofertas básicas principalmente en función del costo por usuario.
Líderes de la Industria de Servicios de Colaboración Gestionados
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Google LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Colaboración Gestionados Empresas cubiertas en este informe
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Google LLC
- International Business Machines Corporation
- AT&T Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- Avaya Inc.
- NTT DATA Corporation
- BT Group plc
- Orange S.A.
- Deutsche Telekom AG
- Vodafone Group plc
- Tata Communications Limited
- Fujitsu Limited
- HCL Technologies Limited
- DXC Technology Company
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Huawei Technologies Co., Ltd.
- NEC Corporation
- Mitel Networks Corporation
- Unisys Corporation
Desarrollos recientes de la industria en Mercado de Servicios de Colaboración Gestionados
- Septiembre de 2026: 8x8 informó que las interacciones de clientes de AI Studio habían crecido casi un 450% durante la versión beta abierta, con soporte de cumplimiento del RGPD añadido para implementaciones empresariales europeas, lo que señala una creciente demanda de herramientas de participación de IA gestionadas dentro del segmento de centros de contacto en la nube.
- Julio de 2026: Avaya y RingCentral modificaron su asociación estratégica, trasladando a los clientes y socios de Avaya Cloud Office desde la plataforma de marca compartida hacia la plataforma directa RingCentral EX. RingCentral reportó una ganancia de 15 millones de USD por la modificación, mientras que Avaya reorientó su estrategia de colaboración gestionada en torno a su cartera empresarial Aura, Infinity y Nexus.
- Junio de 2026: Cleura lanzó una Suite de Colaboración Soberana de la UE en asociación estratégica con Nextcloud, ofreciendo capacidades de productividad, comunicación e intercambio de archivos alojadas íntegramente en infraestructura de nube europea, dirigida a empresas reguladas que buscan alternativas alineadas con el cumplimiento normativo frente a ecosistemas de nube no europeos.
- Abril de 2026: Court Square Capital Partners adquirió CallTower, un proveedor de comunicaciones unificadas gestionadas que atiende a más de 3.000 clientes empresariales en más de 40 países como socio certificado de Microsoft, Cisco y Zoom, como una apuesta directa en la consolidación de comunicaciones gestionadas empresariales.
Alcance del Informe Global del Mercado de Servicios de Colaboración Gestionados
El Mercado de Servicios de Colaboración Gestionados comprende servicios externalizados en los que un proveedor externo diseña, implementa, opera, asegura y respalda el conjunto de colaboración y comunicación de una organización, incluyendo comunicaciones unificadas (UC), videoconferencias, mensajería de equipos, intercambio de archivos, espacios de trabajo digitales y herramientas de centros de contacto en la nube, sobre una base de suscripción o servicio gestionado.
El Informe del Mercado de Servicios de Colaboración Gestionados está segmentado por Tipo de Servicio (Comunicaciones Unificadas Gestionadas, Conferencias y Colaboración Gestionadas, Centro de Contacto Gestionado y Voz Gestionada), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Colaboración Interna de Equipos, Comunicación y Compromiso con el Cliente, Habilitación del Trabajo Remoto, Gestión de Proyectos y Coordinación de Flujos de Trabajo, Formación y Eventos Virtuales, y Comunicación de Ventas y Marketing), Industria de Usuario Final (Tecnología de la Información y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, Gobierno y Sector Público, Comercio Minorista y Comercio Electrónico, Manufactura y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Comunicaciones Unificadas Gestionadas |
| Conferencias y Colaboración Gestionadas |
| Centro de Contacto Gestionado |
| Voz Gestionada |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Colaboración Interna de Equipos |
| Comunicación y Compromiso con el Cliente |
| Habilitación del Trabajo Remoto |
| Gestión de Proyectos y Coordinación de Flujos de Trabajo |
| Formación y Eventos Virtuales |
| Comunicación de Ventas y Marketing |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Comunicaciones Unificadas Gestionadas | |
| Conferencias y Colaboración Gestionadas | ||
| Centro de Contacto Gestionado | ||
| Voz Gestionada | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Colaboración Interna de Equipos | |
| Comunicación y Compromiso con el Cliente | ||
| Habilitación del Trabajo Remoto | ||
| Gestión de Proyectos y Coordinación de Flujos de Trabajo | ||
| Formación y Eventos Virtuales | ||
| Comunicación de Ventas y Marketing | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de colaboración gestionados?
El tamaño del mercado de servicios de colaboración gestionados es de 34,42 mil millones de USD en 2026 y se proyecta que alcance los 67,14 mil millones de USD para 2032, con un CAGR del 11,63% de 2027 a 2032.
¿Qué tipo de servicio tiene la mayor participación en los servicios de colaboración gestionados?
Las Comunicaciones Unificadas Gestionadas lideran los tipos de servicio con una participación del 34,22% en 2026.
¿Qué tipo de servicio tiene la mayor participación en los servicios de colaboración gestionados?
En el mercado de servicios de colaboración gestionados, las Comunicaciones Unificadas Gestionadas lideran los tipos de servicio con una participación del 34,22% en 2026.
¿Qué modelo de implementación lidera los servicios de colaboración gestionados?
En el mercado de servicios de colaboración gestionados, las soluciones basadas en la nube lideran los modos de implementación con una participación del 58,36% en 2026 y se proyecta que se expandan a un CAGR del 11,94% hasta 2032.
¿Qué tipo de organización impulsa el gasto en servicios de colaboración gestionados?
En el mercado de servicios de colaboración gestionados, las grandes empresas representan el 71,33% del total de 2026, mientras que las pequeñas y medianas empresas se proyecta que se expandan a un CAGR del 11,86% hasta 2032.
¿Qué región se está expandiendo más rápidamente en servicios de colaboración gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,36% de 2027 a 2032.