
マネージド・コラボレーション・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
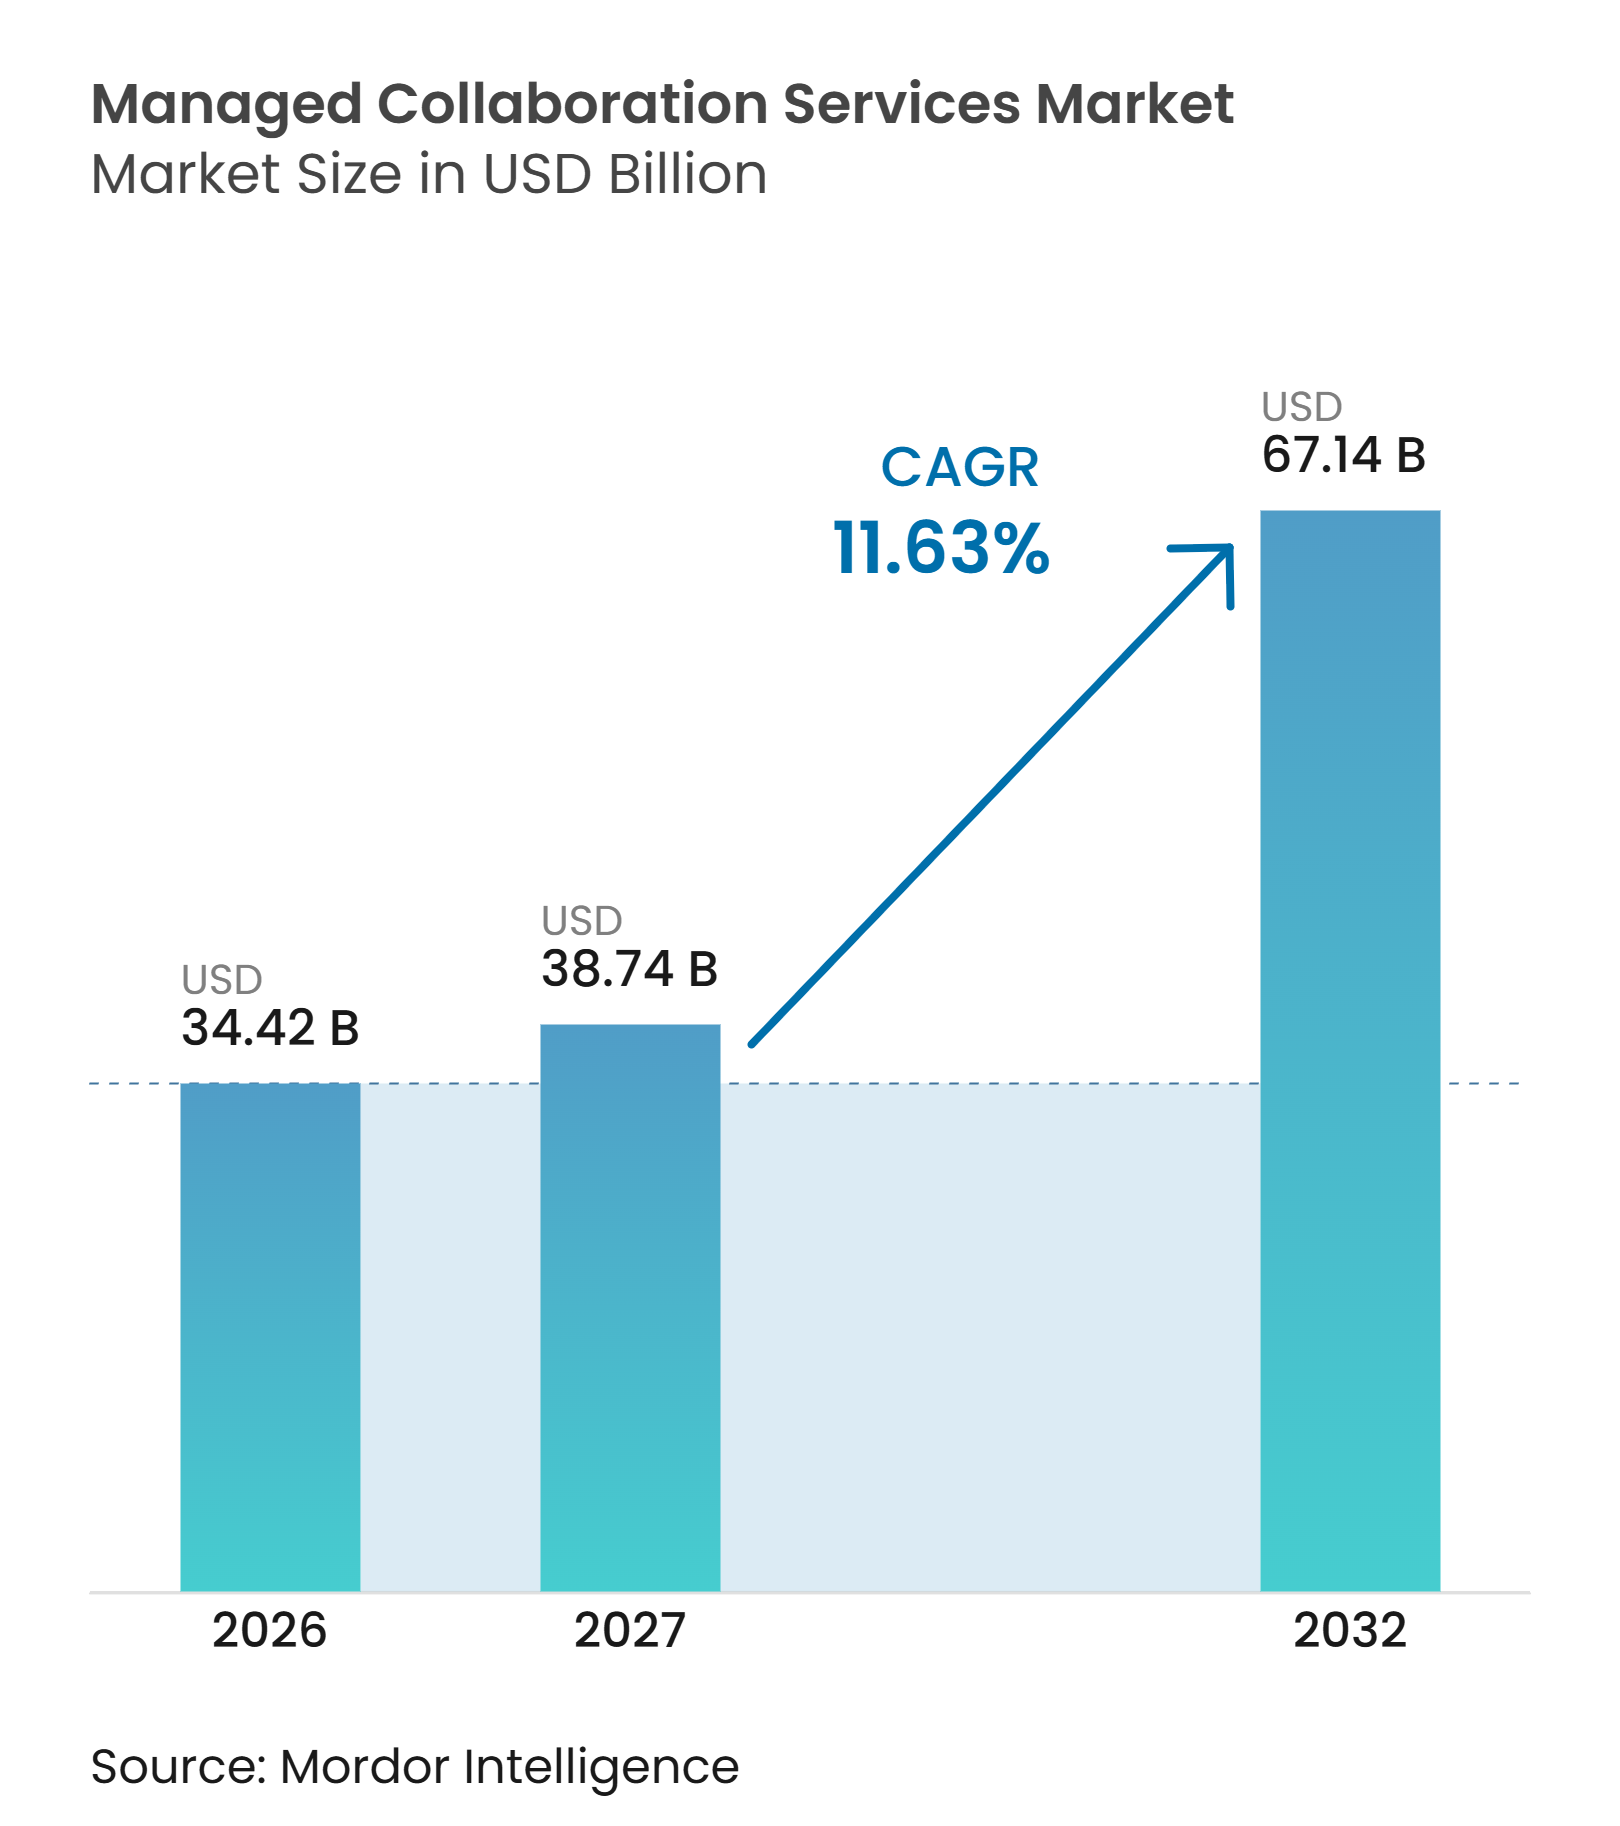
| 市場規模 (2027) | 38.74 十億米ドル |
| 市場規模 (2032) | 67.14 十億米ドル |
| 成長率 (2027 - 2032) | 11.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・コラボレーション・サービス市場分析
マネージド・コラボレーション・サービス市場規模は、2026年の34.42 ビリオン 米ドルから2032年には67.14 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.63%を記録する見込みです。企業はコミュニケーションインフラの所有から、プラットフォームガバナンス、統合、コンプライアンス、継続的なサービス提供をカバーするマネージド・オペレーティングモデルへと移行しています。ハブリッドワークにより、拠点、デバイス、規制環境をまたいで一貫したサービス品質を維持することが難しくなっています。これにより、プロバイダーは単にソフトウェアライセンスを再販するだけでなく、オペレーティング環境を管理する責任を担うようになっています。プロバイダーはまた、ユニファイド・コミュニケーションとコンタクトセンターの機能をより広範な契約に統合しており、契約範囲の拡大につながる可能性があります。データレジデンシー規制とAIガバナンスのニーズは、規制対応デプロイメントをサポートできるプロバイダーに機会をもたらしています。
主要レポートのポイント
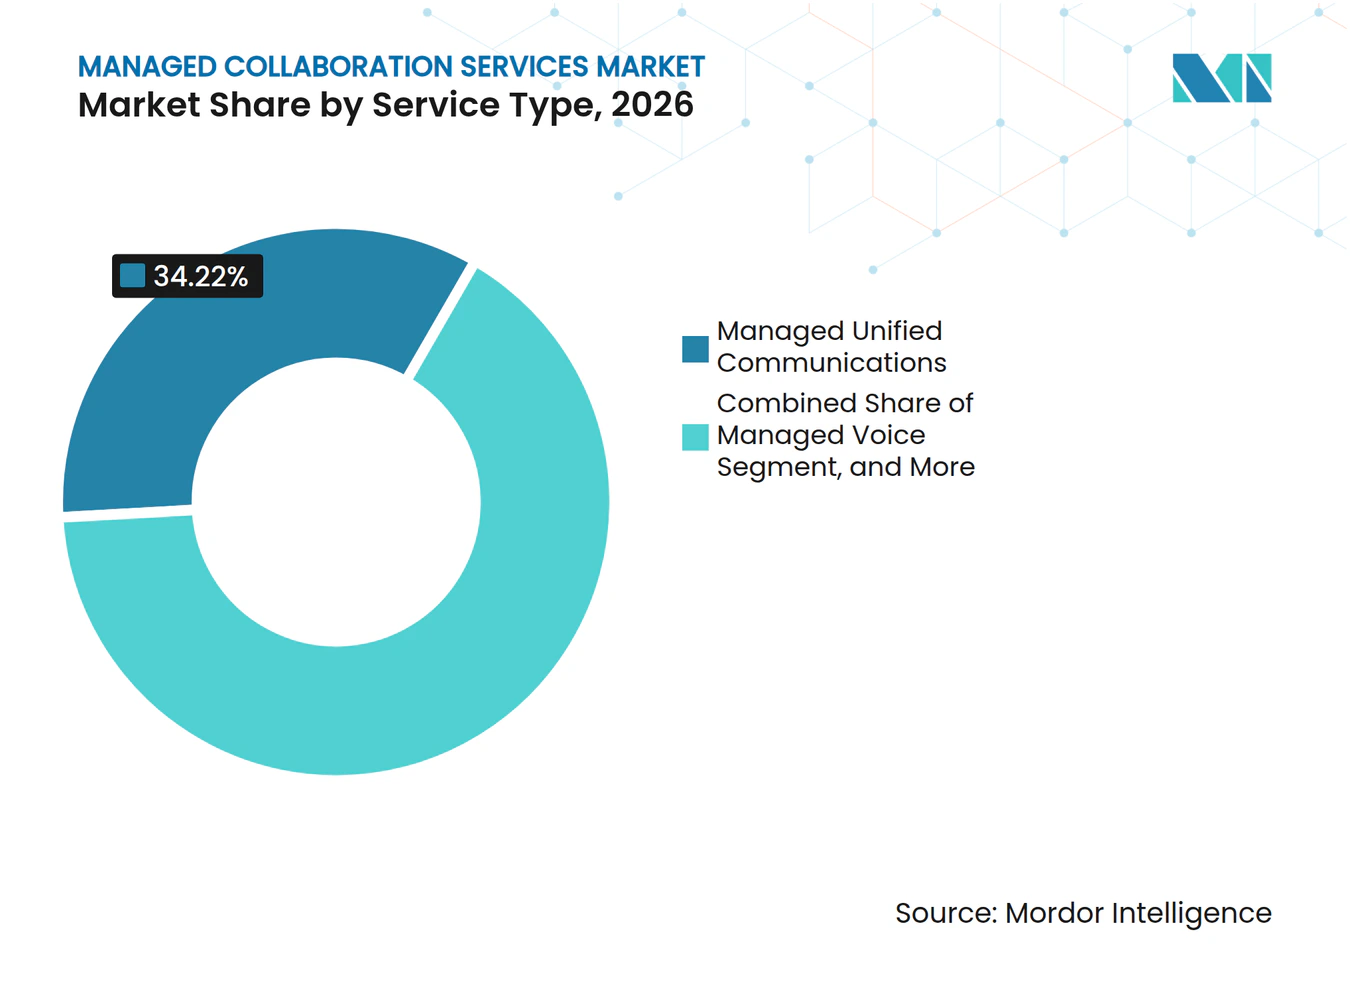
- サービスタイプ別では、マネージド・ユニファイド・コミュニケーションが2026年のマネージド・コラボレーション・サービス市場シェアの34.22%を占め、マネージド・ボイスは2032年にかけてCAGR 12.13%で拡大する見込みです。
- デプロイメントモード別では、クラウドベースのソリューションが2026年のマネージド・コラボレーション・サービス市場規模の58.36%を占め、2032年にかけてCAGR 11.94%で拡大する見込みです。
- 組織規模別では、大企業が2026年のマネージド・コラボレーション・サービス市場シェアの71.33%を占め、中小企業は2032年にかけてCAGR 11.86%で拡大する見込みです。
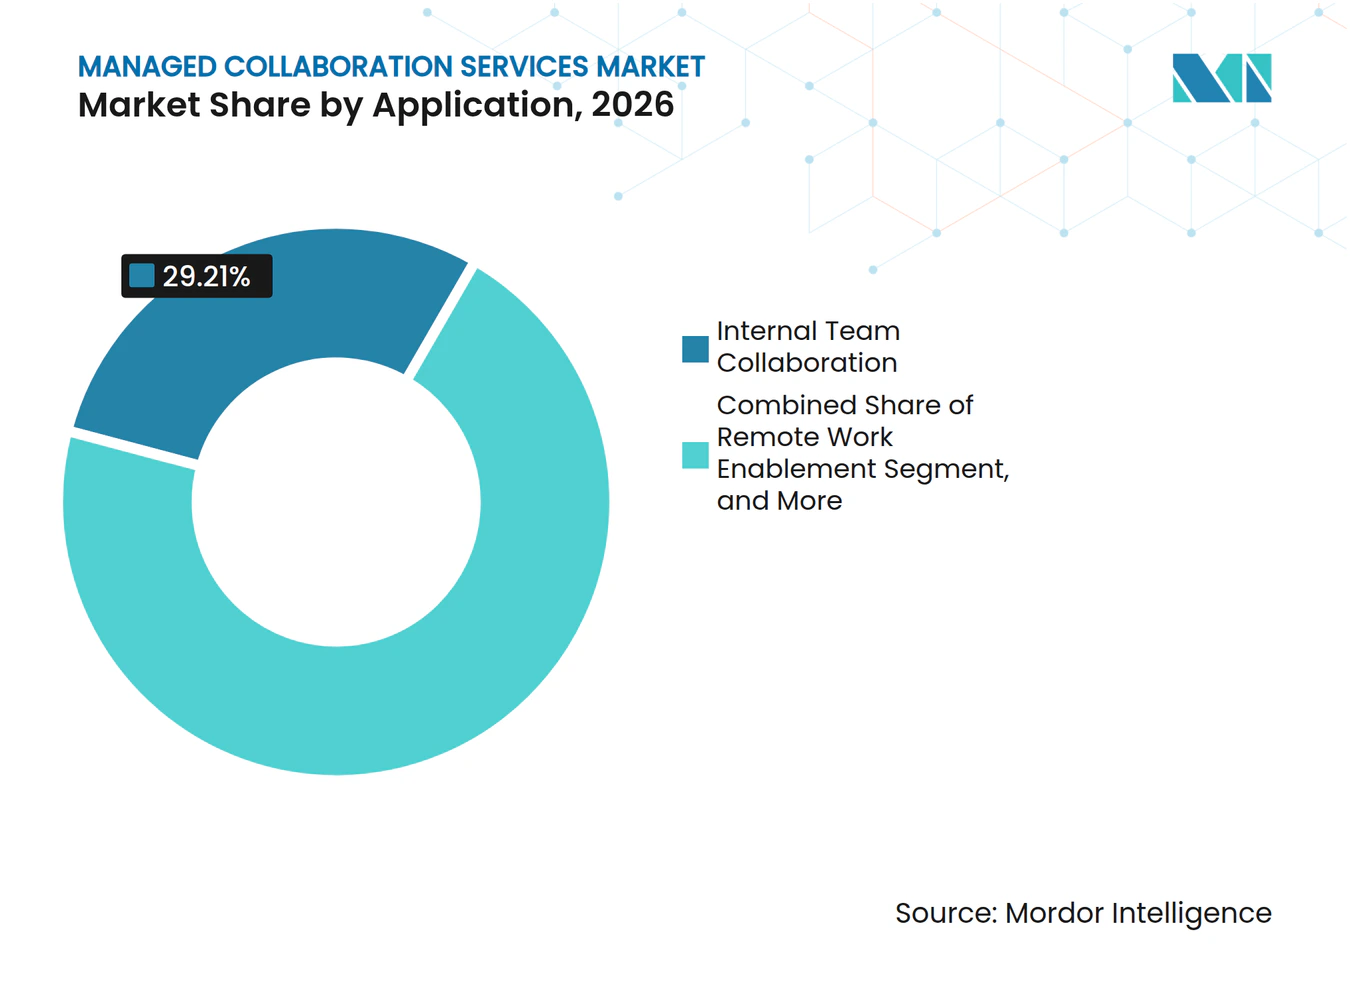
- アプリケーション別では、社内チームコラボレーションが2026年の市場の29.21%を占め、顧客コミュニケーションおよびエンゲージメントは2032年にかけてCAGR 11.83%で拡大する見込みです。
- エンドユーザー産業別では、情報技術および通信が2026年の市場の17.83%を占め、銀行・金融サービス・保険は2032年にかけてCAGR 12.24%で拡大する見込みです。
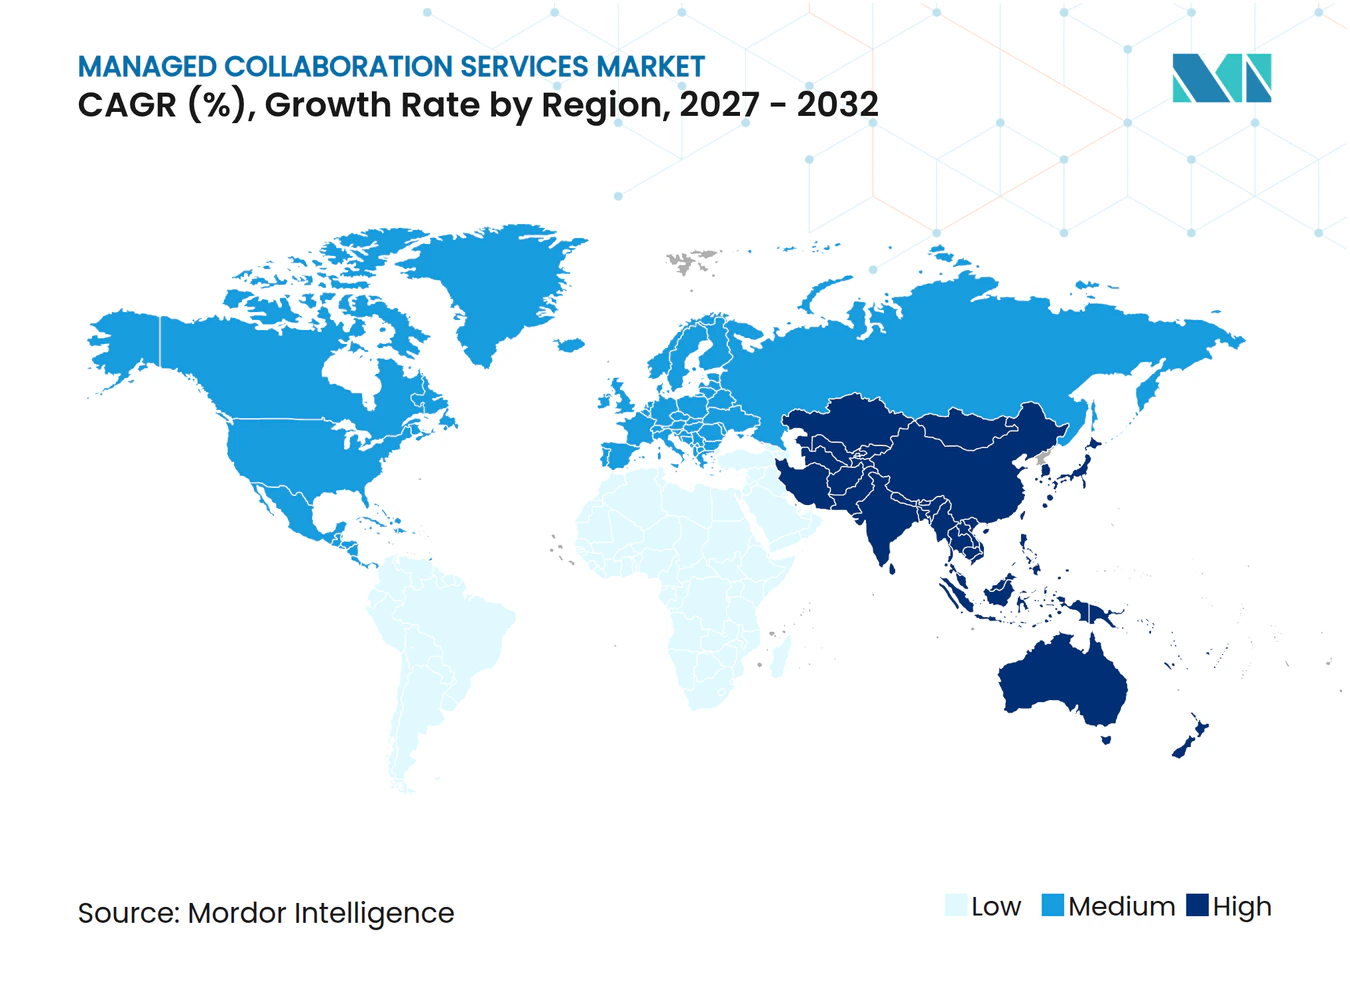
- 地域別では、北米が2026年の市場の40.66%を占め、アジア太平洋は2032年にかけてCAGR 12.36%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークおよび分散型ワークフォースの実現 | +3.0% | グローバル、特に北米、欧州、アジア太平洋のコア市場で最も強い | 短期(2年以) |
| クラウド移行および営業費用優先 | +2.5% | グローバル、北米および欧州で高い採用率、アジア太平洋および南米で採用拡大中 | 中期(2〜4年) |
| AI対応コラボレーション・オペレーションおよび従業員生産性 | +2.2% | 北米および欧州、アジア太平洋コア市場へ拡大中 | 中期(2〜4年) |
| ユニファイド・コミュニケーションとコンタクトセンターの統合 | +1.6% | 北米および欧州のコア市場、アジア太平洋および中東・アフリカへの波及あり | 中期(2〜4年) |
| ソブリン・コラボレーションおよびコンプライアンス・バイ・デザインの需要 | 0.9% | 欧州コア市場、アジア太平洋および中東・アフリカへ拡大中 | 長期(4年以上) |
| 複雑なマルチプラットフォーム環境のマネージド・サービス対応能力 | 0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークおよび分散型ワークフォースの実現
ハイブリッドワークは短期的な対応策から、多くの雇用主にとって確立されたオペレーティングモデルへと移行しました。2026年5月には、リモート対応可能な米国従業員の52%がハイブリッド勤務形態で働いており、この割合は2022半ば以降おおむね安定しています。コラボレーションチームは、分散した拠点、混在するデバイス、異なる接続環境、そして自宅・オフィス・顧客先を行き来する勤務パターンを持つユーザーをサポートしなければなりません。Gallupは、従業員のうちマネージャーから週次で有意義なフィードバックを受けていると強く同意したのはわずか21%であり、正式なハイブリッドコラボレーション計画はエンゲージメントが66%高く、バーンアウトが29%低いことと関連していると報告しています。[1] Ciscoの2025年調査では、調査対象従業員の73%がハイブリッド勤務形態でより高い生産性を報告しており、自己申告による19%の向上は週7.6時間に相当するとされています。[2] マネージド・コラボレーション・サービス市場は、組織がプラットフォームの監視、インシデント対応、導入支援、およびこれらの分散型勤務パターン全体にわたるオペレーティング・プラクティスの確立を行えるプロバイダーを求める際に恩恵を受けます。
クラウド移行および営業費用優先
企業はコミュニケーションインフラをクラウドプラットフォームおよびサブスクリプションベースの支出モデルへと移行させています。これにより、定常的なハードウェアメンテナンス、ソフトウェアアップデート、キャパシティ管理、およびかつてオンプレミスで維持されていたシステムの継続的な保守のために社内チームを維持する必要性が低減します。この変化はまた、クラウド通話、会議、ID管理、ポリシー制御、キャリア接続、およびそれらのサービス間の統合ポイントを運用できるプロバイダーへの継続的なニーズを生み出します。中小企業は多くの場、クラウドコミュニケーション環境全体にわたる複数のキャリア、コーデック、アプリケーションリンク、およびコンプライアンス要件を管理するための専門チームを持っていません。成果ベースの契約は、プロバイダーの責任をシート数ではなく可用性とユーザーエクスペリエンスに結びつけることで、このニーズに対応し、購入者にサービス提供を評価するためのより明確な根拠を提供します。したがって、マネージド・コラボレーション・サービス市場は、サービス提供の説明責任を維持しながらより予測可能なコストを求める購入者から支持を得ています。
AI対応コラボレーション・オペレーションおよび従業員生産性
AI機能はマネージド・コラボレーション契約をインフラメンテナンスを超えてワークフローサポートへと拡張しています。Ciscoは2025年9月、Webexコラボレーション環境向けにタスク管理、リアルタイムメモ、投票、AIレセプショニスト機能を発表しました。これらのツールは、プロバイダーがアクセス制御、出力保持、プラットフォーム設定、ユーザー導入ポリシー、モデル設定およびAI生成コンテンツに適用されるルールを管理することを必要とします。コンタクトセンターツールもまた、エージェント支援、ルーティング、文字起こし、品質サポート、およびコミュニケーション記録の処理にAIを活用しています。これにより、プロバイダーに求められるスキルが従来のネットワーク運用を超えて広がり、定常的なサービス管理にガバナンス責任が加わります。マネージド・コラボレーション・サービス市場は、定義されたサービスレベル、ユーザーポリシー、およびコンプライアンス・プラクティスの範囲内でAI対応機能を管理できるプロバイダーを評価します。
ユニファイド・コミュニケーションとコンタクトセンターの統合
企業は従業員と顧客のコミュニケーションのための一元的なマネージド環境をますます求めています。これにより、ユニファイド・コミュニケーション、クラウド通話、コンタクトセンター運用、コンプライアンス録音、品質管理、およびサービス管理がより一貫したプロバイダー責任のもとに統合されます。Oracleは2025年10月、ハイブリッド環境全体にわたって音声、UCaaS、CCaaS、AIサービス、およびオンプレミス電話を接続するインテリジェント・コミュニケーション・オーケストレーション・ネットワーク・クラウド・サービスを導入しました。より広範なマネージド契約は、既存のユニファイド・コミュニケーション顧客がコンタクトセンター管理、コンプライアンス録音、AIサポートによる品質管理、および共通レポートを追加できるため、アカウント価値を高める可能性があります。また、複数のワークロードが同一の契約のもとで管理され、サービスエクスペリエンスが一括して評価される場合、更改の頻度を低下させる可能性もあります。マネージド・コラボレーション・サービス市場には、プロバイダーがこのより広い範囲を一貫した説明責任をもって管理できる機会があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシー、レジデンシー、および国境を越えた転送の制約 | -1.6% | 欧州、アジア太平洋、中東・アフリカ、グローバルな関連性が高まっている | 短期(2年以内) |
| レガシーおよびクラウド環境にわたる統合の複雑さ | -1.2% | グローバル | 中期(2〜4年) |
| コラボレーション・プラットフォームのコモディティ化と価格圧力 | -0.9% | 主に北米および欧州 | 中期(2〜4年) |
| 会議品質とビジネス成果の可視性の限界 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシー、レジデンシー、および国境を越えた転送の制約
データの保存および転送要件により、国境を越えたコラボレーション・サービスの提供が複雑化しています。中国の国境を越えた個人情報転送に関する認証措置は2026年1月1日に発効し、海外当事者への転送に関するコンプライアンス経路を確立しました。これらの規則は中国に事業を持つ組織が使用するクラウドコラボレーション・プラットフォームに影響を与え、データが管轄区域外に移動する前にサービス設計上の決定を必要とします。プロバイダーは、管轄区域固有のデータルーティング、ローカルサービスインスタンス、顧客管理の暗号化手段、運用アクセスルール、および関連文書を設計する必要がある場合があります。これらの要件は提供ストを引き上げ、標準化を制限し、複数国にわたるデプロイメントを遅らせる可能性があります。マネージド・コラボレーション・サービス市場はまた、プロバイダーがアジア太平洋市場全体で発展しつつある管理とともに欧州のデータ保護要件に対応することを必要としています。
レガシーおよびクラウド環境にわたる統合の複雑さ
多くの大規模組織は、レガシーPBXシステム、オンプレミス電話、クラウドコラボレーション・プラットフォーム、コンタクトセンターツール、録音システム、および個別のキャリア契約が混在する環境を運用しています。この混在により、マネージドプロバイダーが異なる技術世代とオペレーティングモデルを調整しなければならないため、標準的なクラウドソフトウェアのデプロイメントよりも実装が困難になります。統合作業は契約価値の大部分を消費し、サービス開始までに必要な時間を延ばす可能性があり、マージンと顧客エクスペリエンスに影響を与えることがあります。プロバイダーはまた、古いトランク、SD-WAN設定、キャリア契約、またはサードパーティのネットワーク状況が品質に影響する場合でも、サービスレベルのパフォーマンスに責任を負わなければなりません。事前認定済みの設計と確立された統合手法は、一般的なハイブリッド環境においてこの負担を軽減できます。マネージド・コラボレーション・サービス市場は、プロバイダーが顧客ごとに個別の統合作業に依存する場合、マージン圧力に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージド・ボイスが拡大し、ユニファイド・コミュニケーションがリードマネージド・ユニファイド・コミュニケーションは、長期的な企業契約と従業員ワークフローにおけるユニファイド・コミュニケーションの中心的な役割に支えられ、2026年のマネージド・コラボレーション・サービス市場シェアの34.22%を占めました。このサービスタイプは、メッセージング、通話、会議、コンテンツ共有、および関連するコラボレーションツールのオペレーティングレイヤーを提供します。組織はマネージドプロバイダーを活用して、これらのサービス全体にわたるプラットフォームパフォーマンスユーザー管理、ID管理、統合、ポリシー制御、およびインシデント対応を監督します。この作業は、従業員が複数のデバイスを使用し、複数の拠点から業務を行い、日常的な社内意思決定に同一プラットフォームを依存する場合により重要になります。マネージド・コンファレンシングおよびコラボレーションとマネージド・コンタクトセンターは、ユニファイド・コミュニケーション管理とともに販売されることが増えている補完的なサービスラインとして残っています。プラットフォームが統合されるにつれ、顧客は会議運用、コミュニケーションサポート、録音、および顧客対応を共通のオペレーティングアプローチのもとに置くことができます。
マネージド・ボイスは、マネージド・コラボレーション・サービス市場において2027年から2032年にかけてCAGR 12.13%で拡大する見込みです。企業はPSTN接続のPBXシステムを、継続的な運用監視を必要とするクラウドネイティブ通話環境に置き換えています。この移行には、PSTN相互接続、ダイヤルプラン設定、緊急通話手順、番号管理、デバイスサポート、およびユーザープロビジョニングが含まれます。これらの要件は、初期デプロイメントが完了した後、社内ITチームが一貫して担うことが難しい場合が多いです。2025年11月、8x8はMitel SIP卓上電話のネイティブサポートを追加し、ユーザーが既存のハードウェアを維持しながらクラウドコミュニケーションにアクセスできるようにしました。設置済みデバイスを維持することで、交換コストと混乱を懸念してより広範な音声移行を先送りにしていた企業の移行摩擦を軽減できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモード別:
クラウドがリードし、ハイブリッド要件が継続クラウドベースのソリューションは2026年のマネージド・コラボレーション・サービス市場規模の58.36%を占めました。企業はクラウド提供を活用して、定常的なインフラメンテナンス、ソフトウェアアップデートサイクル、キャパシティスケーリング、およびプラットフォーム可用性タスクをサービスプロバイダーに移管します。これにより、社内チームは設定、ガバナンス、ユーザー導入、およびビジネスプロセスとの整合により集中できます。この移行はまた、組織がユーザーベース、拠点、またはオペレーティングフットプリントを変更するにつれて調整できるサブスクリプション価格とサービスモデルをサポートします。プロバイダーはこの移行に伴う信頼性、統合、セキュリティ、およびサポートへの期待を管理しなければなりません。顧客は依然として、クラウドプラットフォームの問題が通話、会議、メッセージング、または共有情報へのアクセスに影響する場合明確な説明責任を期待しています。
クラウドベースのソリューションは2027年から2032年にかけてCAGR 11.94%で拡大する見込みです。オンプレミスおよびハイブリッドモデルは、クラウド接続とともにローカルシステムを必要とする規制対象組織や環境にとって引き続き重要です。AvayaとMitelは2025年もハイブリッドオンプレミスモデルに注力し続け、ローカル制御とパフォーマンス保護に対する顧客ニーズを反映しました。ハイブリッド環境では、レガシー機器が引き続き使用されている場合でも、プロバイダーがクラウドとオンプレミスの両レイヤーを一貫したサービスレベルのもとで管理することが求められます。クラウド接続デプロイメントはまた、孤立したローカル環境では利用できない可能性のあるAI対応機能へのアクセスを提供します。これにより、移行の機能的な根拠が広がる一方で、移行期間中はハイブリッド管理の重要性が維持されます。
組織規模別:
大企業がリードし、中小企業がアクセスを拡大大企業は2026年のマネージド・コラボレーション・サービス市場シェアの71.33%を占めました。これらの組織は多くの場合、社内チームだけでは管理が困難でコストのかかるマルチサイトのコミュニケーション環境を運用しています。プロバイダーは広範なユーザーベース全体にわたって、プラットフォーム、キャリア関係、セキュリティ設定、サービスパフォーマンス、統合ルール、およびサポートプロセスを調整することが求められます。大規模顧客はまた、以前の投資や買収を通じて異なるコミュニケーションシステムを引き継いだ事業部門のための共通オペレーティングフレームワークを必要とする場合があります。これらの契約は、測定可能な可用性、ユーザーエクスペリエンス、および関連機能の導入にますます焦点を当てています。これにより、プロバイダーの説明責任はライセンス管理から、契約期間を通じて評価できる継続的な運用成果へとシフトします。
中小企業は2027年から2032年にかけてCAGR 11.86%で拡大する見込みです。チャネル集約プラットフォームとユーザーあたりのサービスバンドルにより、小規模デプロイメントに必要な実装コストと最小規模が低下していますこれらの組織は多くの場合、大規模な初期インフラ支出を回避し、専任の専門チームを維持する必要がないため、予測可能なサブスクリプションから恩恵を受けます。また、クラウド通話、アクセス制御、定常的な変更、およびユーザーサービスリクエストに関する問題に対する外部サポートも必要としています。標準化されたサービスパッケージにより、プロバイダーは大規模環境に必要なカスタマイズされた実装作業なしにこのグループにサービスを提供しやすくなります。マネージド・コラボレーション・サービス市場は、クラウドプラットフォームと継続的な管理・サポートを組み合わせたバンドルを通じてこの顧客グループにリーチできます。
アプリケーション別:
社内コラボレーションがリードし、顧客エンゲージメントが加速社内チームコラボレーションは2026年の市場の29.21%を占めました。これは、メッセージング、ビデオ会議、通話、ファイル共有、および定常的なワークフロー調整のためのマネージド・コラボレーション・サポートを求める企業にとっての主要入口です。組織はこれらのワークフローが日常的な従業員活動に組み込まれ、しばしば業務情報を含むため、より正式な管理を適用しています。プロバイダーは現在、可用性、アクセス制御、保持設定、サービス品質、およびAI生成コンテンツの管理に対応することが期待されています。その範囲には、基盤となるプラットフォームの技術的な監視だけでなく、ユーザーへの実践的なサポートも含まれる場合があります。これにより、以前のマネージド・コミュニケーション契約を形成していたネットワーク品質へのコミットメントを超えて責任が拡大します。
顧客コミュニケーションおよびエンゲージメントは2027年から2032年にかけてCAGR 11.83%で拡大する見込みです。需要は、単一のサービス契約内でのユニファイド・コミュニケーションとコンタクトセンターシステムの接続によって支えられています。リモートワーク実現、プロジェクト管理およびワークフロー調整、トレーニングおよびバーチャルイベント、ならびに営業・マーケティングコミュニケーションは、より広範な環境内の個別のユーケースとして残っています。リモートワークサービスは、ビデオ会議を超えて、コラボレーション・プラットフォームをHRシステム、職場管理、およびセキュリティ監視と接続できるデジタルワークスペースサポートへと拡張しています。プロバイダーはこれらの接続を活用して、従業員、マネージャー、顧客、およびその他のステークホルダーにまたがるコミュニケーションワークフローをサポートできます。これらのユースケースは、企業ユーザーあたりのサービス範囲を広げ、より長期的な顧客関係をサポートする可能性があります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ITおよび通信がリードし、BFSIが加速情報技術および通信は2026年の市場の17.83%を占めました。このセクターは成熟したクラウド導入を持ち、マネージド・コラボレーション・サービスの購入者として、また他の組織への提供チャネルとして二重の役割を果たしています。このセクターの購入者は、マネージドサービスを活用して、マルチテナント提供、プラットフォーム運用、AI関連ガバナンス、および分散した顧客環境全体にわたるサービスの一貫性を調整します。クラウドサービスを運用した経験があっても、コミュニケーション環境に複数のプラットフォーム、キャリア、および規制管理が含まれる場合、専門的なサポートの必要性はなくなりません。これにより、内部の技術的能力にもかかわらず、このセクターはマネージド・コラボレーション・サービス市場にとって重要であり続けます。また、プロバイダーがより高度なマネージド・オペレーティングモデル開発・実証するための実践的な場としてもこのセクターを位置づけます。
銀行・金融サービス・保険は2027年から2032年にかけてCAGR 12.24%で拡大する見込みです。このセグメントは、コンプライアンス、記録保持、アクセス制御、信頼性の高いコミュニケーション、および定義されたサービス責任に関する厳格な要件に直面しています。マネージド契約により、これらの機関は定義されたサービスおよびガバナンス基準を維持しながら、差別化されない運用業務をアウトソーシングできます。プロバイダーは、プラットフォーム設定、ユーザーアクセス、記録、およびサービス品質を機関の要件に照らして評価できる管理された環境をサポートしなければなりません。ヘルスケアおよびライフサイエンス、政府および公共セクター、小売およびeコマース、製造業、およびその他の産業も重要な機会を示しています。調達プロセス、オペレーティング・プラクティス、およびコンプライアンス義務がセクターによって異なるため、これらの導入パターンは異なります。これらの産業要件にプラットフォーム管理合わせられるプロバイダーは、これらのアカウントを獲得する競争力を持ちます。
地域分析
北米マネージドコラボレーションサービス市場
北米は2026年のマネージドコラボレーションサービス市場シェアの40.66%を占めた。同地域は、クラウドの早期導入、確立されたチャネルパートナーネットワーク、および複数拠点にわたるコミュニケーション環境を持つ大規模組織の集積という優位性を有しており、オフィスおよびリモートロケーション全体にわたって一貫したサービスを必要としている。米国は中心的な市場であり続けており、企業がMicrosoft TeamsおよびCisco Webexを広く導入し、それらの環境に対する継続的な運用サポートを必要としているためである。これらの導入は、プラットフォームのライフサイクルを通じた統合管理、ポリシー管理、サービス監視、ユーザーサポート、ライフサイクル計画、および変更管理に対する需要を生み出している。カナダは公共部門および金融サービス組織からの需要をもたらし、メキシコは多国籍企業が北米事業全体にわたってマネージドコラボレーション契約を拡大し、地域全体でより一貫した運用モデルを求める中で機会を提供している。
アジア太平洋マネージドコラボレーションサービス市場
アジア太平洋地域は2027年から2032年にかけて12.36%のCAGRで拡大すると予測されている。同地域は、企業のデジタル化、ハイブリッドワークの普及拡大、データレジデンシー要件の厳格化、および中央集中管理が可能でありながら各国レベルの運用ニーズを満たすクラウド接続サービスへのローカルコミュニケーションシステムの移行によって支えられている。中国の越境個人情報移転認証フレームワークは、国内に事業を持つ組織によるクラウドコラボレーション導入に影響を与えている。日本、韓国、インド、およびオーストラリアは、クラウド通話およびレガシーPBX環境の統合における確立された成長市場であり、マネージドプロバイダーはプラットフォーム運用、ユーザー移行、サービス継続性、およびローカルデータアーキテクチャ要件への対応によってこれらの移行を支援することができる。東南アジアは、デジタル経済、スマートフォン利用、および中小企業のクラウド導入が拡大する中でさらなる需要領域となっており、プロバイダー選定においてローカルな運用知識と技術的なプラットフォームスキルが中心的な役割を果たしている。
欧州・中東・アフリカマネージドコラボレーションサービス市場
欧州は、確立されたマネージドサース調達モデルを活用し、コラボレーティブAIツールの導入を積極的に検討している英国、ドイツ、フランス、およびイタリアの大企業から相当な価値を生み出している。Microsoftは2025年6月、欧州データセンターリージョン向けのソブリンクラウド機能を発表し、欧州の運用管理および顧客データ保護を伴うMicrosoft 365および関連サービスをカバーした。[3]これらの機能は、データ処理、運用アクセス、暗号化慣行、およびプラットフォーム管理に関する明確な管理を必要とする規制対象顧客向けのコラボレーション環境を構築するプロバイダーを支援することができる。中東・アフリカ地域はサウジアラビアおよびアラブ首長国連邦が牽引しており、デジタル投資および企業のクラウド導入が需要を高めている一方、南アフリカよびエジプトはアフリカ地域全体における早期導入を支援し、プロバイダーにはローカルの通信事業者および顧客の状況に合わせたサービス提供の適応が求められている。
競合環境
市場集中度
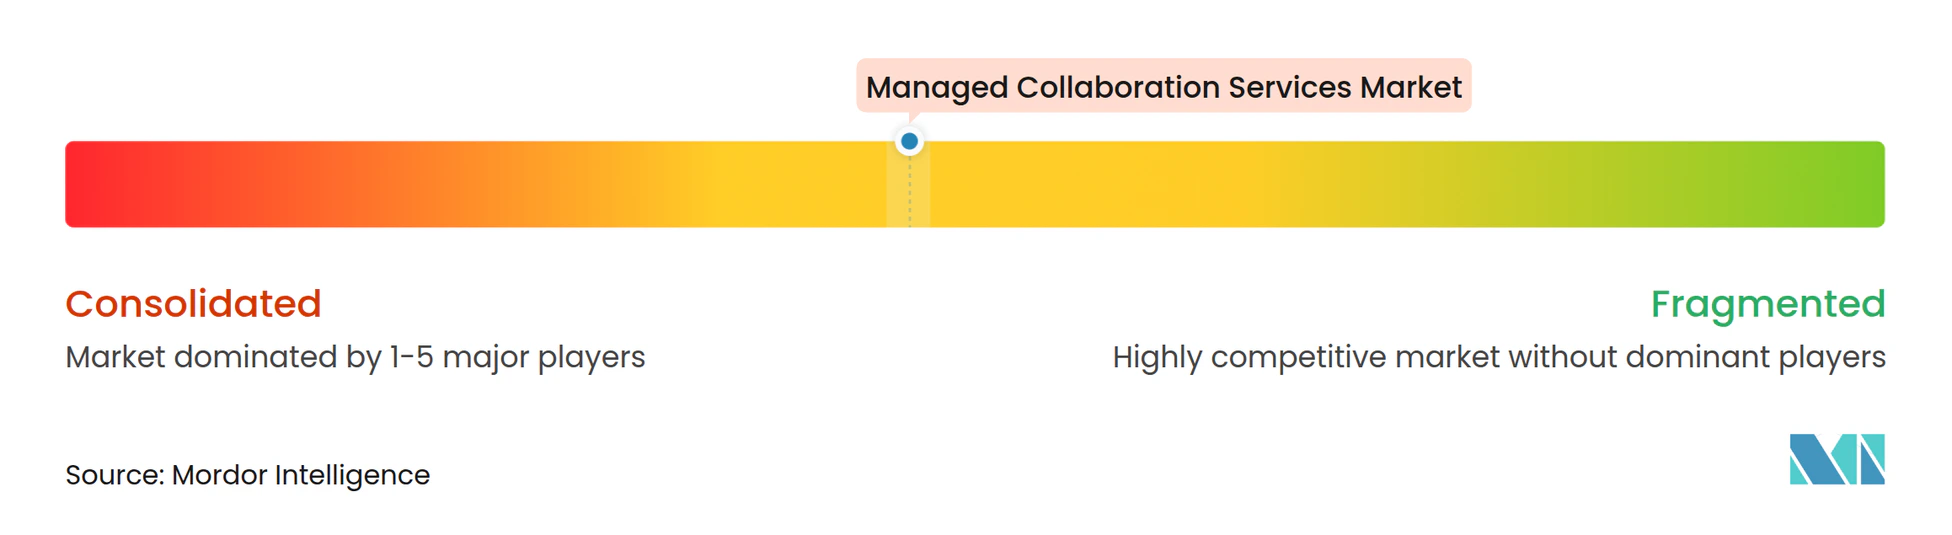
マネージド・コラボレーション・サービス市場は、大手キャリア、ITサービスプロバイダー、およびプラットフォームベンダーの間で中〜高程度の集中度を持つ階層的な競合構造を持っています。NTT DATA、BT Group、Orange、Deutsche Telekom、およびTata Communicationsは、多くの場合、地域的な提供能力、長年の業関係、およびグローバルな商業・サービス基準のもとでローカル運用を調整する能力を必要とするグローバルなマネージド・コミュニケーション案件を競っています。Cognizant、Capgemini、HCL Technologies、およびDXC Technologyも、マネージド提供、統合スキル、ワークプレーステクノロジーサポート、および複雑な顧客オペレーティング環境向けに設計されたサービスを必要とする企業契約を競っています。Microsoft、Cisco、およびZoomはコラボレーション・プラットフォームを提供しながら、チャネル収益、サービス設定オプション、技術的な実現、およびパートナーが顧客向けにパッケージ化できるサービスの範囲に影響を与えるパートナープログラムの条件も設定しています。したがって、キャリアとITサービス企業は、プラットフォームベンダーが直接サポートするプラットフォーム上でマネージドサービス契約を競うことができます。
競争はAI対応オペレーション、ソブリンサービスアーキテクチャ、およびユニファイド・コミュニケーションとコンタクトセンター管理の統合を中心に展開されています。Court Square Capital PartnersはCallTowerを2026年4月に買収し、Microsoft、Cisco、Zoomの認定パートナーとして3,000社以上の企業顧客にサービスを提供するプロバイダーを支援しました。Ciscoは2025年11月にEzDubsを買収し、コラボレーション・ポートフォリオに31言語にわたるリアルタイム音声間翻訳を追加しました。RingCentralは2025年にCommunityWFMを買収し、AIファーストのワークフォース管理をRingCXに統合しました。これらの動きは、プロバイダーとプラットフォーム企業がマネージドサービスの範囲を拡大し、技術の断片化を減らし、顧客がより明確な運用責任をもって複雑なコミュニケーション環境を運用できるよう支援する能力を求めていることを示しています。
コンプライアンスアーキテクチャは参入障壁を生み出す可能性があります。プロバイダーはデータレジデンシー、セクター規則、および公共セクターの要件を満たさなければならないからです。これは、限られたローカル運用経験で地域に参入する企業よりも、すでに地域オペレーティングモデル、コンプライアンス管理、認定パートナー関係、テスト済みサービプロセス、および大規模規制対象購入者との確立されたリンクを構築している企業に有利に働きます。専門プロバイダーは、最大手キャリアが歴史的にあまり注力してこなかったミッドマーケットで競争でき、顧客がよりカスタマイズされたサポート、より迅速な実装決定、および個別のプラットフォーム選択への密接な注意を必要とする場合があります。プラットフォーム機能の幅だけでは、特に顧客が複数のプラットフォームを一緒に運用する場合、時間をかけて環境を監視、管理、統合、サポート、および説明責任を示す能力よりも重要性が低くなっています。競争的な価格圧力は、プロバイダーが類似したコアプラットフォーム管理サービスを提供する場合、特に購入者が主にユーザーあたりのコストで基本的な提供を比較できる場合にリスクとして残ります。
マネージド・コラボレーション・サービス産業のリーダー企業
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Google LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドコラボレーションサービス市場 このレポートでカバーされる企業
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Google LLC
- International Business Machines Corporation
- AT&T Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- Avaya Inc.
- NTT DATA Corporation
- BT Group plc
- Orange S.A.
- Deutsche Telekom AG
- Vodafone Group plc
- Tata Communications Limited
- Fujitsu Limited
- HCL Technologies Limited
- DXC Technology Company
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Huawei Technologies Co., Ltd.
- NEC Corporation
- Mitel Networks Corporation
- Unisys Corporation
最近の産業開発事情 マネージドコラボレーションサービス市場
- 2026年9月:8x8は、AI Studioの顧客インタラクションがオープンベータ期間中に約450%増加し、欧州企業デプロイメント向けにGDPRコンプライアンスサポートが追加されたと報告し、クラウドコンタクトセンターセグメント内でのマネージドAIエンゲージメントツール需要の拡大を示しました。
- 2026年7月:AvayaとRingCentralは戦略的パートーシップを改定し、Avaya Cloud Officeの顧客とパートナーを共同ブランドプラットフォームから直接RingCentral EXプラットフォームへ移行しました。RingCentralはこの改定から1,500万 米ドルの利益を報告し、Avayaはマネージド・コラボレーション戦略を企業向けAura、Infinity、Nexusポートフォリオを中心に再編しました。
- 2026年6月:CleuraはNextcloudとの戦略的パートナーシップのもとでEUソブリン・コラボレーション・スイートを立ち上げ、欧州のクラウドインフラ上に完全にホストされた生産性、コミュニケーション、およびファイル共有機能を提供し、非欧州クラウドエコシステムへのコンプライアンス対応の代替手段を求める規制対象企業をターゲットとしました。
- 2026年4月:Court Square Capital PartnersはCallTowerを買収しました。CallTowerはMicrosoft、Cisco、Zoomの認定パートナーとして40カ国以上で3,000社以上の企業顧客にサービスを提供するマネージド・ユニファイド・コミュニケーションプロバイダーであり、企業マネージド・コミュニケーション統合への直接的な投資として位置づけられました。
グローバル・マネージド・コラボレーション・ービス市場レポートの範囲
マネージド・コラボレーション・サービス市場は、サードパーティプロバイダーが組織のコラボレーションおよびコミュニケーションスタック(ユニファイド・コミュニケーション(UC)、ビデオ会議、チームメッセージング、ファイル共有、デジタルワークスペース、およびクラウドコンタクトセンターツールを含む)をサブスクリプションまたはマネージドサービスベースで設計、デプロイ、運用、セキュリティ確保、およびサポートするアウトソーシングサービスで構成されています。
マネージド・コラボレーション・サービス市場レポートは、サービスタイプ(マネージド・ユニファイド・コミュニケーション、マネージド・コンファレンシングおよびコラボレーション、マネージド・コンタクトセンター、マネージド・ボイス)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業および中小企業)、アプリケーション(社内チームコラボレーション、顧客コミュニケーションおよびエンゲージメント、リモートワーク実、プロジェクト管理およびワークフロー調整、トレーニングおよびバーチャルイベント、営業・マーケティングコミュニケーション)、エンドユーザー産業(情報技術および通信、銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、政府および公共セクター、小売およびeコマース、製造業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・ユニファイド・コミュニケーション |
| マネージド・コンファレンシングおよびコラボレーション |
| マネージド・コンタクトセンター |
| マネージド・ボイス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 社内チームコラボレーション |
| 顧客コミュニケーションおよびエンゲージメント |
| リモートワーク実現 |
| プロジェクト管理およびワークフロー調整 |
| トレーニングおよびバーチャルイベント |
| 営業・マーケティングコミュニケーション |
| 情報技術および通信 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| 小売およびeコマース |
| 製造業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | マネージド・ユニファイド・コミュニケーション | |
| マネージド・コンファレンシングおよびコラボレーション | ||
| マネージド・コンタクトセンター | ||
| マネージド・ボイス | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 社内チームコラボレーション | |
| 顧客コミュニケーションおよびエンゲージメント | ||
| リモートワーク実現 | ||
| プロジェクト管理およびワークフロー調整 | ||
| トレーニングおよびバーチャルイベント | ||
| 営業・マーケティングコミュニケーション | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| 銀行・金融サービス・保険 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| 小売およびeコマース | ||
| 製造業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージド・コラボレーションサービス市場の規模はどのくらいですか?
マネージド・コラボレーション・サービス市場規模は2026年に34.42 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 11.63%で2032年までに67.14 ビリオン 米ドルに達すると予測されています。
マネージド・コラボレーション・サービスで最大のシェアを持つサービスタイプはどれですか?
マネージド・ユニファイド・コミュニケーションが2026年に34.22%のシェアでサービスタイプをリードしています。
マネージド・コラボレーション・サービスで最大のシェアを持つサービスタイプはどれですか?
マネージド・コラボレーション・サービス市場において、マネージド・ユニファイド・コミュニケーションが2026年に34.22%のシェアでサービスタイプをリードしています。
マネージド・コラボレーション・サービスをリードするデプロイメントモデルはどれですか?
マネージド・コラボレーション・サービス市場において、クラウドベースのソリューションが2026年に58.36%のシェアでデプロイメントモードをリードし、2032年にかけてCAGR 11.94%で拡大する見込です。
マネージド・コラボレーション・サービスへの支出を牽引する組織タイプはどれですか?
マネージド・コラボレーション・サービス市場において、大企業が2026年の合計の71.33%を占め、中小企業は2032年にかけてCAGR 11.86%で拡大する見込みです。
マネージド・コラボレーション・サービスで最も急速に拡大している地域はどこですか?
アジア太平洋は2027年から2032年にかけてCAGR 12.36%で拡大する見込みです。