
Tamanho e Participação do Mercado de Serviços de Reuniões Corporativas Online
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Reuniões Corporativas Online por Mordor Intelligence
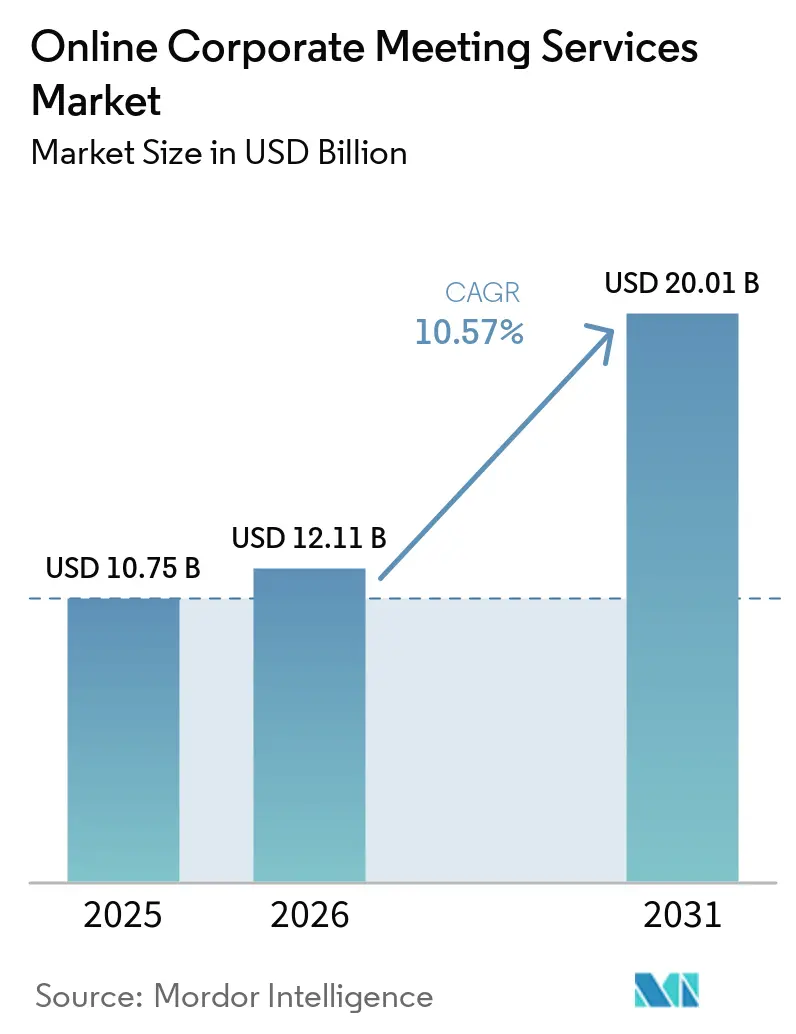
O Mercado de Serviços de Reuniões Corporativas Online foi avaliado em 10,75 bilhões de USD em 2025 e estima-se que cresça de 12,11 bilhões de USD em 2026 para atingir 20,01 bilhões de USD até 2031, a um CAGR de 10,57% durante o período de previsão (2026-2031). Este crescimento é impulsionado pela normalização do trabalho híbrido, que mantém os investimentos em colaboração empresarial focados em plataformas que integram fluxos de trabalho de reuniões, conteúdo e tomada de decisões para equipes distribuídas[1]. Os recursos habilitados por inteligência artificial estão aprimorando essas plataformas ao adicionar capacidades de transcrição, sumarização, recuperação e acompanhamento de tarefas, aumentando assim o valor de cada licença de usuário. As tendências de aquisição estão se deslocando para pacotes integrados de comunicação que combinam reuniões, comunicações unificadas, centrais de atendimento e integrações de fluxo de trabalho, elevando os custos de migração e reduzindo o apelo de ferramentas independentes. Os requisitos de conformidade em setores regulamentados também estão influenciando a seleção de plataformas, com criptografia, governança e controles de auditoria tornando-se tão críticos quanto a usabilidade. O crescimento do mercado é impulsionado pela consolidação de plataformas, integração de recursos e adoção empresarial, e não apenas pela expansão da base de usuários.
Principais Conclusões do Relatório
- Por tipo de serviço, Audioconferência e Videoconferência lideraram com 42,3% de participação na receita do Mercado Global de Serviços de Reuniões Corporativas Online em 2025, enquanto os Serviços de Segurança e Conformidade têm previsão de expansão a um CAGR de 16,15% até 2031.
- Por modo de implantação, a entrega baseada em Nuvem representou 71,6% do Mercado Global de Serviços de Reuniões Corporativas Online em 2025 e também tem projeção de registrar o maior CAGR de 13,50% até 2031.
- Por porte da empresa, as Grandes Empresas representaram 65,0% da receita do Mercado Global de Serviços de Reuniões Corporativas Online em 2025, enquanto as Pequenas e Médias Empresas (PMEs) têm previsão de crescimento a um CAGR de 14,50% até 2031.
- Por usuário final, Tecnologia da Informação e Telecomunicações deteve a maior participação de 24,2% no Mercado Global de Serviços de Reuniões Corporativas Online em 2025, enquanto Mídia e Entretenimento tem projeção de expansão a um CAGR de 14,35% até 2031.
- Por geografia, a América do Norte comandou 39,0% de participação no Mercado Global de Serviços de Reuniões Corporativas Online em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 15,70% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Reuniões Corporativas Online
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Demanda Empresarial por Ambientes de Colaboração Híbrida | +1.8% | Global, com maior intensidade na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão de Modelos de Força de Trabalho Geograficamente Distribuída e Remota | +1.5% | Global, mais forte na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Integração de Ferramentas de Produtividade em Reuniões Habilitadas por Inteligência Artificial | +2.1% | Global, mais forte na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção Orientada à Conformidade de Plataformas de Reuniões Seguras | +1.2% | América do Norte, Europa e mercados regulamentados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento em Engajamentos Virtuais Voltados ao Cliente e a Parceiros | +0.9% | Global, especialmente BFSI e varejo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Convergência dos Serviços de Reuniões com Ecossistemas de Fluxo de Trabalho e CRM | +0.8% | América do Norte e Europa, com expansão global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda Empresarial por Ambientes de Colaboração Híbrida
O mercado de serviços de reuniões corporativas online é impulsionado pela crescente adoção de modelos de trabalho híbrido, que estão remodelando a comunicação e a coordenação empresarial. As ferramentas de colaboração demonstraram ser eficazes no aumento da produtividade e da eficiência, levando os empregadores a investir em tecnologias que suportem arranjos de trabalho híbrido. Essa demanda vai além dos trabalhadores remotos, pois as equipes baseadas em escritório também dependem de plataformas de reuniões em nuvem para se conectar com equipes de campo, fornecedores e grupos de projetos distribuídos. O aumento dos gastos com sistemas de sala, periféricos e assinaturas de software apoia ainda mais o crescimento do mercado. Organizações com equipes geograficamente dispersas dependem cada vez mais de videoconferência, agendamento e acompanhamentos assíncronos para as operações diárias. O trabalho híbrido transformou as reuniões virtuais em um componente essencial da infraestrutura empresarial, integrando-as às práticas de negócios padrão.
Integração de Ferramentas de Produtividade em Reuniões Habilitadas por Inteligência Artificial
Os recursos de inteligência artificial estão remodelando o mercado de serviços de reuniões corporativas online ao transformar reuniões em fluxos de trabalho pesquisáveis, sumarizados e orientados a ações, em vez de sessões ao vivo únicas. O Zoom relatou adoção significativa de seu AI Companion no final de 2024, seguida de crescimento notável no uso após o lançamento do AI Companion 3.0. O Google introduziu o Workspace Intelligence em 2026, integrando o Meet a um sistema de fluxo de trabalho autônomo capaz de recuperar arquivos, agendar atividades e sumarizar contextos em ambientes de workspace[2]. Esses avanços estão influenciando os critérios de avaliação empresarial, com os compradores agora focando na precisão de notas, recuperação de fluxo de trabalho, acompanhamento de itens de ação e relevância do sistema ao avaliar plataformas. O mercado está deslocando sua ênfase da qualidade das chamadas para a memória institucional, retenção de conhecimento e continuidade do fluxo de trabalho. Os fornecedores capazes de integrar reuniões com dados empresariais mais amplos estão ganhando vantagem, pois as reuniões são cada vez mais vistas como parte de um fluxo de trabalho contínuo, e não como eventos de comunicação isolados.
Adoção Orientada à Conformidade de Plataformas de Reuniões Seguras
O mercado de serviços de reuniões corporativas online está experimentando maior demanda por soluções orientadas à conformidade, particularmente em setores regulamentados como serviços financeiros, saúde e governo. A cobertura SOC 2 Tipo II do Zoom para sua plataforma de comunicações, incluindo o Zoom Meetings, reflete a crescente ênfase em governança e requisitos de auditoria nas aquisições empresariais. A recente legislação de cibersegurança promulgada em muitos estados dos Estados Unidos amplificou ainda mais a necessidade de plataformas com controles robustos, incluindo autenticação multifator e governança de segurança[3]. Essa tendência vai além das aquisições do setor público, pois os compradores do setor privado frequentemente adotam padrões semelhantes para seleção de fornecedores e avaliações de contratos. O mercado está passando por uma transformação em que recursos como certificação de segurança, criptografia, governança de dados e relatórios de conformidade estão se tornando componentes essenciais. Essa mudança está impulsionando o crescimento nos serviços de segurança e conformidade, à medida que as empresas buscam cada vez mais plataformas capazes de atender a requisitos legais, operacionais e de auditoria sem depender de ferramentas adicionais.
Convergência dos Serviços de Reuniões com Ecossistemas de Fluxo de Trabalho e CRM
A Salesforce e o Google expandiram sua parceria para integrar o Agentforce 360 ao Google Meet, permitindo atividades de vendas e registro de oportunidades diretamente na interface de reunião. Esse desenvolvimento destaca uma mudança no mercado de serviços de reuniões corporativas online, onde as plataformas agora são avaliadas não apenas pela comunicação interna, mas também pelo seu papel na conversão de pipeline, coordenação de serviços e gestão de parceiros. O Zoom seguiu uma abordagem semelhante ao aprimorar seu Protocolo de Contexto de Modelo para suportar pesquisas em sistemas empresariais durante sessões ao vivo. Esses avanços estão gerando novas oportunidades de receita ao vincular reuniões a fluxos de trabalho, particularmente em cenários voltados ao cliente e a parceiros, onde as reuniões alimentam registros, tarefas e acompanhamentos. Os fornecedores que integram reuniões com sistemas de CRM e empresariais estão posicionando suas plataformas como ferramentas essenciais para atividades relacionadas à receita, e não apenas como espaços de comunicação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fadiga de Reuniões e Redução do Engajamento dos Usuários | -1.1% | Global, mais pronunciada na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Preocupações com Privacidade de Dados e Cibersegurança | -0.9% | Global, especialmente Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fragmentação de Ferramentas e Pressão sobre Custos de Assinatura | -0.7% | Mercado intermediário da América do Norte e Europa, PMEs globalmente | Curto prazo (≤ 2 anos) |
| Largura de Banda Limitada e Infraestrutura Digital Desigual em Mercados Emergentes | -0.6% | África, Sul da Ásia, Sudeste Asiático e partes da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga de Reuniões e Redução do Engajamento dos Usuários
O mercado de serviços de reuniões corporativas online continua a enfrentar desafios decorrentes da fadiga de reuniões, particularmente em organizações onde os funcionários participam frequentemente de longas sessões virtuais. Pesquisas baseadas em dados oficiais demonstraram uma ligação entre a frequência de reuniões virtuais e a fadiga passiva entre trabalhadores do conhecimento, mesmo quando os usuários não relatam exaustão significativa. Da mesma forma, um estudo baseado em dados oficiais relaciona a duração e a frequência das reuniões à fadiga por videoconferência e destaca que intervalos mais longos entre as sessões podem ajudar a aliviar esse problema. O engajamento sustentado dos usuários permanece essencial para uma adoção mais profunda da plataforma neste mercado, além de simplesmente garantir contratos empresariais. Os compradores estão cada vez mais focados em recursos como sumarizações, atualizações assíncronas, controles de agenda e automação de fluxo de trabalho para reduzir o esforço da presença constante. Os fornecedores que não conseguirem abordar a fadiga de reuniões podem experimentar menor engajamento dos usuários, adoção reduzida de recursos e maior probabilidade de substituição durante avaliações de software empresarial.
Preocupações com Privacidade de Dados e Cibersegurança
O mercado de serviços de reuniões corporativas online enfrenta desafios decorrentes de complexidades de governança de dados, ecossistemas de software fragmentados e infraestrutura digital desigual em economias emergentes. O aumento dos requisitos de residência de dados em diferentes jurisdições complica as implantações, favorecendo fornecedores capazes de suportar processamento local, governança robusta e práticas de confiança transparentes[4]. Muitas PMEs enfrentam dificuldades com assinaturas sobrepostas para mensagens, conferências, chamadas e ferramentas de projetos, o que cria pressões de custo e desacelera o desenvolvimento de recursos, apesar da forte demanda por colaboração digital. As lacunas de infraestrutura dificultam ainda mais o crescimento, pois a largura de banda não confiável em regiões como África, Sul da Ásia, Sudeste Asiático e América do Sul limita a entrega consistente de vídeo e reduz a utilidade dos níveis de serviço avançados. O crescimento no mercado permanece desigual, com maior adoção em áreas onde a qualidade da rede, a prontidão para conformidade e os orçamentos de integração de software se alinham de forma eficaz. Os fornecedores menores enfrentam desafios significativos, pois o capital limitado frequentemente os impede de gerenciar custos de localização enquanto competem em preço e oferta de recursos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Segurança e Conformidade Ganhando Participação em um Mercado Liderado por Áudio/Vídeo
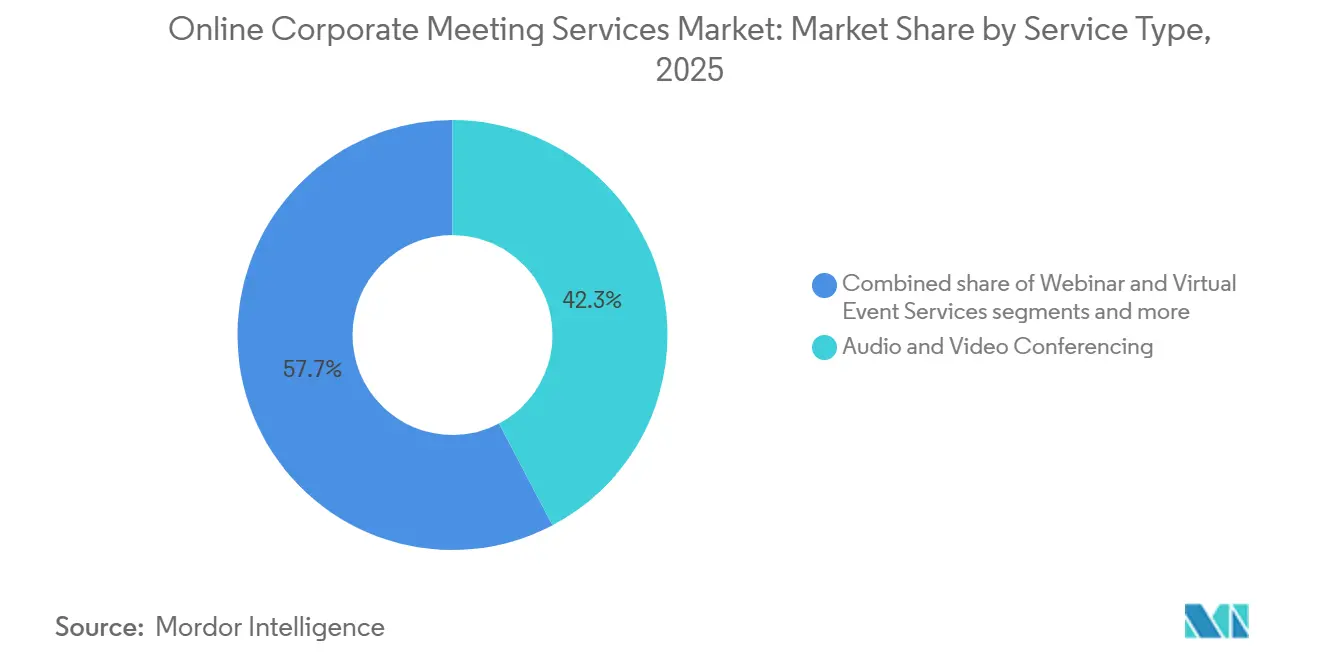
A Audioconferência e Videoconferência representou 42,3% do tamanho do mercado de serviços de reuniões corporativas online em 2025, destacando seu papel central na infraestrutura de reuniões empresariais. As empresas priorizam a confiabilidade em áudio, vídeo, gravação e colaboração básica, tornando esse segmento essencial para a comunicação distribuída. A mudança para padrões de trabalho centrados em vídeo apoia essa tendência, com atividades como revisões internas, coordenação com fornecedores, reuniões executivas e interações com clientes ocorrendo em ambientes digitais unificados. Os fornecedores se beneficiam ao oferecer qualidade consistente de reuniões para grandes bases de usuários, enquanto integram recursos adicionais de colaboração. Os serviços de áudio e vídeo permanecem fundamentais, pois fluxos de trabalho como sumarização por inteligência artificial e monitoramento de conformidade dependem de sessões de reunião centrais.
Os Serviços de Webinar e Eventos Virtuais mantêm demanda estável, impulsionada pelo seu uso em prospecção de clientes, treinamento, educação e comunicação com parceiros. Os Serviços de Gestão e Agendamento de Reuniões estão ganhando relevância à medida que as empresas buscam coordenação simplificada, controle de calendário e acompanhamentos automatizados para equipes distribuídas. Os Serviços de Integração de Colaboração e Produtividade também estão crescendo, à medida que as plataformas conectam reuniões ao vivo a aplicações empresariais e permitem pesquisas contextuais em sistemas de negócios. Os Serviços de Segurança e Conformidade, crescendo a um CAGR de 16,15% até 2031, refletem maior escrutínio regulatório e supervisão de aquisições. Os fornecedores que incorporam governança, prontidão para auditoria e controles de segurança nas plataformas centrais estão melhor posicionados para garantir contratos maiores em comparação com aqueles que oferecem conformidade como um recurso separado.


Por Modo de Implantação: Dominância da Nuvem Reforçada pelas Demandas de Paridade de Recursos de Inteligência Artificial
A entrega baseada em Nuvem representou 71,6% da participação do mercado de serviços de reuniões corporativas online em 2025 e tem projeção de crescimento a um CAGR de 13,50% até 2031. Esse crescimento reflete tendências contínuas de migração e uma preferência por modelos de entrega escaláveis com responsabilidades de infraestrutura reduzidas. Os ambientes em nuvem frequentemente recebem os lançamentos de recursos de inteligência artificial primeiro, criando uma lacuna em automação, transcrição, recuperação e recursos de inteligência de reuniões em comparação com as opções locais. Essa dinâmica fortalece a vantagem funcional da entrega em nuvem, pois as implantações fora da nuvem têm dificuldade em manter a paridade de recursos. Atualizações regulares e administração simplificada de múltiplos sites aumentam ainda mais o apelo da adoção da nuvem para grandes organizações e PMEs.
A implantação local permanece relevante em setores como governo, defesa e infraestrutura crítica, onde soberania e segurança têm precedência. O modelo de implantação privada da Pexip e a documentação de confiança destacam por que alguns compradores priorizam hospedagem controlada e tratamento transparente de dados. A implantação híbrida está emergindo como um modelo de transição para empresas que buscam gestão centralizada em nuvem enquanto mantêm controle local sobre cargas de trabalho específicas. As certificações da GoTo, incluindo SOC 2 Tipo II, BSI C5 e APEC CBPR, demonstram que as expectativas de confiança agora abrangem todos os formatos de implantação. As decisões de implantação no mercado de serviços de reuniões corporativas online estão cada vez mais focadas em equilibrar o acesso à inteligência artificial, os requisitos de governança e o controle operacional, em vez de simples preferências de hospedagem.
Por Porte da Empresa: Grandes Empresas Ancoram a Receita Enquanto as PMEs Impulsionam o Crescimento em Volume
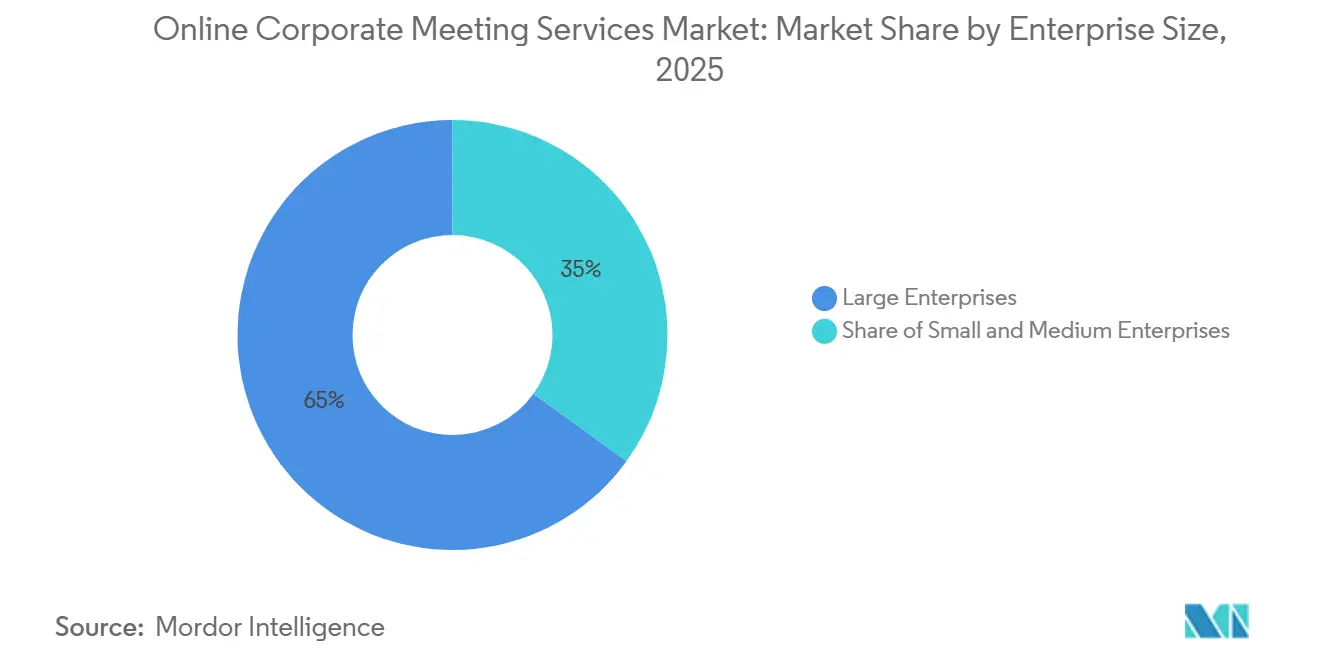
As grandes empresas contribuíram com 65,0% da receita no mercado de serviços de reuniões corporativas online em 2025, influenciando significativamente as tendências de compra. Suas extensas necessidades de colaboração, processos formais de aquisição, requisitos de conformidade e implantações em múltiplos países impulsionam valores de contrato mais elevados. Essas empresas frequentemente adotam suítes de plataforma abrangentes, permitindo que os fornecedores realizem vendas cruzadas de serviços como chamadas, centrais de atendimento, sistemas de sala, ferramentas de fluxo de trabalho e recursos de segurança junto às funcionalidades centrais de reunião. A demanda das grandes empresas garante estabilidade de receita devido aos ciclos de renovação e contratos agrupados, que oferecem melhor visibilidade do que as expansões de contas menores. Esse segmento também molda o desenvolvimento de produtos, com recursos como governança avançada, relatórios, controles administrativos e profundidade de integração adaptados para grandes ambientes de aquisição.
As PMEs são o segmento de crescimento mais rápido, com CAGR projetado de 14,50% até 2031. Os modelos de assinatura que reduzem os custos iniciais e aceleram a implantação apoiam esse crescimento. As plataformas nativas em nuvem que oferecem gravação, colaboração e recursos de inteligência artificial sem exigir equipes de infraestrutura dedicadas são particularmente atraentes para as PMEs. A aquisição do Bonsai pelo Zoom em dezembro de 2025 destaca os esforços para fortalecer sua posição junto a empresas menores e profissionais independentes. O mercado exibe uma dinâmica dual: as grandes empresas ancoram o valor, enquanto as PMEs expandem a base de usuários a partir de um nível de gasto menor. No entanto, as PMEs permanecem cautelosas quanto às sobreposições de assinatura, impulsionando a demanda por plataformas unificadas que integrem reuniões, mensagens e ferramentas de fluxo de trabalho leves sob um único contrato.
Por Usuário Final: TI e Telecomunicações Lidera, Mídia e Entretenimento Redefine as Necessidades de Colaboração
O setor de Tecnologia da Informação e Telecomunicações representou 24,2% da participação de usuários finais em 2025, refletindo maturidade digital avançada e dependência de colaboração distribuída em funções de produto, suporte e parceiros. Esse setor utiliza reuniões online para coordenação interna, demonstrações remotas, design de soluções, gestão de escalações e comunicação com clientes. A confiabilidade das reuniões, a interoperabilidade de fluxo de trabalho e as ferramentas de produtividade com inteligência artificial são críticas, pois se alinham com modelos operacionais orientados a software. O segmento de TI e Telecomunicações frequentemente adota novos recursos antecipadamente, validando-os antes da adoção mais ampla pelo setor. Isso impulsiona a demanda por administração integrada e análises avançadas.
O setor de BFSI está migrando para plataformas com fortes credenciais de segurança para atender aos requisitos de governança e auditoria, afastando-se de ferramentas de conferência com gestão limitada. Saúde e Ciências da Vida estão aumentando a adoção de plataformas à medida que os fornecedores integram fluxos de trabalho em conformidade com a HIPAA e recursos de colaboração específicos para a área de saúde. Os setores de Educação e Governo mantêm demanda estável por meio de casos de uso institucionais e programas formais de aquisição. O setor de Mídia e Entretenimento é o segmento de usuário final de crescimento mais rápido, com CAGR de 14,35% até 2031. O crescimento é impulsionado pela produção criativa distribuída, colaboração editorial remota e ciclos de revisão em múltiplos locais. Essa tendência expande a demanda além das conferências de negócios genéricas para ambientes de colaboração seguros, de baixa latência e integrados ao fluxo de trabalho.
Análise Geográfica
A América do Norte representou 39,0% do mercado de serviços de reuniões corporativas online em 2025, impulsionada pela forte adoção de software empresarial, infraestrutura de nuvem madura e investimentos de fornecedores em plataformas de comunicação. Dados oficiais reportaram 2,52 bilhões de USD em gastos anuais com software de comunicação em seus resultados do exercício fiscal de 2025, refletindo significativa atividade de fornecedores. Os Estados Unidos lideram devido a grandes orçamentos empresariais, adoção do trabalho híbrido e adoção antecipada de colaboração habilitada por inteligência artificial. O Canadá e o México também contribuem, com o México se beneficiando da digitalização empresarial na manufatura e na coordenação de negócios transfronteiriços.
A Europa tem projeção de crescimento a um CAGR de 7,40% até 2031, apoiada por modelos de trabalho híbrido e aquisições orientadas à conformidade em setores regulamentados. O Reino Unido, a Alemanha e a França dominam devido a grandes bases de usuários empresariais e adoção de ambientes de trabalho digitais. A integração do Microsoft Teams Rooms em hardware selecionado da Cisco em setembro de 2025 destaca o foco da região na interoperabilidade. Os países nórdicos demonstram demanda avançada por ferramentas de colaboração seguras e com soberania de dados. O crescimento na Europa está centrado em atualizações de plataformas alinhadas às necessidades de governança e integração.
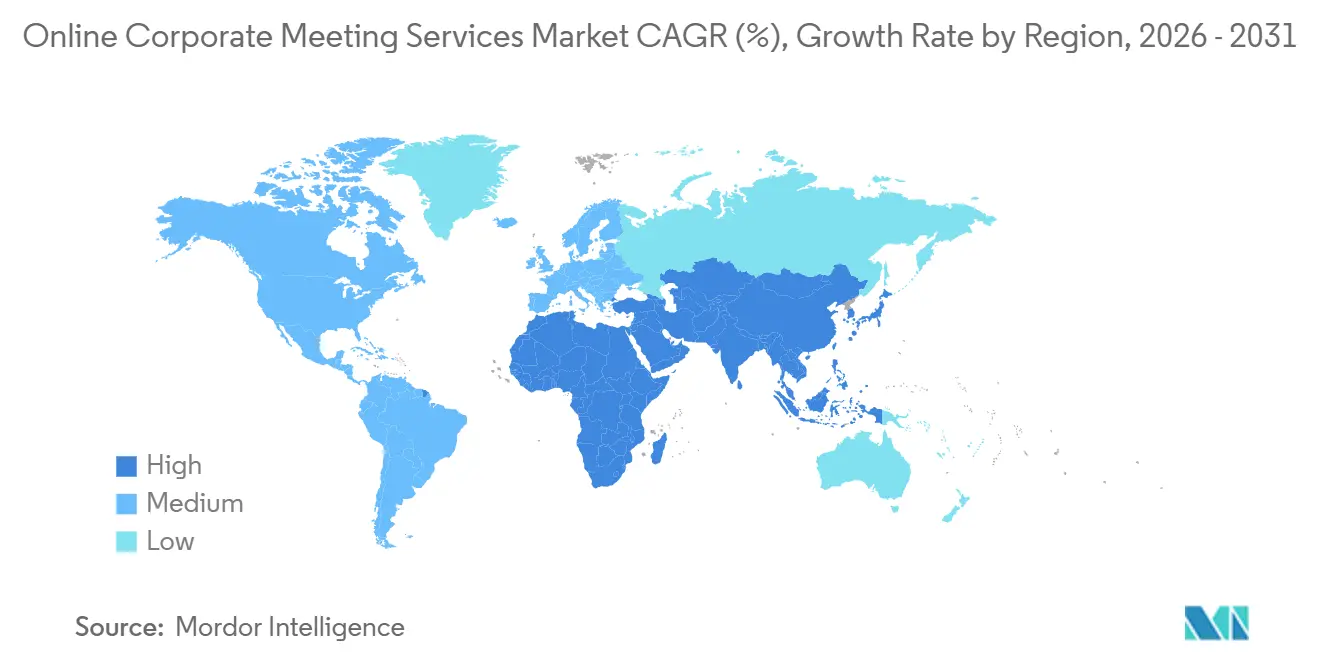
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 15,70% até 2031, impulsionada pela modernização com prioridade para a nuvem, expansão de forças de trabalho digitais e adoção de ferramentas de colaboração na Índia, Sudeste Asiático e Austrália. O mercado da China é liderado por fornecedores domésticos, com o Tencent Meeting classificado como líder em tempo de uso e receita em 2026. A América do Sul está crescendo a um CAGR de 8,00%, liderada pela crescente adoção de SaaS no Brasil. O Oriente Médio e a África expandiram a partir de uma base menor, impulsionados pela modernização na Ásia Ocidental e pela melhoria do acesso à banda larga em partes da África.

Cenário Competitivo
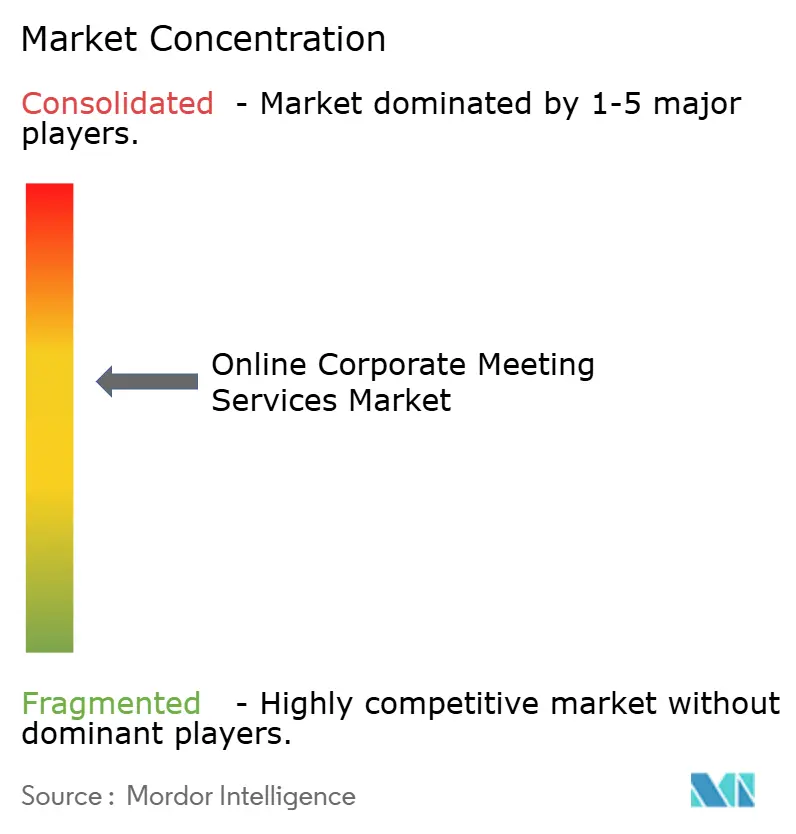
O mercado de serviços de reuniões corporativas online é moderadamente concentrado, com participantes-chave como Microsoft, Zoom, Cisco, Google e RingCentral detendo uma participação combinada significativa. Os principais fornecedores aproveitam sua escala ao agrupar serviços como chamadas, centrais de atendimento, ferramentas de produtividade, hardware de sala, assistentes de inteligência artificial e ferramentas administrativas em contratos unificados. Essa abordagem aumenta os custos de migração e fortalece o controle sobre preços, roteiros e canais de parceiros. No entanto, permanecem oportunidades para desafiantes à medida que os compradores avaliam pontos fortes de nicho em conformidade, suporte vertical, localização e integração de experiência do cliente. O equilíbrio entre vantagens de escala e especialização impulsiona a competição ativa, apesar da dominância dos fornecedores maiores.
A Microsoft se beneficia de seu extenso alcance empresarial e integração com sua suíte de produtividade. O Zoom está se expandindo além das reuniões para fluxos de trabalho e aplicações de negócios, apoiado pelas aquisições da BrightHire e do Bonsai, que aprimoram a inteligência de contratação e o engajamento com pequenas empresas. A Cisco está reposicionando o Webex com integração de hardware e software, recursos de inteligência artificial e interoperabilidade, conforme demonstrado pelo anúncio do MDEP que permite o Microsoft Teams Rooms em dispositivos Cisco selecionados. Esses desenvolvimentos destacam que a competição vai além da funcionalidade de reunião para a integração de ecossistemas. Os fornecedores que vinculam reuniões a dispositivos, fluxos de trabalho, controles administrativos e estruturas de conformidade têm uma vantagem competitiva sobre as soluções de conferência independentes.
Os fornecedores de segundo nível focam em inovação, flexibilidade de preços e relevância regional ou vertical. O Customer Engagement Bundle da RingCentral para Microsoft Teams atraiu milhares de clientes empresariais, com uma parcela significativa adotando produtos de inteligência artificial pagos, demonstrando o potencial do agrupamento liderado por parceiros. O Dialpad tem como alvo compradores empresariais com sua plataforma de inteligência artificial agêntica, aprimorando a autonomia nos fluxos de trabalho de clientes e colaboração. A Avaya e a RingCentral expandiram sua parceria para combinar comunicações em nuvem com a telefonia Avaya Aura, demonstrando como as alianças protegem as bases existentes enquanto integram funcionalidades de inteligência artificial e nuvem. O mercado permanece competitivo, com o sucesso favorecendo os fornecedores que combinam amplitude de plataforma com forte execução em segurança, inteligência artificial e integração empresarial.
Líderes do Setor de Serviços de Reuniões Corporativas Online
-
Microsoft
-
Zoom Video Communications
-
Cisco Systems
-
Google
-
RingCentral
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: O Zoom atualizou seu MCP Server, permitindo a integração de busca agêntica e inteligência de conversação com ferramentas de inteligência artificial de terceiros, incluindo OpenAI Codex e Anthropic Claude, enquanto conecta dados de 10 plataformas de terceiros para estender o contexto de reuniões aos fluxos de trabalho de inteligência artificial empresarial.
- Abril de 2026: A RingCentral introduziu ferramentas habilitadas por inteligência artificial, incluindo o Customer Engagement Bundle (CEB) para Microsoft Teams, Enterprise Branded Calling e aprimoramentos no AI Receptionist. O CEB atraiu mais de 5.000 clientes empresariais, com quase 40% adotando pelo menos um recurso de inteligência artificial pago desde seu lançamento.
- Abril de 2026: O Google apresentou o Workspace Intelligence no Google Cloud Next 2026, transformando o Workspace, incluindo o Google Meet, em um agente autônomo alimentado pelo Gemini. Os usuários agora podem agendar reuniões, recuperar documentos e sumarizar contextos usando comandos em linguagem natural, aprimorando a produtividade e a eficiência.
- Abril de 2026: O 8x8 introduziu o AI Studio, um ambiente de desenvolvimento de inteligência artificial que permite às empresas criar, testar e implantar agentes de inteligência artificial na Plataforma 8x8 para CX usando instruções em linguagem natural. A disponibilidade antecipada não inclui taxas de licenciamento adicionais.


Escopo do Relatório Global do Mercado de Serviços de Reunies Corporativas Online
| Audioconferência e Videoconferência |
| Serviços de Webinar e Eventos Virtuais |
| Serviços de Gestão e Agendamento de Reuniões |
| Serviços de Integração de Colaboração e Produtividade |
| Serviços de Segurança e Conformidade |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Educação |
| Governo e Setor Público |
| Varejo e Bens de Consumo |
| Manufatura |
| Mídia e Entretenimento |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Audioconferência e Videoconferência | |
| Serviços de Webinar e Eventos Virtuais | ||
| Serviços de Gestão e Agendamento de Reuniões | ||
| Serviços de Integração de Colaboração e Produtividade | ||
| Serviços de Segurança e Conformidade | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Educação | ||
| Governo e Setor Público | ||
| Varejo e Bens de Consumo | ||
| Manufatura | ||
| Mídia e Entretenimento | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do espaço global de serviços de reuniões corporativas online em 2026?
O mercado de serviços de reuniões corporativas online foi avaliado em 10,75 bilhões de USD em 2025 e tem projeção de atingir 12,11 bilhões de USD em 2026, antes de se expandir para 20,01 bilhões de USD até 2031.
O que está impulsionando o crescimento nos serviços de reuniões corporativas online até 2031?
O crescimento está sendo apoiado pelo trabalho híbrido, ferramentas de produtividade em reuniões habilitadas por inteligência artificial, maior integração de fluxo de trabalho e crescentes requisitos de conformidade em setores regulamentados.
Qual tipo de serviço está crescendo mais rapidamente nas reuniões corporativas online?
Os Serviços de Segurança e Conformidade são o tipo de serviço de crescimento mais rápido, com CAGR projetado de 16,15% até 2031.
Qual modelo de implantação lidera a adoção empresarial?
A entrega baseada em Nuvem lidera o mercado com participação de 71,6% em 2025 e CAGR projetado de 13,50% até 2031.
Qual região oferece a maior oportunidade de crescimento de longo prazo?
A Ásia-Pacífico é a geografia de crescimento mais rápido, com CAGR projetado de 15,70% até 2031, apoiada pela modernização com prioridade para a nuvem e pela expansão de forças de trabalho digitais.
Quão concentrada é a competição entre os principais fornecedores?
Os 5 principais fornecedores — Microsoft, Zoom, Cisco, Google e RingCentral — detinham juntos uma participação combinada estimada de 57% a 74% em 2025, o que aponta para uma estrutura competitiva moderadamente concentrada.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
