
Tamanho e Participação do Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.39 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.61 % |
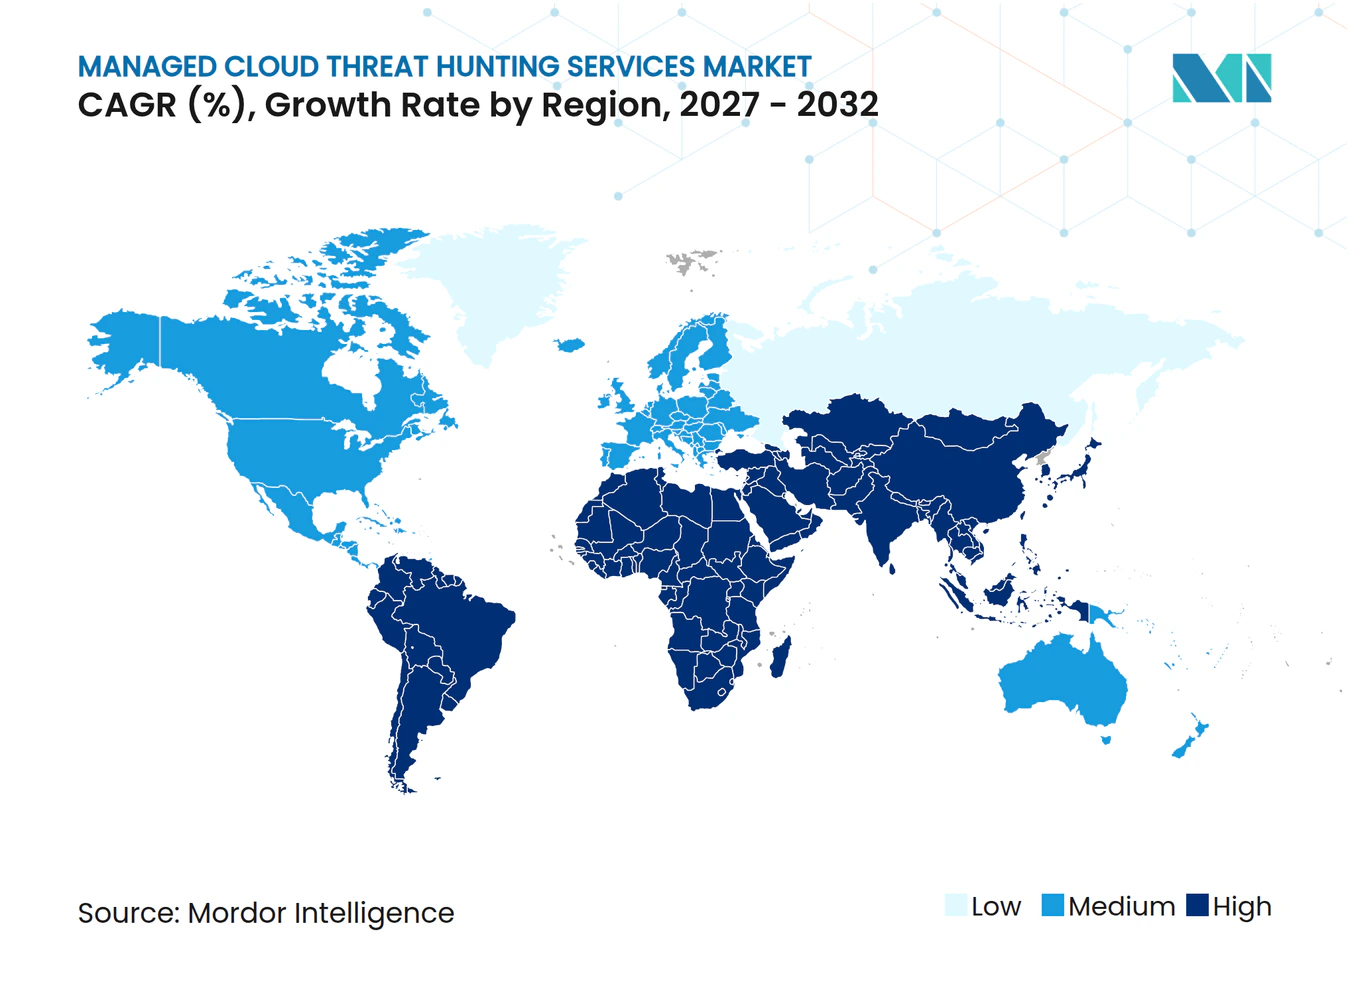
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem pela Mordor Intelligence
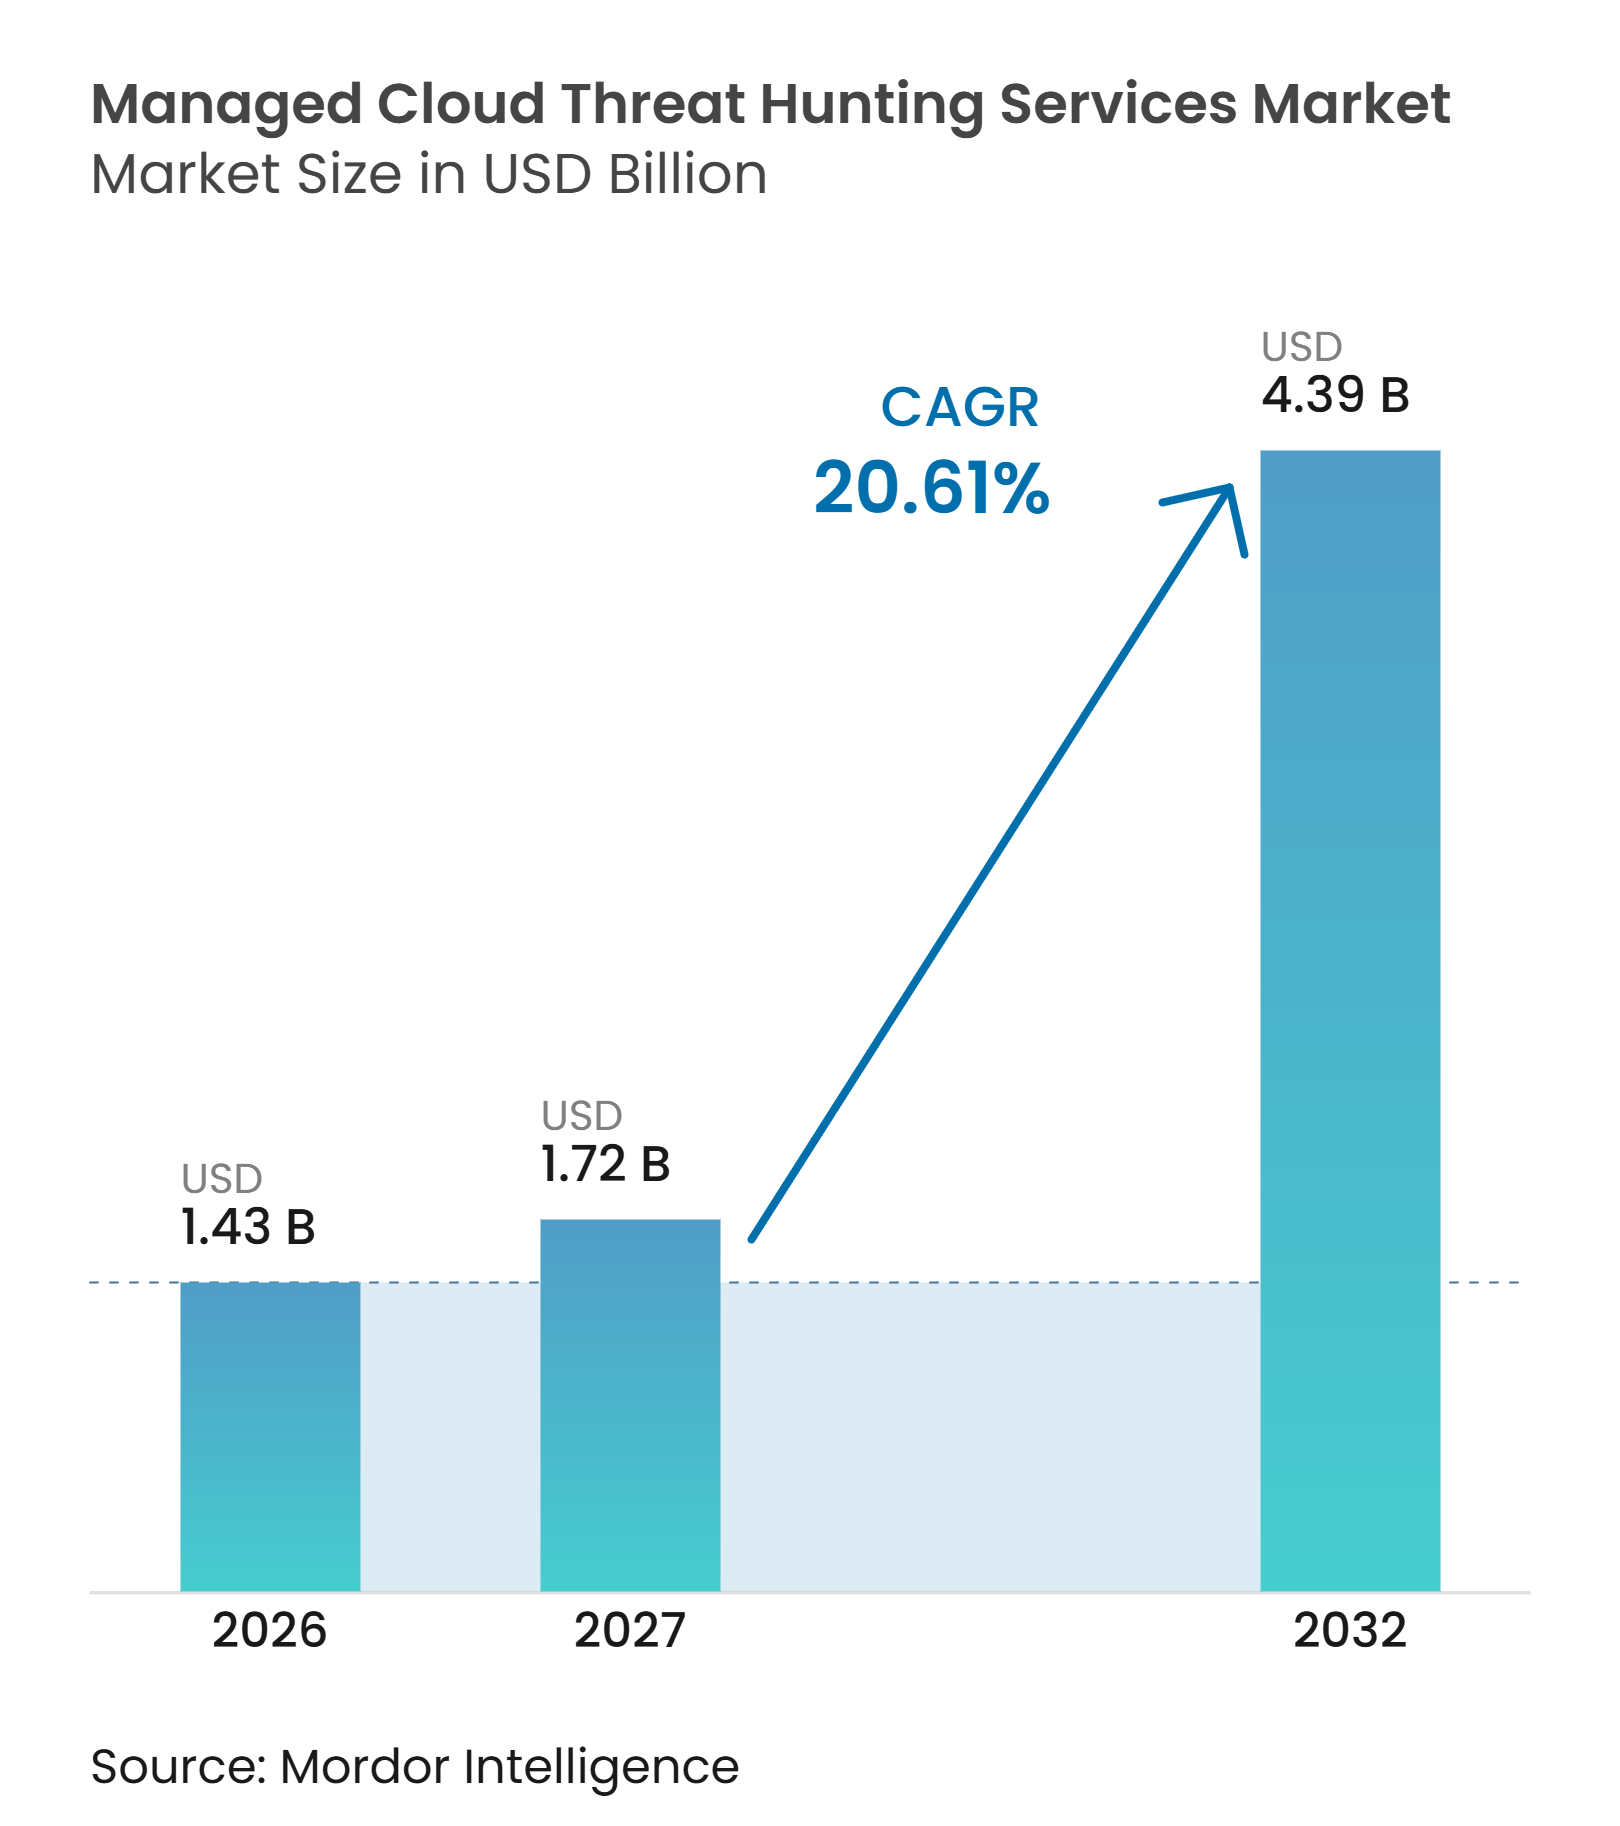
O tamanho do mercado de serviços gerenciados de caça a ameaças em nuvem está projetado para expandir de 1,43 bilhões de USD em 2026 e 1,72 bilhões de USD em 2027 para 4,39 bilhões de USD até 2032, registrando um CAGR de 20,61% entre 2027 e 2032. O crescimento acompanha a ampliação da exposição de segurança criada por cargas de trabalho em múltiplas nuvens, contas de serviço e interfaces de programação de aplicações de terceiros. O comprometimento de identidade tornou-se uma rota importante para ambientes de nuvem, o que aumenta a demanda por monitoramento capaz de conectar atividades entre identidades, cargas de trabalho e plataformas de nuvem. Muitas organizações também carecem do pessoal especializado necessário para executar programas de caça contínuos internamente. Os provedores estão respondendo combinando serviços gerenciados com ferramentas de investigação automatizada e cobertura de telemetria mais ampla. Regras de residência de dados, trabalho de integração e a escassez de caçadores de nuvem experientes continuam sendo limitações materiais na prestação de serviços.
Principais Conclusões do Relatório
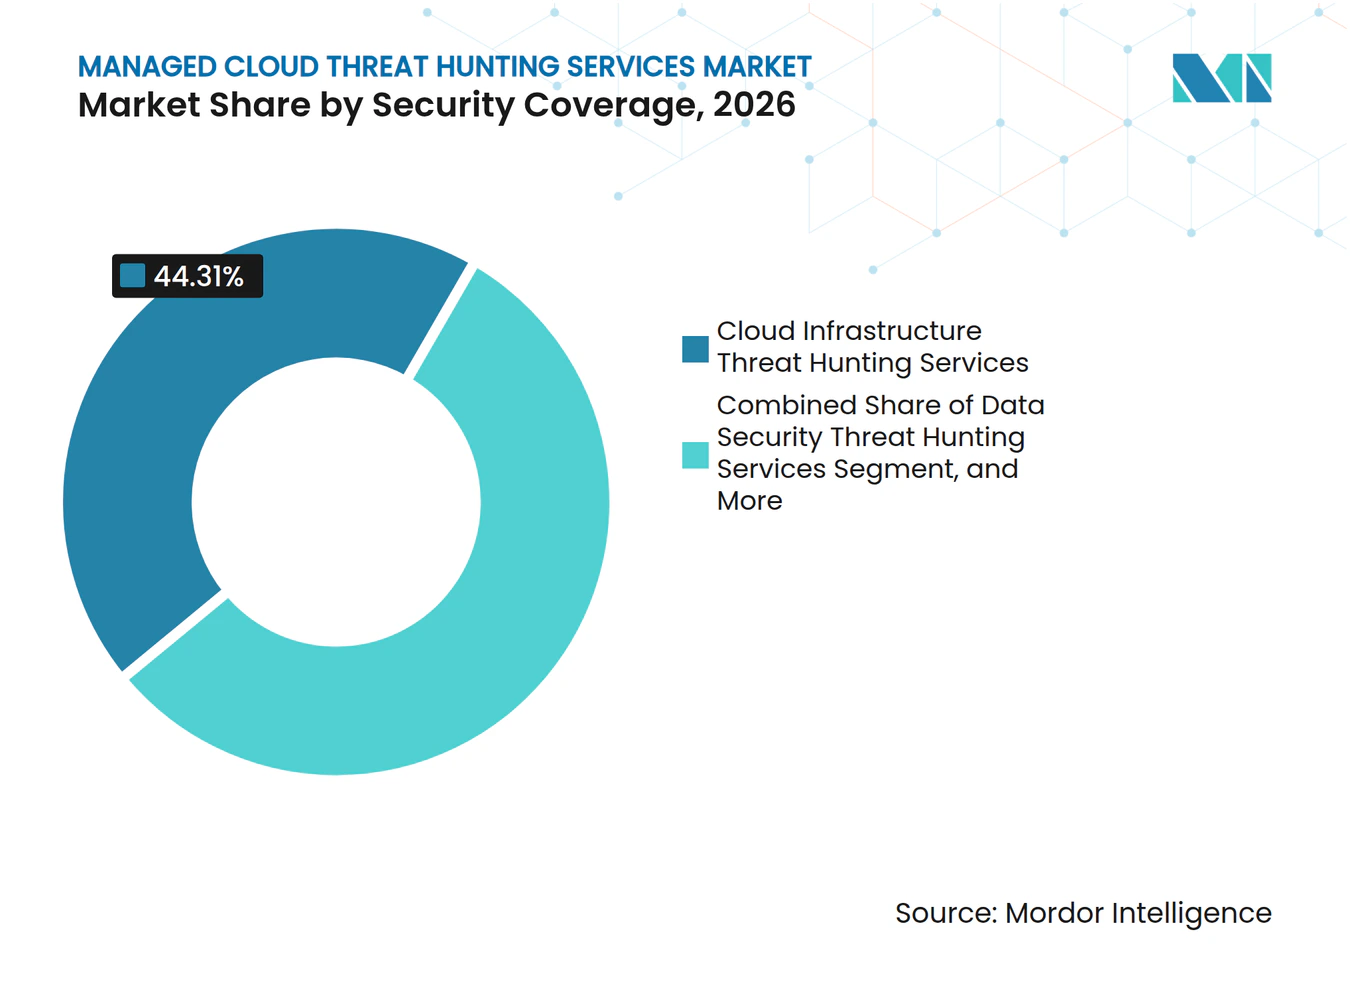
- Por cobertura de segurança, os serviços de caça a ameaças em infraestrutura de nuvem detinham 44,31% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026, enquanto os serviços de caça a ameaças de identidade e acesso estão projetados para expandir a um CAGR de 21,68% até 2032.
- Por modelo de implantação, a nuvem pública detinha 65,12% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026, enquanto a nuvem híbrida está projetada para expandir a um CAGR de 22,04% até 2032.
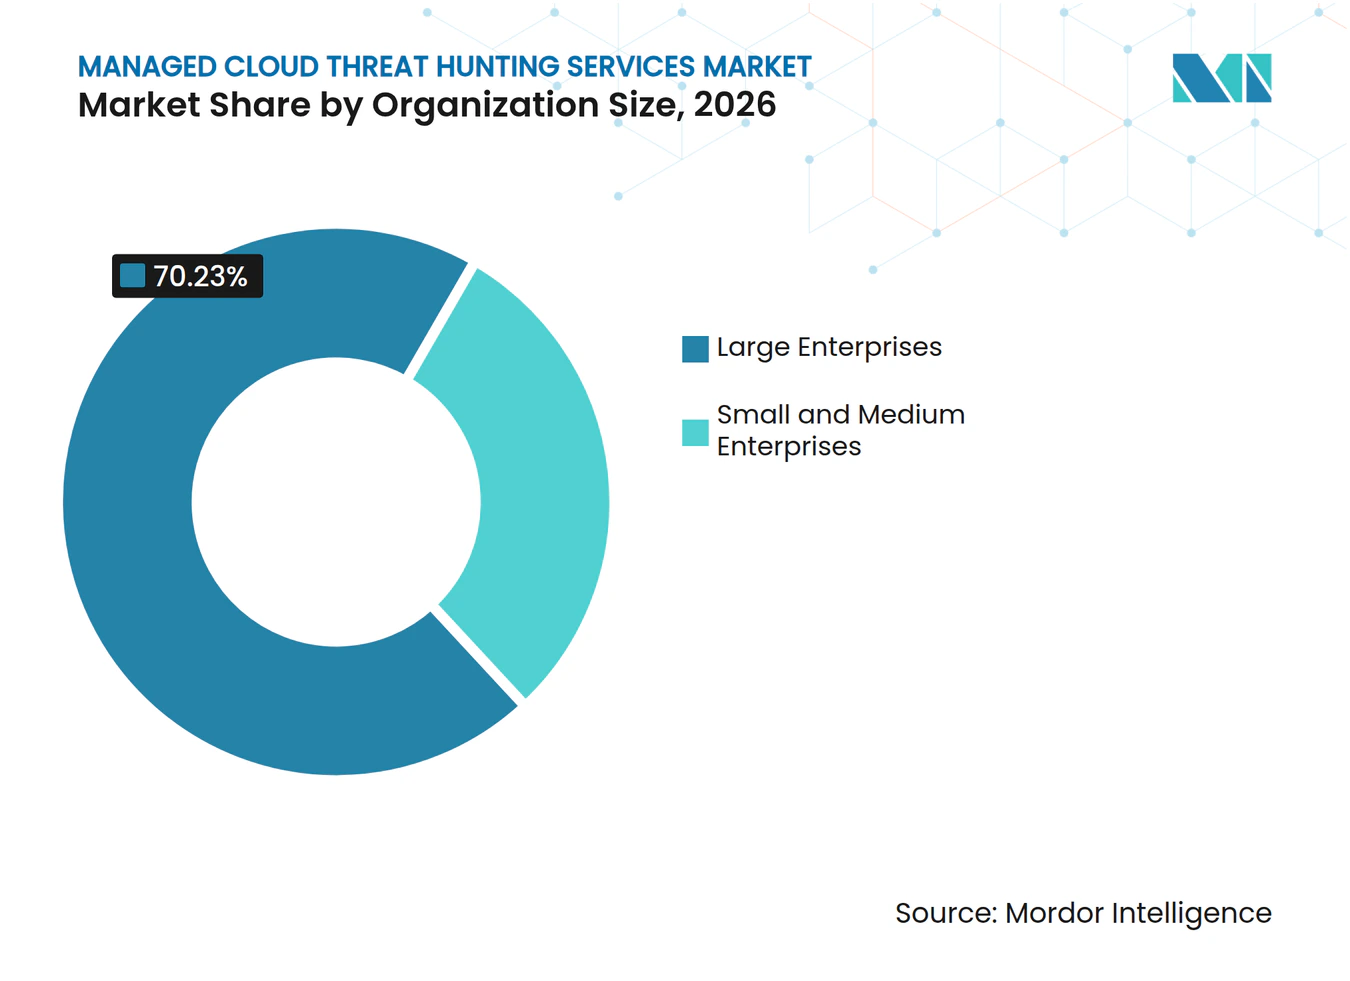
- Por porte organizacional, as grandes empresas detinham 70,23% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 22,37% até 2032.
- Por setor de usuário final, o BFSI representou 28,17% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026, enquanto o governo e a administração pública estão projetados para expandir a um CAGR de 21,08% até 2032.
- Por geografia, a América do Norte detinha 35,88% da receita do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 21,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Complexidade da Superfície de Ataque em Nuvem | +4.2% | Global, mais agudo nos corredores de alta densidade de nuvem da América do Norte e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escalada do Uso de Técnicas de Vivência da Terra pelos Adversários | +3.8% | Global, com maior gravidade na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Automação de Detecção e Investigação Assistida por Inteligência Artificial | +3.5% | Global, adoção inicial na América do Norte e Europa, estendendo-se à Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escassez de Talentos Especializados Impulsionando a Adoção de Serviços Gerenciados | +3.2% | Global, mais agudo na Ásia-Pacífico e na África Subsaariana | Médio prazo (2 a 4 anos) |
| Expansão da Telemetria de Cargas de Trabalho e Identidade Nativas de Nuvem | +2.8% | América do Norte e Europa, estendendo-se à Ásia-Pacífico e ao Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Mandatos de Resiliência Cibernética e Divulgação | +2.4% | América do Norte, Europa e equivalentes nacionais da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão das Superfícies de Ataque em Nuvem Multiplica os Pontos de Entrada Mais Rapidamente do que as Defesas Escalam
A infraestrutura de nuvem agora muda continuamente à medida que as organizações adicionam cargas de trabalho, contas de serviço e interfaces de programação de aplicações de terceiros. A Microsoft relatou um aumento de 87% em campanhas direcionadas a ambientes de clientes do Azure por meio de ações destrutivas em 2025, enquanto mais de 40% dos incidentes de ransomware envolveram elementos de nuvem híbrida. Ambientes de múltiplas nuvens tornam o problema mais difícil porque as equipes de segurança precisam interpretar diferentes registros, permissões e configurações entre ambientes. A pesquisa SANS de 2025 constatou que 63% dos entrevistados identificaram a complexidade ambiental como seu principal desafio de gerenciamento de segurança em nuvem. A mesma pesquisa constatou que 77% avaliaram as ferramentas nativas de nuvem como apenas moderadamente eficazes ou menos em ambientes complexos de múltiplas nuvens. Essas condições tornam a correlação entre nuvens um requisito básico no mercado de serviços gerenciados de caça a ameaças em nuvem.
Técnicas de Vivência da Terra Exploram Ferramentas Nativas de Nuvem para Evitar a Detecção por Assinatura
A atividade de vivência da terra utiliza serviços legítimos e ferramentas administrativas de maneiras que se assemelham a operações normais. A Bitdefender encontrou tais técnicas em 84% dos incidentes de alta gravidade e em 85% dos incidentes de detecção e resposta gerenciadas em sua análise de 700.000 incidentes de segurança. A CISA identificou exemplos específicos de nuvem em 2025, incluindo extração de credenciais por meio de serviços de metadados de instâncias, uso indevido de ferramentas de linha de comando de nuvem, automação programada e manipulação de tokens de identidade.[1] Essas ações são difíceis de identificar por meio de assinaturas fixas porque as ferramentas subjacentes são confiáveis. A pesquisa de caça a ameaças SANS de 2025 constatou que 76% dos ataques de estados-nação utilizaram métodos de vivência da terra. Esse padrão apoia a análise comportamental pelo mercado de serviços gerenciados de caça a ameaças em nuvem.
Automação de Detecção e Investigação Assistida por Inteligência Artificial
A inteligência artificial está mudando a forma como os provedores fazem a triagem de alertas e constroem a lógica de detecção. Um estudo do IEEE de 2026 relatou que uma estrutura de operações de segurança com suporte de inteligência artificial classificou ameaças com 94,2% de precisão, ao mesmo tempo em que apoiou investigação e triagem autônomas. Uma pesquisa publicada na Electronics constatou que pipelines de detecção com suporte de modelos de linguagem de grande escala reduziram o tempo entre a inteligência de ameaças e a lógica de detecção de 45 minutos para menos de 5 minutos. A Pesquisa de Detecção e Resposta SANS de 2025 constatou que 76% das organizações planejavam aumentar o uso de inteligência artificial e aprendizado de máquina para detecção e resposta, ante 67% em 2024, enquanto 73% planejavam adotar a caça automatizada a ameaças. No mercado de serviços gerenciados de caça a ameaças em nuvem, essas ferramentas podem reduzir o trabalho investigativo de rotina e permitir que os analistas se concentrem em comportamentos complexos de nuvem. Os provedores precisam demonstrar que a automação produz detecção e contenção mais rápidas.
A Escassez de Talentos Especializados Empurra as Organizações para Modelos de Caça Terceirizados
A escassez de especialistas em segurança de nuvem está levando as organizações a adotar serviços gerenciados. A CDW relatou 457.000 vagas não preenchidas em segurança cibernética nos Estados Unidos em 2025, e 46% dos líderes identificaram a segurança em nuvem como uma habilidade altamente necessária. A ISC2 relatou em 2026 que a segurança em nuvem era a principal habilidade técnica buscada pelos gestores de contratação, citada por 29% dos entrevistados. A caça contínua também requer cobertura ininterrupta, o que é difícil para equipes internas menores fornecerem. Os serviços de assinatura reduzem a necessidade de construir um centro de operações de segurança completo antes de implantar o monitoramento proativo. Em conjunto, essas necessidades ampliam a base de clientes endereçável para o mercado de serviços gerenciados de caça a ameaças em nuvem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Especialistas em Caça a Ameaças em Nuvem | -2.8% | Global, mais agudo na Ásia-Pacífico e na África Subsaariana | Médio prazo (2 a 4 anos) |
| Restrições de Soberania de Dados sobre Telemetria Transfronteiriça | -2.4% | Europa, Índia, China e escopo mais amplo de mercados emergentes | Curto prazo (≤ 2 anos) |
| Atrito de Integração entre Pilhas Legadas e de Múltiplas Nuvens | -2.1% | Global, mais pronunciado em ambientes industriais e do setor público | Médio prazo (2 a 4 anos) |
| Fadiga de Alertas e Dificuldade em Demonstrar Retorno sobre o Investimento | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Especialistas Limita a Capacidade dos Provedores de Serviços Gerenciados de Escalar a Entrega
A escassez que impulsiona a terceirização também limita a capacidade dos provedores de serviços. A pesquisa de caça a ameaças SANS de 2025 constatou que 61% dos entrevistados consideravam a escassez de pessoal qualificado como sua principal barreira para uma caça a ameaças bem-sucedida, à frente de restrições de ferramentas e orçamento. Os provedores precisam recrutar do mesmo pool limitado de analistas de nuvem experientes que seus clientes. As plataformas estão usando automação para tarefas de investigação de Nível 1 e Nível 2, para que o pessoal experiente possa se concentrar em investigações mais aprofundadas. Especialistas menores podem ter dificuldade em financiar esses investimentos em plataforma. A restrição pode favorecer plataformas de grande escala no mercado de serviços gerenciados de caça a ameaças em nuvem.
Mandatos de Soberania de Dados Transfronteiriços Restringem a Centralização da Telemetria e o Escopo da Caça
A caça gerenciada funciona melhor quando a telemetria de regiões de nuvem, endpoints e sistemas de identidade pode ser analisada em conjunto. O Regulamento Geral de Proteção de Dados da União Europeia impõe condições à transferência de dados pessoais que podem estar incorporados na telemetria. O NIST declarou em seu rascunho público inicial de 2026 sobre segurança em múltiplas nuvens que a telemetria e o registro eram áreas que precisavam de maior alinhamento entre provedores. Esses requisitos podem prolongar a implementação e a aquisição porque os provedores podem precisar de operações regionais ou processamento localizado. Dados fragmentados reduzem a completude da análise comportamental entre nuvens. Modelos de entrega regional podem se tornar cada vez mais importantes no mercado de serviços gerenciados de caça a ameaças em nuvem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Cobertura de Segurança:
Infraestrutura de Nuvem Lidera Enquanto Ameaças de Identidade Ganham PrioridadeOs serviços de caça a ameaças em infraestrutura de nuvem detinham 44,31% da participação do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026. O segmento oferece visibilidade em instâncias de computação, clusters de contêineres, funções sem servidor e armazenamento em nuvem. Grandes propriedades de nuvem geram extensa atividade de interfaces de programação de aplicações que não pode ser revisada efetivamente apenas por meio de registros nativos. As equipes gerenciadas correlacionam informações de ativos, configuração e tempo de execução para identificar escalada de privilégios, movimento lateral e exfiltração de dados. Essas capacidades tornam o monitoramento de infraestrutura a base da maioria dos contratos gerenciados.
Os serviços de caça a ameaças de identidade e acesso estão projetados para crescer a um CAGR de 21,68% até 2032. A CrowdStrike registrou um aumento de 136% ano a ano em intrusões em nuvem em 2025, enquanto a Red Canary relatou um aumento de quase 500% nas detecções de contas em nuvem no primeiro semestre de 2025.[2] A Microsoft expandiu a cobertura do Defender for Identity para identidades Okta em junho de 2025, estabelecendo monitoramento de identidade entre plataformas no Active Directory, Entra ID e Okta. A caça a ameaças de aplicações e interfaces de programação de aplicações está ganhando espaço à medida que as empresas implantam microsserviços e integrações de terceiros. A caça a ameaças de segurança de dados permanece menor em escopo, mas o monitoramento de acesso e exfiltração de dados ganha importância quando informações regulamentadas são mantidas em ambientes de nuvem.



Por Modelo de Implantação:
Nuvem Pública Oferece Escala Enquanto Nuvem Híbrida Cresce Mais RapidamenteA nuvem pública representou 65,12% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026. Essa posição reflete o uso generalizado da Amazon Web Services, Microsoft Azure e Google Cloud para cargas de trabalho empresariais. Os provedores gerenciados desenvolveram integrações maduras para esses ambientes. Conexões de telemetria pré-construídas e serviços de nuvem familiares facilitam a introdução da caça gerenciada. A nuvem pública, portanto, permanece a principal fonte de volume para o mercado de serviços gerenciados de caça a ameaças em nuvem.
A nuvem híbrida está projetada para crescer a um CAGR de 22,04% até 2032. A Presidio constatou que 54% das organizações usavam a nuvem híbrida como sua principal estratégia de implantação em 2025, ante 43% no ano anterior. Propriedades híbridas exigem que as equipes combinem telemetria de sistemas locais com atividade nativa de nuvem, e 67% dos entrevistados da SANS tiveram dificuldade em integrar ferramentas de segurança em nuvem na pilha de segurança mais ampla. O uso de nuvem privada continua no setor bancário, de defesa e de serviços públicos, onde a infraestrutura pública compartilhada pode não atender aos requisitos de residência ou controle. Os provedores que cobrem ambientes privados e híbridos podem atender clientes com arquiteturas complexas, mesmo quando a entrega é menos econômica do que um modelo nativo de hiperscalador.
Por Porte Organizacional:
Grandes Empresas Lideram os Gastos Enquanto as PMEs Ampliam o AcessoAs grandes empresas representaram 70,23% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026. Suas propriedades de múltiplas nuvens geram altos volumes de dados de telemetria e requerem cobertura contínua em linha com a governança interna e as obrigações regulatórias. Esses clientes frequentemente utilizam manuais personalizados, capacidade de caça dedicada e feeds de inteligência de ameaças moldados para suas configurações de nuvem. Tais contratos levam a valores de contrato mais elevados e podem apoiar uma retenção mais forte entre os provedores. Eles também impulsionam os provedores a melhorar a correlação de identidade, a normalização de telemetria e a investigação automatizada.
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 22,37% até 2032. A caça gerenciada baseada em assinatura fornece monitoramento especializado sem o custo inicial de construir um centro de operações de segurança interno. Os serviços entregues por meio de parceiros provedores de serviços gerenciados podem ser vendidos por usuário ou por endpoint. Essa abordagem amplia o mercado de serviços gerenciados de caça a ameaças em nuvem além das organizações que já operam um programa de caça dedicado. Também exige que os provedores ofereçam níveis de serviço claros e relatórios úteis para clientes com recursos internos de segurança limitados.

Por Setor de Usuário Final:
BFSI Lidera a Demanda Atual Enquanto Agências Públicas AceleramO BFSI representou 28,17% do mercado de serviços gerenciados de caça a ameaças em nuvem em 2026. A migração para a nuvem, as interfaces de programação de aplicações de open banking e os rigorosos requisitos de responsabilidade criam a necessidade de detecção contínua. Os bancos brasileiros estão projetados para investir BRL 3,9 bilhões (USD 667 milhões) em migração para a nuvem durante 2026. O setor bancário italiano gastou EUR 500 milhões (USD 541 milhões) em segurança cibernética de 2021 a 2025. Esses investimentos mostram por que as instituições financeiras continuam sendo um grupo central de clientes para monitoramento e resposta focados em nuvem.
O governo e a administração pública estão projetados para crescer a um CAGR de 21,08% até 2032. Um estudo do ICIT de 2025 constatou que 84% dos profissionais de agências federais e estaduais haviam iniciado a migração para a nuvem, e 49% identificaram a segurança de dados como seu maior desafio em nuvem. As agências públicas precisam proteger infraestruturas críticas e informações sensíveis à medida que movem cargas de trabalho para serviços de nuvem, enquanto saúde, tecnologia da informação e telecomunicações, manufatura industrial, energia e serviços públicos, e varejo e comércio eletrônico precisam de monitoramento mais amplo à medida que o uso da nuvem cresce. A Proofpoint relatou que 97% das organizações de saúde sofreram pelo menos 1 ataque cibernético em 2026. Em energia e serviços públicos, a convergência de tecnologia operacional e tecnologia da informação introduz novas fontes de telemetria que os provedores precisam incluir em seus fluxos de trabalho de caça.
Análise Geográfica
Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem na América do Norte
A América do Norte respondeu por 35,88% da participação no mercado de serviços gerenciados de caça a ameaças em nuvem em 2026. A região possui uma grande população de empresas nativas em nuvem e um ecossistema maduro de provedores de segurança gerenciada. As empresas públicas dos Estados Unidos devem divulgar incidentes materiais de segurança cibernética em até 4 dias úteis após a determinação da materialidade, conforme a regra da Comissão de Valores Mobiliários. A lacuna de talentos nos Estados Unidos também favorece o uso de serviços gerenciados.
Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem na Europa e na América do Sul
A Europa é o segundo maior agrupamento regional, liderado pela Alemanha, pelo Reino Unido e pela França. A Diretiva NIS2, que entrou em vigor em outubro de 2024, ampliou os requisitos de gestão de riscos de segurança cibernética e de reporte para um maior número de entidades essenciais.[3] Esse escopo mais amplo aumenta o número de organizações que necessitam de capacidades formais de segurança. A Lei de Dados da União Europeia também busca reduzir as barreiras à migração entre provedores de nuvem e promover a portabilidade de dados. A América do Sul permanece como uma área emergente de demanda, impulsionada pela modernização da nuvem entre instituições financeiras.
Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem na APAC e no MEA
A Ásia-Pacífico deve crescer a um CAGR de 21,35% até 2032. A demanda provém da adoção de nuvem por instituições financeiras e agências públicas, bem como da escassez de profissionais experientes em segurança. O Japão está migrando da detecção e resposta gerenciada de endpoints para serviços que oferecem caça contextual em vez de apenas monitoramento de alertas. Na China, as regras de infraestrutura crítica previstas na Lei de Segurança Cibernética e na Proteção de Classificação de Segurança de Rede 2.0 sustentam a demanda por detecção e resposta contínuas. Os programas de nuvem soberana nos estados do Conselho de Cooperação do Golfo e o crescimento da tecnologia financeira na África do Sul sustentam a demanda por serviços adequados a ambientes de segurança menos maduros.
Cenário Competitivo
Concentração do Mercado
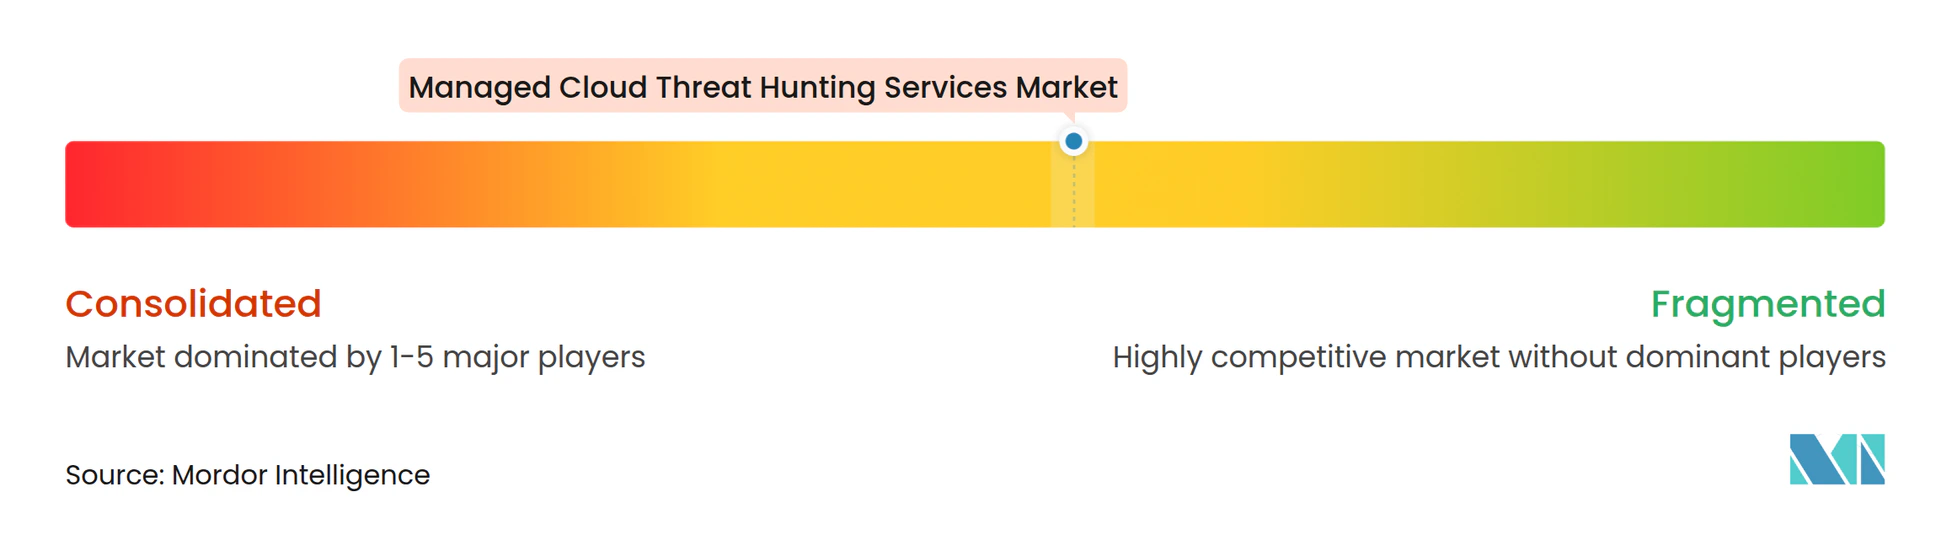
O mercado de serviços gerenciados de caça a ameaças em nuvem tem concentração moderada a alta, com plataformas globais de segurança cibernética atendendo grandes clientes empresariais ao lado de provedores especializados e regionais de segurança gerenciada. A Sophos concluiu sua aquisição da Secureworks em fevereiro de 2025, combinando a plataforma Taegis XDR e de detecção e resposta gerenciada da Secureworks com as capacidades do Sophos MDR e da Counter Threat Unit. A Zscaler concluiu sua aquisição da Red Canary por 675 milhões de USD em agosto de 2025. Essas transações demonstram o valor competitivo de pools de telemetria maiores, dados de segurança integrados e maior capacidade de entrega no mercado de serviços gerenciados de caça a ameaças em nuvem.
A Arctic Wolf assinou um acordo de colaboração estratégica com a Amazon Web Services em outubro de 2025 para avançar sua Plataforma Aurora e as capacidades de operações de segurança com inteligência artificial. A empresa declarou que a plataforma processava mais de 9 trilhões de observações de segurança por semana no momento do acordo. A TCS Japan lançou um serviço gerenciado de detecção e resposta de endpoints com tecnologia da CrowdStrike em maio de 2025. O serviço combina licenciamento, implantação, monitoramento, análise de ameaças e contenção para clientes empresariais no Japão. Os provedores regionais podem competir combinando conhecimento local de conformidade com plataformas de tecnologia globais.
A competição tecnológica está se movendo em direção à investigação automatizada, à normalização entre nuvens e ao monitoramento centrado em identidade. A pesquisa da Microsoft descreveu uma estrutura de criação de detecção agêntica com 99,4% de precisão de correspondência em relação aos padrões estabelecidos do MITRE ATT&CK.[4] Os ambientes híbridos permanecem uma área em aberto porque os provedores precisam normalizar a telemetria local e de nuvem sem perder o contexto. A caça de identidade além de um único provedor de identidade também é importante, pois os clientes usam múltiplos diretórios e plataformas de software como serviço. Os clientes do mercado intermediário precisam de análise comportamental de nível empresarial a preços compatíveis com orçamentos de segurança menores.
Líderes do Setor de Serviços Gerenciados de Caça a Ameaças em Nuvem
-
Arctic Wolf Networks, Inc.
-
Binary Defense Systems, Inc.
-
Expel, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem Empresas cobertas neste relatório
- Arctic Wolf Networks, Inc.
- Binary Defense Systems, Inc.
- BlueVoyant LLC
- CrowdStrike Holdings, Inc.
- Deepwatch, Inc.
- eSentire, Inc.
- Expel, Inc.
- Huntress Labs Incorporated
- LevelBlue Holdings, Inc.
- Mitiga Security, Inc.
- Pondurance, LLC
- Proficio, Inc.
- Rapid7, Inc.
- Red Canary, Inc.
- ReliaQuest Holdings, LLC
- Secureworks Corp.
- SentinelOne, Inc.
- Sophos Limited
- UnderDefense, Inc.
- Zscaler, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem
- Outubro de 2026: A Sophos recebeu um investimento de 200 milhões de USD co-liderado pela GTCR e pela Thoma Bravo, reforçando sua posição de capital para integração de plataforma e desenvolvimento de produtos após a aquisição da Secureworks em 2025. O investimento sinaliza a convicção contínua do capital privado no segmento de detecção e resposta gerenciada puro à medida que a demanda empresarial acelera.
- Maio de 2026: A Arctic Wolf lançou o Aurora Agentic SOC e a Aurora Superintelligence Platform na RSAC 2026, posicionando a inteligência artificial agêntica como a espinha dorsal operacional de um centro de operações de segurança que processa mais de 10 trilhões de eventos de segurança cibernética semanalmente. O sistema combina um grafo de conhecimento proprietário com um enxame de agentes de inteligência artificial para lidar com os principais fluxos de trabalho do centro de operações de segurança de forma autônoma, mantendo analistas humanos para supervisão e tomada de decisões avançadas.
- Maio de 2026: A SentinelOne apresentou o Prompt Security On-Premise para segurança de inteligência artificial auto-hospedada e a disponibilidade geral do Purple AI Auto Investigation na RSAC 2026, e anunciou uma parceria de comercialização com a LevelBlue para detecção e resposta gerenciada e SIEM co-entregues. Os anúncios estenderam a capacidade de detecção gerenciada da SentinelOne para ambientes locais e de centro de dados soberano.
- Março de 2026: A Rapid7 avançou seu Programa de Parceiros PACT 2026 introduzindo um nível de Parceiro Platinum, simplificando os movimentos de negócios e melhorando a economia do programa para acelerar o crescimento de detecção e resposta gerenciada liderado por parceiros. O programa também estreou um Programa Tech Champion que fornece aos engenheiros de vendas de parceiros visibilidade antecipada do roteiro e capacitação estruturada para contratos complexos de detecção e resposta gerenciada.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem
O Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem compreende serviços de segurança cibernética terceirizados que buscam, investigam, analisam e mitigam proativamente ameaças avançadas, atividades maliciosas, indicadores de comprometimento e caminhos de ataque em ambientes de nuvem. Esses serviços aproveitam a telemetria de nuvem, a inteligência de ameaças, a análise comportamental, o monitoramento de identidade, o monitoramento de segurança de aplicações e as metodologias de caça a ameaças para identificar ameaças que escapam dos controles de detecção tradicionais em infraestruturas híbridas e de múltiplas nuvens.
O Relatório do Mercado de Serviços Gerenciados de Caça a Ameaças em Nuvem é Segmentado por Cobertura de Segurança (Serviços de Caça a Ameaças em Infraestrutura de Nuvem, Serviços de Caça a Ameaças de Identidade e Acesso, Serviços de Caça a Ameaças de Aplicações e API e Serviços de Caça a Ameaças de Segurança de Dados), Modelo de Implantação (Nuvem Pública, Nuvem Privada e Nuvem Híbrida), Porte Organizacional (Grandes Empresas e Pequenas e Médias Empresas), Setor de Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, Tecnologia da Informação e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Caça a Ameaças em Infraestrutura de Nuvem |
| Serviços de Caça a Ameaças de Identidade e Acesso |
| Serviços de Caça a Ameaças de Aplicações e API |
| Serviços de Caça a Ameaças de Segurança de Dados |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Cobertura de Segurança | Serviços de Caça a Ameaças em Infraestrutura de Nuvem | |
| Serviços de Caça a Ameaças de Identidade e Acesso | ||
| Serviços de Caça a Ameaças de Aplicações e API | ||
| Serviços de Caça a Ameaças de Segurança de Dados | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Por Porte Organizacional | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Tecnologia da Informação e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de caça a ameaças em nuvem?
O mercado de serviços gerenciados de caça a ameaças em nuvem está projetado para crescer de 1,43 bilhões de USD em 2026 e 1,72 bilhões de USD em 2027 para 4,39 bilhões de USD até 2032, a um CAGR de 20,61%.
O que está impulsionando a demanda por serviços gerenciados de caça a ameaças em nuvem?
A crescente complexidade de múltiplas nuvens, os ataques baseados em identidade e a escassez de especialistas em segurança de nuvem estão expandindo a demanda por suporte externo de caça.
Qual segmento de cobertura de segurança é o maior?
Os serviços de caça a ameaças em infraestrutura de nuvem lideraram com 44,31% da receita em 2026, apoiados pela necessidade de monitorar cargas de trabalho e atividades de nuvem.
Qual abordagem de implantação está crescendo mais rapidamente?
A nuvem híbrida está projetada para expandir a um CAGR de 22,04% até 2032, pois as organizações precisam de monitoramento unificado em ambientes locais e de nuvem.
Quais organizações estão adotando esses serviços mais rapidamente?
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 22,37% até 2032, à medida que os serviços de assinatura reduzem o custo do monitoramento proativo contínuo.
Qual setor de usuário final está projetado para crescer mais rapidamente?
O governo e a administração pública estão projetados para expandir a um CAGR de 21,08% até 2032, à medida que as agências públicas movem cargas de trabalho para ambientes de nuvem.