
Taille et Part du Marché des Services Gérés de Chasse aux Menaces Cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.72 Milliards de dollars |
| Taille du Marché (2032) | 4.39 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.61 % |
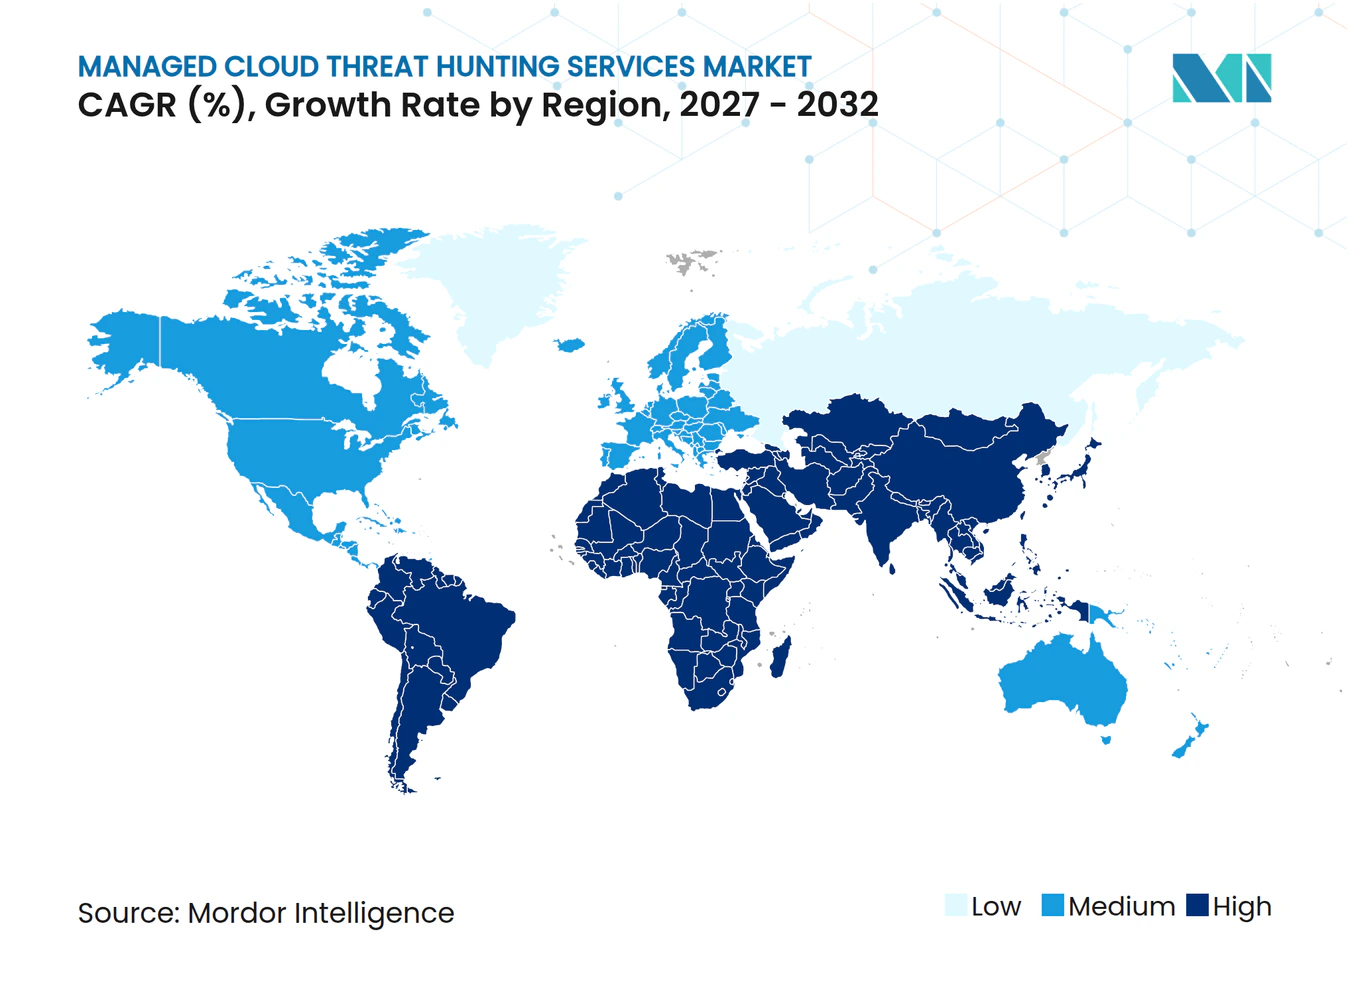
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Chasse aux Menaces Cloud par Mordor Intelligence
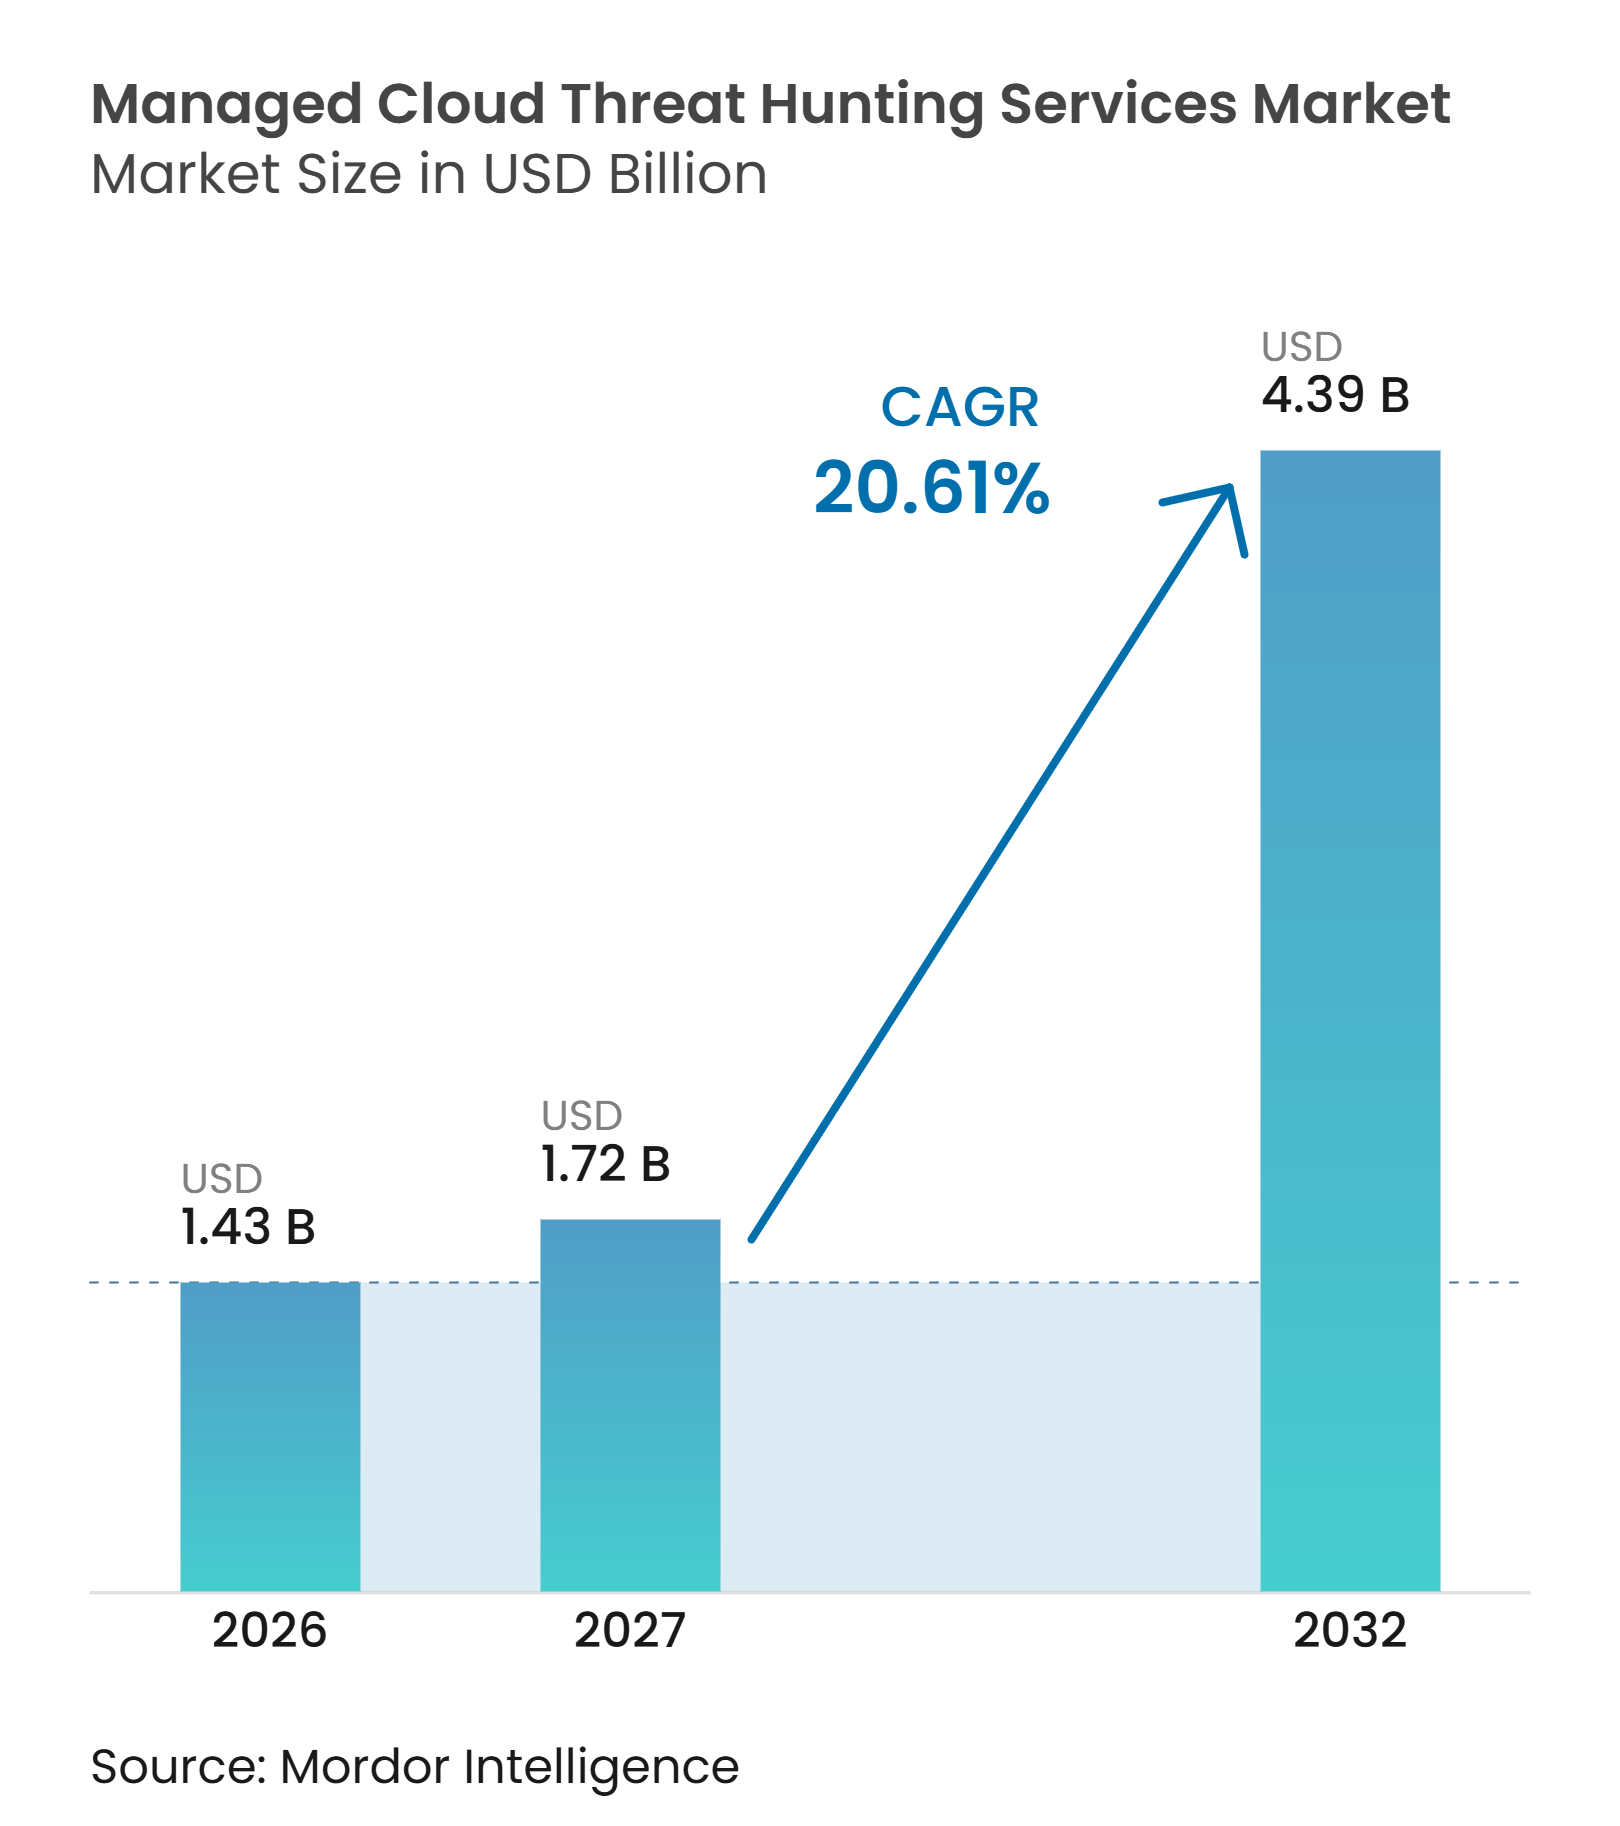
La taille du marché des services gérés de chasse aux menaces cloud devrait s'étendre de 1,43 milliard USD en 2026 et 1,72 milliard USD en 2027 à 4,39 milliards USD d'ici 2032, enregistrant un CAGR de 20,61 % entre 2027 et 2032. La croissance suit l'élargissement de l'exposition à la sécurité créée par les charges de travail multi-cloud, les comptes de service et les interfaces de programmation d'applications tierces. La compromission des identités est devenue une voie majeure d'accès aux environnements cloud, ce qui accroît la demande de surveillance capable de relier l'activité entre les identités, les charges de travail et les plateformes cloud. De nombreuses organisations manquent également du personnel spécialisé nécessaire pour exécuter des programmes de chasse continus en interne. Les fournisseurs répondent en combinant des services gérés avec des outils d'investigation automatisés et une couverture de télémétrie plus large. Les règles de résidence des données, les travaux d'intégration et la pénurie de chasseurs cloud expérimentés restent des limites matérielles à la prestation de services.
Points Clés du Rapport
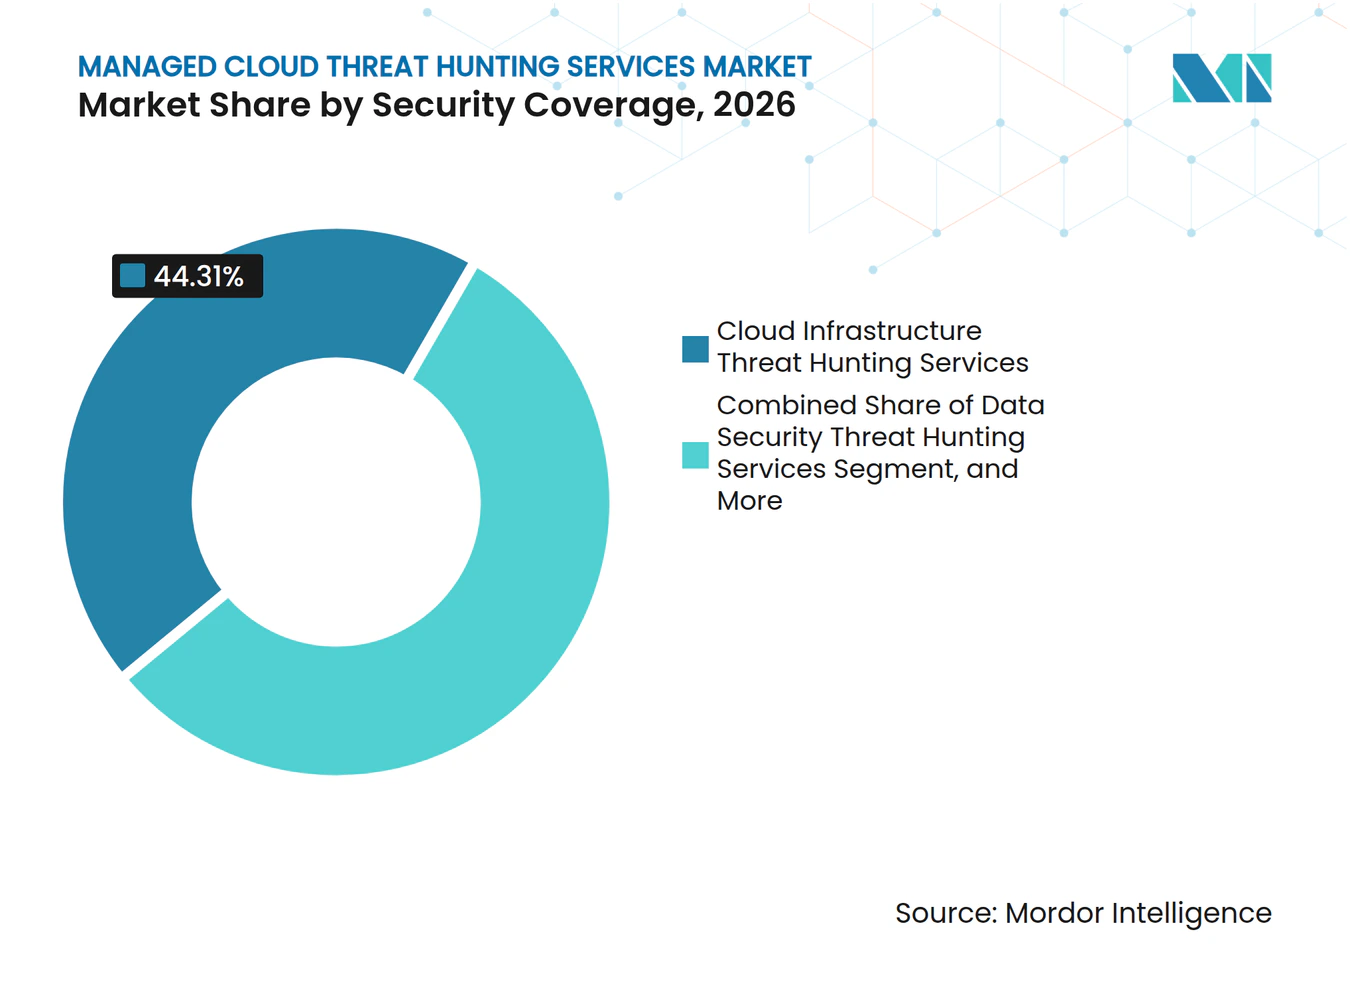
- Par couverture de sécurité, les services de chasse aux menaces d'infrastructure cloud ont représenté 44,31 % du marché des services gérés de chasse aux menaces cloud en 2026, tandis que les services de chasse aux menaces d'identité et d'accès devraient se développer à un CAGR de 21,68 % jusqu'en 2032.
- Par mode de déploiement, le cloud public a représenté 65,12 % du marché des services gérés de chasse aux menaces cloud en 2026, tandis que le cloud hybride devrait se développer à un CAGR de 22,04 % jusqu'en 2032.
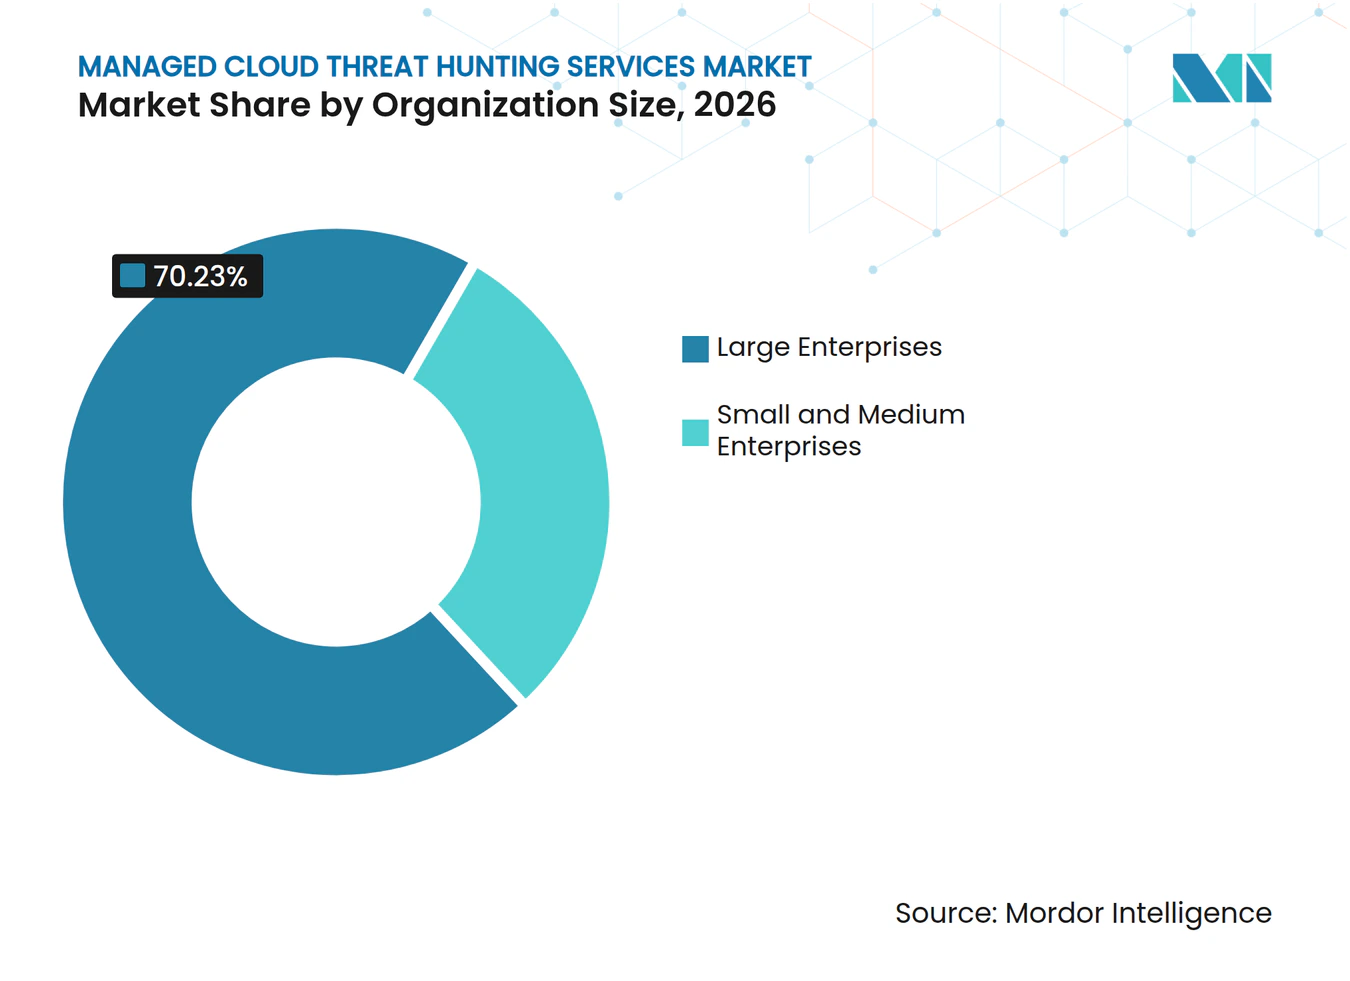
- Par taille d'organisation, les grandes entreprises ont représenté 70,23 % du marché des services gérés de chasse aux menaces cloud en 2026, tandis que les petites et moyennes entreprises devraient se développer un CAGR de 22,37 % jusqu'en 2032.
- Par secteur d'utilisateur final, le BFSI a représenté 28,17 % du marché des services gérés de chasse aux menaces cloud en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 21,08 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 35,88 % des revenus du marché des services gérés de chasse aux menaces cloud en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Complexité Croissante de la Surface d'Attaque Cloud | +4.2% | Mondial, plus aigu dans les corridors à forte densité cloud d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation Croissante par les Adversaires des Techniques de Subsistance sur le Terrain | +3.8% | Mondial, avec une gravité élevée en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Détection Assistée par l'IA et Automatisation des Investigations | +3.5% | Mondial, adoption précoce en Amérique du Nord et en Europe, s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénuries de Talents Spécialisés Favorisant l'Adoption des Services Gérés | +3.2% | Mondial, plus aigu en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Expansion de la Télémétrie des Charges de Travail et des Identités Natives du Cloud | +2.8% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Mandats de Cyber-Résilience et de Divulgation | +2.4% | Amérique du Nord, Europe et équivalents nationaux en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Expansion des Surfaces d'Attaque Cloud Multiplie les Points d'Entrée Plus Vite que les Défenses ne s'Adaptent
L'infrastructure cloud évolue désormais en permanence à mesure que les organisations ajoutent des charges de travail, des comptes de service et des interfaces de programmation d'applications tierces. Microsoft a signalé une hausse de 87 % des campagnes ciblant les environnements clients Azure par des actions destructrices en 2025, tandis que plus de 40 % des incidents de rançongiciels impliquaient des éléments de cloud hybride. Les environnements multi-cloud rendent le problème plus difficile car les équipes de sécurité doivent interpréter différents journaux, autorisations et configurations entre les environnements. L'enquête SANS 2025 a révélé que 63 % des répondants identifiaient la complexité environnementale comme leur principal défi de gestion de la sécurité cloud. La même enquête a révélé que 77 % évaluaient les outils natifs du cloud comme seulement quelque peu efficaces ou moins dans des environnements multi-cloud complexes. Ces conditions font de la corrélation inter-cloud une exigence fondamentale du marché des services gérés de chasse aux menaces cloud.
Les Techniques de Subsistance sur le Terrain Exploitent les Outils Cloud Natifs pour Éviter la Détection par Signature
L'activité de subsistance sur le terrain utilise des services légitimes et des outils d'administration d'une manière qui ressemble à des opérations normales. Bitdefender a trouvé de telles techniques dans 84 % des incidents de haute gravité et 85 % des incidents de détection et réponse gérées dans son analyse de 700 000 incidents de sécurité. La CISA a identifié des exemples spécifiques au cloud en 2025, notamment l'extraction d'informations d'identification via les services de métadonnées d'instance, l'utilisation abusive des outils de ligne de commande cloud, l'automatisation planifiée et la manipulation des jetons d'identité.[1] Ces actions sont difficiles à identifier par des signatures fixes car les outils sous-jacents sont approuvés. L'enquête SANS 2025 sur la chasse aux menaces a révélé que 76 % des attaques d'États-nations utilisaient des méthodes de subsistance sur le terrain. Ce schéma soutient l'analyse comportementale par le marché des services gérés de chasse aux menaces cloud.
Détection Assistée par l'IA et Automatisation des Investigations
L'intelligence artificielle transforme la façon dont les fournisseurs trient les alertes et construisent la logique de détection. Une étude IEEE de 2026 a rapporté qu'un cadre d'opérations de sécurité soutenu par l'intelligence artificielle classifiait les menaces avec une précision de 94,2 % tout en soutenant l'investigation et le triage autonomes. Des recherches publiées dans Electronics ont révélé que les pipelines de détection soutenus par des modèles de langage de grande taille réduisaient le délai entre le renseignement sur les menaces et la logique de détection de 45 minutes à moins de 5 minutes. L'enquête SANS 2025 sur la Détection et la Réponse a révélé que 76 % des organisations prévoyaient d'augmenter l'utilisation de l'intelligence artificielle et de l'apprentissage automatique pour la détection et la réponse, contre 67 % en 2024, tandis que 73 % prévoyaient d'adopter la chasse automatisée aux menaces. Sur le marché des services gérés de chasse aux menaces cloud, ces outils peuvent réduire le travail d'investigation de routine et permettre aux analystes de se concentrer sur les comportements cloud complexes. Les fournisseurs doivent démontrer que l'automatisation produit une détection et un confinement plus rapides.
Les Pénuries de Talents Spécialisés Poussent les Organisations vers des Modèles de Chasse Externalisés
La pénurie de spécialistes en sécurité cloud incite les organisations à adopter des services gérés. CDW a signalé 457 000 postes de cybersécurité non pourvus aux États-Unis en 2025, et 46 % des dirigeants ont identifié la sécurité cloud comme une compétence très recherchée. ISC2 a rapporté en 2026 que la sécurité cloud était la principale compétence technique recherchée par les responsables du recrutement, citée par 29 % des répondants. La chasse continue nécessite également une couverture permanente, ce qui est difficile à assurer pour les équipes internes plus petites. Les services par abonnement réduisent la nécessité de construire un centre d'opérations de sécurité complet avant de déployer une surveillance proactive. Ensemble, ces besoins élargissent la base de clients adressables pour le marché des services gérés de chasse aux menaces cloud.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Pénurie de Spécialistes en Chasse aux Menaces Cloud | -2.8% | Mondial, plus aigu en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Restrictions de Souveraineté des Données sur la Télémétrie Transfrontalière | -2.4% | Europe, Inde, Chine et portée plus large des marchés émergents | Court terme (≤ 2 ans) |
| Friction d'Intégration entre les Infrastructures Héritées et Multi-Cloud | -2.1% | Mondial, plus prononcé dans les environnements industriels et du secteur public | Moyen terme (2-4 ans) |
| Fatigue des Alertes et Difficulté à Démontrer le Retour sur Investissement | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Rareté des Spécialistes Limite la Capacité des Fournisseurs de Services Gérés à Faire Évoluer la Prestation
La pénurie qui favorise l'externalisation limite également la capacité des fournisseurs de services. L'enquête SANS 2025 sur la chasse aux menaces a révélé que 61 % des répondants considéraient les pénuries de personnel qualifié comme leur principal obstacle à une chasse aux menaces réussie, devant les contraintes d'outillage et de budget. Les fournisseurs doivent recruter dans le même vivier limité d'analystes cloud expérimentés que leurs clients. Les plateformes utilisent l'automatisation pour les tâches d'investigation de niveau 1 et de niveau 2 afin que le personnel expérimenté puisse se concentrer sur des investigations plus approfondies. Les spécialistes plus petits peuvent avoir du mal à financer ces investissements en plateformes. La contrainte peut favoriser les plateformes à grande échelle sur le marché des services gérés de chasse aux menaces cloud.
Les Mandats de Souveraineté des Données Transfrontalières Restreignent la Centralisation de la Télémétrie et la Portée de la Chasse
La chasse gérée fonctionne mieux lorsque la télémétrie provenant des régions cloud, des points de terminaison et des systèmes d'identité peut être analysée ensemble. Le Règlement Général sur la Protection des Données de l'Union Européenne impose des conditions au transfert de données personnelles susceptibles d'être intégrées dans la télémétrie. Le NIST a déclaré dans son projet public initial 2026 sur la sécurité multi-cloud que la télémétrie et la journalisation figuraient parmi les domaines nécessitant un meilleur alignement entre fournisseurs. Ces exigences peuvent allonger la mise en œuvre et les achats car les fournisseurs peuvent avoir besoin d'opérations régionales ou d'un traitement localisé. La fragmentation des données réduit l'exhaustivité de l'analyse comportementale inter-cloud. Les modèles de prestation régionaux pourraient devenir de plus en plus importants sur le marché des services gérés de chasse aux menaces cloud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Couverture de Sécurité :
L'Infrastructure Cloud Domine Tandis que les Menaces d'Identité Gagnent en PrioritéLes services de chasse aux menaces d'infrastructure cloud ont représenté 44,31 % de la part du marché des services gérés de chasse aux menaces cloud en 2026. Le segment soutient la visibilité sur les instances de calcul, les clusters de conteneurs, les fonctions sans serveur et le stockage cloud. Les grands parcs cloud génèrent une activité étendue d'interfaces de programmation d'applications qui ne peut pas être examinée efficacement par la seule journalisation native. Les équipes gérées corrèlent les informations sur les actifs, la configuration et l'exécution pour identifier l'escalade de privilèges, les mouvements latéraux et l'exfiltration de données. Ces capacités font de la surveillance de l'infrastructure le fondement de la plupart des engagements gérés.
Les services de chasse aux menaces d'identité et d'accès devraient croître à un CAGR de 21,68 % jusqu'en 2032. CrowdStrike a enregistré une hausse de 136 % d'une année sur l'autre des intrusions cloud en 2025, tandis que Red Canary a signalé une augmentation de près de 500 % des détections de comptes cloud au premier semestre 2025.[2] Microsoft a étendu la couverture de Defender for Identity aux identités Okta en juin 2025, établissant une surveillance des identités inter-plateformes sur Active Directory, Entra ID et Okta. La chasse aux menaces applicatives et aux interfaces de programmation d'applications gagne du terrain à mesure que les entreprises déploient des microservices et des intégrations tierces. La chasse aux menaces de sécurité des données reste plus limitée en portée, mais la surveillance des accès aux données et de l'exfiltration gagne en importance lorsque des informations réglementées sont stockées dans des environnements cloud.



Par Mode de Déploiement :
Le Cloud Public Offre l'Échelle Tandis que le Cloud Hybride Croît le Plus ViteLe cloud public a représenté 65,12 % du marché des services gérés de chasse aux menaces cloud en 2026. Cette position reflète l'utilisation généralisée d'Amazon Web Services, de Microsoft Azure et de Google Cloud pour les charges de travail d'entreprise. Les fournisseurs gérés ont développé des intégrations matures pour ces environnements. Les connexions de télémétrie préconstruites et les services cloud familiers facilitent l'introduction de la chasse gérée. Le cloud public reste donc la principale source de volume pour le marché des services gérés de chasse aux menaces cloud.
Le cloud hybride devrait croître à un CAGR de 22,04 % jusqu'en 2032. Presidio a constaté que 54 % des organisations utilisaient le cloud hybride comme principale stratégie de déploiement en 2025, contre 43 % l'année précédente. Les parcs hybrides nécessitent que les équipes joignent la télémétrie des systèmes sur site avec l'activité native du cloud, et 67 % des répondants SANS avaient du mal à intégrer les outils de sécurité cloud dans la pile de sécurité plus large. L'utilisation du cloud privé se poursuit dans les secteurs bancaire, de la défense et des services publics, où l'infrastructure publique partagée peut ne pas répondre aux exigences de résidence ou de contrôle. Les fournisseurs qui couvrent les environnements privés et hybrides peuvent répondre aux clients ayant des architectures complexes, même lorsque la prestation est moins économique qu'un modèle natif d'hyperscaler.
Par Taille d'Organisation :
Les Grandes Entreprises Dominent les Dépenses Tandis que les PME Élargissent l'AccèsLes grandes entreprises ont représenté 70,23 % du marché des services gérés de chasse aux menaces cloud en 2026. Leurs parcs multi-cloud génèrent de grands volumes de données de télémétrie et nécessitent une couverture continue conformément à la gouvernance interne et aux obligations réglementaires. Ces clients utilisent souvent des manuels de procédures personnalisés, une capacité de chasse dédiée et des flux de renseignements sur les menaces adaptés à leurs configurations cloud. De tels engagements conduisent à des valeurs de contrat plus élevées et peuvent soutenir une meilleure rétention parmi les fournisseurs. Ils poussent également les fournisseurs à améliorer la corrélation des identités, la normalisation de la télémétrie et l'investigation automatisée.
Les petites et moyennes entreprises devraient croître à un CAGR de 22,37 % jusqu'en 2032. La chasse gérée par abonnement fournit une surveillance spécialisée sans le coût initial de la construction d'un centre d'opérations de sécurité interne. Les services fournis par des partenaires prestataires de services gérés peuvent être vendus sur une base par utilisateur ou par point de terminaison. Cette approche élargit le marché des services gérés de chasse aux menaces cloud au-delà des organisations qui exploitent déjà un programme de chasse dédié. Elle exige également que les fournisseurs offrent des niveaux de service clairs et des rapports utiles pour les clients disposant de ressources de sécurité internes limitées.

Par Secteur d'Utilisateur Final :
Le BFSI Domine la Demande Actuelle Tandis que les Organismes Publics AccélèrentLe BFSI a représenté 28,17 % du marché des services gérés de chasse aux menaces cloud en 2026. La migration vers le cloud, les interfaces de programmation d'applications bancaires ouvertes et les exigences strictes de responsabilité créent un besoin de détection continue. Les banques brésiliennes devraient investir 3,9 milliards BRL (667 millions USD) dans la migration vers le cloud en 2026. Le secteur bancaire italien a dépensé 500 millions EUR (541 millions USD) en cybersécurité de 2021 à 2025. Ces investissements montrent pourquoi les institutions financières restent un groupe de clients central pour la surveillance et la réponse axées sur le cloud.
Le gouvernement et l'administration publique devraient croître à un CAGR de 21,08 % jusqu'en 2032. Une étude ICIT de 2025 a révélé que 84 % des professionnels des agences fédérales et étatiques avaient commencé la migration vers le cloud, et 49 % identifiaient la sécurité des données comme leur plus grand défi cloud. Les organismes publics doivent protéger les infrastructures critiques et les informations sensibles à mesure qu'ils déplacent les charges de travail vers les services cloud, tandis que les secteurs de la santé, des technologies de l'information et des télécommunications, de la fabrication industrielle, de l'énergie et des services publics, et du commerce de détail et du commerce électronique ont besoin d'une surveillance plus large à mesure que l'utilisation du cloud augmente. Proofpoint a rapporté que 97 % des organisations de santé ont subi au moins 1 cyberattaque en 2026. Dans le secteur de l'énergie et des services publics, la convergence des technologies opérationnelles et des technologies de l'information introduit de nouvelles sources de télémétrie que les fournisseurs doivent inclure dans leurs flux de travail de chasse.
Analyse Géographique
Marché des Services Gérés de Chasse aux Menaces dans le Cloud en Amérique du Nord
L'Amérique du Nord représentait 35,88 % de la part de marché des services gérés de chasse aux menaces dans le cloud en 2026. La région compte une grande population d'entreprises nativement cloud et un écosystème mature de fournisseurs de sécurité gérée. Les sociétés cotées en bourse aux États-Unis sont tenues de divulguer les incidents de cybersécurité significatifs dans un délai de 4 jours ouvrables après avoir déterminé leur caractère significatif, conformément à la règle de la Commission des valeurs mobilières et des changes. Le déficit de talents aux États-Unis favorise davantage le recours aux services gérés.
Marché des Services Gérés de Chasse aux Menaces dans le Cloud en Europe et en Amérique du Sud
L'Europe est le deuxième regroupement régional en importance, porté par l'Allemagne, le Royaume-Uni et la France. La directive NIS2, entrée en vigueur en octobre 2024, a étendu les exigences en matière de gestion des risques de cybersécurité et de déclaration d'incidents à un plus grand nombre d'entités essentielles.[3] Ce champ d'application élargi accroît le nombre d'organisations ayant besoin de capacités de sécurité formelles. La loi sur les données de l'Union européenne vise également à réduire les obstacles au changement de fournisseur cloud et à promouvoir la portabilité des données. L'Amérique du Sud demeure un marché émergent, soutenu par la modernisation cloud au sein des institutions financières.
Marché des Services Gérés de Chasse aux Menaces dans le Cloud en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 21,35 % jusqu'en 2032. La demande provient de l'adoption du cloud par les institutions financières et les organismes publics, ainsi que des pénuries de personnel de sécurité expérimenté. Le Japon s'oriente vers des services offrant une chasse contextuelle aux menaces plutôt qu'une simple surveillance des alertes, en remplacement de la détection et réponse gérée des points de terminaison. En Chine, les règles relatives aux infrastructures critiques prévues par la loi sur la cybersécurité et la protection par classement de la sécurité des réseaux 2.0 soutiennent la demande en matière de détection et de réponse continues. Les programmes de cloud souverain dans les États membres du Conseil de coopération du Golfe et la croissance de la technologie financière en Afrique du Sud soutiennent la demande de services adaptés aux environnements de sécurité moins matures.
Paysage Concurrentiel
Concentration du Marché
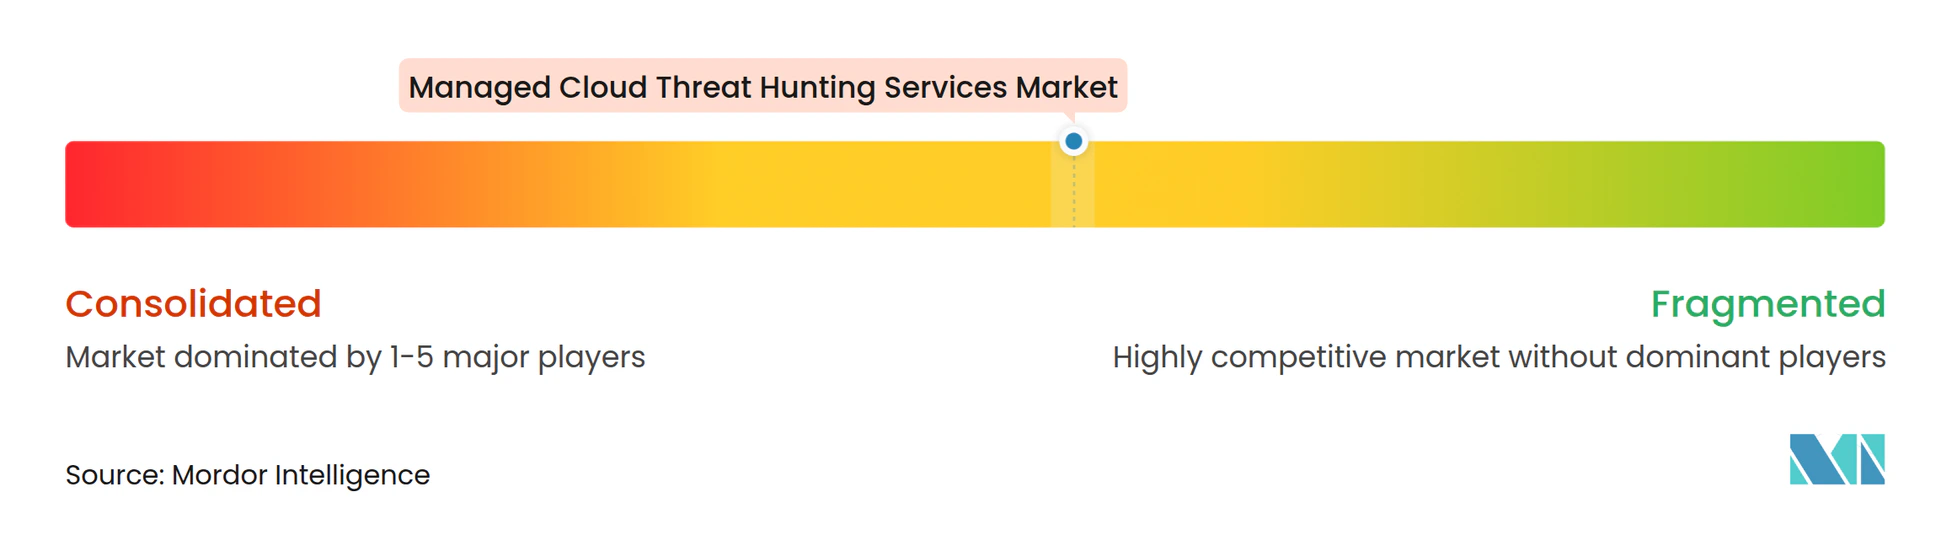
Le marché des services gérés de chasse aux menaces cloud présente une concentration modérée à élevée, avec des plateformes mondiales de cybersécurité servant de grandes entreprises clientes aux côtés de fournisseurs de sécurité gérée spécialisés et régionaux. Sophos a finalisé son acquisition de Secureworks en février 2025, combinant la plateforme Taegis XDR et de détection et réponse gérées de Secureworks avec les capacités MDR et Counter Threat Unit de Sophos. Zscaler a finalisé son acquisition de Red Canary pour 675 millions USD en août 2025. Ces transactions démontrent la valeur concurrentielle de pools de télémétrie plus importants, de données de sécurité intégrées et d'une capacité de prestation plus large sur le marché des services gérés de chasse aux menaces cloud.
Arctic Wolf a signé un accord de collaboration stratégique avec Amazon Web Services en octobre 2025 pour faire avancer sa Plateforme Aurora et ses capacités d'opérations de sécurité alimentées par l'intelligence artificielle. La société a déclaré que la plateforme traitait plus de 9 billions d'observations de sécurité chaque semaine au moment de l'accord. TCS Japan a lancé un service de détection et réponse gérées des points de terminaison alimenté par CrowdStrike en mai 2025. Le service combine la licence, le déploiement, la surveillance, l'analyse des menaces et le confinement pour les clients entreprises au Japon. Les fournisseurs régionaux peuvent être compétitifs en associant la connaissance locale de la conformité aux plateformes technologiques mondiales.
La concurrence technologique évolue vers l'investigation automatisée, la normalisation inter-cloud et la surveillance centrée sur l'identité. La recherche Microsoft a décrit un cadre de création de détection agentique avec une précision de correspondance de 99,4 % par rapport aux modèles MITRE ATT&CK établis.[4] Les environnements hybrides restent un domaine ouvert car les fournisseurs doivent normaliser la télémétrie sur site et cloud sans perdre le contexte. La chasse aux identités au-delà d'un seul fournisseur d'identité est également importante, car les clients utilisent plusieurs annuaires et plateformes de logiciels en tant que service. Les clients du marché intermédiaire ont besoin d'une analyse comportementale de niveau entreprise à des prix compatibles avec des budgets de sécurité plus modestes.
Leaders du Secteur des Services Gérés de Chasse aux Menaces Cloud
-
Arctic Wolf Networks, Inc.
-
Binary Defense Systems, Inc.
-
Expel, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Chasse aux Menaces dans le Cloud Entreprises couvertes dans ce rapport
- Arctic Wolf Networks, Inc.
- Binary Defense Systems, Inc.
- BlueVoyant LLC
- CrowdStrike Holdings, Inc.
- Deepwatch, Inc.
- eSentire, Inc.
- Expel, Inc.
- Huntress Labs Incorporated
- LevelBlue Holdings, Inc.
- Mitiga Security, Inc.
- Pondurance, LLC
- Proficio, Inc.
- Rapid7, Inc.
- Red Canary, Inc.
- ReliaQuest Holdings, LLC
- Secureworks Corp.
- SentinelOne, Inc.
- Sophos Limited
- UnderDefense, Inc.
- Zscaler, Inc.
Développements industriels récents dans Marché des Services Gérés de Chasse aux Menaces dans le Cloud
- Octobre 2026 : Sophos a reçu un investissement de 200 millions USD co-dirigé par GTCR et Thoma Bravo, renforçant sa position en capital pour l'intégration de la plateforme et le développement de produits suite à l'acquisition de Secureworks en 2025. L'investissement signale la conviction continue du capital-investissement dans le segment de détection et réponse gérées pur jeu face à une demande d'entreprise en accélération.
- Mai 2026 : Arctic Wolf a lancé l'Aurora Agentic SOC et la Plateforme Aurora Superintelligence lors de la RSAC 2026, positionnant l'IA agentique comme l'épine dorsale opérationnelle d'un centre d'opérations de sécurité traitant plus de 10 billions d'événements de cybersécurité par semaine. Le système combine un graphe de connaissances propriétaire avec un essaim d'agents d'IA pour gérer de manière autonome les flux de travail essentiels du centre d'opérations de sécurité, tout en conservant des analystes humains pour la supervision et la prise de décision avancée.
- Mai 2026 : SentinelOne a dévoilé Prompt Security On-Premise pour la sécurité de l'IA auto-hébergée et la disponibilité générale de Purple AI Auto Investigation lors de la RSAC 2026, et a annoncé un partenariat de mise sur le marché avec LevelBlue pour la détection et réponse gérées et le SIEM co-livrés. Les annonces ont étendu la capacité de détection gérée de SentinelOne aux environnements sur site et aux centres de données souverains.
- Mars 2026 : Rapid7 a fait progresser son Programme Partenaire PACT 2026 en introduisant un niveau Partenaire Platine, en rationalisant les processus de transaction et en améliorant l'économie du programme pour accélérer la croissance de la détection et réponse gérées menée par les partenaires. Le programme a également lancé un Programme Tech Champion offrant aux ingénieurs commerciaux partenaires une visibilité anticipée sur la feuille de route et une habilitation structurée pour les engagements MDR complexes.
Portée du Rapport sur le Marché Mondial des Services Gérés de Chasse aux Menaces Cloud
Le Marché des Services Gérés de Chasse aux Menaces Cloud comprend des services de cybersécurité externalisés qui recherchent, enquêtent, analysent et atténuent de manière proactive les menaces avancées, les activités malveillantes, les indicateurs de compromission et les chemins d'attaque dans les environnements cloud. Ces services exploitent la télémétrie cloud, le renseignement sur les menaces, l'analyse comportementale, la surveillance des identités, la surveillance de la sécurité des applications et les méthodologies de chasse aux menaces pour identifier les menaces qui échappent aux contrôles de détection traditionnels dans les infrastructures hybrides et multi-cloud.
Le Rapport sur le Marché des Services Gérés de Chasse aux Menaces Cloud est Segmenté par Couverture de Sécurité (Services de Chasse aux Menaces d'Infrastructure Cloud, Services de Chasse aux Menaces d'Identité et d'Accès, Services de Chasse aux Menaces Applicatives et d'Interfaces de Programmation d'Applications, et Services de Chasse aux Menaces de Sécurité des Données), Modèle de Déploiement (Cloud Public, Cloud Privé, et Cloud Hybride), Taille d'Organisation (Grandes Entreprises, et Petites et Moyennes Entreprises), Secteur d'Utilisateur Final (Banque, Services Financiers et Assurance [BFSI], Gouvernement et Administration Publique, Santé et Sciences de la Vie, Technologies de l'Information et Télécommunications, Fabrication Industrielle, Commerce de Détail et Commerce Électronique, Énergie et Services Publics, et Autres Secteurs d'Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Services de Chasse aux Menaces d'Infrastructure Cloud |
| Services de Chasse aux Menaces d'Identité et d'Accès |
| Services de Chasse aux Menaces Applicatives et d'Interfaces de Programmation d'Applications |
| Services de Chasse aux Menaces de Sécurité des Données |
| Cloud Public |
| Cloud Privé |
| Cloud Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurance (BFSI) |
| Gouvernement et Administration Publique |
| Santé et Sciences de la Vie |
| Technologies de l'Information et Télécommunications |
| Fabrication Industrielle |
| Commerce de Détail et Commerce Électronique |
| Énergie et Services Publics |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Couverture de Sécurité | Services de Chasse aux Menaces d'Infrastructure Cloud | |
| Services de Chasse aux Menaces d'Identité et d'Accès | ||
| Services de Chasse aux Menaces Applicatives et d'Interfaces de Programmation d'Applications | ||
| Services de Chasse aux Menaces de Sécurité des Données | ||
| Par Mode de Déploiement | Cloud Public | |
| Cloud Privé | ||
| Cloud Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisateur Final | Banque, Services Financiers et Assurance (BFSI) | |
| Gouvernement et Administration Publique | ||
| Santé et Sciences de la Vie | ||
| Technologies de l'Information et Télécommunications | ||
| Fabrication Industrielle | ||
| Commerce de Détail et Commerce Électronique | ||
| Énergie et Services Publics | ||
| Autres Secteurs d'Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés de chasse aux menaces cloud ?
Le marché des services gérés de chasse aux menaces cloud devrait croître de 1,43 milliard USD en 2026 et 1,72 milliard USD en 2027 à 4,39 milliards USD d'ici 2032, à un CAGR de 20,61 %.
Qu'est-ce qui stimule la demande de services gérés de chasse aux menaces cloud ?
La complexité croissante du multi-cloud, les attaques basées sur l'identité et les pénuries de spécialistes en sécurité cloud élargissent la demande de soutien externe à la chasse.
Quel segment de couverture de sécurité est le plus important ?
Les services de chasse aux menaces d'infrastructure cloud ont dominé avec 44,31 % des revenus en 2026, soutenus par la nécessité de surveiller les charges de travail et l'activité cloud.
Quelle approche de déploiement croît le plus vite ?
Le cloud hybride devrait se développer à un CAGR de 22,04 % jusqu'en 2032 car les organisations ont besoin d'une surveillance unifiée entre les environnements sur site et cloud.
Quelles organisations adoptent ces services le plus rapidement ?
Les petites et moyennes entreprises devraient croître à un CAGR de 22,37 % jusqu'en 2032 à mesure que les services par abonnement réduisent le coût de la surveillance proactive continue.
Quel secteur d'utilisateur final devrait croître le plus vite ?
Le gouvernement et l'administration publique devraient se développer à un CAGR de 21,08 % jusqu'en 2032 à mesure que les organismes publics déplacent les charges de travail vers les environnements cloud.