
Tamanho e Participação do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.83 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças pela Mordor Intelligence
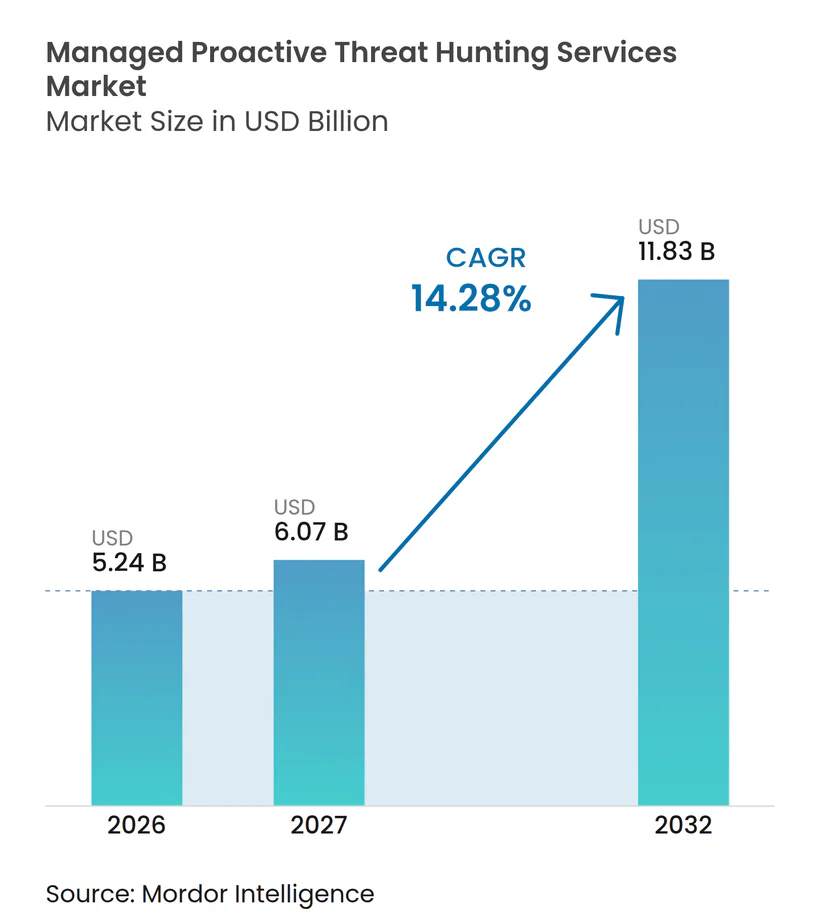
O tamanho do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças está projetado para expandir de 5,24 bilhões de USD em 2026 e 6,07 bilhões de USD em 2027 para 11,83 bilhões de USD até 2032, registrando um CAGR de 14,28% entre 2027 e 2032. O mercado de serviços gerenciados de caça proativa a ameaças é moldado por uma mudança do tratamento reativo de alertas para investigações contínuas que testam ameaças não detectadas por controles automatizados. Operadores de ransomware, comprometimento da cadeia de suprimentos e uso indevido de identidade estão aumentando o valor da investigação contínua em ambientes corporativos complexos. Os compradores também buscam suporte capaz de utilizar dados de segurança já coletados em endpoints, sistemas em nuvem e ferramentas de identidade. Os provedores estão respondendo por meio de fluxos de trabalho com suporte de IA, pipelines de telemetria mais amplos e modelos de entrega cogerenciados que mantêm o envolvimento do cliente. Custo, evidência de valor financeiro, dados fragmentados e regras que regem a movimentação transfronteiriça de dados continuam a retardar algumas decisões de compra.
Principais Conclusões do Relatório
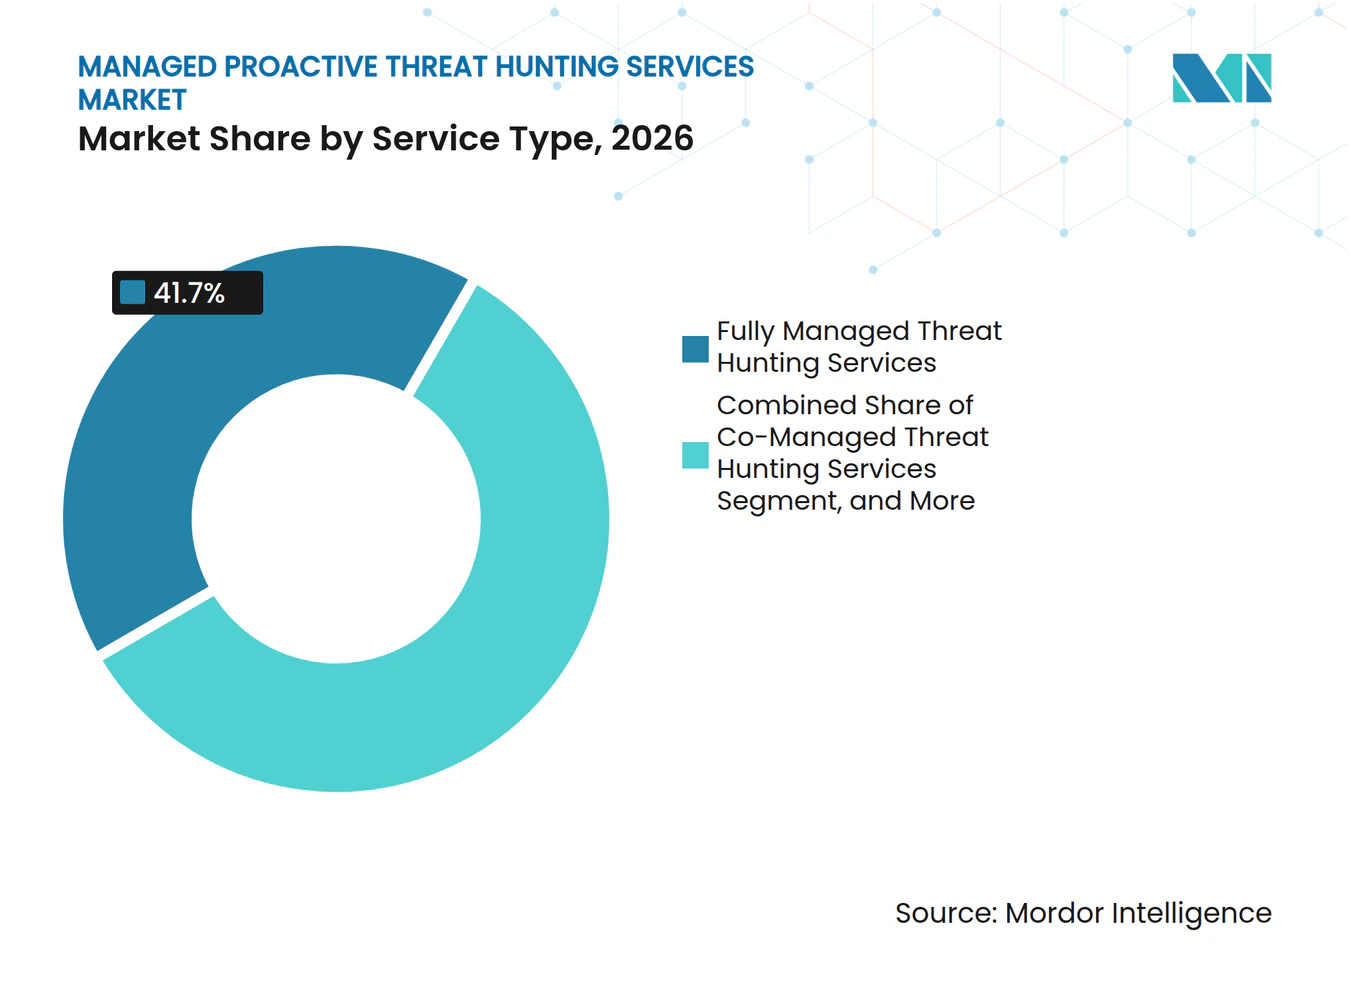
- Por tipo de serviço, os Serviços de Caça a Ameaças Totalmente Gerenciados detinham 41,70% da participação do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026, enquanto os Serviços de Caça a Ameaças Cogerenciados estão projetados para expandir a um CAGR de 16,49% até 2032.
- Por modo de implantação, a Nuvem Híbrida representou 49,37% em 2026 e está projetada para avançar a um CAGR de 16,69% até 2032.
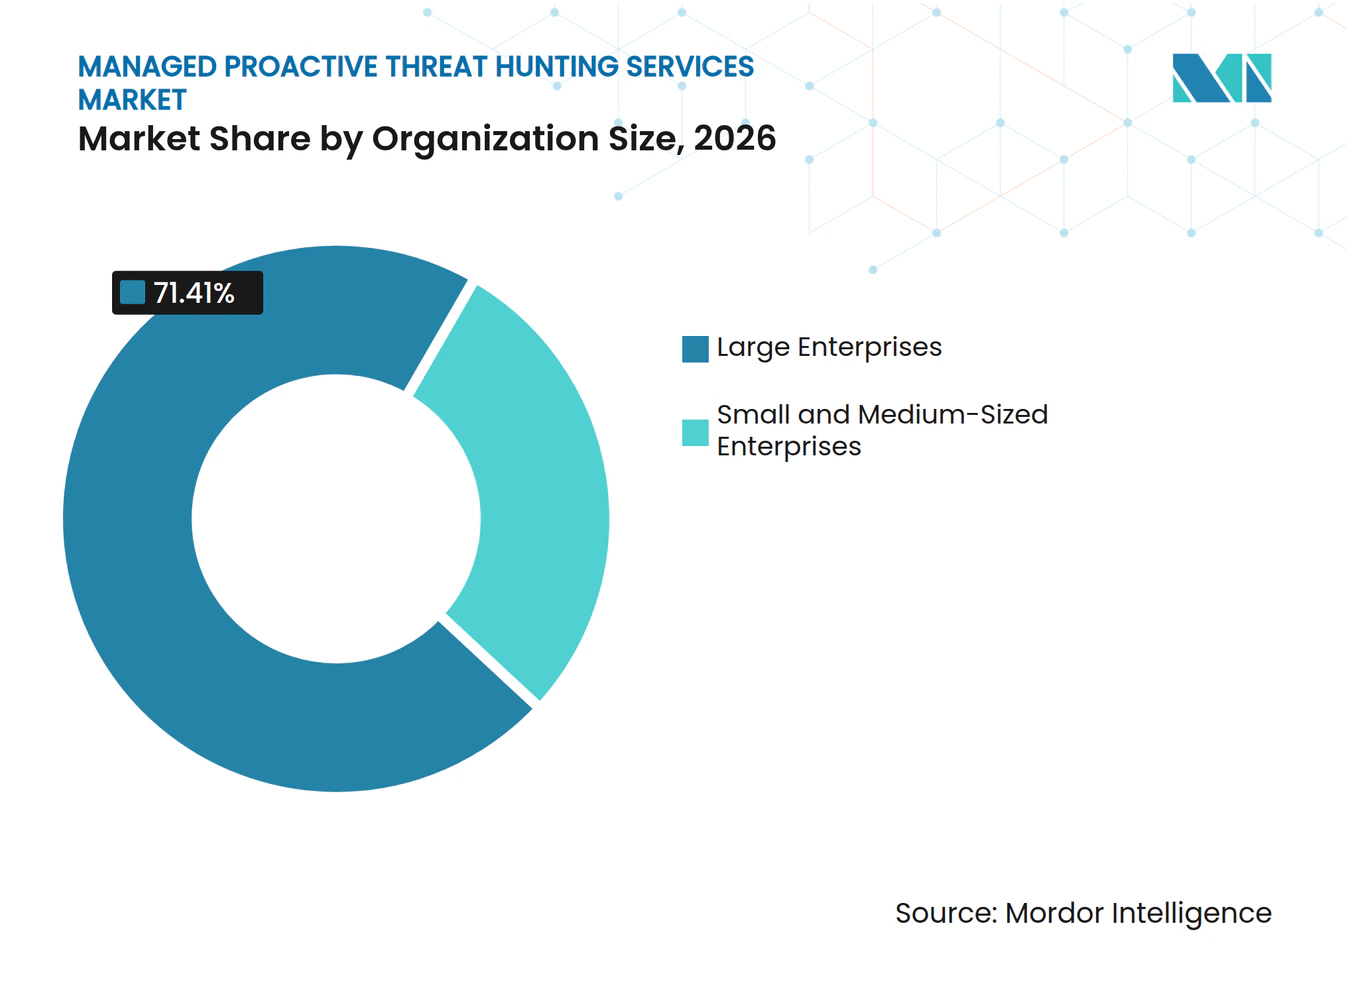
- Por tamanho da organização, as Grandes Empresas representaram 71,41% da receita do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 17,32% até 2032.
- Por setor do usuário final, o BFSI detinha 26,33% do mercado em 2026, enquanto Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 18,12% até 2032.
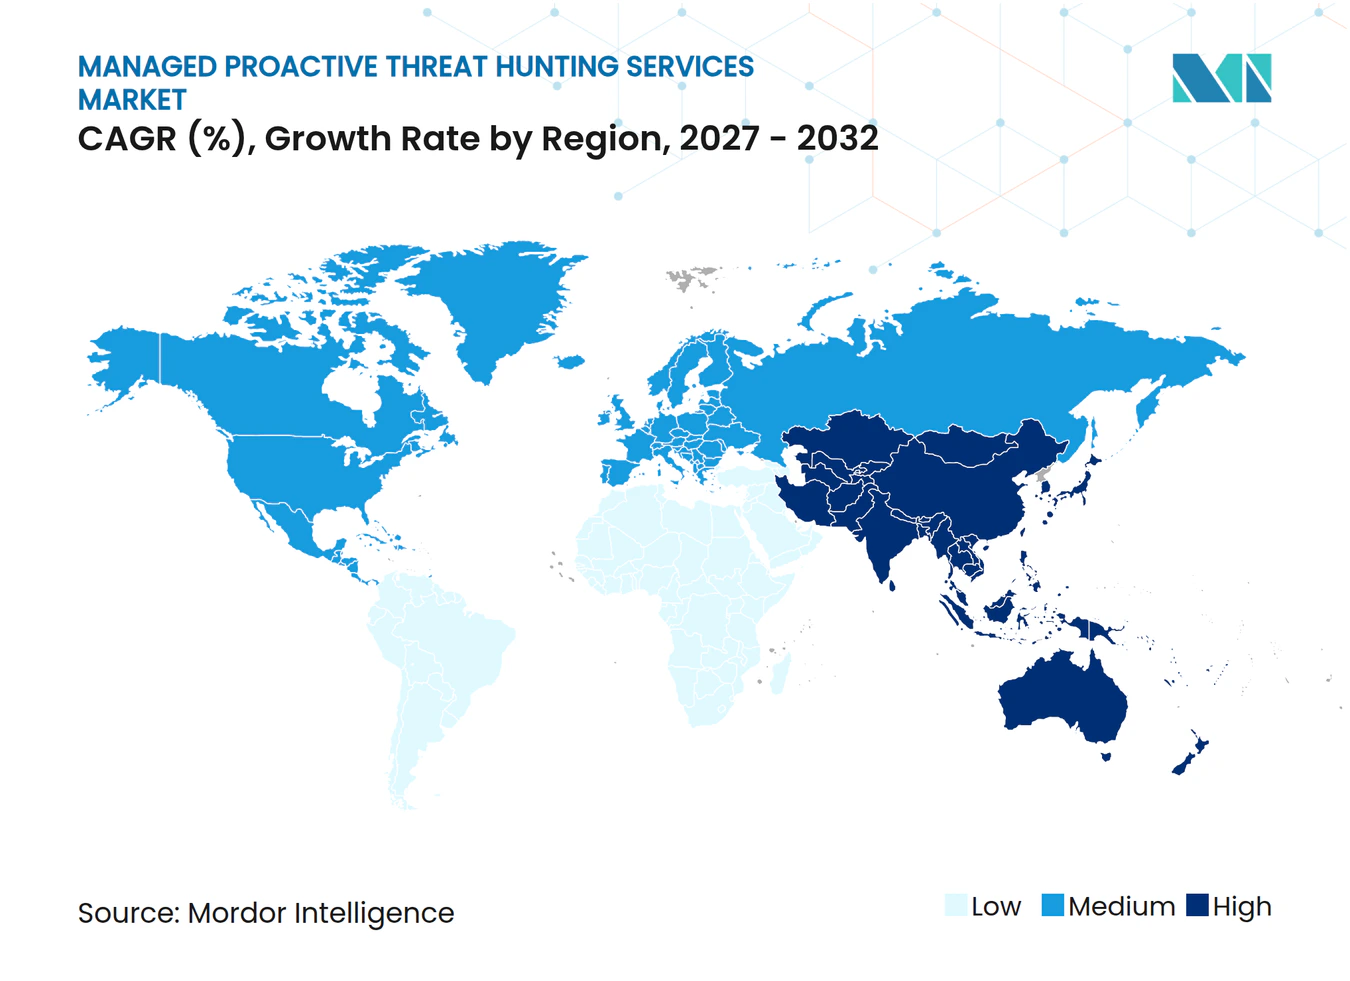
- Por geografia, a América do Norte detinha 40,19% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques de Ransomware, Cadeia de Suprimentos e Baseados em Identidade | +3.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Cargas de Trabalho em Nuvem Híbrida e Conectadas | +2.6% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Profissionais de Cibersegurança e Demanda por Especialização Terceirizada | +2.4% | Global, aguda na UE e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão Regulatória por Detecção e Resposta Contínuas | +2.0% | América do Norte e UE, NIS2, DORA, SEC | Médio prazo (2-4 anos) |
| Operações Autônomas de Ameaças e Investigação Assistida por IA | +1.6% | Global, mercados com orientação tecnológica avançada lideram | Médio prazo (2-4 anos) |
| Reutilização de Telemetria de Segurança Existente por meio de Caça Agnóstica de Plataforma | +1.1% | Global, particularmente empresas do mercado intermediário | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques de Ransomware, Cadeia de Suprimentos e Baseados em Identidade
O ransomware como serviço tornou ataques complexos acessíveis a um grupo mais amplo de afiliados e exerceu pressão sobre equipes de segurança que dependem apenas de volumes de alertas. Saúde e saúde pública registraram o maior número de incidentes de ransomware entre os 16 setores de infraestrutura crítica nos dados do FBI resumidos pela Associação Americana de Hospitais para 2025. Essa exposição está aumentando a demanda pelo mercado de serviços gerenciados de caça proativa a ameaças entre redes hospitalares e sistemas clínicos que precisam identificar intrusões antes que a prestação de cuidados seja interrompida. A CISA, o FBI e o HHS documentaram mais de 500 vítimas do ransomware Medusa em infraestrutura crítica até abril de 2026 e descreveram um modelo de dupla extorsão que aumenta a importância da descoberta precoce.[1] O comprometimento da cadeia de suprimentos e a entrega de ransomware se sobrepõem cada vez mais porque o acesso a fornecedores confiáveis pode ser usado para alcançar um ambiente-alvo. A telemetria de identidade, portanto, precisa estar ao lado dos sinais de endpoint em um programa de caça credível.
Expansão de Cargas de Trabalho em Nuvem Híbrida e Conectadas
Ambientes híbridos produzem informações de segurança em infraestrutura local, ambientes de nuvem privada e serviços de nuvem pública ao mesmo tempo. Esse modelo operacional cria volumes de dados e diferenças arquitetônicas que uma única pilha de segurança pode ter dificuldade em cobrir de forma consistente. O mercado de serviços gerenciados de caça proativa a ameaças se beneficia quando os provedores conseguem normalizar informações de vários ambientes e aplicar as mesmas hipóteses de caça em todos eles. A Arctic Wolf declarou que sua Plataforma Aurora processou mais de 9 trilhões de observações de segurança por semana em ambientes locais e em nuvem por meio da normalização do Open Cybersecurity Schema Framework em outubro de 2025. As ferramentas de segurança internas podem deixar lacunas de cobertura quando não ingerem logs nativos de nuvem em escala de produção. O uso contínuo de aplicações conectadas e infraestrutura mista deve manter a cobertura de telemetria como uma questão central de compra.
Escassez de Profissionais de Cibersegurança e Demanda por Especialização Terceirizada
A escassez de mão de obra em cibersegurança continua a limitar a capacidade das organizações de preencher funções especializadas de investigação. A ISACA relatou em 2025 que 55% das equipes de cibersegurança estavam com falta de pessoal, 65% tinham vagas não preenchidas e 66% dos profissionais experimentavam maior estresse no trabalho do que 5 anos antes. Essas condições dificultam a manutenção de cobertura ininterrupta e a atualização dos manuais de caça internamente. O mercado de serviços gerenciados de caça proativa a ameaças oferece uma forma de acessar investigadores, inteligência de ameaças e rotinas operacionais estabelecidas sem construir uma equipe interna completa. A questão é especialmente relevante onde organizações menores não conseguem competir por talentos em segurança com empregadores maiores. A demanda de longo prazo é sustentada porque a terceirização aborda tanto as vagas em aberto quanto a pressão exercida sobre os analistas existentes.
Pressão Regulatória por Detecção e Resposta Contínuas
Os requisitos regulatórios estão se tornando mais específicos em relação a registros, monitoramento e evidências de que as capacidades de detecção estão em vigor. O guia de implementação técnica da NIS2 da UE identifica os provedores de serviços gerenciados de segurança no âmbito das obrigações relevantes e apoia expectativas de monitoramento mais estruturadas.[2] O DORA também exige monitoramento contínuo de anomalias de TIC com controles em camadas e alertas automáticos. Essas condições apoiam o Mercado de Serviços Gerenciados de Caça Proativa a Ameaças porque os compradores precisam tanto de cobertura de segurança quanto de evidências de que os controles operam conforme o pretendido. A detecção contínua é particularmente importante para organizações que enfrentam janelas curtas de notificação de incidentes. Os provedores gerenciados podem ajudar os compradores a demonstrar capacidade de monitoramento, reter registros de investigação e agregar especialização onde as equipes internas são limitadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Caça a Ameaças Conduzida por Humanos 24/7 | -2.9% | Global, afeta desproporcionalmente PMEs e mercados emergentes | Curto prazo (≤ 2 anos) |
| Dificuldades em Demonstrar o ROI de Perdas Evitadas | -2.1% | Global, mais pronunciado em organizações com orçamento restrito | Médio prazo (2-4 anos) |
| Telemetria Fragmentada e Complexidade de Integração | -1.5% | Global, concentrado em ambientes de TI heterogêneos | Médio prazo (2-4 anos) |
| Soberania de Dados e Restrições de Telemetria Transfronteiriça | -0.8% | UE e Ásia-Pacífico, Alemanha, Japão, Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Caça a Ameaças Conduzida por Humanos 24/7
A caça contínua conduzida por humanos requer analistas especializados, cobertura em turnos, inteligência atualizada e manuais regularmente atualizados. Esses requisitos podem tornar uma capacidade interna completa cara, especialmente quando é adicionada sobre ferramentas de detecção e resposta de endpoints. O Mercado de Serviços Gerenciados de Caça Proativa a Ameaças enfrenta uma barreira de acessibilidade entre PMEs e organizações que operam com orçamentos de segurança limitados. A investigação com suporte de IA pode reduzir o esforço manual necessário em cada ciclo de caça, mas os clientes podem não receber esses ganhos de eficiência imediatamente por meio de preços mais baixos. Os provedores ainda precisam manter equipes experientes para investigar descobertas de alta prioridade e apoiar as decisões dos clientes. A sensibilidade ao custo, portanto, provavelmente permanecerá mais forte onde os compradores não conseguem justificar um serviço sempre ativo.
Dificuldades em Demonstrar o ROI de Perdas Evitadas
A caça a ameaças cria grande parte de seu valor quando uma intrusão não se torna um incidente material. Esse resultado de perda evitada é difícil para os líderes de segurança traduzirem em um caso financeiro direto para os comitês de orçamento. Os provedores frequentemente relatam redução do tempo de permanência, caças concluídas e cobertura do MITRE ATT&CK, mas essas métricas nem sempre mostram um resultado financeiro. O Mercado de Serviços Gerenciados de Caça Proativa a Ameaças pode enfrentar ciclos de compra mais longos quando os compradores precisam de um vínculo mensurável entre a atividade do serviço e a prevenção de perdas. Métricas de resultados consistentes ajudariam os clientes a comparar provedores e explicar o valor do trabalho de segurança proativa. Até que essas métricas sejam usadas de forma mais ampla, a incerteza sobre o ROI permanecerá uma restrição para organizações com orçamento restrito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Modelos Cogerenciados Estão Mudando o Prêmio Totalmente GerenciadoOs Serviços de Caça a Ameaças Totalmente Gerenciados detinham 41,70% do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026. A posição reflete a preferência de organizações que desejam terceirizar a mão de obra, as ferramentas e a cobertura contínua de caça. Esse modelo é adequado para compradores sem um centro de operações de segurança maduro, pois fornece acesso a recursos especializados sem a necessidade de analistas internos. Também oferece às organizações um único relacionamento com o provedor para investigação regular, escalonamento operacional e as rotinas operacionais necessárias quando uma descoberta requer atenção imediata. A entrega totalmente gerenciada permanece importante onde uma equipe de segurança interna tem capacidade limitada para interpretar descobertas complexas e coordenar uma resposta em todos os sistemas de negócios.
Os Serviços de Caça a Ameaças Cogerenciados estão projetados para registrar um CAGR de 16,49% até 2032. O Mercado de Serviços Gerenciados de Caça Proativa a Ameaças está, portanto, se deslocando para modelos que adicionam telemetria, inteligência e manuais do provedor às equipes internas, em vez de substituí-las. Essa abordagem pode atrair organizações regulamentadas que desejam manter a responsabilidade com a equipe interna enquanto ganham capacidade externa para investigações mais aprofundadas. Os serviços baseados em campanhas atendem compradores do mercado intermediário que realizam investigações definidas e orientadas por hipóteses em torno de atores de ameaças específicos ou divulgações de vulnerabilidades. A caça baseada em resposta a incidentes e em contratos de retenção é relevante onde os acordos de seguro cibernético incentivam um relacionamento com o provedor antes que um evento ocorra, embora plataformas escaláveis sejam necessárias para evitar pressão sobre as margens do provedor.



Por Modo de Implantação:
A Nuvem Híbrida Reflete Como os Sistemas Corporativos OperamA Nuvem Híbrida detinha 49,37% do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026. Também está projetada para avançar a um CAGR de 16,69% até 2032. Essa posição reflete o fato de que muitas grandes organizações operam sistemas legados localmente enquanto utilizam cargas de trabalho nativas de nuvem para aplicações mais recentes e serviços voltados ao cliente. Os provedores devem reunir informações desses ambientes distintos sem criar novos pontos cegos ou exigir que o cliente mantenha processos investigativos separados. A entrega híbrida está, portanto, intimamente ligada à capacidade de normalizar dados e executar um processo de investigação consistente em todo o ambiente.
A implantação totalmente baseada em nuvem é relevante para organizações nativas de nuvem e PMEs que não têm grandes compromissos com infraestrutura legada. A entrega local permanece necessária em ambientes com isolamento de rede, instalações de defesa e configurações de infraestrutura crítica onde a residência de dados limita a movimentação de telemetria. O ambiente de infraestrutura crítica da Alemanha apoia escolhas de implantação que podem atender aos requisitos locais de monitoramento e controle de dados. A Elastic introduziu o AlertZero em outubro de 2026 como um sistema de IA multiagente destinado a configurações em nuvem, autogerenciadas e com isolamento de rede. A oferta ilustra por que os provedores precisam de flexibilidade entre arquiteturas de implantação, em vez de presumir que todo comprador pode centralizar informações de segurança em uma nuvem pública.
Por Tamanho da Organização:
A Adoção por PMEs Está Crescendo à Medida que as Barreiras de Acesso DiminuemAs Grandes Empresas representaram 71,41% do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026. As grandes organizações têm orçamentos de segurança maiores, superfícies de ataque mais amplas e canais de aquisição estabelecidos para serviços gerenciados de segurança. Elas também operam patrimônios tecnológicos complexos que tornam a investigação contínua mais valiosa, incluindo várias unidades de negócios e uma combinação de aplicações legadas e modernas. Sua escala ajuda a sustentar contratos dedicados com fornecedores e configurações avançadas de serviços que compradores menores podem não conseguir financiar. Esse grupo de compradores permanece central para a receita porque tem os recursos para implantar cobertura ampla em seu ambiente operacional.
As PMEs estão projetadas para registrar um CAGR de 17,32% até 2032. Sua adoção é apoiada por ofertas especializadas, economias mais baixas por endpoint provenientes da automação com suporte de IA e requisitos de seguro que podem favorecer o monitoramento contínuo. A constatação da ISACA de que 65% das organizações tinham vagas não preenchidas em cibersegurança destaca o desafio de pessoal enfrentado por compradores menores. A TD SYNNEX Alemanha e a digit solutions introduziram um serviço gerenciado de SOC em língua alemã em novembro de 2025 para ajudar os MSPs a atender clientes de PMEs e do setor público sem seu próprio SOC.[3] Os formatos cogerenciados e baseados em campanhas podem fornecer acesso a habilidades especializadas sem o preço e o compromisso de um contrato gerenciado em tempo integral, permitindo que os provedores alcancem organizações com orçamentos mais restritos.

Por Setor do Usuário Final:
Saúde e Ciências da Vida Estão Superando o BFSIO BFSI detinha 26,33% do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026. O setor tem um longo histórico de investimento em detecção de ameaças porque gerencia dados financeiros e pessoais de alto valor. Seus requisitos de conformidade e a necessidade de proteger serviços em tempo real também apoiam o monitoramento contínuo em aplicações que clientes e funcionários usam diariamente. As equipes de segurança neste setor geralmente precisam investigar atividades em canais de clientes, sistemas internos e serviços em nuvem. Essas condições tornam a investigação proativa uma parte estabelecida de seus gastos com segurança e do processo de seleção de provedores.
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 18,12% até 2032. A Associação Americana de Hospitais relatou que saúde e saúde pública tiveram o maior número de incidentes de ransomware entre os 16 setores de infraestrutura crítica em 2025. Esse risco está levando os sistemas hospitalares a se concentrarem mais na detecção contínua e na investigação gerenciada porque a interrupção pode afetar os sistemas clínicos e as operações de cuidados. A demanda do governo e da defesa reflete a exposição a atividades de estados-nação e a necessidade de proteger sistemas sensíveis. Energia e serviços públicos estão aumentando a adoção à medida que a tecnologia operacional e a tecnologia da informação se tornam mais conectadas, enquanto TI e telecomunicações, varejo e comércio eletrônico e outros grupos de usuários finais adicionam uma base mais ampla de demanda.
Análise Geográfica
Mercado de Serviços Gerenciados de Caça Proativa a Ameaças na América do Norte
A América do Norte detinha 40,19% da participação no Mercado de Serviços Gerenciados de Caça Proativa a Ameaças em 2026. A região possui uma grande concentração de compradores corporativos de segurança e um ecossistema maduro de provedores de segurança gerenciada. As organizações também enfrentam um ambiente regulatório que coloca maior ênfase na detecção oportuna e no tratamento de incidentes, o que pode tornar o monitoramento contínuo um requisito operacional prático. A saúde e a manufatura continuam sendo grupos de compradores importantes, pois o ransomware criou riscos operacionais e financeiros. Os Estados Unidos lideram a receita regional, enquanto o Canadá e o México sustentam uma demanda adicional à medida que os provedores ampliam sua cobertura e disponibilidade de serviços.
Mercado de Serviços Gerenciados de Caça Proativa a Ameaças na Europa e na América do Sul
A Europa é a segunda maior geografia para o Mercado de Serviços Gerenciados de Caça Proativa a Ameaças. Alemanha, Reino Unido e França lideram a adoção, enquanto a NIS2 e a DORA apoiam o investimento em processos de monitoramento, registro e detecção.[4] A Alemanha acrescenta requisitos de infraestrutura crítica que podem favorecer modelos de implantação com controle de dados. Provedores com serviços agnósticos de plataforma podem atender compradores que precisam manter a telemetria em locais definidos. A América do Sul permanece em um estágio mais inicial, com Brasil e Argentina representando as principais áreas de demanda corporativa.
Mercado de Serviços Gerenciados de Caça Proativa a Ameaças na APAC e no Oriente Médio e África
A Ásia-Pacífico deve se expandir a um CAGR de 17,89% até 2032. O Japão é um mercado relevante porque provedores locais estão introduzindo serviços que inserem a caça proativa no ciclo de operações de segurança do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças. A MBSD lançou o MBSD-SOC Proactive Hunt em outubro de 2026 e declarou que as regras de detecção derivadas da caça são retroalimentadas em seu monitoramento contínuo de SIEM. China, Índia e Coreia do Sul também estão aumentando o investimento em capacidade de segurança, enquanto o Oriente Médio, liderado pela Arábia Saudita e pelos Emirados Árabes Unidos, e a África, liderada pela África do Sul e pela Nigéria, são áreas emergentes onde os provedores devem adaptar a entrega às condições operacionais locais e às regras de dados.
Cenário Competitivo
Concentração do Mercado
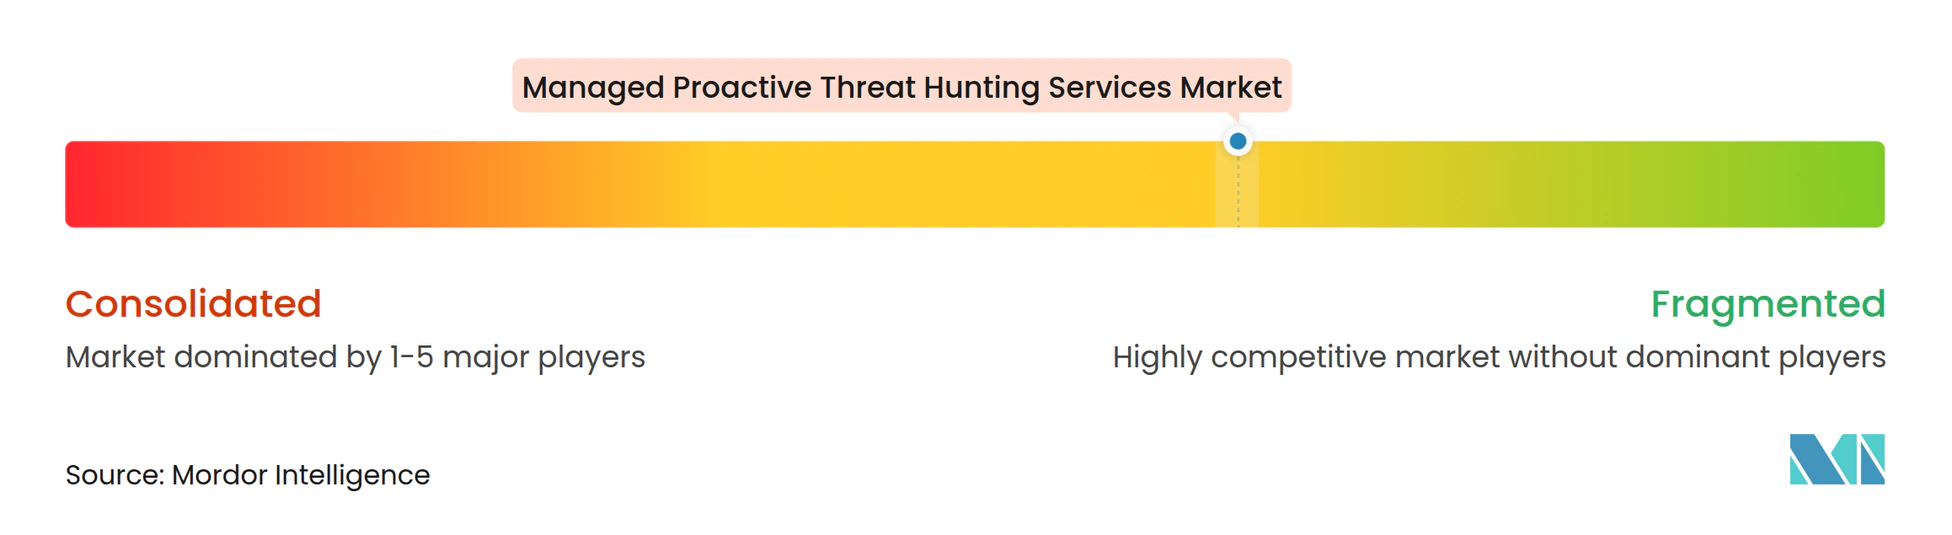
O Mercado de Serviços Gerenciados de Caça Proativa a Ameaças é moderadamente fragmentado entre grandes plataformas e mais fragmentado entre provedores especializados. A capacidade de IA e a profundidade de inteligência estão se tornando fatores competitivos mais importantes do que um simples aumento no número de analistas. Os grandes fornecedores estão incorporando funções de caça autônoma em camadas de serviços gerenciados para aumentar o rendimento das investigações e lidar com o volume de dados de segurança nos ambientes dos clientes. A CrowdStrike lançou o Threat AI em setembro de 2025 com um Agente de Caça para consultas contínuas e um Agente de Análise de Malware para geração automatizada de regras YARA. Esse movimento mostra como os principais provedores buscam separar a capacidade de caça de uma expansão linear das equipes de analistas.
A Elastic introduziu o AlertZero em outubro de 2026 como uma camada baseada em agentes para operações de segurança que inclui Triage Watch, Hunt Watch, Detection Watch e Forensics Watch. O produto destina-se a apoiar a caça contínua, o ajuste de detecções e o trabalho forense em implantações em nuvem, autogerenciadas e com isolamento de rede. A Arctic Wolf formalizou uma colaboração estratégica com a AWS em outubro de 2025 para escalar a Plataforma Aurora e seu SOC com tecnologia de IA, declarando que a plataforma processa mais de 9 trilhões de observações de segurança por semana. Essas ações mostram uma competição centrada em escala de dados, automação e suporte a ambientes mais amplos. O Mercado de Serviços Gerenciados de Caça Proativa a Ameaças também está vendo fornecedores usarem relacionamentos com nuvem e arquitetura de produtos para melhorar o alcance da entrega gerenciada.
Especialistas como Red Canary, Expel e Huntress Labs competem por meio de especialização vertical e entrega cogerenciada que mantém os clientes mais envolvidos nas decisões. Espaço em branco permanece na caça com consciência de tecnologia operacional, onde as habilidades de detecção especializadas são limitadas, e em locais onde os requisitos de conformidade dificultam a entrega de serviços hospedados em nuvem. A consolidação provavelmente favorecerá empresas que combinam ampla cobertura de telemetria, inteligência de ameaças proprietária e capacidade de investigação automatizada. Nenhuma participação de mercado combinada para as principais empresas foi fornecida, portanto, uma pontuação de concentração não pode ser calculada sob os critérios declarados.
Líderes do Setor de Serviços Gerenciados de Caça Proativa a Ameaças
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
Sophos Limited
-
Palo Alto Networks, Inc.
-
SentinelOne, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Caça Proativa a Ameaças Empresas cobertas neste relatório
- CrowdStrike Holdings, Inc.
- Arctic Wolf Networks, Inc.
- Sophos Limited
- Microsoft Corporation
- Palo Alto Networks, Inc.
- SentinelOne, Inc.
- Rapid7, Inc.
- eSentire, Inc.
- Red Canary
- Expel, Inc.
- Huntress Labs Incorporated
- LevelBlue
- Bitdefender SRL
- Critical Start, Inc.
- Binary Defense Systems, Inc.
- Kroll, LLC
- WithSecure Corporation
- Darktrace Limited
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Trend Micro Incorporated
- Orange S.A.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Caça Proativa a Ameaças
- Outubro de 2026: A Elastic lançou o AlertZero em 8 de outubro de 2026, uma camada agêntica no Elastic Security que implanta 4 agentes de IA especializados — Triage Watch, Hunt Watch, Detection Watch e Forensics Watch — para caçar ameaças continuamente, ajustar detecções e realizar trabalho forense em implantações em nuvem, autogerenciadas e com isolamento de rede.
- Outubro de 2026: A Mitsui Bussan Secure Directions lançou o "MBSD-SOC Proactive Hunt" no Japão, incorporando a caça proativa a ameaças em seu ciclo de SOC e alimentando as regras de detecção derivadas da caça de volta ao monitoramento contínuo de SIEM.
- Fevereiro de 2026: A Arctic Wolf foi selecionada pela Chubb como provedora preferencial de detecção e resposta gerenciadas, marcando uma convergência entre os critérios de subscrição de seguro cibernético e a seleção de serviços gerenciados de caça a ameaças.
- Novembro de 2025: A NEC lançou o "CyIOC", uma marca de serviço gerenciado de segurança de próxima geração orientada por inteligência, integrando a inteligência de ameaças proprietária da NEC com análise de IA em uma rede global de 4 sites de Centro de Inteligência e Operações Cibernéticas no Japão, Ásia-Pacífico, Europa e Estados Unidos.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças
Os serviços gerenciados de caça proativa a ameaças são operações de cibersegurança terceirizadas nas quais analistas de segurança especializados e conduzidos por humanos pesquisam sistematicamente a pegada digital de uma organização para descobrir ameaças cibernéticas sofisticadas e ocultas que contornaram com sucesso os controles de segurança automatizados.
O Relatório do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças é Segmentado por Modelo de Serviço (Serviços de Caça a Ameaças Totalmente Gerenciados, Serviços de Caça a Ameaças Cogerenciados, Serviços de Caça a Ameaças Baseados em Campanhas e Caça Baseada em Resposta a Incidentes e Contratos de Retenção), Modo de Implantação (Baseado em Nuvem, Nuvem Híbrida e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (BFSI, Caça Baseada em Resposta a Incidentes e Contratos de Retenção, Saúde e Ciências da Vida, TI e Telecomunicações, Energia e Serviços Públicos, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Caça a Ameaças Totalmente Gerenciados |
| Serviços de Caça a Ameaças Cogerenciados |
| Serviços de Caça a Ameaças Baseados em Campanhas |
| Caça Baseada em Resposta a Incidentes e Contratos de Retenção |
| Baseado em Nuvem |
| Nuvem Híbrida |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Governo e Defesa |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Energia e Serviços Públicos |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Caça a Ameaças Totalmente Gerenciados | |
| Serviços de Caça a Ameaças Cogerenciados | ||
| Serviços de Caça a Ameaças Baseados em Campanhas | ||
| Caça Baseada em Resposta a Incidentes e Contratos de Retenção | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Nuvem Híbrida | ||
| Local | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | BFSI | |
| Governo e Defesa | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Energia e Serviços Públicos | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços Gerenciados de Caça Proativa a Ameaças?
O Mercado de Serviços Gerenciados de Caça Proativa a Ameaças está projetado em 5,24 bilhões de USD em 2026 e 6,07 bilhões de USD em 2027, atingindo 11,83 bilhões de USD até 2032 a um CAGR de 14,28%. A previsão reflete a demanda por investigação contínua em ambientes corporativos complexos e infraestrutura conectada.
Qual tipo de serviço lidera o Mercado de Serviços Gerenciados de Caça Proativa a Ameaças?
Os Serviços de Caça a Ameaças Totalmente Gerenciados lideram com uma participação de 41,70% em 2026, enquanto os Serviços de Caça a Ameaças Cogerenciados têm o maior CAGR projetado de 16,49% até 2032.
Por que as organizações utilizam o Mercado de Serviços Gerenciados de Caça Proativa a Ameaças?
As organizações utilizam esses serviços para investigar ameaças de ransomware, cadeia de suprimentos, identidade e relacionadas à nuvem que podem contornar os controles automatizados e afetar as operações de negócios.
Qual modelo de implantação é mais amplamente utilizado para a caça gerenciada a ameaças?
A Nuvem Híbrida lidera com uma participação de 49,37% em 2026 e tem o maior CAGR projetado de 16,69% até 2032.
Qual setor do usuário final está se expandindo mais rapidamente para os serviços de caça a ameaças?
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 18,12% até 2032, apoiadas pela maior exposição ao ransomware.
Qual região tem a expansão projetada mais forte?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,89% até 2032, enquanto a América do Norte lidera com uma participação de 40,19% em 2026.