
Tamaño y Participación del Mercado de Servicios Gestionados de Caza de Amenazas en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.39 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Caza de Amenazas en la Nube por Mordor Intelligence
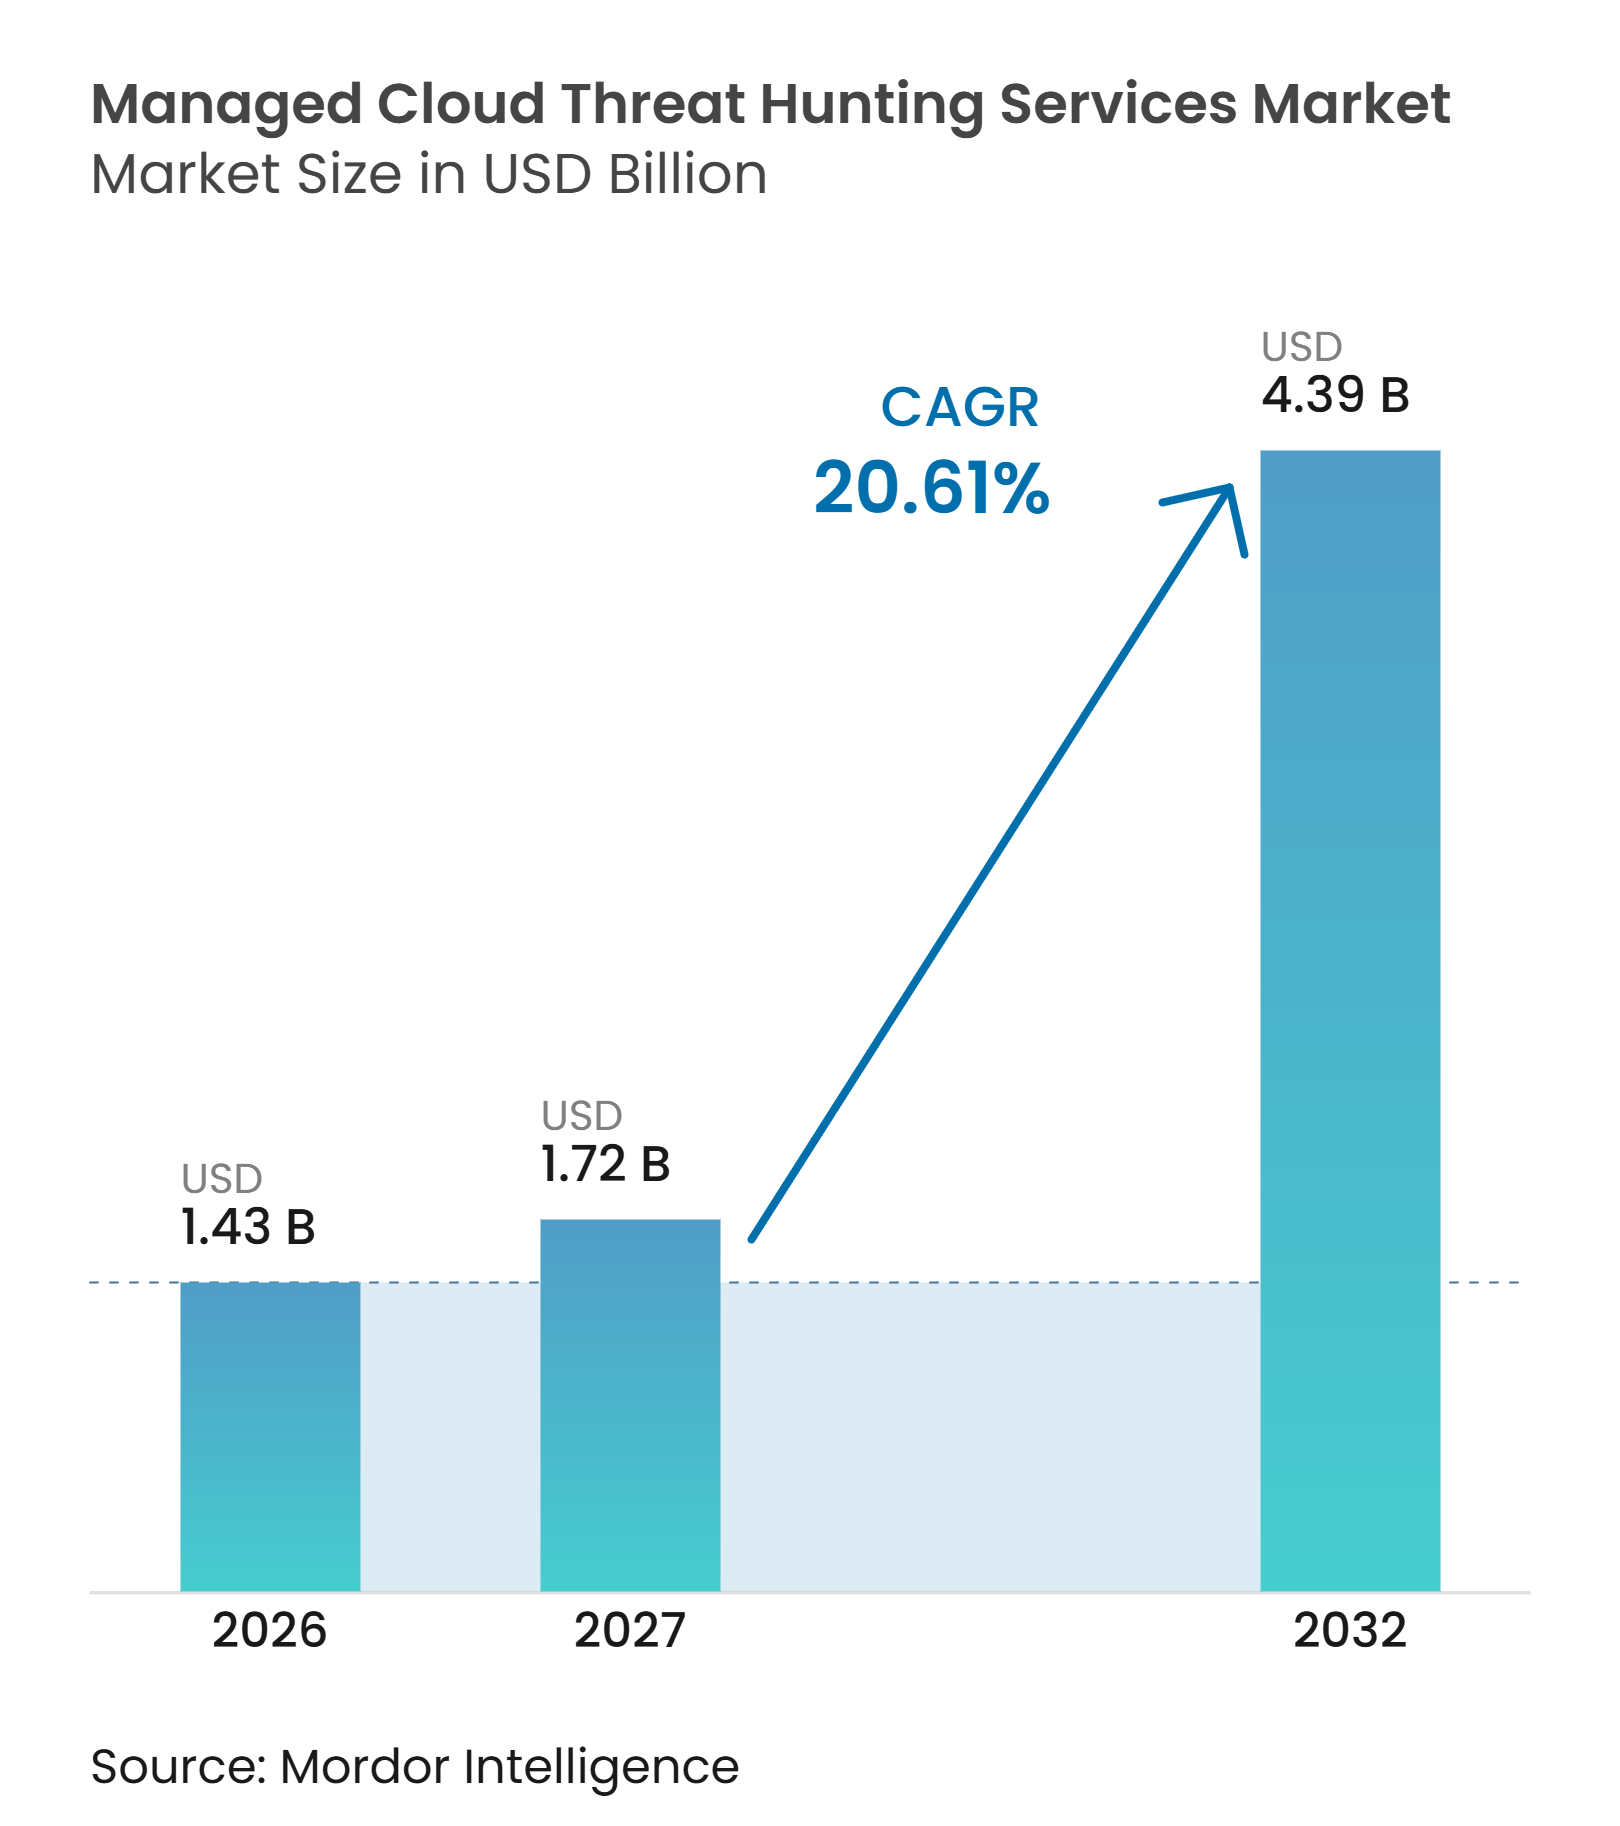
Se proyecta que el tamaño del mercado de servicios gestionados de caza de amenazas en la nube se expanda desde 1,43 mil millones de USD en 2026 y 1,72 mil millones de USD en 2027 hasta 4,39 mil millones de USD en 2032, registrando una CAGR del 20,61% entre 2027 y 2032. El crecimiento sigue la creciente exposición de seguridad creada por las cargas de trabajo en múltiples nubes, las cuentas de servicio y las interfaces de programación de aplicaciones de terceros. El compromiso de identidad se ha convertido en una ruta principal hacia los entornos en la nube, lo que aumenta la demanda de monitoreo capaz de conectar la actividad entre identidades, cargas de trabajo y plataformas en la nube. Muchas organizaciones también carecen del personal especializado necesario para ejecutar programas de caza continua internamente. Los proveedores están respondiendo combinando servicios gestionados con herramientas de investigación automatizada y una cobertura de telemetría más amplia. Las normas de residencia de datos, el trabajo de integración y la escasez de cazadores de amenazas en la nube con experiencia siguen siendo limitaciones materiales en la prestación del servicio.
Conclusiones Clave del Informe
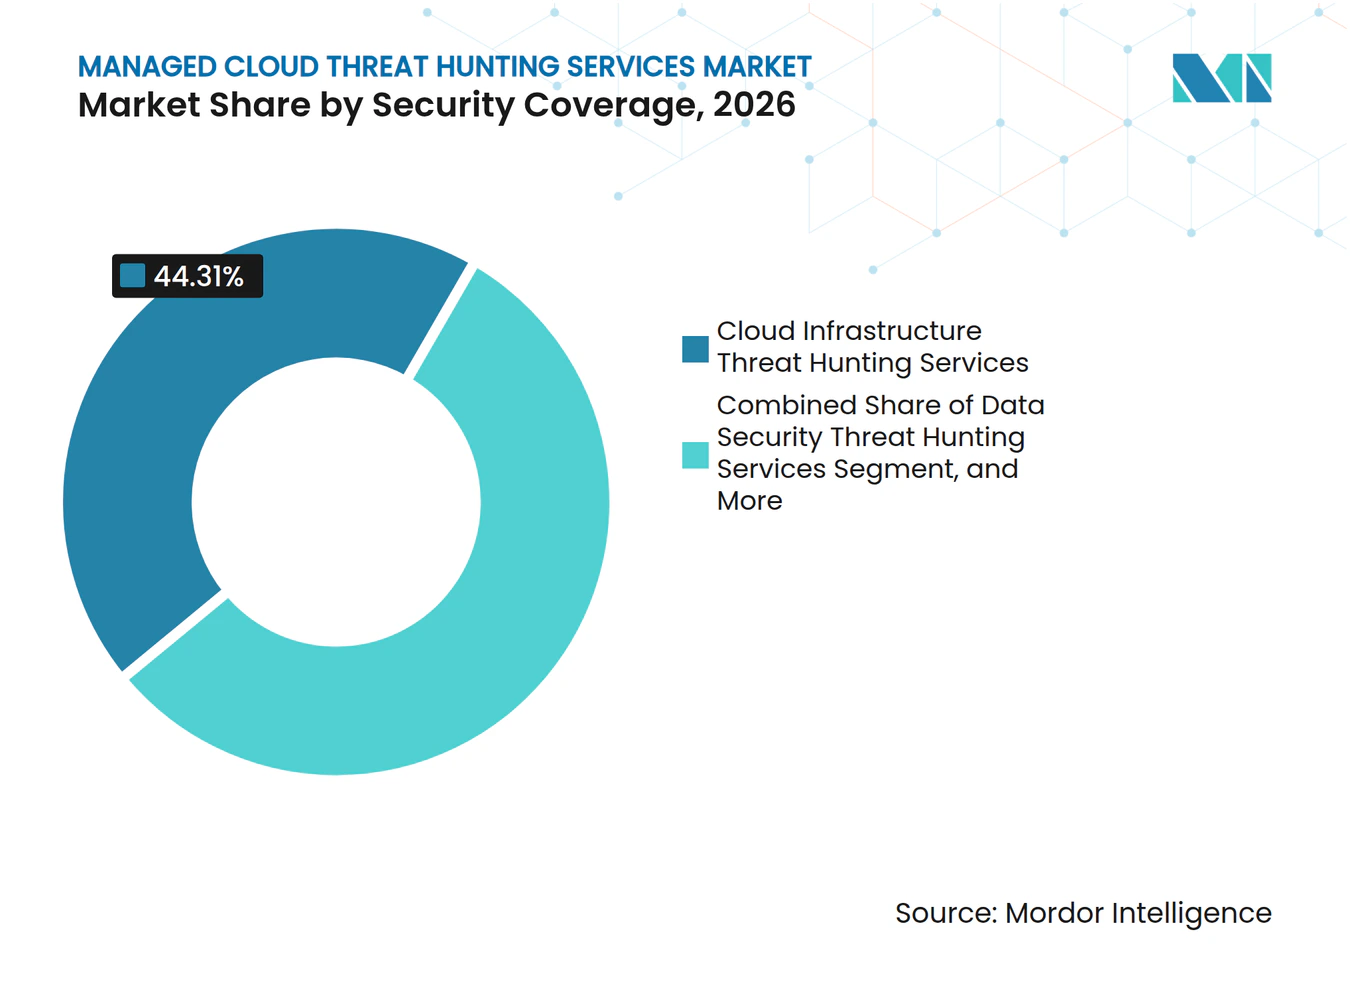
- Por cobertura de seguridad, los servicios de caza de amenazas en infraestructura en la nube representaron el 44,31% del mercado de servicios gestionados de caza de amenazas en la nube en 2026, mientras que se proyecta que los servicios de caza de amenazas de identidad y acceso se expandan a una CAGR del 21,68% hasta 2032.
- Por modo de implementación, la nube pública representó el 65,12% del mercado de servicios gestionados de caza de amenazas en la nube en 2026, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 22,04% hasta 2032.
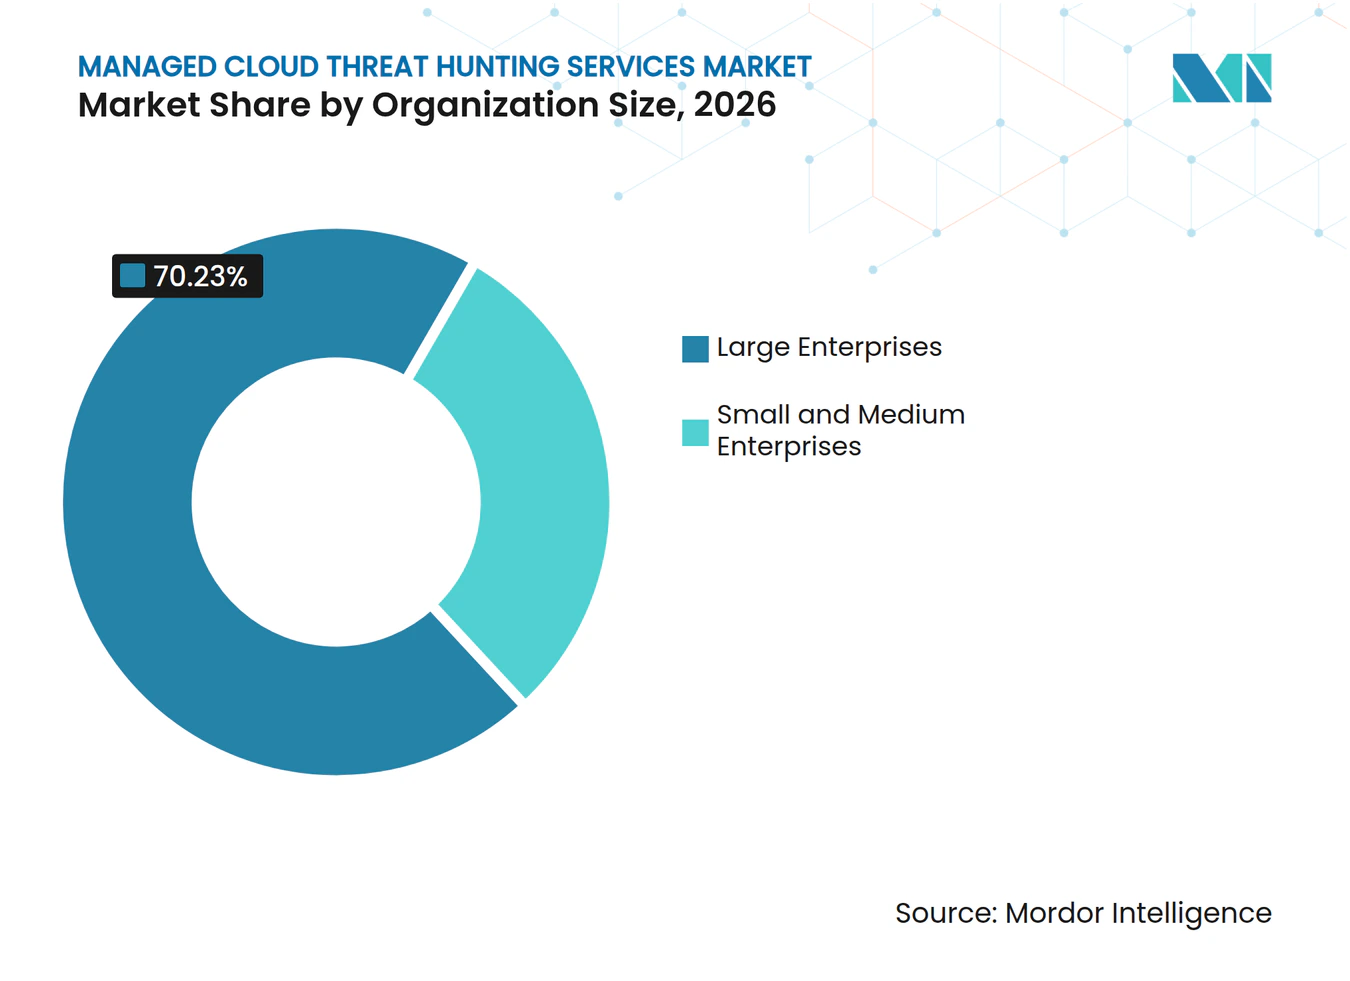
- Por tamaño de organización, las grandes empresas representaron el 70,23% del mercado de servicios gestionados de caza de amenazas en la nube en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 22,37% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 28,17% del mercado de servicios gestionados de caza de amenazas en la nube en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 21,08% hasta 2032.
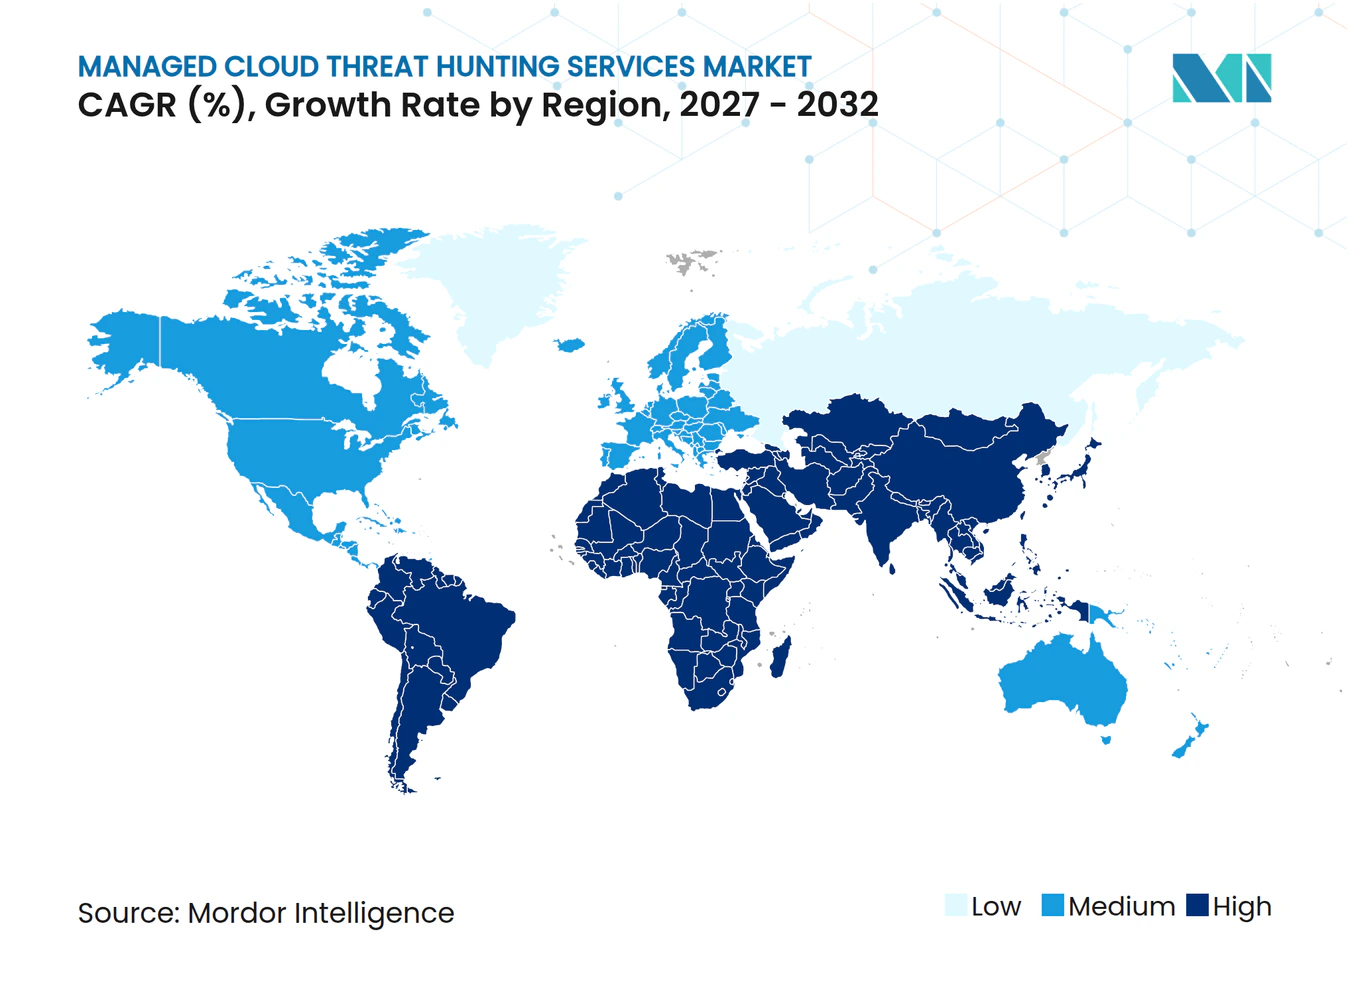
- Por geografía, América del Norte representó el 35,88% de los ingresos del mercado de servicios gestionados de caza de amenazas en la nube en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 21,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de la Superficie de Ataque en la Nube | +4.2% | Global, más agudo en los corredores de alta densidad en la nube de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada del Uso de Técnicas de Subsistencia en el Entorno por Parte de los Adversarios | +3.8% | Global, con mayor gravedad en América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Automatización de la Detección e Investigación Asistida por Inteligencia Artificial | +3.5% | Global, adopción temprana en América del Norte y Europa, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Talento Especializado que Impulsa la Adopción de Servicios Gestionados | +3.2% | Global, más agudo en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) |
| Expansión de la Telemetría de Cargas de Trabajo e Identidades Nativas en la Nube | +2.8% | América del Norte y Europa, extendiéndose a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Mandatos de Ciberresiliencia y Divulgación | +2.4% | América del Norte, Europa y equivalentes nacionales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de las Superficies de Ataque en la Nube Multiplica los Puntos de Entrada Más Rápido de lo que las Defensas Escalan
La infraestructura en la nube cambia continuamente a medida que las organizaciones agregan cargas de trabajo, cuentas de servicio e interfaces de programación de aplicaciones de terceros. Microsoft reportó un aumento del 87% en las campañas dirigidas a entornos de clientes de Azure mediante acciones destructivas en 2025, mientras que más del 40% de los incidentes de ransomware involucraron elementos de nube híbrida. Los entornos de múltiples nubes hacen que el problema sea más difícil porque los equipos de seguridad deben interpretar diferentes registros, permisos y configuraciones en todos los entornos. La encuesta SANS de 2025 encontró que el 63% de los encuestados identificó la complejidad del entorno como su principal desafío en la gestión de seguridad en la nube. La misma encuesta encontró que el 77% calificó las herramientas nativas de la nube como solo algo efectivas o menos en entornos complejos de múltiples nubes. Estas condiciones hacen que la correlación entre nubes sea un requisito básico en el mercado de servicios gestionados de caza de amenazas en la nube.
Las Técnicas de Subsistencia en el Entorno Explotan Herramientas Nativas de la Nube para Evadir la Detección por Firmas
La actividad de subsistencia en el entorno utiliza servicios legítimos y herramientas administrativas de maneras que se asemejan a operaciones normales. Bitdefender encontró tales técnicas en el 84% de los incidentes de alta gravedad y en el 85% de los incidentes de detección y respuesta gestionadas en su análisis de 700.000 incidentes de seguridad. La CISA identificó ejemplos específicos de la nube en 2025, incluida la extracción de credenciales a través de servicios de metadatos de instancias, el uso indebido de herramientas de línea de comandos en la nube, la automatización programada y la manipulación de tokens de identidad.[1] Estas acciones son difíciles de identificar mediante firmas fijas porque las herramientas subyacentes son de confianza. La encuesta de caza de amenazas SANS de 2025 encontró que el 76% de los ataques de estados-nación utilizaron métodos de subsistencia en el entorno. Este patrón respalda el análisis de comportamiento por parte del mercado de servicios gestionados de caza de amenazas en la nube.
Automatización de la Detección e Investigación Asistida por Inteligencia Artificial
La inteligencia artificial está cambiando la forma en que los proveedores clasifican las alertas y construyen la lógica de detección. Un estudio del IEEE de 2026 informó que un marco de operaciones de seguridad respaldado por inteligencia artificial clasificó las amenazas con una precisión del 94,2% al tiempo que respaldaba la investigación y clasificación autónomas. Una investigación publicada en Electronics encontró que los canales de detección respaldados por modelos de lenguaje de gran escala redujeron el tiempo desde la inteligencia de amenazas hasta la lógica de detección de 45 minutos a menos de 5 minutos. La Encuesta de Detección y Respuesta SANS de 2025 encontró que el 76% de las organizaciones planeaba aumentar el uso de inteligencia artificial y aprendizaje automático para la detección y respuesta, frente al 67% en 2024, mientras que el 73% planeaba adoptar la caza de amenazas automatizada. En el mercado de servicios gestionados de caza de amenazas en la nube, estas herramientas pueden reducir el trabajo de investigación rutinario y permitir que los analistas se concentren en el comportamiento complejo en la nube. Los proveedores deben demostrar que la automatización produce una detección y contención más rápidas.
La Escasez de Talento Especializado Impulsa a las Organizaciones hacia Modelos de Caza Externalizados
La escasez de especialistas en seguridad en la nube está impulsando a las organizaciones a adoptar servicios gestionados. CDW reportó 457.000 puestos de ciberseguridad sin cubrir en los Estados Unidos en 2025, y el 46% de los líderes identificó la seguridad en la nube como una habilidad muy necesaria. ISC2 informó en 2026 que la seguridad en la nube era la principal habilidad técnica buscada por los gerentes de contratación, citada por el 29% de los encuestados. La caza continua también requiere cobertura las 24 horas del día, los 7 días de la semana, lo que es difícil de proporcionar para los equipos internos más pequeños. Los servicios de suscripción reducen la necesidad de construir un centro de operaciones de seguridad completo antes de implementar el monitoreo proactivo. En conjunto, estas necesidades amplían la base de clientes potenciales para el mercado de servicios gestionados de caza de amenazas en la nube.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Especialistas en Caza de Amenazas en la Nube | -2.8% | Global, más agudo en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) |
| Restricciones de Soberanía de Datos sobre la Telemetría Transfronteriza | -2.4% | Europa, India, China y un alcance más amplio en mercados emergentes | Corto plazo (≤ 2 años) |
| Fricción de Integración entre Pilas Heredadas y de Múltiples Nubes | -2.1% | Global, más pronunciado en entornos industriales y del sector público | Mediano plazo (2-4 años) |
| Fatiga de Alertas y Dificultad para Demostrar el Retorno sobre la Inversión | -1.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Especialistas Limita la Capacidad de los Proveedores de Servicios Gestionados para Escalar la Prestación
La escasez que impulsa la externalización también limita la capacidad de los proveedores de servicios. La encuesta de caza de amenazas SANS de 2025 encontró que el 61% de los encuestados consideraba la escasez de personal calificado como su principal barrera para una caza de amenazas exitosa, por delante de las restricciones de herramientas y presupuesto. Los proveedores deben reclutar del mismo grupo limitado de analistas de nube con experiencia que sus clientes. Las plataformas están utilizando la automatización para las tareas de investigación de Nivel 1 y Nivel 2 para que el personal con experiencia pueda concentrarse en investigaciones más profundas. Los especialistas más pequeños pueden tener dificultades para financiar esas inversiones en plataformas. La restricción puede favorecer a las plataformas de mayor escala en el mercado de servicios gestionados de caza de amenazas en la nube.
Los Mandatos de Soberanía de Datos Transfronterizos Restringen la Centralización de la Telemetría y el Alcance de la Caza
La caza gestionada funciona mejor cuando la telemetría de las regiones en la nube, los puntos finales y los sistemas de identidad puede analizarse conjuntamente. El Reglamento General de Protección de Datos de la Unión Europea establece condiciones para la transferencia de datos personales que pueden estar integrados en la telemetría. El NIST declaró en su borrador público inicial de 2026 sobre seguridad en múltiples nubes que la telemetría y el registro se encontraban entre las áreas que necesitaban una mayor alineación entre proveedores. Estos requisitos pueden prolongar la implementación y la adquisición porque los proveedores pueden necesitar operaciones regionales o procesamiento localizado. Los datos fragmentados reducen la integridad del análisis de comportamiento entre nubes. Los modelos de prestación regional pueden volverse cada vez más importantes en el mercado de servicios gestionados de caza de amenazas en la nube.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Cobertura de Seguridad:
La Infraestructura en la Nube Lidera Mientras las Amenazas de Identidad Ganan PrioridadLos servicios de caza de amenazas en infraestructura en la nube representaron el 44,31% de la participación del mercado de servicios gestionados de caza de amenazas en la nube en 2026. El segmento respalda la visibilidad en instancias de cómputo, clústeres de contenedores, funciones sin servidor y almacenamiento en la nube. Los grandes entornos en la nube generan una extensa actividad de interfaces de programación de aplicaciones que no puede revisarse eficazmente solo mediante el registro nativo. Los equipos gestionados correlacionan información de activos, configuración y tiempo de ejecución para identificar escalada de privilegios, movimiento lateral y exfiltración de datos. Estas capacidades hacen del monitoreo de infraestructura la base de la mayoría de los compromisos gestionados.
Se proyecta que los servicios de caza de amenazas de identidad y acceso crezcan a una CAGR del 21,68% hasta 2032. CrowdStrike registró un aumento interanual del 136% en las intrusiones en la nube en 2025, mientras que Red Canary reportó un aumento de casi el 500% en las detecciones de cuentas en la nube en el primer semestre de 2025.[2] Microsoft amplió la cobertura de Defender for Identity a las identidades de Okta en junio de 2025, estableciendo un monitoreo de identidad entre plataformas en Active Directory, Entra ID y Okta. La caza de amenazas en aplicaciones e interfaces de programación de aplicaciones está ganando terreno a medida que las empresas implementan microservicios e integraciones de terceros. La caza de amenazas en seguridad de datos sigue siendo menor en alcance, pero el monitoreo del acceso a datos y la exfiltración gana importancia cuando la información regulada se almacena en entornos en la nube.



Por Modo de Implementación:
La Nube Pública Proporciona Escala Mientras la Nube Híbrida Crece Más RápidoLa nube pública representó el 65,12% del mercado de servicios gestionados de caza de amenazas en la nube en 2026. Esta posición refleja el uso generalizado de Amazon Web Services, Microsoft Azure y Google Cloud para cargas de trabajo empresariales. Los proveedores gestionados han desarrollado integraciones maduras para estos entornos. Las conexiones de telemetría prediseñadas y los servicios en la nube conocidos facilitan la introducción de la caza gestionada. La nube pública, por lo tanto, sigue siendo la principal fuente de volumen para el mercado de servicios gestionados de caza de amenazas en la nube.
Se proyecta que la nube híbrida crezca a una CAGR del 22,04% hasta 2032. Presidio encontró que el 54% de las organizaciones utilizó la nube híbrida como su principal estrategia de implementación en 2025, frente al 43% del año anterior. Los entornos híbridos requieren que los equipos combinen la telemetría de los sistemas locales con la actividad nativa de la nube, y el 67% de los encuestados de SANS tuvo dificultades para integrar las herramientas de seguridad en la nube en la pila de seguridad más amplia. El uso de la nube privada continúa en la banca, la defensa y los servicios públicos, donde la infraestructura pública compartida puede no cumplir con los requisitos de residencia o control. Los proveedores que cubren entornos privados e híbridos pueden atender a clientes con arquitecturas complejas, incluso cuando la prestación es menos económica que un modelo nativo de hiperescalador.
Por Tamaño de Organización:
Las Grandes Empresas Lideran el Gasto Mientras las Pymes Amplían el AccesoLas grandes empresas representaron el 70,23% del mercado de servicios gestionados de caza de amenazas en la nube en 2026. Sus entornos de múltiples nubes generan grandes volúmenes de datos de telemetría y requieren cobertura continua en línea con la gobernanza interna y las obligaciones regulatorias. Estos clientes a menudo utilizan manuales de procedimientos personalizados, capacidad de caza dedicada y fuentes de inteligencia de amenazas adaptadas a sus configuraciones en la nube. Tales compromisos conducen a valores de contrato más altos y pueden respaldar una mayor retención entre los proveedores. También impulsan a los proveedores a mejorar la correlación de identidades, la normalización de la telemetría y la investigación automatizada.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 22,37% hasta 2032. La caza gestionada basada en suscripción proporciona monitoreo especializado sin el costo inicial de construir un centro de operaciones de seguridad interno. Los servicios prestados a través de socios proveedores de servicios gestionados pueden venderse por usuario o por punto final. Este enfoque amplía el mercado de servicios gestionados de caza de amenazas en la nube más allá de las organizaciones que ya operan un programa de caza dedicado. También requiere que los proveedores ofrezcan niveles de servicio claros e informes útiles para clientes con recursos de seguridad internos limitados.

Por Industria de Usuario Final:
El Sector BFSI Lidera la Demanda Actual Mientras los Organismos Públicos AceleranEl sector BFSI representó el 28,17% del mercado de servicios gestionados de caza de amenazas en la nube en 2026. La migración a la nube, las interfaces de programación de aplicaciones de banca abierta y los estrictos requisitos de responsabilidad crean la necesidad de una detección continua. Se proyecta que los bancos brasileños inviertan 3,9 mil millones de BRL (667 millones de USD) en migración a la nube durante 2026. El sector bancario de Italia gastó 500 millones de EUR (541 millones de USD) en ciberseguridad entre 2021 y 2025. Estas inversiones muestran por qué las instituciones financieras siguen siendo un grupo de clientes central para el monitoreo y la respuesta enfocados en la nube.
Se proyecta que el gobierno y la administración pública crezcan a una CAGR del 21,08% hasta 2032. Un estudio del ICIT de 2025 encontró que el 84% de los profesionales de agencias federales y estatales había iniciado la migración a la nube, y el 49% identificó la seguridad de los datos como su mayor desafío en la nube. Los organismos públicos necesitan proteger la infraestructura crítica y la información sensible a medida que trasladan las cargas de trabajo a los servicios en la nube, mientras que la atención médica, las tecnologías de la información y las telecomunicaciones, la manufactura industrial, la energía y los servicios públicos, y el comercio minorista y el comercio electrónico necesitan un monitoreo ms amplio a medida que crece el uso de la nube. Proofpoint reportó que el 97% de las organizaciones de atención médica experimentó al menos 1 ciberataque en 2026. En energía y servicios públicos, la convergencia de la tecnología operacional y la tecnología de la información introduce nuevas fuentes de telemetría que los proveedores deben incluir en sus flujos de trabajo de caza.
Análisis Geográfico
Mercado de Servicios Gestionados de Caza de Amenazas en la Nube en América del Norte
América del Norte representó el 35,88% de la cuota del mercado de servicios gestionados de caza de amenazas en la nube en 2026. La región cuenta con una gran población de empresas nativas de la nube y un ecosistema maduro de proveedores de seguridad gestionada. Las empresas públicas de los Estados Unidos deben divulgar los incidentes de ciberseguridad materiales dentro de los 4 días hábiles posteriores a la determinación de la materialidad, según la norma de la Comisión de Bolsa y Valores. La brecha de talento en los Estados Unidos respalda aún más el uso de servicios gestionados.
Mercado de Servicios Gestionados de Caza de Amenazas en la Nube en Europa y América del Sur
Europa es el segundo agrupamiento regional más grande, liderado por Alemania, el Reino Unido y Francia. La Directiva NIS2, que entró en vigor en octubre de 2024, amplió los requisitos de gestión de riesgos de ciberseguridad y de notificación a un mayor número de entidades esenciales.[3] Este alcance más amplio incrementa el número de organizaciones que necesitan capacidades de seguridad formales. La Ley de Datos de la Unión Europea también busca reducir las barreras para el cambio de proveedor de nube y promover la portabilidad de datos. América del Sur sigue siendo un área emergente de demanda, impulsada por la modernización de la nube entre las instituciones financieras.
Mercado de Servicios Gestionados de Caza de Amenazas en la Nube en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 21,35% hasta 2032. La demanda proviene de la adopción de la nube por parte de instituciones financieras y organismos públicos, así como de la escasez de personal de seguridad experimentado. Japón está transitando desde la detección y respuesta gestionada de endpoints hacia servicios que ofrecen caza contextual en lugar de únicamente monitoreo de alertas. En China, las normas de infraestructura crítica establecidas en la Ley de Ciberseguridad y la Protección de Clasificación de Seguridad de Redes 2.0 respaldan la demanda de detección y respuesta continuas. Los programas de nube soberana en los estados del Consejo de Cooperación del Golfo y el crecimiento de la tecnología financiera en Sudáfrica respaldan la demanda de servicios adaptados a entornos de seguridad menos maduros.
Panorama Competitivo
Concentración del Mercado
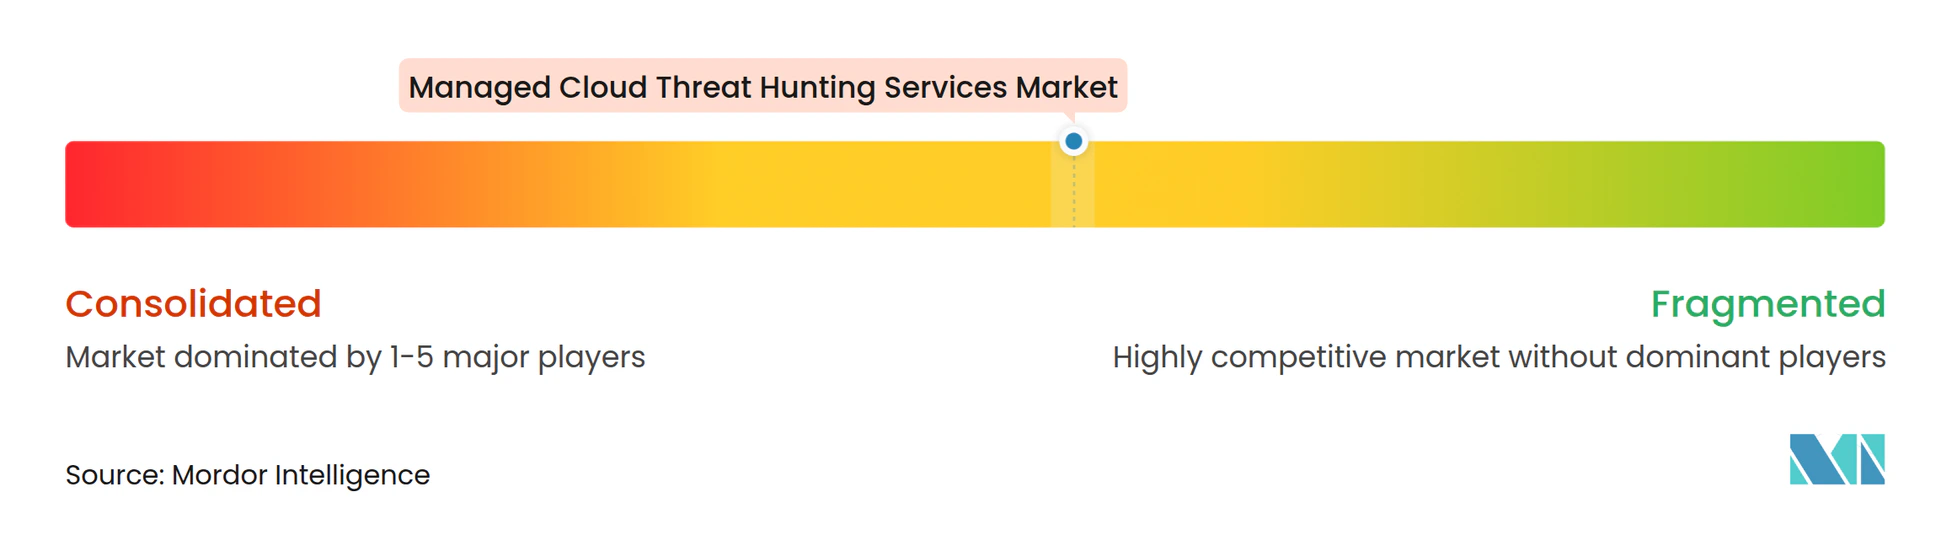
El mercado de servicios gestionados de caza de amenazas en la nube tiene una concentración de moderada a alta, con plataformas globales de ciberseguridad que atienden a grandes clientes empresariales junto con proveedores de seguridad gestionada especializados y regionales. Sophos completó su adquisición de Secureworks en febrero de 2025, combinando la plataforma Taegis XDR y de detección y respuesta gestionadas de Secureworks con las capacidades de MDR y Counter Threat Unit de Sophos. Zscaler completó su adquisición de Red Canary por 675 millones de USD en agosto de 2025. Estas transacciones demuestran el valor competitivo de los grupos de telemetría más grandes, los datos de seguridad integrados y la mayor capacidad de prestación en el mercado de servicios gestionados de caza de amenazas en la nube.
Arctic Wolf firmó un acuerdo de colaboración estratégica con Amazon Web Services en octubre de 2025 para avanzar en su Plataforma Aurora y las capacidades de operaciones de seguridad impulsadas por inteligencia artificial. La empresa declaró que la plataforma procesaba más de 9 billones de observaciones de seguridad cada semana en el momento del acuerdo. TCS Japan lanzó un servicio gestionado de detección y respuesta de puntos finales impulsado por CrowdStrike en mayo de 2025. El servicio combina licencias, implementación, monitoreo, análisis de amenazas y contención para clientes empresariales en Japón. Los proveedores regionales pueden competir combinando el conocimiento de cumplimiento local con plataformas tecnológicas globales.
La competencia tecnológica se está orientando hacia la investigación automatizada, la normalización entre nubes y el monitoreo centrado en la identidad. La investigación de Microsoft describió un marco de creación de detección agéntica con una precisión de coincidencia del 99,4% frente a los patrones establecidos de MITRE ATT&CK.[4] Los entornos híbridos siguen siendo un área abierta porque los proveedores deben normalizar la telemetría local y en la nube sin perder contexto. La caza de identidades más allá de un único proveedor de identidades también es importante, ya que los clientes utilizan múltiples directorios y plataformas de software como servicio. Los clientes del mercado medio necesitan análisis de comportamiento de nivel empresarial a precios compatibles con presupuestos de seguridad más reducidos.
Líderes de la Industria de Servicios Gestionados de Caza de Amenazas en la Nube
-
Arctic Wolf Networks, Inc.
-
Binary Defense Systems, Inc.
-
Expel, Inc.
-
Deepwatch, Inc.
-
Proficio, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Caza de Amenazas en la Nube Empresas cubiertas en este informe
- Arctic Wolf Networks, Inc.
- Binary Defense Systems, Inc.
- BlueVoyant LLC
- CrowdStrike Holdings, Inc.
- Deepwatch, Inc.
- eSentire, Inc.
- Expel, Inc.
- Huntress Labs Incorporated
- LevelBlue Holdings, Inc.
- Mitiga Security, Inc.
- Pondurance, LLC
- Proficio, Inc.
- Rapid7, Inc.
- Red Canary, Inc.
- ReliaQuest Holdings, LLC
- Secureworks Corp.
- SentinelOne, Inc.
- Sophos Limited
- UnderDefense, Inc.
- Zscaler, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Caza de Amenazas en la Nube
- Octubre de 2026: Sophos recibió una inversión de 200 millones de USD codirigida por GTCR y Thoma Bravo, reforzando su posición de capital para la integración de plataformas y el desarrollo de productos tras la adquisición de Secureworks en 2025. La inversión señala la continua convicción del capital privado en el segmento de detección y respuesta gestionadas puro ante la aceleración de la demanda empresarial.
- Mayo de 2026: Arctic Wolf lanzó el Aurora Agentic SOC y la Plataforma Aurora Superintelligence en RSAC 2026, posicionando la inteligencia artificial agéntica como la columna vertebral operativa de un centro de operaciones de seguridad que procesa más de 10 billones de eventos de ciberseguridad semanalmente. El sistema combina un grafo de conocimiento propietario con un enjambre de agentes de inteligencia artificial para gestionar los flujos de trabajo principales del centro de operaciones de seguridad de forma autónoma, al tiempo que retiene a los analistas humanos para la supervisión y la toma de decisiones avanzada.
- Mayo de 2026: SentinelOne presentó Prompt Security On-Premise para la seguridad de inteligencia artificial autohospedada y la disponibilidad general de Purple AI Auto Investigation en RSAC 2026, y anunció una asociación de comercialización con LevelBlue para MDR y SIEM coentregados. Los anuncios extendieron la capacidad de detección gestionada de SentinelOne a entornos locales y de centros de datos soberanos.
- Marzo de 2026: Rapid7 avanzó en su Programa de Socios PACT 2026 introduciendo un nivel de Socio Platino, simplificando los procesos de negociación y mejorando la economía del programa para acelerar el crecimiento de la detección y respuesta gestionadas liderado por socios. El programa también presentó un Programa Tech Champion que proporciona a los ingenieros de ventas de socios visibilidad anticipada de la hoja de ruta y habilitación estructurada para compromisos complejos de MDR.
Alcance del Informe Global del Mercado de Servicios Gestionados de Caza de Amenazas en la Nube
El Mercado de Servicios Gestionados de Caza de Amenazas en la Nube comprende servicios de ciberseguridad externalizados que buscan, investigan, analizan y mitigan de forma proactiva amenazas avanzadas, actividades maliciosas, indicadores de compromiso y rutas de ataque dentro de entornos en la nube. Estos servicios aprovechan la telemetría en la nube, la inteligencia de amenazas, el análisis de comportamiento, el monitoreo de identidades, el monitoreo de seguridad de aplicaciones y las metodologías de caza de amenazas para identificar amenazas que eluden los controles de detección tradicionales en infraestructuras híbridas y de múltiples nubes.
El Informe del Mercado de Servicios Gestionados de Caza de Amenazas en la Nube está Segmentado por Cobertura de Seguridad (Servicios de Caza de Amenazas en Infraestructura en la Nube, Servicios de Caza de Amenazas de Identidad y Acceso, Servicios de Caza de Amenazas en Aplicaciones e Interfaces de Programación de Aplicaciones, y Servicios de Caza de Amenazas en Seguridad de Datos), Modelo de Implementación (Nube Pública, Nube Privada y Nube Híbrida), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Caza de Amenazas en Infraestructura en la Nube |
| Servicios de Caza de Amenazas de Identidad y Acceso |
| Servicios de Caza de Amenazas en Aplicaciones e Interfaces de Programación de Aplicaciones |
| Servicios de Caza de Amenazas en Seguridad de Datos |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Cobertura de Seguridad | Servicios de Caza de Amenazas en Infraestructura en la Nube | |
| Servicios de Caza de Amenazas de Identidad y Acceso | ||
| Servicios de Caza de Amenazas en Aplicaciones e Interfaces de Programación de Aplicaciones | ||
| Servicios de Caza de Amenazas en Seguridad de Datos | ||
| Por Modo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de caza de amenazas en la nube?
Se proyecta que el mercado de servicios gestionados de caza de amenazas en la nube crezca desde 1,43 mil millones de USD en 2026 y 1,72 mil millones de USD en 2027 hasta 4,39 mil millones de USD en 2032, a una CAGR del 20,61%.
¿Qué está impulsando la demanda de servicios gestionados de caza de amenazas en la nube?
La creciente complejidad de las múltiples nubes, los ataques basados en identidades y la escasez de especialistas en seguridad en la nube están ampliando la demanda de apoyo externo en la caza de amenazas.
¿Cuál es el segmento de cobertura de seguridad más grande?
Los servicios de caza de amenazas en infraestructura en la nube lideraron con el 44,31% de los ingresos en 2026, respaldados por la necesidad de monitorear cargas de trabajo y actividad en la nube.
¿Qué enfoque de implementación está creciendo más rápido?
Se proyecta que la nube híbrida se expanda a una CAGR del 22,04% hasta 2032 porque las organizaciones necesitan un monitoreo unificado en entornos locales y en la nube.
¿Qué organizaciones están adoptando estos servicios más rápidamente?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 22,37% hasta 2032 a medida que los servicios de suscripción reducen el costo del monitoreo proactivo continuo.
¿Qué sector de usuario final se proyecta que crezca más rápido?
Se proyecta que el gobierno y la administración pública se expandan a una CAGR del 21,08% hasta 2032 a medida que los organismos públicos trasladan las cargas de trabajo a entornos en la nube.