
Taille et part du marché des services d'impression cloud gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.65 Milliards de dollars |
| Taille du Marché (2032) | 16.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'impression cloud gérés par Mordor Intelligence
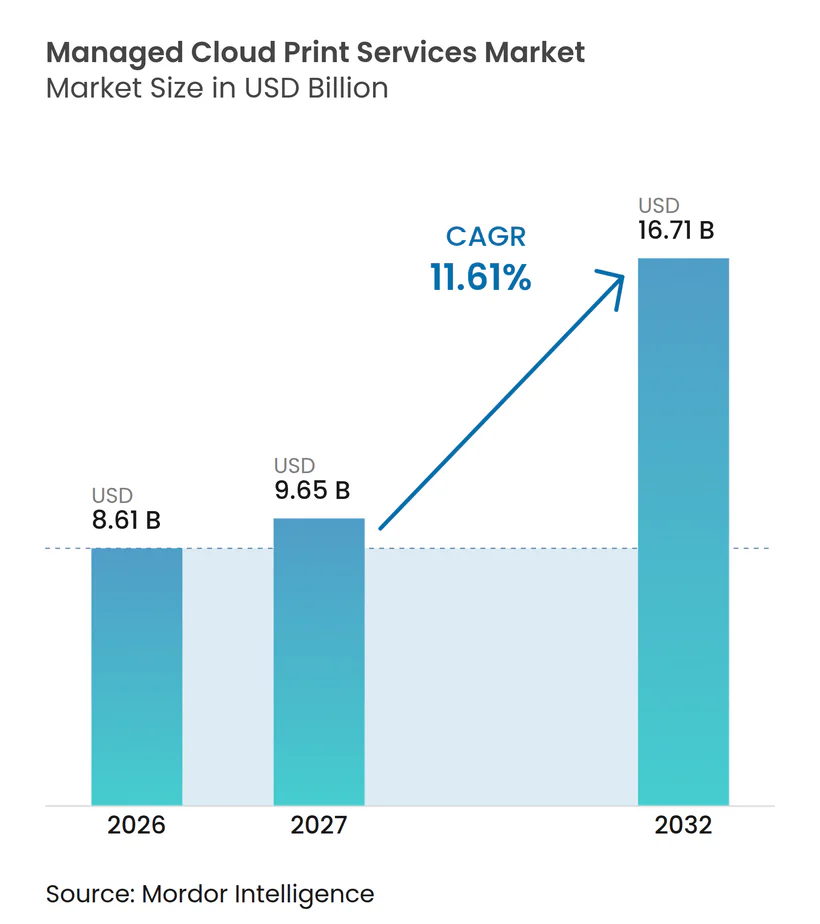
La taille du marché des services d'impression cloud gérés est évaluée à 8,61 milliards USD en 2026 et devrait atteindre 16,71 milliards USD d'ici 2032, avec une expansion à un CAGR de 11,61 % durant la période 2027-2032. Les organisations remplacent les serveurs d'impression sur site par des systèmes basés sur le cloud qui combinent la libération sécurisée, la supervision du parc et les flux documentaires. Le travail hybride a rendu le contrôle centralisé plus important, car les appareils d'impression fonctionnent désormais dans les bureaux, les domiciles et les sites secondaires. L'achat par abonnement offre également aux acheteurs un moyen d'aligner les dépenses sur les utilisateurs actifs plutôt que de maintenir une infrastructure de serveurs et des contrats axés sur le matériel. Les fournisseurs répondent en combinant la gestion de l'impression avec des contrôles de sécurité, des analyses et l'automatisation des flux de travail. Le marché des services d'impression cloud gérés est également confronté à la baisse des volumes d'impression en bureau et aux exigences de résidence des données, ce qui favorise les fournisseurs proposant des tarifications flexibles et des architectures cloud isolées.
Points clés du rapport
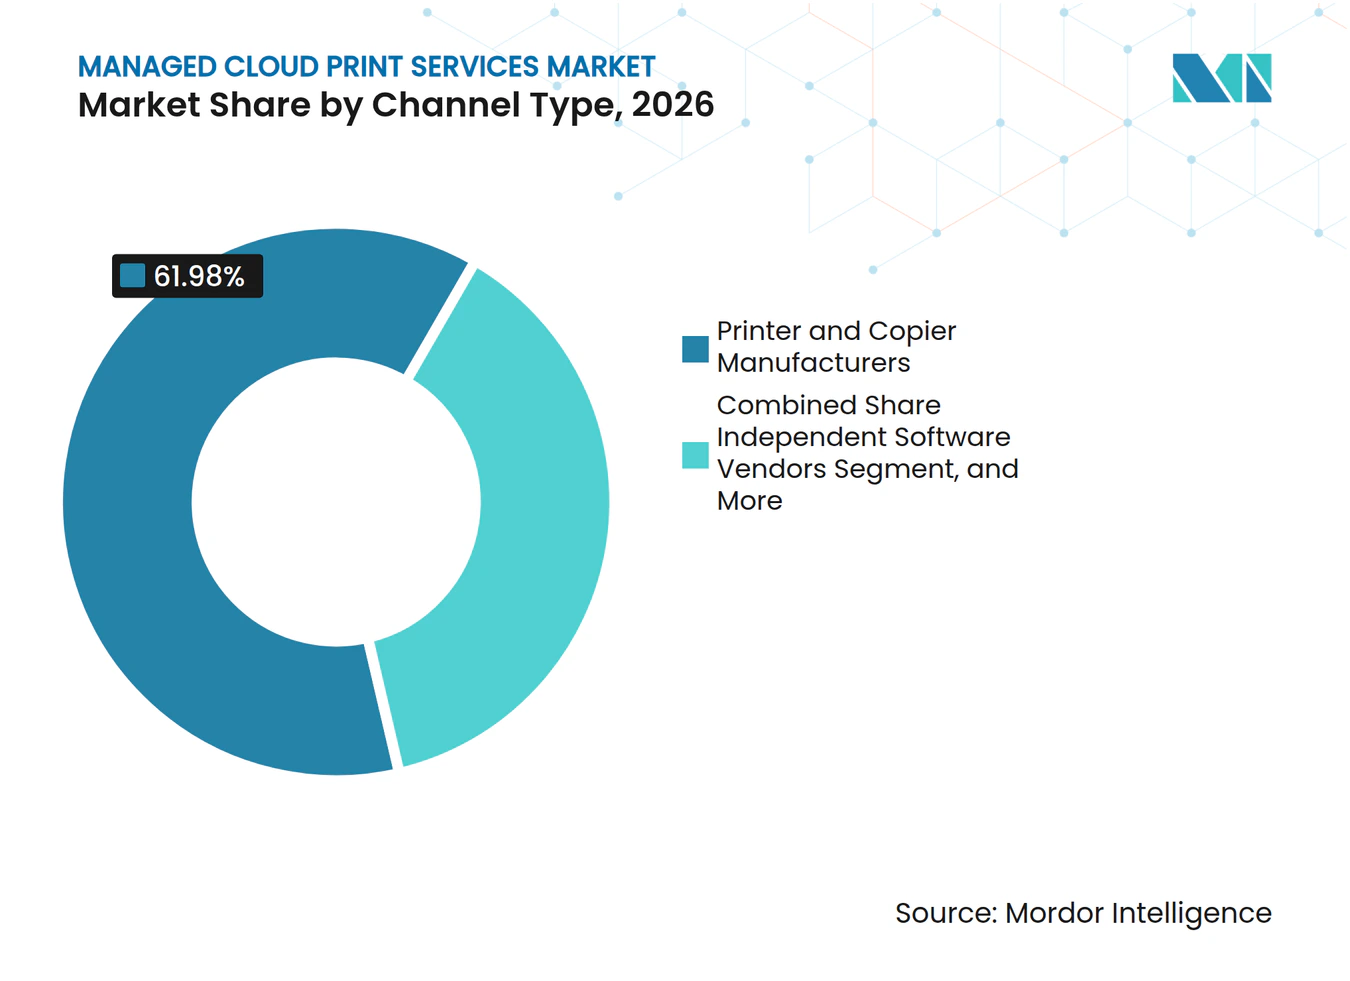
- Par type de canal, les fabricants d'imprimantes et de copieurs détenaient 61,98 % de la part du marché des services d'impression cloud gérés en 2026, tandis que les éditeurs de logiciels indépendants devraient se développer à un CAGR de 12,28 % jusqu'en 2032.
- Par type de service, les opérations d'impression gérées représentaient 32,09 % de la taille du marché des services d'impression cloud gérés en 2026, tandis que les services d'impression cloud devraient se développer à un CAGR de 12,45 % jusqu'en 2032.
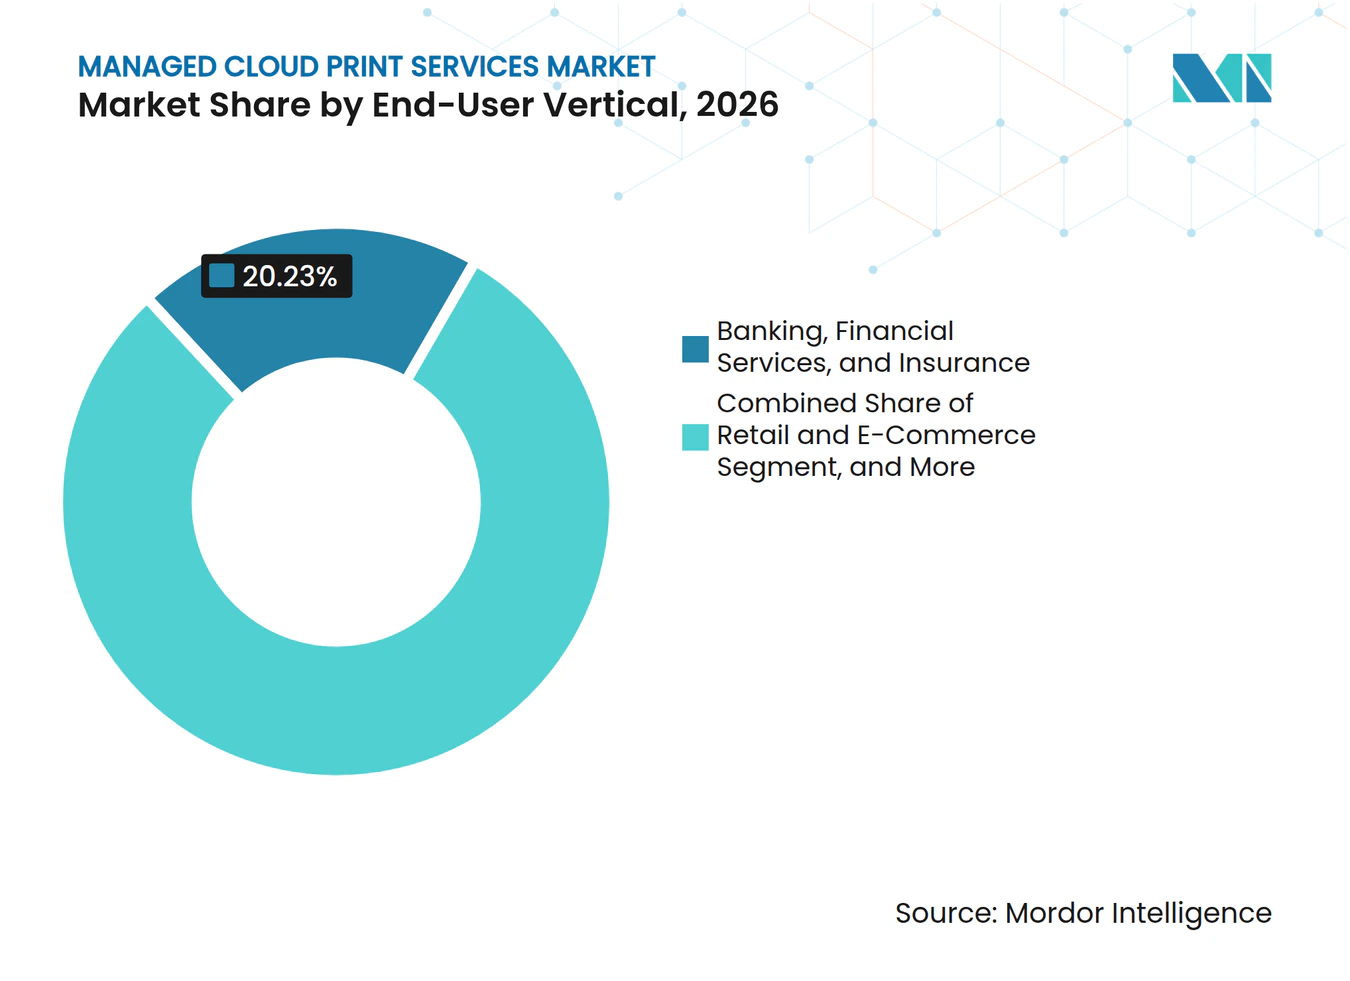
- Par secteur d'utilisation final, la banque, les services financiers et l'assurance détenaient 20,23 % des revenus en 2026, tandis que le secteur de la santé devrait se développer à un CAGR de 12,15 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,02 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services d'impression cloud grés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de l'infrastructure d'impression pour le travail hybride et à distance | +2.8% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Migration vers le cloud et gestion de l'impression sans serveur | +2.4% | Mondial, porté par l'Amérique du Nord, le Royaume-Uni et l'Europe occidentale | Court terme (≤ 2 ans) |
| Exigences de sécurité de l'impression et de conformité dans les secteurs réglementés | +2.1% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et dans les pôles financiers d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de l'informatique par abonnement et des services gérés parmi les PME | +1.8% | Mondial, en accélération en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Télémétrie des appareils, analyses par IA et maintenance prédictive | +1.4% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2 à 4 ans) |
| Rapports de durabilité et comptabilité carbone au niveau de la page | +0.9% | Europe occidentale et Amérique du Nord, avec une pertinence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de l'infrastructure d'impression pour le travail hybride et à distance
Les effectifs distribués ont transformé les environnements d'impression, passant de parcs centrés sur les bureaux à des réseaux incluant les bureaux à domicile et les sites secondaires. Les équipes informatiques ont besoin de politiques d'accès cohérentes et d'une supervision des appareils sur l'ensemble de ces sites. Microsoft Universal Print supprime le besoin de serveurs d'impression en utilisant l'infrastructure cloud déjà utilisée avec les services Microsoft 365. Universal Print Anywhere est devenu généralement disponible en juin 2025 et a permis l'impression sécurisée par extraction sans infrastructure sur site. Microsoft a mis à jour Universal Print selon la norme Mopria 1.2 en mars 2026, prenant en charge une compatibilité plus large avec les imprimantes certifiées et réduisant les besoins de déploiement de pilotes.[1] Les contrats du marché des services d'impression cloud gérés peuvent devenir plus durables lorsque les clients dépendent des mises à jour continues des politiques de sécurité, de la supervision des niveaux de service et de la télémétrie des appareils.
Migration vers le cloud et gestion de l'impression sans serveur
L'impression sans serveur supprime une dépendance sur site persistante pour de nombreuses entreprises. Elle peut réduire la charge opérationnelle liée à la maintenance des serveurs d'impression tout en offrant un moyen centralisé de gérer les utilisateurs et les appareils. Le marché des services d'impression cloud gérés bénéficie lorsque les acheteurs associent la modernisation de l'impression à des projets de capture de documents, d'automatisation des sorties et d'analyses. Vasion propose une plateforme cloud combinant l'impression sans serveur, l'automatisation des sorties et les flux documentaires, tandis que Pharos met l'accent sur la gestion basée sur le cloud et les contrôles de sécurité pour les environnements distribués. Les fournisseurs ne disposant pas d'architectures cloud mutualisées ou flexibles pourraient rencontrer davantage de difficultés lors des appels d'offres où les acheteurs considèrent le déploiement cloud comme une exigence de base.
Exigences de sécurité de l'impression et de conformité dans les secteurs réglementés
Les organisations des services financiers, de la santé et du secteur public doivent traiter les appareils d'impression comme faisant partie de leurs contrôles de sécurité plus larges. Les micrologiciels d'appareils non gérés, l'authentification des utilisateurs et les files d'attente d'impression peuvent créer des lacunes lorsque la responsabilité est partagée entre les équipes opérationnelles et de sécurité. La règle de sécurité HIPAA exige que les entités couvertes et leurs associés commerciaux utilisent des mesures de protection pour les informations de santé électroniques protégées, notamment des contrôles d'accès, des contrôles d'audit et la sécurité des transmissions. Les appareils certifiés Mopria offrent aux organisations une base plus standardisée pour la compatibilité des appareils et l'impression mobile sécurisée. Les acheteurs des secteurs réglementés exigent de plus en plus des journaux horodatés, une libération contrôlée et des pratiques de sécurité cloud avant de considérer un fournisseur.
Adoption de l'informatique par abonnement et des services gérés parmi les PME
Les organisations de plus petite taille manquent souvent des ressources internes nécessaires pour maintenir les serveurs, les mises à jour de micrologiciels et les parcs d'appareils diversifiés. Les abonnements basés sur les utilisateurs peuvent aligner les coûts sur l'évolution des effectifs plus étroitement que les contrats liés aux appareils. Cette approche peut être utile pour les organisations ayant des effectifs saisonniers ou plusieurs petits sites. Konica Minolta a mis la gestion de parc multi-marques KPAX à la disposition de son réseau de revendeurs en janvier 2025, permettant aux revendeurs de prendre en charge des programmes centralisés sur différentes marques d'imprimantes.[2] Une intégration simple, une administration en libre-service et des conditions commerciales flexibles peuvent aider les fournisseurs à atteindre les clients de plus petite taille sans reproduire les processus de vente des grandes entreprises.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclin structurel des volumes d'impression en bureau | -2.8% | Mondial, le plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Souveraineté des données et gouvernance transfrontalière des travaux d'impression | -1.5% | Europe, Amérique du Nord et marchés réglementés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Dépendance vis-à-vis des fournisseurs et complexité des contrats pluriannuels | -1.0% | Mondial, principalement dans les segments grandes entreprises en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Interopérabilité des parcs hétérogènes et complexité de la périphérie à confiance zéro | -0.7% | Mondial, avec le plus fort impact dans les environnements multi-fournisseurs des grandes entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déclin structurel des volumes d'impression en bureau
Les volumes d'impression en bureau continuent de subir des pressions à mesure que les organisations utilisent les signatures électroniques, les formulaires numériques, les processus de numérisation vers le cloud et les plateformes de flux de travail. Cela affecte directement les contrats tarifés à la page. Une étude de 2025 a révélé que l'utilisation fréquente d'outils de numérisation vers le cloud et de signature électronique réduisait les pages d'impression et de gaspillage mensuelles, montrant que ce changement est lié à la numérisation des processus.[3] Les fournisseurs qui maintiennent une tarification liée aux pages sont davantage exposés à la baisse des volumes. Les abonnements basés sur les postes, les appareils et les résultats peuvent préserver la valeur du service même lorsque le volume imprimé diminue.
Souveraineté des données et gouvernance transfrontalière des travaux d'impression
Les règles de résidence des données peuvent limiter l'utilisation de systèmes cloud partagés centralement pour les documents sensibles. Les organisations européennes peuvent avoir besoin de prendre en compte les règles de transfert international de données lorsque le contenu des impressions, les métadonnées ou les journaux d'audit franchissent les frontières. Le cadre de souveraineté cloud de la Commission européenne décrit les considérations d'assurance pour les services cloud utilisés par les administrations publiques européennes et les utilisateurs réglementés. Les systèmes à locataires isolés et l'hébergement régional peuvent aider à satisfaire les exigences locales, mais ils peuvent entraîner des coûts d'infrastructure plus élevés. Ces contraintes peuvent ralentir la migration cloud standard parmi les organisations sensibles aux prix, tout en créant une demande pour des services axés sur la confidentialité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de canal : l'échelle des fabricants d'équipements d'origine fait face à l'expansion des plateformes des éditeurs de logiciels indépendants
Les fabricants d'imprimantes et de copieurs détenaient 61,98 % de la part du marché des services d'impression cloud gérés en 2026. Leur position reflète les logiciels de gestion intégrés, les réseaux de services établis et les relations de longue date avec les acheteurs de parcs d'entreprises. Ces facteurs peuvent réduire le risque perçu d'un passage à la gestion de l'impression basée sur le cloud. Les acheteurs apprécient toujours un fournisseur unique capable de gérer les appareils, les consommables, le support et la politique de sécurité. La taille du marché des services d'impression cloud gérés associée à ce canal reste soutenue par de larges bases installées et des accords d'impression gérée existants.
Les éditeurs de logiciels indépendants devraient se développer à un CAGR de 12,28 % jusqu'en 2032. Leur attrait est le plus fort dans les environnements à parcs mixtes où les acheteurs souhaitent une gestion non liée à une seule marque matérielle. Les intégrateurs de systèmes et les revendeurs jouent également un rôle important car ils peuvent combiner appareils, plateformes cloud et support local pour les organisations du marché intermédiaire. Konica Minolta a conclu un accord de distribution exclusif en Amérique du Nord avec Square 9 Softworks en avril 2025 via BlueIrisIQ. L'accord a ajouté des capacités de gestion de l'information et d'automatisation des flux de travail basées sur l'IA à son offre de canal.



Par type de service : les opérations gérées en tête tandis que les services cloud progressent
Les opérations d'impression gérées représentaient 32,09 % de la taille du marché des services d'impression cloud gérés en 2026. Ces contrats transfèrent la responsabilité de la disponibilité, des consommables, des correctifs et de la gestion des niveaux de service à un seul fournisseur. Les grandes entreprises et les institutions publiques continuent d'utiliser ce modèle car elles ont besoin d'une supervision cohérente sur des parcs complexes. L'évaluation de l'infrastructure d'impression reste utile lorsque les organisations cartographient un parc avant une migration vers le cloud. Sa valeur peut subir des pressions là où les outils logiciels réduisent la quantité d'évaluation manuelle de site requise.
Les services d'impression cloud devraient se développer à un CAGR de 12,45 % jusqu'en 2032. Le déploiement sans serveur permet une gestion centralisée sans conserver de serveurs d'impression sur chaque site. Les services de gestion des appareils et des parcs bénéficient également de la télémétrie qui peut identifier les besoins de maintenance et d'approvisionnement avant qu'ils ne perturbent les opérations. Ricoh Predictive Insight utilise les données de performance des appareils pour aider à identifier les besoins de maintenance et de consommables, en favorisant la résolution à distance lorsque cela est possible.
Par secteur d'utilisation final : les services financiers en tête tandis que la santé se développe
La banque, les services financiers et l'assurance détenaient 20,23 % de la part du marché des services d'impression cloud gérés en 2026. Les organisations financières traitent les confirmations de transactions, les relevés clients et les dossiers de conformité via des flux de travail nécessitant un contrôle d'accès et des pistes d'audit détaillées. Cette demande soutient la libération sécurisée, la transmission chiffrée et l'authentification basée sur les rôles. Le secteur public et l'éducation constituent également des groupes de clients stables car leurs contrats peuvent couvrir un grand nombre d'appareils et d'utilisateurs. Le gouvernement du Royaume-Uni a attribué un cadre d'impression gérée d'une valeur allant jusqu'à 900 millions GBP, soit l'équivalent de 1 144,8 millions USD en utilisant le taux de change moyen GBP/USD de 1,272 du Service des impôts internes pour 2025, ce qui illustre l'ampleur des marchés publics.
Le secteur de la santé devrait se développer à un CAGR de 12,15 % jusqu'en 2032. Les hôpitaux, les sites ambulatoires et les établissements administratifs nécessitent une impression contrôlée pour la documentation des patients sur des sites distribués. L'impression par extraction authentifiée et la journalisation des audits peuvent aider les organisations à gérer ces environnements. Les utilisateurs du commerce de détail et du commerce électronique étendent les services gérés aux étiquettes, aux reçus et aux supports promotionnels. Les fabricants industriels utilisent l'impression gérée par le cloud pour les dossiers de production, les documents qualité et les documents de la chaîne d'approvisionnement.

Analyse géographique
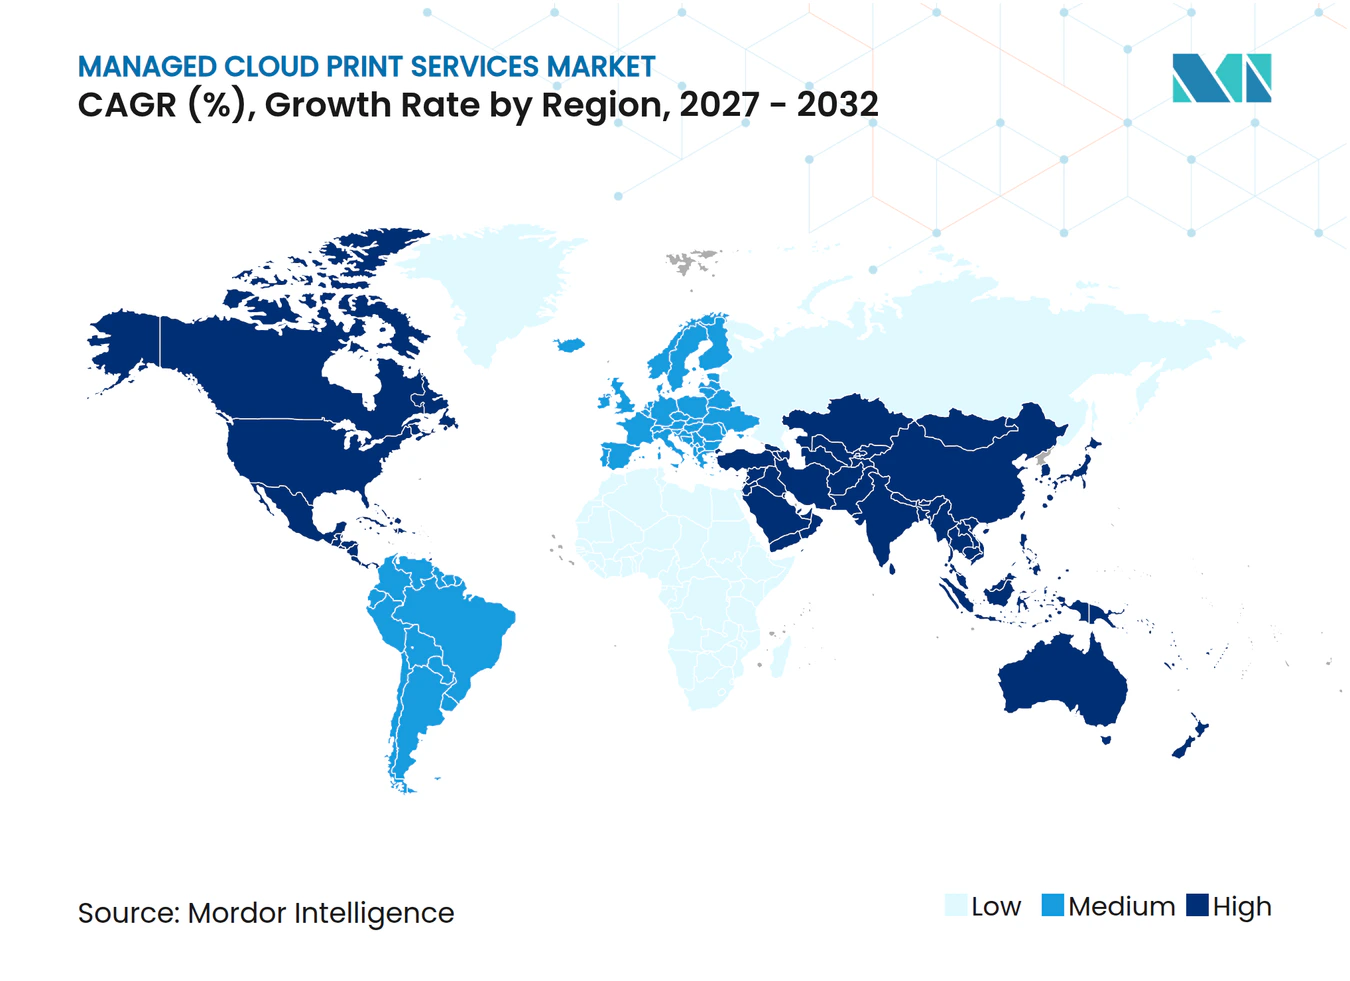
L'Amérique du Nord détenait 38,02 % de la part du marché des services d'impression cloud gérés en 2026. Les États-Unis disposent de programmes d'impression gérée matures dans les services financiers, la santé et les organisations gouvernementales. Les cadres d'approvisionnement fédéraux et les exigences en matière d'informations de santé soutiennent des cycles de remplacement structurés. Le Canada suit des schémas d'adoption similaires pour les entreprises, notamment dans les organisations du secteur public et des services financiers.
L'Amérique du Sud traverse une phase d'adoption précoce à intermédiaire, portée par le Brésil. La modernisation des systèmes informatiques des entreprises et l'activité manufacturière soutiennent la demande de gestion de parc hébergée dans le cloud. L'Argentine et d'autres pays d'Amérique du Sud ont une adoption plus précoce des modèles d'abonnement, où des coûts d'exploitation prévisibles peuvent être plus attractifs que la possession de matériel à forte intensité de capital. L'Europe présente des schémas d'adoption variés en raison des préoccupations relatives à la résidence des données et des différences d'infrastructure héritée selon les pays. La taille du marché des services d'impression cloud gérés en Europe est soutenue par de grands marchés en Allemagne, au Royaume-Uni et en France, mais les déploiements nécessitent souvent des modèles d'exploitation hybrides ou souverains.
L'Asie-Pacifique devrait se développer à un CAGR de 12,65 % jusqu'en 2032. La Chine, l'Inde, le Japon, la Corée du Sud, l'Australie et Singapour font progresser la numérisation des entreprises et les services de lieu de travail gérés par le cloud. Le Japon et l'Australie disposent de programmes d'externalisation établis, tandis que la Chine et l'Inde développent une infrastructure commerciale qui soutient des volumes d'approvisionnement plus importants. Ricoh et Global Vision Multimedia Group ont entamé des négociations de partenariat stratégique à grande échelle en février 2026 après avoir signé un protocole d'accord en août 2025. Le Moyen-Orient progresse grâce aux programmes nationaux de gouvernement numérique, tandis que l'Afrique reste une opportunité en phase précoce pour les services par abonnement qui évitent l'investissement dans des serveurs sur site.
Paysage concurrentiel
Concentration du Marché
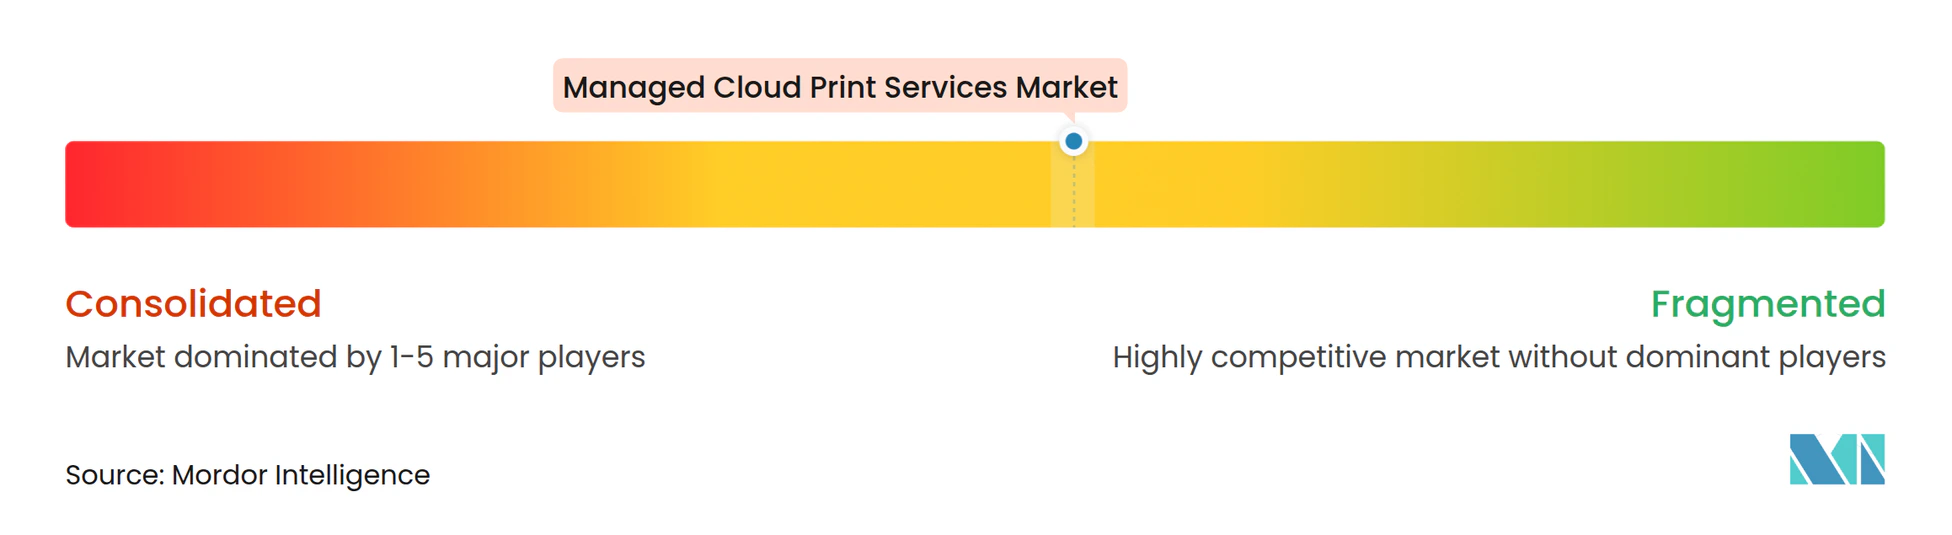
Le marché des services d'impression cloud gérés est modérément consolidé autour de Xerox, HP, Ricoh, Canon et Konica Minolta. Ces entreprises combinent de larges réseaux de services, des relations établies avec les entreprises, des portefeuilles d'appareils et des capacités de gestion cloud. Xerox a finalisé son acquisition de Lexmark pour 1,5 milliard USD en juillet 2025. L'entité combinée sert plus de 200 000 clients dans 170 pays et a réuni des capacités cloud, d'analyse, d'IoT et d'appareils.
La concurrence provient également des éditeurs de logiciels qui prennent en charge l'impression cloud indépendante des appareils. Vasion, Pharos, PaperCut et Printix de Tungsten Automation se font concurrence via des plateformes ouvertes, l'automatisation et la capacité à gérer des parcs mixtes. Les fabricants d'équipements d'origine répondent en ajoutant l'automatisation des flux de travail et des capacités de documents intelligents à leurs offres de services gérés. Toshiba America Business Solutions a acquis Youmebee en octobre 2025 et a poursuivi son produit directprint.io sous le nom de Coreza Print, un service cloud indépendant des fournisseurs. Canon a lancé Connected Value Platform en octobre 2026, combinant l'IA générative et les technologies d'imagerie Canon pour les imprimantes domestiques et les appareils multifonctions de bureau.
Les exigences européennes en matière de confidentialité créent une opportunité pour les fournisseurs qui maintiennent le contenu des documents en dehors des environnements cloud partagés. L'hébergement régional, les métadonnées chiffrées et les systèmes à locataires isolés peuvent aider les fournisseurs à répondre aux besoins des clients réglementés. L'activité en matière de brevets indique également un intérêt pour la maintenance assistée par IA qui utilise les données des appareils pour anticiper les pannes. Ces capacités peuvent réduire les interventions sur site et soutenir des modèles de services premium.
Leaders du secteur des services d'impression cloud gérés
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Canon Inc. a lancé Connected Value Platform, un service d'amélioration des fonctionnalités basé sur le cloud combinant l'IA générative et les technologies d'imagerie Canon pour offrir de nouvelles capacités aux imprimantes domestiques et aux appareils multifonctions de bureau, marquant la première plateforme d'amélioration de l'impression cloud intégrant l'IA commercialement disponible de Canon et signalant un pivot stratégique vers la valeur d'impression définie par logiciel.
- Juin 2026 : La Mopria Alliance a réuni une table ronde de membres confirmant que les appareils certifiés Mopria couvrent désormais plus de 10 000 modèles auprès de 24 fabricants d'imprimantes, établissant une base de conformité standardisée et cohérente pour les pistes d'audit d'impression dans le cadre des réglementations HIPAA, RGPD, SOX et PCI DSS, réduisant considérablement la fragmentation qui rendait auparavant l'audit de conformité à l'échelle du parc un exercice fournisseur par fournisseur.
- Avril 2026 : La plateforme de gestion de l'impression cloud uniFLOW Online de Canon a étendu son écosystème multi-fournisseurs pour inclure les appareils HP Workpath à partir du 1er avril 2026, permettant un flux de travail d'impression sécurisée par extraction unifié et des analyses de coûts à 360 degrés sur des parcs Canon et HP mixtes depuis une seule plateforme SaaS, supprimant une barrière de longue date liée aux limites matérielles dans la gestion de l'impression cloud pour parcs mixtes en entreprise.
- Février 2026 : Ricoh et Global Vision Multimedia Group ont entamé des négociations de partenariat stratégique à grande échelle en vue de liens capitalistiques potentiels à partir de janvier 2026, visant à étendre les services de lieu de travail gérés sur plusieurs marchés d'Asie-Pacifique. Les entreprises avaient signé un protocole d'accord en août 2025, reflétant la priorité accordée par Ricoh à l'Asie-Pacifique comme principale géographie de croissance.
Périmètre du rapport mondial sur le marché des services d'impression cloud gérés
Le marché des services d'impression cloud gérés désigne l'écosystème de solutions et de services de gestion de l'impression externalisés et fournis via le cloud, permettant aux organisations d'administrer, de sécuriser, de surveiller, d'optimiser et de maintenir centralement l'infrastructure d'impression via des plateformes basées sur le cloud plutôt que des serveurs d'impression sur site.
Le rapport sur le marché des services d'impression cloud gérés est segmenté par type de canal (fabricants d'imprimantes et de copieurs, intégrateurs de systèmes et revendeurs, et éditeurs de logiciels indépendants), type de service (évaluation de l'infrastructure d'impression, opérations d'impression gérées, gestion des appareils et des parcs, optimisation des flux documentaires et services d'impression cloud), secteur d'utilisation final (banque, services financiers et assurance, santé, secteur public, éducation, commerce de détail et commerce électronique, fabrication industrielle et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Fabricants d'imprimantes et de copieurs |
| Intégrateurs de systèmes et revendeurs |
| Éditeurs de logiciels indépendants |
| Évaluation de l'infrastructure d'impression |
| Opérations d'impression gérées |
| Gestion des appareils et des parcs |
| Optimisation des flux documentaires |
| Services d'impression cloud |
| Banque, services financiers et assurance |
| Santé |
| Secteur public |
| Éducation |
| Commerce de détail et commerce électronique |
| Fabrication industrielle |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de canal | Fabricants d'imprimantes et de copieurs | |
| Intégrateurs de systèmes et revendeurs | ||
| Éditeurs de logiciels indépendants | ||
| Par type de service | Évaluation de l'infrastructure d'impression | |
| Opérations d'impression gérées | ||
| Gestion des appareils et des parcs | ||
| Optimisation des flux documentaires | ||
| Services d'impression cloud | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance | |
| Santé | ||
| Secteur public | ||
| Éducation | ||
| Commerce de détail et commerce électronique | ||
| Fabrication industrielle | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'impression cloud gérés ?
Le marché des services d'impression cloud gérés est évalué à 8,61 milliards USD en 2026 et devrait atteindre 16,71 milliards USD d'ici 2032, avec une croissance à un CAGR de 11,61 %. Les prévisions reflètent une évolution vers l'administration sans serveur, la libération sécurisée et les services liés aux flux de travail sur des sites clients variés.
Qu'est-ce qui stimule l'adoption des services d'impression cloud ?
Le travail hybride, le retrait des serveurs d'impression sur site, les exigences de sécurité et les achats par abonnement soutiennent l'adoption. Ces besoins rendent l'administration centralisée et les contrôles d'accès cohérents plus importants pour les parcs de lieux de travail distribués et réglementés.
Quel canal est en tête des services d'impression cloud gérés ?
Les fabricants d'imprimantes et de copieurs sont en tête avec une part de marché de 61,98 % en 2026, soutenus par les relations avec les parcs installés et les capacités de gestion des appareils. Les éditeurs de logiciels indépendants se développent plus rapidement dans les environnements à parcs mixtes.
Quel domaine de service se développe le plus rapidement jusqu'en 2032 ?
Les services d'impression cloud devraient se développer à un CAGR de 12,45 % jusqu'en 2032 car le déploiement sans serveur supprime la charge des serveurs d'impression. Les opérations d'impression gérées restent la plus grande catégorie de services, avec une part de marché de 32,09 % en 2026.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Le secteur de la santé devrait se développer à un CAGR de 12,15 % jusqu'en 2032. Les systèmes de santé nécessitent une impression authentifiée et des dossiers d'audit dans les hôpitaux, les établissements ambulatoires et les sites administratifs.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,65 % jusqu'en 2032, soutenue par la numérisation des entreprises et l'adoption des abonnements. La Chine, l'Inde, le Japon, la Corée du Sud, l'Australie et Singapour contribuent de manière significative à la demande régionale.