
マネージドクラウドプリントサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
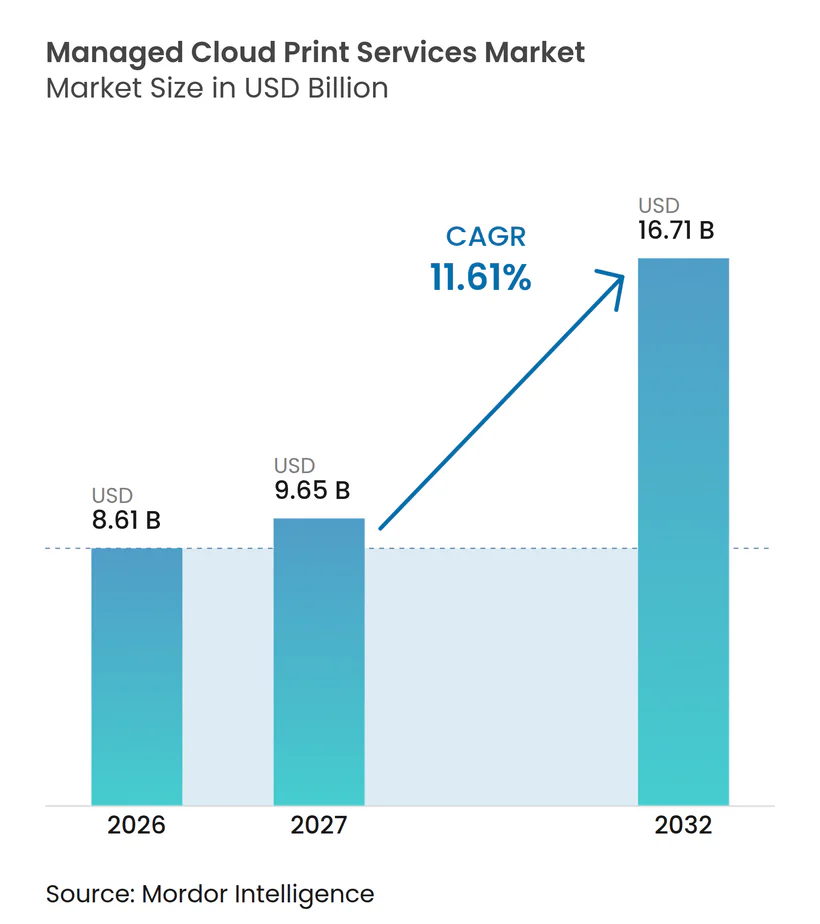
| 市場規模 (2027) | 9.65 十億米ドル |
| 市場規模 (2032) | 16.71 十億米ドル |
| 成長率 (2027 - 2032) | 11.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウドプリントサービス市場分析
マネージドクラウドプリントサービス市場規模は2026年に8.61 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 11.61%で拡大し、2032年までに16.71 ビリオン 米ドルに達すると予測されています。組織はオンプレミスのプリントサーバーを、セキュアリリース、フリート監視、およびドキュメントワークフローを統合したクラウドベースのシステムに置き換えています。ハイブリッドワークにより、プリントデバイスがオフィス、自宅、および小規模拠点にまたがって稼働するようになったため、集中管理の重要性が高まっています。サブスクリプション購入により、購入者はサーバーインフラストラクチャやハードウェア中心の契約を維持する代わりに、アクティブユーザー数に合わせて支出を調整できるようになります。プロバイダーはプリント管理とセキュリティコントロール、アナリティクス、およびワークフロー自動化を組み合わせることで対応しています。マネージドクラウドリントサービス市場は、オフィスの印刷量の低下やデータレジデンシー要件にも直面しており、これらは柔軟な価格設定と独立したクラウドアーキテクチャを提供するプロバイダーに有利に働きます。
主要レポートのポイント
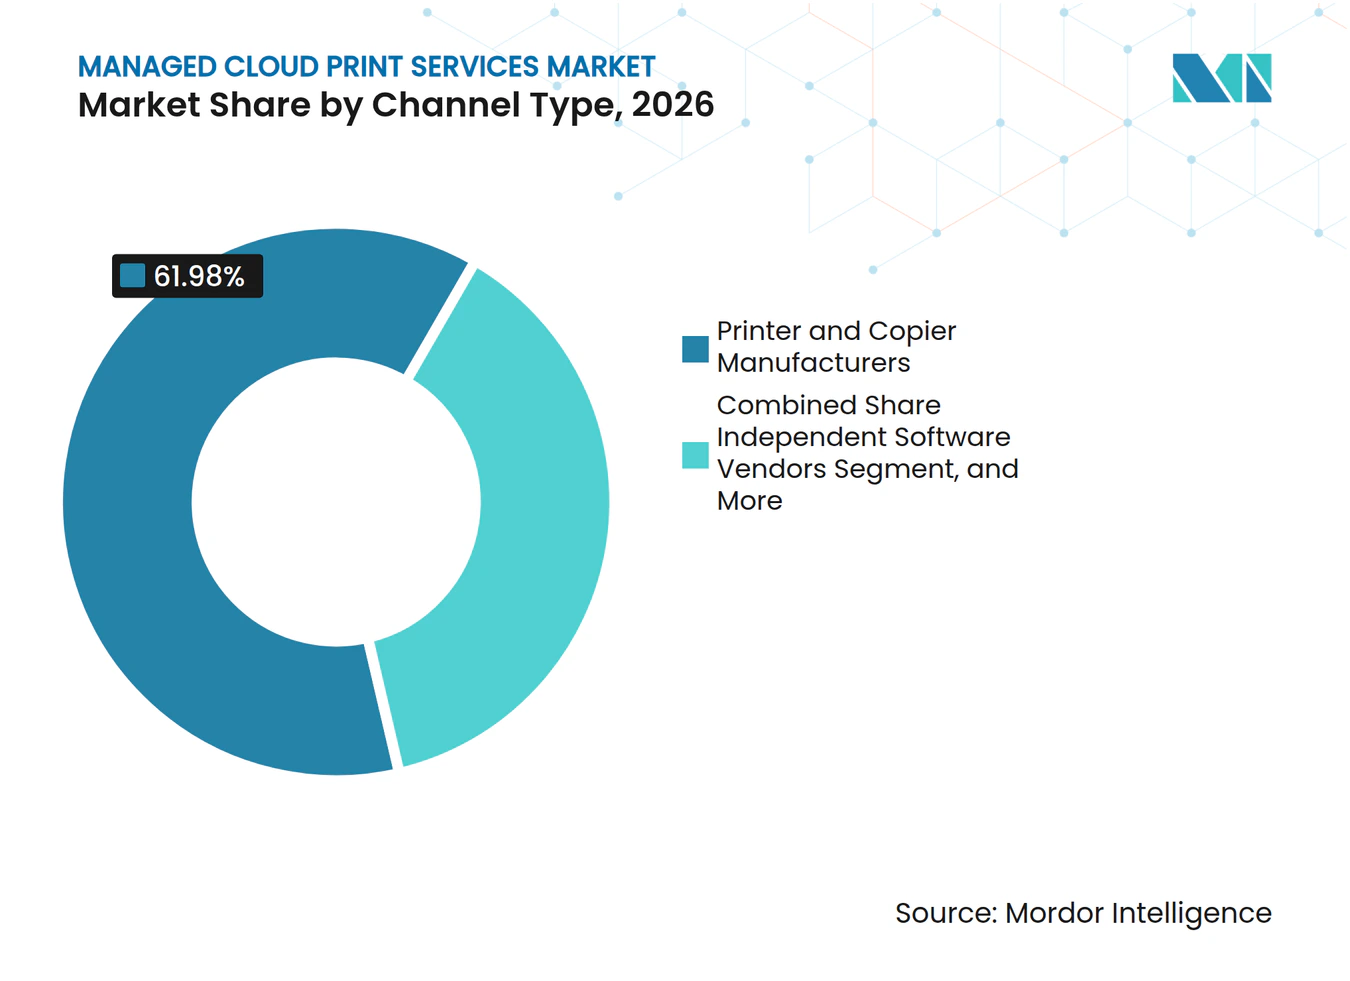
- チャネルタイプ別では、プリンター・コピー機メーカーが2026年のマネージドクラウドプリントサービス市場シェアの61.98%を占め、独立系ソフトウェアベンダーは2032年にかけてCAGR 12.28%で拡大すると予測されています。
- サービスタイプ別では、マネージドプリントオペレーションが2026年のマネージドクラウドプリントサービス市場規模の32.09%を占め、クラウドプリントサービスは2032年にかけてCAGR 12.45%で拡大すると予測されています。
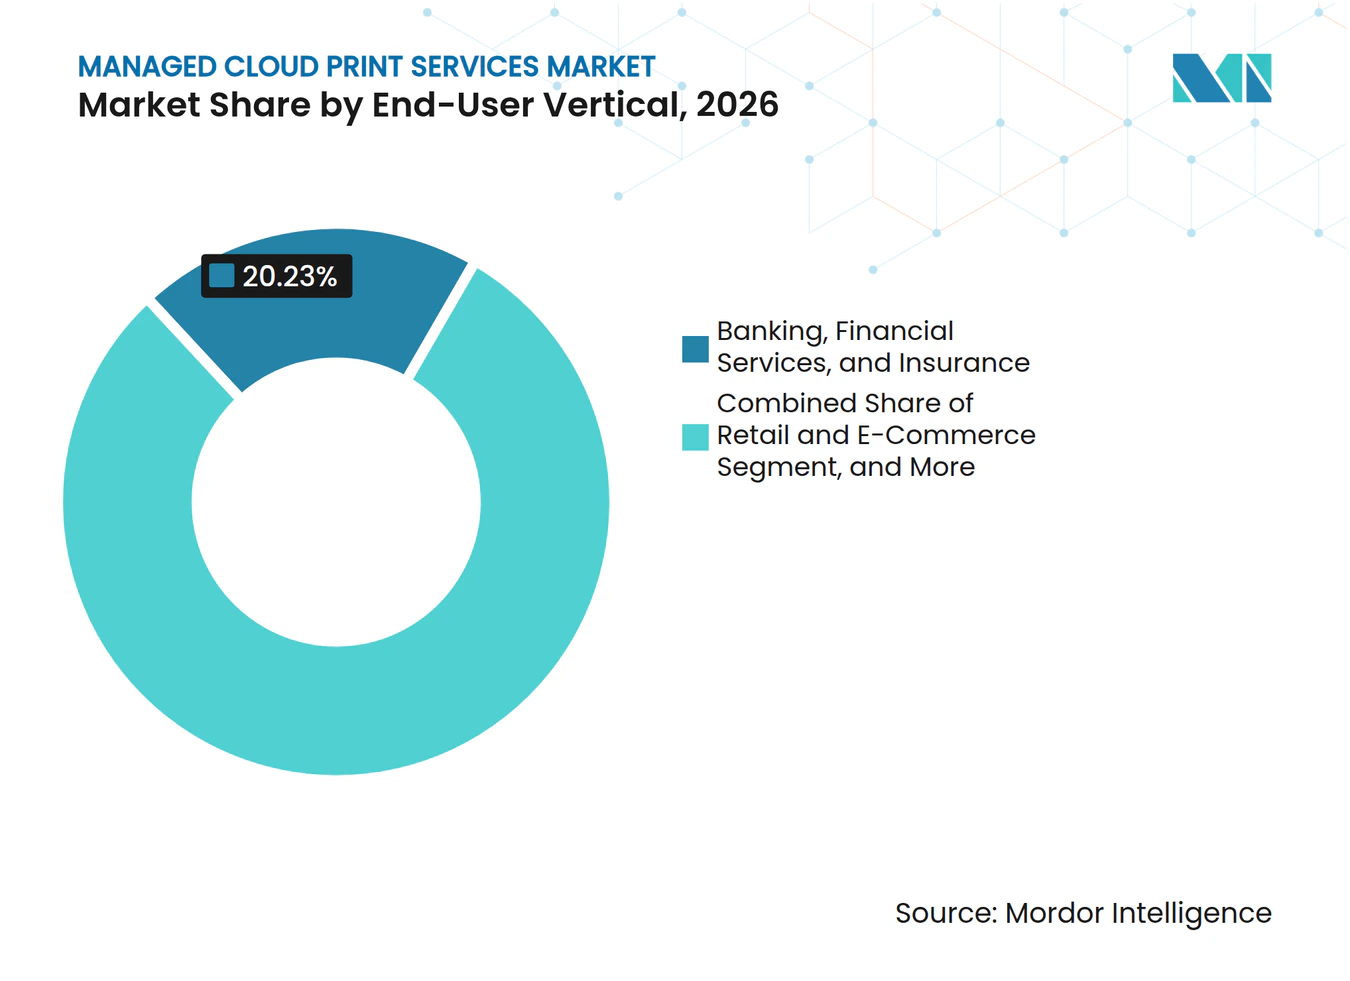
- エンドユーザー業種別では、銀行・金融サービス・保険が2026年の収益の20.23%を占め、ヘルスケアは2032年にかけてCAGR 12.15%で拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.02%を占め、アジア太平洋地域は2032年にかけてCAGR 12.65%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルネージドクラウドプリントサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびリモートワークにおけるプリントインフラストラクチャの近代化 | +2.8% | グローバル、北米および西ヨーロッパに集中 | 短期(2年以内) |
| クラウド移行とサーバーレスプリント管理 | +2.4% | グローバル、北米、英国、および西ヨーロッパが主導 | 短期(2年以内) |
| 規制産業におけるプリントセキュリティとコンプライアンス要件 | +2.1% | グローバル、北米、ヨーロッパ、およびアジア太平洋の金融ハブで最も高い強度 | 中期(2〜4年) |
| 中小企業におけるサブスクリプションベースのITおよびマネージドサービスの採用 | +1.8% | グローバル、アジア太平洋、南米、および中東で加速 | 中期(2〜4年) |
| デバイステレメトリー、AIアナリティクス、および予知保全 | +1.4% | グローバル、北米および西ヨーロッパが主導 | 中期(2〜4年) |
| サステナビリティレポーティングとページレベルのカーボンアカウンテング | +0.9% | 西ヨーロッパおよび北米、アジア太平洋での関連性が高まっている | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびリモートワークにおけるプリントインフラストラクチャの近代化
分散した労働力により、プリント環境はオフィス中心のフリートから、ホームオフィスやサテライト拠点を含むネットワークへと変化しています。ITチームはそれらの拠点全体で一貫したアクセスポリシーとデバイス監視を必要としています。Microsoft Universal Printは、Microsoft 365サービスですでに使用されているクラウドインフラストラクチャを活用することで、プリントサーバーの必要性を排除します。Universal Print Anywhereは2025年6月に一般提供が開始され、オンプレミスのインフラストラクチャなしでセキュアなプルプリントが可能になりました。Microsoftは2026年3月にUniversal PrintをMopria 1.2標準に更新し、認定プリンターとの幅広い互換性をサポートし、ドライバー展開の必要性を軽減しました。[1] マネージドクラウドプリントサービス市場の契約は、顧客が継続的なセキュリティポリシーの更新、サービスレベルの監視、およびデバイステレメトリーに依存するようになると、より長期的なものになる可能性があります。
クラウド移行とサーバーレスプリント管理
サーバーレスプリントは、多くの企業にとって残存するオンプレミス依存を解消します。プリントサーバーの維持にかかる運用負担を軽減しながら、ユーザーとデバイスを一元管理する方法を提供できます。マネージドクラウドプリントサービス市場は、購入者がプリントの近代化をドキュメントキャプチャ、出力自動化、およびアナリティクスプロジェクトと結びつけることで恩恵を受けます。Vasionはサーバーレスプリント、出力自動化、およびドキュメントワークフローを組み合わせたクラウドプラットフォームを提供し、Pharosは分散環境向けのクラウドベースの管理とセキュリティコントロールを重視しています。マルチテナントまたは柔軟クラウドアーキテクチャを持たないベンダーは、購入者がクラウド展開を基本要件として扱う入札においてより困難に直面する可能性があります。
規制産業におけるプリントセキュリティとコンプライアンス要件
金融サービス、ヘルスケア、および政府機関は、プリントデバイスをより広範なセキュリティコントロールの一部として扱わなければなりません。管理されていないデバイスファームウェア、ユーザー認証、およびプリントキューは、責任が運用チームとセキュリティチームに分散している場合にギャップを生じさせる可能性があります。HIPAAセキュリティルールは、対象事業者および事業提携者に対し、アクセスコントロール、監査コントロール、および伝送セキュリティを含む電子的に保護された医療情報のセーフガードを使用することを義務付けています。Mopria認定デバイスは、デバイスの互換性とセキュアなモバイルプリントのためのより標準化された基盤を組織に提供します。規制対象セクターの購入者は、プロバイダーを検討する前に、タイムスタンプ付きログ、管理されたリース、およびクラウドセキュリティの実践をますます要求するようになっています。
中小企業におけるサブスクリプションベースのITおよびマネージドサービスの採用
小規模な組織は、サーバー、ファームウェアの更新、および多様なデバイスフリートを維持するために必要な内部リソースが不足していることが多いです。ユーザーベースのサブスクリプションは、デバイスにリンクした契約よりも、変化する労働力レベルにコストをより密接に合わせることができます。このアプローチは、季節的な雇用や複数の小規模拠点を持つ組織に有用です。Konica Minoltaは2025年1月にKPAXマルチブランドフリート管理をディーラーネットワークに提供し、ディーラーが異なるプリンターブランドにまたがる集中プログラムをサポートできるようにしました。[2] シンプルなオンボーディング、セルフサービス管理、および柔軟な商業条件は、大企業向けの販売プロセスを複製することなく、プロバイダーが小規模顧客にリーチするのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフィス印刷量の構造的な減少 | -2.8% | グローバル、北米および西ヨーロッパで最も顕著 | 短期(2年以内) |
| データ主権と国境を越えた印刷ジョブのガバナンス | -1.5% | ヨーロッパ、北米、および規制対象のアジア太平洋市場 | 中期(2〜4年) |
| ベンダーロックインと複数年契約の複雑性 | -1.0% | グローバル、主に北米およびヨーロッパのエンタープライズセグメント | 中期(2〜4年) |
| 異種フリートの相互運用性とゼロトラストエッジの複雑性 | -0.7% | グローバル、大企業のマルチベンダー環境で最も高い影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オフィス印刷量の構造的な減少
組織が電子署名、デジタルフォーム、スキャンtoクラウドプロセス、およびワークフロープラットフォームを使用するにつれて、オフィスの印刷量は引き続き圧力に直面しています。これはページ単位で価格設定された契約に直接影響します。2025年の研究では、スキャンtoクラウドおよび電子署名ツールの頻繁な使用が月間印刷量と無駄なページを削減し、この変化がプロセスのデジタル化と関連していることが示されました。[3] ページにリンクした価格設定を維持するプロバイダーは、量の減少に対してより大きなリスクを抱えています。シートベース、デバイスベース、および成果ベースのサブスクリプションは、印刷出力が減少した場合でもサービス価値を維持できます。
ータ主権と国境を越えた印刷ジョブのガバナンス
データレジデンシー規則は、機密文書に対して中央共有クラウドシステムの使用を制限する場合があります。ヨーロッパの組織は、印刷コンテンツ、メタデータ、または監査ログが国境を越える場合に、国際データ転送規則を考慮する必要がある場合があります。欧州委員会のクラウド主権フレームワークは、ヨーロッパの公共行政および規制対象ユーザーが使用するクラウドサービスの保証に関する考慮事項を説明しています。テナント分離システムと地域ホスティングはローカル要件を満たすのに役立ちますが、インフラストラクチャコストが高くなる場合があります。これらの制約は、価格に敏感な組織の間で標準的なクラウド移行を遅らせる一方で、プライバシーに焦点を当てたサービスへの需要を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チャネルタイプ別:OEMのスケールはISVプラットフォームの拡大に直面
プリンター・コピー機メーカーは2026年のマネージドクラウドプリントサービス市場シェアの61.98%を占めました。その地位は、組み込み管理ソフトウェア、確立されたサービスネットワーク、およびエンタープライズフリート購入者との長年の関係を反映しています。これらの要因は、クラウドベースのプリント管理への移行に伴う知覚リスクを軽減できます。購入者は依然として、デバイス、消耗品、サポート、およびセキュリティポリシーを管理できる単一のプロバイダーを重視しています。このチャネルに関連するマネージドクラウドプリントサービス市場規模は、大規模なインストールベースと既存のマネージドプリント契約によって引き続き支えられています。
独立系ソフトウェアベンダーは2032年にかけてCAGR 12.28%で拡大すると予測されています。その魅力は、購入者が特定のハードウェアブランドに縛られない管理を求める混合フリート環境で最も強くなっています。システムインテグレーターおよびリセラーも、中堅市場の組織向けにデバイス、クラウドプラットフォーム、およびローカルサポートを組み合わせることができるため、重要な役割を果たしています。Konica Minoltaは2025年4月にBlueIrisIQを通じてSquare 9 Softworksとの北米独占販売契約を締結しました。この契約により、AIを活用した情報管理とワークフロー自動化機能がチャネル提供に追加されました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:マネージドオペレーションが主導しクラウドサービスが前進
マネージドプリントオペレーションは2026年のマネージドクラウドプリントサービス市場規模の32.09%を占めました。これらの契約は、稼働時間、消耗品、パッチ適用、およびサービスレベル管理の責任を1つのプロバイダーに移転します。大企業および公共機関は、複雑なフリート全体で一貫た監視が必要なため、このモデルを引き続き使用しています。プリントインフラストラクチャアセスメントは、組織がクラウド移行前にフリートをマッピングする際に引き続き有用です。ソフトウェアツールが必要な手動サイトアセスメントの量を削減する場合、その価値は圧力に直面する可能性があります。
クラウドプリントサービスは2032年にかけてCAGR 12.45%で拡大すると予測されています。サーバーレス展開により、各拠点にプリントサーバーを保持することなく集中管理が可能になります。デバイスおよびフリート管理サービスも、運用を中断する前にメンテナンスニーズと消耗品要件を特定できるテレメトリーから恩恵を受けます。Ricoh Predictive Insightはデバイスパフォーマンスデータを使用してメンテナンスと消耗品のニーズを特定し、可能な場合はリモート解決をサポートします。
エンドユーザー業種別:金融サービスが主導しヘルスケアが拡大
銀行・金融サービス・保険は2026年のマネージドクラウドプリントサービス市場シェアの20.23%を占めました。金融機関は、アクセスコントロールと詳細な監査証跡を必要とするワークフローを通じて、取引確認書、顧客明細書、およびコンプライアンス記録を処理します。この需要はセキュアリリース、暗号化された伝送、およびロールベースの認証をサポートします。政府および教育も安定した顧客グループです。これらの契約は多数のデバイスとユーザーをカバーできるためです。英国政府は最大9億ポンド(2025年内国歳入庁の平均GBP/USD換算レート1.272を使用すると1,144.8 ミリオン 米ドルに相当)のマネージドプリントフレームワークを授与しており、公共部門の調達規模を示しています。
ヘルスケアは2032年にかけてCAGR 12.15%で拡大すると予測されています。病院、外来施設、および管理施設は、分散した拠点全体で患者文書の管理された印刷を必要としています。認証されたプルプリントと監査ログは、組織がそれらの環境を管理するのに役立ちます。小売および電子商取引ユーザーは、ラベル、レシート、およびプロモーション資材にマネージドサービスを拡張しています。産業製造業者は、生産記録、品質文書、およびサプライチェーン書類にクラウド管理プリントを使用しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
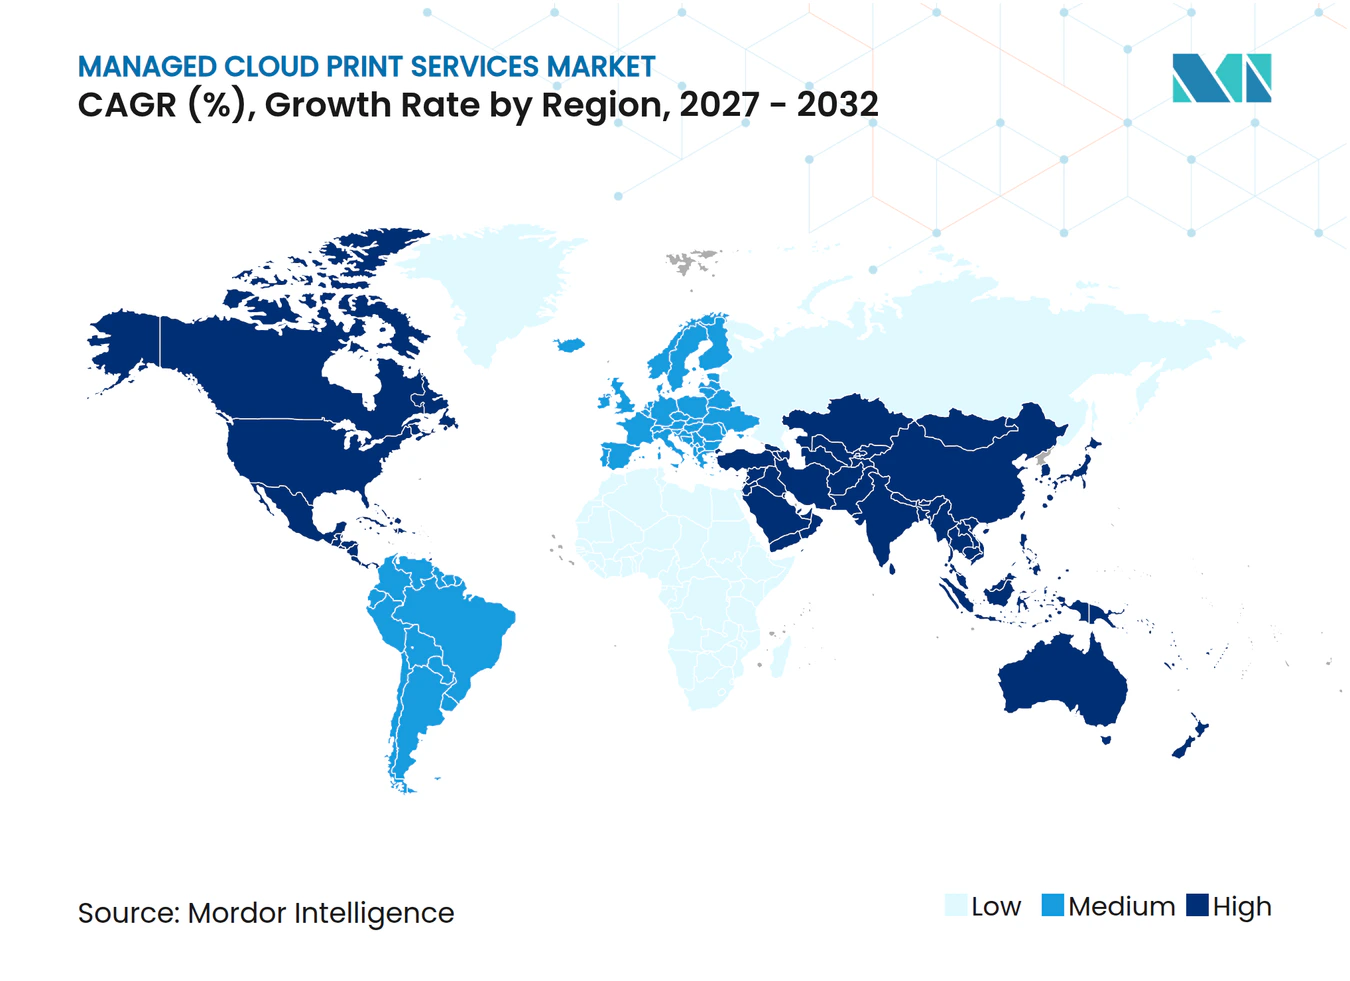
北米は2026年のマネージドクラウドプリントサービス市場シェアの38.02%を占めました。米国は金融サービス、ヘルスケア、および政府機関にわたって成熟したマネージドプリントプログラムを有しています。連邦調達フレームワークと医療情報要件は、構造化された更新サイクルをサポートします。カナダは特に公共部門および金融サービス機関において、同様のエンタープライズ採用パターンに従っています。
南米はブラジルが主導する形で、初期から中期段階の採用を進めています。エンタープライズITの近代化と製造活動は、クラウドホスト型フリート管理への需要をサポートします。アルゼンチンおよびその他の南米諸国では、予測可能な運用コストが資本集約的なハードウェア所有よりも魅力的なサブスクリプションモデルの早期採用が進んでいます。ヨーロッパはデータレジデンシーの懸念とレガシーインフラストラクチャが国によって異なるため、採用パターンが多様です。ヨーロッパのマネージドクラウドプリントサービス市場規模はドイツ、英国、フランスの大規模市場によって支えられていますが、展開にはハイブリッドまたはソブリン運用モデルが必要なことが多いです。
アジア太平洋地域は2032年にかけてCAGR 12.65%で拡大すると予測されています。中国、インド、日本、韓国、オーストラリア、およびシンガポールはエンタープライズのデジタル化とクラウド管理型ワークプレイスサービスを推進しています。日本とオーストラリアは確立されたアウトソーシングプログラムを有し、中国とインドはより大規模な調達量をサポートする商業インフラストラクチャを追加しています。RicohとGlobal Vision Multimedia Groupは2025年8月に覚書に署名した後、2026年2月に本格的な戦略的パートナーシップ交渉に入りました。中東は国家デジタル政府プログラムを通じて前進しており、アフリカはオンプレミスサーバー投資を回避するサブスクリプションベースのサービスの初期段階の機会として残っています。
競合ランドスケープ
市場集中度
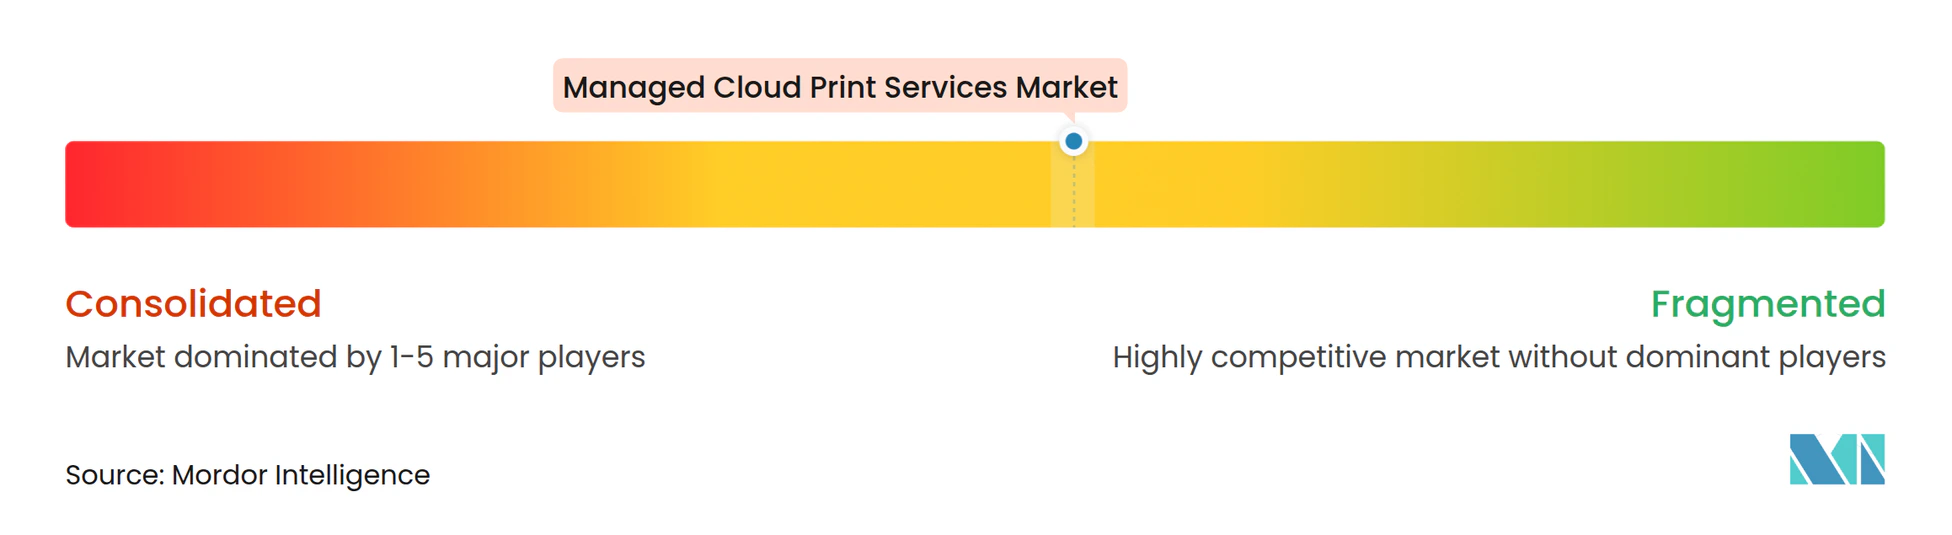
マネージドクラウドプリントサービス市場は、Xerox、HP、Ricoh、Canon、およびKonica Minoltaの間で適度に集中しています。これらの企業は、広範なサービスネットワーク、確立されたエンタープライズ関係、デバイスポートフォリオ、およびクラウド管理機能を組み合わせています。Xeroxは2025年7月にLexmarkを15億 米ドルで買収しました。統合後の事業は170カ国の20万社以上のクライアントにサービスを提供し、クラウド、アナリティクス、IoT、およびデバイス機能を統合しました。
競争はデバイスに依存しないクラウドプリントをサポートするソフトウェアプロバイダーからも生じています。Vasion、Pharos、PaperCut、およびTungsten AutomationのPrintixは、オープンプラットフォーム、自動化、および混合フリートを管理する能力を通じて競争しています。OEMはマネージドサービス提供にワークフロー自動化とインテリジェントドキュメント機能を追加することで対応しています。Toshiba America Business Solutionsは2025年10月にYoumebeeを買収し、directprint.ioプロダクトをCoreza Printというベンダーに依存しないクラウドサービスとして継続しました。Canonは2026年10月にConnected Value Platformを発売し、家庭用プリンターとオフィス用複合機向けに生成AIとCanonイメージング技術を組み合わせました。
ヨーロッパのプライバシー要件は、ドキュメントコンテンツを共有クラウド環境から切り離すプロバイダーに機会を生み出してます。地域ホスティング、暗号化されたメタデータ、およびテナント分離システムは、プロバイダーが規制対象顧客のニーズに対応するのに役立ちます。特許活動は、デバイスデータを使用して障害を予測するAIサポートのメンテナンスへの関心も示しています。これらの機能は、オンサイトのサービス活動を削減し、プレミアムサービスモデルをサポートできます。
マネージドクラウドプリントサービス業界リーダー
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Canon Inc.はConnected Value Platformを発売しました。これは生成AIとCanonイメージング技術を組み合わせたクラウドベースの機能拡張サービスで、家庭用プリンターとオフィス用複合機全体に新機能を提供し、CanonにとってAI組み込みクラウドプリント拡張プラットフォームとして初めて商業的に利用可能なものとなり、ソフトウェア定義のプリント価値に向けた戦略的転換を示しています。
- 2026年6月:Mopria Allianceはメンバーの円卓会議を開催し、Mopria認定デバイスが24のプリンター企業にわたる10,000以上のモデルに及ぶことを確認し、HIPAA、GDPR、SOX、およびPCI DSSの規制フレームワークの下での印刷監査証跡に対する標準化された一貫したコンプライアンス基盤を確立し、以前はフリート全体のコンプライアンス監査をベンダーごとの作業にしていた断片化を大幅に削減しました。
- 2026年4月:CanonのuniFLOW Onlineクラウドプリント管理プラットフォームは、2026年4月1日からHP Workpathデバイスを含むマルチベンダーエコシステムに拡大し、単一のSaaSプラットフォームからCanonとHPの混合フリート全体にわたる統合されたセキュアプルプリントワークフローと360度コストアナリティクスを可能にし、エンタープライズ混合フリートクラウドプリント管理における長年のハードウェア境界の障壁を取り除きました。
- 2026年2月:RicohとGlobal Vision Multimedia Groupは、2026年1月から潜在的な資本関係に向けた本格的な戦略的パートナーシップ交渉に入り、複数のアジア太平洋市場にわたるマネージドワークプレイスサービスの拡大を目指しました。両社は2025年8月に覚書に署名しており、RicohがアジアパシフィックをプライマリーGrowth地域として優先していることを反映しています。
グローバルマネージドクラウドプリントサービス市場レポートの範囲
マネージドクラウドプリントサービス市場とは、組織がオンプレミスのプリントサーバーではなくクラウドベースのプラットフォームを通じて印刷インフラストラクチャを一元的に管理、セキュア化、監視、最適化、および維持できるようにする、アウトソーシングされたクラウド提供型プリント管理ソリューションおよびサービスのエコシステムを指します。
マネージドクラウドプリントサービス市場レポートは、チャネルタイプ(プリンター・コピー機メーカー、システムインテグレーターおよびリセラー、独立系ソフトウェアベンダー)、サービスタイプ(プリントインフラストラクチャアセスメント、マネージドプリントオペレーション、デバイスおよびフリート管理、ドキュメントワークフロー最適化、クラウドプリントサービス)、エンドユーザー業種(銀行・金融サービス・保険、ヘルスケア、政府、教育、小売および電子商取引、産業製造、その他のエンドユーザー業種)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プリンター・コピー機メーカー |
| システムインテグレーターおよびリセラー |
| 独立系ソフトウェアベンダー |
| プリントインフラストラクチャアセスメント |
| マネージドプリントオペレーション |
| デバイスおよびフリート管理 |
| ドキュメントワークフロー最適化 |
| クラウドプリントサービス |
| 銀行・金融サービス・保険 |
| ヘルスケア |
| 政府 |
| 教育 |
| 小売および電子商取引 |
| 産業製造 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| チャネルタイプ別 | プリンター・コピー機メーカー | |
| システムインテグレーターおよびリセラー | ||
| 独立系ソフトウェアベンダー | ||
| サービスタイプ別 | プリントインフラストラクチャアセスメント | |
| マネージドプリントオペレーション | ||
| デバイスおよびフリート管理 | ||
| ドキュメントワークフロー最適化 | ||
| クラウドプリントサービス | ||
| エンドユーザー業種別 | 銀行・金融サービス・保険 | |
| ヘルスケア | ||
| 政府 | ||
| 教育 | ||
| 小売および電子商取引 | ||
| 産業製造 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドクラウドプリントサービス市場の規模はどのくいですか?
マネージドクラウドプリントサービス市場は2026年に8.61 ビリオン 米ドルと評価されており、2032年までに16.71 ビリオン 米ドルに達すると予測され、CAGR 11.61%で成長しています。この予測は、多様な顧客拠点にわたるサーバーレス管理、セキュアリリース、およびワークフローに連携したサービスへの移行を反映しています。
クラウドプリントサービスの採用を促進しているものは何ですか?
ハイブリッドワーク、オンプレミスプリントサーバーの廃止、セキュリティ要件、およびサブスクリプション調達が採用を支えています。これらのニーズにより、分散した規制対象のワークプレイスフリートにおける集中管理と一貫したアクセスコントロールの重要性が高まっています。
マネージドクラウドプリントサービスをリードするチャネルはどこですか?
プリンター・コピー機メーカーは2026年に61.98%の市場シェアでリードしており、インストール済みフリートとの関係とデバイス管理機能によって支えられています。独立系ソフトウェアベンダーは混合フリート環境でより速く拡大しています。
2032年にかけて最も速く拡大しているサービス分野はどこですか?
クラウドプリントサービスは、サーバーレス展開がプリントサーバーのオーバーヘッドを排除するため、2032年にかけてCAGR 12.45%で拡大すると予測されています。マネージドプリントオペレーションは最大のサービスカテゴリーであり続け、2026年に32.09%の市場シェアを保持しています。
最も速く拡大しているエンドユーザーグループはどこですか?
ヘルスケアは2032年にかけてCAGR 12.15%で拡大すると予測されています。医療システムは、病院、外来施設、および管理拠点全体で認証された印刷と監査記録を必要としています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、エンタープライズのデジタル化とサブスクリプション採用に支えられ、2032年にかけてCAGR 12.65%で拡大すると予測されています。中国、インド、日本、韓国、オーストラリア、およびシンガポールが地域需要に大きく貢献しています。