
Tamanho e Participação do Mercado de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
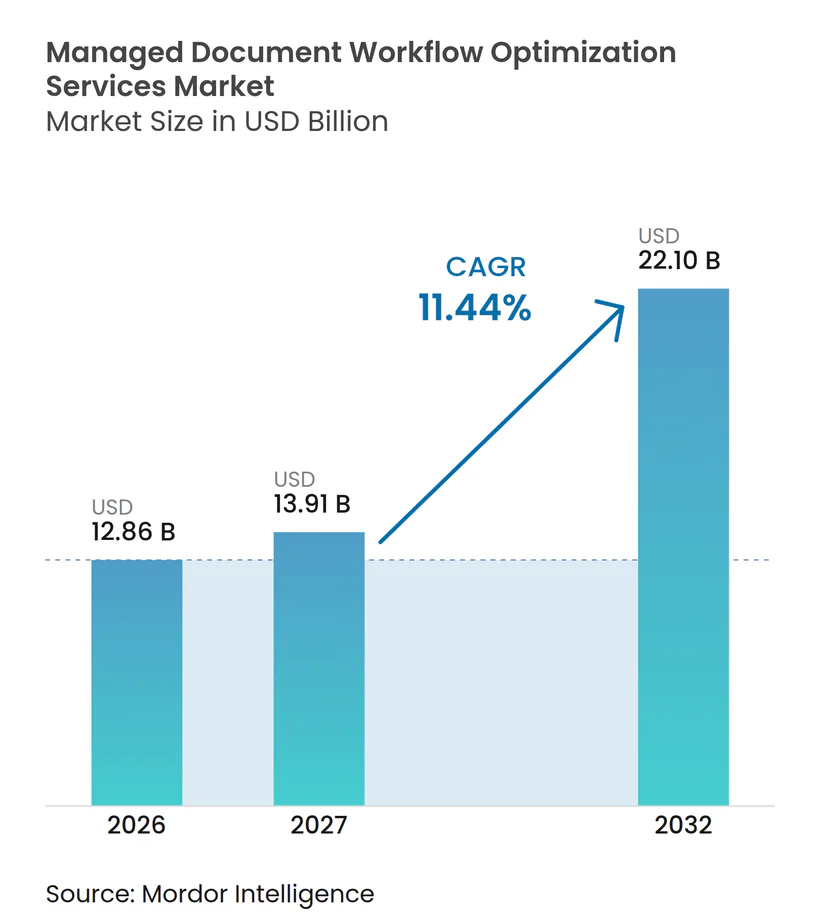
| Tamanho do Mercado (2027) | 13.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados pela Mordor Intelligence
O tamanho do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados está projetado para se expandir de 12,86 bilhões de USD em 2026 e 14,33 bilhões de USD em 2027 para 22,10 bilhões de USD até 2032, registrando um CAGR de 11,44% entre 2027 e 2032. A demanda reflete a necessidade de gerenciar documentos físicos e digitais dentro do mesmo ambiente operacional. Os compradores estão indo além do armazenamento e recuperação em direção ao roteamento de documentos, aprovações, tratamento de exceções e decisões rastreáveis. Essa mudança torna os serviços gerenciados mais relevantes para as operações diárias de negócios, especialmente em organizações regulamentadas. Os provedores estão respondendo combinando captura, gestão de conteúdo, automação, controles de segurança e análise de processos. O mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados também é moldado pela concorrência mais acirrada entre provedores de serviços orientados à impressão e plataformas de conteúdo orientadas a software.
Principais Conclusões do Relatório
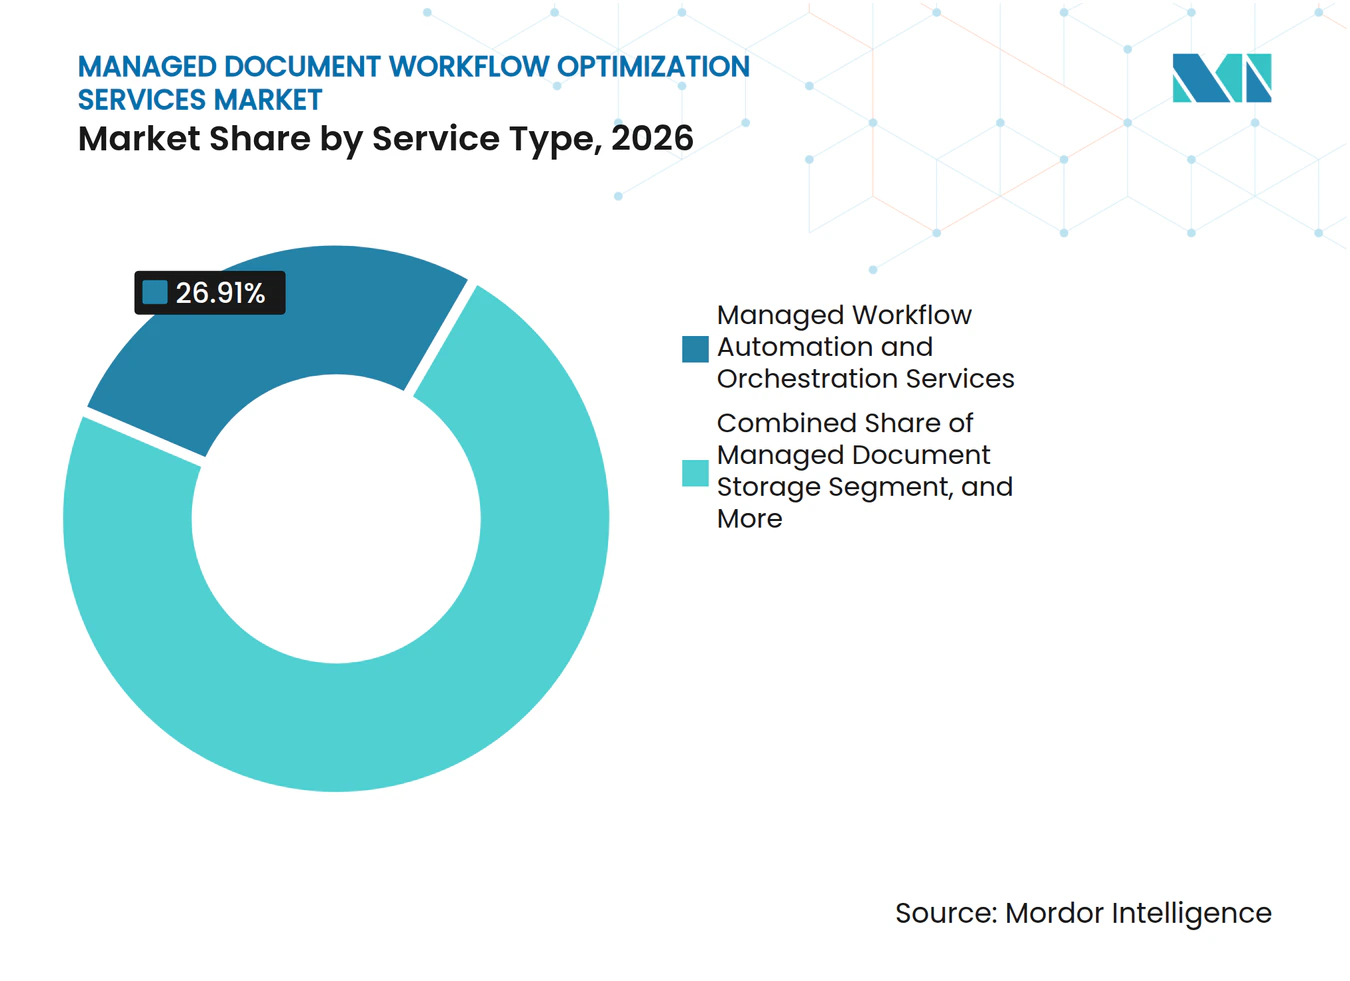
- Por tipo de serviço, os Serviços de Automação e Orquestração de Fluxo de Trabalho Gerenciados detinham 26,91% do mercado em 2026 e estão projetados para se expandir a um CAGR de 12,67% até 2032.
- Por tecnologia, o Reconhecimento Óptico de Caracteres e Captura Inteligente representou 24,49% do mercado em 2026, enquanto o Processamento de Linguagem Natural e os Grandes Modelos de Linguagem estão projetados para se expandir a um CAGR de 12,82% até 2032.
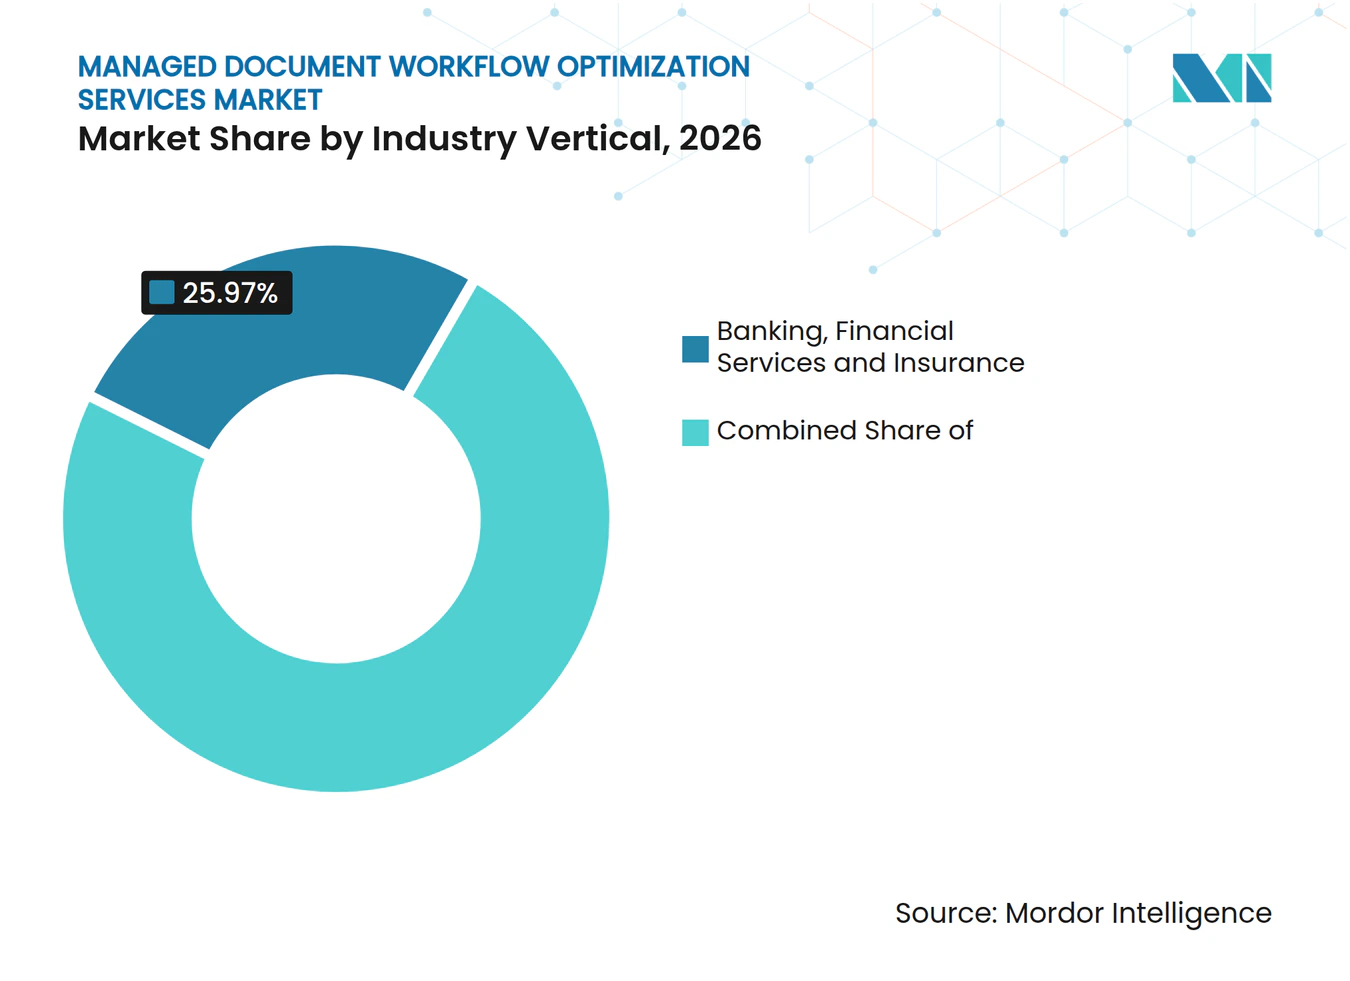
- Por usuário final, o setor de Serviços Bancários, Financeiros e de Seguros detinha 25,97% do mercado em 2026, enquanto Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 12,38% até 2032.
- Por geografia, a América do Norte detinha 41,99% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 12,79% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Empresarial por Automação de Fluxo de Trabalho Digital | +2.3% | Global | Curto prazo (≤ 2 anos) |
| Processamento Inteligente de Documentos Habilitado por IA | +2.1% | Global | Médio prazo (2-4 anos) |
| Migração para a Nuvem e Habilitação do Local de Trabalho Híbrido | +1.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Conformidade Regulatória e Requisitos de Auditabilidade | +1.2% | Europa e Ásia-Pacífico, com extensão ao Oriente Médio | Médio prazo (2-4 anos) |
| Verticalização de Processos de Negócios Centrados em Documentos | +0.9% | Global, com ganhos iniciais em Serviços Bancários, Financeiros e de Seguros e saúde | Longo prazo (≥ 4 anos) |
| Telemetria de Fluxo de Trabalho como Ativo de Otimização Contínua | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Empresarial por Automação de Fluxo de Trabalho Digital
As organizações buscam reduzir atrasos em trabalhos intensivos em documentos, o que sustenta a adoção no mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados. A necessidade vai além do processamento de faturas para integração de funcionários, arquivos de recursos humanos, revisão de contratos, licenças, autorizações e documentação de conformidade. Esses usos aproximam os fluxos de trabalho de documentos dos processos operacionais e voltados ao cliente. Os provedores gerenciados podem, portanto, competir com base em ciclos de aprovação mais curtos e resultados de serviço mais claros, em vez de apenas na digitalização. Essa abordagem é particularmente relevante para instituições financeiras e agências públicas que precisam processar grandes volumes mantendo controle documentado. Também cria demanda por contratos que abranjam operação contínua, revisão de desempenho e melhoria de fluxo de trabalho.
Processamento Inteligente de Documentos Habilitado por IA
O processamento de documentos habilitado por IA está mudando a forma como os provedores extraem informações e gerenciam exceções no mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados. A ABBYY USA Software House Inc. introduziu o Vantage 3.0 em janeiro de 2026 com integração direta de grandes modelos de linguagem, insights de processamento em tempo real e capacidades de conformidade e redação.[1] Em outubro de 2026, a ABBYY USA Software House Inc. introduziu o PHOENIX Plus, uma camada de IA generativa para o Vantage que suporta extração zero-shot em tipos de documentos variáveis. Esses lançamentos mostram que os provedores estão reduzindo sua dependência de modelos predefinidos e dados de treinamento rotulados. O valor comercial reside cada vez mais na integração, nos controles de qualidade, na governança e na capacidade de suportar conjuntos de documentos complexos. Isso oferece aos provedores gerenciados a oportunidade de operar e aprimorar a tecnologia após a implantação.
Migração para a Nuvem e Habilitação do Local de Trabalho Híbrido
O mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados se beneficia de arranjos de trabalho híbrido que exigem acesso seguro a documentos em equipes distribuídas. As organizações regulamentadas frequentemente precisam reter conteúdo selecionado em ambientes controlados, enquanto permitem que outros fluxos de trabalho utilizem serviços em nuvem. Esse arranjo cria trabalho recorrente em torno de regras de acesso, roteamento, retenção e supervisão. A Hyland Software, Inc. expandiu suas capacidades nativas de nuvem e agênticas nos mercados europeus durante sua CommunityLIVE World Tour de outubro de 2025.[2] O movimento ilustra como as plataformas de conteúdo estabelecidas estão adaptando suas ofertas para organizações que precisam tanto de flexibilidade na nuvem quanto de controles gerenciados. Provedores com planos de migração claros e controles de localização de dados podem atender a requisitos que uma oferta exclusivamente em nuvem pode não satisfazer.
Conformidade Regulatória e Requisitos de Auditabilidade
Os requisitos de conformidade estão tornando os serviços de documentos gerenciados mais importantes para organizações que lidam com registros sensíveis. O Regulamento de Resiliência Operacional Digital da União Europeia entrou em vigor em 17 de janeiro de 2025 e estabelece requisitos de resiliência operacional digital para o setor financeiro. Essas obrigações aumentam o valor de trilhas de auditoria, controles de acesso documentados, tratamento de incidentes e fluxos de trabalho resilientes. O Departamento de Saúde dos Emirados Árabes Unidos publicou seu Padrão de Gestão de Documentos e Conteúdo em dezembro de 2025, com vigência a partir de abril de 2026, abrangendo gestão do ciclo de vida, controle de versão e expectativas de retenção para entidades de saúde.[3] Tais requisitos incentivam os compradores a buscar modelos operacionais que incorporem controles de conformidade ao trabalho diário com documentos. No mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados, os provedores podem se diferenciar por meio de configurações repetíveis para casos de uso regulamentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Integração com Sistemas Legados | -1.9% | Global | Médio prazo (2-4 anos) |
| Preocupações com Privacidade de Dados, Segurança e Soberania | -1.5% | Global, com ênfase na União Europeia | Médio prazo (2-4 anos) |
| Custos de Implementação, Gestão de Mudanças e Serviços Recorrentes | -1.0% | Global | Médio prazo (2-4 anos) |
| Perda de Confiança Decorrente de Extração de IA de Baixa Qualidade em Documentos Excepcionais | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Sistemas Legados
Sistemas legados de planejamento de recursos empresariais, gestão de relacionamento com clientes e sistemas de conteúdo podem atrasar uma implantação no mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados. Um provedor pode precisar conectar modelos de dados antigos, fluxos de trabalho personalizados, controles de segurança e práticas de negócios informais antes que o novo serviço possa operar plenamente. Esse trabalho pode estender os cronogramas de implementação e adiar os benefícios esperados da automação. Também pode criar resistência interna quando as unidades de negócios desenvolveram soluções alternativas familiares. Conectores modulares e planos de migração em etapas podem reduzir as interrupções, mas exigem governança cuidadosa. Provedores que suportam a integração sem forçar a substituição imediata dos sistemas centrais podem tornar essa restrição mais gerenciável.
Preocupações com Privacidade de Dados, Segurança e Soberania
A privacidade e a segurança dos dados continuam sendo barreiras relevantes quando os documentos incluem informações financeiras, de saúde, jurídicas ou pessoais. As expectativas de residência de dados podem limitar onde o processamento ocorre e quais serviços em nuvem podem ser utilizados. A Open Text Corporation lançou o Documentum Content Management CE 25.4 em novembro de 2025 com opções para processamento de IA totalmente local, atendendo a organizações com requisitos rigorosos de soberania. Configurações de nuvem privada, locais e de locatário único podem atender às preocupações dos compradores, mas podem aumentar os custos do serviço. As preocupações são particularmente intensas onde as organizações precisam comprovar quem acessou as informações e como as decisões assistidas por IA foram tratadas. O mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados deve, portanto, equilibrar os benefícios da automação com controle claro sobre dados, modelos e locais de processamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Automação e Orquestração de Fluxo de Trabalho Lidera a DemandaOs Serviços de Automação e Orquestração de Fluxo de Trabalho Gerenciados detinham 26,91% da participação do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados em 2026 e estão projetados para se expandir a um CAGR de 12,67% até 2032. Sua posição mostra que os compradores estão atribuindo maior valor ao roteamento, aprovações, exceções e decisões do que ao armazenamento de documentos isoladamente. Esses serviços são integrados a sistemas operacionais, o que os torna mais difíceis de substituir uma vez incorporados. Eles também são relevantes quando as organizações precisam de tratamento consistente em múltiplos tipos de documentos e unidades de negócios. A Tungsten Automation Corporation anunciou sua Plataforma Tungsten Automation em setembro de 2025, combinando automação de documentos, orquestração de fluxo de trabalho e descoberta de conhecimento. A plataforma ilustra como os provedores estão combinando ferramentas que anteriormente eram oferecidas separadamente.
Os Serviços de Captura e Digitalização de Documentos Gerenciados e os Serviços de Armazenamento e Arquivamento de Documentos Gerenciados continuam importantes onde registros em papel e obrigações de retenção ainda são significativos. Os Serviços de Segurança e Conformidade de Documentos Gerenciados atendem a organizações que precisam de controles documentados e registros prontos para auditoria. Os Serviços de Análise de Documentos e Otimização de Processos Gerenciados utilizam informações de desempenho dos fluxos de trabalho para identificar atrasos e exceções recorrentes. Os Serviços de Integração e Migração de Documentos Gerenciados são necessários quando as organizações movem conteúdo e processos de fluxo de trabalho entre plataformas. Em conjunto, essas categorias mostram que o mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados inclui tanto serviços de registros estabelecidos quanto serviços operacionais de maior valor. Provedores que conectam essas atividades podem reduzir as transferências entre captura, armazenamento, automação e governança.



Por Tecnologia:
Processamento de Linguagem Natural e Grandes Modelos de Linguagem Transformam a Extração de DocumentosO Reconhecimento Óptico de Caracteres e Captura Inteligente representou 24,49% do tamanho do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados em 2026. O Reconhecimento Óptico de Caracteres continua sendo a camada de entrada para converter papel, imagens e arquivos semiestruturados em informações utilizáveis. Seu papel estabelecido o torna central para os fluxos de trabalho de documentos em setores que ainda recebem formatos diversos. No entanto, as capacidades básicas de extração estão se tornando menos distintivas quando incorporadas a plataformas de nuvem mais amplas. O Processamento de Linguagem Natural e os Grandes Modelos de Linguagem estão projetados para se expandir a um CAGR de 12,82% até 2032 porque podem suportar uma revisão mais contextual de conteúdo não estruturado. Essa tecnologia pode auxiliar com documentos que não seguem formatos fixos.
O Aprendizado de Máquina e o Aprendizado Profundo suportam classificação e detecção de anomalias, particularmente para faturas, ordens de compra e sinistros de seguros. A Integração de Automação Robótica de Processos pode conectar resultados de extração a processos de negócios que permanecem parcialmente baseados em regras. A Mineração de Processos e Análise de Fluxo de Trabalho ajuda as equipes de serviço a identificar onde os documentos estão atrasados, mal roteados ou repetidamente rejeitados. As Tecnologias de Identidade, Segurança e Zero-Trust abordam a necessidade de controlar o acesso a documentos e preservar registros em ambientes regulamentados. Os lançamentos da ABBYY USA Software House Inc. em 2026 demonstram o movimento em direção à combinação de extração tradicional com recursos de grandes modelos de linguagem. No mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados, a seleção de tecnologia depende cada vez mais do nível de controle, integração e revisão humana que cada caso de uso requer.
Por Usuário Final:
Serviços Bancários, Financeiros e de Seguros Detém a Maior Posição e Saúde AvançaO setor de Serviços Bancários, Financeiros e de Seguros detinha 25,97% do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados em 2026. As instituições financeiras gerenciam documentos em processos de integração, concessão de crédito, sinistros, conformidade e auditoria. O setor também enfrenta requisitos rigorosos de resiliência operacional, rastreabilidade, supervisão de terceiros, retenção de registros e revisão controlada de exceções. A Fiserv lançou o Content Next com a Open Text Corporation em setembro de 2025 como uma oferta de gestão de conteúdo e fluxo de trabalho baseada em nuvem para instituições financeiras. A oferta incluía ferramentas para pesquisa em linguagem natural, classificação e processamento automatizado. Essa especialização reflete a necessidade de fluxos de trabalho de documentos alinhados às operações de serviços financeiros e que possam ser administrados dentro de arranjos de governança definidos.
Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 12,38% até 2032. Registros eletrônicos de saúde, documentação clínica e informações interoperáveis de pacientes estão aumentando a necessidade de controles de documentos confiáveis. Os usuários do governo e do setor público também requerem serviços que melhorem a acessibilidade dos registros dos cidadãos e a velocidade de processamento. Os usuários de Manufatura e Industrial precisam de registros controlados para sistemas de qualidade, manutenção e documentação de processos. As organizações de Telecomunicações e Tecnologia da Informação utilizam fluxos de trabalho de documentos para contratos de software e registros de governança de IA. Serviços Jurídicos e Profissionais continua sendo uma área de usuário final menor, mas a sensibilidade do trabalho de descoberta e contratos pode suportar engajamentos de maior valor no mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados.

Análise Geográfica
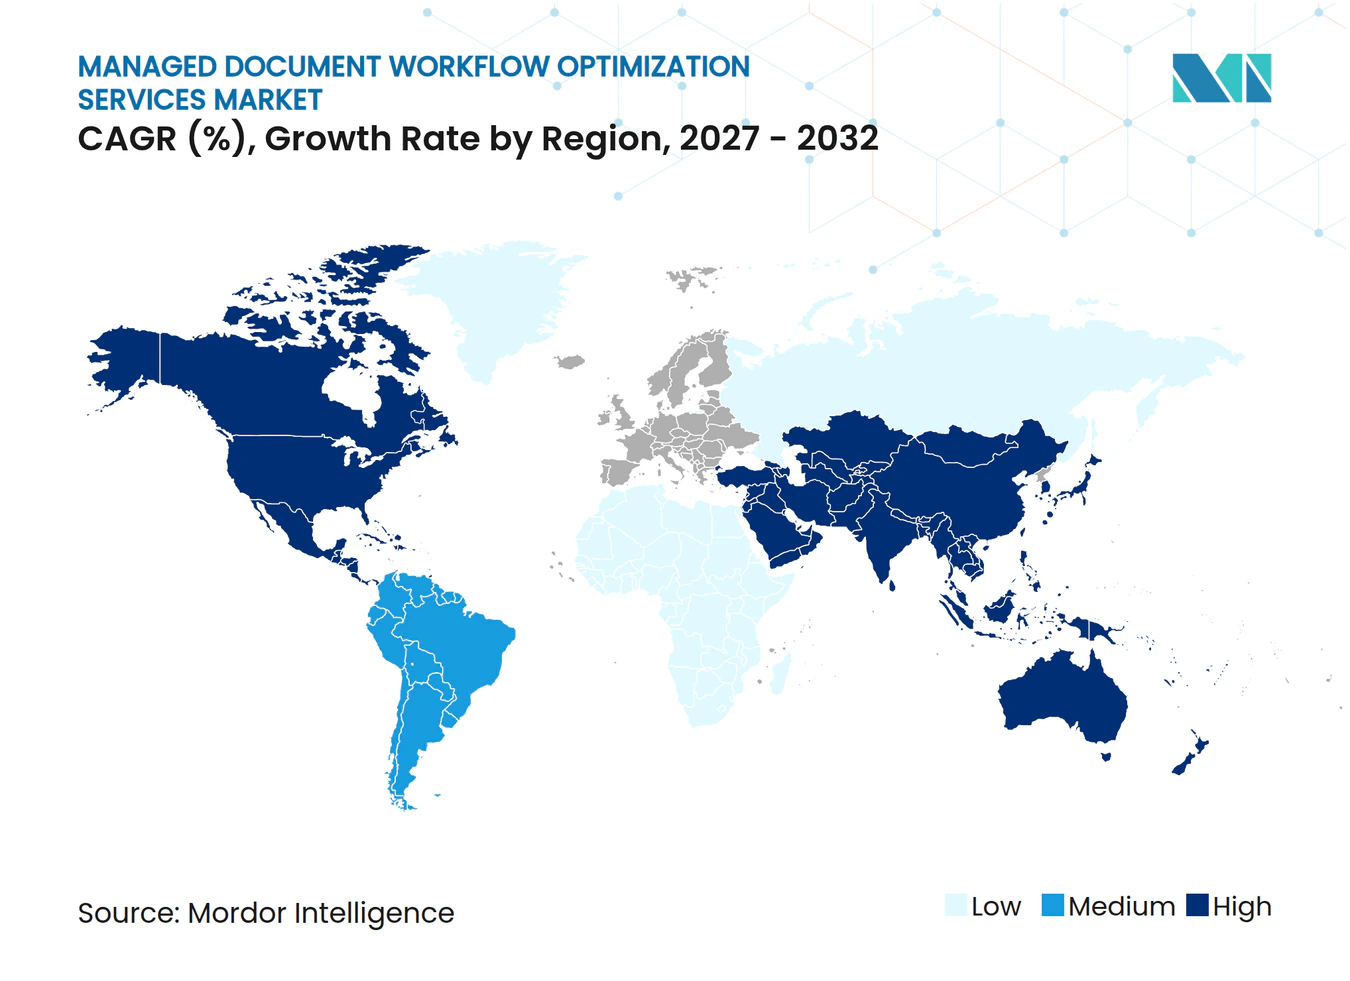
A América do Norte detinha 41,99% do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados em 2026. A região possui uma grande base de organizações de serviços financeiros e saúde, juntamente com práticas estabelecidas de compra de serviços gerenciados e extensos requisitos de processamento de documentos. Os provedores estão convertendo arranjos de impressão gerenciada orientados a hardware em contratos de fluxo de trabalho mais amplos que incluem captura, relatórios de conformidade, análise de processos e gestão contínua de serviços. A Xerox Holdings Corporation reportou economias brutas acumuladas de custos operacionais superiores a 500 milhões de USD até o final de 2025 e concluiu a aquisição da Lexmark International, Inc. por 768 milhões de USD. A transação expandiu o portfólio e a capacidade de manufatura da Xerox Holdings Corporation, apoiando sua transição para ofertas orientadas a serviços.
A Europa é um importante centro para operações de documentos em conformidade, pois as organizações precisam responder ao GDPR, ao DORA, ao Regulamento de IA da União Europeia e às normas nacionais. Esses marcos aumentam a necessidade de fluxos de trabalho rastreáveis e tratamento controlado de dados. A iniciativa europeia de nuvem e IA da Hyland Software, Inc. em 2025 mostra que os fornecedores de plataformas estão atendendo a essa demanda por meio de capacidades de conteúdo nativas de nuvem. A Ásia-Pacífico está projetada para se expandir a um CAGR de 12,79% até 2032. A demanda é sustentada pela digitalização do setor público, pela crescente adoção empresarial e pelas necessidades de documentos em saúde, manufatura e serviços financeiros, o que amplia o mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados.
A América do Sul é liderada pelo Brasil, onde os requisitos de proteção de dados sustentam a demanda por serviços de documentos auditáveis. A Argentina e outros mercados regionais estão em estágios iniciais de adoção de fluxo de trabalho de documentos baseado em nuvem, com serviços financeiros e varejo entre os grupos de usuários ativos. O Oriente Médio está vendo demanda liderada pelo governo, incluindo o padrão de documentos do setor de saúde dos Emirados Árabes Unidos. A África representa uma oportunidade de longo prazo centrada na inclusão financeira, expansão de seguros, telecomunicações e programas de identidade digital governamental. A África do Sul e a Nigéria são prováveis pontos focais à medida que os requisitos do setor público se tornam mais formais. Essas condições regionais oferecem ao mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados diferentes pontos de entrada, variando desde a modernização empresarial até programas de conformidade governamental.
Cenário Competitivo
Concentração do Mercado
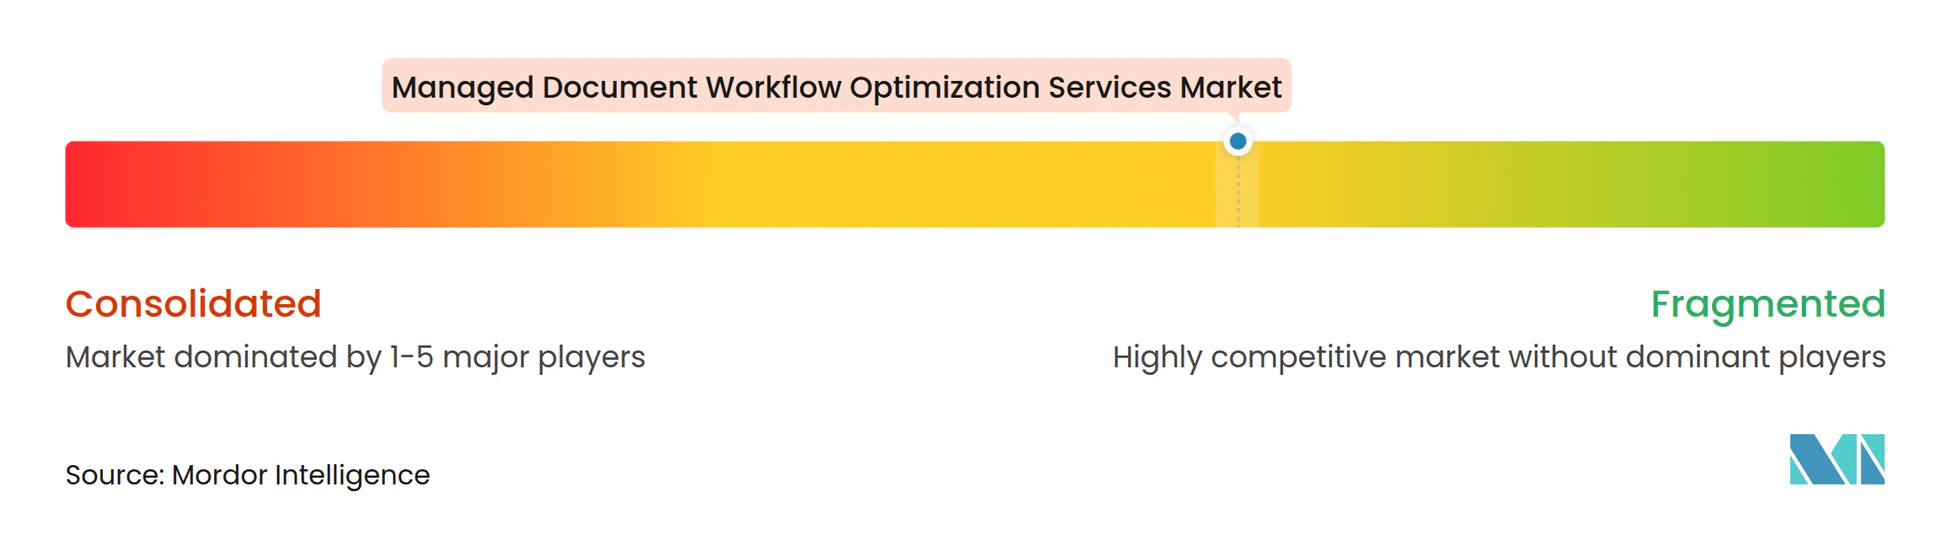
O mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados é moderadamente fragmentado, sem nenhum fornecedor único detendo uma posição dominante em todas as categorias de serviços e geografias. Provedores com raízes na impressão, como Xerox Holdings Corporation, Ricoh Company, Ltd., Canon Inc. e Konica Minolta, Inc., estão expandindo suas ofertas além de dispositivos e gestão de impressão. Plataformas orientadas a software, incluindo Open Text Corporation, Hyland Software, Inc., Tungsten Automation Corporation e ABBYY USA Software House Inc., competem em controles de conteúdo, automação, recursos de IA e integração. A principal questão competitiva é a capacidade de se conectar a ambientes de planejamento de recursos empresariais, gestão de relacionamento com clientes e produtividade em nuvem. Provedores com conectores repetíveis podem reduzir o número de soluções pontuais separadas exigidas por um cliente.
A Xerox Holdings Corporation concluiu sua aquisição da Lexmark International, Inc. em julho de 2025 por 768 milhões de USD, o que expandiu sua posição em impressão colorida A4, presença na Ásia-Pacífico, capacidade de manufatura e capacidade de serviços gerenciados. A Open Text Corporation anunciou um acordo em outubro de 2025 para alienar sua solução eDOCS local para a NetDocuments por 163 milhões de USD em dinheiro. A alienação concentrou recursos na gestão de informações nativa de nuvem e orientada a IA. A Ricoh Company, Ltd. concluiu a venda da Avanti Computer Systems para a eProductivity Software em junho de 2025, refletindo sua ênfase em fluxo de trabalho de documentos, software e serviços de processos de negócios. Esses movimentos mostram como as principais empresas estão estreitando seus portfólios em torno de capacidades de fluxo de trabalho de maior prioridade no mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados.
Provedores de software menores podem competir oferecendo automação nativa de nuvem com requisitos de implementação mais leves. Esse posicionamento pode ser útil para clientes de médio porte que não precisam de uma grande plataforma empresarial. Configurações específicas para o setor de registros de saúde, descoberta jurídica e conformidade financeira são outra rota para diferenciação. Tais configurações podem incluir tipos de documentos, regras de retenção, trilhas de auditoria e controles de aprovação adequados a operações específicas. O setor de serviços de otimização de fluxo de trabalho de documentos gerenciados, portanto, recompensa provedores que combinam suporte prático de implementação com conhecimento especializado de processos. A concorrência no mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados provavelmente permanecerá ativa à medida que grandes plataformas expandem recursos nativos e empresas especializadas se concentram em integração e operação gerenciada.
Líderes do Setor de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
Konica Minolta, Inc.
-
Canon Inc.
-
Kyocera Document Solutions Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados Empresas cobertas neste relatório
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Canon Inc.
- Kyocera Document Solutions Inc.
- Lexmark International, Inc.
- SHARP CORPORATION
- Toshiba Tec Corporation
- Seiko Epson Corporation
- FUJIFILM Business Innovation Corp.
- Pitney Bowes Inc.
- Open Text Corporation
- Hyland Software, Inc.
- Newgen Software Technologies Limited
- Laserfiche
- DocuWare GmbH
- ABBYY USA Software House Inc.
- Tungsten Automation Corporation
- PaperCut Software Pty Ltd
- Pharos Systems International, Inc.
- Vasion, Inc.
- Process Fusion, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados
- Outubro de 2026: A ABBYY USA Software House Inc. introduziu o PHOENIX Plus, uma camada de IA generativa nativa construída diretamente na plataforma ABBYY Vantage, permitindo extração zero-shot em qualquer tipo de documento, incluindo documentos de cauda longa e altamente variáveis, e fornecendo recomendações de decisão orientadas por IA que suportam fluxos de trabalho de automação posteriores. O desenvolvimento sinaliza uma mudança estrutural dos modelos de extração baseados em modelos para o processamento de documentos com IA generativa em primeiro plano em escala empresarial.
- Outubro de 2026: A Open Text Corporation apresentou soluções Content Cloud para Guidewire PolicyCenter, ClaimCenter e BillingCenter, incorporando assistência de conteúdo baseada em IA diretamente nos principais aplicativos de fluxo de trabalho de seguros. As soluções foram projetadas para acelerar a migração para a nuvem para seguradoras, ao mesmo tempo em que permitem cronogramas mais rápidos de decisão de sinistros por meio da ativação de conteúdo orientada por IA.
- Fevereiro de 2026: A Xerox Holdings Corporation celebrou uma joint venture com fundos geridos pela Angelo, Gordon and Co. (TPG), contribuindo com determinada propriedade intelectual e marcas registradas em troca de 405 milhões de USD em empréstimos a prazo garantidos sênior e 45 milhões de USD em Unidades Classe A da IPCo Holdings. A transação fortalece o balanço patrimonial da Xerox Holdings Corporation para suportar investimentos de longo prazo em fluxo de trabalho gerenciado e soluções de tecnologia da informação.
- Janeiro de 2026: A ABBYY USA Software House Inc. lançou o Vantage 3.0 com integração direta de grandes modelos de linguagem, uma pilha de tecnologia redesenhada, um painel de análise com insights de processamento em tempo real e capacidades integradas de conformidade e redação. O lançamento posiciona a ABBYY USA Software House Inc. como uma plataforma capaz de unir a confiabilidade da extração de IA tradicional com a flexibilidade da IA generativa para fluxos de trabalho de documentos empresariais.
Escopo do Relatório Global do Mercado de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados
O Mercado de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados refere-se ao setor focado em serviços terceirizados e gerenciados que projetam, automatizam, monitoram e melhoram continuamente os processos de negócios centrados em documentos em ambientes físicos e digitais. Esses serviços ajudam as organizações a otimizar a criação, captura, classificação, roteamento, aprovação, armazenamento, recuperação e descarte de documentos, ao mesmo tempo em que aprimoram a eficiência operacional, a conformidade regulatória, a segurança de dados e a produtividade dos funcionários. Os provedores de serviços utilizam tecnologias como processamento inteligente de documentos, reconhecimento óptico de caracteres, automação robótica de processos, plataformas de orquestração de fluxo de trabalho, sistemas de gestão de documentos baseados em nuvem, inteligência artificial e análise para otimizar os fluxos de trabalho de documentos de ponta a ponta. O mercado atende a empresas de setores como serviços bancários, financeiros e de seguros, saúde, governo, manufatura, varejo, jurídico e telecomunicações, permitindo tomadas de decisão mais rápidas, redução de custos de processamento, melhor visibilidade de documentos e suporte a iniciativas de transformação digital.
O Relatório de Serviços de Otimização de Fluxo de Trabalho de Documentos Gerenciados é Segmentado por Tipo de Serviço (Serviços de Captura e Digitalização de Documentos Gerenciados, Serviços de Armazenamento e Arquivamento de Documentos Gerenciados, Serviços de Automação e Orquestração de Fluxo de Trabalho Gerenciados, Serviços de Segurança e Conformidade de Documentos Gerenciados, Serviços de Análise de Documentos e Otimização de Processos Gerenciados e Serviços de Integração e Migração de Documentos Gerenciados), Tecnologia (Reconhecimento Óptico de Caracteres e Captura Inteligente, Processamento de Linguagem Natural e Grandes Modelos de Linguagem, Aprendizado de Máquina e Aprendizado Profundo, Integração de Automação Robótica de Processos, Mineração de Processos e Análise de Fluxo de Trabalho e Tecnologias de Identidade, Segurança e Zero-Trust), Usuário Final (Serviços Bancários, Financeiros e de Seguros, Governo e Setor Público, Saúde e Ciências da Vida, Manufatura e Industrial, Varejo e Bens de Consumo, Telecomunicações e Tecnologia da Informação, Serviços Jurídicos e Profissionais e Outros Usuários Finais) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Itália, Espanha e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul e Restante da Ásia-Pacífico], Oriente Médio [Emirados Árabes Unidos, Arábia Saudita, Turquia e Restante do Oriente Médio] e África [África do Sul, Nigéria e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Captura e Digitalização de Documentos Gerenciados |
| Serviços de Armazenamento e Arquivamento de Documentos Gerenciados |
| Serviços de Automação e Orquestração de Fluxo de Trabalho Gerenciados |
| Serviços de Segurança e Conformidade de Documentos Gerenciados |
| Serviços de Análise de Documentos e Otimização de Processos Gerenciados |
| Serviços de Integração e Migração de Documentos Gerenciados |
| Reconhecimento Óptico de Caracteres e Captura Inteligente |
| Processamento de Linguagem Natural e Grandes Modelos de Linguagem |
| Aprendizado de Máquina e Aprendizado Profundo |
| Integração de Automação Robótica de Processos |
| Mineração de Processos e Análise de Fluxo de Trabalho |
| Tecnologias de Identidade, Segurança e Zero-Trust |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Setor Público |
| Saúde e Ciências da Vida |
| Manufatura e Industrial |
| Varejo e Bens de Consumo |
| Telecomunicações e Tecnologia da Informação |
| Serviços Jurídicos e Profissionais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Captura e Digitalização de Documentos Gerenciados | |
| Serviços de Armazenamento e Arquivamento de Documentos Gerenciados | ||
| Serviços de Automação e Orquestração de Fluxo de Trabalho Gerenciados | ||
| Serviços de Segurança e Conformidade de Documentos Gerenciados | ||
| Serviços de Análise de Documentos e Otimização de Processos Gerenciados | ||
| Serviços de Integração e Migração de Documentos Gerenciados | ||
| Por Tecnologia | Reconhecimento Óptico de Caracteres e Captura Inteligente | |
| Processamento de Linguagem Natural e Grandes Modelos de Linguagem | ||
| Aprendizado de Máquina e Aprendizado Profundo | ||
| Integração de Automação Robótica de Processos | ||
| Mineração de Processos e Análise de Fluxo de Trabalho | ||
| Tecnologias de Identidade, Segurança e Zero-Trust | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Governo e Setor Público | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Industrial | ||
| Varejo e Bens de Consumo | ||
| Telecomunicações e Tecnologia da Informação | ||
| Serviços Jurídicos e Profissionais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados?
O tamanho do mercado de serviços de otimização de fluxo de trabalho de documentos gerenciados está projetado para se expandir de 12,86 bilhões de USD em 2026 e 14,33 bilhões de USD em 2027 para 22,10 bilhões de USD até 2032, a um CAGR de 11,44%.
Qual tipo de serviço lidera os serviços de otimização de fluxo de trabalho de documentos gerenciados?
Os Serviços de Automação e Orquestração de Fluxo de Trabalho Gerenciados detinham 26,91% em 2026 e estão projetados para se expandir a um CAGR de 12,67% até 2032.
Qual tecnologia está se expandindo mais rapidamente na otimização de fluxo de trabalho de documentos?
O Processamento de Linguagem Natural e os Grandes Modelos de Linguagem estão projetados para se expandir a um CAGR de 12,82% até 2032, sustentados por seu uso no processamento de documentos não estruturados.
Por que as instituições financeiras utilizam serviços de fluxo de trabalho de documentos gerenciados?
O setor de Serviços Bancários, Financeiros e de Seguros detinha 25,97% em 2026 porque o trabalho de concessão de crédito, integração, conformidade e auditoria requer tratamento seguro e rastreável de documentos.
Qual região está se expandindo mais rapidamente para serviços de otimização de fluxo de trabalho de documentos?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 12,79% até 2032, sustentada pela digitalização do setor público e pela adoção empresarial mais ampla.
O que limita a adoção de serviços de fluxo de trabalho de documentos gerenciados?
A integração com sistemas legados, os requisitos de privacidade, as preocupações com soberania de dados e o custo da implantação segura podem atrasar a adoção.