
Marktgröße und Marktanteil für verwaltete Cloud-Druckdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
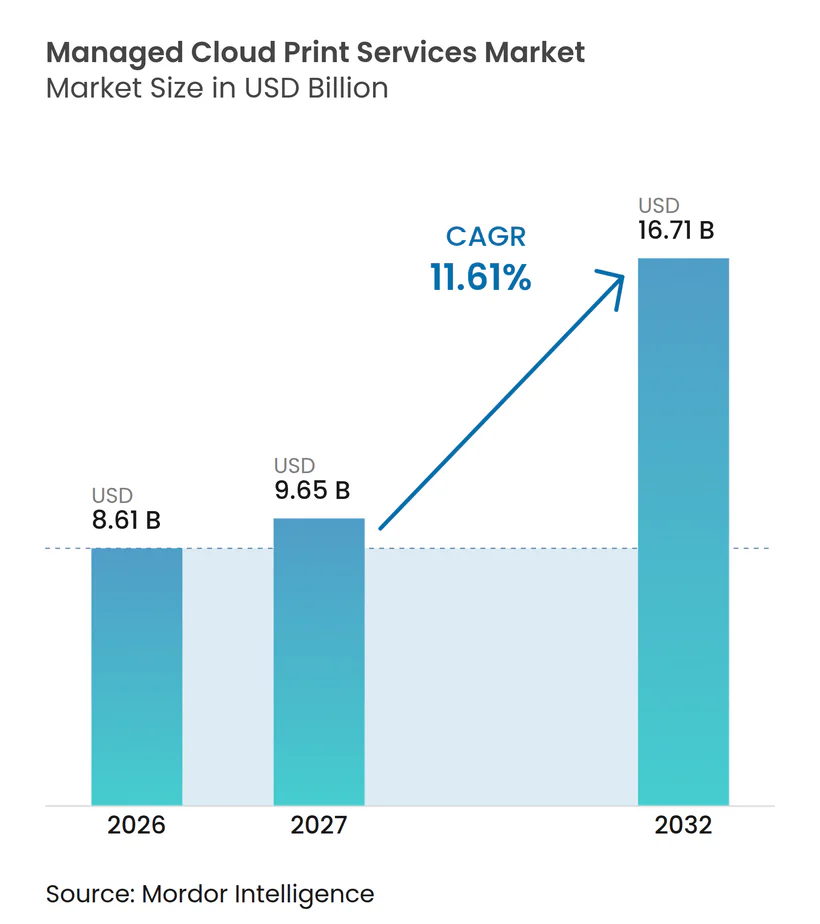
| Marktgröße (2027) | 9.65 Milliarden US-Dollar |
| Marktgröße (2032) | 16.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Cloud-Druckdienste von Mordor Intelligence
Die Marktgröße für verwaltete Cloud-Druckdienste wird im Jahr 2026 auf 8,61 Milliarden USD geschätzt und soll bis 2032 auf 16,71 Milliarden USD anwachsen, was einer CAGR von 11,61 % im Zeitraum 2027–2032 entspricht. Unternehmen ersetzen lokale Druckserver durch cloudbasierte Systeme, die sicheres Freigabedrucken, Flottenüberwachung und Dokumenten-Workflows kombinieren. Hybrides Arbeiten hat die zentrale Steuerung wichtiger gemacht, da Druckgeräte nun in Büros, Heimarbeitsplätzen und kleineren Standorten betrieben werden. Abonnementbasierte Beschaffung bietet Käufern zudem die Möglichkeit, Ausgaben an aktive Nutzer anzupassen, anstatt Server-Infrastruktur und hardwarebezogene Verträge aufrechtzuerhalten. Anbieter reagieren darauf, indem sie Druckverwaltung mit Sicherheitskontrollen, Analysen und Workflow-Automatisierung kombinieren. Der Markt für verwaltete Cloud-Druckdienste sieht sich außerdem mit sinkenden Bürodruckvolumina und Anforderungen an die Datenhaltung konfrontiert, was Anbieter begünstigt, die flexible Preisgestaltung und isolierte Cloud-Architekturen anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach Kanaltyp hielten Drucker- und Kopierhersteller im Jahr 2026 einen Marktanteil von 61,98 % am Markt für verwaltete Cloud-Druckdienste, während unabhängige Softwareanbieter bis 2032 voraussichtlich mit einer CAGR von 12,28 % wachsen werden.
- Nach Dienstleistungstyp entfielen auf verwaltete Druckoperationen im Jahr 2026 32,09 % der Marktgröße für verwaltete Cloud-Druckdienste, während Cloud-Druckdienste bis 2032 voraussichtlich mit einer CAGR von 12,45 % wachsen werden.
- Nach Endnutzer-Branche hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 20,23 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 12,15 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,02 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,65 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Cloud-Druckdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Druckinfrastruktur für hybrides und mobiles Arbeiten | +2.8% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und serverlose Druckverwaltung | +2.4% | Global, angeführt von Nordamerika, dem Vereinigten Königreich und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Drucksicherheit und Compliance in regulierten Branchen | +2.1% | Global, mit höchster Intensität in Nordamerika, Europa und den Finanzzentren des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte IT- und Managed-Service-Nutzung bei KMU | +1.8% | Global, mit Beschleunigung im asiatisch-pazifischen Raum, Südamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Gerätetelemetrie, KI-Analysen und vorausschauende Wartung | +1.4% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsberichterstattung und seitenbasierte CO₂-Bilanzierung | +0.9% | Westeuropa und Nordamerika, mit wachsender Relevanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Druckinfrastruktur für hybrides und mobiles Arbeiten
Verteilte Belegschaften haben Druckumgebungen von bürozentrierten Flotten zu Netzwerken gewandelt, die Heimarbeitsplätze und Außenstandorte einschließen. IT-Teams benötigen konsistente Zugriffsrichtlinien und Geräteüberwachung an diesen Standorten. Microsoft Universal Print beseitigt die Notwendigkeit von Druckservern durch den Einsatz von Cloud-Infrastruktur, die bereits mit Microsoft 365-Diensten genutzt wird. Universal Print Anywhere wurde im Juni 2025 allgemein verfügbar und ermöglicht sicheres Pull-Printing ohne lokale Infrastruktur. Microsoft aktualisierte Universal Print im März 2026 auf den Mopria-1.2-Standard, was eine breitere Kompatibilität mit zertifizierten Druckern unterstützt und den Bedarf an Treiberbereitstellung reduziert.[1] Verträge im Markt für verwaltete Cloud-Druckdienste können dauerhafter werden, wenn Kunden auf kontinuierliche Sicherheitsrichtlinien-Updates, Service-Level-Überwachung und Gerätetelemetrie angewiesen sind.
Cloud-Migration und serverlose Druckverwaltung
Serverloses Drucken beseitigt eine verbleibende lokale Abhängigkeit für viele Unternehmen. Es kann den Betriebsaufwand für die Wartung von Druckservern reduzieren und gleichzeitig eine zentrale Möglichkeit zur Verwaltung von Benutzern und Geräten bieten. Der Markt für verwaltete Cloud-Druckdienste profitiert, wenn Käufer die Druckmodernisierung mit Dokumentenerfassung, Ausgabeautomatisierung und Analyseprojekten verknüpfen. Vasion bietet eine Cloud-Plattform, die serverloses Drucken, Ausgabeautomatisierung und Dokumenten-Workflows kombiniert, während Pharos cloudbasiertes Management und Sicherheitskontrollen für verteilte Umgebungen in den Vordergrund stellt. Anbieter ohne mandantenfähige oder flexible Cloud-Architekturen könnten bei Ausschreibungen, bei denen Käufer die Cloud-Bereitstellung als Grundvoraussetzung betrachten, größere Schwierigkeiten haben.
Anforderungen an Drucksicherheit und Compliance in regulierten Branchen
Finanzdienstleister, Gesundheitseinrichtungen und Behörden müssen Druckgeräte als Teil ihrer umfassenderen Sicherheitskontrollen behandeln. Nicht verwaltete Geräte-Firmware, Benutzerauthentifizierung und Druckwarteschlangen können Lücken schaffen, wenn die Verantwortung auf Betriebs- und Sicherheitsteams aufgeteilt ist. Die HIPAA-Sicherheitsregel verpflichtet betroffene Einrichtungen und Geschäftspartner zur Anwendung von Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen, einschließlich Zugriffskontrollen, Prüfkontrollen und Übertragungssicherheit. Mopria-zertifizierte Geräte bieten Unternehmen eine standardisiertere Grundlage für Gerätekompatibilität und sicheres mobiles Drucken. Käufer in regulierten Sektoren verlangen zunehmend zeitgestempelte Protokolle, kontrollierte Freigabe und Cloud-Sicherheitspraktiken, bevor sie einen Anbieter in Betracht ziehen.
Abonnementbasierte IT- und Managed-Service-Nutzung bei KMU
Kleinere Unternehmen verfügen häufig nicht über die internen Ressourcen, die zur Wartung von Servern, Firmware-Updates und vielfältigen Geräteflotten erforderlich sind. Nutzerbasierte Abonnements können Kosten enger an sich verändernde Belegschaftsgrößen anpassen als gerätebezogene Verträge. Dieser Ansatz kann für Unternehmen mit saisonaler Beschäftigung oder mehreren kleinen Standorten nützlich sein. Konica Minolta stellte im Januar 2025 das KPAX-Mehrmarken-Flottenmanagement seinem Händlernetz zur Verfügung, sodass Händler zentralisierte Programme über verschiedene Druckermarken hinweg unterstützen können.[2] Einfaches Onboarding, Self-Service-Administration und flexible Vertragsbedingungen können Anbietern helfen, kleinere Kunden zu erreichen, ohne die Vertriebsprozesse großer Unternehmen zu replizieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Struktureller Rückgang der Bürodruckvolumina | -2.8% | Global, am ausgeprägtesten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und grenzüberschreitende Steuerung von Druckaufträgen | -1.5% | Europa, Nordamerika und regulierte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und Komplexität mehrjähriger Verträge | -1.0% | Global, vorwiegend in Unternehmenssegmenten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Interoperabilität heterogener Flotten und Zero-Trust-Edge-Komplexität | -0.7% | Global, mit höchsten Auswirkungen in großen Unternehmensumgebungen mit mehreren Anbietern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Struktureller Rückgang der Bürodruckvolumina
Die Bürodruckvolumina stehen weiterhin unter Druck, da Unternehmen elektronische Signaturen, digitale Formulare, Scan-to-Cloud-Prozesse und Workflow-Plattformen nutzen. Dies wirkt sich direkt auf seitenbasierte Verträge aus. Eine Studie aus dem Jahr 2025 ergab, dass die häufige Nutzung von Scan-to-Cloud- und E-Signatur-Tools die monatlichen Druck- und Abfallseiten reduzierte, was zeigt, dass der Wandel mit der Prozessdigitalisierung zusammenhängt.[3] Anbieter, die seitengebundene Preisgestaltung beibehalten, sind stärker dem Risiko sinkender Volumina ausgesetzt. Sitz-, geräte- und ergebnisbasierte Abonnements können den Servicewert auch dann erhalten, wenn die gedruckte Ausgabe sinkt.
Datensouveränität und grenzüberschreitende Steuerung von Druckaufträgen
Datenhaltungsvorschriften können die Nutzung zentral gemeinsam genutzter Cloud-Systeme für sensible Dokumente einschränken. Europäische Unternehmen müssen möglicherweise internationale Datentransferregeln berücksichtigen, wenn Druckinhalte, Metadaten oder Prüfprotokolle Grenzen überschreiten. Der Cloud-Souveränitätsrahmen der Europäischen Kommission beschreibt Sicherheitsüberlegungen für Cloud-Dienste, die von europäischen öffentlichen Verwaltungen und regulierten Nutzern verwendet werden. Mandantengetrennte Systeme und regionales Hosting können dazu beitragen, lokale Anforderungen zu erfüllen, können jedoch höhere Infrastrukturkosten verursachen. Diese Einschränkungen können die standardmäßige Cloud-Migration bei preissensiblen Unternehmen verlangsamen und gleichzeitig eine Nachfrage nach datenschutzorientierten Diensten erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanaltyp: OEM-Skalierung steht der Expansion von ISV-Plattformen gegenüber
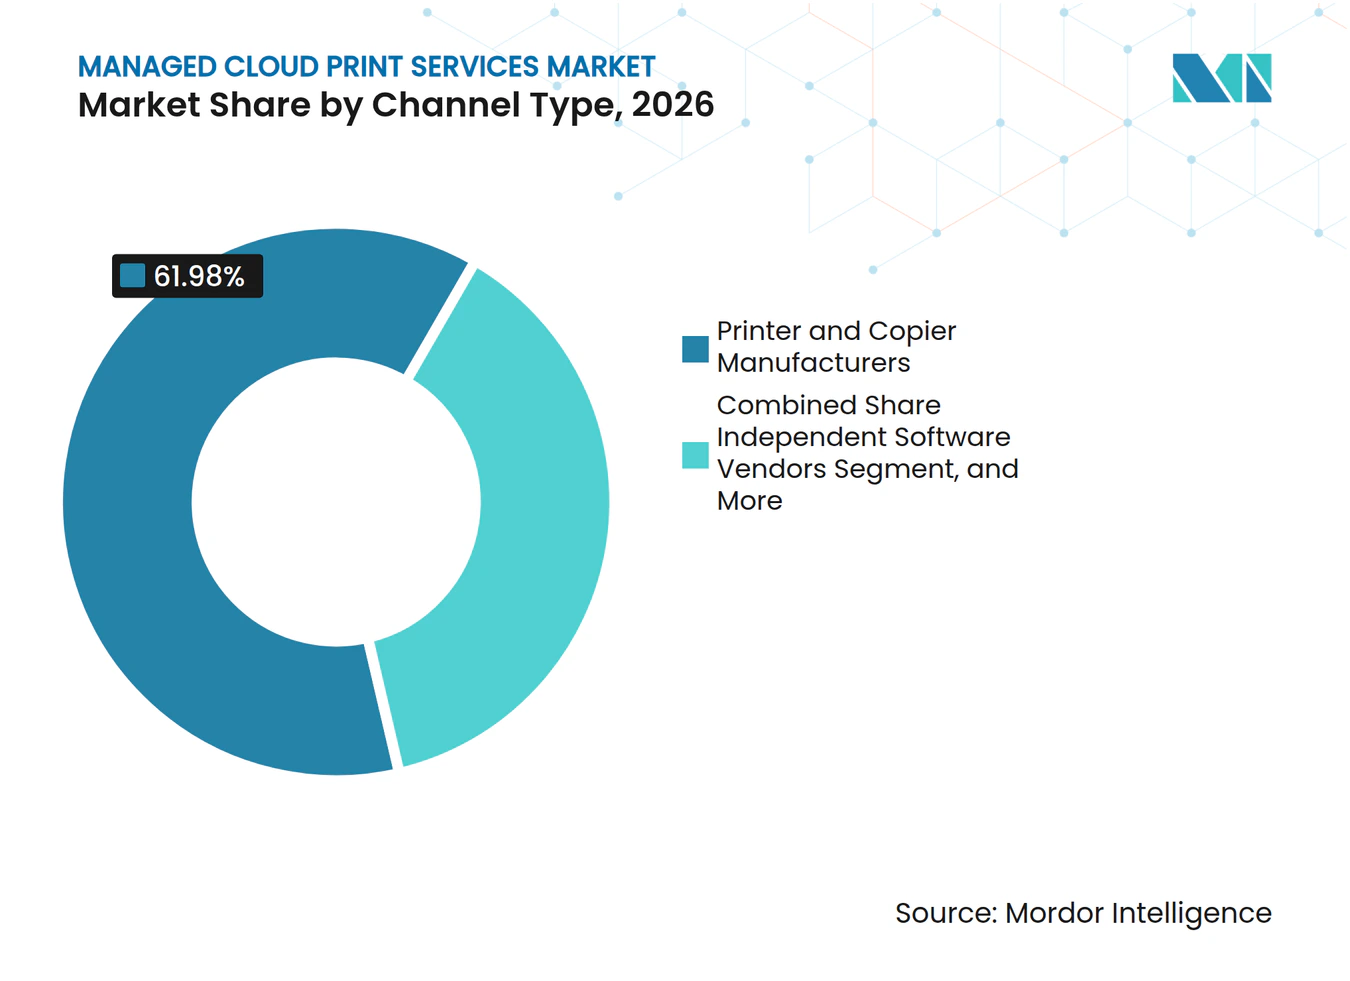
Drucker- und Kopierhersteller hielten im Jahr 2026 einen Marktanteil von 61,98 % am Markt für verwaltete Cloud-Druckdienste. Ihre Position spiegelt eingebettete Verwaltungssoftware, etablierte Servicenetzwerke und langjährige Beziehungen zu Unternehmensflottenkäufern wider. Diese Faktoren können das wahrgenommene Risiko eines Wechsels zu cloudbasiertem Druckmanagement verringern. Käufer schätzen nach wie vor einen einzigen Anbieter, der Geräte, Verbrauchsmaterialien, Support und Sicherheitsrichtlinien verwalten kann. Die mit diesem Kanal verbundene Marktgröße für verwaltete Cloud-Druckdienste wird durch große installierte Basen und bestehende Managed-Print-Vereinbarungen gestützt.
Unabhängige Softwareanbieter werden bis 2032 voraussichtlich mit einer CAGR von 12,28 % wachsen. Ihre Attraktivität ist in gemischten Flottenumgebungen am stärksten, in denen Käufer ein Management wünschen, das nicht an eine Hardwaremarke gebunden ist. Systemintegratoren und Wiederverkäufer spielen ebenfalls eine wichtige Rolle, da sie Geräte, Cloud-Plattformen und lokalen Support für mittelständische Unternehmen kombinieren können. Konica Minolta schloss im April 2025 über BlueIrisIQ eine exklusive nordamerikanische Vertriebsvereinbarung mit Square 9 Softworks. Die Vereinbarung ergänzte das Kanalangebot um KI-gestützte Informationsverwaltungs- und Workflow-Automatisierungsfunktionen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistungstyp: Verwaltete Operationen führen, während Cloud-Dienste voranschreiten
Verwaltete Druckoperationen entfielen im Jahr 2026 auf 32,09 % der Marktgröße für verwaltete Cloud-Druckdienste. Diese Verträge übertragen die Verantwortung für Betriebszeit, Verbrauchsmaterialien, Patches und Service-Level-Management auf einen einzigen Anbieter. Große Unternehmen und öffentliche Einrichtungen nutzen dieses Modell weiterhin, da sie eine konsistente Überwachung komplexer Flotten benötigen. Die Bewertung der Druckinfrastruktur bleibt nützlich, wenn Unternehmen eine Flotte vor einer Cloud-Migration kartieren. Ihr Wert könnte unter Druck geraten, wenn Softwaretools den Umfang manueller Standortbewertungen reduzieren.
Cloud-Druckdienste werden bis 2032 voraussichtlich mit einer CAGR von 12,45 % wachsen. Serverlose Bereitstellung ermöglicht zentralisiertes Management, ohne Druckserver an jedem Standort zu betreiben. Geräte- und Flottenmanagementdienste profitieren ebenfalls von Telemetrie, die Wartungsbedarf und Versorgungsanforderungen identifizieren kann, bevor sie den Betrieb stören. Ricoh Predictive Insight nutzt Geräteleistungsdaten, um Wartungs- und Verbrauchsmaterialbedarf zu identifizieren und wo möglich eine Fernbehebung zu unterstützen.
Nach Endnutzer-Branche: Finanzdienstleistungen führen, während das Gesundheitswesen expandiert
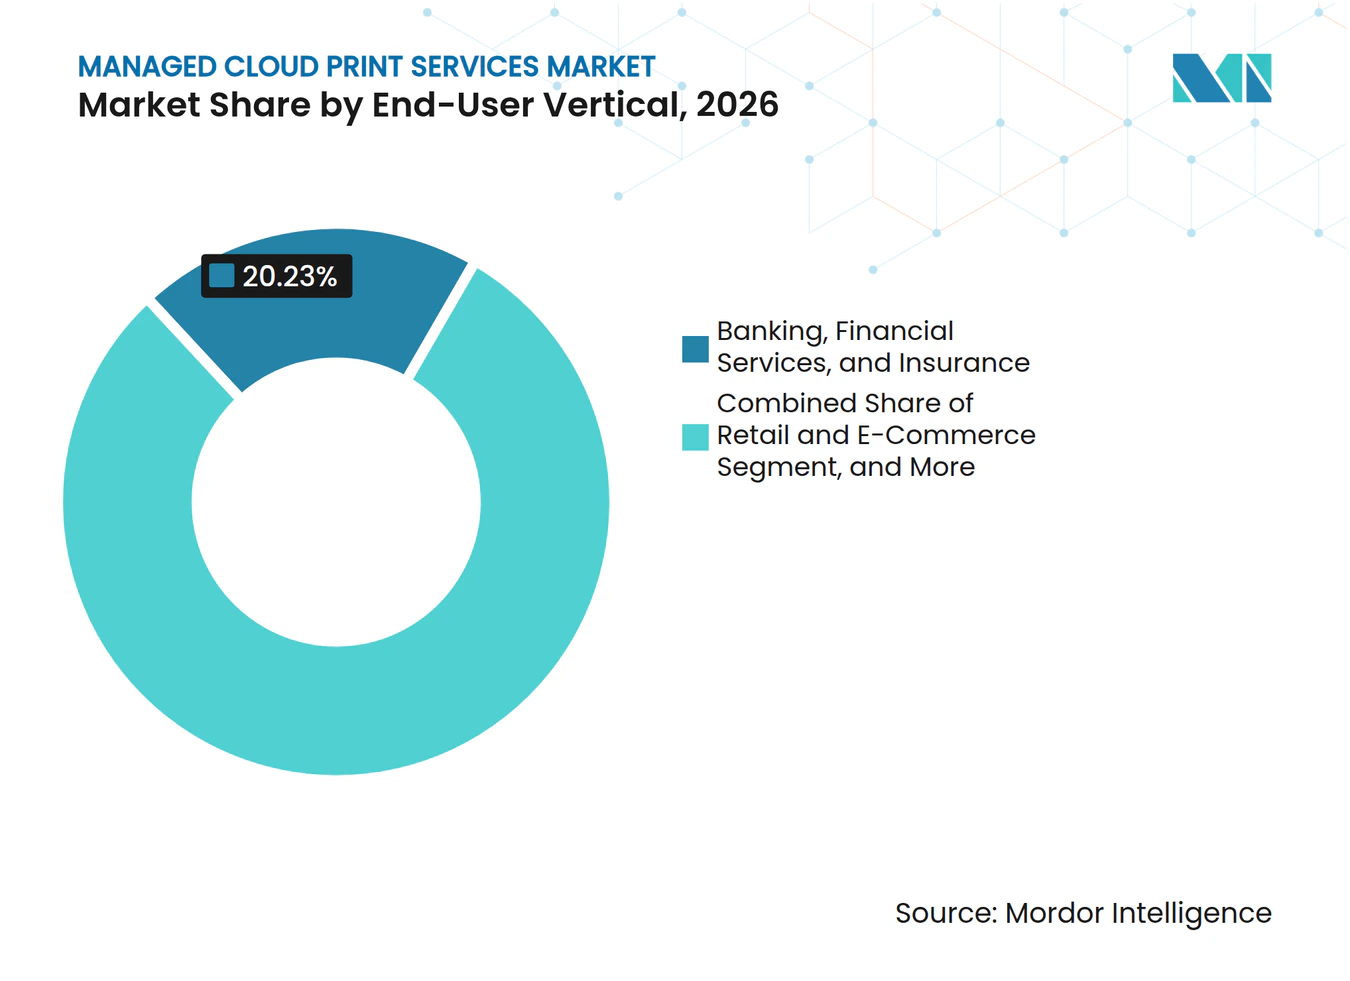
Banken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Marktanteil von 20,23 % am Markt für verwaltete Cloud-Druckdienste. Finanzunternehmen verarbeiten Handelsbestätigungen, Kundenabrechnungen und Compliance-Unterlagen über Workflows, die Zugriffskontrollen und detaillierte Prüfpfade erfordern. Diese Nachfrage unterstützt sicheres Freigabedrucken, verschlüsselte Übertragung und rollenbasierte Authentifizierung. Behörden und Bildungseinrichtungen sind ebenfalls stabile Kundengruppen, da ihre Verträge eine große Anzahl von Geräten und Nutzern abdecken können. Die britische Regierung vergab einen Managed-Print-Rahmenvertrag mit einem Wert von bis zu 900 Millionen GBP, entsprechend 1.144,8 Millionen USD unter Verwendung des durchschnittlichen GBP/USD-Kurses des Finanzamts 2025 von 1,272, was den Umfang der Beschaffung im öffentlichen Sektor verdeutlicht.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 12,15 % wachsen. Krankenhäuser, ambulante Einrichtungen und Verwaltungsstandorte benötigen kontrolliertes Drucken für Patientendokumentation an verteilten Standorten. Authentifiziertes Pull-Printing und Prüfprotokollierung können Unternehmen bei der Verwaltung dieser Umgebungen unterstützen. Einzelhandels- und E-Commerce-Nutzer erweitern verwaltete Dienste auf Etiketten, Quittungen und Werbematerialien. Industrielle Hersteller nutzen cloudverwalteten Druck für Produktionsprotokolle, Qualitätsdokumente und Lieferkettenpapiere.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
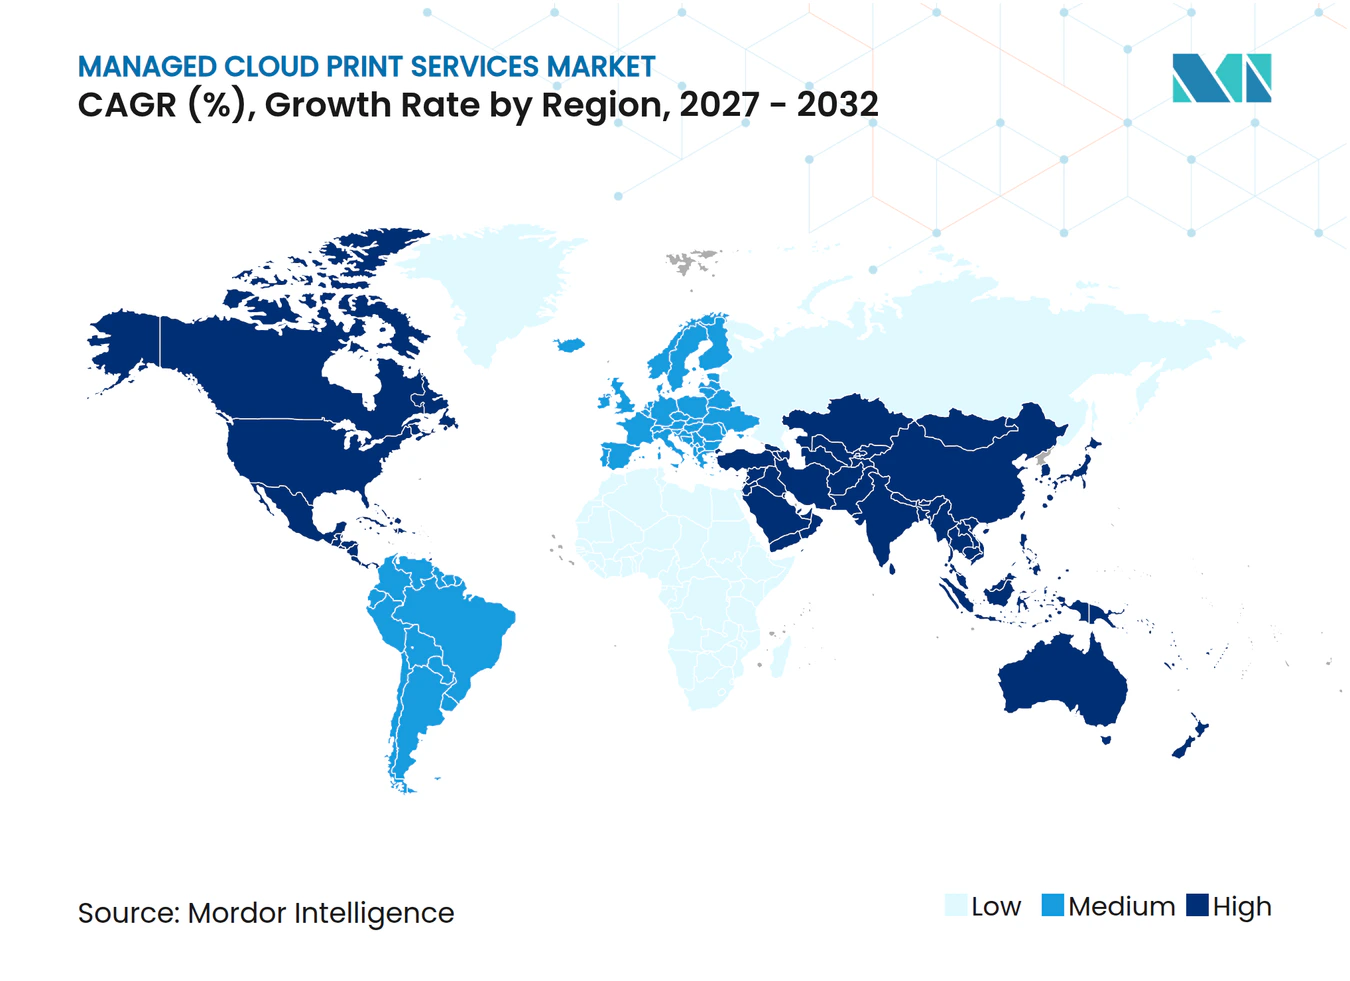
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,02 % am Markt für verwaltete Cloud-Druckdienste. Die Vereinigten Staaten verfügen über ausgereifte Managed-Print-Programme in den Bereichen Finanzdienstleistungen, Gesundheitswesen und Behörden. Bundesbeschaffungsrahmen und Anforderungen an Gesundheitsinformationen unterstützen strukturierte Ersatzzyklen. Kanada folgt ähnlichen Unternehmensadoptionsmustern, insbesondere in öffentlichen und finanzdienstleistungsbezogenen Unternehmen.
Südamerika befindet sich in einer frühen bis mittleren Adoptionsphase, angeführt von Brasilien. IT-Modernisierung in Unternehmen und Fertigungsaktivitäten unterstützen die Nachfrage nach cloudbasiertem Flottenmanagement. Argentinien und andere südamerikanische Länder haben eine frühere Adoption von Abonnementmodellen, bei denen planbare Betriebskosten attraktiver sein können als kapitalintensiver Hardwarebesitz. Europa weist unterschiedliche Adoptionsmuster auf, da Bedenken hinsichtlich der Datenhaltung und der Legacy-Infrastruktur je nach Land variieren. Die Marktgröße für verwaltete Cloud-Druckdienste in Europa wird durch große Märkte in Deutschland, dem Vereinigten Königreich und Frankreich gestützt, aber Bereitstellungen erfordern häufig hybride oder souveräne Betriebsmodelle.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,65 % wachsen. China, Indien, Japan, Südkorea, Australien und Singapur treiben die Unternehmensdigitalisierung und cloudverwaltete Arbeitsplatzdienste voran. Japan und Australien verfügen über etablierte Outsourcing-Programme, während China und Indien kommerzielle Infrastrukturen aufbauen, die größere Beschaffungsvolumina unterstützen. Ricoh und Global Vision Multimedia Group traten im Februar 2026 in vollständige strategische Partnerschaftsverhandlungen ein, nachdem sie im August 2025 eine Absichtserklärung unterzeichnet hatten. Der Nahe Osten schreitet durch nationale digitale Regierungsprogramme voran, während Afrika eine frühphasige Chance für abonnementbasierte Dienste darstellt, die lokale Serverinvestitionen vermeiden.
Wettbewerbslandschaft
Marktkonzentration
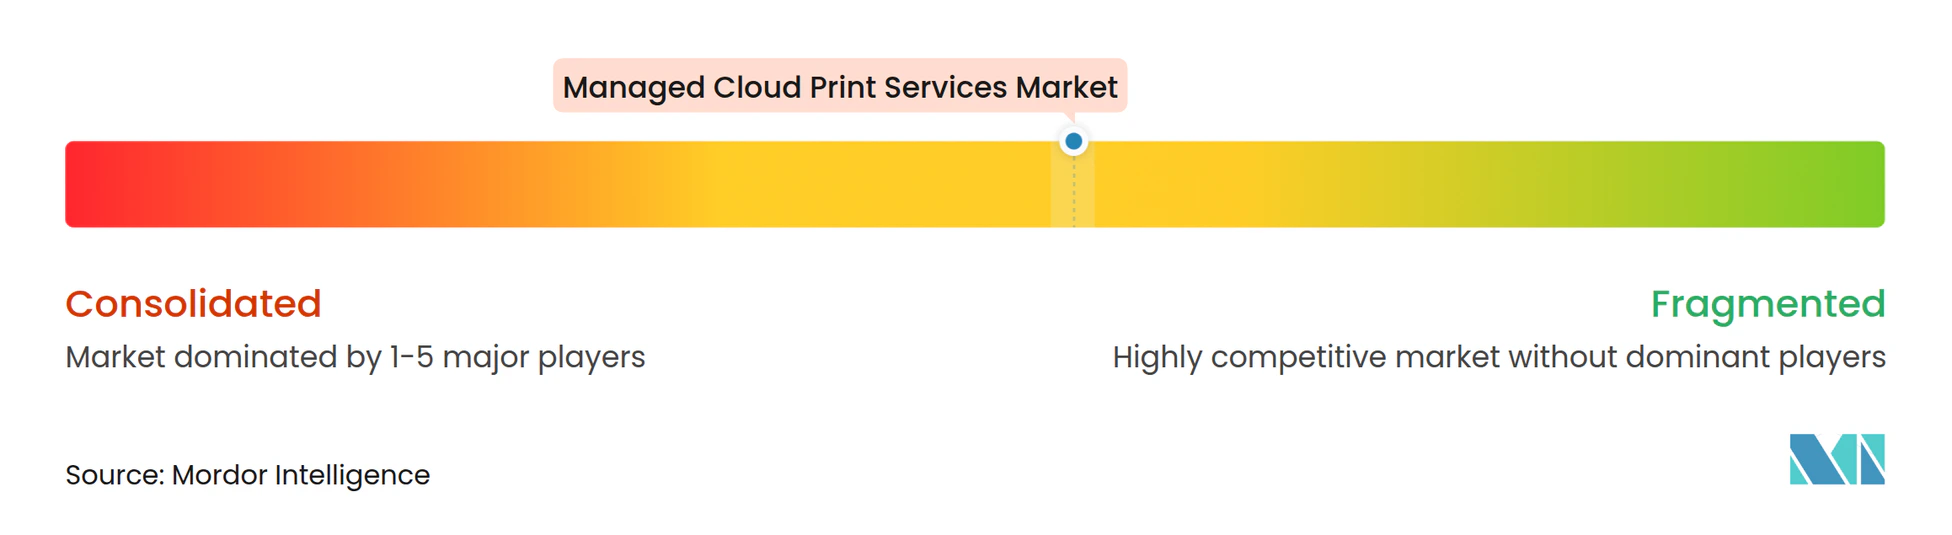
Der Markt für verwaltete Cloud-Druckdienste ist mäßig konsolidiert unter Xerox, HP, Ricoh, Canon und Konica Minolta. Diese Unternehmen kombinieren breite Servicenetzwerke, etablierte Unternehmensbeziehungen, Geräteportfolios und Cloud-Management-Fähigkeiten. Xerox schloss im Juli 2025 die Übernahme von Lexmark für 1,5 Milliarden USD ab. Das kombinierte Unternehmen bedient mehr als 200.000 Kunden in 170 Ländern und vereinte Cloud-, Analyse-, IoT- und Gerätefähigkeiten.
Der Wettbewerb kommt auch von Softwareanbietern, die geräteunabhängiges Cloud-Drucken unterstützen. Vasion, Pharos, PaperCut und Tungsten Automation's Printix konkurrieren durch offene Plattformen, Automatisierung und die Fähigkeit, gemischte Flotten zu verwalten. OEMs reagieren, indem sie Workflow-Automatisierung und intelligente Dokumentenfähigkeiten zu ihren Managed-Service-Angeboten hinzufügen. Toshiba America Business Solutions übernahm Youmebee im Oktober 2025 und führte sein directprint.io-Produkt als Coreza Print weiter, einen anbieterunabhängigen Cloud-Dienst. Canon startete im Oktober 2026 die Connected Value Platform, die generative KI und Canon-Bildgebungstechnologien für Heimdrucker und Büro-Multifunktionsgeräte kombiniert.
Europäische Datenschutzanforderungen schaffen eine Chance für Anbieter, die Dokumenteninhalte aus gemeinsam genutzten Cloud-Umgebungen heraushalten. Regionales Hosting, verschlüsselte Metadaten und mandantengetrennte Systeme können Anbietern helfen, die Bedürfnisse regulierter Kunden zu erfüllen. Patentaktivitäten deuten auch auf Interesse an KI-gestützter Wartung hin, die Gerätedaten nutzt, um Ausfälle vorherzusagen. Diese Fähigkeiten können den Vor-Ort-Serviceaufwand reduzieren und Premium-Servicemodelle unterstützen.
Marktführer im Bereich verwaltete Cloud-Druckdienste
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Canon Inc. startete die Connected Value Platform, einen cloudbasierten Funktionserweiterungsdienst, der generative KI und Canon-Bildgebungstechnologien kombiniert, um neue Funktionen für Heimdrucker und Büro-Multifunktionsgeräte bereitzustellen. Dies markiert Canons erste kommerziell verfügbare KI-eingebettete Cloud-Druckerweiterungsplattform und signalisiert eine strategische Neuausrichtung hin zu softwaredefinierten Druckwerten.
- Juni 2026: Die Mopria Alliance veranstaltete einen Mitglieder-Roundtable, bei dem bestätigt wurde, dass Mopria-zertifizierte Geräte nun mehr als 10.000 Modelle von 24 Druckerunternehmen umfassen und eine standardisierte, konsistente Compliance-Grundlage für Druckprüfpfade gemäß den regulatorischen Rahmenbedingungen HIPAA, DSGVO, SOX und PCI DSS schaffen, was die Fragmentierung erheblich reduziert, die zuvor eine flottenweite Compliance-Prüfung zu einer anbieterspezifischen Übung gemacht hatte.
- April 2026: Canons uniFLOW Online Cloud-Druckverwaltungsplattform erweiterte ihr Multi-Anbieter-Ökosystem ab dem 1. April 2026 um HP Workpath-Geräte, was einen einheitlichen sicheren Pull-Print-Workflow und eine 360-Grad-Kostenanalyse über gemischte Canon- und HP-Flotten von einer einzigen SaaS-Plattform aus ermöglicht und eine langjährige Hardwaregrenze im cloudbasierten Druckmanagement gemischter Unternehmensflotten beseitigt.
- Februar 2026: Ricoh und Global Vision Multimedia Group traten ab Januar 2026 in vollständige strategische Partnerschaftsverhandlungen mit dem Ziel potenzieller Kapitalbeteiligungen ein, um verwaltete Arbeitsplatzdienste in mehreren Märkten des asiatisch-pazifischen Raums auszubauen. Die Unternehmen hatten im August 2025 eine Absichtserklärung unterzeichnet, was Ricoh's Priorisierung des asiatisch-pazifischen Raums als primäre Wachstumsgeografie widerspiegelt.
Globaler Berichtsumfang für den Markt für verwaltete Cloud-Druckdienste
Der Markt für verwaltete Cloud-Druckdienste bezieht sich auf das Ökosystem ausgelagerter, cloudbasierter Druckverwaltungslösungen und -dienste, die es Unternehmen ermöglichen, Druckinfrastrukturen zentral zu verwalten, zu sichern, zu überwachen, zu optimieren und zu warten – über cloudbasierte Plattformen statt über lokale Druckserver.
Der Marktbericht für verwaltete Cloud-Druckdienste ist segmentiert nach Kanaltyp (Drucker- und Kopierhersteller, Systemintegratoren und Wiederverkäufer sowie unabhängige Softwareanbieter), Dienstleistungstyp (Bewertung der Druckinfrastruktur, verwaltete Druckoperationen, Geräte- und Flottenmanagement, Optimierung von Dokumenten-Workflows und Cloud-Druckdienste), Endnutzer-Branche (Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen, Behörden, Bildung, Einzelhandel und E-Commerce, Industrielle Fertigung und sonstige Endnutzer-Branchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Drucker- und Kopierhersteller |
| Systemintegratoren und Wiederverkäufer |
| Unabhängige Softwareanbieter |
| Bewertung der Druckinfrastruktur |
| Verwaltete Druckoperationen |
| Geräte- und Flottenmanagement |
| Optimierung von Dokumenten-Workflows |
| Cloud-Druckdienste |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen |
| Behörden |
| Bildung |
| Einzelhandel und E-Commerce |
| Industrielle Fertigung |
| Sonstige Endnutzer-Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Kanaltyp | Drucker- und Kopierhersteller | |
| Systemintegratoren und Wiederverkäufer | ||
| Unabhängige Softwareanbieter | ||
| Nach Dienstleistungstyp | Bewertung der Druckinfrastruktur | |
| Verwaltete Druckoperationen | ||
| Geräte- und Flottenmanagement | ||
| Optimierung von Dokumenten-Workflows | ||
| Cloud-Druckdienste | ||
| Nach Endnutzer-Branche | Banken, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen | ||
| Behörden | ||
| Bildung | ||
| Einzelhandel und E-Commerce | ||
| Industrielle Fertigung | ||
| Sonstige Endnutzer-Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Cloud-Druckdienste?
Der Markt für verwaltete Cloud-Druckdienste wird im Jahr 2026 auf 8,61 Milliarden USD geschätzt und soll bis 2032 auf 16,71 Milliarden USD anwachsen, mit einer CAGR von 11,61 %. Die Prognose spiegelt eine Verlagerung hin zu serverloser Administration, sicherem Freigabedrucken und workflow-verknüpften Diensten an verschiedenen Kundenstandorten wider.
Was treibt die Adoption von Cloud-Druckdiensten an?
Hybrides Arbeiten, die Ablösung lokaler Druckserver, Sicherheitsanforderungen und abonnementbasierte Beschaffung unterstützen die Adoption. Diese Anforderungen machen zentralisierte Administration und konsistente Zugriffskontrollen für verteilte, regulierte Arbeitsplatzflotten wichtiger.
Welcher Kanal führt bei verwalteten Cloud-Druckdiensten?
Drucker- und Kopierhersteller führen mit einem Marktanteil von 61,98 % im Jahr 2026, gestützt durch installierte Flottenbeziehungen und Geräteverwaltungsfähigkeiten. Unabhängige Softwareanbieter expandieren schneller in gemischten Flottenumgebungen.
Welcher Dienstleistungsbereich expandiert bis 2032 am schnellsten?
Cloud-Druckdienste werden bis 2032 voraussichtlich mit einer CAGR von 12,45 % wachsen, da serverlose Bereitstellung den Druckserver-Overhead beseitigt. Verwaltete Druckoperationen bleiben die größte Dienstleistungskategorie mit einem Marktanteil von 32,09 % im Jahr 2026.
Welche Endnutzergruppe expandiert am schnellsten?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 12,15 % wachsen. Gesundheitssysteme benötigen authentifiziertes Drucken und Prüfprotokolle in Krankenhäusern, ambulanten Einrichtungen und Verwaltungsstandorten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,65 % wachsen, unterstützt durch Unternehmensdigitalisierung und Abonnementadoption. China, Indien, Japan, Südkorea, Australien und Singapur tragen erheblich zur regionalen Nachfrage bei.